
Marktgröße und Marktanteile für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.04 Milliarden US-Dollar |
| Marktgröße (2032) | 5.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich von Mordor Intelligence
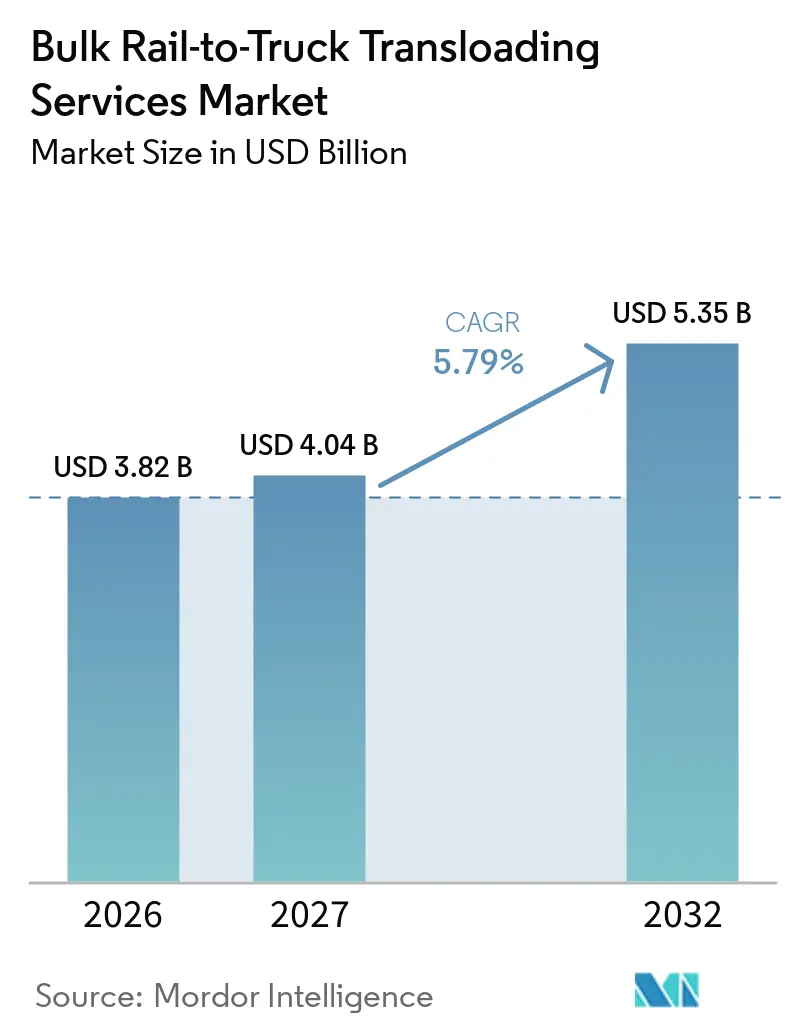
Die Marktgröße für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich wird im Jahr 2026 auf 3,82 Milliarden USD geschätzt und soll von 4,04 Milliarden USD im Jahr 2027 auf 5,35 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,79 % während des Prognosezeitraums (2027–2032).
Der Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich profitiert von der Kostendifferenz zwischen dem Schienenfernverkehr und der Lkw-Zustellung auf der letzten Meile. Inflationsbereinigte Schienentarife waren im Jahr 2025 um 46 % niedriger als im Jahr 1981, während der Schienengüterverkehr im Durchschnitt 1 Tonne fast 500 Meilen pro Gallone Kraftstoff beförderte. Dieses Betriebsmodell ist relevant, wenn Verlader am Ursprungs- oder Bestimmungsort keinen direkten Gleisanschluss haben. Der Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich erhält zusätzliche Unterstützung durch Nearshoring, industrielle Entwicklung entlang von Kurzstreckenlinien sowie die Nachfrage nach Flüssigkeits- und Chemikalienhandling. Betreiber reagieren darauf durch Terminalerweiterungen, spezialisierte Umschlagausrüstung sowie Dienstleistungen, die Lagerung, Inspektion und lokalen Lkw-Transport kombinieren.
Wichtigste Erkenntnisse des Berichts
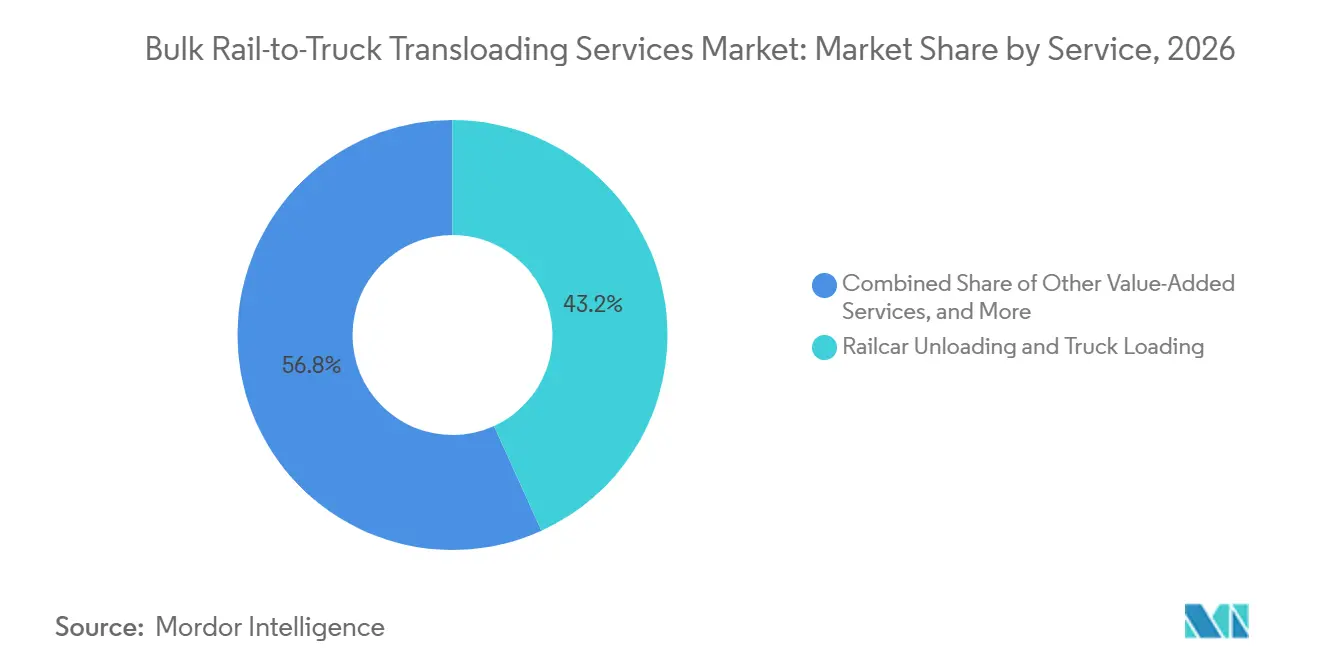
- Nach Dienstleistung führte die Waggonentladung und Lkw-Beladung mit einem Marktanteil von 43,25 % am Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich im Jahr 2026, während sonstige Mehrwertdienstleistungen bis 2032 voraussichtlich mit einem CAGR von 7,29 % wachsen werden.
- Nach Güterart führte Trockenschüttgut mit einem Anteil von 78,10 % an der Marktgröße für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich im Jahr 2026, während Flüssigschüttgut bis 2032 voraussichtlich mit einem CAGR von 7,53 % wachsen wird.
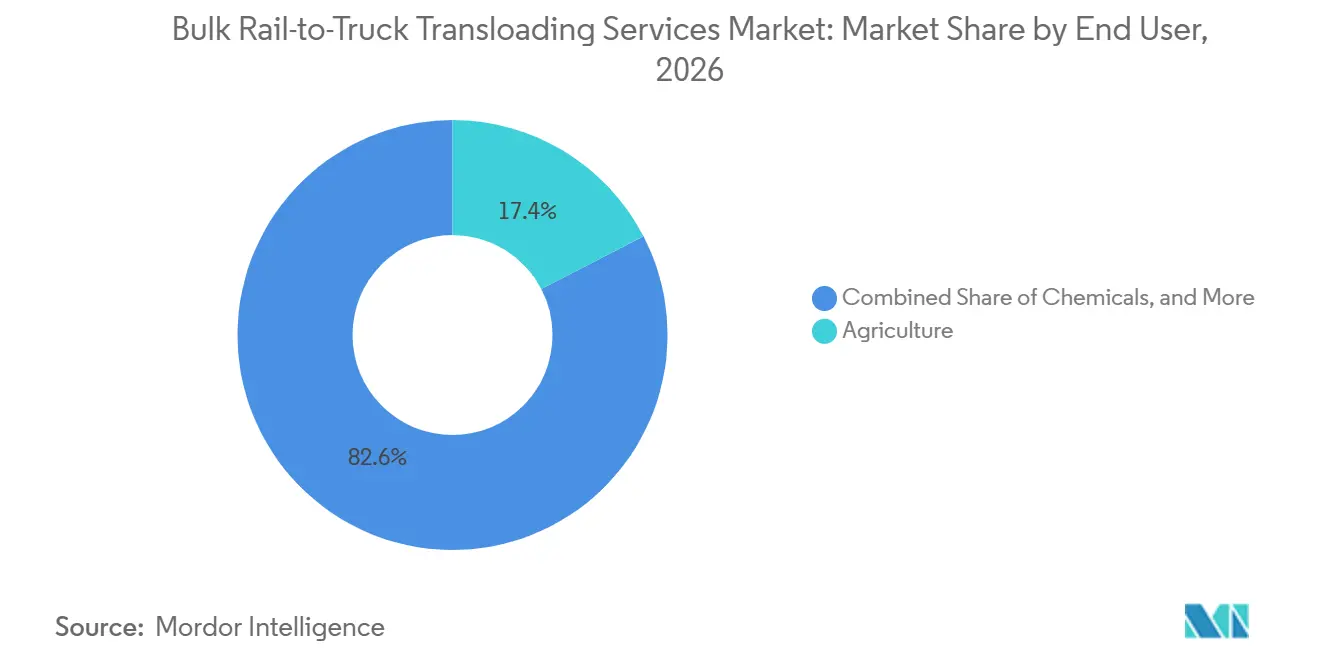
- Nach Endnutzer führte die Landwirtschaft mit einem Marktanteil von 17,40 % am Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich im Jahr 2026, während Chemikalien bis 2032 voraussichtlich mit einem CAGR von 7,71 % wachsen werden.
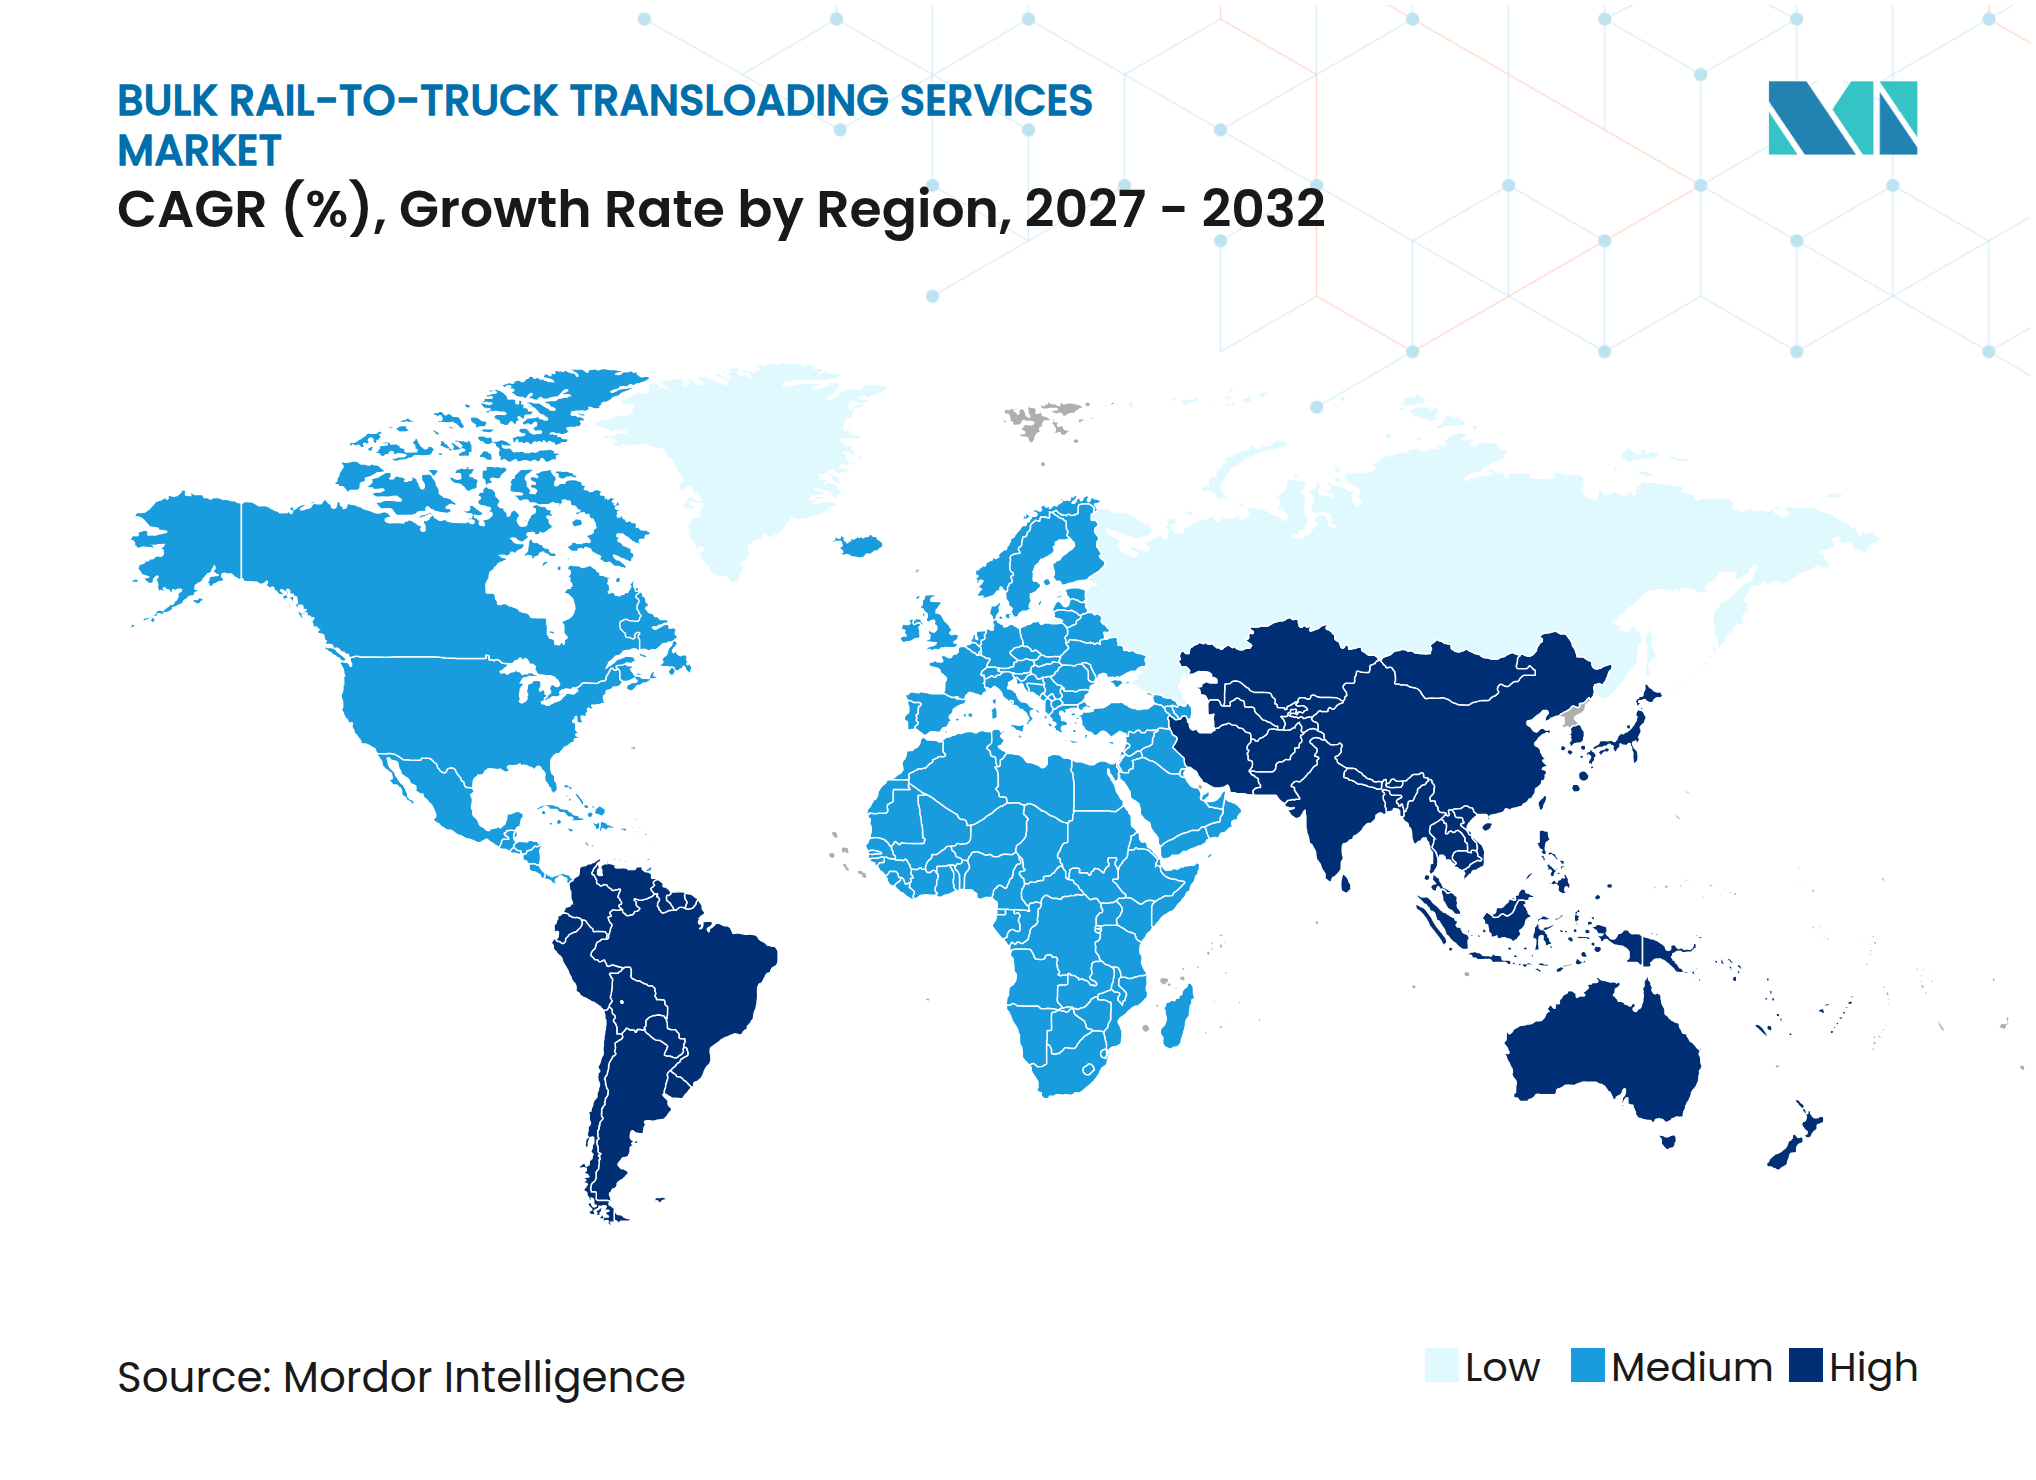
- Nach Geografie führte Nordamerika mit einem Umsatzanteil von 36,35 % im Jahr 2026, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 7,78 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenvorteil des Schienenfernverkehrs und Flexibilität des Lkw auf der letzten Meile | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzter direkter Gleisanschluss am Ursprungs- und Bestimmungsort | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Lkw-Kapazität und höhere Straßentransportkosten | +0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nearshoring und grenzüberschreitendes Wachstum des Schüttgutfrachtverkehrs | +0.8% | Nordamerika und Asien-Pazifik (Ausstrahlungseffekte) | Mittelfristig (2–4 Jahre) |
| Ungenutzte Kapazität von Kurzstreckenlinien als Einzugsgebiet für Umschlaganlagen | +0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Dekarbonisierungsanforderungen für Schiene-zu-Lkw-Verkehr im Bereich Scope-3-Fracht | +0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenvorteil des Schienenfernverkehrs kombiniert mit der Flexibilität des Lkw auf der letzten Meile
Der Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich setzt auf die Schiene für den langen Teil einer Sendung und auf Lkw für die Abholung oder Endlieferung. Die inflationsbereinigten Schienentarife waren im Jahr 2025 um 46 % niedriger als im Jahr 1981, basierend auf den Einnahmen-pro-Tonnen-Meile-Daten des Surface Transportation Board, die von der Association of American Railroads zitiert wurden. Die Schienentarife blieben in den vorangegangenen 5 Jahren auch im Wesentlichen stabil, anders als die Lkw-Tarife, die schnell auf Kraftstoffkosten und Fahrerverfügbarkeit reagieren. Der Schienengüterverkehr beförderte im Durchschnitt 1 Tonne fast 500 Meilen pro Gallone Kraftstoff und war 3 bis 4 Mal kraftstoffeffizienter als der Lkw-Transport. Der wirtschaftliche Vorteil ist am stärksten bei Schüttguttransporten über 500 Meilen, insbesondere von Binnenproduktionsgebieten zu Export- oder Küstenzielen. Die Federal Railroad Administration berichtete, dass Schüttgüter 52 % der Schienengüterwaggons ausmachten, was den Umschlagterminals eine konsistente Basis geeigneter Fracht in den Bereichen Landwirtschaft, Bergbau, Bauwesen und Energieversorgungsketten sicherte.
Begrenzter direkter Gleisanschluss am Ursprungs- und Bestimmungsort
Der Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich bedient Einrichtungen, die keine privaten Gleisanschlüsse haben. Das US-amerikanische Schienengüternetz umfasste fast 140.000 Streckenmeilen mit 6 Class-I-Eisenbahnen, 22 Regionalbahnen und 584 lokalen Kurzstreckenbahnen, doch viele Industrie- und Landwirtschaftsstandorte hatten keinen direkten Gleisanschluss.[1] Diese Verlader müssen entweder ausschließlich Lkw-Fracht nutzen oder ein Terminal verwenden, um für den Hauptstreckentransport auf die Schiene zuzugreifen. Der Bau eines Gleisanschlusses oder die Verlagerung eines Betriebsstandorts erfordert erhebliches Kapital, was die Nachfrage an etablierten Terminals stützt. Der Congressional Research Service schätzte, dass bis zu 23 Millionen Lkw-Ladungen intermodal-kompatibler Fracht über 250 bis 750 Meilen vom reinen Lkw-Transport auf die Schiene verlagert werden könnten, wenn Verlader dies wählen würden, wobei Terminals den erforderlichen Gleisanschluss bereitstellen könnten. Die Bundesförderung für eine geplante gleisangebundene Anlage im Stafford County, Kansas, zeigte, dass auch öffentliche Programme die Zugangslücke anerkannten.
Engpässe bei der Lkw-Kapazität und erhöhte Straßentransportkosten
Der Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich wird wettbewerbsfähiger, wenn die Straßentransportkapazität knapper wird. Die American Trucking Associations berichtete, dass die Lkw-Kapazität bis Ende 2025 um mehr als 10 % gegenüber dem Stand von 2022 gesunken war, da höhere Betriebskosten und schwache Frachtraten kleinere Spediteure unter Druck setzten. Bundesbehördliche Durchsetzungsmaßnahmen im Zusammenhang mit nicht domizilierten Führerscheinen für Berufskraftfahrer sorgten im Jahr 2025 für kurzfristige Unsicherheit bei der Fahrerverfügbarkeit. Die Lkw-Kosten pro Meile stiegen schneller als die Inflation, auch wenn die Frachtraten gedämpft blieben, was den Druck auf die Flottenmargen erhöhte. Gleisangebundene Terminals können die erforderliche Straßentransportdistanz für schwere und nicht zeitkritische Fracht reduzieren. Bestehende Anlagen sind gut positioniert, um Nachfrage zu absorbieren, wenn Verlader bei einer Erholung der Lkw-Tarife nach Kapazitäten suchen, insbesondere dort, wo Ladungen an gleisangebundenen Standorten konsolidiert werden können.
Nearshoring und grenzüberschreitendes Wachstum des Schüttgutfrachtverkehrs
Der Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich hat Unterstützung durch Fertigungsinvestitionen in Mexiko und grenzüberschreitende Lieferketten erhalten. Lkw transportierten im Jahr 2025 Waren im Wert von 450 Milliarden USD über die Grenze zwischen den Vereinigten Staaten und Mexiko, verglichen mit 350 Milliarden USD im Jahr 2019.[2] Ausländische Direktinvestitionen in Mexiko erreichten im ersten Quartal 2025 21,4 Milliarden USD, was 5,4 % über dem ersten Quartal 2024 lag. Neue Werke für Automobilkomponenten, Chemikalien, Baumaterialien und Konsumgüter benötigen eingehende Materialien und ausgehende Logistik, wenn Standortentscheidungen den Zugang zu Arbeitskräften und die Kundennähe priorisieren. Das Einzelstreckennetz von CPKC verband Kanada, die Vereinigten Staaten und Mexiko über mehr als 20.000 Streckenmeilen. Der bilaterale Güterverkehr zwischen den Vereinigten Staaten und Mexiko erreichte im November 2025 71,1 Milliarden USD und stützte die Terminalnachfrage in der Nähe der Grenzkorridore in Texas und Kalifornien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalanforderungen für Terminals, Gleise und spezialisierte Ausrüstung | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Variabilität des Schienenverkehrs, Standzeiten und Netzwerkengpässe | -0.6% | Nordamerika und der Kernbereich Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Saisonale Volumenungleichgewichte und Güterkonzentration | -0.4% | Nordamerika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Compliance-Kosten für Gefahrgut, Umwelt und lebensmittelgerechte Anforderungen | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Variabilität des Schienenverkehrs, Standzeiten und Netzwerkengpässe
Der Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich ist auf vorhersehbare Waggonlieferungen und Lkw-Abfertigungsfenster angewiesen. Das Surface Transportation Board führte eine obligatorische Serviceberichterstattung für Class-I-Eisenbahnen ein, da die Zuverlässigkeit des Schienenverkehrs für Kunden und Terminals zu einem Problem geworden war.[3] Führende Class-I-Eisenbahnen verzeichneten im ersten Quartal 2025 pünktliche Ankunftsraten für Manifeste zwischen 84 % und 89 %. Diese Spanne ließ 11 % bis 16 % der Sendungen außerhalb der geplanten Ankunftsfenster. Ungeplante Standzeiten können Haltekosten verursachen und die Planung von Arbeitskräften, Rangierbahnhöfen und Lkw beeinträchtigen. Im September 2025 schlug das Board die Berichterstattung über die ursprünglich geschätzte Ankunftszeit sowie Branchen-Abstell- und Abholkennzahlen vor, um die Transparenz des Erst- und Letzte-Meile-Services zu verbessern. Die Daten können die Aufsicht verbessern, beseitigen jedoch nicht vollständig die betriebliche Unsicherheit für Terminals, die zeitkritische Fracht abwickeln oder mit begrenzten Lkw-Flotten arbeiten.
Compliance-Kosten für Gefahrgut, Umwelt und lebensmittelgerechte Anforderungen
Der Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich hat zusätzliche Compliance-Kosten, wenn Einrichtungen Gefahrgut oder lebensmittelgerechte Ladung handhaben. Flüssige Chemikalien erfordern zertifizierte Ausrüstung, Routenanalysen, Notfallreaktionspläne und dokumentierte Handhabungspraktiken. Die Pipeline and Hazardous Materials Safety Administration reguliert den Gefahrguttransport gemäß 49 CFR Teile 171 bis 180.[4] Lebensmittel- und Getreideterminals können Inspektions- und Qualitätskontrollen erfordern. Die Schiller-Park-Anlage von CPKC bietet vor Ort Unterstützung durch das USDA und den Federal Grain Inspection Service für lebensmittelgerechte und landwirtschaftliche Warenströme. Diese Anforderungen erhöhen die Kosten, begünstigen jedoch auch erfahrene Betreiber, die konforme, spezialisierte Dienstleistungen, Mitarbeiterschulungen und detaillierte Betriebsverfahren anbieten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Kernumschlag sichert den Marktanteil, Mehrwertfähigkeiten treiben das WachstumWaggonentladung und Lkw-Beladung hielten im Jahr 2026 einen Marktanteil von 43,25 % am Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich. Die Dienstleistung ist die standardmäßige Terminalaktivität über alle Güter- und Kundengruppen in der Branche für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich hinweg. Betreiber entladen Trichterwagen, Kesselwagen oder andere Schienenfahrzeuge und transferieren Fracht in Lkw-Auflieger oder Tankfahrzeuge. Gleisanschluss, Lkw-Wendezeit, Durchsatz und verfügbare Fläche bestimmen die Leistung der Anlage.
Sonstige Mehrwertdienstleistungen werden bis 2032 voraussichtlich einen CAGR von 7,29 % im Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich verzeichnen. Schüttgutumschlag und -handling umfassen Fördern, Pumpen und Konditionieren für lebensmittelgerechtes Getreide, flüssige Düngemittel und Chemikalien. Temporäre Lagerung und Bereitstellung trennen die Ankunftszeiten der Schiene von den Lkw-Abfertigungsplänen. Mischen, Testen, Umverpacken und Etikettieren ermöglichen es Anlagen, eine breitere Rolle in der Lieferkette zu übernehmen. Die Inspektionsdienstleistungen von CPKC im Schiller Park veranschaulichen, wie Compliance-Unterstützung das Dienstleistungsangebot eines Terminals erweitern kann.

Nach Güterart:
Trockenschüttgut sichert das Volumen, Flüssigschüttgut verändert den WachstumsvektorTrockenschüttgut machte im Jahr 2026 78,10 % der Marktgröße für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich aus. Getreide, Kohle, Zuschlagstoffe, Zement, Düngemittel und Sand passen zur Hochvolumen-Transportwirtschaft der Schiene. Schüttgüter machten 52 % der Schienengüterwaggons aus und stützten die große installierte Basis des Segments. Die Ernte 2025 stellte erhebliche Anforderungen an die landwirtschaftlichen Umschlaganlagen im Mittleren Westen.
Flüssigschüttgut wird bis 2032 voraussichtlich einen CAGR von 7,53 % im Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich verzeichnen. Petrochemische Expansion, Biokraftstoffproduktion und neargeshorte Spezialchemikalienherstellung unterstützen dieses Wachstum. Flüssigkeitsterminals benötigen isolierte oder beheizte Tanks, Pumpen und Gefahrgut-Compliance-Systeme. Stückgut und Projektladung umfassen Stahlspulen, Holz, große Ausrüstungen und vergleichbare Ladung. Ihre Aktivität ist mit Bau- und Investitionsgüterinvestitionen verknüpft, während die Emissionsabrechnung in der Transportkette dokumentierte modale Entscheidungen fördert.
Nach Endnutzer:
Landwirtschaft führt beim Volumen, Chemikalien treiben die schnellste ExpansionDie Landwirtschaft hielt im Jahr 2026 einen Marktanteil von 17,40 % am Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich. Die US-amerikanische Getreideproduktion konzentriert sich im Mittleren Westen und in den Great Plains, wo viele Einrichtungen keinen direkten Gleisanschluss haben. Umschlaganlagen ermöglichen es Getreidehändlern, die Schiene für den Fernverkehr und Lkw für die Lieferung an Ethanolwerke, Mühlen und Exportsilos zu nutzen. Bergbau und Metalle generieren ebenfalls Volumina aus Eisenerz, Kupferkonzentraten, Kali, Stahlprodukten und Industriemineralien.
Chemikalien werden bis 2032 voraussichtlich einen CAGR von 7,71 % verzeichnen, die höchste Rate unter den Endnutzern im Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich. Das Bauwesen nutzt Terminals, um Zuschlagstoffe, Zement und Flugasche an Standorte ohne direkten Gleisanschluss zu transportieren. Neargeshorte Spezialchemikalien, Düngemittelströme und Biokraftstoff-Rohstoffe unterstützen diese Expansion. Gefahrgutvorschriften begünstigen Spezialisten mit geeigneter Ausrüstung und Planungssystemen. Energie, Lebensmittel und Getränke, Fertigung und andere Branchen fügen Waggonladungen hinzu, wenn sich Beschaffungsmuster ändern.
Geografische Analyse
Nordamerika Markt für Massengut-Umschlagdienste von Schiene auf Straße
Nordamerika hielt im Jahr 2026 einen Anteil von 36,35 % am Markt für Massengut-Umschlagdienste von Schiene auf Straße. Die Region vereint eine umfangreiche Class-I-Schienenabdeckung, große landwirtschaftliche und industrielle Produktionsgebiete sowie etablierte Terminalinvestitionen. Das Streckennetz der Vereinigten Staaten umfasste nahezu 140.000 Streckenmeilen und beinhaltete 584 Kurzstrecken- und Lokaleisenbahnlinien. Kanada ergänzt das Angebot durch Bergbau- und landwirtschaftliche Fracht aus Alberta, den Prärieprovinzen und Forstwirtschaftskorridoren. Mexiko stärkt die regionale Nachfrage durch die Integration der Lieferkette, und der Frachtverkehr zwischen den Vereinigten Staaten und Mexiko wurde im November 2025 auf 71,1 Milliarden USD bewertet.
Europa und APAC Markt für Massengut-Umschlagdienste von Schiene auf Straße
Für den asiatisch-pazifischen Raum wird bis 2032 ein CAGR von 7,78 % prognostiziert, die höchste regionale Wachstumsrate. Europa wird durch Deutschlands industrielle Basis, nordische Forstwirtschaftskorridore und hafengebundene Materialumschlagsaktivitäten geprägt. Das Vereinigte Königreich, Frankreich, Italien und Spanien nutzen Terminals für den Hafenzugang, Baumaterialien und landwirtschaftliche Fracht. Russlands Netzwerkumleitungen im Jahr 2025 veränderten einige Rohstofffrachtmuster. Indiens Schienenpläne, Chinas multimodale Investitionen, australische Exportströme und die Industrialisierung in Südostasien stützen den regionalen Ausblick.
Südamerika und MEA Markt für Massengut-Umschlagdienste von Schiene auf Straße
Südamerika konzentriert sich auf Brasiliens Sojabohnen- und Getreidekorridore sowie Chiles Bergbauprodukte. Argentinien und Peru tragen Mineral- und Agrarvolumina bei, während andere Länder sich in einer frühen Phase des Bergbaus und der Lithiumförderung befinden. Die Staaten des Golfkooperationsrats bilden das Zentrum der Nachfrage im Nahen Osten und Afrika, da die industrielle Diversifizierung im Jahr 2025 Investitionen in den Massengutumschlag unterstützte. Südafrikas Exportkorridore und Nigerias landwirtschaftliches Logistiknetz bieten längerfristige Chancen.
Wettbewerbslandschaft
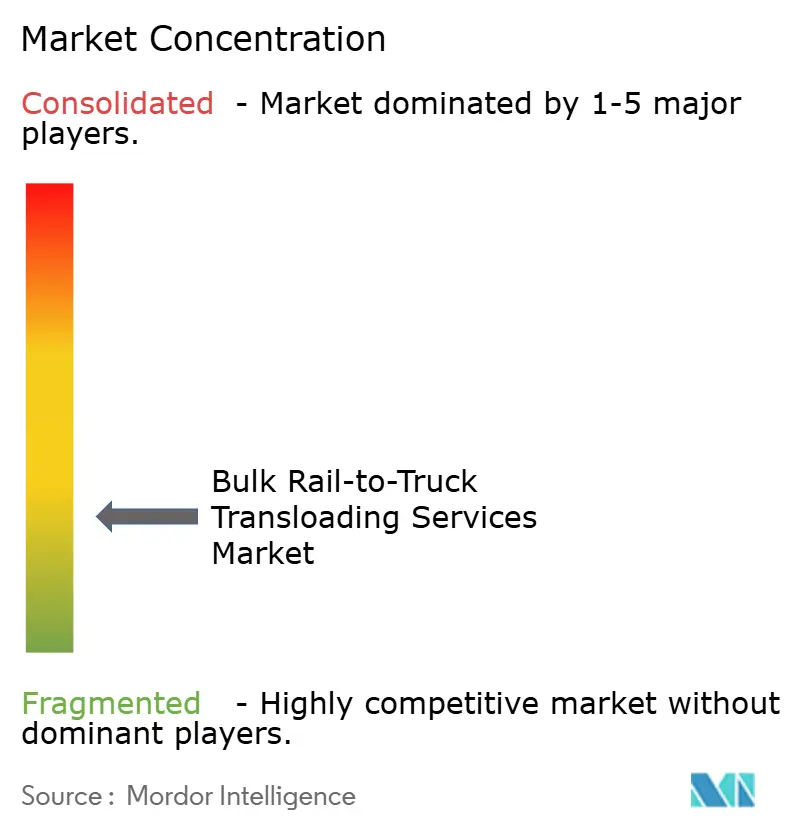
Der Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich ist fragmentiert, da führende Betreiber starke regionale Positionen, aber keine vollständige globale Präsenz haben. Loup Logistics und BNSF Railway konkurrieren mit Watco, Genesee & Wyoming und Savage durch Netzzugang, Spezialisierung und Schienenkorridorbeziehungen. CRMS, RSI Logistics, OmniTRAX, Patriot Rail und Travero bieten lokalisierte Dienstleistungen an, oft rund um einen bestimmten Korridor oder eine bestimmte Ladungsart. Standort der Anlage, Gleisanschluss und verfügbare Ausrüstung schaffen bedeutende lokale Vorteile. Der Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich belohnt Betreiber, die die Terminalkapazitäten auf die Frachtbedürfnisse der Kunden abstimmen.
Betreiber nutzen Bestandssysteme, Waggon-Tracking-Tools und Planungsplattformen, um die Ausrüstungsnutzung und Kundenkommunikation zu verbessern. USD Partners gab im Januar 2025 den erwarteten Verkauf seines Hardisty Rail Terminal bekannt, als Pipeline-Alternativen entwickelt wurden. Dies schuf Potenzial für Betreiber, die sich in Richtung flüssiger Chemikalien, Biokraftstoffe und Basischemikalien diversifizieren. Watco erhielt im Juni 2025 mehr als 600 Millionen USD an Minderheitsbeteiligungskapital zur Unterstützung der Expansion. Die Investition unterstützte Watcos vollständige Übernahme der Industrial Rail Services-Vermögenswerte an 6 Dow Chemical-Anlagen.
BNSF Railway und Spearpoint Logistics gaben im September 2026 eine Partnerschaft am geplanten 4.500 Hektar großen Barstow International Gateway bekannt. Norfolk Southerns RailGreen fügte eine emissionsbezogene Serviceoption für Frachtkundschaft hinzu. PHMSA-Vorschriften und die Berichterstattung des Surface Transportation Board begünstigen größere Betreiber in spezialisierten Kategorien. Regionale Terminalnetzwerke und Kurzstreckenzugang unterstützen weiterhin eine breite Gruppe von Anbietern.
Marktführer in der Branche für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich
-
Union Pacific Railroad
-
BNSF Railway
-
CSX Transportation
-
Norfolk Southern Railway
-
Canadian National Railway
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Massengut-Umschlagdienste von Schiene auf Straße Unternehmen in diesem Bericht
- Union Pacific Railroad
- BNSF Railway
- CSX Transportation
- Norfolk Southern Railway
- Canadian National Railway
- Canadian Pacific Kansas City
- Genesee & Wyoming
- RSI Logistics
- CRMS
- Cando Rail & Terminals
- Watco
- Savage
- USD Group
- OmniTRAX
- Patriot Rail
- Twin Eagle Terminals and Logistics
- Travero
- Precision Terminal Logistics
- Kenan Advantage Group
- USA Rail Terminals
- WSI
- Intermont Group
- ShipNorthAmerica (Tandet Group)
Neueste Industrielle Entwicklungen in Markt für Massengut-Umschlagdienste von Schiene auf Straße
- September 2026: BNSF Railway und Spearpoint Logistics gaben eine strategische Partnerschaft am Barstow International Gateway in Barstow, Kalifornien, bekannt. Die Partnerschaft integriert Schienen-, Logistik- und Distributionskapazitäten an BNSFs geplanter 4.500 Hektar großer Anlage, die darauf ausgelegt ist, internationale Fracht auf inländische Container umzuschlagen und Zugang zu Umschlaglagerhäusern zu bieten.
- August 2026: Das Surface Transportation Board verabschiedete einen Verfahrensplan für die Prüfung des überarbeiteten Fusionsantrags von Union Pacific und Norfolk Southern. Die vorgeschlagene Kombination im Wert von 85 Milliarden USD wird in 43 Bundesstaaten tätig sein und 52.215 Streckenmeilen abdecken, mit einem angestrebten Abschluss Mitte 2027.
- Juni 2026: BNSF Railway erhielt die Genehmigung des Stadtrats von Barstow, Kalifornien, für seinen 4 Milliarden USD teuren intermodalen und Umschlag-Hub Barstow International Gateway. NFI Industries wurde als erster Logistikpartner benannt.
- Februar 2026: CPKC eröffnete seine Schiller Park Multi-Güter-Umschlaganlage in der Nähe seines intermodalen Hubs in Bensenville im Großraum Chicago. Der Standort verarbeitet landwirtschaftliche Produkte, Stahl, Holz und frei fließende Güter und bietet vor Ort USDA- und FGIS-Inspektionsdienstleistungen an.
Globaler Berichtsumfang für den Markt für Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich
Segmentierungsübersicht
| Waggonentladung und Lkw-Beladung |
| Schüttgutumschlag und -handling |
| Temporäre Lagerung und Bereitstellung |
| Sonstige Mehrwertdienstleistungen |
| Trockenschüttgut |
| Flüssigschüttgut |
| Stückgut und Projektladung |
| Landwirtschaft |
| Bergbau und Metalle |
| Bauwesen |
| Chemikalien |
| Energie |
| Lebensmittel und Getränke |
| Fertigung |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistung | Waggonentladung und Lkw-Beladung | |
| Schüttgutumschlag und -handling | ||
| Temporäre Lagerung und Bereitstellung | ||
| Sonstige Mehrwertdienstleistungen | ||
| Nach Güterart | Trockenschüttgut | |
| Flüssigschüttgut | ||
| Stückgut und Projektladung | ||
| Nach Endnutzer | Landwirtschaft | |
| Bergbau und Metalle | ||
| Bauwesen | ||
| Chemikalien | ||
| Energie | ||
| Lebensmittel und Getränke | ||
| Fertigung | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Schiene-zu-Lkw-Umschlagdienstleistungen im Schüttgutbereich bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 5,35 Milliarden USD erreichen, ausgehend von 4,04 Milliarden USD im Jahr 2027 bei einem CAGR von 5,79 %.
Warum nutzen Verlader den Schiene-zu-Lkw-Umschlag?
Er kombiniert die Wirtschaftlichkeit der Schiene für lange Strecken mit dem Lkw-Zugang für Standorte ohne private Gleisanschlüsse.
Welche Dienstleistungskategorie hatte im Jahr 2026 den größten Marktanteil?
Waggonentladung und Lkw-Beladung führten den Dienstleistungsmix mit einem Umsatzanteil von 43,25 % im Jahr 2026 an.
Welche Güterart wächst bis 2032 am schnellsten?
Flüssigschüttgut wird voraussichtlich einen CAGR von 7,53 % verzeichnen, unterstützt durch Chemikalien-, Biokraftstoff- und petrochemische Aktivitäten.
Welcher Endnutzer expandiert am schnellsten?
Chemikalien werden bis 2032 voraussichtlich einen CAGR von 7,71 % verzeichnen, angeführt von Spezialchemikalien, Düngemittelströmen und Biokraftstoff-Rohstoffen.
Welche Region hat das schnellste prognostizierte Wachstum?
Asien-Pazifik wird bis 2032 voraussichtlich einen CAGR von 7,78 % verzeichnen, unterstützt durch die Entwicklung von Schienen- und multimodaler Infrastruktur.