
Taille et part du marché des services de transbordement ferroviaire-routier en vrac
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.04 Milliards de dollars |
| Taille du Marché (2032) | 5.35 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.79 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
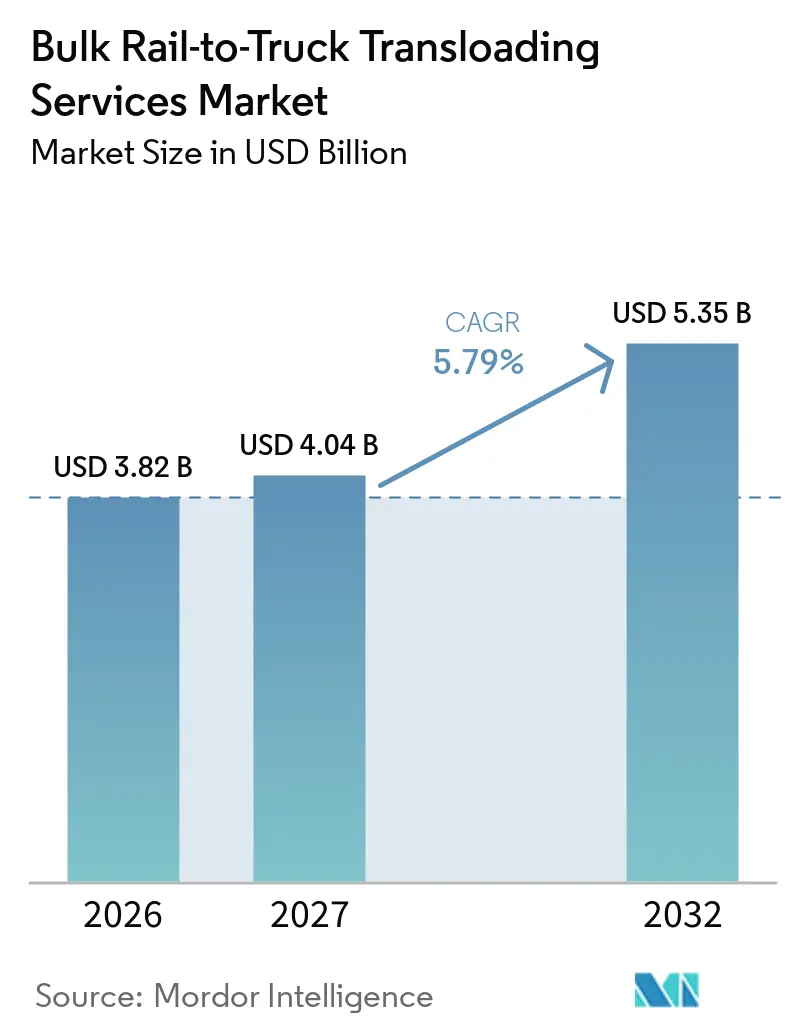
Analyse du marché des services de transbordement ferroviaire-routier en vrac par Mordor Intelligence
La taille du marché des services de transbordement ferroviaire-routier en vrac est évaluée à 4,04 milliards USD en 2026 et devrait croître de 4,04 milliards USD en 2027 pour atteindre 5,35 milliards USD d'ici 2032, à un CAGR de 5,79 % durant la période de prévision (2027-2032).
Le marché des services de transbordement ferroviaire-routier en vrac bénéficie de la différence de coût entre le transport ferroviaire longue distance et la livraison par camion pour le dernier kilomètre. Les tarifs ferroviaires ajustés à l'inflation étaient 46 % inférieurs en 2025 par rapport à 1981, tandis que le fret ferroviaire déplaçait 1 tonne sur près de 500 miles par gallon de carburant en moyenne. Ce modèle d'exploitation est pertinent lorsque les expéditeurs n'ont pas d'accès ferroviaire direct à l'origine ou à la destination. Le marché des services de transbordement ferroviaire-routier en vrac bénéficie également du soutien du rapprochement des sources d'approvisionnement, du développement industriel le long des lignes secondaires, et de la demande de manutention de liquides et de produits chimiques. Les opérateurs répondent par l'expansion des terminaux, des équipements de manutention spécialisés et des services combinant stockage, inspection et transport routier local.
Principaux enseignements du rapport
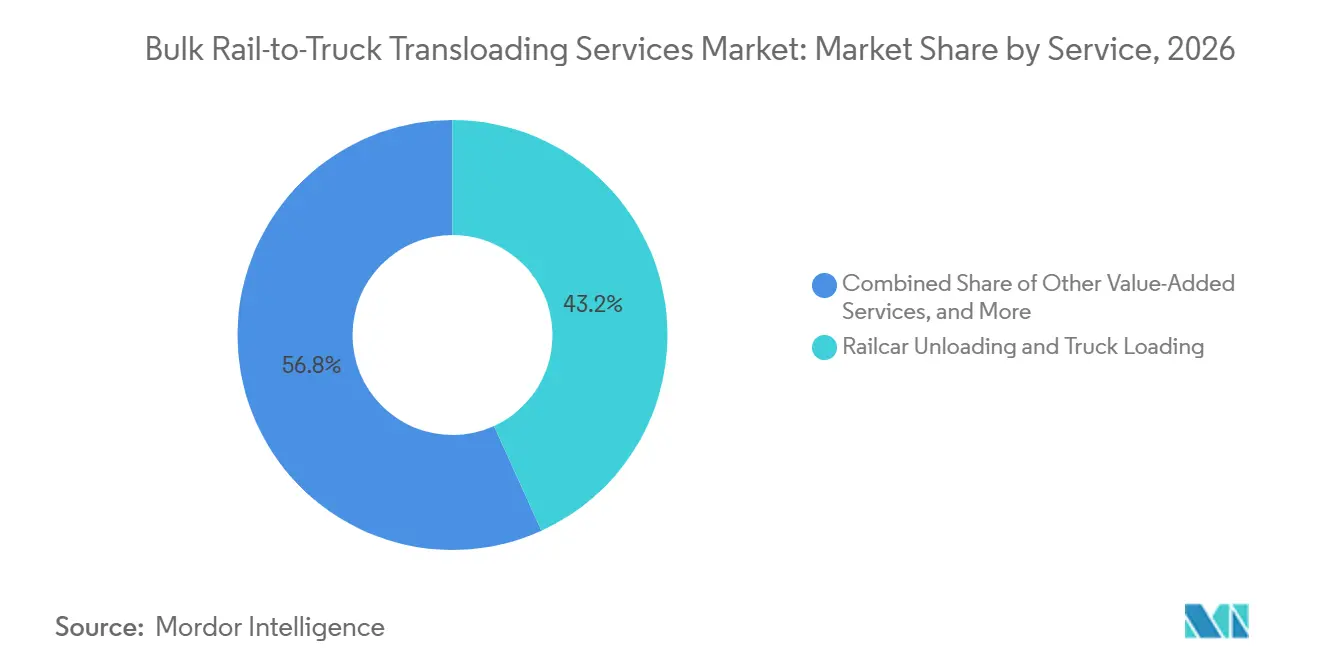
- Par service, le déchargement de wagons et le chargement de camions ont dominé avec 43,25 % de la part du marché des services de transbordement ferroviaire-routier en vrac en 2026, tandis que les autres services à valeur ajoutée devraient se développer à un CAGR de 7,29 % jusqu'en 2032.
- Par type de marchandise, le vrac sec a dominé avec 78,10 % de la taille du marché des services de transbordement ferroviaire-routier en vrac en 2026, tandis que le vrac liquide devrait se développer à un CAGR de 7,53 % jusqu'en 2032.
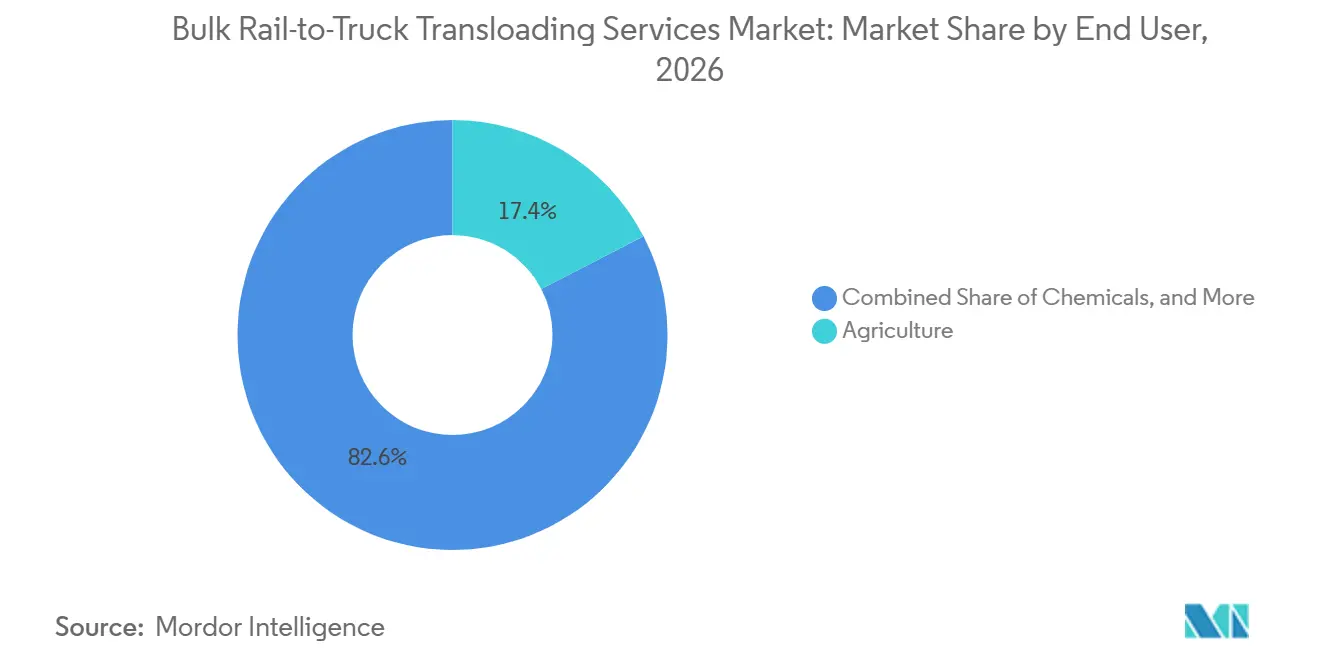
- Par utilisateur final, l'agriculture a dominé avec 17,40 % de la part du marché des services de transbordement ferroviaire-routier en vrac en 2026, tandis que les produits chimiques devraient se développer à un CAGR de 7,71 % jusqu'en 2032.
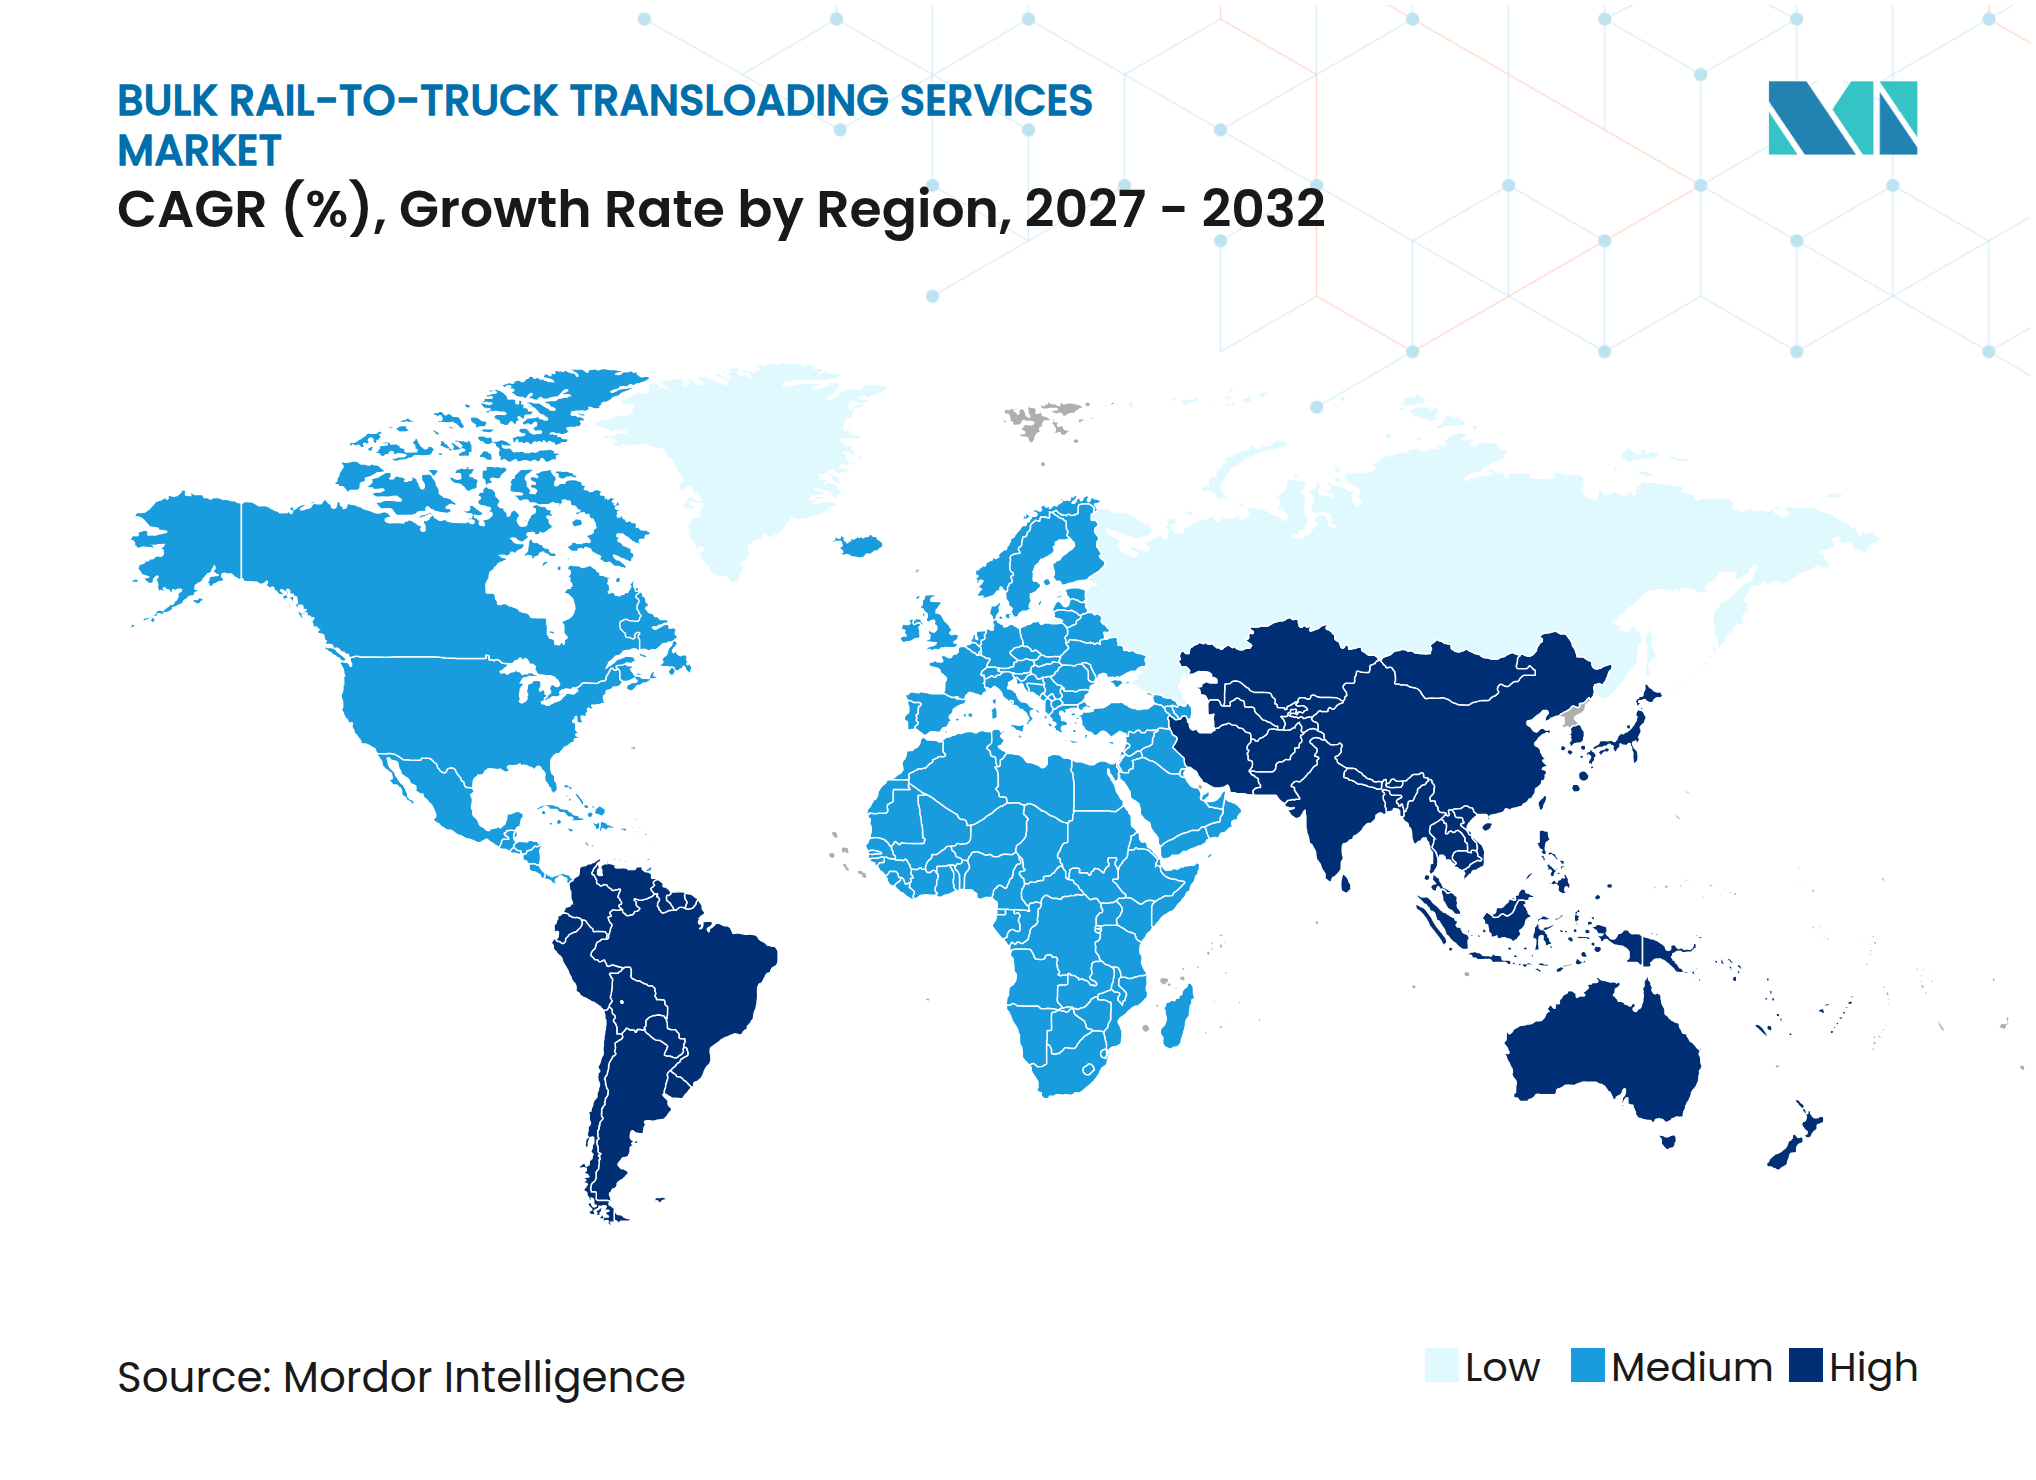
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 36,35 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avantage de coût du fret ferroviaire longue distance et flexibilité du dernier kilomètre routier | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Accès ferroviaire direct limité à l'origine et à la destination | +1.4% | Mondial | Moyen terme (2-4 ans) |
| Tension des capacités routières et hausse des coûts de transport routier | +0.9% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Rapprochement des sources d'approvisionnement et croissance du fret transfrontalier en vrac | +0.8% | Amérique du Nord et retombées en Asie-Pacifique | Moyen terme (2-4 ans) |
| Capacité sous-utilisée des lignes secondaires comme actif de captage pour le transbordement | +0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Exigences de décarbonation ferroviaire-routière pour le fret de portée 3 | +0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Avantage de coût du fret ferroviaire longue distance combiné à la flexibilité du dernier kilomètre routier
Le marché des services de transbordement ferroviaire-routier en vrac s'appuie sur le rail pour la longue partie d'un acheminement et sur les camions pour la collecte ou la livraison finale. Les tarifs ferroviaires ajustés à l'inflation étaient 46 % inférieurs en 2025 par rapport à 1981, d'après les données de revenus par tonne-mile de la Surface Transportation Board citées par l'Association of American Railroads. Les tarifs ferroviaires sont également restés essentiellement stables au cours des 5 années précédentes, contrairement aux tarifs du transport routier qui réagissent rapidement aux coûts du carburant et à la disponibilité des conducteurs. Le fret ferroviaire déplaçait 1 tonne sur près de 500 miles par gallon de carburant en moyenne et était 3 à 4 fois plus économe en carburant que le transport routier. L'argument économique est le plus fort pour les mouvements en vrac de plus de 500 miles, notamment depuis les zones de production intérieures vers les destinations d'exportation ou côtières. La Federal Railroad Administration a indiqué que les marchandises en vrac représentaient 52 % des wagons de fret ferroviaire, ce qui a donné aux terminaux de transbordement une base constante de fret adapté dans les chaînes d'approvisionnement agricoles, minières, de construction et énergétiques.
Accès ferroviaire direct limité à l'origine et à la destination
Le marché des services de transbordement ferroviaire-routier en vrac dessert les installations qui ne disposent pas d'embranchements ferroviaires privés. Le réseau de fret des États-Unis couvrait près de 140 000 miles de voies exploitées par 6 chemins de fer de classe I, 22 chemins de fer régionaux et 584 chemins de fer locaux et secondaires, mais de nombreux sites industriels et agricoles restaient en dehors de l'accès ferroviaire direct.[1] Ces expéditeurs doivent utiliser le transport routier exclusif ou recourir à un terminal pour accéder au rail pour le transport principal. La construction d'un embranchement ferroviaire ou le déplacement d'un site d'exploitation nécessite un capital important, ce qui soutient la demande dans les terminaux établis. Le Congressional Research Service a estimé que jusqu'à 23 millions de chargements de camions de fret compatible avec l'intermodalité parcourant 250 à 750 miles pourraient passer du transport exclusivement routier si les expéditeurs choisissaient de le faire, les terminaux pouvant fournir l'accès ferroviaire nécessaire. Le financement fédéral d'une installation ferroviaire planifiée dans le comté de Stafford, au Kansas, a montré que les programmes publics reconnaissaient également le déficit d'accès.
Tension des capacités routières et hausse des coûts de transport routier
Le marché des services de transbordement ferroviaire-routier en vrac devient plus compétitif lorsque les capacités de transport routier se resserrent. L'American Trucking Associations a indiqué que les capacités de transport routier avaient diminué de plus de 10 % par rapport aux niveaux de 2022 à la fin de 2025, sous l'effet de la hausse des coûts d'exploitation et de la faiblesse des tarifs de fret qui pesaient sur les petits transporteurs. Les mesures d'application fédérales concernant les permis de conduire commerciaux non domiciliés ont ajouté une incertitude à court terme quant à la disponibilité des conducteurs en 2025. Les coûts de transport routier au mile ont augmenté plus vite que l'inflation même si les tarifs de fret restaient modérés, ce qui a accru la pression sur les marges des flottes. Les terminaux reliés au rail peuvent réduire la distance routière requise pour les marchandises lourdes et non urgentes. Les installations existantes sont bien positionnées pour capter la demande lorsque les expéditeurs recherchent des capacités lors d'une reprise des tarifs routiers, notamment lorsque les chargements peuvent être consolidés sur des sites desservis par le rail.
Rapprochement des sources d'approvisionnement et croissance du fret transfrontalier en vrac
Le marché des services de transbordement ferroviaire-routier en vrac a bénéficié du soutien des investissements manufacturiers au Mexique et des chaînes d'approvisionnement transfrontalières. Les camions ont transporté 450 milliards USD de marchandises à travers la frontière États-Unis-Mexique en 2025, contre 350 milliards USD en 2019.[2] Les investissements directs étrangers au Mexique ont atteint 21,4 milliards USD au premier trimestre 2025, soit 5,4 % au-dessus du premier trimestre 2024. Les nouvelles usines de composants automobiles, de produits chimiques, de matériaux de construction et de biens de consommation ont besoin de matériaux entrants et d'une logistique sortante lorsque les choix de localisation privilégient l'accès à la main-d'œuvre et la proximité des clients. Le réseau à ligne unique de CPKC reliait le Canada, les États-Unis et le Mexique sur plus de 20 000 miles de voies. Le fret bilatéral États-Unis-Mexique a atteint 71,1 milliards USD en novembre 2025, soutenant la demande des terminaux près des corridors d'accès du Texas et de la Californie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital pour les terminaux, les voies et les équipements spécialisés | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Variabilité du service ferroviaire, temps d'immobilisation et goulets d'étranglement du réseau | -0.6% | Amérique du Nord et cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Déséquilibre saisonnier des volumes et concentration sur les marchandises | -0.4% | Amérique du Nord et Amérique du Sud | Court terme (≤ 2 ans) |
| Coûts de conformité liés aux matières dangereuses, à l'environnement et aux normes alimentaires | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Variabilité du service ferroviaire, temps d'immobilisation et goulets d'étranglement du réseau
Le marché des services de transbordement ferroviaire-routier en vrac dépend de la livraison prévisible des wagons et des fenêtres d'expédition des camions. La Surface Transportation Board a introduit des rapports de service obligatoires pour les chemins de fer de classe I parce que la fiabilité du service était devenue une préoccupation pour les clients et les terminaux.[3] Les principaux chemins de fer de classe I ont enregistré des taux d'arrivée à l'heure pour les trains de marchandises de 84 % à 89 % au premier trimestre 2025. Cette fourchette laissait 11 % à 16 % des expéditions en dehors des fenêtres d'arrivée prévues. Les immobilisations imprévues peuvent engendrer des coûts de détention et affecter la planification de la main-d'œuvre, des cours et des camions. En septembre 2025, la commission a proposé la communication de l'heure d'arrivée estimée initiale et des indicateurs de mise en place et de retrait du secteur afin de renforcer la visibilité du service du premier et du dernier kilomètre. Les données peuvent améliorer la surveillance, mais elles ne suppriment pas entièrement l'incertitude opérationnelle pour les terminaux traitant des marchandises urgentes ou travaillant avec des flottes de camions limitées.
Coûts de conformité liés aux matières dangereuses, à l'environnement et aux normes alimentaires
Le marché des services de transbordement ferroviaire-routier en vrac supporte des coûts de conformité supplémentaires lorsque les installations traitent des marchandises dangereuses ou destinées à l'alimentation. Les produits chimiques liquides nécessitent des équipements certifiés, une analyse des itinéraires, des plans d'intervention d'urgence et des pratiques de manutention documentées. La Pipeline and Hazardous Materials Safety Administration réglemente le transport de matières dangereuses en vertu des parties 171 à 180 du titre 49 du Code of Federal Regulations.[4] Les terminaux alimentaires et céréaliers peuvent nécessiter des contrôles d'inspection et de qualité. L'installation de Schiller Park de CPKC fournit un soutien sur site de l'USDA et du Federal Grain Inspection Service pour les flux alimentaires et agricoles. Ces exigences augmentent les coûts, mais favorisent également les opérateurs expérimentés capables d'offrir des services conformes et spécialisés, une formation du personnel et des procédures d'exploitation détaillées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
la manutention de base ancre la part, les capacités à valeur ajoutée portent la croissanceLe déchargement de wagons et le chargement de camions représentaient 43,25 % de la part du marché des services de transbordement ferroviaire-routier en vrac en 2026. Ce service constitue l'activité standard des terminaux pour tous les groupes de marchandises et de clients dans le secteur des services de transbordement ferroviaire-routier en vrac. Les opérateurs déchargent des wagons trémies, des wagons-citernes ou d'autres équipements ferroviaires et transfèrent les marchandises dans des remorques de camions ou des camions-citernes. L'accès à l'embranchement ferroviaire, le temps de rotation des camions, le débit et la superficie disponible déterminent les performances des installations.
Les autres services à valeur ajoutée devraient enregistrer un CAGR de 7,29 % jusqu'en 2032 sur le marché des services de transbordement ferroviaire-routier en vrac. Le transfert et la manutention de matériaux en vrac comprennent le convoyage, le pompage et le conditionnement pour les céréales de qualité alimentaire, les engrais liquides et les produits chimiques. Le stockage temporaire et la mise en attente séparent les horaires d'arrivée des trains des calendriers d'expédition des camions. Le mélange, les tests, le reconditionnement et l'étiquetage permettent aux installations de jouer un rôle plus large dans la chaîne d'approvisionnement. Les services d'inspection de Schiller Park de CPKC illustrent comment le soutien à la conformité peut élargir l'offre de services d'un terminal.

Par type de marchandise :
le vrac sec ancre les volumes, le vrac liquide oriente le vecteur de croissanceLe vrac sec représentait 78,10 % de la taille du marché des services de transbordement ferroviaire-routier en vrac en 2026. Les céréales, le charbon, les granulats, le ciment, les engrais et le sable s'inscrivent dans l'économie de transport à grand volume du rail. Les marchandises en vrac représentaient 52 % des wagons de fret ferroviaire, soutenant la large base installée du segment. La récolte 2025 a exercé une demande importante sur les installations de transbordement agricole dans tout le Midwest.
Le vrac liquide devrait enregistrer un CAGR de 7,53 % jusqu'en 2032 sur le marché des services de transbordement ferroviaire-routier en vrac. L'expansion pétrochimique, la production de biocarburants et la fabrication de produits chimiques spéciaux rapprochés soutiennent cette croissance. Les terminaux de liquides nécessitent des réservoirs isolés ou chauffés, des pompes et des systèmes de conformité aux matières dangereuses. Le vrac conventionnel et le vrac de projet couvrent les bobines d'acier, le bois d'œuvre, les grands équipements et les marchandises comparables. Leur activité est liée à l'investissement dans la construction et les biens d'équipement, tandis que la comptabilisation des émissions dans la chaîne de transport encourage des choix modaux documentés.
Par utilisateur final :
l'agriculture mène les volumes, les produits chimiques portent l'expansion la plus rapideL'agriculture représentait 17,40 % de la part du marché des services de transbordement ferroviaire-routier en vrac en 2026. La production céréalière des États-Unis est concentrée dans le Midwest et les Grandes Plaines, où de nombreuses installations n'ont pas d'accès ferroviaire direct. Le transbordement permet aux négociants en céréales d'utiliser le rail pour le long trajet et les camions pour la livraison aux usines d'éthanol, aux moulins et aux élévateurs d'exportation. Les mines et les métaux génèrent également des volumes à partir du minerai de fer, des concentrés de cuivre, de la potasse, des produits sidérurgiques et des minéraux industriels.
Les produits chimiques devraient enregistrer un CAGR de 7,71 % jusqu'en 2032, le taux le plus élevé parmi les utilisateurs finaux sur le marché des services de transbordement ferroviaire-routier en vrac. La construction utilise les terminaux pour acheminer les granulats, le ciment et les cendres volantes vers des sites sans service ferroviaire direct. Les produits chimiques spéciaux rapprochés, les flux d'engrais et les matières premières pour biocarburants soutiennent cette expansion. Les règles relatives aux matières dangereuses récompensent les spécialistes disposant d'équipements adaptés et de systèmes de planification. L'énergie, l'alimentation et les boissons, la fabrication et d'autres secteurs ajoutent des wagons à mesure que les schémas d'approvisionnement évoluent.
Analyse géographique
Marché nord-américain des services de transbordement en vrac de rail à camion
L'Amérique du Nord détenait 36,35 % de la taille du marché des services de transbordement en vrac de rail à camion en 2026. La région combine une couverture ferroviaire étendue de classe I, de vastes zones de production agricole et industrielle, ainsi que des investissements établis dans les terminaux. Le réseau des États-Unis couvrait près de 140 000 miles de voies et comprenait 584 chemins de fer locaux et de courte distance. Le Canada contribue au fret minier et agricole via l'Alberta, les provinces des Prairies et les corridors forestiers. Le Mexique renforce la demande régionale grâce à l'intégration de la chaîne d'approvisionnement, et le fret entre les États-Unis et le Mexique est évalué à 71,1 milliards USD en novembre 2025.
Marché des services de transbordement en vrac de rail à camion en Europe et en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer un CAGR de 7,78 % jusqu'en 2032, soit le taux régional le plus élevé. L'Europe est façonnée par la base industrielle de l'Allemagne, les corridors forestiers nordiques et la manutention de matériaux liée aux ports. Le Royaume-Uni, la France, l'Italie et l'Espagne utilisent des terminaux pour l'accès aux ports, les matériaux de construction et le fret agricole. La réorientation du réseau russe en 2025 a modifié certains flux de fret de marchandises. Les projets ferroviaires de l'Inde, les investissements multimodaux de la Chine, les flux d'exportation australiens et l'industrialisation de l'Asie du Sud-Est soutiennent les perspectives régionales.
Marché des services de transbordement en vrac de rail à camion en Amérique du Sud et dans la région MEA
L'Amérique du Sud est centrée sur les corridors de soja et de céréales du Brésil ainsi que sur les produits miniers du Chili. L'Argentine et le Pérou ajoutent des volumes minéraux et agricoles, tandis que d'autres pays présentent une activité minière et lithifère à un stade précoce. Les États membres du Conseil de coopération du Golfe constituent le cœur de la demande au Moyen-Orient et en Afrique, la diversification industrielle ayant soutenu les investissements dans la manutention en vrac en 2025. Les corridors d'exportation d'Afrique du Sud et le réseau logistique agricole du Nigeria offrent des opportunités à plus long terme.
Paysage concurrentiel
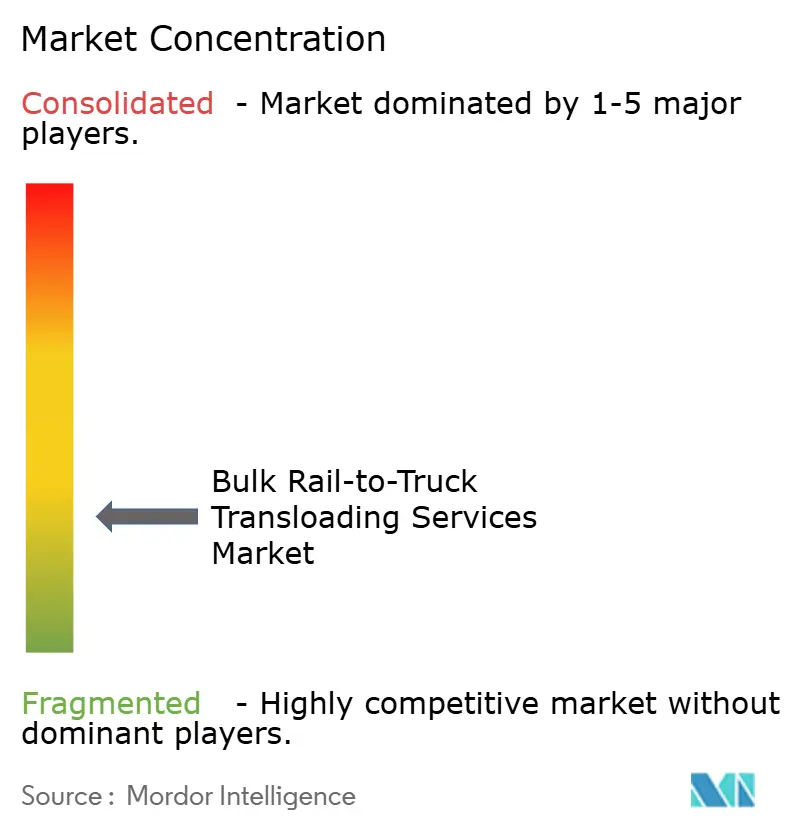
Le marché des services de transbordement ferroviaire-routier en vrac est fragmenté car les opérateurs leaders ont des positions régionales solides mais pas d'empreinte mondiale complète. Les opérations de Loup Logistics et BNSF sont en concurrence avec Watco, Genesee & Wyoming et Savage grâce à l'accès au réseau, à la spécialisation et aux relations avec les corridors ferroviaires. CRMS, RSI Logistics, OmniTRAX, Patriot Rail et Travero fournissent des services localisés, souvent autour d'un corridor ou d'un type de marchandise spécifique. L'emplacement des installations, l'accès ferroviaire et les équipements disponibles créent des avantages locaux significatifs. Le marché des services de transbordement ferroviaire-routier en vrac récompense les opérateurs qui adaptent les capacités des terminaux aux besoins de fret des clients.
Les opérateurs utilisent des systèmes de gestion des stocks, des outils de visibilité des wagons et des plateformes de planification pour améliorer l'utilisation des équipements et la communication avec les clients. USD Partners a annoncé la vente prévue de son terminal ferroviaire de Hardisty en janvier 2025, alors que des alternatives par pipeline étaient développées. Cela a créé un potentiel pour les opérateurs qui se diversifient vers les produits chimiques liquides, les biocarburants et les produits chimiques de base. Watco a reçu plus de 600 millions USD d'investissement en capital minoritaire en juin 2025 pour soutenir son expansion. Cet investissement a soutenu la pleine propriété par Watco des actifs d'Industrial Rail Services dans 6 installations de Dow Chemical.
BNSF et Spearpoint Logistics ont annoncé un partenariat au sein du projet Barstow International Gateway de 4 500 acres en septembre 2026. Le service RailGreen de Norfolk Southern a ajouté une option de service liée aux émissions pour les clients de fret. Les règles de la PHMSA et les rapports de la Surface Transportation Board favorisent les grands opérateurs dans les catégories spécialisées. Les réseaux de terminaux régionaux et l'accès aux lignes secondaires continuent de soutenir un large groupe de prestataires.
Leaders du secteur des services de transbordement ferroviaire-routier en vrac
-
Union Pacific Railroad
-
BNSF Railway
-
CSX Transportation
-
Norfolk Southern Railway
-
Canadian National Railway
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de transbordement en vrac de rail à camion Entreprises couvertes dans ce rapport
- Union Pacific Railroad
- BNSF Railway
- CSX Transportation
- Norfolk Southern Railway
- Canadian National Railway
- Canadian Pacific Kansas City
- Genesee & Wyoming
- RSI Logistics
- CRMS
- Cando Rail & Terminals
- Watco
- Savage
- USD Group
- OmniTRAX
- Patriot Rail
- Twin Eagle Terminals and Logistics
- Travero
- Precision Terminal Logistics
- Kenan Advantage Group
- USA Rail Terminals
- WSI
- Intermont Group
- ShipNorthAmerica (Tandet Group)
Développements industriels récents dans Marché des services de transbordement en vrac de rail à camion
- Septembre 2026 : BNSF Railway et Spearpoint Logistics ont annoncé un partenariat stratégique au sein du Barstow International Gateway à Barstow, en Californie. Le partenariat intègre des capacités ferroviaires, logistiques et de distribution dans l'installation planifiée de 4 500 acres de BNSF, conçue pour transférer le fret international vers des conteneurs domestiques et fournir un accès à des entrepôts de transbordement.
- Août 2026 : La Surface Transportation Board a adopté un calendrier procédural pour l'examen de la demande de fusion révisée de Union Pacific et Norfolk Southern. La combinaison proposée de 85 milliards USD opérera dans 43 États et couvrira 52 215 miles de voies, avec une clôture cible à mi-2027.
- Juin 2026 : BNSF Railway a reçu l'approbation du conseil municipal de Barstow, en Californie, pour son hub intermodal et de transbordement Barstow International Gateway d'une valeur de 4 milliards USD. NFI Industries a été désigné comme partenaire logistique initial.
- Février 2026 : CPKC a lancé son installation de transbordement multi-marchandises de Schiller Park près de son hub intermodal de Bensenville dans la zone métropolitaine de Chicago. Le site traite des produits agricoles, de l'acier, du bois d'œuvre et des marchandises en vrac libre et fournit des services d'inspection sur site de l'USDA et du FGIS.
Périmètre du rapport mondial sur le marché des services de transbordement ferroviaire-routier en vrac
Aperçu de la segmentation
| Déchargement de wagons et chargement de camions |
| Transfert et manutention de matériaux en vrac |
| Stockage temporaire et mise en attente |
| Autres services à valeur ajoutée |
| Vrac sec |
| Vrac liquide |
| Vrac conventionnel et vrac de projet |
| Agriculture |
| Mines et métaux |
| Construction |
| Produits chimiques |
| Énergie |
| Alimentation et boissons |
| Fabrication |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigeria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par service | Déchargement de wagons et chargement de camions | |
| Transfert et manutention de matériaux en vrac | ||
| Stockage temporaire et mise en attente | ||
| Autres services à valeur ajoutée | ||
| Par type de marchandise | Vrac sec | |
| Vrac liquide | ||
| Vrac conventionnel et vrac de projet | ||
| Par utilisateur final | Agriculture | |
| Mines et métaux | ||
| Construction | ||
| Produits chimiques | ||
| Énergie | ||
| Alimentation et boissons | ||
| Fabrication | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigeria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des services de transbordement ferroviaire-routier en vrac d'ici 2032 ?
Le secteur devrait atteindre 5,35 milliards USD d'ici 2032, en hausse par rapport à 4,04 milliards USD en 2027, à un CAGR de 5,79 %.
Pourquoi les expéditeurs utilisent-ils le transbordement ferroviaire-routier ?
Il combine l'économie ferroviaire pour les longs trajets avec l'accès routier pour les sites sans embranchements ferroviaires privés.
Quelle catégorie de service détenait la plus grande part en 2026 ?
Le déchargement de wagons et le chargement de camions ont dominé le mix de services avec une part de revenus de 43,25 % en 2026.
Quel type de marchandise connaît la croissance la plus rapide jusqu'en 2032 ?
Le vrac liquide devrait enregistrer un CAGR de 7,53 %, soutenu par les activités chimiques, les biocarburants et la pétrochimie.
Quel utilisateur final se développe le plus rapidement ?
Les produits chimiques devraient enregistrer un CAGR de 7,71 % jusqu'en 2032, portés par les produits chimiques spéciaux, les flux d'engrais et les matières premières pour biocarburants.
Quelle région affiche la croissance projetée la plus rapide ?
L'Asie-Pacifique devrait enregistrer un CAGR de 7,78 % jusqu'en 2032, soutenue par le développement des infrastructures ferroviaires et multimodales.