
バルク鉄道-トラック間トランスロードサービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
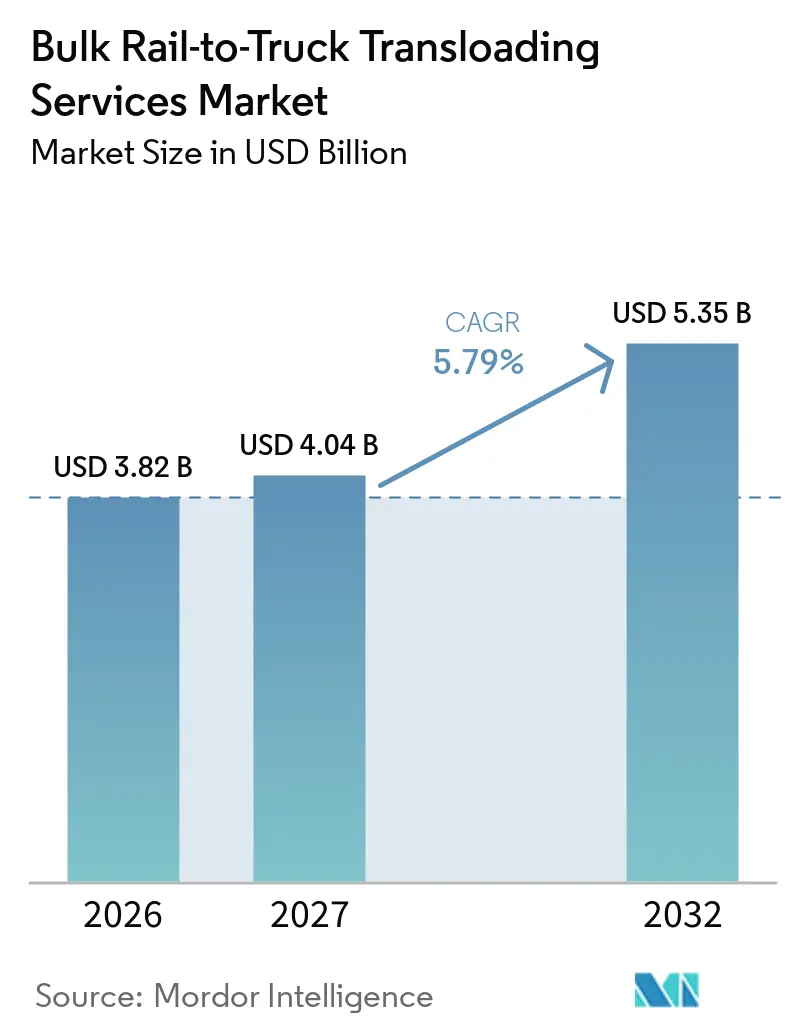
| 市場規模 (2027) | 4.04 十億米ドル |
| 市場規模 (2032) | 5.35 十億米ドル |
| 成長率 (2027 - 2032) | 5.79 % |
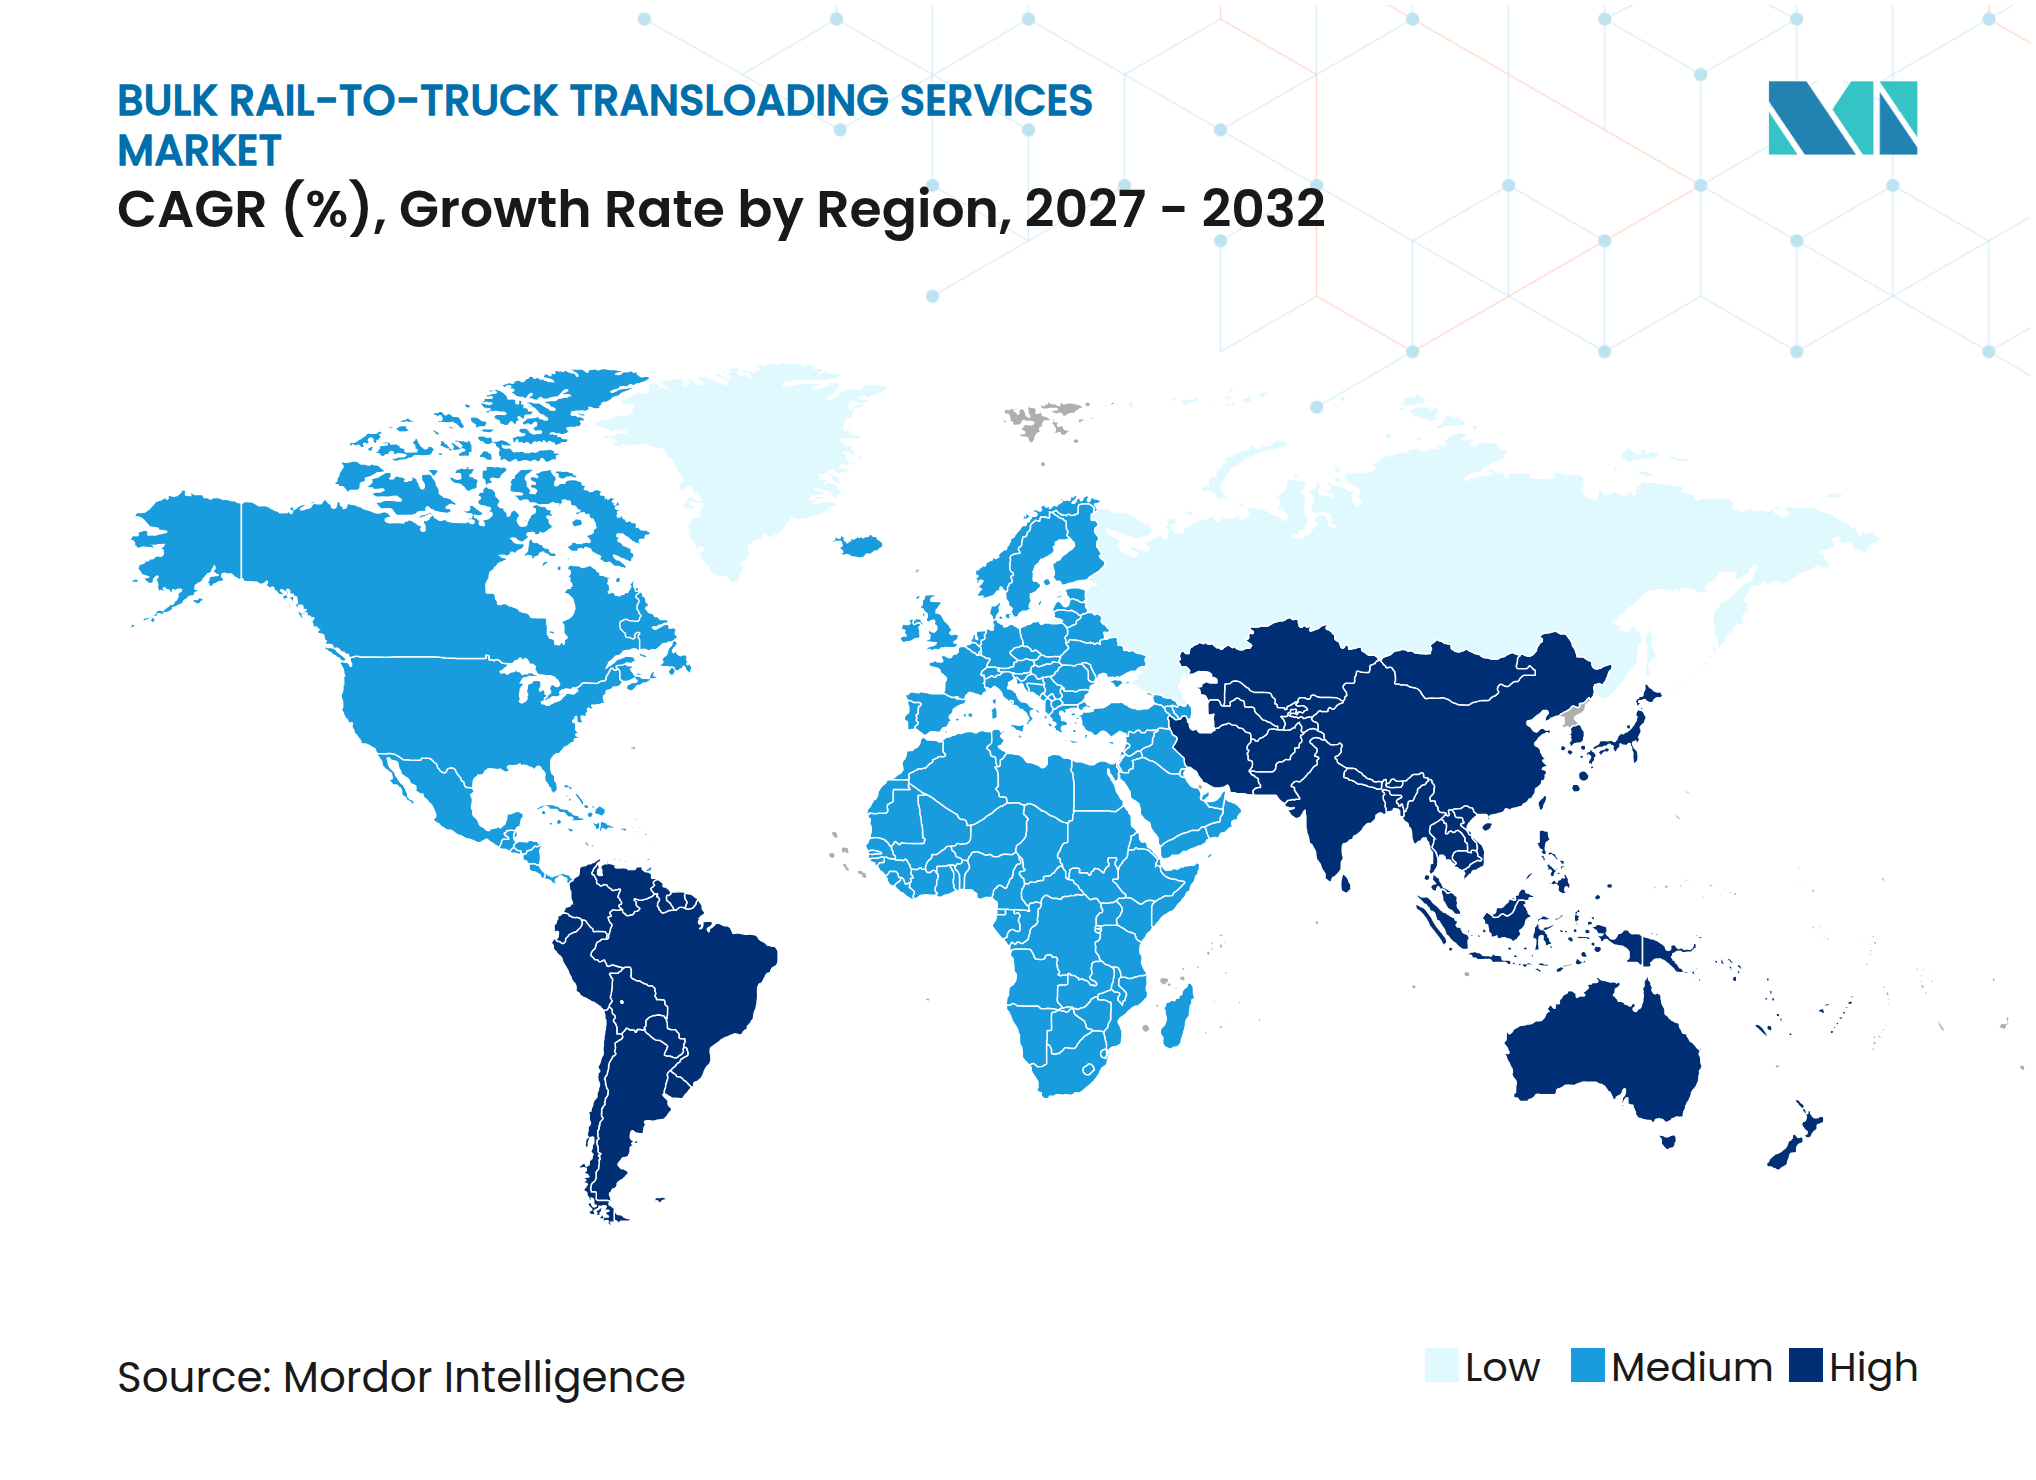
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
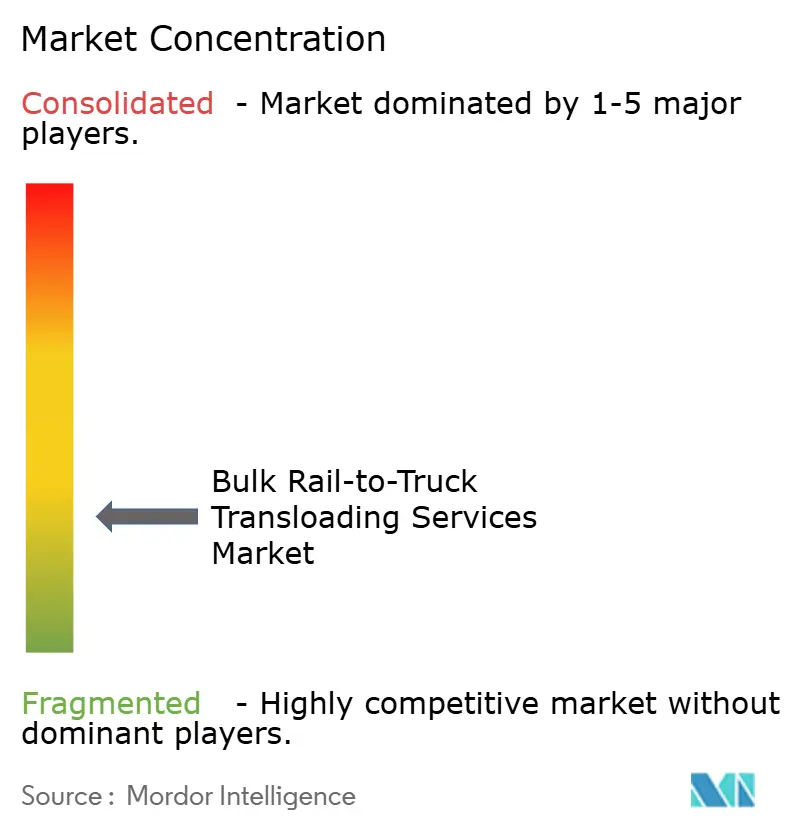
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバルク鉄道-トラック間トランスロードサービス市場分析
バルク鉄道-トラック間トランスロードサービス市場規模は2026年に38.2億米ドル(3.82 ビリオン 米ドル)と評価されており、2027年の40.4億米ドル(4.04 ビリオン 米ドル)から2032年には53.5億米ドル(5.35 ビリオン 米ドル)に達すると推計され、予測期間(2027年~2032年)のCAGRは5.79%です。
バルク鉄道-トラック間トランスロードサービス市場は、長距離鉄道輸送とラストマイルのトラック配送とののコスト差から恩恵を受けています。インフレ調整後の鉄道運賃は2025年において1981年比で46%低く、一方で貨物鉄道は平均して1ガロンの燃料で1トンを約500マイル輸送しました。このオペレーティングモデルは、荷主が発地または着地において直接鉄道アクセスを持たない場合に有効です。バルク鉄道-トラック間トランスロードサービス市場はまた、ニアショアリング、短線鉄道沿いの産業開発、および液体・化学品取り扱いへの需要からも支援を受けています。事業者はターミナルの拡張、専用荷役機器、ならびに保管・検査・地域トラック輸送を組み合わせたサービスを通じて対応しています。
主要レポートのポイント
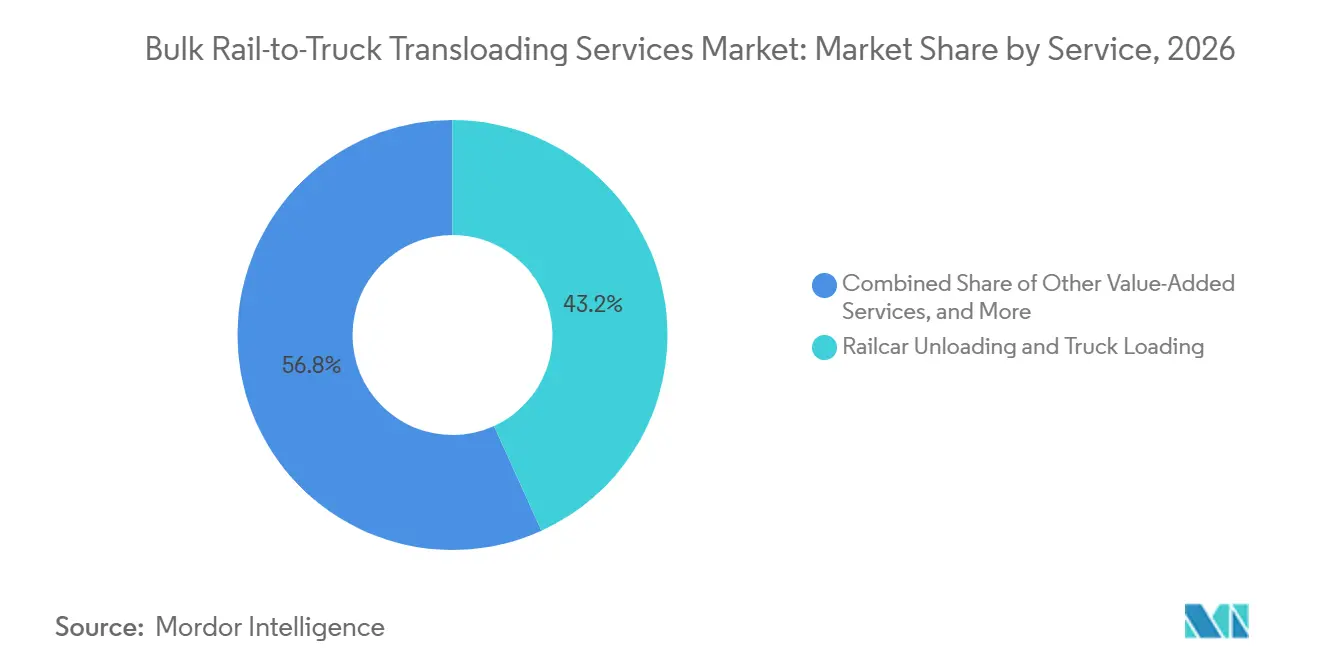
- サービス別では、貨車荷下ろしおよびトラック積み込みが2026年のバルク鉄道-トラック間トランスロードサービス市場シェアの43.25%を占めてトップとなり、その他の付加価値サービスは2032年にかけて7.29%のCAGRで拡大すると予測されています。
- 商品タイプ別では、乾燥バルクが2026年のバルク鉄道-トラック間トランスロードサービス市場規模の78.10%を占めてトップとなり、液体バルクは2032年にかけて7.53%のCAGRで拡大すると予測されています。
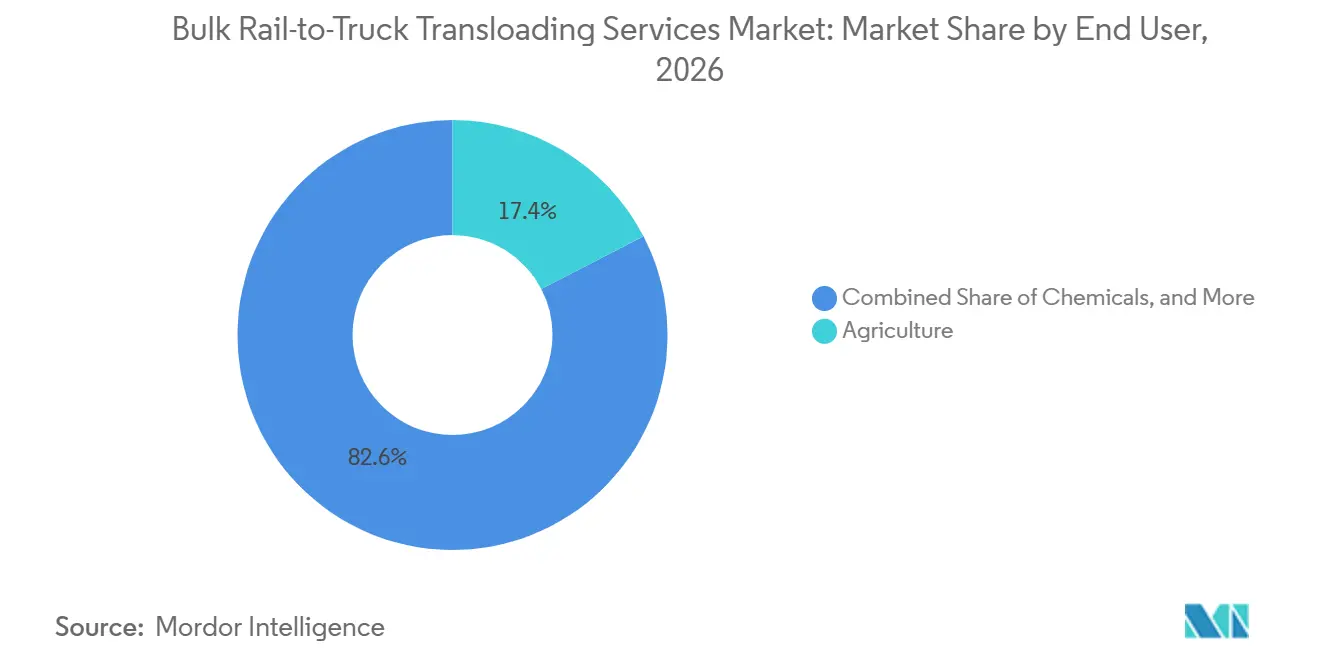
- エンドユーザー別では、農業が2026年のバルク鉄道-トラック間トランスロードサービス市場シェアの17.40%を占めてトップとなり、化学品は2032年にかけて7.71%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年に36.35%の収益シェアでトップとなり、アジア太平洋は2032年にかけて7.78%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時期 |
|---|---|---|---|
| 長距離鉄道コスト優位性と トラックのラストマイル柔軟性 | +1.8% | グローバル | 短期(2年以内) |
| 発地・着地における 直接鉄道アクセスの制限 | +1.4% | グローバル | 中期(2〜4年) |
| トラック輸送能力の逼迫と 道路輸送コストの上昇 | +0.9% | 北米および欧州 | 短期(2年以内) |
| ニアショアリングと国境を越えたバルク 貨物の成長 | +0.8% | 北米およびアジア太平洋への 及 | 中期(2〜4年) |
| トランスロード集積資産としての 短線鉄道の未活用能力 | +0.6% | 北米および欧州 | 中期(2〜4年) |
| スコープ3貨物に対する鉄道-トラック間の 脱炭素化要件 | +0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
トラックのラストマイル柔軟性と組み合わせた長距離鉄道コスト優位性
バルク鉄道-トラック間トランスロードサービス市場は、荷物の長距離区間には鉄道を、集荷または最終配送にはトラックを活用しています。米国鉄道協会が引用した地上輸送委員会の1トン・マイル当たり収益データによると、インフレ調整後の鉄道運賃は2025年において1981年比で46%低くなっています。また、鉄道運賃は燃料コストや運転手の可用性に迅速に反応するトラック運賃とは異なり、過去5年間でほぼ横ばいで推移しました。貨物鉄道は平均して1ガロンの燃料で1トンを約500マイル輸送し、トラック輸送に比べて3〜4倍の燃料効率を誇りました。経済的なメリットは500マイルを超えるバルク輸送、特に内陸の生産地から輸出地または沿岸の目的地への輸送で最も大きくなります。連邦鉄道局の報告によると、ルク商品は鉄道貨物車両積み数の52%を占めており、農業、鉱業、建設、エネルギーのサプライチェーン全体でトランスロードターミナルに安定した適合貨物の基盤を提供しました。
発地・着地における直接鉄道アクセスの制限
バルク鉄道-トラック間トランスロードサービス市場は、専用鉄道引き込み線を持たない施設にサービスを提供しています。米国の貨物鉄道ネットワークは6つのクラスI鉄道、22の地域鉄道、584の地方鉄道・短線鉄道を通じて約140,000ルートマイルをカバーしていますが、多くの産業施設および農業施設は依然として直接鉄道アクセスの外にあります。[1] これらの荷主はトラック専用輸送を利用するか、幹線輸送のために鉄道にアクセスするターミナルを使用しなければなりません。鉄道引き込み線の建設や操業拠点の移転には多大な資本が必要であり、これが既存ターミナルの需を支えています。議会調査局は、250〜750マイルを輸送するインターモーダル互換貨物のトラック専用輸送のうち最大2,300万トラックロードが、荷主が選択した場合にターミナルが必要な鉄道アクセスを提供することでトラック専用輸送からシフトできると推定しています。カンザス州スタッフォード郡における計画中の鉄道対応施設への連邦資金援助は、公的プログラムがこのアクセスギャップを認識していることも示しています。
トラック輸送能力の逼迫と道路輸送コストの上昇
バルク鉄道-トラック間トランスロードサービス市場は、道路輸送能力が逼迫した場合に競争力が高まります。米国トラック協会は、2025年後半までに高い運営コストと低迷する貨物運賃が中小事業者を圧迫したため、トラック輸送能力が2022年水準から10%以上低下したと報告しています。非居住地の商業運転免許証に関わる連邦当局の取り締まりにより、2025年の運転手の可用性に短期的な不確実性が加わりました。貨物運賃が低迷したにもかかわらず、1マイル当たりのトラック輸送コストはインフレ率を上回るペースで上し、車両管理のマージンへの圧力が高まりました。鉄道連携ターミナルは、重量物および時間的制約の少ない貨物に必要な道路走行距離を削減できます。既存施設は、特にトラック拠点で積み荷を統合できる場合、トラック運賃の回復期に荷主が輸送能力を求める際の需要を取り込む位置にあります。
ニアショアリングと国境を越えたバルク貨物の成長
バルク鉄道-トラック間トランスロードサービス市場は、メキシコへの製造業投資および国境を越えたサプライチェーンからの支援を受けています。トラックは2025年に米国・メキシコ間国境を越えて4,500億米ドル(450 ビリオン 米ドル)相当の物品を輸送し、2019年の3,500億米ドル(350 ビリオン 米ドル)から増加しました。[2] メキシコへの外国直接投資は2025年第1四半期に214億米ドル(21.4 ビリオン 米ドル)に達し、2024年1四半期比で5.4%上回りました。新たな自動車部品、化学品、建設資材、消費財工場は、立地選択で労働力へのアクセスと顧客への近接性を優先する場合、原材料の入荷物流と製品の出荷物流を必要とします。CPKCのシングルライン・ネットワークはカナダ、米国、メキシコを20,000ルートマイル以上にわたって接続しています。米国・メキシコ間の二国間貨物は2025年11月に711億米ドル(71.1 ビリオン 米ドル)に達し、テキサスおよびカリフォルニアのゲートウェイ回廊付近のターミナル需要を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時期 |
|---|---|---|---|
| ターミナル、線路、および 専用機器の高い資本要件 | -0.8% | グローバル | 長期(4年以上) |
| 鉄道サービスの変動性、停留、 およびネットワークのボトルネック | -0.6% | 北米およびアジア太平洋 中核部 | 中期(2〜4年) |
| 季節的な量の不均衡と 商品集中 | -0.4% | 北米および南米 | 短期(2年以内) |
| 危険物・環境・食品グレードの コンプライアンスコスト | -0.3% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
鉄道サースの変動性、停留、およびネットワークのボトルネック
バルク鉄道-トラック間トランスロードサービス市場は、予測可能な貨車配送とトラック手配の時間枠に依存しています。地上輸送委員会は、サービスの信頼性が顧客やターミナルにとって懸念事項となっていたため、クラスI鉄道に対して強制的なサービス報告を導入しました。[3] 主要クラスI鉄道は2025年第1四半期に84%〜89%の定時到着率を記録しました。この範囲は、輸送物の11%〜16%が予定到着時間外であったことを意味します。予期しない停留は保管コストを生じさせ、労働力、ヤード、トラックのスケジューリングに影響を与える可能性があります。2025年9月、同委員会は当初の到着予定時刻、産業スポットおよびプル指標の報告を提案し、ファーストマイルおよびラストマイルサービスの可視性を強化しました。このデータは監視を改善できますが、時間的制約のある貨物を取り扱うターミナルや限られたトラック車両で運営するターミナルの運営上の不確実性を完全には排除できません。
危険物・環境・食品グレードのコンプライアンスコスト
バルク鉄道-トラック間トランスロードサービス市場では、施設が危険物または食品グレードの貨物を取り扱う場合に追加のコンプライアンスコストが発生します。液体化学品には、認定機器、経路分析、緊急対応計画、および文書化された取り扱い手順が必要です。パイプラインおよび危険物安全局は、連邦規則集第49編第171〜180条に基づき危険物輸送を規制しています。[4] 食品・穀物ターミナルには検査と品質管理が必要な場合があります。CPKCのシラーパーク施設は、食品グレドおよび農業物流フローに対して米国農務省および連邦穀物検査局のオンサイト支援を提供しています。これらの要件はコストを引き上げますが、コンプライアンスに適合した専門サービス、スタッフ研修、および詳細な操業手順を提供できる経験豊富な事業者にとっては優位性にもなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
コア取り扱いがシェアを確立し、付加価値能力が成長を牽引貨車荷下ろしおよびトラック積み込みは2026年のバルク鉄道-トラック間トランスロードサービス市場シェアの43.25%を占めました。このサービスはバルク鉄道-トラック間トランスロードサービス産業における商品および顧客グループ全体にわたる標準的なターミナル活動です。事業者はホッパー車、タンク車、またはその他の鉄道車両から荷物を下ろし、トラックトレーラーまたはタンカーに積み替えます。鉄道引き込み線へのアクセス、トラックの折り返し時間、スループット、および利用可能な敷地面積が施設のパフォーマンスを決定します。
その他の付加価値サービスは、バルク鉄道-トラック間トランスロードサービス市場において2032年にかけて7.29%のCAGRを記録すると予測されています。バルク材料の移送と取り扱いには、食品グレードの穀物、液体肥料、化学品のための搬送、ポンプ輸送、コンディショニングが含まれます。一時保管とステージングにより、鉄道到着時刻とトラック出荷スケジュールを切り離すことができます。ブレンド、検査、再梱包、ラベリングにより、施設はより広いサプライチェーンの役割を担うことが可能になります。CPKCのシラーパーク検査サービスは、コンプライアンス支援がターミナルのサービス提供をどのように拡張できるかを示す好例です。

商品タイプ別:
乾燥バルクが量を支え、液体バルクが成長の方向性を転換乾燥バルクは2026年のバルク鉄道-トラック間トランスロードサービス市場規模の78.10%を占めました。穀物、石炭、骨材、セメント、肥料、砂は鉄道の大量輸送経済性に適合しています。バルク商品は鉄道貨物車両積み数の52%を占め、このセグメントの大きな既存基盤を支えています。2025年の収穫は中西部全域の農業トランスロード施設に相当な需要をもたらしました。
液体バルクは、バルク鉄道-トラック間トランスロードサービス市場において2032年にかけて7.53%のCAGRを記録すると予測されています。石油化学の拡大、バイオ燃料生産、ニアショアリングされた特殊化学品製造がこの成長を支えています。液体ターミナルには断熱または加熱タンク、ポンプ、および危険物コンプライアンスシステムが必要です。ブレークバルクおよびプロジェクトバルクには鉄鋼コイル、木材、大型機器、おび同等の貨物が含まれます。これらの活動は建設および資本財投資と連動しており、一方で輸送チェーンの排出量会計は文書化されたモーダル選択を促進しています。
エンドユーザー別:
農業が量をリードし、化学品が最速の拡大を牽引農業は2026年のバルク鉄道-トラック間トランスロードサービス市場シェアの17.40%を占めました。米国の穀物生産は中西部および大平原に集中しており、多くの施設が直接鉄道アクセスを持っていません。トランスロードにより、穀物商社は長距離輸送に鉄道を活用し、エタノールプラント、製粉所、輸出エレベーターへの配送にトラックを使用することができます。鉄鉱石、銅精鉱、カリウム、鉄鋼製品、工業用鉱物からの鉱業・金属も大量輸送を生み出しています。
化学品は、バルク鉄道-トラック間トランスロードサービス市場のエンドユーザー別で最高の成長率となる、2032年にかけて7.71%のCAGRを記録すると予測されています。建設は、直接鉄道サービスのない場所へ骨材、セメント、フライアッシュを輸送するためにターミナルを活用しています。ニアョアリングされた特殊化学品、肥料フロー、バイオ燃料原料がその拡大を支えています。危険物規則は、適切な機器と計画システムを持つ専門事業者を優遇します。エネルギー、食品・飲料、製造業、およびその他の産業は、調達パターンの変化に伴い車両積み数を増やしています。
地域分析
北米バルク鉄道からトラックへのトランスロードサービス市場
北米は2026年のバルク鉄道からトラックへのトランスロードサービス市場規模の36.35%を占めた。同地域は、広範なクラスI鉄道網、大規模な農業・工業生産地域、および確立されたターミナル投資を組み合わせている。米国の鉄道網は約140,000ルートマイルをカバーし、584の短距離・地域鉄道を含んでいた。カナダはアルバータ州、プレーリー諸州、および林業回廊を通じて鉱業および農業フレートを加えている。メキシコはサプライチェーン統合を通じて地域需要を強化しており、米国とメキシコ間のフレートは2025年11月時点で71.1 ビリオン 米ドルと評価されている。
欧州およびアジア太平洋バルク鉄道からトラックへのトランスロードサービス市場
アジア太平洋地域は2032年までに7.78%のCAGRを記録すると予測されており、地域別で最も高い成長率となっている。欧州はドイツの産業基盤、北欧の林業回廊、および港湾連結型マテリアルハンドリングによって形成されている。英国、フランス、イタリア、およびスペインは、港湾アクセス、建設資材、および農業フレートのためにターミナルを活用している。ロシアの2025年における鉄道網の方向転換は、一部の商品フレートパターンに変化をもたらした。インドの鉄道計画、中国のマルチモーダル投資、オーストラリアの輸出フロー、および東南アジアの工業化が地域の見通しを支えている。
南米および中東・アフリカバルク鉄道からトラックへのトランスロードサービス市場
南米はブラジルの大豆・穀物回廊およびチリの鉱業製品を中心としている。アルゼンチンとペルーは鉱物および農業の取扱量を加えており、その他の国々では初期段階の鉱業およびリチウム活動が見られる。湾岸協力会議(GCC)加盟国は中東・アフリカ需要の中心であり、2025年には産業多角化がバルクハンドリング投資を支えた。南アフリカの輸出回廊およびナイジェリアの農業物流ネットワークは、長期的な機会を提供している。
競合状況
バルク鉄道-トラック間トランスロードサービス市場は、主要事業者が強固な地域的ポジションを持つ一方で完全なグローバルフットプリントを持たないため、断片化しています。Loup LogisticsおよびBNSF Railwayの事業は、Watco、Genesee & Wyoming、Savageとネットワークアクセス、専門化、および鉄道回廊との関係を通じて合しています。CRMS、RSI Logistics、OmniTRAX、Patriot Rail、Traveroは、しばしば特定の回廊または貨物タイプを中心とした地域密着型サービスを提供しています。施設の立地、鉄道アクセス、および利用可能な機器が地域的な競争優位性を生み出しています。バルク鉄道-トラック間トランスロードサービス市場は、顧客の貨物ニーズにターミナル能力を適合させた事業者に報いています。
事業者は在庫管理システム、貨車可視化ツール、スケジューリングプラットフォームを活用して機器の稼働率と顧客コミュニケーションを改善しています。USD Partnersは、パイプラインの代替手段が開発されたことを受け、2025年1月にHardisty鉄道ターミナルの売却予定を発表しました。これにより、液体化学品、バイオ燃料、基幹化学品に向けて多様化する事業者に潜在的な機会が生まれました。Watcoは2025年6月に事業拡大を支援するため、6億米ドル(600 ミリオン 米ドル)超の少数株主持分投資を受け入れました。この投資はWatcoによる6つのDow Chemical施設におけるIndustrial Rail Servicesの資産の完全所有を支援しました。
BNSFとSpearpoint Logisticsは2026年9月に、計画中の4,500エーカーのバーストウ国際ゲートウェイにおける提携を発表しました。Norfolk SouthernのRailGreenは、貨物顧客向けに排出量関連のサービスオプションを追加しました。パイプラインおよび危険物安全局の規則と地上輸送委員会の報告要件は、専門カテゴリーにおける大手事業者を有利にします。地域ターミナルネットワークと短線鉄道へのアクセスは、引き続き広範なプロバイダー群を支えています。
バルク鉄道-トラック間トランスロードサービス産業のリーダー企業
-
Union Pacific Railroad
-
BNSF Railway
-
CSX Transportation
-
Norfolk Southern Railway
-
Canadian National Railway
- 注:主要企業の掲載順は順位を示すものではありません。
バルク鉄道からトラックへのトランスロードサービス市場 このレポートでカバーされる企業
- Union Pacific Railroad
- BNSF Railway
- CSX Transportation
- Norfolk Southern Railway
- Canadian National Railway
- Canadian Pacific Kansas City
- Genesee & Wyoming
- RSI Logistics
- CRMS
- Cando Rail & Terminals
- Watco
- Savage
- USD Group
- OmniTRAX
- Patriot Rail
- Twin Eagle Terminals and Logistics
- Travero
- Precision Terminal Logistics
- Kenan Advantage Group
- USA Rail Terminals
- WSI
- Intermont Group
- ShipNorthAmerica (Tandet Group)
最近の産業開発事情 バルク鉄道からトラックへのトランスロードサービス市場
- 2026年9月:BNSF Railwayとスピアポイント・ロジスティクスが、カリフォルニア州バーストのバーストウ国際ゲートウェイにおける戦略的パートナーシップを発表しました。このパートナーシップは、BNSFが計画する4,500エーカーの施設において鉄道、物流、流通機能を統合し、国際貨物を国内コンテナにシフトさせ、トランスロード倉庫アクセスを提供するものです。
- 2026年8月:地上輸送委員会が、Union PacificとNorfolk Southernの改訂版合併申請の審査に向けた手続きスケジュールを採択しました。提案された850億米ドル(85 ビリオン 米ドル)の統合は43州にわたり運営され、52,215ルートマイルをカバーし、2027年半ばのクローズを目標としています。
- 2026年6月:BNSF Railwayがカリフォルニア州バーストウ市議会から、40億米ドル(4 ビリオン 米ドル)規模のバーストウ国際ゲートウェイ・インターモーダルおよびトランスロードハブの承認を受けました。NFI Industriesが初期物流パートナーとして指名されました。
- 2026年2月:CPKCがシカゴ都市圏のベンセンビル・インターモーダルハブ近くにシラーパーク多商品トランスロード施設を開設しました。同施設は農産物、鉄鋼、木材、自由流動品を取りい、米国農務省および連邦穀物検査局のオンサイト検査サービスを提供しています。
グローバルバルク鉄道-トラック間トランスロードサービス市場レポートの範囲
セグメンテーション概要
| 貨車荷下ろしおよびトラック積み込み |
| バルク材料の移送と取り扱い |
| 一時保管とステージング |
| その他の付加価値サービス |
| 乾燥バルク |
| 液体バルク |
| ブレークバルクおよびプロジェクトバルク |
| 農業 |
| 鉱業および金属 |
| 建設 |
| 化学品 |
| エネルギー |
| 食品・飲料 |
| 製造業 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| その他中東・アフリカ |
| サービス別 | 貨車荷下ろしおよびトラック積み込み | |
| バルク材料の移送と取り扱い | ||
| 一時保管とステージング | ||
| その他の付加価値サービス | ||
| 商品タイプ別 | 乾燥バルク | |
| 液体バルク | ||
| ブレークバルクおよびプロジェクトバルク | ||
| エンドユーザー別 | 農業 | |
| 鉱業および金属 | ||
| 建設 | ||
| 化学品 | ||
| エネルギー | ||
| 食品・飲料 | ||
| 製造業 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
2032年におけるバルク鉄道-トラック間トランスロードサービスの予測規模は?
このセクターは2027年の40.4億米ドル(4.04 ビリオン 米ドル)から5.79%のCAGRで成長し、2032年までに53.5億米ドル(5.35 ビリオン 米ドル)に達すると予測されています。
荷主がなぜ鉄道-トラック間トランスロードを利用するのか?
専用鉄道引き込み線のない場所へのトラックアクセスと組み合わせることで、長距離輸送における鉄道の経済性を活用できます。
2026年に最大のシェアを占めたサービスカテゴリーはどれか?
貨車荷下ろしおよびトラック積み込みが2026年にサービスミックスの43.25%の収益シェアでトップとなりました。
2032年にかけて最も急速に成長している商品タイプはどれか?
液体バルクは化学品、バイオ燃料、石油化学活動に支えられ、7.53%のCAGRを記録すると予測されています。
最も急速に拡大しているエンドユーザーはどれか?
化学品は特殊化学品、肥料フロー、バイオ燃料原料に牽引され、2032年にかけて7.71%のCAGRを記録すると予測されています。
最も急速な成長が予測されている地域はどこか?
アジア太平洋は鉄道およびマルチモーダルインフラの整備に支えられ、2032年にかけて7.78%のCAGRを記録すると予測されています。