
Tamaño y Participación del Mercado de Servicios de Transbordo a Granel de Ferrocarril a Camión
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.04 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.35 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.79 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Transbordo a Granel de Ferrocarril a Camión por Mordor Intelligence
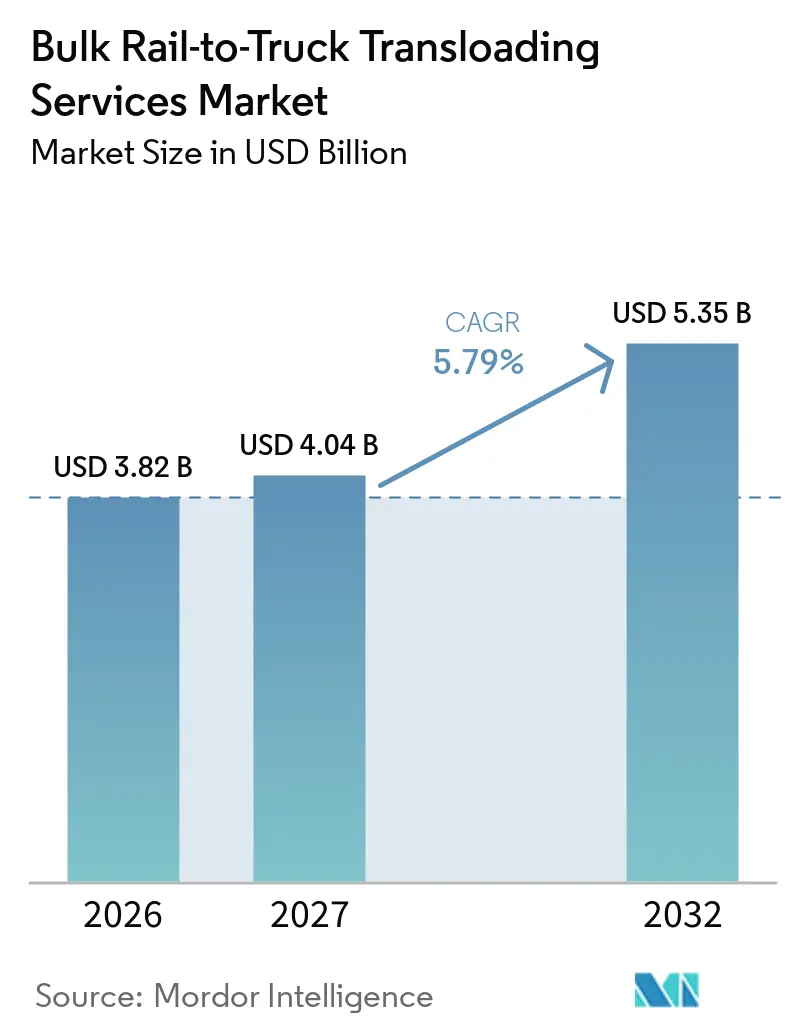
El tamaño del mercado de servicios de transbordo a granel de ferrocarril a camión está valorado en 3,82 mil millones de USD en 2026 y se estima que crecerá desde 4,04 mil millones de USD en 2027 hasta alcanzar los 5,35 mil millones de USD en 2032, a una CAGR del 5,79% durante el período de pronóstico (2027-2032).
El mercado de servicios de transbordo a granel de ferrocarril a camión se beneficia de la diferencia de costos entre el transporte ferroviario de larga distancia y la entrega por camión para la última milla. Las tarifas ferroviarias ajustadas por inflación fueron un 46% más bajas en 2025 que en 1981, mientras que el flete ferroviario movió 1 tonelada casi 500 millas por galón de combustible en promedio. Este modelo operativo es relevante cuando los cargadores carecen de acceso ferroviario directo en un origen o destino. El mercado de servicios de transbordo a granel de ferrocarril a camión también recibe apoyo del nearshoring, el desarrollo industrial a lo largo de líneas cortas y la demanda de manejo de líquidos y productos químicos. Los operadores están respondiendo mediante la expansión de terminales, equipos de manejo especializados y servicios que combinan almacenamiento, inspección y transporte local por camión.
Conclusiones Clave del Informe
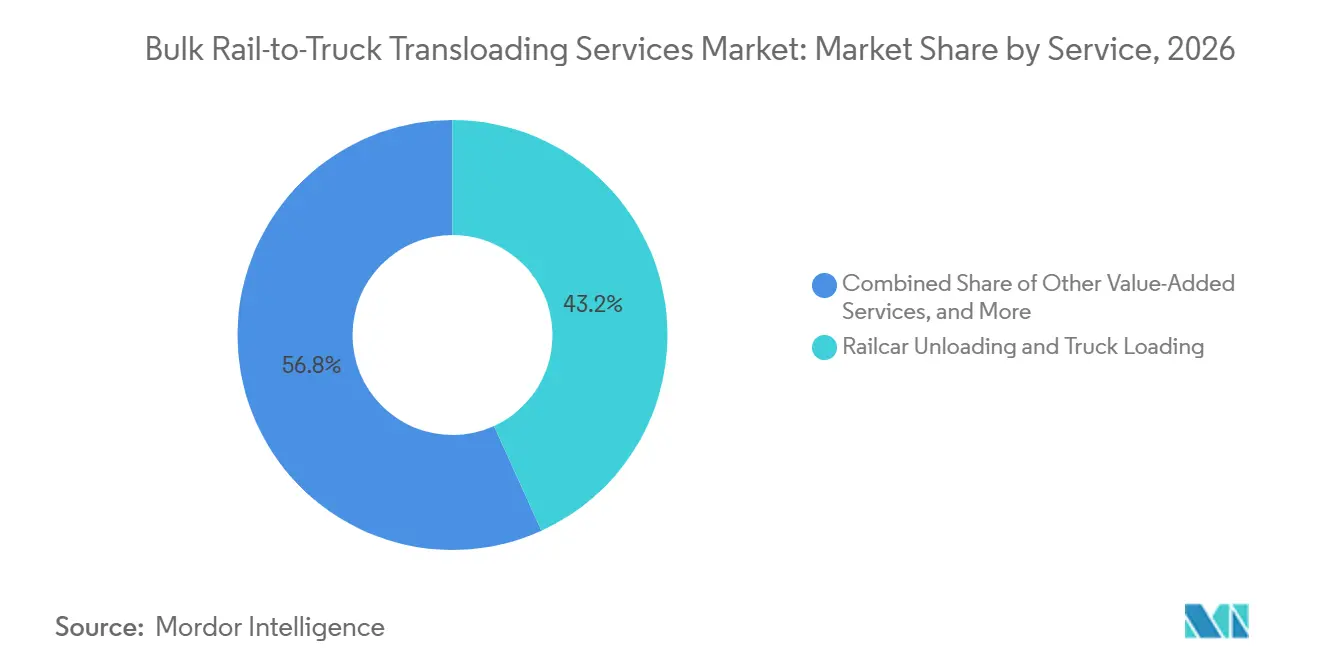
- Por servicio, la descarga de vagones y la carga de camiones lideró con el 43,25% de la participación del mercado de servicios de transbordo a granel de ferrocarril a camión en 2026, mientras que otros servicios de valor agregado tienen previsto expandirse a una CAGR del 7,29% hasta 2032.
- Por tipo de mercancía, el granel seco lideró con el 78,10% del tamaño del mercado de servicios de transbordo a granel de ferrocarril a camión en 2026, mientras que el granel líquido tiene previsto expandirse a una CAGR del 7,53% hasta 2032.
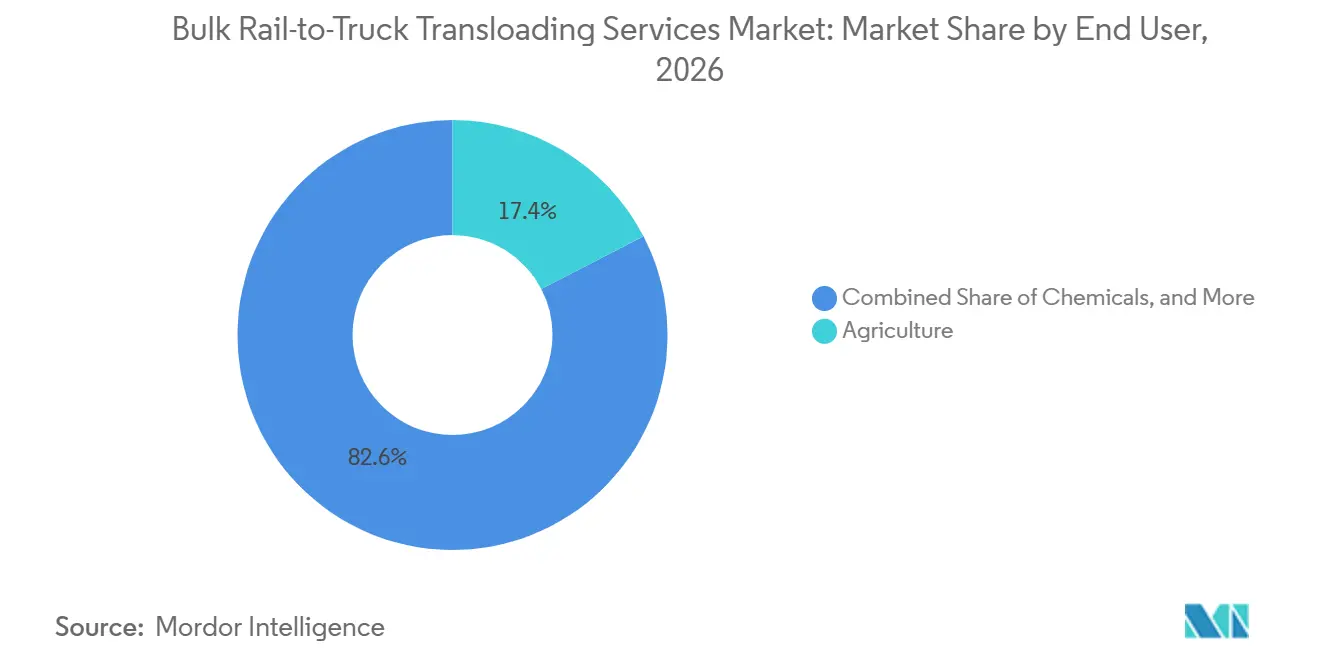
- Por usuario final, la agricultura lideró con el 17,40% de la participación del mercado de servicios de transbordo a granel de ferrocarril a camión en 2026, mientras que los productos químicos tienen previsto expandirse a una CAGR del 7,71% hasta 2032.
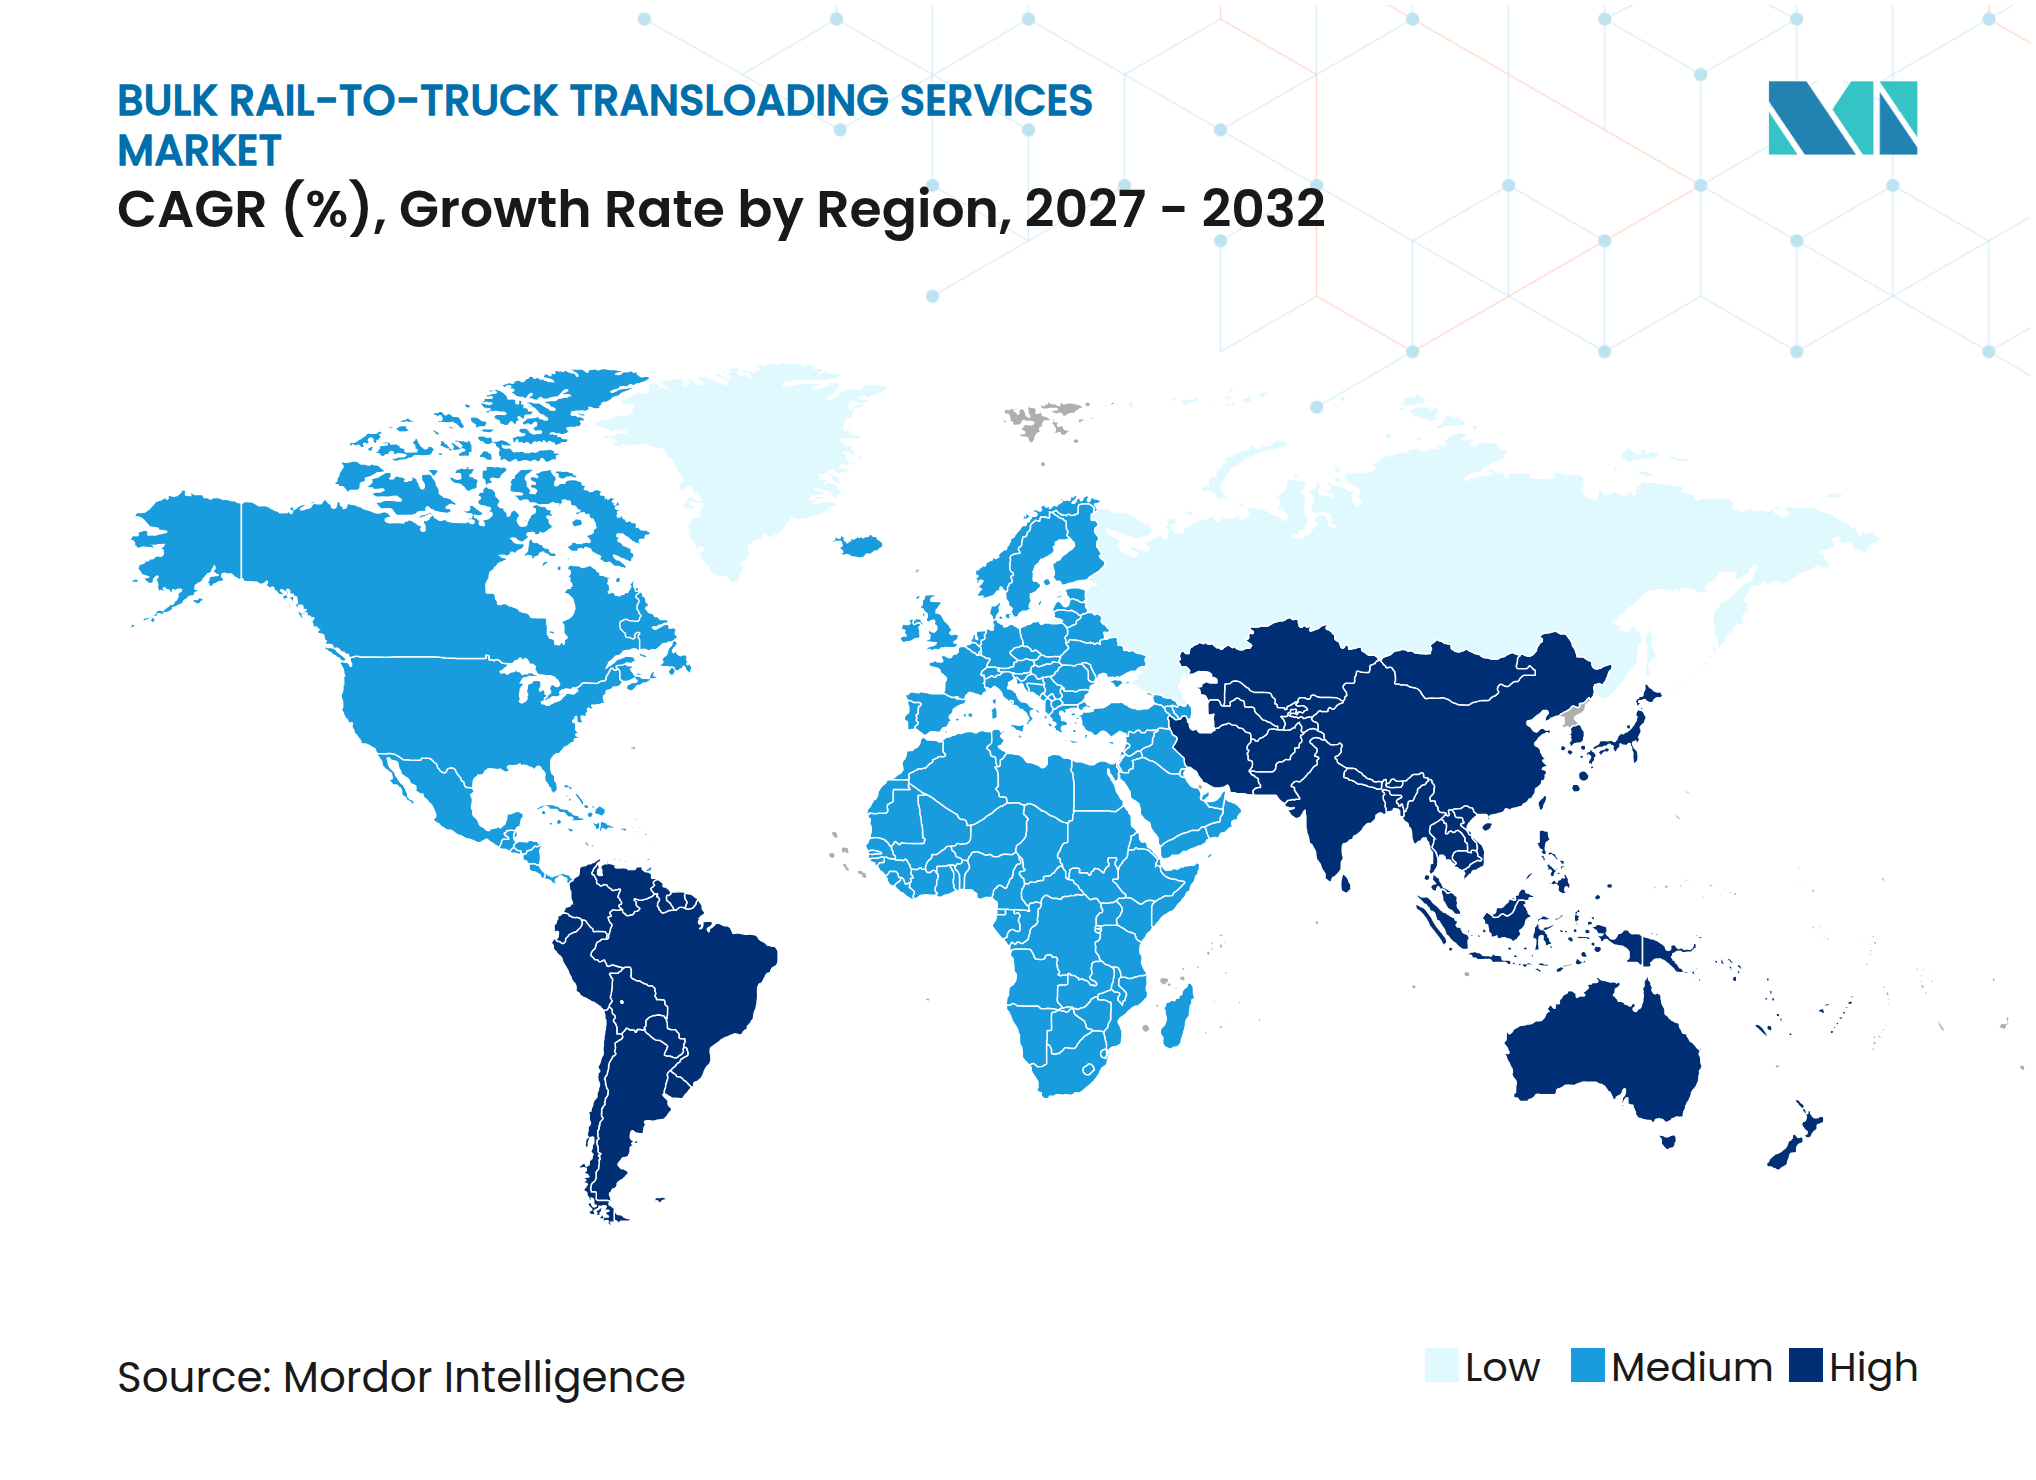
- Por geografía, América del Norte lideró con una participación de ingresos del 36,35% en 2026, mientras que Asia-Pacífico tiene previsto expandirse a una CAGR del 7,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ventaja de Costo del Ferrocarril de Larga Distancia y Flexibilidad del Camión en la Última Milla | +1.8% | Global | Corto plazo (≤ 2 años) |
| Acceso Ferroviario Directo Limitado en Origen y Destino | +1.4% | Global | Mediano plazo (2-4 años) |
| Escasez de Capacidad de Camiones y Mayores Costos de Transporte por Carretera | +0.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Nearshoring y Crecimiento del Flete a Granel Transfronterizo | +0.8% | América del Norte y desbordamiento hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Capacidad Subutilizada de Líneas Cortas como Activo de Captación para Transbordo | +0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos de Descarbonización del Transporte Ferroviario a Camión para el Flete de Alcance 3 | +0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ventaja de Costo del Ferrocarril de Larga Distancia Combinada con la Flexibilidad del Camión en la Última Milla
El mercado de servicios de transbordo a granel de ferrocarril a camión se apoya en el ferrocarril para la parte larga de un envío y en los camiones para la recolección o la entrega final. Las tarifas ferroviarias ajustadas por inflación fueron un 46% más bajas en 2025 que en 1981, según los datos de ingresos por tonelada-milla de la Junta de Transporte de Superficie citados por la Asociación de Ferrocarriles Americanos. Las tarifas ferroviarias también se mantuvieron esencialmente estables durante los 5 años anteriores, a diferencia de las tarifas de transporte por camión, que responden rápidamente a los costos de combustible y la disponibilidad de conductores. El flete ferroviario movió 1 tonelada casi 500 millas por galón de combustible en promedio y fue de 3 a 4 veces más eficiente en combustible que el transporte por camión. El caso económico es más sólido para movimientos a granel superiores a 500 millas, especialmente desde zonas de producción interior hacia destinos de exportación o costeros. La Administración Federal de Ferrocarriles informó que las mercancías a granel representaron el 52% de los vagones de carga ferroviaria, lo que proporcionó a las terminales de transbordo una base constante de flete adecuado en las cadenas de suministro agrícola, minera, de construcción y energética.
Acceso Ferroviario Directo Limitado en Origen y Destino
El mercado de servicios de transbordo a granel de ferrocarril a camión atiende a instalaciones que no disponen de desvíos ferroviarios privados. La red de carga de los Estados Unidos cubría casi 140.000 millas de ruta a través de 6 ferrocarriles de Clase I, 22 ferrocarriles regionales y 584 ferrocarriles locales y de línea corta, pero muchos sitios industriales y agrícolas permanecían fuera del acceso ferroviario directo.[1] Estos cargadores deben utilizar flete exclusivo por camión o usar una terminal para acceder al ferrocarril para el transporte principal. Construir un ramal ferroviario o trasladar un sitio operativo requiere un capital significativo, lo que respalda la demanda en las terminales establecidas. El Servicio de Investigación del Congreso estimó que hasta 23 millones de cargas de camión de flete compatible con el transporte intermodal que recorre entre 250 y 750 millas podrían trasladarse desde el transporte exclusivo por camión si los cargadores así lo decidieran, donde las terminales podrían proporcionar el acceso ferroviario necesario. El financiamiento federal para una instalación planificada con servicio ferroviario en el condado de Stafford, Kansas, demostró que los programas públicos también reconocieron la brecha de acceso.
Escasez de Capacidad de Camiones y Elevados Costos de Transporte por Carretera
El mercado de servicios de transbordo a granel de ferrocarril a camión se vuelve más competitivo cuando la capacidad de transporte por carretera se reduce. La Asociación Americana de Transporte por Camión informó que la capacidad de transporte por camión había caído más del 10% respecto a los niveles de 2022 a finales de 2025, ya que los mayores costos operativos y las débiles tarifas de flete presionaron a los transportistas más pequeños. Las acciones de cumplimiento federal relacionadas con licencias de conducir comerciales no domiciliadas añadieron incertidumbre a corto plazo sobre la disponibilidad de conductores en 2025. Los costos de transporte por camión por milla aumentaron más rápido que la inflación incluso mientras las tarifas de flete se mantenían contenidas, lo que incrementó la presión sobre los márgenes de las flotas. Las terminales vinculadas al ferrocarril pueden reducir la distancia por carretera requerida para el flete pesado y no urgente. Las instalaciones existentes están posicionadas para capturar demanda cuando los cargadores buscan capacidad durante una recuperación de las tarifas de transporte por camión, especialmente donde las cargas pueden consolidarse en sitios con servicio ferroviario.
Nearshoring y Crecimiento del Flete a Granel Transfronterizo
El mercado de servicios de transbordo a granel de ferrocarril a camión ha recibido apoyo de la inversión manufacturera en México y las cadenas de suministro transfronterizas. Los camiones transportaron 450 mil millones de USD en mercancías a través de la frontera entre los Estados Unidos y México en 2025, en comparación con 350 mil millones de USD en 2019.[2] La inversión extranjera directa en México alcanzó los 21,4 mil millones de USD en el primer trimestre de 2025, un 5,4% por encima del primer trimestre de 2024. Las nuevas plantas de componentes automotrices, productos químicos, materiales de construcción y bienes de consumo necesitan materiales de entrada y logística de salida cuando las decisiones de ubicación priorizan el acceso a la mano de obra y la proximidad al cliente. La red de línea única de CPKC conectó Canadá, los Estados Unidos y México a través de más de 20.000 millas de ruta. El flete bilateral entre los Estados Unidos y México alcanzó los 71,1 mil millones de USD en noviembre de 2025, respaldando la demanda de terminales cerca de los corredores de acceso de Texas y California.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Capital para Terminales, Vías y Equipos Especializados | -0.8% | Global | Largo plazo (≥ 4 años) |
| Variabilidad del Servicio Ferroviario, Tiempo de Espera y Cuellos de Botella en la Red | -0.6% | América del Norte y el núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Desequilibrio Estacional de Volumen y Concentración de Mercancías | -0.4% | América del Norte y América del Sur | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento de Materiales Peligrosos, Medioambientales y de Grado Alimentario | -0.3% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad del Servicio Ferroviario, Tiempo de Espera y Cuellos de Botella en la Red
El mercado de servicios de transbordo a granel de ferrocarril a camión depende de la entrega predecible de vagones y de las ventanas de despacho de camiones. La Junta de Transporte de Superficie introdujo informes de servicio obligatorios para los ferrocarriles de Clase I porque la fiabilidad del servicio se había convertido en una preocupación para los clientes y las terminales.[3] Los principales ferrocarriles de Clase I registraron tasas de llegada puntual de manifiestos del 84% al 89% en el primer trimestre de 2025. Ese rango dejó entre el 11% y el 16% de los envíos fuera de las ventanas de llegada programadas. El tiempo de espera no planificado puede generar costos de retención y afectar la programación de mano de obra, patios y camiones. En septiembre de 2025, la junta propuso la presentación de informes sobre el tiempo de llegada estimado original y las métricas de colocación y retiro del sector para fortalecer la visibilidad del servicio de primera y última milla. Los datos pueden mejorar la supervisión, pero no eliminan completamente la incertidumbre operativa para las terminales que manejan flete urgente o que trabajan con flotas de camiones limitadas.
Costos de Cumplimiento de Materiales Peligrosos, Medioambientales y de Grado Alimentario
El mercado de servicios de transbordo a granel de ferrocarril a camión tiene costos de cumplimiento adicionales cuando las instalaciones manejan carga peligrosa o de grado alimentario. Los productos químicos líquidos requieren equipos certificados, análisis de rutas, planes de respuesta a emergencias y prácticas de manejo documentadas. La Administración de Seguridad de Materiales Peligrosos y Tuberías regula el transporte de materiales peligrosos bajo las Partes 171 a 180 del Título 49 del Código de Regulaciones Federales.[4] Las terminales de alimentos y granos pueden requerir inspección y controles de calidad. La instalación de CPKC en Schiller Park proporciona apoyo in situ del Departamento de Agricultura de los Estados Unidos y del Servicio Federal de Inspección de Granos para flujos de alimentos y productos agrícolas. Estos requisitos aumentan los costos, pero también favorecen a los operadores experimentados que pueden ofrecer servicios especializados y conformes, capacitación del personal y procedimientos operativos detallados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por servicio:
El manejo básico ancla la participación, las capacidades de valor agregado lideran el crecimientoLa descarga de vagones y la carga de camiones representaron el 43,25% de la participación del mercado de servicios de transbordo a granel de ferrocarril a camión en 2026. El servicio es la actividad estándar de las terminales en todos los grupos de mercancías y clientes de la industria de servicios de transbordo a granel de ferrocarril a camión. Los operadores descargan vagones tolva, vagones cisterna u otro equipo ferroviario y transfieren el flete a remolques de camión o cisternas. El acceso al ramal ferroviario, el tiempo de rotación de los camiones, el rendimiento y la superficie disponible determinan el desempeño de la instalación.
Se proyecta que otros servicios de valor agregado registren una CAGR del 7,29% hasta 2032 en el mercado de servicios de transbordo a granel de ferrocarril a camión. La transferencia y el manejo de materiales a granel incluyen transporte por cinta, bombeo y acondicionamiento para granos de grado alimentario, fertilizantes líquidos y productos químicos. El almacenamiento temporal y la preparación separan los tiempos de llegada del ferrocarril de los horarios de despacho de camiones. La mezcla, las pruebas, el reempaque y el etiquetado permiten a las instalaciones desempeñar un papel más amplio en la cadena de suministro. Los servicios de inspección de CPKC en Schiller Park ilustran cómo el apoyo al cumplimiento puede ampliar la oferta de servicios de una terminal.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de mercancía:
El granel seco ancla el volumen, el granel líquido cambia el vector de crecimientoEl granel seco representó el 78,10% del tamaño del mercado de servicios de transbordo a granel de ferrocarril a camión en 2026. Los granos, el carbón, los áridos, el cemento, los fertilizantes y la arena se adaptan a la economía de transporte de alto volumen del ferrocarril. Las mercancías a granel representaron el 52% de los vagones de carga ferroviaria, lo que respalda la gran base instalada del segmento. La cosecha de 2025 generó una demanda significativa en las instalaciones de transbordo agrícola del Medio Oeste.
Se prevé que el granel líquido registre una CAGR del 7,53% hasta 2032 en el mercado de servicios de transbordo a granel de ferrocarril a camión. La expansión petroquímica, la producción de biocombustibles y la fabricación de productos químicos especiales con nearshoring respaldan este crecimiento. Las terminales de líquidos necesitan tanques aislados o calefaccionados, bombas y sistemas de cumplimiento de materiales peligrosos. La carga fraccionada y el granel de proyectos cubren bobinas de acero, madera, equipos de gran tamaño y carga comparable. Su actividad está vinculada a la inversión en construcción y bienes de capital, mientras que la contabilización de emisiones de la cadena de transporte fomenta las elecciones modales documentadas.
Por usuario final:
La agricultura lidera el volumen, los productos químicos impulsan la expansión más rápidaLa agricultura representó el 17,40% de la participación del mercado de servicios de transbordo a granel de ferrocarril a camión en 2026. La producción de granos de los Estados Unidos se concentra en el Medio Oeste y las Grandes Llanuras, donde muchas instalaciones carecen de acceso ferroviario directo. El transbordo permite a los comercializadores de granos utilizar el ferrocarril para el transporte de larga distancia y los camiones para la entrega a plantas de etanol, molinos y elevadores de exportación. La minería y los metales también generan volúmenes de mineral de hierro, concentrados de cobre, potasa, productos de acero y minerales industriales.
Se proyecta que los productos químicos registren una CAGR del 7,71% hasta 2032, la tasa más alta entre los usuarios finales en el mercado de servicios de transbordo a granel de ferrocarril a camión. La construcción utiliza terminales para mover áridos, cemento y cenizas volantes a ubicaciones sin servicio ferroviario directo. Los productos químicos especiales con nearshoring, los flujos de fertilizantes y las materias primas para biocombustibles respaldan esa expansión. Las normas sobre materiales peligrosos recompensan a los especialistas con equipos adecuados y sistemas de planificación. La energía, los alimentos y bebidas, la manufactura y otras industrias añaden vagones a medida que cambian los patrones de abastecimiento.
Análisis Geográfico
Mercado de Servicios de Transbordo a Granel de Ferrocarril a Camión en América del Norte
América del Norte concentró el 36,35% del tamaño del mercado de servicios de transbordo a granel de ferrocarril a camión en 2026. La región combina una amplia cobertura ferroviaria de Clase I, grandes zonas de producción agrícola e industrial, e inversión consolidada en terminales. La red de los Estados Unidos abarcaba casi 140.000 millas de ruta e incluía 584 ferrocarriles de línea corta y locales. Canadá aporta flete minero y agrícola a través de Alberta, las provincias de las Praderas y los corredores forestales. México refuerza la demanda regional mediante la integración de la cadena de suministro, y el flete entre los Estados Unidos y México se valoró en 71,1 mil millones de USD en noviembre de 2025.
Mercado de Servicios de Transbordo a Granel de Ferrocarril a Camión en Europa y Asia-Pacífico
Se prevé que Asia-Pacífico registre una CAGR del 7,78% hasta 2032, la tasa regional más elevada. Europa está configurada por la base industrial de Alemania, los corredores forestales nórdicos y la gestión de materiales vinculada a los puertos. El Reino Unido, Francia, Italia y España utilizan terminales para el acceso portuario, los materiales de construcción y el flete agrícola. La reorientación de la red rusa en 2025 modificó algunos patrones de flete de materias primas. Los planes ferroviarios de India, la inversión multimodal de China, los flujos de exportación australianos y la industrialización del Sudeste Asiático respaldan las perspectivas regionales.
Mercado de Servicios de Transbordo a Granel de Ferrocarril a Camión en América del Sur y Oriente Medio y África
América del Sur se centra en los corredores de soja y cereales de Brasil y en los productos mineros de Chile. Argentina y Perú aportan volúmenes minerales y agrícolas, mientras que otros países presentan actividad incipiente en minería y litio. Los estados del Consejo de Cooperación del Golfo constituyen el núcleo de la demanda en Oriente Medio y África, dado que la diversificación industrial impulsó la inversión en manejo de graneles en 2025. Los corredores de exportación de Sudáfrica y la red de logística agrícola de Nigeria ofrecen oportunidades a largo plazo.
Panorama Competitivo
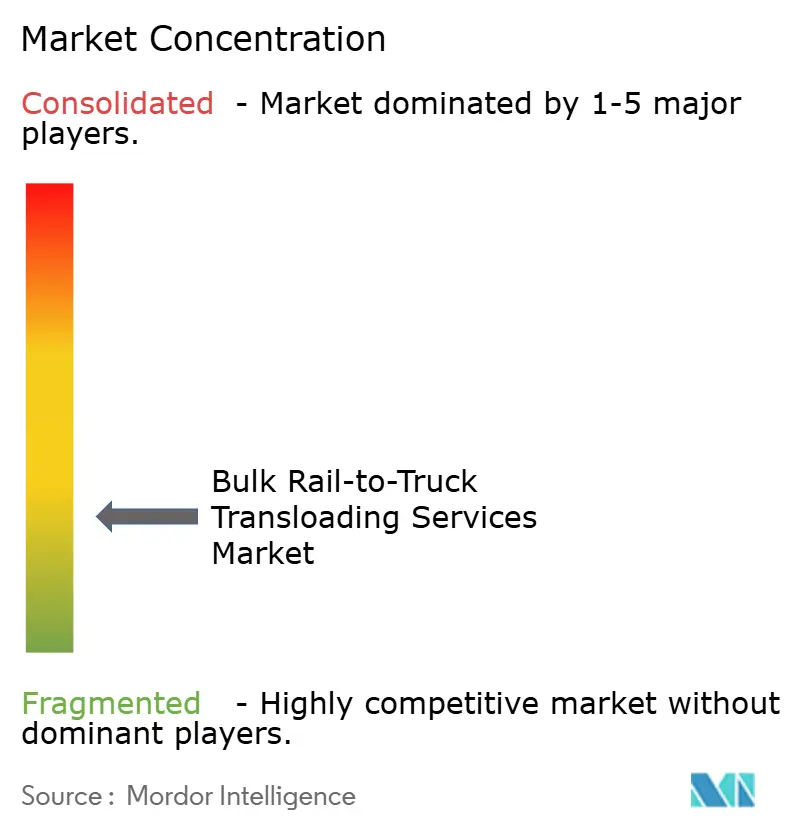
El mercado de servicios de transbordo a granel de ferrocarril a camión está fragmentado porque los operadores líderes tienen posiciones regionales sólidas pero no una presencia global completa. Las operaciones de Loup Logistics y BNSF Railway compiten con Watco, Genesee & Wyoming y Savage a través del acceso a la red, la especialización y las relaciones con los corredores ferroviarios. CRMS, RSI Logistics, OmniTRAX, Patriot Rail y Travero proporcionan servicios localizados, a menudo en torno a un corredor o tipo de carga específico. La ubicación de las instalaciones, el acceso ferroviario y el equipo disponible crean ventajas locales significativas. El mercado de servicios de transbordo a granel de ferrocarril a camión recompensa a los operadores que adaptan las capacidades de las terminales a las necesidades de flete de los clientes.
Los operadores utilizan sistemas de inventario, herramientas de visibilidad de vagones y plataformas de programación para mejorar el uso de equipos y la comunicación con los clientes. USD Partners anunció la venta esperada de su Terminal Ferroviaria de Hardisty en enero de 2025 a medida que se desarrollaban alternativas de oleoductos. Esto creó potencial para los operadores que diversifican hacia productos químicos líquidos, biocombustibles y productos químicos básicos. Watco recibió más de 600 millones de USD de inversión de capital minoritario en junio de 2025 para respaldar su expansión. La inversión respaldó la propiedad total de Watco de los activos de Industrial Rail Services en 6 instalaciones de Dow Chemical.
BNSF Railway y Spearpoint Logistics anunciaron una asociación en el planificado Barstow International Gateway de 4.500 acres en septiembre de 2026. El servicio RailGreen de Norfolk Southern añadió una opción de servicio relacionada con las emisiones para los clientes de flete. Las normas de la Administración de Seguridad de Materiales Peligrosos y Tuberías y los informes de la Junta de Transporte de Superficie favorecen a los operadores más grandes en categorías especializadas. Las redes de terminales regionales y el acceso a líneas cortas continúan respaldando a un amplio grupo de proveedores.
Líderes de la Industria de Servicios de Transbordo a Granel de Ferrocarril a Camión
-
Union Pacific Railroad
-
BNSF Railway
-
CSX Transportation
-
Norfolk Southern Railway
-
Canadian National Railway
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Transbordo a Granel de Ferrocarril a Camión Empresas cubiertas en este informe
- Union Pacific Railroad
- BNSF Railway
- CSX Transportation
- Norfolk Southern Railway
- Canadian National Railway
- Canadian Pacific Kansas City
- Genesee & Wyoming
- RSI Logistics
- CRMS
- Cando Rail & Terminals
- Watco
- Savage
- USD Group
- OmniTRAX
- Patriot Rail
- Twin Eagle Terminals and Logistics
- Travero
- Precision Terminal Logistics
- Kenan Advantage Group
- USA Rail Terminals
- WSI
- Intermont Group
- ShipNorthAmerica (Tandet Group)
Desarrollos recientes de la industria en Mercado de Servicios de Transbordo a Granel de Ferrocarril a Camión
- Septiembre de 2026: BNSF Railway y Spearpoint Logistics anunciaron una asociación estratégica en Barstow International Gateway en Barstow, California. La asociación integra capacidades ferroviarias, logísticas y de distribución en la planificada instalación de 4.500 acres de BNSF, diseñada para trasladar el flete internacional a contenedores domésticos y proporcionar acceso a almacenes de transbordo.
- Agosto de 2026: La Junta de Transporte de Superficie adoptó un calendario de procedimientos para la consideración de la solicitud de fusión revisada de Union Pacific y Norfolk Southern. La combinación propuesta de 85 mil millones de USD operará en 43 estados y cubrirá 52.215 millas de ruta, con un cierre previsto a mediados de 2027.
- Junio de 2026: BNSF Railway recibió la aprobación del consejo municipal de Barstow, California, para su centro intermodal y de transbordo Barstow International Gateway de 4 mil millones de USD. NFI Industries fue nombrada como socio logístico inicial.
- Febrero de 2026: CPKC lanzó su instalación de transbordo de múltiples mercancías en Schiller Park, cerca de su centro intermodal de Bensenville en el área metropolitana de Chicago. El sitio maneja productos agrícolas, acero, madera y mercancías de flujo libre, y proporciona servicios de inspección in situ del Departamento de Agricultura de los Estados Unidos y del Servicio Federal de Inspección de Granos.
Alcance del Informe Global del Mercado de Servicios de Transbordo a Granel de Ferrocarril a Camión
Resumen de la segmentación
| Descarga de Vagones y Carga de Camiones |
| Transferencia y Manejo de Materiales a Granel |
| Almacenamiento Temporal y Preparación |
| Otros Servicios de Valor Agregado |
| Granel Seco |
| Granel Líquido |
| Carga Fraccionada y Granel de Proyectos |
| Agricultura |
| Minería y Metales |
| Construcción |
| Productos Químicos |
| Energía |
| Alimentos y Bebidas |
| Manufactura |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Servicio | Descarga de Vagones y Carga de Camiones | |
| Transferencia y Manejo de Materiales a Granel | ||
| Almacenamiento Temporal y Preparación | ||
| Otros Servicios de Valor Agregado | ||
| Por Tipo de Mercancía | Granel Seco | |
| Granel Líquido | ||
| Carga Fraccionada y Granel de Proyectos | ||
| Por Usuario Final | Agricultura | |
| Minería y Metales | ||
| Construcción | ||
| Productos Químicos | ||
| Energía | ||
| Alimentos y Bebidas | ||
| Manufactura | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de transbordo a granel de ferrocarril a camión para 2032?
Se prevé que el sector alcance los 5,35 mil millones de USD en 2032, aumentando desde los 4,04 mil millones de USD en 2027 a una CAGR del 5,79%.
¿Por qué los cargadores utilizan el transbordo de ferrocarril a camión?
Combina la economía del ferrocarril para los trayectos largos con el acceso por camión para ubicaciones sin desvíos ferroviarios privados.
¿Qué categoría de servicio tuvo la mayor participación en 2026?
La descarga de vagones y la carga de camiones lideró la combinación de servicios con una participación de ingresos del 43,25% en 2026.
¿Qué tipo de mercancía está creciendo más rápido hasta 2032?
Se prevé que el granel líquido registre una CAGR del 7,53%, respaldado por la actividad química, de biocombustibles y petroquímica.
¿Qué usuario final se está expandiendo más rápido?
Se proyecta que los productos químicos registren una CAGR del 7,71% hasta 2032, liderados por productos químicos especiales, flujos de fertilizantes y materias primas para biocombustibles.
¿Qué región tiene el crecimiento proyectado más rápido?
Se prevé que Asia-Pacífico registre una CAGR del 7,78% hasta 2032, respaldado por el desarrollo de infraestructura ferroviaria y multimodal.