
Tamanho e Participação do Mercado de Retrofit e Modernização de Edifícios
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 119.59 Bilhões de dólares |
| Tamanho do Mercado (2032) | 170.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.37 % |
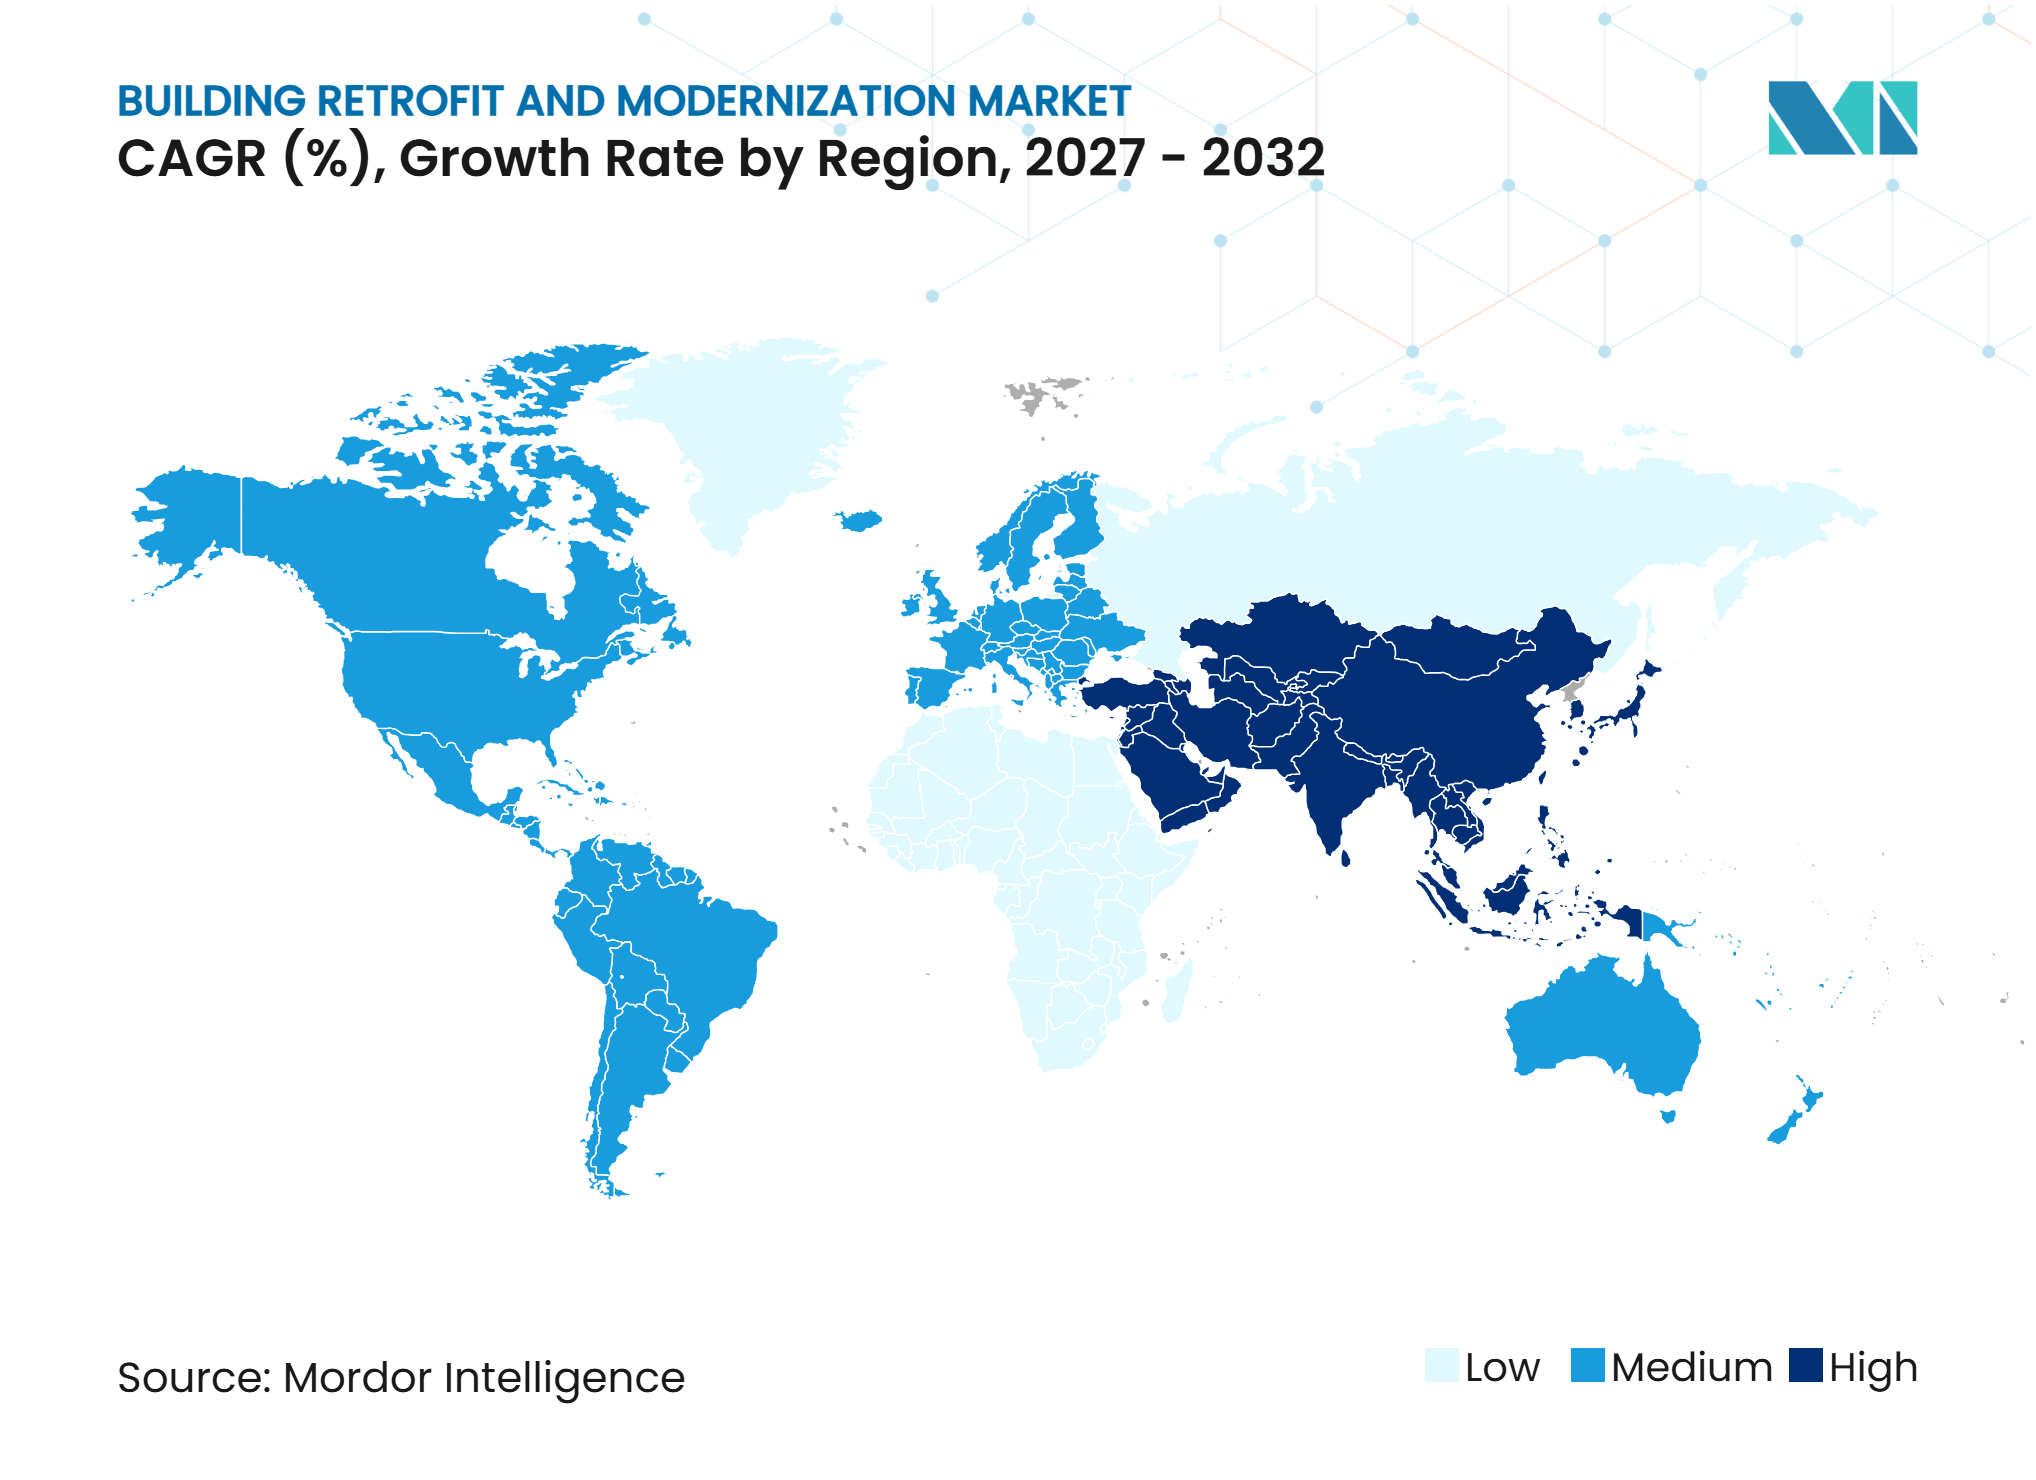
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Retrofit e Modernização de Edifícios pela Mordor Intelligence
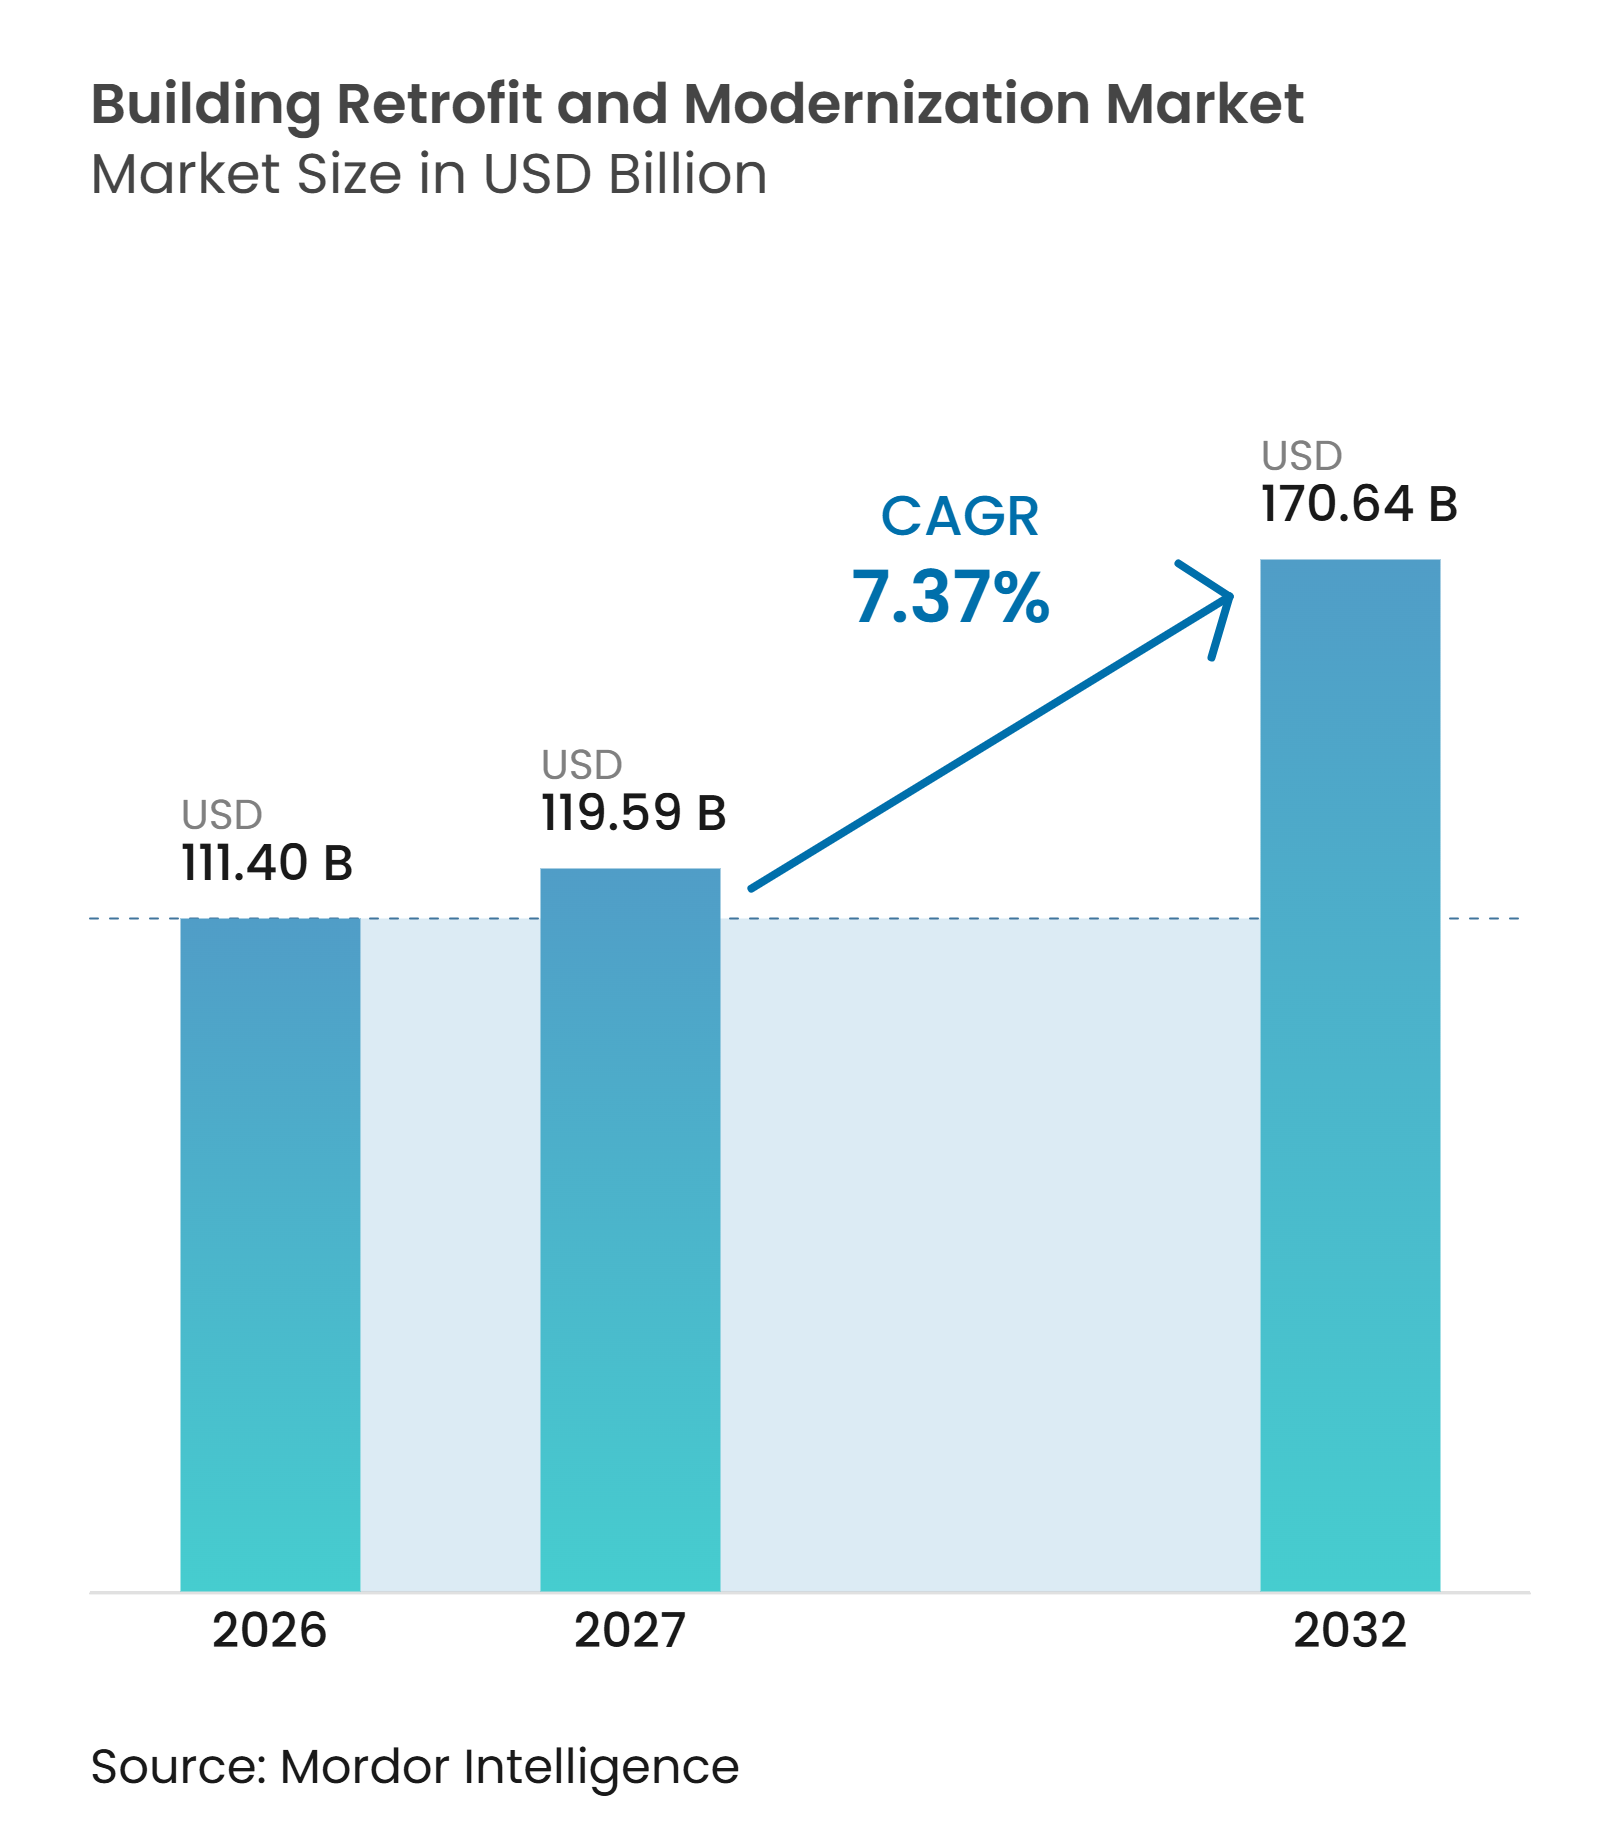
O tamanho do Mercado de Retrofit e Modernização de Edifícios tem projeção de 111,40 bilhões de USD em 2026, 119,59 bilhões de USD em 2027, e de atingir 170,64 bilhões de USD até 2032, crescendo a um CAGR de 7,37% de 2027 a 2032.
Os requisitos regulatórios estão migrando de projetos discricionários para trabalhos de conformidade em muitos mercados importantes. Os proprietários também estão respondendo ao envelhecimento dos sistemas prediais, ao aumento dos custos operacionais e à necessidade de manter os edifícios funcionais durante eventos climáticos extremos. Ao mesmo tempo, credores, investidores, inquilinos e agências públicas esperam cada vez mais dados de energia mais confiáveis e planos mais claros para a melhoria dos ativos. Isso favorece projetos que combinam atualizações de aquecimento, ventilação e ar-condicionado com controles, isolamento e gestão de energia. Prestadores de serviços capazes de organizar financiamento e garantir resultados têm vantagem porque reduzem o risco para os proprietários de imóveis, simplificam as decisões de aquisição e fornecem uma ligação prática entre o projeto técnico, a entrega do projeto e o desempenho operacional medido após a instalação. O Mercado de Retrofit e Modernização de Edifícios também se beneficia de conversões de escritórios e reformas do setor público, que ampliam a demanda além dos trabalhos rotineiros de energia e criam oportunidades para empreiteiros, engenheiros, fornecedores de sistemas e empresas especializadas em operações prediais para proprietários públicos e privados.
Principais Conclusões do Relatório
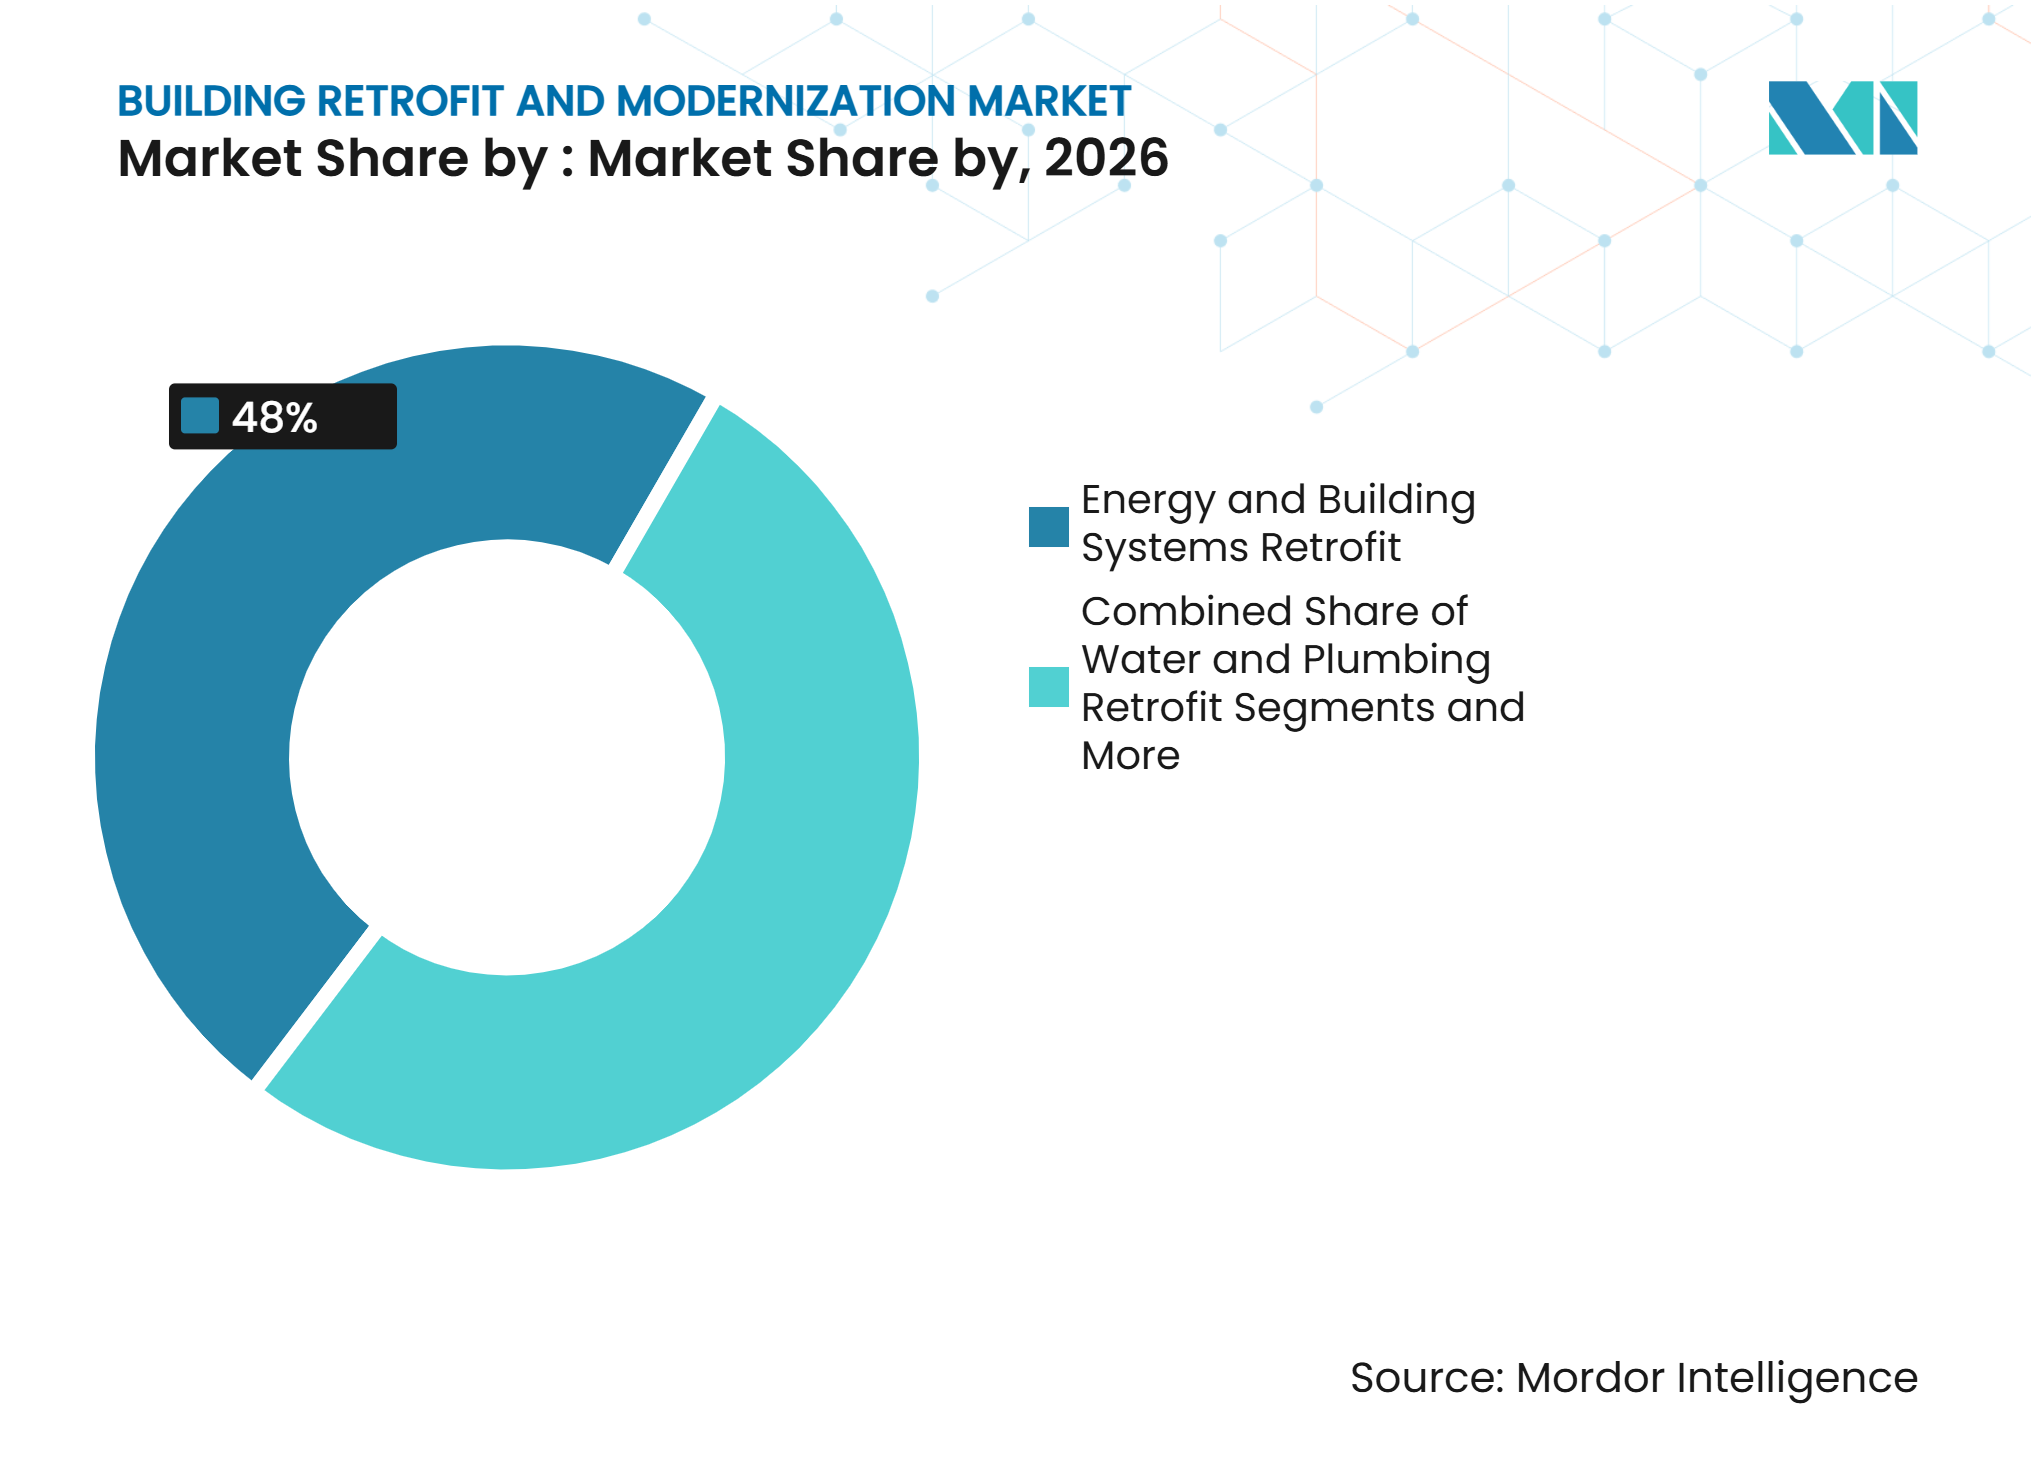
- Por categoria de retrofit, o Retrofit de Energia e Sistemas Prediais detinha 48,0% da participação do Mercado de Retrofit e Modernização de Edifícios em 2026 e tem projeção de expansão a um CAGR de 8,10% até 2032.
- Por tipo de edifício, Escritórios Comerciais e Varejo detinham 36,0% do tamanho do Mercado de Retrofit e Modernização de Edifícios em 2026, enquanto Edifícios Institucionais e Públicos têm projeção de crescimento a um CAGR de 8,72% até 2032.
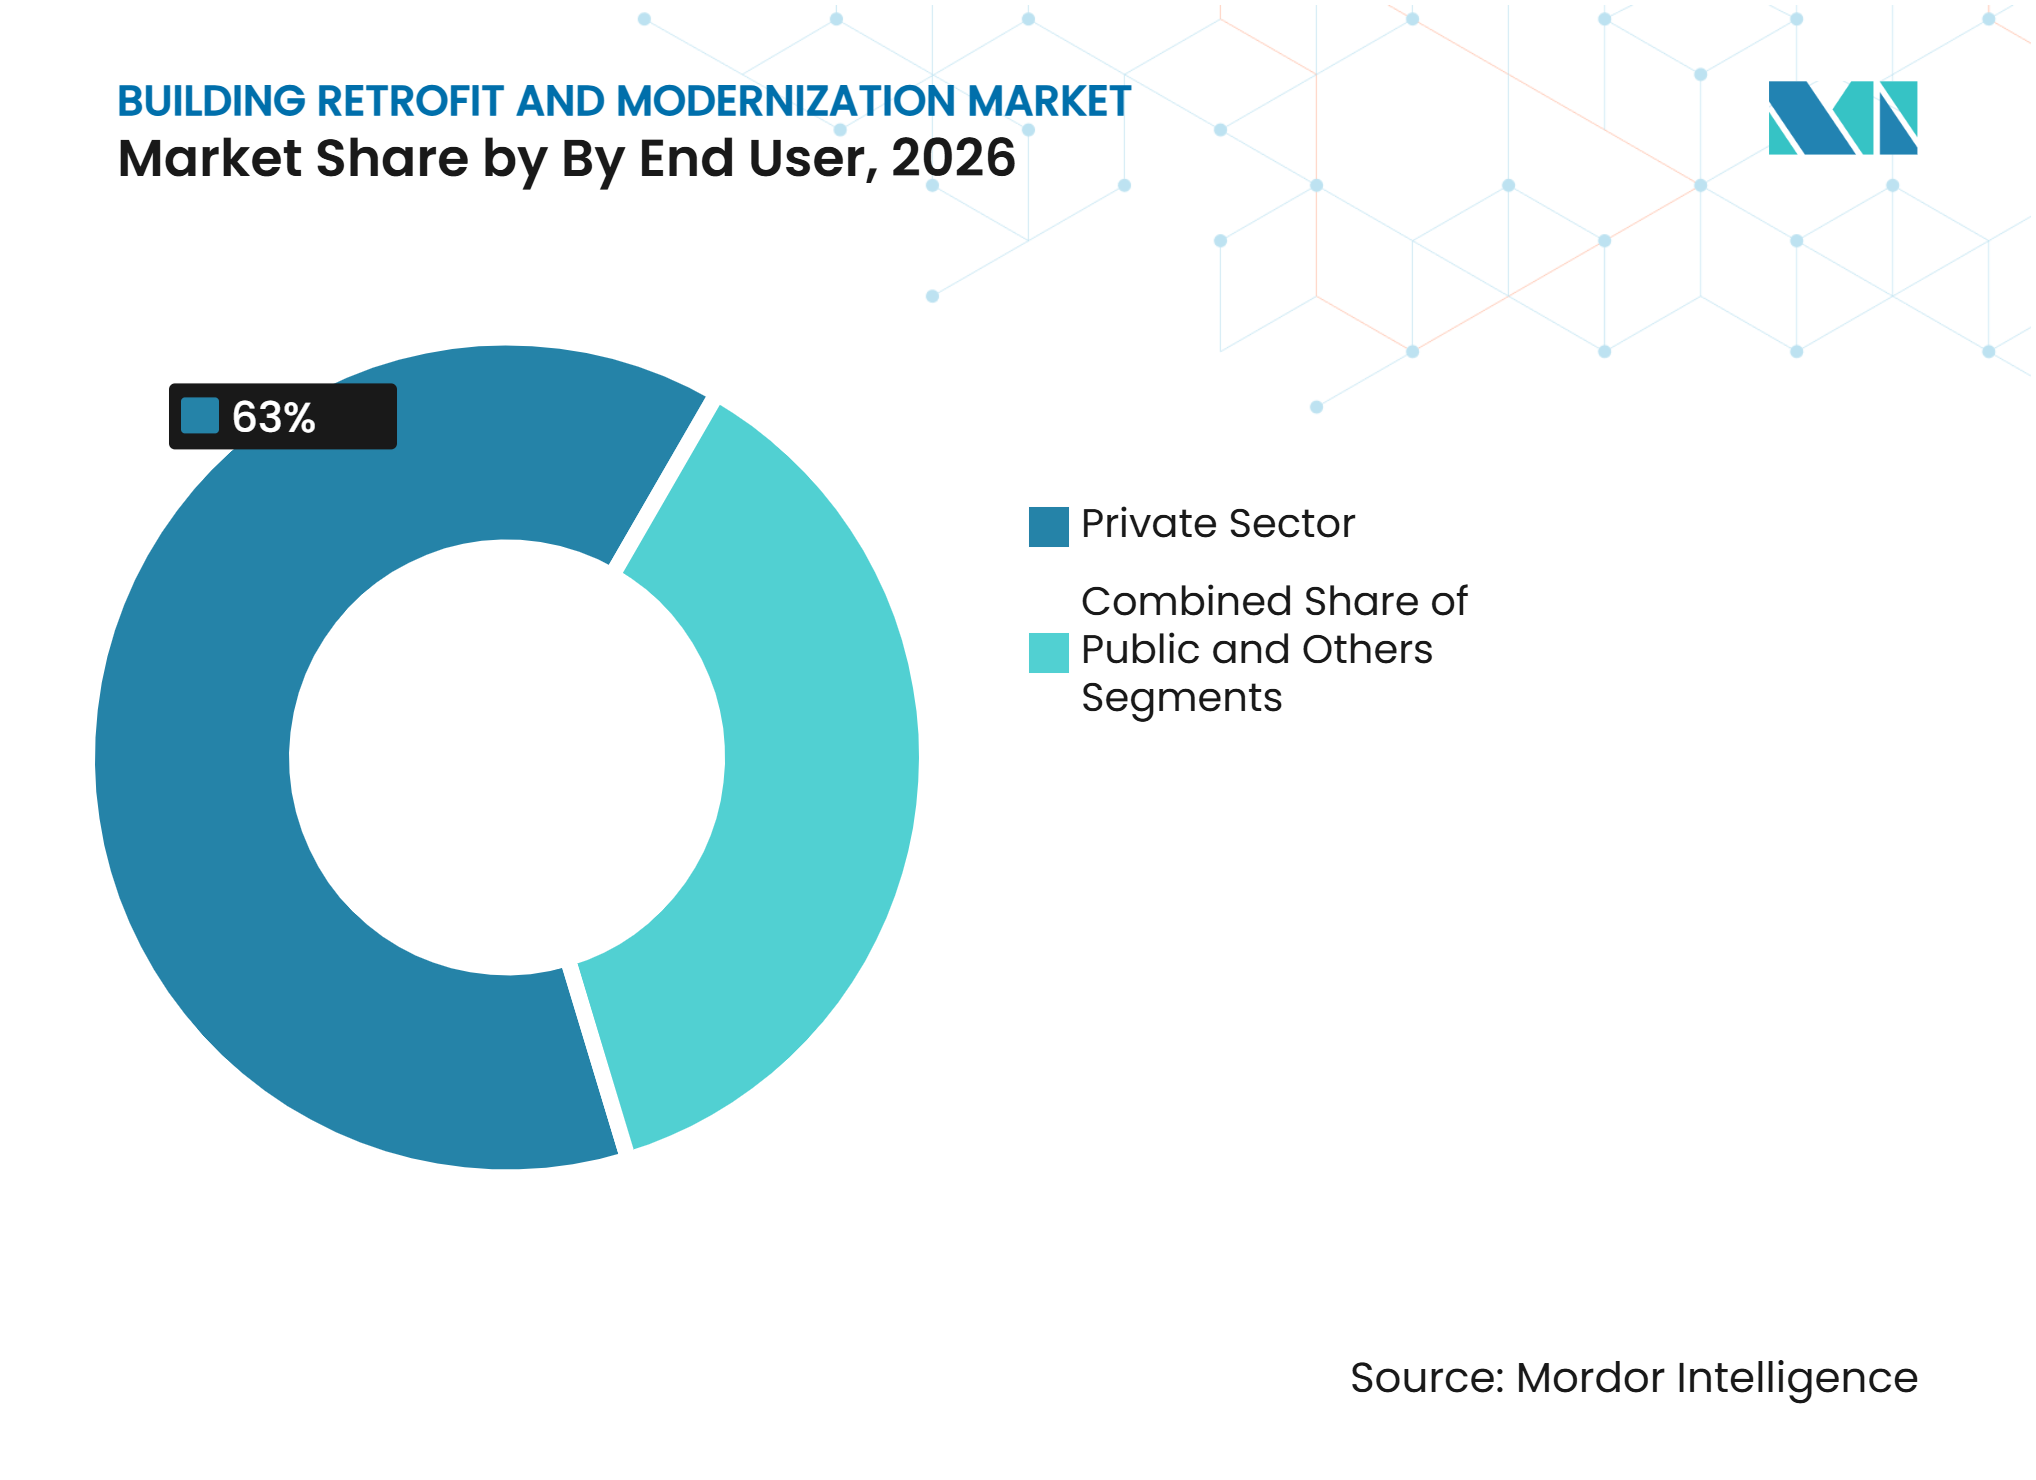
- Por usuário final, o Setor Privado detinha 63,0% da participação do Mercado de Retrofit e Modernização de Edifícios em 2026, enquanto o Setor Público tem projeção de crescimento a um CAGR de 8,36% até 2032.
- Por geografia, a América do Norte detinha 34,0% do tamanho do Mercado de Retrofit e Modernização de Edifícios em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 8,78% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Descarbonização de Edifícios | +2.5% | Global, especialmente União Europeia, América do Norte, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Envelhecimento do Estoque de Edifícios e Obsolescência | +1.8% | Global, com estoque de edifícios maduros na América do Norte, Europa e Nordeste Asiático | Longo prazo (≥ 4 anos) |
| Pressão para Redução de Custos de Energia | +1.5% | Global, especialmente Ásia-Pacífico e Sul da Europa | Médio prazo (2-4 anos) |
| Requisitos de Resiliência e Atualização de Normas | +1.0% | América do Norte, principais mercados da Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Requisitos Institucionais de ESG e Divulgação | +0.8% | América do Norte, União Europeia e principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Reaproveitamento de Ativos Comerciais Subutilizados | +0.6% | América do Norte, Europa Ocidental e Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Descarbonização de Edifícios Aceleram o Imperativo do Retrofit
A Diretiva de Desempenho Energético de Edifícios reformulada da União Europeia entrou em vigor em 2024 e deve ser incorporada à legislação nacional até maio de 2026[1]. Os Estados-Membros devem abordar os 16% de edifícios não residenciais com pior desempenho até 2030, aumentando para 26% até 2033 sob padrões mínimos de desempenho energético. Os passaportes de renovação criam um plano estruturado para reformas em etapas e podem apoiar pipelines de projetos mais longos para empreiteiros. O Código de Energia da Califórnia de 2025 entrou em vigor em janeiro de 2026 e deve gerar 5 bilhões de USD em economias de energia acumuladas ao longo de 30 anos[2]. Essas regras tornam o investimento em retrofit um requisito de conformidade para mais proprietários e sustentam uma atividade de projetos constante.
Envelhecimento do Estoque de Edifícios e Obsolescência Criam um Piso Estrutural de Demanda
Edifícios mais antigos precisam de atualizações porque seus sistemas frequentemente não atendem aos requisitos atuais de energia, segurança ou operação. O Programa das Nações Unidas para o Meio Ambiente identifica as taxas de renovação como insuficientes para as metas climáticas internacionais[3]. O Mercado de Retrofit e Modernização de Edifícios, portanto, inclui trabalhos em sistemas prediais, fachadas, isolamento, encanamento e recursos de segurança, e não apenas em equipamentos de energia. A obsolescência pode afetar a função de um edifício, sua posição de conformidade e sua capacidade de reter inquilinos ao mesmo tempo. Isso sustenta a demanda por trabalhos de modernização mesmo quando os proprietários não estão respondendo a uma única nova regra. Os proprietários também precisam considerar a confiabilidade dos equipamentos, as expectativas dos inquilinos e o custo de adiar a manutenção ao definir seus planos de atualização.
A Pressão para Redução de Custos de Energia Transforma o Retrofit de Despesa de Capital em Estratégia Operacional
Os custos de energia estão tornando as decisões de retrofit mais estreitamente ligadas ao desempenho operacional diário. As empresas de serviços de energia, ou ESCOs, estão tornando as decisões de retrofit mais estreitamente ligadas ao desempenho operacional diário. Uma ESCO pode projetar, financiar e operar uma atualização e, em seguida, recuperar seus honorários a partir de economias verificadas. Essa estrutura pode ajudar os proprietários a gerenciar os custos iniciais enquanto melhora a economia de projetos de aquecimento, resfriamento, controles e iluminação. Também torna o resultado do projeto mais fácil de avaliar porque os termos do contrato vinculam o pagamento a resultados documentados. A abordagem permite que o Mercado de Retrofit e Modernização de Edifícios alcance proprietários que, de outra forma, poderiam adiar reformas profundas. Também pode alinhar os interesses de fornecedores técnicos e proprietários porque ambas as partes dependem de um projeto que funcione conforme planejado.
Requisitos de Resiliência e Atualização de Normas Ampliam o Escopo do Retrofit
As atualizações de resiliência ajudam os edifícios a permanecerem funcionais durante condições climáticas severas, interrupções na rede elétrica e outros choques. Nova Jersey lançou o programa RETROFIT NJ em 2025 para apoiar grandes projetos de eficiência e descarbonização comerciais, industriais e institucionais, com subsídios de 2,5 milhões de USD a 12,5 milhões de USD por projeto. Esses programas podem combinar trabalhos de aquecimento, ventilação, ar-condicionado, elétrica e envoltória em um único escopo. Os requisitos de conformidade também podem levar os proprietários a instalar sistemas de monitoramento e gestão que melhorem a resiliência operacional. O escopo mais amplo aumenta o valor das empresas capazes de coordenar vários sistemas prediais sem interromper o uso normal.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial | -1.5% | Global, especialmente proprietários de pequeno e médio porte em mercados emergentes e áreas sem incentivos | Longo prazo (≥ 4 anos) |
| Perturbação em Edifícios Ocupados | -0.6% | Global, especialmente ativos comerciais e de saúde ocupados | Médio prazo (2-4 anos) |
| Retorno Incerto em Mercados de Energia de Baixo Custo | -0.4% | Oriente Médio e Norte da África, partes da América do Sul e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Condições Ocultas em Estruturas Existentes | -0.3% | Global, especialmente edifícios mais antigos na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Capital Inicial Restringem a Escalabilidade do Mercado
Os altos custos iniciais continuam sendo uma barreira importante quando os projetos exigem a substituição de vários sistemas ao mesmo tempo. Uma revisão revisada por pares de 2025 identificou o custo inicial, o financiamento limitado e os retornos incertos como as principais barreiras à descarbonização de edifícios em diferentes tipos e localizações. O financiamento por meio do Programa de Avaliação de Propriedades para Energia Limpa Comercial, ou C-PACE, nos Estados Unidos atingiu 1,56 bilhão de USD em originações durante o primeiro semestre de 2026. A Comissão Europeia afirma que os Estados-Membros da UE estimam necessidades anuais de investimento no setor de edifícios superiores a 266,2 bilhões de USD até 2030. As ferramentas de financiamento estão se expandindo, mas muitos proprietários ainda enfrentam uma lacuna entre o capital disponível e o custo de trabalhos abrangentes.
A Perturbação em Edifícios Ocupados Limita o Rendimento de Retrofits Profundos
As obras em edifícios podem interromper inquilinos, pacientes, funcionários e clientes quando os sistemas precisam permanecer em operação. O retrofit de eficiência energética de 37 milhões de USD no NYC Health + Hospitals/Lincoln Hospital utilizou implementação em fases para proteger as operações contínuas de saúde. Trabalhos de aquecimento, ventilação, ar-condicionado, elétrica e fachada podem exigir cronogramas noturnos ou de fim de semana. O Instituto de Pesquisa de Energia Elétrica identifica a perturbação ao cliente como um fator-chave para determinar se os caminhos de retrofit comercial podem ser escalados. O planejamento cuidadoso em fases pode reduzir esse problema, mas acrescenta custos de planejamento, coordenação e entrega.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria de Retrofit:
O Retrofit de Energia e Sistemas Prediais Lidera a Demanda AtualO Retrofit de Energia e Sistemas Prediais detinha 48,0% da participação do Mercado de Retrofit e Modernização de Edifícios em 2026. A categoria abrange equipamentos de aquecimento, ventilação e ar-condicionado, controles inteligentes, iluminação e conexões de energia renovável. Lidera porque as economias podem ser medidas em relação ao consumo de energia anterior do edifício, tornando o caso de investimento mais fácil de avaliar. Os proprietários também podem usar esses sistemas para cumprir as regras de energia e reduzir os custos operacionais ao mesmo tempo.
A eletrificação e os controles digitais estão ampliando o escopo desse trabalho. O afastamento dos sistemas de aquecimento dependentes de gás está aumentando o interesse em equipamentos eletrificados e controles conectados. O Retrofit Estrutural e de Envoltória de Edifícios está ganhando atenção onde as regras de fachada e isolamento se tornam mais rigorosas. Ao mesmo tempo, o Retrofit de Energia e Sistemas Prediais também é a categoria de retrofit de crescimento mais rápido, com um CAGR de 8,10% até 2032. O Retrofit de Água e Encanamento, o Retrofit de Acessibilidade e Segurança de Vida e outros trabalhos continuam sendo necessários para necessidades específicas de conformidade. Juntas, essas categorias permitem que os fornecedores expandam um projeto de uma atualização básica de equipamentos para um programa mais amplo de modernização predial. A capacidade de conectar atualizações de sistemas com necessidades de segurança, água e envoltória oferece aos proprietários de edifícios um caminho mais completo para melhorar ativos envelhecidos.



Por Tipo de Edifício:
Escritórios Comerciais e Varejo Mantêm Escala Enquanto Ativos Públicos Crescem Mais RápidoEscritórios Comerciais e Varejo detinham 36,0% da participação do Mercado de Retrofit e Modernização de Edifícios em 2026. As expectativas dos inquilinos, as regras de energia e a demanda por arrendamentos de menor teor de carbono sustentam as atualizações neste segmento. Os proprietários de escritórios também estão respondendo às mudanças nas necessidades de espaço que exigem novos layouts e serviços prediais. Esses fatores mantêm os ativos comerciais no centro da atividade de retrofit nas principais cidades.
Edifícios Institucionais e Públicos é o tipo de edifício de crescimento mais rápido e tem previsão de expansão a um CAGR de 8,72% até 2032. A Espanha anunciou 403 milhões de USD em junho de 2026 para a requalificação energética de hospitais públicos, centros de saúde, escolas e centros de educação pública. Os grandes portfólios públicos permitem que as agências agrupem projetos semelhantes e utilizem requisitos consistentes de aquisição e desempenho. Edifícios residenciais, instalações industriais, armazéns e outras propriedades acrescentam demanda onde habitação, produção e programas públicos se sobrepõem. O financiamento governamental ajuda esse segmento a avançar mais rapidamente porque os projetos podem ser agregados em grandes portfólios de propriedades. Essa agregação apoia projetos padronizados, ciclos de planejamento mais claros e uso mais amplo de requisitos de desempenho documentados. Os proprietários públicos também podem estabelecer padrões comuns para equipamentos, monitoramento e manutenção em vários locais.
Por Usuário Final:
Proprietários do Setor Privado Lideram a Demanda Enquanto os Gastos Públicos se AceleramOs usuários do setor privado detinham 63,0% da participação do Mercado de Retrofit e Modernização de Edifícios em 2026. Os requisitos de relatórios corporativos, as necessidades dos inquilinos e os contratos de desempenho energético incentivam os proprietários privados a atualizar os ativos existentes. As ESCOs são importantes porque podem conectar atualizações técnicas a garantias de economia e estruturas de financiamento. Isso oferece aos proprietários de portfólios uma forma de abordar várias propriedades por meio de um modelo de entrega consistente.
O Setor Público tem previsão de crescimento a um CAGR de 8,36% até 2032. As agências públicas estão aumentando os trabalhos em escolas, hospitais, escritórios e outros edifícios onde os custos de energia e a continuidade dos serviços são importantes. Outros usuários finais incluem associações de habitação, parcerias público-privadas e portfólios de propriedades sem fins lucrativos. O financiamento combinado pode permitir que essas estruturas de propriedade realizem projetos que não se encaixam nos contratos padrão de ESCO. A aquisição pública também pode oferecer a fornecedores menores uma rota para grandes programas de modernização por meio de funções especializadas de entrega. O uso de requisitos comuns de relatórios pode melhorar a comparação de economias entre esses portfólios. Também pode ajudar organizações públicas e de propriedade mista a preparar futuros programas de atualização usando os resultados operacionais de trabalhos anteriores.

Análise Geográfica
América do Norte
A América do Norte detinha 34,0% da participação do Mercado de Retrofit e Modernização de Edifícios em 2026. A região possui regras de construção nos níveis municipal, estadual, provincial e federal, o que sustenta um amplo pipeline de projetos de conformidade. O Código de Energia da Califórnia de 2025 entrou em vigor em janeiro de 2026 e abrange melhorias de eficiência em grandes renovações. O mercado também se beneficia de estruturas maduras de ESCO e Contrato de Desempenho de Economia de Energia, que podem cobrir portfólios de instalações públicas. As certificações Energy Star e Liderança em Energia e Design Ambiental, ou LEED, influenciam as decisões de aquisição pública e investimento privado.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,78% no Mercado de Retrofit e Modernização de Edifícios até 2032. Mandatos de políticas, ativos de escritórios mais antigos e crescentes necessidades de eletricidade estão sustentando a demanda na China, Japão, Índia, Coreia do Sul e Sudeste Asiático. As regras de construção verde da China e suas metas de renovação de edifícios existentes sustentam grandes volumes de projetos domésticos. Os requisitos de energia zero da Coreia do Sul para edifícios públicos acrescentam outro fator de conformidade. A região está criando oportunidades para controles, bombas de calor, análise predial e serviços de gestão de energia.
Europa, América do Sul e Oriente Médio e África
O quadro regulatório da Europa continua a sustentar um grande pipeline de renovações. Os Planos Nacionais de Renovação de Edifícios preliminares apresentados pelos Estados-Membros da União Europeia entre dezembro de 2025 e maio de 2026 incluem metas anuais de renovação que variam de 0,7% a 5,7% do estoque nacional de edifícios. Na América do Sul, as províncias de Santa Fé e Córdoba assinaram acordos em 2026 para renovações de hospitais, escolas e aeroportos com metas de redução de energia de 40% a 53%. Os mercados do Oriente Médio e África são menores, mas têm potencial em nível de projetos à medida que a eficiência energética se torna vinculada aos custos operacionais e ao desenvolvimento de infraestrutura. Essas regiões podem se beneficiar de modelos de financiamento adaptados e padrões técnicos à medida que as regulamentações de construção amadurecem.
Cenário Competitivo
Concentração do Mercado
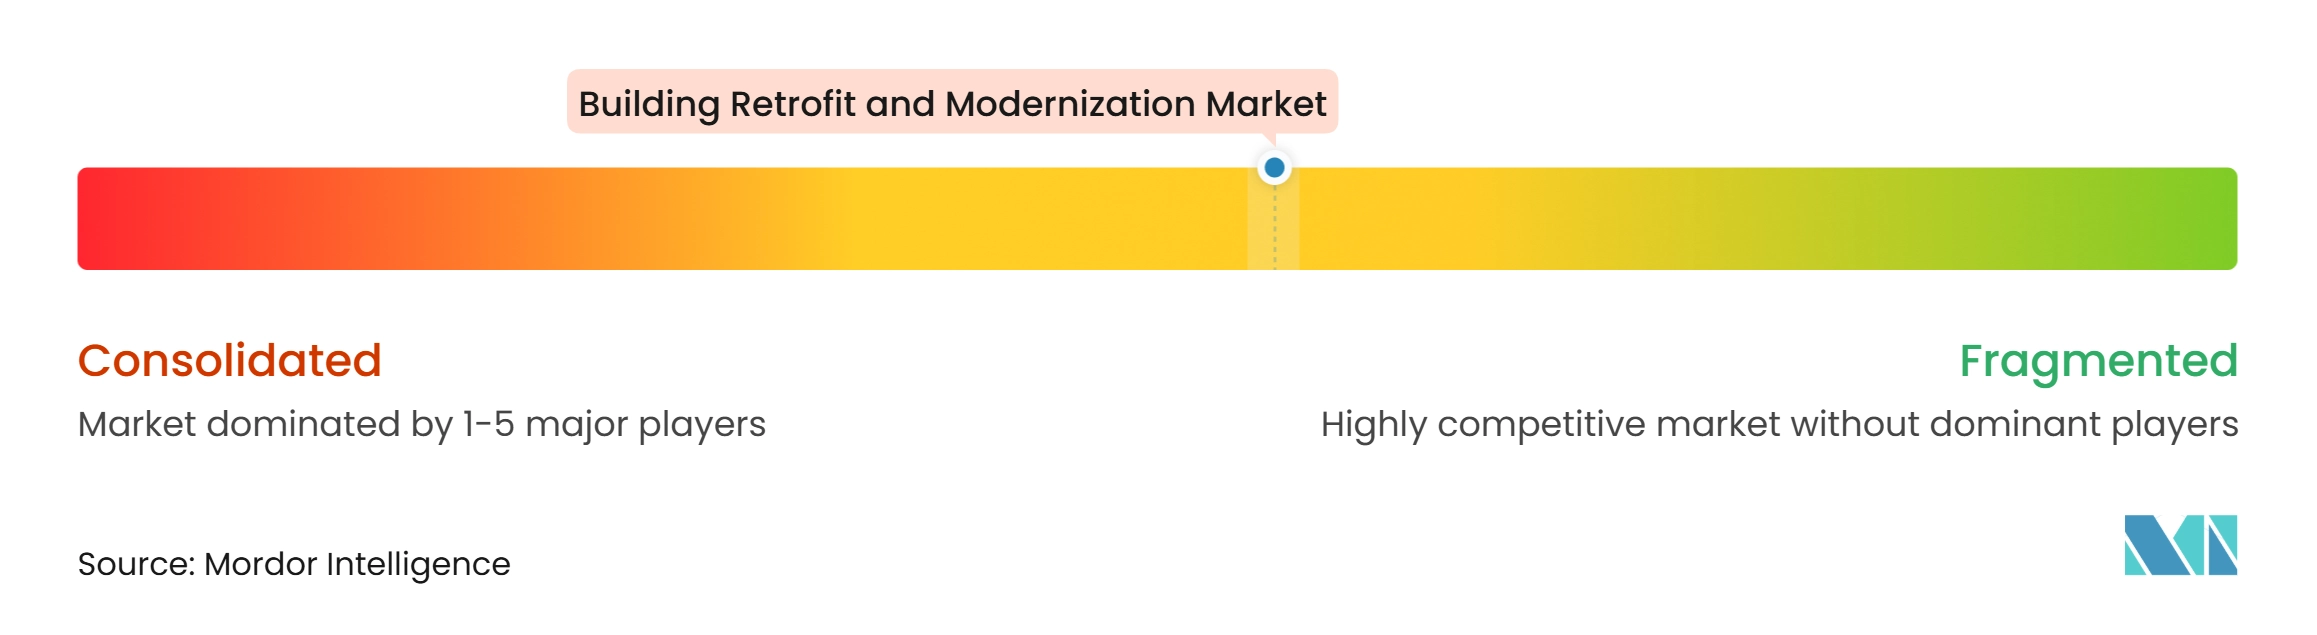
O Mercado de Retrofit e Modernização de Edifícios é moderadamente consolidado entre empresas globais de construção, engenharia, sistemas prediais e serviços de energia, enquanto a execução local permanece fragmentada. VINCI SA, Skanska AB, Bouygues Construction, Turner Construction Company e STRABAG SE competem por meio de capacidade de entrega integrada e ampla cobertura geográfica. Ameresco, Inc., Trane Technologies plc e Johnson Controls International plc acrescentam um modelo baseado em desempenho que pode estender os relacionamentos com clientes além dos trabalhos de construção. O resultado é um mercado onde a execução de projetos, o financiamento e o desempenho predial de longo prazo são todos importantes. As empresas com capacidade de lidar com vários sistemas em conjunto estão melhor posicionadas para projetos complexos porque os proprietários frequentemente preferem uma única parte que possa coordenar projeto, instalação, comissionamento e serviço contínuo, reduzir as transferências entre especialidades e manter a responsabilidade quando um projeto precisa proteger as operações normais do edifício.
A tecnologia é cada vez mais parte da diferenciação competitiva. A Modelagem da Informação da Construção, ou BIM, pode melhorar a definição do escopo e a coordenação antes do início dos trabalhos. Os gêmeos digitais e a gestão de energia habilitada por inteligência artificial podem ajudar os proprietários a planejar atualizações e acompanhar os resultados após a instalação. Os sistemas de gestão de energia ISO 50001 e as normas de desempenho predial EN ISO podem favorecer fornecedores com fluxos de trabalho certificados e capacidades de medição e verificação. Essas ferramentas ajudam a limitar o risco de entrega onde as atualizações envolvem controles, resfriamento, aquecimento e trabalhos de envoltória no mesmo edifício, e podem melhorar a transferência da equipe de construção para a equipe de instalações quando as economias dependem de monitoramento contínuo e decisões operacionais informadas.
As empresas estão usando aquisições e plataformas especializadas para fortalecer sua posição. A Trane Technologies implantou 1,08 bilhão de USD em aquisições até outubro de 2026 para expandir suas capacidades de otimização predial e de aquecimento, ventilação e ar-condicionado. O Elevion Group concluiu a aquisição da Techem Solutions GmbH em setembro de 2026, expandindo sua capacidade de contratação para infraestrutura de transição energética. A VINCI Construction também assinou um acordo em janeiro de 2026 para adquirir a Fletcher Construction, fortalecendo seu acesso à atividade de construção e renovação da Nova Zelândia. Essas ações mostram que escala, capacidade técnica e acesso à entrega local são centrais para a competição, permitindo que as empresas tragam serviços especializados para uma oferta de projetos mais ampla sem exigir que os proprietários gerenciem vários fornecedores separados e apoiando relacionamentos locais ao lado de recursos de engenharia corporativa e capacidade de aquisição.
Líderes do Setor de Retrofit e Modernização de Edifícios
-
Turner Construction Company
-
Skanska AB
-
VINCI SA
-
Bouygues Construction
-
Kiewit Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Retrofit e Modernização de Edifícios Empresas cobertas neste relatório
- Turner Construction Company
- Skanska AB
- VINCI SA
- Bouygues Construction
- Kiewit Corporation
- AECOM
- WSP Global Inc.
- Arcadis NV
- Saint-Gobain S.A.
- Sika AG
- Owens Corning
- Kingspan Group plc
- ROCKWOOL A/S
- ABM Industries Incorporated
- Ameresco, Inc.
- Trane Technologies plc
- Johnson Controls International plc
- Carrier Global Corporation
- Lendlease Group
- STRABAG SE
Desenvolvimentos industriais recentes em Mercado de Retrofit e Modernização de Edifícios
- Novembro de 2026: A PSP Investments assinou um acordo para adquirir uma participação de 50% na Enercare Inc., fornecedora canadense de serviços essenciais de infraestrutura predial residencial e comercial, da Brookfield e de parceiros institucionais por 1,17 bilhão de USD. A transação expande uma plataforma líder de retrofit e manutenção de sistemas residenciais na América do Norte, com ambos os parceiros comprometidos com o crescimento geográfico e de produtos da Enercare.
- Outubro de 2026: A Trane Technologies plc elevou sua orientação de receita para o ano completo de 2026 para crescimento reportado de 13,5% e crescimento orgânico de 11%. A empresa divulgou 1,08 bilhão de USD implantados no acumulado do ano em aquisições, reforçando sua estratégia de otimização predial aprimorada por inteligência artificial e modernização de aquecimento, ventilação e ar-condicionado.
- Setembro de 2026: O Elevion Group B.V. concluiu a aquisição da Techem Solutions GmbH, tornando o Elevion o segundo maior player de contratação de aquecimento para imóveis na Alemanha. A plataforma combinada entregará planejamento, financiamento e operação de ponta a ponta de infraestrutura de transição energética para proprietários de edifícios, acelerando o pipeline de descarbonização de edifícios na Alemanha.
Escopo do Relatório Global do Mercado de Retrofit e Modernização de Edifícios
Visão geral da segmentação
| Retrofit de Energia e Sistemas Prediais |
| Retrofit Estrutural e de Envoltória de Edifícios |
| Retrofit de Água e Encanamento |
| Retrofit de Acessibilidade e Segurança de Vida |
| Outros |
| Edifícios Residenciais |
| Escritórios Comerciais e Varejo |
| Instalações Industriais e Armazéns |
| Edifícios Institucionais e Públicos |
| Outros |
| Público |
| Setor Privado |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia - Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia - Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Categoria de Retrofit | Retrofit de Energia e Sistemas Prediais | |
| Retrofit Estrutural e de Envoltória de Edifícios | ||
| Retrofit de Água e Encanamento | ||
| Retrofit de Acessibilidade e Segurança de Vida | ||
| Outros | ||
| Por Tipo de Edifício | Edifícios Residenciais | |
| Escritórios Comerciais e Varejo | ||
| Instalações Industriais e Armazéns | ||
| Edifícios Institucionais e Públicos | ||
| Outros | ||
| Por Usuário Final | Público | |
| Setor Privado | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia - Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia - Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor do Mercado de Retrofit e Modernização de Edifícios em 2026?
O Mercado de Retrofit e Modernização de Edifícios é avaliado em 111,40 bilhões de USD em 2026, com projeção de 119,59 bilhões de USD em 2027, e previsão de atingir 170,64 bilhões de USD até 2032 a um CAGR de 7,37%.
Qual categoria de retrofit tem a maior participação?
O Retrofit de Energia e Sistemas Prediais lidera com uma participação de 48,0% em 2026, sustentado pela demanda por equipamentos de aquecimento, ventilação e ar-condicionado, controles e eletrificação.
Qual tipo de edifício está crescendo mais rapidamente?
Edifícios Institucionais e Públicos têm previsão de expansão a um CAGR de 8,72% até 2032, sustentados por financiamento público para escolas, hospitais e instalações governamentais.
Por que os proprietários de edifícios estão investindo em modernização?
Os principais motivos incluem regras de energia obrigatórias, sistemas envelhecidos, pressão sobre os custos operacionais, necessidades de resiliência e requisitos de divulgação para investidores.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 8,78% até 2032, sustentada por mandatos de políticas e necessidades de modernização em grandes estoques de edifícios urbanos.
Como as empresas de serviços de energia apoiam os projetos de retrofit?
As empresas de serviços de energia podem organizar e executar atualizações sob contratos vinculados a economias de energia verificadas, ajudando os proprietários a gerenciar o custo inicial e o risco de desempenho.