
Taille et part du marché de la rénovation et modernisation des bâtiments
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 119.59 Milliards de dollars |
| Taille du Marché (2032) | 170.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la rénovation et modernisation des bâtiments par Mordor Intelligence
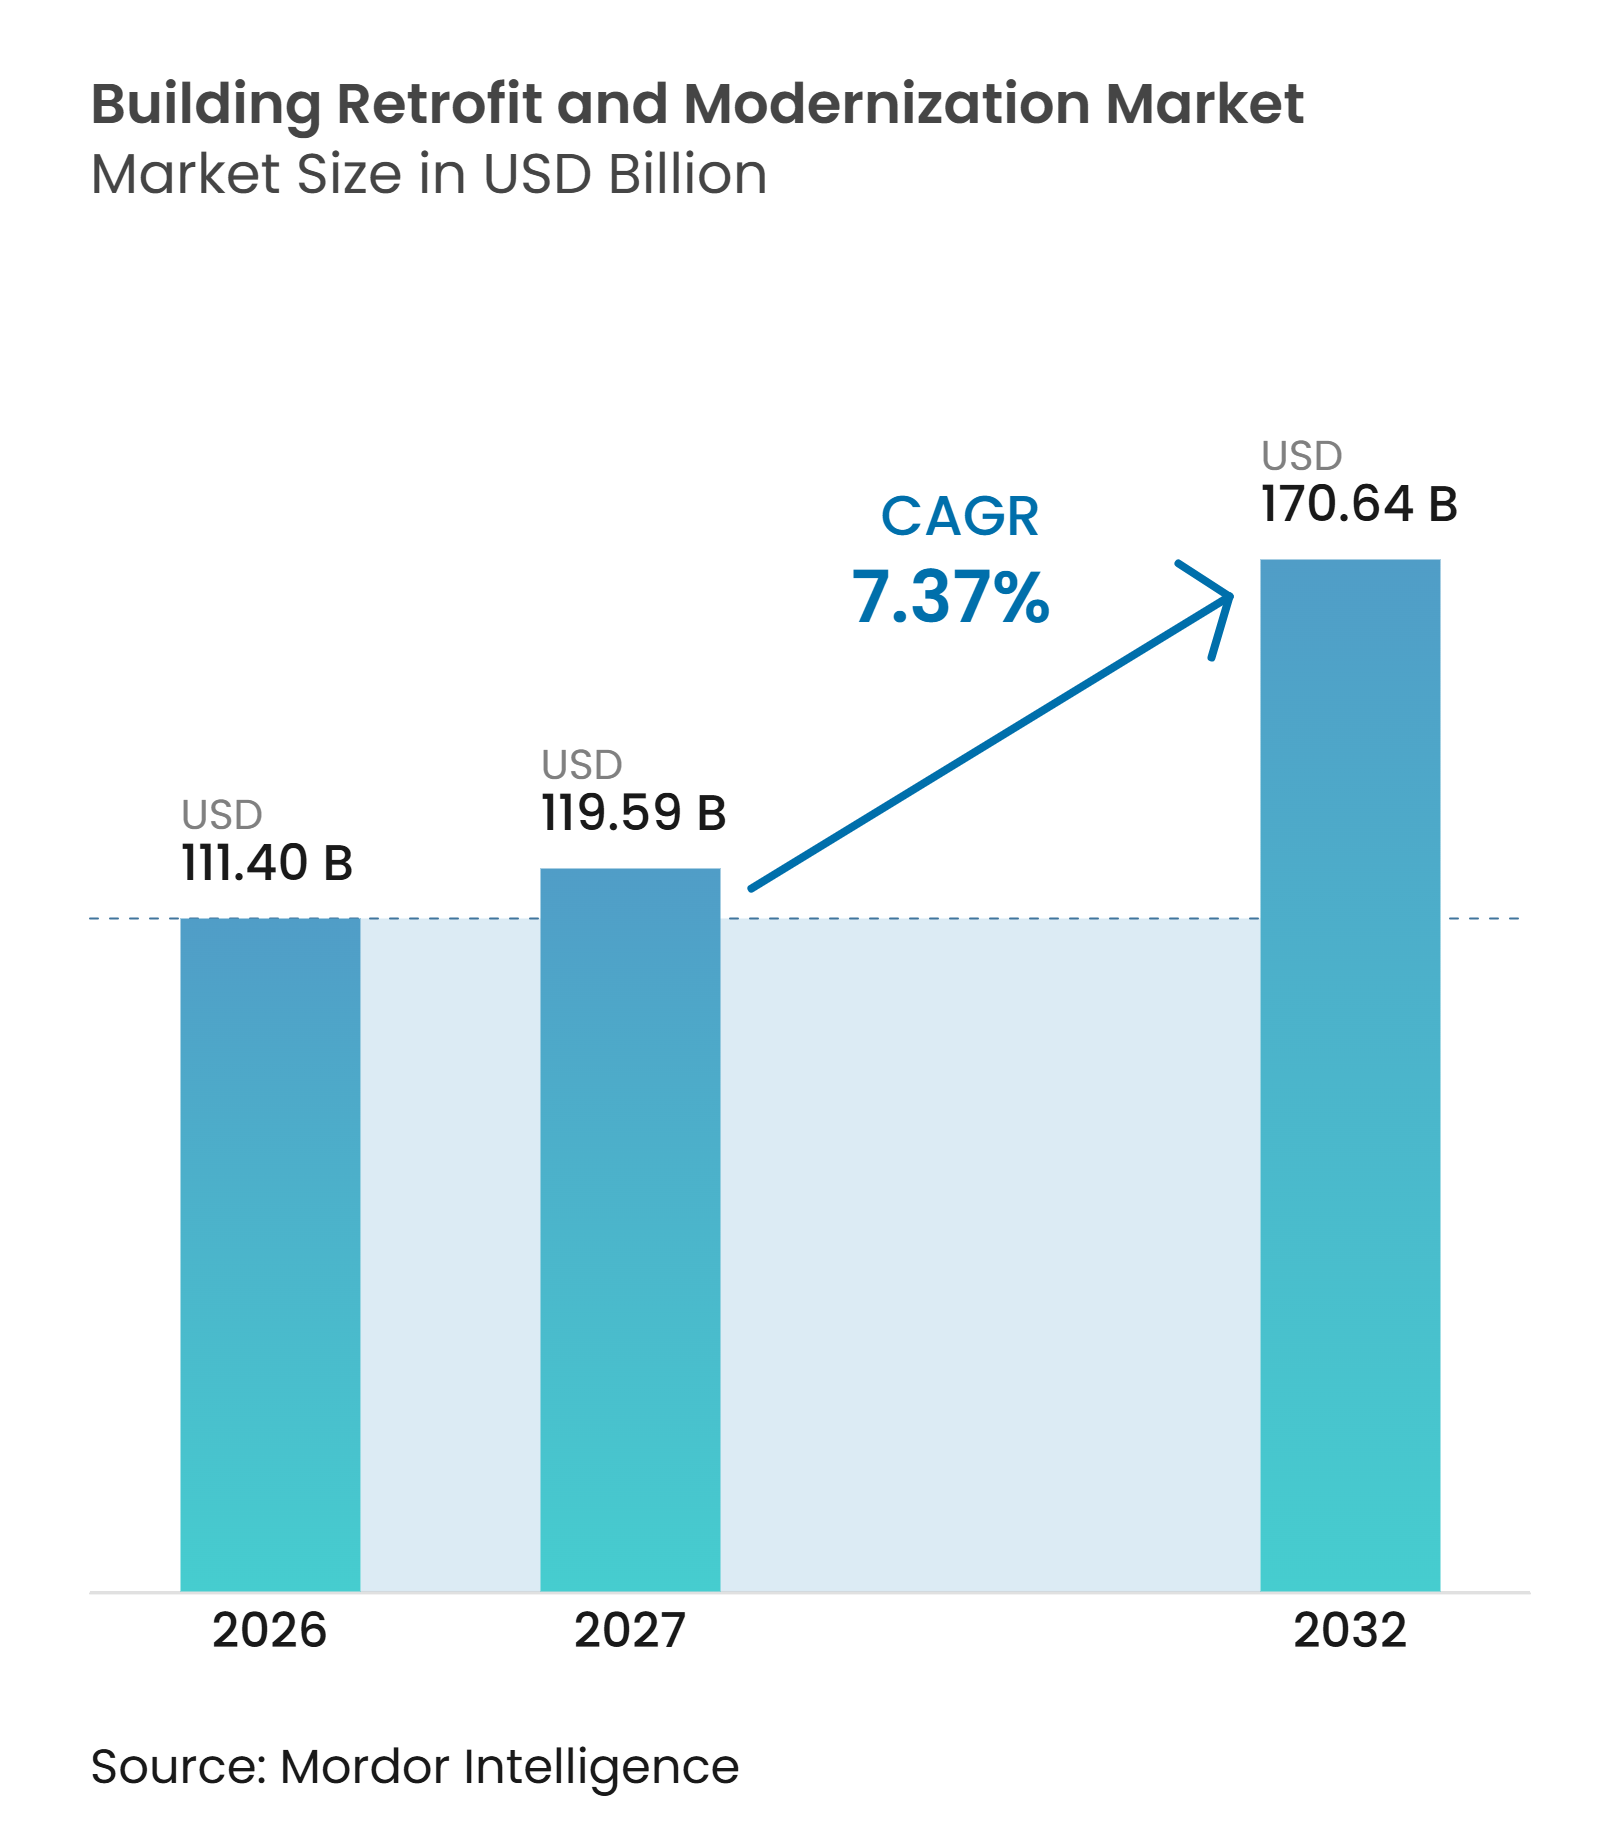
La taille du marché de la rénovation et modernisation des bâtiments est projetée à 111,40 milliards USD en 2026, 119,59 milliards USD en 2027, et devrait atteindre 170,64 milliards USD d'ici 2032, avec un CAGR de 7,37 % de 2027 à 2032.
Les exigences réglementaires évoluent, passant de projets discrétionnaires à des travaux de mise en conformité dans de nombreux marchés majeurs. Les propriétaires réagissent également au vieillissement des systèmes de bâtiments, à la hausse des coûts d'exploitation et à la nécessité de maintenir les bâtiments fonctionnels lors d'événements météorologiques extrêmes. Parallèlement, les prêteurs, investisseurs, locataires et organismes publics attendent de plus en plus des données énergétiques plus fiables et des plans clairs d'amélioration des actifs. Cela favorise les projets qui combinent la modernisation du chauffage, de la ventilation et de la climatisation avec les systèmes de contrôle, l'isolation et la gestion de l'énergie. Les prestataires de services capables d'organiser le financement et de garantir les résultats ont un avantage car ils réduisent le risque pour les propriétaires, simplifient les décisions d'approvisionnement et fournissent un lien pratique entre la conception technique, la réalisation du projet et la performance opérationnelle mesurée après installation. Le marché de la rénovation et modernisation des bâtiments bénéficie également des conversions de bureaux et des mises à niveau du secteur public, qui élargissent la demande au-delà des travaux énergétiques courants et créent des opportunités pour les entrepreneurs, ingénieurs, fournisseurs de systèmes et entreprises spécialisées dans la gestion des bâtiments pour les propriétaires publics et privés.
Points clés du rapport
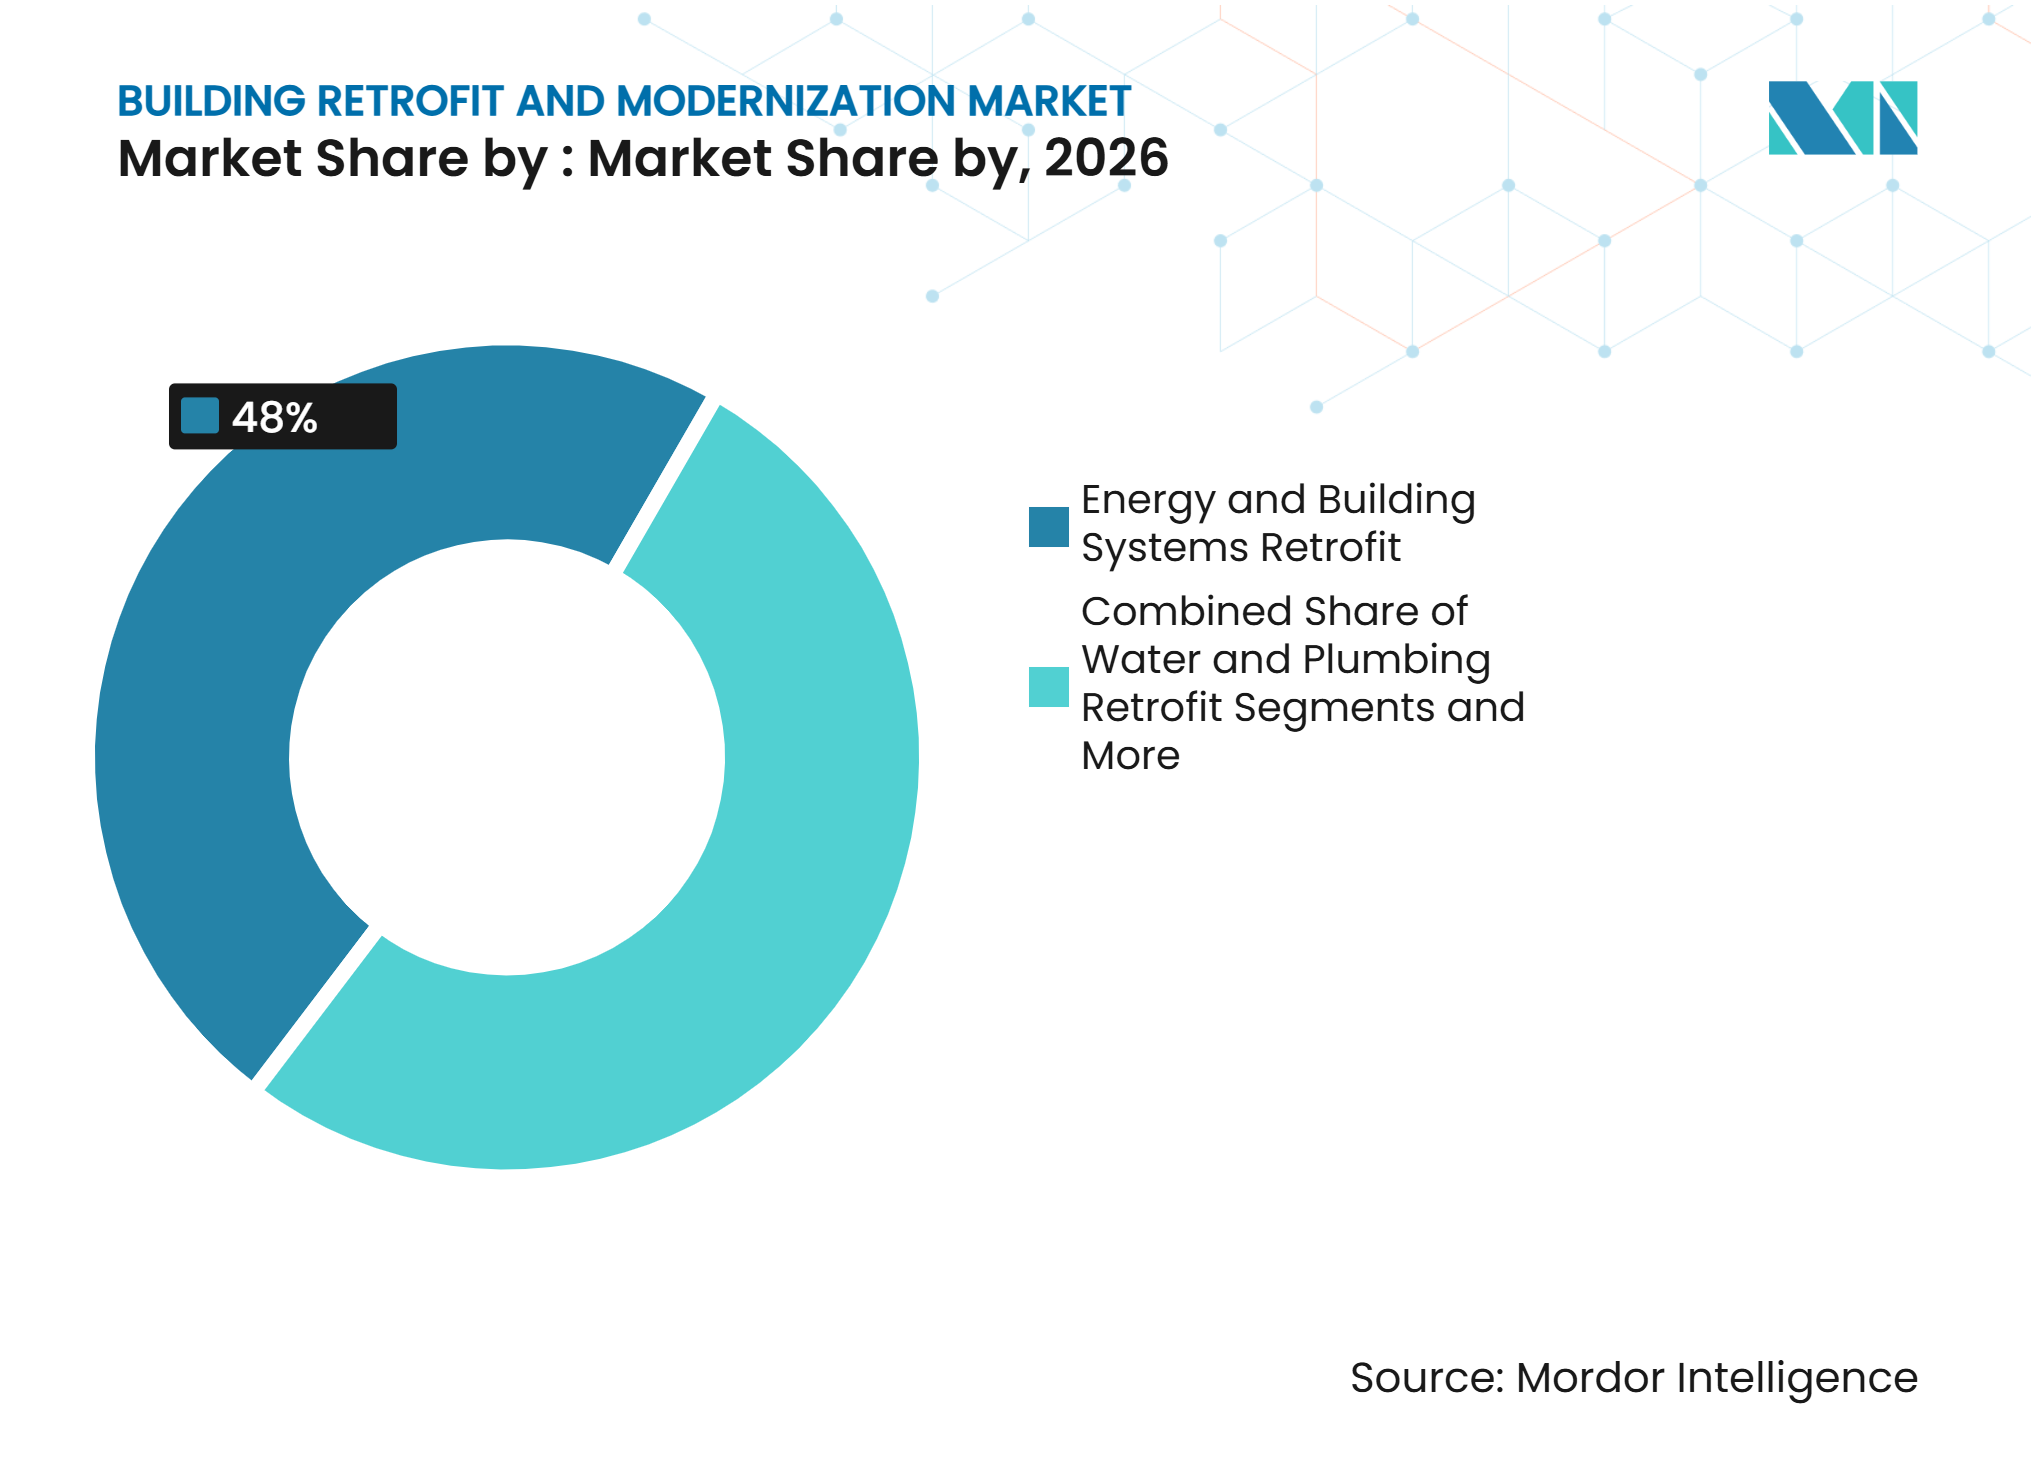
- Par catégorie de rénovation, la rénovation des systèmes énergétiques et du bâtiment détenait 48,0 % de la part du marché de la rénovation et modernisation des bâtiments en 2026 et devrait se développer à un CAGR de 8,10 % jusqu'en 2032.
- Par type de bâtiment, les bureaux commerciaux et le commerce de détail détenaient 36,0 % de la taille du marché de la rénovation et modernisation des bâtiments en 2026, tandis que les bâtiments institutionnels et publics devraient croître à un CAGR de 8,72 % jusqu'en 2032.
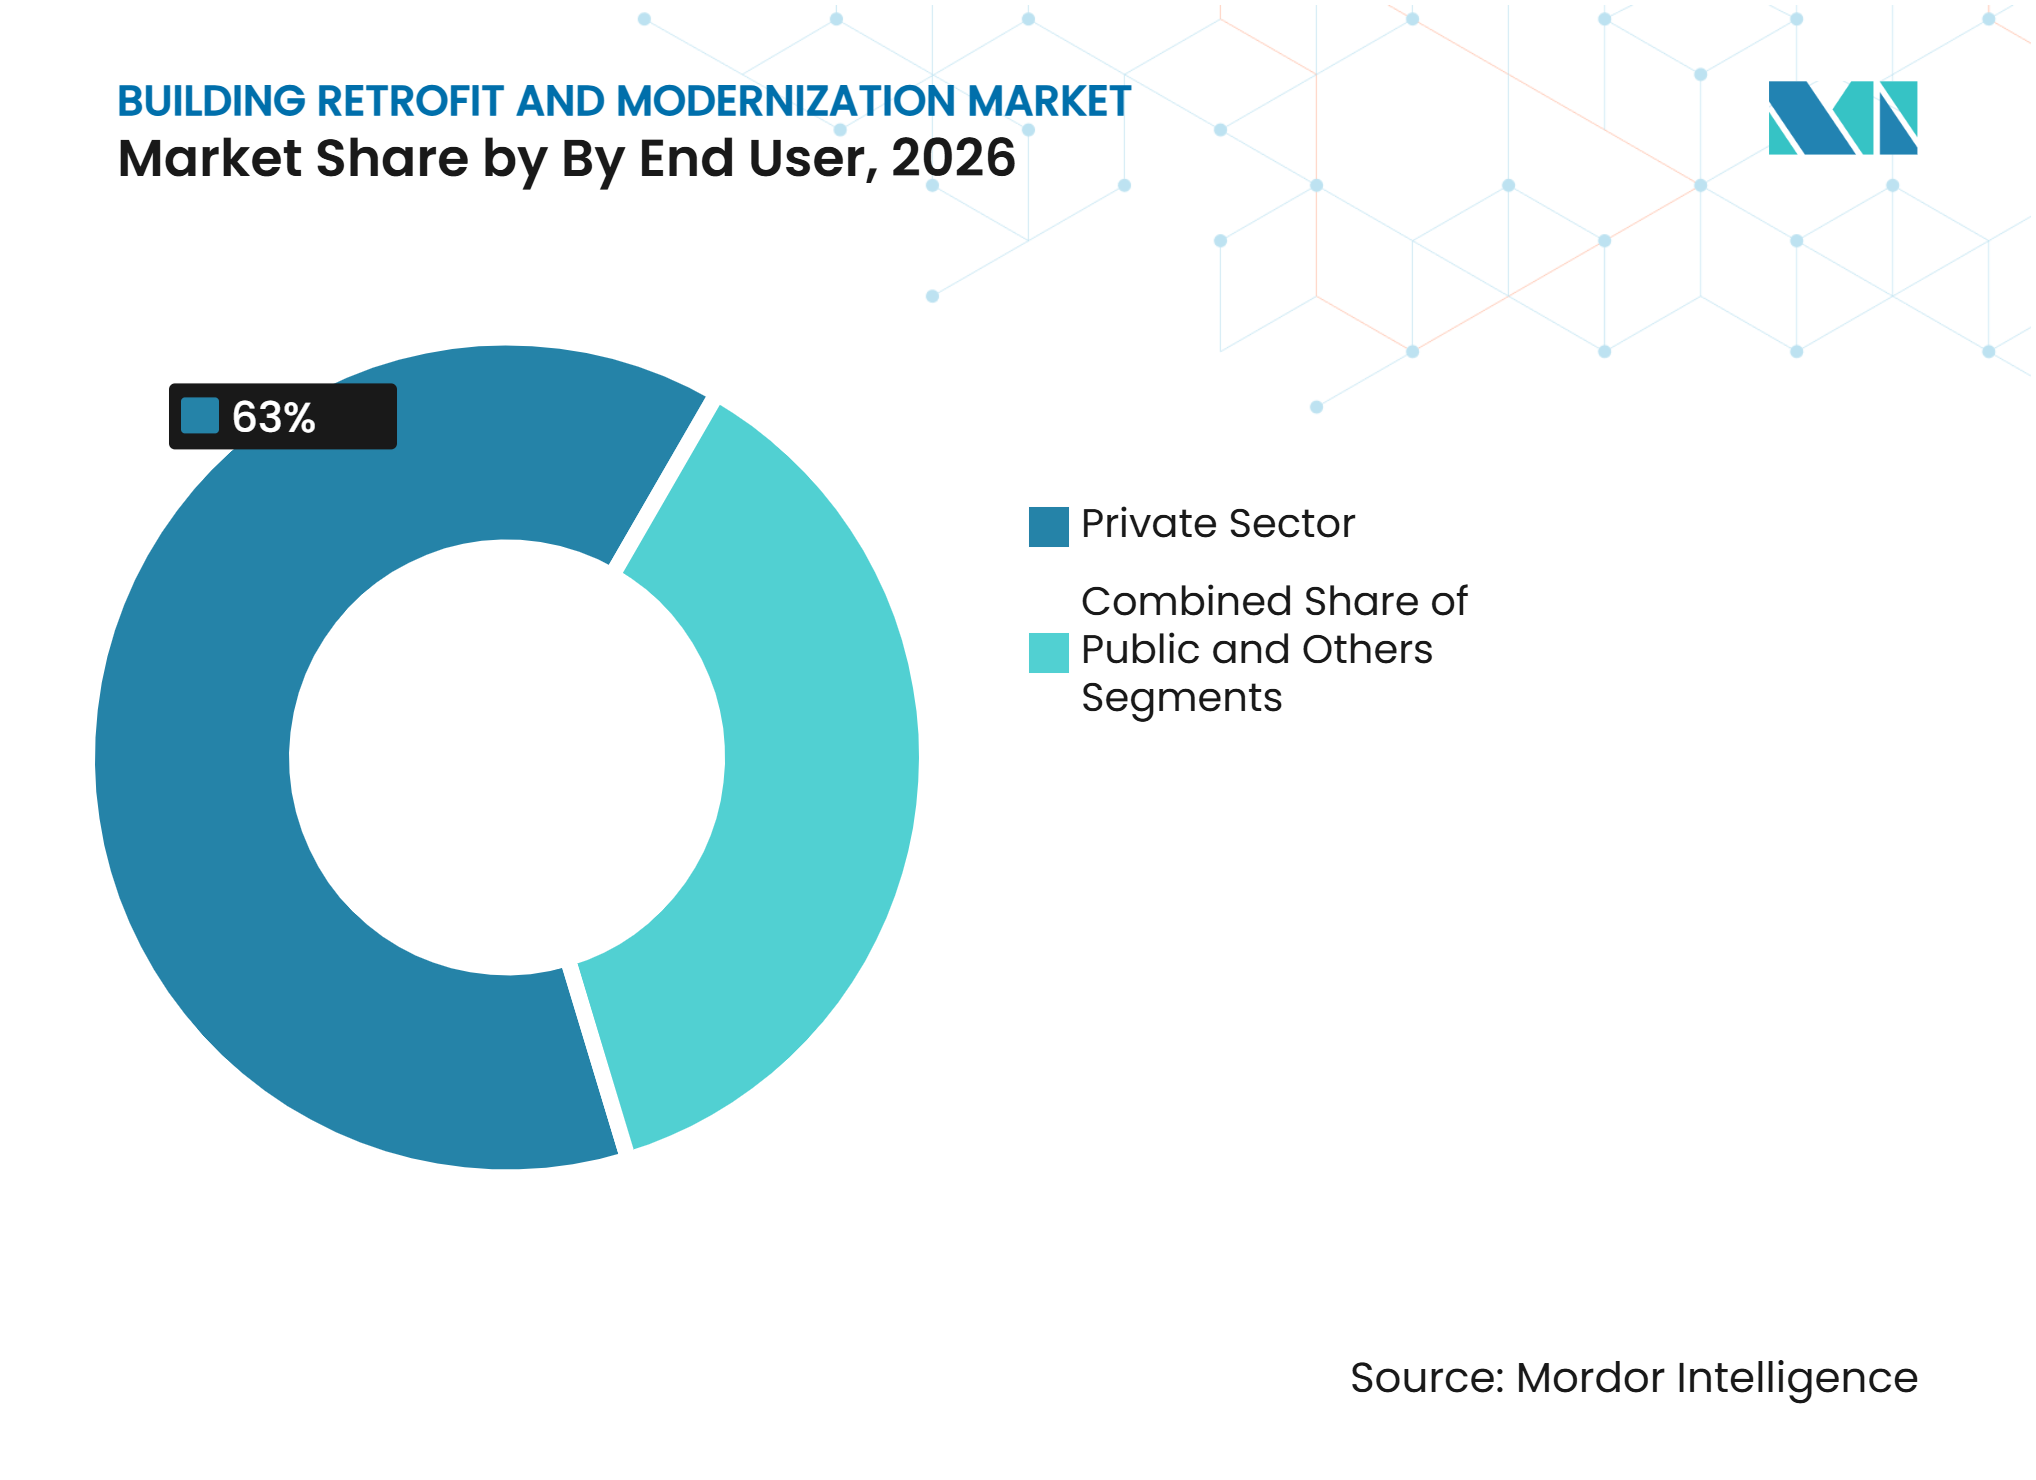
- Par utilisateur final, le secteur privé détenait 63,0 % de la part du marché de la rénovation et modernisation des bâtiments en 2026, tandis que le secteur public devrait croître à un CAGR de 8,36 % jusqu'en 2032.
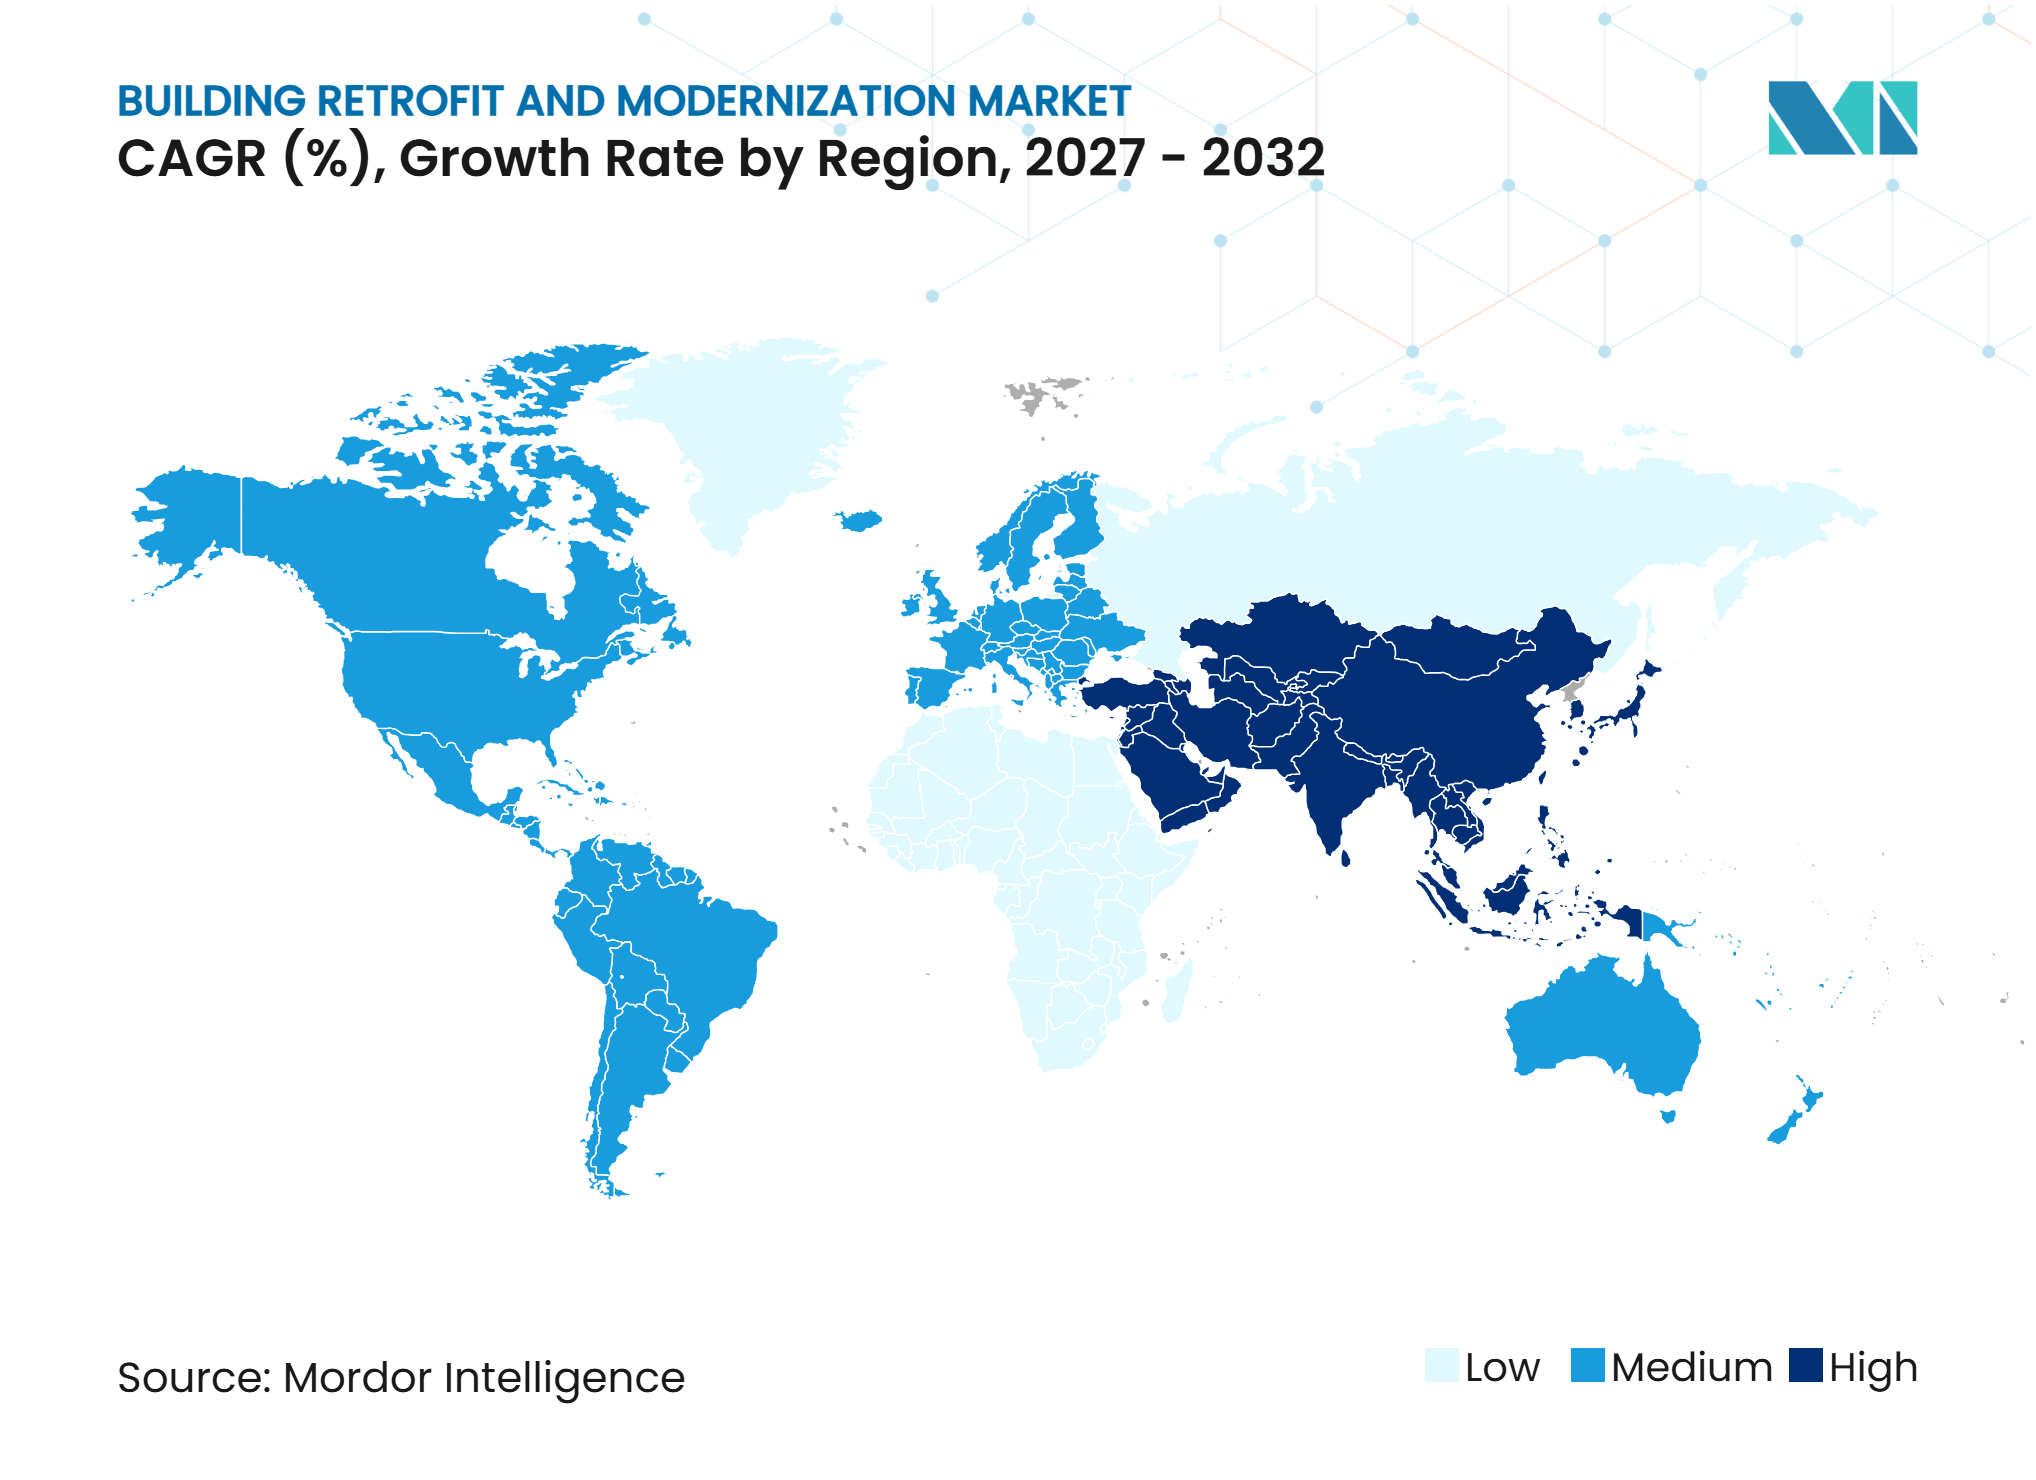
- Par géographie, l'Amérique du Nord détenait 34,0 % de la taille du marché de la rénovation et modernisation des bâtiments en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de décarbonation des bâtiments | +2.5% | Mondial, notamment l'Union européenne, l'Amérique du Nord, le Japon et la Corée du Sud | Court terme (≤ 2 ans) |
| Vieillissement du parc immobilier et obsolescence | +1.8% | Mondial, avec un parc immobilier mature en Amérique du Nord, en Europe et en Asie du Nord-Est | Long terme (≥ 4 ans) |
| Pression à la réduction des coûts énergétiques | +1.5% | Mondial, notamment l'Asie-Pacifique et l'Europe du Sud | Moyen terme (2-4 ans) |
| Exigences de résilience et de mise aux normes | +1.0% | Amérique du Nord, principaux marchés d'Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Exigences institutionnelles en matière d'ESG et de divulgation | +0.8% | Amérique du Nord, l'Union européenne et principaux marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Reconversion des actifs commerciaux sous-utilisés | +0.6% | Amérique du Nord, Europe occidentale et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les mandats de décarbonation des bâtiments accélèrent l'impératif de rénovation
La directive refondue de l'Union européenne sur la performance énergétique des bâtiments est entrée en vigueur en 2024 et doit être intégrée dans le droit national d'ici mai 2026[1]. Les États membres doivent traiter les 16 % de bâtiments non résidentiels les moins performants d'ici 2030, ce chiffre passant à 26 % d'ici 2033 en vertu des normes minimales de performance énergétique. Les passeports de rénovation créent un plan structuré pour des mises à niveau progressives et peuvent soutenir des pipelines de projets plus longs pour les entrepreneurs. Le code de l'énergie 2025 de la Californie est entré en vigueur en janvier 2026 et devrait générer 5 milliards USD d'économies d'énergie cumulées sur 30 ans[2]. Ces règles font de l'investissement dans la rénovation une exigence de conformité pour davantage de propriétaires et soutiennent une activité de projet régulière.
Le vieillissement du parc immobilier et l'obsolescence créent un plancher de demande structurel
Les bâtiments anciens nécessitent des mises à niveau car leurs systèmes ne répondent souvent pas aux exigences actuelles en matière d'énergie, de sécurité ou d'exploitation. Le Programme des Nations Unies pour l'environnement identifie les taux de rénovation comme trop faibles pour atteindre les objectifs climatiques internationaux[3]. Le marché de la rénovation et modernisation des bâtiments comprend donc des travaux sur les systèmes du bâtiment, les façades, l'isolation, la plomberie et les dispositifs de sécurité, et pas seulement sur les équipements énergétiques. L'obsolescence peut affecter simultanément la fonctionnalité d'un bâtiment, sa position de conformité et sa capacité à fidéliser les locataires. Cela soutient la demande de travaux de modernisation même lorsque les propriétaires ne répondent pas à une nouvelle règle spécifique. Les propriétaires doivent également tenir compte de la fiabilité des équipements, des attentes des locataires et du coût du report de la maintenance lors de l'établissement de leurs plans de mise à niveau.
La pression à la réduction des coûts énergétiques transforme la rénovation d'une dépense en capital en stratégie opérationnelle
Les coûts énergétiques rendent les décisions de rénovation plus étroitement liées à la performance opérationnelle quotidienne. Les sociétés de services énergétiques, ou ESCO, rendent les décisions de rénovation plus étroitement liées à la performance opérationnelle quotidienne. Une ESCO peut concevoir, financer et exploiter une mise à niveau, puis récupérer ses honoraires sur les économies vérifiées. Cette structure peut aider les propriétaires à gérer les coûts initiaux tout en améliorant l'économie des projets de chauffage, de climatisation, de contrôle et d'éclairage. Elle facilite également l'évaluation des résultats du projet car les termes du contrat lient le paiement aux résultats documentés. Cette approche permet au marché de la rénovation et modernisation des bâtiments d'atteindre des propriétaires qui pourraient autrement reporter des rénovations profondes. Elle peut également aligner les intérêts des prestataires techniques et des propriétaires car les deux parties dépendent d'un projet qui se déroule comme prévu.
Les exigences de résilience et de mise aux normes élargissent le périmètre de la rénovation
Les mises à niveau de résilience aident les bâtiments à rester fonctionnels lors d'intempéries sévères, de perturbations du réseau électrique et d'autres chocs. Le New Jersey a lancé le programme RETROFIT NJ en 2025 pour soutenir les grands projets d'efficacité énergétique et de décarbonation commerciaux, industriels et institutionnels, avec des subventions allant de 2,5 millions USD à 12,5 millions USD par projet. Ces programmes peuvent combiner des travaux de chauffage, ventilation, climatisation, électricité et enveloppe dans un seul périmètre. Les exigences de conformité peuvent également pousser les propriétaires à installer des systèmes de surveillance et de gestion qui améliorent la résilience opérationnelle. Le périmètre élargi accroît la valeur des entreprises capables de coordonner plusieurs systèmes du bâtiment sans interrompre l'utilisation normale.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital initial | -1.5% | Mondial, notamment les propriétaires de petite et moyenne taille sur les marchés émergents et dans les zones sans incitations | Long terme (≥ 4 ans) |
| Perturbation des bâtiments occupés | -0.6% | Mondial, notamment les actifs commerciaux et de santé occupés | Moyen terme (2-4 ans) |
| Retour sur investissement incertain sur les marchés à faible coût de l'énergie | -0.4% | Moyen-Orient et Afrique du Nord, parties de l'Amérique du Sud et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Conditions cachées dans les structures existantes | -0.3% | Mondial, notamment les bâtiments anciens en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les exigences élevées en capital initial freinent la montée en échelle du marché
Les coûts initiaux élevés restent un obstacle majeur lorsque les projets nécessitent le remplacement simultané de plusieurs systèmes. Une revue évaluée par les pairs en 2025 a identifié le coût initial, le financement limité et les rendements incertains comme principaux obstacles à la décarbonation des bâtiments, tous types et toutes localisations confondus. Le financement Commercial Property Assessed Clean Energy, ou C-PACE, aux États-Unis a atteint 1,56 milliard USD d'originations au cours du premier semestre 2026. La Commission européenne indique que les États membres de l'UE estiment les besoins annuels d'investissement dans le secteur du bâtiment à plus de 266,2 milliards USD jusqu'en 2030. Les outils de financement se développent, mais de nombreux propriétaires font encore face à un écart entre le capital disponible et le coût de travaux complets.
La perturbation des bâtiments occupés limite le débit des rénovations profondes
Les travaux de bâtiment peuvent perturber les locataires, patients, personnels et clients lorsque les systèmes doivent rester en service. La rénovation pour l'efficacité énergétique de 37 millions USD à NYC Health + Hospitals/Lincoln Hospital a utilisé une mise en œuvre par phases pour protéger la continuité des opérations de soins de santé. Les travaux de chauffage, ventilation, climatisation, électricité et façade peuvent nécessiter des horaires de nuit ou de week-end. L'Electric Power Research Institute identifie la perturbation des clients comme un facteur clé pour déterminer si les voies de rénovation commerciale peuvent être mises à l'échelle. Un phasage soigneux peut réduire ce problème, mais il ajoute des coûts de planification, de coordination et de livraison.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de rénovation :
la rénovation des systèmes énergétiques et du bâtiment domine la demande actuelleLa rénovation des systèmes énergétiques et du bâtiment détenait 48,0 % de la part du marché de la rénovation et modernisation des bâtiments en 2026. La catégorie couvre les équipements de chauffage, ventilation et climatisation, les systèmes de contrôle intelligents, l'éclairage et les raccordements aux énergies renouvelables. Elle est en tête car les économies peuvent être mesurées par rapport à la consommation énergétique antérieure du bâtiment, ce qui facilite l'évaluation du dossier d'investissement. Les propriétaires peuvent également utiliser ces systèmes pour respecter les règles énergétiques et réduire les coûts d'exploitation simultanément.
L'électrification et les contrôles numériques élargissent le périmètre de ces travaux. L'abandon des systèmes de chauffage dépendants du gaz accroît l'intérêt pour les équipements électrifiés et les contrôles connectés. La rénovation structurelle et de l'enveloppe du bâtiment attire l'attention là où les règles sur les façades et l'isolation se renforcent. Dans le même temps, la rénovation des systèmes énergétiques et du bâtiment est également la catégorie de rénovation à la croissance la plus rapide, avec un CAGR de 8,10 % jusqu'en 2032. La rénovation de la plomberie et des réseaux d'eau, la rénovation pour l'accessibilité et la sécurité des personnes, ainsi que d'autres travaux restent nécessaires pour des besoins de conformité spécialisés. Ensemble, ces catégories permettent aux prestataires d'élargir un projet d'une simple mise à niveau d'équipement à un programme de modernisation plus large du bâtiment. La capacité à relier les mises à niveau des systèmes aux besoins de sécurité, d'eau et d'enveloppe offre aux propriétaires de bâtiments une voie plus complète pour améliorer les actifs vieillissants.



Par type de bâtiment :
les bureaux commerciaux et le commerce de détail conservent leur envergure tandis que les actifs publics croissent plus rapidementLes bureaux commerciaux et le commerce de détail détenaient 36,0 % de la part du marché de la rénovation et modernisation des bâtiments en 2026. Les attentes des locataires, les règles énergétiques et la demande de baux à faible émission de carbone soutiennent les mises à niveau dans ce segment. Les propriétaires de bureaux répondent également à l'évolution des besoins en espace qui nécessitent de nouveaux aménagements et services du bâtiment. Ces facteurs maintiennent les actifs commerciaux au cœur de l'activité de rénovation dans les grandes villes.
Les bâtiments institutionnels et publics constituent le type de bâtiment à la croissance la plus rapide et devraient se développer à un CAGR de 8,72 % jusqu'en 2032. L'Espagne a annoncé 403 millions USD en juin 2026 pour la rénovation énergétique des hôpitaux publics, centres de santé, écoles et centres d'enseignement public. Les grands portefeuilles publics permettent aux agences de regrouper des projets similaires et d'utiliser des exigences cohérentes en matière d'approvisionnement et de performance. Les bâtiments résidentiels, les installations industrielles, les entrepôts et autres propriétés ajoutent de la demande là où le logement, la production et les programmes publics se recoupent. Le financement public aide ce segment à progresser plus rapidement car les projets peuvent être agrégés sur de grands portefeuilles immobiliers. Cette agrégation favorise des conceptions standardisées, des cycles de planification plus clairs et une utilisation plus large des exigences de performance documentées. Les propriétaires publics peuvent également établir des normes communes pour les équipements, la surveillance et la maintenance sur plusieurs sites.
Par utilisateur final :
les propriétaires du secteur privé dominent la demande tandis que les dépenses publiques s'accélèrentLes utilisateurs du secteur privé détenaient 63,0 % de la part du marché de la rénovation et modernisation des bâtiments en 2026. Les exigences de reporting des entreprises, les besoins des locataires et les contrats de performance énergétique encouragent tous les propriétaires privés à mettre à niveau leurs actifs existants. Les ESCO sont importantes car elles peuvent relier les mises à niveau techniques aux garanties d'économies et aux structures de financement. Cela offre aux propriétaires de portefeuilles un moyen de traiter plusieurs propriétés selon un modèle de livraison cohérent.
Le secteur public devrait croître à un CAGR de 8,36 % jusqu'en 2032. Les organismes publics intensifient leurs travaux sur les écoles, hôpitaux, bureaux et autres bâtiments où les coûts énergétiques et la continuité des services sont importants. Les autres utilisateurs finaux comprennent les associations de logement, les partenariats public-privé et les portefeuilles immobiliers à but non lucratif. Le financement mixte peut permettre à ces structures de propriété d'entreprendre des projets qui ne correspondent pas aux contrats ESCO standard. La commande publique peut également offrir aux petits fournisseurs un accès aux grands programmes de modernisation par le biais de rôles de livraison spécialisés. L'utilisation d'exigences de reporting communes peut améliorer la comparaison des économies réalisées dans ces portefeuilles. Elle peut également aider les organisations publiques et à propriété mixte à préparer de futurs programmes de mise à niveau en utilisant les résultats opérationnels des travaux antérieurs.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 34,0 % de la part du marché de la rénovation et modernisation des bâtiments en 2026. La région dispose de réglementations du bâtiment aux niveaux municipal, étatique, provincial et fédéral, ce qui soutient un solide pipeline de projets de mise en conformité. Le code de l'énergie 2025 de la Californie est entré en vigueur en janvier 2026 et couvre les améliorations de l'efficacité lors des rénovations majeures. Le marché bénéficie également de structures ESCO et de contrats de performance énergétique matures, qui peuvent couvrir des portefeuilles d'installations publiques. Les certifications Energy Star et Leadership in Energy and Environmental Design, ou LEED, influencent les décisions d'approvisionnement public et d'investissement privé.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,78 % sur le marché de la rénovation et modernisation des bâtiments jusqu'en 2032. Les mandats politiques, les actifs de bureaux vieillissants et les besoins croissants en électricité soutiennent la demande en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est. Les règles de construction verte de la Chine et ses objectifs de rénovation des bâtiments existants soutiennent d'importants volumes de projets nationaux. Les exigences zéro énergie de la Corée du Sud pour les bâtiments publics ajoutent un autre facteur de conformité. La région crée des opportunités pour les systèmes de contrôle, les pompes à chaleur, l'analyse des bâtiments et les services de gestion de l'énergie.
Europe, Amérique du Sud et Moyen-Orient et Afrique
Le cadre réglementaire européen continue de soutenir un important pipeline de rénovation. Les projets de plans nationaux de rénovation des bâtiments soumis par les États membres de l'Union européenne entre décembre 2025 et mai 2026 incluent des objectifs annuels de rénovation allant de 0,7 % à 5,7 % du parc immobilier national. En Amérique du Sud, les provinces de Santa Fe et de Córdoba ont signé des accords en 2026 pour des rénovations d'hôpitaux, d'écoles et d'aéroports visant des réductions d'énergie de 40 % à 53 %. Les marchés du Moyen-Orient et d'Afrique sont plus petits mais présentent un potentiel au niveau des projets à mesure que l'efficacité énergétique devient liée aux coûts d'exploitation et au développement des infrastructures. Ces régions pourraient bénéficier de modèles de financement adaptés et de normes techniques à mesure que les réglementations du bâtiment arrivent à maturité.
Paysage concurrentiel
Concentration du Marché
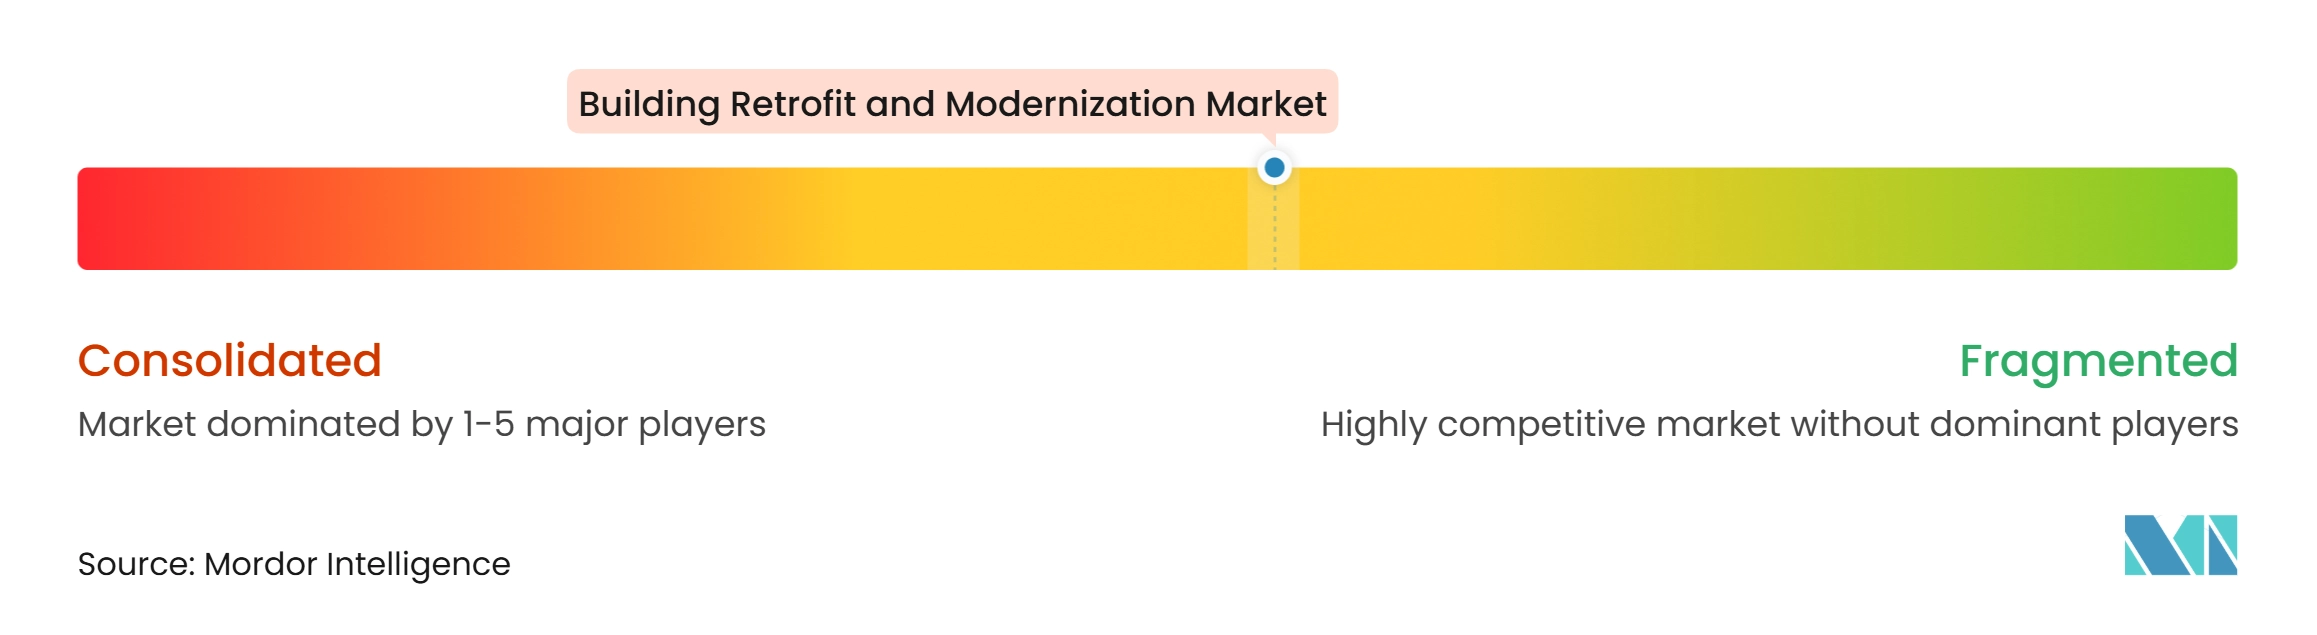
Le marché de la rénovation et modernisation des bâtiments est modérément consolidé parmi les entreprises mondiales de construction, d'ingénierie, de systèmes du bâtiment et de services énergétiques, tandis que l'exécution locale reste fragmentée. VINCI SA, Skanska AB, Bouygues Construction, Turner Construction Company et STRABAG SE se font concurrence grâce à leur capacité de livraison intégrée et à leur large couverture géographique. Ameresco, Inc., Trane Technologies plc et Johnson Controls International plc ajoutent un modèle basé sur la performance qui peut prolonger les relations clients au-delà des travaux de construction. Il en résulte un marché où l'exécution des projets, le financement et la performance à long terme des bâtiments comptent tous. Les entreprises capables de gérer plusieurs systèmes ensemble sont mieux positionnées pour les projets complexes car les propriétaires préfèrent souvent un interlocuteur unique capable de coordonner la conception, l'installation, la mise en service et le service continu, de réduire les transferts entre corps de métier et de maintenir la responsabilité lorsqu'un projet doit protéger le fonctionnement normal du bâtiment.
La technologie fait de plus en plus partie de la différenciation concurrentielle. La modélisation des informations du bâtiment, ou BIM, peut améliorer la définition du périmètre et la coordination avant le début des travaux. Les jumeaux numériques et la gestion de l'énergie assistée par intelligence artificielle peuvent aider les propriétaires à planifier les mises à niveau et à suivre les résultats après installation. Les systèmes de management de l'énergie ISO 50001 et les normes de performance des bâtiments EN ISO peuvent favoriser les prestataires disposant de flux de travail certifiés et de capacités de mesure et vérification. Ces outils contribuent à limiter le risque de livraison lorsque les mises à niveau impliquent des systèmes de contrôle, de climatisation, de chauffage et d'enveloppe dans le même bâtiment, et ils peuvent améliorer le transfert de l'équipe de construction à l'équipe des installations lorsque les économies dépendent d'une surveillance continue et de décisions d'exploitation éclairées.
Les entreprises utilisent des acquisitions et des plateformes spécialisées pour renforcer leur position. Trane Technologies a déployé 1,08 milliard USD en acquisitions jusqu'en octobre 2026 pour développer ses capacités d'optimisation des bâtiments et de chauffage, ventilation et climatisation. Elevion Group a finalisé l'acquisition de Techem Solutions GmbH en septembre 2026, élargissant sa capacité contractuelle pour les infrastructures de transition énergétique. VINCI Construction a également signé un accord en janvier 2026 pour acquérir Fletcher Construction, renforçant son accès aux activités de construction et de rénovation en Nouvelle-Zélande. Ces actions montrent que l'envergure, la capacité technique et l'accès à la livraison locale sont au cœur de la concurrence, permettant aux entreprises d'intégrer des services spécialisés dans une offre de projet plus large sans obliger les propriétaires à gérer plusieurs prestataires distincts, et soutenant les relations locales aux côtés des ressources d'ingénierie d'entreprise et de la capacité d'approvisionnement.
Leaders du secteur de la rénovation et modernisation des bâtiments
-
Turner Construction Company
-
Skanska AB
-
VINCI SA
-
Bouygues Construction
-
Kiewit Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la rénovation et modernisation des bâtiments Entreprises couvertes dans ce rapport
- Turner Construction Company
- Skanska AB
- VINCI SA
- Bouygues Construction
- Kiewit Corporation
- AECOM
- WSP Global Inc.
- Arcadis NV
- Saint-Gobain S.A.
- Sika AG
- Owens Corning
- Kingspan Group plc
- ROCKWOOL A/S
- ABM Industries Incorporated
- Ameresco, Inc.
- Trane Technologies plc
- Johnson Controls International plc
- Carrier Global Corporation
- Lendlease Group
- STRABAG SE
Développements industriels récents dans Marché de la rénovation et modernisation des bâtiments
- Novembre 2026 : PSP Investments a signé un accord pour acquérir une participation de 50 % dans Enercare Inc., un fournisseur canadien de services essentiels d'infrastructure pour les bâtiments résidentiels et commerciaux, auprès de Brookfield et de partenaires institutionnels pour 1,17 milliard USD. La transaction élargit une plateforme nord-américaine de premier plan pour la rénovation et la maintenance des systèmes résidentiels, les deux partenaires s'engageant à soutenir la croissance géographique et produit d'Enercare.
- Octobre 2026 : Trane Technologies plc a relevé ses prévisions de chiffre d'affaires pour l'ensemble de l'année 2026 à une croissance déclarée de 13,5 % et une croissance organique de 11 %. La société a annoncé 1,08 milliard USD déployés depuis le début de l'année en acquisitions, renforçant sa stratégie de modernisation des bâtiments assistée par intelligence artificielle et de chauffage, ventilation et climatisation.
- Septembre 2026 : Elevion Group B.V. a finalisé l'acquisition de Techem Solutions GmbH, faisant d'Elevion le deuxième acteur du chauffage contractuel en Allemagne pour l'immobilier. La plateforme combinée assurera la planification, le financement et l'exploitation de bout en bout des infrastructures de transition énergétique pour les propriétaires de bâtiments, accélérant le pipeline de décarbonation des bâtiments en Allemagne.
Périmètre du rapport mondial sur le marché de la rénovation et modernisation des bâtiments
Aperçu de la segmentation
| Rénovation des systèmes énergétiques et du bâtiment |
| Rénovation structurelle et de l'enveloppe du bâtiment |
| Rénovation de la plomberie et des réseaux d'eau |
| Rénovation pour l'accessibilité et la sécurité des personnes |
| Autres |
| Bâtiments résidentiels |
| Bureaux commerciaux et commerce de détail |
| Installations industrielles et entrepôts |
| Bâtiments institutionnels et publics |
| Autres |
| Public |
| Secteur privé |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par catégorie de rénovation | Rénovation des systèmes énergétiques et du bâtiment | |
| Rénovation structurelle et de l'enveloppe du bâtiment | ||
| Rénovation de la plomberie et des réseaux d'eau | ||
| Rénovation pour l'accessibilité et la sécurité des personnes | ||
| Autres | ||
| Par type de bâtiment | Bâtiments résidentiels | |
| Bureaux commerciaux et commerce de détail | ||
| Installations industrielles et entrepôts | ||
| Bâtiments institutionnels et publics | ||
| Autres | ||
| Par utilisateur final | Public | |
| Secteur privé | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché de la rénovation et modernisation des bâtiments en 2026 ?
Le marché de la rénovation et modernisation des bâtiments est évalué à 111,40 milliards USD en 2026, projeté à 119,59 milliards USD en 2027, et devrait atteindre 170,64 milliards USD d'ici 2032 à un CAGR de 7,37 %.
Quelle catégorie de rénovation détient la plus grande part ?
La rénovation des systèmes énergétiques et du bâtiment est en tête avec une part de 48,0 % en 2026, soutenue par la demande d'équipements de chauffage, ventilation et climatisation, de systèmes de contrôle et d'électrification.
Quel type de bâtiment connaît la croissance la plus rapide ?
Les bâtiments institutionnels et publics devraient se développer à un CAGR de 8,72 % jusqu'en 2032, soutenus par le financement public pour les écoles, hôpitaux et installations gouvernementales.
Pourquoi les propriétaires de bâtiments investissent-ils dans la modernisation ?
Les principales raisons incluent les règles énergétiques obligatoires, le vieillissement des systèmes, la pression sur les coûts d'exploitation, les besoins de résilience et les exigences de divulgation des investisseurs.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,78 % jusqu'en 2032, soutenue par les mandats politiques et les besoins de modernisation des grands parcs immobiliers urbains.
Comment les sociétés de services énergétiques soutiennent-elles les projets de rénovation ?
Les sociétés de services énergétiques peuvent organiser et réaliser des mises à niveau dans le cadre de contrats liés aux économies d'énergie vérifiées, aidant les propriétaires à gérer les coûts initiaux et le risque de performance.