
Marktgröße und Marktanteile im Bereich Gebäudesanierung und -modernisierung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 119.59 Milliarden US-Dollar |
| Marktgröße (2032) | 170.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.37 % |
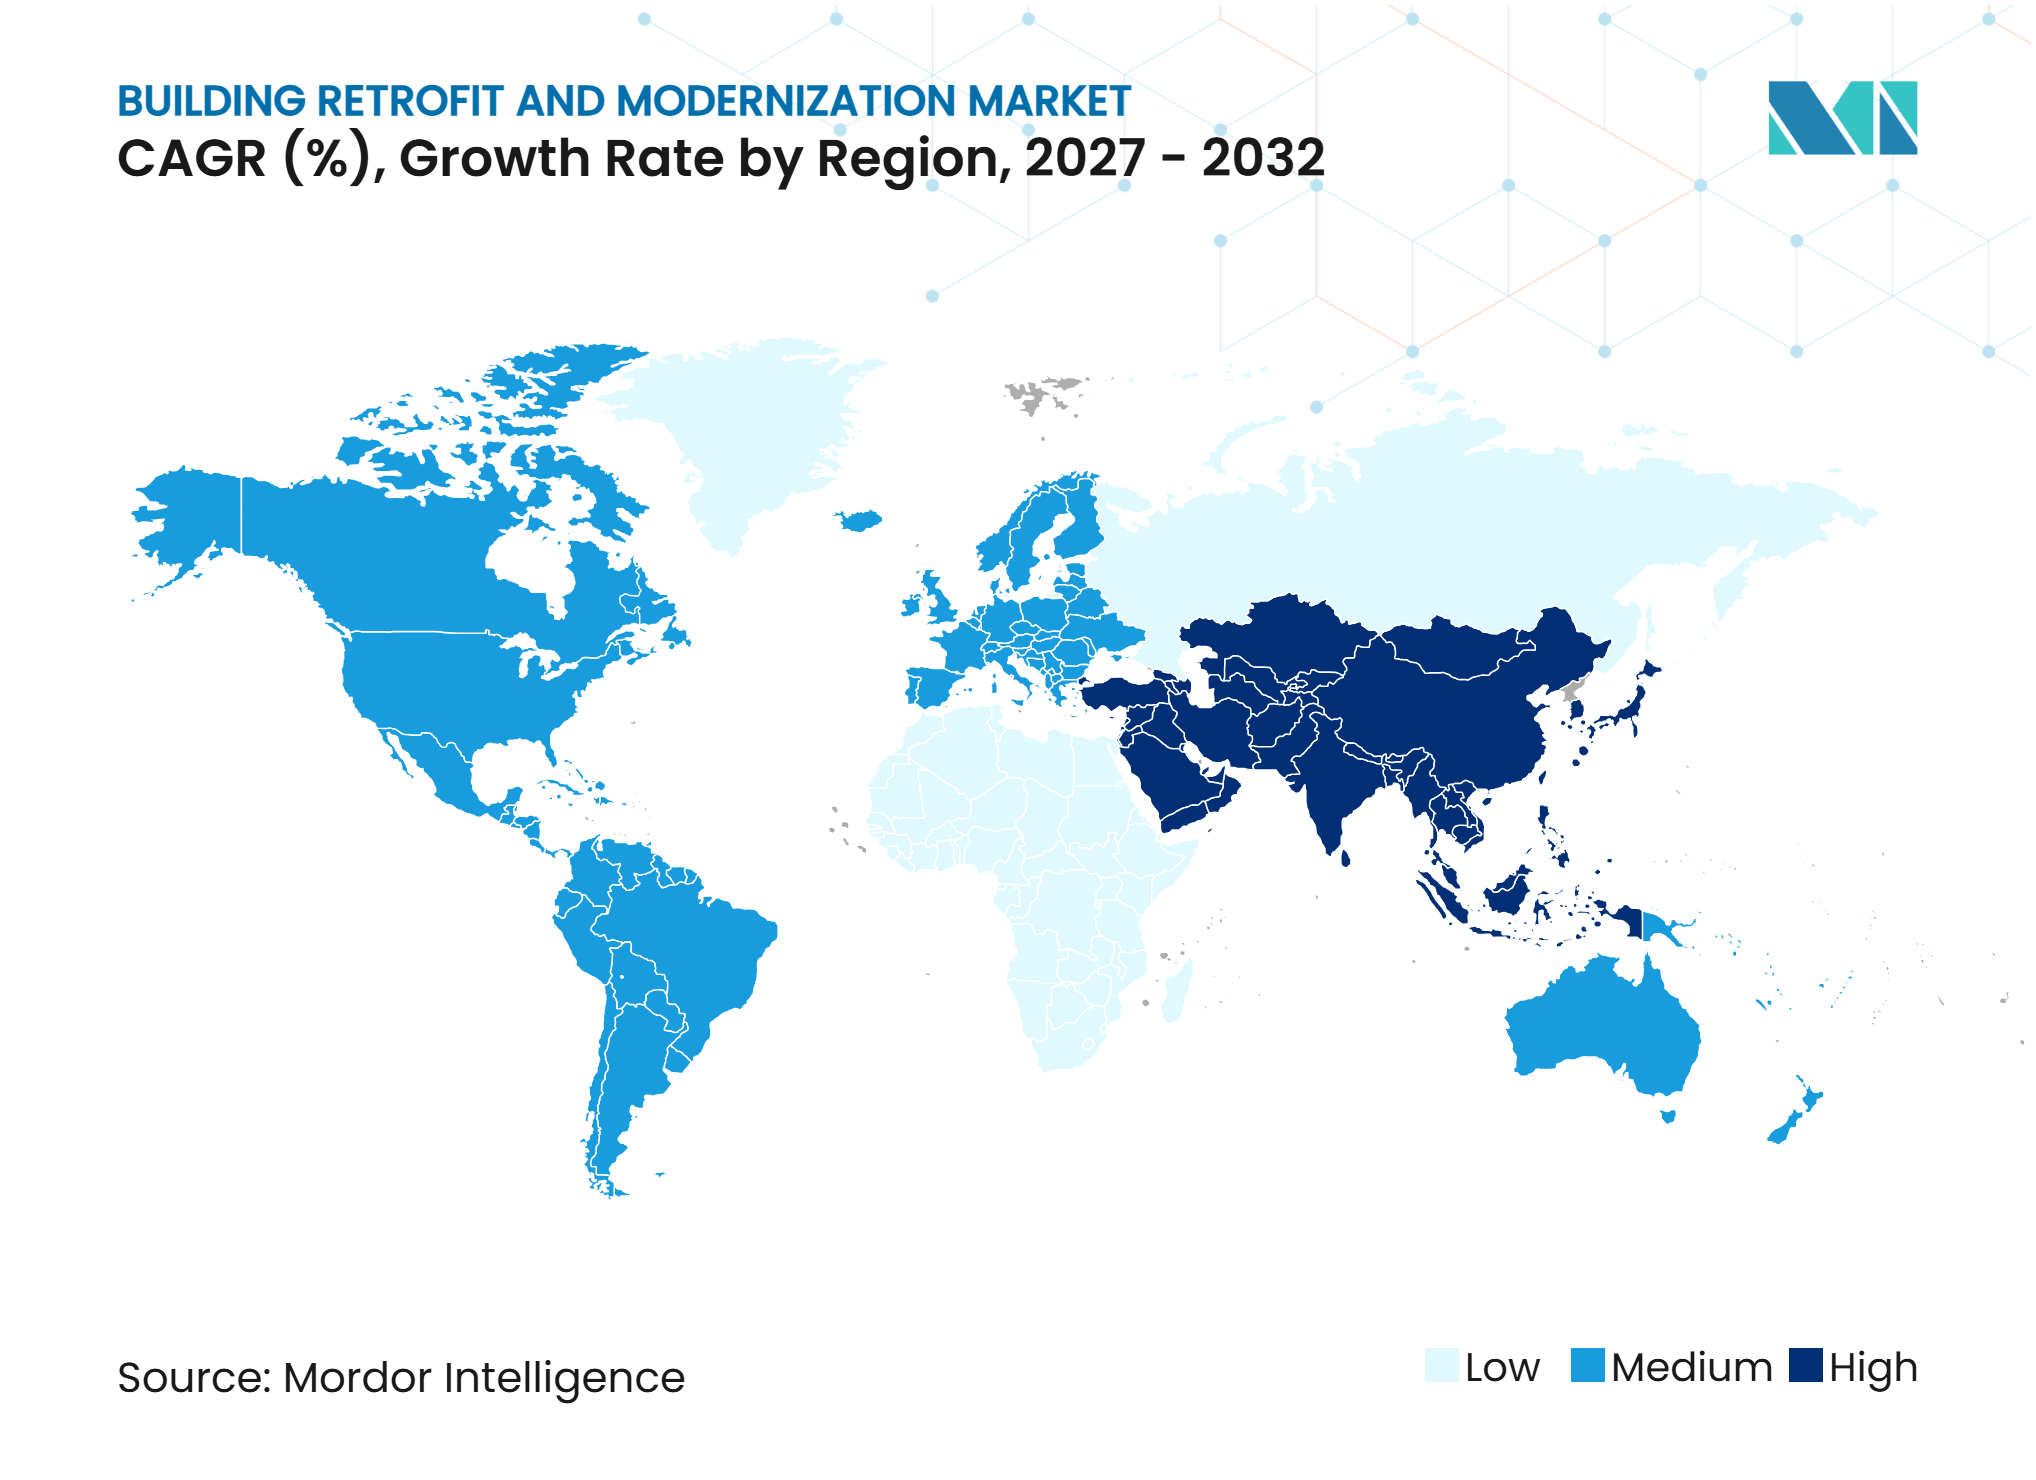
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gebäudesanierung und -modernisierung von Mordor Intelligence
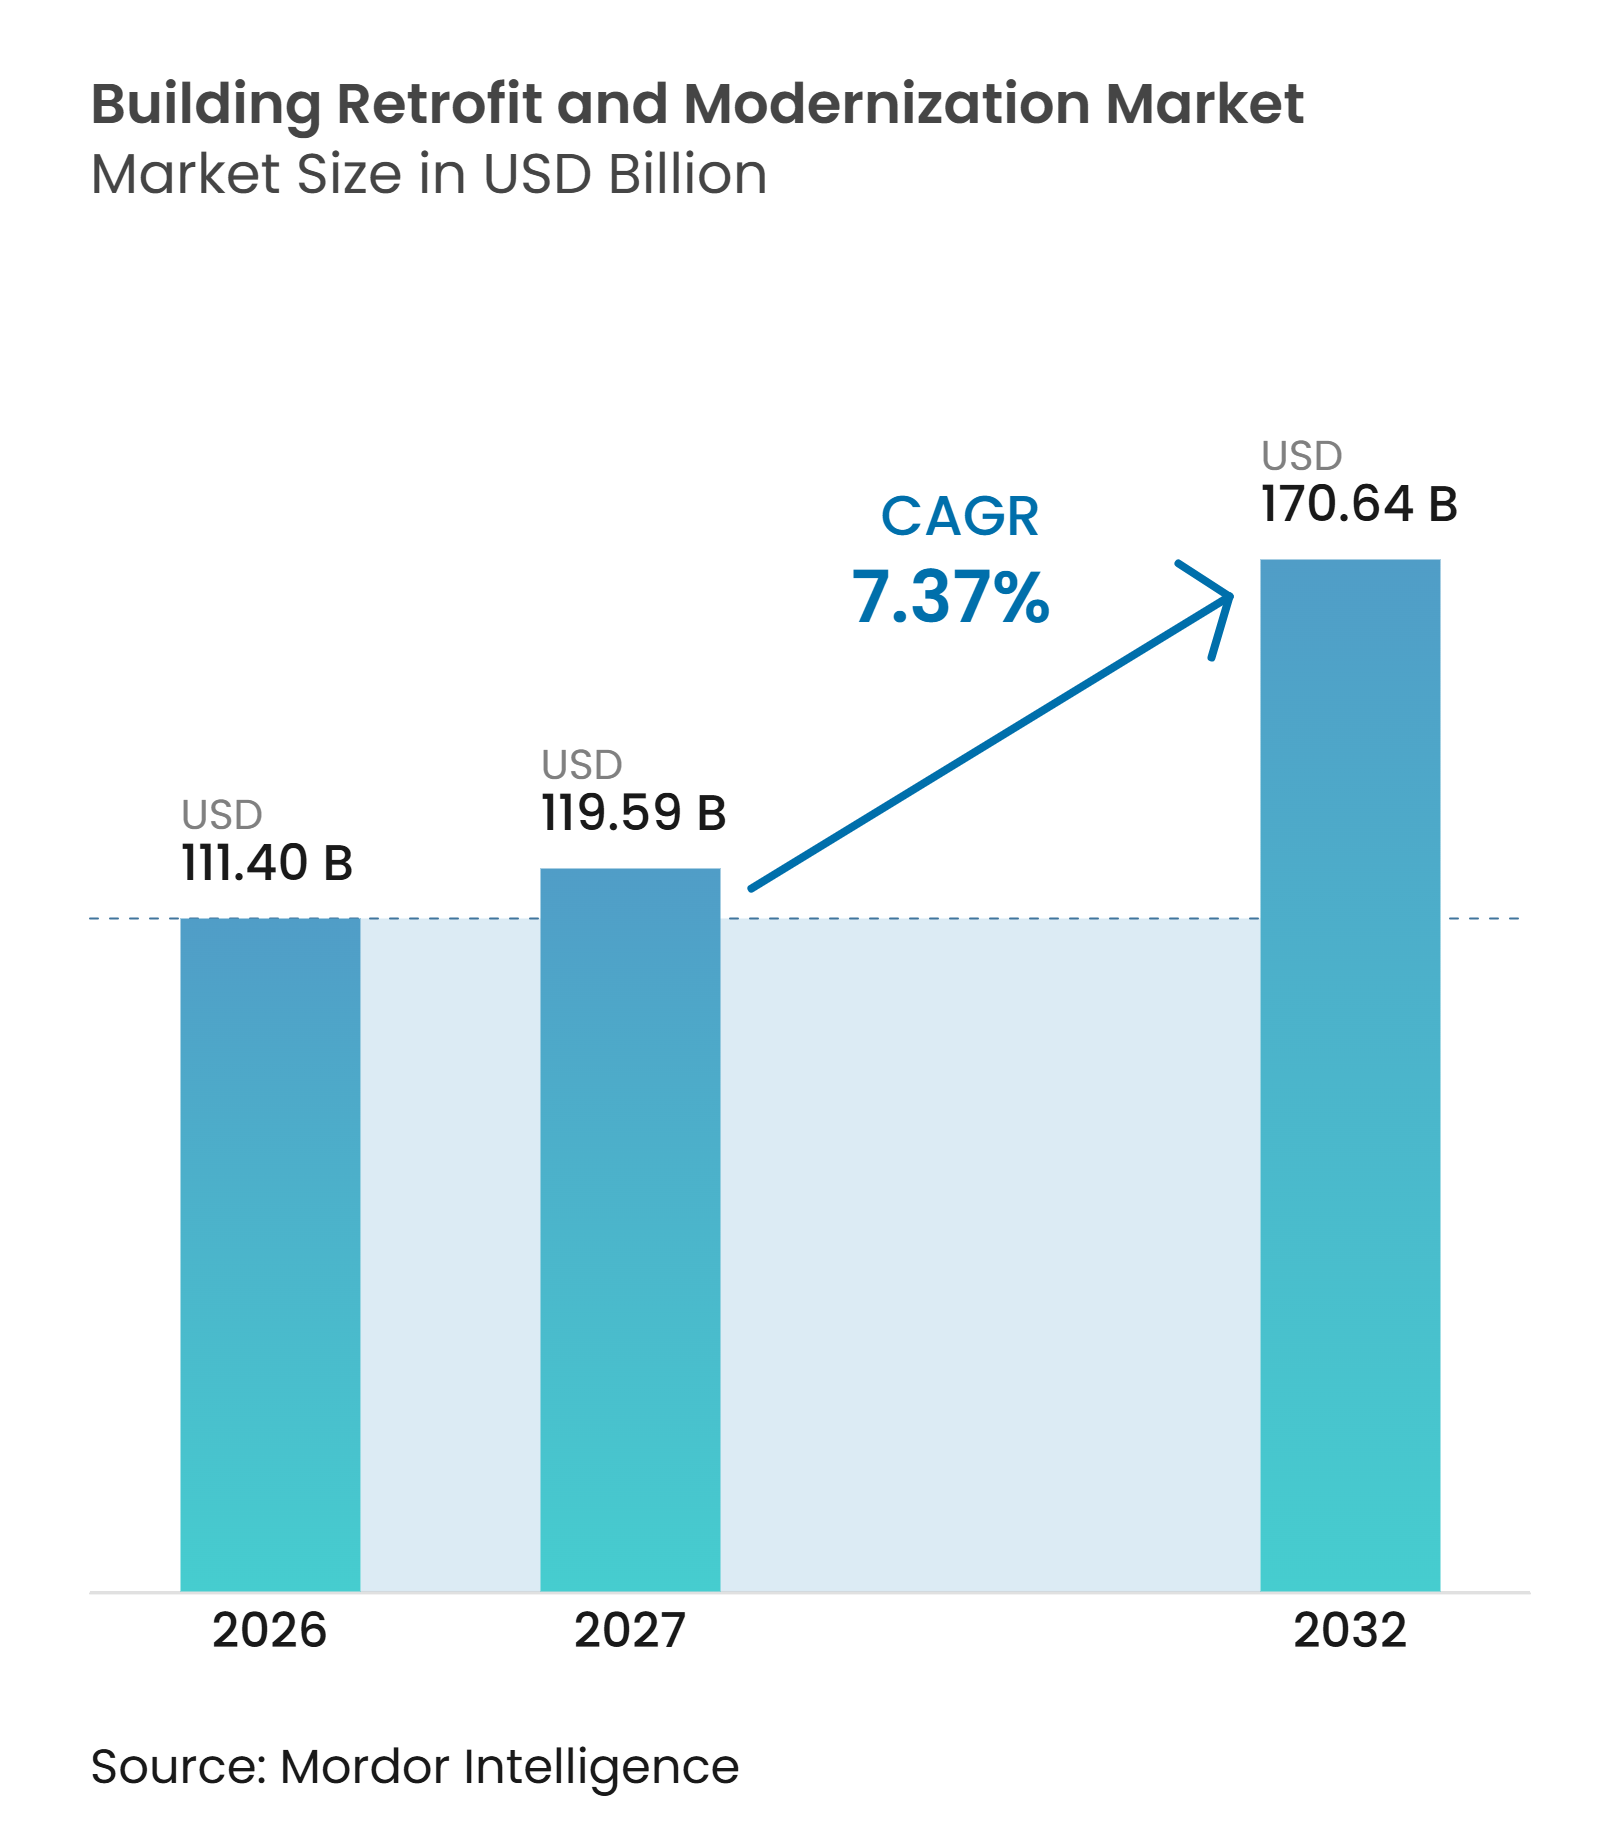
Die Marktgröße für Gebäudesanierung und -modernisierung wird für 2026 auf 111,40 Milliarden USD, für 2027 auf 119,59 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 170,64 Milliarden USD erreichen, mit einer CAGR von 7,37 % von 2027 bis 2032.
Regulatorische Anforderungen verlagern sich in vielen wichtigen Märkten von freiwilligen Projekten hin zu Compliance-Maßnahmen. Eigentümer reagieren zudem auf veraltete Gebäudesysteme, höhere Betriebskosten und die Notwendigkeit, Gebäude bei extremen Wetterereignissen funktionsfähig zu halten. Gleichzeitig erwarten Kreditgeber, Investoren, Mieter und öffentliche Stellen zunehmend zuverlässigere Energiedaten und klarere Pläne zur Verbesserung von Vermögenswerten. Dies begünstigt Projekte, die Upgrades bei Heizung, Lüftung und Klimatisierung mit Steuerungssystemen, Dämmung und Energiemanagement kombinieren. Dienstleister, die Finanzierungen arrangieren und Ergebnisse garantieren können, haben einen Vorteil, da sie das Risiko für Immobilieneigentümer reduzieren, Beschaffungsentscheidungen vereinfachen und eine praktische Verbindung zwischen technischer Planung, Projektdurchführung und gemessener Betriebsleistung nach der Installation herstellen. Der Markt für Gebäudesanierung und -modernisierung profitiert auch von Büroumnutzungen und Modernisierungen im öffentlichen Sektor, die die Nachfrage über routinemäßige Energiearbeiten hinaus ausweiten und Aufträge für Auftragnehmer, Ingenieure, Systemlieferanten und Unternehmen schaffen, die auf den Gebäudebetrieb für öffentliche und private Eigentümer spezialisiert sind.
Wichtigste Erkenntnisse des Berichts
- Nach Sanierungskategorie hielt die Sanierung von Energie- und Gebäudesystemen im Jahr 2026 einen Marktanteil von 48,0 % am Markt für Gebäudesanierung und -modernisierung und soll bis 2032 mit einer CAGR von 8,10 % wachsen.
- Nach Gebäudetyp hielten Büro- und Einzelhandelsgebäude im Jahr 2026 einen Anteil von 36,0 % an der Marktgröße für Gebäudesanierung und -modernisierung, während institutionelle und öffentliche Gebäude bis 2032 voraussichtlich mit einer CAGR von 8,72 % wachsen werden.
- Nach Endnutzer hielt der Privatsektor im Jahr 2026 einen Marktanteil von 63,0 % am Markt für Gebäudesanierung und -modernisierung, während der öffentliche Sektor bis 2032 voraussichtlich mit einer CAGR von 8,36 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 34,0 % an der Marktgröße für Gebäudesanierung und -modernisierung, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einer CAGR von 8,78 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorschriften zur Gebäudedekarbonisierung | +2.5% | Global, insbesondere Europäische Union, Nordamerika, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Alternder Gebäudebestand und Obsoleszenz | +1.8% | Global, mit reifem Gebäudebestand in Nordamerika, Europa und Nordostasien | Langfristig (≥ 4 Jahre) |
| Druck zur Senkung der Energiekosten | +1.5% | Global, insbesondere Asien-Pazifik und Südeuropa | Mittelfristig (2–4 Jahre) |
| Anforderungen an Resilienz und Normanpassung | +1.0% | Nordamerika, zentrale Asien-Pazifik-Märkte sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Institutionelle ESG- und Offenlegungsanforderungen | +0.8% | Nordamerika, Europäische Union und zentrale Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Umnutzung ungenutzter Gewerbeimmobilien | +0.6% | Nordamerika, Westeuropa und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorschriften zur Gebäudedekarbonisierung beschleunigen den Sanierungsbedarf
Die überarbeitete Richtlinie der Europäischen Union über die Gesamtenergieeffizienz von Gebäuden trat 2024 in Kraft und muss bis Mai 2026 in nationales Recht umgesetzt werden[1]. Die Mitgliedstaaten müssen bis 2030 die am schlechtesten abschneidenden 16 % der Nichtwohngebäude sanieren, bis 2033 steigt dieser Anteil auf 26 % gemäß den Mindestanforderungen an die Gesamtenergieeffizienz. Renovierungspässe schaffen einen strukturierten Plan für stufenweise Modernisierungen und können längere Projektpipelines für Auftragnehmer unterstützen. Californias Energiecode 2025 trat im Januar 2026 in Kraft und soll über 30 Jahre kumulierte Energieeinsparungen von 5 Milliarden USD erzielen[2]. Diese Vorschriften machen Sanierungsinvestitionen für mehr Eigentümer zur Compliance-Anforderung und unterstützen eine stetige Projektaktivität.
Alternder Gebäudebestand und Obsoleszenz schaffen eine strukturelle Nachfragebasis
Ältere Gebäude benötigen Modernisierungen, da ihre Systeme häufig nicht den aktuellen Energie-, Sicherheits- oder Betriebsanforderungen entsprechen. Das Umweltprogramm der Vereinten Nationen stellt fest, dass die Sanierungsraten für internationale Klimaziele zu niedrig sind[3]. Der Markt für Gebäudesanierung und -modernisierung umfasst daher Arbeiten an Gebäudesystemen, Fassaden, Dämmung, Sanitäranlagen und Sicherheitsmerkmalen und nicht nur an Energieanlagen. Obsoleszenz kann die Funktion eines Gebäudes, seine Compliance-Position und die Fähigkeit zur Mietergewinnung gleichzeitig beeinträchtigen. Dies stützt die Nachfrage nach Modernisierungsarbeiten, auch wenn Eigentümer nicht auf eine einzelne neue Vorschrift reagieren. Eigentümer müssen bei der Planung ihrer Modernisierungsmaßnahmen auch die Zuverlässigkeit der Anlagen, die Erwartungen der Mieter und die Kosten eines aufgeschobenen Unterhalts berücksichtigen.
Druck zur Senkung der Energiekosten verlagert Sanierungen von Kapitalausgaben zur Betriebsstrategie
Energiekosten verknüpfen Sanierungsentscheidungen zunehmend mit der täglichen Betriebsleistung. Energiedienstleistungsunternehmen, sogenannte ESCOs, gestalten Sanierungsentscheidungen immer enger an der täglichen Betriebsleistung aus. Ein ESCO kann eine Modernisierung planen, finanzieren und betreiben und sein Honorar aus verifizierten Einsparungen zurückgewinnen. Diese Struktur kann Eigentümern helfen, die Anfangskosten zu steuern und gleichzeitig die Wirtschaftlichkeit von Heizungs-, Kühlungs-, Steuerungs- und Beleuchtungsprojekten zu verbessern. Sie erleichtert auch die Bewertung des Projektergebnisses, da die Vertragsbedingungen die Zahlung an dokumentierte Ergebnisse knüpfen. Dieser Ansatz ermöglicht es dem Markt für Gebäudesanierung und -modernisierung, Eigentümer zu erreichen, die andernfalls umfassende Modernisierungen aufschieben würden. Er kann auch die Interessen technischer Anbieter und Eigentümer angleichen, da beide Parteien von einem planmäßig funktionierenden Projekt abhängen.
Anforderungen an Resilienz und Normanpassung erweitern den Sanierungsumfang
Resilienzmaßnahmen helfen Gebäuden, bei extremen Wetterereignissen, Netzausfällen und anderen Strungen funktionsfähig zu bleiben. New Jersey startete 2025 das Programm RETROFIT NJ zur Unterstützung großer gewerblicher, industrieller und institutioneller Effizienz- und Dekarbonisierungsprojekte mit Zuschüssen von 2,5 Millionen USD bis 12,5 Millionen USD pro Projekt. Solche Programme können Heizungs-, Lüftungs-, Klimatisierungs-, Elektro- und Gebäudehüllenarbeiten in einem einzigen Leistungsumfang kombinieren. Compliance-Anforderungen können Eigentümer auch dazu veranlassen, Überwachungs- und Managementsysteme zu installieren, die die Betriebsresilienz verbessern. Der erweiterte Umfang erhöht den Wert von Unternehmen, die mehrere Gebäudesysteme koordinieren können, ohne den normalen Betrieb zu unterbrechen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionsanforderungen | -1.5% | Global, insbesondere kleine und mittelgroße Eigentümer in Schwellenmärkten und Regionen ohne Förderanreize | Langfristig (≥ 4 Jahre) |
| Störungen in bewohnten Gebäuden | -0.6% | Global, insbesondere bewohnte Gewerbe- und Gesundheitsimmobilien | Mittelfristig (2–4 Jahre) |
| Unsichere Amortisation in Märkten mit niedrigen Energiekosten | -0.4% | Naher Osten und Nordafrika, Teile Südamerikas und Südostasien | Langfristig (≥ 4 Jahre) |
| Verborgene Mängel in bestehenden Strukturen | -0.3% | Global, insbesondere ältere Gebäude in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionsanforderungen hemmen die Marktskalierung
Hohe Anfangskosten bleiben ein wesentliches Hindernis, wenn bei Projekten mehrere Systeme gleichzeitig ersetzt werden müssen. Eine 2025 veröffentlichte, begutachtete Übersichtsstudie identifizierte Anfangskosten, begrenzte Finanzierungsmöglichkeiten und unsichere Renditen als führende Hindernisse für die Gebäudedekarbonisierung über verschiedene Gebäudetypen und Standorte hinweg. Die Finanzierung über Commercial Property Assessed Clean Energy, kurz C-PACE, in den Vereinigten Staaten erreichte im ersten Halbjahr 2026 Neuemissionen von 1,56 Milliarden USD. Die Europäische Kommission gibt an, dass die EU-Mitgliedstaaten den jährlichen Investitionsbedarf im Gebäudesektor bis 2030 auf mehr als 266,2 Milliarden USD schätzen. Finanzierungsinstrumente werden ausgebaut, doch viele Eigentümer stehen weiterhin vor einer Lücke zwischen verfügbarem Kapital und den Kosten umfassender Maßnahmen.
Störungen in bewohnten Gebäuden begrenzen den Durchsatz bei umfassenden Sanierungen
Bauarbeiten können Mieter, Patienten, Mitarbeiter und Kunden beeinträchtigen, wenn Systeme in Betrieb bleiben müssen. Die energetische Sanierung im Wert von 37 Millionen USD am NYC Health + Hospitals/Lincoln Hospital nutzte eine stufenweise Umsetzung, um den kontinuierlichen Krankenhausbetrieb zu schützen. Heizungs-, Lüftungs-, Klimatisierungs-, Elektro- und Fassadenarbeiten können Nacht- oder Wochenendpläne erfordern. Das Electric Power Research Institute identifiziert Störungen für Nutzer als einen Schlüsselfaktor dafür, ob gewerbliche Sanierungswege skaliert werden können. Eine sorgfältige Phaseneinteilung kann dieses Problem verringern, erhöht jedoch Planungs-, Koordinations- und Durchführungskosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sanierungskategorie:
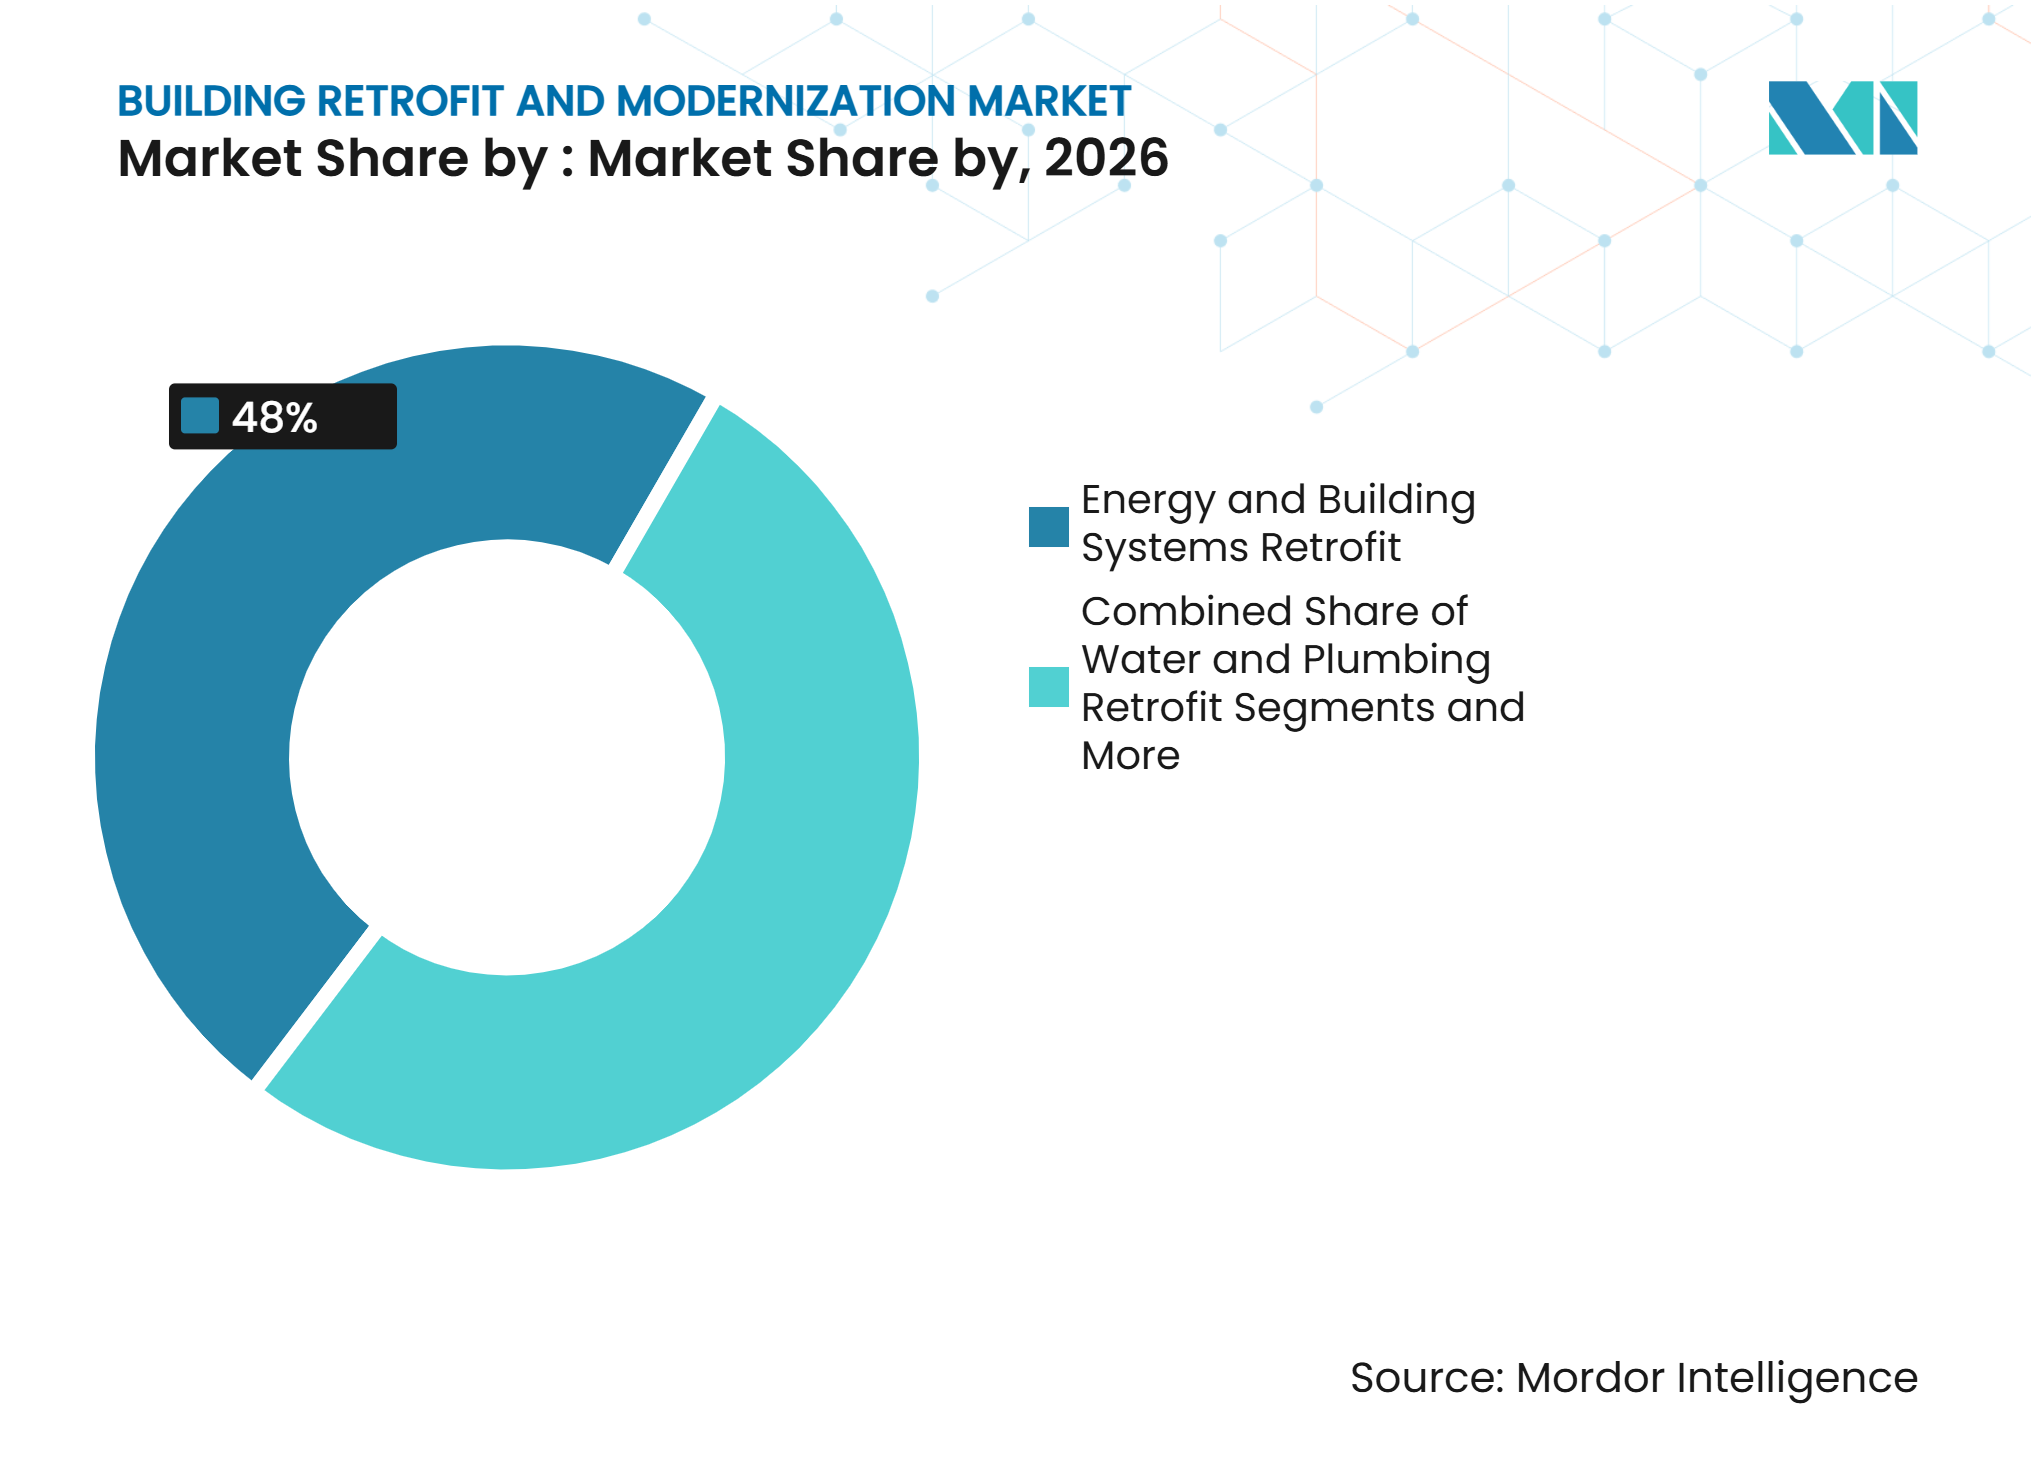
Sanierung von Energie- und Gebäudesystemen führt die aktuelle Nachfrage anDie Sanierung von Energie- und Gebäudesystemen hielt im Jahr 2026 einen Marktanteil von 48,0 % am Markt für Gebäudesanierung und -modernisierung. Die Kategorie umfasst Heizungs-, Lüftungs- und Klimatisierungsanlagen, intelligente Steuerungssysteme, Beleuchtung und Anschlüsse für erneuerbare Energien. Sie führt, weil Einsparungen am früheren Energieverbrauch eines Gebäudes gemessen werden können, was die Investitionsbewertung erleichtert. Eigentümer können diese Systeme auch nutzen, um Energievorschriften zu erfüllen und gleichzeitig die Betriebskosten zu senken.
Elektrifizierung und digitale Steuerungssysteme erweitern den Umfang dieser Arbeiten. Die Abkehr von gasabhängigen Heizsystemen steigert das Interesse an elektrifizierten Anlagen und vernetzten Steuerungssystemen. Die Sanierung von Struktur und Gebäudehülle gewinnt an Bedeutung, wo Fassaden- und Dämmvorschriften verschärft werden. Gleichzeitig ist die Sanierung von Energie- und Gebäudesystemen mit einer CAGR von 8,10 % bis 2032 auch die am schnellsten wachsende Sanierungskategorie. Sanitär- und Rohrleitungssanierungen, Barrierefreiheits- und Sicherheitssanierungen sowie weitere Arbeiten bleiben für spezialisierte Compliance-Anforderungen notwendig. Zusammen ermöglichen diese Kategorien Anbietern, ein Projekt von einer einfachen Anlagenmodernisierung zu einem umfassenderen Gebäudemodernisierungsprogramm auszuweiten. Die Fähigkeit, Systemmodernisierungen mit Sicherheits-, Wasser- und Gebäudehüllenanforderungen zu verknüpfen, bietet Gebäudeeigentümern einen umfassenderen Weg zur Verbesserung alternder Vermögenswerte.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Gebäudetyp:
Büro- und Einzelhandelsgebäude behalten ihre Größe, während öffentliche Liegenschaften schneller wachsenBüro- und Einzelhandelsgebäude hielten im Jahr 2026 einen Marktanteil von 36,0 % am Markt für Gebäudesanierung und -modernisierung. Mietererwartungen, Energievorschriften und die Nachfrage nach emissionsärmeren Mietverträgen unterstützen Modernisierungen in diesem Segment. Bürogebäudeeigentümer reagieren auch auf veränderte Flächenanforderungen, die neue Grundrisse und Gebäudetechnik erfordern. Diese Faktoren halten gewerbliche Liegenschaften in Großstädten im Mittelpunkt der Sanierungsaktivitäten.
Institutionelle und öffentliche Gebäude sind der am schnellsten wachsende Gebäudetyp und sollen bis 2032 mit einer CAGR von 8,72 % wachsen. Spanien kündigte im Juni 2026 403 Millionen USD für die energetische Sanierung öffentlicher Krankenhäuser, Gesundheitszentren, Schulen und öffentlicher Bildungseinrichtungen an. Große öffentliche Portfolios ermöglichen es Behörden, ähnliche Projekte zu bündeln und einheitliche Beschaffungs- und Leistungsanforderungen anzuwenden. Wohngebäude, Industrieanlagen, Lagerhäuser und andere Immobilien erhöhen die Nachfrage dort, wo Wohnungs-, Produktions- und öffentliche Programme zusammentreffen. Staatliche Förderung hilft diesem Segment, schneller voranzukommen, da Projekte über große Immobilienportfolios aggregiert werden können. Diese Aggregation unterstützt Standardentwürfe, klarere Planungszyklen und eine breitere Anwendung dokumentierter Leistungsanforderungen. Öffentliche Eigentümer können auch gemeinsame Standards für Anlagen, Überwachung und Wartung über mehrere Standorte hinweg festlegen.
Nach Endnutzer:
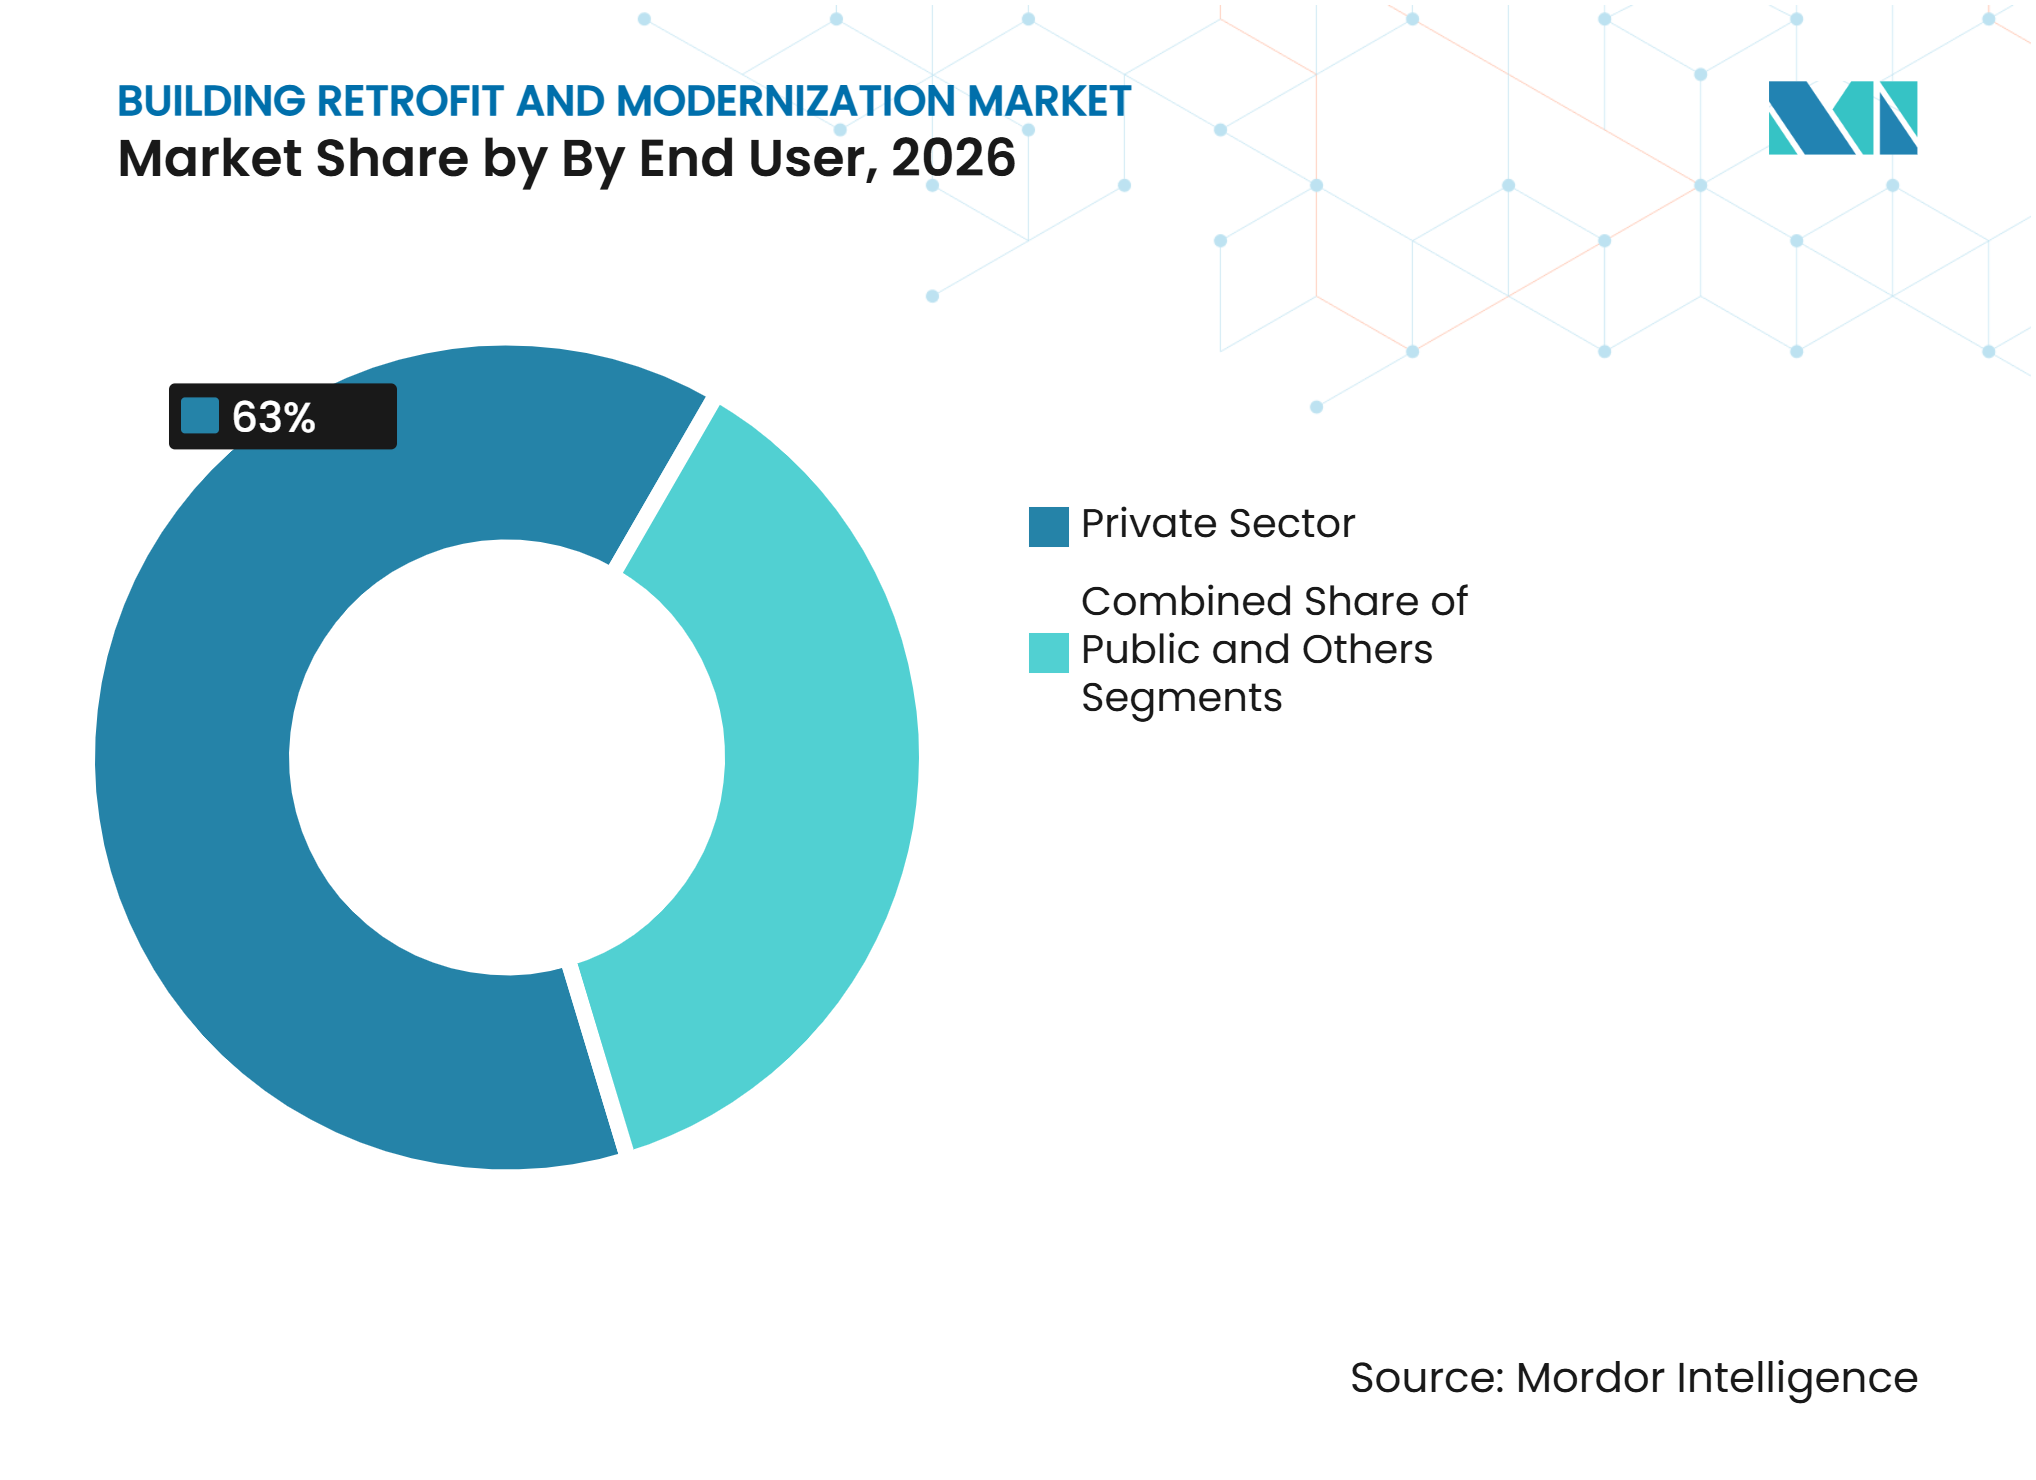
Private Eigentümer führen die Nachfrage an, während öffentliche Ausgaben zunehmenPrivate Nutzer hielten im Jahr 2026 einen Marktanteil von 63,0 % am Markt für Gebäudesanierung und -modernisierung. Unternehmensberichtspflichten, Mieteranforderungen und Energieleistungsverträge ermutigen private Eigentümer allesamt zur Modernisierung bestehender Liegenschaften. ESCOs sind wichtig, weil sie technische Modernisierungen mit Einsparungsgarantien und Finanzierungsstrukturen verknüpfen können. Dies bietet Portfolioeigentümern eine Möglichkeit, mehrere Immobilien über ein einheitliches Liefermodell zu modernisieren.
Der öffentliche Sektor soll bis 2032 mit einer CAGR von 8,36 % wachsen. Öffentliche Stellen intensivieren die Arbeiten an Schulen, Krankenhäusern, Büros und anderen Gebäuden, bei denen Energiekosten und Betriebskontinuität wichtig sind. Weitere Endnutzer umfassen Wohnungsbaugesellschaften, öffentlich-private Partnerschaften und gemeinnützige Immobilienportfolios. Gemischte Finanzierungsmodelle können diesen Eigentumsstrukturen ermöglichen, Projekte durchzuführen, die nicht in Standard-ESCO-Verträge passen. Öffentliche Beschaffung kann auch kleineren Lieferanten über spezialisierte Lieferrollen einen Zugang zu großen Modernisierungsprogrammen verschaffen. Die Verwendung gemeinsamer Berichtspflichten kann den Vergleich von Einsparungen über diese Portfolios hinweg verbessern. Sie kann auch öffentlichen und gemischt-eigentümerschaftlichen Organisationen helfen, künftige Modernisierungsprogramme auf Basis der Betriebsergebnisse früherer Arbeiten vorzubereiten.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 34,0 % am Markt für Gebäudesanierung und -modernisierung. Die Region verfügt über Bauvorschriften auf kommunaler, bundesstaatlicher, provinzialer und föderaler Ebene, was eine umfangreiche Pipeline an Compliance-Projekten unterstützt. Californias Energiecode 2025 trat im Januar 2026 in Kraft und umfasst Effizienzverbesserungen bei größeren Renovierungen. Der Markt profitiert auch von ausgereiften ESCO- und Energy Savings Performance Contract-Strukturen, die Portfolios öffentlicher Einrichtungen abdecken können. Energy Star- und Leadership in Energy and Environmental Design-Zertifizierungen, kurz LEED, beeinflussen öffentliche Beschaffungsentscheidungen und private Investitionsentscheidungen.
Asien-Pazifik
Der Asien-Pazifik-Raum soll im Markt für Gebäudesanierung und -modernisierung bis 2032 mit einer CAGR von 8,78 % wachsen. Politische Vorgaben, ältere Bürogebäude und wachsender Strombedarf stützen die Nachfrage in China, Japan, Indien, Südkorea und Südostasien. Chinas Vorschriften für grünes Bauen und seine Renovierungsziele für Bestandsgebäude unterstützen große inländische Projektvolumina. Südkoreas Anforderungen an Nullenergiegebäude für öffentliche Gebäude stellen einen weiteren Compliance-Faktor dar. Die Region schafft Chancen für Steuerungssysteme, Wärmepumpen, Gebäudeanalytik und Energiemanagementdienstleistungen.
Europa, Südamerika sowie Naher Osten und Afrika
Europas regulatorischer Rahmen unterstützt weiterhin eine umfangreiche Sanierungspipeline. Die zwischen Dezember 2025 und Mai 2026 von den EU-Mitgliedstaaten eingereichten Entwürfe nationaler Gebäuderenovierungspläne enthalten jährliche Renovierungsziele, die zwischen 0,7 % und 5,7 % des nationalen Gebäudebestands liegen. In Südamerika unterzeichneten die Provinzen Santa Fe und Córdoba 2026 Vereinbarungen zur Renovierung von Krankenhäusern, Schulen und Flughäfen mit angestrebten Energieeinsparungen von 40 % bis 53 %. Die Märkte im Nahen Osten und in Afrika sind kleiner, haben jedoch auf Projektebene Potenzial, da Energieeffizienz zunehmend mit Betriebskosten und Infrastrukturentwicklung verknüpft wird. Diese Regionen könnten von angepassten Finanzierungsmodellen und technischen Standards profitieren, wenn die Bauvorschriften reifen.
Wettbewerbslandschaft
Marktkonzentration
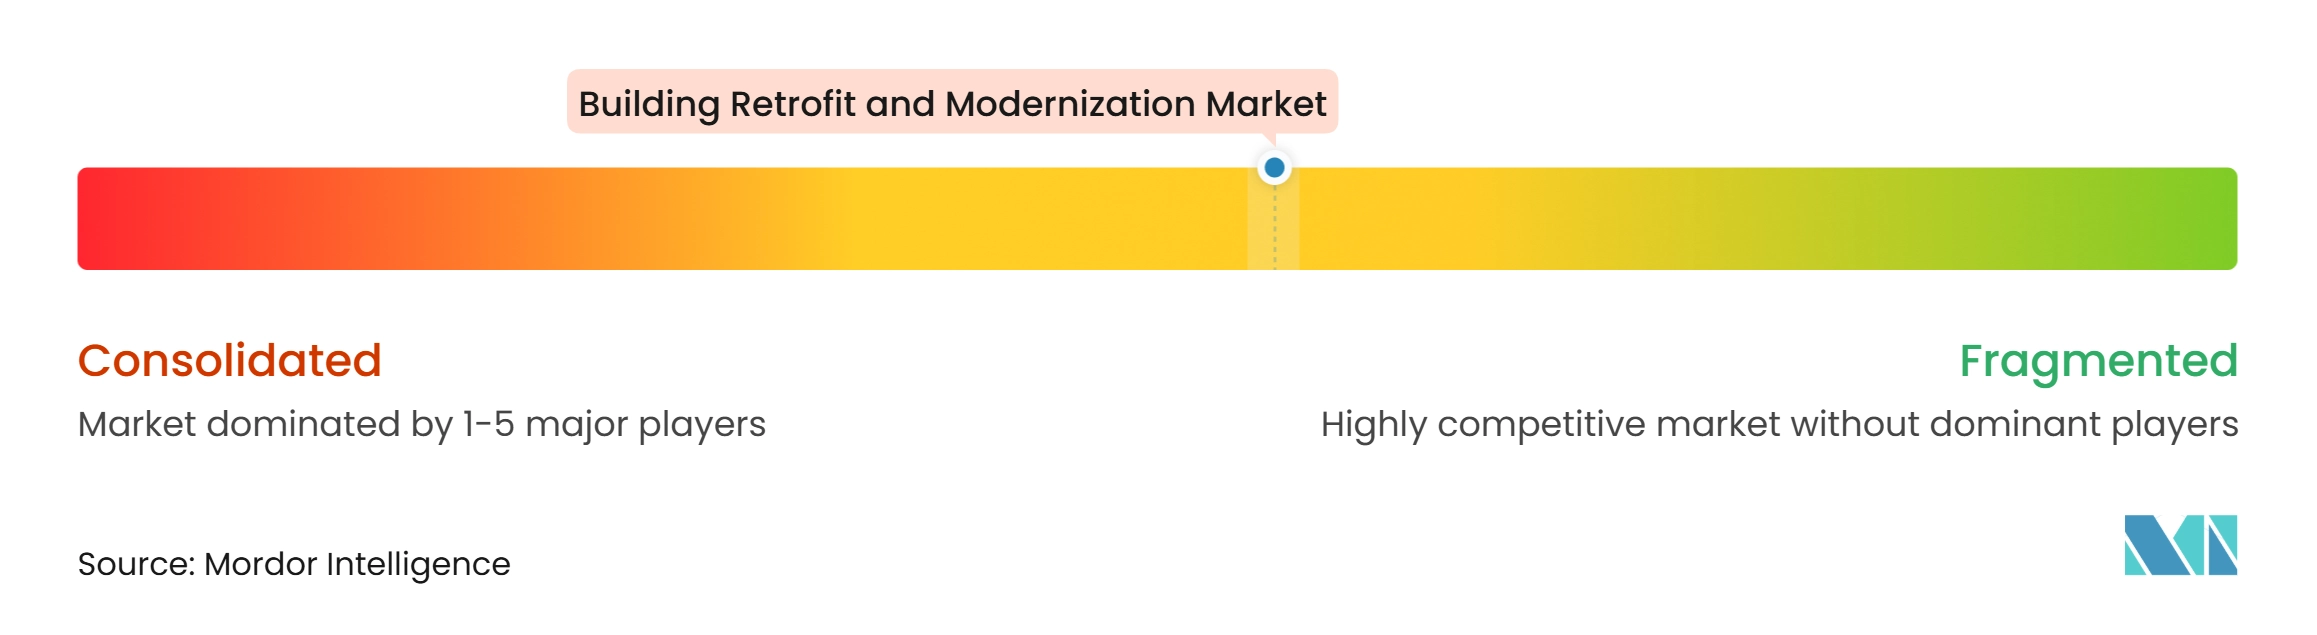
Der Markt für Gebäudesanierung und -modernisierung ist unter globalen Bau-, Ingenieur-, Gebäudesystem- und Energiedienstleistungsunternehmen mäßig konsolidiert, während die lokale Ausführung fragmentiert bleibt. VINCI SA, Skanska AB, Bouygues Construction, Turner Construction Company und STRABAG SE konkurrieren durch integrierte Lieferkapazitäten und breite geografische Abdeckung. Ameresco, Inc., Trane Technologies plc und Johnson Controls International plc ergänzen dies durch ein leistungsbasiertes Modell, das Kundenbeziehungen über die Bauphase hinaus verlängern kann. Das Ergebnis ist ein Markt, in dem Projektdurchführung, Finanzierung und langfristige Gebäudeleistung alle eine Rolle spielen. Unternehmen, die mehrere Systeme gemeinsam verwalten können, sind für komplexe Projekte besser positioniert, da Eigentümer häufig einen einzigen Ansprechpartner bevorzugen, der Planung, Installation, Inbetriebnahme und laufenden Service koordinieren, Übergaben zwischen Gewerken reduzieren und die Verantwortlichkeit wahren kann, wenn ein Projekt den normalen Gebäudebetrieb schützen muss.
Technologie wird zunehmend Teil der Wettbewerbsdifferenzierung. Building Information Modeling, kurz BIM, kann die Leistungsumfangsdefinition und Koordination vor Baubeginn verbessern. Digitale Zwillinge und KI-gestütztes Energiemanagement können Eigentümern helfen, Modernisierungen zu planen und Ergebnisse nach der Installation zu verfolgen. ISO-50001-Energiemanagementsysteme und EN-ISO-Gebäudeleistungsstandards können Anbieter mit zertifizierten Arbeitsabläufen und Mess- und Verifizierungsfähigkeiten begünstigen. Diese Instrumente helfen, das Lieferrisiko zu begrenzen, wenn Modernisierungen Steuerungs-, Kühlungs-, Heizungs- und Gebäudehüllenarbeiten im selben Gebäude umfassen, und können die Übergabe vom Bauteam an das Facility-Management-Team verbessern, wenn Einsparungen von einer kontinuierlichen Überwachung und fundierten Betriebsentscheidungen abhängen.
Unternehmen nutzen Akquisitionen und Spezialplattformen, um ihre Position zu stärken. Trane Technologies investierte bis Oktober 2026 1,08 Milliarden USD in Akquisitionen, um seine Gebäudeoptimierungs- und Heizungs-, Lüftungs- und Klimatisierungskapazitäten auszubauen. Elevion Group schloss im September 2026 die Übernahme von Techem Solutions GmbH ab und erweiterte damit seine Auftragskapazitäten für Energiewende-Infrastruktur. VINCI Construction unterzeichnete im Januar 2026 auch eine Vereinbarung zur Übernahme von Fletcher Construction und stärkte damit seinen Zugang zu Neuseelands Bau- und Sanierungsaktivitäten. Diese Maßnahmen zeigen, dass Größe, technische Kompetenz und lokaler Lieferzugang zentral für den Wettbewerb sind, da Unternehmen spezialisierte Dienstleistungen in ein breiteres Projektangebot einbringen können, ohne dass Eigentümer mehrere separate Anbieter verwalten müssen, und lokale Beziehungen neben unternehmensweiten Ingenieur- und Beschaffungsressourcen unterstützen.
Marktführer im Bereich Gebäudesanierung und -modernisierung
-
Turner Construction Company
-
Skanska AB
-
VINCI SA
-
Bouygues Construction
-
Kiewit Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gebäudesanierung und -modernisierung Unternehmen in diesem Bericht
- Turner Construction Company
- Skanska AB
- VINCI SA
- Bouygues Construction
- Kiewit Corporation
- AECOM
- WSP Global Inc.
- Arcadis NV
- Saint-Gobain S.A.
- Sika AG
- Owens Corning
- Kingspan Group plc
- ROCKWOOL A/S
- ABM Industries Incorporated
- Ameresco, Inc.
- Trane Technologies plc
- Johnson Controls International plc
- Carrier Global Corporation
- Lendlease Group
- STRABAG SE
Neueste Industrielle Entwicklungen in Markt für Gebäudesanierung und -modernisierung
- November 2026: PSP Investments unterzeichnete eine Vereinbarung zum Erwerb eines 50-%-Anteils an Enercare Inc., einem kanadischen Anbieter wesentlicher Infrastrukturdienstleistungen für Wohn- und Gewerbegebäude, von Brookfield und institutionellen Partnern für 1,17 Milliarden USD. Die Transaktion erweitert eine führende nordamerikanische Plattform für Gebäudesanierung und Haussystemwartung, wobei beide Partner dem geografischen und produktbezogenen Wachstum von Enercare verpflichtet sind.
- Oktober 2026: Trane Technologies plc erhöhte seine Umsatzprognose für das Gesamtjahr 2026 auf ein berichtetes Wachstum von 13,5 % und ein organisches Wachstum von 11 %. Das Unternehmen gab bekannt, dass es seit Jahresbeginn 1,08 Milliarden USD in Akquisitionen investiert hat, was seine KI-gestützte Gebäudeoptimierungs- und Heizungs-, Lüftungs- und Klimatisierungsmodernisierungsstrategie unterstreicht.
- September 2026: Elevion Group B.V. schloss die Übernahme von Techem Solutions GmbH ab und machte Elevion damit zum zweitgrößten Heizungsauftragnehmer für Immobilien in Deutschland. Die kombinierte Plattform wird eine durchgängige Planung, Finanzierung und den Betrieb von Energiewende-Infrastruktur für Gebäudeeigentümer liefern und Deutschlands Pipeline zur Gebäudedekarbonisierung beschleunigen.
Umfang des globalen Berichts zum Markt für Gebäudesanierung und -modernisierung
Segmentierungsübersicht
| Sanierung von Energie- und Gebäudesystemen |
| Sanierung von Struktur und Gebäudehülle |
| Sanitär- und Rohrleitungssanierung |
| Barrierefreiheits- und Sicherheitssanierung |
| Sonstige |
| Wohngebäude |
| Büro- und Einzelhandelsgebäude |
| Industrieanlagen und Lagerhäuser |
| Institutionelle und öffentliche Gebäude |
| Sonstige |
| Öffentlich |
| Privatsektor |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Sanierungskategorie | Sanierung von Energie- und Gebäudesystemen | |
| Sanierung von Struktur und Gebäudehülle | ||
| Sanitär- und Rohrleitungssanierung | ||
| Barrierefreiheits- und Sicherheitssanierung | ||
| Sonstige | ||
| Nach Gebäudetyp | Wohngebäude | |
| Büro- und Einzelhandelsgebäude | ||
| Industrieanlagen und Lagerhäuser | ||
| Institutionelle und öffentliche Gebäude | ||
| Sonstige | ||
| Nach Endnutzer | Öffentlich | |
| Privatsektor | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Marktwert für Gebäudesanierung und -modernisierung im Jahr 2026?
Der Markt für Gebäudesanierung und -modernisierung wird im Jahr 2026 auf 111,40 Milliarden USD geschätzt, für 2027 auf 119,59 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 170,64 Milliarden USD bei einer CAGR von 7,37 % erreichen.
Welche Sanierungskategorie hat den größten Marktanteil?
Die Sanierung von Energie- und Gebäudesystemen führt mit einem Anteil von 48,0 % im Jahr 2026, gestützt durch die Nachfrage nach Heizungs-, Lüftungs- und Klimatisierungsanlagen, Steuerungssystemen und Elektrifizierung.
Welcher Gebäudetyp wächst am schnellsten?
Institutionelle und öffentliche Gebäude sollen bis 2032 mit einer CAGR von 8,72 % wachsen, gestützt durch öffentliche Förderung für Schulen, Krankenhäuser und Regierungsgebäude.
Warum investieren Gebäudeeigentümer in Modernisierungen?
Zu den wichtigsten Gründen zählen verbindliche Energievorschriften, veraltete Systeme, Betriebskostendruck, Resilienzanforderungen und Offenlegungspflichten gegenüber Investoren.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum soll bis 2032 mit einer CAGR von 8,78 % wachsen, gestützt durch politische Vorgaben und Modernisierungsbedarf in großen städtischen Gebäudebeständen.
Wie unterstützen Energiedienstleistungsunternehmen Sanierungsprojekte?
Energiedienstleistungsunternehmen können Modernisierungen im Rahmen von Verträgen arrangieren und durchführen, die an verifizierte Energieeinsparungen geknüpft sind, und helfen Eigentümern so, Anfangskosten und Leistungsrisiken zu steuern.