
建物の改修・近代化市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 119.59 十億米ドル |
| 市場規模 (2032) | 170.64 十億米ドル |
| 成長率 (2027 - 2032) | 7.37 % |
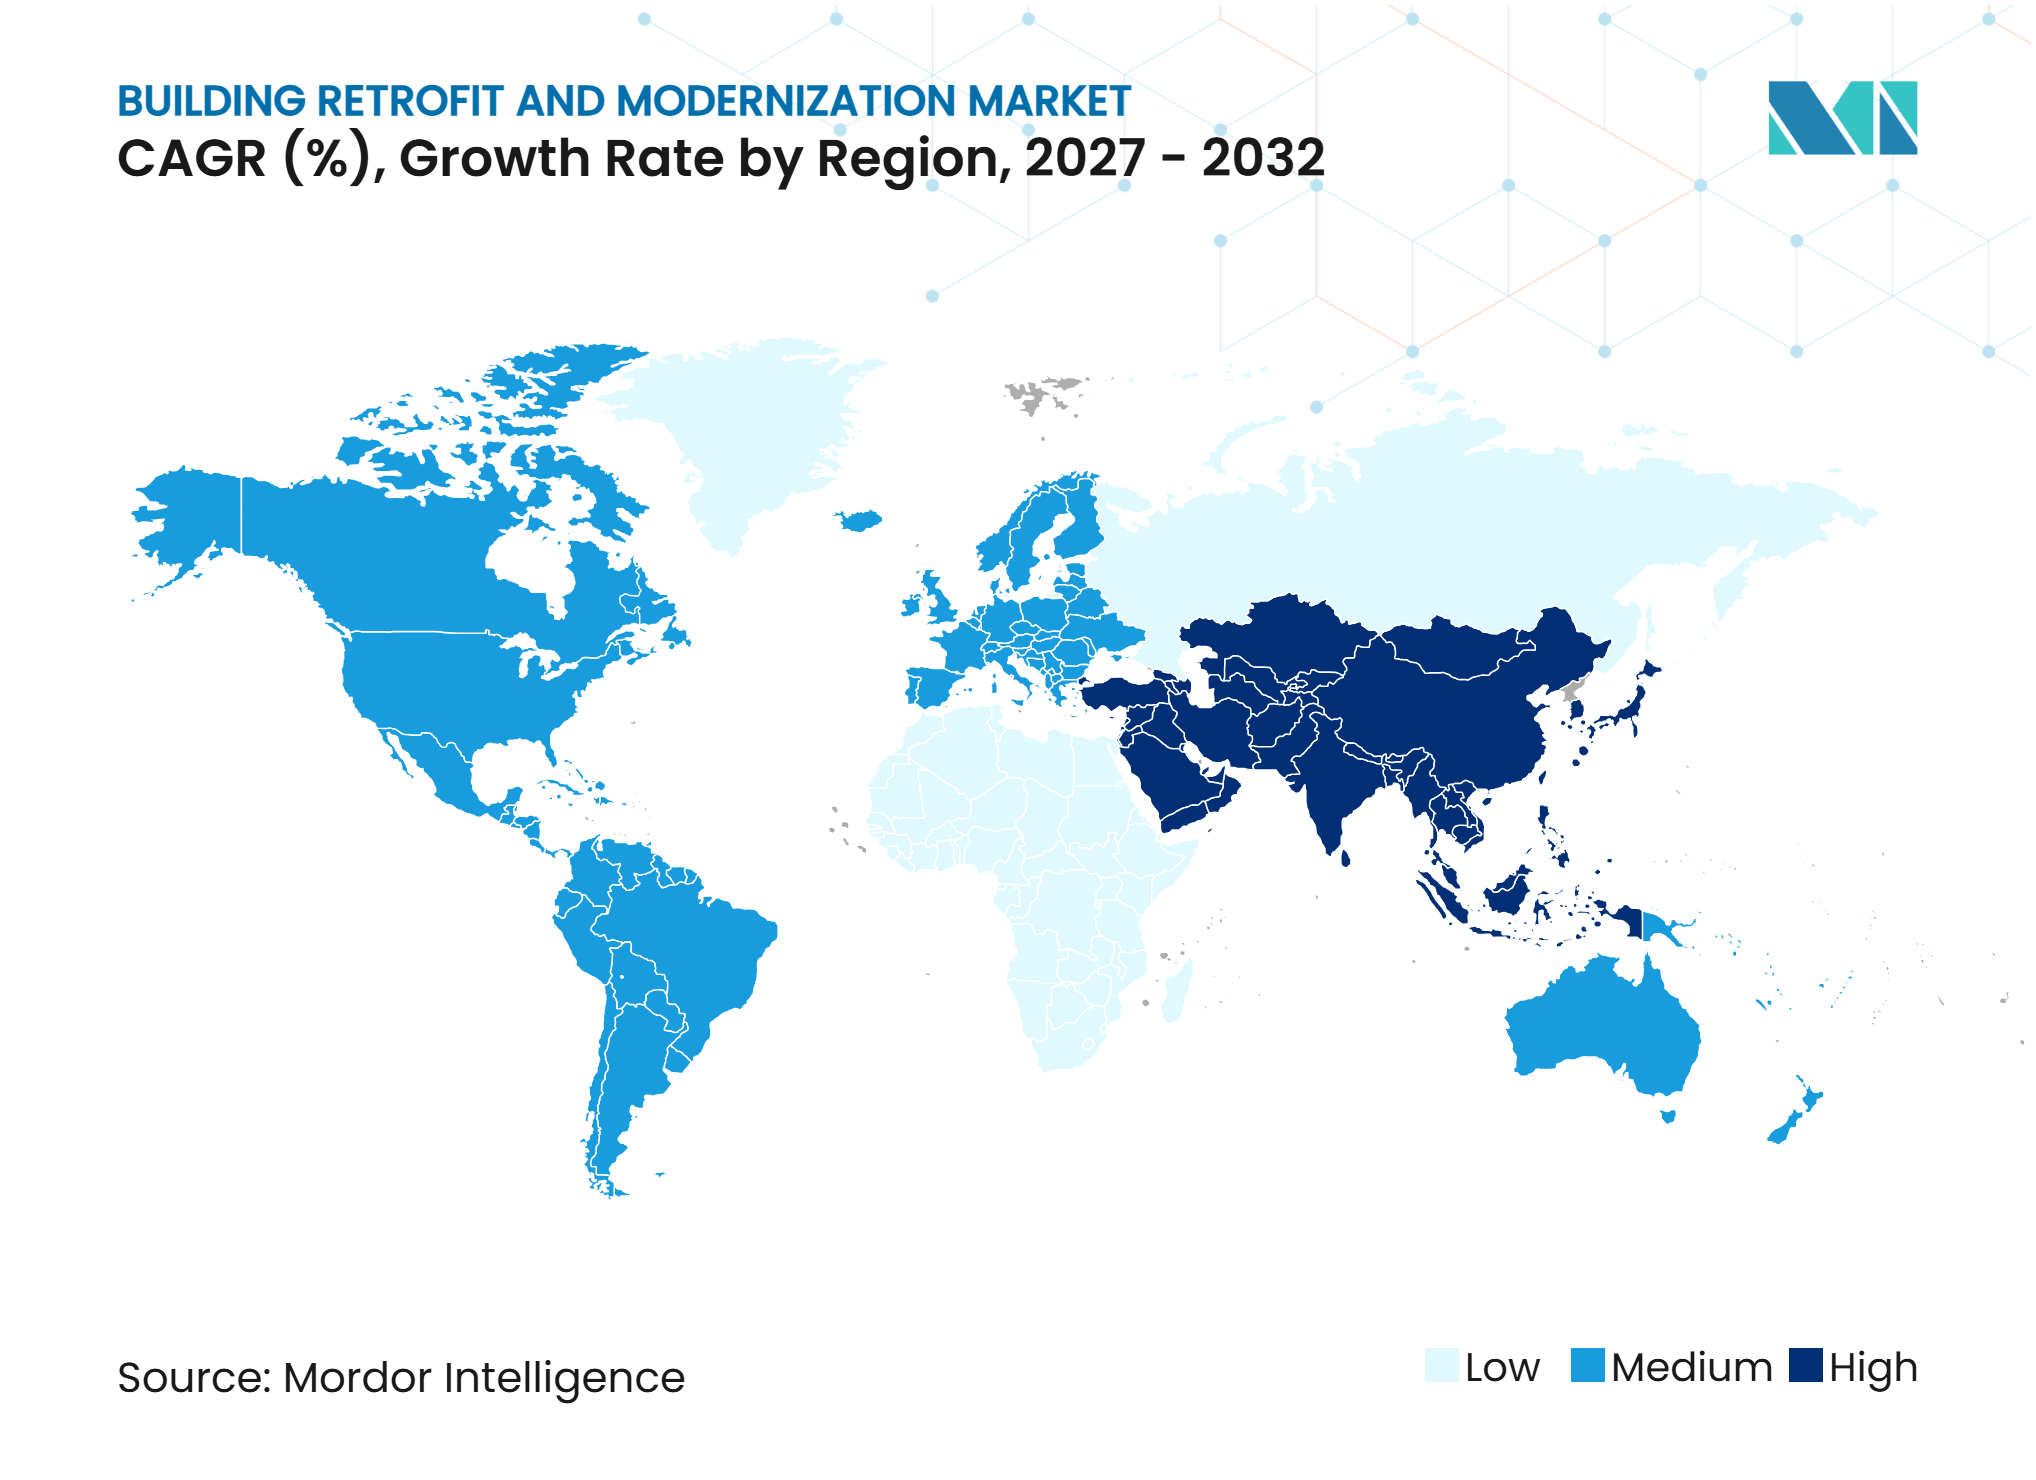
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建物の改修・近代化市場分析
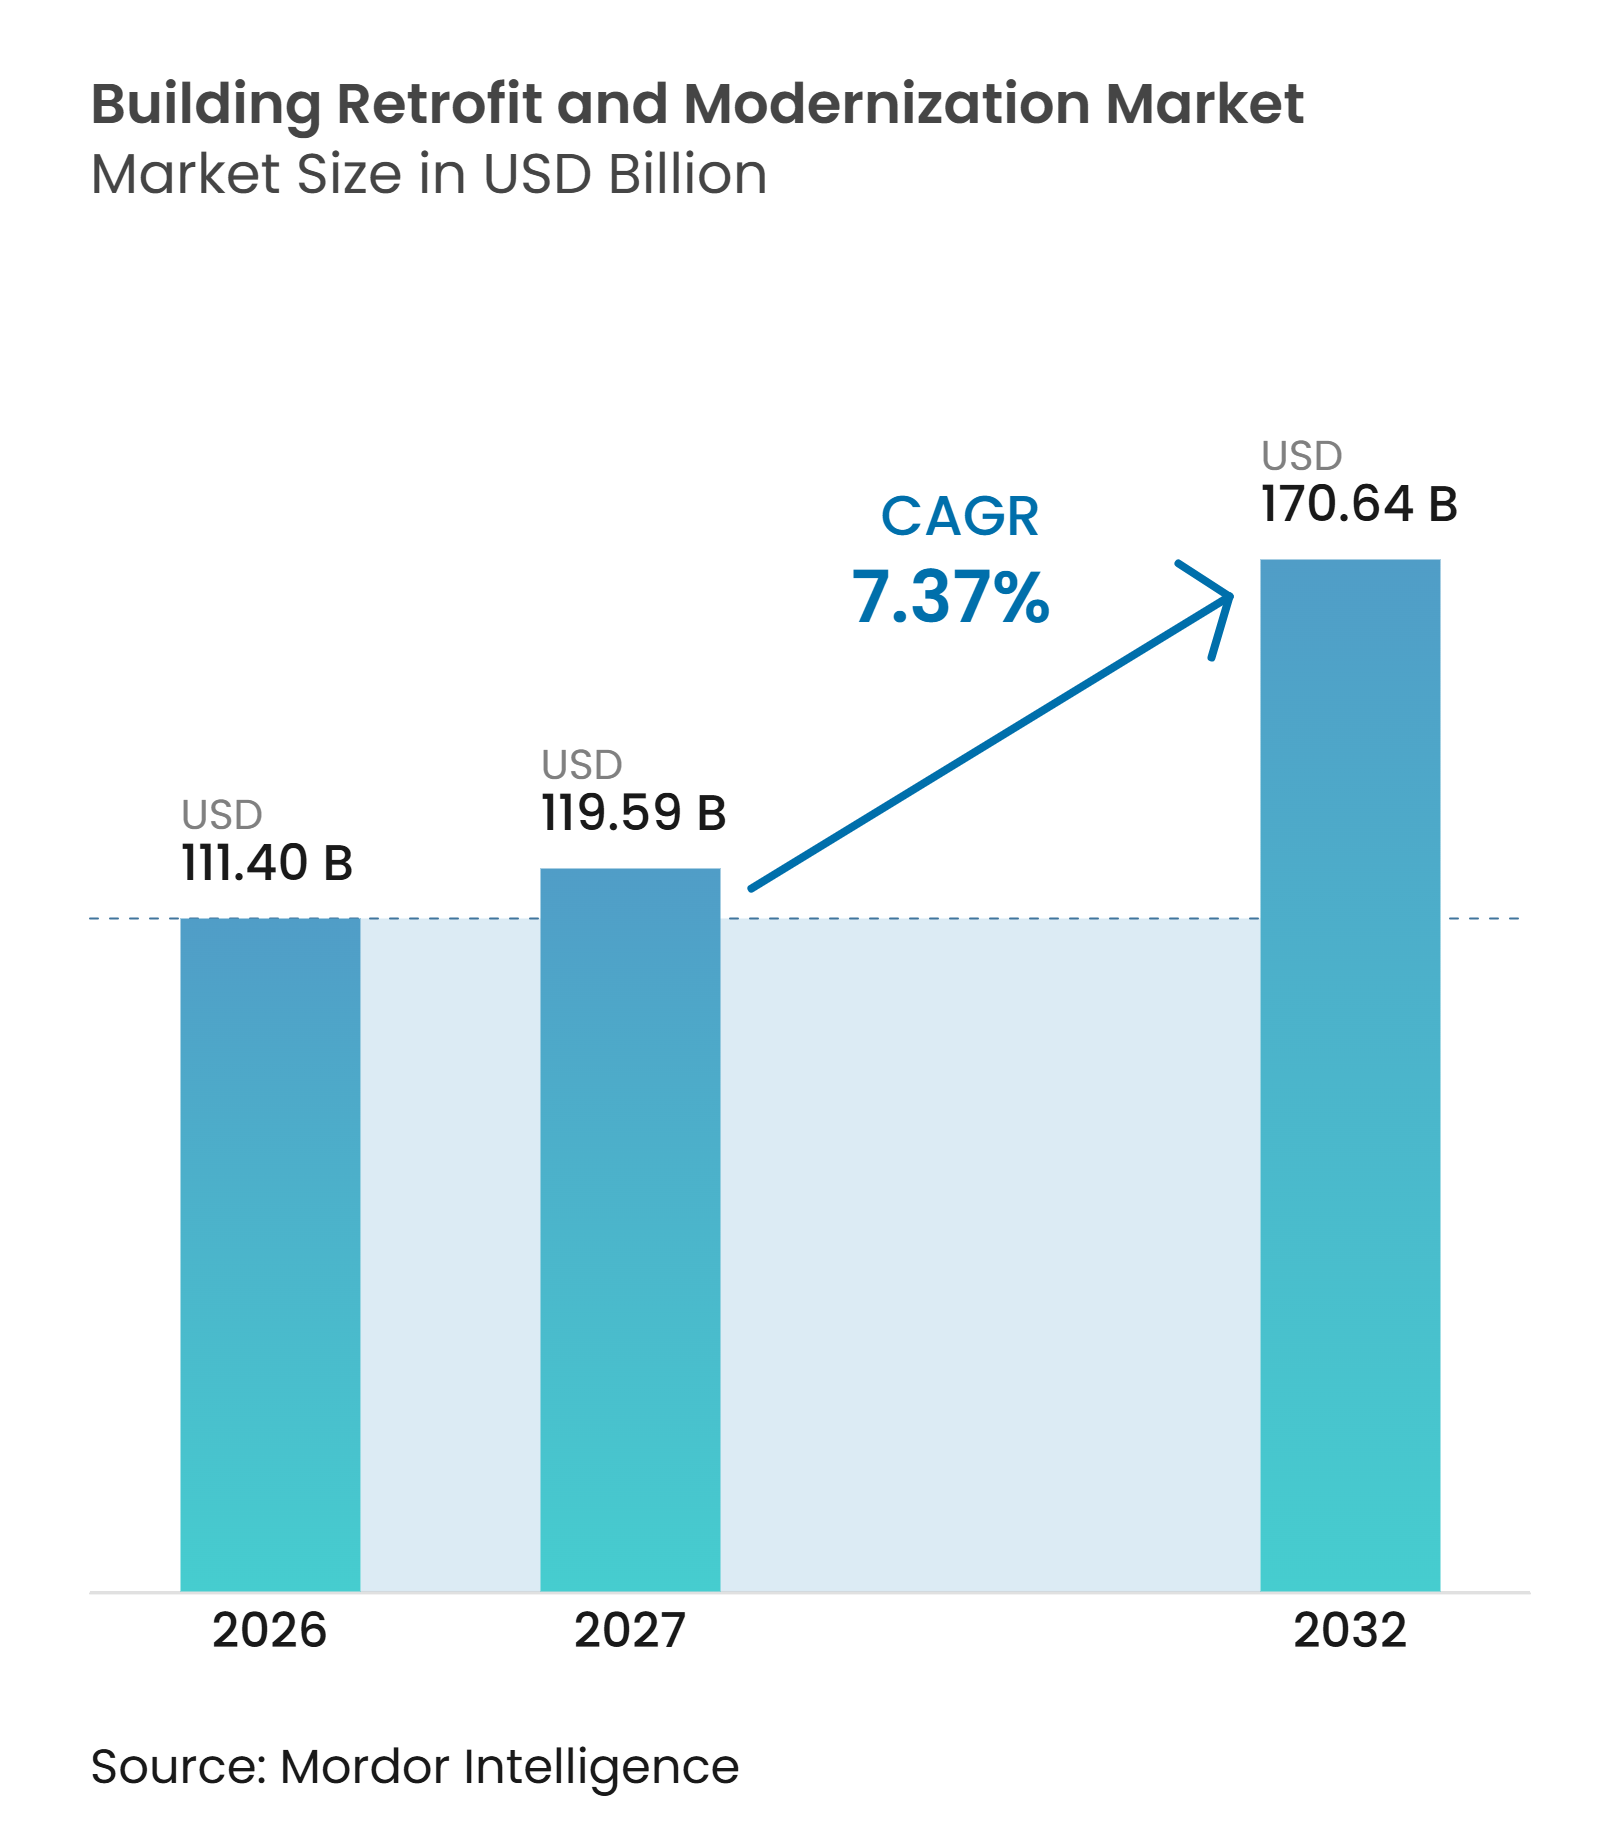
建物の改修・近代化市場規模は、2026年に1,114.0億米ドル、2027年に1,195.9億米ドルと予測され、2027年から2032年にかけて7.37%のCAGRで成長し、2032年までに1,706.4億米ドルに達する見込みです。
規制要件は、多くの主要市場において任意プロジェクトからコンプライアンス業務へと移行しています。オーナーはまた、老朽化した建物システム、高い運営コスト、および極端な気象現象時に建物の機能を維持する必要性にも対応しています。同時に、貸し手、投資家、テナント、および公共機関は、より信頼性の高いエネルギーデータと資産改善に向けた明確な計画をますます求めるようになっています。これにより、暖房・換気・空調のアップグレードと制御システム、断熱材、エネルギー管理を組み合わせたプロジェクトが有利になります。資金調達を手配し結果を保証できるサービスプロバイダーは、不動産オーナーのリスクを軽減し、調達の意思決定を簡素化し、技術設計、プロジェクト納品、および設置後の実測運営パフォーマンスの間に実践的なつながりを提供するため、競争上の優位性を持ちます。建物の改修・近代化市場はまた、オフィスの用途転換や公共部門のアップグレードからも恩恵を受けており、これにより需要が日常的なエネルギー業務を超えて広がり、公共・民間オーナー向けの建物運営を専門とする請負業者、エンジニア、システムサプライヤー、および企業に仕事をもたらします。
主要レポートのポイント
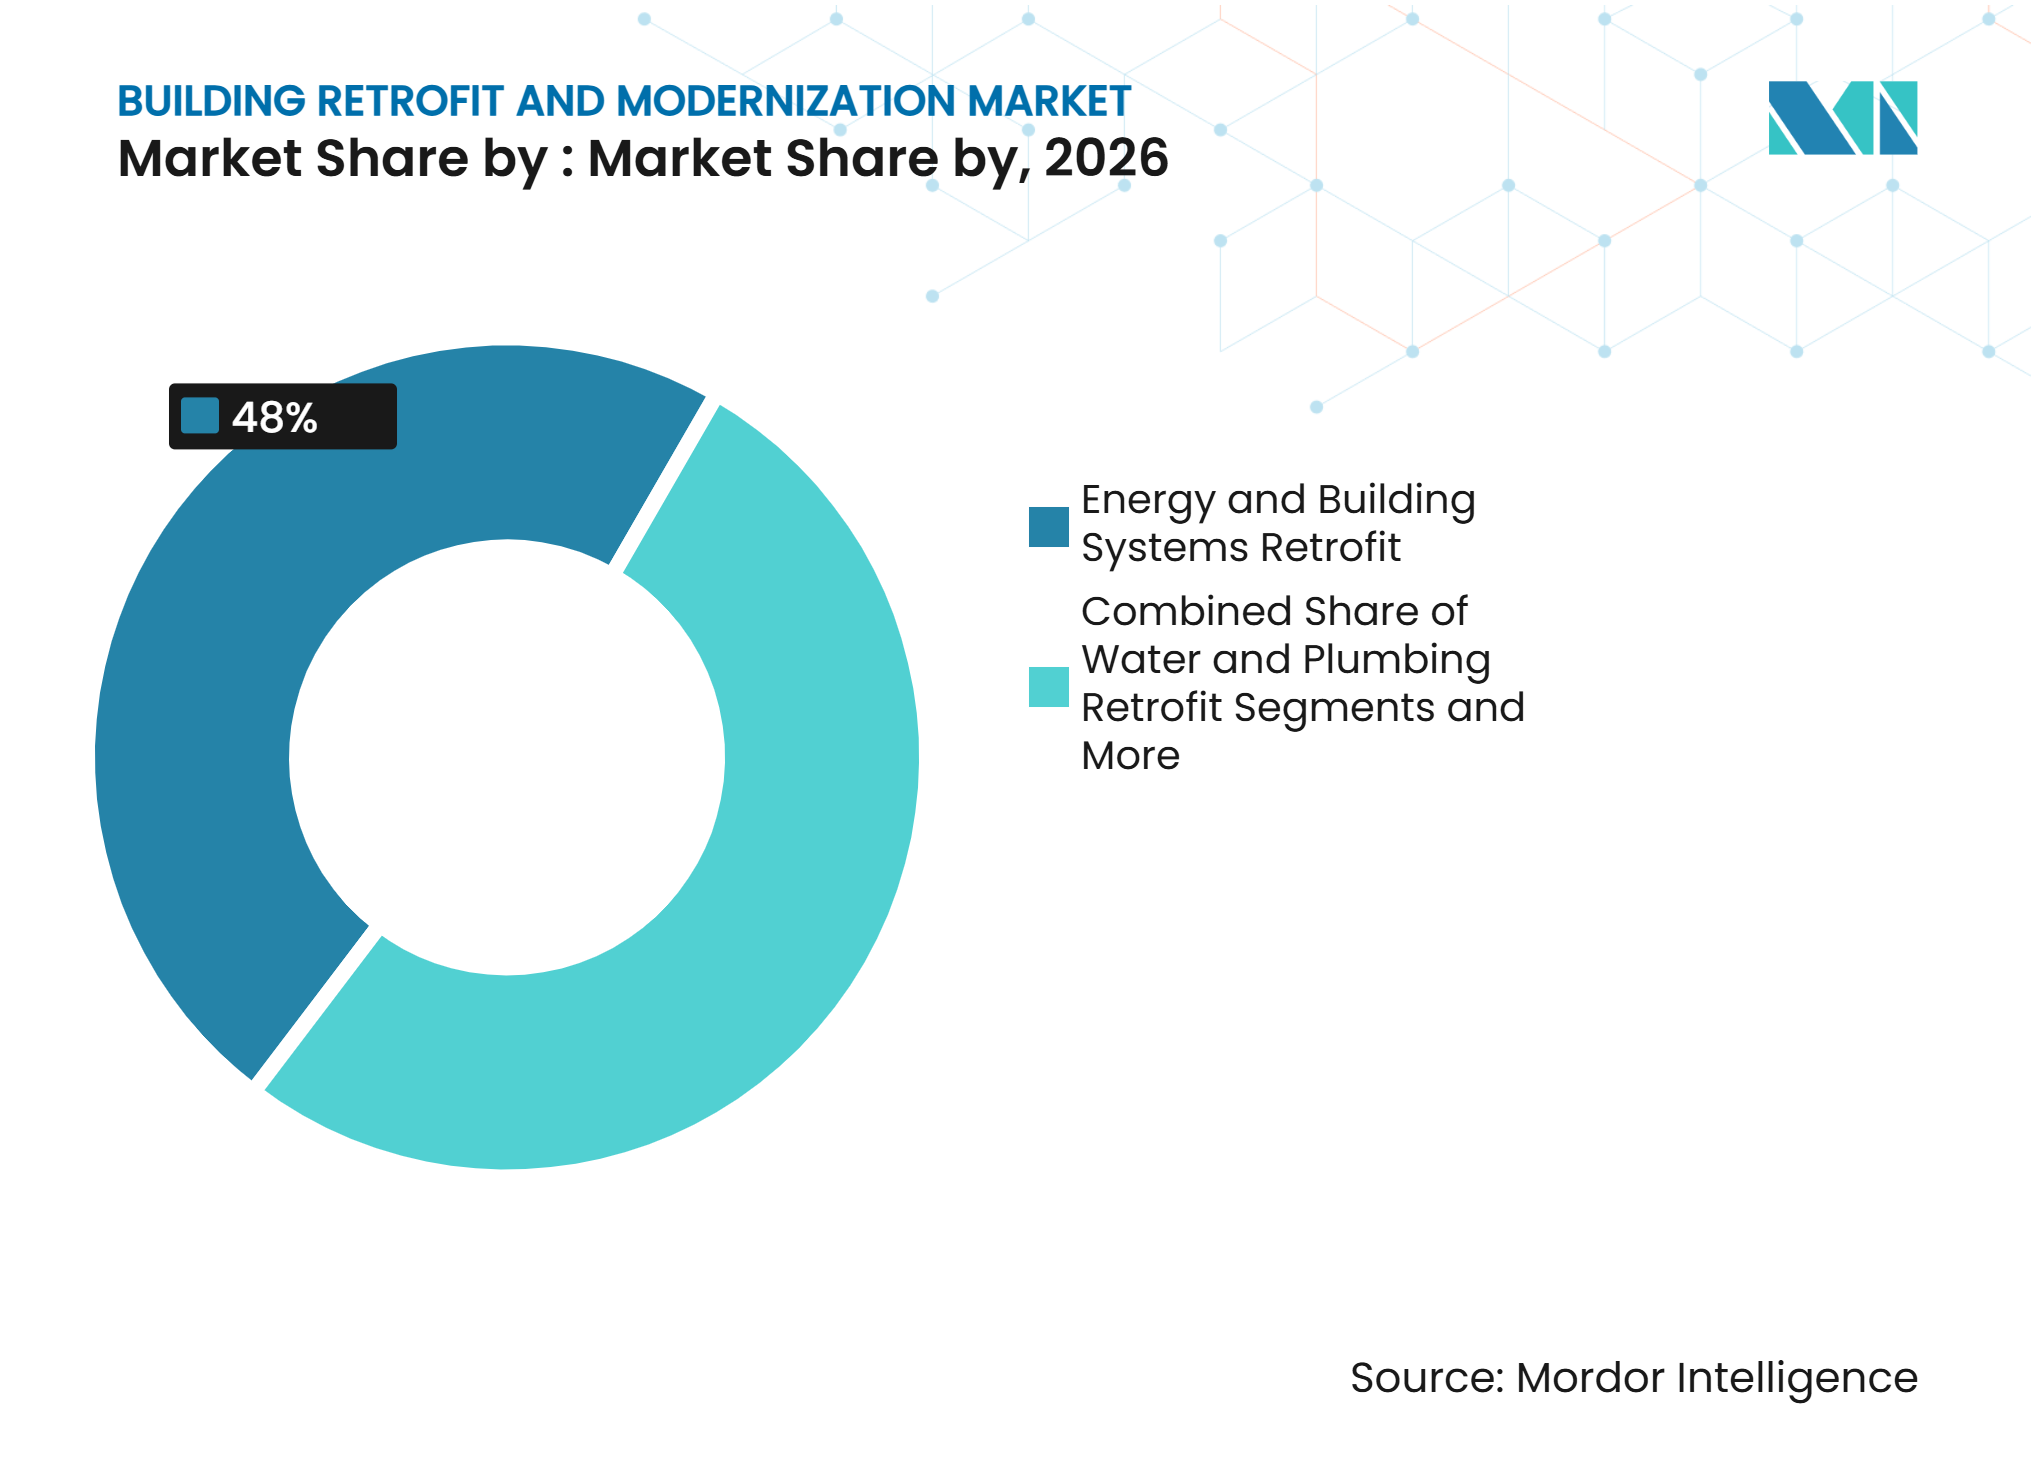
- 改修カテゴリー別では、エネルギーおよび建物システム改修が2026年の建物の改修・近代化市場シェアの48.0%を占め、2032年まで8.10%のCAGRで拡大すると予測されています。
- 建物タイプ別では、商業オフィスおよび小売が2026年の建物の改修・近代化市場規模の36.0%を占め、公共・機関建物は2032年まで8.72%のCAGRで成長すると予測されています。
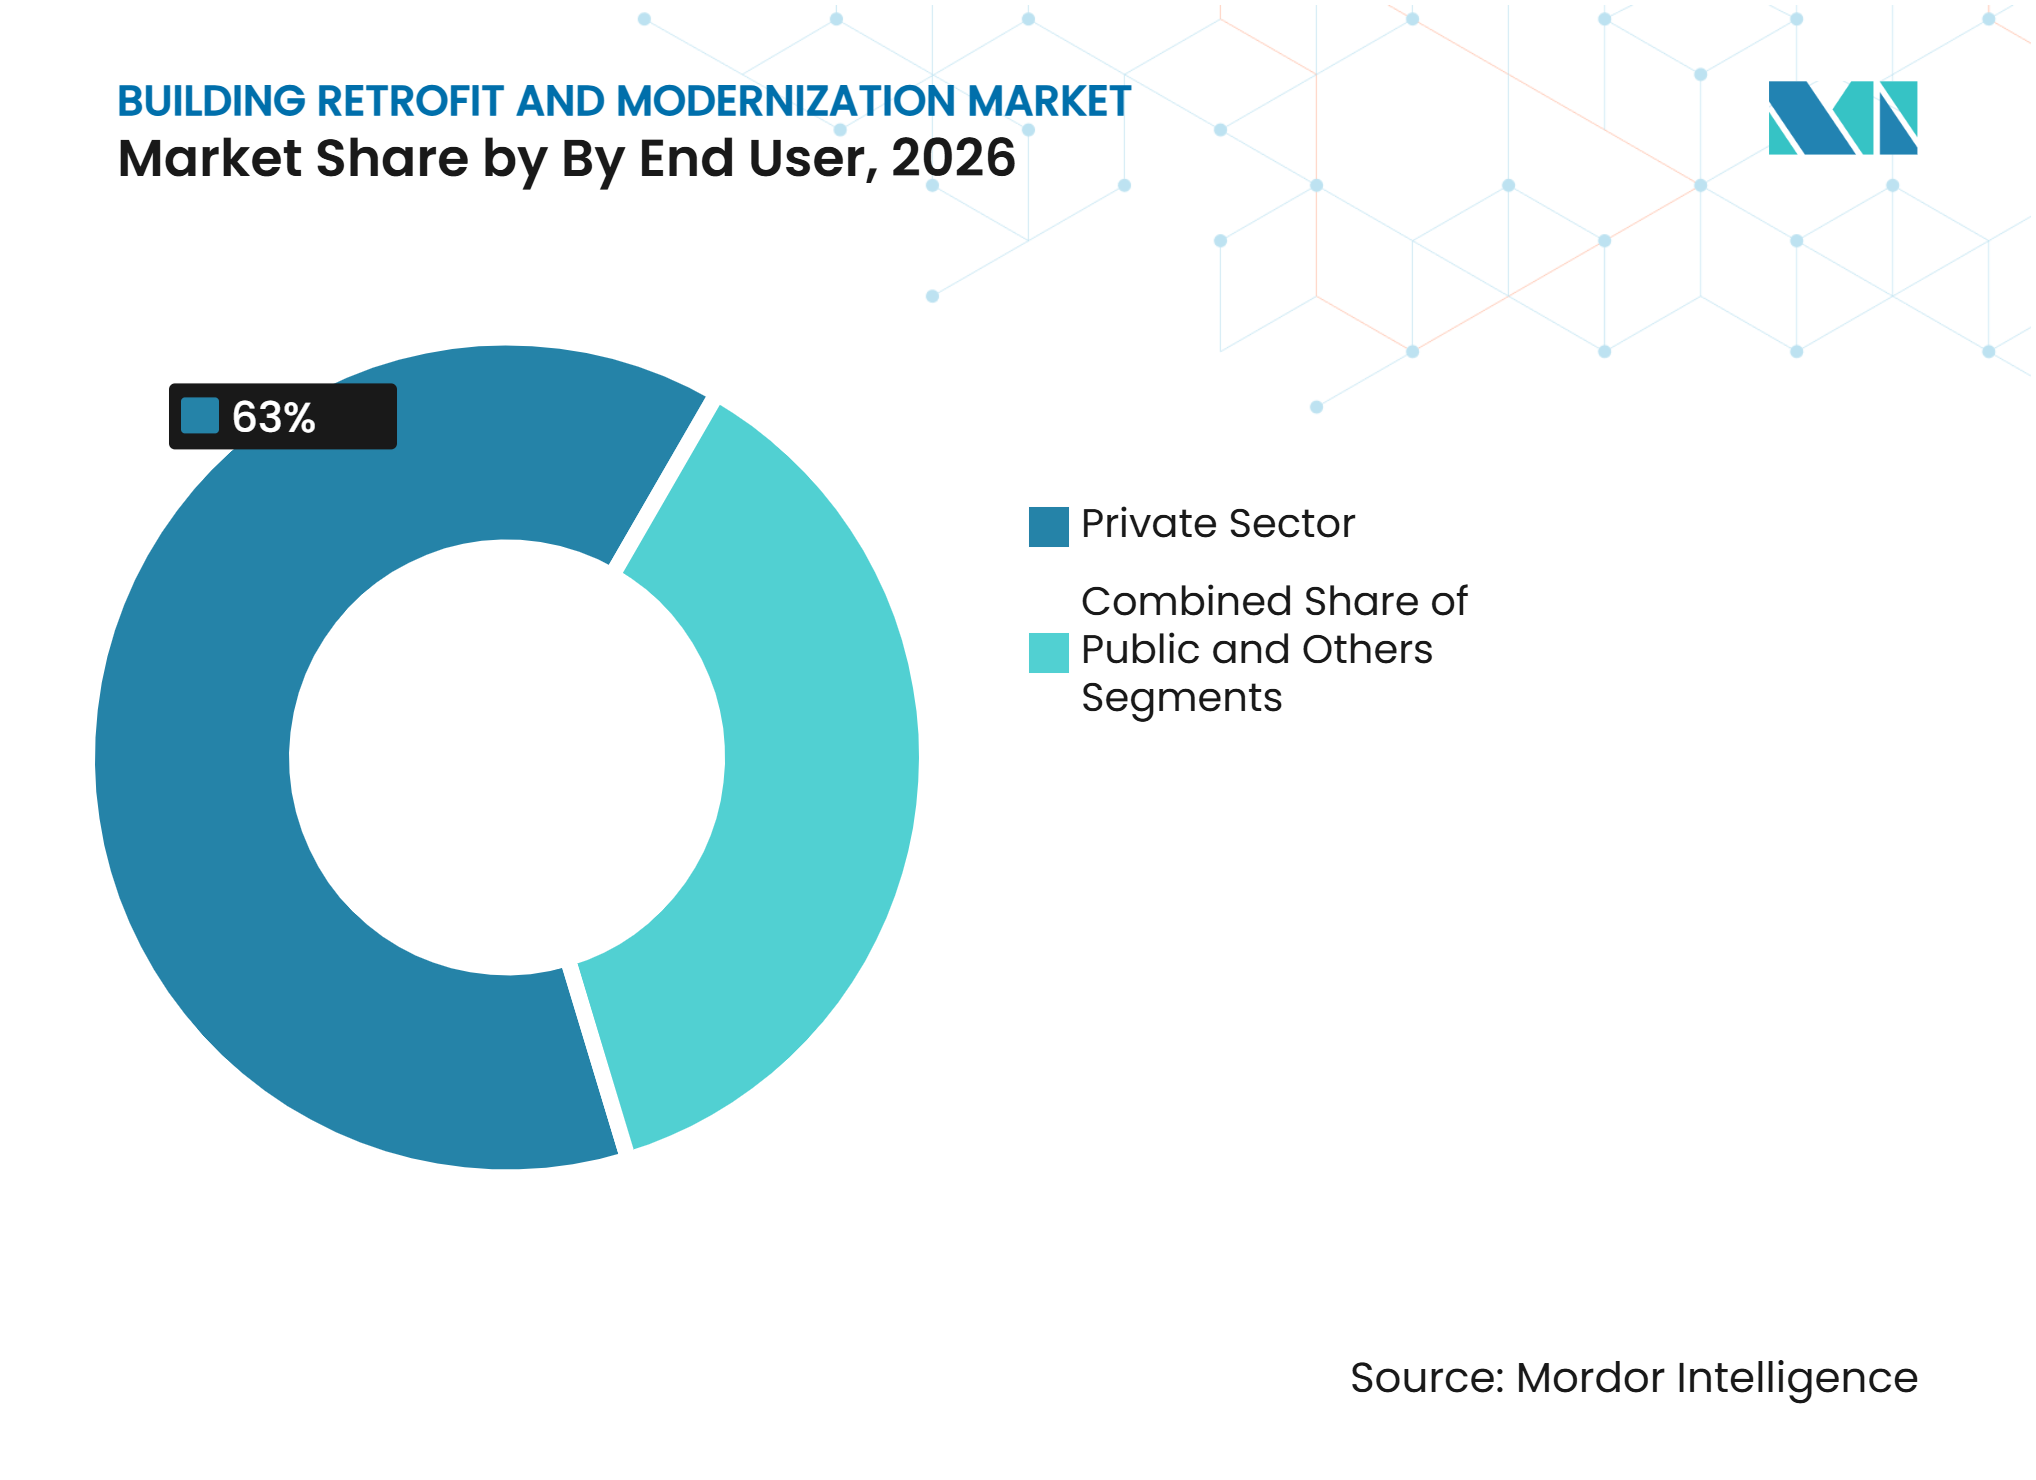
- エンドユーザー別では、民間部門が2026年の建物の改修・近代化市場シェアの63.0%を占め、公共部門は2032年まで8.36%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の建物の改修・近代化市場規模の34.0%を占め、アジア太平洋は2032年まで8.78%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建物の脱炭素化義務 | +2.5% | 世界全体、特に欧州連合、北米、日本、韓国 | 短期(2年以内) |
| 老朽化した建物ストックと陳腐化 | +1.8% | 世界全体、特に北米、欧州、北東アジアの成熟した建物ストック | 長期(4年以上) |
| エネルギーコスト削減圧力 | +1.5% | 世界全体、特にアジア太平洋および南欧 | 中期(2〜4年) |
| レジリエンスおよびコードアップグレード要件 | +1.0% | 北米、主要アジア太平洋市場、中東・アフリカ | 中期(2〜4年) |
| 機関投資家のESGおよび情報開示要件 | +0.8% | 北米、欧州連合、主要アジア太平洋市場 | 短期(2年以内) |
| 未活用商業資産の用途転換 | +0.6% | 北米、西欧、オーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
建物の脱炭素化義務が改修の必要性を加速
欧州連合の改訂版建物エネルギー性能指令は2024年に発効し、2026年5月までに国内法に組み込まれなければなりません[1]。加盟国は、最低エネルギー性能基準の下で、2030年までに非住宅建物の最低パフォーマンス16%に対処し、2033年までに26%に引き上げなければなりません。改修パスポートは段階的なアップグレードのための構造化された計画を作成し、請負業者のより長いプロジェクトパイプラインを支援できます。カリフォルニア州の2025年エネルギーコードは2026年1月に発効し、30年間で50億米ドルの累積エネルギー節約をもたらすと期待されています[2]。これらの規則により、より多くのオーナーにとって改修投資がコンプライアンス要件となり、安定したプロジェクト活動を支援します。
老朽化した建物ストックと陳腐化が構造的な需要の底を形成
老朽化した建物は、そのシステムが現在のエネルギー、安全性、または運営要件を満たさないことが多いため、アップグレードが必要です。国連環境計画は、改修率が国際的な気候目標に対して低すぎると指摘しています[3]。建物の改修・近代化市場には、エネルギー機器だけでなく、建物システム、ファサード、断熱材、配管、安全機能に関する作業も含まれます。陳腐化は、建物の機能、コンプライアンス上の立場、およびテナントを維持する能力に同時に影響を与える可能性があります。これにより、オーナーが単一の新しい規則に対応していない場合でも、近代化工事への需要が支えられます。オーナーはまた、アップグレード計画を策定する際に、設備の信頼性、テナントの期待、およびメンテナンスを先送りするコストも考慮しなければなりません。
エネルギーコスト削減圧力が改修を資本支出から運営戦略へと転換
エネルギーコストにより、改修の意思決定は日常の運営パフォーマンスとより密接に結びつくようになっています。エネルギーサービス会社(ESCO)は、改修の意思決定を日常の運営パフォーマンスとより密接に結びつけています。ESCOはアップグレードを設計、資金調達、運営し、検証された節約額から手数料を回収することができます。この仕組みにより、オーナーは暖房、冷房、制御システム、および照明プロジェクトの経済性を改善しながら初期コストを管理できます。また、契約条件が文書化された結果に支払いを結びつけるため、プロジェクトの成果を評価しやすくなります。このアプローチにより、建物の改修・近代化市場は、そうでなければ大規模なアップグレードを先送りするかもしれないオーナーにリーチできます。また、両当事者が計画通りに実行されるプロジェクトに依存しているため、技術プロバイダーとオーナーの利益を一致させることもできます。
レジリエンスおよびコードアップグレード要件が改修の範囲を拡大
レジリエンスアップグレードは、悪天候、電力網の障害、その他のショック時に建物が機能し続けるのを助けます。ニュージャージー州は2025年にRETROFIT NJプログラムを開始し、大規模な商業、工業、および機関の効率化・脱炭素化プロジェクトを支援しており、プロジェクトあたり250万米ドルから1,250万米ドルの補助金を提供しています。このようなプログラムは、暖房・換気・空調、電気、および外皮工事を単一のスコープに組み合わせることができます。コンプライアンス要件により、オーナーは運営上のレジリエンスを向上させる監視・管理システムの設置を迫られる場合もあります。より広い範囲により、通常の使用を中断することなく複数の建物システムを調整できる企業の価値が高まります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本要件 | -1.5% | 世界全体、特にインセンティブのない新興市場や地域の中小規模オーナー | 長期(4年以上) |
| 入居中建物への支障 | -0.6% | 世界全体、特に入居中の商業・医療施設 | 中期(2〜4年) |
| 低コストエネルギー市場における不確実な回収期間 | -0.4% | 中東・北アフリカ、南米の一部、東南アジア | 長期(4年以上) |
| 既存構造物の隠れた状態 | -0.3% | 世界全体、特に北米と欧州の老朽化建物 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期資本要件が市場のスケーリングを制約
複数のシステムを一度に交換する必要があるプロジェクトでは、高い初期コストが依然として大きな障壁となっています。2025年の査読済みレビューでは、建物タイプや場所を問わず、建物の脱炭素化に対する主要な障壁として、初期コスト、限られた資金調達、および不確実なリターンが挙げられています。米国における商業用不動産評価クリーンエネルギー融資(C-PACE)は、2026年上半期に15.6億米ドルの組成額に達しました。欧州委員会は、EU加盟国が2030年までの建築部門への年間投資需要を2,662億米ドル以上と見積もっていると述べています。資金調達ツールは拡大していますが、多くのオーナーは利用可能な資本と包括的な工事のコストとの間にギャップを抱えています。
入居中建物への支障が大規模改修のスループットを制限
システムを稼働させ続けなければならない場合、建物工事はテナント、患者、スタッフ、および顧客の業務を中断させる可能性があります。ニューヨーク市健康・病院局/リンカーン病院での3,700万米ドルのエネルギー効率改修では、継続的な医療業務を保護するために段階的な実施が採用されました。暖房・換気・空調、電気、およびファサード工事は、夜間または週末のスケジュールを必要とする場合があります。電力研究所は、商業用改修の経路をスケールアップできるかどうかの重要な要因として、顧客への支障を挙げています。慎重な段階的実施によりこの問題を軽減できますが、計画、調整、および納品コストが増加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
改修カテゴリー別:
エネルギーおよび建物システム改修が現在の需要をリードエネルギーおよび建物システム改修は、2026年の建物の改修・近代化市場シェアの48.0%を占めました。このカテゴリーは、暖房・換気・空調機器、スマート制御システム、照明、および再生可能エネルギー接続をカバーしています。節約額を建物の以前のエネルギー使用量と比較して測定できるため、投資ケースを評価しやすく、リードしています。オーナーはまた、これらのシステムを使用してエネルギー規制を満たしながら、同時に運営コストを削減することもできます。
電化とデジタル制御により、この作業の範囲が拡大しています。ガス依存型暖房システムからの移行により、電化機器および接続制御システムへの関心が高まっています。ファサードおよび断熱材の規制が厳しくなる中、構造・建物外皮改修が注目を集めています。同時に、エネルギーおよび建物システム改修は、2032年まで8.10%のCAGRで最も成長の速い改修カテゴリーでもあります。水道・配管改修、アクセシビリティおよび生命安全改修、その他の工事は、専門的なコンプライアンスニーズに対して引き続き必要です。これらのカテゴリーを合わせることで、プロバイダーはプロジェクトを基本的な機器アップグレードからより広範な建物近代化プログラムへと拡大できます。システムアップグレードを安全性、水道、および外皮のニーズと結びつける能力により、建物オーナーは老朽化した資産を改善するためのより完全な経路を得ることができます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
建物タイプ別:
商業オフィスおよび小売が規模を維持しながら公共資産がより速く成長商業オフィスおよび小売は、2026年の建物の改修・近代化市場シェアの36.0%を占めました。テナントの期待、エネルギー規制、および低炭素リースへの需要が、このセグメントのアップグレードを支援しています。オフィスオーナーはまた、新しいレイアウトと建物サービスを必要とする変化するスペースニーズにも対応しています。これらの要因により、主要都市における改修活動の中心に商業資産が位置し続けています。
公共・機関建物は最も成長の速い建物タイプであり、2032年まで8.72%のCAGRで拡大すると予測されています。スペインは2026年6月に、公立病院、医療センター、学校、および公立教育センターのエネルギー改修に403 ミリオン 米ドルを発表しました。大規模な公共ポートフォオにより、機関は類似のプロジェクトをグループ化し、一貫した調達および性能要件を使用できます。住宅建物、工業施設、倉庫、およびその他の不動産は、住宅、生産、および公共プログラムが重なる場所で需要を追加します。政府の資金援助により、プロジェクトを大規模な不動産ポートフォリオ全体で集約できるため、このセグメントはより速く動くことができます。この集約により、標準的な設計、より明確な計画サイクル、および文書化された性能要件のより広範な使用が支援されます。公共オーナーはまた、複数のサイトにわたって機器、監視、およびメンテナンスの共通基準を設定することもできます。
エンドユーザー別:
民間部門オーナーが需要をリードしながら公共支出が加速民間部門ユーザーは、2026年の建物の改修・近代化市場シェアの63.0%を占めました。企業の報告要件、テナントのニーズ、およびエネルギー性能契約はすべて、民間オーナーが既存資産をアップグレードするよう促しています。ESCOは、技術的なアップグレードを節約保証および資金調達構造に結びつけることができるため重要です。これにより、ポートフォリオオーナーは一貫した納品モデルを通じて複数の不動産に対処する方法を得ることができます。
公共部門は2032年まで8.36%のCAGRで成長すると予測されています。公共機関は、エネルギーコストとサービスの継続性が重要な学校、病院、オフィス、およびその他の建物での作業を増やしています。その他のエンドユーザーには、住宅協会、官民パートナーシップ、および非営利不動産ポートフォリオが含まれます。ブレンドファイナンスにより、これらの所有構造は標準的なESCO契約に適合しないプロジェクトを実施できる可能性があります。公共調達はまた、専門的な納品役割を通じて、より小規模なサプライヤーが大規模な近代化プログラムに参入する経路を提供することもできます。共通の報告要件の使用により、これらのポートフォリオ全体での節約の比較が改善される可能性があります。また、公共および混合所有組織が以前の作業の運営結果を使用して将来のアップグレードプログラムを準備するのにも役立ちます。

地域分析
北米
北米は2026年の建物の改修・近代化市場シェアの34.0%を占めました。この地域には市、州、省、および連邦レベルの建物規制があり、コンプライアンスプロジェクトの深いパイプラインを支援しています。カリフォルニア州の2025年エネルギーコードは2026年1月に発効し、大規模改修における効率改善をカバーしています。市場はまた、公共施設のポートフォリオをカバーできる成熟したESCOおよびエネルギー節約性能契約構造からも恩恵を受けています。エネルギースターおよびエネルギーと環境デザインにおけるリーダーシップ(LEED)認証は、公共調達および民間投資の意思決定に影響を与えています。
アジア太平洋
アジア太平洋は、2032年まで建物の改修・近代化市場において8.78%のCAGRで成長すると予測されています。政策義務、老朽化したオフィス資産、および増大する電力需要が、中国、日本、インド、韓国、および東南アジア全体での需要を支援しています。中国のグリーンビルディング規制および既存建物の改修目標は、大規模な国内プロジェクト量を支援しています。韓国の公共建物に対するゼロエネルギー要件は、別のコンプライアンス要因を追加しています。この地域は、制御システム、ヒートポンプ、建物アナリティクス、およびエネルギー管理サービスの機会を創出しています。
欧州、南米、中東・アフリカ
欧州の規制枠組みは、大規模な改修パイプラインを引き続き支援しています。2025年12月から2026年5月の間に欧州連合加盟国が提出した国家建物改修計画草案には、国内建物ストックの0.7%から5.7%の範囲の年間改修目標が含まれています。南米では、サンタフェ州とコルドバ州が2026年に、エネルギー削減40%から53%を目標とした病院、学校、および空港の改修に関する協定に署名しました。中東・アフリカ市場は規模が小さいですが、エネルギー効率が運営コストおよびインフラ開発と結びつくにつれて、プロジェクトレベルの可能性があります。これらの地域は、建物規制が成熟するにつれて、適応された資金調達モデルおよび技術基準から恩恵を受ける可能性があります。
競争環境
市場集中度
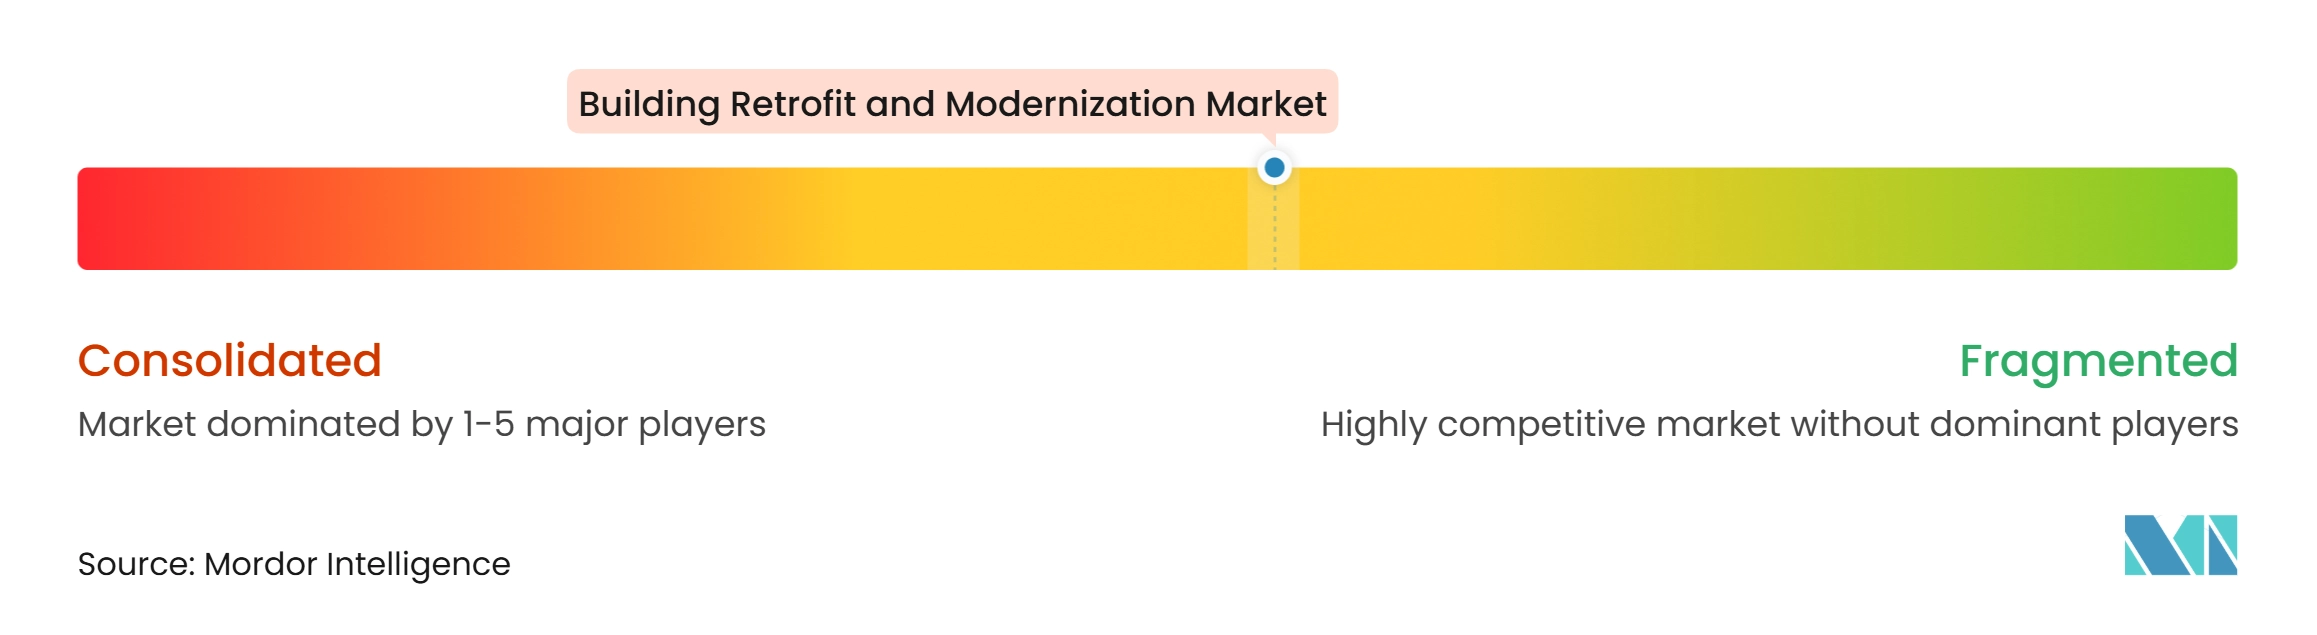
建物の改修・近代化市場は、グローバルな建設、エンジニアリング、建物システム、およびエネルギーサービス企業の間で中程度に集約されており、一方でローカルな実行は分散しています。VINCI SA、Skanska AB、Bouygues Construction、Turner Construction Company、およびSTRABAG SEは、統合された納品能力と広範な地理的カバレッジを通じて競争しています。Ameresco, Inc.、Trane Technologies plc、およびJohnson Controls International plcは、建設業務を超えて顧客関係を拡大できる成果ベースのモデルを追加しています。その結果、プロジェクトの実行、資金調達、および長期的な建物パフォーマンスがすべて重要な市場となっています。複数のシステムを一緒に処理できる企業は、複雑なプロジェクトにより適した立場にあります。なぜなら、オーナーは設計、設置、試運転、および継続的なサービスを調整し、工種間の引き渡しを減らし、プロジェクトが通常の建物運営を保護しなければならない場合に説明責任を維持できる単一の当事者を好むことが多いからです。
テクノロジーは競争上の差別化においてますます重要な役割を果たしています。建物情報モデリング(BIM)は、作業開始前のスコープ定義と調整を改善できます。デジタルツインおよび人工知能を活用したエネルギー管理は、オーナーがアップグレードを計画し、設置後の結果を追跡するのに役立ちます。ISO 50001エネルギー管理システムおよびEN ISO建物性能基準は、認定されたワークフローと測定・検証能力を持つプロバイダーを有利にする可能性があります。これらのツールは、アップグレードが同じ建物内の制御システム、冷房、暖房、および外工事を含む場合に納品リスクを制限するのに役立ち、節約が継続的な監視と情報に基づいた運営上の意思決定に依存する場合に、建設チームから施設チームへの引き渡しを改善できます。
企業は買収と専門プラットフォームを使用して自社のポジションを強化しています。Trane Technologiesは2026年10月までに建物最適化および暖房・換気・空調能力を拡大するために10.8億米ドルの買収を実施しました。Elevion Groupは2026年9月にTechem Solutions GmbHの買収を完了し、エネルギー転換インフラの請負能力を拡大しました。VINCI Constructionはまた、2026年1月にFletcher Constructionを買収する契約に署名し、ニュージーランドの建設・改修活動へのアクセスを強化しました。これらの行動は、規模、技術能力、およびローカルな納品アクセスが競争の中心であることを示しており、企業はオーナーが複数の別々のプロバイダーを管理することを求めることなく、より広いプロジェクト提案に専門サービスを取り込み、企業のエンジニアリングリソースおよび調達能力とともにローカルな関係を支援できます。
建物の改修・近代化産業のリーダー
-
Turner Construction Company
-
Skanska AB
-
VINCI SA
-
Bouygues Construction
-
Kiewit Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
建物の改修・近代化市場 このレポートでカバーされる企業
- Turner Construction Company
- Skanska AB
- VINCI SA
- Bouygues Construction
- Kiewit Corporation
- AECOM
- WSP Global Inc.
- Arcadis NV
- Saint-Gobain S.A.
- Sika AG
- Owens Corning
- Kingspan Group plc
- ROCKWOOL A/S
- ABM Industries Incorporated
- Ameresco, Inc.
- Trane Technologies plc
- Johnson Controls International plc
- Carrier Global Corporation
- Lendlease Group
- STRABAG SE
最近の産業開発事情 建物の改修・近代化市場
- 2026年11月:PSP Investmentsは、Brookfieldおよび機関投資家パートナーから、カナダの必須住宅・商業建物インフラサービスプロバイダーであるEnercare Inc.の50%持分を11.7億米ドルで取得する契約に署名しました。この取引により、北米を代表する改修・住宅システムサービスプラットフォームが拡大し、両パートナーはEnercareの地理的・製品的成長にコミットしています。
- 2026年10月:Trane Technologies plcは、2026年通期の売上高ガイダンスを報告ベースで13.5%成長、オーガニックで11%成長に引き上げました。同社は年初来の買収に10.8億米ドルを投入したことを開示し、人工知能を活用した建物最適化および暖房・換気・空調近代化戦略を強化しています。
- 2026年9月:Elevion Group B.V.はTechem Solutions GmbHの買収を完了し、ElevionをドイツのEnercare第2位の暖房請負業者にしました。統合されたプラットフォームは、建物オーナー向けのエネルギー転換インフラのエンドツーエンドの計画、資金調達、および運営を提供し、ドイツの建物脱炭素化パイプラインを加速させます。
世界の建物の改修・近代化市場レポートの範囲
セグメンテーション概要
| エネルギーおよび建物システム改修 |
| 構造・建物外皮改修 |
| 水道・配管改修 |
| アクセシビリティおよび生命安全改修 |
| その他 |
| 住宅建物 |
| 商業オフィスおよび小売 |
| 工業施設および倉庫 |
| 公共・機関建物 |
| その他 |
| 公共 |
| 民間部門 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 改修カテゴリー別 | エネルギーおよび建物システム改修 | |
| 構造・建物外皮改修 | ||
| 水道・配管改修 | ||
| アクセシビリティおよび生命安全改修 | ||
| その他 | ||
| 建物タイプ別 | 住宅建物 | |
| 商業オフィスおよび小売 | ||
| 工業施設および倉庫 | ||
| 公共・機関建物 | ||
| その他 | ||
| エンドユーザー別 | 公共 | |
| 民間部門 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
建物の改修・近代化市場の2026年の価値は?
建物の改修・近代化市場は2026年に1,114.0億米ドルと評価されており、2027年には1,195.9億米ドルと予測され、7.37%のCAGRで2032年までに1,706.4億米ドルに達すると予測されています。
最大のシェアを持つ改修カテゴリーはどれですか?
エネルギーおよび建物システム改修が2026年に48.0%のシェアでリードしており、暖房・換気・空調機器、制御システム、および電化への需要に支えられています。
最も成長の速い建物タイプはどれですか?
公共・機関建物は、学校、病院、および政府施設への公共資金に支えられ、2032年まで8.72%のCAGRで拡大すると予測されています。
建物オーナーはなぜ近代化に投資しているのですか?
主な理由には、義務的なエネルギー規制、老朽化したシステム、運営コスト圧力、レジリエンスニーズ、および投資家の情報開示要件が含まれます。
最も成長の速い地域はどこですか?
アジア太平洋は、政策義務および大規模な都市建物ストックの近代化ニーズに支えられ、2032年まで8.78%のCAGRで成長すると予測されています。
エネルギーサービス会社は改修プロジェクトをどのように支援しますか?
エネルギーサービス会社は、検証されたエネルギー節約に結びついた契約の下でアップグレードを手配・実施し、オーナーが初期コストと性能リスクを管理するのを支援できます。