
Tamaño y Participación del Mercado de Retrofit y Modernización de Edificios
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 119.59 Mil millones de dólares |
| Tamaño del Mercado (2032) | 170.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.37 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Retrofit y Modernización de Edificios por Mordor Intelligence
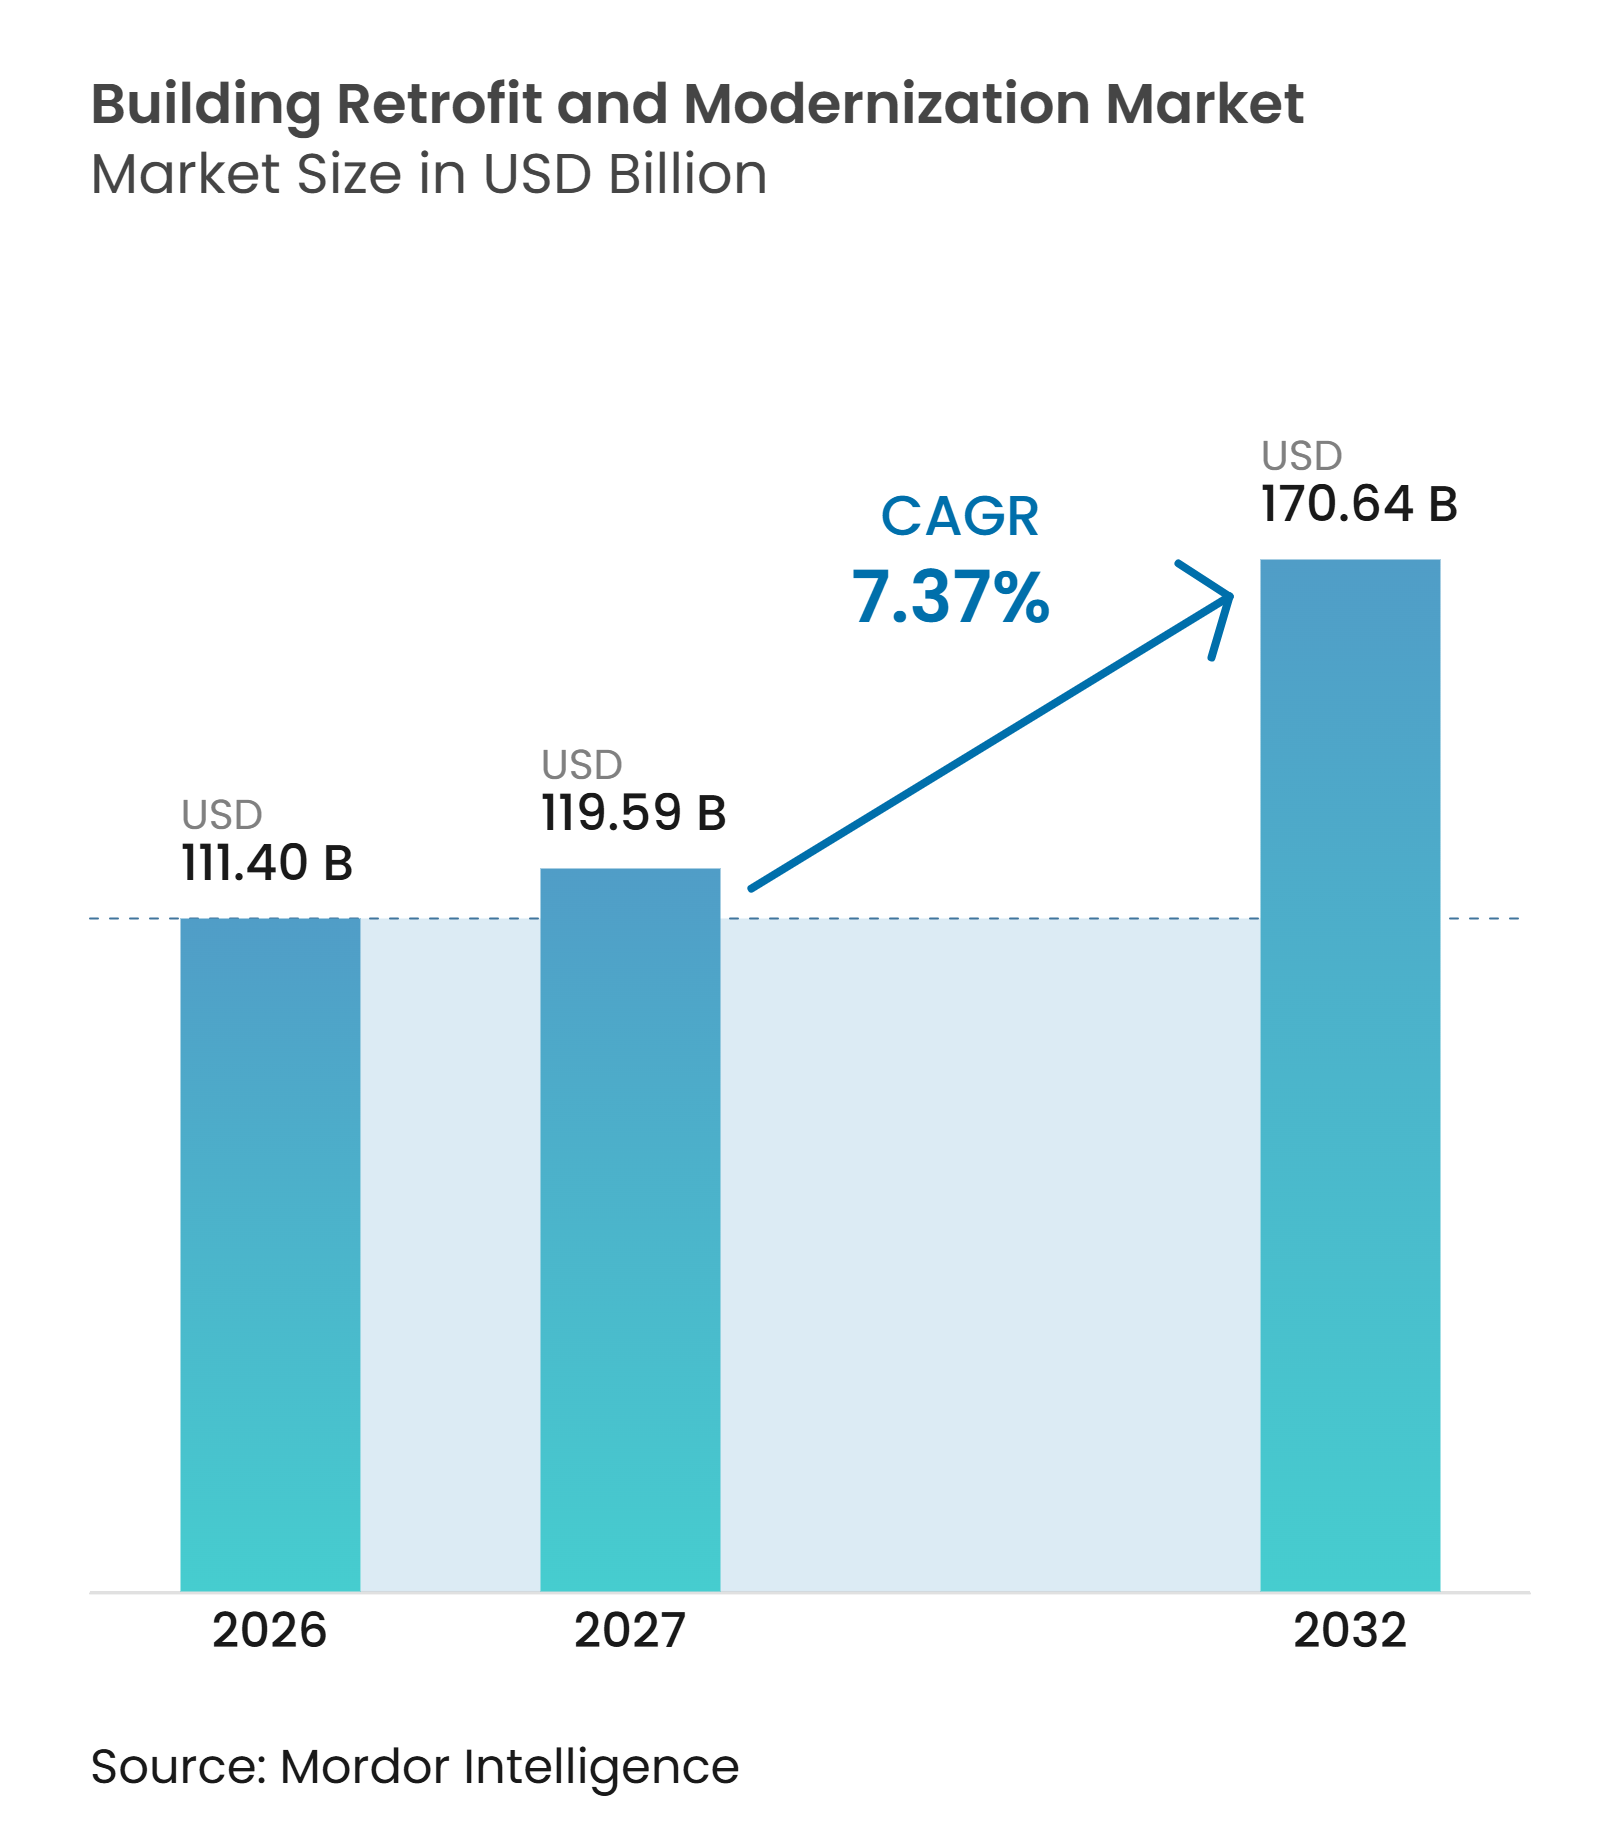
Se proyecta que el tamaño del Mercado de Retrofit y Modernización de Edificios sea de 111,40 mil millones de USD en 2026, 119,59 mil millones de USD en 2027, y alcance los 170,64 mil millones de USD para 2032, creciendo a una CAGR del 7,37% de 2027 a 2032.
Los requisitos regulatorios están pasando de proyectos discrecionales a trabajos de cumplimiento normativo en muchos mercados importantes. Los propietarios también están respondiendo a sistemas de edificios más antiguos, mayores costos operativos y la necesidad de mantener los edificios funcionales durante eventos climáticos extremos. Al mismo tiempo, los prestamistas, inversores, inquilinos y organismos públicos esperan cada vez más datos energéticos más fiables y planes más claros para la mejora de activos. Esto favorece los proyectos que combinan mejoras de calefacción, ventilación y aire acondicionado con controles, aislamiento y gestión energética. Los proveedores de servicios que pueden gestionar la financiación y garantizar los resultados tienen una ventaja porque reducen el riesgo para los propietarios de inmuebles, simplifican las decisiones de contratación y proporcionan un vínculo práctico entre el diseño técnico, la ejecución del proyecto y el rendimiento operativo medido tras la instalación. El Mercado de Retrofit y Modernización de Edificios también se beneficia de las conversiones de oficinas y las mejoras del sector público, que amplían la demanda más allá del trabajo energético rutinario y crean trabajo para contratistas, ingenieros, proveedores de sistemas y empresas especializadas en operaciones de edificios para propietarios públicos y privados.
Conclusiones Clave del Informe
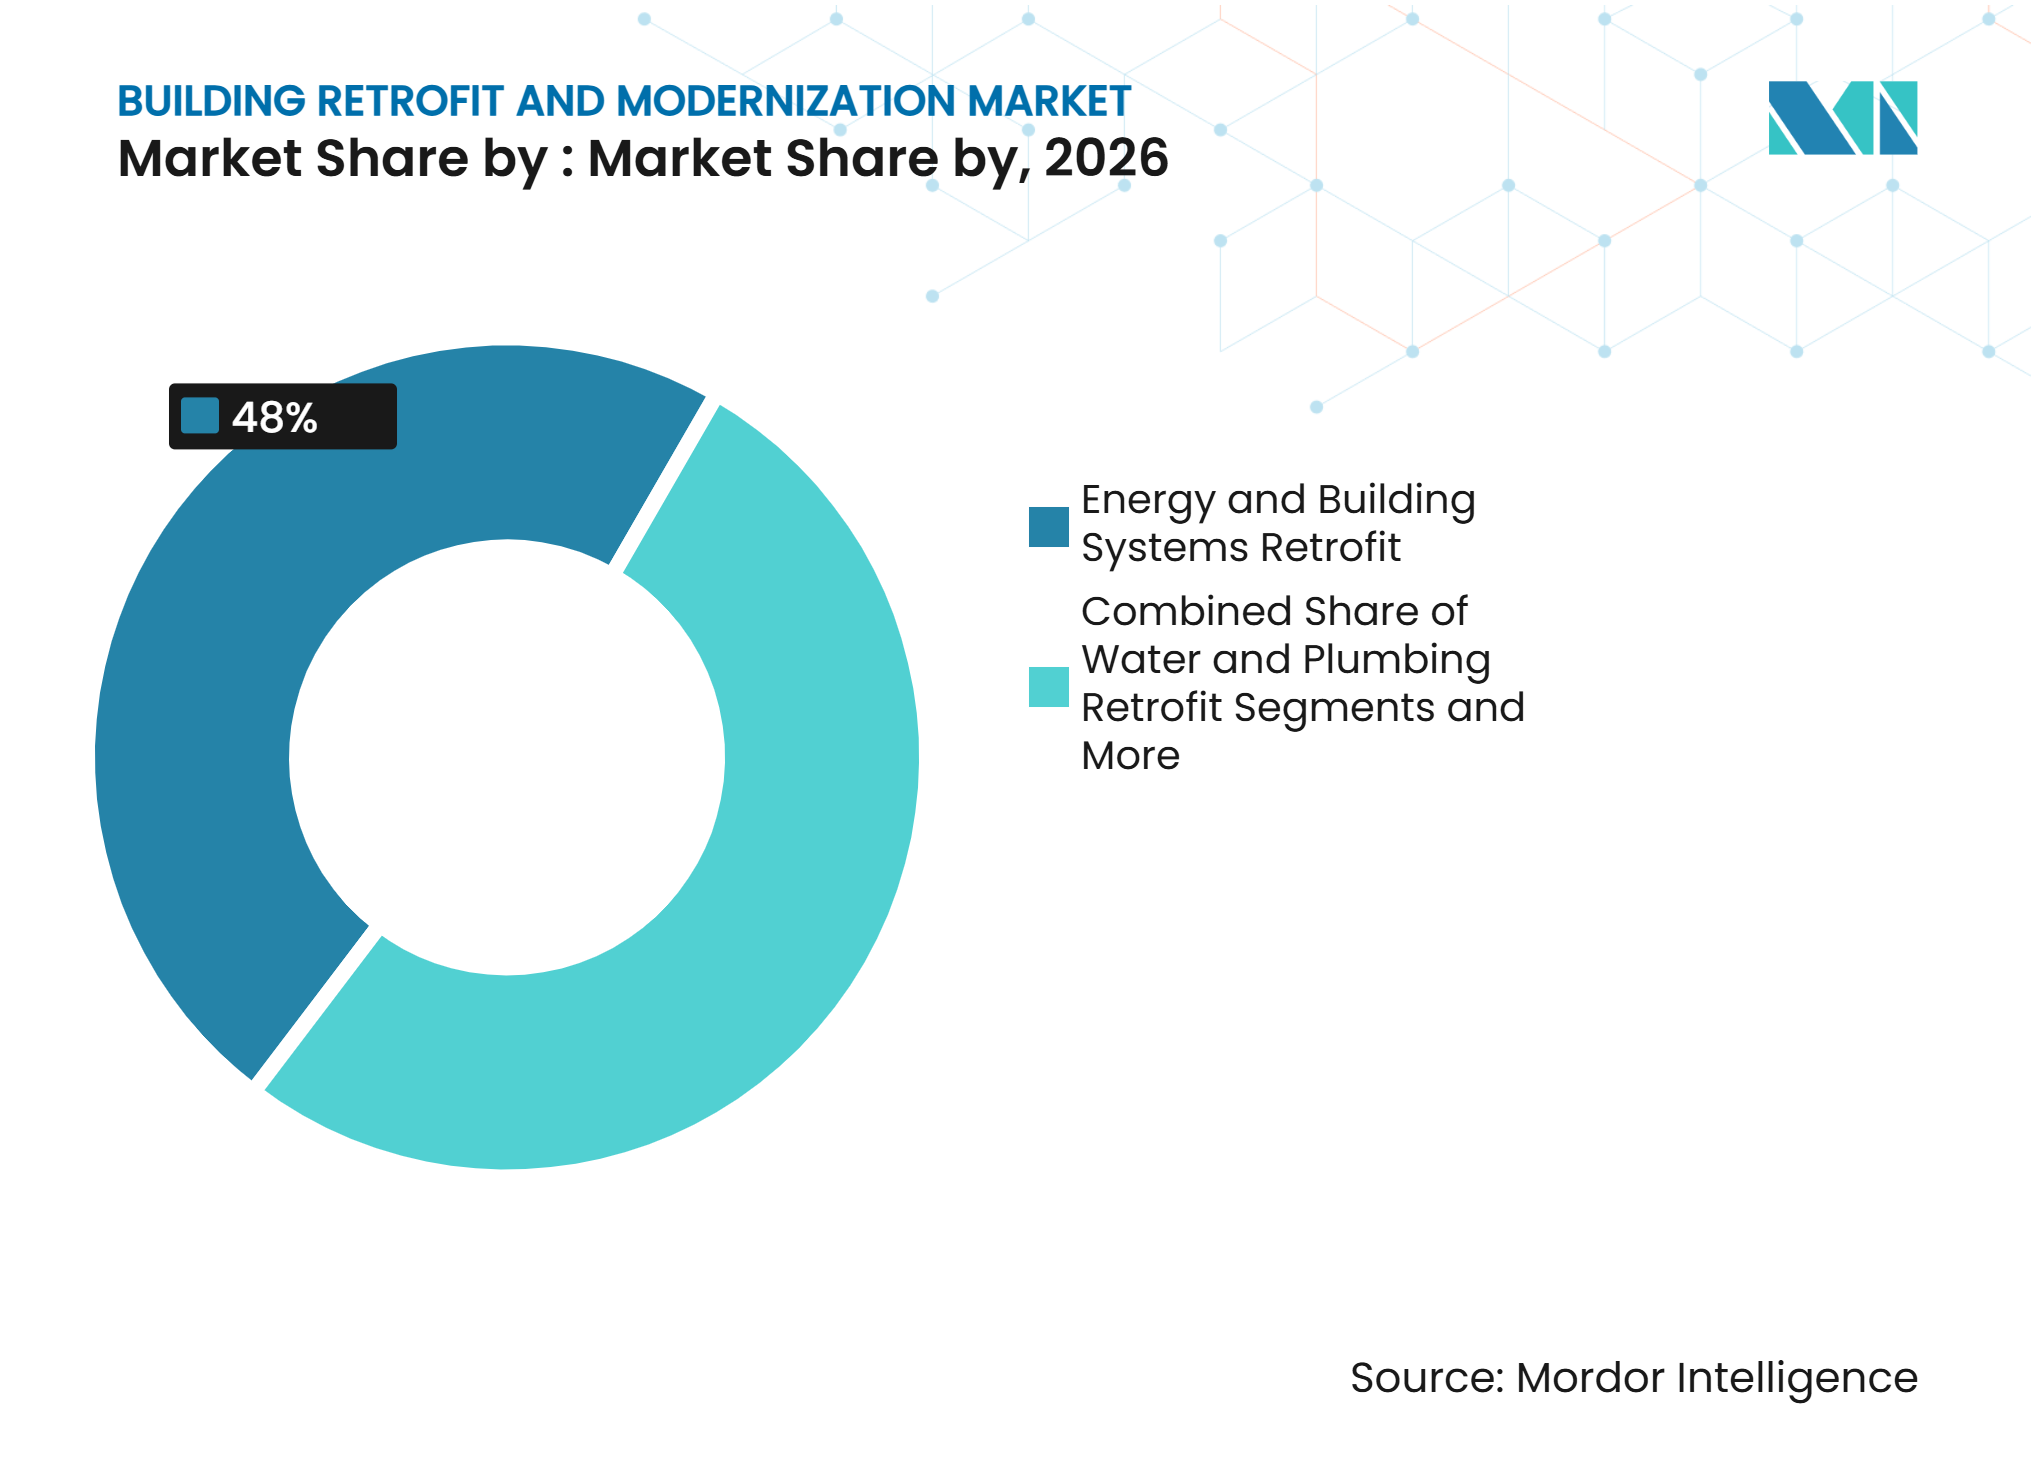
- Por categoría de retrofit, el Retrofit de Energía y Sistemas de Edificios representó el 48,0% de la participación del Mercado de Retrofit y Modernización de Edificios en 2026 y se proyecta que se expanda a una CAGR del 8,10% hasta 2032.
- Por tipo de edificio, las Oficinas Comerciales y el Comercio Minorista representaron el 36,0% del tamaño del Mercado de Retrofit y Modernización de Edificios en 2026, mientras que se proyecta que los Edificios Institucionales y Públicos crezcan a una CAGR del 8,72% hasta 2032.
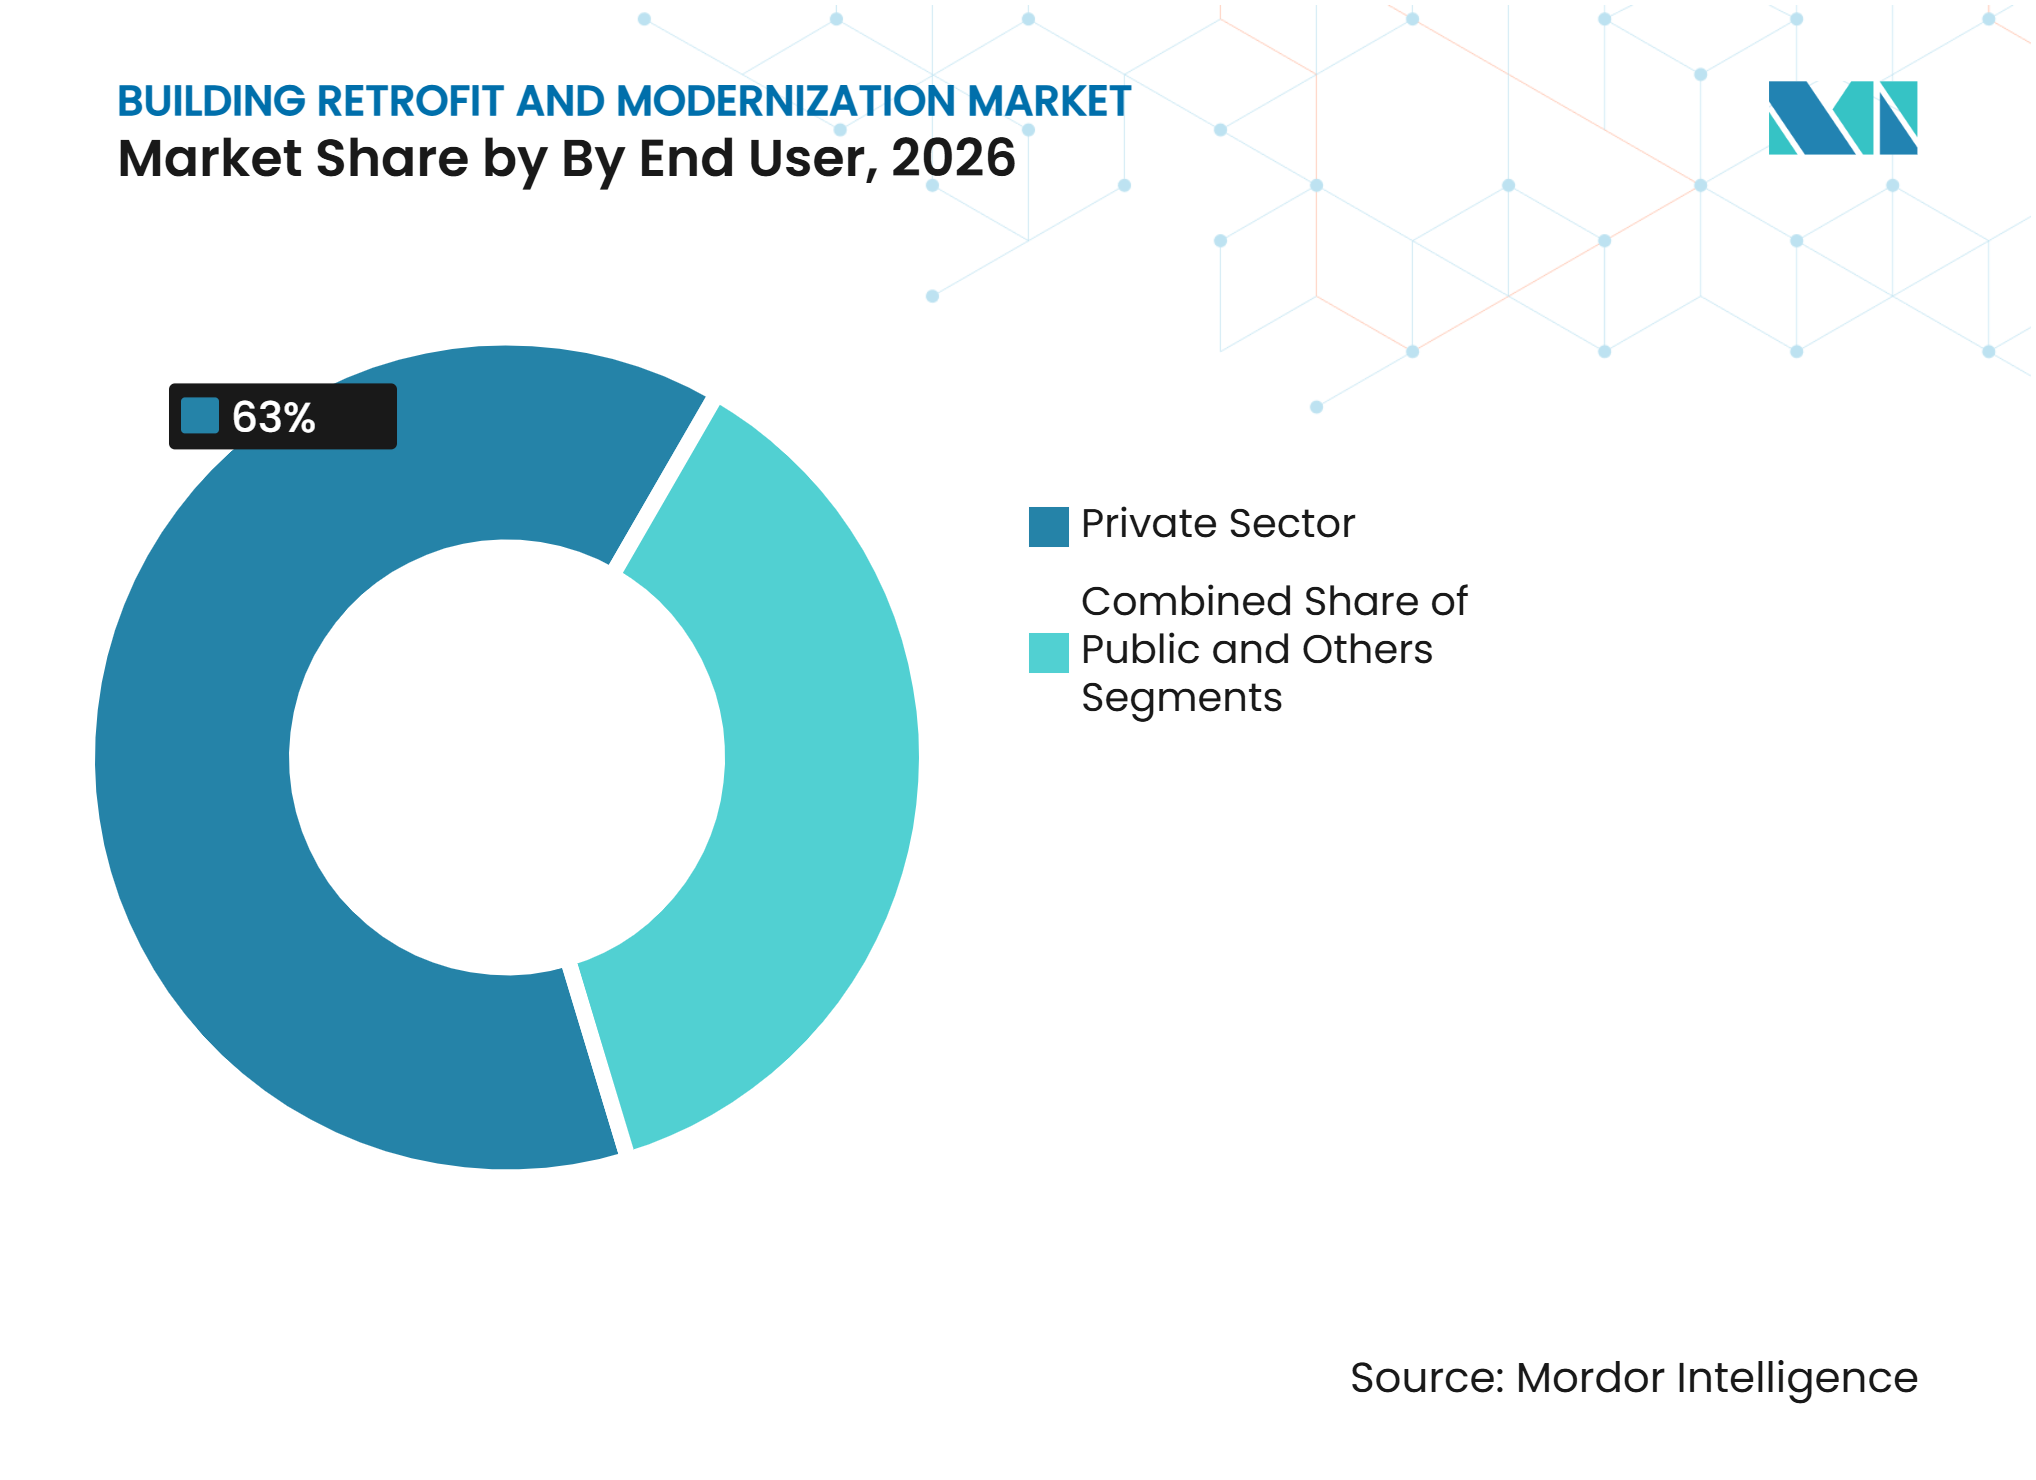
- Por usuario final, el Sector Privado representó el 63,0% de la participación del Mercado de Retrofit y Modernización de Edificios en 2026, mientras que se proyecta que el Sector Público crezca a una CAGR del 8,36% hasta 2032.
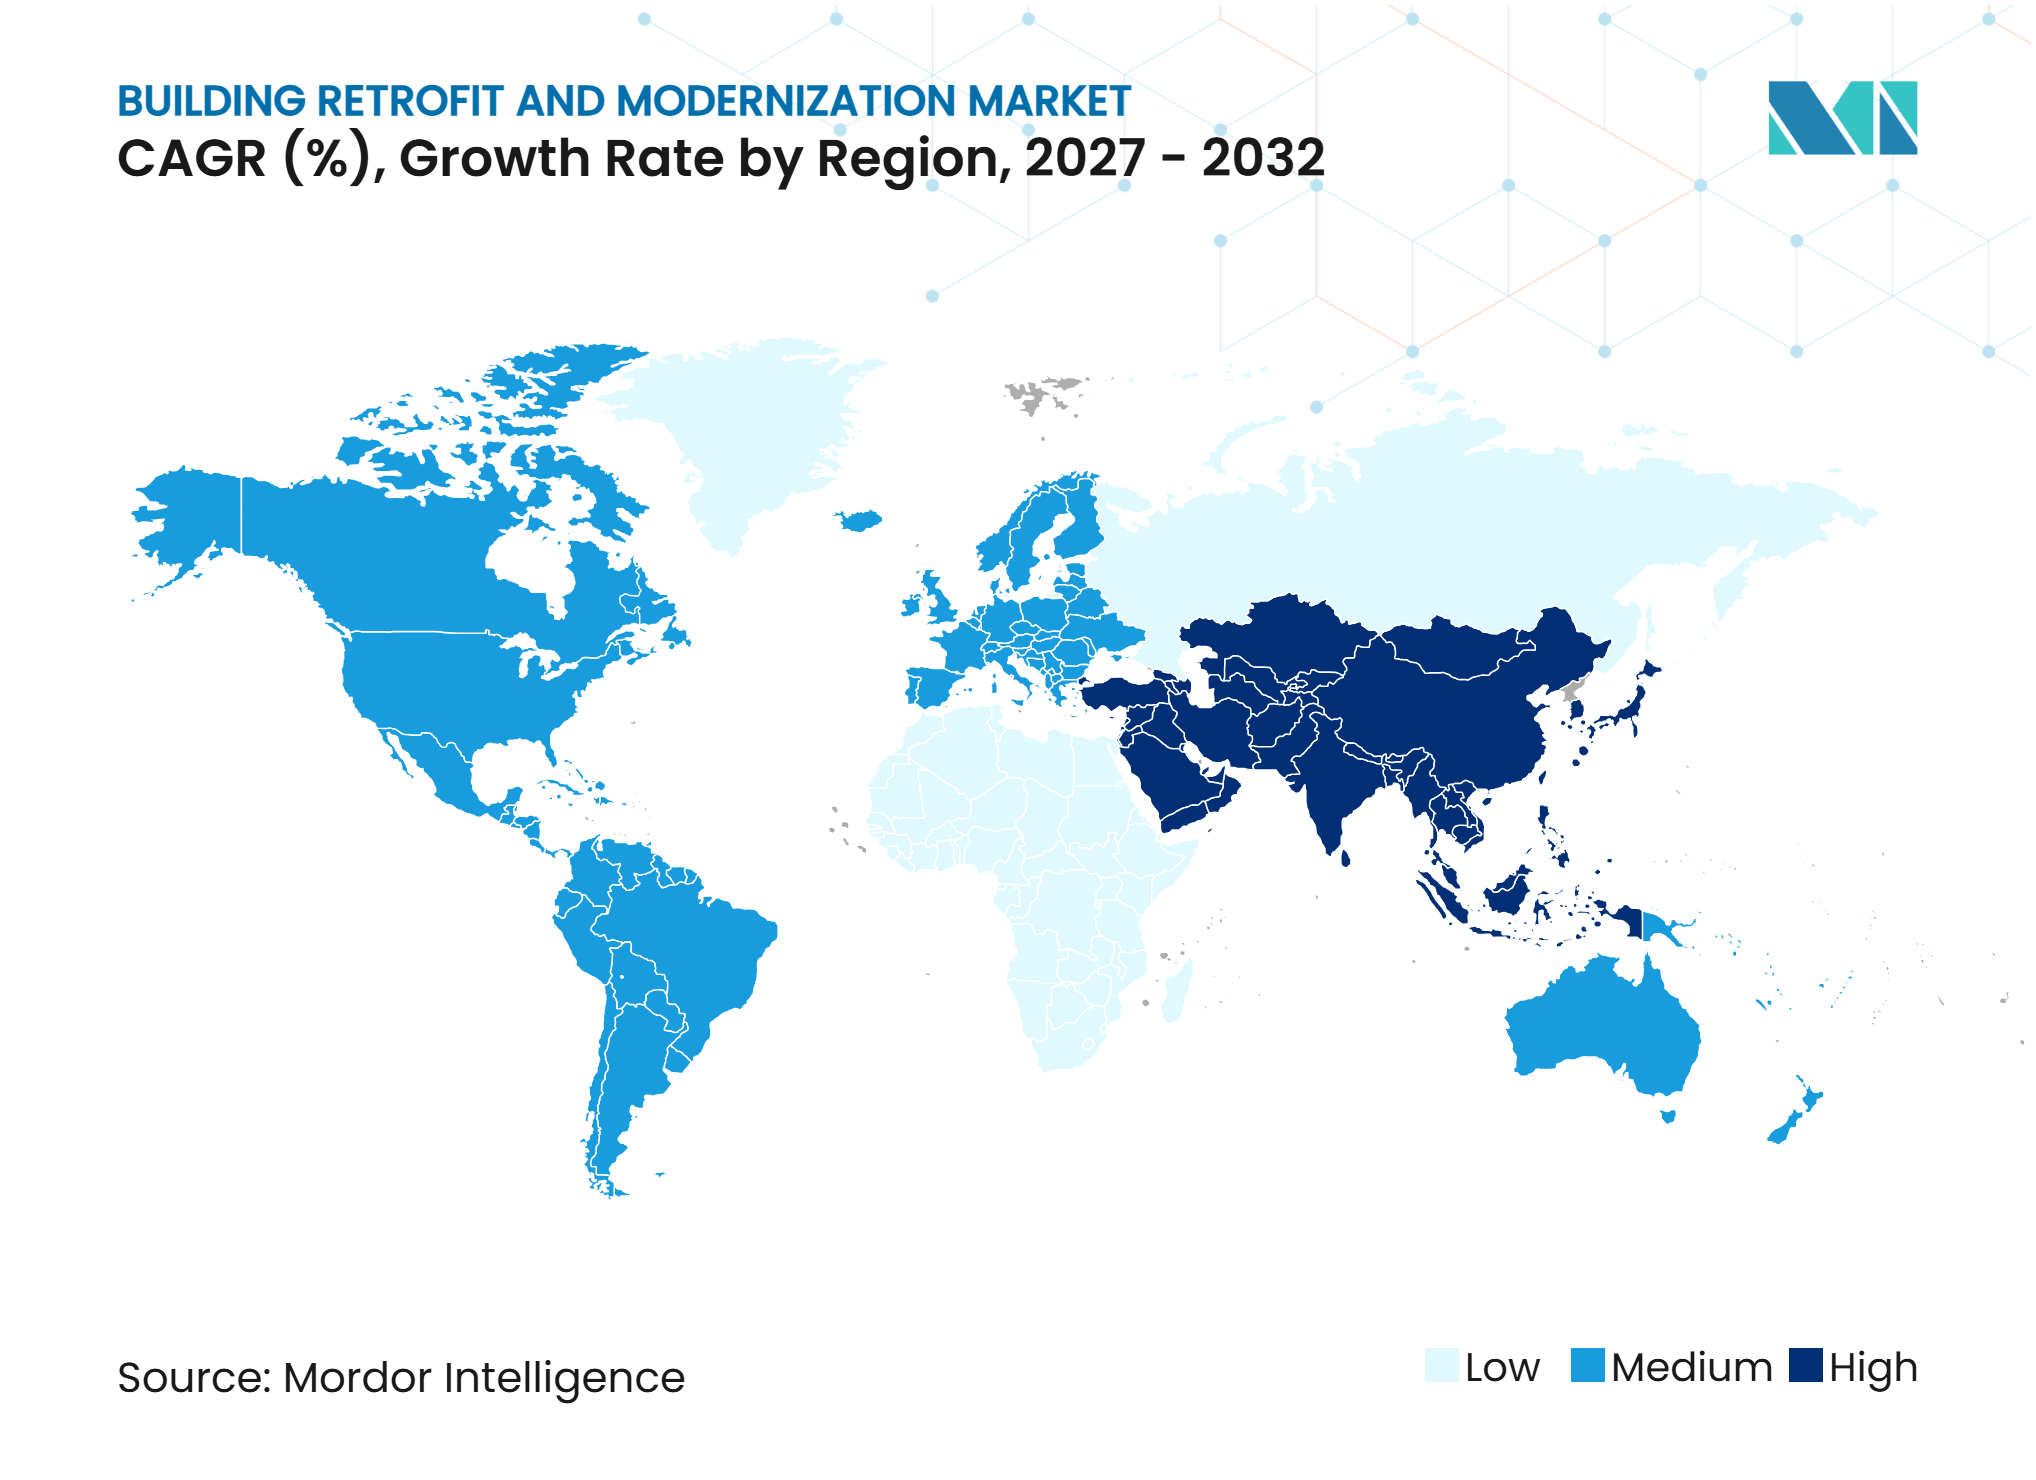
- Por geografía, América del Norte representó el 34,0% del tamaño del Mercado de Retrofit y Modernización de Edificios en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Descarbonización de Edificios | +2.5% | Global, especialmente la Unión Europea, América del Norte, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Antigüedad del Parque Inmobiliario y Obsolescencia | +1.8% | Global, con parque inmobiliario maduro en América del Norte, Europa y el noreste de Asia | Largo plazo (≥ 4 años) |
| Presión para la Reducción de Costos Energéticos | +1.5% | Global, especialmente Asia-Pacífico y el sur de Europa | Mediano plazo (2-4 años) |
| Requisitos de Resiliencia y Actualización de Códigos | +1.0% | América del Norte, mercados principales de Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Requisitos Institucionales de ESG y Divulgación | +0.8% | América del Norte, la Unión Europea y los mercados principales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Reconversión de Activos Comerciales Infrautilizados | +0.6% | América del Norte, Europa Occidental y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Mandatos de Descarbonización de Edificios Aceleran el Imperativo del Retrofit
La Directiva refundida sobre el Rendimiento Energético de los Edificios de la Unión Europea entró en vigor en 2024 y debe incorporarse a la legislación nacional antes de mayo de 2026[1]. Los Estados miembros deben abordar el 16% de los edificios no residenciales con peor rendimiento para 2030, aumentando al 26% para 2033 bajo los estándares mínimos de rendimiento energético. Los pasaportes de renovación crean un plan estructurado para mejoras por etapas y pueden respaldar cadenas de proyectos más largas para los contratistas. El Código Energético de California de 2025 entró en vigor en enero de 2026 y se espera que genere 5 mil millones de USD en ahorros energéticos acumulados durante 30 años[2]. Estas normas convierten la inversión en retrofit en un requisito de cumplimiento para más propietarios y respaldan una actividad de proyectos constante.
La Antigüedad del Parque Inmobiliario y la Obsolescencia Crean un Suelo de Demanda Estructural
Los edificios más antiguos necesitan mejoras porque sus sistemas a menudo no cumplen con los requisitos actuales de energía, seguridad o funcionamiento. El Programa de las Naciones Unidas para el Medio Ambiente identifica las tasas de renovación como demasiado bajas para los objetivos climáticos internacionales[3]. El Mercado de Retrofit y Modernización de Edificios incluye, por tanto, trabajos en sistemas de edificios, fachadas, aislamiento, fontanería y características de seguridad, y no solo en equipos energéticos. La obsolescencia puede afectar simultáneamente a la función de un edificio, su posición de cumplimiento normativo y su capacidad para retener inquilinos. Esto respalda la demanda de trabajos de modernización incluso cuando los propietarios no están respondiendo a una nueva norma específica. Los propietarios también deben considerar la fiabilidad de los equipos, las expectativas de los inquilinos y el costo de aplazar el mantenimiento al establecer sus planes de mejora.
La Presión para la Reducción de Costos Energéticos Transforma el Retrofit de Gasto de Capital a Estrategia Operativa
Los costos energéticos están haciendo que las decisiones de retrofit estén más estrechamente vinculadas al rendimiento operativo diario. Las empresas de servicios energéticos, o ESCOs, están haciendo que las decisiones de retrofit estén más estrechamente vinculadas al rendimiento operativo diario. Una ESCO puede diseñar, financiar y operar una mejora, y luego recuperar su tarifa a partir de los ahorros verificados. Esta estructura puede ayudar a los propietarios a gestionar los costos iniciales mientras mejora la economía de los proyectos de calefacción, refrigeración, controles e iluminación. También facilita la evaluación del resultado del proyecto porque los términos del contrato vinculan el pago a los resultados documentados. El enfoque permite que el Mercado de Retrofit y Modernización de Edificios llegue a propietarios que de otro modo podrían aplazar mejoras profundas. También puede alinear los intereses de los proveedores técnicos y los propietarios porque ambas partes dependen de un proyecto que funcione según lo planificado.
Los Requisitos de Resiliencia y Actualización de Códigos Amplían el Alcance del Retrofit
Las mejoras de resiliencia ayudan a los edificios a mantenerse funcionales durante condiciones climáticas severas, interrupciones de la red eléctrica y otros impactos. Nueva Jersey lanzó el programa RETROFIT NJ en 2025 para apoyar grandes proyectos de eficiencia y descarbonización comerciales, industriales e institucionales, con subvenciones de 2,5 millones de USD a 12,5 millones de USD por proyecto. Dichos programas pueden combinar trabajos de calefacción, ventilación, aire acondicionado, eléctricos y de envolvente en un único alcance. Los requisitos de cumplimiento normativo también pueden impulsar a los propietarios a instalar sistemas de monitoreo y gestión que mejoren la resiliencia operativa. El alcance más amplio aumenta el valor de las empresas que pueden coordinar varios sistemas de edificios sin interrumpir el uso normal.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial | -1.5% | Global, especialmente propietarios pequeños y medianos en mercados emergentes y áreas sin incentivos | Largo plazo (≥ 4 años) |
| Interrupción en Edificios Ocupados | -0.6% | Global, especialmente activos comerciales y de salud ocupados | Mediano plazo (2-4 años) |
| Recuperación de la Inversión Incierta en Mercados de Energía de Bajo Costo | -0.4% | Oriente Medio y Norte de África, partes de América del Sur y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Condiciones Ocultas en Estructuras Existentes | -0.3% | Global, especialmente edificios más antiguos en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Requisitos de Capital Inicial Limitan la Escalabilidad del Mercado
Los altos costos iniciales siguen siendo una barrera importante cuando los proyectos requieren reemplazar varios sistemas a la vez. Una revisión revisada por pares de 2025 identificó el costo inicial, la financiación limitada y los retornos inciertos como las principales barreras para la descarbonización de edificios en todos los tipos y ubicaciones de edificios. La financiación de Evaluación de Propiedad Comercial para Energía Limpia, o C-PACE, en los Estados Unidos alcanzó 1,56 mil millones de USD en originaciones durante el primer semestre de 2026. La Comisión Europea señala que los estados miembros de la Unión Europea estiman necesidades de inversión anuales en el sector de la construcción de más de 266,2 mil millones de USD hasta 2030. Las herramientas de financiación se están expandiendo, pero muchos propietarios aún enfrentan una brecha entre el capital disponible y el costo de un trabajo integral.
La Interrupción en Edificios Ocupados Limita el Rendimiento del Retrofit Profundo
Los trabajos en edificios pueden interrumpir a inquilinos, pacientes, personal y clientes cuando los sistemas deben permanecer en servicio. El retrofit de eficiencia energética de 37 millones de USD en NYC Health + Hospitals/Lincoln Hospital utilizó una implementación por fases para proteger las operaciones continuas de atención médica. Los trabajos de calefacción, ventilación, aire acondicionado, eléctricos y de fachada pueden requerir horarios nocturnos o de fin de semana. El Instituto de Investigación de Energía Eléctrica identifica la interrupción de los clientes como un factor clave para determinar si las vías de retrofit comercial pueden escalarse. Una planificación cuidadosa por fases puede reducir este problema, pero añade costos de planificación, coordinación y ejecución.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Retrofit:
El Retrofit de Energía y Sistemas de Edificios Lidera la Demanda ActualEl Retrofit de Energía y Sistemas de Edificios representó el 48,0% de la participación del Mercado de Retrofit y Modernización de Edificios en 2026. La categoría abarca equipos de calefacción, ventilación y aire acondicionado, controles inteligentes, iluminación y conexiones de energía renovable. Lidera porque los ahorros pueden medirse frente al consumo energético anterior de un edificio, lo que facilita la evaluación del caso de inversión. Los propietarios también pueden utilizar estos sistemas para cumplir las normativas energéticas y reducir los costos operativos al mismo tiempo.
La electrificación y los controles digitales están ampliando el alcance de este trabajo. El alejamiento de los sistemas de calefacción dependientes del gas está aumentando el interés en equipos electrificados y controles conectados. El Retrofit Estructural y de Envolvente de Edificios está ganando atención donde se endurecen las normas de fachadas y aislamiento. Al mismo tiempo, el Retrofit de Energía y Sistemas de Edificios es también la categoría de retrofit de más rápido crecimiento, con una CAGR del 8,10% hasta 2032. El Retrofit de Agua y Fontanería, el Retrofit de Accesibilidad y Seguridad Vital, y otros trabajos siguen siendo necesarios para necesidades específicas de cumplimiento normativo. En conjunto, estas categorías permiten a los proveedores ampliar un proyecto desde una mejora básica de equipos hasta un programa más amplio de modernización de edificios. La capacidad de conectar las mejoras de sistemas con las necesidades de seguridad, agua y envolvente ofrece a los propietarios de edificios un camino más completo para mejorar los activos envejecidos.



Por Tipo de Edificio:
Las Oficinas Comerciales y el Comercio Minorista Mantienen su Escala Mientras los Activos Públicos Crecen Más RápidoLas Oficinas Comerciales y el Comercio Minorista representaron el 36,0% de la participación del Mercado de Retrofit y Modernización de Edificios en 2026. Las expectativas de los inquilinos, las normativas energéticas y la demanda de arrendamientos con menor huella de carbono respaldan las mejoras en este segmento. Los propietarios de oficinas también están respondiendo a las cambiantes necesidades de espacio que requieren nuevas distribuciones y servicios de edificios. Estos factores mantienen a los activos comerciales en el centro de la actividad de retrofit en las principales ciudades.
Los Edificios Institucionales y Públicos son el tipo de edificio de más rápido crecimiento y se prevé que se expandan a una CAGR del 8,72% hasta 2032. España anunció 403 millones de USD en junio de 2026 para la rehabilitación energética de hospitales públicos, centros de salud, escuelas y centros de educación pública. Las grandes carteras públicas permiten a los organismos agrupar proyectos similares y utilizar requisitos de contratación y rendimiento coherentes. Los edificios residenciales, las instalaciones industriales, los almacenes y otras propiedades añaden demanda donde se superponen la vivienda, la producción y los programas públicos. La financiación gubernamental ayuda a este segmento a avanzar más rápido porque los proyectos pueden agregarse en grandes carteras de propiedades. Esta agregación respalda diseños estándar, ciclos de planificación más claros y un uso más amplio de requisitos de rendimiento documentados. Los propietarios públicos también pueden establecer estándares comunes para equipos, monitoreo y mantenimiento en varios sitios.
Por Usuario Final:
Los Propietarios del Sector Privado Lideran la Demanda Mientras el Gasto Público se AceleraLos usuarios del sector privado representaron el 63,0% de la participación del Mercado de Retrofit y Modernización de Edificios en 2026. Los requisitos de informes corporativos, las necesidades de los inquilinos y los contratos de rendimiento energético alientan a los propietarios privados a mejorar los activos existentes. Las ESCOs son importantes porque pueden conectar las mejoras técnicas con garantías de ahorro y estructuras de financiación. Esto ofrece a los propietarios de carteras una forma de abordar varias propiedades a través de un modelo de entrega coherente.
Se prevé que el Sector Público crezca a una CAGR del 8,36% hasta 2032. Los organismos públicos están aumentando el trabajo en escuelas, hospitales, oficinas y otros edificios donde los costos energéticos y la continuidad del servicio son importantes. Otros usuarios finales incluyen asociaciones de vivienda, asociaciones público-privadas y carteras de propiedades sin fines de lucro. La financiación combinada puede permitir a estas estructuras de propiedad emprender proyectos que no se ajustan a los contratos estándar de ESCO. La contratación pública también puede ofrecer a los proveedores más pequeños una vía de acceso a grandes programas de modernización a través de roles de entrega especializados. El uso de requisitos de informes comunes puede mejorar la comparación de ahorros en estas carteras. También puede ayudar a las organizaciones públicas y de propiedad mixta a preparar futuros programas de mejora utilizando los resultados operativos de trabajos anteriores.

Análisis Geográfico
América del Norte
América del Norte representó el 34,0% de la participación del Mercado de Retrofit y Modernización de Edificios en 2026. La región cuenta con normativas de construcción a nivel municipal, estatal, provincial y federal, lo que respalda una sólida cartera de proyectos de cumplimiento normativo. El Código Energético de California de 2025 entró en vigor en enero de 2026 y abarca mejoras de eficiencia en renovaciones importantes. El mercado también se beneficia de estructuras maduras de ESCO y Contratos de Rendimiento de Ahorro Energético, que pueden cubrir carteras de instalaciones públicas. Las certificaciones Energy Star y Liderazgo en Energía y Diseño Ambiental, o LEED, influyen en las decisiones de contratación pública e inversión privada.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 8,78% en el Mercado de Retrofit y Modernización de Edificios hasta 2032. Los mandatos de política, los activos de oficinas más antiguos y las crecientes necesidades de electricidad están respaldando la demanda en China, Japón, India, Corea del Sur y el Sudeste Asiático. Las normas de edificios verdes de China y sus objetivos de renovación de edificios existentes respaldan grandes volúmenes de proyectos domésticos. Los requisitos de energía cero para edificios públicos de Corea del Sur añaden otro factor de cumplimiento normativo. La región está creando oportunidades para controles, bombas de calor, análisis de edificios y servicios de gestión energética.
Europa, América del Sur y Oriente Medio y África
El marco regulatorio de Europa sigue respaldando una gran cartera de renovaciones. Los borradores de Planes Nacionales de Renovación de Edificios presentados por los estados miembros de la Unión Europea entre diciembre de 2025 y mayo de 2026 incluyen objetivos anuales de renovación que oscilan entre el 0,7% y el 5,7% del parque inmobiliario nacional. En América del Sur, las provincias de Santa Fe y Córdoba firmaron acuerdos en 2026 para renovaciones de hospitales, escuelas y aeropuertos con el objetivo de reducir el consumo energético entre un 40% y un 53%. Los mercados de Oriente Medio y África son más pequeños, pero tienen potencial a nivel de proyectos a medida que la eficiencia energética se vincula a los costos operativos y el desarrollo de infraestructuras. Estas regiones pueden beneficiarse de modelos de financiación adaptados y estándares técnicos a medida que maduran las regulaciones de construcción.
Panorama Competitivo
Concentración del Mercado
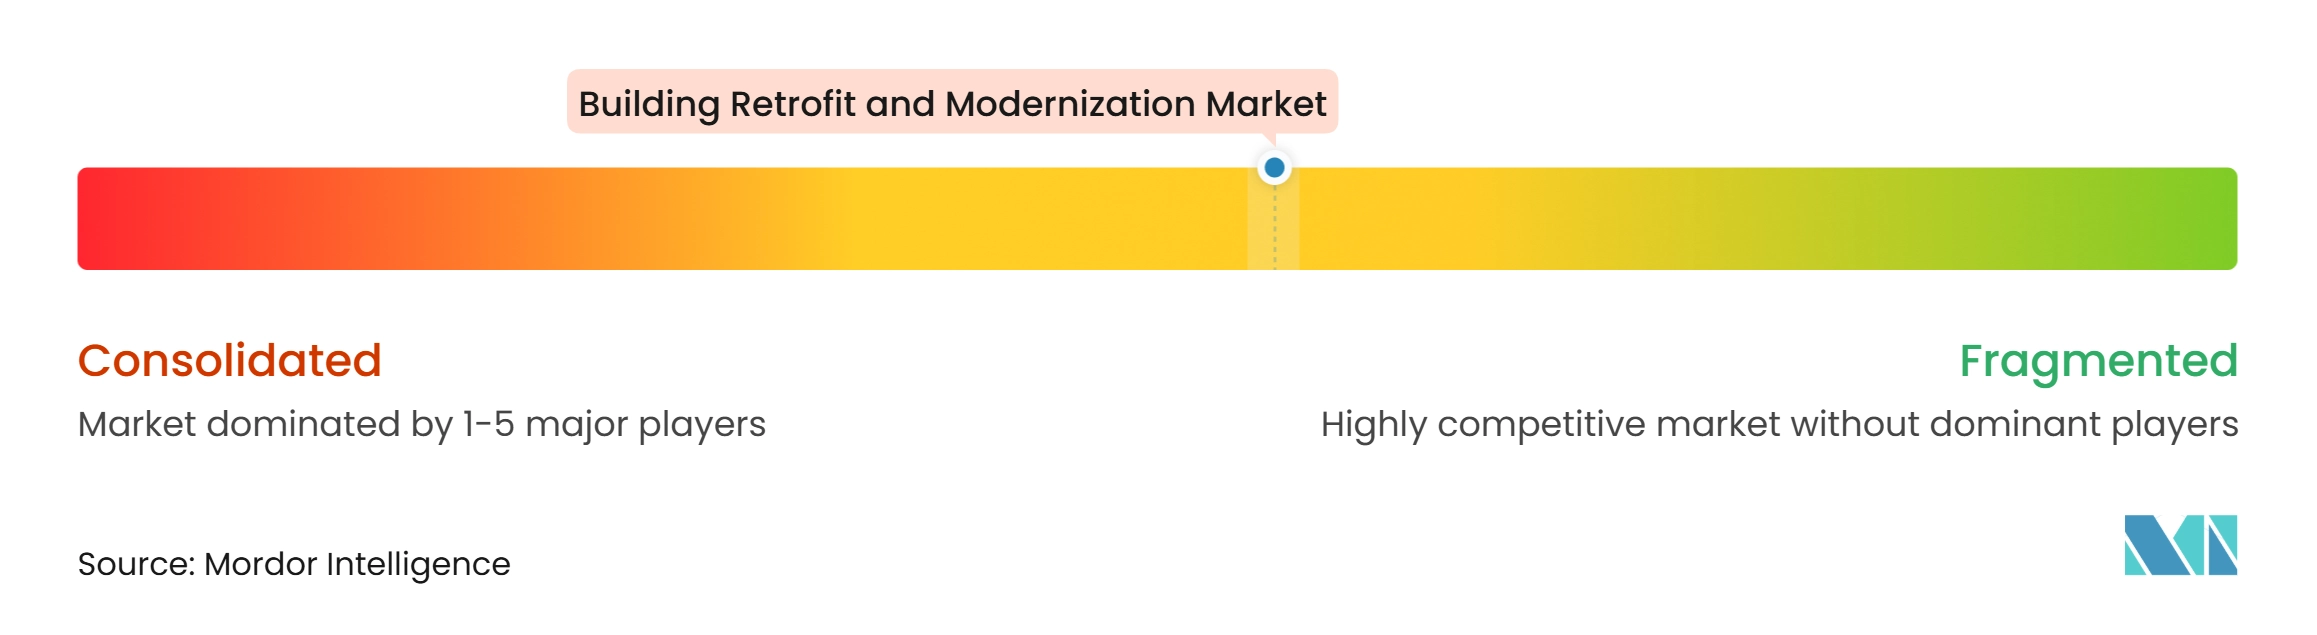
El Mercado de Retrofit y Modernización de Edificios está moderadamente consolidado entre las empresas globales de construcción, ingeniería, sistemas de edificios y servicios energéticos, mientras que la ejecución local sigue siendo fragmentada. VINCI SA, Skanska AB, Bouygues Construction, Turner Construction Company y STRABAG SE compiten a través de su capacidad de entrega integrada y amplia cobertura geográfica. Ameresco, Inc., Trane Technologies plc y Johnson Controls International plc añaden un modelo basado en el rendimiento que puede extender las relaciones con los clientes más allá del trabajo de construcción. El resultado es un mercado donde la ejecución de proyectos, la financiación y el rendimiento a largo plazo de los edificios son todos importantes. Las empresas con capacidad para gestionar varios sistemas de forma conjunta están mejor posicionadas para proyectos complejos porque los propietarios a menudo prefieren una única parte que pueda coordinar el diseño, la instalación, la puesta en marcha y el servicio continuo, reducir los traspasos entre oficios y mantener la responsabilidad cuando un proyecto debe proteger las operaciones normales del edificio.
La tecnología es cada vez más parte de la diferenciación competitiva. El Modelado de Información de Construcción, o BIM, puede mejorar la definición del alcance y la coordinación antes de que comiencen los trabajos. Los gemelos digitales y la gestión energética habilitada por inteligencia artificial pueden ayudar a los propietarios a planificar mejoras y realizar un seguimiento de los resultados tras la instalación. Los sistemas de gestión energética ISO 50001 y las normas de rendimiento de edificios EN ISO pueden favorecer a los proveedores con flujos de trabajo certificados y capacidades de medición y verificación. Estas herramientas ayudan a limitar el riesgo de entrega cuando las mejoras implican controles, refrigeración, calefacción y trabajos de envolvente en el mismo edificio, y pueden mejorar el traspaso del equipo de construcción al equipo de instalaciones cuando los ahorros dependen de un monitoreo continuo y decisiones operativas informadas.
Las empresas están utilizando adquisiciones y plataformas especializadas para reforzar su posición. Trane Technologies desplegó 1,08 mil millones de USD en adquisiciones hasta octubre de 2026 para ampliar sus capacidades de optimización de edificios y de calefacción, ventilación y aire acondicionado. Elevion Group completó su adquisición de Techem Solutions GmbH en septiembre de 2026, ampliando su capacidad de contratación para infraestructuras de transición energética. VINCI Construction también firmó un acuerdo en enero de 2026 para adquirir Fletcher Construction, reforzando su acceso a la actividad de construcción y renovación de Nueva Zelanda. Estas acciones demuestran que la escala, la capacidad técnica y el acceso a la entrega local son fundamentales para la competencia, lo que permite a las empresas incorporar servicios especializados a una oferta de proyectos más amplia sin requerir que los propietarios gestionen varios proveedores separados, y apoyando las relaciones locales junto con los recursos de ingeniería corporativa y la capacidad de contratación.
Líderes de la Industria de Retrofit y Modernización de Edificios
-
Turner Construction Company
-
Skanska AB
-
VINCI SA
-
Bouygues Construction
-
Kiewit Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Retrofit y Modernización de Edificios Empresas cubiertas en este informe
- Turner Construction Company
- Skanska AB
- VINCI SA
- Bouygues Construction
- Kiewit Corporation
- AECOM
- WSP Global Inc.
- Arcadis NV
- Saint-Gobain S.A.
- Sika AG
- Owens Corning
- Kingspan Group plc
- ROCKWOOL A/S
- ABM Industries Incorporated
- Ameresco, Inc.
- Trane Technologies plc
- Johnson Controls International plc
- Carrier Global Corporation
- Lendlease Group
- STRABAG SE
Desarrollos recientes de la industria en Mercado de Retrofit y Modernización de Edificios
- Noviembre de 2026: PSP Investments firmó un acuerdo para adquirir una participación del 50% en Enercare Inc., un proveedor canadiense de servicios esenciales de infraestructura para edificios residenciales y comerciales, de Brookfield y socios institucionales por 1,17 mil millones de USD. La transacción amplía una plataforma líder de retrofit y servicios de sistemas para el hogar en América del Norte, con ambos socios comprometidos con el crecimiento geográfico y de productos de Enercare.
- Octubre de 2026: Trane Technologies plc elevó su orientación de ingresos para todo el año 2026 a un crecimiento reportado del 13,5% y un crecimiento orgánico del 11%. La empresa reveló 1,08 mil millones de USD desplegados en el año hasta la fecha en adquisiciones, reforzando su estrategia de optimización de edificios mejorada con inteligencia artificial y modernización de calefacción, ventilación y aire acondicionado.
- Septiembre de 2026: Elevion Group B.V. completó la adquisición de Techem Solutions GmbH, convirtiendo a Elevion en el segundo mayor actor de contratación de calefacción para bienes raíces en Alemania. La plataforma combinada ofrecerá planificación, financiación y operación integral de infraestructuras de transición energética para propietarios de edificios, acelerando la cartera de descarbonización de edificios en Alemania.
Alcance del Informe Global del Mercado de Retrofit y Modernización de Edificios
Resumen de la segmentación
| Retrofit de Energía y Sistemas de Edificios |
| Retrofit Estructural y de Envolvente de Edificios |
| Retrofit de Agua y Fontanería |
| Retrofit de Accesibilidad y Seguridad Vital |
| Otros |
| Edificios Residenciales |
| Oficinas Comerciales y Comercio Minorista |
| Instalaciones Industriales y Almacenes |
| Edificios Institucionales y Públicos |
| Otros |
| Público |
| Sector Privado |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia - Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia - Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Categoría de Retrofit | Retrofit de Energía y Sistemas de Edificios | |
| Retrofit Estructural y de Envolvente de Edificios | ||
| Retrofit de Agua y Fontanería | ||
| Retrofit de Accesibilidad y Seguridad Vital | ||
| Otros | ||
| Por Tipo de Edificio | Edificios Residenciales | |
| Oficinas Comerciales y Comercio Minorista | ||
| Instalaciones Industriales y Almacenes | ||
| Edificios Institucionales y Públicos | ||
| Otros | ||
| Por Usuario Final | Público | |
| Sector Privado | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia - Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia - Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del Mercado de Retrofit y Modernización de Edificios en 2026?
El Mercado de Retrofit y Modernización de Edificios está valorado en 111,40 mil millones de USD en 2026, se proyecta en 119,59 mil millones de USD en 2027 y se prevé que alcance los 170,64 mil millones de USD para 2032 a una CAGR del 7,37%.
¿Qué categoría de retrofit tiene la mayor participación?
El Retrofit de Energía y Sistemas de Edificios lidera con una participación del 48,0% en 2026, respaldado por la demanda de equipos de calefacción, ventilación y aire acondicionado, controles y electrificación.
¿Qué tipo de edificio está creciendo más rápido?
Se prevé que los Edificios Institucionales y Públicos se expandan a una CAGR del 8,72% hasta 2032, respaldados por financiación pública para escuelas, hospitales e instalaciones gubernamentales.
¿Por qué los propietarios de edificios están invirtiendo en modernización?
Las razones clave incluyen normativas energéticas obligatorias, sistemas más antiguos, presión sobre los costos operativos, necesidades de resiliencia y requisitos de divulgación para inversores.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,78% hasta 2032, respaldado por mandatos de política y necesidades de modernización en grandes parques inmobiliarios urbanos.
¿Cómo apoyan las empresas de servicios energéticos los proyectos de retrofit?
Las empresas de servicios energéticos pueden gestionar y ejecutar mejoras bajo contratos vinculados a ahorros energéticos verificados, ayudando a los propietarios a gestionar el costo inicial y el riesgo de rendimiento.