
Tamanho e Participação do Mercado de Sistemas de Gestão de Energia em Edifícios
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
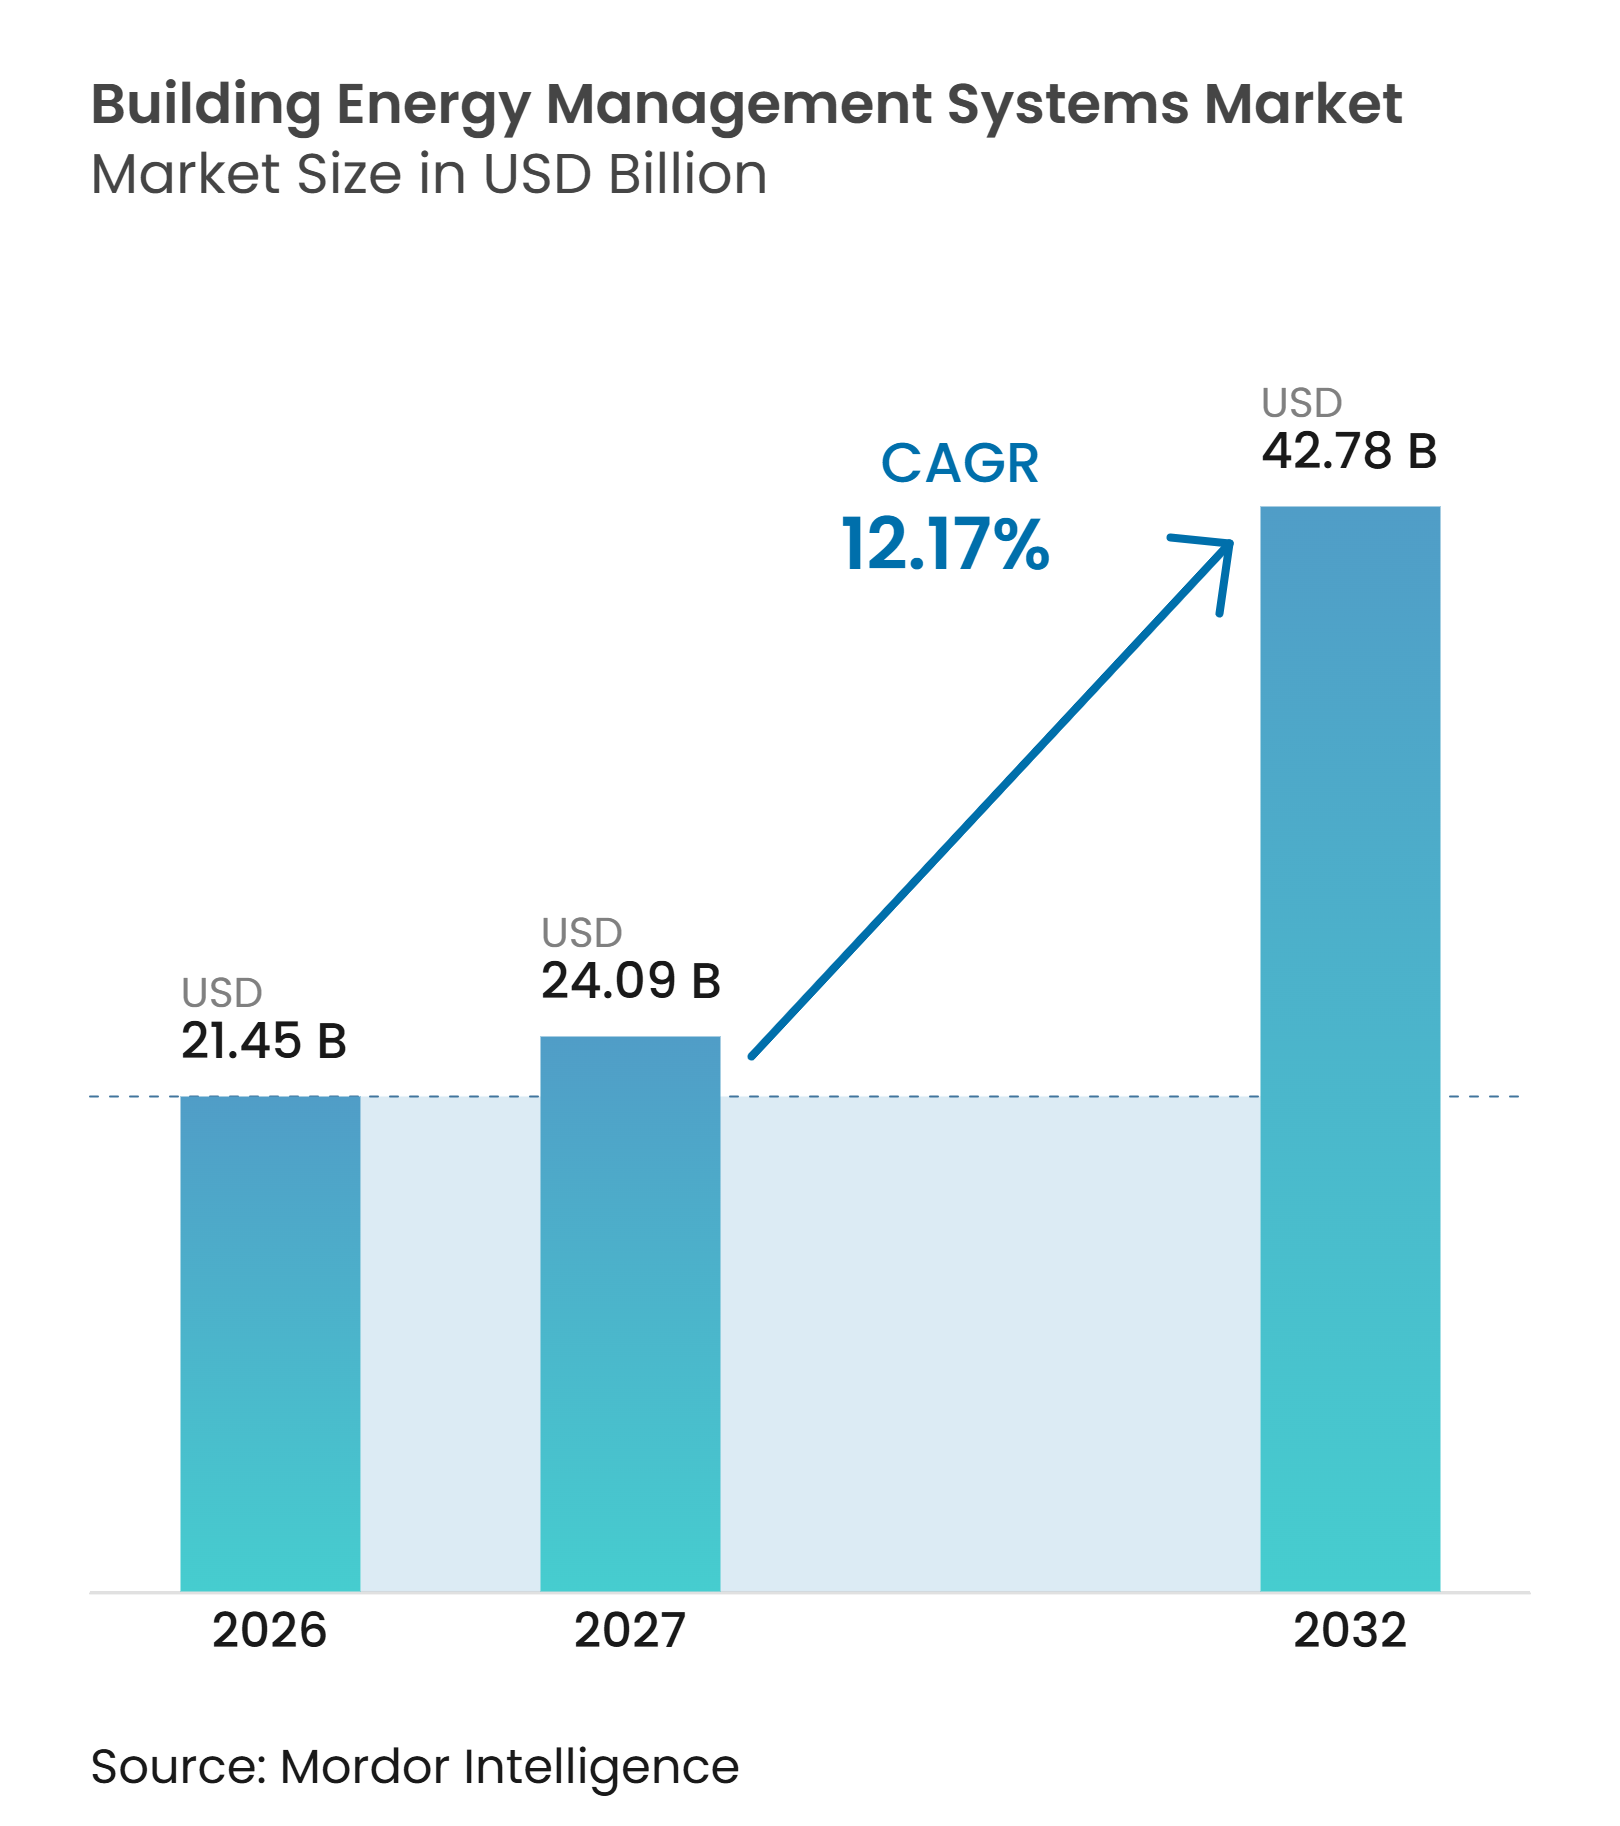
| Tamanho do Mercado (2027) | 24.09 Bilhões de dólares |
| Tamanho do Mercado (2032) | 42.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Gestão de Energia em Edifícios por Mordor Intelligence
O tamanho do Mercado de Sistemas de Gestão de Energia em Edifícios deve aumentar de 21,45 bilhões de USD em 2026 para 24,09 bilhões de USD em 2027 e atingir 42,78 bilhões de USD até 2032, crescendo a um CAGR de 12,17% no período de 2027 a 2032. Os edifícios respondem por 30% do consumo final global de energia e 26% das emissões de dióxido de carbono relacionadas à energia, o que mantém a eficiência operacional como prioridade elevada para proprietários de imóveis e agências públicas.[1] Normas mais rígidas para edifícios na Europa, no Japão e na América do Norte estão transformando a gestão de energia de um projeto discricionário em um investimento orientado à conformidade para muitas instalações. Ao mesmo tempo, sistemas em nuvem, sensores conectados e análises baseadas em inteligência artificial estão tornando o mercado de Sistemas de Gestão de Energia em Edifícios mais acessível para instalações de médio porte que anteriormente não conseguiam suportar um grande projeto de integração. O progresso global em eficiência energética aumentou para 1,8% em 2025, ante 1,0% em 2024, sustentando um pipeline mais amplo de melhorias em edifícios voltadas à economia de energia.[2] Os fornecedores estão, portanto, combinando equipamentos de controle com software, serviços remotos e funções de resposta à demanda para aumentar a receita recorrente e reduzir a necessidade de substituição completa de equipamentos.
Principais Conclusões do Relatório
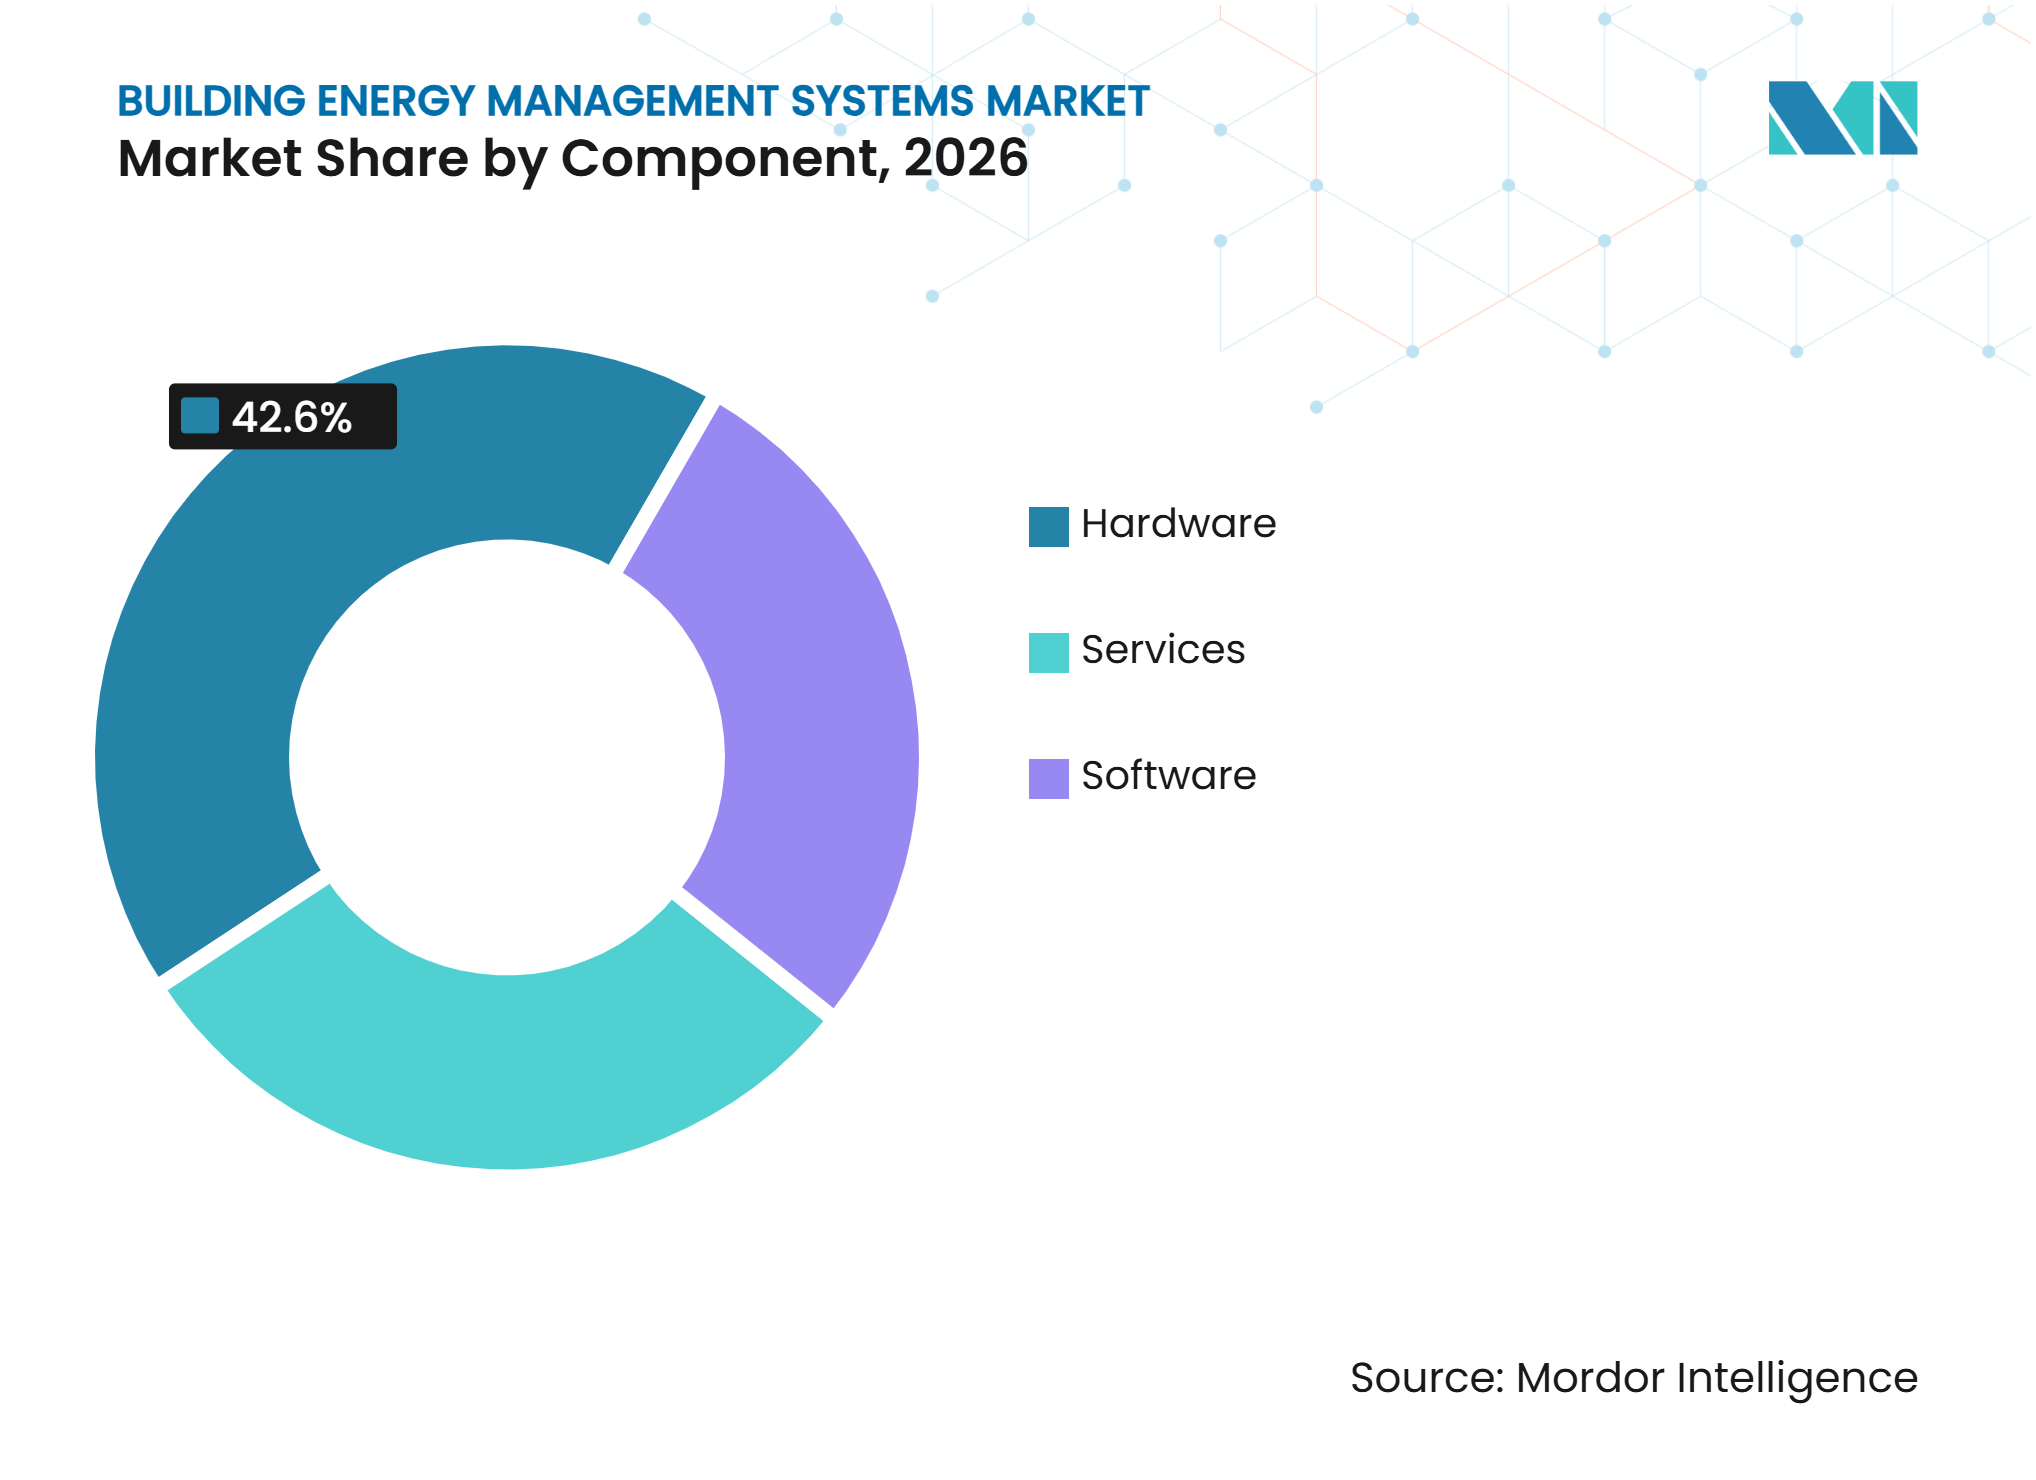
- Por componente, o hardware detinha 42,6% da participação do mercado de Sistemas de Gestão de Energia em Edifícios em 2026, enquanto o software tem previsão de crescer a um CAGR de 13,2% até 2032.
- Por tipo de sistema, os Sistemas de Gestão de Edifícios detinham 29,4% da participação do mercado de Sistemas de Gestão de Energia em Edifícios em 2026, enquanto segurança e controle de acesso tem previsão de crescer a um CAGR de 12,8% até 2032.
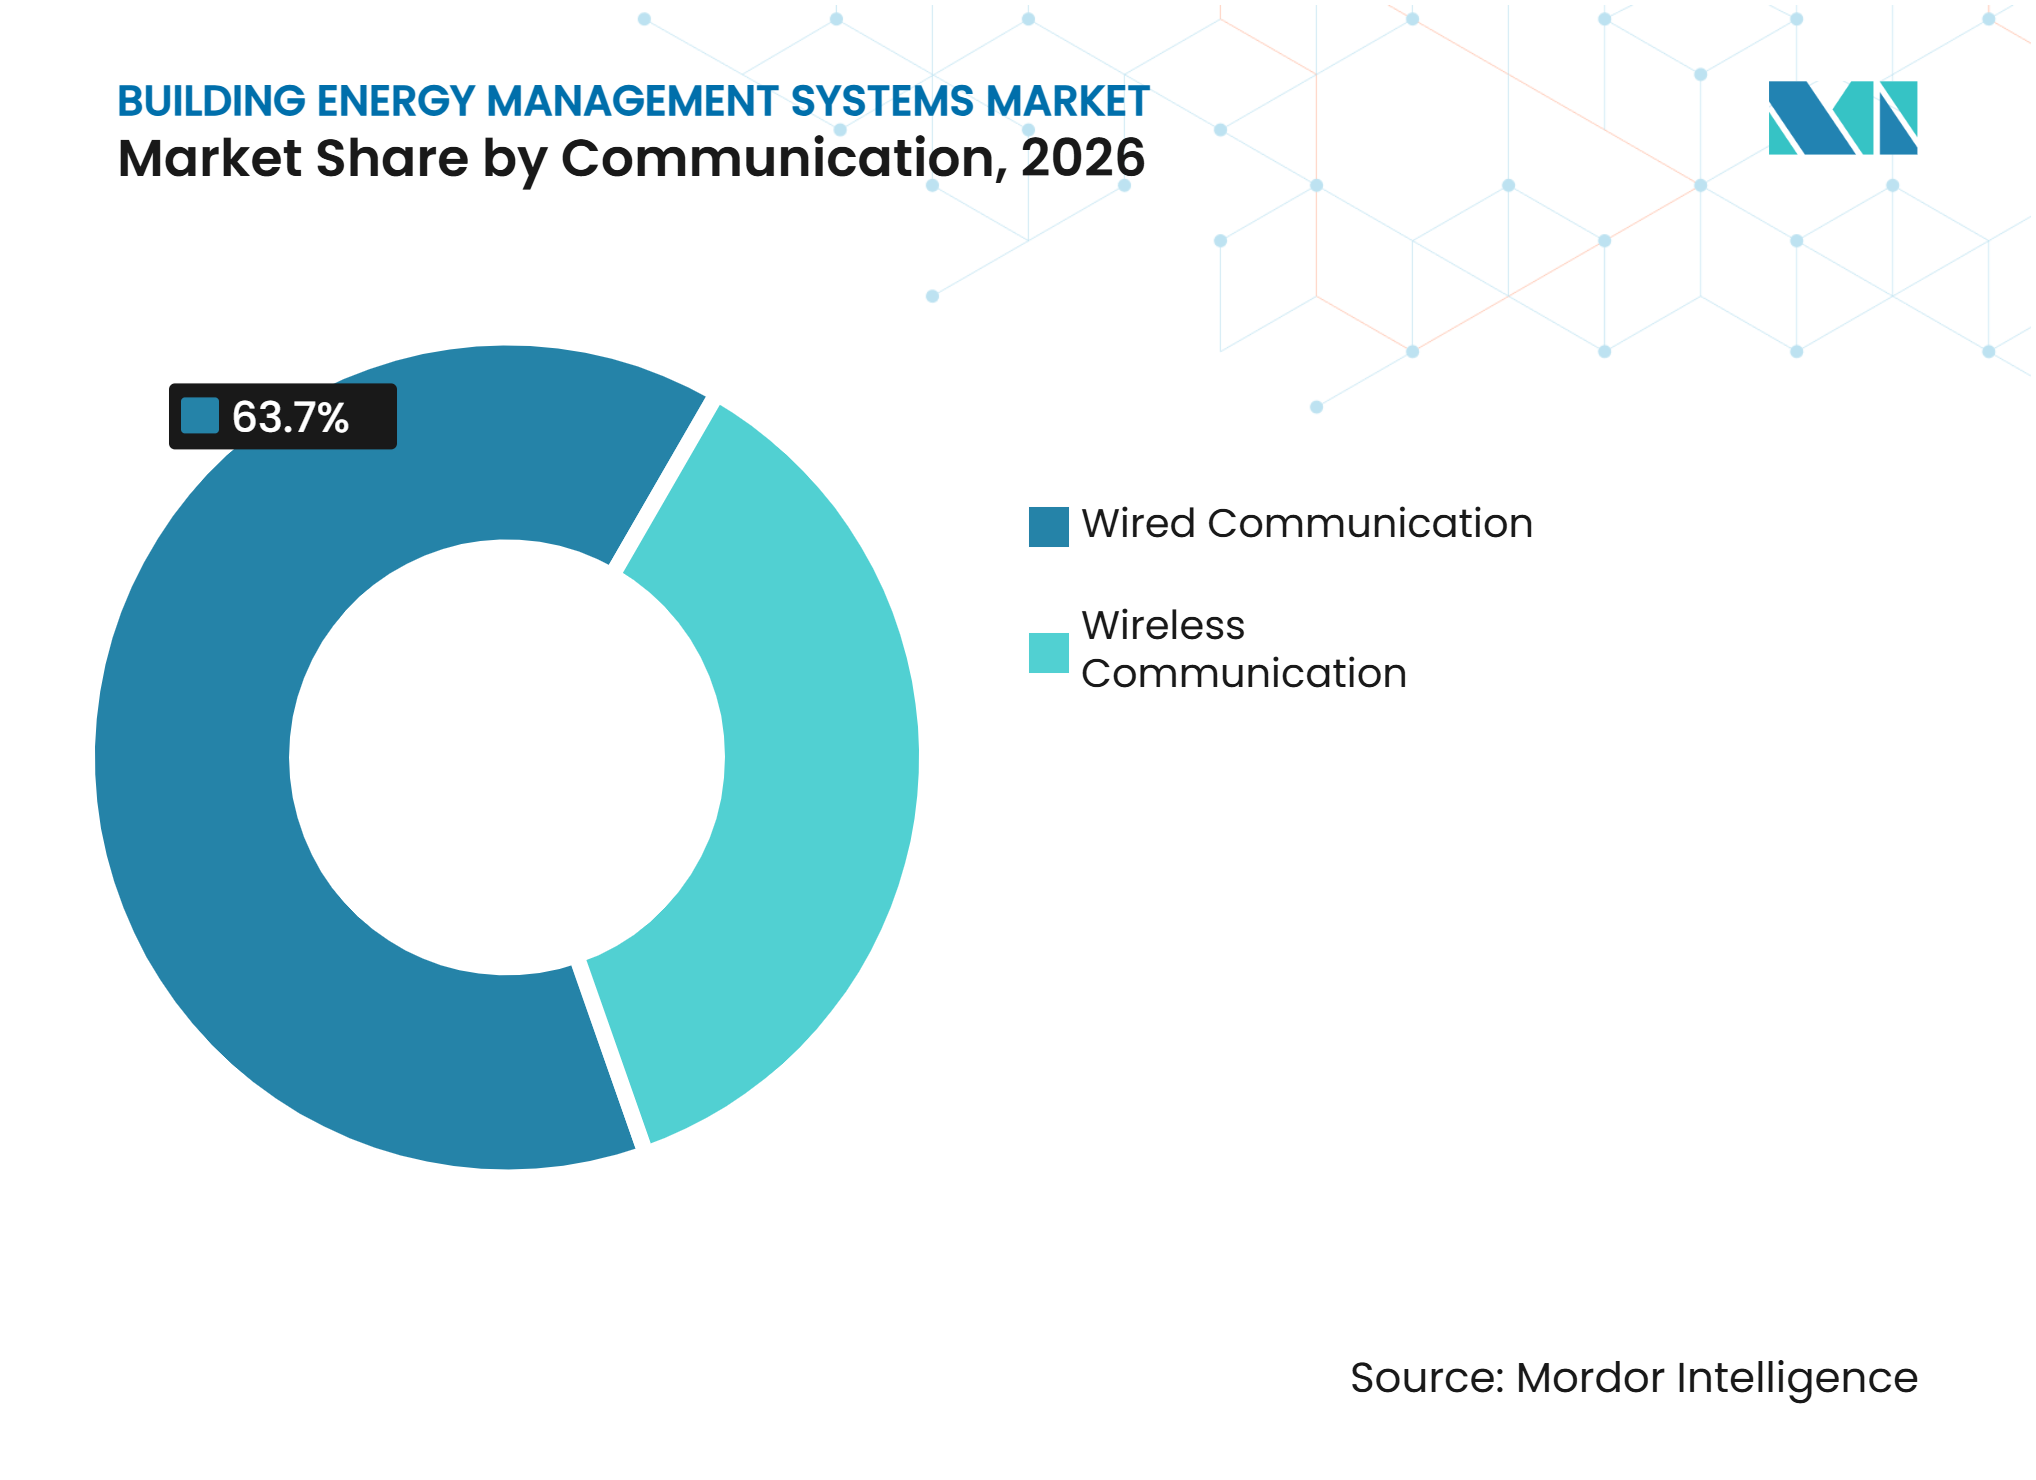
- Por comunicação, os sistemas com fio detinham 63,7% da participação do mercado de Sistemas de Gestão de Energia em Edifícios em 2026, enquanto os sistemas sem fio têm previsão de crescer a um CAGR de 13,1% até 2032.
- Por tipo de edifício, os edifícios comerciais detinham 57,1% da participação do mercado de Sistemas de Gestão de Energia em Edifícios em 2026, enquanto os edifícios residenciais têm previsão de crescer a um CAGR de 13,8% até 2032.
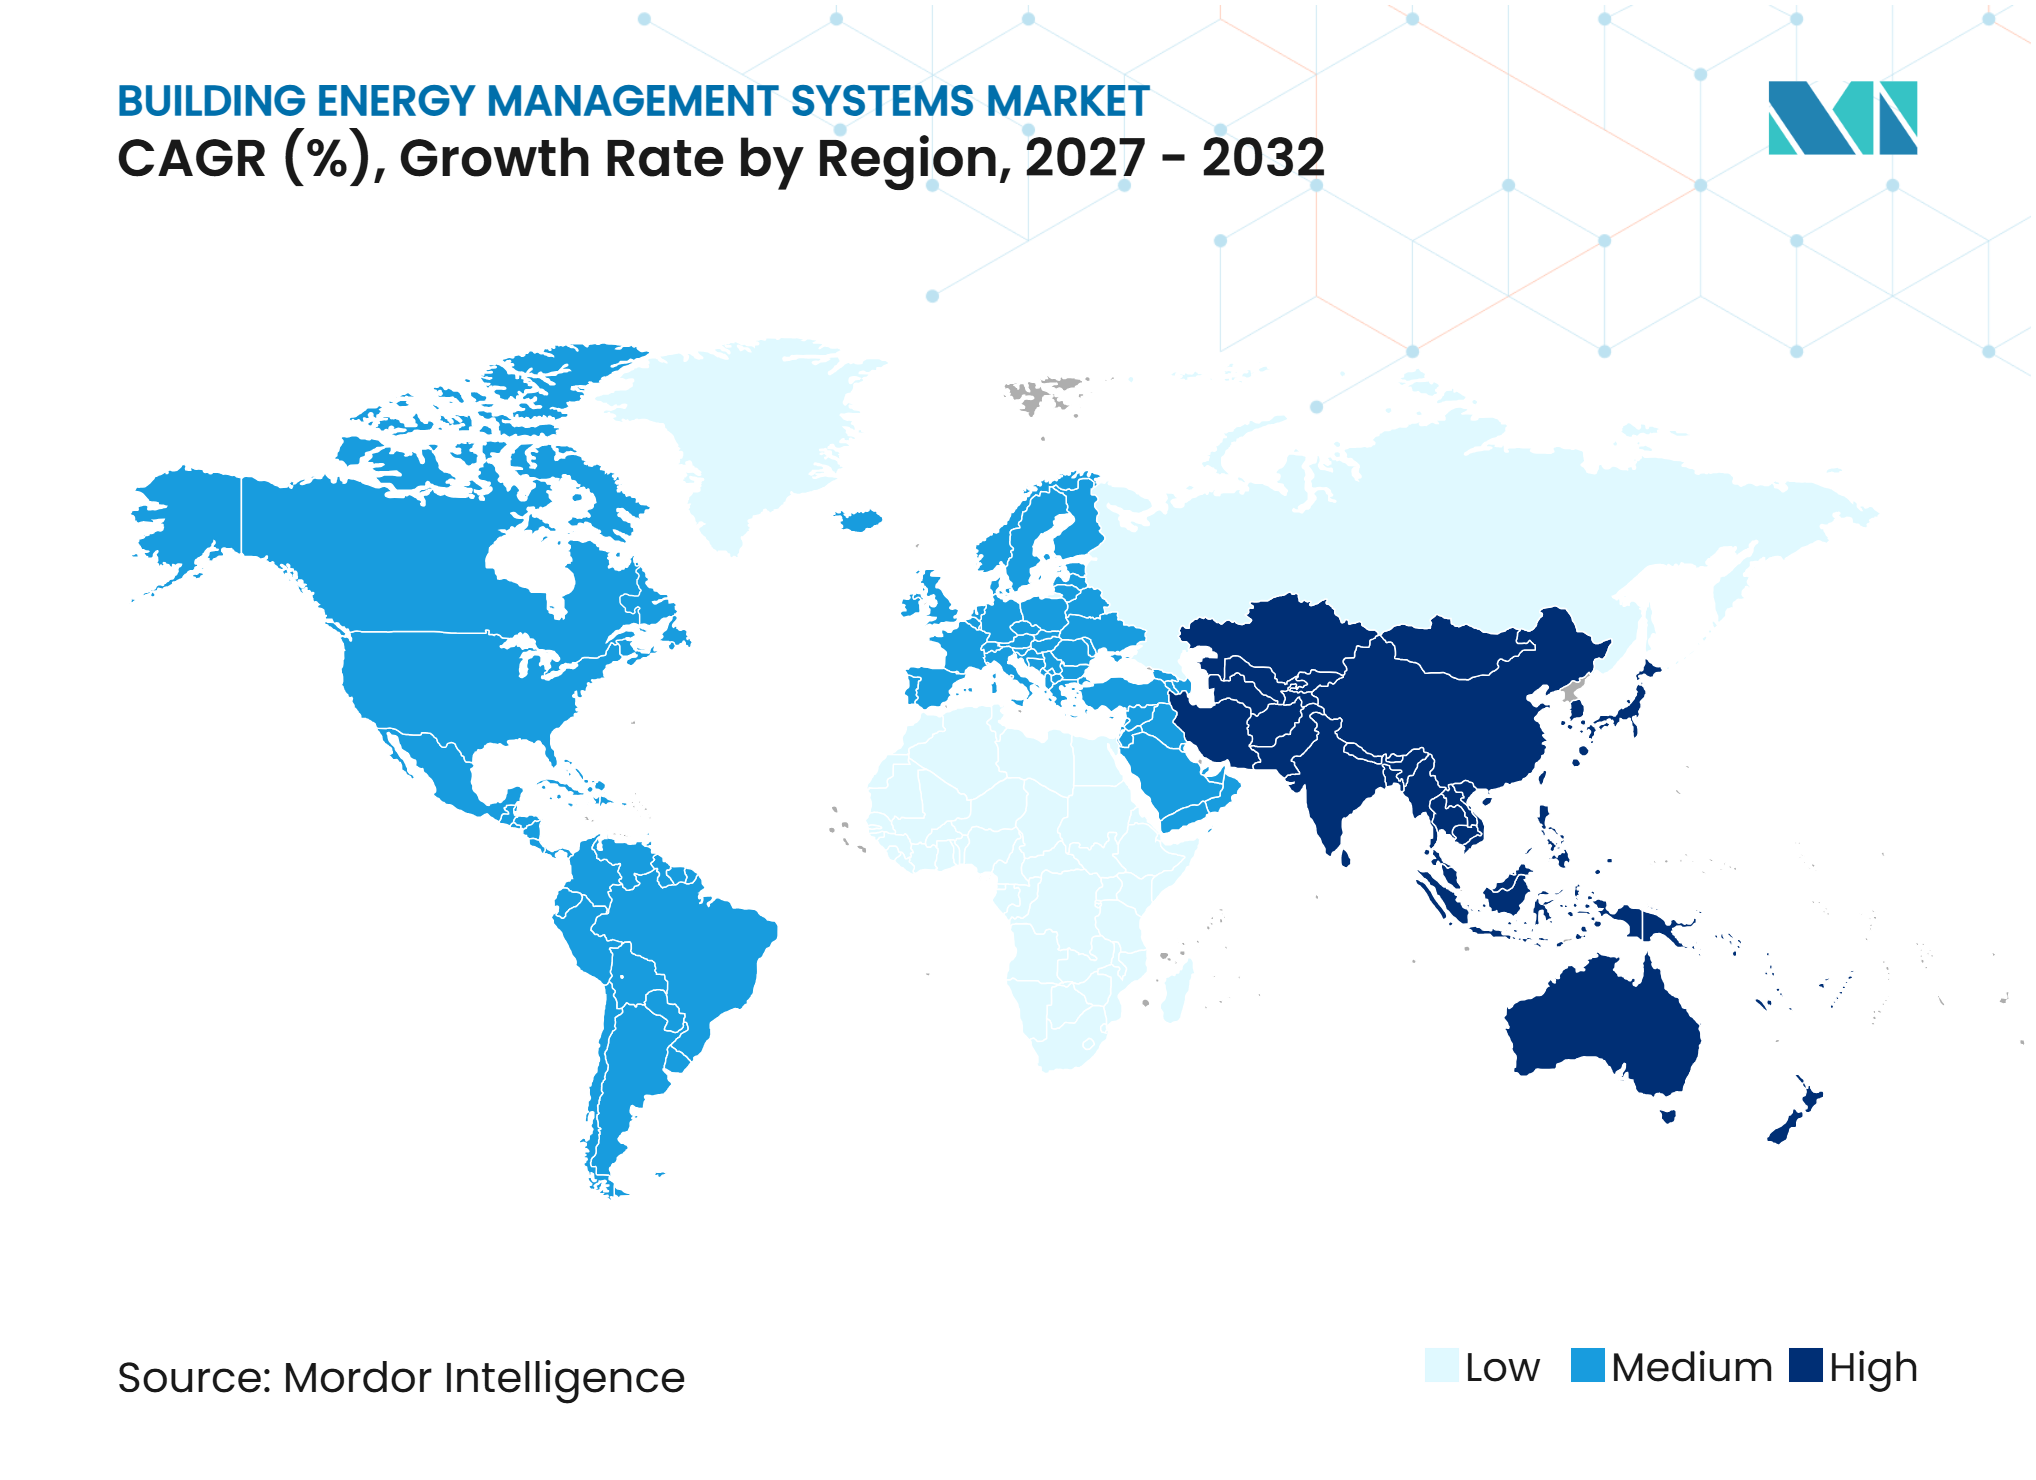
- Por geografia, a América do Norte detinha 34,8% da participação do mercado de Sistemas de Gestão de Energia em Edifícios em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 13,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Energia e Volatilidade Tarifária | +3.5% | Global, com maior intensidade na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Normas Obrigatórias de Desempenho Energético e Códigos de Construção | +2.2% | Europa, Japão e América do Norte | Médio prazo (2 a 4 anos) |
| Otimização de Edifícios Baseada em Nuvem, IoT e Inteligência Artificial | +2.5% | Global, com adoção antecipada na América do Norte e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Integração de Medição Inteligente e Resposta à Demanda | +1.2% | América do Norte, Europa e Austrália, com expansão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Programas de Retrofit e Renovação Energética Profunda de Edifícios | +1.0% | América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Contabilidade de Carbono e Relatórios Obrigatórios de Sustentabilidade | +0.8% | Global, concentrado na Europa e na América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Energia, Medição Inteligente e Resposta à Demanda Melhoram a Viabilidade Econômica dos Projetos
A volatilidade dos preços de energia e gás tornou o mercado de Sistemas de Gestão de Energia em Edifícios uma questão prática de alocação de capital para carteiras de imóveis comerciais. A dedução da Seção 179D dos Estados Unidos oferece entre 0,58 e 5,81 USD por pé quadrado para melhorias elegíveis em eficiência energética de edifícios comerciais concluídas em 2025.[3] Esses incentivos podem melhorar a viabilidade econômica dos projetos para proprietários que anteriormente enfrentavam longos períodos de retorno. Os proprietários também buscam funções de previsão de demanda e controle de carga, e não apenas equipamentos de economia de energia. Isso favorece fornecedores capazes de oferecer serviços de software em equipamentos existentes e apoiar a participação em programas de resposta à demanda. A ABB declarou que a automação predial integrada para aquecimento, ventilação, ar-condicionado e iluminação pode reduzir o consumo total de eletricidade do edifício em 10% a 20%.
Normas Obrigatórias, Retrofits e Relatórios de Sustentabilidade Criam Demanda Duradoura
A Diretiva de Desempenho Energético de Edifícios revisada exige sistemas de automação e controle predial em edifícios não residenciais maiores da União Europeia, com um limite de 70 kW aplicável a partir de 2027.[4] Isso transforma parte dos gastos de um projeto energético opcional em uma medida de conformidade obrigatória. O Japão estendeu a conformidade com a Lei de Conservação de Energia em Edifícios a todos os novos edifícios a partir de abril de 2025, incorporando estruturas menores ao arcabouço regulatório. A Sociedade Americana de Engenheiros de Aquecimento, Refrigeração e Ar-Condicionado (ASHRAE) 90.1, o Código Internacional de Conservação de Energia e as normas estaduais de desempenho de edifícios desempenham papel semelhante nos Estados Unidos. Os requisitos de relatórios de carbono também aumentam a necessidade de dados de energia rastreáveis no nível do edifício e dos equipamentos. O ministério da habitação da China publicou um método de cálculo preliminar para economias de energia provenientes de sistemas de automação predial e gestão de energia em julho de 2025, indicando crescente atenção à medição e verificação.
Controles Baseados em Nuvem, IoT e Inteligência Artificial Reduzem os Ciclos de Implantação
Plataformas em nuvem, sensores conectados e análises baseadas em inteligência artificial estão reduzindo o tempo necessário para implantar controles prediais. A Schneider Electric informou que sua plataforma EcoStruxure Foresight Operation alcançou ciclos de engenharia 40% mais rápidos, 50% de melhoria na eficiência operacional e 90% de resolução mais rápida de falhas nos dados de implantação iniciais. O mercado de Sistemas de Gestão de Energia em Edifícios está migrando para sobreposições de software capazes de operar com equipamentos já instalados. Essa abordagem permite que os proprietários busquem economias sem substituir todos os controladores legados de uma só vez. Também oferece aos fornecedores um caminho para receita recorrente e relacionamentos mais duradouros com os clientes. A Trane apresentou seu agente de edifícios de inteligência artificial ARIA com suporte para 14 ou mais idiomas, reduzindo o conhecimento especializado necessário para utilizar funções avançadas de controle.
Programas de Renovação de Edifícios Ampliam a Base Instalada Endereçável
Os programas de renovação estão expandindo a demanda por controles prediais além das novas construções. Escritórios mais antigos, edifícios públicos e propriedades de uso misto têm alto potencial de economia de energia, mas frequentemente exigem melhorias em etapas. A diretiva da União Europeia e as políticas nacionais de energia apoiam o planejamento de renovações ao definir requisitos futuros de desempenho. Sensores sem fio e projetos de sistemas híbridos podem reduzir as perturbações em edifícios ocupados. Contratos de serviço e estruturas de energia como serviço também podem transferir parte do custo inicial do proprietário para um fornecedor especializado. A oportunidade comercial é mais forte onde os fornecedores conseguem combinar controles, suporte ao financiamento, comissionamento e gestão contínua de desempenho.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Integração e Longos Períodos de Retorno | -2.1% | Global, com maior intensidade na América do Sul e no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Lacunas de Protocolo entre Tecnologia Operacional e Tecnologia da Informação Legadas e Restrições de Interoperabilidade | -1.5% | Global, com maior gravidade em mercados com estoque predial mais antigo | Médio prazo (2 a 4 anos) |
| Riscos de Cibersegurança e Custos de Conformidade com a Privacidade de Dados | -1.0% | Global, com maior pressão regulatória na Europa e na América do Norte | Longo prazo (≥ 4 anos) |
| Escassez de Pessoal Qualificado em Controles Prediais | -0.8% | Global, crítico na Ásia-Pacífico e em mercados em desenvolvimento | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração e Lacunas de Protocolo Legado Limitam a Adoção no Mercado Intermediário
Os altos custos de integração continuam sendo uma restrição relevante no mercado de Sistemas de Gestão de Energia em Edifícios, especialmente para proprietários menores e regiões sensíveis a preços. A conexão de sistemas de aquecimento, iluminação, controle de acesso e medição pode exigir gateways, middleware personalizado e comissionamento prolongado. Sistemas mais antigos baseados em versões proprietárias de BACnet, Modbus ou LonWorks podem não expor dados utilizáveis para aplicações em nuvem. Alguns controladores também carecem da capacidade de processamento ou do suporte de firmware necessários para integrações modernas. Isso deixa as instalações mais antigas e menos eficientes entre os locais mais difíceis de modernizar. Contratos de energia como serviço podem resolver parte do problema de custo, mas sua disponibilidade ainda é irregular fora da América do Norte e do norte da Europa.
Requisitos de Cibersegurança e Qualificação Elevam o Custo das Operações Conectadas
Os controles prediais conectados exigem práticas de cibersegurança que muitos proprietários de imóveis não gerenciavam tradicionalmente. A Siemens emitiu um aviso de segurança em maio de 2025 referente a uma vulnerabilidade no Desigo CC Installed Client, demonstrando que plataformas prediais legadas podem exigir remediação ativa à medida que a conectividade aumenta. Fatores de conformidade como o arcabouço da Diretiva de Segurança de Redes e Informação 2 (NIS2) da União Europeia e as orientações do Instituto Nacional de Padrões e Tecnologia (NIST) podem aumentar os requisitos de planejamento, monitoramento e treinamento. Essas obrigações são mais exigentes quando tecnologias operacionais mais antigas são conectadas a redes corporativas. A escassez de profissionais experientes em controles prediais pode atrasar ainda mais o projeto, o comissionamento e a manutenção em mercados em crescimento. Fornecedores que oferecem arquitetura segura, suporte remoto e ferramentas operacionais mais simples estão em melhor posição para reduzir essas barreiras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços de Software Aumentam o Valor dos Sistemas InstaladosO hardware detinha 42,6% da participação do mercado de Sistemas de Gestão de Energia em Edifícios em 2026, pois sensores, controladores, medidores e atuadores continuam sendo necessários para a operação do sistema. O software é o componente de crescimento mais rápido e tem projeção de expansão a um CAGR de 13,2% até 2032. A base de hardware fornece os dados de campo que sustentam serviços de otimização e automação de maior valor agregado. O setor de Sistemas de Gestão de Energia em Edifícios está migrando de vendas de equipamentos para assinaturas de análise de energia, detecção de falhas e ferramentas digitais para edifícios. A Schneider Electric declarou que sua plataforma EcoStruxure opera em 480.000 instalações e é utilizada por 40% das empresas da Fortune 500.
O software pode melhorar os resultados dos equipamentos instalados sem um ciclo completo de substituição. Um estudo de pesquisa da Bosch de janeiro de 2025 examinou a modelagem semântica de dados para controle preditivo de Aquecimento, Ventilação e Ar-Condicionado (HVAC) baseado em modelos, apoiando melhores estruturas de dados na otimização de energia. A Trane Technologies reportou 347,6 milhões de USD em gastos com pesquisa e desenvolvimento no exercício fiscal de 2025, incluindo investimentos em controles de inteligência artificial e ferramentas digitais. Os fornecedores de hardware estão respondendo ao adicionar análises por meio de desenvolvimento interno e expansão de plataformas. As taxas de adesão ao software podem compensar a pressão sobre as margens de equipamentos e oferecer aos fornecedores uma receita mais previsível.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Sistema:
Segurança e Controle de Acesso Tornam-se Parte das Operações Unificadas do EdifícioOs Sistemas de Gestão de Edifícios responderam por 29,4% da participação do mercado de Sistemas de Gestão de Energia em Edifícios em 2026, refletindo seu papel central na coordenação de controles de aquecimento, resfriamento, medição e ambiente. Segurança e controle de acesso é o tipo de sistema de crescimento mais rápido, com um CAGR previsto de 12,8% até 2032. Os proprietários desejam cada vez mais segurança, resiliência cibernética, informações de ocupação e controle de energia em uma plataforma operacional compartilhada. O controle de HVAC continua sendo o maior subsistema por volume de implantação, pois está diretamente ligado ao conforto e ao consumo de energia. A Trane declarou que seu sistema de Controle por Inteligência Artificial pode reduzir os custos de energia de HVAC em até 25% e as emissões de carbono em até 40%.
Os controles de iluminação continuam se beneficiando da detecção de ocupação e da operação baseada em luz natural. A Siemens concluiu uma transformação energética do edifício Pirelli 35 em Milão em junho de 2025, utilizando o Desigo CC para coordenar HVAC, iluminação, controle de acesso e segurança contra incêndio. A Siemens reportou 60% de economia de energia e uma redução anual de 2.000 toneladas métricas de dióxido de carbono no local. O caso demonstra por que um modelo de dados comum pode melhorar os resultados em comparação com subsistemas prediais separados. Também eleva o valor dos fornecedores capazes de gerenciar tanto o acesso físico quanto os dados de energia.
Por Comunicação:
A Tecnologia Sem Fio Melhora a Viabilidade do RetrofitOs sistemas com fio detinham 63,7% da participação do mercado de Sistemas de Gestão de Energia em Edifícios em 2026, pois as aplicações centrais de HVAC e segurança exigem conexões confiáveis e de alta largura de banda. Os sistemas sem fio devem crescer a um CAGR de 13,1% até 2032. Em edifícios ocupados, a instalação de novos cabos em interiores já concluídos pode custar mais do que os controles relacionados. Dispositivos sem fio podem oferecer um caminho prático para melhorias de sensoriamento, medição e controle no nível dos ambientes. A Delta Electronics Americas apresentou sua plataforma Delta Intelligent Building Technologies na AHR Expo 2025, incluindo um controlador de ambiente sem fio LOYTEC.
A maioria das propriedades com idades mistas utilizará projetos híbridos em vez de uma migração completa para um único método de comunicação. Os backbones com fio continuam a suportar equipamentos de planta central onde a disponibilidade é essencial. Os dispositivos sem fio são mais adequados para sensoriamento de borda e controle no nível dos ambientes, onde cabos são disruptivos ou onerosos. A ABB lançou o BuildingPro em mais de 40 países em 2025, com automação predial e gestão de energia multissite baseada em nuvem. O mercado de Sistemas de Gestão de Energia em Edifícios permanece aberto a fornecedores capazes de suportar tanto infraestrutura com fio quanto dispositivos de extensão sem fio.

Por Tipo de Edifício:
Sistemas Residenciais Ampliam a Demanda Além das Propriedades ComerciaisOs edifícios comerciais detinham 57,1% da participação do mercado de Sistemas de Gestão de Energia em Edifícios em 2026, pois suas grandes cargas de energia, estruturas de locação e responsabilidades de relatórios sustentam projetos formais de controle. Os edifícios residenciais têm previsão de crescer a um CAGR de 13,8% até 2032. A redução dos custos de termostatos inteligentes e gateways está tornando a gestão de energia residencial acessível a mais domicílios. O carregamento de veículos elétricos, a energia solar em telhados, baterias residenciais e programas de resposta à demanda das concessionárias estão aumentando o valor dos controles residenciais conectados. A Carrier anunciou 1 bilhão de USD em investimentos adicionais em manufatura nos Estados Unidos em maio de 2025 para produção de bombas de calor e montagem de baterias vinculadas a sistemas de gestão de energia residencial.
Os edifícios institucionais e governamentais oferecem uma fonte estável de projetos, pois as regras de contratação pública e os compromissos de emissões líquidas zero podem sustentar programas plurianuais. Os usuários industriais são ativos em data centers, instalações farmacêuticas e fábricas de semicondutores, onde a energia pode representar de 30% a 50% dos custos operacionais. Essas instalações precisam de dados granulares e auditáveis para gerenciar equipamentos de alto valor e cumprir obrigações de relatórios de energia. A Hitachi lançou o BuilMirai, também chamado de HMAX for Building, em setembro de 2025 para otimização remota de energia, gestão de acesso e manutenção preditiva. A demanda por tipo de edifício está se tornando mais diversificada, embora as propriedades comerciais continuem sendo a maior base de gastos.
Análise Geográfica
América do Norte
A América do Norte detinha 34,8% da participação do mercado de Sistemas de Gestão de Energia em Edifícios em 2026, sustentada por incentivos fiscais, normas estaduais de construção e investimentos em imóveis comerciais. A dedução para edifícios comerciais da Seção 179D oferece aos projetos elegíveis entre 0,58 e 5,81 USD por pé quadrado em 2025. Califórnia, Nova York, Massachusetts e Colorado possuem normas de desempenho de edifícios com disposições de fiscalização. A Eaton implantou o Brightlayer no Aeroporto Internacional Hartsfield-Jackson de Atlanta no âmbito do programa de modernização ATLNext, avaliado em 12,8 bilhões de USD. A GridPoint captou 45 milhões de USD em março de 2025, incluindo um investimento âncora de 20 milhões de USD da Marunouchi Innovation Partners, para apoiar a expansão em edifícios comerciais e nos mercados do Japão e da Coreia do Sul.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de expansão a um CAGR de 13,6% até 2032, tornando-se a região de crescimento mais rápido do tamanho do mercado de Sistemas de Gestão de Energia em Edifícios. Novas construções comerciais e institucionais, normas mais rigorosas e o desenvolvimento de data centers sustentam a demanda em toda a região. O ministério da habitação da China publicou em julho de 2025 um método preliminar para calcular as economias de energia provenientes de sistemas de automação predial e gestão de energia. O Japão estendeu a conformidade com a conservação de energia a todos os novos edifícios a partir de abril de 2025, incluindo edifícios abaixo do limite anterior de isenção de 300 metros quadrados. A Mitsubishi Electric iniciou a otimização de ar-condicionado baseada em inteligência artificial com a Shimizu Construction no Serendie Street Yokohama em agosto de 2025.
Europa, Oriente Médio e África, e América Latina
A Europa possui um pipeline de demanda legalmente definido, pois a diretiva da União Europeia exige automação predial em edifícios não residenciais acima de 70 kW até 2027 e prevê novos edifícios de emissões zero a partir de 2030. O Oriente Médio e a África apresentam um padrão dividido, com projetos do Golfo sustentados por requisitos de construção verde e a adoção mais ampla na África limitada pelas condições da rede elétrica e pela escassez de especialistas em comissionamento. A Johnson Controls apresentou o OpenBlue Workplace nos Emirados Árabes Unidos em junho de 2025 para carteiras governamentais e comerciais. A América Latina permanece menor, com atividade concentrada no Brasil, México e Chile, onde a economia de energia e as certificações voluntárias LEED e Excellence in Design for Greater Efficiencies (EDGE) incentivam o investimento em eficiência.
Cenário Competitivo
Concentração do Mercado
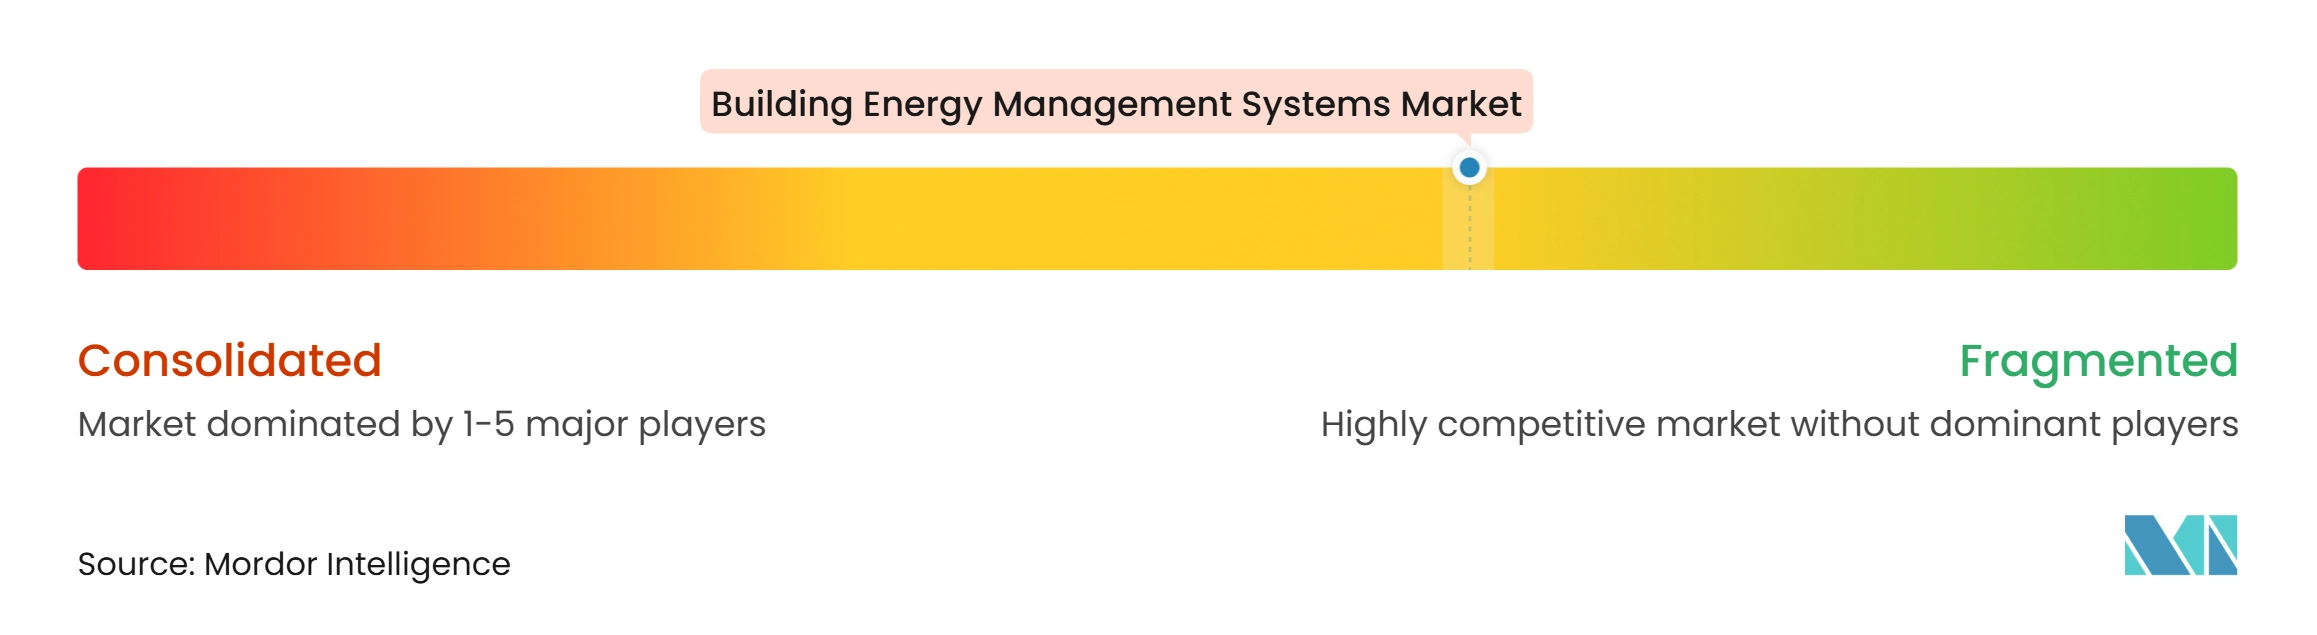
O mercado de Sistemas de Gestão de Energia em Edifícios é moderadamente consolidado. Honeywell, Siemens, Schneider Electric, Johnson Controls e Trane Technologies competem por meio de amplos portfólios de controle, redes globais de serviços e plataformas integradas de dados. A Honeywell reportou 7,4 bilhões de USD em receita de Automação Predial no exercício fiscal de 2025, com crescimento de 13% em relação ao ano anterior. Essas empresas conseguem conectar HVAC, gestão predial, segurança e análises em um único relacionamento comercial. A concorrência está migrando de dispositivos de controle individuais para a capacidade de gerenciar dados, serviços e resultados prediais ao longo do tempo.
A Bosch concluiu a aquisição dos ativos de HVAC residencial e comercial leve da Johnson Controls e da joint venture Johnson Controls-Hitachi Air Conditioning em julho de 2025 por 8,1 bilhões de USD. A transação ampliou a posição da Bosch em sistemas de conforto residenciais e comerciais menores. A Schneider Electric expandiu sua oferta EcoStruxure com software que integra energia, energia elétrica e sistemas prediais em uma única interface. A Honeywell lançou o Connected Solutions AI em junho de 2025 para gestão de energia baseada em nuvem, manutenção preditiva e análise de ocupação. Esses movimentos mostram que os fornecedores estabelecidos estão buscando assinaturas de software e serviços conectados em paralelo com seus portfólios de equipamentos.
Os especialistas aumentam a pressão ao operar em sistemas instalados de terceiros e ao atender necessidades específicas. A Legrand lançou sua plataforma WEOZ em janeiro de 2025 para edifícios comerciais de médio porte e reportou uma redução de 33% no consumo de energia em seu local de referência em Zaventem. A GridPoint apoia a resposta à demanda e a gestão de energia em mais de 20.000 edifícios comerciais.
Líderes do Setor de Sistemas de Gestão de Energia em Edifícios
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Schneider Electric SE
-
ABB Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Gestão de Energia em Edifícios Empresas cobertas neste relatório
- ABB Ltd.
- Azbil Corporation
- Carrier Global Corporation
- Delta Controls Inc.
- Delta Electronics, Inc.
- Distech Controls Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- GridPoint, Inc.
- Hitachi, Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- KMC Controls, Inc.
- Legrand SA
- Mitsubishi Electric Corporation
- Planon Group
- Robert Bosch GmbH
- Schneider Electric SE
- Siemens AG
- Trane Technologies plc
Desenvolvimentos industriais recentes em Mercado de Sistemas de Gestão de Energia em Edifícios
- Outubro de 2026: A Honeywell Technologies lançou o Forge Cognition, uma plataforma de inteligência artificial agêntica e simulação para operações de instalações, desenvolvida em parceria com NVIDIA e Dell Technologies, voltada para edifícios, campi e instalações industriais. Dados de pilotos iniciais no campus Voyager da NVIDIA registraram redução de até 90% nos alertas desnecessários de gestão predial e identificaram potencial de economia de energia de até 10% por meio da otimização inteligente de HVAC.
- Outubro de 2026: A Honeywell Technologies foi selecionada pela L&T Realty, a divisão imobiliária da Larsen & Toubro, para implantar soluções de Sistema de Gestão Predial Integrado em projetos de habitação de luxo e comerciais em Mumbai e Chennai. A implantação inclui uma das primeiras aplicações do Honeywell Technologies Forge no desenvolvimento residencial indiano, integrando automação de segurança, proteção e energia em uma plataforma unificada.
- Setembro de 2025: A Hitachi lançou o BuilMirai, também chamado de HMAX for Building, como uma plataforma de gestão predial baseada em SaaS, combinando otimização remota de energia, gestão de acesso e manutenção preditiva em um modelo de assinatura entregue via nuvem. O produto tem como alvo proprietários de carteiras comerciais multissite no Japão e nos mercados pan-asiáticos.
- Agosto de 2025: A Mitsubishi Electric iniciou a otimização de ar-condicionado baseada em inteligência artificial no empreendimento Serendie Street Yokohama em colaboração com a Shimizu Construction, aplicando análises baseadas no GENESIS64 para reduzir o consumo de energia de HVAC em um desenvolvimento urbano de uso misto.
Escopo do Relatório Global do Mercado de Sistemas de Gestão de Energia em Edifícios
Um Sistema de Gestão de Energia em Edifícios (BEMS) é uma plataforma de controle baseada em tecnologia da informação e computação que utiliza sensores, medidores inteligentes e hardware de automação para monitorar, analisar e otimizar os sistemas mecânicos e elétricos de um edifício.
O mercado de sistemas de gestão de energia em edifícios é segmentado por componente, tipo de sistema, comunicação, tipo de edifício e geografia. Por componente, o mercado é segmentado em hardware, software e serviços. Por tipo de sistema, o mercado é segmentado em sistemas de gestão de edifícios (BMS), sistemas de gestão de energia (EMS), sistemas de controle de HVAC, sistemas de controle de iluminação, sistemas de segurança e controle de acesso e outros sistemas. Por comunicação, o mercado é dividido em comunicação com fio e comunicação sem fio. Por tipo de edifício, o mercado é segmentado em edifícios comerciais, edifícios residenciais, edifícios industriais e edifícios institucionais e governamentais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de sistemas de gestão de energia em edifícios em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Sistemas de Gestão de Edifícios (BMS) |
| Sistemas de Gestão de Energia (EMS) |
| Sistemas de Controle de HVAC |
| Sistemas de Controle de Iluminação |
| Sistemas de Segurança e Controle de Acesso |
| Outros Sistemas |
| Comunicação com Fio |
| Comunicação Sem Fio |
| Edifícios Comerciais |
| Edifícios Residenciais |
| Edifícios Industriais |
| Edifícios Institucionais e Governamentais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Tipo de Sistema | Sistemas de Gestão de Edifícios (BMS) | |
| Sistemas de Gestão de Energia (EMS) | ||
| Sistemas de Controle de HVAC | ||
| Sistemas de Controle de Iluminação | ||
| Sistemas de Segurança e Controle de Acesso | ||
| Outros Sistemas | ||
| Por Comunicação | Comunicação com Fio | |
| Comunicação Sem Fio | ||
| Por Tipo de Edifício | Edifícios Comerciais | |
| Edifícios Residenciais | ||
| Edifícios Industriais | ||
| Edifícios Institucionais e Governamentais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de Sistemas de Gestão de Energia em Edifícios até 2032?
O mercado de Sistemas de Gestão de Energia em Edifícios tem previsão de atingir 42,78 bilhões de USD até 2032, crescendo a um CAGR de 12,17% de 2027 a 2032.
Qual componente lidera o mercado de Sistemas de Gestão de Energia em Edifícios?
O hardware lidera com 42,6% de participação em 2026, pois sensores, controladores, medidores e atuadores fornecem a base operacional instalada.
Qual tipo de edifício apresenta o crescimento mais rápido para sistemas de gestão de energia?
Os edifícios residenciais têm projeção de registrar o crescimento mais rápido, a um CAGR de 13,8% até 2032, sustentado por equipamentos residenciais de energia conectados.
Por que os sistemas de gestão de energia são importantes para edifícios comerciais?
Eles ajudam os proprietários a responder aos custos de energia, cumprir normas de desempenho predial, coletar dados de consumo auditáveis e gerenciar sistemas conectados.
Qual região lidera a demanda por sistemas de gestão de energia em edifícios?
A América do Norte lidera com 34,8% de participação em 2026, sustentada por incentivos fiscais e normas estaduais de desempenho de edifícios.
O que está impulsionando a adoção na Ásia-Pacífico?
Novas construções, normas de construção mais rigorosas, atividade em data centers e políticas de eficiência energética devem sustentar um CAGR de 13,6% até 2032.