
建物エネルギー管理システム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
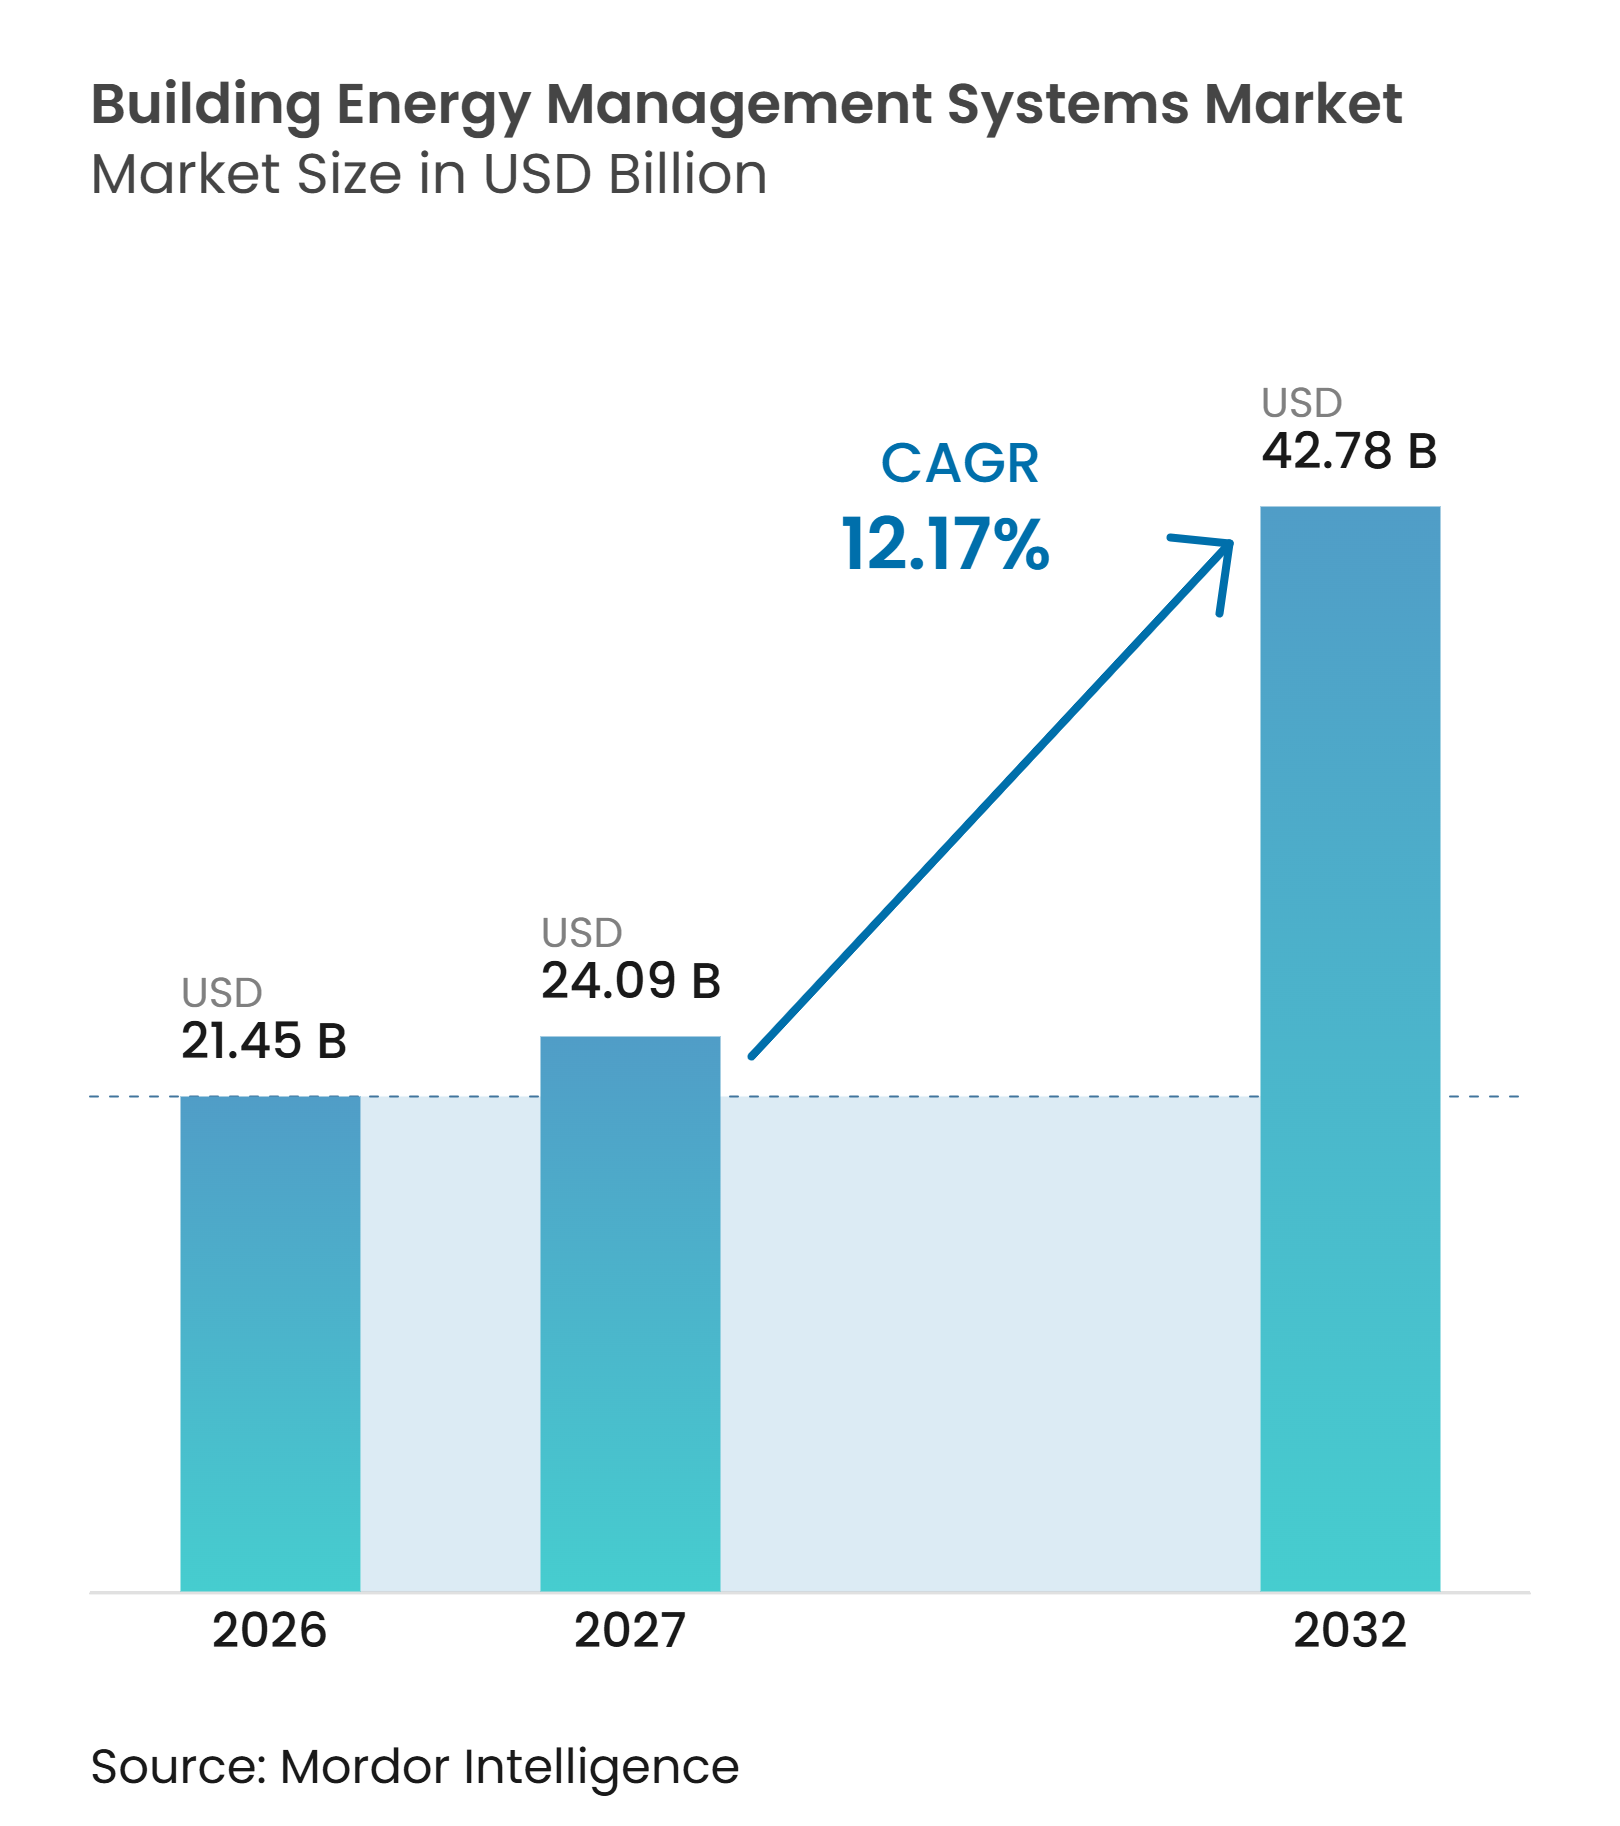
| 市場規模 (2027) | 24.09 十億米ドル |
| 市場規模 (2032) | 42.78 十億米ドル |
| 成長率 (2027 - 2032) | 12.17 % |
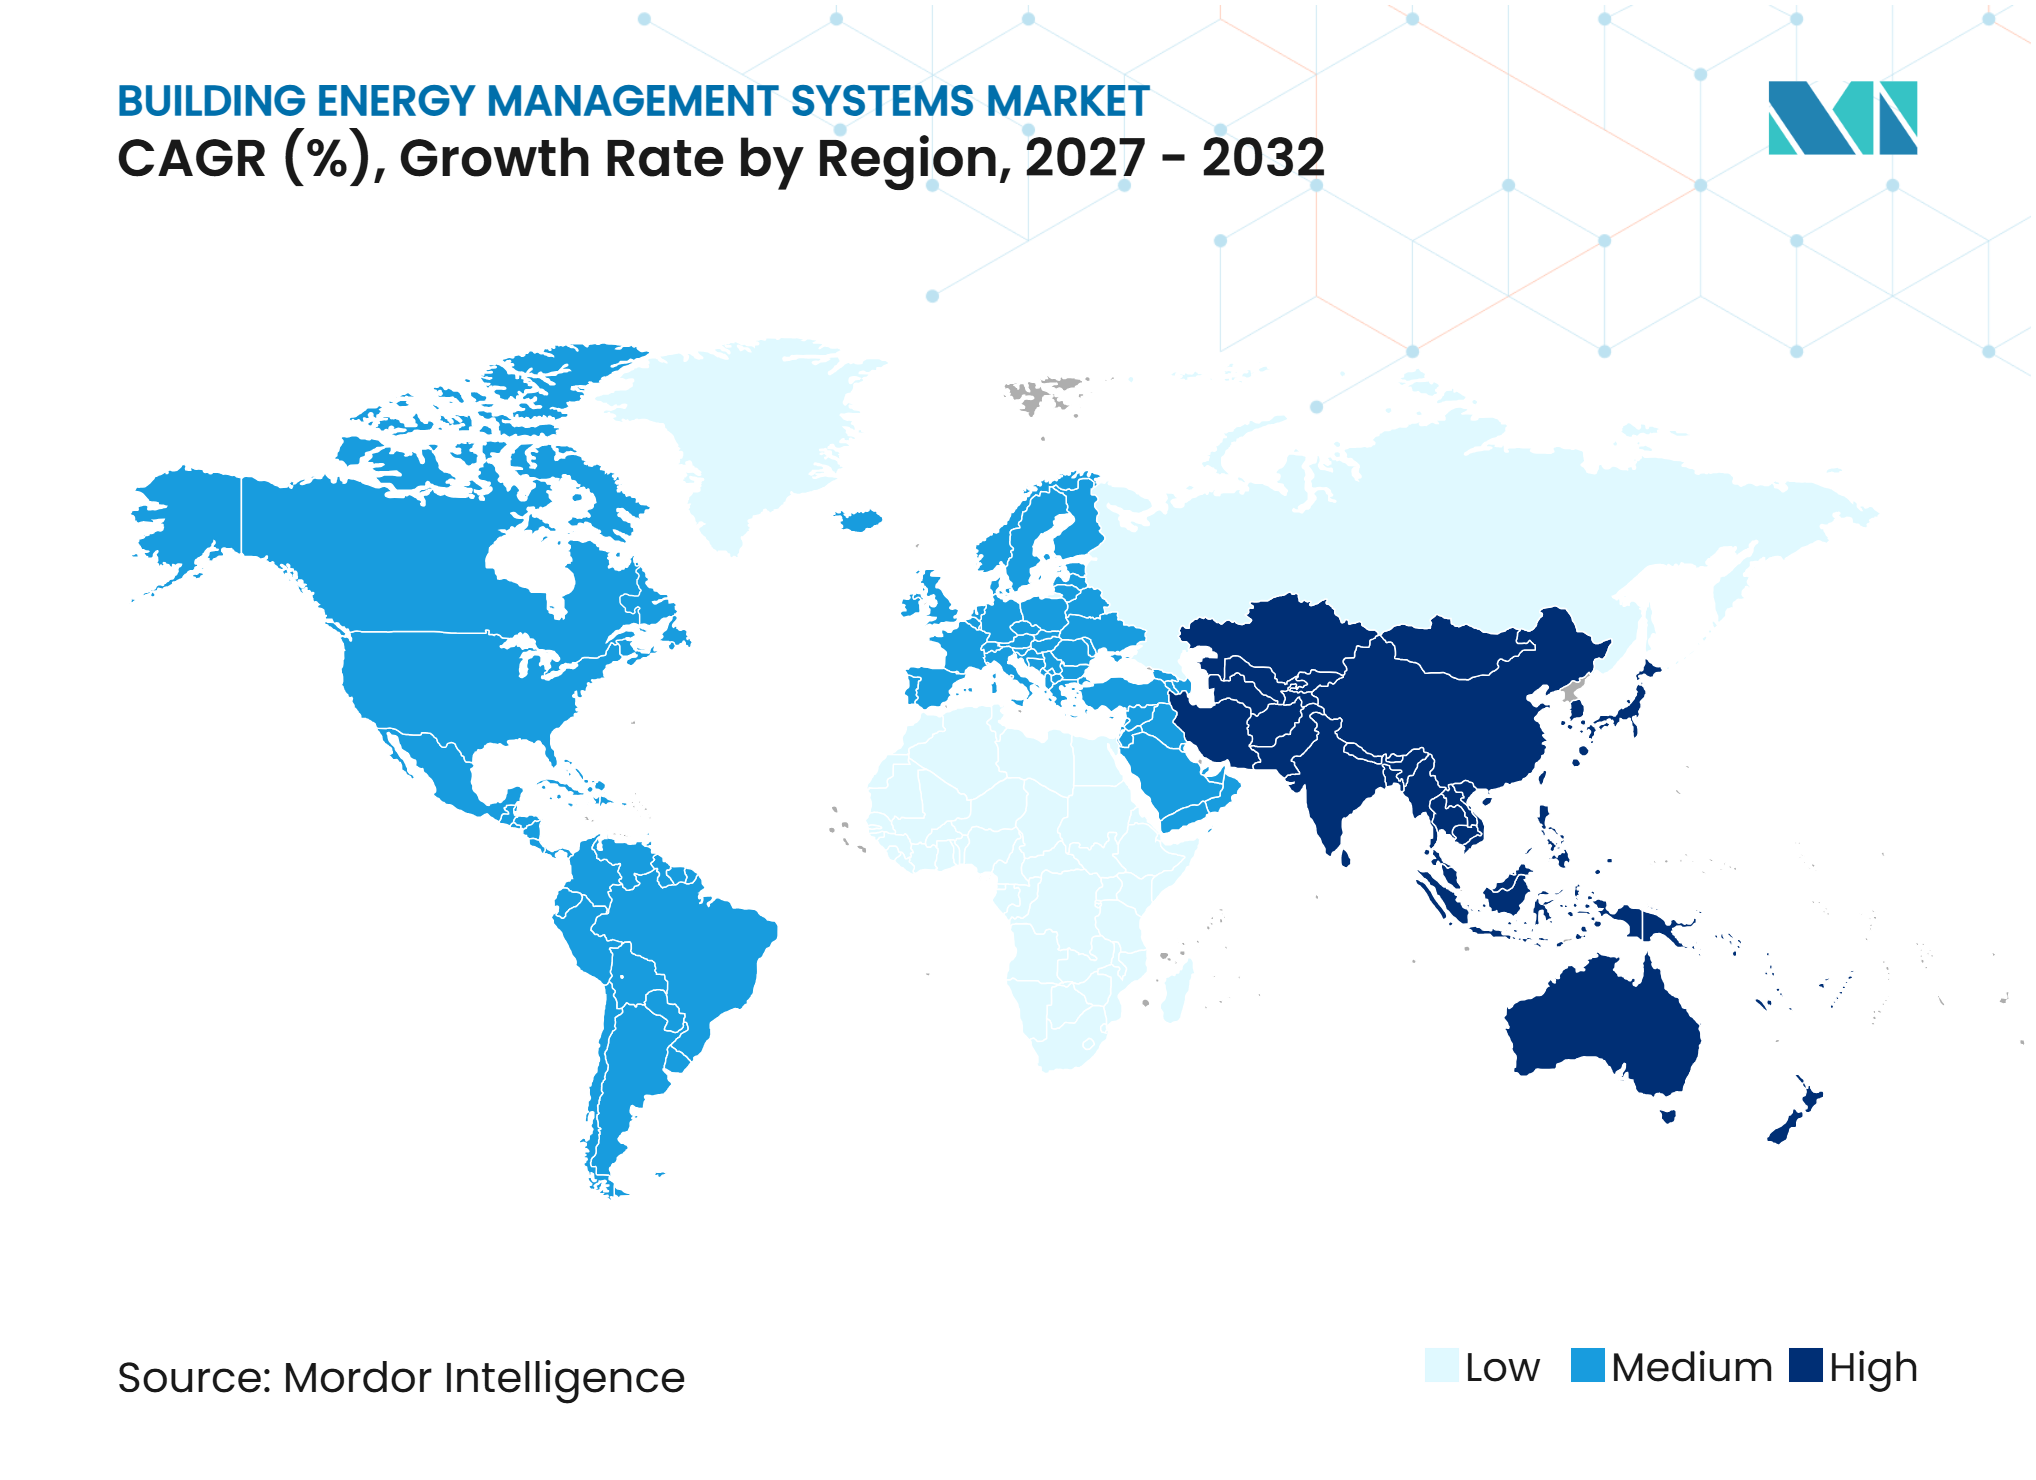
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建物エネルギー管理システム市場分析
建物エネルギー管理システム市場規模は、2026年の21.45 ビリオン 米ドルから2027年には24.09 ビリオン 米ドルに増加し、2032年までに42.78 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 12.17%で成長します。建物は世界の最終エネルギー消費の30%、エネルギー関連二酸化炭素排出量の26%を占めており、不動産オーナーおよび公的機関にとって運営効率の向上が引き続き重要課題となっています。[1] 欧州、日本、北米における建物規制の強化により、多くの施設においてエネルギー管理は任意のロジェクトからコンプライアンス主導の投資へと移行しつつあります。同時に、クラウドシステム、接続センサー、AIベースの分析技術により、以前は大規模な統合プロジェクトを支えることができなかった中規模サイトにとっても、建物エネルギー管理システム市場はより実用的なものになっています。世界のエネルギー効率の進捗は2024年の1.0%から2025年には1.8%に上昇し、エネルギー節約型建物改修のより広範なパイプラインを支えています。[2] そのため、サプライヤーは制御機器とソフトウェア、リモートサービス、デマンドレスポンス機能を組み合わせ、継続的な収益を増加させ、機器の完全な交換の必要性を低減させています。
主要レポートのポイント
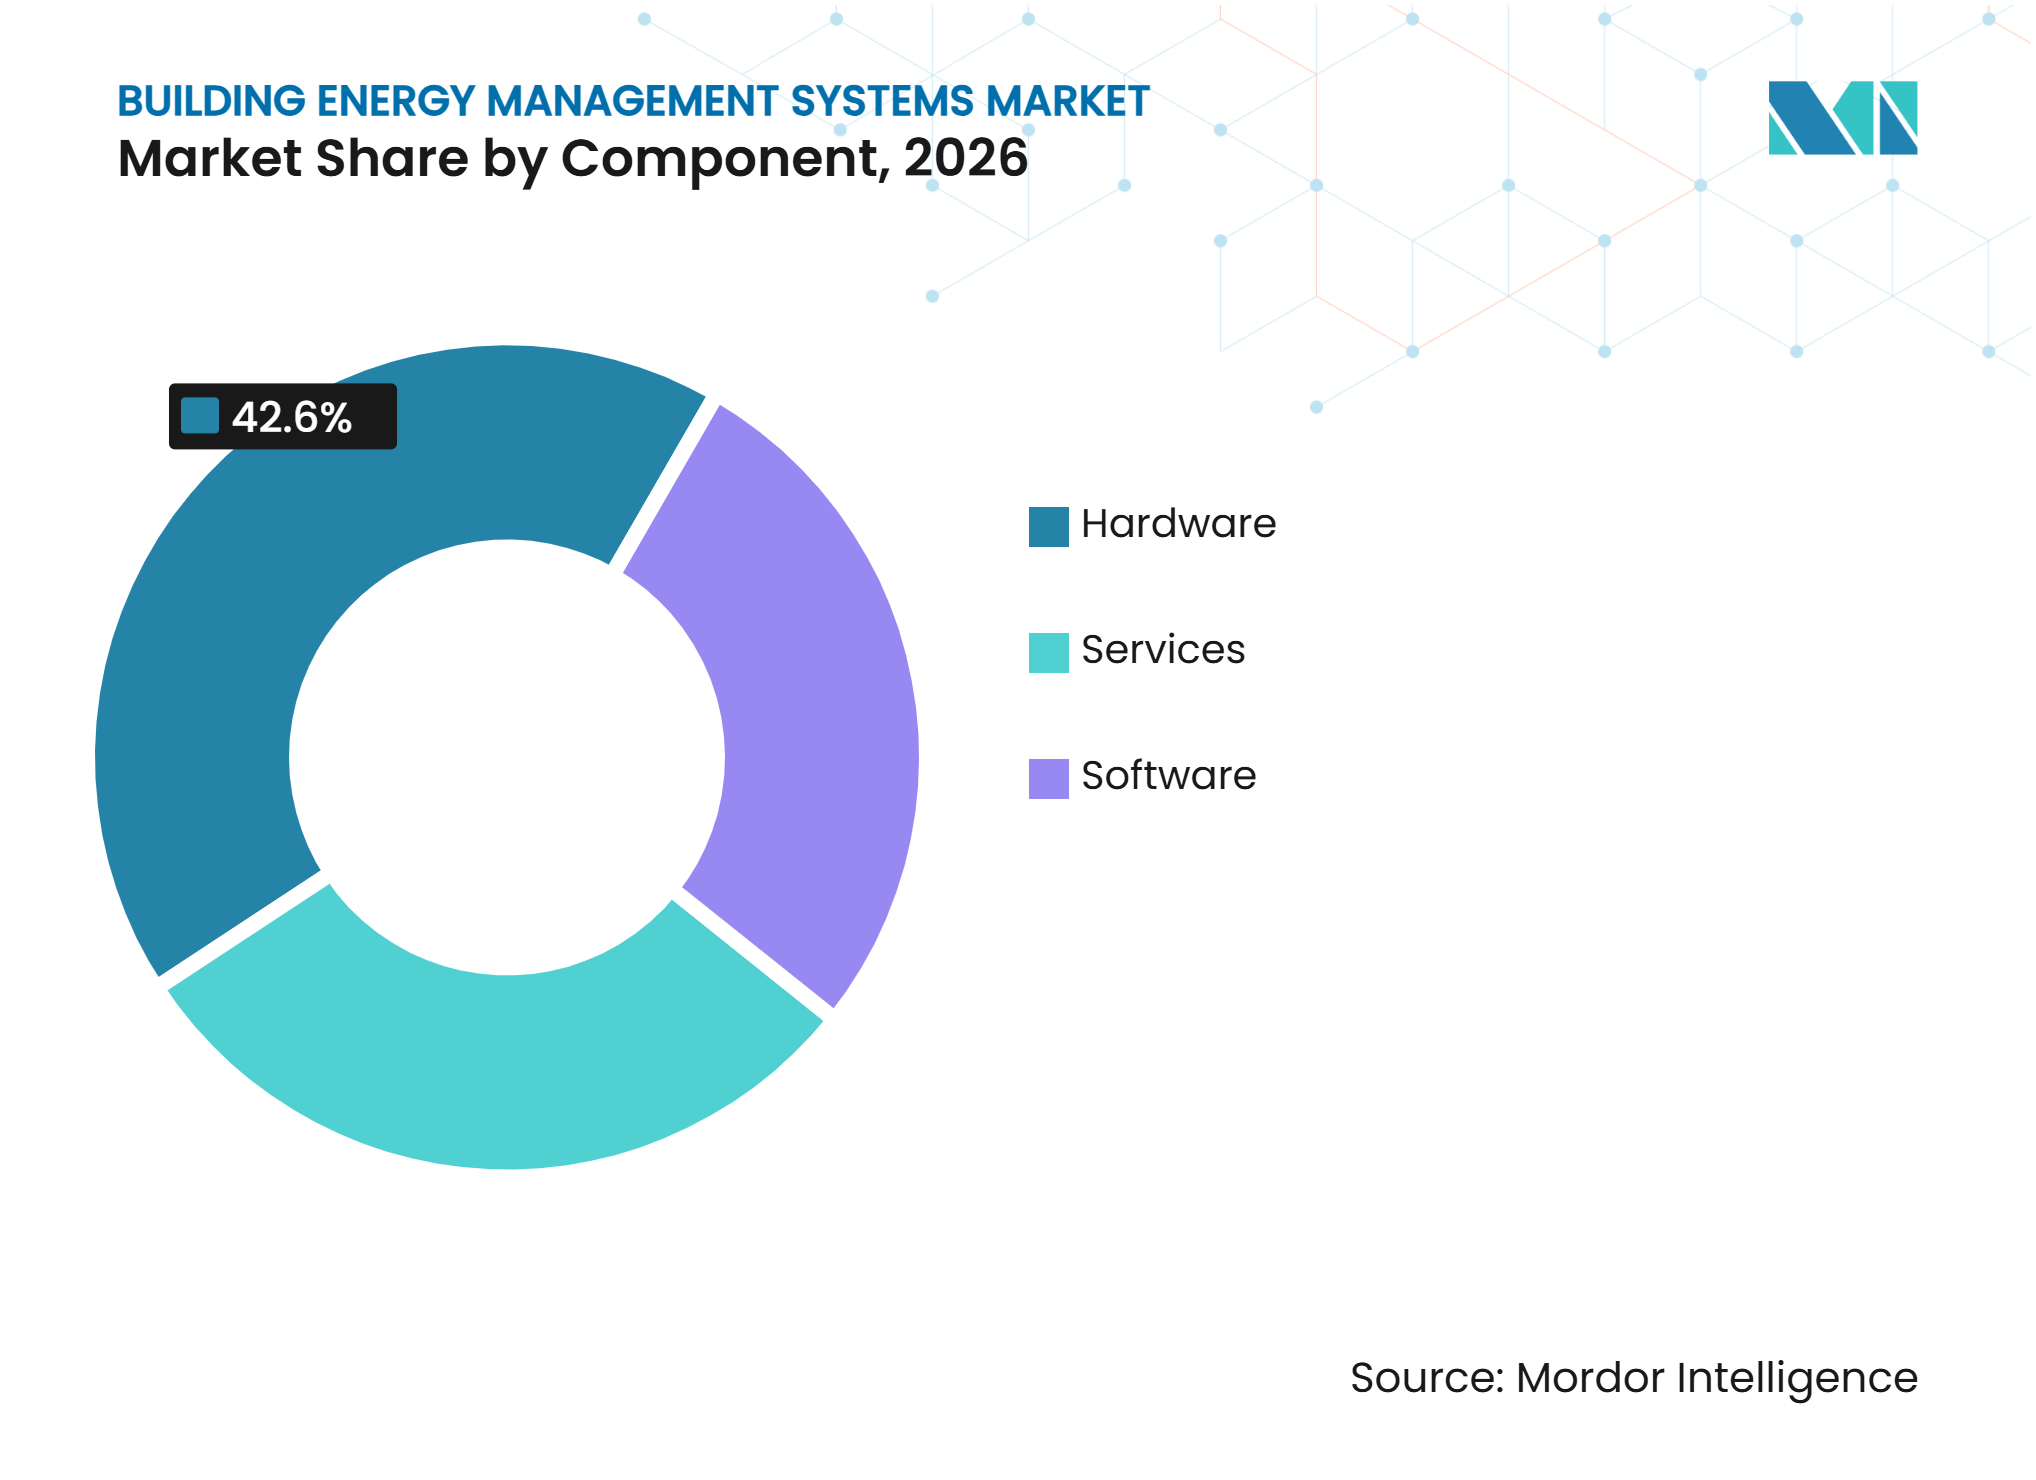
- コンポーネント別では、ハードウェアが2026年の建物エネルギー管理システム市場シェアの42.6%を占め、ソフトウェアは2032年にかけてCAGR 13.2%で成長すると予測されています。
- システムタイプ別では、ビルディング管理システムが2026年の建物エネルギー管理システム市場シェアの29.4%を占め、セキュリティおよびアクセス制御は2032年にかけてCAGR 12.8%で成長すると予測されています。
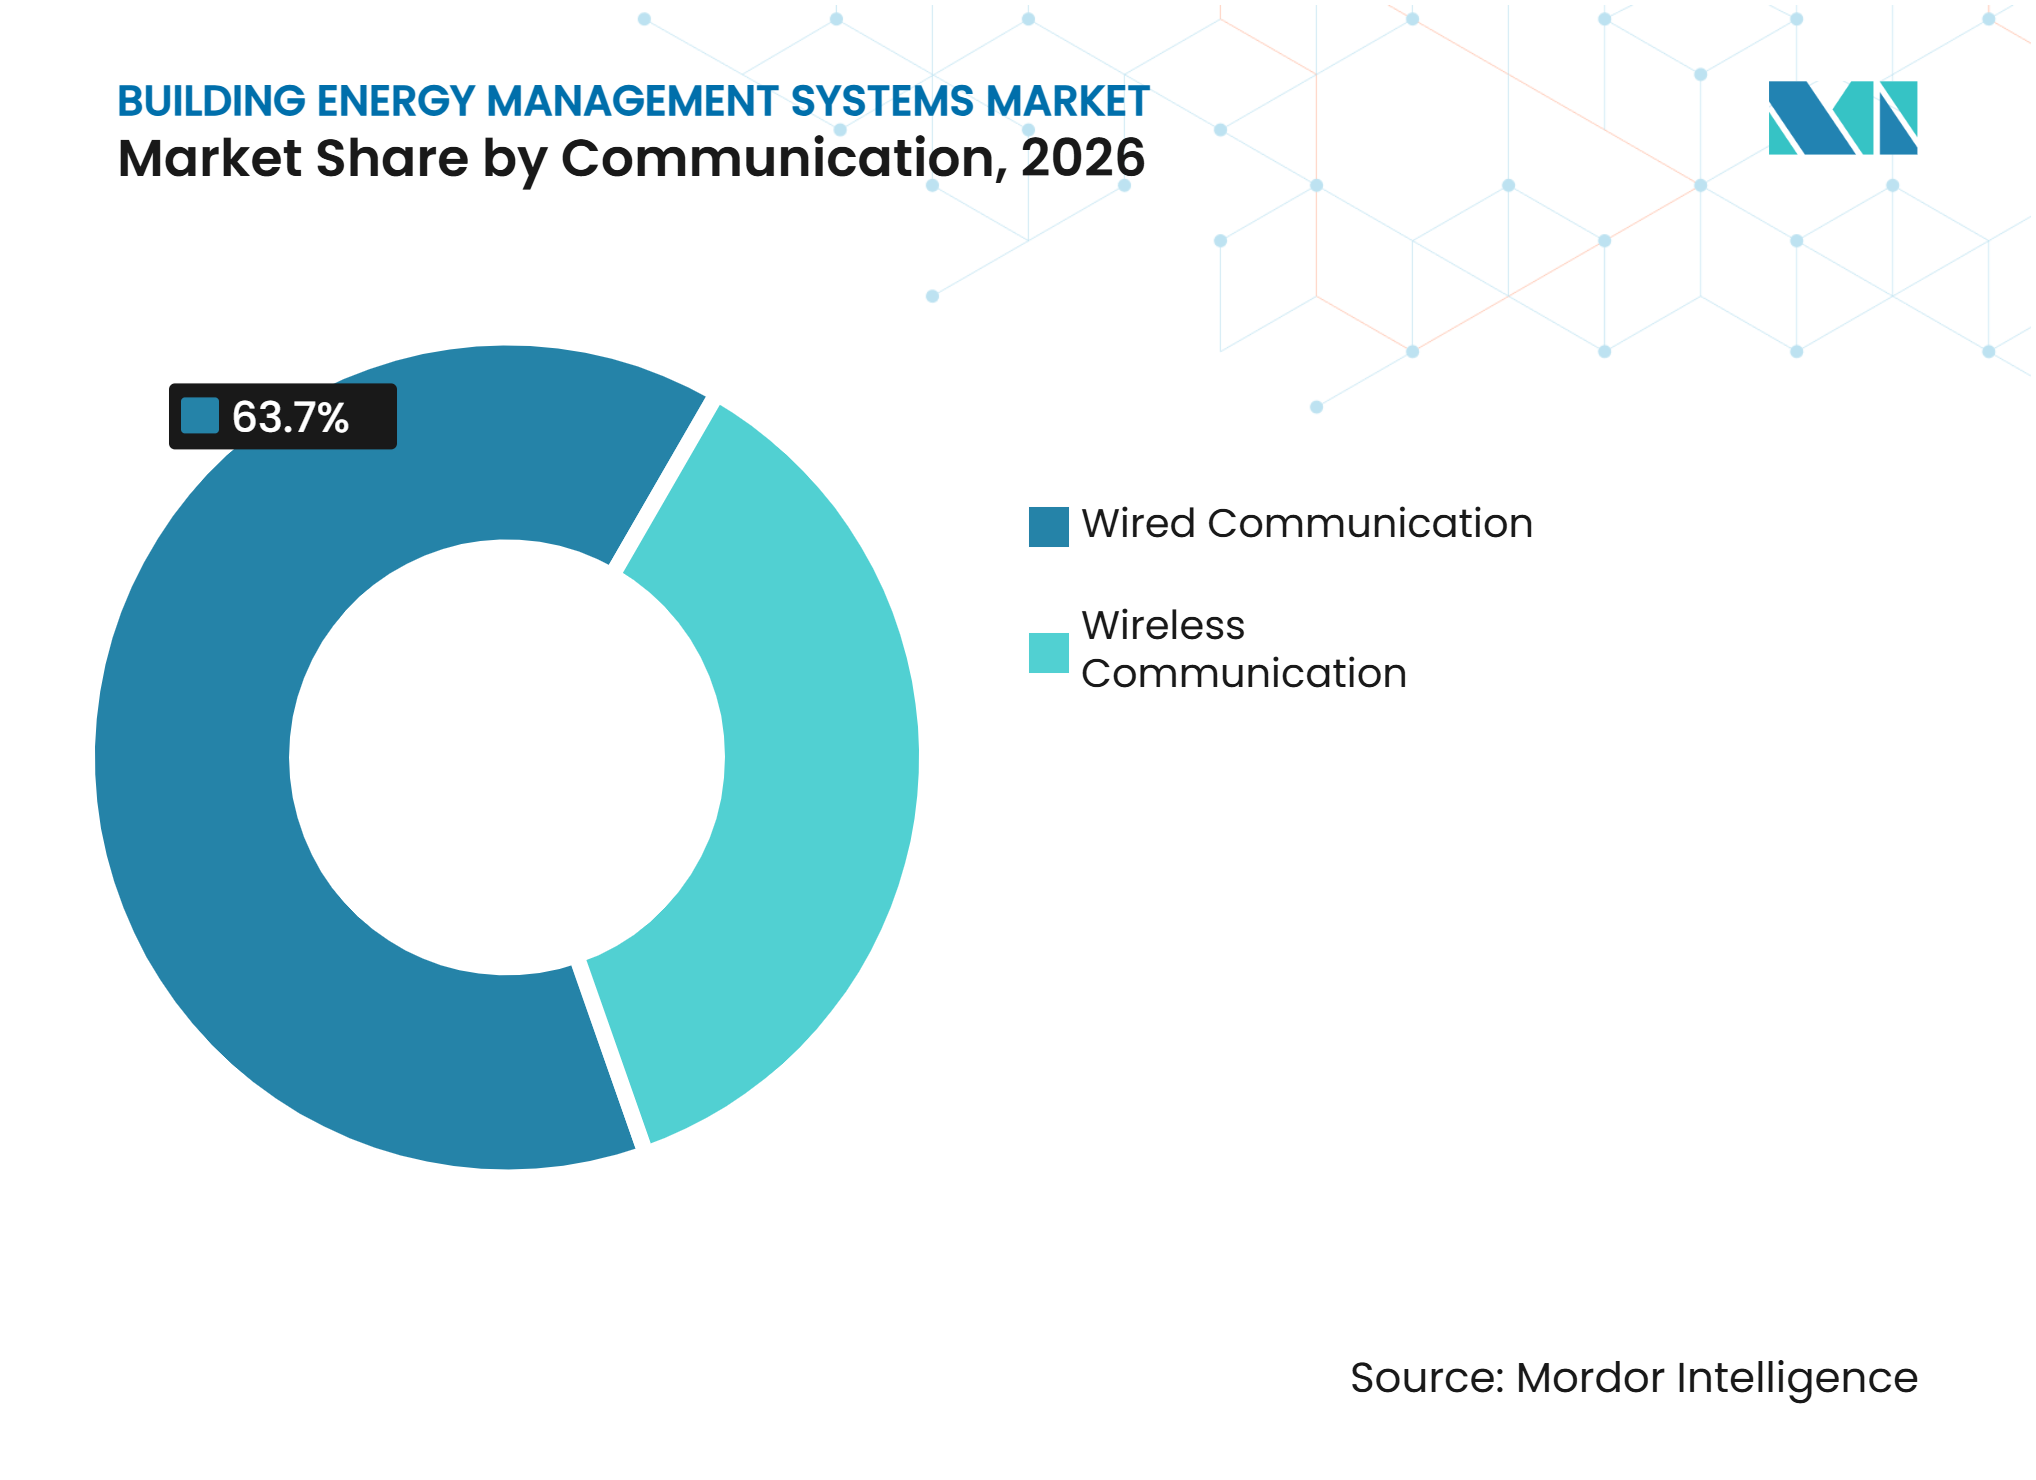
- 通信別では、有線システムが2026年の建物エネルギー管理システム市場シェアの63.7%を占め、無線システムは2032年にかけてCAGR 13.1%で成長すると予測されています。
- 建物タイプ別では、商業ビルが2026年の建物エネルギー管理システム市場シェアの57.1%を占め、住宅建物は2032年にかけてCAGR 13.8%で成長すると予測されています。
- 地域別では、北米が2026年の建物エネルギー管理システム市場シェアの34.8%を占め、アジア太平洋は2032年にかけてCAGR 13.6%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エネルギーストの上昇と料金の変動性 | +3.5% | 世界全体、特に北米と欧州で顕著 | 短期(2年以内) |
| 義務的なエネルギー性能基準と建築基準 | +2.2% | 欧州、日本、北米 | 中期(2〜4年) |
| クラウド、IoT、AIによる建物最適化 | +2.5% | 世界全体、北米とアジア太平洋での早期採用 | 中期(2〜4年) |
| スマートメータリングとデマンドレスポンスの統合 | +1.2% | 北米、欧州、オーストラリア、アジア太平洋および中東・アフリカへの波及 | 中期(2〜4年) |
| 建物改修と深度エネルギー改修プログラム | +1.0% | 北米、欧州、日本 | 長期(4年以上) |
| 炭素会計と義務的サステナビリティ報告 | +0.8% | 世界全体、欧州と北米に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エネルギーコストの上昇、スマートメータリング、デマンドレスポンスがプロジェクト経済性を改善
エネルギーおよびガス価格の変動により、建物エネルギー管理システム市場は商業不動産ポートフォリオにとって実際的な資本配分の問題となっています。米国のセクション179D控除は、2025年に完了した適格エネルギー効率商業ビル改修に対して、1平方フィートあたり0.58米ドルから5.81米ドルを提します。[3] これらのインセンティブは、以前は長い回収期間に直面していたオーナーのプロジェクト経済性を改善できます。オーナーはまた、エネルギー節約機器だけでなく、需要予測と負荷制御機能を求めています。これは、既存機器にソフトウェアサービスを提供し、デマンドレスポンスへの参加を支援できるサプライヤーに有利です。ABBは、暖房、換気、空調、照明の統合ビルオートメーションにより、建物全体の電力使用量を10%から20%削減できると述べています。
義務的基準、改修、サステナビリティ報告が持続的な需要を創出
改訂された建物エネルギー性能指令は、より大規模なEU非住宅建物にビルオートメーションおよび制御システムを要求しており、70kWの閾値が2027年から適用されます。[4] これにより、一部の支出が任意のエネルギープロジェクトから必須のコンプライアンス措置へと変わります。日本は2025年4月からすべての新築建物に建築物省エネ法のコンプライアンスを拡大し、以前の300平方メートル免除閾値以下の小規模建物も政策の枠組みに取り込みました。米国暖房冷凍空調学会(ASHRAE)90.1、国際エネルギー保全基準、および州レベルの建物性能基準が米国において同様の役割を果たしています。炭素報告要件も、建物および機器レベルでの追跡可能なエネルギーデータの必要性を高めています。中国の住宅省は2025年7月にビルオートメーションおよびエネルギー管理システムによる省エネ量の計算方法の草案を公表し、計測・検証への関心の高まりを示しています。
クラウド、IoT、AIベースの制御が導入サイクルを短縮
クラウドプラットフォーム、接続センサー、AIベースの分析技術により、建物制御の導入に要する時間が短縮されています。Schneider Electricは、EcoStruxure Foresight Operationプラットフォームが初期導入データにおいてエンジニアリングサイクルを40%短縮し、運営効率を50%改善し、障害解決を90%高速化したと報告しています。建物エネルギー管理システム市場は、設置済み機器と連携できるソフトウェアオーバーレイへと移行しています。このアプローチにより、オーナーはすべてのレガシーコントローラーを一度に交換することなく省エネを追求できます。また、サプライヤーに継続的な収益と長期的な顧客関係への道を提供します。Traneは、14以上の言語をサポートするARIA AIビルエージェントを導入し、高度な制御機能の使用に必要な専門知識を削減しました。
建物改修プログラムがアドレス可能な設置済みベースを拡大
改修プログラムにより、建物制御の需要が新築工事を超えて拡大しています。古いオフィス、公共建物、複合用途物件は高いエネルギー節約ポテンシャルを持っていますが、段階的なアップグレードが必要なことが多いです。EU指および各国のエネルギー政策は、将来の性能要件を定義することで改修計画を支援しています。無線センサーとハイブリッドシステム設計により、居住中の建物での混乱を低減できます。サービス契約とエネルギー・アズ・ア・サービスの仕組みにより、初期コストの一部をオーナーから専門プロバイダーに移転することもできます。商業的機会は、サプライヤーが制御、資金調達支援、試運転、継続的な性能管理を組み合わせられる場合に最も強くなります。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い統合コストと長い回収期間 | -2.1% | 世界全体、南米と中東・アフリカで深刻 | 中期(2〜4年) |
| レガシーOT/ITプロトコルのギャップと相互運用性の制約 | -1.5% | 世界全体、古い建物ストックを持つ市場で深刻 | 中期(2〜4年) |
| サイバーセキュリティリスクとデータプライバシーコンプライアンスコスト | -1.0% | 世界全体、欧州と北米で規制圧力が最も高い | 長期(4年以上) |
| 建物制御における熟練人材の不足 | -0.8% | 世界全体、アジア太平洋と興市場で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い統合コストとレガシープロトコルのギャップが中規模市場の採用を制限
高い統合コストは、特に小規模オーナーや価格に敏感な地域において、建物エネルギー管理システム市場における重大な制約要因であり続けています。暖房、照明、アクセス制御、メータリングシステムの接続には、ゲートウェイ、カスタマイズされたミドルウェア、長期にわたる試運転が必要になる場合があります。BACnet、Modbus、またはLonWorksの独自形式に基づく古いシステムは、クラウドアプリケーションに使用可能なデータを公開できない場合があります。一部のコントローラーは、最新の統合に必要な処理能力やファームウェアサポートも不足しています。これにより、最も古く非効率な施設がアップグレードが最も困難なサイトとなっています。エネルギー・アズ・ア・サービス契約はコスト問題の一部に対処できますが、その利用可能性は北米と北欧以外では依然として不均一です。
サイバーセキュリティとスキル要件が接続運用のコストを引き上げる
接続された建物制には、多くの不動産オーナーが従来管理してこなかったサイバーセキュリティの実践が必要です。Siemensは2025年5月にDesigo CCインストール済みクライアントの脆弱性に関するセキュリティアドバイザリを発行し、接続性が高まるにつれてレガシービルプラットフォームが積極的な修正を必要とする場合があることを示しました。EUのネットワーク・情報セキュリティ指令2(NIS2)フレームワークや米国国立標準技術研究所(NIST)のガイダンスなどのコンプライアンス要因により、計画、監視、トレーニングの要件が増加する可能性があります。これらの義務は、古い運用技術が企業ネットワークに接続される場合に最も要求が高くなります。経験豊富な建物制御の専門家の不足により、成長市場での設計、試運転、保守がさらに遅延する可能性があります。安全なアーキテクチャ、リモートサポート、よりシンプルなオペレーターツールを提供するサプライヤーは、これらの障壁を低減するためにより有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアサービスが設置済みシステムの値を向上ハードウェアは2026年の建物エネルギー管理システム市場シェアの42.6%を占めました。これは、センサー、コントローラー、メーター、アクチュエーターがシステム運用に不可欠であるためです。ソフトウェアは最も成長が速いコンポーネントであり、2032年にかけてCAGR 13.2%で拡大すると予測されています。ハードウェアベースは、より高付加価値の最適化および自動化サービスを支えるフィールドデータを提供します。建物エネルギー管理システム産業は、機器販売からエネルギー分析、障害検知、デジタルビルツールのサブスクリプションへとシフトしています。Schneider Electricは、EcoStruxureプラットフォームが480,000サイトで稼働し、フォーチュン500企業の40%に使用されていると述べています。
ソフトウェアは、完全な交換サイクルなしに設置済み機器の結果を改善できます。2025年1月のBoschの研究では、モデル予測型暖房・換気・空調(HVAC)制御のためのセマンティックデータモデリングを検討し、エネルギー最適化におけるより良いデータ構造を支援しました。Trane Technologiesは、AIントロールとデジタルツールへの投資を含む2025年度の研究開発費として3億4,760万米ドルを報告しました。ハードウェアサプライヤーは、内部開発とプラットフォーム拡張を通じて分析機能を追加することで対応しています。ソフトウェアのアタッチレートは、機器マージンへの圧力を相殺し、サプライヤーにより予測可能な収益をもたらすことができます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
システムタイプ別:
セキュリティおよびアクセス制御が統合建物運用の一部にビルディング管理システムは2026年の建物エネルギー理システム市場シェアの29.4%を占め、暖房、冷却、メータリング、環境制御の調整における中心的な役割を反映しています。セキュリティおよびアクセス制御は最も成長が速いシステムタイプであり、2032年にかけてCAGR 12.8%が予測されています。オーナーはますます、共有運用プラットフォーム内でセキュリティ、サイバーレジリエンス、占有情報、エネルギー制御を求めています。HVACコントロールは、快適性とエネルギー使用に直接結びついているため、導入量で最大のサブシステムであり続けています。TraneはそのAIコントロールシステムがHVACエネルギーコストを最大25%、炭素排出量を最大40%削減できると述べています。
照明制御は引き続き在室感知と昼光利用型運用の恩恵を受けています。Siemensは2025年6月にDesigo CCを使用してミラノのPirelli 35ビルのエネルギー変革を完了し、HVAC、照明、アクセス制御、防火安全を調整しました。Siemensは同サイトで60%のエネルギー節約と年間2,000メートルトンの二酸化炭素削減を報告しました。このケースは、共通データモデルが個別の建物サブシステムと比較して結果を改善できる理由を示しています。また、物理的アクセスとエネルギーデータの両方を管理できるサプライヤーの価値を高めています。
通信別:
無線技術が改修の実現可能性を向上有線システムは2026年の建物エネルギー管理システム市場シェアの63.7%を占めました。これは、コアHVACおよび安全アプリケーションが信頼性の高い高帯域幅接続を必要とするためです。無線システムは2032年にかけてCAGR 13.1%で成長すると予測されています。居住中の建物では、完成した内装を通じて新しいケーブルを設置するコストが、関連する制御機器よりも高くなる場合があります。無線デバイスは、室内レベルのセンシング、メータリング、制御アップグレードのための実用的な手段を提供できます。Delta Electronics Americasは、AHR Expo 2025においてDelta Intelligent Building Technologiesプラットフォームを発表し、LOYTECの無線室内コントローラーを含めました。
ほとんどの複合築年数の物件は、一つの通信方式への完全な移行ではなく、ハイブリッド設計を採用するでしょう。有線バックボーンは、可用性が不可欠な中央プラント機器を引き続きサポートします。無線デバイスは、ケーブルが混乱を招くまたはコストがかかるエッジセンシングと室内レベルの制御により適しています。ABBは2025年にBuildingProを40以上の国でローンチし、ビルオートメーションとクラウドベースのマルチサイトエネルギー管理を提供しました。建物エネルギー管理システム市場は、有線インフラと無線拡張デバイスの両方をサポートできるサプライヤーに引き続き開かれています。

建物タイプ別:
住宅システムが商業物件を超えて需要を拡大商業ビルは2026年の建物エネルギー管理システム市場シェアの57.1%を占めました。これは、大きなエネルギー負荷、リース構造、報告責任が正式な制御プロジェクトを支えるためです。住宅建物は2032年かけてCAGR 13.8%で成長すると予測されています。スマートサーモスタットとゲートウェイのコスト低下により、家庭用エネルギー管理がより多くの世帯に手の届くものになっています。電気自動車の充電、屋上太陽光発電、家庭用蓄電池、電力会社のデマンドレスポンスプログラムにより、接続された住宅制御の価値が高まっています。Carrierは2025年5月に、家庭用エネルギー管理システムに関連するヒートポンプ生産と蓄電池組立のために、米国内製造への10億米ドルの追加投資を発表しました。
機関・政府建物は、公共調達規則とネットゼロコミットメントが複数年プログラムを支援できるため、安定したプロジェクト源を提供します。産業ユーザーはデータセンター、製薬施設、半導体工場で活発であり、これらではエネルギーが運営コストの30%から50%を占める場合があります。これらの施設は、高価値機器を管理しエネルギー報告義務を遵守するために、詳細で監査可能なデータを必要とします。Hitachiは2025年9月にBuilMirai(HMAX for Buildingとも呼ばれる)をローンチし、リモートエネルギー最適化アクセス管理、予知保全を提供しました。商業物件が最大の支出基盤であり続けているものの、建物タイプ別の需要はより多様化しています。
地域分析
北米
北米は2026年の建物エネルギー管理システム市場シェアの34.8%を占め、税制優遇措置、州の建築規制、商業不動産投資に支えられています。セクション179D商業ビル控除は、2025年に適格プロジェクトに対して1平方フィートあたり0.58米ドルから5.81米ドルを提供します。カリフォルニア州、ニューヨーク州、マサチューセッツ州、コロラド州には執行規定を伴う建物性能基準があります。Eatonは、128億米ドルのATLNextモダナイゼーションプログラムの一環として、ハーツフィールド・ジャクソン・アトランタ国際空港にBrightlayerを導入しました。GridPointは2025年3月に4,500万米ドルを確保し、そのうち2,000万米ドルは丸の内イノベーション・パートナーズからのアンカー投資であり、商業ビル全体および日本・韓国への拡大を支援します。
アジア太平洋
アジア太平洋は2032年にかけてCAGR 13.6%で拡大すると予測されており、建物エネルギ管理システム市場規模において最も成長が速い地域となっています。新規商業・機関建設、より厳格な基準、データセンター開発が地域全体の需要を支えています。中国の住宅省は2025年7月にビルオートメーションおよびエネルギー管理システムによる省エネ量の計算方法の草案を公表しました。日本は2025年4月から、以前の300平方メートル免除閾値以下の建物を含むすべての新築建物に省エネコンプライアンスを拡大しました。Mitsubishi Electricは2025年8月に清水建設とともにセレンディストリート横浜においてAIベースの空調最適化を開始しました。
欧州、中東・アフリカ、ラテンアメリカ
欧州はEU指令が2027年までに70kWを超える非住宅建物にビルオートメーションを義務付け、2030年からはゼロエミッション新築建物を求めているため、法的に定義された需要パイプラインを持っています。中東・アフリカは二分されたパターンを示しており、湾岸プロジェクトはグリーンビルディング要件に支えられている一方、アフリカ全体での採用は電力網の状況と試運転専門家の不足により制限されています。Johnson Controlsは2025年6月にアラブ首長国連邦でOpenBlue Workplaceを政府および商業ポートフォリオ向けに導入しました。ラテンアメリカは規模が小さく、エネルギー経済性と自発的なLEEDおよびEDGE(Excellence in Design for Greater Efficiencies)認証が効率投資を促進するブラジル、メキシコ、チリに活動が集中しています。
競合環境
市場集中度
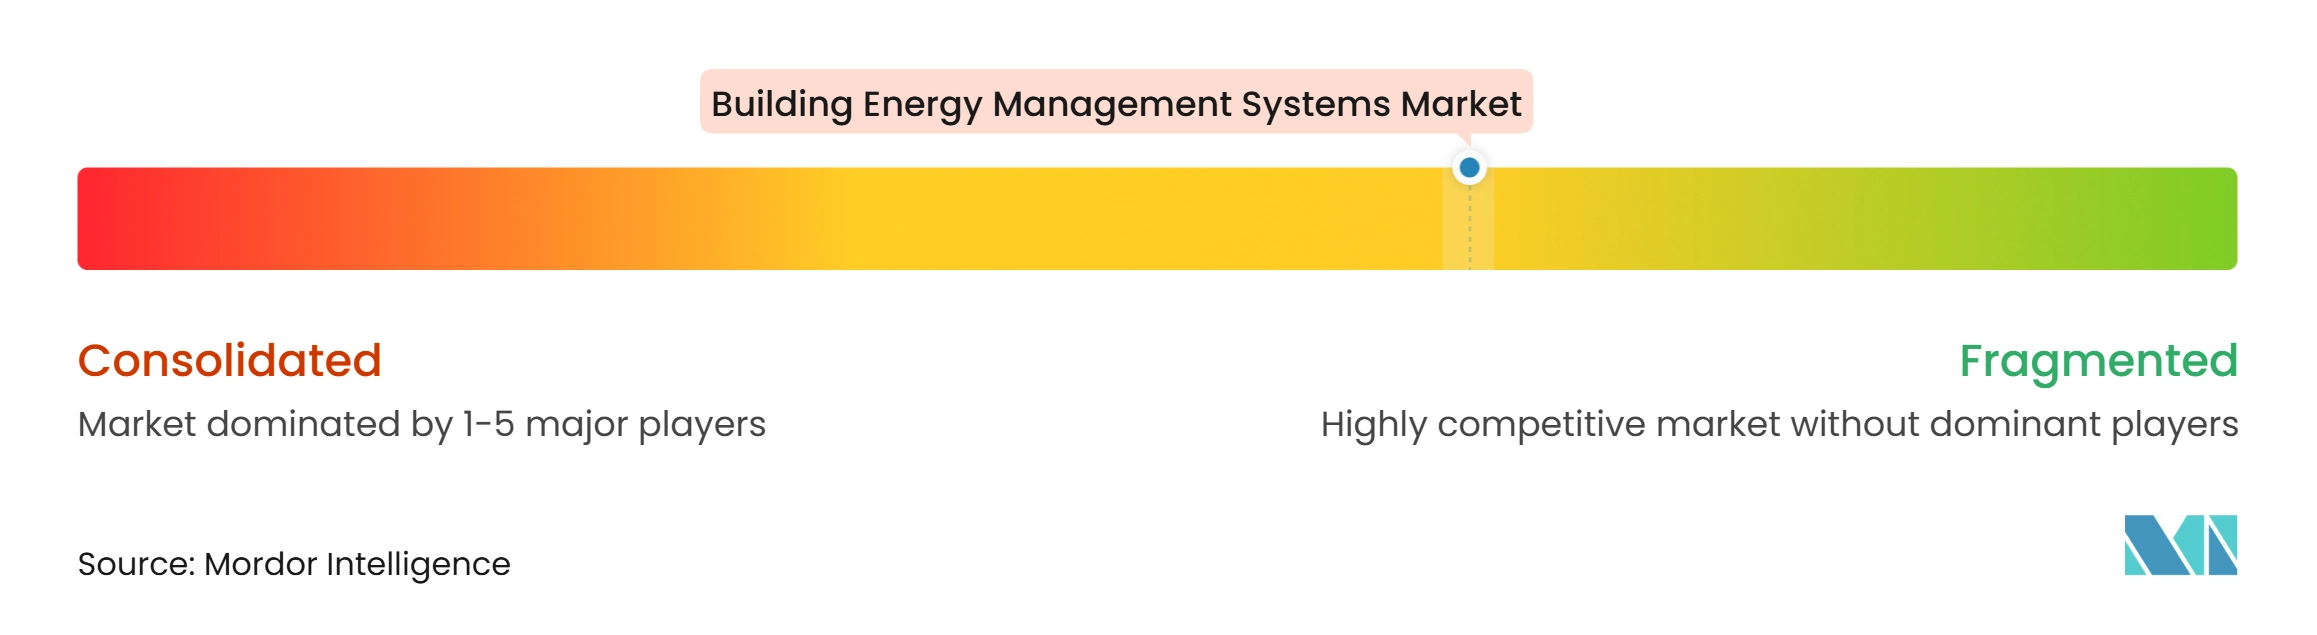
建物エネルギー管理システム市場は適度に集中しています。Honeywell、Siemens、Schneider Electric、Johnson Controls、Trane Technologiesは、幅広い制御ポートフォリオ、グローバルサービスネットワーク、統合データプラットフォームを通じて競争しています。Honeywellは2025年度のビルオートメーション収益として74億米ドルを報告し、前年比13%の成長を記録しました。これらの企業は、HVAC、ビル管理、セキュリティ、分析を一つの商業関係の下で接続できます。競争は個別の制御デバイスから、時間をかけてデータ、サービス、建物の成果を管理する能力へとシフトしています。
Boschは2025年7月にJohnson Controlsの住宅・軽商業HVAC資産およびJohnson Controls-Hitachi Air Conditioningジョイントベンチャーの買収を81億米ドルで完了しました。この取引により、Boschの住宅および小規模商業快適システムにおける地位が拡大しました。Schneider Electricは、エネルギー、電力、建物システムを一つのインターフェースに統合するソフトウェアでEcoStruxureの提供を拡大しました。Honeywellは2025年6月にクラウドベースのエネルギー管理、予知保全、在室分析のためのConnected Solutions AIをローンチしました。これらの動きは、確立されたサプライヤーが機器ポートフォリオと並行してソフトウェアサブスクリプションと接続サービスを追求していることを示しています。
専門企業は、サードパーティの設置済みシステムを横断して作業し、特定ニーズをターゲットにすることで圧力を高めています。Legrandは2025年1月に中規模商業ビル向けのWEOZプラットフォームをローンチし、ザーフェンテムの参照サイトで33%のエネルギー削減を報告しました。GridPointは20,000以上の商業ビルにわたるデマンドレスポンスとエネルギー管理をサポートしています。
建物エネルギー管理システム産業のリーダー
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Schneider Electric SE
-
ABB Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
建物エネルギー管理システム市場 このレポートでカバーされる企業
- ABB Ltd.
- Azbil Corporation
- Carrier Global Corporation
- Delta Controls Inc.
- Delta Electronics, Inc.
- Distech Controls Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- GridPoint, Inc.
- Hitachi, Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- KMC Controls, Inc.
- Legrand SA
- Mitsubishi Electric Corporation
- Planon Group
- Robert Bosch GmbH
- Schneider Electric SE
- Siemens AG
- Trane Technologies plc
最近の産業開発事情 建物エネルギー管理システム市場
- 2026年10月:Honeywell Technologiesは、NVIDIAおよびDell Technologiesと共同で構築した施設運用向けのエージェンティックAIおよびシミュレーションプラットフォームであるForge Cognitionをローンチし、建物、キャンパス、産業サイトをターゲットとしました。NVIDIAのVoyagerキャンパスでの初期パイロットデータでは、不要なビル管理アラートが最大90%削減され、インテリジェントなHVAC最適化により最大10%の潜在的なエネルギー節約が確認されました。
- 2026年10月:Honeywell Technologiesは、Larsen & Toubroの不動産部門であるL&T Realtyに選定され、ムンバイとチェンナイの高級住宅および商業プロジェクトに統合ビルディング管理システムソリューションを導入しました。この導入には、インドの住宅開発においてHoneywell Technologies Forgeを初めて適用した事例の一つが含まれており、安全、セキュリティ、エネルギーオートメーションを統一プラットフォームに統合しています。
- 2025年9月:HitachiはBuilMirai(HMAX for Buildingとも呼ばれる)をSaaSベースのビル管理プラットフォームとしてローンチし、クラウド提供のサブスクリプションモデルでリモートエネルギー最適化、アクセス管理、予知保全を組み合わせました。この製品は、日本およびアジア全域のマルチサイト商業ポートフォリオオーナーをターゲットとしています。
- 2025年8月:Mitsubishi Electricは清水建設との協力のもと、セレンディストリート横浜開発においてAIベースの空調最適化を開始し、GENESIS64ベースの分析を適用して複合用途都市開発のHVACエネルギー消費を削減しました。
世界の建物エネルギー管理システム市場レポートの範囲
建物エネルギー管理システム(BEMS)は、センサー、スマートメーター、オートメーションハードウェアを使用して建物の機械・電気システムを監視、分析、最適化するITおよびコンピューターベースの制御プラットフォームです。
建物エネルギー管理システム市場は、コンポーネント、システムタイプ、通信、建物タイプ、地域にセグメント化されています。コンポーネント別では、市場はハードウェア、ソフトウェア、サービスにセグメント化されています。システムタイプ別では、市場はビルディング管理システム(BMS)、エネルギー管理システム(EMS)、HVACコントロールシステム、照明制御システム、セキュリティおよびアクセス制御システム、その他のシステムにセグメント化されています。通信別では、市場は有線通信と無線通信に分けられています。建物タイプ別では、市場は商業ビル、住宅建物、産業建物、機関・政府建物にセグメント化されています。レポートはまた、主要地域の26カ国における世界の建物エネルギー管理システム市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| ビルディング管理システム(BMS) |
| エネルギー管理システム(EMS) |
| HVACコントロールシステム |
| 照明制御システム |
| セキュリティおよびアクセス制御システム |
| その他のシステム |
| 有線通信 |
| 無線通信 |
| 商業ビル |
| 住宅建物 |
| 産業建物 |
| 機関・政府建物 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| システムタイプ別 | ビルディング管理システム(BMS) | |
| エネルギー管理システム(EMS) | ||
| HVACコントロールシステム | ||
| 照明制御システム | ||
| セキュリティおよびアクセス制御システム | ||
| その他のシステム | ||
| 通信別 | 有線通信 | |
| 無線通信 | ||
| 建物タイプ別 | 商業ビル | |
| 住宅建物 | ||
| 産業建物 | ||
| 機関・政府建物 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年の建物エネルギー管理システム市場の予測規模は?
建物エネルギー管理システム市場は2032年までに427.78億米ドルに達し、2027年から2032年にかけてCAGR 12.17%で成長すると予測されています。
建物エネルギー管理システム市場をリードするコンポーネントは何ですか?
ハードウェアは2026年に42.6%のシェアでリードしており、センサー、コントローラー、メーター、アクチュエーターが設置みの運用基盤を提供しているためです。
エネルギー管理システムで最も成長が速い建物タイプはどれですか?
住宅建物は、接続された家庭用エネルギー機器に支えられ、2032年にかけてCAGR 13.8%で最も速い成長を記録すると予測されています。
商業ビルにとってエネルギー管理システムが重要な理由は何ですか?
エネルギーコストへの対応、建物性能規制の遵守、監査可能な消費データの収集、接続システムの管理をオーナーが行うのに役立ちます。
建物エネルギー管理システムの需要をリードする地域はどこですか?
北米は2026年に34.8%のシェアでリードしており、税制優遇措置と州レベルの建物性能基準に支えられています。
アジア太平洋での採用を促進しているものは何ですか?
新規建設、より厳格な建築規制、データセンター活動、エネルギー効率化政策が2032年にかけてCAGR 13.6%を支えると予測されています。