
Tamaño y Participación del Mercado de Sistemas de Gestión de Energía en Edificios
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
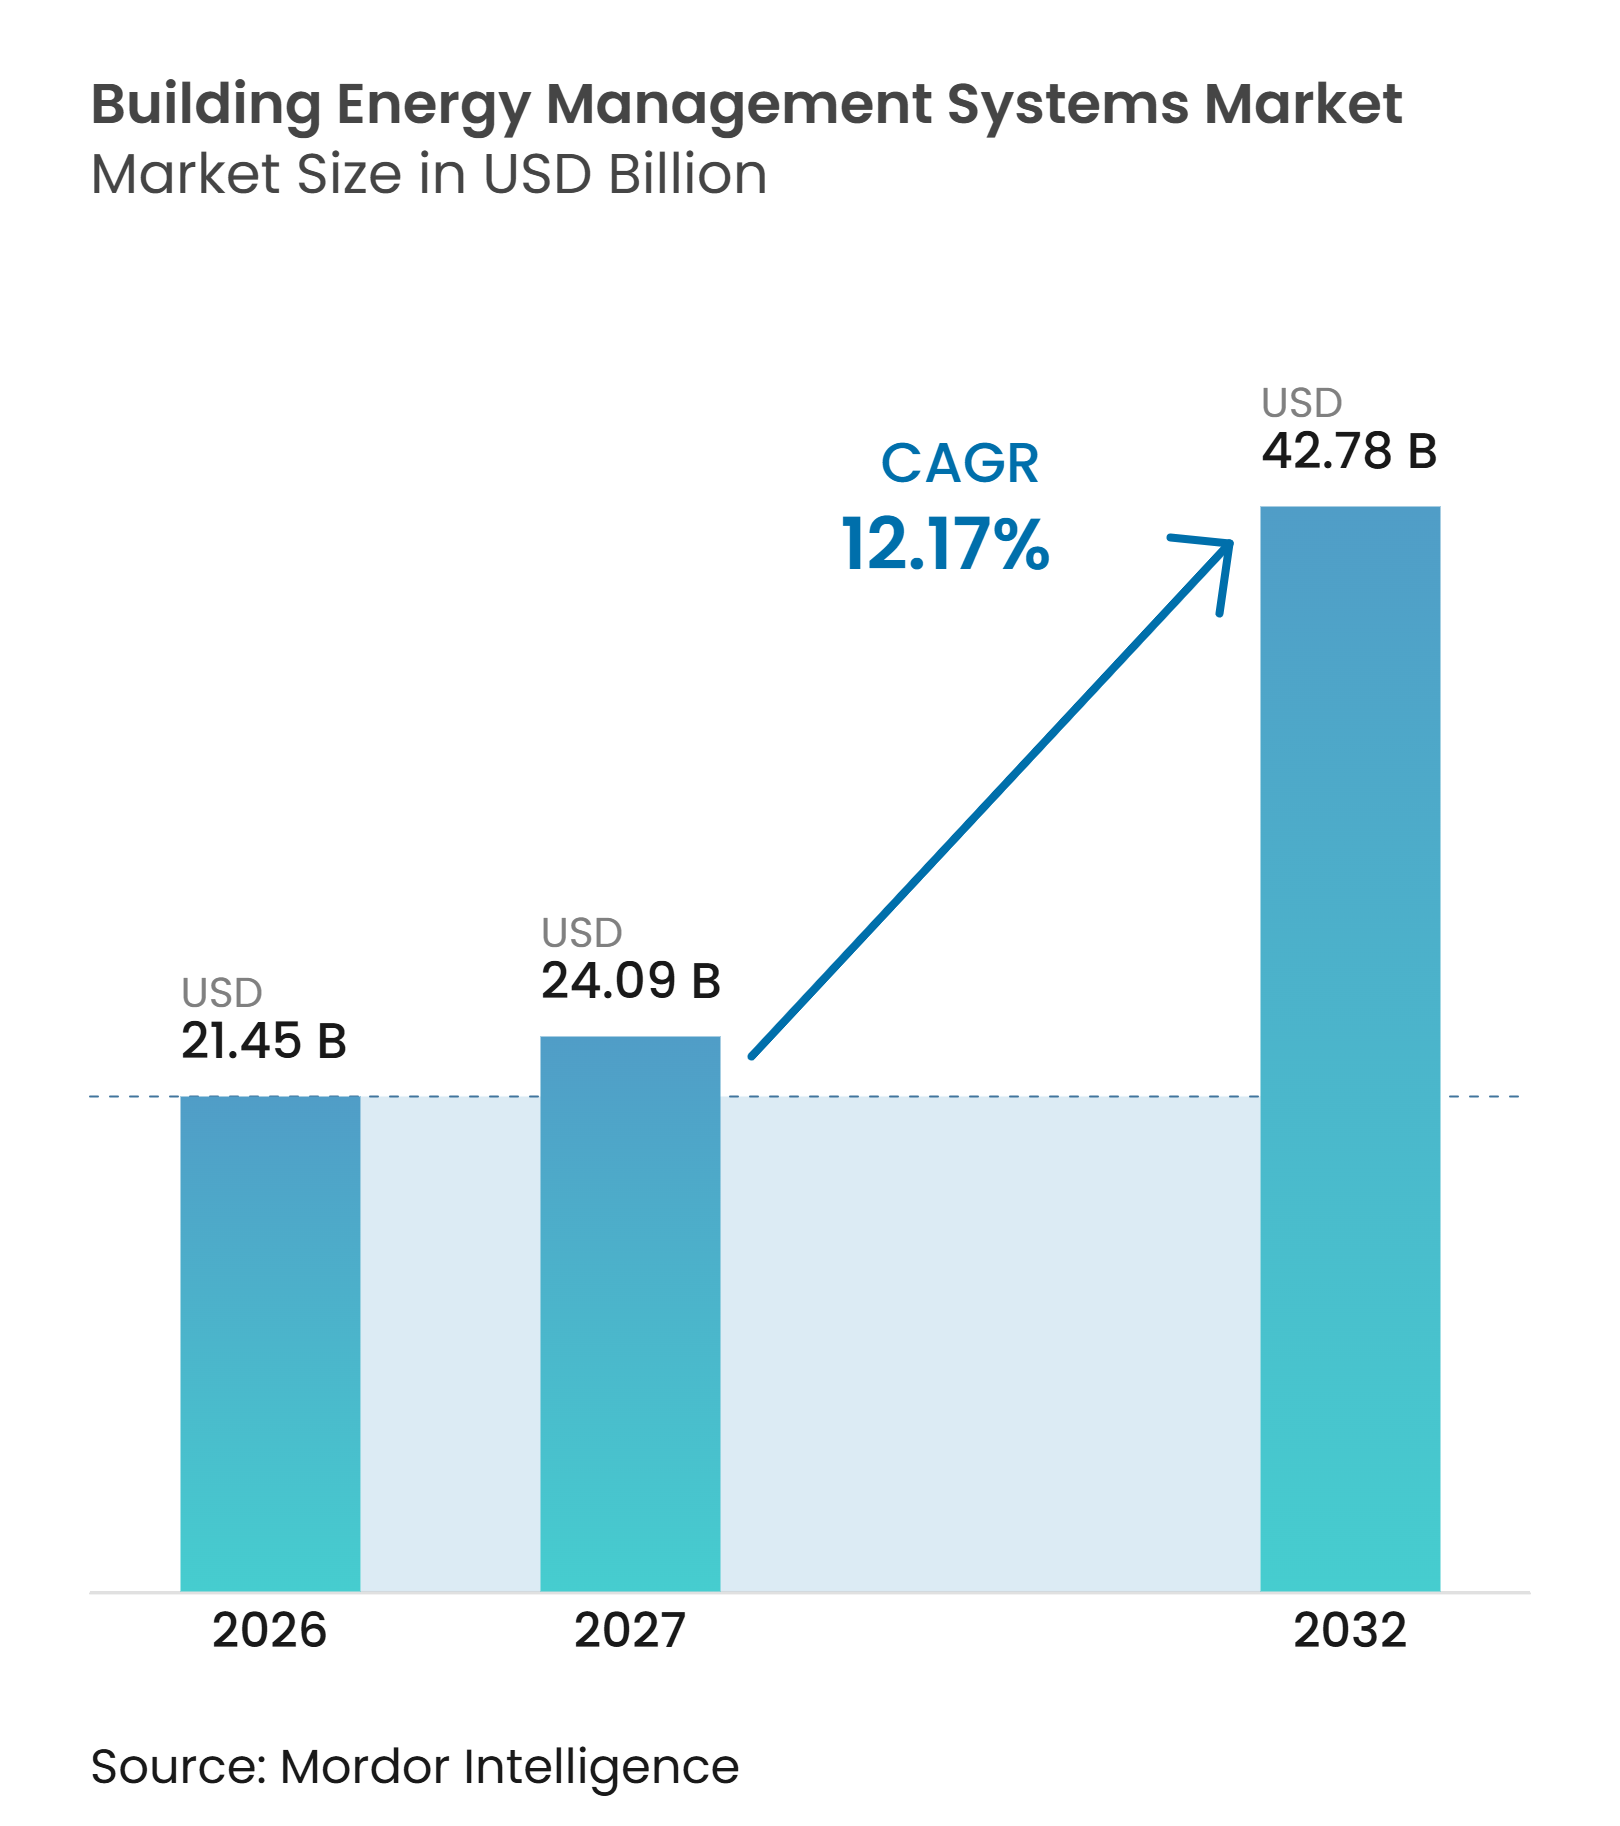
| Tamaño del Mercado (2027) | 24.09 Mil millones de dólares |
| Tamaño del Mercado (2032) | 42.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.17 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Gestión de Energía en Edificios por Mordor Intelligence
Se espera que el tamaño del Mercado de Sistemas de Gestión de Energía en Edificios aumente de 21,45 mil millones de USD en 2026 a 24,09 mil millones de USD en 2027 y alcance los 42,78 mil millones de USD en 2032, creciendo a una CAGR del 12,17% durante el período 2027-2032. Los edificios representan el 30% del consumo final global de energía y el 26% de las emisiones de dióxido de carbono relacionadas con la energía, lo que mantiene la eficiencia operativa como prioridad para los propietarios de inmuebles y los organismos públicos.[1] Las normativas de construcción más estrictas en Europa, Japón y América del Norte están convirtiendo la gestión energética de un proyecto discrecional en una inversión impulsada por el cumplimiento normativo para muchas instalaciones. Al mismo tiempo, los sistemas en la nube, los sensores conectados y los análisis basados en inteligencia artificial están haciendo que el mercado de Sistemas de Gestión de Energía en Edificios sea más práctico para sitios de tamaño mediano que anteriormente no podían respaldar un proyecto de integración de gran envergadura. El progreso global en eficiencia energética aumentó al 1,8% en 2025 desde el 1,0% en 2024, lo que respalda una cartera más amplia de mejoras en edificios para el ahorro de energía.[2] Por lo tanto, los proveedores están combinando equipos de control con software, servicios remotos y funciones de respuesta a la demanda para aumentar los ingresos recurrentes y reducir la necesidad de reemplazar completamente los equipos.
Conclusiones Clave del Informe
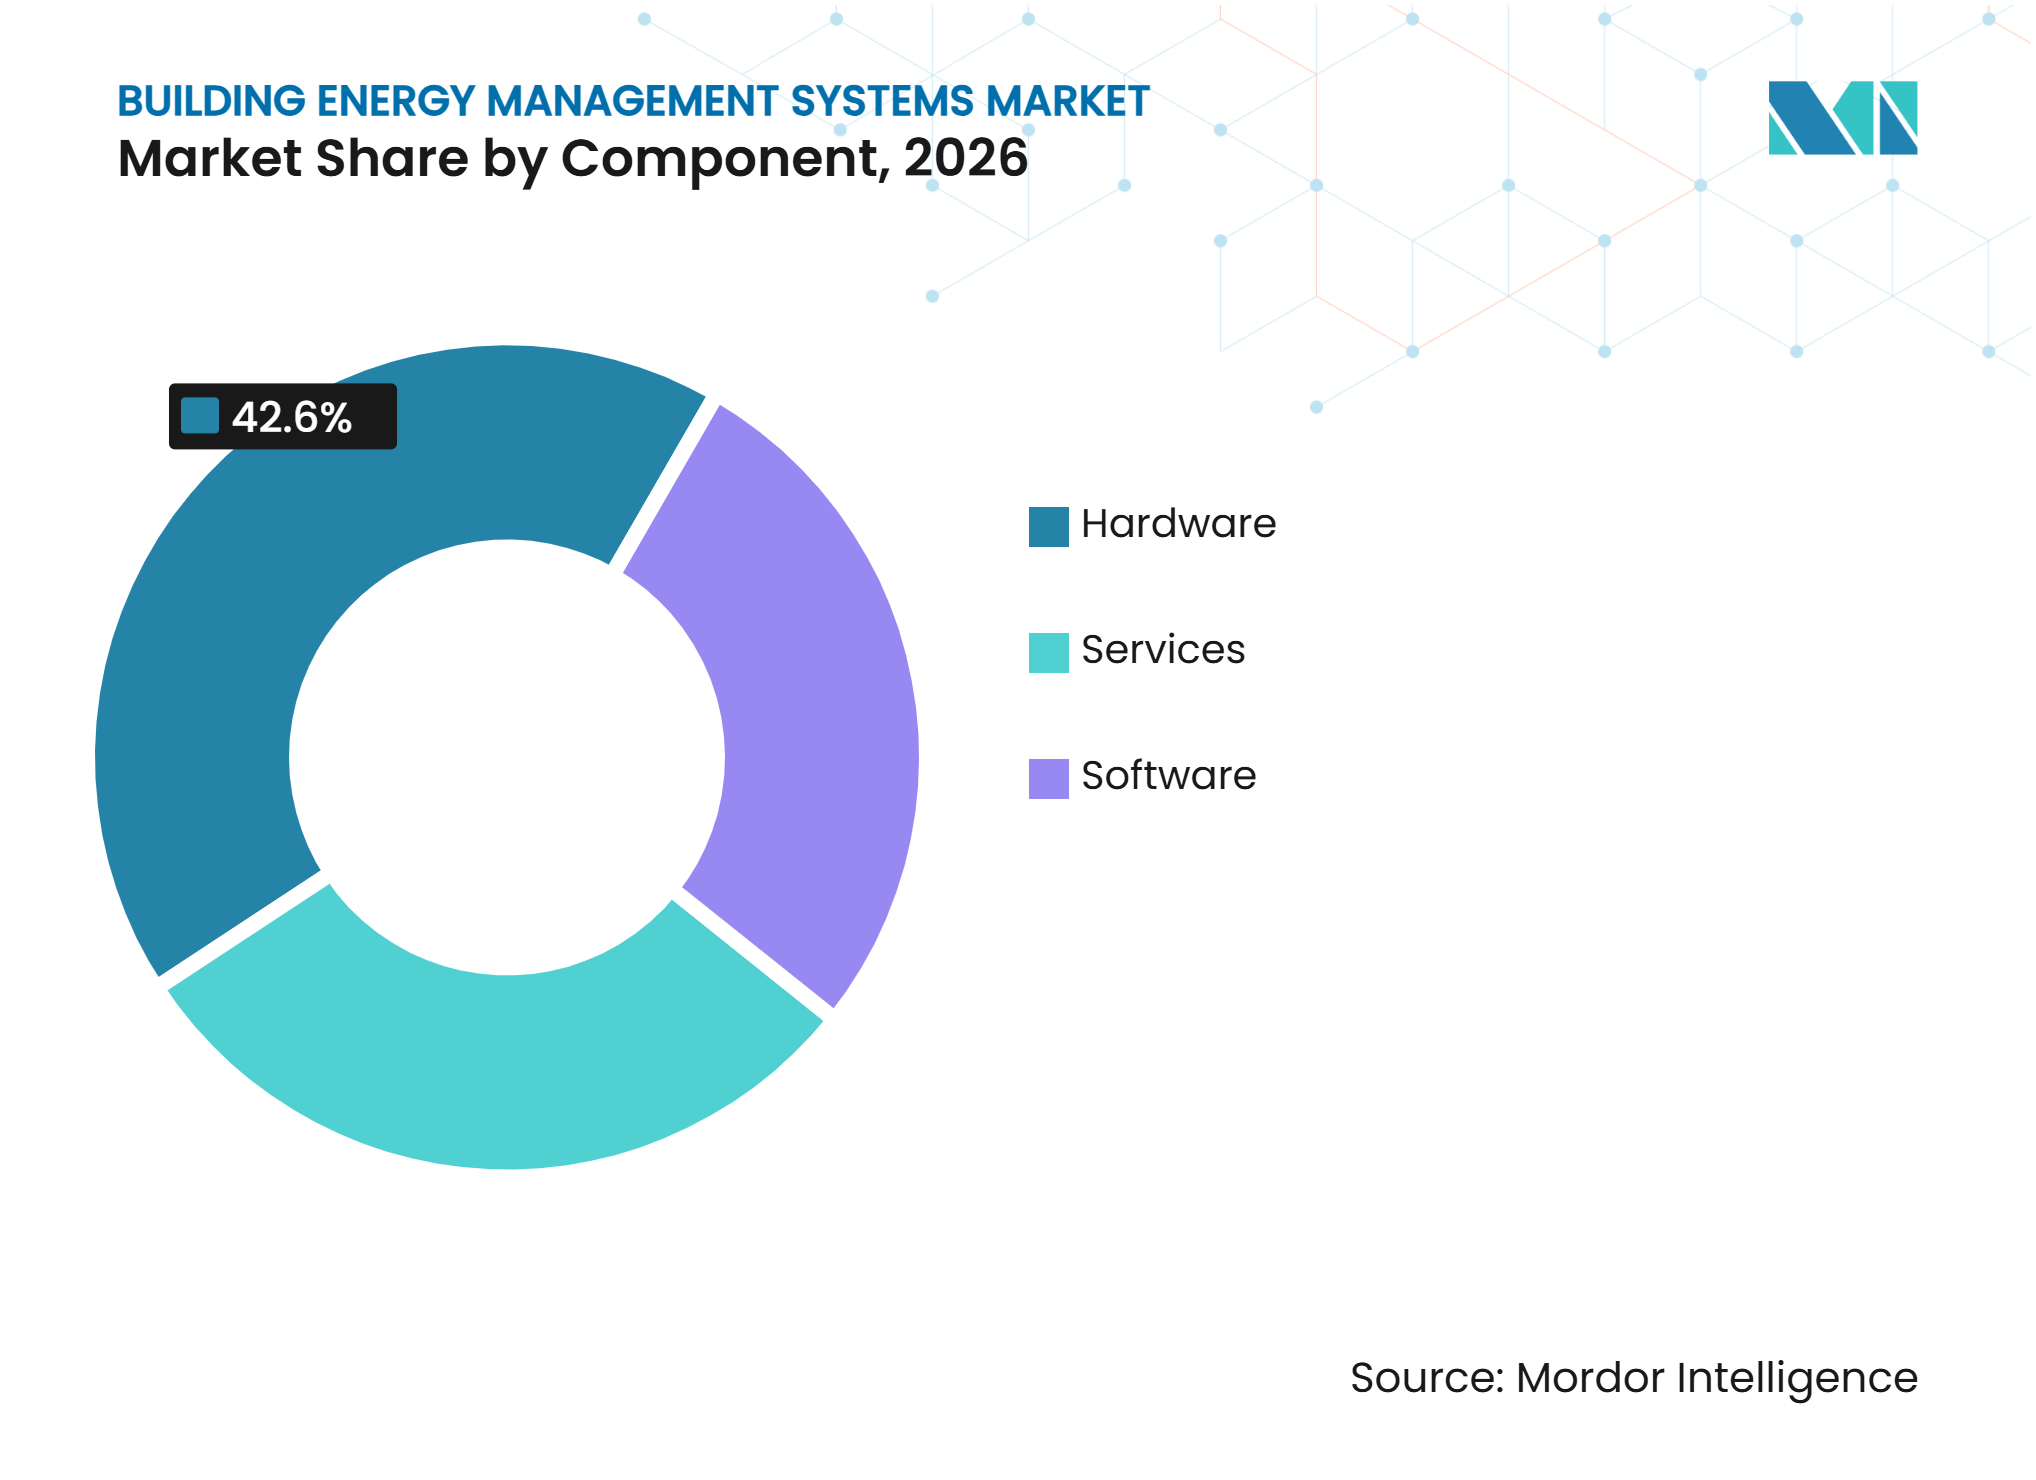
- Por componente, el hardware representó el 42,6% de la participación del mercado de Sistemas de Gestión de Energía en Edificios en 2026, mientras que se prevé que el software crezca a una CAGR del 13,2% hasta 2032.
- Por tipo de sistema, los Sistemas de Gestión de Edificios representaron el 29,4% de la participación del mercado de Sistemas de Gestión de Energía en Edificios en 2026, mientras que se prevé que la seguridad y el control de acceso crezcan a una CAGR del 12,8% hasta 2032.
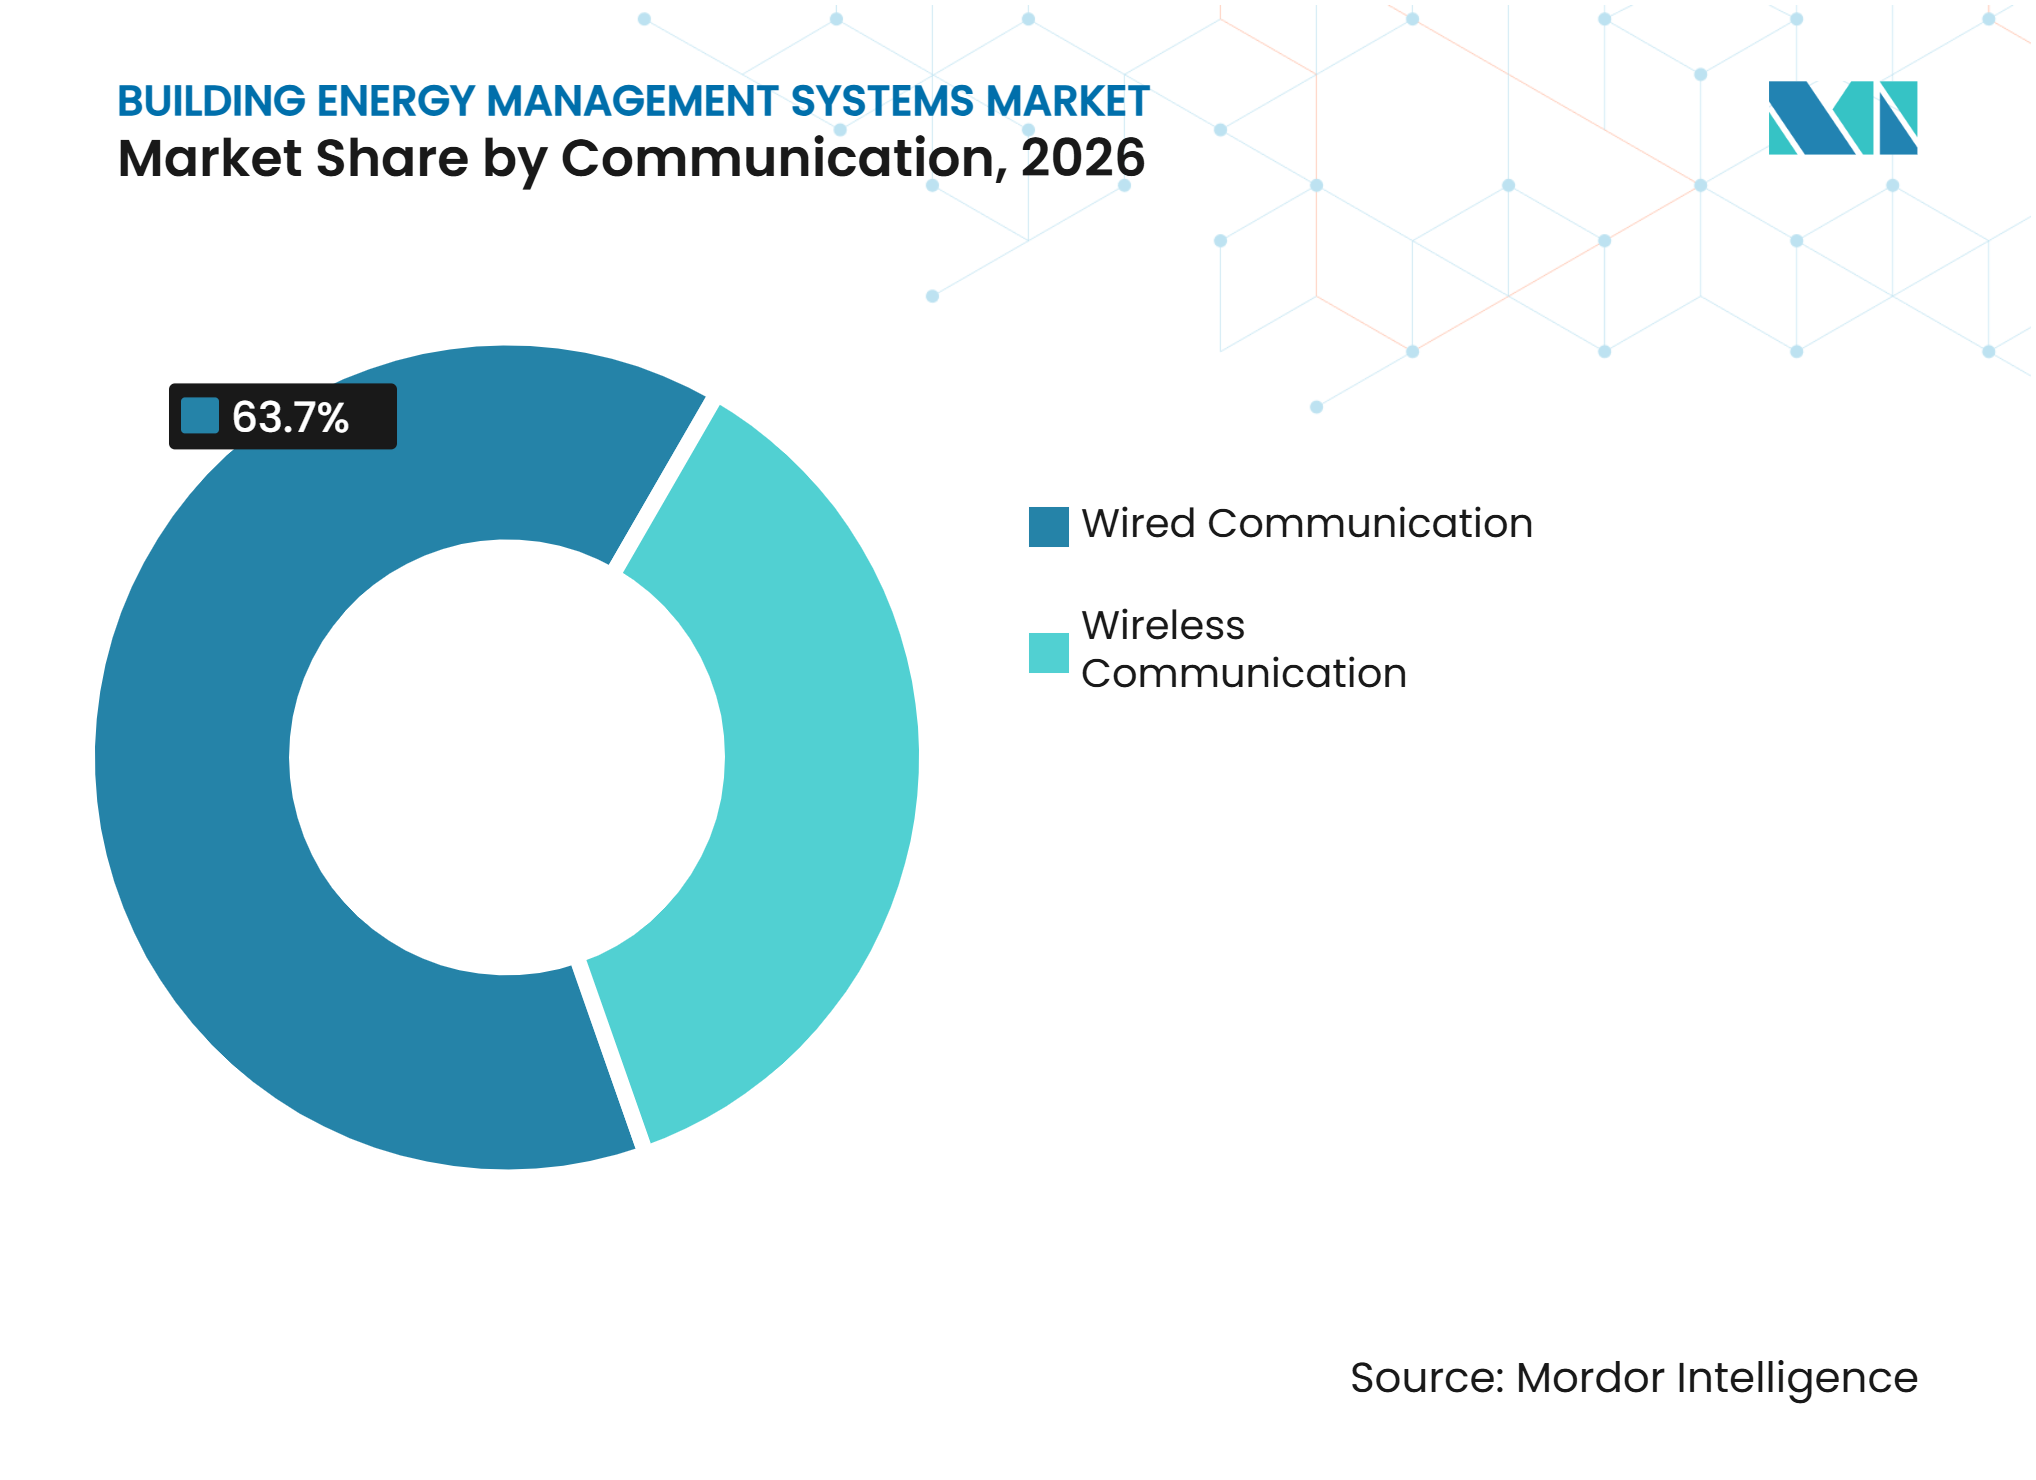
- Por comunicación, los sistemas cableados representaron el 63,7% de la participación del mercado de Sistemas de Gestión de Energía en Edificios en 2026, mientras que se prevé que los sistemas inalámbricos crezcan a una CAGR del 13,1% hasta 2032.
- Por tipo de edificio, los edificios comerciales representaron el 57,1% de la participación del mercado de Sistemas de Gestión de Energía en Edificios en 2026, mientras que se prevé que los edificios residenciales crezcan a una CAGR del 13,8% hasta 2032.
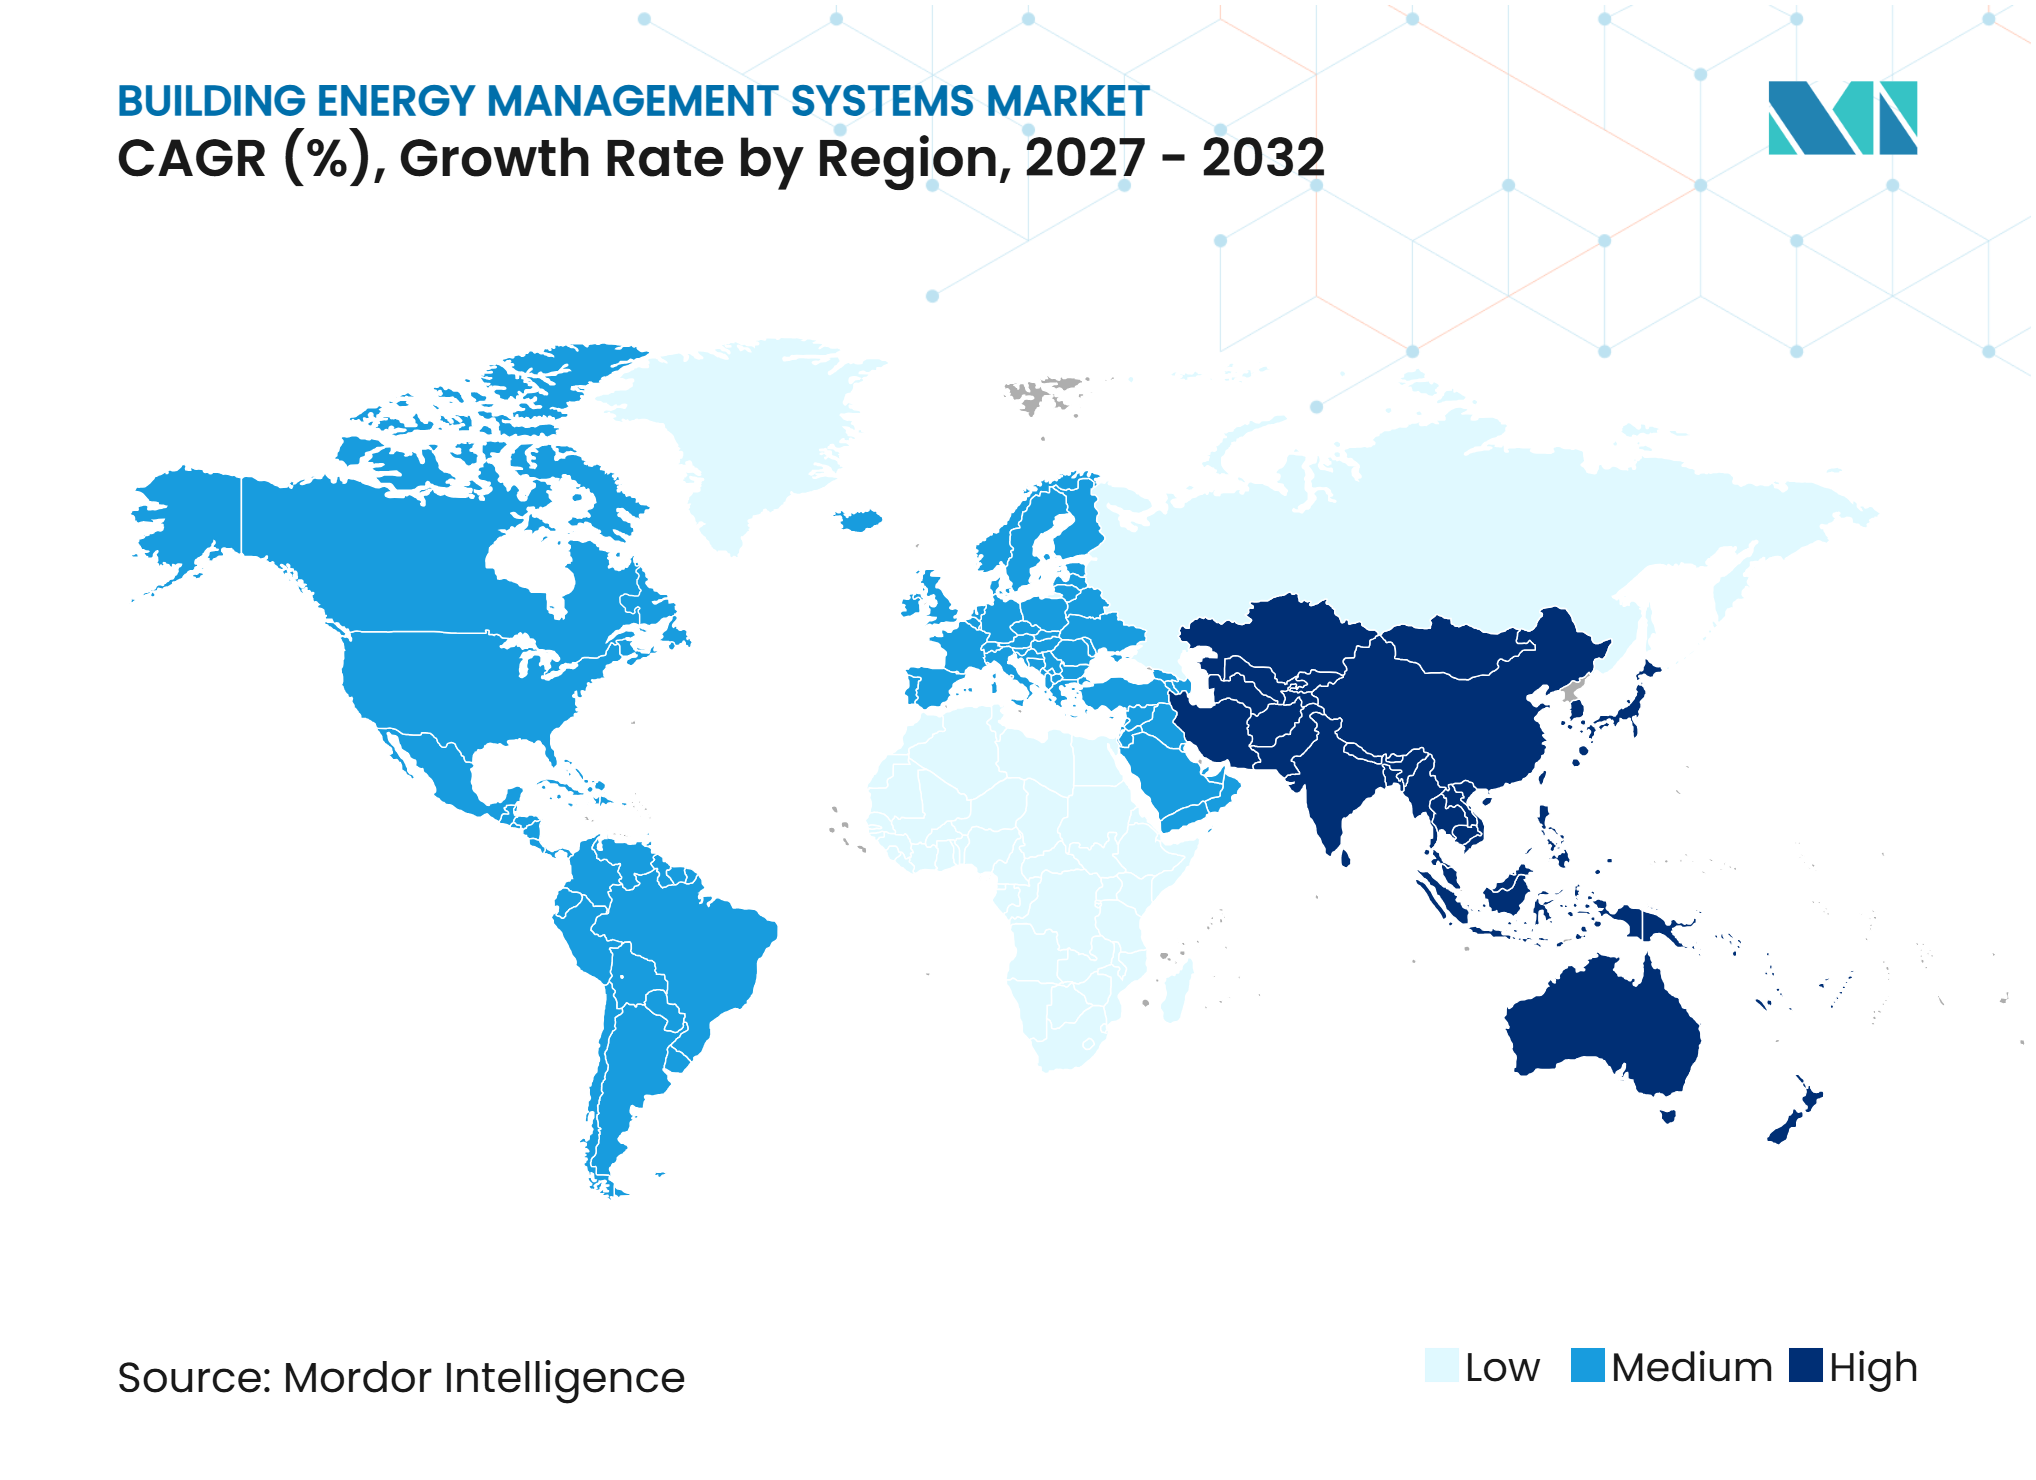
- Por geografía, América del Norte representó el 34,8% de la participación del mercado de Sistemas de Gestión de Energía en Edificios en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 13,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos de Energía y Volatilidad de las Tarifas | +3.5% | Global, acentuado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Normas Obligatorias de Desempeño Energético y Códigos de Construcción | +2.2% | Europa, Japón y América del Norte | Mediano plazo (2-4 años) |
| Optimización de Edificios Basada en la Nube, IoT e Inteligencia Artificial | +2.5% | Global, con adopción temprana en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de Medición Inteligente y Respuesta a la Demanda | +1.2% | América del Norte, Europa y Australia, con extensión a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Programas de Renovación de Edificios y Rehabilitación Energética Profunda | +1.0% | América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Contabilidad de Carbono e Informes Obligatorios de Sostenibilidad | +0.8% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de los Costos de Energía, la Medición Inteligente y la Respuesta a la Demanda Mejoran la Economía de los Proyectos
La volatilidad de los precios de la energía y el gas ha convertido al mercado de Sistemas de Gestión de Energía en Edificios en un asunto práctico de asignación de capital para las carteras de inmuebles comerciales. La deducción de la Sección 179D de los Estados Unidos proporciona entre 0,58 y 5,81 USD por pie cuadrado para mejoras elegibles en edificios comerciales con eficiencia energética completadas en 2025.[3] Estos incentivos pueden mejorar la economía del proyecto para los propietarios que anteriormente enfrentaban largos períodos de recuperación de la inversión. Los propietarios también buscan funciones de previsión de la demanda y control de carga, en lugar de únicamente equipos de ahorro de energía. Esto favorece a los proveedores que pueden ofrecer servicios de software sobre equipos existentes y respaldar la participación en la respuesta a la demanda. ABB declaró que la automatización integrada de edificios para calefacción, ventilación, aire acondicionado e iluminación puede reducir el consumo total de electricidad del edificio entre un 10% y un 20%.
Las Normas Obligatorias, las Renovaciones y los Informes de Sostenibilidad Crean una Demanda Duradera
La Directiva revisada sobre el Rendimiento Energético de los Edificios exige sistemas de automatización y control de edificios en los edificios no residenciales más grandes de la Unión Europea, con un umbral de 70 kW aplicable a partir de 2027.[4] Esto convierte parte del gasto de un proyecto energético opcional en una medida de cumplimiento obligatorio. Japón extendió el cumplimiento de la Ley de Conservación de Energía en Edificios a todos los edificios nuevos a partir de abril de 2025, lo que incorporó las estructuras más pequeñas al marco normativo. La norma ASHRAE 90.1 de la Sociedad Americana de Ingenieros de Calefacción, Refrigeración y Aire Acondicionado, el Código Internacional de Conservación de Energía y las normas de desempeño de edificios a nivel estatal desempeñan un papel similar en los Estados Unidos. Los requisitos de informes de carbono también aumentan la necesidad de datos de energía trazables a nivel de edificio y de equipo. El ministerio de vivienda de China publicó en julio de 2025 un borrador del método de cálculo para el ahorro de energía derivado de la automatización de edificios y los sistemas de gestión de energía, lo que indica una creciente atención a la medición y verificación.
Los Controles Basados en la Nube, IoT e Inteligencia Artificial Acortan los Ciclos de Implementación
Las plataformas en la nube, los sensores conectados y los análisis basados en inteligencia artificial están reduciendo el tiempo necesario para implementar controles en edificios. Schneider Electric informó que su plataforma EcoStruxure Foresight Operation logró ciclos de ingeniería un 40% más rápidos, una eficiencia operativa un 50% mejor y una resolución de fallos un 90% más rápida en los datos de implementación inicial. El mercado de Sistemas de Gestión de Energía en Edificios está evolucionando hacia capas de software que pueden funcionar con los equipos instalados. Este enfoque permite a los propietarios buscar ahorros sin reemplazar todos los controladores heredados a la vez. También ofrece a los proveedores una vía hacia ingresos recurrentes y relaciones más duraderas con los clientes. Trane presentó su agente de edificios de inteligencia artificial ARIA con soporte para 14 o más idiomas, reduciendo el conocimiento especializado necesario para utilizar funciones de control avanzadas.
Los Programas de Renovación de Edificios Amplían la Base Instalada Direccionable
Los programas de renovación están extendiendo la demanda de control de edificios más allá de la nueva construcción. Las oficinas antiguas, los edificios públicos y las propiedades de uso mixto tienen un alto potencial de ahorro energético, pero a menudo requieren actualizaciones por etapas. La directiva de la Unión Europea y las políticas energéticas nacionales respaldan la planificación de la renovación al definir los requisitos de desempeño futuros. Los sensores inalámbricos y los diseños de sistemas híbridos pueden reducir las interrupciones en los edificios ocupados. Los contratos de servicio y las estructuras de energía como servicio también pueden trasladar parte del costo inicial del propietario a un proveedor especializado. La oportunidad comercial es más sólida donde los proveedores pueden combinar controles, apoyo financiero, puesta en marcha y gestión continua del desempeño.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración y Largos Períodos de Recuperación de la Inversión | -2.1% | Global, agudo en América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Brechas de Protocolo OT/IT Heredado y Restricciones de Interoperabilidad | -1.5% | Global, grave en mercados con edificios más antiguos | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad y Costos de Cumplimiento de la Privacidad de Datos | -1.0% | Global, con mayor presión regulatoria en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Escasez de Personal Especializado en Controles de Edificios | -0.8% | Global, crítico en Asia-Pacífico y mercados en desarrollo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Integración y las Brechas de Protocolo Heredado Limitan la Adopción en el Mercado Medio
Los altos costos de integración siguen siendo una restricción material en el mercado de Sistemas de Gestión de Energía en Edificios, especialmente para los propietarios más pequeños y las regiones sensibles al precio. Conectar sistemas de calefacción, iluminación, control de acceso y medición puede requerir pasarelas, middleware personalizado y una puesta en marcha prolongada. Los sistemas más antiguos basados en formas propietarias de BACnet, Modbus o LonWorks pueden no exponer datos utilizables a las aplicaciones en la nube. Algunos controladores también carecen de la capacidad de procesamiento o el soporte de firmware necesarios para las integraciones modernas. Esto deja a las instalaciones más antiguas y menos eficientes entre los sitios más difíciles de actualizar. Los contratos de energía como servicio pueden abordar parte del problema de costos, pero su disponibilidad sigue siendo desigual fuera de América del Norte y el norte de Europa.
Los Requisitos de Ciberseguridad y Competencias Elevan el Costo de las Operaciones Conectadas
Los controles de edificios conectados requieren prácticas de ciberseguridad que muchos propietarios de inmuebles no han gestionado tradicionalmente. Siemens emitió en mayo de 2025 un aviso de seguridad sobre una vulnerabilidad en el cliente instalado de Desigo CC, lo que demuestra que las plataformas de edificios heredadas pueden requerir una corrección activa a medida que aumenta la conectividad. Los factores de cumplimiento, como el marco de la Directiva de Seguridad de Redes y Sistemas de Información 2 (NIS2) de la Unión Europea y las orientaciones del Instituto Nacional de Estándares y Tecnología, pueden aumentar los requisitos de planificación, monitoreo y capacitación. Estas obligaciones son más exigentes cuando la tecnología operativa más antigua se conecta a redes empresariales. La escasez de profesionales experimentados en control de edificios puede retrasar aún más el diseño, la puesta en marcha y el mantenimiento en los mercados en crecimiento. Los proveedores que ofrecen arquitectura segura, soporte remoto y herramientas de operador más sencillas están mejor posicionados para reducir estas barreras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios de Software Aumentan el Valor de los Sistemas InstaladosEl hardware representó el 42,6% de la participación del mercado de Sistemas de Gestión de Energía en Edificios en 2026, dado que los sensores, controladores, medidores y actuadores siguen siendo necesarios para el funcionamiento del sistema. El software es el componente de más rápido crecimiento y se proyecta que se expanda a una CAGR del 13,2% hasta 2032. La base de hardware suministra los datos de campo que respaldan los servicios de optimización y automatización de mayor valor. La industria de Sistemas de Gestión de Energía en Edificios está evolucionando de las ventas de equipos hacia suscripciones de análisis de energía, detección de fallos y herramientas digitales para edificios. Schneider Electric declaró que su plataforma EcoStruxure opera en 480.000 sitios y es utilizada por el 40% de las empresas de la lista Fortune 500.
El software puede mejorar los resultados de los equipos instalados sin un ciclo de reemplazo completo. Un estudio de investigación de Bosch de enero de 2025 examinó el modelado semántico de datos para el control predictivo de Calefacción, Ventilación y Aire Acondicionado (HVAC), respaldando mejores estructuras de datos en la optimización energética. Trane Technologies reportó 347,6 millones de USD en gastos de investigación y desarrollo en el ejercicio fiscal 2025, incluida la inversión en controles de inteligencia artificial y herramientas digitales. Los proveedores de hardware están respondiendo añadiendo análisis mediante el desarrollo interno y la expansión de plataformas. Las tasas de incorporación de software pueden compensar la presión sobre los márgenes de los equipos y proporcionar a los proveedores ingresos más predecibles.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Sistema:
La Seguridad y el Control de Acceso Forman Parte de las Operaciones Unificadas del EdificioLos Sistemas de Gestión de Edificios representaron el 29,4% de la participación del mercado de Sistemas de Gestión de Energía en Edificios en 2026, lo que refleja su papel central en la coordinación de los controles de calefacción, refrigeración, medición y medio ambiente. La seguridad y el control de acceso es el tipo de sistema de más rápido crecimiento, con una CAGR prevista del 12,8% hasta 2032. Los propietarios desean cada vez más integrar seguridad, resiliencia cibernética, información de ocupación y control de energía en una plataforma operativa compartida. El control HVAC sigue siendo el subsistema más grande por volumen de implementación porque está directamente vinculado al confort y al consumo de energía. Trane declaró que su sistema de Control de Inteligencia Artificial puede reducir los costos de energía HVAC hasta en un 25% y las emisiones de carbono hasta en un 40%.
Los controles de iluminación continúan beneficiándose de la detección de ocupación y el funcionamiento basado en la luz natural. Siemens completó una transformación energética del edificio Pirelli 35 de Milán en junio de 2025 utilizando Desigo CC para coordinar HVAC, iluminación, control de acceso y seguridad contra incendios. Siemens reportó un ahorro de energía del 60% y una reducción anual de 2.000 toneladas métricas de dióxido de carbono en el sitio. El caso muestra por qué un modelo de datos común puede mejorar los resultados en comparación con los subsistemas de edificios separados. También aumenta el valor de los proveedores que pueden gestionar tanto el acceso físico como los datos de energía.
Por Comunicación:
La Tecnología Inalámbrica Mejora la Viabilidad de la RenovaciónLos sistemas cableados representaron el 63,7% de la participación del mercado de Sistemas de Gestión de Energía en Edificios en 2026, dado que las aplicaciones centrales de HVAC y seguridad requieren conexiones fiables y de alto ancho de banda. Se espera que los sistemas inalámbricos crezcan a una CAGR del 13,1% hasta 2032. En los edificios ocupados, instalar nuevos cables a través de interiores terminados puede costar más que los controles relacionados. Los dispositivos inalámbricos pueden proporcionar una vía práctica para la detección, medición y actualización del control a nivel de habitación. Delta Electronics Americas presentó su plataforma Delta Intelligent Building Technologies en la Exposición AHR 2025, incluyendo un controlador de habitación inalámbrico LOYTEC.
La mayoría de las propiedades de edad mixta utilizarán diseños híbridos en lugar de un cambio completo a un método de comunicación. Las redes troncales cableadas continúan respaldando los equipos de la planta central donde la disponibilidad es esencial. Los dispositivos inalámbricos son más adecuados para la detección en el borde y el control a nivel de habitación donde los cables son disruptivos o costosos. ABB lanzó BuildingPro en más de 40 países en 2025 con automatización de edificios y gestión de energía multisitio basada en la nube. El mercado de Sistemas de Gestión de Energía en Edificios sigue abierto a los proveedores que pueden respaldar tanto la infraestructura cableada como los dispositivos de extensión inalámbrica.

Por Tipo de Edificio:
Los Sistemas Residenciales Amplían la Demanda Más Allá de las Propiedades ComercialesLos edificios comerciales representaron el 57,1% de la participación del mercado de Sistemas de Gestión de Energía en Edificios en 2026, dado que sus grandes cargas de energía, estructuras de arrendamiento y responsabilidades de informes respaldan proyectos de control formales. Se prevé que los edificios residenciales crezcan a una CAGR del 13,8% hasta 2032. La reducción de los costos de los termostatos inteligentes y las pasarelas está poniendo la gestión de energía en el hogar al alcance de más hogares. La carga de vehículos eléctricos, la energía solar en tejados, las baterías domésticas y los programas de respuesta a la demanda de las empresas de servicios públicos están aumentando el valor de los controles residenciales conectados. Carrier anunció 1.000 millones de USD en inversión adicional en fabricación en los Estados Unidos en mayo de 2025 para la producción de bombas de calor y el ensamblaje de baterías vinculados a los sistemas de gestión de energía en el hogar.
Los edificios institucionales y gubernamentales proporcionan una fuente estable de proyectos porque las normas de contratación pública y los compromisos de cero emisiones netas pueden respaldar programas plurianuales. Los usuarios industriales son activos en centros de datos, instalaciones farmacéuticas y plantas de semiconductores, donde la energía puede representar entre el 30% y el 50% de los costos operativos. Estas instalaciones necesitan datos granulares y auditables para gestionar equipos de alto valor y cumplir con las obligaciones de informes de energía. Hitachi lanzó BuilMirai, también llamado HMAX for Building, en septiembre de 2025 para la optimización remota de energía, la gestión de acceso y el mantenimiento predictivo. La demanda por tipo de edificio se está volviendo más variada, aunque las propiedades comerciales siguen siendo la mayor base de gasto.
Análisis Geográfico
América del Norte
América del Norte representó el 34,8% de la participación del mercado de Sistemas de Gestión de Energía en Edificios en 2026, respaldada por incentivos fiscales, normativas estatales de construcción e inversión en propiedades comerciales. La deducción para edificios comerciales de la Sección 179D otorga a los proyectos elegibles entre 0,58 y 5,81 USD por pie cuadrado en 2025. California, Nueva York, Massachusetts y Colorado cuentan con normas de desempeño de edificios con disposiciones de aplicación. Eaton implementó Brightlayer en el Aeropuerto Internacional Hartsfield-Jackson de Atlanta dentro del programa de modernización ATLNext de 12,8 mil millones de USD. GridPoint obtuvo 45 millones de USD en marzo de 2025, incluida una inversión ancla de 20 millones de USD de Marunouchi Innovation Partners, para respaldar la expansión en edificios comerciales y hacia Japón y Corea del Sur.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,6% hasta 2032, convirtiéndola en la parte regional de más rápido crecimiento del tamaño del mercado de Sistemas de Gestión de Energía en Edificios. La nueva construcción comercial e institucional, los códigos más estrictos y el desarrollo de centros de datos respaldan la demanda en toda la región. El ministerio de vivienda de China publicó en julio de 2025 un borrador del método para calcular el ahorro de energía derivado de la automatización de edificios y los sistemas de gestión de energía. Japón extendió el cumplimiento de la conservación de energía a todos los edificios nuevos a partir de abril de 2025, incluidos los edificios por debajo del umbral de exención anterior de 300 metros cuadrados. Mitsubishi Electric inició la optimización del aire acondicionado basada en inteligencia artificial con Shimizu Construction en Serendie Street Yokohama en agosto de 2025.
Europa, Oriente Medio y África, y América Latina
Europa cuenta con una cartera de demanda legalmente definida porque la directiva de la Unión Europea exige la automatización de edificios en edificios no residenciales de más de 70 kW para 2027 y exige edificios nuevos de cero emisiones a partir de 2030. Oriente Medio y África muestran un patrón dividido, con proyectos del Golfo respaldados por requisitos de construcción sostenible y una adopción más amplia en África limitada por las condiciones de la red eléctrica y la escasez de especialistas en puesta en marcha. Johnson Controls presentó OpenBlue Workplace en los Emiratos Árabes Unidos en junio de 2025 para carteras gubernamentales y comerciales. América Latina sigue siendo más pequeña, con actividad concentrada en Brasil, México y Chile, donde la economía energética y la certificación voluntaria LEED y Excelencia en Diseño para Mayor Eficiencia (EDGE) fomentan la inversión en eficiencia.
Panorama Competitivo
Concentración del Mercado
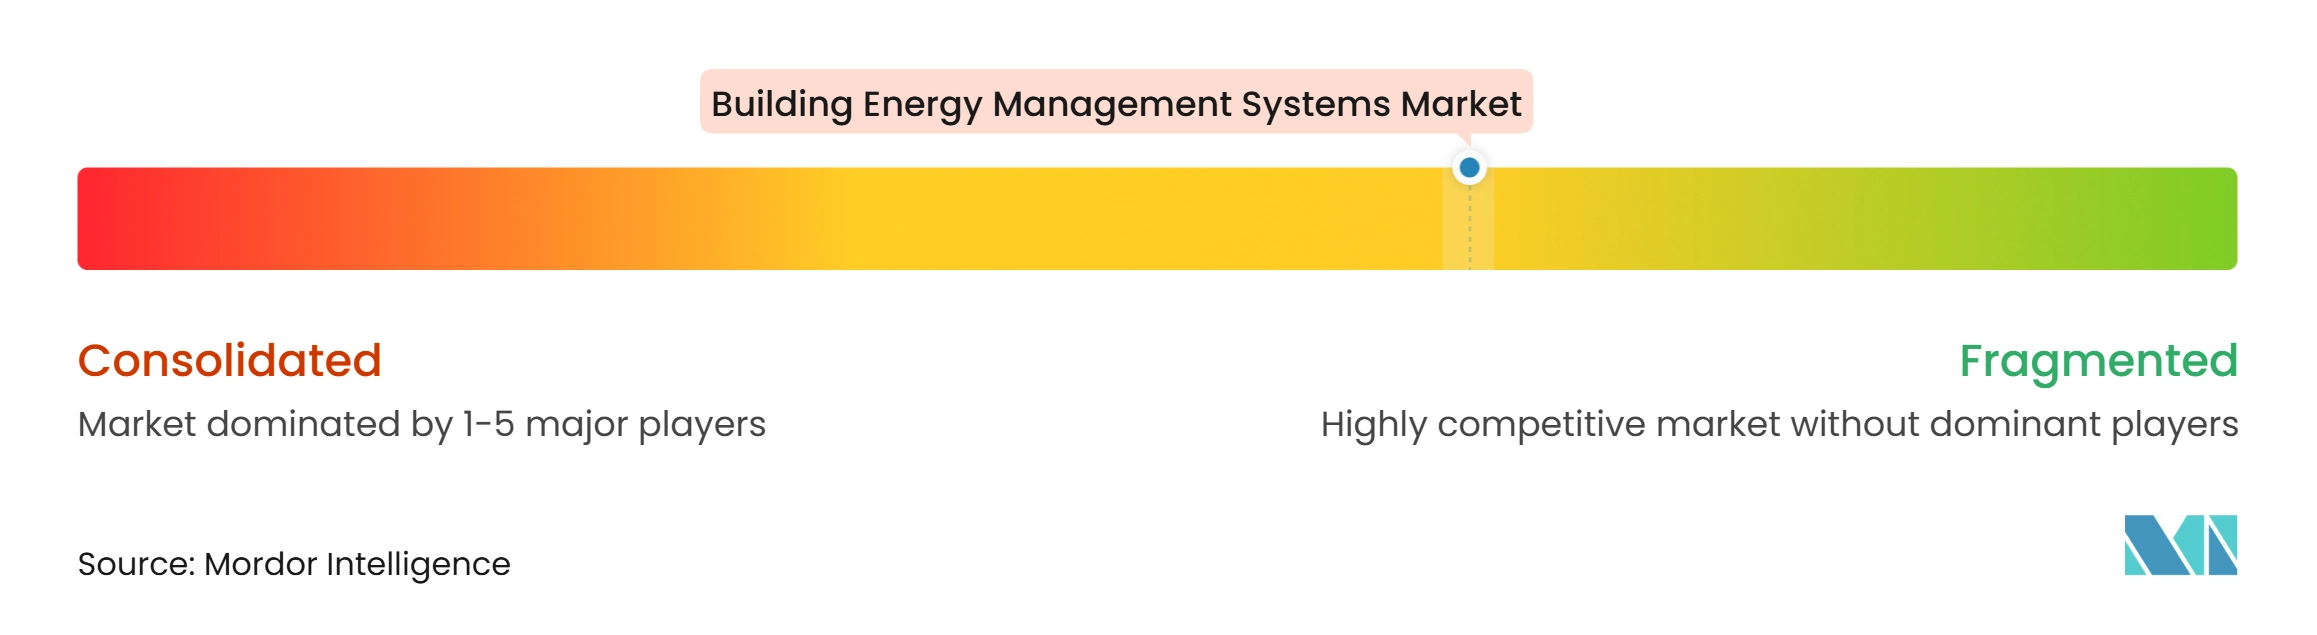
El mercado de Sistemas de Gestión de Energía en Edificios está moderadamente consolidado. Honeywell, Siemens, Schneider Electric, Johnson Controls y Trane Technologies compiten a través de amplias carteras de control, redes de servicio globales y plataformas de datos integradas. Honeywell reportó 7,4 mil millones de USD en ingresos de Automatización de Edificios para el ejercicio fiscal 2025, con un crecimiento interanual del 13%. Estas empresas pueden conectar HVAC, gestión de edificios, seguridad y análisis bajo una sola relación comercial. La competencia está evolucionando desde los dispositivos de control individuales hacia la capacidad de gestionar datos, servicios y resultados de los edificios a lo largo del tiempo.
Bosch completó la adquisición de los activos de HVAC residencial y comercial ligero de Johnson Controls y la empresa conjunta Johnson Controls-Hitachi Air Conditioning en julio de 2025 por 8,1 mil millones de USD. La transacción amplió la posición de Bosch en los sistemas de confort residencial y comercial más pequeños. Schneider Electric ha ampliado su oferta EcoStruxure con software que integra los sistemas de energía, potencia y edificios en una sola interfaz. Honeywell lanzó Connected Solutions AI en junio de 2025 para la gestión de energía basada en la nube, el mantenimiento predictivo y el análisis de ocupación. Estos movimientos muestran que los proveedores establecidos están apostando por las suscripciones de software y los servicios conectados junto con las carteras de equipos.
Los especialistas aumentan la presión trabajando con sistemas instalados de terceros y apuntando a necesidades específicas. Legrand lanzó su plataforma WEOZ en enero de 2025 para edificios comerciales de tamaño mediano y reportó una reducción de energía del 33% en su sitio de referencia de Zaventem. GridPoint respalda la respuesta a la demanda y la gestión de energía en más de 20.000 edificios comerciales.
Líderes de la Industria de Sistemas de Gestión de Energía en Edificios
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Schneider Electric SE
-
ABB Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Gestión de Energía en Edificios Empresas cubiertas en este informe
- ABB Ltd.
- Azbil Corporation
- Carrier Global Corporation
- Delta Controls Inc.
- Delta Electronics, Inc.
- Distech Controls Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- GridPoint, Inc.
- Hitachi, Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- KMC Controls, Inc.
- Legrand SA
- Mitsubishi Electric Corporation
- Planon Group
- Robert Bosch GmbH
- Schneider Electric SE
- Siemens AG
- Trane Technologies plc
Desarrollos recientes de la industria en Mercado de Sistemas de Gestión de Energía en Edificios
- Octubre de 2026: Honeywell Technologies lanzó Forge Cognition, una plataforma de inteligencia artificial agéntica y simulación para operaciones de instalaciones desarrollada con NVIDIA y Dell Technologies, dirigida a edificios, campus y sitios industriales. Los datos iniciales del piloto en el campus Voyager de NVIDIA registraron una reducción de hasta el 90% en las alertas innecesarias de gestión de edificios e identificaron hasta un 10% de ahorro potencial de energía mediante la optimización inteligente de HVAC.
- Octubre de 2026: Honeywell Technologies fue seleccionada por L&T Realty, la división inmobiliaria de Larsen & Toubro, para implementar soluciones de Sistema de Gestión de Edificios Integrado en proyectos de vivienda de lujo y comerciales en Bombay y Chennai. La implementación incluye una de las primeras aplicaciones de Honeywell Technologies Forge en el desarrollo residencial de la India, convergiendo la automatización de seguridad, protección y energía en una plataforma unificada.
- Septiembre de 2025: Hitachi lanzó BuilMirai, también llamado HMAX for Building, como una plataforma de gestión de edificios basada en SaaS, combinando la optimización remota de energía, la gestión de acceso y el mantenimiento predictivo en un modelo de suscripción entregado en la nube. El producto está dirigido a propietarios de carteras comerciales multisitio en Japón y los mercados panasiáticos.
- Agosto de 2025: Mitsubishi Electric inició la optimización del aire acondicionado basada en inteligencia artificial en el desarrollo Serendie Street Yokohama en colaboración con Shimizu Construction, aplicando análisis basados en GENESIS64 para reducir el consumo de energía HVAC en un desarrollo urbano de uso mixto.
Alcance del Informe Global del Mercado de Sistemas de Gestión de Energía en Edificios
Un Sistema de Gestión de Energía en Edificios es una plataforma de control basada en tecnologías de la información e informática que utiliza sensores, medidores inteligentes y hardware de automatización para monitorear, analizar y optimizar los sistemas mecánicos y eléctricos de un edificio.
El mercado de sistemas de gestión de energía en edificios está segmentado por componente, tipo de sistema, comunicación, tipo de edificio y geografía. Por componente, el mercado está segmentado en hardware, software y servicios. Por tipo de sistema, el mercado está segmentado en sistemas de gestión de edificios (BMS), sistemas de gestión de energía (EMS), sistemas de control HVAC, sistemas de control de iluminación, sistemas de seguridad y control de acceso, y otros sistemas. Por comunicación, el mercado se divide en comunicación cableada y comunicación inalámbrica. Por tipo de edificio, el mercado está segmentado en edificios comerciales, edificios residenciales, edificios industriales y edificios institucionales y gubernamentales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de sistemas de gestión de energía en edificios en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Sistemas de Gestión de Edificios (BMS) |
| Sistemas de Gestión de Energía (EMS) |
| Sistemas de Control HVAC |
| Sistemas de Control de Iluminación |
| Sistemas de Seguridad y Control de Acceso |
| Otros Sistemas |
| Comunicación Cableada |
| Comunicación Inalámbrica |
| Edificios Comerciales |
| Edificios Residenciales |
| Edificios Industriales |
| Edificios Institucionales y Gubernamentales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Tipo de Sistema | Sistemas de Gestión de Edificios (BMS) | |
| Sistemas de Gestión de Energía (EMS) | ||
| Sistemas de Control HVAC | ||
| Sistemas de Control de Iluminación | ||
| Sistemas de Seguridad y Control de Acceso | ||
| Otros Sistemas | ||
| Por Comunicación | Comunicación Cableada | |
| Comunicación Inalámbrica | ||
| Por Tipo de Edificio | Edificios Comerciales | |
| Edificios Residenciales | ||
| Edificios Industriales | ||
| Edificios Institucionales y Gubernamentales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de Sistemas de Gestión de Energía en Edificios para 2032?
Se prevé que el mercado de Sistemas de Gestión de Energía en Edificios alcance los 42,78 mil millones de USD en 2032, creciendo a una CAGR del 12,17% de 2027 a 2032.
¿Qué componente lidera el mercado de Sistemas de Gestión de Energía en Edificios?
El hardware lidera con una participación del 42,6% en 2026, dado que los sensores, controladores, medidores y actuadores proporcionan la base operativa instalada.
¿Qué tipo de edificio está creciendo más rápido en los sistemas de gestión de energía?
Se proyecta que los edificios residenciales registren el crecimiento más rápido, con una CAGR del 13,8% hasta 2032, respaldados por equipos de gestión de energía en el hogar conectados.
¿Por qué son importantes los sistemas de gestión de energía para los edificios comerciales?
Ayudan a los propietarios a responder a los costos de energía, cumplir con las normas de desempeño de los edificios, recopilar datos de consumo auditables y gestionar sistemas conectados.
¿Qué región lidera la demanda de sistemas de gestión de energía en edificios?
América del Norte lidera con una participación del 34,8% en 2026, respaldada por incentivos fiscales y normas de desempeño de edificios a nivel estatal.
¿Qué está impulsando la adopción en Asia-Pacífico?
Se espera que la nueva construcción, las normativas de construcción más estrictas, la actividad de los centros de datos y las políticas de eficiencia energética respalden una CAGR del 13,6% hasta 2032.