
Taille et part du marché des systèmes de gestion de l'énergie des bâtiments
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 24.09 Milliards de dollars |
| Taille du Marché (2032) | 42.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de gestion de l'énergie des bâtiments par Mordor Intelligence
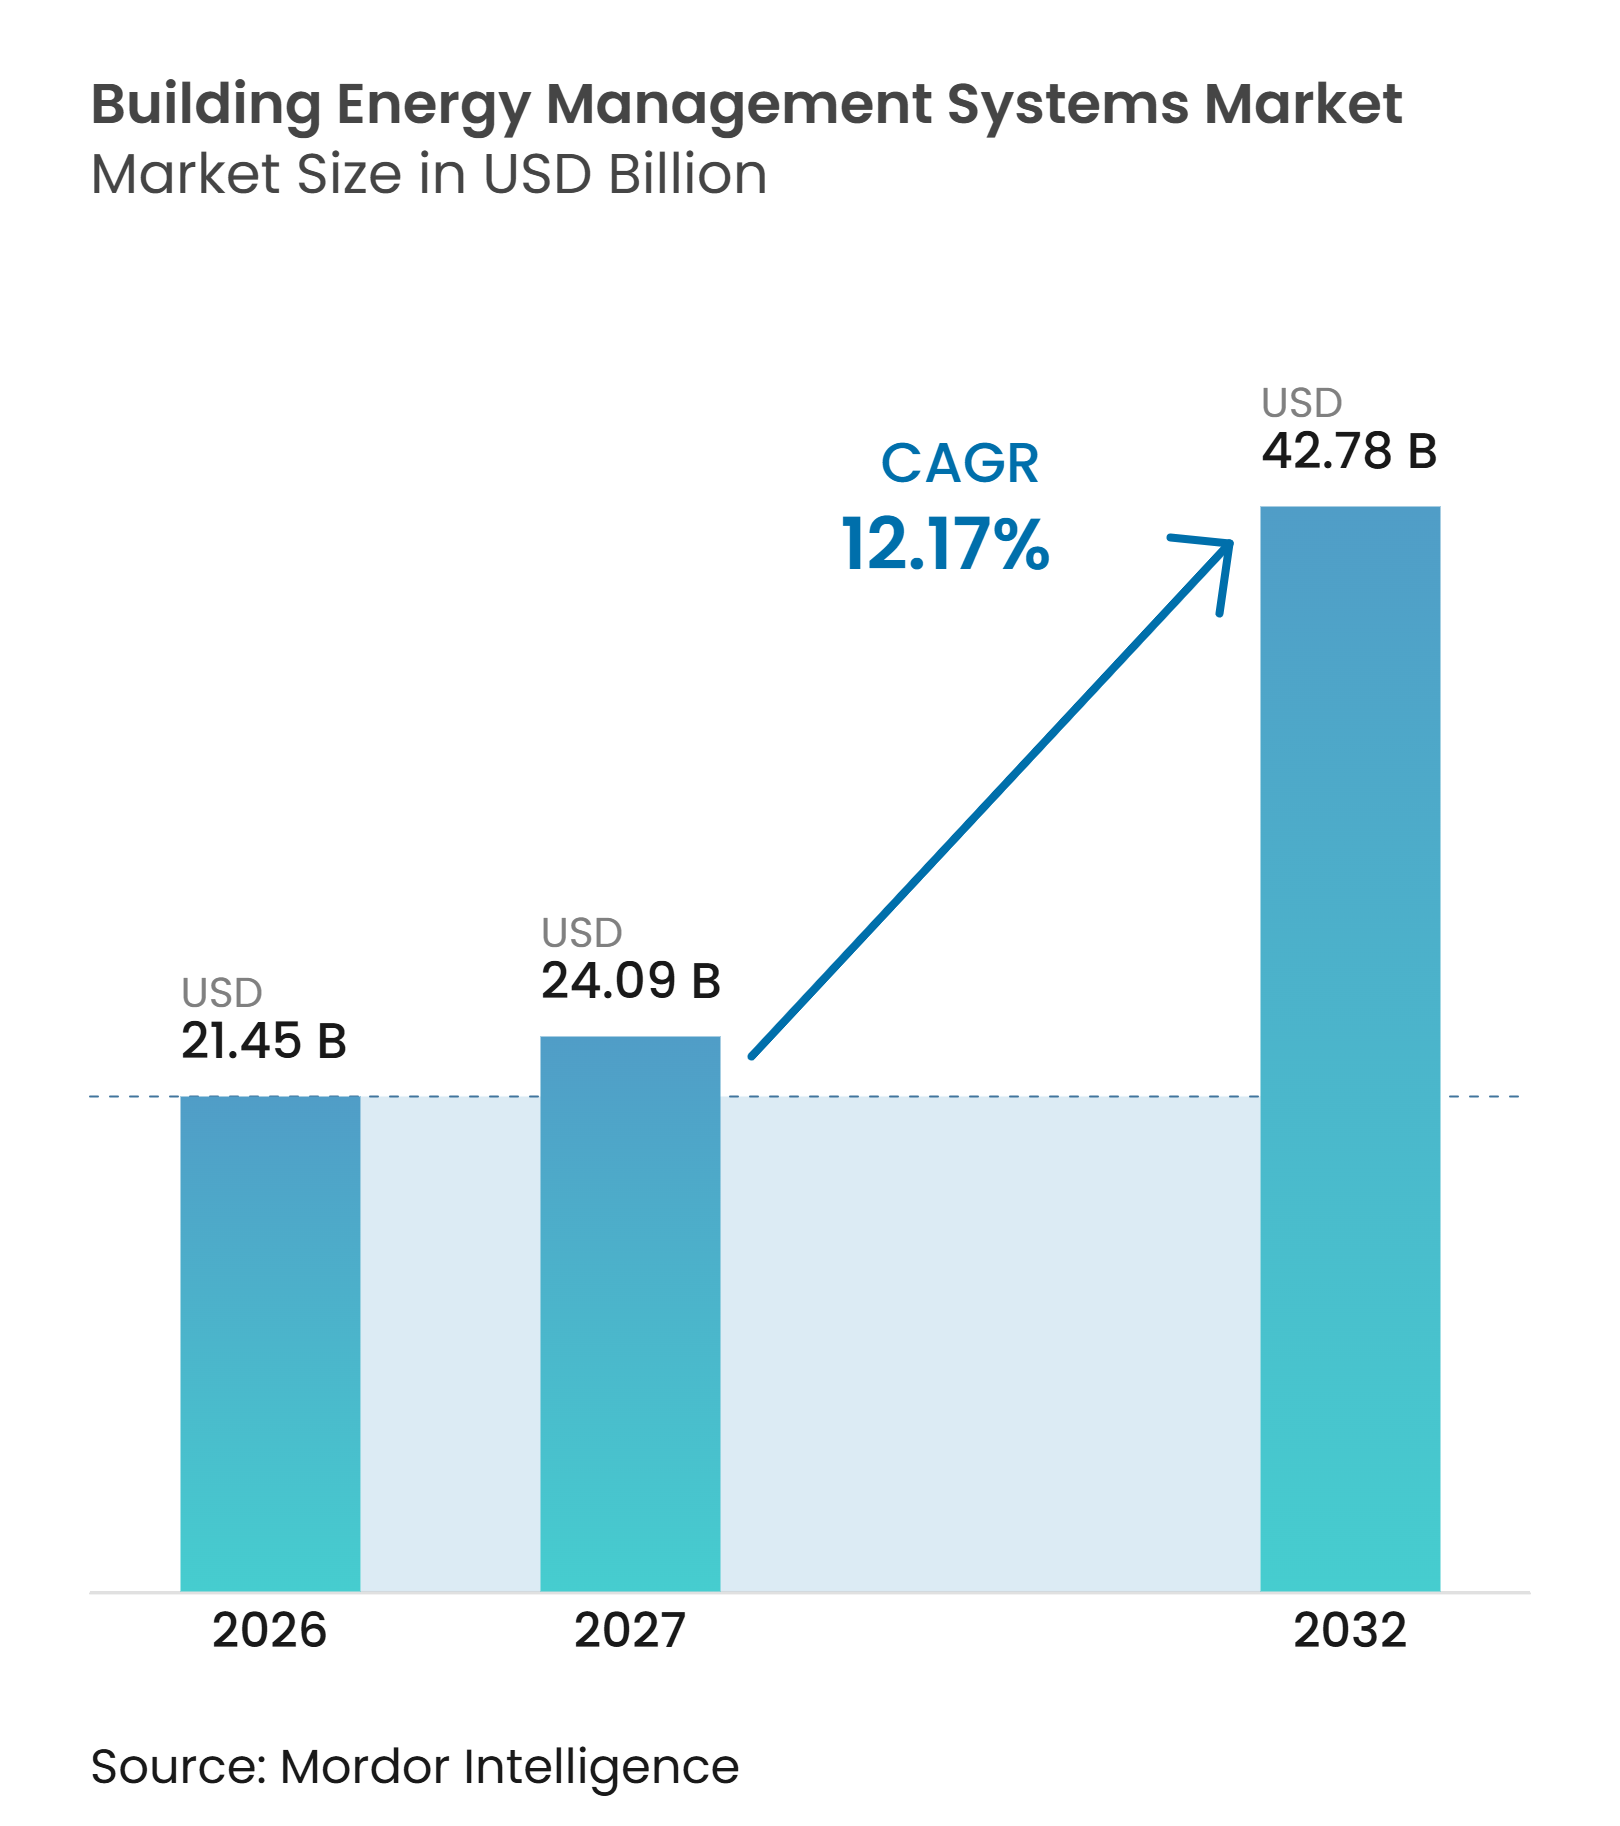
La taille du marché des systèmes de gestion de l'énergie des bâtiments devrait augmenter de 21,45 milliards USD en 2026 à 24,09 milliards USD en 2027 et atteindre 42,78 milliards USD d'ici 2032, avec un CAGR de 12,17 % sur la période 2027-2032. Les bâtiments représentent 30 % de la consommation finale mondiale d'énergie et 26 % des émissions de dioxyde de carbone liées à l'énergie, ce qui maintient l'efficacité opérationnelle en tête des priorités des propriétaires immobiliers et des organismes publics.[1] Des réglementations plus strictes sur les bâtiments en Europe, au Japon et en Amérique du Nord font passer la gestion de l'énergie d'un projet discrétionnaire à un investissement imposé par la conformité pour de nombreux établissements. Parallèlement, les systèmes en nuage, les capteurs connectés et les analyses basées sur l'IA rendent le marché des systèmes de gestion de l'énergie des bâtiments plus accessible aux sites de taille moyenne qui ne pouvaient pas auparavant soutenir un projet d'intégration majeur. Les progrès mondiaux en matière d'efficacité énergétique sont passés à 1,8 % en 2025 contre 1,0 % en 2024, soutenant un pipeline plus large de rénovations de bâtiments permettant des économies d'énergie.[2] Les fournisseurs combinent donc équipements de contrôle, logiciels, services à distance et fonctions de réponse à la demande pour accroître les revenus récurrents et réduire la nécessité de remplacer complètement les équipements.
Points clés du rapport
- Par composant, le matériel détenait 42,6 % de la part du marché des systèmes de gestion de l'énergie des bâtiments en 2026, tandis que le logiciel devrait croître à un CAGR de 13,2 % jusqu'en 2032.
- Par type de système, les systèmes de gestion de bâtiment détenaient 29,4 % de la part du marché des systèmes de gestion de l'énergie des bâtiments en 2026, tandis que la sécurité et le contrôle d'accès devraient croître à un CAGR de 12,8 % jusqu'en 2032.
- Par communication, les systèmes filaires détenaient 63,7 % de la part du marché des systèmes de gestion de l'énergie des bâtiments en 2026, tandis que les systèmes sans fil devraient croître à un CAGR de 13,1 % jusqu'en 2032.
- Par type de bâtiment, les bâtiments commerciaux détenaient 57,1 % de la part du marché des systèmes de gestion de l'énergie des bâtiments en 2026, tandis que les bâtiments résidentiels devraient croître à un CAGR de 13,8 % jusqu'en 2032.
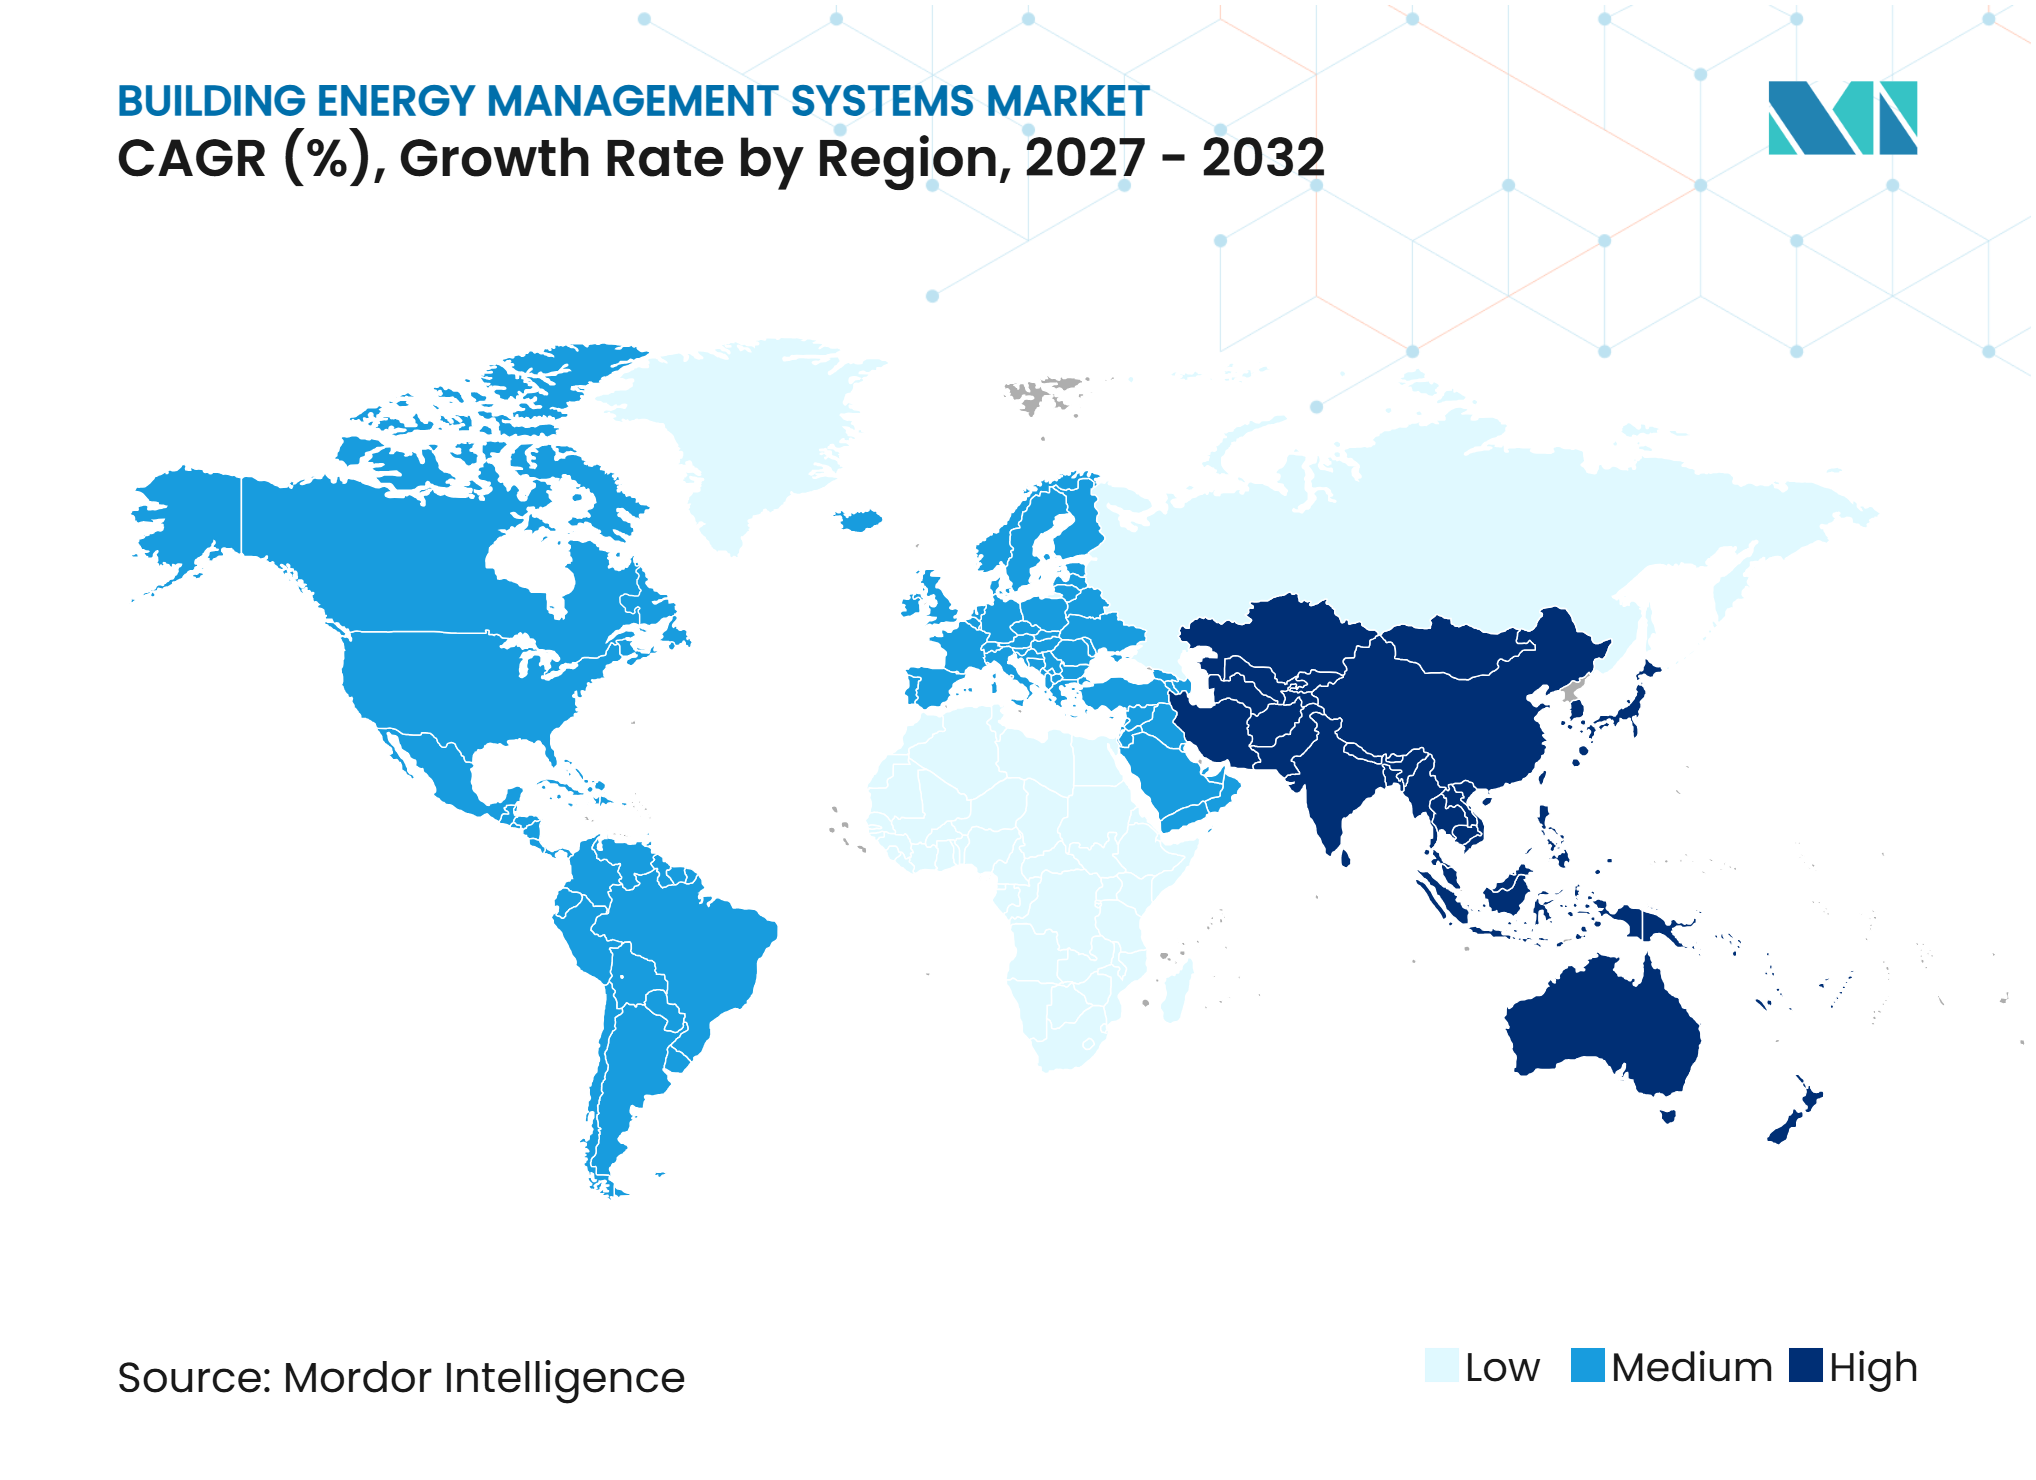
- Par géographie, l'Amérique du Nord détenait 34,8 % de la part du marché des systèmes de gestion de l'énergie des bâtiments en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 13,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des coûts énergétiques et volatilité des tarifs | +3.5% | Mondial, accentué en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Normes de performance énergétique obligatoires et codes de construction | +2.2% | Europe, Japon et Amérique du Nord | Moyen terme (2-4 ans) |
| Optimisation des bâtiments par le nuage, l'IoT et l'IA | +2.5% | Mondial, avec adoption précoce en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration de la comptabilité intelligente et de la réponse à la demande | +1.2% | Amérique du Nord, Europe et Australie, avec extension à l'Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Programmes de rénovation des bâtiments et de rénovation énergétique approfondie | +1.0% | Amérique du Nord, Europe et Japon | Long terme (≥ 4 ans) |
| Comptabilité carbone et rapports de durabilité obligatoires | +0.8% | Mondial, concentré en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La hausse des coûts énergétiques, la comptabilité intelligente et la réponse à la demande améliorent la rentabilité des projets
La volatilité des prix de l'énergie et du gaz a fait du marché des systèmes de gestion de l'énergie des bâtiments une question pratique d'allocation de capital pour les portefeuilles immobiliers commerciaux. La déduction américaine de la Section 179D offre entre 0,58 et 5,81 USD par pied carré pour les améliorations éligibles de bâtiments commerciaux à haute efficacité énergétique réalisées en 2025.[3] Ces incitations peuvent améliorer la rentabilité des projets pour les propriétaires qui faisaient auparavant face à de longues périodes de retour sur investissement. Les propriétaires recherchent également des fonctions de prévision de la demande et de contrôle de la charge, plutôt que de simples équipements d'économie d'énergie. Cela favorise les fournisseurs capables de proposer des services logiciels sur les équipements existants et de soutenir la participation à la réponse à la demande. ABB a déclaré que l'automatisation intégrée des bâtiments pour le chauffage, la ventilation, la climatisation et l'éclairage peut réduire la consommation totale d'électricité des bâtiments de 10 % à 20 %.
Les normes obligatoires, les rénovations et les rapports de durabilité créent une demande durable
La directive révisée sur la performance énergétique des bâtiments impose des systèmes d'automatisation et de contrôle des bâtiments dans les grands bâtiments non résidentiels de l'UE, avec un seuil de 70 kW applicable à partir de 2027.[4] Cela transforme certaines dépenses d'un projet énergétique facultatif en une mesure de conformité obligatoire. Le Japon a étendu la conformité à la loi sur la conservation de l'énergie dans les bâtiments à tous les nouveaux bâtiments à partir d'avril 2025, intégrant ainsi les structures plus petites dans le cadre réglementaire. La norme ASHRAE 90.1 de l'American Society of Heating, Refrigerating and Air-Conditioning Engineers, le Code international de conservation de l'énergie et les normes de performance des bâtiments au niveau des États jouent un rôle similaire aux États-Unis. Les exigences en matière de reporting carbone augmentent également le besoin de données énergétiques traçables au niveau du bâtiment et des équipements. Le ministère du logement chinois a publié en juillet 2025 un projet de méthode de calcul des économies d'énergie issues de l'automatisation des bâtiments et des systèmes de gestion de l'énergie, témoignant d'une attention croissante portée à la mesure et à la vérification.
Le nuage, l'IoT et les contrôles basés sur l'IA raccourcissent les cycles de déploiement
Les plateformes en nuage, les capteurs connectés et les analyses basées sur l'IA réduisent le temps nécessaire au déploiement des contrôles de bâtiments. Schneider Electric a indiqué que sa plateforme EcoStruxure Foresight Operation a permis d'obtenir des cycles d'ingénierie 40 % plus rapides, une efficacité opérationnelle améliorée de 50 % et une résolution des pannes 90 % plus rapide selon les premières données de déploiement. Le marché des systèmes de gestion de l'énergie des bâtiments évolue vers des surcouches logicielles pouvant fonctionner avec les équipements installés. Cette approche permet aux propriétaires de réaliser des économies sans remplacer tous les contrôleurs existants en une seule fois. Elle offre également aux fournisseurs une voie vers des revenus récurrents et des relations clients plus durables. Trane a introduit son agent de bâtiment IA ARIA avec la prise en charge de 14 langues ou plus, réduisant ainsi les connaissances spécialisées nécessaires pour utiliser les fonctions de contrôle avancées.
Les programmes de rénovation des bâtiments élargissent la base installée adressable
Les programmes de rénovation étendent la demande de contrôle des bâtiments au-delà des nouvelles constructions. Les anciens bureaux, bâtiments publics et propriétés à usage mixte présentent un fort potentiel d'économies d'énergie, mais nécessitent souvent des mises à niveau progressives. La directive européenne et les politiques énergétiques nationales soutiennent la planification des rénovations en définissant les exigences de performance futures. Les capteurs sans fil et les conceptions de systèmes hybrides peuvent réduire les perturbations dans les bâtiments occupés. Les contrats de services et les structures d'énergie en tant que service peuvent également transférer une partie du coût initial du propriétaire à un prestataire spécialisé. L'opportunité commerciale est la plus forte là où les fournisseurs peuvent combiner contrôles, soutien au financement, mise en service et gestion continue des performances.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts d'intégration élevés et longues périodes de retour sur investissement | -2.1% | Mondial, particulièrement aigu en Amérique du Sud et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Lacunes dans les protocoles OT/IT existants et contraintes d'interopérabilité | -1.5% | Mondial, grave sur les marchés avec un parc immobilier ancien | Moyen terme (2-4 ans) |
| Risques de cybersécurité et coûts de conformité à la protection des données | -1.0% | Mondial, avec la pression réglementaire la plus forte en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Pénurie de personnel qualifié dans les contrôles de bâtiments | -0.8% | Mondial, critique en Asie-Pacifique et dans les marchés en développement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts d'intégration élevés et les lacunes dans les protocoles existants limitent l'adoption sur le marché intermédiaire
Les coûts d'intégration élevés restent un frein important sur le marché des systèmes de gestion de l'énergie des bâtiments, en particulier pour les petits propriétaires et les régions sensibles aux prix. La connexion des systèmes de chauffage, d'éclairage, de contrôle d'accès et de comptage peut nécessiter des passerelles, des intergiciels sur mesure et de longues mises en service. Les anciens systèmes basés sur des formes propriétaires de BACnet, Modbus ou LonWorks peuvent ne pas exposer de données utilisables aux applications en nuage. Certains contrôleurs manquent également de la capacité de traitement ou du support de micrologiciel nécessaires aux intégrations modernes. Cela laisse les installations les plus anciennes et les moins efficaces parmi les sites les plus difficiles à moderniser. Les contrats d'énergie en tant que service peuvent résoudre une partie du problème de coût, mais leur disponibilité reste inégale en dehors de l'Amérique du Nord et du nord de l'Europe.
Les exigences en matière de cybersécurité et de compétences augmentent le coût des opérations connectées
Les contrôles de bâtiments connectés nécessitent des pratiques de cybersécurité que de nombreux propriétaires immobiliers n'ont pas traditionnellement gérées. Siemens a publié en mai 2025 un avis de sécurité concernant une vulnérabilité du client installé Desigo CC, montrant que les plateformes de bâtiments existantes peuvent nécessiter une remédiation active à mesure que la connectivité augmente. Des facteurs de conformité tels que le cadre de la directive européenne sur la sécurité des réseaux et des systèmes d'information 2 (NIS2) et les orientations du National Institute of Standards and Technology (NIST) peuvent accroître les exigences en matière de planification, de surveillance et de formation. Ces obligations sont les plus contraignantes lorsque les anciennes technologies opérationnelles sont connectées aux réseaux d'entreprise. La pénurie de professionnels expérimentés en contrôle des bâtiments peut retarder davantage la conception, la mise en service et la maintenance sur les marchés en croissance. Les fournisseurs qui proposent une architecture sécurisée, un support à distance et des outils d'exploitation plus simples sont mieux placés pour réduire ces obstacles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
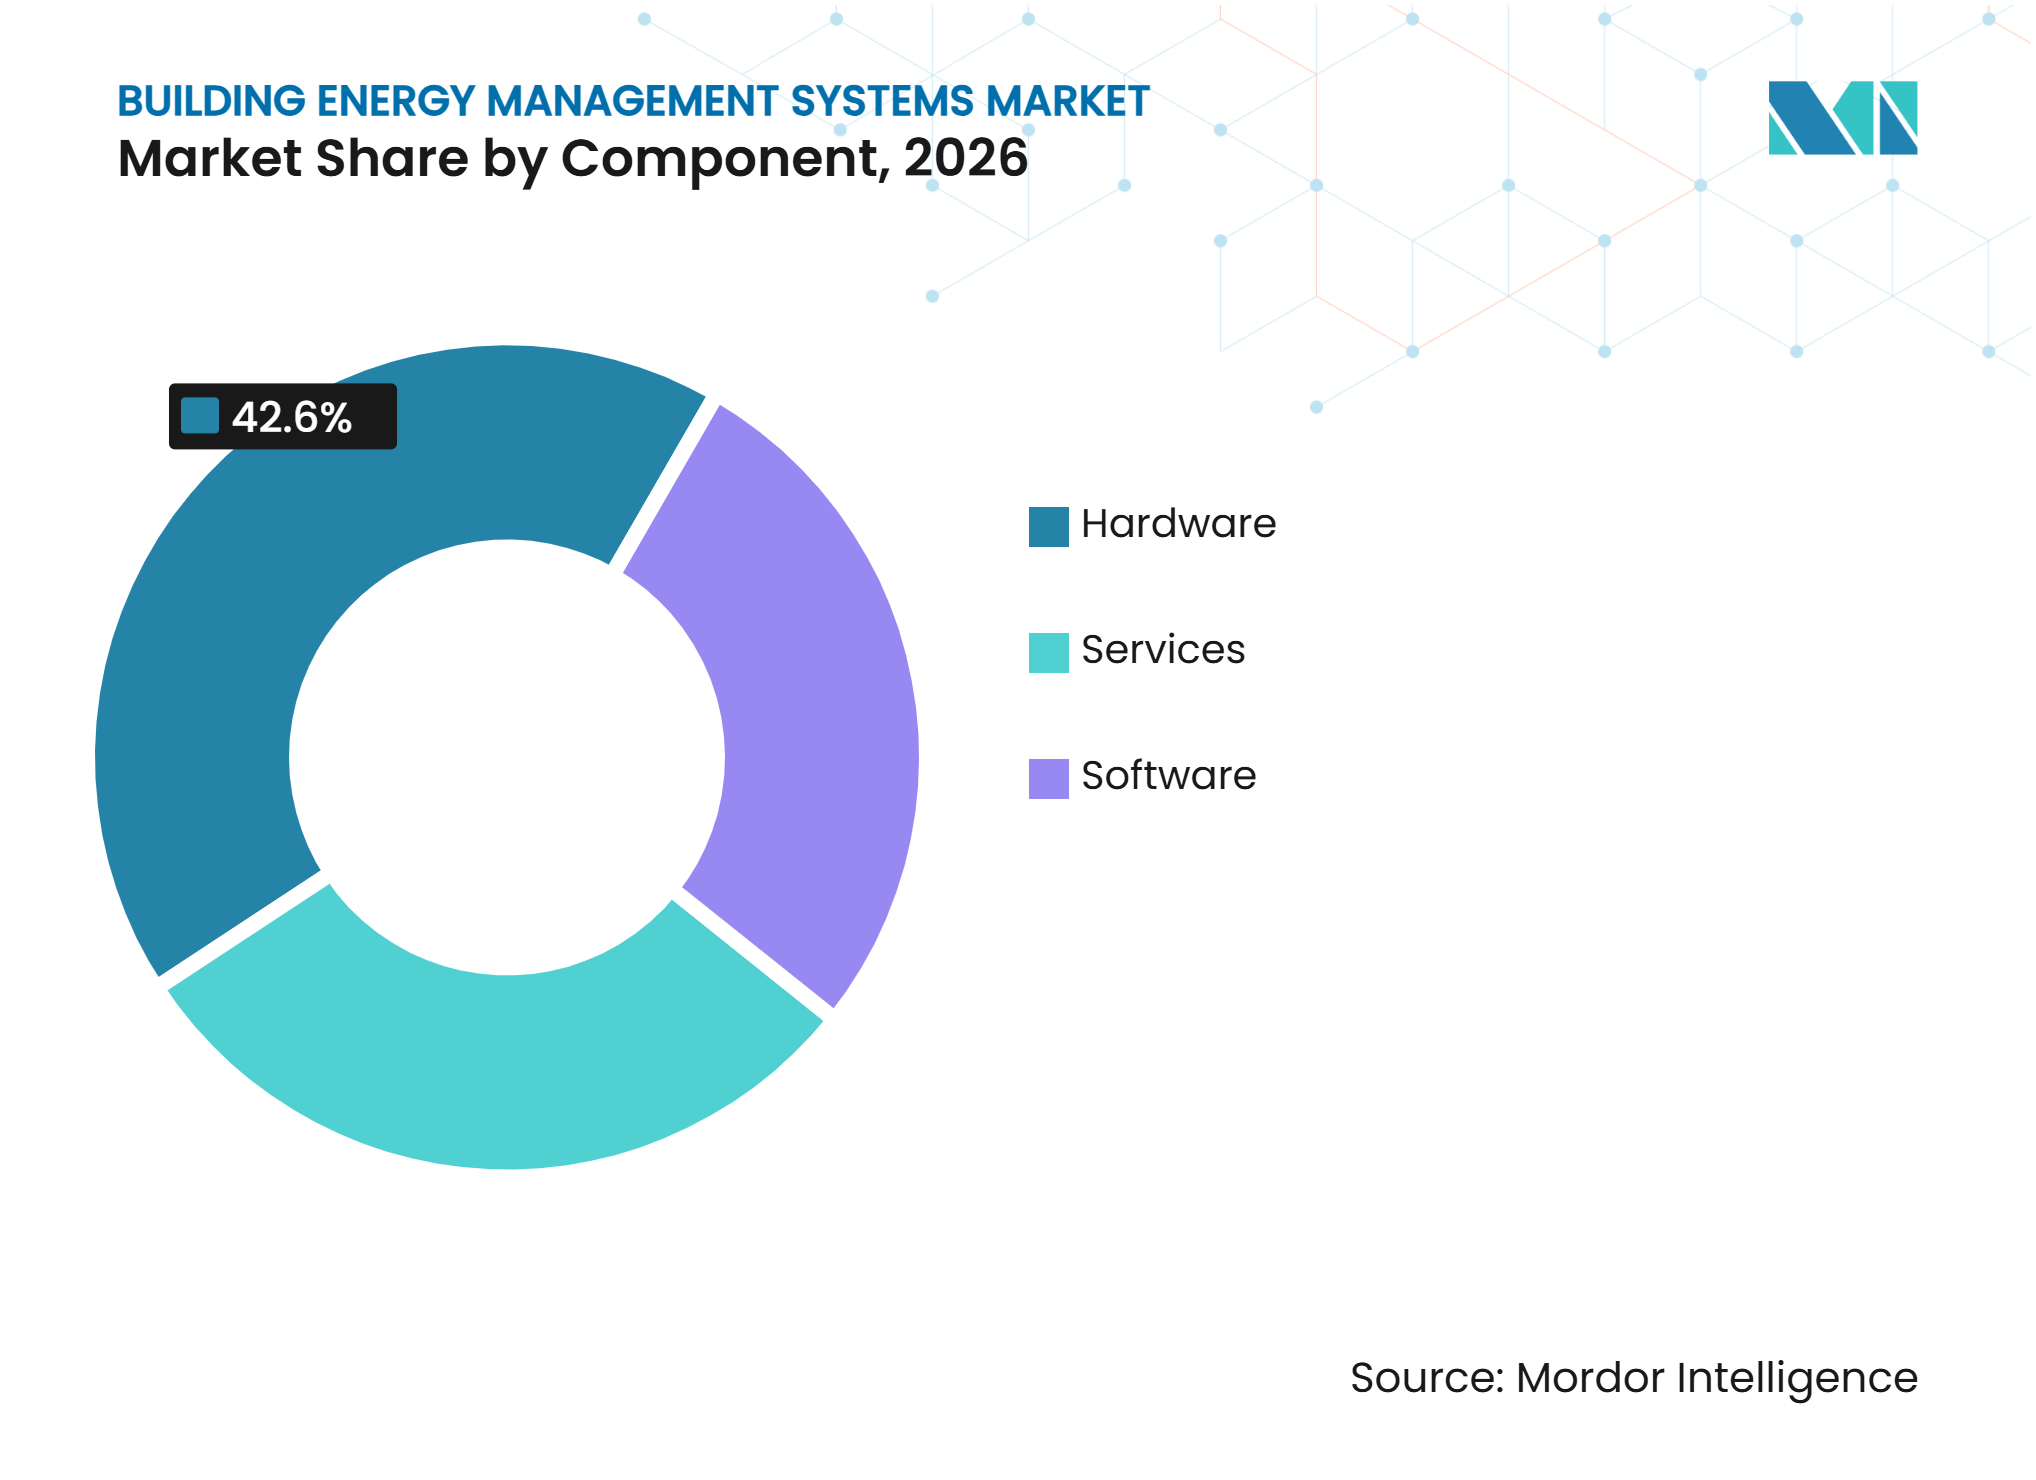
les services logiciels augmentent la valeur des systèmes installésLe matériel détenait 42,6 % de la part du marché des systèmes de gestion de l'énergie des bâtiments en 2026, car les capteurs, contrôleurs, compteurs et actionneurs restent indispensables au fonctionnement des systèmes. Le logiciel est le composant à la croissance la plus rapide et devrait se développer à un CAGR de 13,2 % jusqu'en 2032. La base matérielle fournit les données de terrain qui soutiennent des services d'optimisation et d'automatisation à plus haute valeur ajoutée. Le secteur des systèmes de gestion de l'énergie des bâtiments évolue des ventes d'équipements vers des abonnements pour l'analyse énergétique, la détection des pannes et les outils de bâtiment numérique. Schneider Electric a déclaré que sa plateforme EcoStruxure opère sur 480 000 sites et est utilisée par 40 % des entreprises du Fortune 500.
Le logiciel peut améliorer les résultats des équipements installés sans cycle de remplacement complet. Une étude de recherche Bosch de janvier 2025 a examiné la modélisation sémantique des données pour le contrôle prédictif de chauffage, ventilation et climatisation (CVC), soutenant de meilleures structures de données dans l'optimisation énergétique. Trane Technologies a déclaré 347,6 millions USD de dépenses en recherche et développement au cours de l'exercice 2025, incluant des investissements dans les contrôles IA et les outils numériques. Les fournisseurs de matériel répondent en ajoutant des analyses via le développement interne et l'expansion de plateformes. Les taux d'attachement logiciel peuvent compenser la pression sur les marges des équipements et offrir aux fournisseurs des revenus plus prévisibles.



Par type de système :
la sécurité et le contrôle d'accès font partie des opérations unifiées des bâtimentsLes systèmes de gestion de bâtiment représentaient 29,4 % de la part du marché des systèmes de gestion de l'énergie des bâtiments en 2026, reflétant leur rôle central dans la coordination du chauffage, du refroidissement, du comptage et des contrôles environnementaux. La sécurité et le contrôle d'accès constituent le type de système à la croissance la plus rapide, avec un CAGR prévu de 12,8 % jusqu'en 2032. Les propriétaires souhaitent de plus en plus intégrer la sécurité, la cyber-résilience, les informations sur l'occupation et le contrôle de l'énergie au sein d'une plateforme d'exploitation partagée. Le contrôle CVC reste le plus grand sous-système par volume de déploiement car il est directement lié au confort et à la consommation d'énergie. Trane a déclaré que son système de contrôle IA peut réduire les coûts énergétiques CVC jusqu'à 25 % et les émissions de carbone jusqu'à 40 %.
Les contrôles d'éclairage continuent de bénéficier de la détection d'occupation et du fonctionnement basé sur la lumière du jour. Siemens a réalisé en juin 2025 une transformation énergétique du bâtiment Pirelli 35 à Milan en utilisant Desigo CC pour coordonner le CVC, l'éclairage, le contrôle d'accès et la sécurité incendie. Siemens a rapporté 60 % d'économies d'énergie et une réduction annuelle de 2 000 tonnes métriques de dioxyde de carbone sur le site. Ce cas montre pourquoi un modèle de données commun peut améliorer les résultats par rapport à des sous-systèmes de bâtiment séparés. Il augmente également la valeur des fournisseurs capables de gérer à la fois l'accès physique et les données énergétiques.
Par communication :
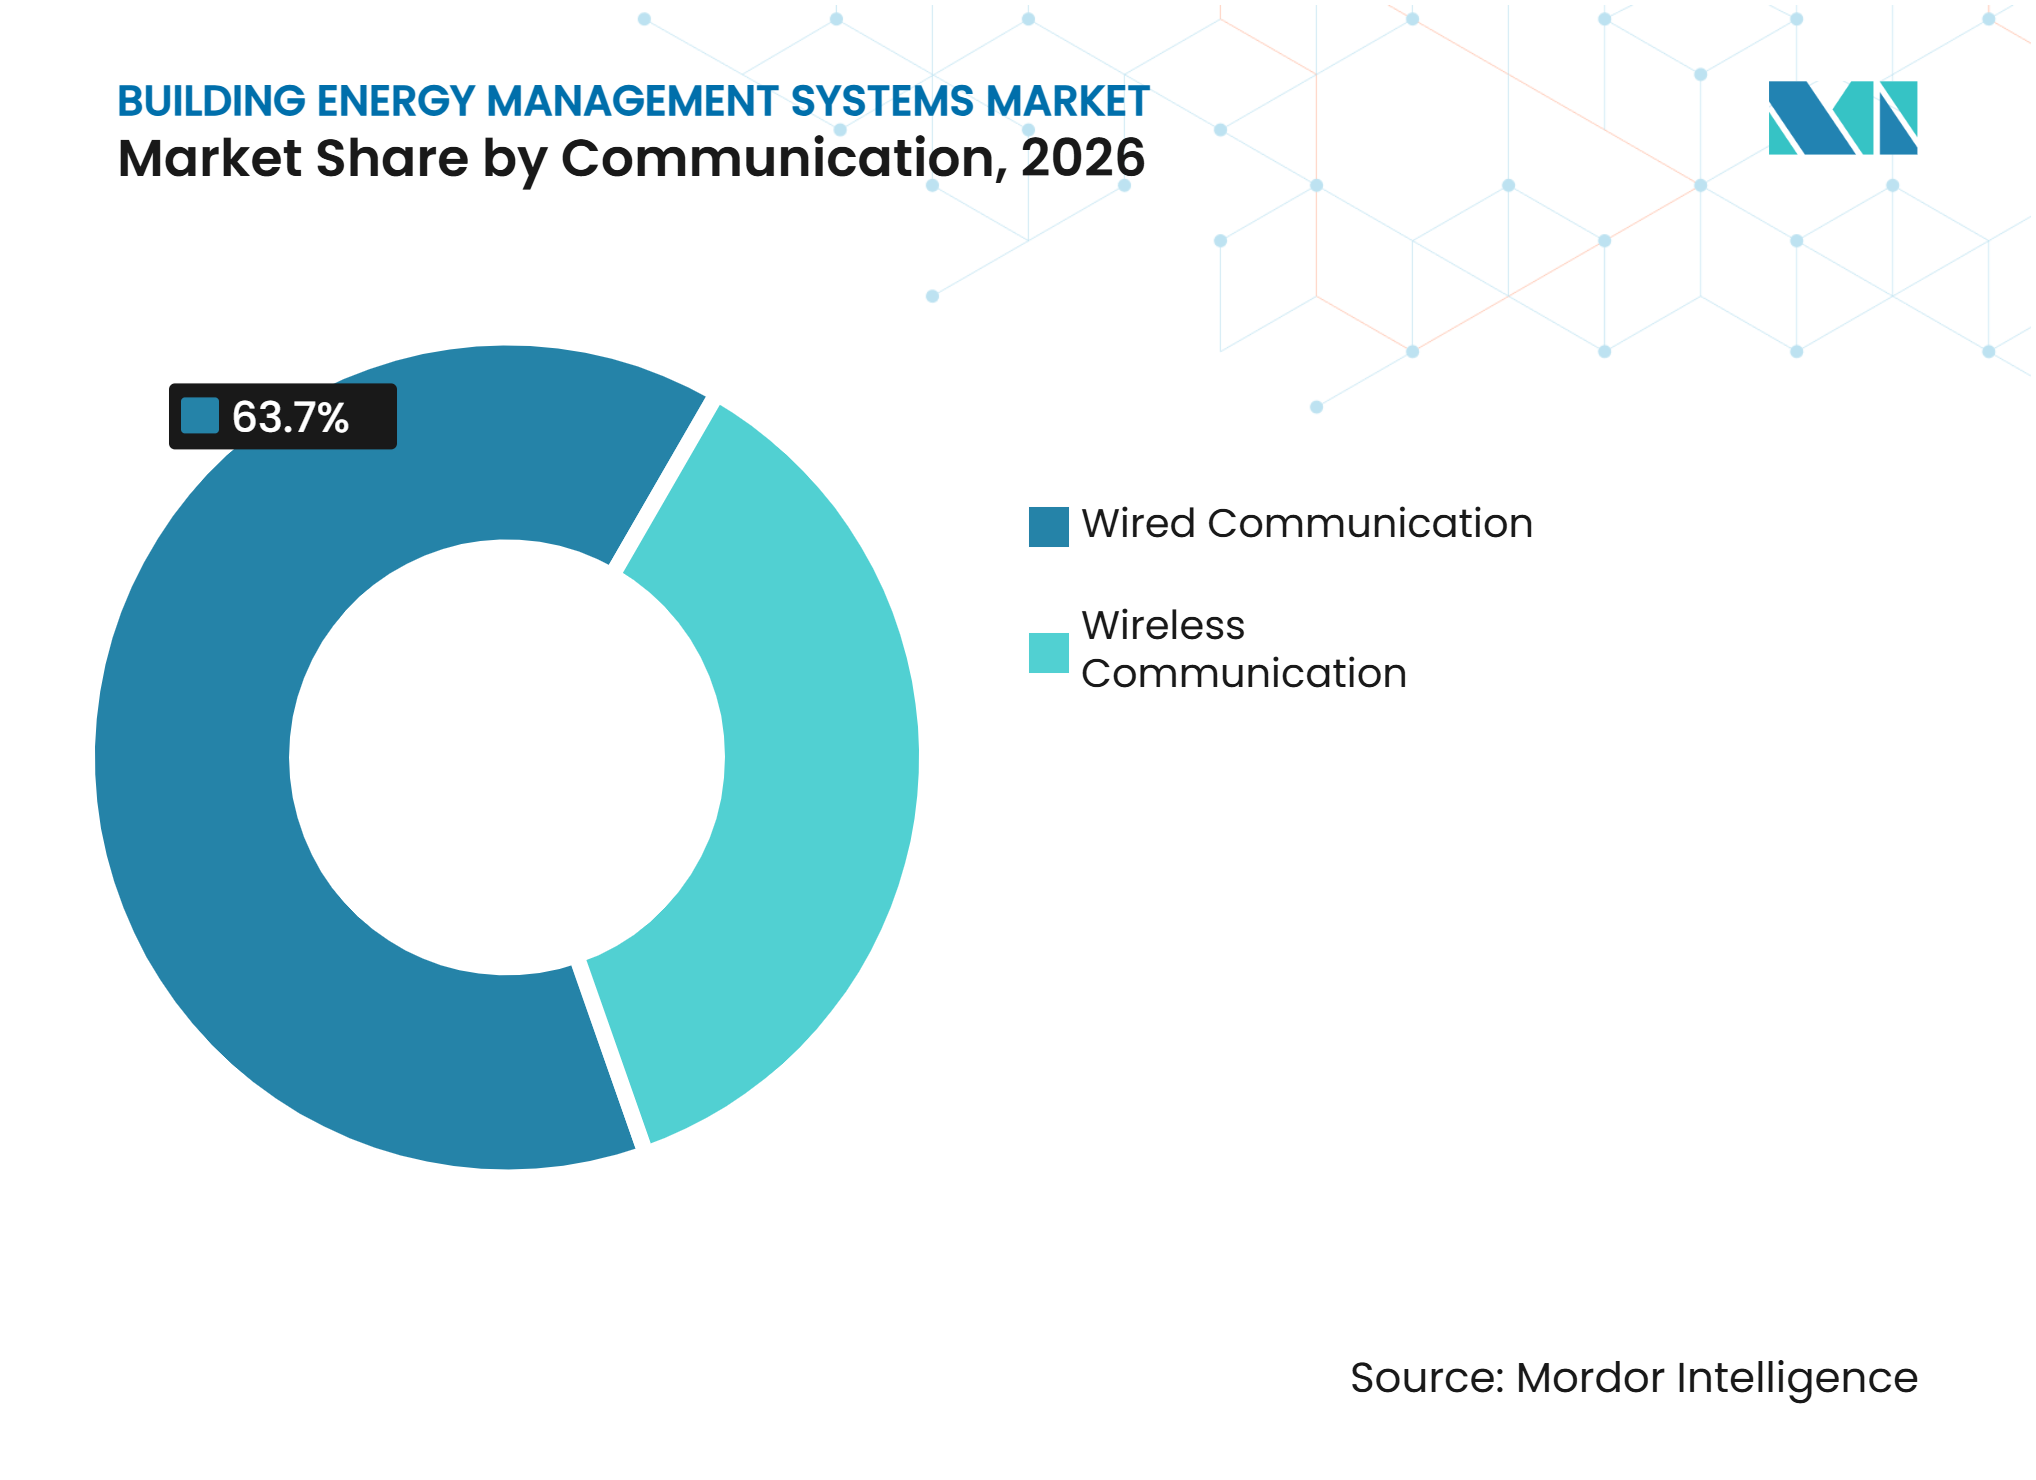
la technologie sans fil améliore la faisabilité des rénovationsLes systèmes filaires représentaient 63,7 % de la part du marché des systèmes de gestion de l'énergie des bâtiments en 2026, car les applications CVC et de sécurité de base nécessitent des connexions fiables à large bande passante. Les systèmes sans fil devraient croître à un CAGR de 13,1 % jusqu'en 2032. Dans les bâtiments occupés, l'installation de nouveaux câbles à travers des intérieurs achevés peut coûter plus cher que les contrôles associés. Les appareils sans fil peuvent offrir une voie pratique pour les mises à niveau de détection, de comptage et de contrôle au niveau des pièces. Delta Electronics Americas a présenté sa plateforme Delta Intelligent Building Technologies à l'AHR Expo 2025, incluant un contrôleur de pièce sans fil LOYTEC.
La plupart des propriétés d'âges mixtes utiliseront des conceptions hybrides plutôt qu'un passage complet à une seule méthode de communication. Les dorsales filaires continuent de soutenir les équipements de centrale où la disponibilité est essentielle. Les appareils sans fil sont mieux adaptés à la détection en périphérie et au contrôle au niveau des pièces où les câbles sont perturbateurs ou coûteux. ABB a lancé BuildingPro dans plus de 40 pays en 2025 avec l'automatisation des bâtiments et la gestion de l'énergie multi-sites basée sur le nuage. Le marché des systèmes de gestion de l'énergie des bâtiments reste ouvert aux fournisseurs capables de prendre en charge à la fois l'infrastructure filaire et les appareils d'extension sans fil.

Par type de bâtiment :
les systèmes résidentiels élargissent la demande au-delà des propriétés commercialesLes bâtiments commerciaux détenaient 57,1 % de la part du marché des systèmes de gestion de l'énergie des bâtiments en 2026, car leurs importantes charges énergétiques, leurs structures de bail et leurs responsabilités en matière de reporting soutiennent des projets de contrôle formels. Les bâtiments résidentiels devraient croître à un CAGR de 13,8 % jusqu'en 2032. La baisse des coûts des thermostats intelligents et des passerelles rend la gestion de l'énergie à domicile accessible à davantage de ménages. La recharge des véhicules électriques, le solaire en toiture, les batteries domestiques et les programmes de réponse à la demande des services publics augmentent la valeur des contrôles résidentiels connectés. Carrier a annoncé 1 milliard USD d'investissements supplémentaires dans la fabrication américaine en mai 2025 pour la production de pompes à chaleur et l'assemblage de batteries liés aux systèmes de gestion de l'énergie à domicile.
Les bâtiments institutionnels et gouvernementaux constituent une source stable de projets, car les règles de marchés publics et les engagements de neutralité carbone peuvent soutenir des programmes pluriannuels. Les utilisateurs industriels sont actifs dans les centres de données, les installations pharmaceutiques et les usines de semi-conducteurs, où l'énergie peut représenter 30 % à 50 % des coûts d'exploitation. Ces installations ont besoin de données granulaires et auditables pour gérer des équipements de haute valeur et se conformer aux obligations de reporting énergétique. Hitachi a lancé BuilMirai, également appelé HMAX for Building, en septembre 2025 pour l'optimisation énergétique à distance, la gestion des accès et la maintenance prédictive. La demande par type de bâtiment devient plus variée, même si les propriétés commerciales restent la plus grande base de dépenses.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 34,8 % de la part du marché des systèmes de gestion de l'énergie des bâtiments en 2026, soutenue par des incitations fiscales, des réglementations étatiques sur les bâtiments et des investissements dans l'immobilier commercial. La déduction pour bâtiments commerciaux de la Section 179D offre aux projets éligibles entre 0,58 et 5,81 USD par pied carré en 2025. La Californie, New York, le Massachusetts et le Colorado disposent de normes de performance des bâtiments avec des dispositions d'application. Eaton a déployé Brightlayer à l'aéroport international Hartsfield-Jackson d'Atlanta dans le cadre du programme de modernisation ATLNext d'une valeur de 12,8 milliards USD. GridPoint a obtenu 45 millions USD en mars 2025, dont un investissement d'ancrage de 20 millions USD de Marunouchi Innovation Partners, pour soutenir son expansion dans les bâtiments commerciaux et au Japon et en Corée du Sud.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 13,6 % jusqu'en 2032, ce qui en fait la partie régionale à la croissance la plus rapide de la taille du marché des systèmes de gestion de l'énergie des bâtiments. Les nouvelles constructions commerciales et institutionnelles, des codes plus stricts et le développement des centres de données soutiennent la demande dans toute la région. Le ministère du logement chinois a publié en juillet 2025 un projet de méthode de calcul des économies d'énergie issues de l'automatisation des bâtiments et des systèmes de gestion de l'énergie. Le Japon a étendu la conformité à la conservation de l'énergie à tous les nouveaux bâtiments à partir d'avril 2025, y compris les bâtiments en dessous du seuil d'exemption précédent de 300 mètres carrés. Mitsubishi Electric a commencé l'optimisation de la climatisation basée sur l'IA avec Shimizu Construction à Serendie Street Yokohama en août 2025.
Europe, Moyen-Orient et Afrique, et Amérique latine
L'Europe dispose d'un pipeline de demande légalement défini, car la directive européenne impose l'automatisation des bâtiments dans les bâtiments non résidentiels de plus de 70 kW d'ici 2027 et prévoit des nouveaux bâtiments à émissions nulles à partir de 2030. Le Moyen-Orient et l'Afrique présentent un schéma contrasté, avec des projets du Golfe soutenus par des exigences de construction verte et une adoption africaine plus large limitée par les conditions du réseau électrique et les pénuries de spécialistes en mise en service. Johnson Controls a introduit OpenBlue Workplace aux Émirats arabes unis en juin 2025 pour les portefeuilles gouvernementaux et commerciaux. L'Amérique latine reste plus modeste, avec une activité concentrée au Brésil, au Mexique et au Chili, où les économies d'énergie et les certifications volontaires LEED et Excellence in Design for Greater Efficiencies (EDGE) encouragent les investissements en efficacité.
Paysage concurrentiel
Concentration du Marché
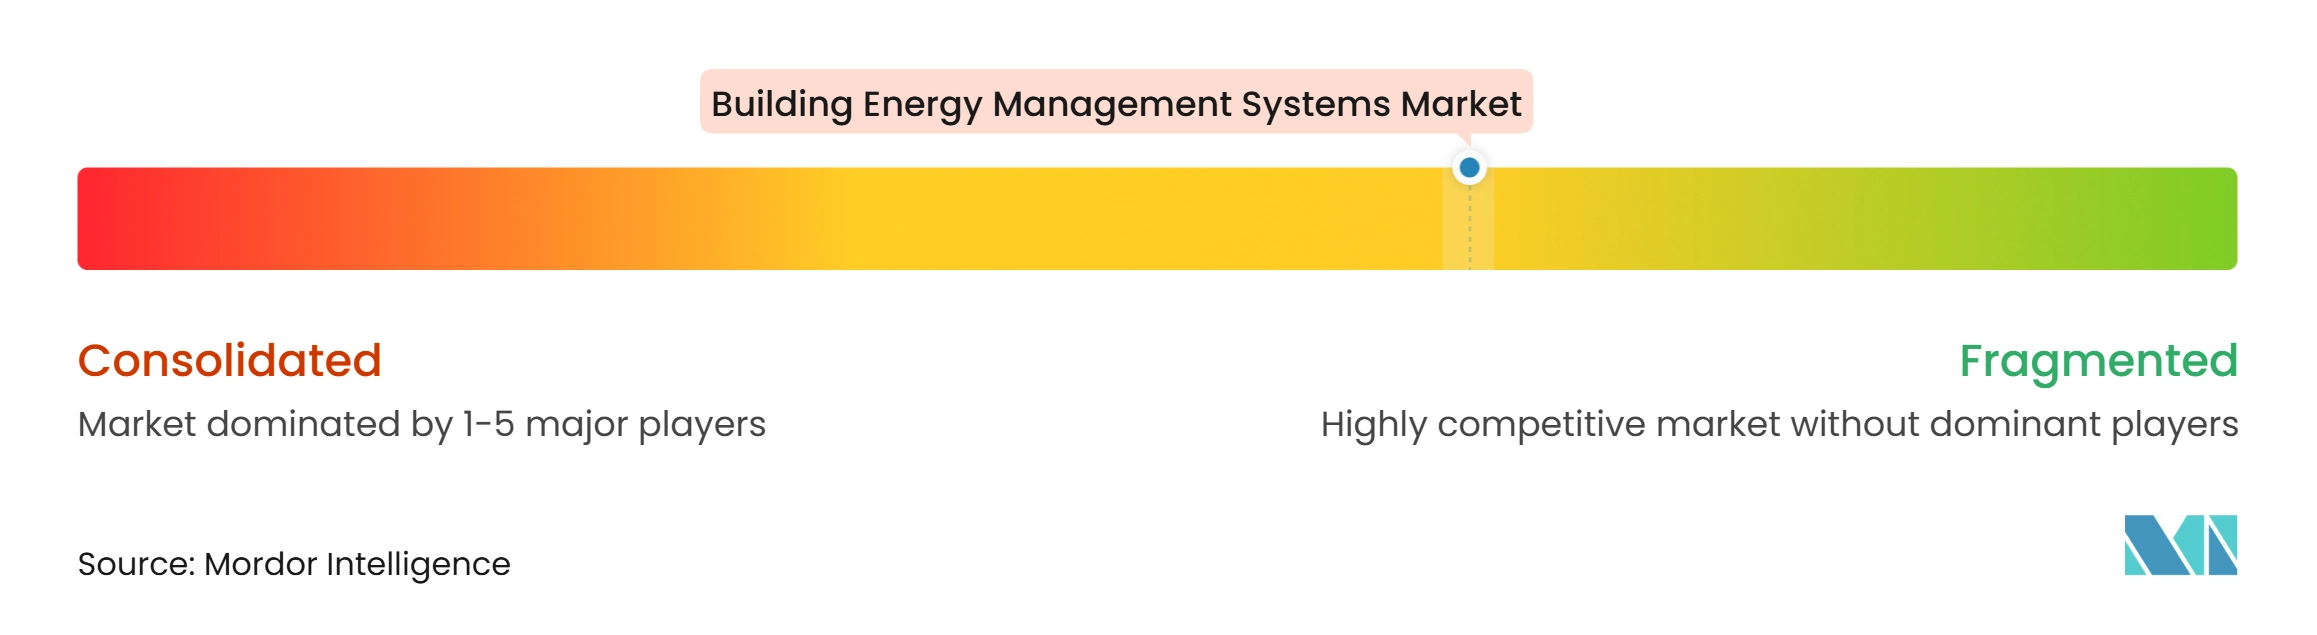
Le marché des systèmes de gestion de l'énergie des bâtiments est modérément consolidé. Honeywell, Siemens, Schneider Electric, Johnson Controls et Trane Technologies se font concurrence grâce à de larges portefeuilles de contrôle, des réseaux de services mondiaux et des plateformes de données intégrées. Honeywell a déclaré 7,4 milliards USD de revenus dans l'automatisation des bâtiments pour l'exercice 2025, avec une croissance de 13 % en glissement annuel. Ces entreprises peuvent connecter le CVC, la gestion des bâtiments, la sécurité et les analyses dans le cadre d'une seule relation commerciale. La concurrence se déplace des dispositifs de contrôle individuels vers la capacité à gérer les données, les services et les résultats des bâtiments dans le temps.
Bosch a finalisé l'acquisition des actifs CVC résidentiels et commerciaux légers de Johnson Controls et de la coentreprise Johnson Controls-Hitachi Air Conditioning en juillet 2025 pour 8,1 milliards USD. La transaction a renforcé la position de Bosch dans les systèmes de confort résidentiels et commerciaux plus petits. Schneider Electric a élargi son offre EcoStruxure avec un logiciel qui intègre les systèmes d'énergie, d'alimentation et de bâtiment dans une seule interface. Honeywell a lancé Connected Solutions AI en juin 2025 pour la gestion de l'énergie basée sur le nuage, la maintenance prédictive et l'analyse de l'occupation. Ces évolutions montrent que les fournisseurs établis poursuivent des abonnements logiciels et des services connectés en parallèle de leurs portefeuilles d'équipements.
Les spécialistes augmentent la pression en travaillant sur des systèmes installés tiers et en ciblant des besoins spécifiques. Legrand a lancé sa plateforme WEOZ en janvier 2025 pour les bâtiments commerciaux de taille moyenne et a rapporté une réduction de 33 % de l'énergie sur son site de référence de Zaventem. GridPoint soutient la réponse à la demande et la gestion de l'énergie dans plus de 20 000 bâtiments commerciaux.
Leaders du secteur des systèmes de gestion de l'énergie des bâtiments
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Schneider Electric SE
-
ABB Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de gestion de l'énergie des bâtiments Entreprises couvertes dans ce rapport
- ABB Ltd.
- Azbil Corporation
- Carrier Global Corporation
- Delta Controls Inc.
- Delta Electronics, Inc.
- Distech Controls Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- GridPoint, Inc.
- Hitachi, Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- KMC Controls, Inc.
- Legrand SA
- Mitsubishi Electric Corporation
- Planon Group
- Robert Bosch GmbH
- Schneider Electric SE
- Siemens AG
- Trane Technologies plc
Développements industriels récents dans Marché des systèmes de gestion de l'énergie des bâtiments
- Octobre 2026 : Honeywell Technologies a lancé Forge Cognition, une plateforme d'IA agentique et de simulation pour les opérations d'installations construite avec NVIDIA et Dell Technologies, ciblant les bâtiments, les campus et les sites industriels. Les premières données pilotes sur le campus Voyager de NVIDIA ont enregistré jusqu'à 90 % de réduction des alertes inutiles de gestion des bâtiments et identifié jusqu'à 10 % d'économies d'énergie potentielles grâce à l'optimisation intelligente du CVC.
- Octobre 2026 : Honeywell Technologies a été sélectionné par L&T Realty, la division immobilière de Larsen & Toubro, pour déployer des solutions de système de gestion de bâtiment intégré dans des projets résidentiels de luxe et commerciaux à Mumbai et Chennai. Le déploiement comprend l'une des premières applications de Honeywell Technologies Forge dans le développement résidentiel indien, convergeant la sécurité, la sûreté et l'automatisation énergétique sur une plateforme unifiée.
- Septembre 2025 : Hitachi a lancé BuilMirai, également appelé HMAX for Building, en tant que plateforme de gestion de bâtiment basée sur le SaaS, combinant l'optimisation énergétique à distance, la gestion des accès et la maintenance prédictive dans un modèle d'abonnement fourni par le nuage. Le produit cible les propriétaires de portefeuilles commerciaux multi-sites au Japon et sur les marchés pan-asiatiques.
- Août 2025 : Mitsubishi Electric a commencé l'optimisation de la climatisation basée sur l'IA au développement Serendie Street Yokohama en collaboration avec Shimizu Construction, appliquant des analyses basées sur GENESIS64 pour réduire la consommation d'énergie CVC dans un développement urbain à usage mixte.
Périmètre du rapport mondial sur le marché des systèmes de gestion de l'énergie des bâtiments
Un système de gestion de l'énergie des bâtiments (SGEB) est une plateforme de contrôle basée sur l'informatique et les technologies de l'information qui utilise des capteurs, des compteurs intelligents et du matériel d'automatisation pour surveiller, analyser et optimiser les systèmes mécaniques et électriques d'un bâtiment.
Le marché des systèmes de gestion de l'énergie des bâtiments est segmenté par composant, type de système, communication, type de bâtiment et géographie. Par composant, le marché est segmenté en matériel, logiciel et services. Par type de système, le marché est segmenté en systèmes de gestion de bâtiment (BMS), systèmes de gestion de l'énergie (EMS), systèmes de contrôle CVC, systèmes de contrôle de l'éclairage, systèmes de sécurité et de contrôle d'accès, et autres systèmes. Par communication, le marché est divisé en communication filaire et communication sans fil. Par type de bâtiment, le marché est segmenté en bâtiments commerciaux, bâtiments résidentiels, bâtiments industriels, et bâtiments institutionnels et gouvernementaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des systèmes de gestion de l'énergie des bâtiments dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Systèmes de gestion de bâtiment (BMS) |
| Systèmes de gestion de l'énergie (EMS) |
| Systèmes de contrôle CVC |
| Systèmes de contrôle de l'éclairage |
| Systèmes de sécurité et de contrôle d'accès |
| Autres systèmes |
| Communication filaire |
| Communication sans fil |
| Bâtiments commerciaux |
| Bâtiments résidentiels |
| Bâtiments industriels |
| Bâtiments institutionnels et gouvernementaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par type de système | Systèmes de gestion de bâtiment (BMS) | |
| Systèmes de gestion de l'énergie (EMS) | ||
| Systèmes de contrôle CVC | ||
| Systèmes de contrôle de l'éclairage | ||
| Systèmes de sécurité et de contrôle d'accès | ||
| Autres systèmes | ||
| Par communication | Communication filaire | |
| Communication sans fil | ||
| Par type de bâtiment | Bâtiments commerciaux | |
| Bâtiments résidentiels | ||
| Bâtiments industriels | ||
| Bâtiments institutionnels et gouvernementaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des systèmes de gestion de l'énergie des bâtiments d'ici 2032 ?
Le marché des systèmes de gestion de l'énergie des bâtiments devrait atteindre 42,78 milliards USD d'ici 2032, avec un CAGR de 12,17 % de 2027 à 2032.
Quel composant est en tête du marché des systèmes de gestion de l'énergie des bâtiments ?
Le matériel est en tête avec une part de 42,6 % en 2026, car les capteurs, contrôleurs, compteurs et actionneurs constituent la base opérationnelle installée.
Quel type de bâtiment connaît la croissance la plus rapide pour les systèmes de gestion de l'énergie ?
Les bâtiments résidentiels devraient enregistrer la croissance la plus rapide, avec un CAGR de 13,8 % jusqu'en 2032, soutenu par les équipements de gestion de l'énergie à domicile connectés.
Pourquoi les systèmes de gestion de l'énergie sont-ils importants pour les bâtiments commerciaux ?
Ils aident les propriétaires à répondre aux coûts énergétiques, à respecter les règles de performance des bâtiments, à collecter des données de consommation auditables et à gérer les systèmes connectés.
Quelle région est en tête de la demande pour les systèmes de gestion de l'énergie des bâtiments ?
L'Amérique du Nord est en tête avec une part de 34,8 % en 2026, soutenue par des incitations fiscales et des normes de performance des bâtiments au niveau des États.
Qu'est-ce qui stimule l'adoption en Asie-Pacifique ?
Les nouvelles constructions, des réglementations plus strictes sur les bâtiments, l'activité des centres de données et les politiques d'efficacité énergétique devraient soutenir un CAGR de 13,6 % jusqu'en 2032.