
Marktgröße und Marktanteil für Gebäudeenergiemanagement-Systeme
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 24.09 Milliarden US-Dollar |
| Marktgröße (2032) | 42.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gebäudeenergiemanagement-Systeme von Mordor Intelligence
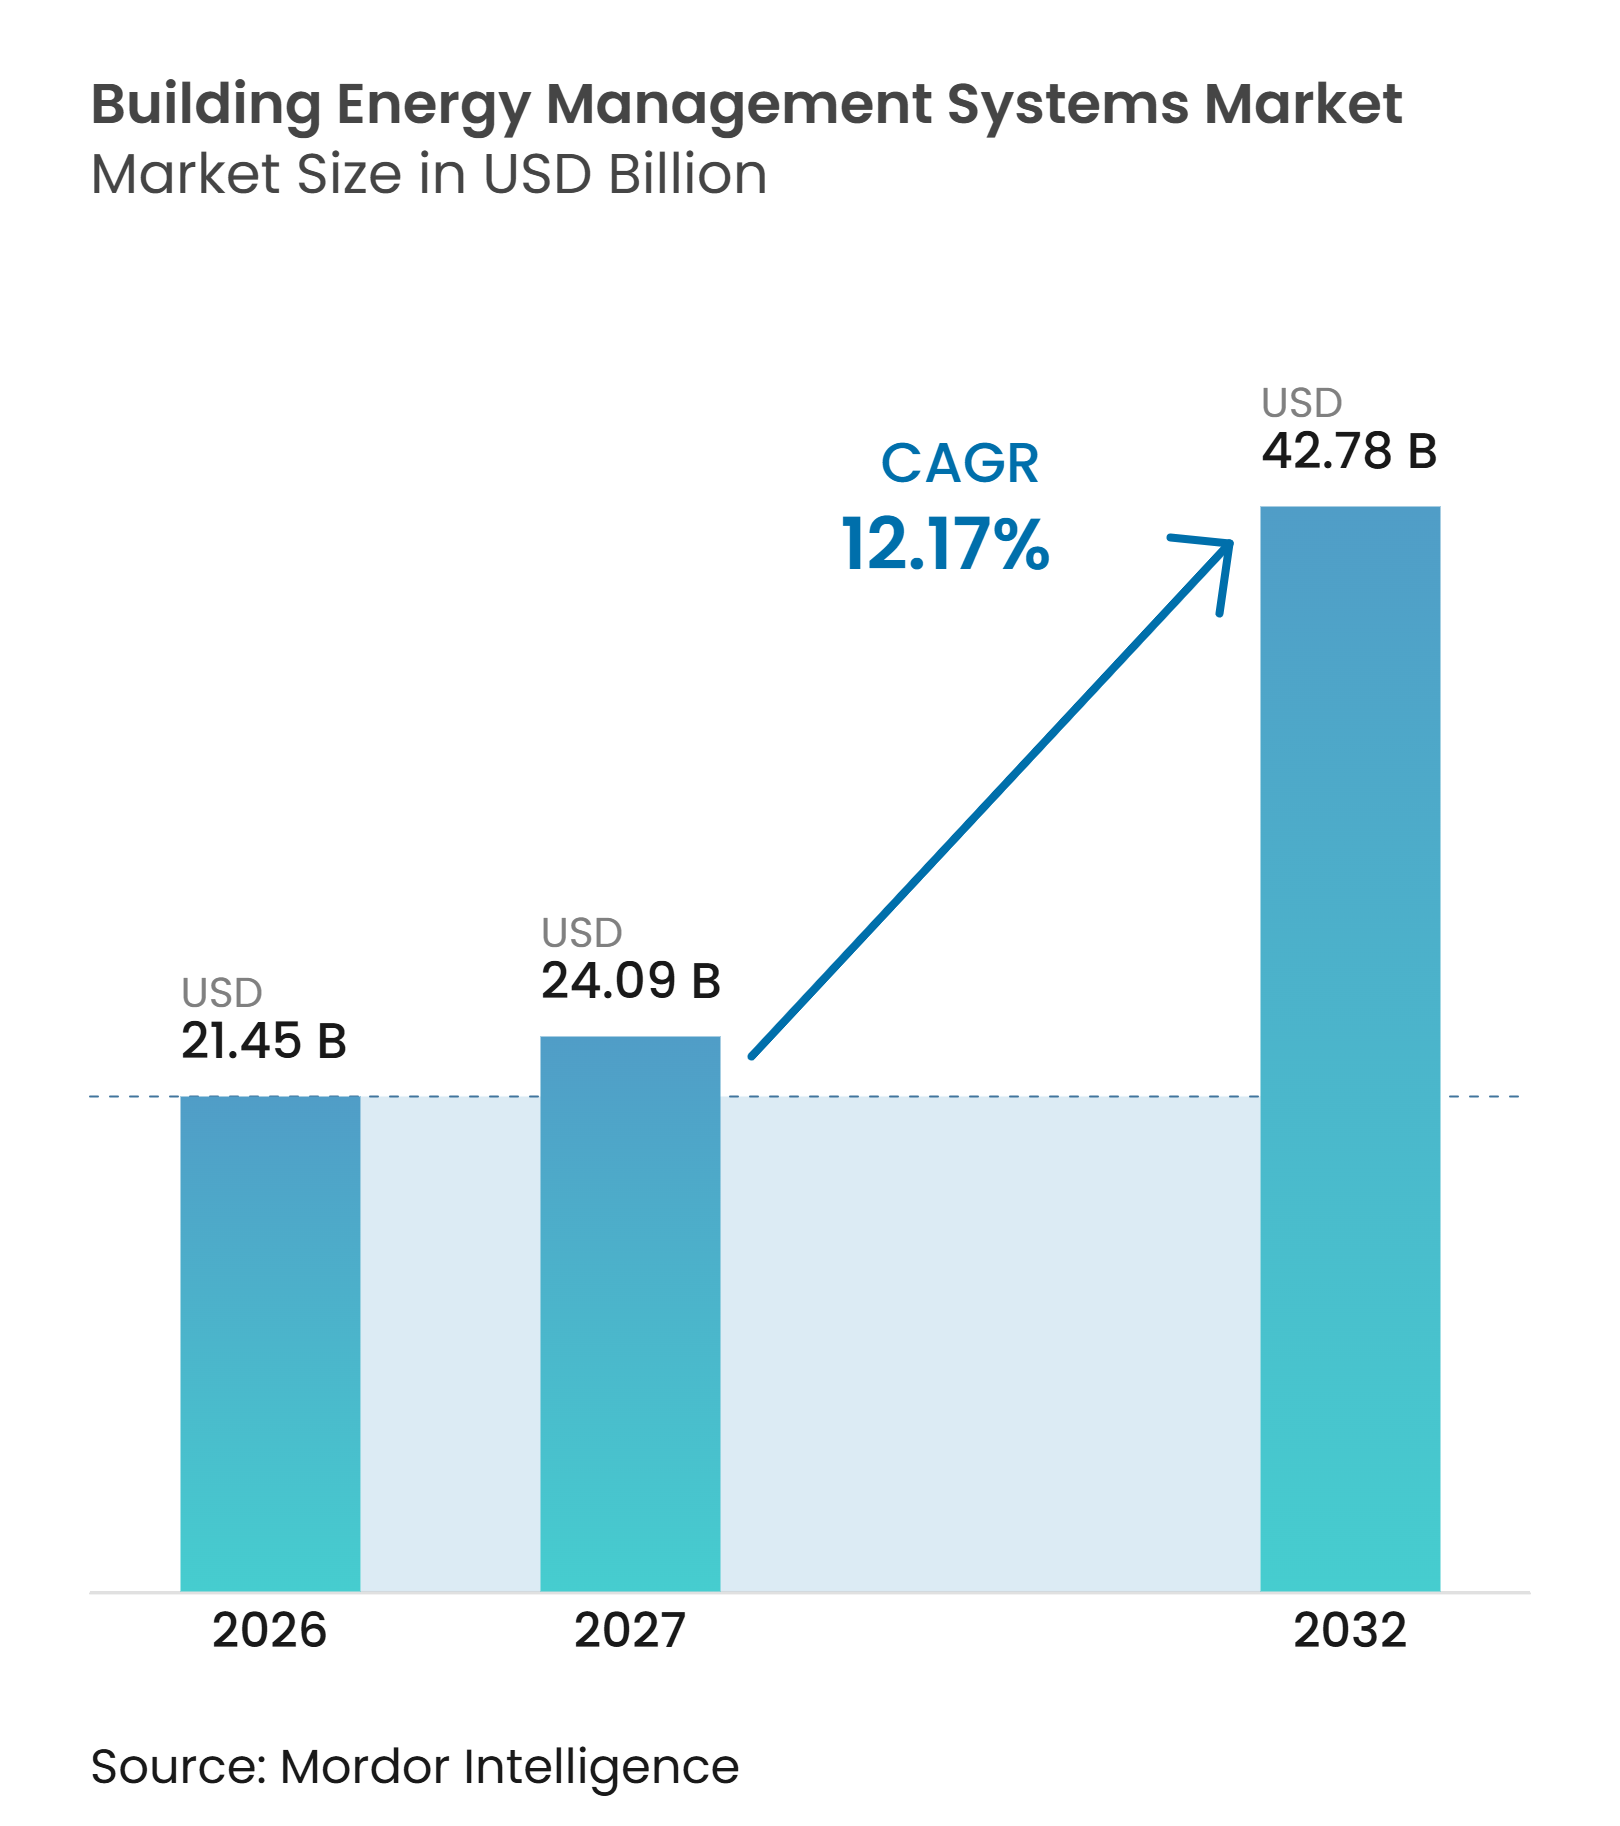
Die Marktgröße für Gebäudeenergiemanagement-Systeme wird voraussichtlich von 21,45 Milliarden USD im Jahr 2026 auf 24,09 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 42,78 Milliarden USD erreichen, mit einem CAGR von 12,17 % über den Zeitraum 2027–2032. Gebäude sind für 30 % des weltweiten Endenergieverbrauchs und 26 % der energiebedingten Kohlendioxidemissionen verantwortlich, was die Betriebseffizienz für Immobilieneigentümer und Behörden weiterhin ganz oben auf der Agenda hält.[1] Strengere Bauvorschriften in Europa, Japan und Nordamerika verlagern das Energiemanagement von einem freiwilligen Projekt hin zu einer compliance-getriebenen Investition für viele Einrichtungen. Gleichzeitig machen Cloud-Systeme, vernetzte Sensoren und KI-basierte Analysen den Markt für Gebäudeenergiemanagement-Systeme für mittelgroße Standorte praktikabler, die zuvor kein umfangreiches Integrationsprojekt unterstützen konnten. Der weltweite Fortschritt bei der Energieeffizienz stieg 2025 auf 1,8 % gegenüber 1,0 % im Jahr 2024 und unterstützt eine breitere Pipeline für energiesparende Gebäudesanierungen.[2] Anbieter kombinieren daher Steuerungsgeräte mit Software, Fernwartungsdiensten und Demand-Response-Funktionen, um wiederkehrende Einnahmen zu steigern und den Bedarf an einem vollständigen Geräteaustausch zu reduzieren.
Wichtigste Erkenntnisse des Berichts
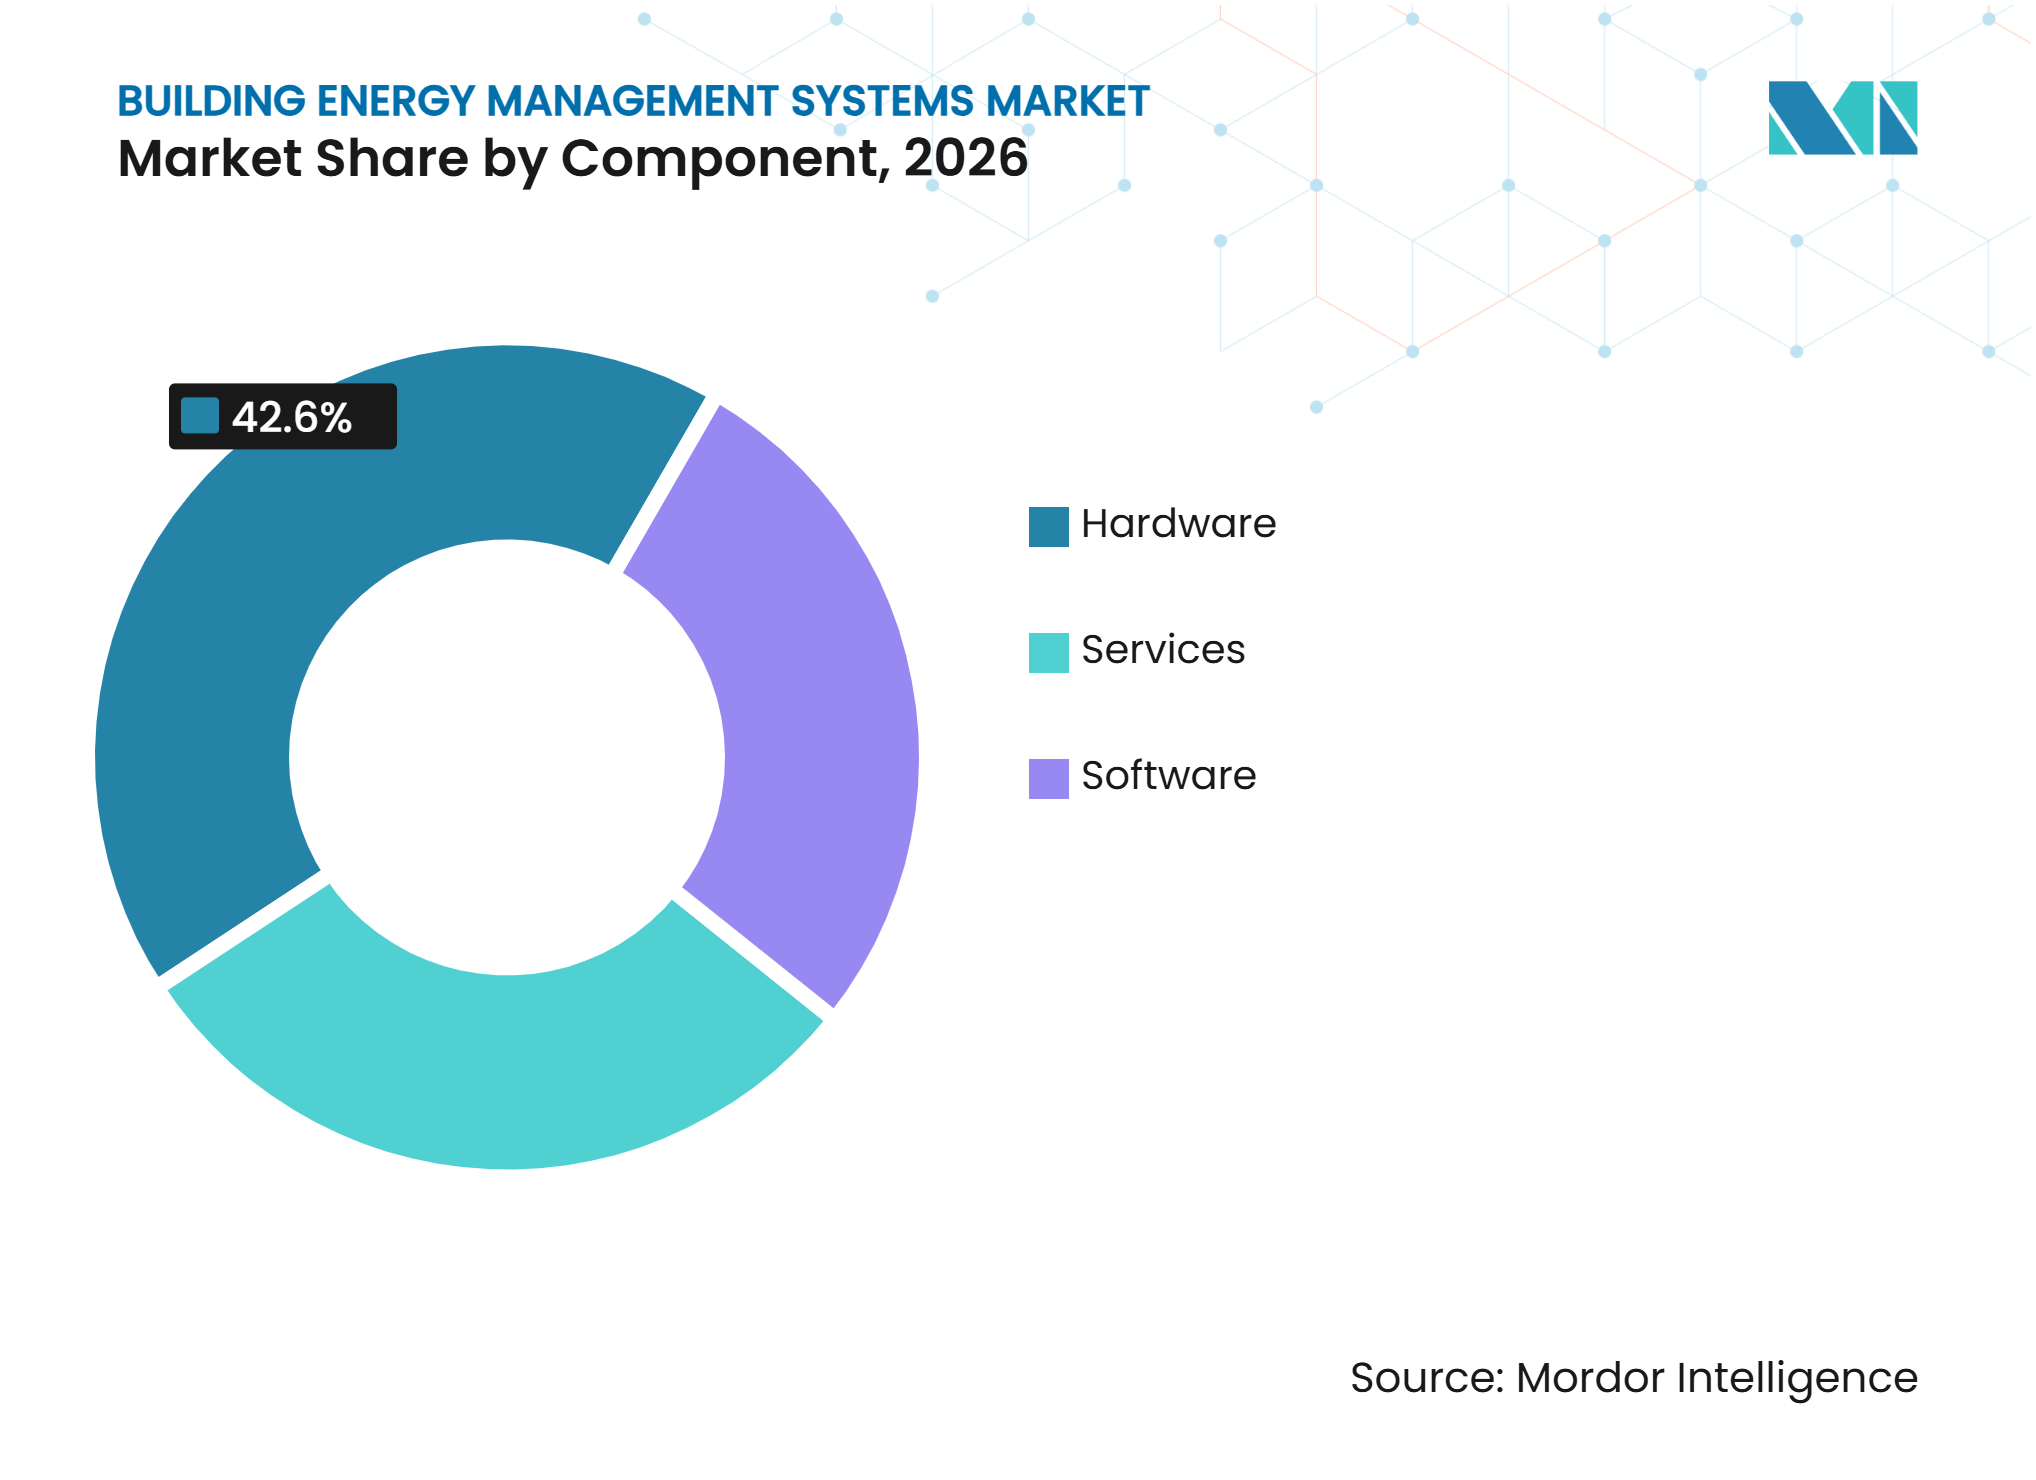
- Nach Komponente hielt Hardware im Jahr 2026 einen Anteil von 42,6 % am Markt für Gebäudeenergiemanagement-Systeme, während Software bis 2032 mit einem CAGR von 13,2 % wachsen soll.
- Nach Systemtyp hielt Gebäudemanagementsysteme im Jahr 2026 einen Anteil von 29,4 % am Markt für Gebäudeenergiemanagement-Systeme, während Sicherheits- und Zugangskontrolle bis 2032 mit einem CAGR von 12,8 % wachsen soll.
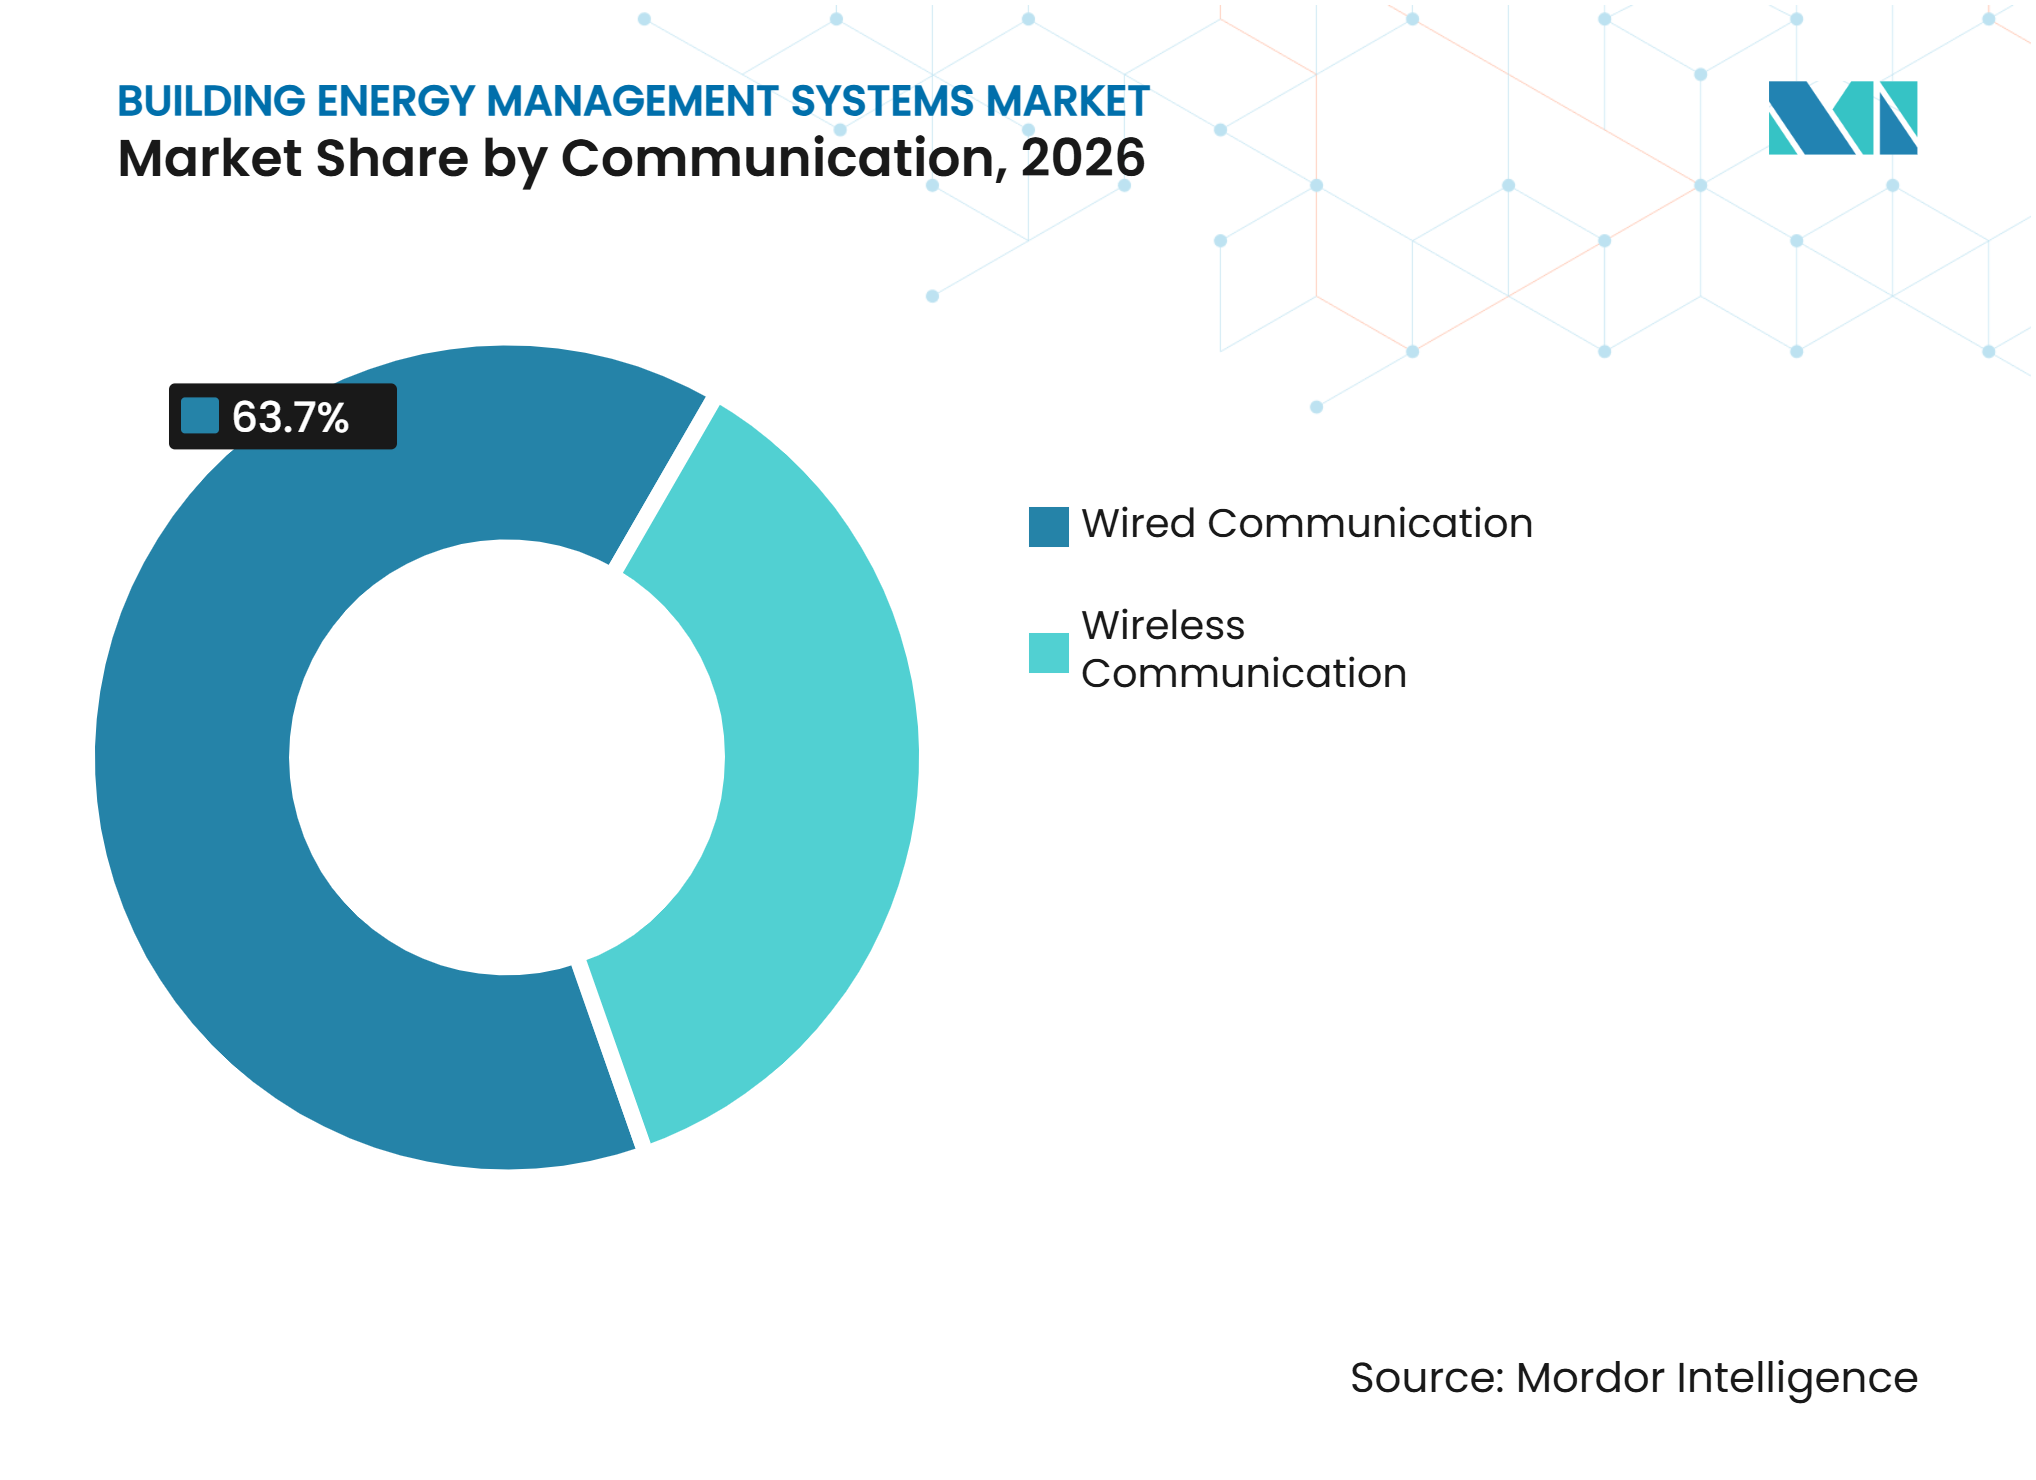
- Nach Kommunikation hielten kabelgebundene Systeme im Jahr 2026 einen Anteil von 63,7 % am Markt für Gebäudeenergiemanagement-Systeme, während kabellose Systeme bis 2032 mit einem CAGR von 13,1 % wachsen sollen.
- Nach Gebäudetyp hielten Gewerbegebäude im Jahr 2026 einen Anteil von 57,1 % am Markt für Gebäudeenergiemanagement-Systeme, während Wohngebäude bis 2032 mit einem CAGR von 13,8 % wachsen sollen.
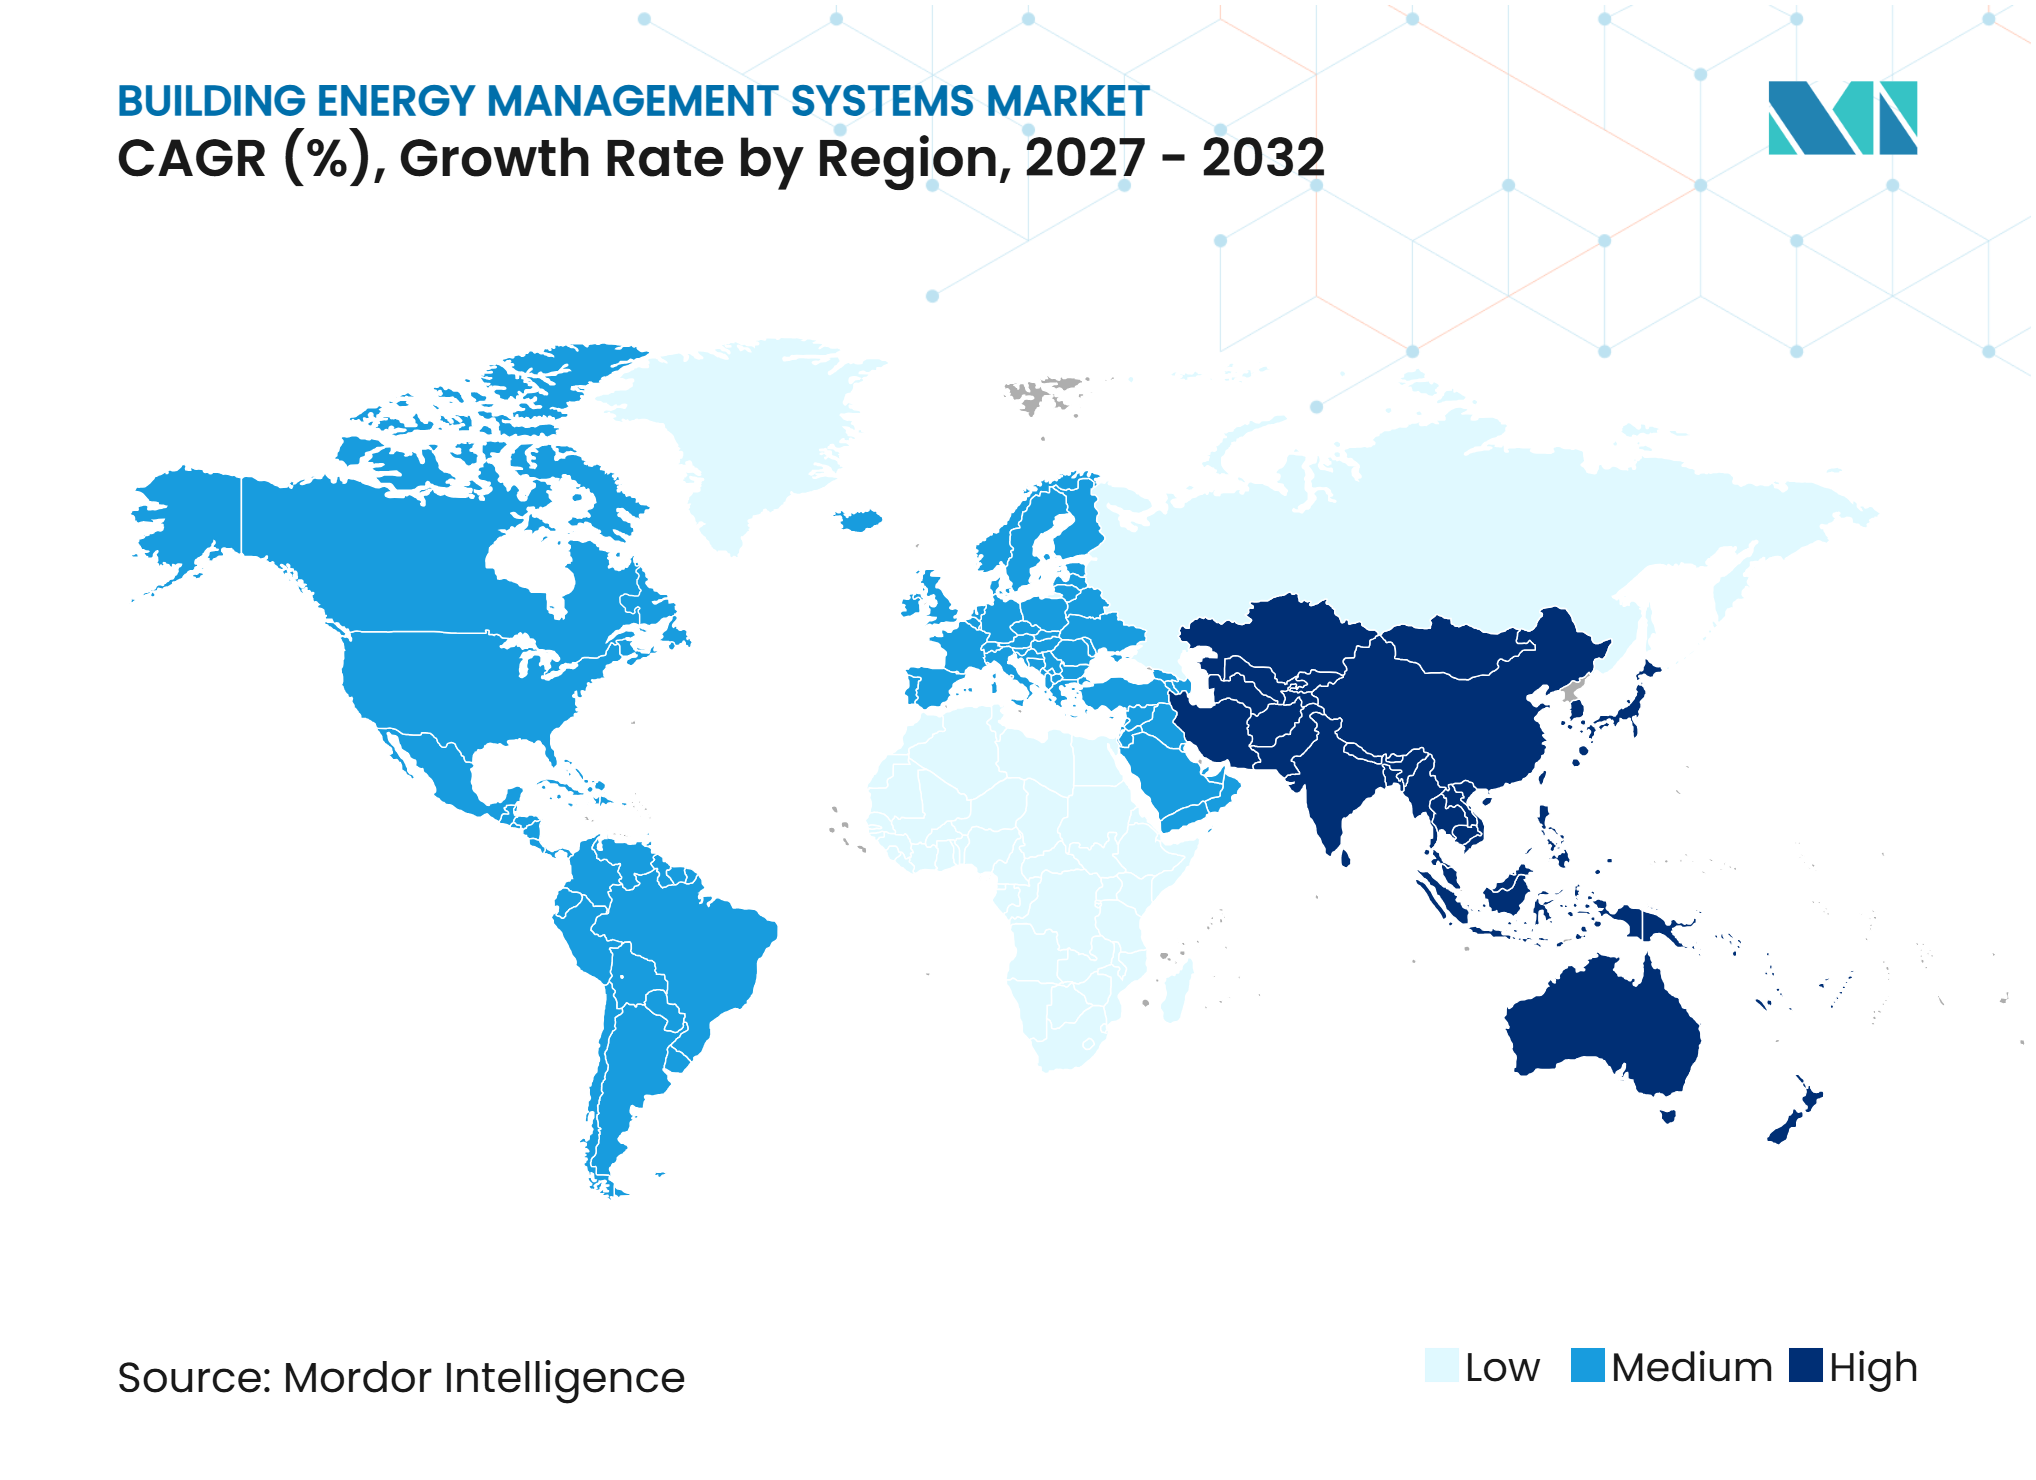
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 34,8 % am Markt für Gebäudeenergiemanagement-Systeme, während Asien-Pazifik bis 2032 mit einem CAGR von 13,6 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Energiekosten und Tarifvolatilität | +3.5% | Global, verstärkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verbindliche Energieleistungsstandards und Gebäudevorschriften | +2.2% | Europa, Japan und Nordamerika | Mittelfristig (2–4 Jahre) |
| Cloud-, IoT- und KI-gestützte Gebäudeoptimierung | +2.5% | Global, mit früher Einführung in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Integration von Smart Metering und Demand Response | +1.2% | Nordamerika, Europa und Australien, mit Ausstrahlungseffekten auf Asien-Pazifik sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Gebäudesanierung und tiefgreifende energetische Renovierungsprogramme | +1.0% | Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| CO₂-Bilanzierung und verbindliche Nachhaltigkeitsberichterstattung | +0.8% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Energiekosten, Smart Metering und Demand Response verbessern die Projektökonomie
Die Volatilität der Energie- und Gaspreise hat den Markt für Gebäudeenergiemanagement-Systeme zu einem praktischen Kapitalallokationsthema für gewerbliche Immobilienportfolios gemacht. Der U.S. Section 179D-Abzug gewährt für förderfähige energieeffiziente Verbesserungen an Gewerbegebäuden, die im Jahr 2025 abgeschlossen werden, 0,58 bis 5,81 USD pro Quadratfuß.[3] Diese Anreize können die Projektökonomie für Eigentümer verbessern, die bisher mit langen Amortisationszeiten konfrontiert waren. Eigentümer suchen zudem nach Nachfrageprognose- und Laststeuerungsfunktionen und nicht nur nach energiesparenden Geräten. Dies begünstigt Anbieter, die Softwaredienstleistungen für vorhandene Geräte bereitstellen und die Teilnahme an Demand-Response-Programmen unterstützen können. ABB erklärte, dass eine integrierte Gebäudeautomation für Heizung, Lüftung, Klimatisierung und Beleuchtung den gesamten Stromverbrauch eines Gebäudes um 10 % bis 20 % senken kann.
Verbindliche Standards, Sanierungen und Nachhaltigkeitsberichterstattung schaffen dauerhaften Bedarf
Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden schreibt Gebäudeautomations- und Steuerungssysteme in größeren nichtresidentiellen EU-Gebäuden vor, wobei ab 2027 ein Schwellenwert von 70 kW gilt.[4] Dadurch wird ein Teil der Ausgaben von einem optionalen Energieprojekt zu einer verpflichtenden Compliance-Maßnahme. Japan hat die Einhaltung des Gesetzes zur Energieeinsparung in Gebäuden ab April 2025 auf alle Neubauten ausgeweitet, wodurch auch kleinere Gebäude in den politischen Rahmen einbezogen wurden. Die American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) 90.1, der International Energy Conservation Code und gebäudebezogene Leistungsstandards auf Bundesstaatenebene erfüllen in den Vereinigten Staaten eine ähnliche Funktion. Anforderungen an die CO₂-Berichterstattung erhöhen zudem den Bedarf an nachvollziehbaren Energiedaten auf Gebäude- und Anlagenebene. Chinas Wohnungsbauministerium veröffentlichte im Juli 2025 einen Entwurf einer Berechnungsmethode für Energieeinsparungen durch Gebäudeautomations- und Energiemanagementsysteme, was auf ein wachsendes Interesse an Messung und Verifizierung hindeutet.
Cloud-, IoT- und KI-basierte Steuerungen verkürzen Bereitstellungszyklen
Cloud-Plattformen, vernetzte Sensoren und KI-basierte Analysen reduzieren den Zeitaufwand für die Bereitstellung von Gebäudesteuerungen. Schneider Electric berichtete, dass seine EcoStruxure Foresight Operation-Plattform in frühen Einsatzdaten 40 % schnellere Engineering-Zyklen, 50 % bessere Betriebseffizienz und 90 % schnellere Fehlerbehebung erzielte. Der Markt für Gebäudeenergiemanagement-Systeme entwickelt sich hin zu Software-Overlays, die mit vorhandenen Geräten zusammenarbeiten können. Dieser Ansatz ermöglicht es Eigentümern, Einsparungen zu erzielen, ohne jeden Legacy-Controller auf einmal ersetzen zu müssen. Er bietet Anbietern auch einen Weg zu wiederkehrenden Einnahmen und längeren Kundenbeziehungen. Trane stellte seinen ARIA KI-Gebäudeagenten mit Unterstützung für 14 oder mehr Sprachen vor, was den erforderlichen Fachkenntnissen für die Nutzung erweiterter Steuerungsfunktionen reduziert.
Gebäudesanierungsprogramme erweitern die adressierbare installierte Basis
Sanierungsprogramme erweitern die Nachfrage nach Gebäudesteuerungen über den Neubau hinaus. Ältere Büros, öffentliche Gebäude und gemischt genutzte Immobilien haben ein hohes Energiesparpotenzial, erfordern jedoch häufig stufenweise Modernisierungen. Die EU-Richtlinie und nationale Energiepolitiken unterstützen die Sanierungsplanung durch die Definition künftiger Leistungsanforderungen. Drahtlose Sensoren und hybride Systemdesigns können Störungen in bewohnten Gebäuden reduzieren. Serviceverträge und Energie-als-Dienstleistung-Strukturen können zudem einen Teil der Anfangskosten vom Eigentümer auf einen spezialisierten Anbieter verlagern. Die kommerzielle Chance ist dort am größten, wo Anbieter Steuerungen, Finanzierungsunterstützung, Inbetriebnahme und laufendes Leistungsmanagement kombinieren können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrationskosten und lange Amortisationszeiten | -2.1% | Global, ausgeprägt in Südamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Lücken bei Legacy-OT/IT-Protokollen und Interoperabilitätsbeschränkungen | -1.5% | Global, gravierend in Märkten mit älterem Gebäudebestand | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken und Kosten für die Einhaltung des Datenschutzes | -1.0% | Global, mit dem höchsten regulatorischen Druck in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel in der Gebäudesteuerung | -0.8% | Global, kritisch in Asien-Pazifik und Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrationskosten und Legacy-Protokolllücken begrenzen die Einführung im mittleren Marktsegment
Hohe Integrationskosten bleiben ein wesentliches Hemmnis im Markt für Gebäudeenergiemanagement-Systeme, insbesondere für kleinere Eigentümer und preissensible Regionen. Die Verbindung von Heizungs-, Beleuchtungs-, Zugangskontroll- und Messsystemen kann Gateways, maßgeschneiderte Middleware und eine langwierige Inbetriebnahme erfordern. Ältere Systeme, die auf proprietären Varianten von BACnet, Modbus oder LonWorks basieren, stellen möglicherweise keine nutzbaren Daten für Cloud-Anwendungen bereit. Einige Controller verfügen zudem nicht über die Verarbeitungskapazität oder Firmware-Unterstützung, die für moderne Integrationen erforderlich ist. Dies macht die ältesten und ineffizientesten Einrichtungen zu den schwierigsten Standorten für eine Modernisierung. Energie-als-Dienstleistung-Verträge können einen Teil des Kostenproblems lösen, ihre Verfügbarkeit bleibt jedoch außerhalb Nordamerikas und Nordeuropas uneinheitlich.
Cybersicherheits- und Qualifikationsanforderungen erhöhen die Kosten vernetzter Betriebsabläufe
Vernetzte Gebäudesteuerungen erfordern Cybersicherheitspraktiken, die viele Immobilieneigentümer bisher nicht verwaltet haben. Siemens veröffentlichte im Mai 2025 eine Sicherheitsempfehlung für eine Schwachstelle im Desigo CC Installed Client, was zeigt, dass Legacy-Gebäudeplattformen bei zunehmender Vernetzung aktive Abhilfemaßnahmen erfordern können. Compliance-Faktoren wie der NIS2-Rahmen der EU (Richtlinie über Netz- und Informationssicherheit 2) und die Leitlinien des National Institute of Standards and Technology (NIST) können den Planungs-, Überwachungs- und Schulungsaufwand erhöhen. Diese Verpflichtungen sind am anspruchsvollsten, wenn ältere Betriebstechnologie mit Unternehmensnetzwerken verbunden wird. Ein Mangel an erfahrenen Fachleuten für Gebäudesteuerung kann Planung, Inbetriebnahme und Wartung in wachsenden Märkten weiter verzögern. Anbieter, die sichere Architektur, Fernunterstützung und einfachere Bedienertools bereitstellen, sind besser positioniert, um diese Hindernisse zu überwinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Softwaredienstleistungen steigern den Wert installierter SystemeHardware hielt im Jahr 2026 einen Anteil von 42,6 % am Markt für Gebäudeenergiemanagement-Systeme, da Sensoren, Controller, Messgeräte und Aktoren für den Systembetrieb weiterhin notwendig sind. Software ist die am schnellsten wachsende Komponente und soll bis 2032 mit einem CAGR von 13,2 % expandieren. Die Hardware-Basis liefert die Felddaten, die höherwertige Optimierungs- und Automatisierungsdienstleistungen unterstützen. Die Branche der Gebäudeenergiemanagement-Systeme verlagert sich vom Geräteverkauf hin zu Abonnements für Energieanalysen, Fehlererkennung und digitale Gebäudetools. Schneider Electric erklärte, dass seine EcoStruxure-Plattform an 480.000 Standorten betrieben wird und von 40 % der Fortune-500-Unternehmen genutzt wird.
Software kann die Ergebnisse installierter Geräte verbessern, ohne einen vollständigen Austauschzyklus zu erfordern. Eine Bosch-Forschungsstudie vom Januar 2025 untersuchte semantische Datenmodellierung für modellprädiktive Heizungs-, Lüftungs- und Klimatisierungssteuerung (HLK) und unterstützt damit bessere Datenstrukturen in der Energieoptimierung. Trane Technologies berichtete für das Geschäftsjahr 2025 von Ausgaben für Forschung und Entwicklung in Höhe von 347,6 Millionen USD, einschließlich Investitionen in KI-Steuerungen und digitale Tools. Hardware-Anbieter reagieren darauf, indem sie Analysen durch interne Entwicklung und Plattformerweiterung hinzufügen. Software-Attach-Raten können den Druck auf Gerätemargen ausgleichen und Anbietern planbarere Einnahmen verschaffen.



Nach Systemtyp:
Sicherheit und Zugangskontrolle werden Teil des einheitlichen GebäudebetriebsGebäudemanagementsysteme machten im Jahr 2026 einen Anteil von 29,4 % am Markt für Gebäudeenergiemanagement-Systeme aus, was ihre zentrale Rolle bei der Koordination von Heizung, Kühlung, Messung und Umgebungssteuerung widerspiegelt. Sicherheits- und Zugangskontrolle ist der am schnellsten wachsende Systemtyp mit einem prognostizierten CAGR von 12,8 % bis 2032. Eigentümer wünschen zunehmend Sicherheit, Cyber-Resilienz, Belegungsinformationen und Energiesteuerung innerhalb einer gemeinsamen Betriebsplattform. Die HLK-Steuerung bleibt das größte Teilsystem nach Einsatzvolumen, da sie direkt mit Komfort und Energieverbrauch verbunden ist. Trane erklärte, dass sein KI-Steuerungssystem die HLK-Energiekosten um bis zu 25 % und die CO₂-Emissionen um bis zu 40 % senken kann.
Beleuchtungssteuerungen profitieren weiterhin von Belegungssensoren und tageslichtbasiertem Betrieb. Siemens schloss im Juni 2025 eine Energietransformation des Mailänder Pirelli-35-Gebäudes ab und nutzte dabei Desigo CC zur Koordination von HLK, Beleuchtung, Zugangskontrolle und Brandschutz. Siemens berichtete von 60 % Energieeinsparungen und einer jährlichen Reduzierung von 2.000 Tonnen Kohlendioxid am Standort. Das Beispiel zeigt, warum ein gemeinsames Datenmodell bessere Ergebnisse erzielen kann als separate Gebäudeteilsysteme. Es steigert auch den Wert von Anbietern, die sowohl physischen Zugang als auch Energiedaten verwalten können.
Nach Kommunikation:
Drahtlose Technologie verbessert die Machbarkeit von SanierungenKabelgebundene Systeme hielten im Jahr 2026 einen Anteil von 63,7 % am Markt für Gebäudeenergiemanagement-Systeme, da zentrale HLK- und Sicherheitsanwendungen zuverlässige Hochbandbreitenverbindungen erfordern. Kabellose Systeme sollen bis 2032 mit einem CAGR von 13,1 % wachsen. In bewohnten Gebäuden kann die Installation neuer Kabel durch fertiggestellte Innenräume mehr kosten als die zugehörigen Steuerungen. Kabellose Geräte können einen praktischen Weg für Raumebenen-Sensorik, Messung und Steuerungsmodernisierungen bieten. Delta Electronics Americas stellte seine Delta Intelligent Building Technologies-Plattform auf der AHR Expo 2025 vor, einschließlich eines kabellosen LOYTEC-Raumcontrollers.
Die meisten Immobilien mit gemischtem Alter werden hybride Designs verwenden, anstatt vollständig auf eine Kommunikationsmethode umzusteigen. Kabelgebundene Backbones unterstützen weiterhin zentrale Anlagengeräte, bei denen Verfügbarkeit unerlässlich ist. Kabellose Geräte eignen sich besser für Edge-Sensorik und Raumebenen-Steuerung, wo Kabel störend oder kostspielig sind. ABB führte BuildingPro in mehr als 40 Ländern im Jahr 2025 mit Gebäudeautomation und cloudbasiertem Multi-Standort-Energiemanagement ein. Der Markt für Gebäudeenergiemanagement-Systeme bleibt offen für Anbieter, die sowohl kabelgebundene Infrastruktur als auch kabellose Erweiterungsgeräte unterstützen können.

Nach Gebäudetyp:
Wohngebäudesysteme erweitern die Nachfrage über Gewerbeimmobilien hinausGewerbegebäude hielten im Jahr 2026 einen Anteil von 57,1 % am Markt für Gebäudeenergiemanagement-Systeme, da ihre hohen Energielasten, Mietstrukturen und Berichtspflichten formelle Steuerungsprojekte unterstützen. Wohngebäude sollen bis 2032 mit einem CAGR von 13,8 % wachsen. Sinkende Kosten für intelligente Thermostate und Gateways machen das Heimenergiemanagement für mehr Haushalte erschwinglich. Das Laden von Elektrofahrzeugen, Dachsolaranlagen, Heimspeicher und Demand-Response-Programme der Versorgungsunternehmen steigern den Wert vernetzter Wohngebäudesteuerungen. Carrier kündigte im Mai 2025 zusätzliche US-Fertigungsinvestitionen in Höhe von 1 Milliarde USD für die Produktion von Wärmepumpen und die Montage von Batterien im Zusammenhang mit Heimenergiemanagement-Systemen an.
Institutionelle und öffentliche Gebäude bieten eine stabile Projektquelle, da öffentliche Beschaffungsregeln und Netto-Null-Verpflichtungen mehrjährige Programme unterstützen können. Industrielle Nutzer sind in Rechenzentren, Pharmabetrieben und Halbleiterwerken aktiv, wo Energie 30 % bis 50 % der Betriebskosten ausmachen kann. Diese Einrichtungen benötigen granulare, prüffähige Daten, um hochwertige Geräte zu verwalten und Energieberichtspflichten zu erfüllen. Hitachi führte im September 2025 BuilMirai, auch HMAX for Building genannt, für die Fernenergioptimierung, das Zugangsverwaltung und die vorausschauende Wartung ein. Die Nachfrage nach Gebäudetypen wird vielfältiger, auch wenn Gewerbeimmobilien die größte Ausgabenbasis bleiben.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 34,8 % am Markt für Gebäudeenergiemanagement-Systeme, unterstützt durch Steueranreize, staatliche Bauvorschriften und Investitionen in Gewerbeimmobilien. Der Section-179D-Abzug für Gewerbegebäude gewährt förderfähigen Projekten im Jahr 2025 0,58 bis 5,81 USD pro Quadratfuß. Kalifornien, New York, Massachusetts und Colorado haben Gebäudeleistungsstandards mit Durchsetzungsbestimmungen. Eaton setzte Brightlayer am Hartsfield-Jackson Atlanta International Airport im Rahmen des 12,8 Milliarden USD umfassenden ATLNext-Modernisierungsprogramms ein. GridPoint sicherte sich im März 2025 45 Millionen USD, darunter eine Ankerinvestition von 20 Millionen USD von Marunouchi Innovation Partners, zur Unterstützung der Expansion in Gewerbegebäuden sowie nach Japan und Südkorea.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 13,6 % expandieren und ist damit der am schnellsten wachsende regionale Teil der Marktgröße für Gebäudeenergiemanagement-Systeme. Neubau von Gewerbe- und Institutionsgebäuden, strengere Vorschriften und die Entwicklung von Rechenzentren unterstützen die Nachfrage in der gesamten Region. Chinas Wohnungsbauministerium veröffentlichte im Juli 2025 einen Entwurf einer Methode zur Berechnung von Energieeinsparungen durch Gebäudeautomations- und Energiemanagementsysteme. Japan hat die Einhaltung der Energieeinsparvorschriften ab April 2025 auf alle Neubauten ausgeweitet, einschließlich Gebäude unterhalb der bisherigen Ausnahmeschwelle von 300 Quadratmetern. Mitsubishi Electric begann im August 2025 mit der KI-basierten Klimatisierungsoptimierung bei der Serendie Street Yokohama-Entwicklung in Zusammenarbeit mit Shimizu Construction.
Europa, der Nahe Osten und Afrika sowie Lateinamerika
Europa verfügt über eine rechtlich definierte Nachfragepipeline, da die EU-Richtlinie bis 2027 Gebäudeautomation in nichtresidentiellen Gebäuden über 70 kW vorschreibt und ab 2030 Nullemissions-Neubauten fordert. Der Nahe Osten und Afrika zeigen ein gespaltenes Muster, wobei Golfprojekte durch Anforderungen an grünes Bauen unterstützt werden und die breitere afrikanische Einführung durch Netzbedingungen und einen Mangel an Inbetriebnahme-Spezialisten begrenzt wird. Johnson Controls führte im Juni 2025 OpenBlue Workplace in den Vereinigten Arabischen Emiraten für staatliche und gewerbliche Portfolios ein. Lateinamerika bleibt kleiner, mit Aktivitäten konzentriert in Brasilien, Mexiko und Chile, wo Energiewirtschaft und freiwillige LEED- und EDGE-Zertifizierungen (Excellence in Design for Greater Efficiencies) Effizienzinvestitionen fördern.
Wettbewerbslandschaft
Marktkonzentration
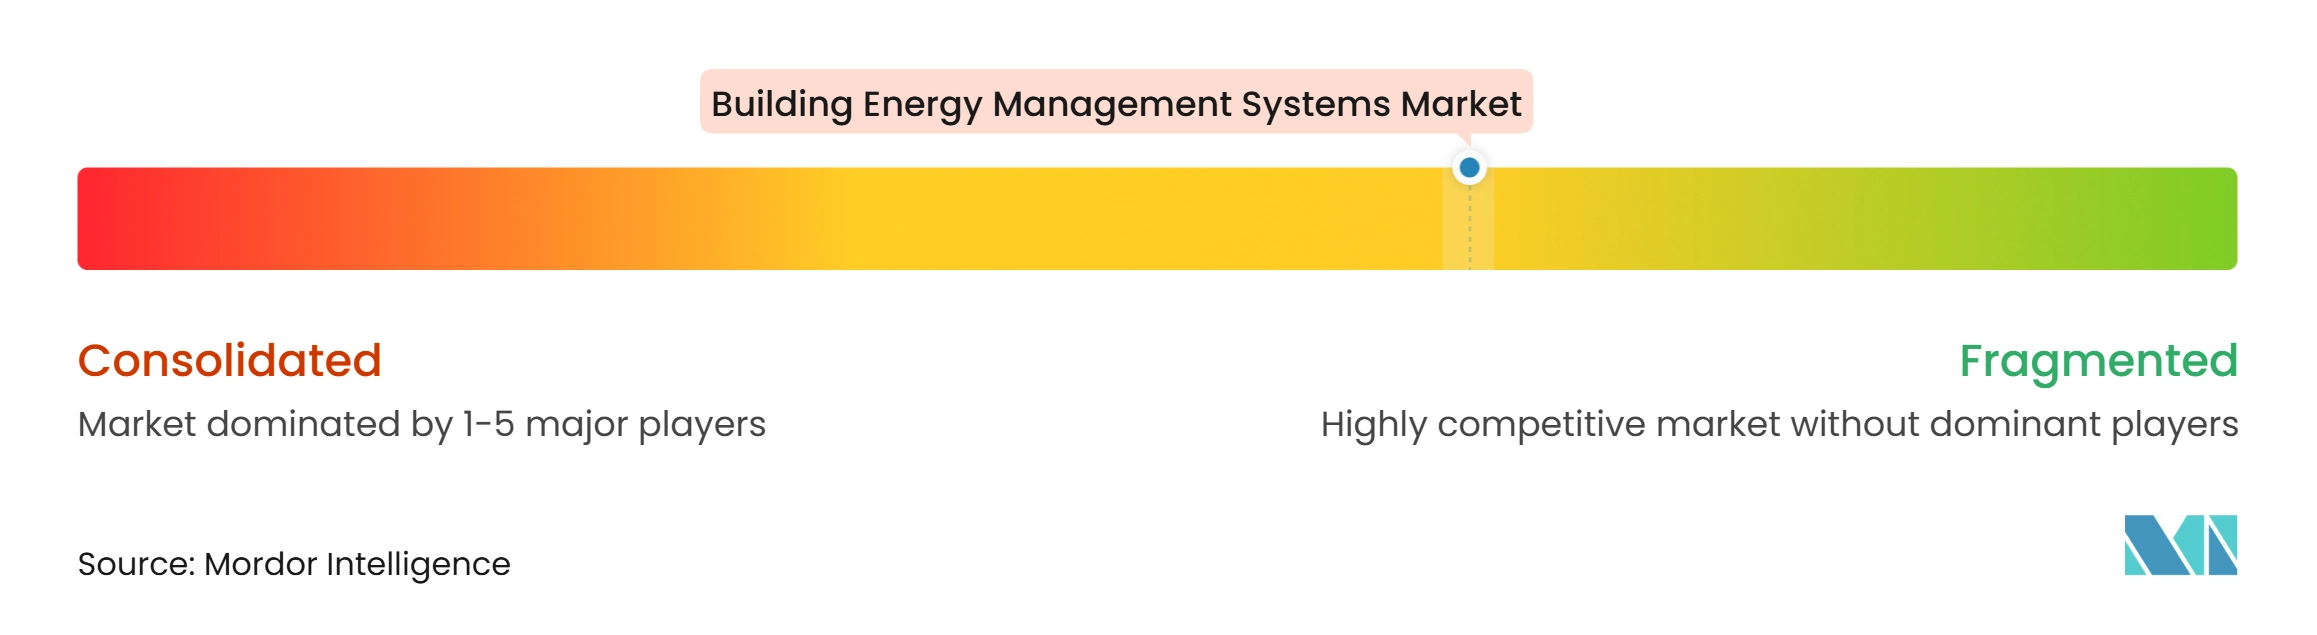
Der Markt für Gebäudeenergiemanagement-Systeme ist mäßig konsolidiert. Honeywell, Siemens, Schneider Electric, Johnson Controls und Trane Technologies konkurrieren durch breite Steuerungsportfolios, globale Servicenetzwerke und integrierte Datenplattformen. Honeywell berichtete für das Geschäftsjahr 2025 von einem Umsatz im Bereich Gebäudeautomation in Höhe von 7,4 Milliarden USD mit einem Wachstum von 13 % im Jahresvergleich. Diese Unternehmen können HLK, Gebäudemanagement, Sicherheit und Analysen unter einer einzigen Geschäftsbeziehung verbinden. Der Wettbewerb verlagert sich von einzelnen Steuerungsgeräten hin zur Fähigkeit, Daten, Dienstleistungen und Gebäudeergebnisse im Laufe der Zeit zu verwalten.
Bosch schloss im Juli 2025 die Übernahme der Wohn- und leichten Gewerbe-HLK-Sparte von Johnson Controls sowie des Gemeinschaftsunternehmens Johnson Controls-Hitachi Air Conditioning für 8,1 Milliarden USD ab. Die Transaktion stärkte Boschs Position bei Wohn- und kleineren gewerblichen Komfortsystemen. Schneider Electric hat sein EcoStruxure-Angebot mit Software erweitert, die Energie-, Strom- und Gebäudesysteme in einer Oberfläche zusammenführt. Honeywell führte im Juni 2025 Connected Solutions AI für cloudbasiertes Energiemanagement, vorausschauende Wartung und Belegungsanalysen ein. Diese Schritte zeigen, dass etablierte Anbieter Software-Abonnements und vernetzte Dienstleistungen neben Geräteportfolios anstreben.
Spezialisten erhöhen den Druck, indem sie über Drittanbieter-Installationssysteme hinweg arbeiten und spezifische Bedürfnisse ansprechen. Legrand führte im Januar 2025 seine WEOZ-Plattform für mittelgroße Gewerbegebäude ein und berichtete von einer 33-prozentigen Energiereduzierung an seinem Referenzstandort in Zaventem. GridPoint unterstützt Demand Response und Energiemanagement in mehr als 20.000 Gewerbegebäuden.
Branchenführer im Bereich Gebäudeenergiemanagement-Systeme
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Schneider Electric SE
-
ABB Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gebäudeenergiemanagement-Systeme Unternehmen in diesem Bericht
- ABB Ltd.
- Azbil Corporation
- Carrier Global Corporation
- Delta Controls Inc.
- Delta Electronics, Inc.
- Distech Controls Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- GridPoint, Inc.
- Hitachi, Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- KMC Controls, Inc.
- Legrand SA
- Mitsubishi Electric Corporation
- Planon Group
- Robert Bosch GmbH
- Schneider Electric SE
- Siemens AG
- Trane Technologies plc
Neueste Industrielle Entwicklungen in Markt für Gebäudeenergiemanagement-Systeme
- Oktober 2026: Honeywell Technologies führte Forge Cognition ein, eine agentische KI- und Simulationsplattform für den Anlagenbetrieb, entwickelt mit NVIDIA und Dell Technologies, die auf Gebäude, Campusanlagen und Industriestandorte abzielt. Frühe Pilotdaten auf dem NVIDIA Voyager Campus verzeichneten eine Reduzierung unnötiger Gebäudemanagement-Warnmeldungen um bis zu 90 % und identifizierten durch intelligente HLK-Optimierung ein Energiesparpotenzial von bis zu 10 %.
- Oktober 2026: Honeywell Technologies wurde von L&T Realty, der Immobiliensparte von Larsen & Toubro, ausgewählt, um integrierte Gebäudemanagementsystem-Lösungen in Luxuswohn- und Gewerbeprojekten in Mumbai und Chennai einzusetzen. Der Einsatz umfasst eine der ersten Anwendungen von Honeywell Technologies Forge in der indischen Wohnbebauung, die Sicherheit, Schutz und Energieautomation auf einer einheitlichen Plattform zusammenführt.
- September 2025: Hitachi führte BuilMirai, auch HMAX for Building genannt, als SaaS-basierte Gebäudemanagementplattform ein, die Fernenergioptimierung, Zugangsverwaltung und vorausschauende Wartung in einem cloudbasierten Abonnementmodell kombiniert. Das Produkt richtet sich an Eigentümer von Multi-Standort-Gewerbeportfolios in Japan und panasiatischen Märkten.
- August 2025: Mitsubishi Electric begann mit der KI-basierten Klimatisierungsoptimierung im Serendie Street Yokohama-Projekt in Zusammenarbeit mit Shimizu Construction und wandte GENESIS64-basierte Analysen an, um den HLK-Energieverbrauch in einer gemischt genutzten städtischen Entwicklung zu reduzieren.
Globaler Berichtsumfang für den Markt für Gebäudeenergiemanagement-Systeme
Ein Gebäudeenergiemanagement-System (BEMS) ist eine IT- und computergestützte Steuerungsplattform, die Sensoren, intelligente Messgeräte und Automatisierungshardware einsetzt, um die mechanischen und elektrischen Systeme eines Gebäudes zu überwachen, zu analysieren und zu optimieren.
Der Markt für Gebäudeenergiemanagement-Systeme ist nach Komponente, Systemtyp, Kommunikation, Gebäudetyp und Geografie segmentiert. Nach Komponente ist der Markt in Hardware, Software und Dienstleistungen unterteilt. Nach Systemtyp ist der Markt in Gebäudemanagementsysteme (BMS), Energiemanagementsysteme (EMS), HLK-Steuerungssysteme, Beleuchtungssteuerungssysteme, Sicherheits- und Zugangskontrollsysteme sowie sonstige Systeme unterteilt. Nach Kommunikation ist der Markt in kabelgebundene Kommunikation und kabellose Kommunikation unterteilt. Nach Gebäudetyp ist der Markt in Gewerbegebäude, Wohngebäude, Industriegebäude sowie institutionelle und öffentliche Gebäude unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Gebäudeenergiemanagement-Systeme in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Gebäudemanagementsysteme (BMS) |
| Energiemanagementsysteme (EMS) |
| HLK-Steuerungssysteme |
| Beleuchtungssteuerungssysteme |
| Sicherheits- und Zugangskontrollsysteme |
| Sonstige Systeme |
| Kabelgebundene Kommunikation |
| Kabellose Kommunikation |
| Gewerbegebäude |
| Wohngebäude |
| Industriegebäude |
| Institutionelle und öffentliche Gebäude |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Systemtyp | Gebäudemanagementsysteme (BMS) | |
| Energiemanagementsysteme (EMS) | ||
| HLK-Steuerungssysteme | ||
| Beleuchtungssteuerungssysteme | ||
| Sicherheits- und Zugangskontrollsysteme | ||
| Sonstige Systeme | ||
| Nach Kommunikation | Kabelgebundene Kommunikation | |
| Kabellose Kommunikation | ||
| Nach Gebäudetyp | Gewerbegebäude | |
| Wohngebäude | ||
| Industriegebäude | ||
| Institutionelle und öffentliche Gebäude | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Gebäudeenergiemanagement-Systeme bis 2032?
Der Markt für Gebäudeenergiemanagement-Systeme soll bis 2032 einen Wert von 42,78 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 12,17 % wachsen.
Welche Komponente führt den Markt für Gebäudeenergiemanagement-Systeme an?
Hardware führt mit einem Anteil von 42,6 % im Jahr 2026, da Sensoren, Controller, Messgeräte und Aktoren die installierte Betriebsbasis bilden.
Welcher Gebäudetyp wächst bei Energiemanagementsystemen am schnellsten?
Wohngebäude sollen das schnellste Wachstum verzeichnen, mit einem CAGR von 13,8 % bis 2032, unterstützt durch vernetzte Heimenergiegeräte.
Warum sind Energiemanagementsysteme für Gewerbegebäude wichtig?
Sie helfen Eigentümern, auf Energiekosten zu reagieren, Gebäudeleistungsvorschriften einzuhalten, prüffähige Verbrauchsdaten zu erfassen und vernetzte Systeme zu verwalten.
Welche Region führt die Nachfrage nach Gebäudeenergiemanagement-Systemen an?
Nordamerika führt mit einem Anteil von 34,8 % im Jahr 2026, unterstützt durch Steueranreize und gebäudebezogene Leistungsstandards auf Bundesstaatenebene.
Was treibt die Einführung in Asien-Pazifik voran?
Neubau, strengere Bauvorschriften, Rechenzentrumsaktivitäten und Energieeffizienzpolitiken sollen bis 2032 einen CAGR von 13,6 % unterstützen.