
Tamanho e Participação do Mercado de Arroz Integral
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
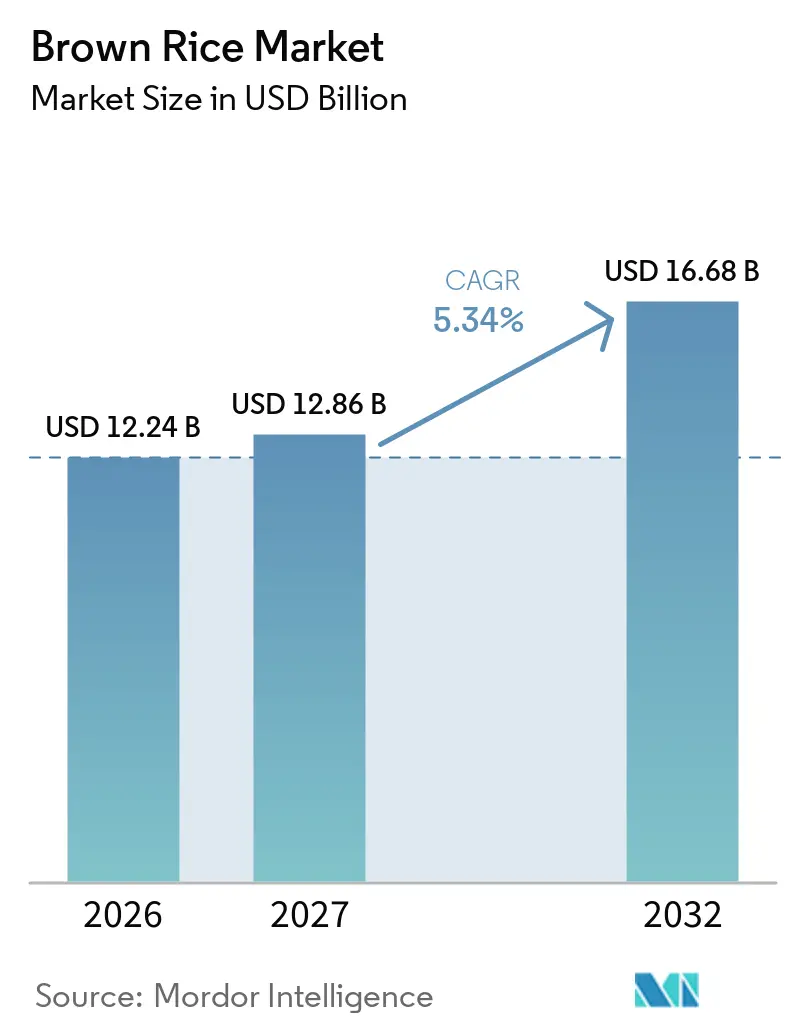
| Tamanho do Mercado (2027) | 12.86 Bilhões de dólares |
| Tamanho do Mercado (2032) | 16.68 Bilhões de dólares |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
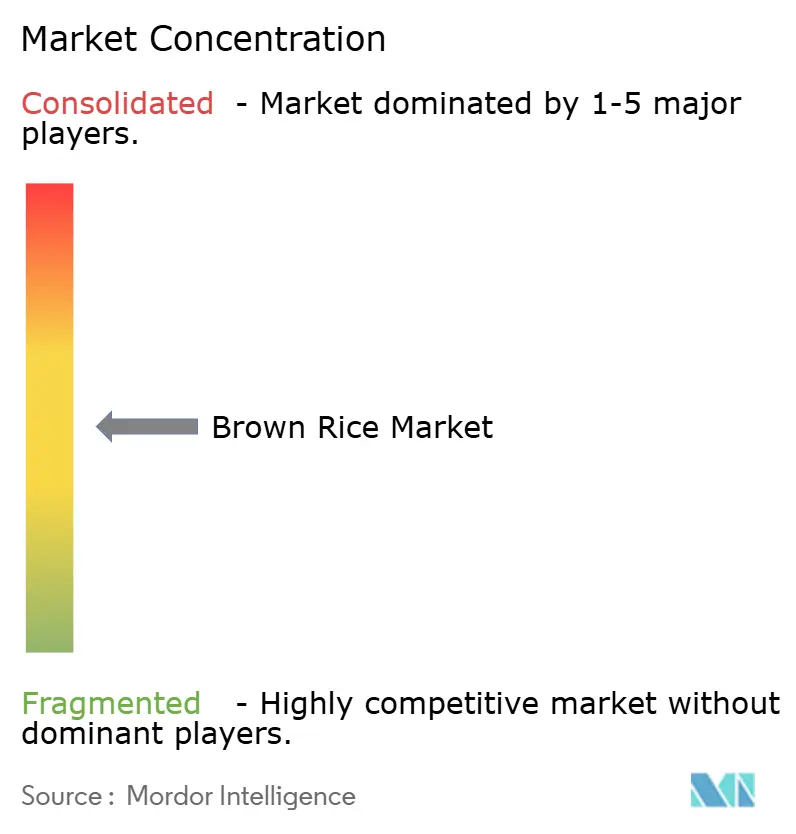
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Arroz Integral por Mordor Intelligence
O tamanho do mercado de arroz integral é estimado em 12,24 bilhões de USD até 2026 e deve atingir 12,86 bilhões de USD até 2027 e 16,68 bilhões de USD até 2032, a um CAGR de 5,34% durante o período de previsão (2027-2032). O mercado de arroz integral se beneficia da preferência dos consumidores por alimentos básicos menos processados que retêm as camadas de farelo e gérmen. Essas camadas fornecem fibra alimentar, vitaminas do complexo B, ácido gama-aminobutírico e gama-orizanol, que sustentam o posicionamento orientado à saúde do produto. A demanda dos consumidores também está se tornando mais orientada pelo sabor, o que cria espaço para marcas que melhoram a conveniência e as receitas em vez de depender apenas de alegações de saúde [1]. O mercado de arroz integral é moldado por produtos orgânicos premium, formatos funcionais e varejo online, enquanto os supermercados permanecem importantes para compras de produtos básicos, e o sucesso dependerá de tornar essas opções simples de preparar, fáceis de encontrar e adequadas para refeições familiares. A atividade competitiva concentra-se cada vez mais em conveniência, produção certificada e variedades de grãos diferenciadas, em vez de apenas volume de commodities.
Principais Conclusões do Relatório
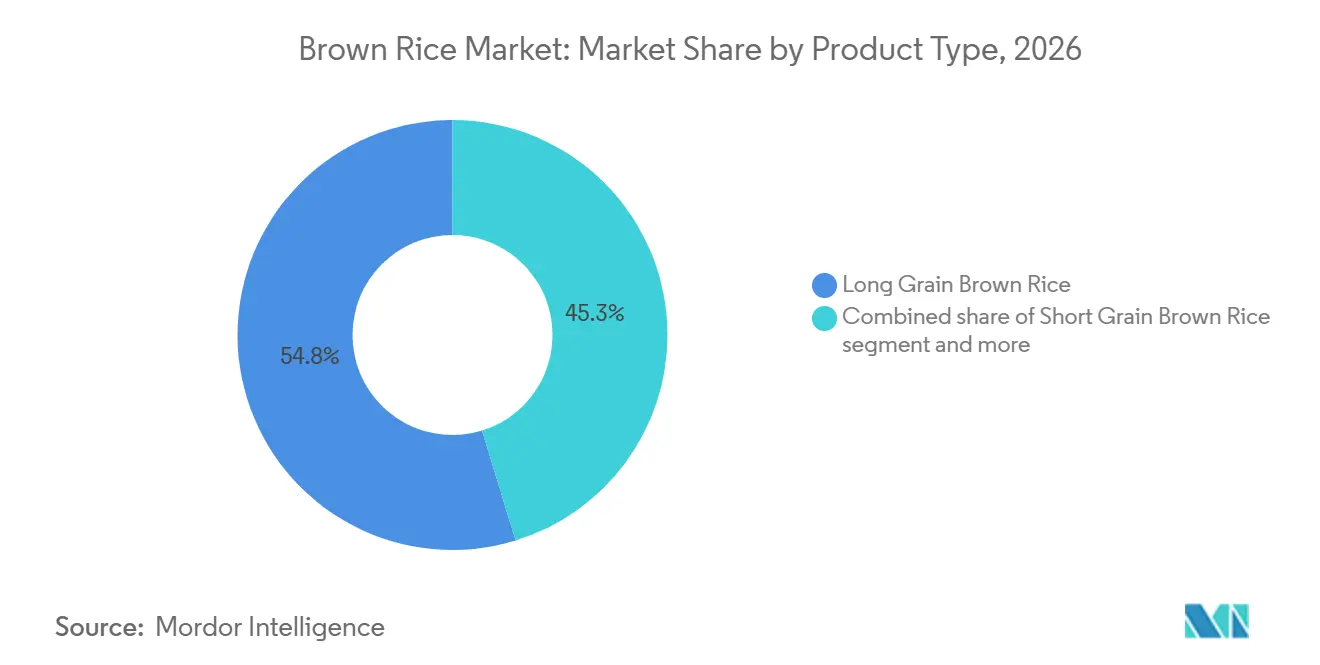
- Por tipo de produto, o arroz integral de grão longo detinha 54,75% da participação do mercado de arroz integral em 2026, enquanto a previsão é de crescimento a um CAGR de 6,21% até 2032.
- Por natureza, o arroz integral convencional detinha 89,26% da participação do mercado de arroz integral em 2026, enquanto o arroz integral orgânico tem previsão de crescimento a um CAGR de 7,22% até 2032.
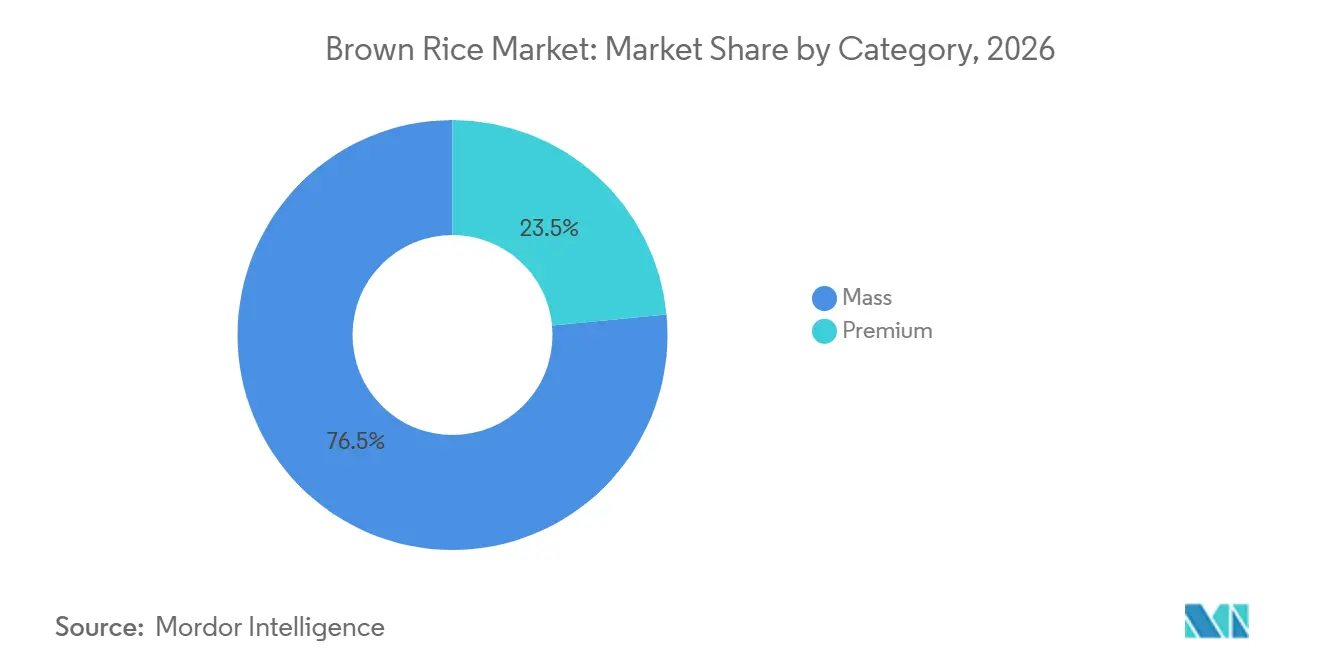
- Por categoria, o arroz integral de massa respondeu por 76,52% do valor em 2026, enquanto o arroz integral premium tem previsão de crescimento a um CAGR de 7,27% até 2032.
- Por canal de distribuição, supermercados e hipermercados detinham 61,83% do valor em 2026, enquanto o varejo online tem previsão de crescimento a um CAGR de 6,35% até 2032.
- Por geografia, a Ásia-Pacífico detinha 42,64% do valor em 2026 e tem previsão de crescimento a um CAGR de 7,58% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Arroz Integral
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente popularidade de alimentos minimamente processados | +1.2% | Global, mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescente demanda de segmentos de consumidores preocupados com a forma física | +1.0% | Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Expansão da demanda por produtos alimentares orgânicos | +0.9% | América do Norte, Europa, núcleo da APAC | Médio prazo (2-4 anos) |
| Expansão das iniciativas governamentais que promovem o consumo de grãos integrais | +0.8% | China, UE, Índia | Médio prazo (2-4 anos) |
| Adoção crescente de arroz integral em dietas adequadas para diabéticos | +0.7% | Global, ganhos iniciais no Sul e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Investimentos crescentes em tecnologias avançadas de processamento de arroz | +0.5% | Japão, China, Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Popularidade de Alimentos Minimamente Processados
Os consumidores na América do Norte e na Europa estão escolhendo alimentos integrais de ingrediente único com mais frequência do que produtos básicos altamente processados. Essa preferência apoia o mercado de arroz integral porque o grão se encaixa nas refeições do dia a dia sem reformulação extensiva. Mais de 57% dos consumidores norte-americanos pesquisados escolheram opções de grãos integrais pelo menos metade das vezes que fizeram compras em 2025. Mais de 77% queriam rotulagem clara de grãos integrais nas embalagens, um número que aumentou 10 pontos percentuais em um ano, de acordo com a USA Rice Federation. O Whole Grains Council aconselhou as empresas a liderar com sabor e relevância cultural, uma vez que mensagens orientadas pelo sabor podem apoiar um comportamento de compra mais duradouro do que alegações médicas [2]. O mercado de arroz integral pode, portanto, se beneficiar quando as marcas combinam credenciais de grãos integrais com melhores receitas, formatos convenientes e ocasiões de refeições familiares.
Crescente Demanda de Segmentos de Consumidores Preocupados com a Forma Física
Os compradores orientados para a forma física formam um grupo de consumidores em crescimento para produtos posicionados em torno de refeições equilibradas e nutrição funcional. No Japão, os produtos de arroz e grãos com foco em saúde cresceram 17,4% ano a ano para JPY 18,8 bilhões, equivalente a 126 milhões de USD, de abril de 2024 a março de 2025 (Nihon Shokuryo Shimbun). O mercado japonês de arroz integral tem uma conexão direta com essa demanda porque os consumidores preocupados com a forma física valorizam fontes convenientes de carboidratos de grãos integrais. Na Coreia do Sul, as variantes de grãos mistos e arroz integral registraram um crescimento imenso nas vendas em 2025, em comparação com o arroz branco simples. As opções de múltiplos grãos também atingiram uma parcela significativa do arroz pronto para consumo no micro-ondas vendido durante o ano. Esses resultados apoiam o investimento em ofertas prontas para consumo e prontas para cozinhar que reduzem o esforço de preparação para consumidores ativos.
Expansão da Demanda por Produtos Alimentares Orgânicos
O arroz integral orgânico é o segmento de categoria de crescimento mais rápido, embora sua base de fornecimento nem sempre se expanda tão rapidamente quanto a demanda no varejo. A área cultivada com arroz orgânico nos EUA está diminuindo à medida que as importações de preços mais baixos de produtores asiáticos pressionam os produtores domésticos. Isso deixa o mercado de arroz integral mais dependente do fornecimento estrangeiro, mesmo com o aumento da demanda por produtos certificados. Na Indonésia, a demanda por arroz orgânico cresceu de 15% a 20% anualmente, apoiada pela conscientização sobre saúde urbana e distribuição online [3]. A Lundberg Family Farms introduziu o Black Pearl Rice em fevereiro de 2025 após 12 anos de desenvolvimento e relatou um rendimento de colheita 25% maior por acre, mantendo a certificação Regenerative Organic Certified. O desenvolvimento de variedades certificadas pode ajudar os produtores a gerenciar a pressão de custos enquanto protegem o posicionamento orgânico.
Expansão das Iniciativas Governamentais que Promovem o Consumo de Grãos Integrais
Os programas dietéticos governamentais estão aumentando a visibilidade dos grãos integrais em refeições institucionais e campanhas de saúde pública. Em janeiro de 2025, a China emitiu seu Plano de Ação Nacional de Grãos Integrais para 2024 a 2035, de acordo com a República Popular da China. O plano apoia a educação pública, programas de refeições escolares e militares, padrões de produtos e sistemas de certificação. A China declarou que a participação dos grãos integrais no consumo nacional de grãos era inferior a 1% quando o plano foi emitido, de acordo com a República Popular da China. O mercado de arroz integral tem uma rota clara para esses programas porque o arroz integral é um grão familiar com reconhecimento nutricional estabelecido. Nos Estados Unidos, uma iniciativa estadual de grãos integrais do campo à mesa recebeu 19 milhões de USD em outubro de 2025 para infraestrutura de produção, processamento e aquisição institucional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Forte concorrência de grãos integrais alternativos | -1.2% | Global, mais aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aceitação limitada do consumidor pela textura mastigável | -0.9% | Global, mais pronunciada no Leste e Sul da Ásia | Médio prazo (2-4 anos) |
| Requisitos rigorosos de conformidade com segurança alimentar e qualidade | -0.4% | América do Norte, UE | Médio prazo (2-4 anos) |
| Variações sazonais de produção que afetam o fornecimento consistente ao mercado | -0.3% | Ásia-Pacífico, particularmente Japão e Índia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Forte Concorrência de Grãos Integrais Alternativos
O mercado de arroz integral compete por ocasiões de refeições com grãos integrais com quinoa, aveia, milheto, teff e misturas de grãos antigos. Essas alternativas frequentemente usam mensagens semelhantes de saúde e sustentabilidade, o que reduz a distinção de uma oferta básica de arroz integral. A Índia redirecionou a Missão Nacional de Segurança Alimentar para grãos tradicionais ricos em nutrientes e apoiou a aquisição de milheto por meio do Shree Anna Abhiyan. Esse apoio político fortalece um grupo concorrente de grãos no uso institucional e doméstico. As marcas precisam competir por meio de versatilidade culinária e preparação mais fácil porque o posicionamento de fibra e índice glicêmico mais baixo não é mais exclusivo do arroz integral. A pressão continuará à medida que os grãos concorrentes ganham espaço nas prateleiras e posicionamentos nos cardápios de serviços de alimentação.
Aceitação Limitada do Consumidor pela Textura Mastigável
A textura continua sendo um obstáculo persistente onde o arroz branco é o padrão cultural estabelecido. Um estudo de 2025 sobre waffles de farinha de arroz integral na Tailândia encontrou avaliações mais baixas para sabor, textura e aceitabilidade geral do que as formulações padrão de trigo, de acordo com o Journal of Food Health and Bioenvironmental Science. A pesquisa também associa a fibra da camada de farelo e o ácido fítico a tempos de cozimento mais longos e menor palatabilidade para alguns consumidores. Métodos de processamento como hidrólise enzimática cíclica por traços e pré-tratamentos assistidos por ultrassom mostraram potencial técnico, de acordo com a MDPI Foods. No entanto, as evidências disponíveis colocam essas abordagens em escala laboratorial, em vez de produção em massa com custo-efetividade. O mercado de arroz integral enfrentará uma adoção doméstica mais lenta até que o tempo de preparação e a textura se aproximem do arroz branco.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Amplitude Culinária do Grão Longo Ancora Tanto a Participação Quanto o Crescimento
O arroz integral de grão longo detinha 54,75% do valor em 2026 e deve crescer a um CAGR de 6,21% até 2032. Isso torna o grão longo o maior tipo de produto e o tipo de crescimento mais rápido no mercado de arroz integral. Seu uso em pilafs do Sul Asiático, tigelas de grãos norte-americanas e serviços de alimentação apoia uma ampla demanda doméstica e comercial. Os millennials e a Geração X são usuários importantes de formatos de grão longo, e o sabor e o prazer se classificam acima da saúde como impulsionadores de compra.
O segmento está estabelecido no consumo rotineiro e também é adequado para formatos premium prontos para cozinhar e kits de refeições. O grão curto ocupa um nicho de maior valor no Japão e na Coreia do Sul, onde é comercializado como alimento funcional. O Kinme Roucat Genmai da Toyo Rice ocupou o primeiro lugar nos rankings de ponto de venda de arroz integral do Japão por 6 anos consecutivos até 2025, de acordo com o Nihon Shokuryou Shimbun. O grão médio serve aplicações especializadas como risoto e alternativas de sushi, mas tem uso doméstico mais restrito. Essas diferenças oferecem aos desenvolvedores de produtos escolhas claras entre o grão longo amplamente utilizado e formatos mais especializados.

Por Natureza: A Lacuna de Oferta do Orgânico é a Tensão Comercial Definidora do Segmento
O arroz integral convencional respondeu por 89,26% do valor em 2026, apoiado por cadeias de fornecimento estabelecidas, ampla disponibilidade e preços acessíveis. O arroz integral orgânico tem previsão de crescimento a um CAGR de 7,22% até 2032. O tamanho do mercado de arroz integral para produtos orgânicos é apoiado pela disposição dos consumidores em pagar por produção certificada. No entanto, o declínio na área cultivada orgânica nos EUA cria uma lacuna entre a crescente demanda no varejo e o fornecimento doméstico.
A LT Foods relatou crescimento de 41% ano a ano em seu segmento orgânico durante o exercício fiscal de 2025, o que reflete a demanda contínua por ofertas premium. A certificação do Programa Orgânico Nacional do USDA e o Regulamento de Agricultura Orgânica da UE 2018/848 exigem certificação de terceiros e rastreabilidade da cadeia de fornecimento. Esses requisitos aumentam os custos de entrada para produtores menores, mas podem fortalecer a posição dos fornecedores certificados. Empresas com produção certificada e canais digitais diretos podem capturar maior demanda orgânica enquanto reduzem a dependência de rotas de varejo convencionais.
Por Categoria: O Posicionamento Funcional do Premium Supera o Mercado de Massa
O arroz integral de massa respondeu por 76,52% do valor em 2026, refletindo aquisições institucionais, compras de serviços de alimentação e demanda de varejo sensível ao preço. O arroz integral premium deve crescer a um CAGR de 7,27% até 2032. O mercado de arroz integral está se expandindo em formatos premium por meio de produtos germinados, variantes enriquecidas com ácido gama-aminobutírico e produtos posicionados para o gerenciamento glicêmico e saúde intestinal. Esses formatos visam consumidores que buscam atributos funcionais além de um produto básico simples.
A demanda por arroz integral de mercado de massa está crescendo devido à sua acessibilidade, maior disponibilidade no varejo e crescente conscientização dos consumidores sobre nutrição de grãos integrais. Os consumidores sensíveis ao preço estão cada vez mais escolhendo opções econômicas de arroz integral como alternativas mais saudáveis ao arroz branco polido, enquanto a expansão da distribuição em supermercados, mercearias e online apoia uma adoção doméstica mais ampla. A Yamato Sangyo relatou crescimento anual de vendas de 60% para seu pó de arroz integral germinado enriquecido com ácido gama-aminobutírico após reformulação e certificação de rótulo de alimento funcional, de acordo com o Nihon Shokuryou Shimbun. O posicionamento funcional e as vendas digitais diretas podem aumentar o valor capturado de formatos especializados. Isso apoia os formatos premium como um caminho de crescimento distinto dentro do mercado de arroz integral.
Por Canal de Distribuição: O Online Acelera à Medida que as Vantagens Estruturais do Varejo Físico se Comprimem
Os supermercados e hipermercados detinham 61,83% do tamanho do mercado de arroz integral em 2026 porque os compradores comumente adquirem alimentos básicos por meio do varejo físico estabelecido. O varejo online tem previsão de crescimento a um CAGR de 6,35% até 2032. As lojas físicas mantêm uma vantagem em embalagens a granel, reposição rotineira e disponibilidade imediata de produtos. As plataformas online, no entanto, podem exibir unidades de manutenção de estoque premium e de nicho que muitas lojas não conseguem suportar.
A KRBL declarou em uma entrevista de 2025 que o comércio eletrônico e o comércio rápido representavam 18% de sua receita na Índia, acima de 3% a 4% de 3 anos antes. Essa declaração é mantida como exemplo de empresa, mas sua fonte de mídia é excluída das citações. Na China, 4 marcas de arroz dos EUA e 13 tipos de produtos, incluindo produtos de arroz orgânico e integral, estavam disponíveis no Taobao em 2025, em comparação com 1 marca e 4 produtos 2 anos antes, de acordo com a USA Rice Federation. O varejo online oferece uma rota prática para sortimento premium transfronteiriço. O mercado de arroz integral pode usar esse canal para alcançar consumidores que buscam certificações específicas, tipos de grãos e formatos de conveniência.
Análise Geográfica
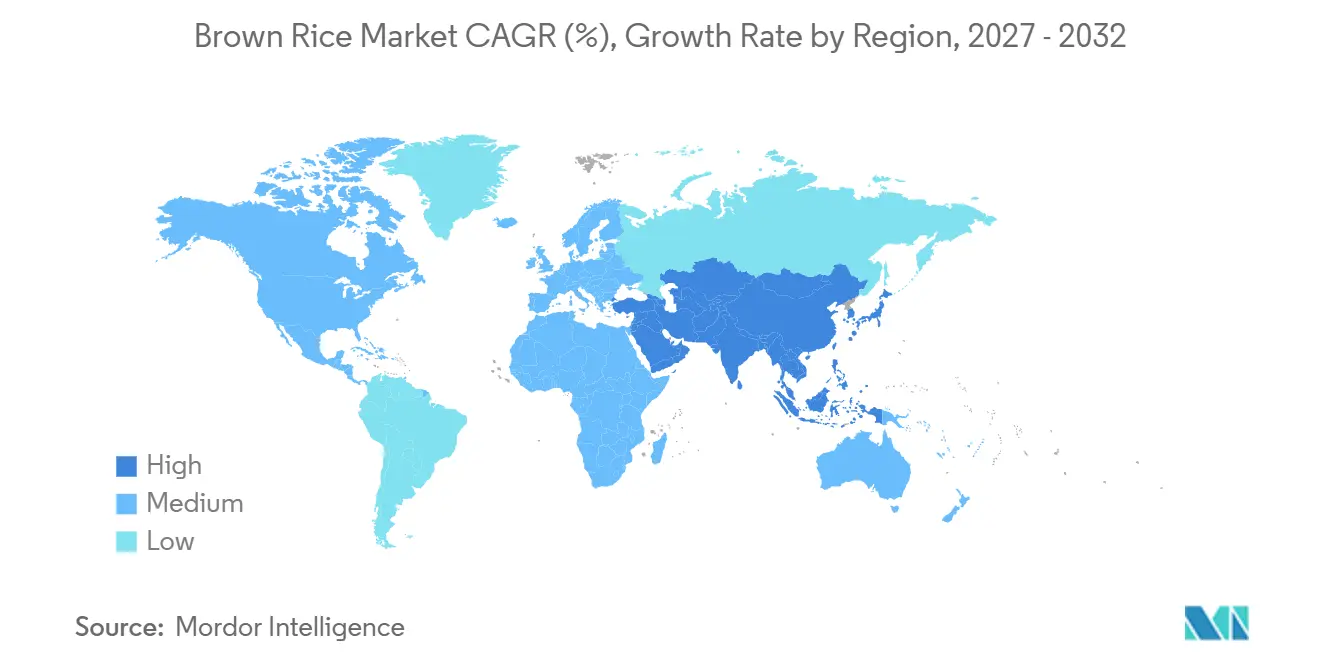
A Ásia-Pacífico detinha 42,64% do valor global em 2026 e deve crescer a um CAGR de 7,58% até 2032. A posição da região no mercado de arroz integral combina o consumo estabelecido de arroz com a crescente demanda por variantes mais saudáveis. O Plano de Ação Nacional de Grãos Integrais da China busca elevar os grãos integrais de uma participação inferior a 1% do consumo nacional de grãos por meio de educação, refeições institucionais e padrões de produtos, de acordo com a República da China. A categoria de arroz e grãos orientada para a saúde do Japão cresceu 17,4% ano a ano para JPY 18,8 bilhões, equivalente a 126 milhões de USD, nos 12 meses até março de 2025 (Nihon Shokuryou Shimbun).
A América do Norte e a Europa formam o segundo maior cluster de demanda premium para o mercado de arroz integral. Nos Estados Unidos, a conscientização supera 95% entre os adultos, e 90% dos adultos já consumiram arroz integral (USA Rice Federation). A tarefa principal é, portanto, aumentar a frequência de compra em vez de criar conscientização inicial. A iniciativa de 19 milhões de USD de Washington apoia a infraestrutura da cadeia de fornecimento desde a produção até a aquisição institucional, de acordo com a Universidade de Washington. A demanda orgânica está crescendo enquanto o fornecimento doméstico dos EUA enfrenta concorrência de importações, tornando o desenvolvimento de variedades domésticas mais importante.
O Oriente Médio e África e a América do Sul permanecem regiões menores, mas estrategicamente relevantes. O mercado de arroz integral nos países do GCC pode se beneficiar da demanda por produtos integrais de baixo índice glicêmico, embora os produtos importados devam atender às regras locais de qualidade alimentar. O Brasil apoia a demanda sul-americana por meio de sua grande base de produção e consumo. A Ebro Foods adquiriu a processadora argentina Hispasur S.A. no final de 2025, indicando interesse na capacidade de fornecimento regional, mas o link de site financeiro não qualificado é excluído. A demanda sul-americana permanece focada em volume, enquanto os produtos orgânicos estão em um estágio anterior e o fornecimento regional pode fornecer suporte durante as escassez de colheitas asiáticas.
Cenário Competitivo
O mercado de arroz integral tem uma pontuação de concentração moderada. KRBL, LT Foods, Ebro Foods, Ricegrowers e Riceland competem ao lado de marcas orgânicas premium como Lundberg Family Farms e Lotus Foods. Os processadores maiores competem por meio de escala de aquisição, capacidade de processamento e distribuição física. Os fornecedores premium se concentram em variedades proprietárias, processamento funcional e certificações de sustentabilidade. Essa estrutura mantém o mercado de arroz integral fragmentado entre ofertas convencionais e especializadas.
A Ebro Foods relatou 2,33 bilhões de EUR em faturamento e 337,5 milhões de EUR em EBITDA ajustado para sua divisão de arroz no exercício fiscal de 2025. Seus formatos de micro-ondas e especialidades contribuíram para o crescimento nos principais mercados. A Lundberg Family Farms introduziu o Black Pearl Rice após 12 anos de desenvolvimento e relatou uma melhoria de rendimento de 25% por acre em condições orgânicas regenerativas. O movimento mostra como os programas de melhoramento podem abordar os desafios de custo da produção orgânica.
A certificação é cada vez mais importante para o acesso premium às prateleiras e a confiança do consumidor. USDA Organic, Regenerative Organic Certified e o Regulamento de Agricultura Orgânica da UE 2018/848 distinguem produtos em canais orientados para a saúde. A LT Foods relatou crescimento de 21% ano a ano em seu negócio pronto para cozinhar e pronto para consumo no exercício fiscal de 2025. Esse exemplo de empresa apoia o papel dos formatos de conveniência. A Riceland Foods firmou uma parceria logística com a ODW Logistics em abril de 2025 para aumentar a capacidade de armazenagem e transporte em Memphis, Tennessee. Empresas que carecem de fornecimento certificado ou ofertas de conveniência podem enfrentar maior pressão das importações de preços mais baixos no varejo de massa.
Líderes do Setor de Arroz Integral
-
KRBL Limited
-
LT Foods Limited
-
Ebro Foods, S.A.
-
Lundberg Family Farms
-
Kohinoor Foods Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Janeiro de 2026: A Ebro Foods adquiriu a participação restante de 30% na Bertagni S.p.A. por meio de sua subsidiária francesa Lustucru Premium Groupe por 112,5 milhões de EUR, consolidando seu portfólio premium de arroz e massas na Europa. O movimento sinaliza uma mudança deliberada em direção à competição por valor de marca em detrimento do volume de commodities em toda a divisão internacional de arroz da Ebro.
- Abril de 2025: A Riceland Foods firmou uma parceria logística com a ODW Logistics para capacidade de armazenagem e transporte em Memphis, Tennessee, com o objetivo de expandir o rendimento de distribuição para linhas de produtos de arroz convencional e integral nos mercados do Centro e Sul dos EUA.
- Fevereiro de 2025: A Lundberg Family Farms introduziu o Black Pearl Rice após 12 anos de desenvolvimento proprietário, alcançando um rendimento de colheita 25% maior por acre em condições orgânicas regenerativas, e simultaneamente anunciou um programa acelerado de melhoramento de arroz orgânico especial com 3 variedades adicionais em desenvolvimento.
Escopo do Relatório Global do Mercado de Arroz Integral
O mercado de arroz integral abrange a produção, distribuição e venda de arroz de grão integral que retém suas camadas de farelo e gérmen, atendendo à demanda dos consumidores por produtos alimentares nutritivos e minimamente processados. O Mercado de Arroz Integral é Segmentado por Tipo de Produto (Arroz Integral de Grão Longo, Arroz Integral de Grão Curto e Arroz Integral de Grão Médio), Natureza (Orgânico e Convencional), Categoria (Premium e Massa), por Canal de Distribuição (Supermercados e Hipermercados, Lojas de Conveniência/Mercearias, Lojas de Varejo Online e Outros Canais de Distribuição), e por Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Arroz Integral de Grão Longo |
| Arroz Integral de Grão Curto |
| Arroz Integral de Grão Médio |
| Orgânico |
| Convencional |
| Premium |
| Massa |
| Supermercados e Hipermercados |
| Lojas de Conveniência/Mercearias |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul |
| Por Tipo de Produto | Arroz Integral de Grão Longo | |
| Arroz Integral de Grão Curto | ||
| Arroz Integral de Grão Médio | ||
| Por Natureza | Orgânico | |
| Convencional | ||
| Por Categoria | Premium | |
| Massa | ||
| Por Canal de Distribuição | Supermercados e Hipermercados | |
| Lojas de Conveniência/Mercearias | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para o arroz integral até 2032?
A categoria deve crescer a um CAGR de 5,34% de 2027 a 2032, atingindo 16,68 bilhões de USD até 2032.
Qual tipo de produto de arroz integral está crescendo mais rapidamente?
O grão longo é tanto o maior tipo de produto com 54,75% do valor de 2026 quanto o tipo de crescimento mais rápido a um CAGR de 6,21% até 2032.
Por que o arroz integral orgânico está crescendo mais rápido do que o arroz convencional?
O arroz integral orgânico tem previsão de crescimento a um CAGR de 7,22% porque os produtos certificados atraem compradores focados em saúde, apesar das restrições no fornecimento doméstico.
Qual região lidera a demanda global por arroz integral?
A Ásia-Pacífico liderou com 42,64% do valor global em 2026 e tem previsão de crescimento a um CAGR de 7,58% até 2032.