
Taille et Part du Marché du Riz Complet
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.86 Milliards de dollars |
| Taille du Marché (2032) | 16.68 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Riz Complet par Mordor Intelligence
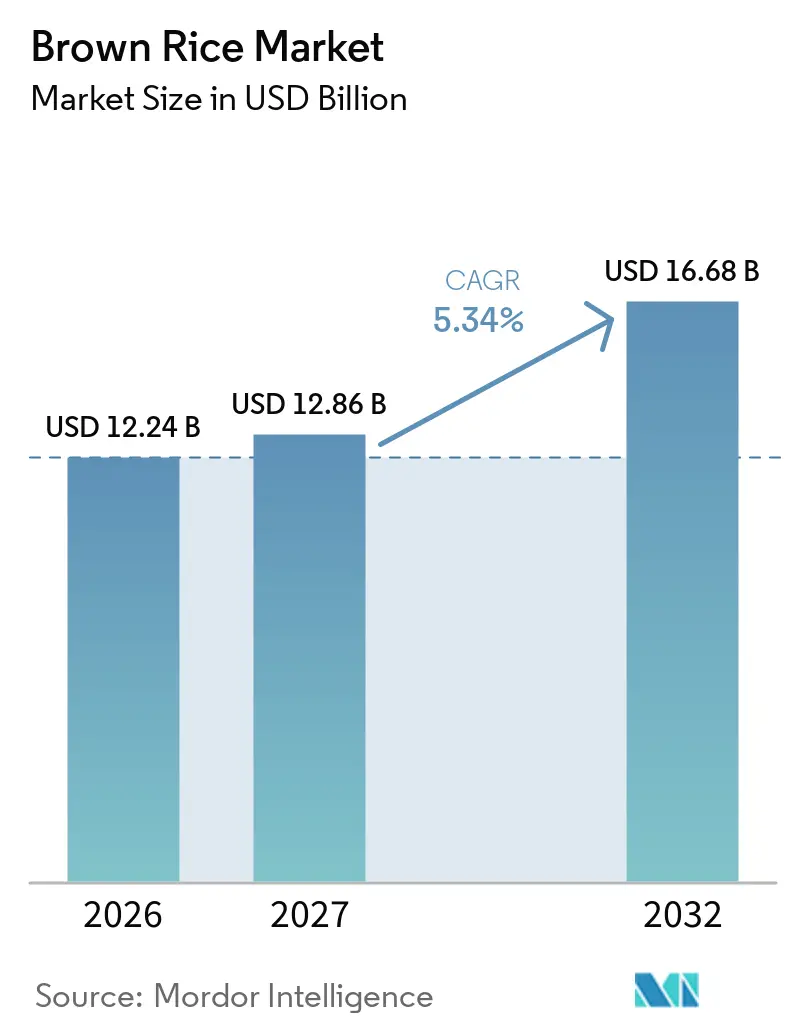
La taille du marché du riz complet est estimée à 12,24 milliards USD d'ici 2026 et devrait atteindre 12,86 milliards USD d'ici 2027 et 16,68 milliards USD d'ici 2032, à un CAGR de 5,34 % durant la période de prévision (2027-2032). Le marché du riz complet bénéficie de la préférence des consommateurs pour les aliments de base moins transformés qui conservent les couches de son et de germe. Ces couches fournissent des fibres alimentaires, des vitamines B, de l'acide gamma-aminobutyrique et du gamma-oryzanol, qui soutiennent le positionnement santé du produit. La demande des consommateurs devient également davantage axée sur le goût, ce qui crée de l'espace pour les marques qui améliorent la commodité et les recettes plutôt que de s'appuyer uniquement sur des arguments santé [1]. Le marché du riz complet est façonné par les produits biologiques premium, les formats fonctionnels et la vente en ligne, tandis que les supermarchés restent importants pour les achats de produits de base, et le succès dépendra de la facilité de préparation, de l'accessibilité et de l'adéquation à des repas familiers. L'activité concurrentielle se concentre de plus en plus sur la commodité, la production certifiée et les variétés de grains différenciées plutôt que sur le seul volume de produits de base.
Principaux Enseignements du Rapport
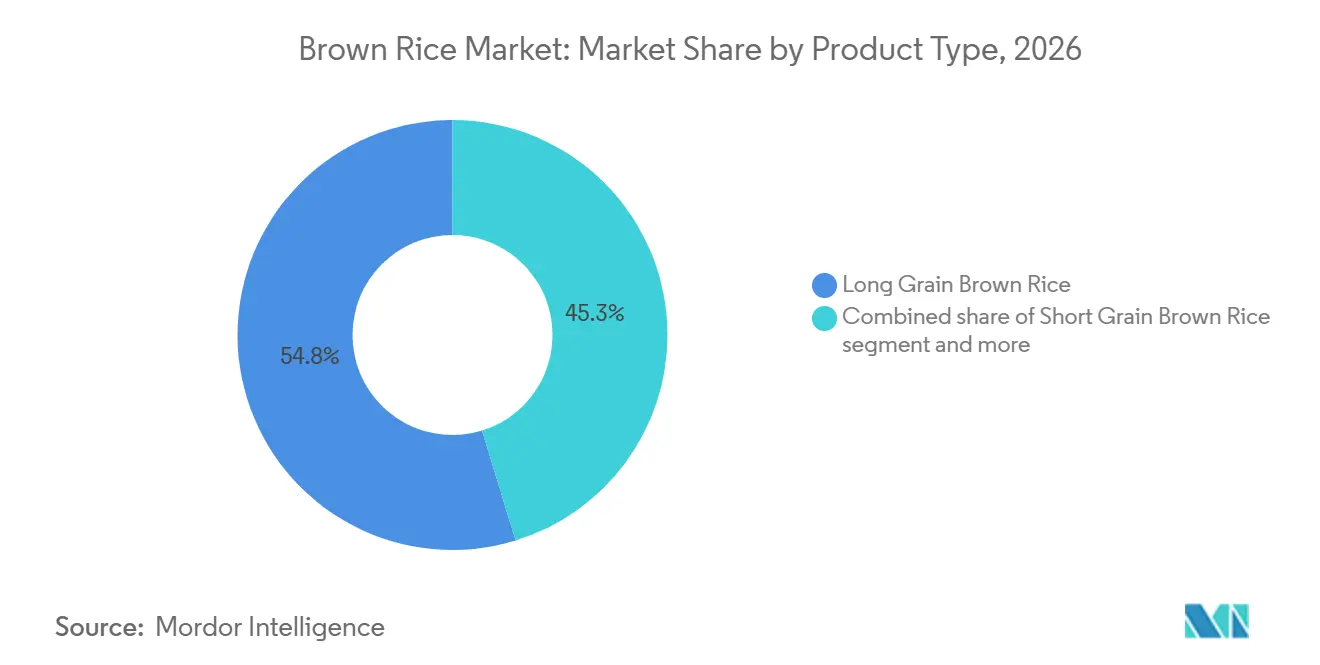
- Par type de produit, le riz complet à grain long détenait 54,75 % de la part du marché du riz complet en 2026, et sa croissance est prévue à un CAGR de 6,21 % jusqu'en 2032.
- Par nature, le riz complet conventionnel détenait 89,26 % de la part du marché du riz complet en 2026, tandis que le riz complet biologique devrait croître à un CAGR de 7,22 % jusqu'en 2032.
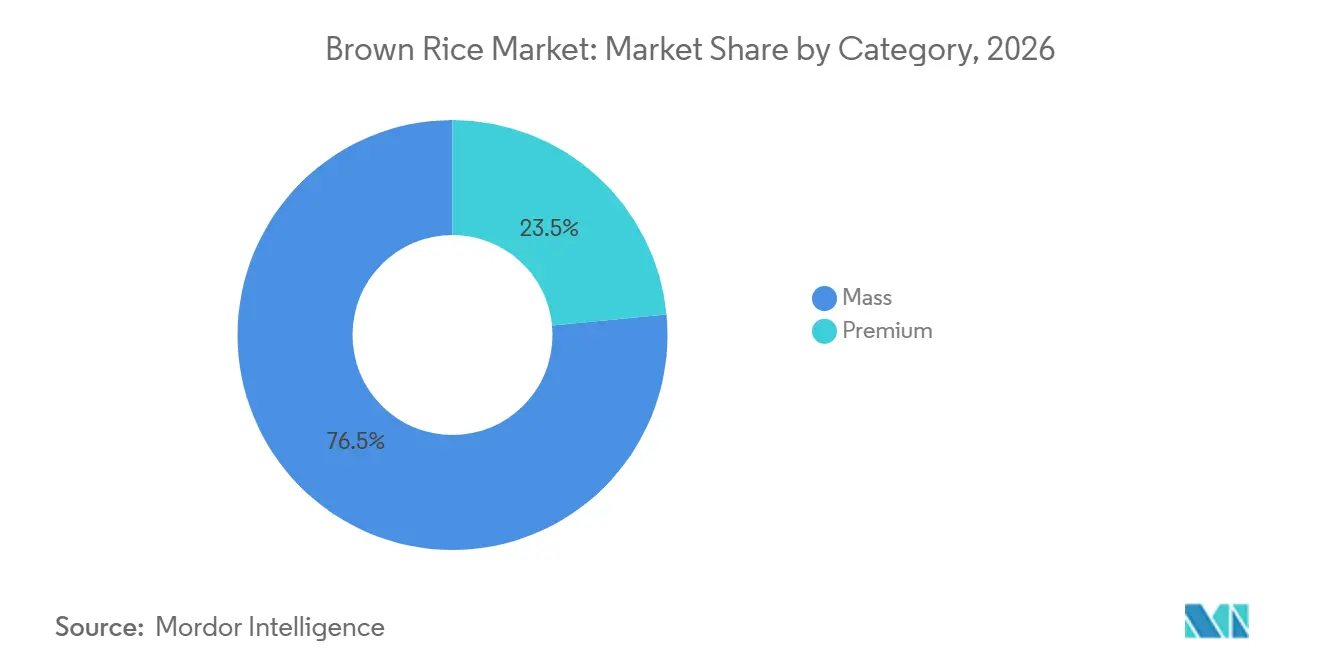
- Par catégorie, le riz complet grande consommation représentait 76,52 % de la valeur en 2026, tandis que le riz complet premium devrait croître à un CAGR de 7,27 % jusqu'en 2032.
- Par canal de distribution, les supermarchés et hypermarchés détenaient 61,83 % de la valeur en 2026, tandis que la vente en ligne devrait croître à un CAGR de 6,35 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 42,64 % de la valeur en 2026, et sa croissance est prévue à un CAGR de 7,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives Mondiales du Marché du Riz Complet
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Popularité croissante des aliments peu transformés | +1.2% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande croissante des segments de consommateurs soucieux de leur forme physique | +1.0% | Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Demande croissante de produits alimentaires biologiques | +0.9% | Amérique du Nord, Europe, cœur de l'APAC | Moyen terme (2-4 ans) |
| Développement des initiatives gouvernementales promouvant la consommation de céréales complètes | +0.8% | Chine, UE, Inde | Moyen terme (2-4 ans) |
| Adoption croissante du riz complet dans les régimes adaptés aux diabétiques | +0.7% | Mondial, gains précoces en Asie du Sud et du Sud-Est | Long terme (≥ 4 ans) |
| Investissements croissants dans les technologies avancées de transformation du riz | +0.5% | Japon, Chine, États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Popularité Croissante des Aliments Peu Transformés
Les consommateurs en Amérique du Nord et en Europe choisissent plus souvent des aliments complets à ingrédient unique plutôt que des produits de base hautement transformés. Cette préférence soutient le marché du riz complet car la céréale s'intègre aux repas quotidiens sans reformulation extensive. Plus de 57 % des consommateurs américains interrogés ont choisi des options à base de céréales complètes au moins la moitié du temps lors de leurs achats en 2025. Plus de 77 % souhaitaient un étiquetage clair des céréales complètes sur les emballages, un chiffre qui a augmenté de 10 points de pourcentage en un an, selon la USA Rice Federation. Le Whole Grains Council a conseillé aux entreprises de mettre en avant la saveur et la pertinence culturelle, car les messages axés sur le goût peuvent soutenir un comportement d'achat plus durable que les arguments médicaux [2]. Le marché du riz complet peut donc bénéficier lorsque les marques associent les atouts des céréales complètes à de meilleures recettes, des formats pratiques et des occasions de repas familières.
Demande Croissante des Segments de Consommateurs Soucieux de leur Forme Physique
Les acheteurs orientés vers la forme physique constituent un groupe de consommateurs en croissance pour les produits positionnés autour de repas équilibrés et d'une nutrition fonctionnelle. Au Japon, les produits de riz et de céréales axés sur la santé ont augmenté de 17,4 % d'une année sur l'autre pour atteindre 18,8 milliards JPY, soit l'équivalent de 126 millions USD, d'avril 2024 à mars 2025 (Nihon Shokuryo Shimbun). Le marché japonais du riz complet est directement lié à cette demande car les consommateurs soucieux de leur forme physique apprécient les sources pratiques de glucides à base de céréales complètes. En Corée du Sud, les variantes de céréales mélangées et de riz complet ont enregistré une croissance des ventes considérable en 2025, par rapport au riz blanc ordinaire. Les options multigrain ont également représenté une part significative du riz prêt-à-manger au micro-ondes vendu au cours de l'année. Ces résultats soutiennent l'investissement dans des offres prêtes-à-manger et prêtes-à-cuisiner qui réduisent l'effort de préparation pour les consommateurs actifs.
Demande Croissante de Produits Alimentaires Biologiques
Le riz complet biologique est le segment de catégorie à la croissance la plus rapide, bien que sa base d'approvisionnement ne s'étende pas toujours aussi rapidement que la demande au détail. La superficie consacrée au riz biologique aux États-Unis est en déclin, car les importations à prix plus bas en provenance de producteurs asiatiques exercent une pression sur les agriculteurs nationaux. Cela rend le marché du riz complet plus dépendant de l'approvisionnement étranger, même si la demande de produits certifiés augmente. En Indonésie, la demande de riz biologique a augmenté de 15 % à 20 % par an, soutenue par la sensibilisation à la santé en milieu urbain et la distribution en ligne [3]. Lundberg Family Farms a lancé le riz Black Pearl en février 2025 après 12 ans de développement et a signalé un rendement agricole supérieur de 25 % par acre tout en conservant le statut de certification biologique régénérative. Le développement variétal certifié peut aider les producteurs à gérer la pression sur les coûts tout en protégeant le positionnement biologique.
Développement des Initiatives Gouvernementales Promouvant la Consommation de Céréales Complètes
Les programmes alimentaires gouvernementaux augmentent la visibilité des céréales complètes dans les repas institutionnels et les campagnes de santé publique. En janvier 2025, la Chine a publié son Plan d'Action National pour les Céréales Complètes pour 2024 à 2035, selon la République Populaire de Chine. Le plan soutient l'éducation publique, les programmes de repas scolaires et militaires, les normes de produits et les systèmes de certification. La Chine a déclaré que la part des céréales complètes dans la consommation nationale de céréales était inférieure à 1 % lors de la publication du plan, selon la République Populaire de Chine. Le marché du riz complet dispose d'une voie claire vers ces programmes car le riz complet est une céréale familière bénéficiant d'une reconnaissance nutritionnelle établie. Aux États-Unis, une initiative à l'échelle d'un État pour la filière céréales complètes du champ à la table a reçu 19 millions USD en octobre 2025 pour les infrastructures de production, de transformation et d'approvisionnement institutionnel.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Forte concurrence des céréales complètes alternatives | -1.2% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Acceptation limitée des consommateurs face à la texture moelleuse | -0.9% | Mondial, plus prononcé en Asie de l'Est et du Sud | Moyen terme (2-4 ans) |
| Exigences strictes en matière de sécurité alimentaire et de conformité qualité | -0.4% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Variations saisonnières de la production affectant l'approvisionnement régulier du marché | -0.3% | Asie-Pacifique, notamment le Japon et l'Inde | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte Concurrence des Céréales Complètes Alternatives
Le marché du riz complet est en concurrence pour les occasions de repas à base de céréales complètes avec le quinoa, l'avoine, le millet, le teff et les mélanges de céréales anciennes. Ces alternatives utilisent souvent des messages similaires sur la santé et la durabilité, ce qui réduit la distinctivité d'une offre basique de riz complet. L'Inde a réorienté la Mission Nationale pour la Sécurité Alimentaire vers les céréales traditionnelles riches en nutriments et a soutenu l'approvisionnement en millet via le programme Shree Anna Abhiyan. Ce soutien politique renforce un groupe concurrent de céréales dans les usages institutionnels et domestiques. Les marques doivent se démarquer par la polyvalence culinaire et une préparation plus facile, car le positionnement sur les fibres et l'indice glycémique bas n'est plus exclusif au riz complet. La pression persistera à mesure que les céréales concurrentes gagnent de l'espace en rayon et des places dans les menus de la restauration.
Acceptation Limitée des Consommateurs Face à la Texture Moelleuse
La texture reste un obstacle persistant là où le riz blanc est la norme culturelle établie. Une étude de 2025 sur les gaufres à base de farine de riz complet en Thaïlande a révélé des évaluations inférieures pour le goût, la texture et l'acceptabilité globale par rapport aux formulations standard à base de blé, selon le Journal of Food Health and Bioenvironmental Science. La recherche associe également la fibre de la couche de son et l'acide phytique à des temps de cuisson plus longs et à une palatabilité moindre pour certains consommateurs. Des méthodes de traitement telles que l'hydrolyse enzymatique cyclique par traces et les prétraitements assistés par ultrasons ont montré un potentiel technique, selon MDPI Foods. Cependant, les preuves disponibles situent ces approches à l'échelle du laboratoire plutôt que dans une production de masse rentable. Le marché du riz complet connaîtra une adoption domestique plus lente jusqu'à ce que le temps de préparation et la texture se rapprochent de ceux du riz blanc.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : La Polyvalence Culinaire du Grain Long Ancre à la Fois la Part et la Croissance
Le riz complet à grain long détenait 54,75 % de la valeur en 2026 et devrait croître à un CAGR de 6,21 % jusqu'en 2032. Cela fait du grain long le plus grand type de produit et le type à la croissance la plus rapide sur le marché du riz complet. Son utilisation dans les pilafs d'Asie du Sud, les bols de céréales nord-américains et la restauration soutient une demande domestique et commerciale large. Les Millennials et la Génération X sont des utilisateurs importants des formats à grain long, et la saveur et le plaisir sont classés au-dessus de la santé comme facteurs d'achat.
Le segment est établi dans la consommation courante et convient également aux formats premium prêts-à-cuisiner et aux kits repas. Le grain court occupe une niche à plus haute valeur au Japon et en Corée du Sud, où il est commercialisé comme aliment fonctionnel. Le riz Kinme Roucat Genmai de Toyo Rice a occupé la première place dans les classements de vente au détail du riz complet au Japon pendant 6 années consécutives en 2025, selon le Nihon Shokuryou Shimbun. Le grain moyen sert des applications spécialisées telles que le risotto et les alternatives aux sushis, mais son usage domestique est plus limité. Ces différences offrent aux développeurs de produits des choix clairs entre le grain long à usage large et les formats plus spécialisés.

Par Nature : L'Écart d'Approvisionnement du Biologique est la Tension Commerciale Déterminante du Segment
Le riz complet conventionnel représentait 89,26 % de la valeur en 2026, soutenu par des chaînes d'approvisionnement établies, une large disponibilité et des prix accessibles. Le riz complet biologique devrait croître à un CAGR de 7,22 % jusqu'en 2032. La taille du marché du riz complet pour les produits biologiques est soutenue par la volonté des consommateurs de payer pour une production certifiée. Pourtant, le déclin des superficies biologiques aux États-Unis crée un écart entre la demande croissante au détail et l'offre nationale.
LT Foods a signalé une croissance de 41 % d'une année sur l'autre dans son segment biologique au cours de l'exercice 2025, ce qui reflète une demande continue pour les offres premium. La certification du Programme National Biologique de l'USDA et le Règlement de l'UE sur l'Agriculture Biologique 2018/848 exigent une certification par des tiers et une traçabilité de la chaîne d'approvisionnement. Ces exigences augmentent les coûts d'entrée pour les petits producteurs mais peuvent renforcer la position des fournisseurs certifiés. Les entreprises disposant d'une production certifiée et de canaux numériques directs peuvent capter une demande biologique plus élevée tout en réduisant leur dépendance aux circuits de distribution conventionnels.
Par Catégorie : Le Positionnement Fonctionnel du Premium Dépasse le Marché Grande Consommation
Le riz complet grande consommation représentait 76,52 % de la valeur en 2026, reflétant les achats institutionnels, les achats de restauration et la demande au détail sensible aux prix. Le riz complet premium devrait croître à un CAGR de 7,27 % jusqu'en 2032. Le marché du riz complet se développe dans les formats premium à travers les produits germés, les variantes enrichies en acide gamma-aminobutyrique et les produits positionnés pour la gestion glycémique et la santé intestinale. Ces formats ciblent les consommateurs qui recherchent des attributs fonctionnels au-delà d'un simple produit de base.
La demande de riz complet grande consommation augmente en raison de son accessibilité, de sa plus grande disponibilité au détail et de la sensibilisation croissante des consommateurs à la nutrition des céréales complètes. Les consommateurs sensibles aux prix choisissent de plus en plus des options de riz complet économiques comme alternatives plus saines au riz blanc poli, tandis que l'expansion de la distribution en supermarchés, épiceries et en ligne soutient une adoption domestique plus large. Yamato Sangyo a signalé une croissance annuelle des ventes de 60 % pour sa poudre de riz complet germé enrichie en acide gamma-aminobutyrique après reformulation et certification d'étiquetage d'aliment fonctionnel, selon le Nihon Shokuryou Shimbun. Le positionnement fonctionnel et les ventes numériques directes peuvent augmenter la valeur captée à partir des formats spécialisés. Cela soutient les formats premium comme voie de croissance distincte au sein du marché du riz complet.
Par Canal de Distribution : La Vente en Ligne s'Accélère à Mesure que les Avantages Structurels du Commerce Physique se Réduisent
Les supermarchés et hypermarchés détenaient 61,83 % de la taille du marché du riz complet en 2026, car les acheteurs achètent couramment les produits de base via le commerce physique établi. La vente en ligne devrait croître à un CAGR de 6,35 % jusqu'en 2032. Les magasins physiques conservent un avantage dans l'emballage en vrac, le réapprovisionnement régulier et la disponibilité immédiate des produits. Les plateformes en ligne, cependant, peuvent présenter des unités de gestion des stocks premium et de niche que de nombreux magasins ne peuvent pas proposer.
KRBL a déclaré dans une interview de 2025 que le commerce électronique et le commerce rapide représentaient 18 % de ses revenus en Inde, contre 3 % à 4 % trois ans auparavant. Cette déclaration est conservée comme exemple d'entreprise, mais sa source médiatique est exclue des citations. En Chine, 4 marques de riz américaines et 13 types de produits, dont des produits biologiques et du riz complet, étaient disponibles sur Taobao en 2025, contre 1 marque et 4 produits deux ans auparavant, selon la USA Rice Federation. La vente en ligne offre une voie pratique vers un assortiment premium transfrontalier. Le marché du riz complet peut utiliser ce canal pour atteindre les consommateurs recherchant des certifications spécifiques, des types de grains et des formats pratiques.
Analyse Géographique
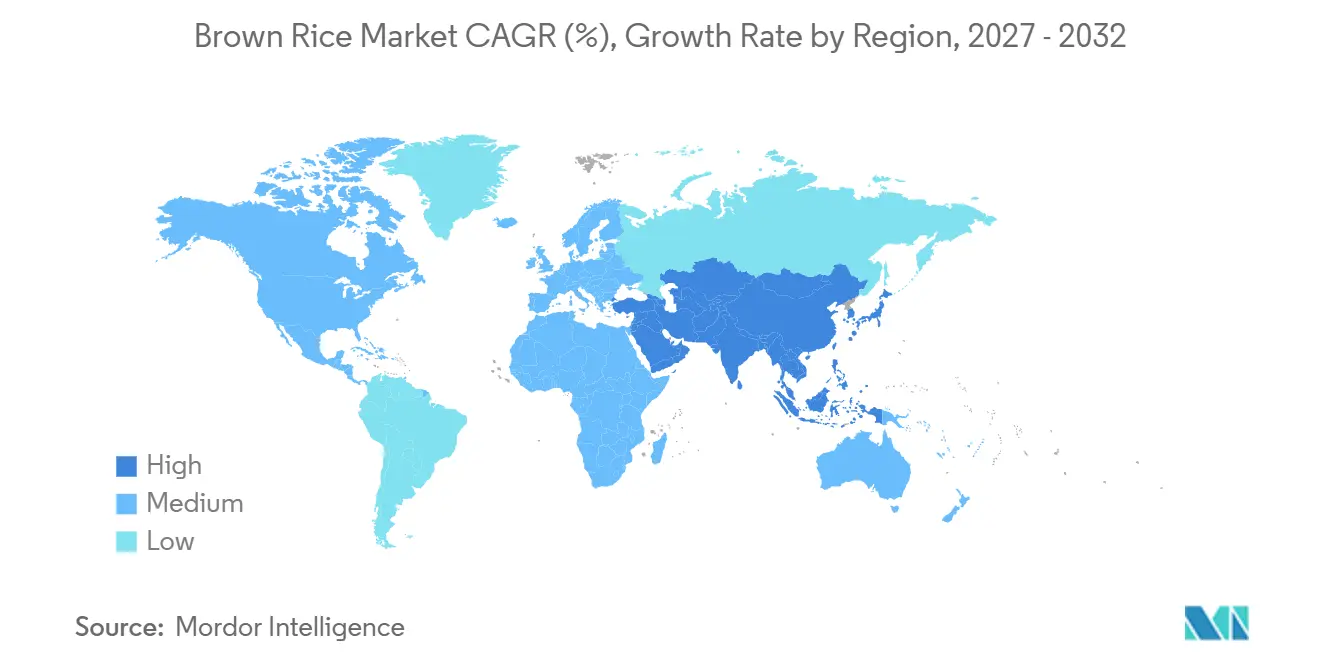
L'Asie-Pacifique détenait 42,64 % de la valeur mondiale en 2026 et devrait croître à un CAGR de 7,58 % jusqu'en 2032. La position de la région sur le marché du riz complet combine une consommation de riz établie avec une demande croissante pour des variantes plus saines. Le Plan d'Action National pour les Céréales Complètes de la Chine vise à faire passer les céréales complètes d'une part inférieure à 1 % de la consommation nationale de céréales grâce à l'éducation, aux repas institutionnels et aux normes de produits, selon la République de Chine. La catégorie japonaise de riz et de céréales axée sur la santé a augmenté de 17,4 % d'une année sur l'autre pour atteindre 18,8 milliards JPY, soit l'équivalent de 126 millions USD, au cours des 12 mois jusqu'en mars 2025 (Nihon Shokuryou Shimbun).
L'Amérique du Nord et l'Europe forment le deuxième plus grand groupe de demande premium pour le marché du riz complet. Aux États-Unis, la notoriété dépasse 95 % chez les adultes, et 90 % des adultes ont consommé du riz complet (USA Rice Federation). La tâche principale est donc d'augmenter la fréquence d'achat plutôt que de créer une notoriété initiale. L'initiative de 19 millions USD de l'État de Washington soutient l'infrastructure de la chaîne d'approvisionnement de la production aux achats institutionnels, selon l'Université de Washington. La demande biologique est en hausse tandis que l'offre nationale américaine fait face à la concurrence des importations, rendant le développement variétal national plus important.
Le Moyen-Orient et l'Afrique et l'Amérique du Sud restent des régions plus petites mais stratégiquement pertinentes. Le marché du riz complet dans les pays du GCC peut bénéficier de la demande de produits à base de céréales complètes à faible indice glycémique, bien que les produits importés doivent respecter les règles locales de qualité alimentaire. Le Brésil soutient la demande sud-américaine grâce à sa large base de production et de consommation. Ebro Foods a acquis le transformateur argentin Hispasur S.A. fin 2025, indiquant un intérêt pour la capacité d'approvisionnement régionale, mais le lien vers le site financier non qualifiant est exclu. La demande sud-américaine reste axée sur le volume, tandis que les produits biologiques en sont à un stade plus précoce et l'approvisionnement régional peut apporter un soutien lors des pénuries de récoltes asiatiques.
Paysage Concurrentiel
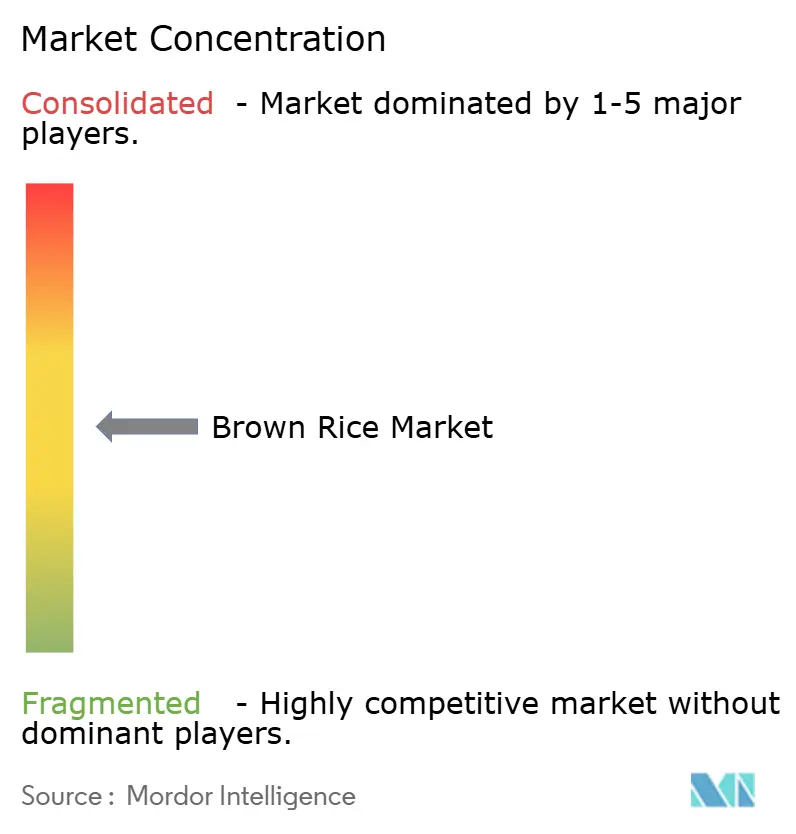
Le marché du riz complet présente un score de concentration modéré. KRBL, LT Foods, Ebro Foods, Ricegrowers et Riceland sont en concurrence aux côtés de marques biologiques premium telles que Lundberg Family Farms et Lotus Foods. Les grands transformateurs se démarquent par leur capacité d'approvisionnement, leur capacité de transformation et leur distribution physique. Les fournisseurs premium se concentrent sur les variétés propriétaires, la transformation fonctionnelle et les certifications de durabilité. Cette structure maintient le marché du riz complet fragmenté entre les offres grand public et spécialisées.
Ebro Foods a déclaré un chiffre d'affaires de 2,33 milliards EUR et un EBITDA ajusté de 337,5 millions EUR pour sa division riz au cours de l'exercice 2025. Ses formats au micro-ondes et ses formats spécialisés ont contribué à la croissance sur les marchés clés. Lundberg Family Farms a lancé le riz Black Pearl après 12 ans de développement et a signalé une amélioration du rendement par acre de 25 % dans des conditions biologiques régénératives. Cette initiative montre comment les programmes de sélection peuvent relever les défis de coûts de la production biologique.
La certification est de plus en plus importante pour l'accès aux rayons premium et la confiance des consommateurs. La certification USDA Organic, la certification biologique régénérative et le Règlement de l'UE sur l'Agriculture Biologique 2018/848 distinguent les produits dans les circuits axés sur la santé. LT Foods a signalé une croissance de 21 % d'une année sur l'autre dans son activité prêt-à-cuisiner et prêt-à-manger au cours de l'exercice 2025. Cet exemple d'entreprise soutient le rôle des formats pratiques. Riceland Foods a conclu un partenariat logistique avec ODW Logistics en avril 2025 pour augmenter la capacité d'entreposage et de transport à Memphis, Tennessee. Les entreprises qui manquent d'approvisionnement certifié ou d'offres pratiques pourraient faire face à une pression accrue de la part des importations à prix plus bas dans la grande distribution.
Leaders du Secteur du Riz Complet
-
KRBL Limited
-
LT Foods Limited
-
Ebro Foods, S.A.
-
Lundberg Family Farms
-
Kohinoor Foods Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Janvier 2026 : Ebro Foods a acquis les 30 % restants du capital de Bertagni S.p.A. via sa filiale française Lustucru Premium Groupe pour 112,5 millions EUR, consolidant son portefeuille de riz et de pâtes premium en Europe. Cette opération signale un virage délibéré vers la concurrence par la valeur de marque plutôt que par le volume de produits de base au sein de la division internationale du riz d'Ebro.
- Avril 2025 : Riceland Foods a conclu un partenariat logistique avec ODW Logistics pour la capacité d'entreposage et de transport à Memphis, Tennessee, visant à accroître le débit de distribution pour les gammes de produits de riz conventionnel et de riz complet sur les marchés du centre et du sud des États-Unis.
- Février 2025 : Lundberg Family Farms a lancé le riz Black Pearl après 12 ans de développement propriétaire, atteignant un rendement agricole supérieur de 25 % par acre dans des conditions biologiques régénératives, et a simultanément annoncé un programme accéléré de sélection de riz biologique spécialisé avec 3 variétés supplémentaires en cours de développement.
Portée du Rapport Mondial sur le Marché du Riz Complet
Le marché du riz complet englobe la production, la distribution et la vente de riz à grain entier qui conserve ses couches de son et de germe, répondant à la demande des consommateurs pour des produits alimentaires nutritifs et peu transformés. Le Marché du Riz Complet est Segmenté par Type de Produit (Riz Complet à Grain Long, Riz Complet à Grain Court et Riz Complet à Grain Moyen), Nature (Biologique et Conventionnel), Catégorie (Premium et Grande Consommation), par Canal de Distribution (Supermarchés et Hypermarchés, Épiceries/Supérettes, Magasins de Vente en Ligne et Autres Canaux de Distribution), et par Géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Riz Complet à Grain Long |
| Riz Complet à Grain Court |
| Riz Complet à Grain Moyen |
| Biologique |
| Conventionnel |
| Premium |
| Grande Consommation |
| Supermarchés et Hypermarchés |
| Épiceries/Supérettes |
| Magasins de Vente en Ligne |
| Autres Canaux de Distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Riz Complet à Grain Long | |
| Riz Complet à Grain Court | ||
| Riz Complet à Grain Moyen | ||
| Par Nature | Biologique | |
| Conventionnel | ||
| Par Catégorie | Premium | |
| Grande Consommation | ||
| Par Canal de Distribution | Supermarchés et Hypermarchés | |
| Épiceries/Supérettes | ||
| Magasins de Vente en Ligne | ||
| Autres Canaux de Distribution | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour le riz complet jusqu'en 2032 ?
La catégorie devrait croître à un CAGR de 5,34 % de 2027 à 2032, pour atteindre 16,68 milliards USD d'ici 2032.
Quel type de produit de riz complet connaît la croissance la plus rapide ?
Le grain long est à la fois le plus grand type de produit avec 54,75 % de la valeur 2026 et le type à la croissance la plus rapide avec un CAGR de 6,21 % jusqu'en 2032.
Pourquoi le riz complet biologique croît-il plus vite que le riz conventionnel ?
Le riz complet biologique devrait croître à un CAGR de 7,22 % car les produits certifiés attirent les acheteurs soucieux de leur santé, malgré les contraintes d'approvisionnement national.
Quelle région mène la demande mondiale de riz complet ?
L'Asie-Pacifique était en tête avec 42,64 % de la valeur mondiale en 2026 et devrait croître à un CAGR de 7,58 % jusqu'en 2032.