
Tamaño y Participación del Mercado de Arroz Integral
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 12.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.68 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Arroz Integral por Mordor Intelligence
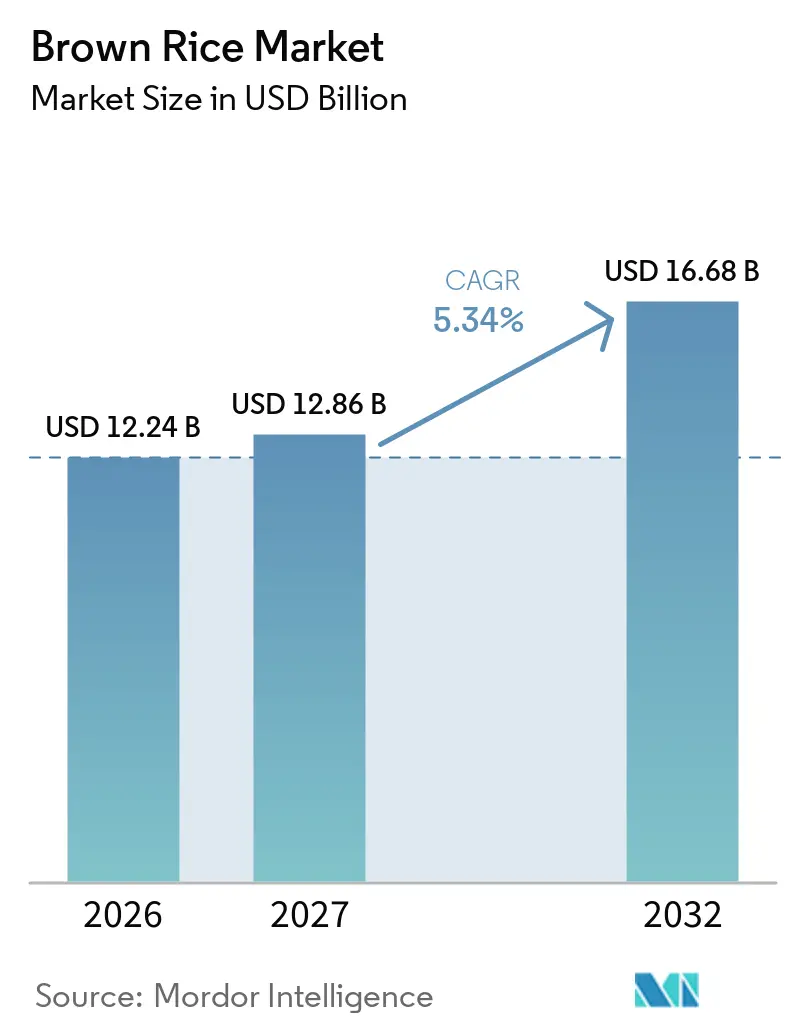
El tamaño del mercado de arroz integral se estima en 12,24 mil millones de USD en 2026 y se proyecta que alcance 12,86 mil millones de USD en 2027 y 16,68 mil millones de USD en 2032, a una CAGR del 5,34% durante el período de pronóstico (2027-2032). El mercado de arroz integral se beneficia de la preferencia de los consumidores por alimentos básicos menos procesados que conservan las capas de salvado y germen. Estas capas proporcionan fibra dietética, vitaminas del complejo B, ácido gamma-aminobutírico y gamma-orizanol, lo que respalda el posicionamiento orientado a la salud del producto. La demanda de los consumidores también se está orientando más hacia el sabor, lo que crea espacio para las marcas que mejoran la conveniencia y las recetas en lugar de depender únicamente de las afirmaciones de salud [1]. El mercado de arroz integral está moldeado por productos orgánicos premium, formatos funcionales y el comercio minorista en línea, mientras que los supermercados siguen siendo importantes para las compras de productos básicos, y el éxito dependerá de hacer que estas opciones sean simples de preparar, fáciles de encontrar y adecuadas para comidas familiares. La actividad competitiva se centra cada vez más en la conveniencia, la producción certificada y las variedades de grano diferenciadas en lugar del volumen de productos básicos por sí solo.
Conclusiones Clave del Informe
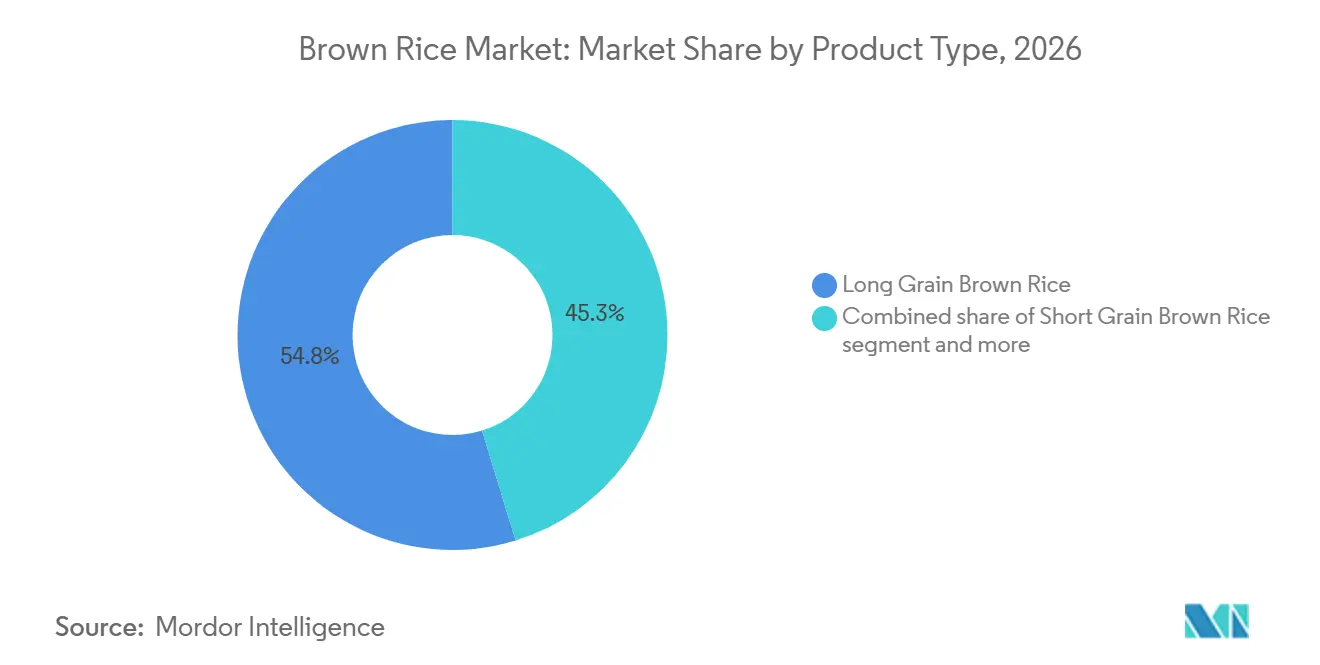
- Por tipo de producto, el arroz integral de grano largo representó el 54,75% de la participación del mercado de arroz integral en 2026, mientras que se pronostica que crecerá a una CAGR del 6,21% hasta 2032.
- Por naturaleza, el arroz integral convencional representó el 89,26% de la participación del mercado de arroz integral en 2026, mientras que se pronostica que el arroz integral orgánico crecerá a una CAGR del 7,22% hasta 2032.
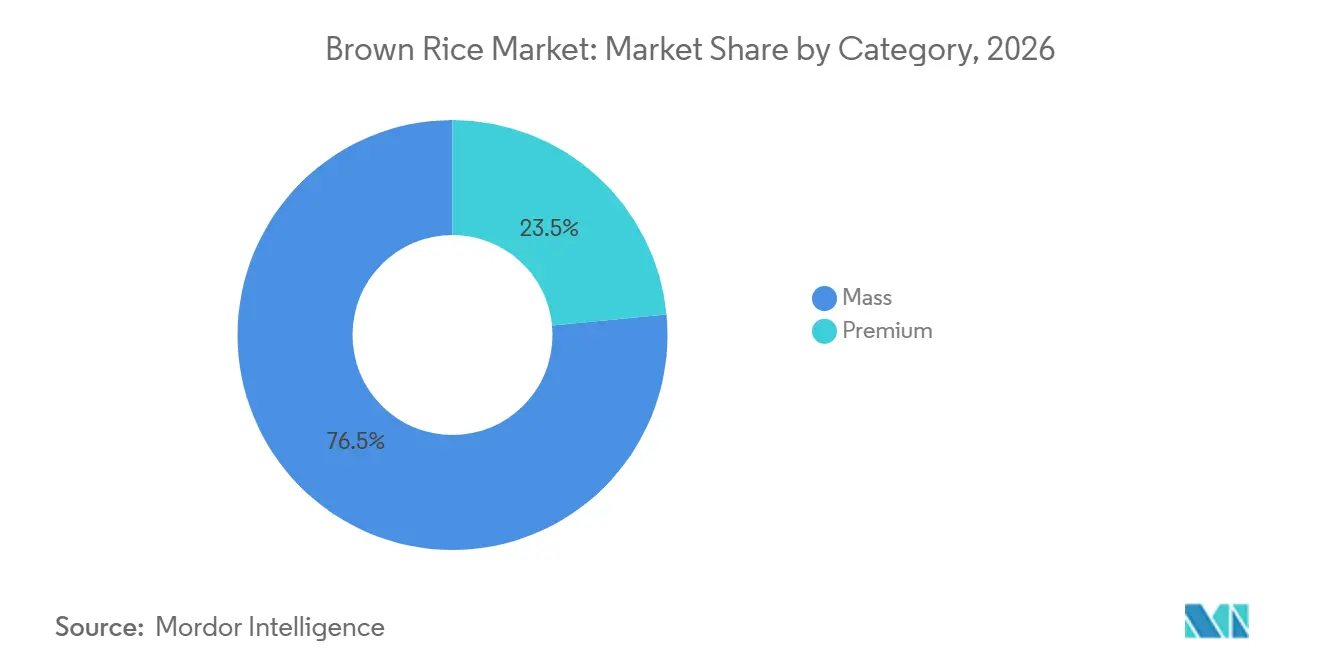
- Por categoría, el arroz integral masivo representó el 76,52% del valor en 2026, mientras que se pronostica que el arroz integral premium crecerá a una CAGR del 7,27% hasta 2032.
- Por canal de distribución, los supermercados e hipermercados representaron el 61,83% del valor en 2026, mientras que se pronostica que el comercio minorista en línea crecerá a una CAGR del 6,35% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,64% del valor en 2026, y se pronostica que crecerá a una CAGR del 7,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Arroz Integral
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente popularidad de los alimentos mínimamente procesados | +1.2% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente demanda de segmentos de consumidores conscientes del estado físico | +1.0% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Expansión de la demanda de productos alimenticios orgánicos | +0.9% | América del Norte, Europa, núcleo de APAC | Mediano plazo (2-4 años) |
| Expansión de las iniciativas gubernamentales que promueven el consumo de granos integrales | +0.8% | China, UE, India | Mediano plazo (2-4 años) |
| Adopción creciente del arroz integral en dietas aptas para diabéticos | +0.7% | Global, ganancias tempranas en el sur y sudeste de Asia | Largo plazo (≥ 4 años) |
| Inversiones crecientes en tecnologías avanzadas de procesamiento de arroz | +0.5% | Japón, China, Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Popularidad de los Alimentos Mínimamente Procesados
Los consumidores en América del Norte y Europa eligen alimentos integrales de un solo ingrediente con mayor frecuencia que los productos básicos altamente procesados. Esta preferencia respalda el mercado de arroz integral porque el grano se adapta a las comidas cotidianas sin una reformulación extensa. Más del 57% de los consumidores estadounidenses encuestados eligieron opciones de granos integrales al menos la mitad de las veces que compraron en 2025. Más del 77% deseaba un etiquetado claro de granos integrales en los envases, una cifra que aumentó 10 puntos porcentuales en un año, según la Federación de Arroz de EE. UU. El Consejo de Granos Integrales aconsejó a las empresas que lideraran con sabor y relevancia cultural, ya que los mensajes orientados al sabor pueden respaldar un comportamiento de compra más duradero que las afirmaciones médicas [2]. El mercado de arroz integral puede, por lo tanto, beneficiarse cuando las marcas combinan las credenciales de granos integrales con mejores recetas, formatos convenientes y ocasiones de comidas familiares.
Creciente Demanda de Segmentos de Consumidores Conscientes del Estado Físico
Los compradores orientados al estado físico forman un grupo de consumidores en crecimiento para los productos posicionados en torno a comidas equilibradas y nutrición funcional. En Japón, los productos de arroz y granos orientados a la salud crecieron un 17,4% interanual hasta JPY 18,8 mil millones, equivalente a 126 millones de USD, de abril de 2024 a marzo de 2025 (Nihon Shokuryo Shimbun). El mercado japonés de arroz integral tiene una conexión directa con esta demanda porque los consumidores conscientes del estado físico valoran las fuentes convenientes de carbohidratos de granos integrales. En Corea del Sur, las variantes de granos mixtos y arroz integral registraron un enorme crecimiento de ventas en 2025, en comparación con el arroz blanco simple. Las opciones multigrano también alcanzaron una porción significativa del arroz listo para consumir en microondas vendido durante el año. Estos resultados respaldan la inversión en ofertas listas para consumir y listas para cocinar que reducen el esfuerzo de preparación para los consumidores activos.
Expansión de la Demanda de Productos Alimenticios Orgánicos
El arroz integral orgánico es el segmento de categoría de más rápido crecimiento, aunque su base de suministro no siempre se expande tan rápidamente como la demanda minorista. La superficie de arroz orgánico en EE. UU. está disminuyendo a medida que las importaciones de menor precio de los productores asiáticos presionan a los agricultores nacionales. Esto hace que el mercado de arroz integral dependa más del suministro extranjero incluso cuando la demanda de productos certificados aumenta. En Indonesia, la demanda de arroz orgánico ha crecido entre un 15% y un 20% anualmente, respaldada por la conciencia sanitaria urbana y la distribución en línea [3]. Lundberg Family Farms introdujo Black Pearl Rice en febrero de 2025 tras 12 años de desarrollo y reportó un rendimiento de cultivo un 25% mayor por acre mientras mantenía la certificación Regenerative Organic Certified. El desarrollo de variedades certificadas puede ayudar a los productores a gestionar la presión de costos mientras protegen el posicionamiento orgánico.
Expansión de las Iniciativas Gubernamentales que Promueven el Consumo de Granos Integrales
Los programas dietéticos gubernamentales están aumentando la visibilidad de los granos integrales en las comidas institucionales y las campañas de salud pública. En enero de 2025, China emitió su Plan de Acción Nacional de Granos Integrales para 2024 a 2035, según la República Popular China. El plan apoya la educación pública, los programas de comidas escolares y militares, los estándares de productos y los sistemas de certificación. China declaró que la participación de los granos integrales en el consumo nacional de granos era inferior al 1% cuando se emitió el plan, según la República Popular China. El mercado de arroz integral tiene una ruta clara hacia estos programas porque el arroz integral es un grano familiar con reconocimiento nutricional establecido. En los Estados Unidos, una iniciativa estatal de granos integrales del campo a la mesa recibió 19 millones de USD en octubre de 2025 para infraestructura de producción, procesamiento y adquisición institucional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fuerte competencia de granos integrales alternativos | -1.2% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aceptación limitada por parte del consumidor de la textura masticable | -0.9% | Global, más pronunciada en el este y sur de Asia | Mediano plazo (2-4 años) |
| Requisitos estrictos de cumplimiento de seguridad alimentaria y calidad | -0.4% | América del Norte, UE | Mediano plazo (2-4 años) |
| Variaciones estacionales de producción que afectan el suministro constante del mercado | -0.3% | Asia-Pacífico, particularmente Japón e India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fuerte Competencia de Granos Integrales Alternativos
El mercado de arroz integral compite por las ocasiones de comidas de granos integrales con la quinua, la avena, el mijo, el teff y las mezclas de granos ancestrales. Estas alternativas suelen utilizar mensajes similares de salud y sostenibilidad, lo que reduce la distinción de una oferta básica de arroz integral. India ha redirigido la Misión Nacional de Seguridad Alimentaria hacia granos tradicionales ricos en nutrientes y ha apoyado la adquisición de mijo a través de Shree Anna Abhiyan. Este apoyo político fortalece a un grupo competidor de granos en el uso institucional y doméstico. Las marcas necesitan competir a través de la versatilidad culinaria y una preparación más sencilla porque el posicionamiento en fibra y bajo índice glucémico ya no es exclusivo del arroz integral. La presión continuará a medida que los granos competidores ganen espacio en los estantes y posiciones en los menús de servicios de alimentos.
Aceptación Limitada por Parte del Consumidor de la Textura Masticable
La textura sigue siendo un obstáculo persistente donde el arroz blanco es el estándar cultural establecido. Un estudio de 2025 sobre waffles de harina de arroz integral en Tailandia encontró calificaciones más bajas para el sabor, la textura y la aceptabilidad general que las formulaciones estándar de trigo, según el Journal of Food Health and Bioenvironmental Science. La investigación también vincula la fibra de la capa de salvado y el ácido fítico con tiempos de cocción más largos y menor palatabilidad para algunos consumidores. Los métodos de procesamiento como la hidrólisis enzimática cíclica de trazas y los pretratamientos asistidos por ultrasonidos han mostrado potencial técnico, según MDPI Foods. Sin embargo, la evidencia disponible sitúa estos enfoques a escala de laboratorio en lugar de en producción masiva rentable. El mercado de arroz integral enfrentará una adopción doméstica más lenta hasta que el tiempo de preparación y la textura se acerquen más al arroz blanco.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Rango Culinario del Grano Largo Ancla Tanto la Participación como el Crecimiento
El arroz integral de grano largo representó el 54,75% del valor en 2026 y se proyecta que crezca a una CAGR del 6,21% hasta 2032. Esto convierte al grano largo en el tipo de producto más grande y de más rápido crecimiento en el mercado de arroz integral. Su uso en pilafes del sur de Asia, tazones de granos norteamericanos y servicios de alimentos respalda una amplia demanda doméstica y comercial. Los millennials y la Generación X son usuarios importantes de los formatos de grano largo, y el sabor y el disfrute se ubican por encima de la salud como impulsores de compra.
El segmento está establecido en el consumo rutinario y también es adecuado para formatos premium listos para cocinar y kits de comidas. El grano corto ocupa un nicho de mayor valor en Japón y Corea del Sur, donde se comercializa como alimento funcional. El Kinme Roucat Genmai de Toyo Rice ocupó el primer lugar en las clasificaciones de punto de venta de arroz integral en Japón durante 6 años consecutivos hasta 2025, según el Nihon Shokuryou Shimbun. El grano medio sirve para aplicaciones especializadas como el risotto y las alternativas al sushi, pero tiene un uso doméstico más limitado. Estas diferencias ofrecen a los desarrolladores de productos opciones claras entre el grano largo de uso amplio y los formatos más especializados.

Por Naturaleza: La Brecha de Suministro del Orgánico es la Tensión Comercial Definitoria del Segmento
El arroz integral convencional representó el 89,26% del valor en 2026, respaldado por cadenas de suministro establecidas, amplia disponibilidad y precios accesibles. Se pronostica que el arroz integral orgánico crecerá a una CAGR del 7,22% hasta 2032. El tamaño del mercado de arroz integral para productos orgánicos está respaldado por la disposición de los consumidores a pagar por la producción certificada. Sin embargo, la disminución de la superficie orgánica en EE. UU. crea una brecha entre la creciente demanda minorista y el suministro nacional.
LT Foods reportó un crecimiento interanual del 41% en su segmento orgánico durante el ejercicio fiscal 2025, lo que refleja la demanda continua de ofertas premium. La certificación del Programa Orgánico Nacional del USDA y el Reglamento de Agricultura Ecológica de la UE 2018/848 requieren certificación de terceros y trazabilidad de la cadena de suministro. Estos requisitos aumentan los costos de entrada para los productores más pequeños, pero pueden fortalecer la posición de los proveedores certificados. Las empresas con producción certificada y canales digitales directos pueden capturar una mayor demanda orgánica mientras reducen la dependencia de las rutas minoristas convencionales.
Por Categoría: El Posicionamiento Funcional del Premium Supera al Mercado Masivo
El arroz integral masivo representó el 76,52% del valor en 2026, lo que refleja la adquisición institucional, las compras de servicios de alimentos y la demanda minorista sensible al precio. Se proyecta que el arroz integral premium crecerá a una CAGR del 7,27% hasta 2032. El mercado de arroz integral se está expandiendo en formatos premium a través de productos germinados, variantes enriquecidas con ácido gamma-aminobutírico y productos posicionados para el manejo glucémico y la salud intestinal. Estos formatos se dirigen a consumidores que buscan atributos funcionales más allá de un producto básico estándar.
La demanda de arroz integral para el mercado masivo está creciendo debido a su asequibilidad, mayor disponibilidad minorista y creciente conciencia del consumidor sobre la nutrición de los granos integrales. Los consumidores sensibles al precio eligen cada vez más opciones económicas de arroz integral como alternativas más saludables al arroz blanco pulido, mientras que la expansión de la distribución en supermercados, tiendas de abarrotes y en línea respalda una adopción doméstica más amplia. Yamato Sangyo reportó un crecimiento anual de ventas del 60% para su polvo de arroz integral germinado enriquecido con ácido gamma-aminobutírico tras la reformulación y la certificación de etiqueta de alimento funcional, según el Nihon Shokuryou Shimbun. El posicionamiento funcional y las ventas digitales directas pueden aumentar el valor capturado de los formatos especializados. Esto respalda los formatos premium como una vía de crecimiento diferenciada dentro del mercado de arroz integral.
Por Canal de Distribución: El Comercio en Línea se Acelera a Medida que se Comprimen las Ventajas Estructurales del Comercio Físico
Los supermercados e hipermercados representaron el 61,83% del tamaño del mercado de arroz integral en 2026 porque los compradores suelen adquirir alimentos básicos a través del comercio físico establecido. Se pronostica que el comercio minorista en línea crecerá a una CAGR del 6,35% hasta 2032. Las tiendas físicas mantienen una ventaja en el envasado a granel, la reposición rutinaria y la disponibilidad inmediata del producto. Sin embargo, las plataformas en línea pueden mostrar unidades de mantenimiento de existencias premium y de nicho que muchas tiendas no pueden soportar.
KRBL declaró en una entrevista de 2025 que el comercio electrónico y el comercio rápido representaban el 18% de sus ingresos en India, frente al 3% al 4% de 3 años antes. Esta declaración se conserva como ejemplo de empresa, pero su fuente mediática está excluida de las citas. En China, 4 marcas de arroz de EE. UU. y 13 tipos de productos, incluidos productos de arroz orgánico e integral, estaban disponibles en Taobao en 2025, en comparación con 1 marca y 4 productos 2 años antes, según la Federación de Arroz de EE. UU. El comercio minorista en línea ofrece una ruta práctica para el surtido premium transfronterizo. El mercado de arroz integral puede utilizar este canal para llegar a los consumidores que buscan certificaciones específicas, tipos de grano y formatos convenientes.
Análisis Geográfico
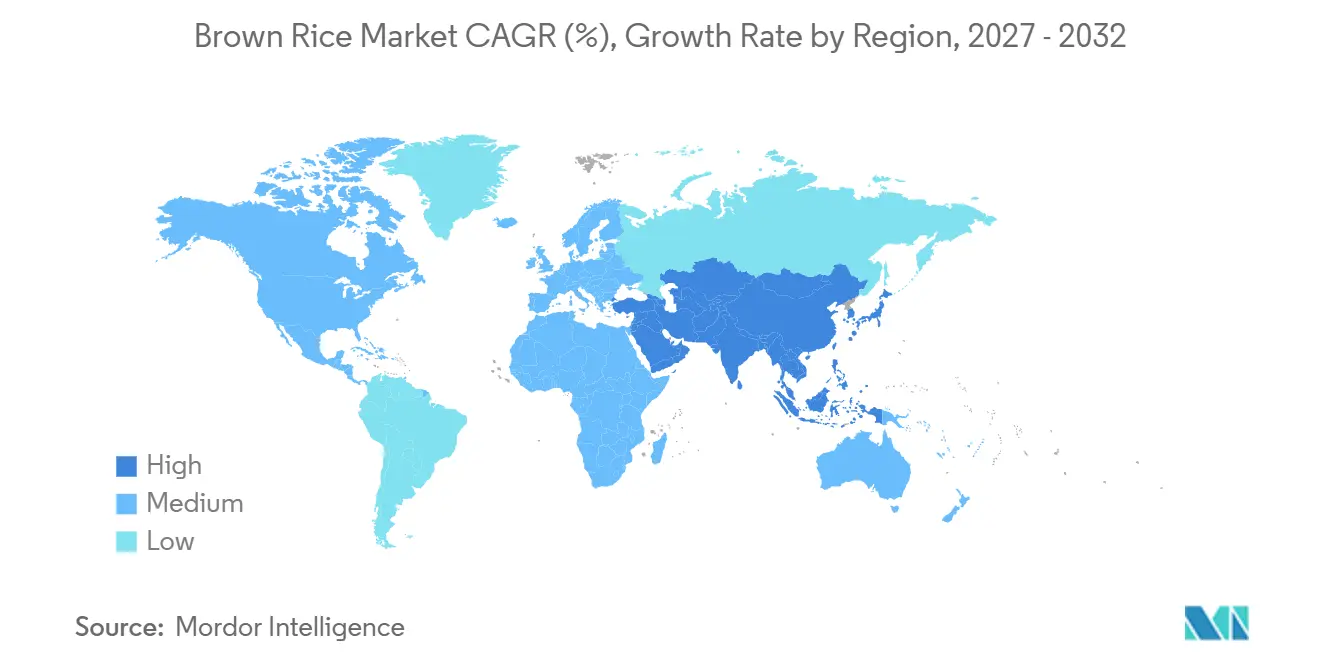
Asia-Pacífico representó el 42,64% del valor global en 2026 y se proyecta que crezca a una CAGR del 7,58% hasta 2032. La posición de la región en el mercado de arroz integral combina el consumo establecido de arroz con una demanda creciente de variantes más saludables. El Plan de Acción Nacional de Granos Integrales de China busca elevar los granos integrales desde una participación inferior al 1% del consumo nacional de granos a través de la educación, las comidas institucionales y los estándares de productos, según la República de China. La categoría de arroz y granos orientada a la salud de Japón creció un 17,4% interanual hasta JPY 18,8 mil millones, equivalente a 126 millones de USD, en los 12 meses hasta marzo de 2025 (Nihon Shokuryou Shimbun).
América del Norte y Europa forman el segundo grupo de demanda premium más grande para el mercado de arroz integral. En los Estados Unidos, la conciencia supera el 95% entre los adultos, y el 90% de los adultos ha consumido arroz integral (Federación de Arroz de EE. UU.). La tarea clave es, por lo tanto, aumentar la frecuencia de compra en lugar de crear conciencia inicial. La iniciativa de 19 millones de USD en Washington respalda la infraestructura de la cadena de suministro desde la producción hasta la adquisición institucional, según la Universidad de Washington. La demanda orgánica está aumentando mientras el suministro nacional de EE. UU. enfrenta la competencia de las importaciones, lo que hace que el desarrollo de variedades nacionales sea más importante.
Oriente Medio y África y América del Sur siguen siendo regiones más pequeñas pero estratégicamente relevantes. El mercado de arroz integral en los países del GCC puede beneficiarse de la demanda de productos integrales de bajo índice glucémico, aunque los productos importados deben cumplir con las normas locales de calidad alimentaria. Brasil respalda la demanda sudamericana a través de su gran base de producción y consumo. Ebro Foods adquirió el procesador argentino Hispasur S.A. a finales de 2025, lo que indica interés en la capacidad de abastecimiento regional, pero el enlace del sitio financiero no calificado está excluido. La demanda sudamericana sigue centrada en el volumen, mientras que los productos orgánicos están en una etapa más temprana y el suministro regional puede brindar apoyo durante las escaseces de cosechas asiáticas.
Panorama Competitivo
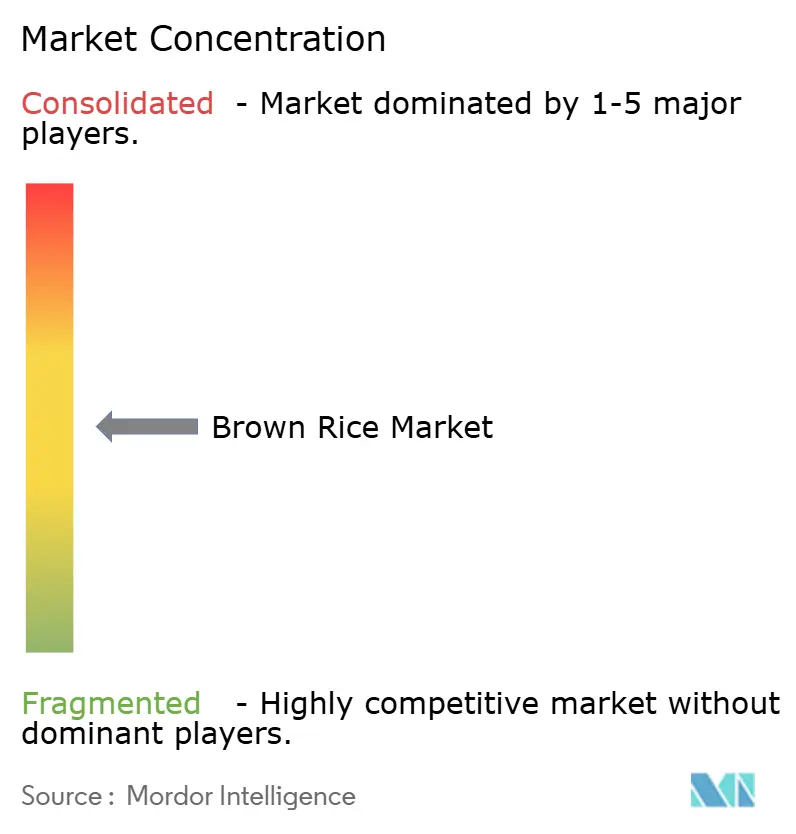
El mercado de arroz integral tiene una puntuación de concentración moderada. KRBL, LT Foods, Ebro Foods, Ricegrowers y Riceland compiten junto a marcas orgánicas premium como Lundberg Family Farms y Lotus Foods. Los procesadores más grandes compiten a través de la escala de adquisición, la capacidad de procesamiento y la distribución física. Los proveedores premium se centran en variedades propietarias, procesamiento funcional y certificaciones de sostenibilidad. Esta estructura mantiene el mercado de arroz integral fragmentado entre ofertas convencionales y especializadas.
Ebro Foods reportó 2,33 mil millones de EUR en facturación y 337,5 millones de EUR en EBITDA ajustado para su división de arroz en el ejercicio fiscal 2025. Sus formatos para microondas y especialidades contribuyeron al crecimiento en mercados clave. Lundberg Family Farms introdujo Black Pearl Rice tras 12 años de desarrollo y reportó una mejora del 25% en el rendimiento por acre bajo condiciones orgánicas regenerativas. El movimiento muestra cómo los programas de mejoramiento pueden abordar los desafíos de costos de la producción orgánica.
La certificación es cada vez más importante para el acceso a estantes premium y la confianza del consumidor. USDA Organic, Regenerative Organic Certified y el Reglamento de Agricultura Ecológica de la UE 2018/848 distinguen los productos en los canales orientados a la salud. LT Foods reportó un crecimiento interanual del 21% en su negocio listo para cocinar y listo para consumir en el ejercicio fiscal 2025. Este ejemplo de empresa respalda el papel de los formatos de conveniencia. Riceland Foods estableció una asociación logística con ODW Logistics en abril de 2025 para aumentar la capacidad de almacenamiento y transporte en Memphis, Tennessee. Las empresas que carecen de suministro certificado u ofertas de conveniencia pueden enfrentar una mayor presión de las importaciones de menor precio en el comercio minorista masivo.
Líderes de la Industria del Arroz Integral
-
KRBL Limited
-
LT Foods Limited
-
Ebro Foods, S.A.
-
Lundberg Family Farms
-
Kohinoor Foods Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Enero de 2026: Ebro Foods adquirió el 30% restante de participación en Bertagni S.p.A. a través de su filial francesa Lustucru Premium Groupe por 112,5 millones de EUR, consolidando su cartera premium de arroz y pasta en Europa. El movimiento señala un cambio deliberado hacia la competencia por el valor de marca sobre el volumen de productos básicos en toda la división internacional de arroz de Ebro.
- Abril de 2025: Riceland Foods estableció una asociación logística con ODW Logistics para capacidad de almacenamiento y transporte en Memphis, Tennessee, con el objetivo de ampliar el rendimiento de distribución para las líneas de productos de arroz convencional e integral en los mercados del centro y sur de EE. UU.
- Febrero de 2025: Lundberg Family Farms introdujo Black Pearl Rice tras 12 años de desarrollo propietario, logrando un rendimiento de cultivo un 25% mayor por acre bajo condiciones orgánicas regenerativas, y simultáneamente anunció un programa acelerado de mejoramiento de arroz orgánico de especialidad con 3 variedades adicionales en proceso.
Alcance del Informe Global del Mercado de Arroz Integral
El mercado de arroz integral abarca la producción, distribución y venta de arroz de grano integral que conserva sus capas de salvado y germen, atendiendo la demanda de los consumidores de productos alimenticios nutritivos y mínimamente procesados. El Mercado de Arroz Integral está Segmentado por Tipo de Producto (Arroz Integral de Grano Largo, Arroz Integral de Grano Corto y Arroz Integral de Grano Medio), Naturaleza (Orgánico y Convencional), Categoría (Premium y Masivo), por Canal de Distribución (Supermercados e Hipermercados, Tiendas de Conveniencia/Abarrotes, Tiendas Minoristas en Línea y Otros Canales de Distribución), y por Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Arroz Integral de Grano Largo |
| Arroz Integral de Grano Corto |
| Arroz Integral de Grano Medio |
| Orgánico |
| Convencional |
| Premium |
| Masivo |
| Supermercados e Hipermercados |
| Tiendas de Conveniencia/Abarrotes |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur |
| Por Tipo de Producto | Arroz Integral de Grano Largo | |
| Arroz Integral de Grano Corto | ||
| Arroz Integral de Grano Medio | ||
| Por Naturaleza | Orgánico | |
| Convencional | ||
| Por Categoría | Premium | |
| Masivo | ||
| Por Canal de Distribución | Supermercados e Hipermercados | |
| Tiendas de Conveniencia/Abarrotes | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el arroz integral hasta 2032?
Se proyecta que la categoría crecerá a una CAGR del 5,34% de 2027 a 2032, alcanzando 16,68 mil millones de USD en 2032.
¿Qué tipo de producto de arroz integral está creciendo más rápido?
El grano largo es tanto el tipo de producto más grande con el 54,75% del valor de 2026 como el de más rápido crecimiento con una CAGR del 6,21% hasta 2032.
¿Por qué el arroz integral orgánico está creciendo más rápido que el arroz convencional?
Se pronostica que el arroz integral orgánico crecerá a una CAGR del 7,22% porque los productos certificados atraen a compradores enfocados en la salud, a pesar de las limitaciones en el suministro nacional.
¿Qué región lidera la demanda global de arroz integral?
Asia-Pacífico lideró con el 42,64% del valor global en 2026 y se pronostica que crecerá a una CAGR del 7,58% hasta 2032.