
玄米市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
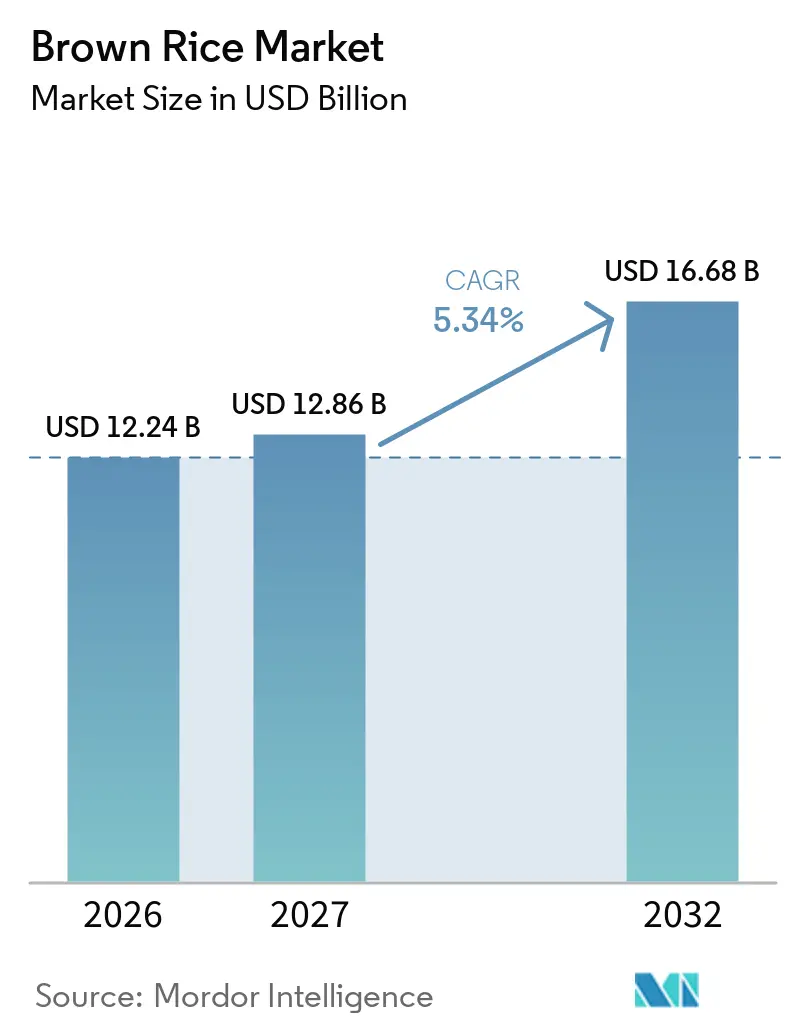
| 市場規模 (2027) | 12.86 十億米ドル |
| 市場規模 (2032) | 16.68 十億米ドル |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
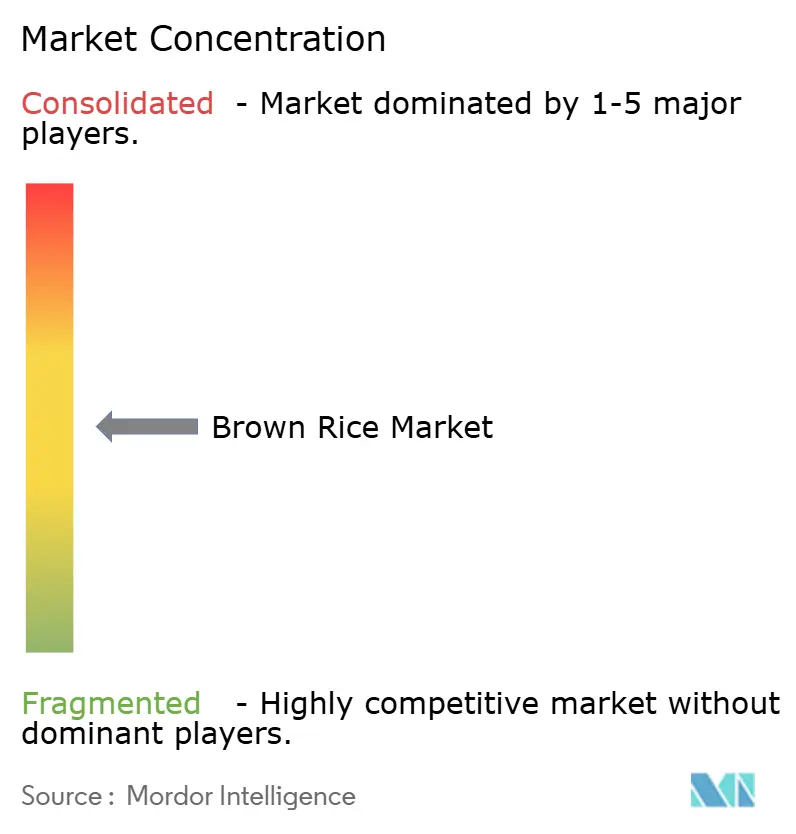
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる玄米市場分析
玄米市場規模は2026年に122.4 ビリオン 米ドルと推定され、2027年には128.6 ビリオン 米ドル、2032年には166.8 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)のCAGRは5.34%です。玄米市場は、ふすまと胚芽層を保持する低加工の主食に対する消費者の嗜好から恩恵を受けています。これらの層は食物繊維、ビタミンB群、ガンマアミノ酪酸、ガンマオリザノールを提供し、製品の健康志向のポジショニンを支えています。消費者需要は味主導にもなりつつあり、健康訴求だけに頼るのではなく、利便性とレシピを改善するブランドに余地が生まれています [1]。玄米市場はプレミアムオーガニック製品、機能性フォーマット、オンライン小売によって形成されており、スーパーマーケットは主食購入において引き続き重要な役割を果たしています。成功は、これらの選択肢を調理しやすく、入手しやすく、日常の食事に適したものにすることにかかっています。競争活動は、商品量だけでなく、利便性、認証生産、差別化された穀物品種にますます焦点を当てています。
レポートの主要ポイント
- 製品タイプ別では、長粒玄米が2026年の玄米市場シェアの54.75%を占め、2032年までのCAGRは6.21%で成長する見込みです。
- 性質別では、従来型玄米が2026年の玄米市場シェアの89.26%を占め、オーガニック玄米は2032年までのCAGRが7.22%で成長する見込みです。
- カテゴリー別では、マス玄米が2026年の金額の76.52%を占め、プレミアム玄米は2032年までのCAGRが7.27%で成長する見込みです。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2026年の金額の61.83%を占め、オンライン小売は2032年までのCAGRが6.35%で成長する見込みです。
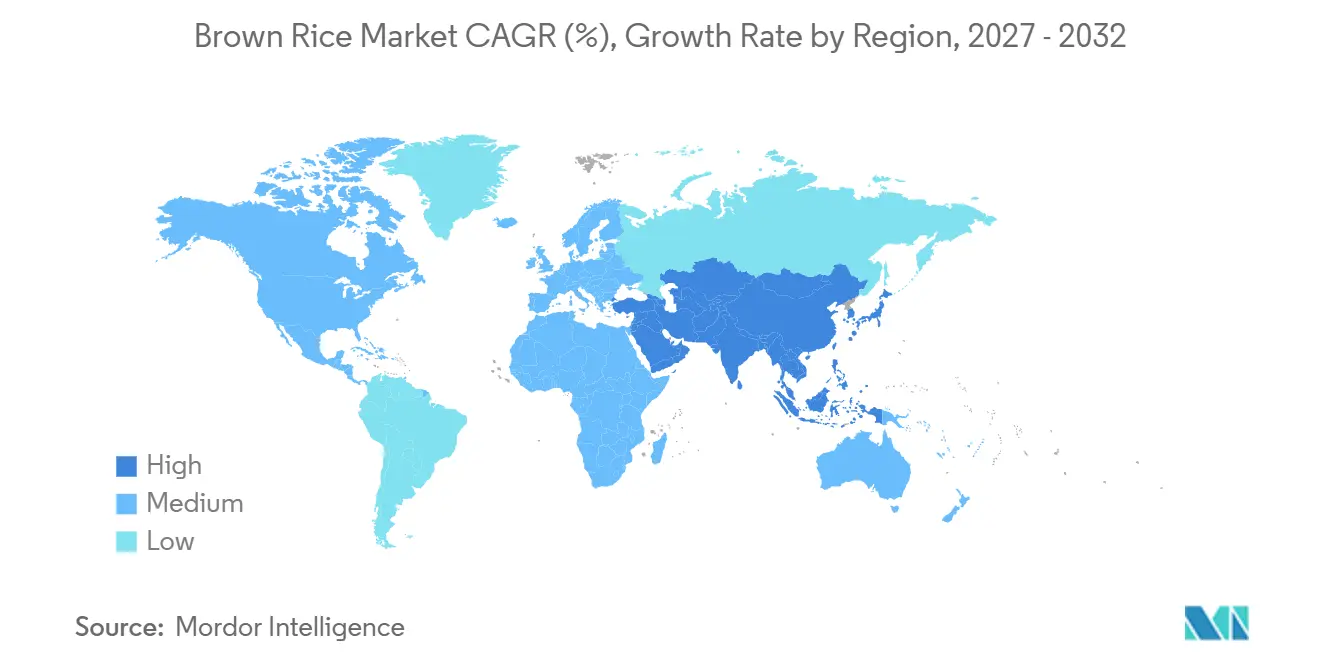
- 地域別では、アジア太平洋地域が2026年の金額の42.64%を占め、2032年までのCAGRが7.58%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の玄米市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低加工食品の人気の高まり | +1.2% | 世界全体、特に北米と欧州で顕著 | 短期(2年以内) |
| フィットネス意識の高い消費者セグメントからの需要の増加 | +1.0% | アジア太平洋地域、北米 | 中期(2~4年) |
| オーガニック食品製品への需要の拡大 | +0.9% | 北米、欧州、アジア太平洋中核地域 | 中期(2~4年) |
| 全粒穀物消費を促進する政府の取り組み拡大 | +0.8% | 中国、EU、インド | 中期(2~4年) |
| 糖尿病対応食における玄米採用の増加 | +0.7% | 世界全体、南アジアおよび東南アジアで早期に進展 | 長期(4年以上) |
| 高度な米加工技術への投資の増加 | +0.5% | 日本、中国、米国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低加工食品の人気の高まり
北米と欧州の消費者は、高度に加工された主食よりも単一原料の全粒食品を選ぶ機会が増えています。この嗜好は、穀物が大幅な改良なしに日常の食事に適合するため、玄米市場を支えています。2025年に調査された米国消費者の57%以上が、買い物の少なくとも半分の機会に全粒穀物オプションを選択しました。米国ライス連盟によると、77%以上がパッケージに明確な全粒穀物表示を求めており、この数字は1年間で10パーセントポイント増加しました。全粒穀物評議会は、味主導のメッセージングが医療的な主張よりも持続的な購買行動を支えられるとして、企業に風味と文化的関連性を前面に出すよう助言しました [2]。したがって、ブランドが全粒穀物の認証をより良いレシピ、便利なフォーマット、馴染みのある食事機会と組み合わせることで、玄米市場は恩恵を受けることができます。
フィットネス意識の高い消費者セグメントからの需要の増加
フィットネス志向の購買者は、バランスの取れた食事と機能的栄養を中心に位置づけられた製品の成長する消費者グループを形成しています。日本では、健康志向の米・穀物製品が2024年4月から2025年3月にかけて前年比17.4%増の188 ビリオン 日本円(約126 ミリオン 米ドル相当)に成長しました(日本食糧新聞)。日本の玄米市場は、フィットネス消費者が全粒穀物炭水化物の便利な供給源を重視するため、この需要と直接的なつながりがあります。韓国では、雑穀・玄米バリアントが2025年に白米と比較して大幅な販売成長を記録しました。マルチグレインオプションも、その年に販売された電子レンジ対応の即米の相当な割合に達しました。これらの結果は、活動的な消費者の調理の手間を減らす即食・即調理製品への投資を支持しています。
オーガニック食品製品への需要の拡大
オーガニック玄米は最も成長の速いカテゴリーセグメントですが、その供給基盤は小売需要と同じ速さで拡大するとは限りません。アジアの生産者からの低価格輸入品が国内生産者を圧迫しているため、米国のオーガニック米の作付面積は減少しています。これにより、認証製品への需要が高まる中でも、玄米市場は外国供給への依存度が高まっています。インドネシアでは、都市部の健康意識とオンライン流通に支えられ、オーガニック米の需要が年間15%から20%成長しています [3]。Lundberg Family Farmsは2025年2月に12年間の開発経てブラックパールライスを発売し、再生型オーガニック認証を維持しながら1エーカーあたりの収穫量が25%向上したと報告しました。認証品種の開発は、生産者がオーガニックポジショニングを守りながらコスト圧力を管理するのに役立ちます。
全粒穀物消費を促進する政府の取り組みの拡大
政府の食事プログラムは、施設食や公衆衛生キャンペーンにおける全粒穀物の認知度を高めています。中華人民共和国によると、2025年1月に中国は2024年から2035年にかけての国家全粒穀物行動計画を発表しました。この計画は、公衆教育、学校・軍の食事プログラム、製品基準、認証システムを支援しています。中華人民共和国によると、計画発表時点での国家穀物消費における全粒穀物の割合は1%未満でした。玄米は栄養的な認知が確立された馴染みのある穀物であるため、玄米市場はこれらのプログラムへの明確な参入経路を持っています。米国では、2025年10月に生産、加工、施設調達インフラのために19 ミリオン 米ドルを受け取った州全体の全粒穀物フィールドトゥフォーク・イニシアチブが実施されまた。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 代替全粒穀物との激しい競争 | -1.2% | 世界全体、特に北米と欧州で顕著 | 中期(2~4年) |
| もちもちした食感に対する消費者受容の限界 | -0.9% | 世界全体、東アジアおよび南アジアで特に顕著 | 中期(2~4年) |
| 厳格な食品安全・品質コンプライアンス要件 | -0.4% | 北米、EU | 中期(2~4年) |
| 安定した市場供給に影響を与える季節的な生産変動 | -0.3% | アジア太平洋地域、特に日本とインド | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
代替全粒穀物との激しい競争
玄米市場は、全粒穀物の食事機会においてキヌア、オーツ麦、キビ、テフ、古代穀物ブレンドと競合しています。これらの代替品はしばしば同様の健康・持続可能性メッセージを使用しており、基本的な玄米製品の独自性を低下させています。インドは国家食料安全保障ミッションを伝統的な栄養密度の高い穀物に向け直し、シュリー・アンナ・アビヤンを通じてキビの調達を支援しています。この政策支援は、施設および家での使用において競合する穀物グループを強化しています。食物繊維と低血糖指数のポジショニングはもはや玄米に固有のものではないため、ブランドは料理の多様性と調理の容易さで競争する必要があります。競合穀物が棚スペースとフードサービスのメニューを獲得するにつれて、この圧力は続くでしょう。
もちもちした食感に対する消費者受容の限界
白米が確立された文化的標準である地域では、食感が依然として持続的な障壁となっています。タイでの玄米粉ワッフルに関する2025年の研究では、食品健康・生物環境科学ジャーナルによると、標準的な小麦製品よりも味、食感、全体的な受容性の評価が低いことが判明しました。研究では、ふすま層の食物繊維とフィチン酸が調理時間の延長と一部の消費者にとっての嗜好性の低下につながることも示されています。周期的微量酵素加水分解や超音波補助前処理などの加工方法は技術的な可能性を示しており、MDPI Foodsによると、これらのアプローチは実験室規模にとどまっており、費用対効果の高い大量生産には至っていません。調理時と食感が白米に近づくまで、玄米市場は家庭での採用が遅れるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:長粒米の料理の多様性がシェアと成長の両方を支える
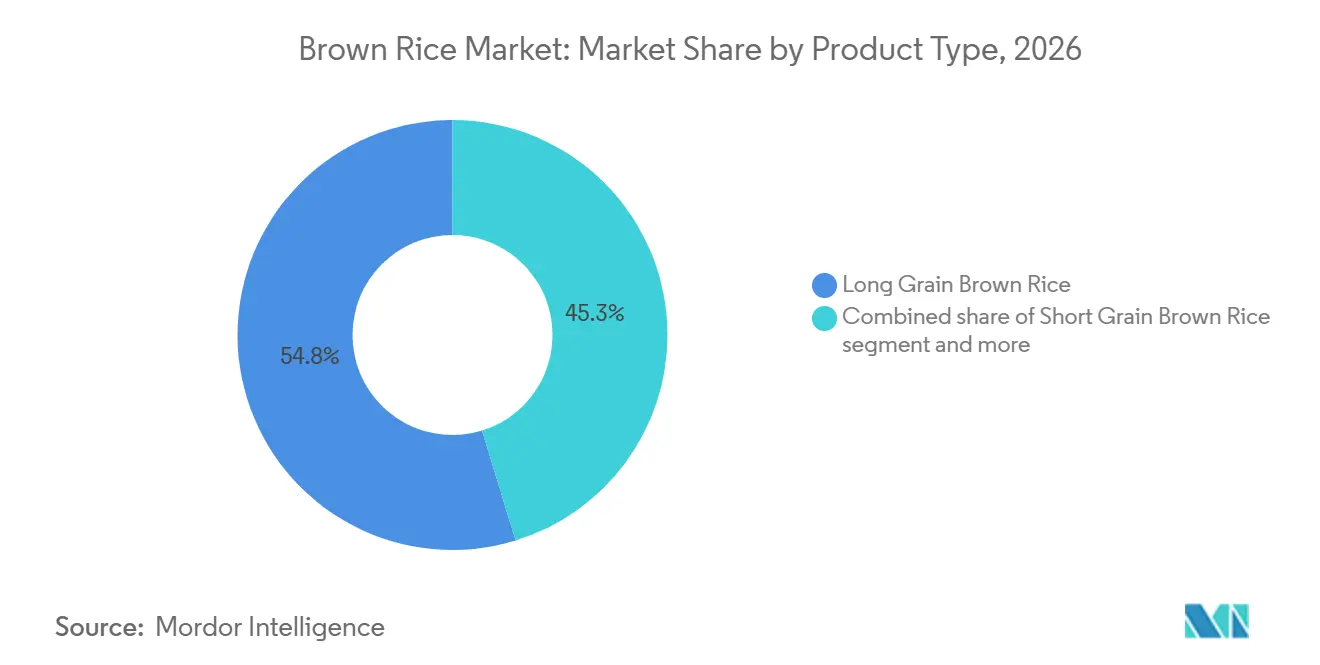
長粒玄米は2026年の金額の54.75%を占め、2032年までのCAGRは6.21%で成長する見込みです。これにより、長粒米は玄米市場で最大の製品タイプかつ最も成長の速いタイプとなっています。南アジアのピラフ、北米のグレインボウル、フードサービスでの使用が、幅広い家庭および商業需要を支えています。ミレニアル世代とX世代は長粒フォーマットの重要なユーザーであり、購買動機として健康よりも風味と楽しさが上位にランクされています。
このセグメントは日常的な消費に定着しており、プレミアムな即調理・ミールキットフォーマットにも適しています。短粒米は、機能性食品として販売されている日本と韓国でより高い価値のニッチを占めています。東洋ライスのきんめ露香玄米は、日本食糧新聞によると、2025年時点で日本の玄米販売時点情報管理ランキングで6年連続首位を維持しています。中粒米はリゾットや寿司の代替品どの特殊用途に使用されますが、家庭での使用範囲は狭くなっています。これらの違いにより、製品開発者は広く使用される長粒米とより特殊なフォーマットの間で明確な選択肢を持つことができます。

性質別:オーガニックの供給ギャップがセグメントの定義的な商業的緊張を生む
従来型玄米は2026年の金額の89.26%を占め、確立されたサプライチェーン、広範な入手可能性、手頃な価格に支えられています。オーガニック玄米は2032年までのCAGRが7.22%で成長する見込みです。オーガニック製品の玄米市場規模は、認証生産に対して消費者が割増価格を支払う意欲に支えられています。しかし、米国のオーガニック作付面積の減少は、小需要の増加と国内供給の間にギャップを生み出しています。
LT Foodsは2025年度にオーガニックセグメントで前年比41%の成長を報告しており、プレミアム製品への継続的な需要を反映しています。米国農務省の国家オーガニックプログラム認証とEUオーガニック農業規則2018/848は、第三者認証とサプライチェーンのトレーサビリティを要求しています。これらの要件は小規模生産者の参入コストを増加させますが、認証サプライヤーのポジションを強化することができます。認証生産と直接デジタルチャネルを持つ企業は、従来の小売ルートへの依存を減らしながら、より高いオーガニック需要を取り込むことができます。
カテゴリー別:プレミアムの機能的ポジショニングがマス市場を上回る
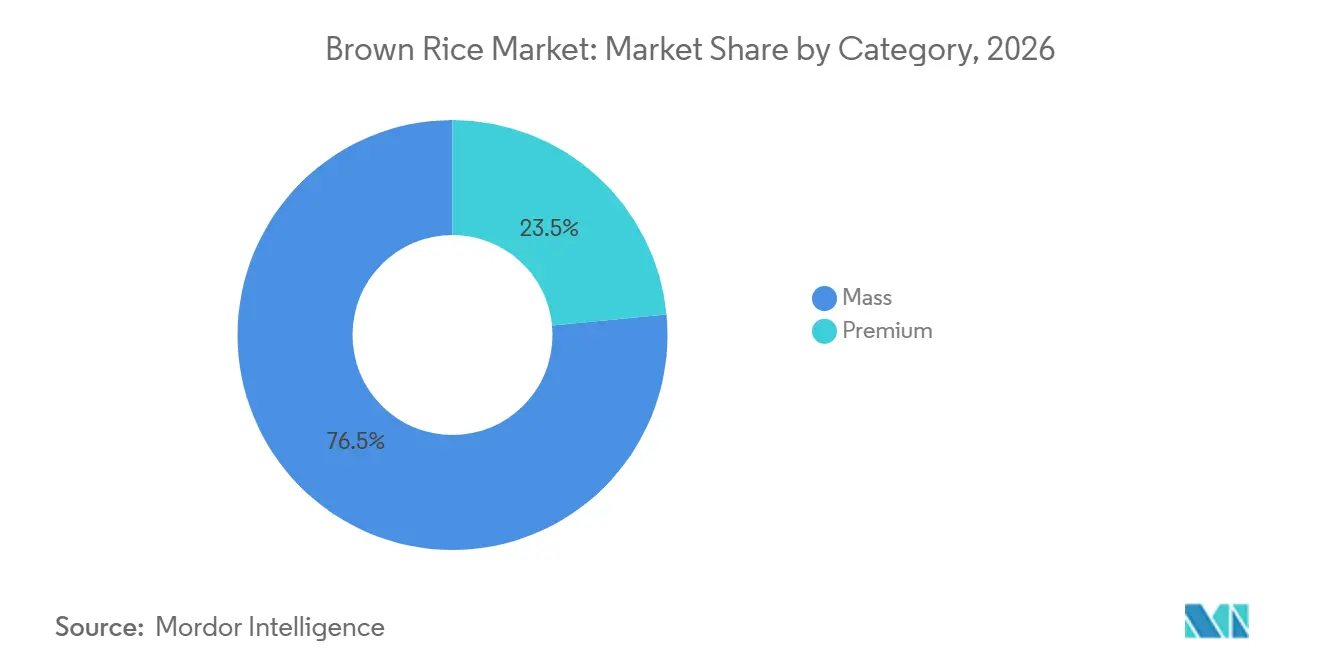
マス玄米は2026年の金額の76.52%を占め、施設調達、フードサービス購入、価格に敏感な小売需要を反映しています。プレミアム玄米は2032年までのCAGRが7.27%で成長する見込みです。玄米市場は、発芽製品、ガンマアミノ酪酸強化バリアント、血糖管理と腸の健康のために位置づけられた製品を通じてプレミアフォーマットで拡大しています。これらのフォーマットは、基本的な主食製品を超えた機能的属性を求める消費者をターゲットにしています。
マス市場の玄米需要は、その手頃な価格、より広い小売入手可能性、全粒穀物栄養に対する消費者意識の高まりにより成長しています。価格に敏感な消費者は、精白米に対するより健康的な代替品として経済的な玄米オプションをますます選択しており、スーパーマーケット、食料品店、オンライン流通の拡大が幅広い家庭での採用を支えています。日本食糧新聞によると、大和産業は改良と機能性食品ラベル認証後、ガンマアミノ酪酸強化発芽玄米粉の年間販売成長率60%を報告しました。機能的ポジショニングと直接デジタル販売は、特殊フォーマットから得られる価値を高めることができます。これは、玄米市場内でのプレミアムフォーマットを独自の成長経路として支持しています。
流通チャネル別:オンラインが加速し、実店舗の構造的優位性が縮小
スーパーマーケットおよびハイパーマーケットは、買い物客が確立された実店舗小売を通じて主食を一般的に購入するため、2026年の玄米市場規模の61.83%を占めています。オンライン小売は2032年までのCAGRが6.35%で成長する見込みです。実店舗は大容量包装、定期的な補充、即時の製品入手可能性において優位性を保っています。しかし、オンラインプラットフォームは多くの店舗が対応できないプレミアムおよびニッチな在庫管理単位を表示することができます。
KRBLは2025年のインタビューで、eコマースとクイックコマースがインド売上の18%を占め、3年前の3%から4%から増加したと述べました。この発言は企業事例として保持されていますが、そのメディアソースは引用から除外されています。米国ライス連盟によると、中国では2025年に4つの米国米ブランドと13の製品タイプ(オーガニックおよび玄米製品を含む)がタオバオで入手可能となり、2年前の1ブランド・4製品から増加しました。オンライン小売は、国境を越えたプレミアム品揃えへの実用的な経路を提供します。玄米市場はこのチャネルを活用して、特定の認証、穀物タイプ、利便性フォーマットを求める消費者にリーチすることができます。
地域分析
アジア太平洋地域は2026年の世界全体の金額の42.64%を占め、2032年までのCAGRが7.58%で成長する見込みです。玄米市場における同地域のポジションは、確立された米消費と健康的なバリアントへの需要増加を組み合わせています。中華人民共和国によると、中国の国家全粒穀物行動計画は、教育、施設食、製品基準を通じて、国家穀物消費における全粒穀物の割合を1%未満から引き上げることを目指しています。日本食糧新聞によると、日本の健康志向の米・穀物カテゴリーは、2025年3月までの12ヶ月間で前年比17.4%増の188 ビリオン 日本円(約126 ミリオン 米ドル相当)に成長しました。
北米と欧州は、玄米市場において2番目に大きいプレミアム需要クラスターを形成しています。米国ライス連盟によると、米国では成人の95%以上が認知しており、90%の成人が玄米を消費したことがあります。したがって、主要な課題は初期認知を生み出すことではなく、購買頻度を高めることです。シントン大学によると、19 ミリオン 米ドルのワシントン州イニシアチブは、生産から施設調達までのサプライチェーンインフラを支援しています。オーガニック需要が高まる一方で、米国国内供給は輸入競争に直面しており、国内品種開発がより重要になっています。
中東・アフリカおよび南米は、規模は小さいながらも戦略的に重要な地域です。GCC諸国の玄米市場は低血糖全粒穀物製品への需要から恩恵を受けることができますが、輸入製品は現地の食品品質規則を満たす必要があります。ブラジルは大規模な生産・消費基盤を通じて南米の需要を支えています。Ebro Foodsは2025年末にアルゼンチンの加工業者Hispasur S.A.を買収し、地域調達能力への関心を示しましたが、適格外の金融サイトリンクは除外されています。南米の需要は引き続き量に焦点を当てており、オーガニック製品はより初期段階にあり、アジアの作物不足時に地域供給が支援を提供することができます。
競合環境
玄米市場は中程度の集中度スコアを持っています。KRBL、LT Foods、Ebro Foods、Ricegrowers、Ricelandは、Lundberg Family FarmsやLotus Foodsなどのプレミアムオーガニックブランドと並んで競合しています。大手加工業者は調達規模、加工能力、物理的流通を通じて競争しています。プレミアムサプライヤーは独自品種、機能的加工、持続可能性認証に焦点を当てています。この構造により、玄米市場は主流と特殊な製品にわたって分散した状態を維持しています。
Ebro Foodsは2025年度の米部門で23.3 ビリオン ユーロの売上高と3.375 ビリオン ユーロの調整後EBITDAを報告しました。電子レンジ対応および特殊フォーマットが主要市場での成長に貢献しました。Lundberg Family Farmsは12年間の開発を経てブラックパールライスを発売し、再生型オーガニック条件下で1エーカーあたりの収穫量が25%向上したと報告しました。この動きは、育種プログラムがオーガニック生産のコスト課題に対処できることを示しています。
認証は、プレミアム棚へのアクセスと消費者信頼においてますます重要になっています。米国農務省オーガニック、再生型オーガニック認証、EUオーガニック農業規則2018/848は、健康志向チャネルにおける製品を差別化します。LT Foodsは2025年度に即調理・即食ビジネスで前年比21%の成長を報告しました。この企業事例は利便性フォーマットの役割を支持しています。Riceland Foodsは2025年4月にODW Logisticsとの物流パートナーシップを締結し、テネシー州メンフィスの倉庫・輸送能力を拡大しました。認証供給や利便性製品を持たない企業は、マス小売において低価格輸入品からより大きな圧力に直面する可能性があります。
玄米業界リーダー
-
KRBL Limited
-
LT Foods Limited
-
Ebro Foods, S.A.
-
Lundberg Family Farms
-
Kohinoor Foods Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年1月:Ebro Foodsはフランス子会社Lustucru Premium Groupeを通じてBertagni S.p.A.の残り30%の株式を1.125 ビリオン ユーロで取得し、欧州におけるプレミアム米・パスタポートフォリオを統合しました。この動きは、Ebroの国際米部門全体でコモディティ量よりもブランド価値競争への意図的なシフトを示しています。
- 2025年4月:Riceland FoodsはODW Logisticsとテネシー州メンフィスの倉庫・輸送能力に関する物流パートナーシップを締結し、米国中南部市場全体での従来型および玄米製品ラインの流通スループット拡大を目指しました。
- 2025年2月:Lundberg Family Farmsは12年間の独自開発を経てブラックパールライスを発売し、再生型オーガニック条件下で1エーカーあたりの収穫量が25%向上し、同時にパイプラインに3つの追加品種を持つ加速された特殊オーガニック米育種プログラムを発表しました。
世界の玄米市場レポートの範囲
玄米市場は、ふすまと胚芽層を保持する全粒穀物米の生産、流通、販売を包含し、栄養価が高く低加工の食品製品に対する消費者需要に応えています。玄米市場は、製品タイプ(長粒玄米、短粒玄米、中粒玄米)、性質(オーガニックおよび従来型)、カテゴリー(プレミアムおよびマス)、流通チャネル(スーーマーケットおよびハイパーマーケット、コンビニエンスストア・食料品店、オンライン小売店、その他の流通チャネル)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 長粒玄米 |
| 短粒玄米 |
| 中粒玄米 |
| オーガニック |
| 従来型 |
| プレミアム |
| マス |
| スーパーマーケットおよびハイパーマーケット |
| コンビニエンスストア・食料品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 |
| 製品タイプ別 | 長粒玄米 | |
| 短粒玄米 | ||
| 中粒玄米 | ||
| 性質別 | オーガニック | |
| 従来型 | ||
| カテゴリー別 | プレミアム | |
| マス | ||
| 流通チャネル別 | スーパーマーケットおよびハイパーマーケット | |
| コンビニエンスストア・食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの玄米の予測成長率は?
このカテゴリーは2027年から2032年にかけてCAGR 5.34%で成長し、2032年までに16.68 ビリオン 米ドルに達する見込みです。
最も成長の速い玄米製品タイプは?
長粒米は2026年の金額の54.75%を占める最大の製品タイプであり、2032年までのCAGRが6.21%で最も成長の速いタイプでもあります。
オーガニック玄米が従来型米よりも速く成長している理由は?
オーガニック玄米は、国内供給の制約にもかかわらず、認証製品が健康志向の購買者を引き付けるため、CAGR 7.22%で成長する見込みです。
世界の玄米需要をリードしている地域は?
アジア太平洋地域が2026年の世界全体の金額の42.64%を占め、2032年までのCAGRが7.58%で成長する見込みです。