
Tamanho e Participação do Mercado de Ingredientes para Fabricação de Cerveja
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 21.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.63 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.85 % |
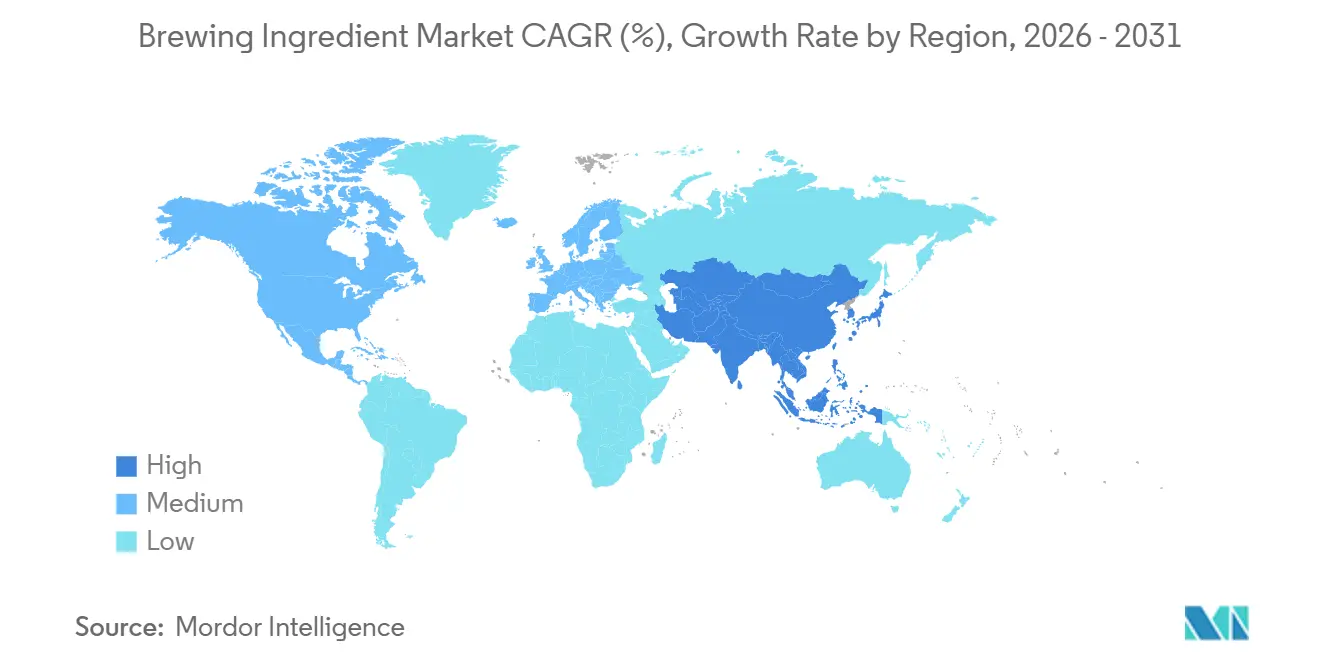
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ingredientes para Fabricação de Cerveja por Mordor Intelligence
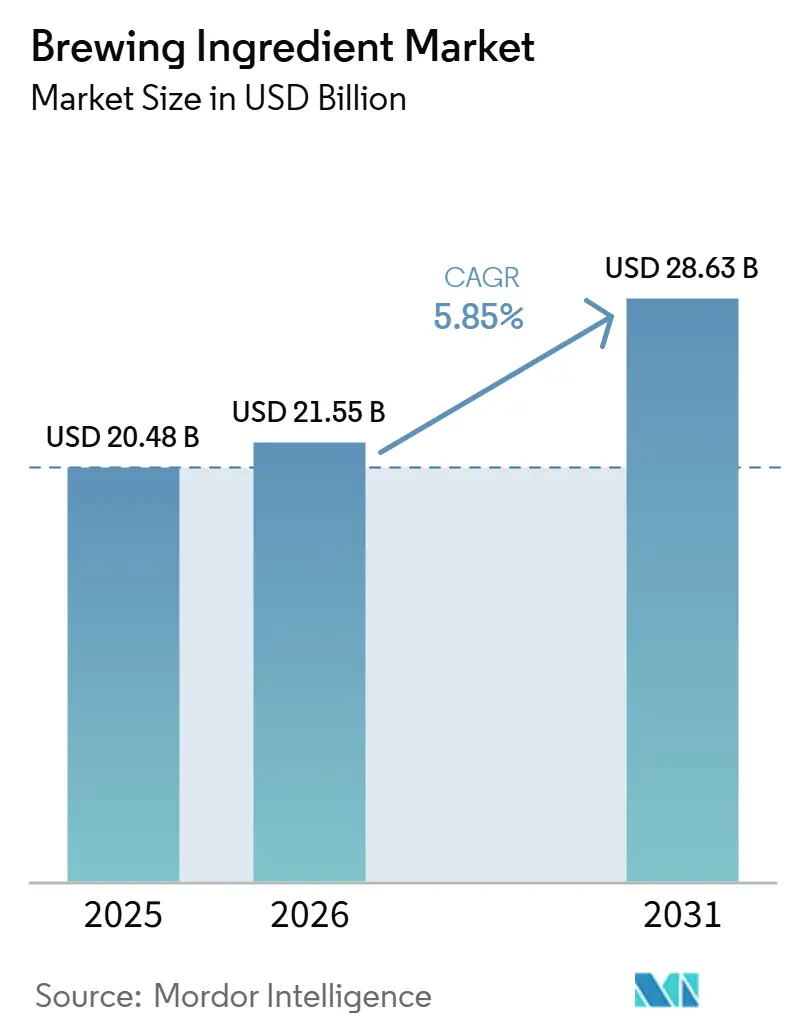
O tamanho do mercado de ingredientes para fabricação de cerveja foi avaliado em 20,48 bilhões de USD em 2025 para 21,55 bilhões de USD em 2026, e prevê-se que atinja 28,63 bilhões de USD até 2031, a um CAGR de 5,85% no período de 2026-2031. Os portfólios de produtos apresentam cada vez mais cervejas premium, artesanais e sem álcool, que exigem insumos de fermentação, aromatização e processamento mais especializados por hectolitro. Consequentemente, o mercado de ingredientes para fabricação de cerveja se beneficia dessas mudanças de portfólio mesmo quando os volumes de cerveja permanecem estáveis ou diminuem, pois a receita dos fornecedores depende do valor e da complexidade dos insumos, e não apenas do volume de cerveja. Os fornecedores estão equilibrando a demanda resiliente por insumos de commodities com a crescente demanda por ingredientes especiais. As cervejarias estão adotando formulações diferenciadas de malte, lúpulo e levedura para criar perfis sensoriais distintos e fortalecer o posicionamento dos produtos. Essa tendência está levando os fabricantes de ingredientes a expandir seus portfólios de especialidades e a desenvolver soluções específicas para aplicações voltadas a diversas necessidades de fabricação de cerveja. Além disso, os avanços nas tecnologias de fermentação estão criando oportunidades para fornecedores que atendem a formulações de cerveja com baixo teor alcoólico e sem álcool.
Principais Conclusões do Relatório
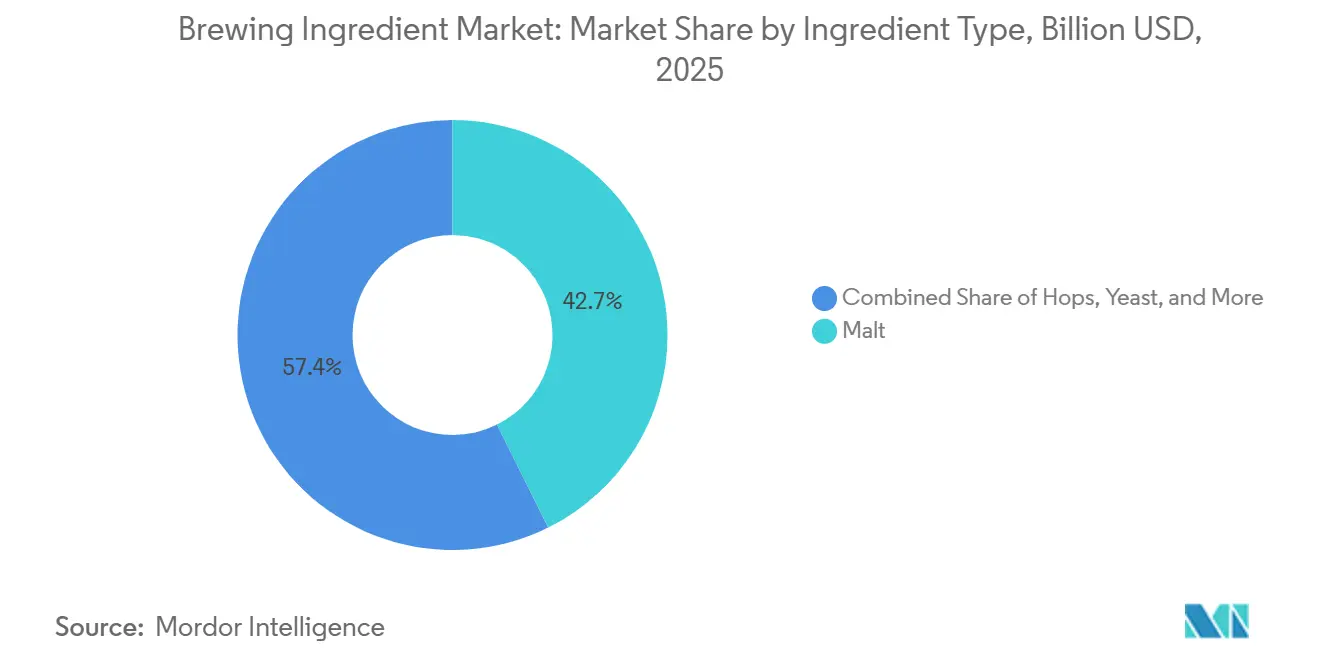
- Por tipo de ingrediente, o malte liderou o mercado de ingredientes para fabricação de cerveja com uma participação de 42,65% em 2025, enquanto o lúpulo deve registrar o CAGR mais rápido de 7,05% durante 2026-2031.
- Por forma, o segmento seco manteve uma participação de 62,18% em 2025, enquanto o líquido deve expandir a um CAGR de 6,65% até 2031.
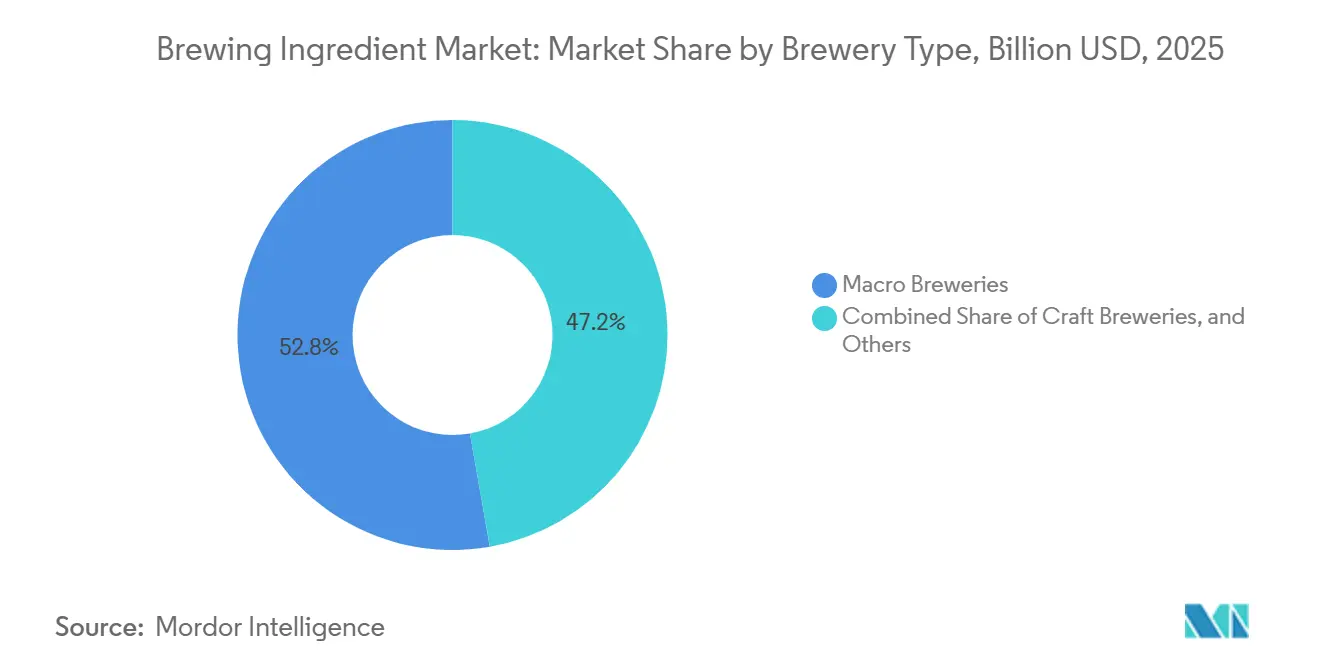
- Por tipo de cervejaria, as macrocervejarias lideraram o mercado com uma participação de 52,78% em 2025, enquanto as microcervejarias artesanais devem registrar o CAGR mais rápido de 6,92% durante 2026-2031.
- Por geografia, a Ásia-Pacífico liderou o mercado de ingredientes para fabricação de cerveja em 2025 com uma participação de 38,78% e deve avançar a um CAGR de 7,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos volumes globais de produção de cerveja | +0.5% | Global, com maior concentração na Ásia-Pacífico, América do Sul e África | Curto prazo (≤ 2 anos) |
| Proliferação de microcervejarias artesanais em todo o mundo | +1.1% | Global, incluindo América do Norte, Europa Ocidental, China, Japão e Austrália | Médio prazo (2-4 anos) |
| Crescente preferência dos consumidores por cerveja premium | +0.9% | Global, liderado pela Europa e América do Norte e acelerando na Índia e na África do Sul | Médio prazo (2-4 anos) |
| Adoção crescente de grãos alternativos para fabricação de cerveja | +0.4% | Ásia-Pacífico, África, América Latina e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Avanços em tecnologias de levedura e fermentação | +0.3% | Global | Médio prazo (2-4 anos) |
| Expansão do consumo de cerveja nas economias emergentes | +0.8% | Índia, Sudeste Asiático, África Subsaariana, Brasil e México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Volumes Globais de Produção de Cerveja
A expansão da produção global de cerveja está impulsionando a demanda por ingredientes para fabricação de cerveja, pois volumes maiores de produção aumentam diretamente o consumo de malte, lúpulo, levedura, adjuntos e enzimas. As grandes cervejarias comerciais continuam a operar e expandir sua capacidade, sustentando a demanda em volume por ingredientes essenciais nos mercados de cerveja consolidados. Enquanto isso, a crescente atividade de produção entre produtores regionais e independentes está ampliando a demanda por ingredientes além das cervejarias multinacionais. Os mercados emergentes de cerveja também contribuem para essa tendência, pois a evolução dos padrões de consumo e a expansão das redes de distribuição apoiam o aumento da produção doméstica de cerveja. À medida que a produção global de cerveja continua a crescer, espera-se que o aumento do consumo de matérias-primas permaneça um fator-chave de demanda para o mercado de ingredientes para fabricação de cerveja.
Proliferação de Microcervejarias Artesanais em Todo o Mundo
De acordo com a Associação de Cervejeiros, os Estados Unidos tinham 9.578 microcervejarias artesanais em operação em 2025Um Ano de Correção para a Cerveja Artesanal, brewersassociation.org">[1]. As cervejarias artesanais utilizam maltes especiais, lúpulos aromáticos proprietários e leveduras não convencionais de forma mais extensiva do que as macrocervejarias. Essa atividade apoia o mercado de ingredientes para fabricação de cerveja, pois os produtores artesanais dão maior ênfase a ingredientes diferenciados e arranjos de fornecimento flexíveis. Eles exigem insumos que permitam receitas distintas, lançamentos sazonais e identidades de produto locais. Essa demanda incentiva os fornecedores de ingredientes a desenvolver perfis de malte personalizados, variedades especiais de lúpulo e culturas de fermentação adaptadas a lotes de produção menores. À medida que a produção artesanal de cerveja continua a evoluir, os fornecedores de ingredientes se beneficiam de um envolvimento mais próximo com produtores menores que buscam flexibilidade, variedade de produtos e soluções específicas para cada receita.
Adoção Crescente de Grãos Alternativos para Fabricação de Cerveja
O sorgo, o arroz e a mandioca estão se tornando adjuntos de fabricação de cerveja cada vez mais importantes na Ásia-Pacífico e na África. Essas culturas estão disponíveis localmente e podem reduzir a exposição das cervejarias à cevada maltada importada. Um estudo científico de 2025 publicado na npj Sustainable Agriculture constatou que o arroz pode atingir rendimentos duas a três vezes maiores por hectare do que a cevada, ao mesmo tempo em que oferece qualidade de malte adequadaEvaluating the costs of alternative malting grains for market adaptation, nature.com">[2]. O estudo também relatou custos comparáveis para variedades de arroz de grão longo e um perfil de sabor neutro. O sorgo continua sendo estrategicamente importante na África Subsaariana, pois apoia tradições cervejeiras estabelecidas e uma produção comercial de menor custo. Uma revisão de 2025 identificou o sorgo e o trigo-sarraceno como alternativas atraentes devido à sua disponibilidade e menores custos de produção. O uso de grãos alternativos também pode aumentar a demanda por enzimas e auxiliares de processamento que melhoram a eficiência de extração de substratos que não sejam cevada.
Avanços em Tecnologias de Levedura e Fermentação
Os avanços em tecnologias de levedura e fermentação estão expandindo as capacidades funcionais dos ingredientes para fabricação de cerveja e melhorando o controle sobre a produção de cerveja. As cervejarias adotam cada vez mais cepas de levedura especializadas para influenciar o desempenho da fermentação, o desenvolvimento de sabor, o teor alcoólico e a consistência geral do produto. As inovações na seleção e propagação de leveduras permitem que os cervejeiros obtenham resultados de fermentação mais previsíveis em diferentes estilos de cerveja. As tecnologias de fermentação aprimoradas também apoiam o desenvolvimento de cervejas com baixo teor alcoólico e sem álcool, mantendo as características desejáveis de sabor e sensação na boca. Esses desenvolvimentos são particularmente relevantes para as microcervejarias artesanais, que frequentemente experimentam características de levedura para criar produtos diferenciados. À medida que a tecnologia de fabricação de cerveja continua a evoluir, espera-se que a demanda por soluções especializadas de levedura e fermentação aumente em todo o mercado global de ingredientes para fabricação de cerveja.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudanças climáticas perturbando o fornecimento de ingredientes agrícolas | -0.7% | Global, especialmente Alemanha, República Tcheca, Reino Unido e Noroeste do Pacífico dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Disponibilidade limitada de ingredientes de alta qualidade para fabricação de cerveja | -0.4% | Global, especialmente regiões de lúpulo aromático nos Estados Unidos e na Alemanha e regiões de cevada maltada premium | Médio prazo (2-4 anos) |
| Regulamentações rigorosas que regem os ingredientes para fabricação de cerveja globalmente | -0.3% | Europa e mercados globais que utilizam os padrões do Codex Alimentarius | Médio prazo (2-4 anos) |
| Altos custos de ingredientes especiais para fabricação de cerveja | -0.5% | América do Norte, Europa e Ásia-Pacífico, com maior pressão sobre pequenas e médias cervejarias | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mudanças Climáticas Perturbando o Fornecimento de Ingredientes Agrícolas
As mudanças climáticas estão perturbando o cultivo e a qualidade dos principais ingredientes para fabricação de cerveja, incluindo cevada e lúpulo, por meio de variações de temperatura, mudanças nos padrões de precipitação, secas e eventos climáticos extremos. O mercado de ingredientes para fabricação de cerveja enfrenta riscos significativos de qualidade, particularmente para os lúpulos aromáticos nobres, cujas características são altamente sensíveis ao momento da colheita. As cervejarias podem não conseguir substituir facilmente essas variedades por alternativas padrão. Consequentemente, os fornecedores devem gerenciar as mudanças de qualidade juntamente com possíveis quedas de rendimento. Além disso, a documentação de riscos climáticos pode aumentar os requisitos de aquisição e conformidade em toda a cadeia de suprimentos de ingredientes. Esses fatores podem afetar a disponibilidade consistente de cevada e lúpulo, contribuindo para custos mais elevados de ingredientes e maior volatilidade de aquisição para as cervejarias.
Disponibilidade Limitada de Ingredientes de Alta Qualidade para Fabricação de Cerveja
A disponibilidade limitada de ingredientes de alta qualidade para fabricação de cerveja pode restringir a consistência da produção e criar desafios de aquisição para as cervejarias. A cevada premium, os maltes especiais, os lúpulos aromáticos e as cepas de levedura especializadas frequentemente dependem de condições agrícolas específicas e processos de produção controlados, o que limita sua disponibilidade em determinados mercados. À medida que as cervejarias expandem seus portfólios de cervejas especiais e premium, a demanda por ingredientes distintos e de alto desempenho continua a aumentar. No entanto, os fornecedores podem ter dificuldade em manter qualidade e volumes de fornecimento consistentes, particularmente para ingredientes provenientes de regiões de cultivo restritas ou que exigem processamento especializado. Consequentemente, a disponibilidade limitada pode aumentar os custos de aquisição, estender os prazos de entrega e levar as cervejarias a qualificar fornecedores alternativos ou usar ingredientes substitutos. Essas restrições podem, em última análise, afetar a consistência das receitas, o planejamento da produção e a adoção mais ampla de ingredientes especializados para fabricação de cerveja.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ingrediente:
O Malte Ancora o Volume Enquanto o Lúpulo Lidera o Crescimento de ValorO malte detém uma participação de 42,65% do mercado de ingredientes para fabricação de cerveja em 2025, pois permanece essencial para quase todos os estilos de cerveja. A cevada maltada fornece o material fermentável, a cor e o corpo necessários na escala das macrocervejarias, onde a consistência das receitas e o processamento previsível são críticos em grandes redes de produção geograficamente dispersas. Os adjuntos de arroz e os compostos de sabor não podem substituir essas funções essenciais na produção industrial de cerveja. O malte permanece a maior categoria de ingredientes no mercado de ingredientes para fabricação de cerveja porque os volumes de produção estão concentrados nos estilos de cerveja convencionais. A lei de pureza da Alemanha permite apenas água, malte de cevada, lúpulo e levedura na cerveja, limitando o uso de adjuntos no pas.
O lúpulo deve registrar um CAGR de 7,05% de 2026 a 2031, a taxa de crescimento mais rápida entre as categorias de ingredientes. Esse crescimento é impulsionado por variedades aromáticas que criam perfis distintos de sabor e aroma. Os aditivos para fabricação de cerveja incluem enzimas, agentes corantes, clarificantes e extratos de sabor utilizados em uma ampla gama de estilos de cerveja. Esses insumos estão ganhando importância na produção de cerveja sem álcool, pois os cervejeiros podem exigir adições pós-fermentação para restaurar o sabor. A levedura também está se beneficiando do uso de cepas não convencionais, como a Torulaspora delbrueckii, em produtos com baixo teor alcoólico e sem álcool. A inovação em malte, lúpulo, levedura e aditivos continua a apoiar o desenvolvimento de produtos focados tanto no desempenho quanto no sabor.



Por Forma:
Seco Dominante, Líquido Ganhando Espaço em Aplicações PremiumOs ingredientes secos representam 62,18% do mercado de ingredientes para fabricação de cerveja em 2025. Sua participação de liderança reflete sua longa vida útil, dependência limitada de logística de cadeia fria e eficiência de custos para grandes cervejarias, que frequentemente exigem insumos capazes de circular por redes de distribuição estabelecidas e permanecer utilizáveis ao longo de cronogramas de produção prolongados. O malte seco, os pellets de lúpulo e a levedura seca ativa se alinham com sistemas de aquisição projetados para produção em alto volume. As grandes cervejarias também preferem formatos secos porque são mais fáceis de gerenciar em cadeias de suprimentos globais, reduzindo o ônus operacional associado ao transporte sensível à temperatura, armazenamento, controle de estoque e procedimentos padronizados de manuseio.
Os ingredientes líquidos devem crescer a um CAGR de 6,65% de 2026 a 2031. As cervejarias artesanais e premium valorizam esses ingredientes por sua frescura e flexibilidade na formulação no local, especialmente quando o desenvolvimento de receitas exige ajustes frequentes no sabor, no comportamento de fermentação ou no momento das adições durante a produção. A levedura líquida oferece alta viabilidade celular e atividade enzimática produtora de sabor durante o pitching. Um estudo da ACS Omega de 2025 constatou que cepas de levedura selecionadas, fermentação de alta densidade e glicose oxidase melhoram a estabilidade do sabor e prolongam a vida útil da cerveja sem álcoolA Year of Correction for Craft Beer, pubs.acs.org">[3]. Essa vantagem é particularmente importante para cervejas que exigem características precisas de éster ou fenólicas. A mudança para ingredientes líquidos variará entre as categorias de ingredientes e os tipos de cervejaria, pois a seleção do formato depende da escala de produção, das condições de armazenamento, dos perfis de sabor desejados e dos requisitos operacionais de cada instalação cervejeira.
Por Tipo de Cervejaria:
A Escala das Macrocervejarias Ancora a Receita, as Artesanais Direcionam a InovaçãoAs macrocervejarias respondem por 52,78% da demanda por ingredientes para fabricação de cerveja em 2025. Embora os cervejeiros artesanais possam pagar mais por barril, uma grande cervejaria pode adquirir um volume total maior de insumos do que múltiplos pequenos produtores artesanais. As macrocervejarias normalmente adquirem malte por meio de contratos em volume, lúpulo de amargor por meio de acordos de longo prazo e levedura seca, permitindo que as equipes de aquisição gerenciem volumes previsíveis e mantenham especificações consistentes em rodadas de produção recorrentes para marcas de cerveja estabelecidas. Esses padrões de compra apoiam a demanda por ingredientes padronizados em escala industrial. As macrocervejarias também estão respondendo à demanda dos consumidores por perfis de sabor mais diversificados e maior qualidade de produto.
As microcervejarias artesanais devem crescer a um CAGR de 6,92% de 2026 a 2031. As oportunidades de crescimento são mais fortes na Ásia-Pacífico e na América Latina, onde o mercado de cervejas especiais permanece menos maduro. As microcervejarias artesanais utilizam a produção em pequenos lotes para testar novas combinações de malte, lúpulo, levedura e sabores. Essas operações podem introduzir conceitos de produtos antes de escalá-los para uma produção comercial mais ampla. O mercado de ingredientes para fabricação de cerveja se beneficia do maior gasto das microcervejarias artesanais em insumos diferenciados por unidade de cerveja produzida, mesmo que as microcervejarias individuais adquiram volumes menores do que as macrocervejarias.

Análise Geográfica
Mercado de Ingredientes para Fabricação de Cerveja na Ásia-Pacífico
A Ásia-Pacífico detém uma participação de 38,78% no mercado de ingredientes para fabricação de cerveja em 2025 e está projetada para crescer a um CAGR de 7,21% até 2031. A extensa base de produção cervejeira da região impulsiona a demanda por malte, lúpulo, levedura e insumos de processamento, uma vez que mesmo mudanças modestas no uso de ingredientes por hectolitro podem afetar significativamente as necessidades em toda essa grande base cervejeira. A Índia aumentou a produção de cerveja em 2025, enquanto o Japão, a Austrália e o Sudeste Asiático devem gerar demanda adicional por lúpulo e levedura especiais. Os crescentes investimentos em capacidade cervejeira local também estão fortalecendo a demanda regional por portfólios diversificados de ingredientes.
Mercado de Ingredientes para Fabricação de Cerveja nas Américas e na Europa
A América do Norte mantém uma base substancial de ingredientes especiais, apoiada por seu maduro setor de cerveja artesanal. Embora a Europa esteja registrando uma produção de cerveja mais fraca, ela mantém um papel de fornecimento crítico para malte e lúpulo. Boortmalt, Malteurop, Weyermann e BarthHaas permanecem como principais fornecedores e distribuidores na região. Os requisitos de segurança alimentar para aromatizantes e preparações enzimáticas aumentam a necessidade de robustas capacidades de conformidade regulatória. O México e o Brasil aumentaram a produção de cerveja em 2025, sustentando a demanda por ingredientes para fabricação de cerveja na América do Sul. A expansão das ofertas de cerveja especial e premium está impulsionando ainda mais a demanda por insumos cervejeiros diferenciados nesses mercados.
Mercado de Ingredientes para Fabricação de Cerveja no Oriente Médio e África
A África é o único continente a registrar maior produção de cerveja em 2025. A fabricação de cerveja com sorgo sustenta a demanda por grãos alternativos em toda a África Subsaariana. As cervejarias comerciais também estão investindo no fornecimento local de cevada e adjuntos para reduzir a exposição às importaçes. A África do Sul, o Egito e a Turquia estão se tornando locais cada vez mais importantes para o fornecimento de ingredientes. Os mercados do Golfo oferecem oportunidades para insumos de cerveja sem álcool, incluindo levedura especializada, aromatizantes naturais e enzimas de processo. Melhorias na infraestrutura regional de grãos poderiam reduzir a dependência da cevada importada no médio prazo. O desenvolvimento adicional das redes domésticas de fornecimento de ingredientes poderia aumentar a flexibilidade de abastecimento e a participação no mercado regional.
Cenário Competitivo
Concentração do Mercado
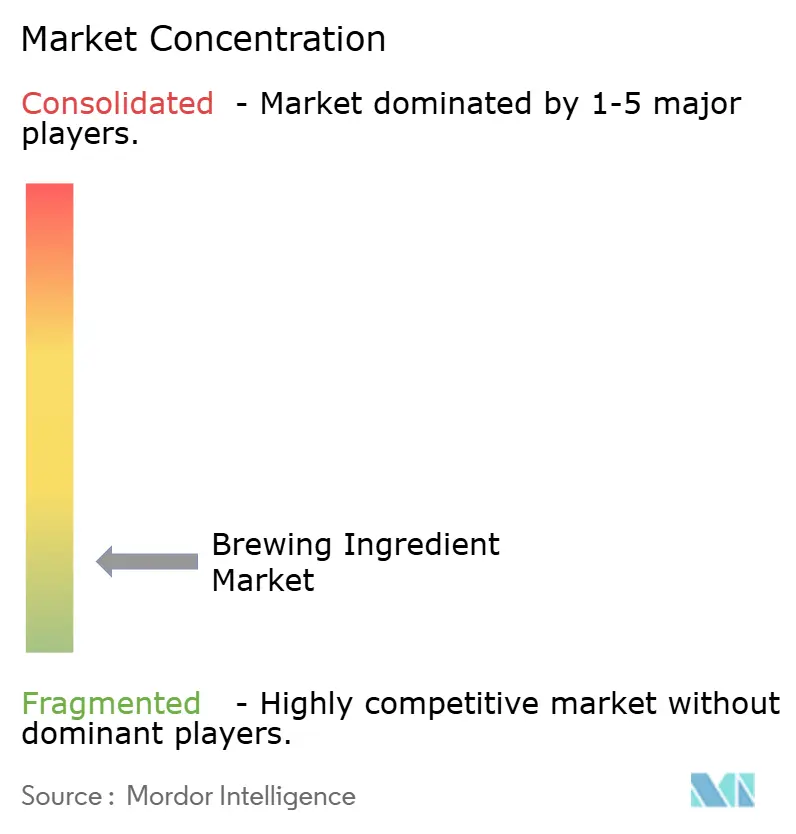
O mercado de ingredientes para fabricação de cerveja tem uma estrutura de fornecedores fragmentada, pois as empresas frequentemente se especializam em uma única categoria de ingredientes. Suas posições competitivas dependem de expertise específica por categoria, acesso ao fornecimento, capacidades técnicas e relacionamentos estabelecidos com cervejarias. No processamento de malte, Boortmalt, Malteurop, Cargill, Rahr Corporation e Viking Malt atendem coletivamente a grandes cervejarias e a uma ampla gama de produtores menores de cerveja. Essas empresas mantêm capacidade substancial de processamento de malte e abastecem cervejarias em escala industrial. BarthHaas Ingredients, Yakima Chief Hops, Steiner Hops e Crosby Hops são participantes estabelecidos na categoria de lúpulo. Lesaffre, por meio da Fermentis, Angel Yeast, AB Mauri, Lallemand e Alltech competem em insumos de levedura e fermentação.
Em todo o mercado de ingredientes para fabricação de cerveja, a sustentabilidade está se tornando um diferenciador comercial cada vez mais importante para os fornecedores de malte, particularmente à medida que os clientes cervejeiros buscam práticas de fornecimento de cevada que se alinhem diretamente com suas marcas e compromissos de aquisição. Esses arranjos conectam o fornecimento de ingredientes com os compromissos de produto e cadeia de fornecimento dos cervejeiros e podem diferenciar os fornecedores dos vendedores de insumos de commodities indiferenciados. Nenhum participante detém uma posição dominante clara em malte, lúpulo, levedura e aditivos para fabricação de cerveja. Essa estrutura fragmentada cria oportunidades para fornecedores que podem combinar múltiplas categorias de ingredientes especiais, particularmente onde as cervejarias artesanais e regionais preferem aquisição coordenada, suporte técnico e quantidades menores de pedidos de menos parceiros.
No mercado de ingredientes para fabricação de cerveja, os fornecedores de lúpulo estão expandindo programas proprietários de melhoramento de variedades aromáticas e estabelecendo acordos de fornecimento antecipado, refletindo o valor comercial de cultivares diferenciados para produtores de cerveja artesanal e premium. Os fornecedores de levedura também competem por meio de eficiência de fermentação e capacidades de sabor. O Instituto Escocês de Pesquisa de Uísque confirmou um perfil de sabor idêntico ao do malte defumado com turfa convencional. Esse exemplo demonstra que os fornecedores estão desenvolvendo tecnologias de processo juntamente com ingredientes. Plataformas integradas que combinam soluções de malte, lúpulo, levedura e enzimas permanecem uma rota potencial para fornecedores que atendem a microcervejarias artesanais.
Líderes do Setor de Ingredientes para Fabricação de Cerveja
-
Cargill, Incorporated
-
Boortmalt
-
AngelYeast Co., Ltd.
-
Rahr Corporation
-
Viking Malt
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ingredientes para Fabricação de Cerveja Empresas cobertas neste relatório
- Cargill, Incorporated
- Boortmalt
- MALTEUROP
- AngelYeast Co., Ltd.
- Rahr Corporation
- Viking Malt
- Lesaffre
- Munton plc
- Simpsons Malt
- Briess Malt & Ingredients Co.
- BarthHaas Ingredients GmbH
- Yakima Chief Hops Inc.
- Steiner Hops Ltd.
- Crosby Hops
- Weyermann Specialty Melting
- Castle Malting
- Kalsec Inc.
- Fermentis
- Leiber
- Alltech
Desenvolvimentos industriais recentes em Mercado de Ingredientes para Fabricação de Cerveja
- Março de 2026: A Hopsteiner lançou a Nobella, uma nova variedade de lúpulo nobre desenvolvida para atender à crescente necessidade da indústria cervejeira por matérias-primas resilientes ao clima. A Nobella combina características tradicionais de sabor de lúpulo nobre com maior estabilidade agronômica em condições climáticas variáveis.
- Março de 2026: A RahrBSG e a Yakima Chief Hops (YCH) anunciaram uma parceria estratégica para ampliar o acesso dos cervejeiros a variedades especiais de lúpulo e produtos de lúpulo processado em toda a América do Norte. Ambas as empresas permanecerão independentes, de propriedade familiar e operadas separadamente.
- Fevereiro de 2026: A Hop Products Australia lançou a Luna, uma nova variedade de lúpulo de sabor, por meio de seu programa de melhoramento de lúpulo de longa data. A Luna oferece características de manga, frutas vermelhas escuras e cítricos picantes, além de alto teor de polifenóis que aprimora o sabor e a sensação na boca em estilos de cerveja que vão de Pilsners a IPAs.
Escopo do Relatório Global do Mercado de Ingredientes para Fabricação de Cerveja
Os ingredientes para fabricação de cerveja são matérias-primas e insumos funcionais utilizados na produção de cerveja, incluindo malte, lúpulo, levedura, grãos adjuntos, enzimas e aditivos para fabricação de cerveja. Eles influenciam a fermentação, o sabor, o aroma, a cor, a textura, o teor alcoólico e a qualidade geral da cerveja.
O mercado de ingredientes para fabricação de cerveja é segmentado por tipo de ingrediente, forma, tipo de cervejaria e geografia. Por tipo de ingrediente, o mercado é segmentado em malte, lúpulo, levedura e aditivos para fabricação de cerveja. Por forma, o mercado é segmentado em seco e líquido. Por tipo de cervejaria, o mercado é segmentado em grandes cervejarias, cervejarias artesanais e outros. Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Malte |
| Lúpulo |
| Levedura |
| Aditivos para Fabricação de Cerveja |
| Seco |
| Líquido |
| Macrocervejarias |
| Microcervejarias Artesanais |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Bélgica | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Egito | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Ingrediente | Malte | |
| Lúpulo | ||
| Levedura | ||
| Aditivos para Fabricação de Cerveja | ||
| Por Forma | Seco | |
| Líquido | ||
| Por Tipo de Cervejaria | Macrocervejarias | |
| Microcervejarias Artesanais | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Bélgica | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Egito | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e projetado do mercado de ingredientes para fabricação de cerveja e qual taxa de crescimento é esperada durante o período de previsão?
O mercado de ingredientes para fabricação de cerveja foi avaliado em 20,48 bilhões de USD em 2025 e estima-se que atinja 21,55 bilhões de USD em 2026. O mercado deve crescer ainda mais para 28,63 bilhões de USD até 2031, registrando um CAGR de 5,85% durante 2026-2031.
Qual tipo de ingrediente deteve a maior participação de mercado em 2025?
O malte foi o maior segmento por tipo de ingrediente, representando 42,65% do mercado em 2025.
Qual segmento de forma dominou o mercado de ingredientes para fabricação de cerveja em 2025?
O segmento de forma seca dominou o mercado com uma participação de 62,18% em 2025.
Qual tipo de cervejaria representou a maior participação do mercado em 2025?
As macrocervejarias detiveram a maior participação de mercado, representando 52,78% do mercado de ingredientes para fabricação de cerveja em 2025.
Qual região liderou o mercado de ingredientes para fabricação de cerveja em 2025?
A Ásia-Pacífico foi o principal mercado regional, representando 38,78% da receita em 2025.