
醸造原料市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
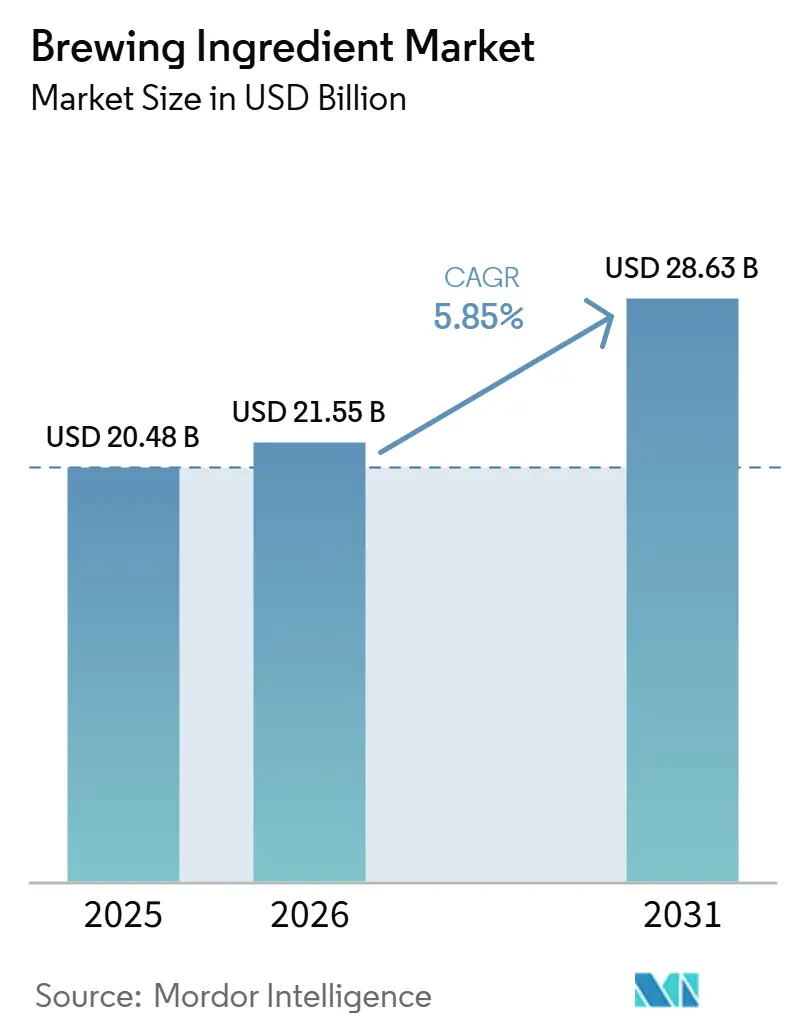
| 市場規模 (2026) | 21.55 十億米ドル |
| 市場規模 (2031) | 28.63 十億米ドル |
| Growth Rate (2026 - 2031) | 5.85 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる醸造原料市場分析
醸造原料市場規模は2025年に204.8 ビリオン 米ドル、2026年に215.5 ビリオン 米ドルと評価され、2026年から2031年にかけて5.85%のCAGRで2031年までに286.3 ビリオン 米ドルに達すると予測されています。製品ポートフォリオにはプレミアム、クラフト、ノンアルコールビールが増加しており、これらはヘクトリットルあたりより専門的な発酵、フレーバー付与、加工投入物を必要とします。その結果、ビール量が横ばいまたは減少している場合でも、醸造原料市場はこれらのポートフォリオシフトの恩恵を受けています。これはサプライヤーの収益がビール量ではなく投入物の価値と複雑さに依存しているためです。サプライヤーはコモディティ投入物への堅調な需要と、スペシャルティ原料への高まる需要のバランスを取っています。
主要レポートのポイント
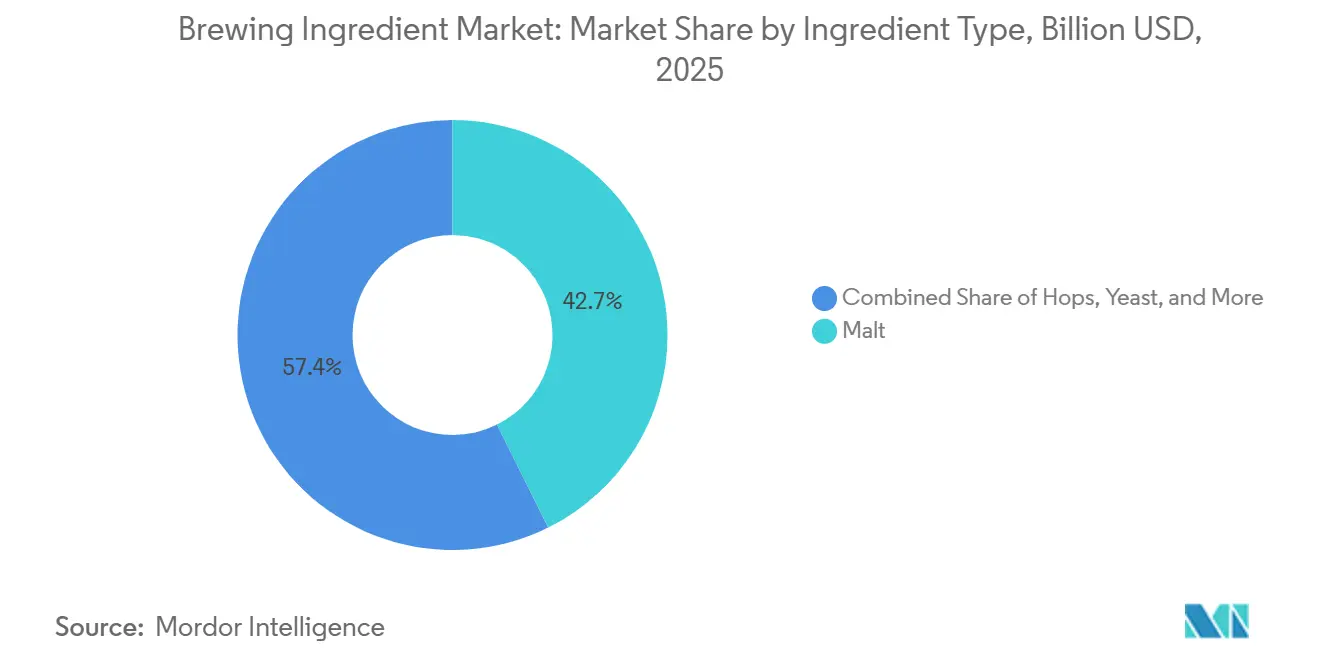
- 原料タイプ別では、モルトが2025年に42.65%のシェアで醸造原料市場をリードし、ホップは2026年から2031年にかけて最も速い7.05%のCAGRを記録すると予測されています。
- 形態別では、ドライが2025年に62.18%のシェアを維持し、リキッドは2031年まで6.65%のCAGRで拡大すると予測されています。
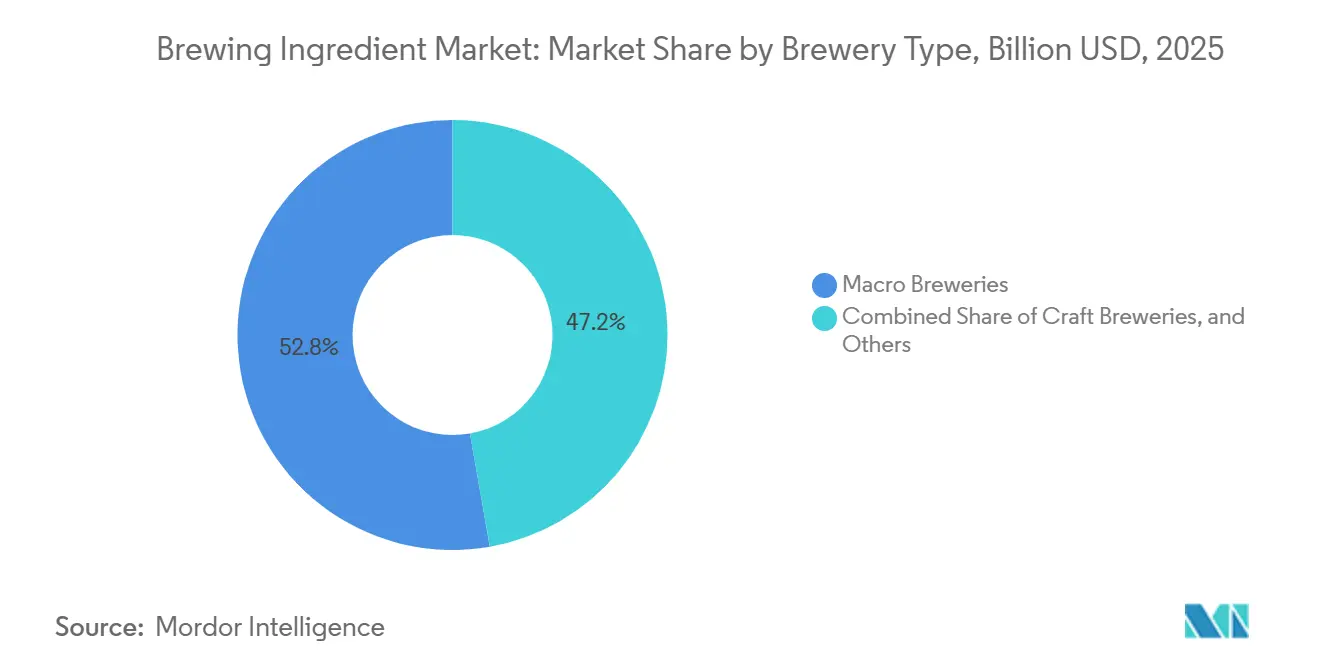
- 醸造所タイプ別では、マクロブルワリーが2025年に52.78%のシェアで市場をリードし、クラフトブルワリーは2026年から2031年にかけて最も速い6.92%のCAGRを記録すると予測されています。
- 地域別では、アジア太平洋が2025年に38.78%のシェアで醸造原料市場をリードし、2031年まで7.21%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の醸造原料市場トレンドとインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 世界のビール生産量の拡大 | +0.5% | 世界全体、特にアジア太平洋、南米、アフリカに集中 | 短期(2年以内) |
| 世界的なクラフトブルワリーおよびマイクロブルワリーの普及 | +1.1% | 北米、西欧、中国、日本、オーストラリアを含む世界全体 | 中期(2〜4年) |
| プレミアムビールに対する消費者嗜好の高まり | +0.9% | 欧州と北米が主導し、インドと南アフリカで加速する世界全体 | 中期(2〜4年) |
| 代替醸造穀物の採用拡大 | +0.4% | アジア太平洋、アフリカ、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 酵母および発酵技術の進歩 | +0.3% | 世界全体 | 中期(2〜4年) |
| 新興経済圏におけるビール消費の拡大 | +0.8% | インド、東南アジア、サハラ以南アフリカ、ブラジル、メキシコ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界のビール生産量の拡大
世界のビール生産の拡大は醸造原料への需要を促進しており、醸造量の増加はモルト、ホップ、酵母、副原料、酵素の消費を直接増加させます。大規模な商業醸造所は引き続き操業・設備拡張を行い、確立されたビール市場においてコア原料への大量需要を維持しています。一方、地域および独立系生産者の醸造活動の拡大により、多国籍醸造業者を超えた原料需要の裾野が広がっています。新興ビール市場も、消費パターンの変化と流通ネットワークの拡大が国内ビール生産の増加を支えることで、このトレンドに貢献しています。世界のビール生産量が増加し続けるにつれ、原材料消費の増加は醸造原料市場の主要な需要促進要因であり続けると予想されます。
世界的なクラフトブルワリーおよびマイクロブルワリーの普及
ブルワーズ・アソシエーションによると、米国では2025年に9,578のクラフトブルワリーが営業していました[1]出典:ブルワーズ・アソシエーション、クラフトビールの修正の年、
brewersassociation.org。クラフトブルワーはマクロブルワリーりも、スペシャルティモルト、独自のアロマホップ、非従来型酵母をより広範に使用しています。この活動は醸造原料市場を支えており、クラフト生産者は差別化された原料と柔軟な供給体制をより重視しています。彼らは独自のレシピ、季節限定リリース、地域的な製品アイデンティティを実現できる投入物を必要としています。この需要は、原料サプライヤーが小規模生産バッチに合わせたカスタマイズされたモルトプロファイル、スペシャルティホップ品種、醸造カルチャーを開発することを促しています。クラフト醸造が進化し続けるにつれ、原料サプライヤーは柔軟性、製品多様性、レシピ固有のソリューションを求める小規模生産者とのより緊密な関与から恩恵を受けています。
代替醸造穀物の採用拡大
ソルガム、米、キャッサバはアジア太平洋およびアフリカにおいて醸造副原料としての重要性が高まっています。これらの作物は地元で入手可能であり、輸入モルティングオオムギへの醸造業者の依存を低減できます。2025年にnpj Sustainable Agriculture誌に掲載された科学的研究によると、米はオオムギと比較してヘクタールあたり2〜3倍の収量を達成しながら、適切なモルティング品質を提供できることが示されました[2]出典:npj Sustainable Agriculture、市場適応のための代替モルティング穀物のコスト評価、
nature.com。同研究では、長粒米品種のコストが同等であり、フレーバープロファイルがニュートラルであることも報告されました。ソルガムはサハラ以南アフリカにおいて戦略的に重要であり続けており、確立された醸造の伝統と低コストの商業生産を支えています。2025年のレビューでは、ソルガムとソバが入手可能性と低い生産コストから魅力的な代替品として特定されました。代替穀物の使用は、非オオムギ基質からの抽出効率を向上させる酵素や加工助剤への需要も増加させる可能性があります。
酵母および発酵技術の進歩
酵母および発酵技術の進歩は、醸造原料の機能的能力を拡大し、ビール生産に対するコントロールを向上させています。醸造所は発酵性能、フレーバー発現、アルコール含有量、および全体的な製品一貫性に影響を与えるために、特殊な酵母株をますます採用しています。酵母の選択と増殖における革新により、醸造業者はさまざまなビールスタイルにわたってより予測可能な発酵結果を達成できるようになっています。改善された発酵技術は、望ましいフレーバーとマウスフィールの特性を維持しながら、低アルコールおよびノンアルコールビールの開発も支援しています。これらの進展は、差別化された製品を生み出すために酵母の特性を実験することが多いクラフトブルワリーにとって特に重要です。醸造技術が進化し続けるにつれ、世界の醸造原料市場全体で特殊な酵母および発酵ソリューションへの需要が増加すると予想されます。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 農業原料供給を混乱させる気候変動 | -0.7% | 世界全体、特にドイツ、チェコ共和国、英国、米国太平洋岸北西部 | 長期(4年以上) |
| 高品質醸造原料の入手可能性の制限 | -0.4% | 世界全体、特に米国とドイツのアロマホップ地およびプレミアムモルティングオオムギ産地 | 中期(2〜4年) |
| 世界的な醸造原料に関する厳格な規制 | -0.3% | 欧州およびコーデックス・アリメンタリウス基準を使用する世界市場 | 中期(2〜4年) |
| スペシャルティ醸造原料の高コスト | -0.5% | 北米、欧州、アジア太平洋、特に中小規模の醸造所への圧力が大きい | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
農業原料供給を混乱させる気候変動
2023年のNature Communications誌の研究では、記載された気候条件下において、2050年までにホップの収量が4%〜18%減少し、アルファ酸含有量が20%〜31%低下すると予測されました[3]出典:国立医学図書館、欧州ホップの品質と量の気候変動による低下は即時の適応措置を求めている、
pmc.ncbi.nlm.nih.gov。醸造原料市場は重大な品質リスクに直面しており、特にノーブルアロマホップはその特性が収穫タイミングに非常に敏感です。醸造業者はこれらの品種を標準的な代替品で容易に代替できない可能性があります。その結果、サプライヤーは潜在的な収量減少とともに品質変化を管理しなければなりません。さらに、気候リスクの文書化により、原料サプライチェーン全体での調達およびコンプライアンス要件が増加する可能性があります。これらの要因はオオムギとホップの安定的な入手可能性に影響を与え、醸造所にとって原料コストの上昇と調達変動性の増大につながる可能性があります。
高品質醸造原料の入手可能性の制限
高品質醸造原料の入手可能性の制限は、生産一貫性を制約し、醸造所に調達上の課題をもたらす可能性があります。プレミアムオオムギ、スペシャルティモルト、アロマホップ、特殊酵母株は、特定の農業条件と管理された生産プロセスに依存することが多く、特定の市場での入手可能性が制限されています。醸造所がスペシャルティおよびプレミアムビールのポートフォリオを拡大するにつれ、独自の高性能原料への需要は増加し続けています。しかし、サプライヤーは特に狭い栽培地域から調達される原料や特殊な加工を必要とする原料について、一貫した品質と供給量を維持することに苦労する可能性があります。その結果、入手可能性の制限は調達コストを増加させ、調達リードタイムを延長させ、醸造所が代替サプライヤーを認定したり代替原料を使用したりするよう促す可能性があります。これらの制約は最終的にレシピの一貫性、生産計画、および特殊醸造原料の広範な採用に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料タイプ別:モルトが量をアンカーし、ホップが価値成長をリード
モルトは2025年の醸造原料市場において42.65%のシェアを保持しており、ほぼすべてのビールスタイルに不可欠であり続けています。モルティングオオムギは、大規模な地理的に分散した生産ネットワーク全体でレシピの一貫性と予測可能な加工が重要なマクロブルワリーの規模で必要とされる発酵性物質、色、ボディを提供します。米副原料とフレーバー化合物は、工業的なビール生産においてこれらのコア機能を代替することはできません。モルトは生産量が主流のビールスタイルに集中しているため、醸造原料市場において最大の原料カテゴリーであり続けています。ドイツの純粋令は、ビールに水、オオムギモルト、ホップ、酵母のみを許可しており、同国での副原料の使用を制限しています。
ホップは2026年から2031年にかけて7.05%のCAGRを記録すると予測されており、原料カテゴリーの中で最も速い成長率です。この成長は独自のフレーバーとアロマプロファイルを生み出すアロマ品種によって促進されています。醸造添加物には、幅広いビールスタイルで使用される酵素、着色剤、清澄剤、フレーバーエキスが含まれます。これらの投入物はノンアルコールビール生産において重要性が高まっており、醸造業者はフレーバーを回復するために発酵後の添加を必要とする場合があります。酵母も、低アルコールおよびノンアルコール製品においてTorulaspora delbrueckiiなどの非従来型株の使用から恩恵を受けています。モルト、ホップ、酵母、添加物における革新は、性能とフレーバーの両方に焦点を当てた製品開発を引き続き支援しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


形態別:ドライが主導、リキッドがプレミアム用途で地位を確立
ドライ原料は2025年の醸造原料市場において62.18%を占めています。そのリーディングシェアは、長い保存期間、コールドチェーン物流への限定的な依存、および大規模醸造所にとってのコスト効率を反映しており、これらの醸造所は確立された流通ネットワークを通じて移動でき、長期的な生産スケジュールにわたって使用可能な投入物を必要とすることが多いです。ドライモルト、ホップペレット、活性ドライ酵母は大量生産向けに設計された調達システムに適合しています。マクロブルワリーもドライ形態を好みます。これはグローバルサプライチェーン全体での管理が容易であり、温度管理が必要な輸送、保管、在庫管理、標準化された取り扱い手順に関連する運用上の負担を軽減するためです。
リキッド原料は2026年から2031年にかけて6.65%のCAGRで成長すると予測されています。クラフトおよびプレミアム醸造所は、特にレシピ開発がフレーバー、発酵挙動、または生産中の添加タイミングへの頻繁な調整を必要とする場合に、現場での調合における新鮮さと柔軟性のためにこれらの原料を評価しています。リキッド酵母は、ピッチング時に高い細胞生存率とフレーバー生成酵素活性を提供できます。この区別は、正確なエステルまたはフェノール特性に依存するビールにとって重要です。リキッド原料への移行は、形態の選択が生産規模、保管条件、望ましいフレーバー結果、および個々の醸造施設の運用要件に依存するため、原料カテゴリーと醸造所タイプにわたって不均一に進行するでしょう。
醸造所タイプ別:マクロ規模が収益をアンカーし、クラフトがイノベーションを主導
マクロブルワリーは2025年の醸造原料需要の52.78%を占めています。クラフトブルワーはバレルあたりより多くを支払う可能性がありますが、大規模醸造所は複数の小規模クラフト生産者よりも多くの総投入量を購入できます。マクロブルワリーは通常、バルク契約を通じてモルトを、長契約を通じてビタリングホップを、そして乾燥酵母を調達しており、調達チームが確立されたビールブランドの定期的な生産ラン全体で予測可能な量を管理し、一貫した仕様を維持できるようにしています。これらの購買パターンは、工業規模での標準化された原料への需要を支えています。マクロブルワリーはまた、より多様なフレーバープロファイルと高い製品品質に対する消費者需要にも対応しています。
クラフトブルワリーは2026年から2031年にかけて6.92%のCAGRで成長すると予測されています。スペシャルティビール市場がまだ成熟していないアジア太平洋とラテンアメリカでは、成長機会がより強くなっています。クラフトブルワリーは小ロット生産を使用して、モルト、ホップ、酵母、フレーバーの新しい組み合わせをテストします。これらの事業は、より広い商業生産に拡大する前に製品コンセプトを導入できます。醸造原料市場は、個々のクラフトブルワリーがマクロブルワリーよりも少ない量を購入するにもかかわらず、クラフトブルワリーが生産するビールの単位あたりの差別化された投入物への高い支出から恩恵を受けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
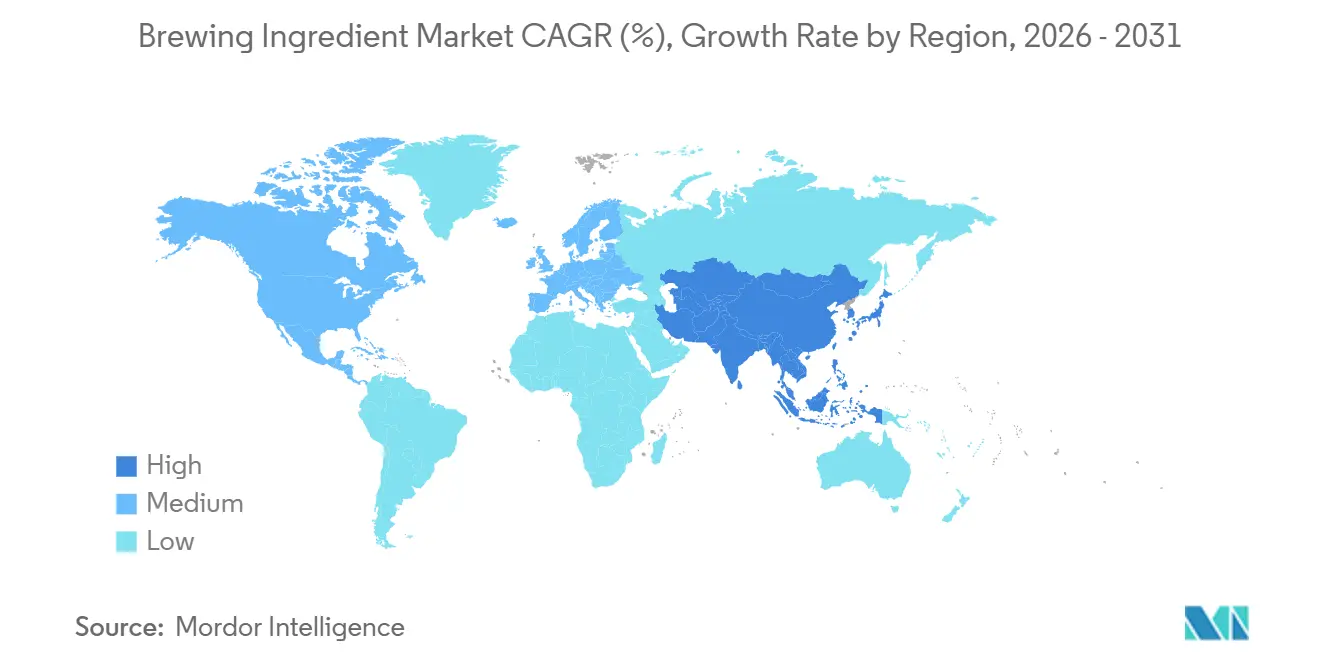
アジア太平洋は2025年の醸造原料市場において38.78%のシェアを保持しており、2031年まで7.21%のCAGRで成長すると予測されています。同地域の広大な醸造生産基盤はモルト、ホップ、酵母、加工投入物への需要を促進しており、ヘクトリットルあたりの原料使用量のわずかな変化でも、この大規模な醸造基盤全体の需要に大きな影響を与える可能性があります。インドは2025年にビール生産を増加させ、日本、オーストラリア、東南アジアはスペシャルティホップと酵母への追加需要を生み出すと予想されています。地域の醸造設備への投資の増加も、多様化した原料ポートフォリオへの地域需要を強化しています。
北米は成熟したクラフトビールセクターに支えられた実質的なスペシャルティ原料基盤を維持しています。欧州はビール生産が弱まっているものの、モルトとホップの重要な供給役割を維持しています。Boortmalt、Malteurop、Weyermann、BarthHaasは同地域の主要なサプライヤーおよびトレーダーであり続けています。フレーバー剤と酵素製剤に対する食品安全要件は、堅固なコンプライアンス能力の必要性を高めています。メキシコとブラジルは2025年にビール生産を増加させ、南米における醸造原料需要を支えています。スペシャルティおよびプレミアムビール提供の拡大は、これらの市場全体で差別化された醸造投入物への需要をさらに促進しています。
アフリカは2025年にビール生産の増加を記録した唯一の大陸です。ソルガム醸造はサハラ以南アフリカ全体で代替穀物への需要を支えています。商業醸造業者も輸入への依存を低減するために地元のオオムギと副原料の調達に投資しています。南アフリカ、エジプト、トルコは原料調達の重要な拠点として重要性が高まっています。湾岸市場は、特殊酵母、天フレーバー剤、プロセス酵素を含むノンアルコールビール投入物の機会を提供しています。地域の穀物インフラの改善は、中期的に輸入オオムギへの依存を低減できる可能性があります。国内原料供給ネットワークのさらなる発展は、調達の柔軟性と地域市場への参加を強化できるでしょう。

競合環境
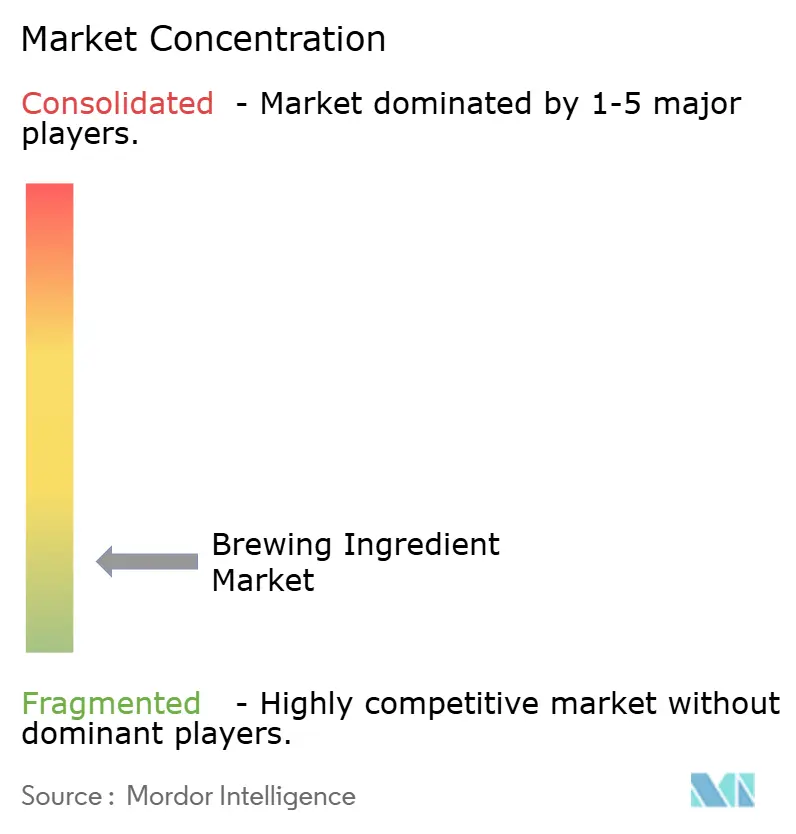
醸造原料市場は断片化したサプライヤー構造を持っており、企業は単一の原料カテゴリーに特化することが多いです。彼らの競争上の地位は、カテゴリー固有の専門知識、供給アクセス、技術的能力、および醸造所との確立された関係に依存しています。モルト加工では、Boortmalt、Malteurop、Cargill、Rahr Corporation、Viking Maltが大規模醸造所と幅広い小規模ビール生産者に集合的にサービスを提供しています。これらの企業は実質的なモルト加工能力を維持し、工業規模で醸造所に供給しています。BarthHaas Ingredients、Yakima Chief Hops、Steiner Hops、Crosby Hopsはホップカテゴリーの確立されたプレイヤーです。Lesaffreは、Fermentisを通じて、Angel Yeast、AB Mauri、Lallemand、Alltechと酵母および発酵投入物で競合しています。
醸造原料市場全体において、持続可能性は特に醸造所顧客がブランドと調達コミットメントに直接合致するオオムギ調達慣行を求めるにつれ、モルトサプライヤーにとってますます重要な商業的差別化要因となっています。これらの取り決めは原料調達を醸造業者の製品およびサプライチェーンコミットメントと結びつけ、差別化されていないコモディティ投入物の販売業者からサプライヤーを差別化できます。モルト、ホップ、酵母、醸造添加物にわたって明確な支配的地位を持つ参加者はいません。この断片化した構造は、特にクラフトおよび地域醸造業者が少数のパートナーからの協調調達、技術サポート、少量注文を好む場合に、複数のスペシャルティ原料カテゴリーを組み合わせることができるサプライヤーに機会をもたらします。
醸造原料市場において、ホップサプライヤーは独自のアロマ品種育種プログラムを拡大し、先渡し供給取り決めを確立しており、これはクラフトおよびプレミアムビール生産者にとっての差別化された栽培品種の商業的価値を反映しています。酵母サプライヤーも発酵効率とフレーバー能力を通じて競合しています。スコティッシュ・ウイスキー・リサーチ・インスティテュートは、従来のピーテッドモルトと同一のフレーバープロファイルを確認しました。この例は、サプライヤーが原料とともにプロセス技術を開発していることを示しています。モルト、ホップ、酵母、酵素ソリューションを組み合わせた統合プラットフォームは、クラフトブルワリーにサービスを提供するサプライヤーにとって潜在的なルートであり続けています。
醸造原料業界リーダー
Cargill, Incorporated
Boortmalt
AngelYeast Co., Ltd.
Rahr Corporation
Viking Malt
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年3月:Hopsteinerは、醸造業界の気候変動に強い原材料への高まるニーズに対応するために開発された新しいノーブルホップ品種Nobellaを発表しました。Nobellaは伝統的なノーブルホップのフレーバー特性と、変化する気象条件下での改善された農業的安定性を組み合わせています。
- 2026年3月:RahrBSGとYakima Chief Hops(YCH)は、北米全体でスペシャルティホップ品種と加工ホップ製品への醸造業者のアクセスを拡大するための戦略的パートナーシップを発表しました。両社は独立した、家族経営の、別々に運営される企業であり続けます。
- 2026年2月:Hop Products Australiaは、長年のホップ育種プログラムを通じて新しいフレーバーホップ品種Lunaを発表しました。Lunaはマンゴー、ダークベリー、スパイシーシトラスの特性と、ピルスナーからIPAまでのビールスタイルにおけるフレーバーとマウスフィールを向上させる高いポリフェノール含有量を提供します。


世界の醸造原料市場レポートスコープ
醸造原料とは、モルト、ホップ、酵母、副原料穀物、酵素、醸造添加物を含む、ビール生産に使用される原材料および機能的投入物です。これらは発酵、フレーバー、アロマ、色、テクスチャーアルコール含有量、および全体的なビール品質に影響を与えます。
醸造原料市場は、原料タイプ、形態、醸造所タイプ、地域別にセグメント化されています。原料タイプ別では、市場はモルト、ホップ、酵母、醸造添加物にセグメント化されています。形態別では、市場はドライとリキッドにセグメント化されています。醸造所タイプ別では、市場はマクロブルワリー、クラフトブルワリー、その他にセグメント化されています。地域別では、市場は北米、欧州、南米、アジア太平洋、中東・アフリカに分類されています。市場予測は金額ベース(米ドル)で提供されます。
| モルト |
| ホップ |
| 酵母 |
| 醸造添加物 |
| ドライ |
| リキッド |
| マクロブルワリー |
| クラフトブルワリー |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| エジプト | |
| トルコ | |
| 中東・アフリカその他 |
| 原料タイプ別 | モルト | |
| ホップ | ||
| 酵母 | ||
| 醸造添加物 | ||
| 形態別 | ドライ | |
| リキッド | ||
| 醸造所タイプ別 | マクロブルワリー | |
| クラフトブルワリー | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| エジプト | ||
| トルコ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
醸造原料市場の現在および予測規模はどのくらいで、予測期間中にどのような成長率が期待されますか?
醸造原料市場は2025年に204.8 ビリオン 米ドルと評価され、2026年には215.5 ビリオン 米ドルに達すると推定されています。市場はさらに2031年までに286.3 ビリオン 米ドルに成長し、2026年から2031年にかけて5.85%のCAGRを記録すると予測されています。
2025年に最大の市場シェアを保持した原料タイプはどれですか?
モルトは最大の原料タイプセグメントであり、2025年の市場において42.65%を占めていました。
2025年の醸造原料市場において、どの形態セグメントが支配的でしたか?
ドライ形態セグメントが2025年に62.18%のシェアで市場を支配しました。
2025年に最大の市場シェアを占めた醸造所タイプはどれですか?
マクロブルワリーが最大の市場シェアを保持しており、2025年の醸造原料市場において52.78%を占めていました。
2025年の醸造原料市場をリードした地域はどこですか?
アジア太平洋が主要な地域市場であり、2025年の収益の38.78%を占めていました。
最終更新日:



