
Marktgröße und Marktanteil für Brauzutaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 21.55 Milliarden US-Dollar |
| Marktgröße (2031) | 28.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.85 % |
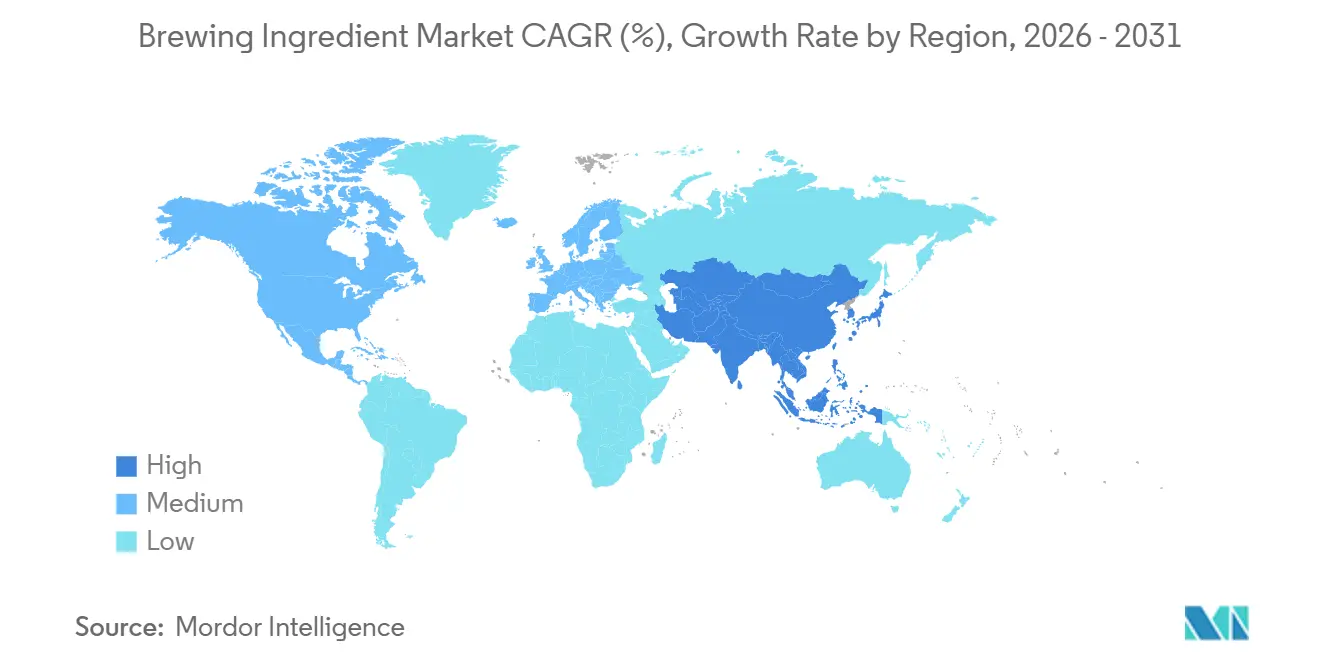
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
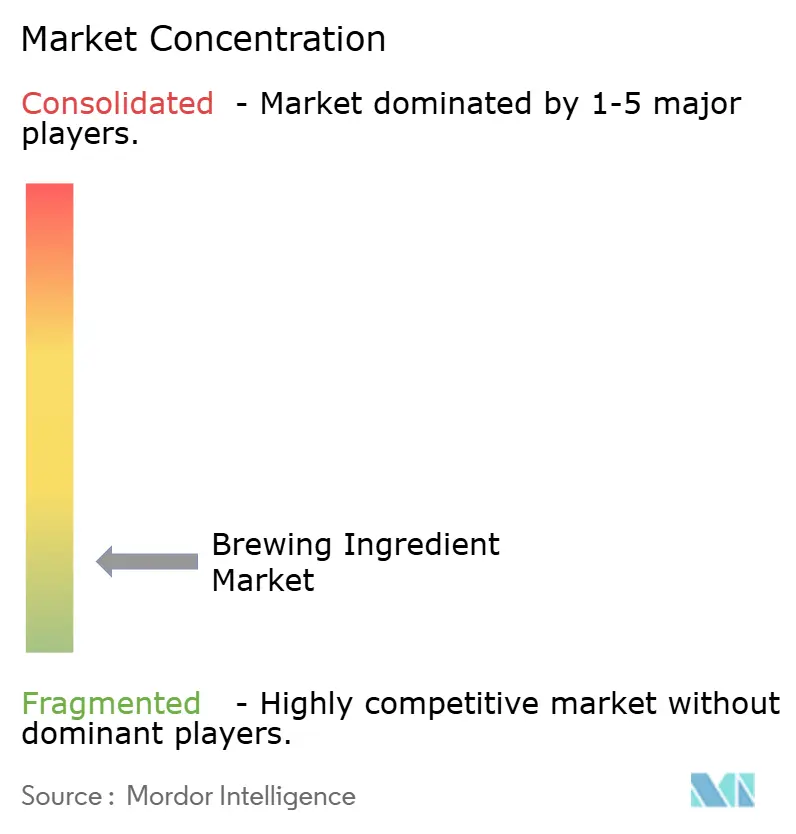
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
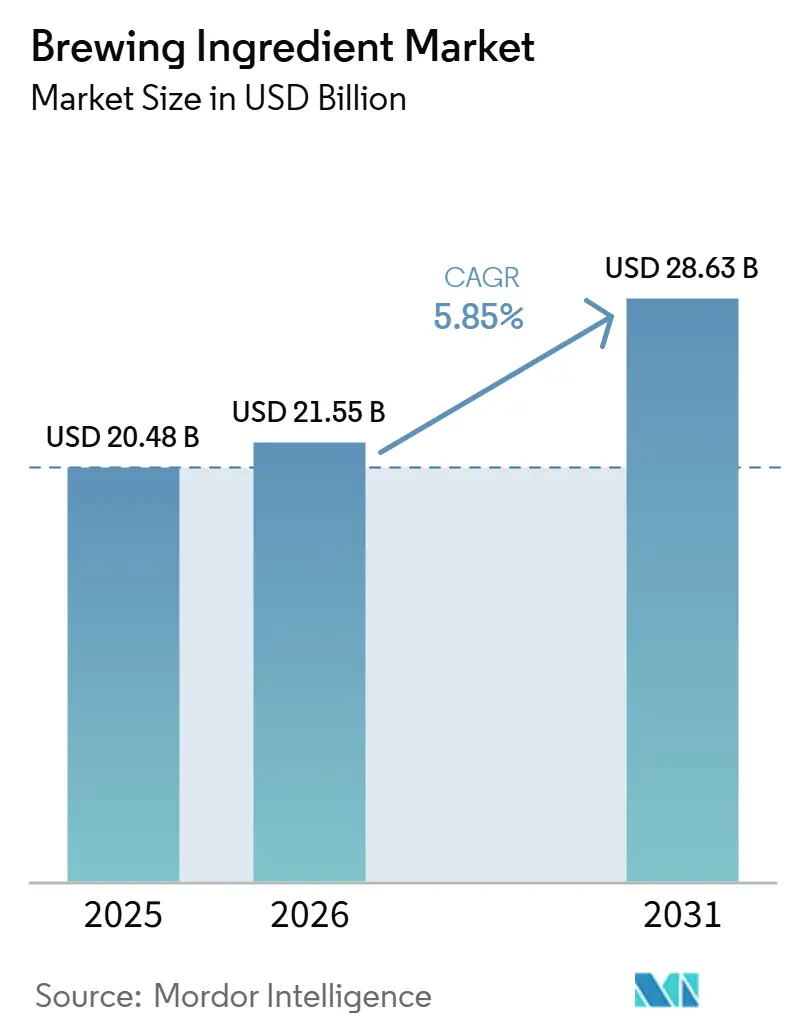
Marktanalyse für Brauzutaten von Mordor Intelligence
Der Markt für Brauzutaten wurde im Jahr 2025 auf 20,48 Milliarden USD geschätzt und erreichte 2026 einen Wert von 21,55 Milliarden USD; bis 2031 wird ein Wachstum auf 28,63 Milliarden USD bei einem CAGR von 5,85 % über den Zeitraum 2026–2031 prognostiziert. Die Produktportfolios umfassen zunehmend Premium-, Craft- und alkoholfreies Bier, das pro Hektoliter speziellere Fermentations-, Aromatisierungs- und Verarbeitungseinsatzstoffe erfordert. Infolgedessen profitiert der Markt für Brauzutaten von diesen Portfolioverschiebungen, selbst wenn die Biermengen stagnieren oder zurückgehen, da die Lieferantenerlöse vom Wert und der Komplexität der Einsatzstoffe und nicht allein vom Biervolumen abhängen. Lieferanten balancieren die stabile Nachfrage nach Rohstoffeinsatzstoffen mit der wachsenden Nachfrage nach Spezialzutaten. Brauereien setzen auf differenzierte Malz-, Hopfen- und Hefeformulierungen, um unverwechselbare sensorische Profile zu schaffen und die Produktpositionierung zu stärken. Dieser Trend veranlasst Zutatenhersteller, ihre Spezialportfolios zu erweitern und anwendungsspezifische Lösungen für unterschiedliche Brauanforderungen zu entwickeln. Darüber hinaus eröffnen Fortschritte in der Fermentationstechnologie Chancen für Lieferanten, die Formulierungen für alkoholarmes und alkoholfreies Bier bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Zutatentyp führte Malz den Markt für Brauzutaten im Jahr 2025 mit einem Anteil von 42,65 %, während Hopfen im Zeitraum 2026–2031 die schnellste CAGR von 7,05 % verzeichnen soll.
- Nach Form hielt Trocken im Jahr 2025 einen Anteil von 62,18 %, während Flüssig bis 2031 mit einer CAGR von 6,65 % wachsen soll.
- Nach Brauereiart führten Großbrauereien den Markt im Jahr 2025 mit einem Anteil von 52,78 %, während Craft-Brauereien im Zeitraum 2026–2031 die schnellste CAGR von 6,92 % verzeichnen sollen.
- Nach Geografie führte Asien-Pazifik den Markt für Brauzutaten im Jahr 2025 mit einem Anteil von 38,78 % und soll bis 2031 mit einer CAGR von 7,21 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der globalen Bierproduktionsmengen | +0.5% | Global, mit der höchsten Konzentration in Asien-Pazifik, Südamerika und Afrika | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Craft- und Mikrobrauereien weltweit | +1.1% | Global, einschließlich Nordamerika, Westeuropa, China, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Wachsende Verbraucherpräferenz für Premiumbier | +0.9% | Global, angeführt von Europa und Nordamerika, mit zunehmender Dynamik in Indien und Südafrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung alternativer Braugetreidearten | +0.4% | Asien-Pazifik, Afrika, Lateinamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Fortschritte bei Hefe- und Fermentationstechnologien | +0.3% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung des Bierkonsums in aufstrebenden Volkswirtschaften | +0.8% | Indien, Südostasien, Subsahara-Afrika, Brasilien und Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der globalen Bierproduktionsmengen
Die Ausweitung der globalen Bierproduktion treibt die Nachfrage nach Brauzutaten an, da höhere Brauvolumina den Verbrauch von Malz, Hopfen, Hefe, Zusatzstoffen und Enzymen direkt steigern. Große Handelsbrauereien betreiben und erweitern weiterhin ihre Kapazitäten und sichern so die Massennachfrage nach Kernzutaten in etablierten Biermärkten. Gleichzeitig verbreitert die wachsende Brautätigkeit regionaler und unabhängiger Produzenten die Zutatenachfrage über multinationale Brauer hinaus. Aufstrebende Biermärkte tragen ebenfalls zu diesem Trend bei, da sich verändernde Konsummuster und ausgeweitete Vertriebsnetze eine erhöhte inländische Bierproduktion unterstützen. Da die globale Bierproduktion weiter wächst, wird ein erhöhter Rohstoffverbrauch voraussichtlich ein wichtiger Nachfragetreiber für den Markt für Brauzutaten bleiben.
Verbreitung von Craft- und Mikrobrauereien weltweit
Laut der Brewers Association gab es in den Vereinigten Staaten im Jahr 2025 9.578 aktive Craft-BrauereienA Year of Correction for Craft Beer, brewersassociation.org">[1]. Craft-Brauer verwenden Spezialmalze, proprietäre Aromahopfen und unkonventionelle Hefen in größerem Umfang als Großbrauereien. Diese Aktivität stützt den Markt für Brauzutaten, da Craft-Produzenten größeren Wert auf differenzierte Zutaten und flexible Liefervereinbarungen legen. Sie benötigen Einsatzstoffe, die unverwechselbare Rezepte, saisonale Veröffentlichungen und lokale Produktidentitäten ermöglichen. Diese Nachfrage ermutigt Zutatenzulieferer, maßgeschneiderte Malzprofile, Spezialhofsorten und Braukulturen zu entwickeln, die auf kleinere Produktionschargen zugeschnitten sind. Da sich das Craft-Brauen weiterentwickelt, profitieren Zutatenzulieferer von einer engeren Zusammenarbeit mit kleineren Produzenten, die Flexibilität, Produktvielfalt und rezeptspezifische Lösungen suchen.
Zunehmende Verwendung alternativer Braugetreidearten
Sorghum, Reis und Maniok gewinnen als Brauadjunkte in der Region Asien-Pazifik und Afrika zunehmend an Bedeutung. Diese Kulturen sind lokal verfügbar und können die Abhängigkeit der Brauer von importierter Braugerste verringern. Eine wissenschaftliche Studie aus dem Jahr 2025, veröffentlicht in npj Sustainable Agriculture, ergab, dass Reis pro Hektar zwei- bis dreimal höhere Erträge als Gerste erzielen kann und dabei eine geeignete Mälzqualität aufweistEvaluating the costs of alternative malting grains for market adaptation, nature.com">[2]. Die Studie berichtete zudem von vergleichbaren Kosten für Langkornreissorten und einem neutralen Geschmacksprofil. Sorghum bleibt in Subsahara-Afrika von strategischer Bedeutung, da es etablierte Brautraditionen und eine kostengünstigere kommerzielle Produktion unterstützt. Ein Überblicksartikel aus dem Jahr 2025 identifizierte Sorghum und Buchweizen als attraktive Alternativen aufgrund ihrer Verfügbarkeit und niedrigeren Produktionskosten. Der Einsatz alternativer Getreidesorten kann zudem die Nachfrage nach Enzymen und Verarbeitungshilfsstoffen steigern, die die Extraktausbeute aus Nicht-Gersten-Substraten verbessern.
Fortschritte bei Hefe- und Fermentationstechnologien
Fortschritte bei Hefe- und Fermentationstechnologien erweitern die funktionalen Möglichkeiten von Brauzutaten und verbessern die Kontrolle über die Bierproduktion. Brauereien setzen zunehmend auf spezialisierte Hefestämme, um Fermentationsleistung, Geschmacksentwicklung, Alkoholgehalt und die allgemeine Produktkonsistenz zu beeinflussen. Innovationen bei der Hefeauswahl und -vermehrung ermöglichen es Brauern, über verschiedene Bierstile hinweg besser vorhersehbare Fermentationsergebnisse zu erzielen. Verbesserte Fermentationstechnologien unterstützen auch die Entwicklung von alkoholarmen und alkoholfreien Bieren, während erwünschte Geschmacks- und Mundgefühlseigenschaften erhalten bleiben. Diese Entwicklungen sind besonders relevant für Craft-Brauereien, die häufig mit Hefeeigenschaften experimentieren, um differenzierte Produkte zu schaffen. Da sich die Brautechnologie weiterentwickelt, wird die Nachfrage nach spezialisierten Hefe- und Fermentationslösungen im globalen Markt für Brauzutaten voraussichtlich steigen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimawandel stört die landwirtschaftlichen Zutatenlieferketten | -0.7% | Global, insbesondere Deutschland, Tschechische Republik, Vereinigtes Königreich und der pazifische Nordwesten der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit hochwertiger Brauzutaten | -0.4% | Global, insbesondere Aromahopfenregionen in den Vereinigten Staaten und Deutschland sowie Premium-Braugerstenregionen | Mittelfristig (2–4 Jahre) |
| Strenge Vorschriften für Brauzutaten weltweit | -0.3% | Europa und globale Märkte, die Codex-Alimentarius-Standards verwenden | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für Spezial-Brauzutaten | -0.5% | Nordamerika, Europa und Asien-Pazifik, mit größerem Druck auf kleine und mittlere Brauereien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimawandel stört die landwirtschaftlichen Zutatenlieferketten
Der Klimawandel beeinträchtigt den Anbau und die Qualität wichtiger Brauzutaten, darunter Gerste und Hopfen, durch veränderte Temperaturen, sich wandelnde Niederschlagsmuster, Dürren und extreme Wetterereignisse. Der Markt für Brauzutaten ist erheblichen Qualitätsrisiken ausgesetzt, insbesondere bei edlen Aromahopfensorten, deren Eigenschaften sehr empfindlich auf den Erntezeitpunkt reagieren. Brauer sind möglicherweise nicht in der Lage, diese Sorten ohne Weiteres durch Standardalternativen zu ersetzen. Infolgedessen müssen Lieferanten Qualitätsveränderungen neben potenziellen Ertragsrückgängen managen. Darüber hinaus kann die Dokumentation von Klimarisiken die Beschaffungs- und Compliance-Anforderungen entlang der Zutatenlieferkette erhöhen. Diese Faktoren können die gleichmäßige Verfügbarkeit von Gerste und Hopfen beeinträchtigen und zu höheren Zutatenkosten sowie einer erhöhten Beschaffungsvolatilität für Brauereien beitragen.
Begrenzte Verfügbarkeit hochwertiger Brauzutaten
Die begrenzte Verfügbarkeit hochwertiger Brauzutaten kann die Produktionskonsistenz einschränken und Beschaffungsherausforderungen für Brauereien schaffen. Premium-Gerste, Spezialmalze, Aromahopfen und spezialisierte Hefestämme hängen häufig von spezifischen landwirtschaftlichen Bedingungen und kontrollierten Produktionsprozessen ab, was ihre Verfügbarkeit in bestimmten Märkten begrenzt. Da Brauereien ihre Spezial- und Premiumbierportfolios ausweiten, steigt die Nachfrage nach unverwechselbaren, leistungsstarken Zutaten weiter. Lieferanten können jedoch Schwierigkeiten haben, eine gleichmäßige Qualität und Liefermengen aufrechtzuerhalten, insbesondere bei Zutaten aus engen Anbauregionen oder solchen, die eine spezialisierte Verarbeitung erfordern. Infolgedessen kann eine begrenzte Verfügbarkeit die Beschaffungskosten erhöhen, die Beschaffungsvorlaufzeiten verlängern und Brauereien dazu veranlassen, alternative Lieferanten zu qualifizieren oder Ersatzzutaten zu verwenden. Diese Einschränkungen können letztendlich die Rezeptkonsistenz, die Produktionsplanung und die breitere Einführung spezialisierter Brauzutaten beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zutatentyp:
Malz sichert das Volumen, während Hopfen das Wertwachstum anführtMalz hält im Jahr 2025 einen Anteil von 42,65 % am Markt für Brauzutaten, da es für nahezu jeden Bierstil unverzichtbar bleibt. Gerstenmalz liefert das vergärbare Material, die Farbe und den Körper, die im Maßstab von Großbrauereien benötigt werden, wo Rezeptkonsistenz und vorhersehbare Verarbeitung über große, geografisch verteilte Produktionsnetzwerke hinweg entscheidend sind. Reisadjunkte und Geschmacksverbindungen können diese Kernfunktionen in der industriellen Bierproduktion nicht ersetzen. Malz bleibt die größte Zutatenkategorie im Markt für Brauzutaten, da die Produktionsmengen auf Mainstream-Bierstile konzentriert sind. Das deutsche Reinheitsgebot erlaubt in Bier nur Wasser, Gerstenmalz, Hopfen und Hefe, was die Verwendung von Adjunkten im Land einschränkt.
Hopfen soll im Zeitraum 2026 bis 2031 mit einer CAGR von 7,05 % wachsen, der schnellsten Wachstumsrate unter den Zutatenkategorien. Dieses Wachstum wird durch Aromasorten angetrieben, die unverwechselbare Geschmacks- und Aromaprofile erzeugen. Brauadditive umfassen Enzyme, Farbstoffe, Klärmittel und Geschmacksextrakte, die in einem breiten Spektrum von Bierstilen eingesetzt werden. Diese Einsatzstoffe gewinnen bei der Produktion von alkoholfreiem Bier an Bedeutung, da Brauer möglicherweise Zugaben nach der Fermentation benötigen, um den Geschmack wiederherzustellen. Hefe profitiert auch von der Verwendung unkonventioneller Stämme, wie Torulaspora delbrueckii, in alkoholarmen und alkoholfreien Produkten. Innovationen bei Malz, Hopfen, Hefe und Additiven unterstützen weiterhin die Produktentwicklung, die sowohl auf Leistung als auch auf Geschmack ausgerichtet ist.
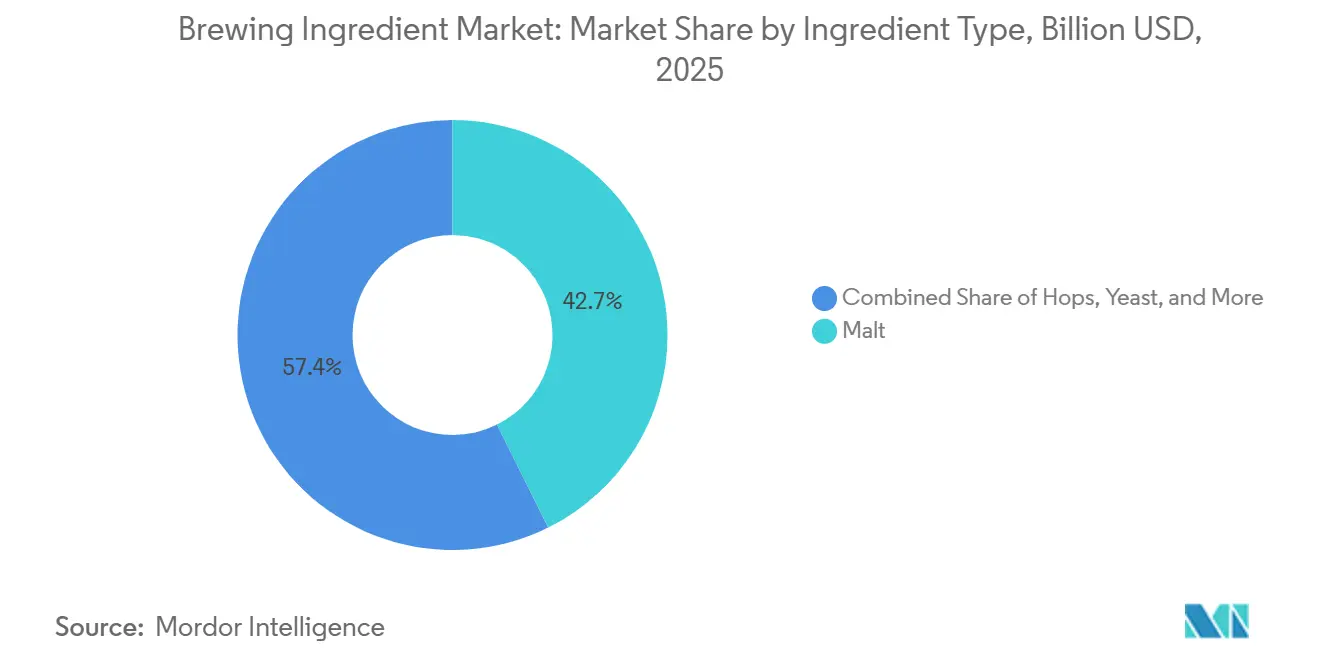
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form:
Trocken dominiert, Flüssig gewinnt in Premium-Anwendungen an BodenTrockene Zutaten machen im Jahr 2025 einen Anteil von 62,18 % am Markt für Brauzutaten aus. Ihr führender Anteil spiegelt ihre lange Haltbarkeit, die geringe Abhängigkeit von Kühlkettenlogistik und die Kosteneffizienz für große Brauereien wider, die häufig Einsatzstoffe benötigen, die über etablierte Vertriebsnetze transportiert werden können und über ausgedehnte Produktionszeiträume hinweg verwendbar bleiben. Trockenes Malz, Hopfenpellets und aktive Trockenhefe sind auf Beschaffungssysteme ausgerichtet, die für die Hochvolumenproduktion konzipiert sind. Großbrauereien bevorzugen Trockenformate auch deshalb, weil sie sich leichter über globale Lieferketten hinweg handhaben lassen, was den betrieblichen Aufwand im Zusammenhang mit temperatursensiblem Transport, Lagerung, Bestandskontrolle und standardisierten Handhabungsverfahren reduziert.
Flüssige Zutaten werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,65 % wachsen. Craft- und Premiumbrauereien schätzen diese Zutaten für ihre Frische und Flexibilität bei der Formulierung vor Ort, insbesondere wenn die Rezepturentwicklung häufige Anpassungen an Geschmack, Fermentationsverhalten oder den Zeitpunkt der Zugaben während der Produktion erfordert. Flüssige Hefe bietet eine hohe Zellvitalität und geschmacksbildende Enzymaktivität beim Anstellen. Eine ACS-Omega-Studie aus dem Jahr 2025 ergab, dass ausgewählte Hefestämme, Hochgravitationsbrauen und Glukoseoxidase die Geschmacksstabilität verbessern und die Haltbarkeit von alkoholfreiem Bier verlängernA Year of Correction for Craft Beer, pubs.acs.org">[3]. Dieser Vorteil ist besonders wichtig für Biere, die präzise Ester- oder Phenolcharakteristika erfordern. Der Wandel hin zu flüssigen Zutaten wird je nach Zutatenkategorie und Brauereiart unterschiedlich ausfallen, da die Formatwahl von der Produktionsgröße, den Lagerbedingungen, den gewünschten Geschmacksprofilen und den betrieblichen Anforderungen der einzelnen Brauanlagen abhängt.
Nach Brauereiart:
Großmaßstab sichert den Umsatz, Craft lenkt die InnovationGroßbrauereien machen im Jahr 2025 52,78 % der Nachfrage nach Brauzutaten aus. Obwohl Craft-Brauer möglicherweise mehr pro Barrel zahlen, kann eine große Brauerei eine größere Gesamtmenge an Einsatzstoffen kaufen als mehrere kleine Craft-Produzenten. Großbrauereien beschaffen Malz in der Regel über Mengenverträge, Bitterhopfen über langfristige Vereinbarungen und Trockenhefe, was Beschaffungsteams ermöglicht, vorhersehbare Mengen zu verwalten und konsistente Spezifikationen über wiederkehrende Produktionsläufe für etablierte Biermarken hinweg aufrechtzuerhalten. Diese Einkaufsmuster unterstützen die Nachfrage nach standardisierten Zutaten im industriellen Maßstab. Großbrauereien reagieren auch auf die Verbrauchernachfrage nach vielfältigeren Geschmacksprofilen und höherer Produktqualität.
Craft-Brauereien sollen im Zeitraum 2026 bis 2031 mit einer CAGR von 6,92 % wachsen. Wachstumschancen sind in Asien-Pazifik und Lateinamerika stärker, wo der Spezialbiermärkt weniger reif ist. Craft-Brauereien nutzen die Kleinchargenproduktion, um neue Kombinationen aus Malz, Hopfen, Hefe und Aromen zu testen. Diese Betriebe können Produktkonzepte einführen, bevor sie auf eine breitere kommerzielle Produktion skaliert werden. Der Markt für Brauzutaten profitiert von den höheren Ausgaben der Craft-Brauereien für differenzierte Einsatzstoffe pro produzierter Biereinheit, auch wenn einzelne Craft-Brauereien kleinere Mengen als Großbrauereien kaufen.
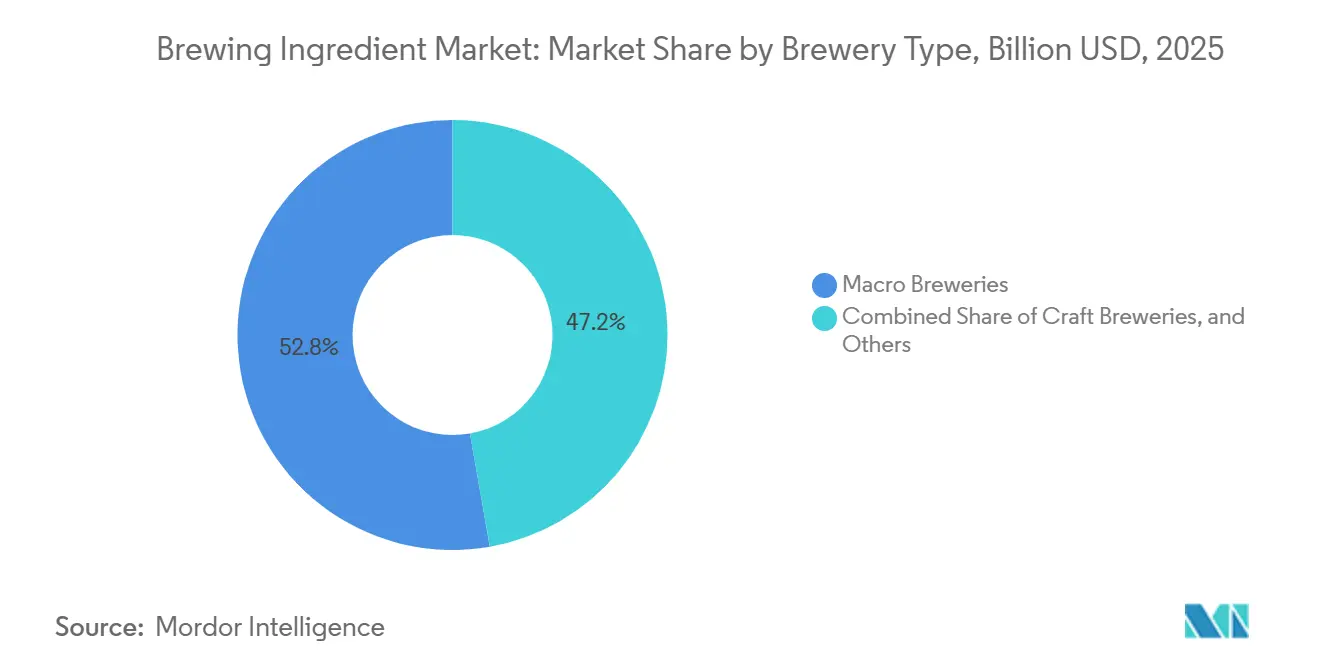
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Brauzutaten-Markt
Asien-Pazifik hält im Jahr 2025 einen Anteil von 38,78 % am Brauzutaten-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 7,21 % wachsen. Die umfangreiche Brauproduktionsbasis der Region treibt die Nachfrage nach Malz, Hopfen, Hefe und Verarbeitungsinputs an, da selbst moderate Veränderungen beim Zutatenverbrauch pro Hektoliter die Anforderungen dieser großen Braubasis erheblich beeinflussen können. Indien steigerte die Bierproduktion im Jahr 2025, während Japan, Australien und Südostasien voraussichtlich zusätzliche Nachfrage nach Spezialhopfen und Hefe generieren werden. Wachsende Investitionen in lokale Braukapazitäten stärken zudem die regionale Nachfrage nach diversifizierten Zutatenportfolios.
Der Brauzutaten-Markt in Amerika und Europa
Nordamerika verfügt über eine substanzielle Basis an Spezialzutaten, die durch seinen reifen Craft-Beer-Sektor gestützt wird. Obwohl Europa eine schwächere Bierproduktion verzeichnet, behält es eine wichtige Versorgungsrolle für Malz und Hopfen. Boortmalt, Malteurop, Weyermann und BarthHaas bleiben wichtige Lieferanten und Händler in der Region. Lebensmittelsicherheitsanforderungen für Aromen und Enzympräparate erhöhen den Bedarf an robusten Compliance-Kapazitäten. Mexiko und Brasilien steigerten die Bierproduktion im Jahr 2025, was die Nachfrage nach Brauzutaten in Südamerika unterstützt. Die Ausweitung des Angebots an Spezial- und Premiumbieren treibt die Nachfrage nach differenzierten Brauzutaten in diesen Märkten weiter an.
MEA Brauzutaten-Markt
Afrika ist der einzige Kontinent, der im Jahr 2025 eine höhere Bierproduktion verzeichnet. Das Sorghumbrauen unterstützt die Nachfrage nach alternativen Getreidesorten in Subsahara-Afrika. Kommerzielle Brauer investieren zudem in die lokale Beschaffung von Gerste und Zusatzstoffen, um die Abhängigkeit von Importen zu reduzieren. Südafrika, Ägypten und die Türkei werden als Standorte für die Zutatenversorgung zunehmend wichtiger. Die Golfmärkte bieten Möglichkeiten für Zutaten für alkoholfreies Bier, einschließlich spezialisierter Hefe, natürlicher Aromen und Prozessenzyme. Verbesserungen der regionalen Getreideinfrastruktur könnten die Abhängigkeit von importierter Gerste mittelfristig verringern. Eine weitere Entwicklung der inländischen Zutatenversorgungsnetze könnte die Beschaffungsflexibilität und die regionale Marktbeteiligung verbessern.

Wettbewerbslandschaft
Der Markt für Brauzutaten weist eine fragmentierte Lieferantenstruktur auf, da sich Unternehmen häufig auf eine einzelne Zutatenkategorie spezialisieren. Ihre Wettbewerbspositionen hängen von kategoriespezifischem Fachwissen, Versorgungszugang, technischen Fähigkeiten und etablierten Beziehungen zu Brauereien ab. In der Malzverarbeitung bedienen Boortmalt, Malteurop, Cargill, Rahr Corporation und Viking Malt gemeinsam große Brauereien und eine breite Palette kleinerer Bierproduzenten. Diese Unternehmen verfügen über erhebliche Malzverarbeitungskapazitäten und beliefern Brauereien im industriellen Maßstab. BarthHaas Ingredients, Yakima Chief Hops, Steiner Hops und Crosby Hops sind etablierte Akteure in der Hopfenkategorie. Lesaffre, durch Fermentis, Angel Yeast, AB Mauri, Lallemand und Alltech konkurrieren bei Hefe- und Fermentationseinsatzstoffen.
Im gesamten Markt für Brauzutaten wird Nachhaltigkeit zu einem zunehmend wichtigen kommerziellen Differenzierungsmerkmal für Malzlieferanten, insbesondere da Brauereikundschaft Gerstenbeschaffungspraktiken sucht, die direkt mit ihren Marken und Beschaffungsverpflichtungen übereinstimmen. Diese Vereinbarungen verbinden die Zutatenbeschaffung mit den Produkt- und Lieferkettenverpflichtungen der Brauer und können Lieferanten von Verkäufern undifferenzierter Rohstoffeinsatzstoffe abheben. Kein Teilnehmer hält eine klar dominante Position über Malz, Hopfen, Hefe und Brauadditive hinweg. Diese fragmentierte Struktur schafft Möglichkeiten für Lieferanten, die mehrere Spezialzutatenkategorien kombinieren können, insbesondere dort, wo Craft- und Regionalbrauer eine koordinierte Beschaffung, technische Unterstützung und kleinere Bestellmengen von weniger Partnern bevorzugen.
Im Markt für Brauzutaten weiten Hopfenlieferanten proprietäre Aromavarianten-Züchtungsprogramme aus und etablieren Vorwärtsliefervereinbarungen, was den kommerziellen Wert differenzierter Kultivare für Craft- und Premiumbier-Produzenten widerspiegelt. Hefelieferanten konkurrieren auch durch Fermentationseffizienz und Geschmacksfähigkeiten. Das Scottish Whisky Research Institute bestätigte ein identisches Geschmacksprofil zu konventionell getorftem Malz. Dieses Beispiel zeigt, dass Lieferanten Prozesstechnologien neben Zutaten entwickeln. Integrierte Plattformen, die Malz-, Hopfen-, Hefe- und Enzymlösungen kombinieren, bleiben ein potenzieller Weg für Lieferanten, die Craft-Brauereien bedienen.
Marktführer der Brauzutatenbranche
-
Cargill, Incorporated
-
Boortmalt
-
AngelYeast Co., Ltd.
-
Rahr Corporation
-
Viking Malt
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brauzutaten-Markt
- Cargill, Incorporated
- Boortmalt
- MALTEUROP
- AngelYeast Co., Ltd.
- Rahr Corporation
- Viking Malt
- Lesaffre
- Munton plc
- Simpsons Malt
- Briess Malt & Ingredients Co.
- BarthHaas Ingredients GmbH
- Yakima Chief Hops Inc.
- Steiner Hops Ltd.
- Crosby Hops
- Weyermann Specialty Melting
- Castle Malting
- Kalsec Inc.
- Fermentis
- Leiber
- Alltech

Recent Industry Developments in Brauzutaten-Markt
- März 2026: Hopsteiner stellte Nobella vor, eine neue edle Hopfensorte, die entwickelt wurde, um dem wachsenden Bedarf der Brauindustrie nach klimaresilienten Rohstoffen zu begegnen. Nobella kombiniert traditionelle edle Hopfengeschmackscharakteristika mit verbesserter agronomischer Stabilität unter sich verändernden Wetterbedingungen.
- März 2026: RahrBSG und Yakima Chief Hops (YCH) kündigten eine strategische Partnerschaft an, um den Zugang der Brauer zu Spezialhofsorten und verarbeiteten Hopfenprodukten in Nordamerika zu erweitern. Beide Unternehmen bleiben unabhängig, familiengeführt und separat betrieben.
- Februar 2026: Hop Products Australia stellte Luna, eine neue Aromahopfensorte, durch sein langjähriges Hopfenzüchtungsprogramm vor. Luna bietet Mango-, dunkle Beeren- und würzige Zitruscharakteristika sowie einen hohen Polyphenolgehalt, der Geschmack und Mundgefühl in Bierstilen von Pilsnern bis IPAs verbessert.


Berichtsumfang des globalen Marktes für Brauzutaten
Brauzutaten sind Rohstoffe und funktionale Einsatzstoffe, die bei der Bierproduktion verwendet werden, darunter Malz, Hopfen, Hefe, Adjunktgetreide, Enzyme und Brauadditive. Sie beeinflussen Fermentation, Geschmack, Aroma, Farbe, Textur, Alkoholgehalt und die Gesamtqualität des Bieres.
Der Markt für Brauzutaten ist nach Zutatentyp, Form, Brauereiart und Geografie segmentiert. Nach Zutatentyp ist der Markt in Malz, Hopfen, Hefe und Brauadditive unterteilt. Nach Form ist der Markt in trocken und flüssig segmentiert. Nach Brauereiart ist der Markt in Großbrauereien, Craft-Brauereien und Sonstige segmentiert. Geografisch ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) ausgedrückt.
Segmentierungsübersicht
| Malz |
| Hopfen |
| Hefe |
| Brauadditive |
| Trocken |
| Flüssig |
| Großbrauereien |
| Craft-Brauereien |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Zutatentyp | Malz | |
| Hopfen | ||
| Hefe | ||
| Brauadditive | ||
| Nach Form | Trocken | |
| Flüssig | ||
| Nach Brauereiart | Großbrauereien | |
| Craft-Brauereien | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Brauzutaten derzeit und in der Prognose, und welche Wachstumsrate wird im Prognosezeitraum erwartet?
Der Markt für Brauzutaten wurde im Jahr 2025 auf 20,48 Milliarden USD geschätzt und soll im Jahr 2026 einen Wert von 21,55 Milliarden USD erreichen. Es wird weiter prognostiziert, dass der Markt bis 2031 auf 28,63 Milliarden USD wächst und dabei im Zeitraum 2026–2031 eine CAGR von 5,85 % verzeichnet.
Welcher Zutatentyp hielt im Jahr 2025 den größten Marktanteil?
Malz war das größte Zutatentyp-Segment und machte im Jahr 2025 42,65 % des Marktes aus.
Welches Formsegment dominierte den Markt für Brauzutaten im Jahr 2025?
Das Trockenformsegment dominierte den Markt im Jahr 2025 mit einem Anteil von 62,18 %.
Welche Brauereiart hatte im Jahr 2025 den größten Marktanteil?
Großbrauereien hielten den größten Marktanteil und repräsentierten im Jahr 2025 52,78 % des Marktes für Brauzutaten.
Welche Region führte den Markt für Brauzutaten im Jahr 2025 an?
Asien-Pazifik war der führende regionale Markt und machte im Jahr 2025 38,78 % des Umsatzes aus.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
