
Taille et part du marché des ingrédients de brassage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 21.55 Milliards de dollars |
| Taille du Marché (2031) | 28.63 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.85 % |
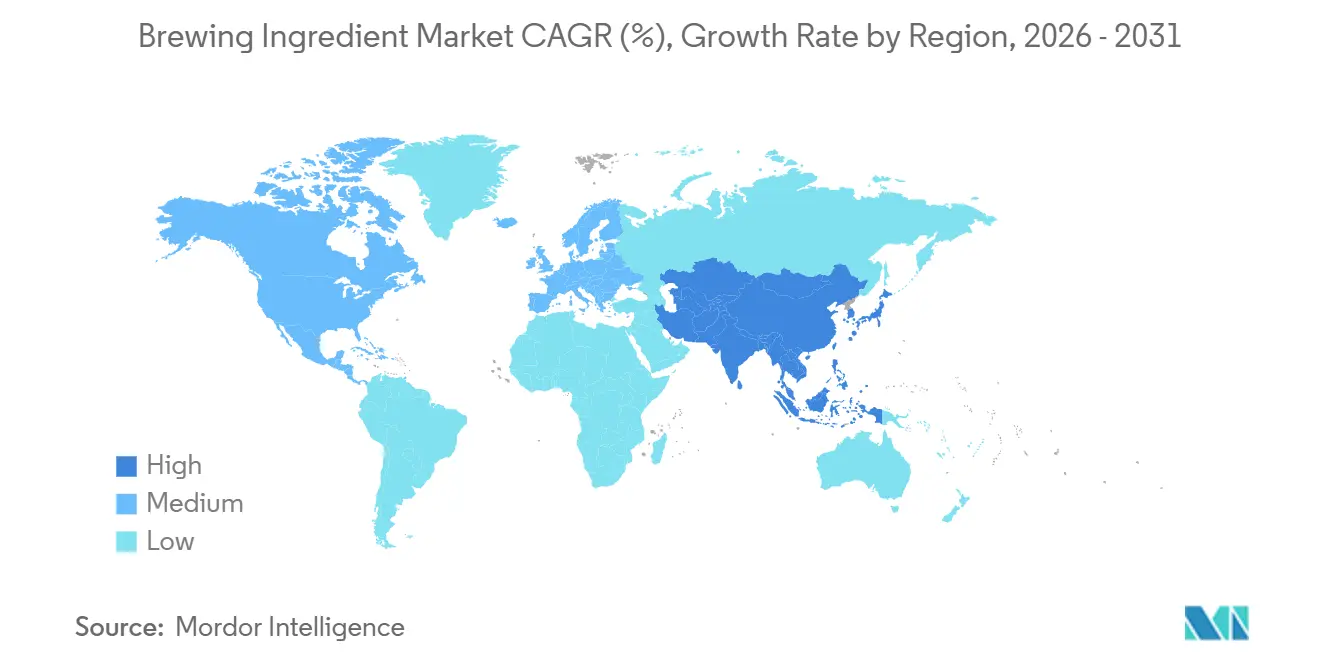
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ingrédients de brassage par Mordor Intelligence
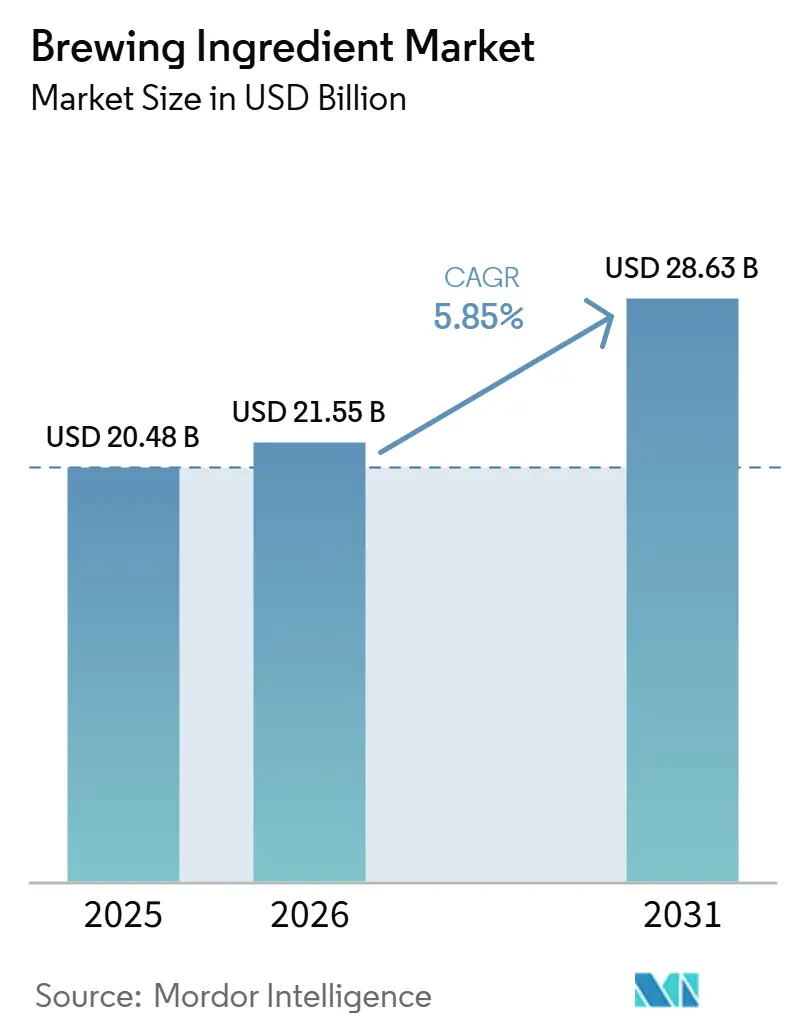
La taille du marché des ingrédients brassicoles était évaluée à 20,48 milliards USD en 2025, à 21,55 milliards USD en 2026, et devrait atteindre 28,63 milliards USD d'ici 2031, avec un CAGR de 5,85 % sur la période 2026-2031. Les portefeuilles de produits intègrent de plus en plus de bières premium, artisanales et sans alcool, qui nécessitent des intrants de fermentation, d'aromatisation et de transformation plus spécialisés par hectolitre. Par conséquent, le marché des ingrédients brassicoles bénéficie de ces évolutions de portefeuille même lorsque les volumes de bière restent stables ou diminuent, car les revenus des fournisseurs dépendent de la valeur et de la complexité des intrants plutôt que du seul volume de bière. Les fournisseurs équilibrent une demande résiliente pour les intrants de base avec une demande croissante pour les ingrédients de spécialité. Les brasseries adoptent des formulations différenciées de malt, de houblon et de levure pour créer des profils sensoriels distinctifs et renforcer le positionnement de leurs produits. Cette tendance incite les fabricants d'ingrédients à élargir leurs portefeuilles de spécialités et à développer des solutions spécifiques aux applications pour répondre à des exigences brassicoles diverses. Par ailleurs, les avancées dans les technologies de fermentation créent des opportunités pour les fournisseurs au service des formulations de bières légères et sans alcool.
Principaux enseignements du rapport
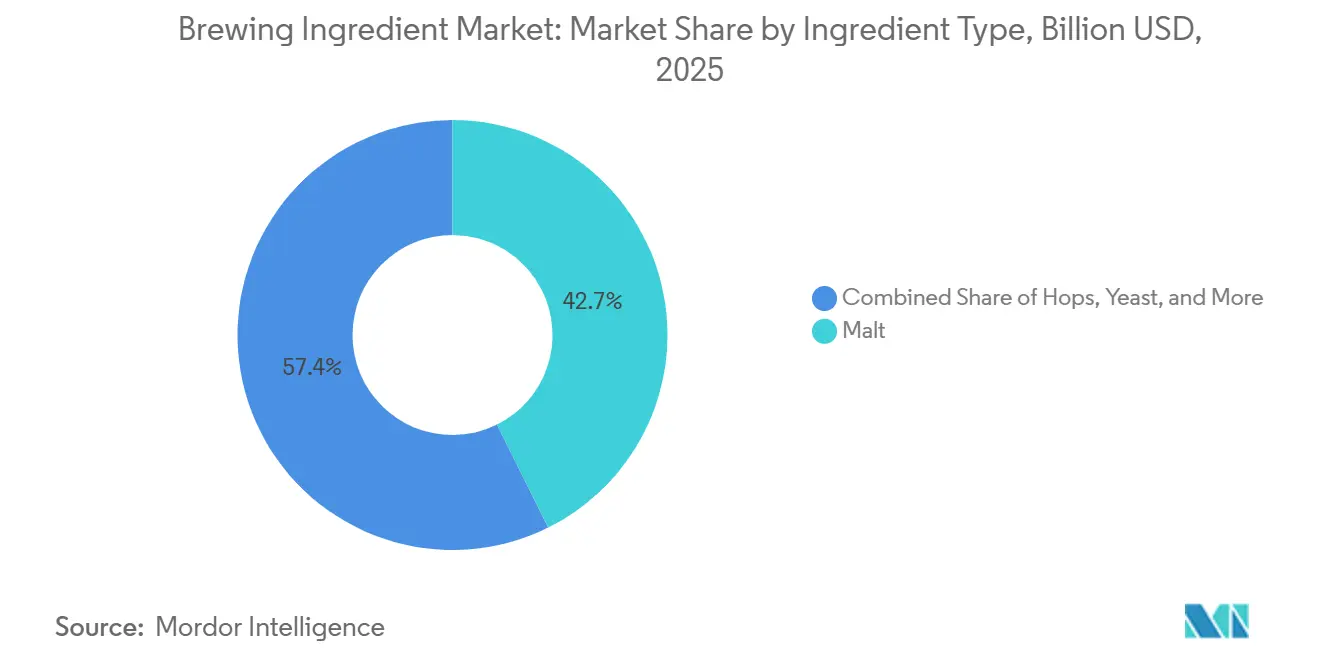
- Par type d'ingrédient, le malt a dominé le marché des ingrédients de brassage avec une part de 42,65 % en 2025, tandis que le houblon devrait enregistrer le CAGR le plus rapide de 7,05 % durant 2026-2031.
- Par forme, le sec a conservé une part de 62,18 % en 2025, tandis que le liquide devrait progresser à un CAGR de 6,65 % jusqu'en 2031.
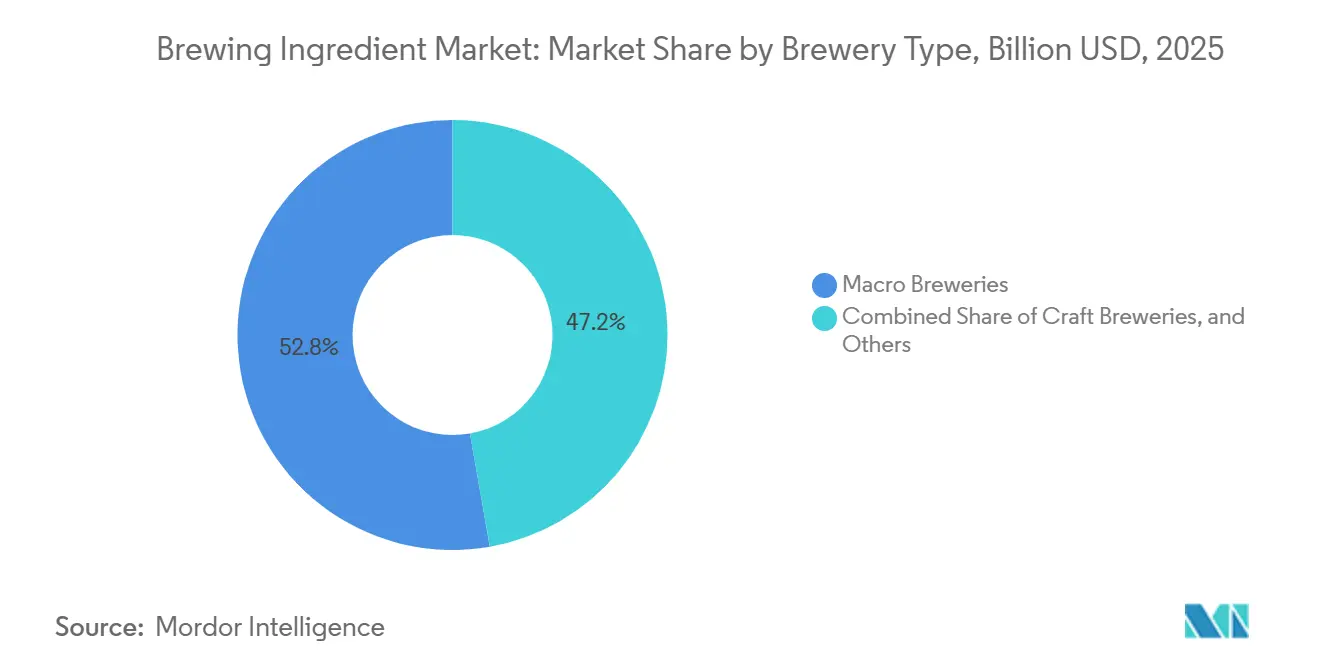
- Par type de brasserie, les macro-brasseries ont dominé le marché avec une part de 52,78 % en 2025, tandis que les brasseries artisanales devraient enregistrer le CAGR le plus rapide de 6,92 % durant 2026-2031.
- Par géographie, l'Asie-Pacifique a dominé le marché des ingrédients de brassage en 2025 avec une part de 38,78 % et devrait progresser à un CAGR de 7,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des volumes mondiaux de production de bière | +0.5% | Mondial, avec la plus forte concentration en Asie-Pacifique, en Amérique du Sud et en Afrique | Court terme (≤ 2 ans) |
| Prolifération des brasseries artisanales et microbrasseries dans le monde | +1.1% | Mondial, y compris l'Amérique du Nord, l'Europe occidentale, la Chine, le Japon et l'Australie | Moyen terme (2-4 ans) |
| Préférence croissante des consommateurs pour la bière premium | +0.9% | Mondial, porté par l'Europe et l'Amérique du Nord et s'accélérant en Inde et en Afrique du Sud | Moyen terme (2-4 ans) |
| Adoption croissante de céréales de brassage alternatives | +0.4% | Asie-Pacifique, Afrique, Amérique latine et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Avancées dans les technologies de levure et de fermentation | +0.3% | Mondial | Moyen terme (2-4 ans) |
| Expansion de la consommation de bière dans les économies émergentes | +0.8% | Inde, Asie du Sud-Est, Afrique subsaharienne, Brésil et Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des volumes mondiaux de production de bière
L'expansion de la production mondiale de bière stimule la demande d'ingrédients de brassage, car des volumes de brassage plus élevés augmentent directement la consommation de malt, de houblon, de levure, d'adjuvants et d'enzymes. Les grandes brasseries commerciales continuent d'opérer et d'accroître leurs capacités, soutenant la demande en vrac d'ingrédients de base sur les marchés brassicoles établis. Parallèlement, l'activité brassicole croissante des producteurs régionaux et indépendants élargit la demande d'ingrédients au-delà des brasseurs multinationaux. Les marchés brassicoles émergents contribuent également à cette tendance, car l'évolution des habitudes de consommation et l'expansion des réseaux de distribution soutiennent l'augmentation de la production nationale de bière. À mesure que la production mondiale de bière continue de croître, une consommation accrue de matières premières devrait rester un moteur clé de la demande pour le marché des ingrédients de brassage.
Prolifération des brasseries artisanales et microbrasseries dans le monde
Selon la Brewers Association, les États-Unis comptaient 9 578 brasseries artisanales en activité en 2025A Year of Correction for Craft Beer, brewersassociation.org">[1]. Les brasseurs artisanaux utilisent des malts spéciaux, des houblons aromatiques propriétaires et des levures non conventionnelles de manière plus intensive que les macro-brasseries. Cette activité soutient le marché des ingrédients de brassage, car les producteurs artisanaux accordent une plus grande importance aux ingrédients différenciés et aux arrangements d'approvisionnement flexibles. Ils ont besoin d'intrants permettant des recettes distinctives, des éditions saisonnières et des identités de produits locaux. Cette demande encourage les fournisseurs d'ingrédients à développer des profils de malt personnalisés, des variétés de houblon spéciales et des cultures de brassage adaptées aux petites séries de production. À mesure que le brassage artisanal continue d'évoluer, les fournisseurs d'ingrédients bénéficient d'un engagement plus étroit avec les petits producteurs recherchant flexibilité, variété de produits et solutions spécifiques aux recettes.
Adoption croissante de céréales de brassage alternatives
Le sorgho, le riz et le manioc deviennent des adjuvants brassicoles de plus en plus importants en Asie-Pacifique et en Afrique. Ces cultures sont disponibles localement et peuvent réduire l'exposition des brasseurs à l'orge de maltage importée. Une étude scientifique de 2025 publiée dans npj Sustainable Agriculture a révélé que le riz peut atteindre des rendements deux à trois fois supérieurs par hectare à ceux de l'orge, tout en offrant une qualité de maltage satisfaisanteEvaluating the costs of alternative malting grains for market adaptation, nature.com">[2]. L'étude a également signalé des coûts comparables pour les variétés de riz à grains longs et un profil aromatique neutre. Le sorgho reste stratégiquement important en Afrique subsaharienne, car il soutient des traditions brassicoles établies et une production commerciale à moindre coût. Une revue de 2025 a identifié le sorgho et le sarrasin comme des alternatives attrayantes en raison de leur disponibilité et de leurs coûts de production inférieurs. L'utilisation de céréales alternatives peut également accroître la demande d'enzymes et d'auxiliaires de traitement qui améliorent l'efficacité d'extraction à partir de substrats non issus de l'orge.
Avancées dans les technologies de levure et de fermentation
Les avancées dans les technologies de levure et de fermentation élargissent les capacités fonctionnelles des ingrédients de brassage et améliorent le contrôle de la production de bière. Les brasseries adoptent de plus en plus des souches de levure spécialisées pour influencer les performances de fermentation, le développement des arômes, la teneur en alcool et la cohérence globale du produit. Les innovations dans la sélection et la propagation des levures permettent aux brasseurs d'obtenir des résultats de fermentation plus prévisibles pour différents styles de bière. Les technologies de fermentation améliorées soutiennent également le développement de bières à faible teneur en alcool et sans alcool tout en maintenant des caractéristiques de saveur et de texture en bouche souhaitables. Ces développements sont particulièrement pertinents pour les brasseries artisanales, qui expérimentent souvent les caractéristiques des levures pour créer des produits différenciés. À mesure que la technologie brassicole continue d'évoluer, la demande de solutions spécialisées en levure et en fermentation devrait augmenter sur le marché mondial des ingrédients de brassage.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Le changement climatique perturbant les approvisionnements en ingrédients agricoles | -0.7% | Mondial, notamment l'Allemagne, la République tchèque, le Royaume-Uni et le nord-ouest du Pacifique des États-Unis | Long terme (≥ 4 ans) |
| Disponibilité limitée d'ingrédients de brassage de haute qualité | -0.4% | Mondial, notamment les régions productrices de houblon aromatique aux États-Unis et en Allemagne et les régions productrices d'orge de maltage premium | Moyen terme (2-4 ans) |
| Réglementations strictes régissant les ingrédients de brassage à l'échelle mondiale | -0.3% | Europe et marchés mondiaux utilisant les normes du Codex Alimentarius | Moyen terme (2-4 ans) |
| Coûts élevés des ingrédients de brassage spécialisés | -0.5% | Amérique du Nord, Europe et Asie-Pacifique, avec une pression plus forte sur les petites et moyennes brasseries | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le changement climatique perturbant les approvisionnements en ingrédients agricoles
Le changement climatique perturbe la culture et la qualité des principaux ingrédients brassicoles, notamment l'orge et le houblon, en raison de l'évolution des températures, des modifications des régimes pluviométriques, des sécheresses et des événements météorologiques extrêmes. Le marché des ingrédients brassicoles est confronté à des risques de qualité significatifs, en particulier pour les houblons aromatiques nobles, dont les caractéristiques sont très sensibles au calendrier de récolte. Les brasseurs ne pourront peut-être pas substituer facilement ces variétés par des alternatives standard. Par conséquent, les fournisseurs doivent gérer les variations de qualité parallèlement aux baisses de rendement potentielles. De plus, la documentation sur les risques climatiques pourrait alourdir les exigences en matière d'approvisionnement et de conformité tout au long de la chaîne d'approvisionnement en ingrédients. Ces facteurs peuvent affecter la disponibilité régulière de l'orge et du houblon, contribuant à une hausse des coûts des ingrédients et à une volatilité accrue des approvisionnements pour les brasseries.
Disponibilité limitée d'ingrédients de brassage de haute qualité
La disponibilité limitée d'ingrédients de brassage de haute qualité peut contraindre la cohérence de la production et créer des défis d'approvisionnement pour les brasseries. L'orge premium, les malts spéciaux, les houblons aromatiques et les souches de levure spécialisées dépendent souvent de conditions agricoles spécifiques et de processus de production contrôlés, ce qui limite leur disponibilité sur certains marchés. À mesure que les brasseries élargissent leurs portefeuilles de bières spéciales et premium, la demande d'ingrédients distinctifs et performants continue d'augmenter. Cependant, les fournisseurs peuvent avoir du mal à maintenir une qualité et des volumes d'approvisionnement constants, notamment pour les ingrédients provenant de régions de culture étroites ou nécessitant une transformation spécialisée. Par conséquent, une disponibilité limitée peut augmenter les coûts d'approvisionnement, allonger les délais de livraison et inciter les brasseries à qualifier des fournisseurs alternatifs ou à utiliser des ingrédients de substitution. Ces contraintes peuvent finalement affecter la cohérence des recettes, la planification de la production et l'adoption plus large d'ingrédients de brassage spécialisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'ingrédient :
le malt ancre les volumes tandis que le houblon mène la croissance en valeurLe malt détient une part de 42,65 % du marché des ingrédients de brassage en 2025, car il reste essentiel à presque tous les styles de bière. L'orge maltée fournit la matière fermentescible, la couleur et le corps requis à l'échelle des macro-brasseries, où la cohérence des recettes et la prévisibilité du traitement sont essentielles dans de grands réseaux de production géographiquement dispersés. Les adjuvants à base de riz et les composés aromatisants ne peuvent pas remplacer ces fonctions essentielles dans la production industrielle de bière. Le malt reste la plus grande catégorie d'ingrédients du marché des ingrédients de brassage car les volumes de production sont concentrés dans les styles de bière grand public. La loi de pureté allemande n'autorise que l'eau, le malt d'orge, le houblon et la levure dans la bière, limitant l'utilisation d'adjuvants dans le pays.
Le houblon devrait enregistrer un CAGR de 7,05 % de 2026 à 2031, le taux de croissance le plus rapide parmi les catégories d'ingrédients. Cette croissance est portée par les variétés aromatiques qui créent des profils de saveur et d'arôme distinctifs. Les additifs de brassage comprennent des enzymes, des agents colorants, des clarifiants et des extraits aromatiques utilisés dans un large éventail de styles de bière. Ces intrants gagnent en importance dans la production de bière sans alcool, car les brasseurs peuvent nécessiter des ajouts post-fermentation pour restaurer la saveur. La levure bénéficie également de l'utilisation de souches non conventionnelles, telles que Torulaspora delbrueckii, dans les produits à faible teneur en alcool et sans alcool. L'innovation dans le malt, le houblon, la levure et les additifs continue de soutenir le développement de produits axés à la fois sur la performance et la saveur.



Par forme :
le sec dominant, le liquide gagnant du terrain dans les applications premiumLes ingrédients secs représentent 62,18 % du marché des ingrédients brassicoles en 2025. Leur part dominante reflète leur longue durée de conservation, leur faible dépendance à la logistique de la chaîne du froid et leur rentabilité pour les grandes brasseries industrielles, qui nécessitent souvent des intrants pouvant transiter par des réseaux de distribution établis et rester utilisables sur des cycles de production prolongés. Le malt sec, les pellets de houblon et la levure sèche active s'inscrivent dans des systèmes d'approvisionnement conçus pour une production à grand volume. Les grandes brasseries industrielles préfèrent également les formats secs car ils sont plus faciles à gérer dans les chaînes d'approvisionnement mondiales, réduisant ainsi la charge opérationnelle liée au transport sensible à la température, au stockage, à la gestion des stocks et aux procédures de manutention standardisées.
Les ingrédients liquides devraient croître à un CAGR de 6,65 % de 2026 à 2031. Les brasseries artisanales et premium valorisent ces ingrédients pour leur fraîcheur et leur flexibilité dans la formulation sur site, notamment lorsque le développement de recettes nécessite des ajustements fréquents de la saveur, du comportement de fermentation ou du calendrier des ajouts en cours de production. La levure liquide offre une haute viabilité cellulaire et une activité enzymatique productrice d'arômes lors de l'ensemencement. Une étude ACS Omega de 2025 a révlé que des souches de levure sélectionnées, le brassage à haute densité et la glucose oxydase améliorent la stabilité aromatique et prolongent la durée de conservation de la bière sans alcoolA Year of Correction for Craft Beer, pubs.acs.org">[3]. Cet avantage est particulièrement important pour les bières nécessitant des caractéristiques précises en matière d'esters ou de phénols. L'évolution vers les ingrédients liquides variera selon les catégories d'ingrédients et les types de brasseries, car le choix du format dépend de l'échelle de production, des conditions de stockage, des profils aromatiques souhaités et des exigences opérationnelles propres à chaque installation brassicole.
Par type de brasserie :
la macro-échelle ancre les revenus, l'artisanal oriente l'innovationLes macro-brasseries représentent 52,78 % de la demande en ingrédients de brassage en 2025. Bien que les brasseurs artisanaux puissent payer davantage par baril, une grande brasserie peut acheter un volume total d'intrants plus important que plusieurs petits producteurs artisanaux. Les macro-brasseries approvisionnent généralement le malt par des contrats en vrac, le houblon amérisant par des accords à long terme et la levure séchée, permettant aux équipes d'approvisionnement de gérer des volumes prévisibles et de maintenir des spécifications constantes sur des séries de production récurrentes pour des marques de bière établies. Ces schémas d'achat soutiennent la demande d'ingrédients standardisés à l'échelle industrielle. Les macro-brasseries répondent également à la demande des consommateurs pour des profils aromatiques plus diversifiés et une qualité de produit plus élevée.
Les brasseries artisanales devraient croître à un CAGR de 6,92 % de 2026 à 2031. Les opportunités de croissance sont plus fortes en Asie-Pacifique et en Amérique latine, où le marché de la bière spéciale reste moins mature. Les brasseries artisanales utilisent la production en petites séries pour tester de nouvelles combinaisons de malt, de houblon, de levure et d'arômes. Ces opérations peuvent introduire des concepts de produits avant qu'ils ne passent à une production commerciale plus large. Le marché des ingrédients de brassage bénéficie des dépenses plus élevées des brasseries artisanales en intrants différenciés par unité de bière produite, même si les brasseries artisanales individuelles achètent des volumes inférieurs à ceux des macro-brasseries.

Analyse géographique
Marché des ingrédients brassicoles en Asie-Pacifique
L'Asie-Pacifique détient une part de 38,78 % du marché des ingrédients brassicoles en 2025 et devrait croître à un TCAC de 7,21 % jusqu'en 2031. La vaste base de production brassicole de la région stimule la demande de malt, de houblon, de levure et d'intrants de transformation, car même de modestes variations de la consommation d'ingrédients par hectolitre peuvent affecter significativement les besoins à l'échelle de cette importante base brassicole. L'Inde a augmenté sa production de bière en 2025, tandis que le Japon, l'Australie et l'Asie du Sud-Est devraient générer une demande supplémentaire en houblon de spécialité et en levure. La croissance des investissements dans les capacités brassicoles locales renforce également la demande régionale en portefeuilles d'ingrédients diversifiés.
Marché des ingrédients brassicoles en Amérique et en Europe
L'Amérique du Nord maintient une base substantielle d'ingrédients de spécialité, soutenue par son secteur brassicole artisanal mature. Bien que l'Europe connaisse une production brassicole plus faible, elle conserve un rôle d'approvisionnement essentiel pour le malt et le houblon. Boortmalt, Malteurop, Weyermann et BarthHaas demeurent des fournisseurs et négociants clés dans la région. Les exigences en matière de sécurité alimentaire pour les arômes et les préparations enzymatiques accroissent la nécessité de solides capacités de conformité. Le Mexique et le Brésil ont augmenté leur production de bière en 2025, soutenant la demande en ingrédients brassicoles en Amérique du Sud. L'essor des offres de bières de spécialité et premium stimule davantage la demande en intrants brassicoles différenciés sur ces marchés.
Marché des ingrédients brassicoles au Moyen-Orient et en Afrique
L'Afrique est le seul continent à enregistrer une production brassicole plus élevée en 2025. Le brassage au sorgho soutient la demande en céréales alternatives dans toute l'Afrique subsaharienne. Les brasseurs commerciaux investissent également dans l'approvisionnement local en orge et en adjuvants afin de réduire leur exposition aux importations. L'Afrique du Sud, l'Égypte et la Turquie deviennent des sites d'approvisionnement en ingrédients de plus en plus importants. Les marchés du Golfe offrent des opportunités pour les intrants destinés aux bières sans alcool, notamment les levures spécialisées, les arômes naturels et les enzymes de transformation. L'amélioration des infrastructures céréalières régionales pourrait réduire la dépendance à l'orge importée à moyen terme. Le développement des réseaux d'approvisionnement en ingrédients locaux pourrait renforcer la flexibilité des approvisionnements et la participation au marché régional.
Paysage concurrentiel
Concentration du Marché
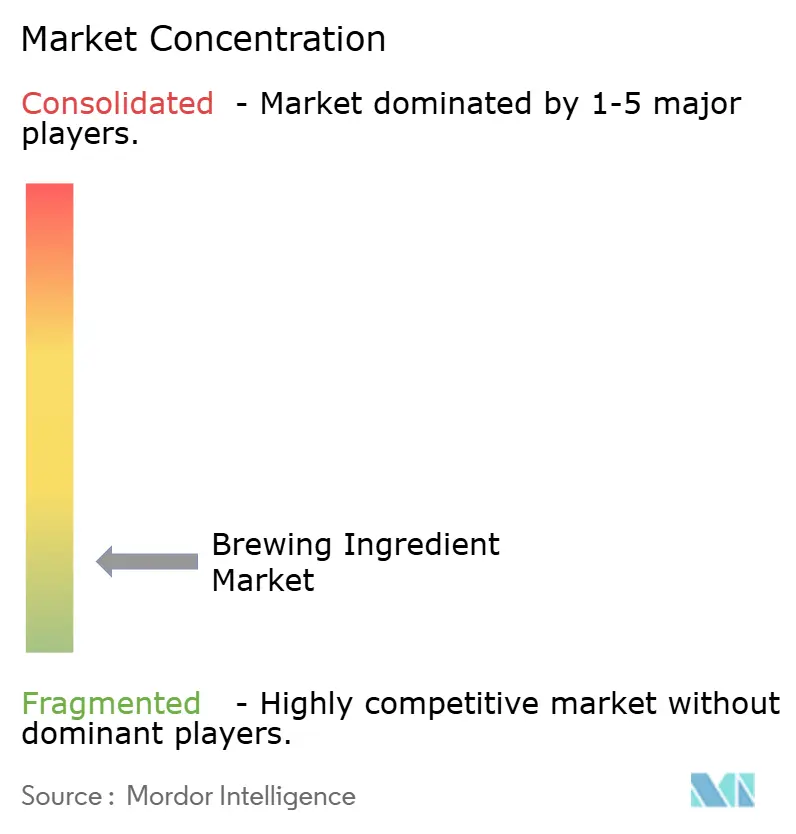
Le marché des ingrédients de brassage présente une structure de fournisseurs fragmentée, les entreprises se spécialisant souvent dans une seule catégorie d'ingrédients. Leurs positions concurrentielles dépendent de l'expertise spécifique à la catégorie, de l'accès à l'approvisionnement, des capacités techniques et des relations établies avec les brasseries. Dans la transformation du malt, Boortmalt, Malteurop, Cargill, Rahr Corporation et Viking Malt servent collectivement les grandes brasseries et un large éventail de petits producteurs de bière. Ces entreprises maintiennent une capacité substantielle de transformation du malt et approvisionnent les brasseries à l'échelle industrielle. BarthHaas Ingredients, Yakima Chief Hops, Steiner Hops et Crosby Hops sont des acteurs établis dans la catégorie du houblon. Lesaffre, via Fermentis, Angel Yeast, AB Mauri, Lallemand et Alltech sont en concurrence dans les intrants de levure et de fermentation.
Sur l'ensemble du marché des ingrédients de brassage, la durabilité devient un différenciateur commercial de plus en plus important pour les fournisseurs de malt, notamment à mesure que les clients brasseries recherchent des pratiques d'approvisionnement en orge qui s'alignent directement avec leurs marques et leurs engagements d'achat. Ces arrangements connectent l'approvisionnement en ingrédients aux engagements produits et chaîne d'approvisionnement des brasseurs et peuvent différencier les fournisseurs des vendeurs d'intrants de base non différenciés. Aucun acteur ne détient une position dominante claire sur le malt, le houblon, la levure et les additifs de brassage. Cette structure fragmentée crée des opportunités pour les fournisseurs capables de combiner plusieurs catégories d'ingrédients spéciaux, notamment là où les brasseries artisanales et régionales préfèrent un approvisionnement coordonné, un soutien technique et des quantités de commande plus petites auprès d'un nombre réduit de partenaires.
Au sein du marché des ingrédients de brassage, les fournisseurs de houblon développent des programmes de sélection de variétés aromatiques propriétaires et établissent des arrangements d'approvisionnement à terme, reflétant la valeur commerciale des cultivars différenciés pour les producteurs de bière artisanale et premium. Les fournisseurs de levure se font également concurrence par l'efficacité de fermentation et les capacités aromatiques. Le Scottish Whisky Research Institute a confirmé un profil aromatique identique à celui du malt tourbé de manière conventionnelle. Cet exemple démontre que les fournisseurs développent des technologies de procédé en parallèle des ingrédients. Les plateformes intégrées combinant des solutions de malt, de houblon, de levure et d'enzymes restent une voie potentielle pour les fournisseurs desservant les brasseries artisanales.
Leaders du secteur des ingrédients de brassage
-
Cargill, Incorporated
-
Boortmalt
-
AngelYeast Co., Ltd.
-
Rahr Corporation
-
Viking Malt
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des ingrédients brassicoles Entreprises couvertes dans ce rapport
- Cargill, Incorporated
- Boortmalt
- MALTEUROP
- AngelYeast Co., Ltd.
- Rahr Corporation
- Viking Malt
- Lesaffre
- Munton plc
- Simpsons Malt
- Briess Malt & Ingredients Co.
- BarthHaas Ingredients GmbH
- Yakima Chief Hops Inc.
- Steiner Hops Ltd.
- Crosby Hops
- Weyermann Specialty Melting
- Castle Malting
- Kalsec Inc.
- Fermentis
- Leiber
- Alltech
Développements industriels récents dans Marché des ingrédients brassicoles
- Mars 2026 : Hopsteiner a lancé Nobella, une nouvelle variété de houblon noble développée pour répondre au besoin croissant du secteur brassicole en matières premières résistantes au changement climatique. Nobella combine les caractéristiques aromatiques traditionnelles du houblon noble avec une stabilité agronomique améliorée dans des conditions météorologiques changeantes.
- Mars 2026 : RahrBSG et Yakima Chief Hops (YCH) ont annoncé un partenariat stratégique pour élargir l'accès des brasseurs aux variétés de houblon spéciales et aux produits de houblon transformés en Amérique du Nord. Les deux entreprises resteront indépendantes, familiales et exploitées séparément.
- Février 2026 : Hop Products Australia a lancé Luna, une nouvelle variété de houblon aromatique, dans le cadre de son programme de sélection de houblon de longue date. Luna offre des caractéristiques de mangue, de baies sombres et d'agrumes épicés, ainsi qu'une teneur élevée en polyphénols qui améliore la saveur et la texture en bouche dans des styles de bière allant des Pilsners aux IPAs.
Portée du rapport mondial sur le marché des ingrédients de brassage
Les ingrédients brassicoles sont des matières premières et des intrants fonctionnels utilisés dans la production de bière, notamment le malt, le houblon, la levure, les céréales adjuvantes, les enzymes et les additifs brassicoles. Ils influencent la fermentation, la saveur, l'arôme, la couleur, la texture, la teneur en alcool et la qualité globale de la bière.
Le marché des ingrédients brassicoles est segmenté par type d'ingrédient, forme, type de brasserie et géographie. Par type d'ingrédient, le marché est segmenté en malt, houblon, levure et additifs brassicoles. Par forme, le marché est segmenté en sec et liquide. Par type de brasserie, le marché est segmenté en grandes brasseries industrielles, brasseries artisanales et autres. Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Malt |
| Houblon |
| Levure |
| Additifs de brassage |
| Sec |
| Liquide |
| Macro-brasseries |
| Brasseries artisanales |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Égypte | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'ingrédient | Malt | |
| Houblon | ||
| Levure | ||
| Additifs de brassage | ||
| Par forme | Sec | |
| Liquide | ||
| Par type de brasserie | Macro-brasseries | |
| Brasseries artisanales | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Égypte | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et projetée du marché des ingrédients de brassage, et quel taux de croissance est attendu durant la période de prévision ?
Le marché des ingrédients de brassage était évalué à 20,48 milliards USD en 2025 et devrait atteindre 21,55 milliards USD en 2026. Le marché devrait ensuite croître pour atteindre 28,63 milliards USD d'ici 2031, enregistrant un CAGR de 5,85 % durant 2026-2031.
Quel type d'ingrédient détenait la plus grande part de marché en 2025 ?
Le malt était le plus grand segment par type d'ingrédient, représentant 42,65 % du marché en 2025.
Quel segment de forme a dominé le marché des ingrédients de brassage en 2025 ?
Le segment de la forme sèche a dominé le marché avec une part de 62,18 % en 2025.
Quel type de brasserie représentait la plus grande part du marché en 2025 ?
Les macro-brasseries détenaient la plus grande part de marché, représentant 52,78 % du marché des ingrédients de brassage en 2025.
Quelle région a dominé le marché des ingrédients de brassage en 2025 ?
L'Asie-Pacifique était le marché régional leader, représentant 38,78 % des revenus en 2025.