
Tamaño y Participación del Mercado de Ingredientes para Elaboración de Cerveza
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 21.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.63 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.85 % |
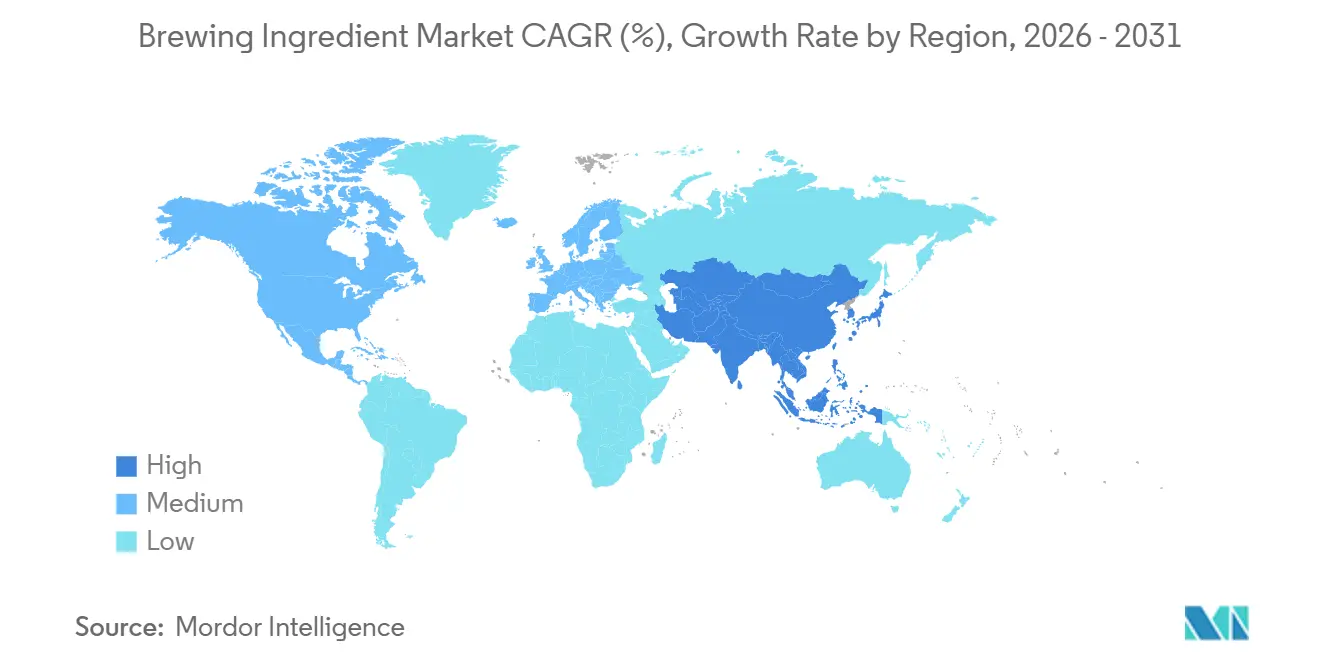
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
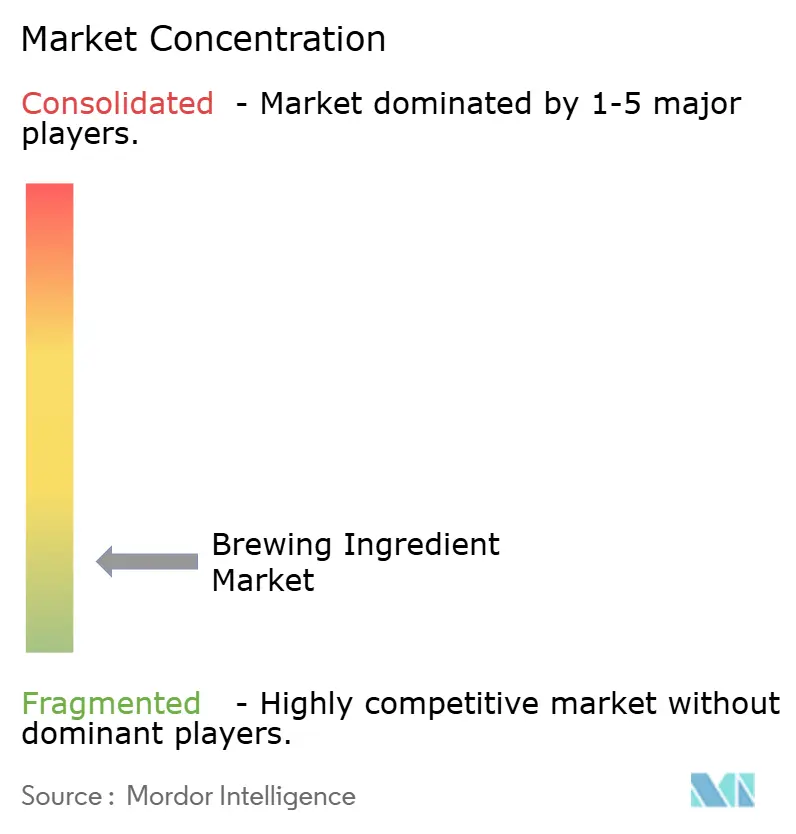
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ingredientes para Elaboración de Cerveza por Mordor Intelligence
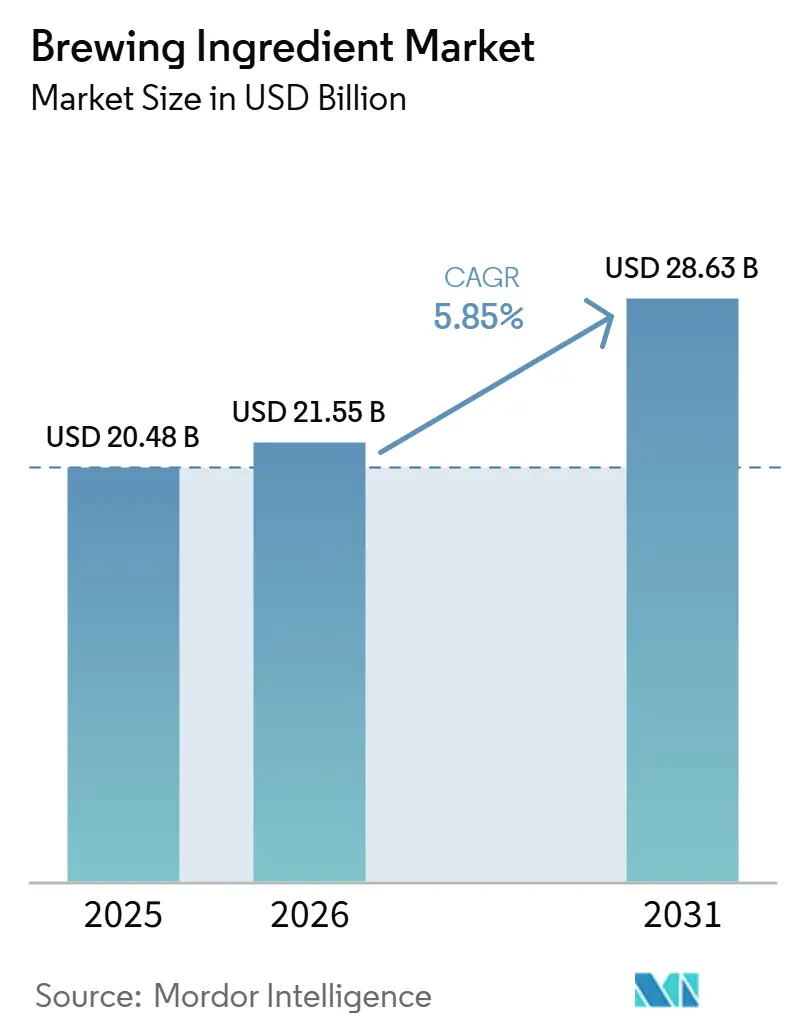
El tamaño del mercado de ingredientes para elaboración de cerveza fue valorado en 20,48 mil millones de USD en 2025 a 21,55 mil millones de USD en 2026, y se prevé que alcance los 28,63 mil millones de USD para 2031 a una CAGR del 5,85% durante el período 2026-2031. Las carteras de productos incluyen cada vez más cervezas premium, artesanales y sin alcohol, que requieren insumos de fermentación, aromatización y procesamiento más especializados por hectolitro. En consecuencia, el mercado de ingredientes para elaboración de cerveza se beneficia de estos cambios en las carteras incluso cuando los volúmenes de cerveza se mantienen estables o disminuyen, ya que los ingresos de los proveedores dependen del valor y la complejidad de los insumos más que del volumen de cerveza por sí solo. Los proveedores están equilibrando la demanda resiliente de insumos básicos con la creciente demanda de ingredientes especializados. Las cervecerías están adoptando formulaciones diferenciadas de malta, lúpulo y levadura para crear perfiles sensoriales distintivos y fortalecer el posicionamiento de sus productos. Esta tendencia está impulsando a los fabricantes de ingredientes a ampliar sus carteras de especialidades y desarrollar soluciones específicas para diversas necesidades de elaboración de cerveza. Además, los avances en tecnologías de fermentación están creando oportunidades para los proveedores que atienden formulaciones de cerveza baja en alcohol y sin alcohol.
Conclusiones Clave del Informe
- Por tipo de ingrediente, la malta lideró el mercado de ingredientes para elaboración de cerveza con una participación del 42,65% en 2025, mientras que se prevé que el lúpulo registre la CAGR más rápida del 7,05% durante 2026-2031.
- Por forma, el segmento seco retuvo una participación del 62,18% en 2025, mientras que se prevé que el líquido se expanda a una CAGR del 6,65% hasta 2031.
- Por tipo de cervecería, las macrocervecerías lideraron el mercado con una participación del 52,78% en 2025, mientras que se prevé que las cervecerías artesanales registren la CAGR más rápida del 6,92% durante 2026-2031.
- Por geografía, Asia-Pacífico lideró el mercado de ingredientes para elaboración de cerveza en 2025 con una participación del 38,78% y se proyecta que avance a una CAGR del 7,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los volúmenes globales de producción de cerveza | +0.5% | Global, con mayor concentración en Asia-Pacífico, América del Sur y África | Corto plazo (≤ 2 años) |
| Proliferación de cervecerías artesanales y microcervecerías en todo el mundo | +1.1% | Global, incluidos América del Norte, Europa Occidental, China, Japón y Australia | Mediano plazo (2-4 años) |
| Creciente preferencia de los consumidores por la cerveza premium | +0.9% | Global, liderado por Europa y América del Norte y acelerándose en India y Sudáfrica | Mediano plazo (2-4 años) |
| Adopción creciente de granos alternativos para la elaboración de cerveza | +0.4% | Asia-Pacífico, África, América Latina y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Avances en tecnologías de levadura y fermentación | +0.3% | Global | Mediano plazo (2-4 años) |
| Expansión del consumo de cerveza en economías emergentes | +0.8% | India, Sudeste Asiático, África Subsahariana, Brasil y México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Volúmenes Globales de Producción de Cerveza
La expansión de la producción global de cerveza está impulsando la demanda de ingredientes para elaboración de cerveza, ya que los mayores volúmenes de producción aumentan directamente el consumo de malta, lúpulo, levadura, adjuntos y enzimas. Las grandes cervecerías comerciales continúan operando y ampliando su capacidad, sosteniendo la demanda masiva de ingredientes básicos en los mercados cerveceros establecidos. Mientras tanto, la creciente actividad cervecera entre productores regionales e independientes está ampliando la demanda de ingredientes más allá de los grandes fabricantes multinacionales. Los mercados cerveceros emergentes también contribuyen a esta tendencia, ya que la evolución de los patrones de consumo y la expansión de las redes de distribución respaldan el aumento de la producción doméstica de cerveza. A medida que la producción global de cerveza continúa creciendo, se espera que el mayor consumo de materias primas siga siendo un impulsor clave de la demanda en el mercado de ingredientes para elaboración de cerveza.
Proliferación de Cervecerías Artesanales y Microcervecerías en Todo el Mundo
Según la Asociación de Cerveceros, Estados Unidos contaba con 9.578 cervecerías artesanales en funcionamiento en 2025Un Año de Corrección para la Cerveza Artesanal, brewersassociation.org">[1]. Los cerveceros artesanales utilizan maltas especiales, lúpulos aromáticos propietarios y levaduras no convencionales en mayor medida que las macrocervecerías. Esta actividad respalda el mercado de ingredientes para elaboración de cerveza, ya que los productores artesanales ponen mayor énfasis en ingredientes diferenciados y acuerdos de suministro flexibles. Requieren insumos que permitan recetas distintivas, lanzamientos estacionales e identidades de producto locales. Esta demanda impulsa a los proveedores de ingredientes a desarrollar perfiles de malta personalizados, variedades de lúpulo especiales y cultivos de fermentación adaptados a lotes de producción más pequeños. A medida que la elaboración artesanal de cerveza continúa evolucionando, los proveedores de ingredientes se benefician de una mayor interacción con productores más pequeños que buscan flexibilidad, variedad de productos y soluciones específicas para cada receta.
Adopción Creciente de Granos Alternativos para la Elaboración de Cerveza
El sorgo, el arroz y la yuca se están convirtiendo en adjuntos de elaboración de cerveza cada vez más importantes en Asia-Pacífico y África. Estos cultivos están disponibles localmente y pueden reducir la exposición de los cerveceros a la cebada maltera importada. Un estudio científico de 2025 publicado en npj Sustainable Agriculture encontró que el arroz puede alcanzar rendimientos dos a tres veces superiores por hectárea en comparación con la cebada, al tiempo que proporciona una calidad de malteado adecuadaEvaluating the costs of alternative malting grains for market adaptation, nature.com">[2]. El estudio también reportó costos comparables para las variedades de arroz de grano largo y un perfil de sabor neutro. El sorgo sigue siendo estratégicamente importante en el África Subsahariana, ya que apoya las tradiciones cerveceras establecidas y la producción comercial de menor costo. Una revisión de 2025 identificó el sorgo y el trigo sarraceno como alternativas atractivas debido a su disponibilidad y menores costos de producción. El uso de granos alternativos también puede aumentar la demanda de enzimas y auxiliares de procesamiento que mejoran la eficiencia de extracción a partir de sustratos distintos a la cebada.
Avances en Tecnologías de Levadura y Fermentación
Los avances en tecnologías de levadura y fermentación están ampliando las capacidades funcionales de los ingredientes para elaboración de cerveza y mejorando el control sobre la producción de cerveza. Las cervecerías adoptan cada vez más cepas de levadura especializadas para influir en el rendimiento de la fermentación, el desarrollo del sabor, el contenido de alcohol y la consistencia general del producto. Las innovaciones en la selección y propagación de levaduras permiten a los cerveceros lograr resultados de fermentación más predecibles en diferentes estilos de cerveza. Las tecnologías de fermentación mejoradas también respaldan el desarrollo de cervezas bajas en alcohol y sin alcohol, manteniendo al mismo tiempo las características deseables de sabor y sensación en boca. Estos avances son particularmente relevantes para las cervecerías artesanales, que frecuentemente experimentan con las características de la levadura para crear productos diferenciados. A medida que la tecnología cervecera continúa evolucionando, se espera que la demanda de soluciones especializadas de levadura y fermentación aumente en todo el mercado global de ingredientes para elaboración de cerveza.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El cambio climático interrumpe los suministros de ingredientes agrícolas | -0.7% | Global, especialmente Alemania, República Checa, el Reino Unido y el Noroeste del Pacífico de Estados Unidos | Largo plazo (≥ 4 años) |
| Disponibilidad limitada de ingredientes de alta calidad para elaboración de cerveza | -0.4% | Global, especialmente las regiones de lúpulo aromático en Estados Unidos y Alemania y las regiones de cebada maltera premium | Mediano plazo (2-4 años) |
| Regulaciones estrictas que rigen los ingredientes para elaboración de cerveza a nivel mundial | -0.3% | Europa y mercados globales que utilizan estándares del Codex Alimentarius | Mediano plazo (2-4 años) |
| Altos costos de los ingredientes especiales para elaboración de cerveza | -0.5% | América del Norte, Europa y Asia-Pacífico, con mayor presión sobre las pequeñas y medianas cervecerías | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Cambio Climático Interrumpe los Suministros de Ingredientes Agrícolas
El cambio climático está perturbando el cultivo y la calidad de los ingredientes clave para la elaboración de cerveza, incluidos la cebada y el lúpulo, a través del desplazamiento de temperaturas, cambios en los patrones de precipitación, sequías y eventos climáticos extremos. El mercado de ingredientes para elaboración de cerveza enfrenta riesgos de calidad significativos, particularmente para los lúpulos aromáticos nobles, cuyas características son muy sensibles al momento de la cosecha. Es posible que los cerveceros no puedan sustituir fácilmente estas variedades por alternativas estándar. En consecuencia, los proveedores deben gestionar los cambios de calidad junto con las posibles disminuciones en los rendimientos. Además, la documentación de riesgos climáticos puede aumentar los requisitos de adquisición y cumplimiento normativo en toda la cadena de suministro de ingredientes. Estos factores pueden afectar la disponibilidad constante de cebada y lúpulo, contribuyendo a mayores costos de ingredientes y una mayor volatilidad en las adquisiciones para las cervecerías.
Disponibilidad Limitada de Ingredientes de Alta Calidad para Elaboración de Cerveza
La disponibilidad limitada de ingredientes de alta calidad para elaboración de cerveza puede restringir la consistencia de la producción y crear desafíos de adquisición para las cervecerías. La cebada premium, las maltas especiales, los lúpulos aromáticos y las cepas de levadura especializadas a menudo dependen de condiciones agrícolas específicas y procesos de producción controlados, lo que limita su disponibilidad en ciertos mercados. A medida que las cervecerías amplían sus carteras de cervezas especiales y premium, la demanda de ingredientes distintivos y de alto rendimiento continúa aumentando. Sin embargo, los proveedores pueden tener dificultades para mantener la calidad constante y los volúmenes de suministro, particularmente para ingredientes procedentes de regiones de cultivo reducidas o que requieren procesamiento especializado. En consecuencia, la disponibilidad limitada puede aumentar los costos de abastecimiento, extender los plazos de adquisición y llevar a las cervecerías a calificar proveedores alternativos o utilizar ingredientes sustitutos. Estas limitaciones pueden afectar en última instancia la consistencia de las recetas, la planificación de la producción y la adopción más amplia de ingredientes especializados para elaboración de cerveza.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Ingrediente:
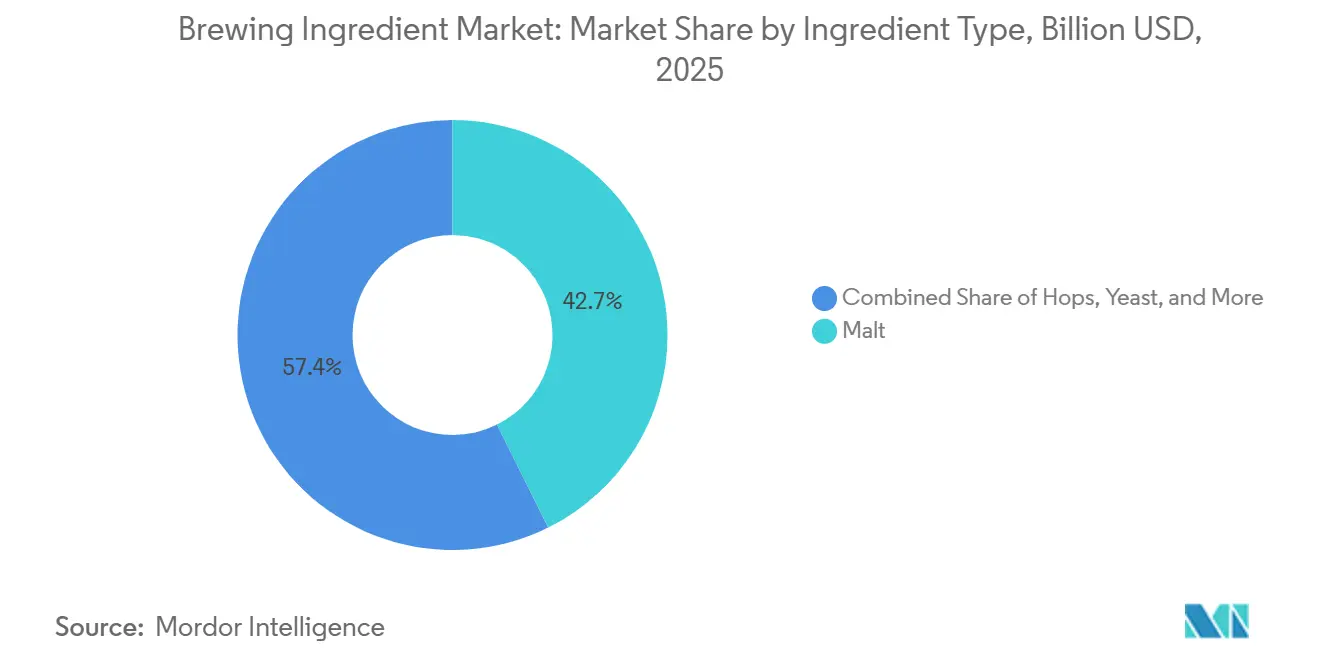
La Malta Ancla el Volumen Mientras el Lúpulo Lidera el Crecimiento en ValorLa malta tiene una participación del 42,65% del mercado de ingredientes para elaboración de cerveza en 2025, ya que sigue siendo esencial para casi todos los estilos de cerveza. La cebada malteada proporciona el material fermentable, el color y el cuerpo requeridos a la escala de las macrocervecerías, donde la consistencia de la receta y el procesamiento predecible son fundamentales en grandes redes de producción geográficamente dispersas. Los adjuntos de arroz y los compuestos de sabor no pueden reemplazar estas funciones básicas en la producción industrial de cerveza. La malta sigue siendo la categoría de ingredientes más grande en el mercado de ingredientes para elaboración de cerveza porque los volúmenes de producción se concentran en los estilos de cerveza convencionales. La ley de pureza de Alemania solo permite agua, malta de cebada, lúpulo y levadura en la cerveza, lo que limita el uso de adjuntos en el país.
Se prevé que el lúpulo registre una CAGR del 7,05% de 2026 a 2031, la tasa de crecimiento más rápida entre las categorías de ingredientes. Este crecimiento está impulsado por variedades aromáticas que crean perfiles de sabor y aroma distintivos. Los aditivos para elaboración de cerveza incluyen enzimas, agentes colorantes, clarificantes y extractos de sabor utilizados en una amplia gama de estilos de cerveza. Estos insumos están ganando importancia en la producción de cerveza sin alcohol, ya que los cerveceros pueden requerir adiciones post-fermentación para restaurar el sabor. La levadura también se está beneficiando del uso de cepas no convencionales, como Torulaspora delbrueckii, en productos bajos en alcohol y sin alcohol. La innovación en malta, lúpulo, levadura y aditivos continúa respaldando el desarrollo de productos centrados tanto en el rendimiento como en el sabor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Forma:
Seco Dominante, Líquido Ganando Terreno en Aplicaciones PremiumLos ingredientes secos representan el 62,18% del mercado de ingredientes para elaboración de cerveza en 2025. Su participación líder refleja su larga vida útil, la limitada dependencia de la logística de cadena de frío y la eficiencia de costos para las grandes cervecerías, que a menudo requieren insumos que puedan moverse a través de redes de distribución establecidas y mantenerse utilizables durante programas de producción prolongados. La malta seca, los pellets de lúpulo y la levadura seca activa se alinean con los sistemas de adquisición diseñados para la producción de alto volumen. Las macrocervecerías también prefieren los formatos secos porque son más fáciles de gestionar en cadenas de suministro globales, reduciendo la carga operativa asociada al transporte sensible a la temperatura, el almacenamiento, el control de inventario y los procedimientos de manipulación estandarizados.
Se prevé que los ingredientes líquidos crezcan a una CAGR del 6,65% de 2026 a 2031. Las cervecerías artesanales y premium valoran estos ingredientes por su frescura y flexibilidad en la formulación en el sitio, especialmente cuando el desarrollo de recetas requiere ajustes frecuentes en el sabor, el comportamiento de fermentación o el momento de las adiciones durante la producción. La levadura líquida proporciona una alta viabilidad celular y actividad enzimática productora de sabor durante la inoculación. Un estudio de ACS Omega de 2025 encontró que cepas de levadura seleccionadas, la elaboración de alta densidad y la glucosa oxidasa mejoran la estabilidad del sabor y extienden la vida útil de la cerveza sin alcoholA Year of Correction for Craft Beer, pubs.acs.org">[3]. Esta ventaja es particularmente importante para las cervezas que requieren características éster o fenólicas precisas. El cambio hacia ingredientes líquidos variará entre categorías de ingredientes y tipos de cervecería, ya que la selección del formato depende de la escala de producción, las condiciones de almacenamiento, los perfiles de sabor deseados y los requisitos operativos de cada instalación cervecera.
Por Tipo de Cervecería:
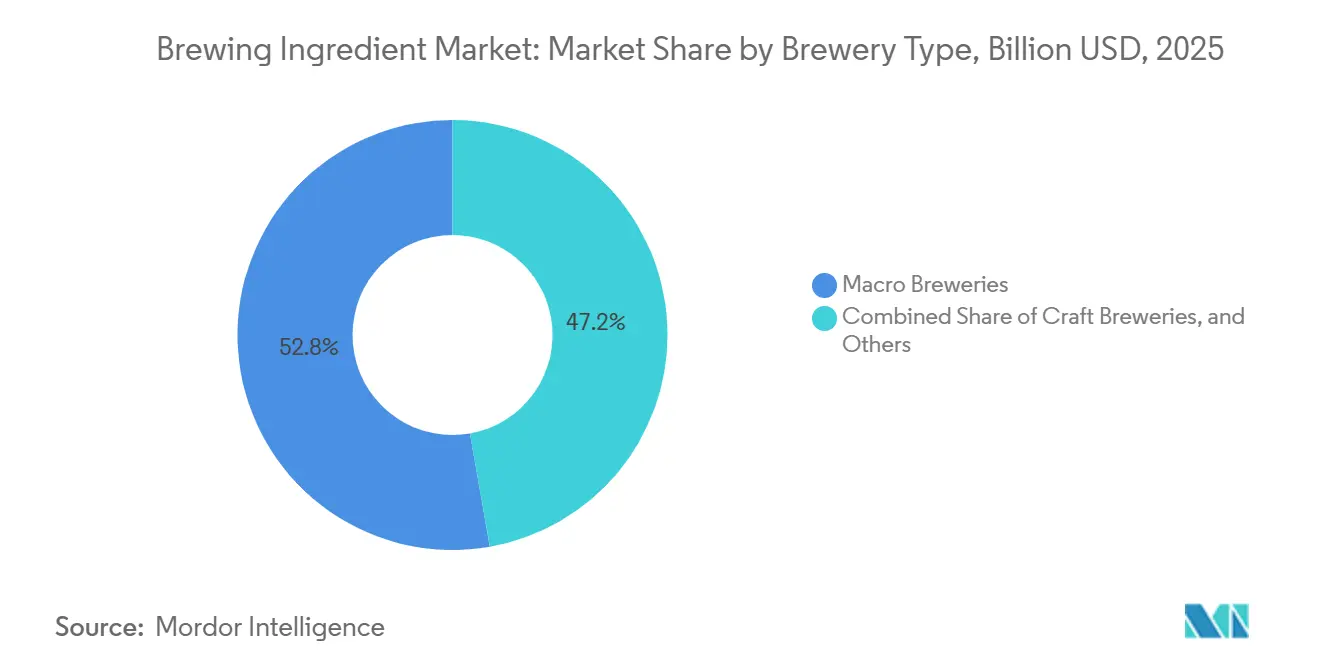
La Escala Macro Ancla los Ingresos, la Artesanal Dirige la InnovaciónLas macrocervecerías representan el 52,78% de la demanda de ingredientes para elaboración de cerveza en 2025. Aunque los cerveceros artesanales pueden pagar más por barril, una gran cervecería puede adquirir un volumen total de insumos mayor que múltiples pequeños productores artesanales. Las macrocervecerías típicamente adquieren malta mediante contratos a granel, lúpulos amarizantes mediante acuerdos a largo plazo y levadura seca, lo que permite a los equipos de adquisición gestionar volúmenes predecibles y mantener especificaciones consistentes en las producciones recurrentes de marcas de cerveza establecidas. Estos patrones de compra respaldan la demanda de ingredientes estandarizados a escala industrial. Las macrocervecerías también están respondiendo a la demanda de los consumidores de perfiles de sabor más diversos y mayor calidad de producto.
Se prevé que las cervecerías artesanales crezcan a una CAGR del 6,92% de 2026 a 2031. Las oportunidades de crecimiento son más sólidas en Asia-Pacífico y América Latina, donde el mercado de cerveza especial sigue siendo menos maduro. Las cervecerías artesanales utilizan la producción en pequeños lotes para probar nuevas combinaciones de malta, lúpulo, levadura y sabores. Estas operaciones pueden introducir conceptos de producto antes de que escalen a una producción comercial más amplia. El mercado de ingredientes para elaboración de cerveza se beneficia del mayor gasto de las cervecerías artesanales en insumos diferenciados por unidad de cerveza producida, aunque las cervecerías artesanales individuales adquieran volúmenes menores que las macrocervecerías.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Ingredientes para Elaboración de Cerveza en Asia-Pacífico
Asia-Pacífico concentra el 38,78% de la cuota del mercado de ingredientes para elaboración de cerveza en 2025 y se proyecta que crecerá a una CAGR del 7,21% hasta 2031. La extensa base de producción cervecera de la región impulsa la demanda de malta, lúpulo, levadura e insumos de procesamiento, ya que incluso cambios moderados en el uso de ingredientes por hectolitro pueden afectar significativamente los requerimientos en esta amplia base cervecera. India incrementó su producción de cerveza en 2025, mientras que Japón, Australia y el Sudeste Asiático se espera que generen demanda adicional de lúpulo especializado y levadura. Las crecientes inversiones en capacidad cervecera local también están fortaleciendo la demanda regional de portafolios de ingredientes diversificados.
Mercado de Ingredientes para Elaboración de Cerveza en las Américas y Europa
América del Norte mantiene una base sustancial de ingredientes especializados, respaldada por su maduro sector de cerveza artesanal. Aunque Europa experimenta una producción cervecera más débil, conserva un papel de suministro fundamental para la malta y el lúpulo. Boortmalt, Malteurop, Weyermann y BarthHaas siguen siendo proveedores y comercializadores clave en la región. Los requisitos de seguridad alimentaria para aromatizantes y preparaciones enzimáticas incrementan la necesidad de sólidas capacidades de cumplimiento normativo. México y Brasil aumentaron su producción de cerveza en 2025, lo que apoya la demanda de ingredientes para elaboración de cerveza en América del Sur. La expansión de las ofertas de cerveza especializada y premium impulsa aún más la demanda de insumos cerveceros diferenciados en estos mercados.
Mercado de Ingredientes para Elaboración de Cerveza en Oriente Medio y África
África es el único continente que registró un mayor volumen de producción cervecera en 2025. La elaboración de cerveza a base de sorgo sostiene la demanda de granos alternativos en el África Subsahariana. Los cerveceros comerciales también están invirtiendo en el abastecimiento local de cebada y adjuntos para reducir la exposición a las importaciones. Sudáfrica, Egipto y Turquía se están convirtiendo en ubicaciones cada vez más importantes para el abastecimiento de ingredientes. Los mercados del Golfo ofrecen oportunidades para insumos de cerveza sin alcohol, incluidas levaduras especializadas, aromatizantes naturales y enzimas de proceso. Las mejoras en la infraestructura regional de granos podrían reducir la dependencia de la cebada importada a mediano plazo. El mayor desarrollo de las redes de suministro de ingredientes nacionales podría mejorar la flexibilidad de abastecimiento y la participación en el mercado regional.
Panorama Competitivo
El mercado de ingredientes para elaboración de cerveza tiene una estructura de proveedores fragmentada, ya que las empresas a menudo se especializan en una sola categoría de ingredientes. Sus posiciones competitivas dependen de la experiencia específica en cada categoría, el acceso al suministro, las capacidades técnicas y las relaciones establecidas con las cervecerías. En el procesamiento de malta, Boortmalt, Malteurop, Cargill, Rahr Corporation y Viking Malt atienden colectivamente a grandes cervecerías y a una amplia gama de productores de cerveza más pequeños. Estas empresas mantienen una capacidad sustancial de procesamiento de malta y abastecen a las cervecerías a escala industrial. BarthHaas Ingredients, Yakima Chief Hops, Steiner Hops y Crosby Hops son actores establecidos en la categoría de lúpulo. Lesaffre, a través de Fermentis, Angel Yeast, AB Mauri, Lallemand y Alltech compiten en insumos de levadura y fermentación.
En todo el mercado de ingredientes para elaboración de cerveza, la sostenibilidad se está convirtiendo en un diferenciador comercial cada vez más importante para los proveedores de malta, particularmente a medida que los clientes cerveceros buscan prácticas de abastecimiento de cebada que se alineen directamente con sus marcas y compromisos de adquisición. Estos acuerdos conectan el abastecimiento de ingredientes con los compromisos de producto y cadena de suministro de los cerveceros y pueden diferenciar a los proveedores de los vendedores de insumos básicos no diferenciados. Ningún participante tiene una posición dominante clara en malta, lúpulo, levadura y aditivos para elaboración de cerveza. Esta estructura fragmentada crea oportunidades para los proveedores que pueden combinar múltiples categorías de ingredientes especiales, particularmente donde las cervecerías artesanales y regionales prefieren la adquisición coordinada, el soporte técnico y cantidades de pedido más pequeñas de menos socios.
Dentro del mercado de ingredientes para elaboración de cerveza, los proveedores de lúpulo están expandiendo los programas de cría de variedades aromáticas propietarias y estableciendo acuerdos de suministro anticipado, lo que refleja el valor comercial de los cultivares diferenciados para los productores de cerveza artesanal y premium. Los proveedores de levadura también compiten a través de la eficiencia de fermentación y las capacidades de sabor. El Instituto Escocés de Investigación del Whisky confirmó un perfil de sabor idéntico al de la malta ahumada con turba de manera convencional. Este ejemplo demuestra que los proveedores están desarrollando tecnologías de proceso junto con los ingredientes. Las plataformas integradas que combinan soluciones de malta, lúpulo, levadura y enzimas siguen siendo una ruta potencial para los proveedores que atienden a cervecerías artesanales.
Líderes de la Industria de Ingredientes para Elaboración de Cerveza
-
Cargill, Incorporated
-
Boortmalt
-
AngelYeast Co., Ltd.
-
Rahr Corporation
-
Viking Malt
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ingredientes para Elaboración de Cerveza
- Cargill, Incorporated
- Boortmalt
- MALTEUROP
- AngelYeast Co., Ltd.
- Rahr Corporation
- Viking Malt
- Lesaffre
- Munton plc
- Simpsons Malt
- Briess Malt & Ingredients Co.
- BarthHaas Ingredients GmbH
- Yakima Chief Hops Inc.
- Steiner Hops Ltd.
- Crosby Hops
- Weyermann Specialty Melting
- Castle Malting
- Kalsec Inc.
- Fermentis
- Leiber
- Alltech

Recent Industry Developments in Mercado de Ingredientes para Elaboración de Cerveza
- Marzo de 2026: Hopsteiner presentó Nobella, una nueva variedad de lúpulo noble desarrollada para abordar la creciente necesidad de la industria cervecera de materias primas resistentes al clima. Nobella combina las características de sabor tradicionales del lúpulo noble con una mayor estabilidad agronómica bajo condiciones climáticas cambiantes.
- Marzo de 2026: RahrBSG y Yakima Chief Hops (YCH) anunciaron una asociación estratégica para ampliar el acceso de los cerveceros a variedades de lúpulo especiales y productos de lúpulo procesado en toda América del Norte. Ambas empresas seguirán siendo independientes, de propiedad familiar y operadas por separado.
- Febrero de 2026: Hop Products Australia presentó Luna, una nueva variedad de lúpulo de sabor, a través de su programa de cría de lúpulo de larga trayectoria. Luna ofrece características de mango, bayas oscuras y cítricos especiados, junto con un alto contenido de polifenoles que mejora el sabor y la sensación en boca en estilos de cerveza que van desde Pilsners hasta IPAs.


Alcance del Informe Global del Mercado de Ingredientes para Elaboración de Cerveza
Los ingredientes para elaboración de cerveza son materias primas e insumos funcionales utilizados en la producción de cerveza, incluidos malta, lúpulo, levadura, granos adjuntos, enzimas y aditivos para elaboración de cerveza. Influyen en la fermentación, el sabor, el aroma, el color, la textura, el contenido de alcohol y la calidad general de la cerveza.
El mercado de ingredientes para elaboración de cerveza está segmentado por tipo de ingrediente, forma, tipo de cervecería y geografía. Por tipo de ingrediente, el mercado se segmenta en malta, lúpulo, levadura y aditivos para elaboración de cerveza. Por forma, el mercado se segmenta en seco y líquido. Por tipo de cervecería, el mercado se segmenta en macrocervecerías, cervecerías artesanales y otros. Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico, y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Malta |
| Lúpulo |
| Levadura |
| Aditivos para Elaboración de Cerveza |
| Seco |
| Líquido |
| Macrocervecerías |
| Cervecerías Artesanales |
| Otras |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Egipto | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Ingrediente | Malta | |
| Lúpulo | ||
| Levadura | ||
| Aditivos para Elaboración de Cerveza | ||
| Por Forma | Seco | |
| Líquido | ||
| Por Tipo de Cervecería | Macrocervecerías | |
| Cervecerías Artesanales | ||
| Otras | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y proyectado del mercado de ingredientes para elaboración de cerveza, y qué tasa de crecimiento se espera durante el período de pronóstico?
El mercado de ingredientes para elaboración de cerveza fue valorado en 20,48 mil millones de USD en 2025 y se estima que alcanzará 21,55 mil millones de USD en 2026. Se proyecta además que el mercado crezca hasta 28,63 mil millones de USD en 2031, registrando una CAGR del 5,85% durante 2026-2031.
¿Qué tipo de ingrediente tuvo la mayor participación de mercado en 2025?
La malta fue el segmento de tipo de ingrediente más grande, representando el 42,65% del mercado en 2025.
¿Qué segmento de forma dominó el mercado de ingredientes para elaboración de cerveza en 2025?
El segmento de forma seca dominó el mercado con una participación del 62,18% en 2025.
¿Qué tipo de cervecería representó la mayor participación del mercado en 2025?
Las macrocervecerías tuvieron la mayor participación de mercado, representando el 52,78% del mercado de ingredientes para elaboración de cerveza en 2025.
¿Qué región lideró el mercado de ingredientes para elaboración de cerveza en 2025?
Asia-Pacífico fue el mercado regional líder, representando el 38,78% de los ingresos en 2025.


 Sus datos están seguros y nunca se venden ni se comparten.
