
Tamanho e Participação do Mercado de Carga Completa em Contêiner do Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
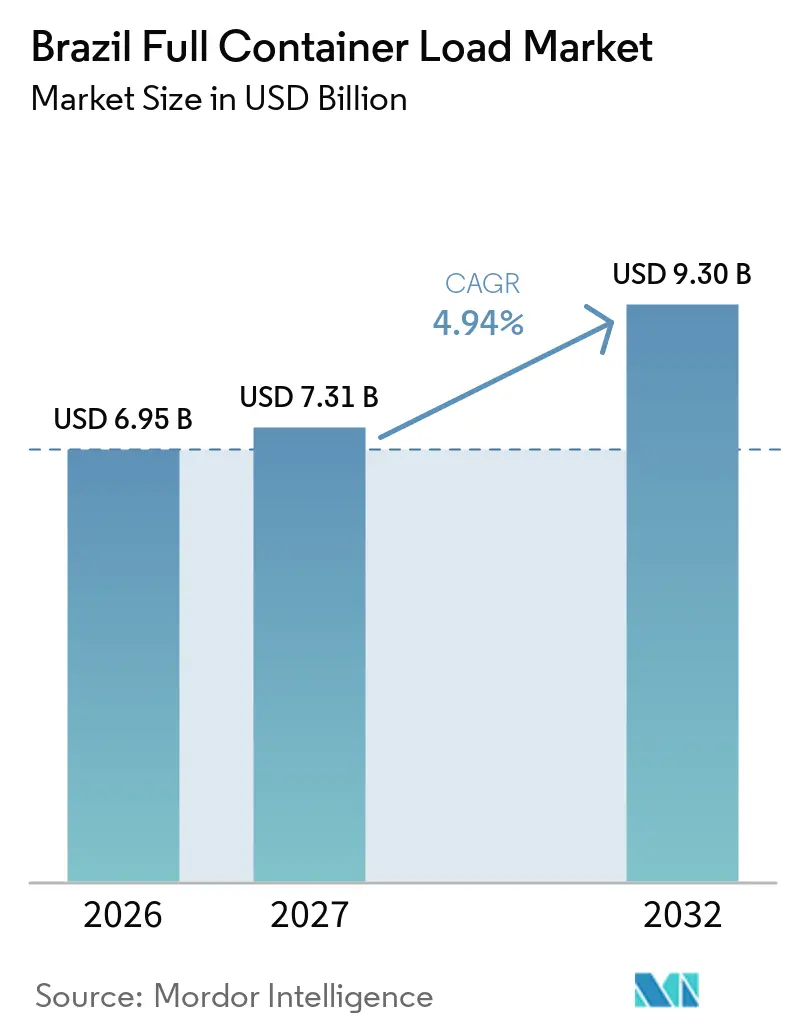
| Tamanho do mercado no ano base (2026) | 6.95 Bilhões de dólares |
| Tamanho do Mercado (2027) | 7.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.30 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.94 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga Completa em Contêiner do Brasil pela Mordor Intelligence
O tamanho do mercado de carga completa em contêiner do Brasil é avaliado em 6,95 bilhões de USD em 2026 e estima-se que cresça de 7,31 bilhões de USD em 2027 para atingir 9,30 bilhões de USD até 2032, a um CAGR de 4,94% durante o período de previsão de 2027 a 2032.
O mercado de carga completa em contêiner do Brasil é sustentado por cadeias de suprimentos agrícolas orientadas à exportação, demanda de importação de bens industriais e de consumo, e pela concentração da atividade de contêineres nos principais terminais costeiros. As exportações brasileiras de soja em 2025 atingiram 108,2 milhões de toneladas métricas, o que sustenta uma demanda previsível de frete em grandes lotes nos corredores de exportação. A cabotagem de contêineres está se tornando uma opção cada vez mais relevante para a distribuição doméstica após a regulamentação do programa BR do Mar em julho de 2025. O investimento em terminais está melhorando a capacidade em Santos, Suape e Paranaguá, embora o congestionamento e os elevados custos de transporte terrestre continuem sendo limitações materiais para a confiabilidade do serviço. O mercado de carga completa em contêiner do Brasil também apresenta uma oportunidade na carga com controle de temperatura, onde as exportações de alimentos e os requisitos de conformidade farmacêutica favorecem serviços especializados.
Principais Conclusões do Relatório
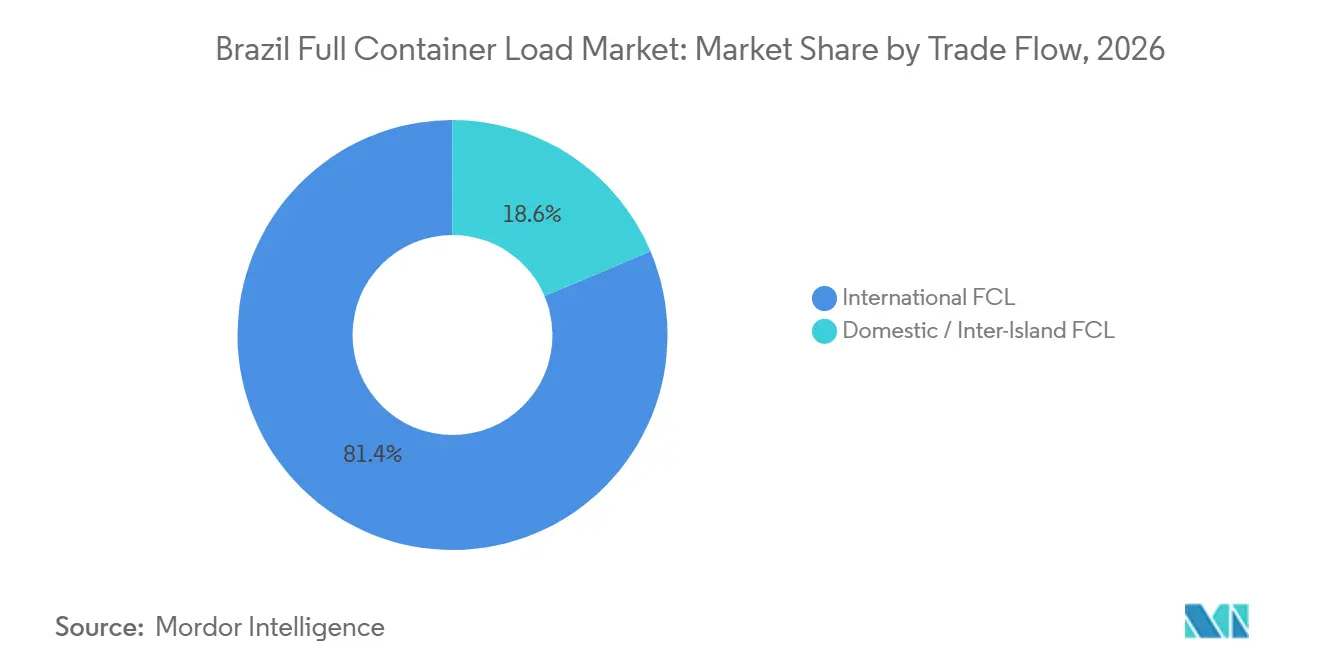
- Por fluxo comercial, o FCL internacional representa 81,36% da participação do mercado de carga completa em contêiner do Brasil em 2026, enquanto o FCL doméstico/interilhas tem previsão de registrar um CAGR de 5,89% até 2032.
- Por tipo de contêiner, os contêineres secos representam 78,94% da participação do mercado de carga completa em contêiner do Brasil em 2026, enquanto os contêineres refrigerados têm projeção de registrar um CAGR de 6,34% até 2032.
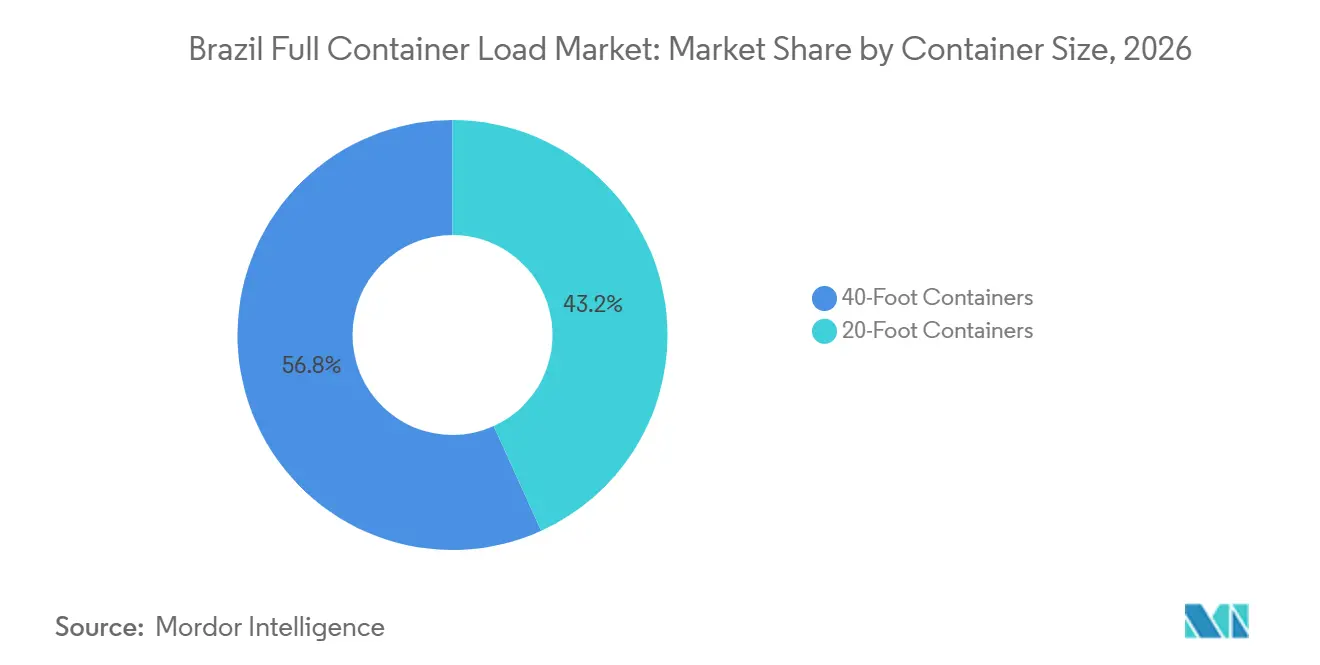
- Por tamanho de contêiner, os contêineres de 40 pés representam 56,78% da participação do mercado de carga completa em contêiner do Brasil em 2026 e têm previsão de registrar um CAGR de 6,23% até 2032.
- Por setor de usuário final, alimentos e bebidas representam 25,54% da participação do mercado de carga completa em contêiner do Brasil em 2026, enquanto saúde e produtos farmacêuticos têm previsão de expandir a um CAGR de 5,97% até 2032.
- Por geografia, o Sudeste representa 54,32% da participação do mercado de carga completa em contêiner do Brasil em 2026, enquanto o Nordeste tem projeção de registrar um CAGR de 5,89% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Comércio Brasil-China Ampliando os Volumes de Contêineres FCL | +1.1% | Global, com concentração em Santos, Paranaguá e Rio Grande | Médio prazo (2 a 4 anos) |
| Exportações Agrícolas Aumentando a Demanda de Frete Conteinerizado | +1.0% | Polos de produção primária do Sul, Sudeste e Centro-Oeste | Curto prazo (≤ 2 anos) |
| Expansão da Cabotagem Fortalecendo a Conectividade FCL Doméstica | +0.7% | Nacional, com ganhos iniciais nos portos do Nordeste e Norte | Médio prazo (2 a 4 anos) |
| Investimento Portuário Melhorando a Capacidade de Movimentação de Contêineres | +0.6% | Santos no Sudeste, Paranaguá no Sul, Suape e Pecém no Nordeste | Longo prazo (≥ 4 anos) |
| Comércio Reefer Aumentando a Demanda de FCL com Controle de Temperatura | +0.5% | Sul e Sudeste para carnes e laticínios, corredor de frutas do Nordeste | Curto prazo (≤ 2 anos) |
| Digitalização Melhorando a Visibilidade de Contêineres e o Processamento Aduaneiro | +0.4% | Nacional, com impacto acelerado nos principais terminais de alto volume | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Comércio Brasil-China Ampliando os Volumes de Contêineres FCL
O comércio com a China está fortalecendo a demanda nas rotas da Ásia para a Costa Leste da América do Sul e reforça o papel do mercado de carga completa em contêiner do Brasil nos serviços de contêineres de longa distância. A China foi a maior fonte de importações conteinerizadas para o Brasil em 2026, com 53,7% do volume de importações[1]. Essa concentração pode apoiar serviços mais diretos e a implantação de embarcações maiores, pois as transportadoras podem planejar em torno de um número menor de pares de origem e destino de alto volume. A Hapag-Lloyd e a ZIM introduziram o serviço semanal AS3 em setembro de 2026, conectando portos chineses com os principais terminais brasileiros, o que demonstra como as transportadoras estão respondendo à importância comercial do corredor. O crescimento da rota também aumenta o valor das escalas confiáveis em Santos, Paranaguá, Itajaí, Rio Grande e Rio de Janeiro.
Exportações Agrícolas Aumentando a Demanda de Frete Conteinerizado
A carga agrícola continua a proporcionar ao mercado de carga completa em contêiner do Brasil uma ampla base de demanda de exportação. As exportações de soja atingiram 108,2 milhões de toneladas métricas em 2025. A carga de carnes foi o principal grupo de commodities nos rankings de exportação conteinerizada durante 2025, e o padrão continuou até agosto de 2026. Paranaguá é um escoamento fundamental porque o TCP movimenta 47% dos embarques brasileiros de carne de frango e mais de 30% das exportações de carne bovina. Esses fluxos exigem disponibilidade regular de equipamentos secos e refrigerados, especialmente durante os picos de colheita e exportação. A diferença entre os fluxos de contêineres de importação e exportação também gera custos de reposicionamento, que as transportadoras podem incorporar nas tarifas de frete de entrada.
Expansão da Cabotagem Fortalecendo a Conectividade FCL Doméstica
O marco regulatório do BR do Mar está ampliando o papel da navegação costeira no mercado de carga completa em contêiner do Brasil. O governo assinou o decreto regulamentador em julho de 2025, criando um arcabouço operacional mais claro para os serviços de cabotagem. Os dados da ABAC mostram que a cabotagem de contêineres atingiu 1,92 milhão de TEUs em 2025, alta de 23,6% em relação ao ano anterior. A atividade de feeder cresceu 31,6%, enquanto a carga doméstica aumentou 15%, indicando que tanto a redistribuição internacional quanto a distribuição doméstica estão em expansão. Isso ajuda a conectar os principais terminais com portos menores e pode reduzir a dependência de longos trechos rodoviários para alguns embarques. Também oferece às transportadoras oceânicas mais oportunidades de melhorar a utilização por meio de serviços multiportos.
Investimento Portuário e Modernização da Cadeia de Frio Apoiando a Capacidade
A nova capacidade de terminais e o investimento em cadeia de frio podem apoiar o mercado de carga completa em contêiner do Brasil ao melhorar o throughput e as opções de movimentação. A APM Terminals inaugurou o terminal de Suape em setembro de 2026 após investir mais de 350 milhões de USD, adicionando capacidade anual de 400.000 TEUs e expandindo o Complexo de Suape em 55%. A empresa descreve a instalação como o primeiro terminal de contêineres totalmente eletrificado da América Latina, com mais de 300 tomadas reefer para carga refrigerada. A DP World aprovou 1,6 bilhão de BRL (296 milhões de USD) para elevar a capacidade de Santos de 1,7 milhão para 2,1 milhões de TEUs até 2028. Os requisitos da ANVISA para controle de temperatura e documentação na logística farmacêutica também apoiam o uso de equipamentos reefer especializados. Ferramentas digitais de alfândega e visibilidade podem complementar esses investimentos físicos quando os operadores conectam as informações de desembaraço ao planejamento de contêineres.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento Portuário Reduzindo a Confiabilidade dos Horários Durante os Picos | -0.9% | Santos no Sudeste principalmente, com impacto secundário em Paranaguá e Rio de Janeiro | Curto prazo (≤ 2 anos) |
| Custos de Logística Terrestre Aumentando as Despesas de Porta a Porto | -0.7% | Centro-Oeste e Norte, com longas distâncias até a costa e efeitos nacionais | Médio prazo (2 a 4 anos) |
| Complexidade Documental Atrasando os Processos de Desembaraço de Contêineres | -0.5% | Nacional, com concentração em Santos e seu hinterland industrial | Médio prazo (2 a 4 anos) |
| Desequilíbrios de Equipamentos Aumentando os Custos de Reposicionamento e Detenção | -0.3% | Portos com altas exportações agrícolas em relação aos volumes de importação | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento Portuário Reduzindo a Confiabilidade dos Horários Durante os Picos
O congestionamento continua sendo uma limitação operacional material para o mercado de carga completa em contêiner do Brasil, especialmente em Santos. Santos registrou uma taxa de atraso de embarcações de 65% em dezembro de 2025 e tempos de espera de até 82 dias em casos extremos no final de 2025. O porto também registra custos diários de embarcações de 60.000 a 100.000 USD, o que pode aumentar os custos dos embarcadores quando os atrasos persistem. Os custos de movimentação em Santos atingiram 500 USD por TEU em 2026. Os atrasos podem levar os embarcadores a reservar espaço em excesso e permitir mais tempo de permanência, o que mantém os equipamentos imobilizados por mais tempo. Esse ciclo afeta a confiabilidade do serviço e pode direcionar a carga para terminais alternativos quando os horários permitirem.
Custos Terrestres, Documentação e Desequilíbrios de Equipamentos
As longas distâncias entre as áreas de produção no interior e os terminais costeiros restringem o mercado de carga completa em contêiner do Brasil. O Centro-Oeste enfrenta um desafio particular porque as distâncias rodoviárias até os principais portos podem superar 1.000 km[2]. O projeto ferroviário de Mato Grosso da Rumo estava 80% concluído no início de 2026, e sua primeira fase de 162 quilômetros tinha previsão de iniciar operações no segundo semestre de 2026. Os requisitos de documentação podem atrasar ainda mais o desembaraço quando os dados estão incompletos ou os sistemas não estão integrados. Os padrões comerciais com predominância de importações e os picos de exportação também criam desequilíbrios de equipamentos que elevam os custos de reposicionamento e detenção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fluxo Comercial:
Os Serviços Internacionais Mantêm o Maior Papel Enquanto a Cabotagem Ganha TerrenoO FCL internacional representa 81,36% da participação do mercado de carga completa em contêiner do Brasil em 2026. Sua posição reflete os vínculos do Brasil com a Ásia-Pacífico, Europa, América do Norte e rotas do Mercosul. Os fluxos de exportação incluem soja, carnes, café, algodão, celulose e outros produtos agrícolas e industriais. As importações de produtos de consumo e insumos industriais também requerem serviços internacionais de contêineres. Os volumes de exportação e importação conteinerizados foram maiores nos primeiros oito meses de 2026 do que no período correspondente de 2025. Esse equilíbrio entre o tráfego de exportação e importação sustenta uma ampla base de serviços internacionais.
O FCL doméstico/interilhas tem projeção de registrar um CAGR de 5,89% de 2027 a 2032. O segmento é apoiado por serviços de cabotagem que movimentam contêineres entre grandes hubs e portos secundários. A ABAC reportou 1,92 milhão de TEUs de cabotagem de contêineres em 2025, alta de 23,6% em relação ao ano anterior[3]. Os serviços feeder podem distribuir a carga internacional após ela chegar aos principais portos, enquanto a carga doméstica pode migrar do transporte rodoviário para a navegação costeira. Isso pode beneficiar bens de consumo, eletrônicos e insumos industriais que se movem entre regiões. Uma conectividade doméstica mais ampla também pode melhorar a utilização para as transportadoras que atendem tanto rotas domésticas quanto internacionais.

Por Tipo de Contêiner:
Equipamentos Secos Lideram Enquanto a Capacidade Refrigerada se ExpandeOs contêineres secos representam 78,94% do tamanho do mercado de carga completa em contêiner do Brasil em 2026. Os contêineres padrão suportam grãos, algodão, celulose, açúcar, importações manufaturadas e uma variedade de carga geral. Sua flexibilidade e ampla disponibilidade os tornam adequados para grandes fluxos de exportação e importação. Contêineres-tanque e equipamentos especiais atendem a requisitos menores de produtos químicos, carga de projeto e granéis líquidos. Os contêineres padrão de 20 e 40 pés também se encaixam nos sistemas de movimentação utilizados pelos maiores terminais do Brasil. Essa base de equipamentos consolidada mantém os contêineres secos no centro dos volumes totais.
Os contêineres refrigerados têm previsão de registrar um CAGR de 6,34% até 2032, a taxa mais rápida entre os tipos de contêineres. A concentração de carga de frango e carne bovina no TCP demonstra por que a disponibilidade de reefer é importante nos terminais de exportação do sul. As regulamentações da ANVISA RDC 430/2020 e RDC 653/2022 exigem monitoramento de temperatura, validação e documentação para o transporte farmacêutico. Esses requisitos de conformidade favorecem soluções de cadeia de frio específicas em detrimento de equipamentos em temperatura ambiente.
Por Tamanho de Contêiner:
As Unidades de Quarenta Pés Combinam Escala e Crescimento Mais RápidoOs contêineres de 40 pés representam 56,78% da participação do mercado de carga completa em contêiner do Brasil em 2026. Também têm previsão de registrar um CAGR de 6,23% até 2032. Sua escala reduz o custo por metro cúbico para muitos embarques agrícolas e industriais de alto volume. Isso torna o formato bem adequado para fluxos de exportação que necessitam de maior capacidade cúbica. Unidades maiores também podem melhorar a eficiência de movimentação quando terminais e transportadoras planejam em torno de configurações de carga consistentes. Essas vantagens explicam por que o mesmo segmento lidera tanto a participação atual quanto o crescimento previsto.
Os contêineres de vinte pés continuam sendo importantes para carga de alta densidade, como componentes metálicos, produtos químicos e algumas cargas perecíveis. Também podem ser úteis quando a disponibilidade de espaço ou as condições de desembaraço portuário favorecem unidades menores. Embarcações maiores nas rotas da Ásia para a Costa Leste da América do Sul incentivam as transportadoras a melhorar a produtividade dos guindastes e a economia de espaço. Isso sustenta a importância contínua dos equipamentos de 40 pés em todo o mercado de carga completa em contêiner do Brasil.
Por Setor de Usuário Final:
Alimentos e Bebidas Fornecem Volume Enquanto a Saúde Adiciona Demanda EspecializadaAlimentos e bebidas representam 25,54% da participação do mercado de carga completa em contêiner do Brasil em 2026. As exportações de carnes, produtos à base de soja, café, açúcar e alimentos processados sustentam o segmento. Essas cargas dependem dos ciclos de colheita, dos calendários de exportação e da disponibilidade dos terminais. Carnes e celulose estão entre os principais contribuintes para o comércio do agronegócio brasileiro. Os embarques de alimentos podem exigir equipamentos secos ou refrigerados dependendo do produto. Os períodos de pico de exportação podem, portanto, elevar simultaneamente a demanda por equipamentos, mão de obra, acesso às portarias e espaço em embarcações.
Saúde e produtos farmacêuticos têm previsão de registrar um CAGR de 5,97% até 2032. Esse segmento necessita de gestão de temperatura validada, mapeamento, monitoramento e documentação conforme os requisitos da ANVISA. Esses requisitos distinguem a logística farmacêutica da movimentação padrão de contêineres em temperatura ambiente. Os serviços especializados de FCL reefer podem exigir maior atenção operacional porque a integridade da carga é crítica. O setor de carga completa em contêiner do Brasil também atende manufatura, varejo, automotivo, produtos químicos, eletrônicos, agricultura, silvicultura e outros usuários finais. Os setores focados em importação estão particularmente expostos aos ciclos de investimento industrial e à disponibilidade de equipamentos de entrada.
Análise Geográfica
O Sudeste representa 54,32% da participação do mercado de carga completa em contêiner do Brasil em 2026. A região combina a maior base industrial e de consumo do Brasil com o principal terminal de contêineres do país em Santos. A Autoridade Portuária de Santos registrou 186,4 milhões de toneladas de carga total em 2025 e estabeleceu planos para expandir a capacidade. A DP World está investindo 1,6 bilhão de BRL (296 milhões de USD) para expandir seu terminal de Santos de 1,7 milhão para 2,1 milhões de TEUs até 2028. A concessão planejada do Tecon Santos 10 também é central para a capacidade futura da região. O arcabouço de concessões da ANTAQ influencia o cronograma dos projetos de berços e terminais. Os elevados custos de movimentação e o congestionamento ainda criam um incentivo para que os embarcadores considerem portos alternativos quando as opções de roteamento permitem.
O Nordeste tem expectativa de registrar um CAGR de 5,89% até 2032, apoiado por nova capacidade de terminais e distribuição. A APM Terminals Suape iniciou as operações em setembro de 2026 após um investimento de 350 milhões de USD. O terminal tem capacidade anual inicial de 400.000 TEUs e mais de 300 tomadas reefer, que apoiam diretamente a carga de alimentos e farmacêuticos. O Pecém movimentou um recorde de 706.524 TEUs em 2025, e a APM Terminals atribuiu esse resultado a um novo serviço de longo curso para a Ásia. A Maersk abriu um centro de distribuição próximo a Suape em julho de 2026, conectando transporte oceânico, cabotagem, transporte terrestre e armazenagem[4]. Esses desenvolvimentos podem reduzir a necessidade de rotear todos os embarques pelo Sudeste. A capacidade do terminal eletrificado da região também é uma resposta prática aos clientes que buscam opções logísticas de menor emissão.
O Sul, o Norte e o Centro-Oeste operam como corredores conectados de demanda e oferta, e não como um único sistema portuário. Paranaguá é importante para a carga do agronegócio, e a CMPort anunciou um programa de expansão no local. O Norte se beneficia de crescentes conexões de cabotagem que conectam mercados domésticos e terminais costeiros. O Centro-Oeste não possui porto marítimo, mas continua sendo um grande gerador de demanda por contêineres de exportação por meio de Santos, Paranaguá e portos do arco norte. Projetos ferroviários como a Ferrovia do Estado de Mato Grosso podem reduzir a dependência de longos deslocamentos por caminhão quando as próximas etapas entrarem em operação. O mercado de carga completa em contêiner do Brasil depende, portanto, de uma melhor integração entre ferrovias, rodovias, hidrovias e terminais costeiros no interior.
Cenário Competitivo
O mercado de carga completa em contêiner do Brasil é consolidado e inclui transportadoras oceânicas globais, operadores de terminais, transportadoras domésticas e agentes de carga. A CMA CGM concluiu a aquisição de uma participação controladora de 51% na Santos Brasil em 2025, fortalecendo sua posição nas operações de terminais no principal terminal de contêineres do país. Essa transação vincula o acesso ao terminal com as capacidades de frete oceânico e logística. A Maersk está expandindo sua rede de logística integrada por meio do projeto APM Terminals Suape de 350 milhões de USD, novos depósitos em Rio Grande e Paranaguá, e um centro de distribuição próximo a Suape. Esses movimentos mostram que as principais transportadoras estão buscando maior controle sobre as etapas terrestres e de terminal que cercam o transporte oceânico. Eles também elevam a importância da coordenação entre linhas de navegação, terminais, processos aduaneiros e proprietários de carga.
A Hapag-Lloyd e a ZIM lançaram o serviço AS3 em setembro de 2026, conectando Xangai, Ningbo, Xiamen, Hong Kong e Yantian com os principais portos brasileiros. A proposta de aquisição da ZIM pela Hapag-Lloyd estava sob análise antitruste brasileira em agosto de 2026. Os efeitos competitivos dependerão da avaliação do regulador sobre sobreposições de rotas e alocação de capacidade. A DP World e a Hapag-Lloyd também renovaram sua parceria operacional em Santos por 10 anos em outubro de 2025. Parcerias de longo prazo em terminais podem melhorar a certeza de planejamento tanto para operadores quanto para embarcadores.
O agenciamento de cargas permanece mais disperso do que a propriedade de transportadoras e terminais. Os serviços especializados de saúde e farmacêuticos continuam sendo uma área importante porque a conformidade com a ANVISA exige processos comprovados de cadeia de frio. O trabalho da DHL com a SkyCell demonstra como as empresas da cadeia de valor estão adaptando os serviços com controle de temperatura para a América do Sul. A Receita Federal do Brasil também está avaliando ferramentas digitais para aplicações aduaneiras, incluindo trabalhos relacionados a blockchain revisados em uma missão de estudo da Organização Mundial das Aduanas em julho de 2025. Os operadores que combinam dados confiáveis de desembaraço com visibilidade de equipamentos podem oferecer uma proposta de serviço mais clara para embarcadores sensíveis ao tempo.
Líderes do Setor de Carga Completa em Contêiner do Brasil
-
Mediterranean Shipping Company SA
-
A.P. Moller - Maersk
-
CMA CGM SA (including CEVA Logistics)
-
Hapag-Lloyd AG (including Norcoast joint venture)
-
Asia Shipping
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carga Completa em Contêiner do Brasil Empresas cobertas neste relatório
- Mediterranean Shipping Company SA
- A.P. Moller - Maersk
- CMA CGM SA (including CEVA Logistics)
- Hapag-Lloyd AG (including Norcoast joint venture)
- COSCO SHIPPING Lines Co. Ltd
- Ocean Network Express
- Evergreen Marine Corp.
- HMM
- ZIM Integrated Shipping Services
- Yang Ming Marine Transport Corp.
- Pacific International Lines
- DSV (including Schenker)
- Kuehne+Nagel International AG
- DHL Group
- Asia Shipping
- GEODIS
- Expeditors International of Washington, Inc.
- Allog Group
- NX Group
- Rhenus Group
- Hellmann Worldwide Logistics
- DC Logistics Brasil
Desenvolvimentos industriais recentes em Mercado de Carga Completa em Contêiner do Brasil
- Outubro de 2026: A DP World recebeu dois guindastes de cais navio-terra e seis guindastes pórtico elétricos sobre pneus em seu terminal de Santos como parte de um programa de expansão de 1,6 bilhão de BRL (aproximadamente 310 milhões de USD). Espera-se que os equipamentos aumentem a capacidade anual de movimentação de contêineres para 1,7 milhão de TEUs até o final de 2026, fortalecendo a eficiência de movimentação de carga FCL.
- Setembro de 2026: A Hapag-Lloyd e a ZIM lançaram conjuntamente o serviço semanal AS3 Ásia-Costa Leste da América do Sul, com uma partida inaugural no sentido oeste a partir de Xangai. O serviço conecta Xangai, Ningbo, Xiamen, Hong Kong e Yantian com Rio Grande, Paranaguá, Itajaí, Santos e Rio de Janeiro, implantando embarcações com capacidade média de 6.500 TEUs.
- Setembro de 2026: A APM Terminals Suape iniciou as operações comerciais no Porto de Suape, Pernambuco, recebendo sua primeira embarcação. O terminal de 350 milhões de USD é o primeiro terminal de contêineres totalmente eletrificado da América Latina, com capacidade anual inicial de 400.000 TEUs, um aumento de 55% para o Complexo de Suape, e mais de 300 tomadas reefer para carga FCL refrigerada.
- Julho de 2026: A Maersk inaugurou um novo centro de distribuição e armazenagem em Cabo de Santo Agostinho, Pernambuco, a 20 km do Porto de Suape. A instalação de 11.920 m² possui 36 docas de carregamento, 11.297 posições de paletes e 100% de equipamentos de movimentação de materiais elétricos.
Escopo do Relatório do Mercado de Carga Completa em Contêiner do Brasil
Visão geral da segmentação
| FCL Doméstico / Interilhas | |
| FCL Internacional | Fluxo de Importação |
| Fluxo de Exportação |
| Contêineres Secos |
| Contêineres Refrigerados |
| Contêineres-Tanque |
| Contêineres de Equipamentos Especiais |
| Contêineres de 20 Pés |
| Contêineres de 40 Pés |
| Manufatura e Industrial |
| Varejo e Bens de Consumo |
| Alimentos e Bebidas |
| Automotivo e Componentes |
| Produtos Químicos e Petroquímicos |
| Eletrônicos e Elétricos |
| Agricultura e Silvicultura |
| Saúde e Produtos Farmacêuticos |
| Outros Usuários Finais |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Fluxo Comercial | FCL Doméstico / Interilhas | |
| FCL Internacional | Fluxo de Importação | |
| Fluxo de Exportação | ||
| Por Tipo de Contêiner | Contêineres Secos | |
| Contêineres Refrigerados | ||
| Contêineres-Tanque | ||
| Contêineres de Equipamentos Especiais | ||
| Por Tamanho de Contêiner | Contêineres de 20 Pés | |
| Contêineres de 40 Pés | ||
| Por Setor de Usuário Final | Manufatura e Industrial | |
| Varejo e Bens de Consumo | ||
| Alimentos e Bebidas | ||
| Automotivo e Componentes | ||
| Produtos Químicos e Petroquímicos | ||
| Eletrônicos e Elétricos | ||
| Agricultura e Silvicultura | ||
| Saúde e Produtos Farmacêuticos | ||
| Outros Usuários Finais | ||
| Por Região | Norte | |
| Nordeste | ||
| Centro-Oeste | ||
| Sudeste | ||
| Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado de carga completa em contêiner do Brasil?
O setor tem previsão de crescer de 7,31 bilhões de USD em 2027 para 9,30 bilhões de USD até 2032, a um CAGR de 4,94%.
Qual fluxo comercial tem a maior participação no setor de FCL do Brasil?
O FCL internacional representa uma participação de 81,36% em 2026, refletindo a importância das rotas de exportação e importação.
O que está impulsionando a demanda por contêineres refrigerados no Brasil?
As exportações de carnes e os requisitos farmacêuticos para monitoramento e validação de temperatura sustentam a demanda por contêineres refrigerados.
Por que o Nordeste está ganhando relevância para a logística de contêineres?
Suape e Pecém estão adicionando capacidade, serviços diretos, infraestrutura de cadeia de frio e instalações logísticas.
Quais são as principais restrições operacionais para os embarcadores de FCL no Brasil?
O congestionamento em Santos, os elevados custos de transporte terrestre, a complexidade do desembaraço e os desequilíbrios de equipamentos podem aumentar os custos e reduzir a confiabilidade.
Como a cabotagem está afetando o transporte doméstico de contêineres no Brasil?
O BR do Mar apoia uma navegação costeira mais ampla, e a cabotagem de contêineres atingiu 1,92 milhão de TEUs em 2025.