
Tamaño y Participación del Mercado de Carga Completa en Contenedor de Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
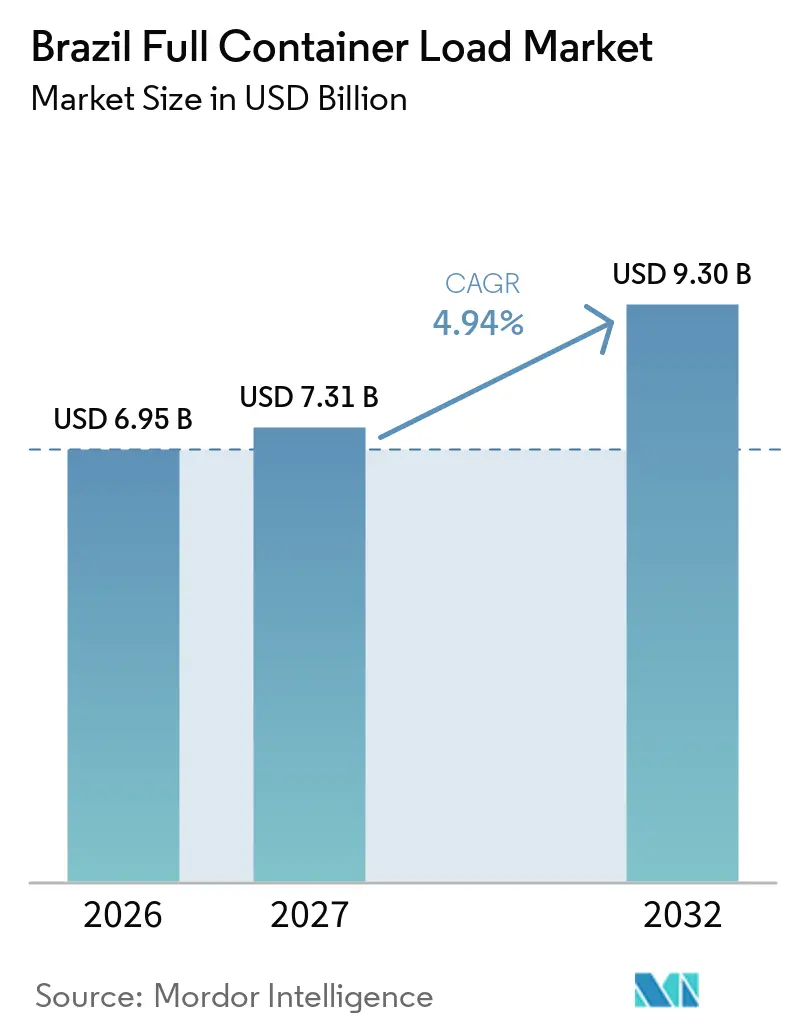
| Tamaño del mercado en el año base (2026) | 6.95 Mil millones de dólares |
| Tamaño del Mercado (2027) | 7.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.30 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.94 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Completa en Contenedor de Brasil por Mordor Intelligence
El tamaño del mercado de carga completa en contenedor de Brasil se valúa en 6,95 mil millones de USD en 2026 y se estima que crecerá desde 7,31 mil millones de USD en 2027 hasta alcanzar los 9,30 mil millones de USD para 2032, a una CAGR del 4,94% durante el período de pronóstico de 2027 a 2032.
El mercado de carga completa en contenedor de Brasil está respaldado por cadenas de suministro agrícolas orientadas a la exportación, la demanda de importación de bienes industriales y de consumo, y la concentración de la actividad de contenedores en las principales terminales costeras. Las exportaciones de soja de Brasil en 2025 alcanzaron 108,2 millones de toneladas métricas, lo que sustenta una demanda de flete predecible en grandes lotes a lo largo de los corredores de exportación. El cabotaje de contenedores se está convirtiendo en una opción más relevante para la distribución doméstica tras la reglamentación del programa BR do Mar en julio de 2025. La inversión en terminales está mejorando la capacidad en Santos, Suape y Paranaguá, aunque la congestión y los elevados costos de transporte interior siguen siendo limitaciones materiales para la confiabilidad del servicio. El mercado de carga completa en contenedor de Brasil también presenta una oportunidad en la carga con control de temperatura, donde las exportaciones de alimentos y los requisitos de cumplimiento farmacéutico favorecen los servicios especializados.
Conclusiones Clave del Informe
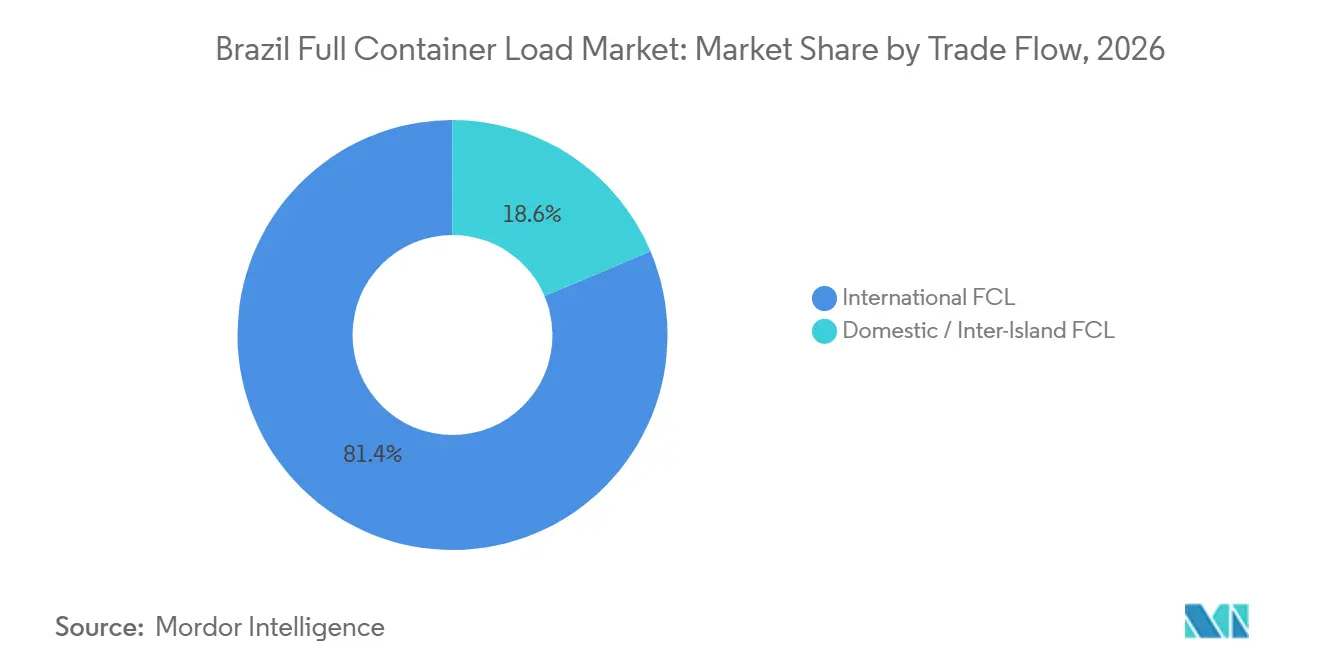
- Por flujo comercial, el FCL internacional representa el 81,36% de la participación del mercado de carga completa en contenedor de Brasil en 2026, mientras que se prevé que el FCL doméstico/inter-islas registre una CAGR del 5,89% hasta 2032.
- Por tipo de contenedor, los contenedores secos representan el 78,94% de la participación del mercado de carga completa en contenedor de Brasil en 2026, mientras que se proyecta que los contenedores refrigerados registren una CAGR del 6,34% hasta 2032.
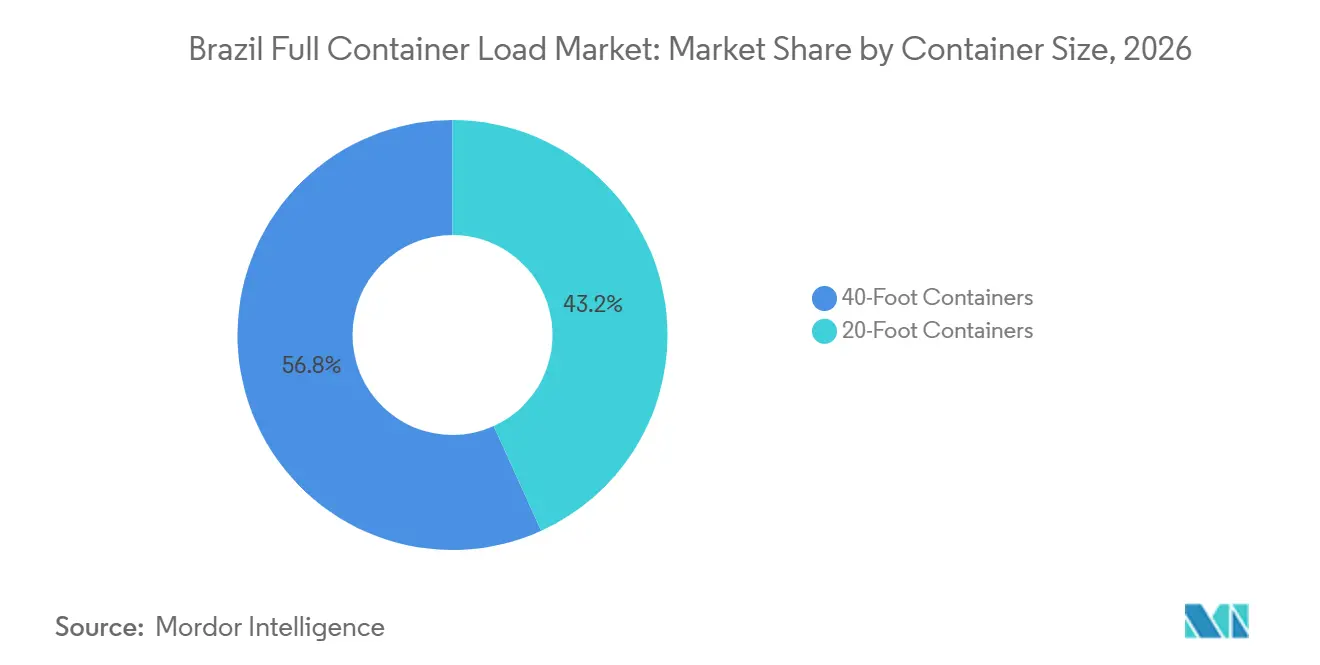
- Por tamaño de contenedor, los contenedores de 40 pies representan el 56,78% de la participación del mercado de carga completa en contenedor de Brasil en 2026 y se prevé que registren una CAGR del 6,23% hasta 2032.
- Por industria de usuario final, alimentos y bebidas representa el 25,54% de la participación del mercado de carga completa en contenedor de Brasil en 2026, mientras que se prevé que salud y productos farmacéuticos se expanda a una CAGR del 5,97% hasta 2032.
- Por geografía, el Sureste representa el 54,32% de la participación del mercado de carga completa en contenedor de Brasil en 2026, mientras que se proyecta que el Noreste registre una CAGR del 5,89% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comercio Brasil-China Ampliando los Volúmenes de Contenedores FCL | +1.1% | Global, con concentración en Santos, Paranaguá y Rio Grande | Mediano plazo (2-4 años) |
| Exportaciones Agrícolas Incrementando la Demanda de Flete en Contenedor | +1.0% | Centros de producción primaria del Sur, Sureste y Centro-Oeste | Corto plazo (≤ 2 años) |
| Expansión del Cabotaje Fortaleciendo la Conectividad FCL Doméstica | +0.7% | Nacional, con ganancias tempranas en puertos del Noreste y Norte | Mediano plazo (2-4 años) |
| Inversión Portuaria Mejorando la Capacidad de Manejo de Contenedores | +0.6% | Santos en el Sureste, Paranaguá en el Sur, Suape y Pecém en el Noreste | Largo plazo (≥ 4 años) |
| Comercio Reefer Incrementando la Demanda de FCL con Control de Temperatura | +0.5% | Sur y Sureste para carne y lácteos, corredor de frutas del Noreste | Corto plazo (≤ 2 años) |
| Digitalización Mejorando la Visibilidad de Contenedores y el Procesamiento Aduanero | +0.4% | Nacional, con impacto acelerado en centros de alto rendimiento | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Comercio Brasil-China Ampliando los Volúmenes de Contenedores FCL
El comercio con China está fortaleciendo la demanda en las rutas de Asia a la Costa Este de América del Sur y refuerza el papel del mercado de carga completa en contenedor de Brasil en los servicios de contenedores de larga distancia. China fue la mayor fuente de importaciones en contenedor para Brasil en 2026, con el 53,7% del volumen de importaciones[1]. Esta concentración puede favorecer más servicios directos y el despliegue de buques de mayor tamaño, ya que los navieros pueden planificar en torno a un menor número de pares de origen y destino de alto volumen. Hapag-Lloyd y ZIM introdujeron el servicio semanal AS3 en septiembre de 2026, conectando puertos chinos con terminales brasileñas, lo que muestra cómo los navieros están respondiendo a la importancia comercial del corredor. El crecimiento de la ruta también incrementa el valor de las escalas confiables en Santos, Paranaguá, Itajaí, Rio Grande y Río de Janeiro.
Exportaciones Agrícolas Incrementando la Demanda de Flete en Contenedor
La carga agrícola continúa proporcionando al mercado de carga completa en contenedor de Brasil una amplia base de demanda de exportación. Las exportaciones de soja alcanzaron 108,2 millones de toneladas métricas en 2025. La carga de carne fue el grupo de productos básicos líder en los rankings de exportación en contenedor durante 2025, y el patrón continuó hasta agosto de 2026. Paranaguá es un punto de salida clave porque TCP maneja el 47% de los envíos de carne de pollo brasileña y más del 30% de las exportaciones de carne de res. Estos flujos requieren disponibilidad regular de equipos secos y refrigerados, particularmente durante los picos de cosecha y exportación. La diferencia entre los flujos de contenedores de importación y exportación también genera costos de reposicionamiento, que los navieros pueden incorporar en las tarifas de flete de entrada.
Expansión del Cabotaje Fortaleciendo la Conectividad FCL Doméstica
El marco BR do Mar está ampliando el papel del transporte marítimo costero en el mercado de carga completa en contenedor de Brasil. El gobierno firmó el decreto de implementación en julio de 2025, creando un marco operativo más claro para los servicios de cabotaje. Las cifras de ABAC muestran que el cabotaje de contenedores alcanzó 1,92 millones de TEUs en 2025, un aumento del 23,6% interanual. La actividad de alimentadores creció un 31,6%, mientras que la carga doméstica aumentó un 15%, lo que indica que tanto la redistribución internacional como la distribución doméstica están en expansión. Esto ayuda a conectar las principales terminales con puertos más pequeños y puede reducir la dependencia de largos tramos por carretera para algunos envíos. También brinda a los navieros oceánicos más oportunidades para mejorar la utilización a través de servicios multipuerto.
Inversión Portuaria y Modernización de la Cadena de Frío Apoyando la Capacidad
La nueva capacidad de terminales y la inversión en cadena de frío pueden apoyar el mercado de carga completa en contenedor de Brasil mejorando el rendimiento y las opciones de manejo. APM Terminals inauguró Suape en septiembre de 2026 tras invertir más de 350 millones de USD, añadiendo una capacidad anual de 400.000 TEUs y expandiendo el Complejo de Suape en un 55%. La empresa describe la instalación como la primera terminal de contenedores totalmente electrificada de América Latina, con más de 300 enchufes reefer para carga refrigerada. DP World aprobó 1.600 millones de BRL (296 millones de USD) para elevar la capacidad de Santos de 1,7 millones a 2,1 millones de TEUs para 2028. Los requisitos de ANVISA para el control de temperatura y la documentación en la logística farmacéutica también respaldan el uso de equipos reefer especializados. Las herramientas digitales de aduanas y visibilidad pueden complementar estas inversiones físicas cuando los operadores conectan la información de despacho con la planificación de contenedores.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión Portuaria Reduciendo la Confiabilidad de los Horarios Durante los Picos | -0.9% | Santos en el Sureste principalmente, con impacto secundario en Paranaguá y Río de Janeiro | Corto plazo (≤ 2 años) |
| Costos de Logística Interior Incrementando los Gastos de Puerta a Puerto | -0.7% | Centro-Oeste y Norte, con largos recorridos hasta la costa y efectos nacionales | Mediano plazo (2-4 años) |
| Complejidad Documental Retrasando los Procesos de Despacho de Contenedores | -0.5% | Nacional, con concentración en Santos y su hinterland industrial | Mediano plazo (2-4 años) |
| Desequilibrios de Equipos Incrementando los Costos de Reposicionamiento y Detención | -0.3% | Puertos con altas exportaciones agrícolas en relación con los volúmenes de importación | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión Portuaria Reduciendo la Confiabilidad de los Horarios Durante los Picos
La congestión sigue siendo una limitación operativa material para el mercado de carga completa en contenedor de Brasil, especialmente en Santos. Santos registró una tasa de retraso de buques del 65% en diciembre de 2025 y tiempos de espera de hasta 82 días en casos extremos durante finales de 2025. También reporta costos diarios por buque de entre 60.000 y 100.000 USD, lo que puede incrementar los costos de los cargadores cuando los retrasos persisten. Los costos de manejo en Santos alcanzaron 500 USD por TEU en 2026. Los retrasos pueden llevar a los cargadores a reservar espacio en exceso y permitir más tiempo de permanencia, lo que mantiene el equipo inmovilizado por más tiempo. Este ciclo afecta la confiabilidad del servicio y puede desviar la carga hacia terminales alternativas cuando los horarios lo permiten.
Costos Interiores, Documentación y Desequilibrios de Equipos
Las largas distancias entre las zonas de producción interior y las terminales costeras limitan el mercado de carga completa en contenedor de Brasil. El Centro-Oeste enfrenta un desafío particular porque las distancias por carretera hasta los principales puertos pueden superar los 1.000 km[2]. El proyecto ferroviario de Mato Grosso de Rumo estaba completo en un 80% a principios de 2026, y se esperaba que su primera fase de 162 kilómetros comenzara a operar en el segundo semestre de 2026. Los requisitos de documentación pueden retrasar aún más el despacho cuando los datos están incompletos o los sistemas no están integrados. Los patrones comerciales con predominio de importaciones y los picos de exportación también crean desequilibrios de equipos que elevan los costos de reposicionamiento y detención.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Flujo Comercial:
Los Servicios Internacionales Mantienen el Mayor Papel Mientras el Cabotaje Gana TerrenoEl FCL internacional representa el 81,36% de la participación del mercado de carga completa en contenedor de Brasil en 2026. Su posición refleja los vínculos de Brasil con Asia-Pacífico, Europa, América del Norte y las rutas del Mercosur. Los flujos de exportación incluyen soja, carne, café, algodón, pulpa y otros bienes agrícolas e industriales. Las importaciones de productos de consumo e insumos industriales también requieren servicios internacionales de contenedores. Los volúmenes de exportación e importación en contenedor fueron más altos en los primeros ocho meses de 2026 que en el período correspondiente de 2025. Este equilibrio entre el tráfico de exportación e importación sustenta una amplia base de servicios internacionales.
Se proyecta que el FCL doméstico/inter-islas registre una CAGR del 5,89% de 2027 a 2032. El segmento está respaldado por servicios de cabotaje que mueven contenedores entre grandes centros y puertos secundarios. ABAC reportó 1,92 millones de TEUs de cabotaje de contenedores en 2025, un aumento del 23,6% interanual[3]. Los servicios de alimentadores pueden distribuir la carga internacional después de que llega a los principales puertos, mientras que la carga doméstica puede trasladarse del transporte por carretera al transporte marítimo costero. Esto puede beneficiar a los bienes de consumo, la electrónica y los insumos industriales que se mueven entre regiones. Una conectividad doméstica más amplia también puede mejorar la utilización para los navieros que sirven tanto rutas domésticas como internacionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Contenedor:
Los Equipos Secos Lideran Mientras la Capacidad Refrigerada se ExpandeLos contenedores secos representan el 78,94% del tamaño del mercado de carga completa en contenedor de Brasil en 2026. Las cajas estándar soportan granos, algodón, pulpa, azúcar, importaciones manufacturadas y una variedad de carga general. Su flexibilidad y amplia disponibilidad los hacen adecuados para flujos de exportación e importación de gran volumen. Los contenedores cisterna y los equipos especiales atienden requisitos menores de productos químicos, carga de proyecto y graneles líquidos. Las cajas estándar de 20 y 40 pies también se adaptan a los sistemas de manejo utilizados por las principales terminales de Brasil. Esta base de equipos establecida mantiene a los contenedores secos en el centro de los volúmenes totales.
Se prevé que los contenedores refrigerados registren una CAGR del 6,34% hasta 2032, la tasa más rápida entre los tipos de contenedores. La concentración de TCP en carga de pollo y carne de res muestra por qué la disponibilidad de reefer es importante en las terminales de exportación del sur. Las regulaciones de ANVISA RDC 430/2020 y RDC 653/2022 exigen monitoreo de temperatura, validación y documentación para el transporte farmacéutico. Estos requisitos de cumplimiento favorecen las soluciones de cadena de frío diseñadas específicamente sobre los equipos de temperatura ambiente.
Por Tamaño de Contenedor:
Las Unidades de Cuarenta Pies Combinan Escala y Mayor CrecimientoLos contenedores de 40 pies representan el 56,78% de la participación del mercado de carga completa en contenedor de Brasil en 2026. También se prevé que registren una CAGR del 6,23% hasta 2032. Su escala reduce el costo por metro cúbico para muchos envíos agrícolas e industriales de alto volumen. Esto hace que el formato sea muy adecuado para los flujos de exportación que necesitan mayor capacidad cúbica. Las unidades más grandes también pueden mejorar la eficiencia de manejo cuando las terminales y los navieros planifican en torno a configuraciones de carga consistentes. Estas ventajas explican por qué el mismo segmento lidera tanto la participación actual como el crecimiento previsto.
Los contenedores de veinte pies siguen siendo importantes para la carga de alta densidad, como componentes metálicos, productos químicos y algunas cargas perecederas. También pueden ser útiles cuando la disponibilidad de espacios o las condiciones de despacho portuario favorecen unidades más pequeñas. Los buques más grandes en las rutas de Asia a la Costa Este de América del Sur incentivan a los navieros a mejorar la productividad de las grúas y la economía de los espacios. Esto respalda la continua importancia de los equipos de 40 pies en todo el mercado de carga completa en contenedor de Brasil.
Por Industria de Usuario Final:
Alimentos y Bebidas Aporta Volumen Mientras Salud Añade Demanda EspecializadaAlimentos y bebidas representa el 25,54% de la participación del mercado de carga completa en contenedor de Brasil en 2026. Las exportaciones de carne, productos derivados de la soja, café, azúcar y alimentos procesados respaldan el segmento. Estas cargas dependen de los ciclos de cosecha, los calendarios de exportación y la disponibilidad de terminales. La carne y la pulpa se encuentran entre los principales contribuyentes al comercio agroindustrial de Brasil. Los envíos de alimentos pueden requerir equipos secos o refrigerados según el producto. Los períodos pico de exportación pueden, por tanto, elevar simultáneamente la demanda de equipos, mano de obra, acceso a puertas y espacios en buques.
Se prevé que salud y productos farmacéuticos registren una CAGR del 5,97% hasta 2032. Este segmento necesita gestión de temperatura validada, mapeo, monitoreo y documentación bajo los requisitos de ANVISA. Esos requisitos distinguen la logística farmacéutica del movimiento estándar de contenedores a temperatura ambiente. Los servicios FCL reefer especializados pueden requerir mayor atención operativa porque la integridad de la carga es crítica. La industria de carga completa en contenedor de Brasil también atiende a manufactura, comercio minorista, automotriz, productos químicos, electrónica, agricultura, silvicultura y otros usuarios finales. Los sectores orientados a la importación están particularmente expuestos a los ciclos de inversión industrial y la disponibilidad de equipos de entrada.
Análisis Geográfico
El Sureste representa el 54,32% de la participación del mercado de carga completa en contenedor de Brasil en 2026. La región combina la mayor base industrial y de consumo de Brasil con la principal terminal de contenedores del país en Santos. La Autoridad Portuaria de Santos registró 186,4 millones de toneladas de carga total en 2025 y estableció planes para ampliar la capacidad. DP World está invirtiendo 1.600 millones de BRL (296 millones de USD) para expandir su terminal de Santos de 1,7 millones a 2,1 millones de TEUs para 2028. La concesión planificada de Tecon Santos 10 también es central para la capacidad futura de la región. El marco de concesiones de ANTAQ influye en el calendario de los proyectos de atraques y terminales. Los elevados costos de manejo y la congestión siguen creando un incentivo para que los cargadores consideren puertos alternativos cuando las opciones de enrutamiento lo permiten.
Se espera que el Noreste registre una CAGR del 5,89% hasta 2032, respaldado por nueva capacidad de terminales y distribución. APM Terminals Suape inició operaciones en septiembre de 2026 tras una inversión de 350 millones de USD. La terminal tiene una capacidad anual inicial de 400.000 TEUs y más de 300 enchufes reefer, que respaldan directamente la carga de alimentos y productos farmacéuticos. Pecém manejó un récord de 706.524 TEUs en 2025, y APM Terminals vinculó este resultado con un nuevo servicio de alta mar hacia Asia. Maersk abrió un centro de distribución cerca de Suape en julio de 2026, conectando transporte oceánico, cabotaje, transporte interior y almacenamiento[4]. Estos desarrollos pueden reducir la necesidad de enrutar cada envío a través del Sureste. La capacidad de terminal electrificada de la región también es una respuesta práctica a los clientes que buscan opciones logísticas de menores emisiones.
El Sur, el Norte y el Centro-Oeste operan como corredores conectados de demanda y oferta en lugar de como un único sistema portuario. Paranaguá es importante para la carga agroindustrial, y CMPort ha anunciado un programa de expansión allí. El Norte se beneficia de crecientes enlaces de cabotaje que conectan los mercados domésticos y las terminales costeras. El Centro-Oeste no tiene puerto marítimo, pero sigue siendo un importante generador de demanda de contenedores de exportación a través de Santos, Paranaguá y los puertos del arco norte. Proyectos ferroviarios como el Ferrocarril del Estado de Mato Grosso pueden reducir la dependencia de los largos movimientos por camión cuando las próximas etapas entren en servicio. El mercado de carga completa en contenedor de Brasil depende, por tanto, de una mejor integración entre el ferrocarril interior, la carretera, las vías fluviales y las terminales costeras.
Panorama Competitivo
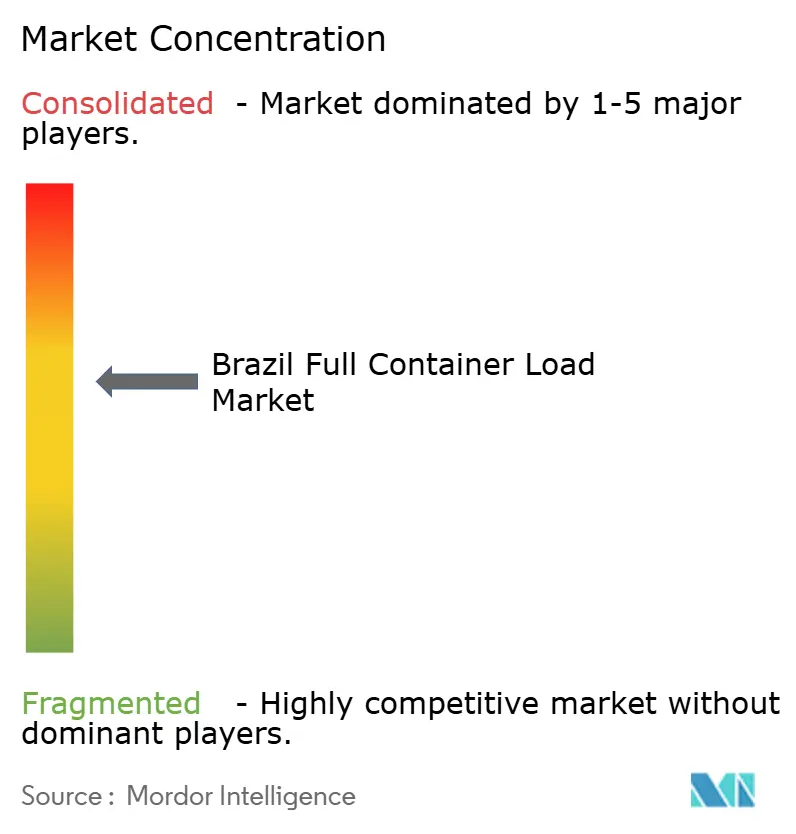
El mercado de carga completa en contenedor de Brasil está consolidado e incluye navieros oceánicos globales, operadores de terminales, navieros domésticos y agentes de carga. CMA CGM completó la adquisición de una participación de control del 51% en Santos Brasil en 2025, lo que le otorga una posición más sólida en las operaciones de terminales en la principal terminal de contenedores del país. Esta transacción vincula el acceso a terminales con las capacidades de flete oceánico y logística. Maersk está expandiendo su red de logística integrada a través del proyecto APM Terminals Suape de 350 millones de USD, nuevos depósitos en Rio Grande y Paranaguá, y un centro de distribución cerca de Suape. Estos movimientos muestran que los navieros líderes buscan mayor control sobre los pasos interiores y de terminal que rodean el transporte oceánico. También elevan la importancia de la coordinación entre líneas navieras, terminales, procesos aduaneros y propietarios de carga.
Hapag-Lloyd y ZIM lanzaron el servicio AS3 en septiembre de 2026, conectando Shanghái, Ningbo, Xiamen, Hong Kong y Yantian con los principales puertos brasileños. La propuesta de adquisición de ZIM por parte de Hapag-Lloyd estaba bajo revisión antimonopolio brasileña en agosto de 2026. Los efectos competitivos dependerán de la evaluación del regulador sobre los solapamientos de rutas y la asignación de capacidad. DP World y Hapag-Lloyd también renovaron su asociación operativa en Santos por 10 años en octubre de 2025. Las asociaciones de terminales a largo plazo pueden mejorar la certeza de planificación tanto para los operadores como para los cargadores.
El agenciamiento de carga sigue siendo más disperso que la propiedad de navieros y terminales. Los servicios especializados de salud y productos farmacéuticos siguen siendo un área importante porque el cumplimiento de ANVISA requiere procesos de cadena de frío probados. El trabajo de DHL con SkyCell demuestra cómo las empresas de la cadena de valor están adaptando los servicios con control de temperatura para América del Sur. La Aduana de Brasil también está evaluando herramientas digitales para aplicaciones aduaneras, incluido el trabajo relacionado con blockchain revisado en una misión de estudio de la Organización Mundial de Aduanas en julio de 2025. Los operadores que combinan datos de despacho confiables con visibilidad de equipos pueden ofrecer una propuesta de servicio más clara a los cargadores sensibles al tiempo.
Líderes de la Industria de Carga Completa en Contenedor de Brasil
-
Mediterranean Shipping Company SA
-
A.P. Moller - Maersk
-
CMA CGM SA (including CEVA Logistics)
-
Hapag-Lloyd AG (including Norcoast joint venture)
-
Asia Shipping
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carga Completa en Contenedor de Brasil Empresas cubiertas en este informe
- Mediterranean Shipping Company SA
- A.P. Moller - Maersk
- CMA CGM SA (including CEVA Logistics)
- Hapag-Lloyd AG (including Norcoast joint venture)
- COSCO SHIPPING Lines Co. Ltd
- Ocean Network Express
- Evergreen Marine Corp.
- HMM
- ZIM Integrated Shipping Services
- Yang Ming Marine Transport Corp.
- Pacific International Lines
- DSV (including Schenker)
- Kuehne+Nagel International AG
- DHL Group
- Asia Shipping
- GEODIS
- Expeditors International of Washington, Inc.
- Allog Group
- NX Group
- Rhenus Group
- Hellmann Worldwide Logistics
- DC Logistics Brasil
Desarrollos recientes de la industria en Mercado de Carga Completa en Contenedor de Brasil
- Octubre de 2026: DP World recibió dos grúas pórtico de muelle y seis grúas pórtico eléctricas sobre neumáticos en su terminal de Santos como parte de un programa de expansión de 1.600 millones de BRL (aproximadamente 310 millones de USD). Se espera que el equipo aumente la capacidad anual de manejo de contenedores a 1,7 millones de TEUs para finales de 2026, fortaleciendo la eficiencia en el manejo de carga FCL.
- Septiembre de 2026: Hapag-Lloyd y ZIM lanzaron conjuntamente el servicio semanal AS3 de Asia a la Costa Este de América del Sur, con una salida inaugural hacia el oeste desde Shanghái. El servicio conecta Shanghái, Ningbo, Xiamen, Hong Kong y Yantian con Rio Grande, Paranaguá, Itajaí, Santos y Río de Janeiro, desplegando buques con una capacidad promedio de 6.500 TEU.
- Septiembre de 2026: APM Terminals Suape inició operaciones comerciales en el Puerto de Suape, Pernambuco, recibiendo su primer buque. La terminal de 350 millones de USD es la primera instalación de contenedores totalmente electrificada de América Latina, con una capacidad anual inicial de 400.000 TEUs, un aumento del 55% para el Complejo de Suape, y más de 300 enchufes reefer para carga FCL refrigerada.
- Julio de 2026: Maersk abrió un nuevo centro de distribución y almacenamiento en Cabo de Santo Agostinho, Pernambuco, a 20 km del Puerto de Suape. La instalación de 11.920 m² cuenta con 36 muelles de carga, 11.297 posiciones de palés y equipos de manejo de materiales 100% eléctricos.
Alcance del Informe del Mercado de Carga Completa en Contenedor de Brasil
Resumen de la segmentación
| FCL Doméstico / Inter-Islas | |
| FCL Internacional | Flujo de Importación |
| Flujo de Exportación |
| Contenedores Secos |
| Contenedores Refrigerados |
| Contenedores Cisterna |
| Contenedores de Equipos Especiales |
| Contenedores de 20 Pies |
| Contenedores de 40 Pies |
| Manufactura e Industrial |
| Comercio Minorista y Bienes de Consumo |
| Alimentos y Bebidas |
| Automotriz y Componentes |
| Productos Químicos y Petroquímicos |
| Electrónica y Eléctrico |
| Agricultura y Silvicultura |
| Salud y Productos Farmacéuticos |
| Otros Usuarios Finales |
| Norte |
| Noreste |
| Centro-Oeste |
| Sureste |
| Sur |
| Por Flujo Comercial | FCL Doméstico / Inter-Islas | |
| FCL Internacional | Flujo de Importación | |
| Flujo de Exportación | ||
| Por Tipo de Contenedor | Contenedores Secos | |
| Contenedores Refrigerados | ||
| Contenedores Cisterna | ||
| Contenedores de Equipos Especiales | ||
| Por Tamaño de Contenedor | Contenedores de 20 Pies | |
| Contenedores de 40 Pies | ||
| Por Industria de Usuario Final | Manufactura e Industrial | |
| Comercio Minorista y Bienes de Consumo | ||
| Alimentos y Bebidas | ||
| Automotriz y Componentes | ||
| Productos Químicos y Petroquímicos | ||
| Electrónica y Eléctrico | ||
| Agricultura y Silvicultura | ||
| Salud y Productos Farmacéuticos | ||
| Otros Usuarios Finales | ||
| Por Región | Norte | |
| Noreste | ||
| Centro-Oeste | ||
| Sureste | ||
| Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de carga completa en contenedor de Brasil?
Se prevé que el sector crezca desde 7,31 mil millones de USD en 2027 hasta 9,30 mil millones de USD para 2032, a una CAGR del 4,94%.
¿Qué flujo comercial tiene la mayor participación en el sector FCL de Brasil?
El FCL internacional representa una participación del 81,36% en 2026, lo que refleja la importancia de las rutas de exportación e importación.
¿Qué está impulsando la demanda de contenedores refrigerados en Brasil?
Las exportaciones de carne y los requisitos farmacéuticos de monitoreo y validación de temperatura respaldan la demanda de contenedores refrigerados.
¿Por qué el Noreste está ganando relevancia para la logística de contenedores?
Suape y Pecém están añadiendo capacidad, servicios directos, infraestructura de cadena de frío e instalaciones logísticas.
¿Cuáles son las principales limitaciones operativas para los cargadores FCL en Brasil?
La congestión en Santos, los elevados costos de transporte interior, la complejidad del despacho y los desequilibrios de equipos pueden incrementar los costos y reducir la confiabilidad.
¿Cómo está afectando el cabotaje al transporte doméstico de contenedores en Brasil?
BR do Mar respalda un transporte marítimo costero más amplio, y el cabotaje de contenedores alcanzó 1,92 millones de TEUs en 2025.