
ブラジルフルコンテナロード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 6.95 十億米ドル |
| 市場規模 (2027) | 7.31 十億米ドル |
| 市場規模 (2032) | 9.30 十億米ドル |
| 成長率 (2027 - 2032) | 4.94 % |
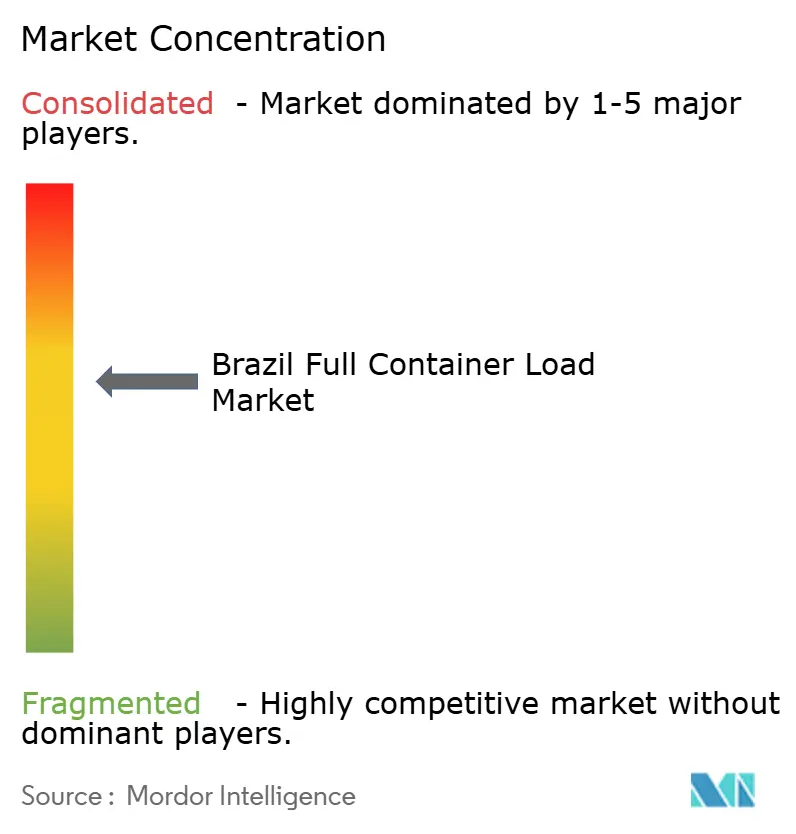
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジルフルコンテナロード市場分析
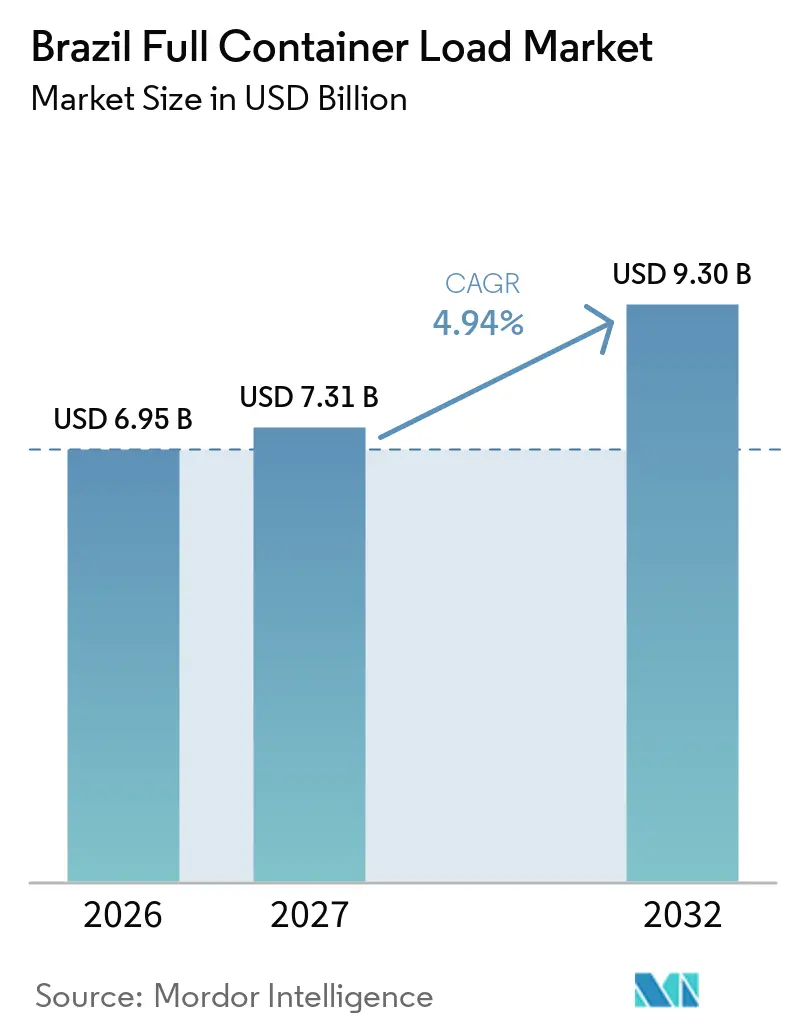
ブラジルフルコンテナロード市場規模は2026年に6.95 ビリオン 米ドルと評価されており、2027年の7.31 ビリオン 米ドルから2032年には9.30 ビリオン 米ドルに達すると推定され、2027年から2032年の予測期間中にCAGR 4.94%で成長する見込みです。
ブラジルフルコンテナロード市場は、輸出志向の農業サプライチェーン、工業製品および消費財の輸入需要、主要沿岸ゲートウェイへのコンテナ活動の集中によって支えられていま。ブラジルの2025年大豆輸出量は1億822万メトリックトンに達し、輸出回廊全体で予測可能な大口貨物需要を支えています。2025年7月のBR do Marプログラムの規制化を受け、コンテナカボタージュは国内流通においてより重要な選択肢となりつつあります。ターミナルへの投資によりサントス、スアペ、パラナグアの能力が向上していますが、混雑と高い内陸輸送コストはサービス信頼性に対する重大な制約として残っています。ブラジルフルコンテナロード市場は、食品輸出と医薬品コンプライアンス要件が専門サービスを必要とする温度管理貨物においても機会を有しています。
レポートの主要ポイント
- 貿易フロー別では、国際FCLが2026年のブラジルフルコンテナロード市場シェアの81.36%を占め、国内/島間FCLは2032年までにCAGR 5.89%を記録すると予測されています。
- コンテナタイプ別では、ドライコンテナが2026年のブラジルフルコンテナロード市場シェアの78.94%を占め、冷蔵コンテナは2032年までにCAGR 6.34%を記録すると予測されています。
- コンテナサイズ別では、40フィートンテナが2026年のブラジルフルコンテナロード市場シェアの56.78%を占め、2032年までにCAGR 6.23%を記録すると予測されています。
- エンドユーザー産業別では、食品・飲料が2026年のブラジルフルコンテナロード市場シェアの25.54%を占め、ヘルスケア・医薬品は2032年までにCAGR 5.97%で拡大すると予測されています。
- 地域別では、南東部が2026年のブラジルフルコンテナロード市場シェアの54.32%を占め、北東部は2032年までにCAGR 5.89%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) 予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| ブラジルと中国間の貿易による FCLコンテナ量の拡大 | +1.1% | サントス、パラナグア、リオグランデに集中した グローバル規模 | 中期(2〜4 年) |
| 農業輸出による コンテナ貨物需要の増加 | +1.0% | 南部、南東部、 中西部の主要生産拠点 | 短期(2年 以内) |
| カボタージュ拡大による 国内FCL接続性の強化 | +0.7% | 北東部・北部港湾での早期効果を伴う 全国規模 | 中期(2〜4 年) |
| 港湾投資による コンテナ取扱能力の向上 | +0.6% | 南東部のサントス、南部のパラナグア、北東部のスアペおよびペセン | 長期(4年 以上) |
| リーファー貿易による 温度管理FCL需要の増加 | +0.5% | 食肉・乳製品向けの南部・南東部、北東部の果物回廊 | 短期(2年 以内) |
| デジタル化による コンテナ可視性と通関処理の改善 | +0.4% | 高スループットハブでの加速的な影響を伴う 全国規模 | 中期(2〜4 年) |
| 情報源: Mordor Intelligence | |||
ブラジルと中国間の貿易によるFCLコンテナ量の拡大
中国との貿易は、アジアから南米東岸ルートへの需要を強化し、長距離コンテナサービスにおけるブラジルフルコンテナロード市場の役割を補強しています。中国は2026年においてブラジルへの最大のコンテナ輸入元であり、輸入量の53.7%を占めました[1]。この集中は、少数の高ボリューム発着地ペアを中心に計画できるため、より直行サービスの拡充と大型船の投入を支援します。Hapag-LloydとZIMは2026年9月に週次AS3サービスを導入し、中国の港湾とブラジルのゲートウェイを結びました。これは、キャリアがこの回廊の商業的重要性に対応していることを示しています。このルートの成長は、サントス、パラナグア、イタジャイ、リオグランデ、リオデジャネイロにおける信頼性の高いターミナル寄港の価値も高めています。
農業輸出によるコンテナ貨物需要の増加
農業貨物は引き続きブラジルフルコンテナロード市場に広範な輸出需要の基盤を提供しています。2025年の大豆輸出量は1億822万メトリックトンに達しました。食肉貨物は2025年のコンテナ輸出ランキングにおいて主要商品グループとなり、そのパターンは2026年8月まで継続しました。パラナグアは重要な輸出拠点であり、TCPはブラジルの鶏肉輸出の47%および牛肉輸出の30%以上を取り扱っています。こらの貨物フローは、特に収穫・輸出ピーク時においてドライおよび冷蔵機器の定期的な確保を必要とします。輸入と輸出のコンテナフローの差異は、キャリアが入港貨物運賃に組み込む可能性のある再配置コストを生み出します。
カボタージュ拡大による国内FCL接続性の強化
BR do Marの枠組みは、ブラジルフルコンテナロード市場における沿岸輸送の役割を拡大しています。政府は2025年7月に実施令に署名し、カボタージュサービスのより明確な運営枠組みを構築しました。ABAСの数値によると、コンテナカボタージュは2025年に192万TEUに達し、前年比23.6%増となりました。フィーダー活動は31.6%増加し、国内貨物は15%増加しており、国際再配分と国内流通の両方が拡大していることを示しています。これにより、主要ゲートウェイと小規模港湾を結び、一部の輸送における長距離道路輸送への依存を軽減できます。また、複数港サービスを通じて積載率を向上させる機会を海上キャリアに提供します。
港湾投資とコールドチェーンの近代化による能力支援
新たなターミナル能力とコールドチェンへの投資は、スループットと取扱オプションを改善することでブラジルフルコンテナロード市場を支援できます。APMターミナルズは3億5,000万米ドル以上を投資した後、2026年9月にスアペを開業し、年間40万TEUの能力を追加してスアペコンプレックスを55%拡張しました。同社はこの施設をラテンアメリカ初の完全電化コンテナターミナルと位置づけており、冷蔵貨物向けに300以上のリーファープラグを備えています。DP Worldは、2028年までにサントスの能力を170万TEUから210万TEUに引き上げるため、16億レアル(2億9,600万米ドル)を承認しました。医薬品物流における温度管理と文書化に関するANVISAの要件も、専門的なリーファー機器の使用を支援しています。デジタル通関・可視化ツールは、オペレーターが通関情報とコンテナ計画を連携させる際に、これらの物理的投資を補完できます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)(%) 予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| ピーク時の港湾混雑による スケジュール信頼性の低下 | -0.9% | 主に南東部のサントス、パラナグアおよびリデジャネイロへの二次的影響 | 短期(2年 以内) |
| 内陸物流コストによる ドアツーポート費用の増加 | -0.7% | 海岸までの長距離輸送と全国的な影響を伴う 中西部および北部 | 中期(2〜4 年) |
| 書類の複雑さによる コンテナ通関プロセスの遅延 | -0.5% | サントスとその産業後背地に集中した 全国規模 | 中期(2〜4 年) |
| 機器の不均衡による 再配置・留置コストの増加 | -0.3% | 輸入量に対して農業輸出が多い港湾 | 中期(2〜4 年) |
| 情報源: Mordor Intelligence | |||
ピーク時の港湾混雑によるスケジュール信頼性の低下
混雑はブラジルフルコンテナロード市場、特にサントスにとって重大な運営上の制約として残っています。サントスは2025年12月に65%の船舶遅延率を記録し、2025年後半の極端なケースでは最大82日の待機時間が発生しました。また、遅延が続く場合に荷主コストを増加させる可能性のある1日あたり6万米ドルから10万米ドルの船舶コストも報告されています。2026年のサントスにおける取扱コストはTEUあたり500米ドルに達しました。遅延により荷主は余剰スペースを予約し、より長い滞留時間を確保するよになり、機器が長期間拘束されます。このサイクルはサービス信頼性に影響を与え、スケジュールが許す場合には代替ゲートウェイへの貨物シフトを促す可能性があります。
内陸コスト、書類手続き、機器の不均衡
内陸生産地域と沿岸ターミナル間の長距離はブラジルフルコンテナロード市場を制約しています。中西部は特に課題を抱えており、主要港までの道路距離が1,000kmを超える場合があります[2]。ルーモのマトグロッソ鉄道プロジェクトは2026年初頭に80%完成しており、最初の162キロメートル区間は2026年後半に運行開始が見込まれていました。データが不完全またはシステムが統合されていない場合、書類要件が通関をさらに遅延させる可能性があります。輸入重視の貿易パターンと輸出ピークも、再配置・留置コストを引き上げる機器の不均衡を生み出します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメト分析
貿易フロー別:
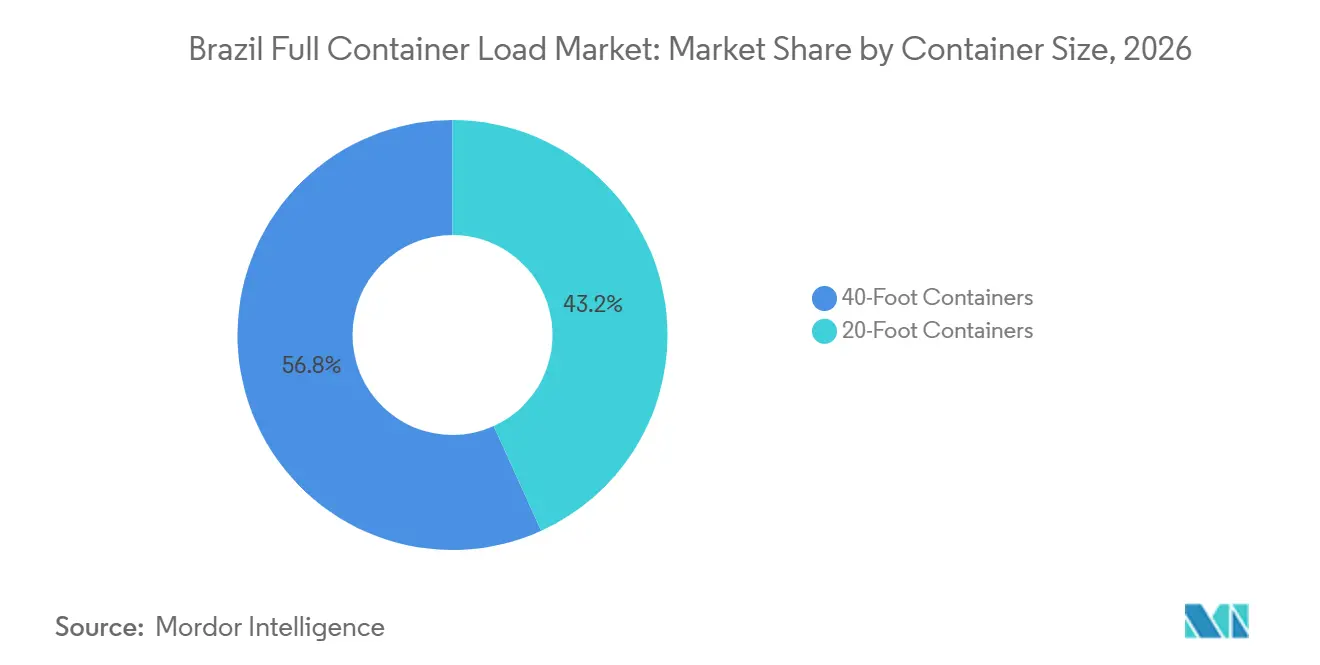
国際サービスが最大シェアを維持しながらカボタージュが台頭国際FCLは2026年のブラジルフルコンテナロード市場シェアの81.36%を占めています。その地位は、ブラジルとアジア太平洋、欧州、北米、メルコスールルートとの結びつきを反映しています。輸出フローには大豆、食肉、コーヒー、綿花、パルプ、その他の農業・工業製品が含まれます。消費財および工業用原材料の輸入も国際コンテナサービスを必要とします。2026年最初の8ヶ月間のコンテナ輸出入量は、2025年の同期間を上回りました。この輸出入トラフィックのバランスが大規模な国際サービス基盤を支えています。
国内/島間FCLは2027年から2032年にかけてCAGR 5.89%を記録すると予測されています。このセグメントは、大型ハブと二次港の間でコンテナを移動させるカボタージュサービスによって支えられています。ABAСは2025年のコンテナカボタージュが192万TEUに達し、前年比23.6%増加したと報告しました[3]。フィーダーサービスは主要港に到着した後に国際貨物を配送でき、国内貨物は道路輸送から沿岸輸送にシフトできます。これにより、地域間を移動する消費財、電子機器、工業用原材料に恩恵をもたらす可能性があります。より広範な国内接続性は、国内外の両ルートに就航するキャリアの積載率向上にも貢献する可能性があります。

コンテナタイプ別:
ドライ機器がリードしながら冷蔵能力が拡大ドライコンテナは2026年のブラジルフルコンテナロード市場規模の78.94%を占めています。標準コンテナは穀物、綿花、パルプ、砂糖、製造品の輸入、および一般貨物の幅広い品目を支えています。その柔軟性と広範な入手可能性により、大量輸出入フローに適しています。タンクコンテナと特殊機器は、より小規模な化学品、プロジェクト貨物、液体バルク需要に対応しています。標準の20フィートおよび40フィートコンテナは、ブラジルの主要ターミナルが使用する取扱システムにも適合しています。この確立された機器基盤により、ドライコンテナは全体量の中心に位置し続けています。
冷蔵コンテナは2032年までにCAGR 6.34%を記録すると予測されており、コンテナタイプの中で最も高い成長率です。TCPの鶏肉・牛肉貨物への集中は、南部輸出ゲートウェイにおけるリーファー確保の重要性を示しています。ANVISAの規制RDC 430/2020およびRDC 653/2022は、医薬品輸送における温度モニタリング、バリデーション、文書化を義務付けています。これらのコンプライアンス要件は、常温機よりも専用コールドチェーンソリューションを優先させます。
コンテナサイズ別:
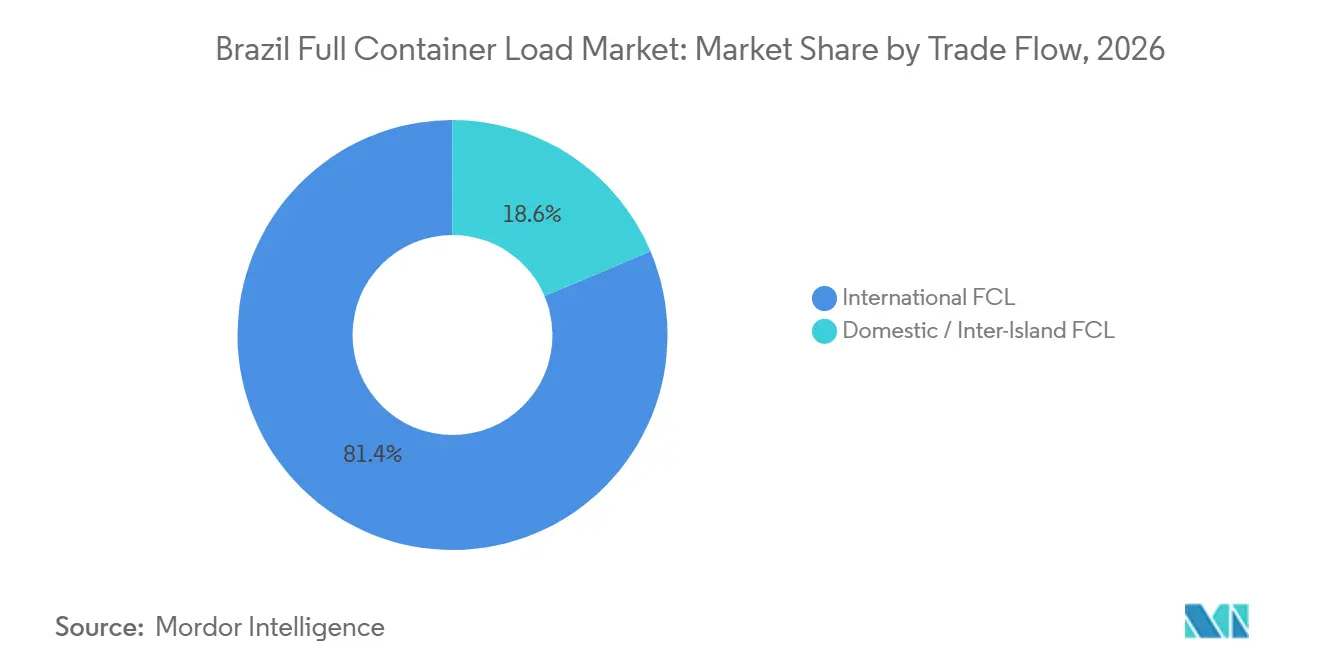
40フィートユニットが規模と高い成長率を兼備40フィートコンテナは2026年のブラジルフルコンテナロード市場シェアの56.78%を占めています。また、2032年までにCAGR 6.23%を記録すると予測されています。その規模は、多くの大量農業・工業輸送における立方メートルあたりのコストを低減します。これにより、より多くの容積を必要とする輸出フローに適したフォーマットとなっています。ターミナルとキャリアが一貫した貨物構成を中心に計画する場合、大型ユニットは取扱効率も向上させます。これらの利点が、同セグメントが現在のシェアと予測成長率の両方でリードする理由を説明しています。
20フィートコンテナは、金属部品、化学品、一部の生鮮貨物などの高密度貨物において引き続き重要です。スロットの確保や港湾通関条件が小型ユニットを優先する場合にも有用です。アジアから南米東岸ルートへの大型船の就航により、キャリアはクレーン生産性とスロット経済性の向上を促されています。これにより、ブラジルフルコンテナロード市場全体における40フィート機器の継続的な重要性が支えられています。
エンドユーザー産業別:
食品・飲料が量を提供しながらヘルスケアが専門需要を追加食品・飲料は2026年のブラジルフルコンテナロード市場シェアの25.54%を占めています。食肉、大豆製品、コーヒー、砂糖、加工食品の輸出がこのセグメントを支えています。これらの貨物は作物サイクル、輸出スケジュール、ターミナルの利用可能性に依存しています。食肉とパルプはブラジルのアグリビジネス貿易の主要貢献品目の一つです。食品輸送は製品によってドライまたは冷蔵機器を必要とする場合があります。したがって、輸出ピーク期には機器、労働力、ゲートアクセス、船舶スロットへの需要が同時に高まる可能性があります。
ヘルスケア・医薬品は2032年までにCAGR 5.97%を記録すると予測されています。このセグメントはANVISA要件に基づく検証済み温度管理、マッピング、モニタリング、文書化を必要とします。これらの要件が医薬品物流を標準的な常温コンテナ輸送と区別しています。貨物の完全性が重要であるため、専門的なリーファーFCLサービスはより高い運営上の注意を要します。ブラジルフルコンテナロード産業は、製造、小売、自動車、化学品、電子機器、農業・林業、その他のエンドユーザーにも対応しています。輸入重視のセクターは、工業投資サイクルと入港機器の確保に特に影響を受けます。
地域分析
南東部は2026年のブラジルフルコンテナロード市場シェアの54.32%を占めています。この地域はブラジル最大の工業・消費基盤と、サントスにある国内最大のコンテナゲートウェイを兼ね備えています。サントス港湾局は2025年に総貨物量1億8,640万トンを記録し、能力拡張計画を策定しました。DP Worldは2028年までにサントスターミナルを170万TEUから210万TEUに拡張するため、16億レアル(2億9,600万米ドル)を投しています。計画中のテコンサントス10コンセッションもこの地域の将来的な能力の中心となっています。ANTAQのコンセッション枠組みは、バースおよびターミナルプロジェクトのタイミングに影響を与えます。高い取扱コストと混雑は、ルーティングオプションが許す場合に荷主が代替港を検討するインセンティブを依然として生み出しています。
北東部は2032年までにCAGR 5.89%を記録すると予測されており、新たなターミナルおよび流通能力によって支えられています。APMターミナルズスアペは3億5,000万米ドルの投資を経て2026年9月に操業を開始しました。このターミナルは初期年間能力40万TEUと300以上のリーファープラグを備えており、食品・医薬品貨物を直接支援しています。ペセンは2025年に706,524TEUという記録的な取扱量を達成し、APMターミナルズはこの結果を新たなアジア深海サービスと結びつけました。Maerskは2026年7月にスアペ近郊に流通センターを開設し、海上輸送、カボタージュ、内陸輸送、倉庫業を連携させました[4]。これらの発展により、すべての輸送を南東部経由でルーティングする必要性が軽減される可能性があります。この地域の電化ターミナル能力は、低排出物流を求める顧客への実際的な対応でもあります。
南部、北部、中西部は単一の港湾システムとしてではなく、相互に連結した需要・供給回廊として機能しています。パラナグアはアグリビジネス貨物において重要であり、CMPortはそこでの拡張プログラムを発表しています。北部は国内市場と沿岸ゲートウェイを結ぶカボタージュリンクの拡大から恩恵を受けています。中西部には海港がありませんが、サントス、パラナグア、北部弧港を通じた輸出コンテナの主要需要発生地として残っています。マトグロッソ州鉄道などの鉄道プロジェクトは、次の段階が運行開始した際に長距離トラック輸送への依存を軽減できます。したがって、ブラジルフルコンテナロード市場は内陸鉄道、道路、水路、沿岸ターミナル間のより良い統合に依存しています。
競争環境
ブラジルフルコンテナロード市場は集約されており、グローバルな海上キャリア、ターミナルオペレーター、国内キャリア、フレートフォワーダーが含まれています。CMA CGMは2025年にサントスブラジルの51%支配株式の取得を完了し、国内最大のコンテナゲートウェイにおけるターミナル運営での地位を強化しました。この取引はターミナルアクセスと海上貨物・物流能力を結びつけています。Maerskは3億5,000万米ドルのAPMターミナルズスアペプロジェクト、リオグランデとパラナグアの新デポ、スアペ近郊の流通センターを通じて統合物流ネットワークを拡大しています。これらの動きは、主要キャリアが海上輸送を取り巻く内陸・ターミナルステップのより多くの管理を求めていることを示しています。また、船会社、ターミナル、通関プロセス、貨物オーナー間の調整の重要性も高めています。
Hapag-LloydとZIMは2026年9月にAS3サービスを開始し、上海、寧波、厦門、香港、塩田とブラジルの主要港を結びました。Hapag-LloydによるZIM買収提案は2026年8月にブラジルの独占禁止審査下にありました。競争への影響は、ルートの重複と能力配分に関する規制当局の評価に依存します。DP WorldとHapag-Lloydも2025年10月にサントスの運営パートナーシップを10年間更新しました。長期的なターミナルパートナーシップは、オペレーターと荷主の両方に計画の実性を向上させます。
フレートフォワーディングは、キャリアおよびターミナル所有権よりも分散した状態が続いています。ANVISAコンプライアンスが実証済みのコールドチェーンプロセスを必要とするため、専門的なヘルスケア・医薬品サービスは引き続き重要な分野です。DHL社のSkyCell社との協業は、バリューチェーン企業が南米向けの温度管理サービスをどのように適応させているかを示しています。ブラジル税関も、2025年7月の世界税関機構調査ミッションで検討されたブロックチェーン関連の取り組みを含む通関申請のデジタルツールを評価しています。信頼性の高い通関データと機器の可視性を組み合わせたオペレーターは、時間に敏感な荷主に対してより明確なサービス提案を提供できる可能性があります。
ブラジルフルコンテナロード産業のリーダー企業
-
Mediterranean Shipping Company SA
-
A.P. Moller - Maersk
-
CMA CGM SA (including CEVA Logistics)
-
Hapag-Lloyd AG (including Norcoast joint venture)
-
Asia Shipping
- 注:主要企業の掲載順は順位を示すものではありません。
ブラジルフルコンテナロード市場 このレポートでカバーされる企業
- Mediterranean Shipping Company SA
- A.P. Moller - Maersk
- CMA CGM SA (including CEVA Logistics)
- Hapag-Lloyd AG (including Norcoast joint venture)
- COSCO SHIPPING Lines Co. Ltd
- Ocean Network Express
- Evergreen Marine Corp.
- HMM
- ZIM Integrated Shipping Services
- Yang Ming Marine Transport Corp.
- Pacific International Lines
- DSV (including Schenker)
- Kuehne+Nagel International AG
- DHL Group
- Asia Shipping
- GEODIS
- Expeditors International of Washington, Inc.
- Allog Group
- NX Group
- Rhenus Group
- Hellmann Worldwide Logistics
- DC Logistics Brasil
最近の産業開発事情 ブラジルフルコンテナロード市場
- 2026年10月:DP Worldは16億レアル(約3億1,000万米ドル)の拡張プログラムの一環として、サントスターミナルにシップトゥショア岸壁クレーン2基と電動ラバータイヤガントリークレーン6基を受領しました。この設備により、2026年末までに年間コンテナ取扱能力が170万TEUに増加し、FCL貨物取扱効率が強化される見込みです。
- 2026年9月:Hapag-LloydとZIMは共同で週次AS3アジア・南米東岸サービスを開始し、上海からの最初の西行き出航を行いました。このサービスは上海、寧波、厦門、香港、塩田とリオグランデ、パラナグア、イタジャイ、サントス、リオデジャネイロを結び、平均6,500TEUの能力を持つ船舶を投入しています。
- 2026年9月:APMターミナルズスアペはペルナンブコ州スアペ港での商業運営を開始し、最初の船舶を迎えました。3億5,000万米ドルのこのターミナルはラテンアメリカ初の完全電化コンテナ施設であり、初期年間能力40万TEU、スアペコンプレックスの55%増強、冷蔵FCL貨物向け300以上のリーファープラグを備えています。
- 2026年7月:Maerskはペルナンブコ州カボデサントアゴスチーニョ(スアペ港から20km)に新たな流通・倉庫センターを開設しました。11,920㎡のこの施設には36の積み込みドック、11,297パレットポジション、100%電動マテリアルハンドリング機器が備わっています。
ブラジルフルコンテナロード市場レポートの範囲
セグメンテーション概要
| 国内/島間FCL | |
| 国際FCL | 輸入フロー |
| 輸出フロー |
| ドライコンテナ |
| 冷蔵コンテナ |
| タンクコンテナ |
| 特殊機器コンテナ |
| 20フィートコンテナ |
| 40フィートコンテナ |
| 製造・工業 |
| 小売・消費財 |
| 食品・飲料 |
| 自動車・部品 |
| 化学品・石油化学 |
| 電子機器・電気機器 |
| 農業・林業 |
| ヘルスケア・医薬品 |
| その他のエンドユーザー |
| 北部 |
| 北東部 |
| 中西部 |
| 南東部 |
| 南部 |
| 貿易フロー別 | 国内/島間FCL | |
| 国際FCL | 輸入フロー | |
| 輸出フロー | ||
| コンテナタイプ別 | ドライコンテナ | |
| 冷蔵コンテナ | ||
| タンクコンテナ | ||
| 特殊機器コンテナ | ||
| コンテナサイズ別 | 20フィートコンテナ | |
| 40フィートコンテナ | ||
| エンドユーザー産業別 | 製造・工業 | |
| 小売・消費財 | ||
| 食品・飲料 | ||
| 自動車・部品 | ||
| 化学品・石油化学 | ||
| 電子機器・電気機器 | ||
| 農業・林業 | ||
| ヘルスケア・医薬品 | ||
| その他のエンドユーザー | ||
| 地域別 | 北部 | |
| 北東部 | ||
| 中西部 | ||
| 南東部 | ||
| 南部 | ||
レポートで回答される主要な質問
ブラジルフルコンテナロード市場の予測は?
このセクターは2027年の7.31 ビリオン 米ドルから2032年には9.30 ビリオン 米ドルに成長し、CAGR 4.94%が見込まれます。
ブラジルのFCLセクターで最大のシェアを持つ貿易フローはどれですか?
国際FCLは2026年に81.36%のシェアを占めており、輸出入ルートの重要性を反映しています。
ブラジルにおける冷蔵コンテナ需要を牽引しているものは何ですか?
食肉輸出と温度モニタリング・バリデーションに関する医薬品要件が冷蔵コンテナ需要を支えています。
北東部がコンテナ物流において重要性を増している理由は何ですか?
スアペとペセンが能力、直行サービス、コールドチェーンインフラ、物流施設を追加しています。
ブラジルのFCL荷主にとっての主な運営上の制約は何ですか?
サントスの混雑、高い内陸輸送コスト、通関の複雑さ、機器の不均衡がコストを増加させ、信頼性を低下させる可能性があります。
カボタージュはブラジルの国内コンテナ輸送にどのような影響を与えていますか?
BR do Marはより広範な沿岸輸送を支援しており、コンテナカボタージュは2025年に192万TEUに達しました。