
Taille et part du marché brésilien du chargement complet de conteneurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 6.95 Milliards de dollars |
| Taille du Marché (2027) | 7.31 Milliards de dollars |
| Taille du Marché (2032) | 9.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.94 % |
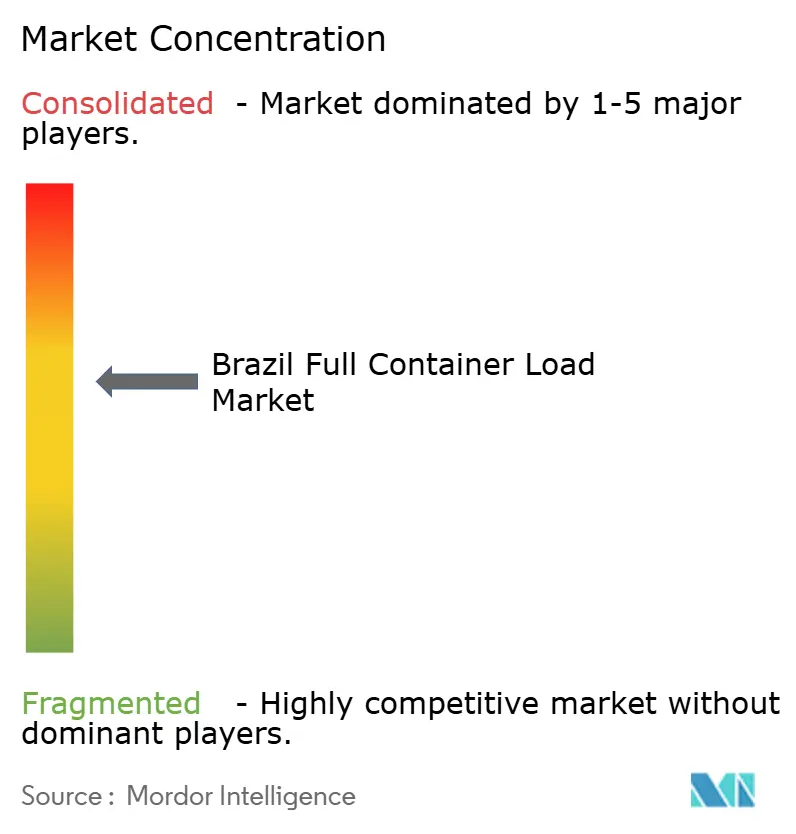
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
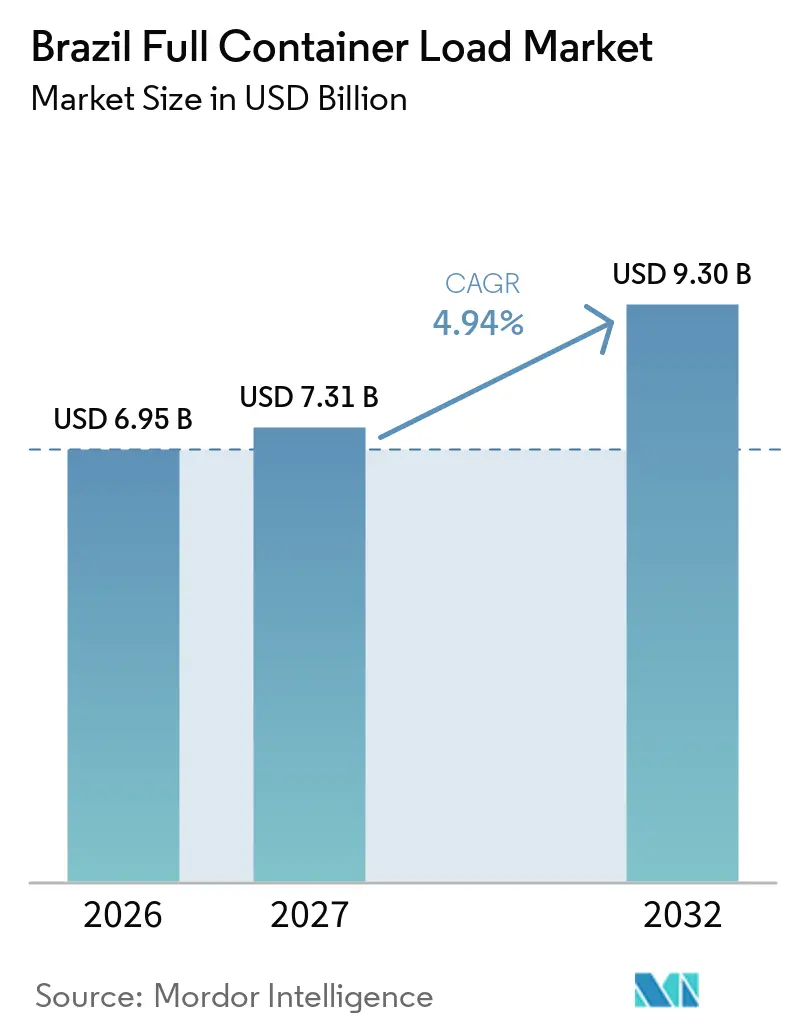
Analyse du marché brésilien du chargement complet de conteneurs par Mordor Intelligence
La taille du marché brésilien du chargement complet de conteneurs est évaluée à 6,95 milliards USD en 2026 et devrait croître de 7,31 milliards USD en 2027 pour atteindre 9,30 milliards USD d'ici 2032, à un CAGR de 4,94 % durant la période de prévision de 2027 à 2032.
Le marché brésilien du chargement complet de conteneurs est soutenu par des chaînes d'approvisionnement agricoles orientées vers l'exportation, une demande d'importation de biens industriels et de consommation, et la concentration de l'activité conteneurisée dans les principaux ports côtiers. Les exportations brésiliennes de soja en 2025 ont atteint 108,2 millions de tonnes métriques, ce qui soutient une demande de fret prévisible en grandes quantités sur les corridors d'exportation. Le cabotage conteneurisé devient une option de plus en plus pertinente pour la distribution intérieure après la réglementation du programme BR do Mar en juillet 2025. Les investissements portuaires améliorent la capacité à Santos, Suape et Paranaguá, bien que la congestion et les coûts élevés de transport intérieur restent des limites importantes à la fiabilité des services. Le marché brésilien du chargement complet de conteneurs présente également une opportunité dans le fret sous température contrôlée, où les exportations alimentaires et les exigences de conformité pharmaceutique favorisent les services spécialisés.
Points clés du rapport
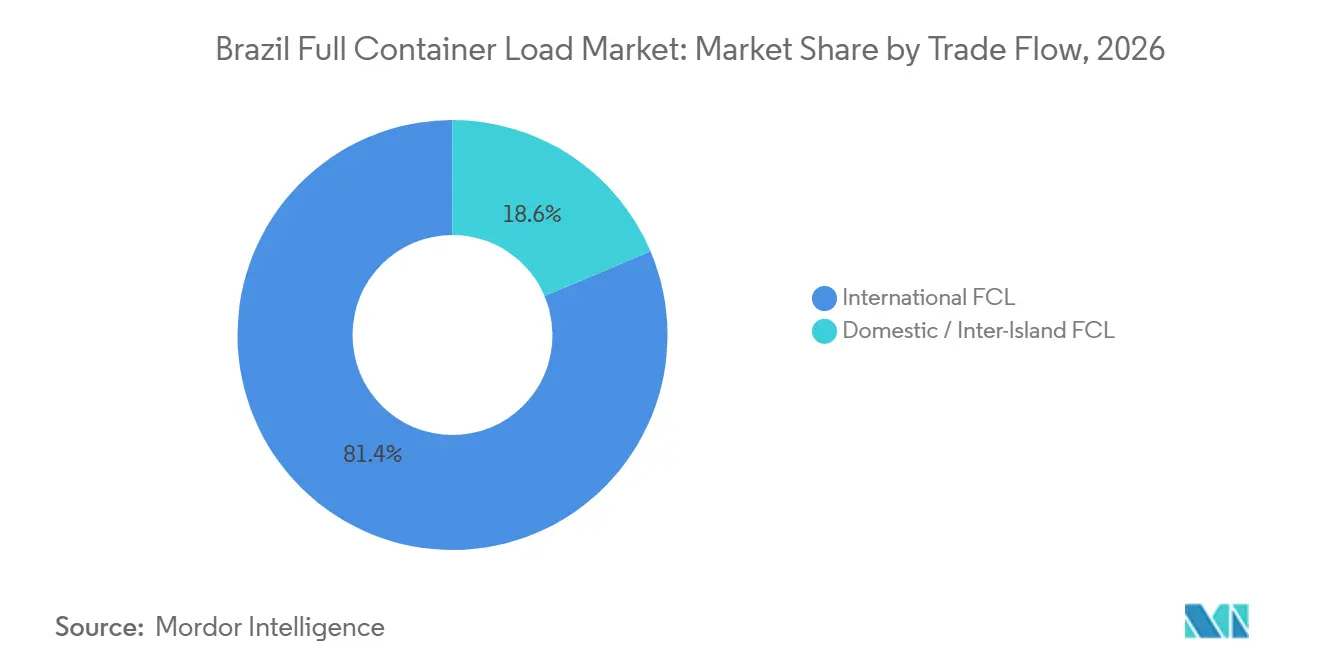
- Par flux commercial, le FCL international représente 81,36 % de la part du marché brésilien du chargement complet de conteneurs en 2026, tandis que le FCL domestique/inter-îles devrait enregistrer un CAGR de 5,89 % jusqu'en 2032.
- Par type de conteneur, les conteneurs secs représentent 78,94 % de la part du marché brésilien du chargement complet de conteneurs en 2026, tandis que les conteneurs réfrigérés devraient enregistrer un CAGR de 6,34 % jusqu'en 2032.
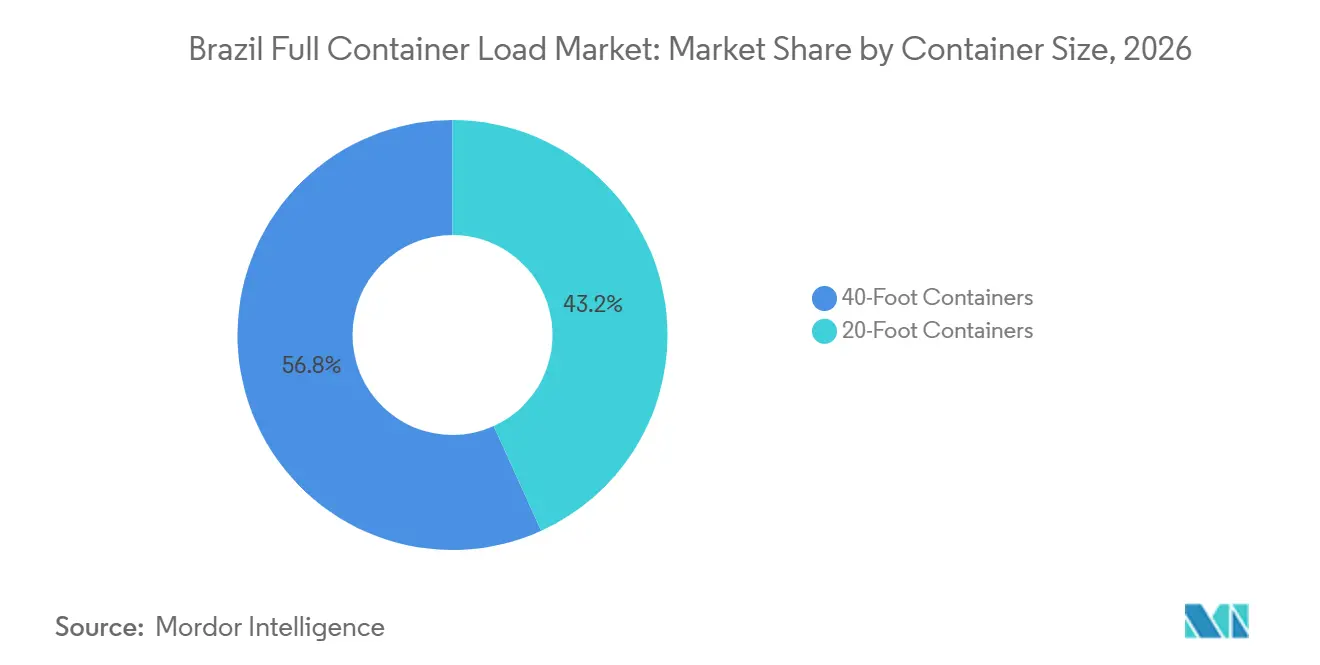
- Par taille de conteneur, les conteneurs de 40 pieds représentent 56,78 % de la part du marché brésilien du chargement complet de conteneurs en 2026 et devraient enregistrer un CAGR de 6,23 % jusqu'en 2032.
- Par secteur d'utilisation final, l'alimentation et les boissons représentent 25,54 % de la part du marché brésilien du chargement complet de conteneurs en 2026, tandis que la santé et les produits pharmaceutiques devraient se développer à un CAGR de 5,97 % jusqu'en 2032.
- Par géographie, le Sud-Est représente 54,32 % de la part du marché brésilien du chargement complet de conteneurs en 2026, tandis que le Nord-Est devrait enregistrer un CAGR de 5,89 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Commerce Brésil-Chine accroissant les volumes de conteneurs FCL | +1.1% | Mondial, avec concentration à Santos, Paranaguá et Rio Grande | Moyen terme (2 à 4 ans) |
| Exportations agricoles augmentant la demande de fret conteneurisé | +1.0% | Pôles de production primaire du Sud, du Sud-Est et du Centre-Ouest | Court terme (≤ 2 ans) |
| Expansion du cabotage renforçant la connectivité FCL intérieure | +0.7% | National, avec des gains précoces dans les ports du Nord-Est et du Nord | Moyen terme (2 à 4 ans) |
| Investissements portuaires améliorant la capacité de manutention des conteneurs | +0.6% | Santos dans le Sud-Est, Paranaguá dans le Sud, Suape et Pecém dans le Nord-Est | Long terme (≥ 4 ans) |
| Commerce de conteneurs réfrigérés augmentant la demande de FCL sous température contrôlée | +0.5% | Sud et Sud-Est pour la viande et les produits laitiers, corridor de fruits du Nord-Est | Court terme (≤ 2 ans) |
| Numérisation améliorant la visibilité des conteneurs et le traitement douanier | +0.4% | National, avec un impact accéléré dans les hubs à fort débit | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Commerce Brésil-Chine accroissant les volumes de conteneurs FCL
Le commerce avec la Chine renforce la demande sur les routes Asie vers la côte est de l'Amérique du Sud et consolide le rôle du marché brésilien du chargement complet de conteneurs dans les services de conteneurs long-courriers. La Chine était la principale source d'importations conteneurisées pour le Brésil en 2026, avec 53,7 % du volume d'importation[1]. Cette concentration peut favoriser des services directs plus nombreux et le déploiement de navires plus grands, car les transporteurs peuvent planifier autour d'un nombre réduit de paires origine-destination à fort volume. Hapag-Lloyd et ZIM ont lancé le service hebdomadaire AS3 en septembre 2026, reliant les ports chinois aux ports d'entrée brésiliens, ce qui illustre la façon dont les transporteurs répondent à l'importance commerciale du corridor. La croissance de la route accroît également la valeur d'escales fiables dans les terminaux de Santos, Paranaguá, Itajaí, Rio Grande et Rio de Janeiro.
Exportations agricoles augmentant la demande de fret conteneurisé
Le fret agricole continue de donner au marché brésilien du chargement complet de conteneurs une large base de demande à l'exportation. Les exportations de soja ont atteint 108,2 millions de tonnes métriques en 2025. Le fret de viande était le principal groupe de marchandises dans les classements des exportations conteneurisées en 2025, et cette tendance s'est poursuivie jusqu'en août 2026. Paranaguá est un débouché clé car TCP gère 47 % des expéditions brésiliennes de viande de poulet et plus de 30 % des exportations de bœuf. Ces flux nécessitent une disponibilité régulière d'équipements secs et réfrigérés, notamment pendant les pics de récolte et d'exportation. La différence entre les flux de conteneurs à l'importation et à l'exportation crée également des coûts de repositionnement, que les transporteurs peuvent intégrer dans les tarifs de fret entrant.
Expansion du cabotage renforçant la connectivité FCL intérieure
Le cadre BR do Mar élargit le rôle du transport maritime côtier dans le marché brésilien du chargement complet de conteneurs. Le gouvernement a signé le décret d'application en juillet 2025, créant un cadre opérationnel plus clair pour les services de cabotage. Les chiffres de l'ABAC montrent que le cabotage conteneurisé a atteint 1,92 million d'EVP en 2025, en hausse de 23,6 % d'une année sur l'autre. L'activité de feeder a augmenté de 31,6 %, tandis que le fret intérieur a progressé de 15 %, indiquant que la redistribution internationale et la distribution intérieure sont toutes deux en expansion. Cela permet de relier les principaux ports aux ports secondaires et peut réduire la dépendance aux longs trajets routiers pour certaines expéditions. Cela offre également aux transporteurs maritimes davantage d'opportunités d'améliorer l'utilisation grâce à des services multi-ports.
Investissements portuaires et modernisation de la chaîne du froid soutenant la capacité
Les nouvelles capacités de terminaux et les investissements dans la chaîne du froid peuvent soutenir le marché brésilien du chargement complet de conteneurs en améliorant le débit et les options de manutention. APM Terminals a ouvert Suape en septembre 2026 après avoir investi plus de 350 millions USD, ajoutant une capacité annuelle de 400 000 EVP et agrandissant le complexe de Suape de 55 %. La société décrit l'installation comme le premier terminal à conteneurs entièrement électrifié d'Amérique latine, avec plus de 300 prises réfrigérées pour le fret sous température contrôlée. DP World a approuvé 1,6 milliard BRL (296 millions USD) pour porter la capacité de Santos de 1,7 million à 2,1 millions d'EVP d'ici 2028. Les exigences de l'ANVISA en matière de contrôle de la température et de documentation dans la logistique pharmaceutique soutiennent également l'utilisation d'équipements réfrigérés spécialisés. Les outils numériques de dédouanement et de visibilité peuvent compléter ces investissements physiques lorsque les opérateurs connectent les informations de dédouanement à la planification des conteneurs.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion portuaire réduisant la fiabilité des horaires pendant les pics | -0.9% | Santos dans le Sud-Est principalement, avec un impact secondaire à Paranaguá et Rio de Janeiro | Court terme (≤ 2 ans) |
| Coûts logistiques intérieurs augmentant les dépenses de porte à port | -0.7% | Centre-Ouest et Nord, avec de longs trajets vers la côte et des effets nationaux | Moyen terme (2 à 4 ans) |
| Complexité documentaire retardant les processus de dédouanement des conteneurs | -0.5% | National, avec concentration à Santos et son arrière-pays industriel | Moyen terme (2 à 4 ans) |
| Déséquilibres d'équipements augmentant les coûts de repositionnement et de rétention | -0.3% | Ports avec des exportations agricoles élevées par rapport aux volumes d'importation | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Congestion portuaire réduisant la fiabilité des horaires pendant les pics
La congestion reste une limite opérationnelle importante pour le marché brésilien du chargement complet de conteneurs, notamment à Santos. Santos a enregistré un taux de retard des navires de 65 % en décembre 2025 et des temps d'attente allant jusqu'à 82 jours dans des cas extrêmes à la fin de 2025. Il rapporte également des coûts journaliers par navire de 60 000 à 100 000 USD, ce qui peut augmenter les coûts des chargeurs lorsque les retards persistent. Les coûts de manutention à Santos ont atteint 500 USD par EVP en 2026. Les retards peuvent inciter les chargeurs à réserver un espace excédentaire et à prévoir plus de temps de séjour, ce qui immobilise les équipements plus longtemps. Ce cycle affecte la fiabilité du service et peut orienter le fret vers des ports alternatifs lorsque les horaires le permettent.
Coûts intérieurs, complexité documentaire et déséquilibres d'équipements
Les longues distances entre les zones de production intérieure et les terminaux côtiers contraignent le marché brésilien du chargement complet de conteneurs. Le Centre-Ouest fait face à un défi particulier car les distances routières jusqu'aux principaux ports peuvent dépasser 1 000 km[2]. Le projet ferroviaire du Mato Grosso de Rumo était achevé à 80 % début 2026, et sa première phase de 162 kilomètres devait commencer à fonctionner au second semestre 2026. Les exigences documentaires peuvent retarder davantage le dédouanement lorsque les données sont incomplètes ou que les systèmes ne sont pas intégrés. Les schémas commerciaux à forte composante d'importation et les pics d'exportation créent également des déséquilibres d'équipements qui augmentent les coûts de repositionnement et de rétention.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par flux commercial :
les services internationaux conservent le rôle le plus important tandis que le cabotage gagne du terrainLe FCL international représente 81,36 % de la part du marché brésilien du chargement complet de conteneurs en 2026. Sa position reflète les liens du Brésil avec l'Asie-Pacifique, l'Europe, l'Amérique du Nord et les routes du Mercosur. Les flux d'exportation comprennent le soja, la viande, le café, le coton, la pâte à papier et d'autres produits agricoles et industriels. Les importations de produits de consommation et d'intrants industriels nécessitent également des services de conteneurs internationaux. Les volumes d'exportation et d'importation conteneurisés étaient plus élevés au cours des huit premiers mois de 2026 que durant la période correspondante de 2025. Cet équilibre entre le trafic d'exportation et d'importation soutient une large base de services internationaux.
Le FCL domestique/inter-îles devrait enregistrer un CAGR de 5,89 % de 2027 à 2032. Le segment est soutenu par des services de cabotage qui déplacent des conteneurs entre les grands hubs et les ports secondaires. L'ABAC a rapporté 1,92 million d'EVP de cabotage conteneurisé en 2025, en hausse de 23,6 % d'une année sur l'autre[3]. Les services de feeder peuvent distribuer le fret international après son arrivée dans les grands ports, tandis que le fret intérieur peut passer du transport routier au transport maritime côtier. Cela peut bénéficier aux biens de consommation, à l'électronique et aux intrants industriels circulant entre les régions. Une connectivité intérieure plus large peut également améliorer l'utilisation pour les transporteurs qui desservent à la fois les routes intérieures et internationales.

Par type de conteneur :
les équipements secs dominent tandis que la capacité réfrigérée se développeLes conteneurs secs représentent 78,94 % de la taille du marché brésilien du chargement complet de conteneurs en 2026. Les boîtes standard soutiennent les céréales, le coton, la pâte à papier, le sucre, les importations manufacturées et une gamme de marchandises générales. Leur flexibilité et leur large disponibilité les rendent adaptés aux flux d'exportation et d'importation à grand volume. Les conteneurs-citernes et les équipements spéciaux répondent à des besoins plus restreints en matière de produits chimiques, de fret de projet et de vrac liquide. Les boîtes standard de 20 et 40 pieds s'adaptent également aux systèmes de manutention utilisés par les plus grands terminaux du Brésil. Cette base d'équipements établie maintient les conteneurs secs au cœur des volumes globaux.
Les conteneurs réfrigérés devraient enregistrer un CAGR de 6,34 % jusqu'en 2032, le taux le plus rapide parmi les types de conteneurs. La concentration de TCP sur le fret de poulet et de bœuf montre pourquoi la disponibilité des conteneurs réfrigérés est importante dans les ports d'exportation du sud. Les réglementations ANVISA RDC 430/2020 et RDC 653/2022 exigent la surveillance de la température, la validation et la documentation pour le transport pharmaceutique. Ces exigences de conformité favorisent les solutions de chaîne du froid dédiées plutôt que les équipements à température ambiante.
Par taille de conteneur :
les unités de 40 pieds combinent volume et croissance plus rapideLes conteneurs de 40 pieds représentent 56,78 % de la part du marché brésilien du chargement complet de conteneurs en 2026. Ils devraient également enregistrer un CAGR de 6,23 % jusqu'en 2032. Leur taille réduit le coût par mètre cube pour de nombreuses expéditions agricoles et industrielles à grand volume. Cela rend ce format bien adapté aux flux d'exportation nécessitant une plus grande capacité cubique. Les unités plus grandes peuvent également améliorer l'efficacité de la manutention lorsque les terminaux et les transporteurs planifient autour de configurations de fret cohérentes. Ces avantages expliquent pourquoi le même segment domine à la fois la part actuelle et la croissance prévue.
Les conteneurs de 20 pieds restent importants pour les marchandises à haute densité telles que les composants métalliques, les produits chimiques et certaines charges périssables. Ils peuvent également être utiles lorsque la disponibilité des emplacements ou les conditions de dédouanement portuaire favorisent des unités plus petites. Les navires plus grands sur les routes Asie vers la côte est de l'Amérique du Sud incitent les transporteurs à améliorer la productivité des grues et l'économie des emplacements. Cela soutient l'importance continue des équipements de 40 pieds sur l'ensemble du marché brésilien du chargement complet de conteneurs.
Par secteur d'utilisation final :
l'alimentation et les boissons fournissent le volume tandis que la santé ajoute une demande spécialiséeL'alimentation et les boissons représentent 25,54 % de la part du marché brésilien du chargement complet de conteneurs en 2026. Les exportations de viande, de produits à base de soja, de café, de sucre et d'aliments transformés soutiennent le segment. Ces marchandises dépendent des cycles de récolte, des calendriers d'exportation et de la disponibilité des terminaux. La viande et la pâte à papier figurent parmi les principaux contributeurs au commerce agroalimentaire du Brésil. Les expéditions alimentaires peuvent nécessiter des équipements secs ou réfrigérés selon le produit. Les périodes d'exportation de pointe peuvent donc augmenter simultanément la demande d'équipements, de main-d'œuvre, d'accès aux portiques et d'emplacements sur les navires.
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 5,97 % jusqu'en 2032. Ce segment nécessite une gestion validée de la température, une cartographie, une surveillance et une documentation conformément aux exigences de l'ANVISA. Ces exigences distinguent la logistique pharmaceutique du mouvement standard de conteneurs à température ambiante. Les services FCL réfrigérés spécialisés peuvent exiger une plus grande attention opérationnelle car l'intégrité du fret est critique. Le secteur brésilien du chargement complet de conteneurs dessert également la fabrication, le commerce de détail, l'automobile, les produits chimiques, l'électronique, l'agriculture, la foresterie et d'autres utilisateurs finaux. Les secteurs axés sur les importations sont particulièrement exposés aux cycles d'investissement industriel et à la disponibilité des équipements entrants.
Analyse géographique
Le Sud-Est représente 54,32 % de la part du marché brésilien du chargement complet de conteneurs en 2026. La région combine la plus grande base industrielle et de consommation du Brésil avec le principal port à conteneurs du pays à Santos. L'Autorité portuaire de Santos a enregistré 186,4 millions de tonnes de fret total en 2025 et a établi des plans pour augmenter la capacité. DP World investit 1,6 milliard BRL (296 millions USD) pour agrandir son terminal de Santos de 1,7 million à 2,1 millions d'EVP d'ici 2028. La concession prévue Tecon Santos 10 est également centrale pour la capacité future de la région. Le cadre de concession de l'ANTAQ influence le calendrier des projets de quais et de terminaux. Les coûts de manutention élevés et la congestion créent toujours une incitation pour les chargeurs à envisager des ports alternatifs lorsque les options de routage le permettent.
Le Nord-Est devrait enregistrer un CAGR de 5,89 % jusqu'en 2032, soutenu par de nouvelles capacités de terminaux et de distribution. APM Terminals Suape a commencé ses opérations en septembre 2026 après un investissement de 350 millions USD. Le terminal dispose d'une capacité annuelle initiale de 400 000 EVP et de plus de 300 prises réfrigérées, qui soutiennent directement le fret alimentaire et pharmaceutique. Pecém a traité un record de 706 524 EVP en 2025, et APM Terminals a attribué ce résultat à un nouveau service direct Asie. Maersk a ouvert un centre de distribution près de Suape en juillet 2026, reliant le transport maritime, le cabotage, le transport intérieur et l'entreposage[4]. Ces développements peuvent réduire la nécessité d'acheminer chaque expédition par le Sud-Est. La capacité de terminal électrifié de la région est également une réponse pratique aux clients recherchant des options logistiques à faibles émissions.
Le Sud, le Nord et le Centre-Ouest fonctionnent comme des corridors de demande et d'offre interconnectés plutôt que comme un système portuaire unique. Paranaguá est important pour le fret agroalimentaire, et CMPort a annoncé un programme d'expansion là-bas. Le Nord bénéficie de liens de cabotage croissants qui connectent les marchés intérieurs et les ports côtiers. Le Centre-Ouest n'a pas de port maritime mais reste un important générateur de demande de conteneurs d'exportation via Santos, Paranaguá et les ports de l'arc nord. Des projets ferroviaires tels que le chemin de fer de l'État du Mato Grosso peuvent réduire la dépendance aux longs trajets routiers lorsque les prochaines phases entreront en service. Le marché brésilien du chargement complet de conteneurs dépend donc d'une meilleure intégration entre le rail intérieur, la route, les voies navigables et les terminaux côtiers.
Paysage concurrentiel
Le marché brésilien du chargement complet de conteneurs est consolidé et comprend des transporteurs maritimes mondiaux, des opérateurs de terminaux, des transporteurs intérieurs et des transitaires. CMA CGM a finalisé l'acquisition d'une participation majoritaire de 51 % dans Santos Brasil en 2025, lui conférant une position plus forte dans les opérations de terminaux au principal port à conteneurs du pays. Cette transaction lie l'accès aux terminaux aux capacités de fret maritime et de logistique. Maersk développe son réseau logistique intégré à travers le projet APM Terminals Suape de 350 millions USD, de nouveaux dépôts à Rio Grande et Paranaguá, et un centre de distribution près de Suape. Ces initiatives montrent que les principaux transporteurs cherchent à mieux contrôler les étapes intérieures et de terminal entourant le transport maritime. Elles soulignent également l'importance de la coordination entre les compagnies maritimes, les terminaux, les processus douaniers et les propriétaires de fret.
Hapag-Lloyd et ZIM ont lancé le service AS3 en septembre 2026, reliant Shanghai, Ningbo, Xiamen, Hong Kong et Yantian aux principaux ports brésiliens. Le projet d'acquisition de ZIM par Hapag-Lloyd était en cours d'examen antitrust brésilien en août 2026. Les effets concurrentiels dépendront de l'évaluation par le régulateur des chevauchements de routes et de l'allocation des capacités. DP World et Hapag-Lloyd ont également renouvelé leur partenariat d'exploitation à Santos pour 10 ans en octobre 2025. Les partenariats de terminaux à long terme peuvent améliorer la certitude de planification pour les opérateurs et les chargeurs.
La commission de transit reste plus dispersée que la propriété des transporteurs et des terminaux. Les services spécialisés de santé et de produits pharmaceutiques restent un domaine important car la conformité à l'ANVISA exige des processus de chaîne du froid éprouvés. Le travail de DHL avec SkyCell démontre comment les entreprises de la chaîne de valeur adaptent les services sous température contrôlée pour l'Amérique du Sud. La douane brésilienne évalue également des outils numériques pour les applications douanières, notamment des travaux liés à la blockchain examinés lors d'une mission d'étude de l'Organisation mondiale des douanes en juillet 2025. Les opérateurs qui combinent des données de dédouanement fiables avec la visibilité des équipements peuvent offrir une proposition de service plus claire aux chargeurs sensibles aux délais.
Leaders du secteur brésilien du chargement complet de conteneurs
-
Mediterranean Shipping Company SA
-
A.P. Moller - Maersk
-
CMA CGM SA (including CEVA Logistics)
-
Hapag-Lloyd AG (including Norcoast joint venture)
-
Asia Shipping
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché brésilien du chargement complet de conteneurs Entreprises couvertes dans ce rapport
- Mediterranean Shipping Company SA
- A.P. Moller - Maersk
- CMA CGM SA (including CEVA Logistics)
- Hapag-Lloyd AG (including Norcoast joint venture)
- COSCO SHIPPING Lines Co. Ltd
- Ocean Network Express
- Evergreen Marine Corp.
- HMM
- ZIM Integrated Shipping Services
- Yang Ming Marine Transport Corp.
- Pacific International Lines
- DSV (including Schenker)
- Kuehne+Nagel International AG
- DHL Group
- Asia Shipping
- GEODIS
- Expeditors International of Washington, Inc.
- Allog Group
- NX Group
- Rhenus Group
- Hellmann Worldwide Logistics
- DC Logistics Brasil
Développements industriels récents dans Marché brésilien du chargement complet de conteneurs
- Octobre 2026 : DP World a reçu deux grues de quai navire-à-terre et six grues portiques électriques sur pneumatiques dans son terminal de Santos dans le cadre d'un programme d'expansion de 1,6 milliard BRL (environ 310 millions USD). Les équipements devraient porter la capacité annuelle de manutention de conteneurs à 1,7 million d'EVP d'ici fin 2026, renforçant l'efficacité de la manutention du fret FCL.
- Septembre 2026 : Hapag-Lloyd et ZIM ont conjointement lancé le service hebdomadaire AS3 Asie-côte est de l'Amérique du Sud, avec un premier départ vers l'ouest depuis Shanghai. Le service relie Shanghai, Ningbo, Xiamen, Hong Kong et Yantian à Rio Grande, Paranaguá, Itajaí, Santos et Rio de Janeiro, déployant des navires d'une capacité moyenne de 6 500 EVP.
- Septembre 2026 : APM Terminals Suape a commencé ses opérations commerciales au port de Suape, Pernambuco, en accueillant son premier navire. Le terminal de 350 millions USD est le premier terminal à conteneurs entièrement électrifié d'Amérique latine, avec une capacité annuelle initiale de 400 000 EVP, une augmentation de 55 % pour le complexe de Suape, et plus de 300 prises réfrigérées pour le fret FCL réfrigéré.
- Juillet 2026 : Maersk a ouvert un nouveau centre de distribution et d'entreposage à Cabo de Santo Agostinho, Pernambuco, à 20 km du port de Suape. L'installation de 11 920 m² dispose de 36 quais de chargement, 11 297 positions de palettes et 100 % d'équipements de manutention électriques.
Périmètre du rapport sur le marché brésilien du chargement complet de conteneurs
Aperçu de la segmentation
| FCL domestique / inter-îles | |
| FCL international | Flux d'importation |
| Flux d'exportation |
| Conteneurs secs |
| Conteneurs réfrigérés |
| Conteneurs-citernes |
| Conteneurs à équipements spéciaux |
| Conteneurs de 20 pieds |
| Conteneurs de 40 pieds |
| Fabrication et industrie |
| Commerce de détail et biens de consommation |
| Alimentation et boissons |
| Automobile et composants |
| Produits chimiques et pétrochimiques |
| Électronique et électrique |
| Agriculture et foresterie |
| Santé et produits pharmaceutiques |
| Autres utilisateurs finaux |
| Nord |
| Nord-Est |
| Centre-Ouest |
| Sud-Est |
| Sud |
| Par flux commercial | FCL domestique / inter-îles | |
| FCL international | Flux d'importation | |
| Flux d'exportation | ||
| Par type de conteneur | Conteneurs secs | |
| Conteneurs réfrigérés | ||
| Conteneurs-citernes | ||
| Conteneurs à équipements spéciaux | ||
| Par taille de conteneur | Conteneurs de 20 pieds | |
| Conteneurs de 40 pieds | ||
| Par secteur d'utilisation final | Fabrication et industrie | |
| Commerce de détail et biens de consommation | ||
| Alimentation et boissons | ||
| Automobile et composants | ||
| Produits chimiques et pétrochimiques | ||
| Électronique et électrique | ||
| Agriculture et foresterie | ||
| Santé et produits pharmaceutiques | ||
| Autres utilisateurs finaux | ||
| Par région | Nord | |
| Nord-Est | ||
| Centre-Ouest | ||
| Sud-Est | ||
| Sud | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour le marché brésilien du chargement complet de conteneurs ?
Le secteur devrait progresser de 7,31 milliards USD en 2027 à 9,30 milliards USD d'ici 2032, à un CAGR de 4,94 %.
Quel flux commercial détient la plus grande part dans le secteur FCL brésilien ?
Le FCL international représente une part de 81,36 % en 2026, reflétant l'importance des routes d'exportation et d'importation.
Qu'est-ce qui stimule la demande de conteneurs réfrigérés au Brésil ?
Les exportations de viande et les exigences pharmaceutiques en matière de surveillance et de validation de la température soutiennent la demande de conteneurs réfrigérés.
Pourquoi le Nord-Est gagne-t-il en pertinence pour la logistique des conteneurs ?
Suape et Pecém ajoutent des capacités, des services directs, des infrastructures de chaîne du froid et des installations logistiques.
Quelles sont les principales contraintes opérationnelles pour les chargeurs FCL au Brésil ?
La congestion à Santos, les coûts élevés de transport intérieur, la complexité du dédouanement et les déséquilibres d'équipements peuvent augmenter les coûts et réduire la fiabilité.
Comment le cabotage affecte-t-il le transport intérieur de conteneurs au Brésil ?
BR do Mar soutient un transport maritime côtier plus large, et le cabotage conteneurisé a atteint 1,92 million d'EVP en 2025.