
Marktgröße und Marktanteil des brasilianischen Full-Container-Load-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
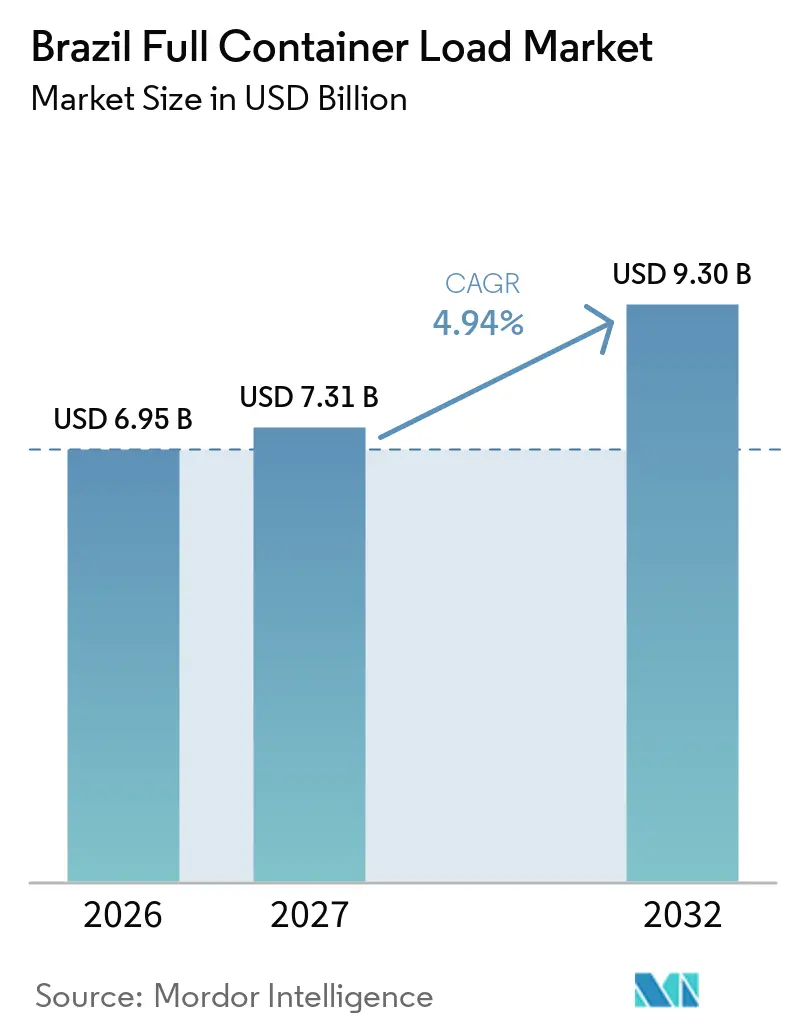
| Marktgröße im Basisjahr (2026) | 6.95 Milliarden US-Dollar |
| Marktgröße (2027) | 7.31 Milliarden US-Dollar |
| Marktgröße (2032) | 9.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.94 % |
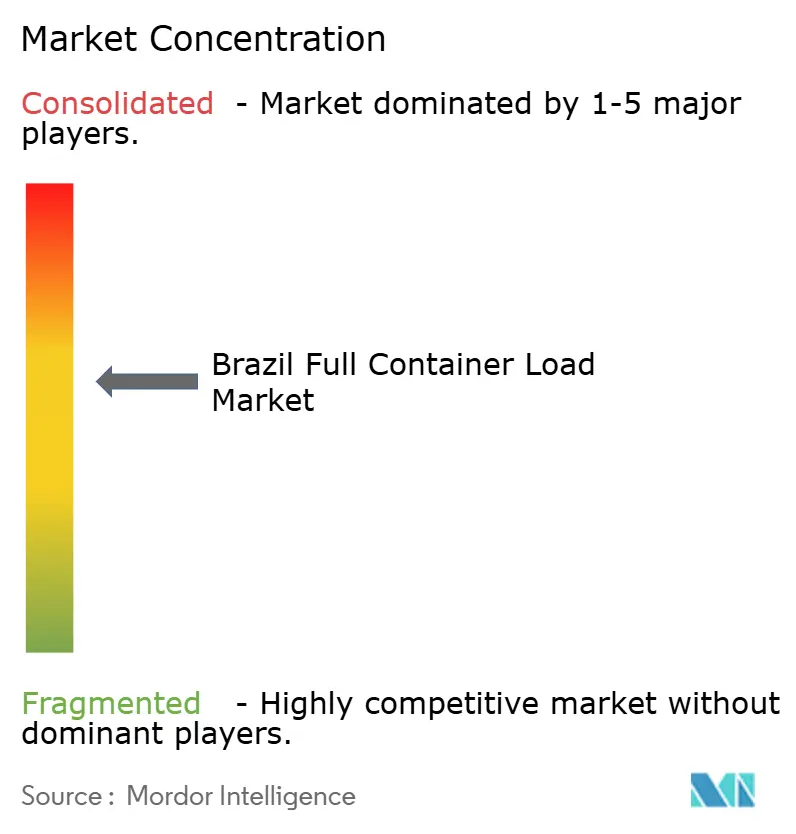
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Full-Container-Load-Marktes von Mordor Intelligence
Die Marktgröße des brasilianischen Full-Container-Load-Marktes wird im Jahr 2026 auf 6,95 Milliarden USD geschätzt und soll von 7,31 Milliarden USD im Jahr 2027 auf 9,30 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,94 % während des Prognosezeitraums von 2027 bis 2032.
Der brasilianische Full-Container-Load-Markt wird durch exportorientierte landwirtschaftliche Lieferketten, die Importnachfrage nach Industrie- und Konsumgütern sowie die Konzentration der Containeraktivitäten an den wichtigsten Küstengateways gestützt. Brasiliens Sojaexporte erreichten 2025 108,2 Millionen Tonnen, was eine planbare Nachfrage nach großen Frachtmengen entlang der Exportkorridore unterstützt. Die Containerkabotage wird nach der Regulierung des BR-do-Mar-Programms im Juli 2025 zu einer relevanteren Option für die Inlandsverteilung. Terminalinvestitionen verbessern die Kapazitäten in Santos, Suape und Paranaguá, obwohl Überlastung und hohe Inlandstransportkosten weiterhin wesentliche Einschränkungen der Zuverlässigkeit darstellen. Der brasilianische Full-Container-Load-Markt bietet auch Chancen im Bereich temperaturgeführter Ladung, wo Lebensmittelexporte und pharmazeutische Compliance-Anforderungen spezialisierte Dienstleistungen begünstigen.
Wichtigste Erkenntnisse des Berichts
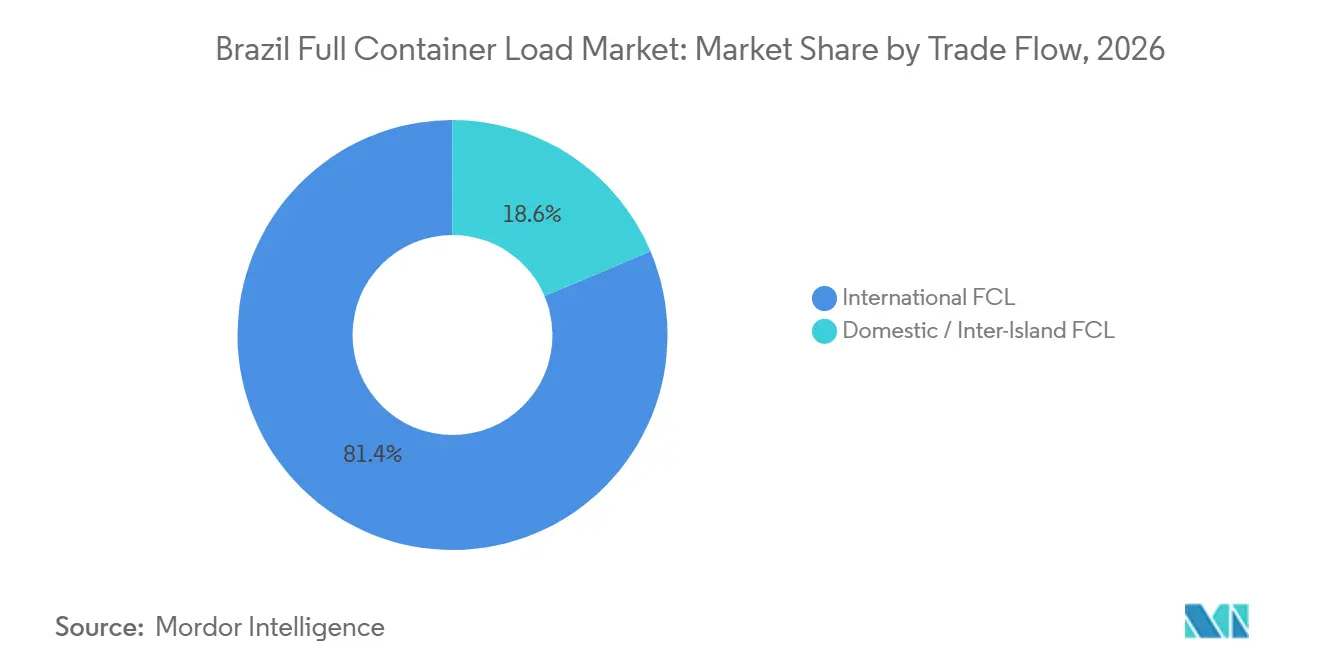
- Nach Handelsfluss entfallen im Jahr 2026 81,36 % des Marktanteils des brasilianischen Full-Container-Load-Marktes auf internationales FCL, während für Inlands-/Inselverkehr-FCL bis 2032 eine CAGR von 5,89 % prognostiziert wird.
- Nach Containertyp entfallen im Jahr 2026 78,94 % des Marktanteils des brasilianischen Full-Container-Load-Marktes auf Trockencontainer, während für Kühlcontainer bis 2032 eine CAGR von 6,34 % prognostiziert wird.
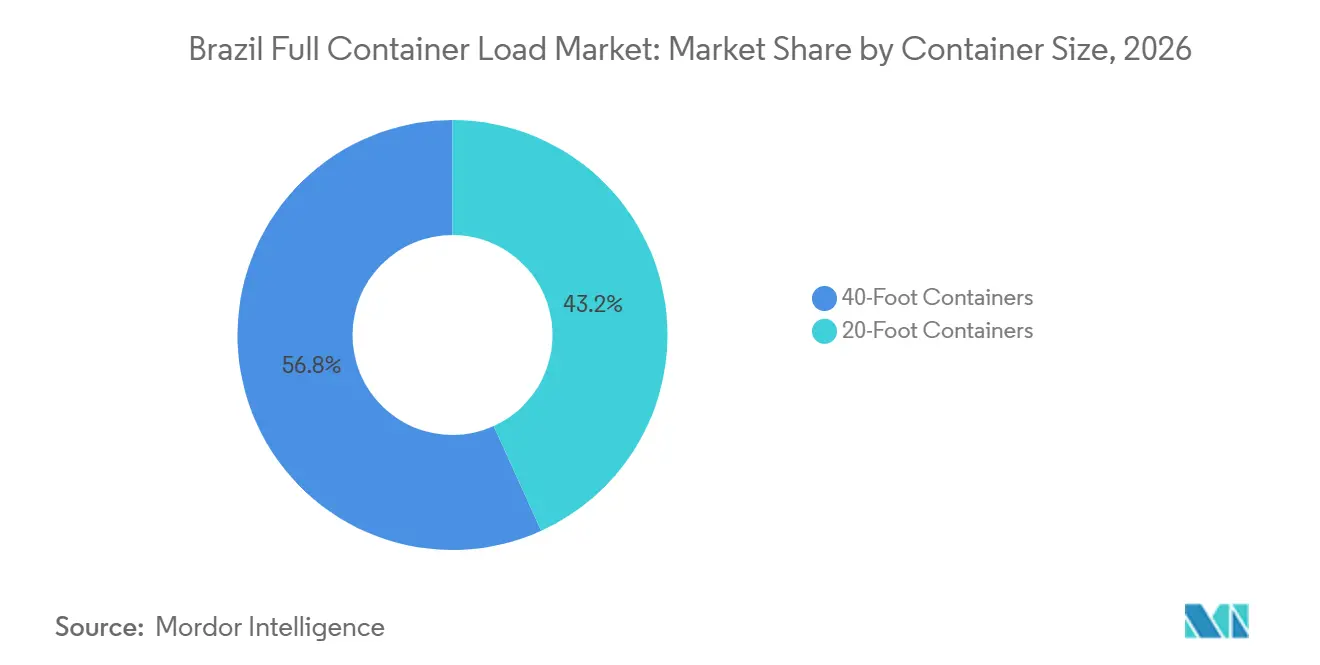
- Nach Containergröße entfallen im Jahr 2026 56,78 % des Marktanteils des brasilianischen Full-Container-Load-Marktes auf 40-Fuß-Container, für die bis 2032 eine CAGR von 6,23 % prognostiziert wird.
- Nach Endverbraucherbranche entfallen im Jahr 2026 25,54 % des Marktanteils des brasilianischen Full-Container-Load-Marktes auf Lebensmittel und Getränke, während für das Gesundheitswesen und die Pharmaindustrie bis 2032 eine Expansion mit einer CAGR von 5,97 % prognostiziert wird.
- Nach Geografie entfallen im Jahr 2026 54,32 % des Marktanteils des brasilianischen Full-Container-Load-Marktes auf den Südosten, während für den Nordosten bis 2032 eine CAGR von 5,89 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Handel zwischen Brasilien und China steigert FCL-Containervolumina | +1.1% | Global, mit Konzentration in Santos, Paranaguá und Rio Grande | Mittelfristig (2–4 Jahre) |
| Landwirtschaftliche Exporte steigern die Nachfrage nach containerisiertem Frete | +1.0% | Süden, Südosten und Mittlerer Westen als primäre Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Kabotage stärkt die inländische FCL-Konnektivität | +0.7% | National, mit frühen Gewinnen in den Häfen des Nordostens und Nordens | Mittelfristig (2–4 Jahre) |
| Hafeninvestitionen verbessern die Containerumschlagskapazität | +0.6% | Santos im Südosten, Paranaguá im Süden, Suape und Pecém im Nordosten | Langfristig (≥ 4 Jahre) |
| Kühlcontainerhandel steigert die Nachfrage nach temperaturgeführtem FCL | +0.5% | Süden und Südosten für Fleisch und Milchprodukte, Obstkorridor im Nordosten | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung verbessert Containertransparenz und Zollabwicklung | +0.4% | National, mit beschleunigter Wirkung an Hochdurchsatz-Hubs | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Handel zwischen Brasilien und China steigert FCL-Containervolumina
Der Handel mit China stärkt die Nachfrage auf den Routen von Asien zur Ostküste Südamerikas und festigt die Rolle des brasilianischen Full-Container-Load-Marktes im Bereich der Langstrecken-Containerdienste. China war im Jahr 2026 die größte Quelle containerisierter Importe für Brasilien, mit einem Anteil von 53,7 % am Importvolumen[1]. Diese Konzentration kann direktere Dienste und den Einsatz größerer Schiffe unterstützen, da Reedereien ihre Planung auf weniger hochvolumige Herkunfts- und Zielpaare ausrichten können. Hapag-Lloyd und ZIM führten im September 2026 den wöchentlichen AS3-Dienst ein, der chinesische Häfen mit brasilianischen Gateways verbindet, was zeigt, wie Reedereien auf die kommerzielle Bedeutung des Korridors reagieren. Das Wachstum der Route erhöht auch den Wert zuverlässiger Terminalanläufe in Santos, Paranaguá, Itajaí, Rio Grande und Rio de Janeiro.
Landwirtschaftliche Exporte steigern die Nachfrage nach containerisiertem Frete
Landwirtschaftliche Ladung verleiht dem brasilianischen Full-Container-Load-Markt weiterhin eine breite Basis an Exportnachfrage. Die Sojaexporte erreichten 2025 108,2 Millionen Tonnen. Fleischladung war 2025 die führende Warengruppe in den containerisierten Exportrankings, und dieses Muster setzte sich bis August 2026 fort. Paranaguá ist ein wichtiger Umschlagplatz, da TCP 47 % der brasilianischen Hähnchenfleischschiffungen und mehr als 30 % der Rindfleischexporte abwickelt. Diese Ströme erfordern eine regelmäßige Verfügbarkeit von Trocken- und Kühlausrüstung, insbesondere während der Ernte- und Exportspitzen. Die Differenz zwischen Import- und Exportcontainerströmen verursacht auch Repositionierungskosten, die Reedereien möglicherweise in die eingehenden Frachtpreise einkalkulieren.
Ausbau der Kabotage stärkt die inländische FCL-Konnektivität
Der BR-do-Mar-Rahmen erweitert die Rolle der Küstenschifffahrt im brasilianischen Full-Container-Load-Markt. Die Regierung unterzeichnete das Durchführungsdekret im Juli 2025 und schuf damit einen klareren Betriebsrahmen für Kabotagedienste. ABAC-Zahlen zeigen, dass die Container-Kabotage im Jahr 2025 1,92 Millionen TEU erreichte, ein Anstieg von 23,6 % gegenüber dem Vorjahr. Die Feeder-Aktivität stieg um 31,6 %, während die inländische Ladung um 15 % zunahm, was darauf hindeutet, dass sowohl die internationale Umverteilung als auch die inländische Distribution zunehmen. Dies hilft dabei, wichtige Gateways mit kleineren Häfen zu verbinden und kann die Abhängigkeit von langen Straßenabschnitten für bestimmte Sendungen verringern. Es gibt Reedereien auch mehr Möglichkeiten, die Auslastung durch Mehrhafendienste zu verbessern.
Hafeninvestitionen und Modernisierung der Kühlkette unterstützen die Kapazität
Neue Terminalkapazitäten und Investitionen in die Kühlkette können den brasilianischen Full-Container-Load-Markt durch verbesserten Durchsatz und erweiterte Umschlagsmöglichkeiten unterstützen. APM Terminals eröffnete Suape im September 2026 nach einer Investition von mehr als 350 Millionen USD, fügte eine jährliche Kapazität von 400.000 TEU hinzu und erweiterte den Suape-Komplex um 55 %. Das Unternehmen bezeichnet die Anlage als Lateinamerikas erstes vollständig elektrifiziertes Containerterminal mit mehr als 300 Kühlsteckdosen für Kühlladung. DP World genehmigte 1,6 Milliarden BRL (296 Millionen USD), um die Santos-Kapazität bis 2028 von 1,7 Millionen auf 2,1 Millionen TEU zu erhöhen. Die ANVISA-Anforderungen an Temperaturkontrolle und Dokumentation in der pharmazeutischen Logistik unterstützen ebenfalls den Einsatz spezialisierter Kühlausrüstung. Digitale Zoll- und Transparenztools können diese physischen Investitionen ergänzen, wenn Betreiber Abfertigungsinformationen mit der Containerplanung verknüpfen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hafenüberlastung verringert die Fahrplanzuverlässigkeit in Spitzenzeiten | -0.9% | Santos im Südosten vorrangig, mit sekundären Auswirkungen in Paranaguá und Rio de Janeiro | Kurzfristig (≤ 2 Jahre) |
| Inlandslogistikkosten erhöhen die Kosten von der Haustür zum Hafen | -0.7% | Mittlerer Westen und Norden, mit langen Strecken zur Küste und nationalen Auswirkungen | Mittelfristig (2–4 Jahre) |
| Dokumentationskomplexität verzögert die Containerabfertigungsprozesse | -0.5% | National, mit Konzentration in Santos und seinem industriellen Hinterland | Mittelfristig (2–4 Jahre) |
| Ausrüstungsungleichgewichte erhöhen Repositionierungs- und Liegegelder | -0.3% | Häfen mit hohen landwirtschaftlichen Exporten im Verhältnis zu Importvolumina | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hafenüberlastung verringert die Fahrplanzuverlässigkeit in Spitzenzeiten
Überlastung bleibt eine wesentliche betriebliche Einschränkung für den brasilianischen Full-Container-Load-Markt, insbesondere in Santos. Santos verzeichnete im Dezember 2025 eine Schiffsverzögerungsrate von 65 % und Wartezeiten von bis zu 82 Tagen in Extremfällen Ende 2025. Es werden auch tägliche Schiffskosten von 60.000 bis 100.000 USD gemeldet, die die Kosten für Verlader erhöhen können, wenn Verzögerungen anhalten. Die Umschlagskosten in Santos erreichten 2026 500 USD pro TEU. Verzögerungen können dazu führen, dass Verlader überschüssige Kapazitäten buchen und mehr Liegezeit einplanen, was die Ausrüstung länger bindet. Dieser Kreislauf beeinträchtigt die Zuverlässigkeit des Dienstes und kann Ladung zu alternativen Gateways verlagern, wenn die Fahrpläne es erlauben.
Inlandskosten, Dokumentation und Ausrüstungsungleichgewichte
Große Entfernungen zwischen Inlandsproduktionsgebieten und Küstenterminals schränken den brasilianischen Full-Container-Load-Markt ein. Der Mittlere Westen steht vor einer besonderen Herausforderung, da die Straßenentfernungen zu den wichtigsten Häfen 1.000 km überschreiten können[2]. Rumos Eisenbahnprojekt im Bundesstaat Mato Grosso war Anfang 2026 zu 80 % fertiggestellt, und die erste Phase mit 162 Kilometern sollte voraussichtlich in der zweiten Hälfte des Jahres 2026 in Betrieb gehen. Dokumentationsanforderungen können die Abfertigung weiter verzögern, wenn Daten unvollständig sind oder Systeme nicht integriert sind. Importlastige Handelsmuster und Exportspitzen schaffen auch Ausrüstungsungleichgewichte, die Repositionierungs- und Liegegelder erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Handelsfluss:
Internationale Dienste behalten die größte Rolle, während die Kabotage an Bedeutung gewinntInternationales FCL entfällt im Jahr 2026 auf 81,36 % des Marktanteils des brasilianischen Full-Container-Load-Marktes. Seine Position spiegelt Brasiliens Verbindungen mit dem asiatisch-pazifischen Raum, Europa, Nordamerika und Mercosur-Routen wider. Exportströme umfassen Sojabohnen, Fleisch, Kaffee, Baumwolle, Zellstoff und andere landwirtschaftliche und industrielle Güter. Importe von Konsumgütern und Industrievorleistungen erfordern ebenfalls internationale Containerdienste. Die containerisierten Export- und Importvolumina waren in den ersten acht Monaten des Jahres 2026 höher als im entsprechenden Zeitraum 2025. Dieses Gleichgewicht aus Export- und Importverkehr unterstützt eine große internationale Dienstleistungsbasis.
Für Inlands-/Inselverkehr-FCL wird eine CAGR von 5,89 % von 2027 bis 2032 prognostiziert. Das Segment wird durch Kabotagedienste unterstützt, die Container zwischen großen Hubs und Sekundärhäfen bewegen. ABAC meldete 1,92 Millionen TEU Container-Kabotage im Jahr 2025, ein Anstieg von 23,6 % gegenüber dem Vorjahr[3]. Feederdienste können internationale Ladung verteilen, nachdem sie die wichtigsten Häfen erreicht hat, während inländische Ladung vom Straßentransport auf die Küstenschifffahrt verlagert werden kann. Dies kann Konsumgütern, Elektronik und Industrievorleistungen zugutekommen, die zwischen Regionen transportiert werden. Eine breitere inländische Konnektivität kann auch die Auslastung für Reedereien verbessern, die sowohl inländische als auch internationale Routen bedienen.

Nach Containertyp:
Trockenausrüstung führt, während die Kühlkapazität zunimmtTrockencontainer entfallen im Jahr 2026 auf 78,94 % der Marktgröße des brasilianischen Full-Container-Load-Marktes. Standardboxen unterstützen Getreide, Baumwolle, Zellstoff, Zucker, verarbeitete Importe und eine Reihe von Allgemeingütern. Ihre Flexibilität und breite Verfügbarkeit machen sie für große Export- und Importströme geeignet. Tankcontainer und Spezialausrüstung bedienen kleinere Anforderungen für Chemikalien, Projektladung und flüssige Schüttgüter. Standard-20-Fuß- und 40-Fuß-Boxen passen auch zu den Umschlagsystemen der größten brasilianischen Terminals. Diese etablierte Ausrüstungsbasis hält Trockencontainer im Mittelpunkt des Gesamtvolumens.
Für Kühlcontainer wird bis 2032 eine CAGR von 6,34 % prognostiziert, die schnellste Rate unter den Containertypen. Die Konzentration von Hähnchen- und Rindfleischladung bei TCP zeigt, warum die Verfügbarkeit von Kühlausrüstung an südlichen Exportgateways wichtig ist. Die ANVISA-Vorschriften RDC 430/2020 und RDC 653/2022 erfordern Temperaturüberwachung, Validierung und Dokumentation für den pharmazeutischen Transport. Diese Compliance-Anforderungen begünstigen zweckgebundene Kühlkettenlösungen gegenüber Umgebungsausrüstung.
Nach Containergröße:
40-Fuß-Einheiten verbinden Skalierung mit schnellerem Wachstum40-Fuß-Container entfallen im Jahr 2026 auf 56,78 % des Marktanteils des brasilianischen Full-Container-Load-Marktes. Für sie wird bis 2032 auch eine CAGR von 6,23 % prognostiziert. Ihre Größe senkt die Kosten pro Kubikmeter für viele hochvolumige landwirtschaftliche und industrielle Sendungen. Dies macht das Format gut geeignet für Exportströme, die mehr Kubikkapazität benötigen. Größere Einheiten können auch die Umschlagseffizienz verbessern, wenn Terminals und Reedereien auf konsistente Ladungskonfigurationen ausgerichtet planen. Diese Vorteile erklären, warum dasselbe Segment sowohl beim aktuellen Anteil als auch beim prognostizierten Wachstum führt.
20-Fuß-Container bleiben wichtig für hochdichte Ladung wie Metallkomponenten, Chemikalien und einige verderbliche Güter. Sie können auch nützlich sein, wenn Stellplatzverfügbarkeit oder Hafenabfertigungsbedingungen kleinere Einheiten bevorzugen. Größere Schiffe auf den Routen von Asien zur Ostküste Südamerikas veranlassen Reedereien, die Kranproduktivität und Stellplatzökonomie zu verbessern. Dies unterstützt die anhaltende Bedeutung von 40-Fuß-Ausrüstung im gesamten brasilianischen Full-Container-Load-Markt.
Nach Endverbraucherbranche:
Lebensmittel und Getränke liefern Volumen, während das Gesundheitswesen spezialisierte Nachfrage hinzufügtLebensmittel und Getränke entfallen im Jahr 2026 auf 25,54 % des Marktanteils des brasilianischen Full-Container-Load-Marktes. Exporte von Fleisch, Sojaerzeugnissen, Kaffee, Zucker und verarbeiteten Lebensmitteln unterstützen das Segment. Diese Ladungen hängen von Erntzyklen, Exportplänen und Terminalverfügbarkeit ab. Fleisch und Zellstoff gehören zu den führenden Beiträgern zum brasilianischen Agraraußenhandel. Lebensmittelsendungen können je nach Produkt Trocken- oder Kühlausrüstung erfordern. Exportspitzen können daher gleichzeitig die Nachfrage nach Ausrüstung, Arbeitskräften, Torzugang und Schiffsstellplätzen erhöhen.
Für das Gesundheitswesen und die Pharmaindustrie wird bis 2032 eine CAGR von 5,97 % prognostiziert. Dieses Segment benötigt validiertes Temperaturmanagement, Kartierung, Überwachung und Dokumentation gemäß den ANVISA-Anforderungen. Diese Anforderungen unterscheiden die pharmazeutische Logistik von der standardmäßigen Containerbewegung bei Umgebungstemperatur. Spezialisierte Kühl-FCL-Dienste können größere betriebliche Aufmerksamkeit erfordern, da die Ladungsintegrität entscheidend ist. Die brasilianische Full-Container-Load-Branche bedient auch Fertigung, Einzelhandel, Automobilindustrie, Chemie, Elektronik, Landwirtschaft, Forstwirtschaft und andere Endverbraucher. Importorientierte Sektoren sind besonders anfällig für Industrieinvestitionszyklen und die Verfügbarkeit eingehender Ausrüstung.
Geografische Analyse
Der Südosten entfällt im Jahr 2026 auf 54,32 % des Marktanteils des brasilianischen Full-Container-Load-Marktes. Die Region verbindet Brasiliens größte Industrie- und Konsumentenbasis mit dem führenden Container-Gateway des Landes in Santos. Die Hafenbehörde von Santos verzeichnete 2025 186,4 Millionen Tonnen Gesamtladung und legte Pläne zur Kapazitätserweiterung vor. DP World investiert 1,6 Milliarden BRL (296 Millionen USD), um sein Santos-Terminal bis 2028 von 1,7 Millionen auf 2,1 Millionen TEU zu erweitern. Die geplante Konzession Tecon Santos 10 ist ebenfalls zentral für die künftige Kapazität der Region. Der Konzessionsrahmen von ANTAQ beeinflusst den Zeitplan für Kai- und Terminalprojekte. Hohe Umschlagskosten und Überlastung schaffen weiterhin einen Anreiz für Verlader, alternative Häfen in Betracht zu ziehen, wenn Routingoptionen es erlauben.
Für den Nordosten wird bis 2032 eine CAGR von 5,89 % erwartet, unterstützt durch neue Terminal- und Vertriebskapazitäten. APM Terminals Suape nahm im September 2026 nach einer Investition von 350 Millionen USD den Betrieb auf. Das Terminal verfügt über eine anfängliche jährliche Kapazität von 400.000 TEU und mehr als 300 Kühlsteckdosen, die Lebensmittel- und Pharmaladung direkt unterstützen. Pecém verarbeitete 2025 einen Rekord von 706.524 TEU, und APM Terminals führte dieses Ergebnis auf einen neuen Tiefseeasiendienst zurück. Maersk eröffnete im Juli 2026 ein Vertriebszentrum in der Nähe von Suape, das Ozean-, Kabotage-, Inlandstransport- und Lagerhaltungsleistungen verbindet[4]. Diese Entwicklungen können den Bedarf verringern, jede Sendung über den Südosten zu leiten. Die elektrifizierte Terminalkapazität der Region ist auch eine praktische Reaktion auf Kunden, die emissionsärmere Logistikoptionen suchen.
Der Süden, der Norden und der Mittlere Westen fungieren als verbundene Nachfrage- und Versorgungskorridore und nicht als ein einziges Hafensystem. Paranaguá ist wichtig für Agrarrohstoffladung, und CMPort hat dort ein Erweiterungsprogramm angekündigt. Der Norden profitiert von wachsenden Kabotageverknüpfungen, die Inlandsmärkte und Küstengateways verbinden. Der Mittlere Westen hat keinen Seehafen, bleibt aber ein wichtiger Nachfragegenerator für Exportcontainer über Santos, Paranaguá und die nördlichen Bogenhäfen. Eisenbahnprojekte wie die Eisenbahn des Bundesstaates Mato Grosso können die Abhängigkeit von langen LKW-Fahrten verringern, wenn die nächsten Phasen in Betrieb gehen. Der brasilianische Full-Container-Load-Markt hängt daher von einer besseren Integration zwischen Inlandsbahn, Straße, Wasserstraßen und Küstenterminals ab.
Wettbewerbslandschaft
Der brasilianische Full-Container-Load-Markt ist konsolidiert und umfasst globale Ozeanreedereien, Terminalbetreiber, inländische Reedereien und Spediteure. CMA CGM schloss 2025 den Erwerb eines kontrollierenden Anteils von 51 % an Santos Brasil ab und stärkte damit seine Position im Terminalbetrieb am wichtigsten Container-Gateway des Landes. Diese Transaktion verknüpft den Terminalzugang mit Ozeanfracht- und Logistikkapazitäten. Maersk erweitert sein integriertes Logistiknetzwerk durch das 350-Millionen-USD-Projekt APM Terminals Suape, neue Depots in Rio Grande und Paranaguá sowie ein Vertriebszentrum in der Nähe von Suape. Diese Schritte zeigen, dass führende Reedereien mehr Kontrolle über die Inlands- und Terminalschritte rund um den Ozeanverkehr anstreben. Sie erhöhen auch die Bedeutung der Koordination zwischen Reedereien, Terminals, Zollprozessen und Ladungseigentümern.
Hapag-Lloyd und ZIM starteten im September 2026 den AS3-Dienst, der Shanghai, Ningbo, Xiamen, Hongkong und Yantian mit den wichtigsten brasilianischen Häfen verbindet. Die geplante Übernahme von ZIM durch Hapag-Lloyd befand sich im August 2026 unter brasilianischer Kartellprüfung. Die Wettbewerbsauswirkungen hängen von der Bewertung der Routenüberschneidungen und der Kapazitätszuteilung durch die Regulierungsbehörde ab. DP World und Hapag-Lloyd verlängerten im Oktober 2025 auch ihre Santos-Betriebspartnerschaft um 10 Jahre. Langfristige Terminalpartnerschaften können die Planungssicherheit für Betreiber und Verlader verbessern.
Die Spedition bleibt stärker fragmentiert als der Reederei- und Terminalbetrieb. Spezialisierte Gesundheits- und Pharmadienste bleiben ein wichtiger Bereich, da die ANVISA-Compliance bewährte Kühlkettenprozesse erfordert. DHLs Zusammenarbeit mit SkyCell zeigt, wie Wertschöpfungskettenunternehmen temperaturgeführte Dienste für Südamerika anpassen. Die brasilianische Zollbehörde evaluiert auch digitale Tools für Zollanwendungen, einschließlich blockchain-bezogener Arbeiten, die in einer Studienmission der Weltzollorganisation im Juli 2025 geprüft wurden. Betreiber, die zuverlässige Abfertigungsdaten mit Ausrüstungstransparenz kombinieren, können zeitkritischen Verladern ein klareres Dienstleistungsangebot unterbreiten.
Branchenführer im brasilianischen Full-Container-Load-Markt
-
Mediterranean Shipping Company SA
-
A.P. Moller - Maersk
-
CMA CGM SA (including CEVA Logistics)
-
Hapag-Lloyd AG (including Norcoast joint venture)
-
Asia Shipping
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Full-Container-Load-Markt Unternehmen in diesem Bericht
- Mediterranean Shipping Company SA
- A.P. Moller - Maersk
- CMA CGM SA (including CEVA Logistics)
- Hapag-Lloyd AG (including Norcoast joint venture)
- COSCO SHIPPING Lines Co. Ltd
- Ocean Network Express
- Evergreen Marine Corp.
- HMM
- ZIM Integrated Shipping Services
- Yang Ming Marine Transport Corp.
- Pacific International Lines
- DSV (including Schenker)
- Kuehne+Nagel International AG
- DHL Group
- Asia Shipping
- GEODIS
- Expeditors International of Washington, Inc.
- Allog Group
- NX Group
- Rhenus Group
- Hellmann Worldwide Logistics
- DC Logistics Brasil
Neueste Industrielle Entwicklungen in Brasilianischer Full-Container-Load-Markt
- Oktober 2026: DP World erhielt zwei Schiff-zu-Land-Kaikrane und sechs elektrische gummibereifte Portalkrane an seinem Santos-Terminal im Rahmen eines Erweiterungsprogramms im Wert von 1,6 Milliarden BRL (ca. 310 Millionen USD). Die Ausrüstung soll die jährliche Containerumschlagskapazität bis Ende 2026 auf 1,7 Millionen TEU erhöhen und die FCL-Ladungsumschlagseffizienz stärken.
- September 2026: Hapag-Lloyd und ZIM starteten gemeinsam den wöchentlichen AS3-Dienst von Asien zur Ostküste Sdamerikas, mit einer ersten westwärts gerichteten Abfahrt aus Shanghai. Der Dienst verbindet Shanghai, Ningbo, Xiamen, Hongkong und Yantian mit Rio Grande, Paranaguá, Itajaí, Santos und Rio de Janeiro und setzt Schiffe mit einer durchschnittlichen Kapazität von 6.500 TEU ein.
- September 2026: APM Terminals Suape nahm den kommerziellen Betrieb im Hafen von Suape, Pernambuco, auf und begrüßte sein erstes Schiff. Das 350-Millionen-USD-Terminal ist Lateinamerikas erstes vollständig elektrifiziertes Containerwerk mit einer anfänglichen jährlichen Kapazität von 400.000 TEU, einer Kapazitätssteigerung von 55 % für den Suape-Komplex und mehr als 300 Kühlsteckdosen für gekühlte FCL-Ladung.
- Juli 2026: Maersk eröffnete ein neues Distributions- und Lagerzentrum in Cabo de Santo Agostinho, Pernambuco, 20 km vom Hafen Suape entfernt. Die 11.920 m² große Anlage verfügt über 36 Laderampen, 11.297 Palettenstellplätze und 100 % elektrische Materialhandhabungsausrüstung.
Berichtsumfang des brasilianischen Full-Container-Load-Marktes
Segmentierungsübersicht
| Inlands- / Inselverkehr-FCL | |
| Internationales FCL | Importstrom |
| Exportstrom |
| Trockencontainer |
| Kühlcontainer |
| Tankcontainer |
| Spezialausrüstungscontainer |
| 20-Fuß-Container |
| 40-Fuß-Container |
| Fertigung und Industrie |
| Einzel- und Konsumgüter |
| Lebensmittel und Getränke |
| Automobil und Komponenten |
| Chemikalien und Petrochemikalien |
| Elektronik und Elektrotechnik |
| Landwirtschaft und Forstwirtschaft |
| Gesundheitswesen und Pharmaindustrie |
| Sonstige Endverbraucher |
| Norden |
| Nordosten |
| Mittlerer Westen |
| Südosten |
| Süden |
| Nach Handelsfluss | Inlands- / Inselverkehr-FCL | |
| Internationales FCL | Importstrom | |
| Exportstrom | ||
| Nach Containertyp | Trockencontainer | |
| Kühlcontainer | ||
| Tankcontainer | ||
| Spezialausrüstungscontainer | ||
| Nach Containergröße | 20-Fuß-Container | |
| 40-Fuß-Container | ||
| Nach Endverbraucherbranche | Fertigung und Industrie | |
| Einzel- und Konsumgüter | ||
| Lebensmittel und Getränke | ||
| Automobil und Komponenten | ||
| Chemikalien und Petrochemikalien | ||
| Elektronik und Elektrotechnik | ||
| Landwirtschaft und Forstwirtschaft | ||
| Gesundheitswesen und Pharmaindustrie | ||
| Sonstige Endverbraucher | ||
| Nach Region | Norden | |
| Nordosten | ||
| Mittlerer Westen | ||
| Südosten | ||
| Süden | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den brasilianischen Full-Container-Load-Markt?
Der Sektor wird voraussichtlich von 7,31 Milliarden USD im Jahr 2027 auf 9,30 Milliarden USD bis 2032 steigen, bei einer CAGR von 4,94 %.
Welcher Handelsfluss hat den größten Anteil im brasilianischen FCL-Sektor?
Internationales FCL entfällt im Jahr 2026 auf einen Anteil von 81,36 %, was die Bedeutung von Export- und Importrouten widerspiegelt.
Was treibt die Nachfrage nach Kühlcontainern in Brasilien an?
Fleischexporte und pharmazeutische Anforderungen an Temperaturüberwachung und -validierung unterstützen die Nachfrage nach Kühlcontainern.
Warum gewinnt der Nordosten für die Containerlogistik an Bedeutung?
Suape und Pecém bauen Kapazitäten, Direktdienste, Kühlketteninfrastruktur und Logistikanlagen aus.
Was sind die wichtigsten betrieblichen Einschränkungen für FCL-Verlader in Brasilien?
Überlastung in Santos, hohe Inlandstransportkosten, Abfertigungskomplexität und Ausrüstungsungleichgewichte können Kosten erhöhen und die Zuverlässigkeit verringern.
Wie wirkt sich die Kabotage auf den inländischen Containertransport in Brasilien aus?
BR do Mar unterstützt eine breitere Küstenschifffahrt, und die Container-Kabotage erreichte 2025 1,92 Millionen TEU.