
Tamanho e Participação do Mercado de Logística de Quarta Parte (4PL) do Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
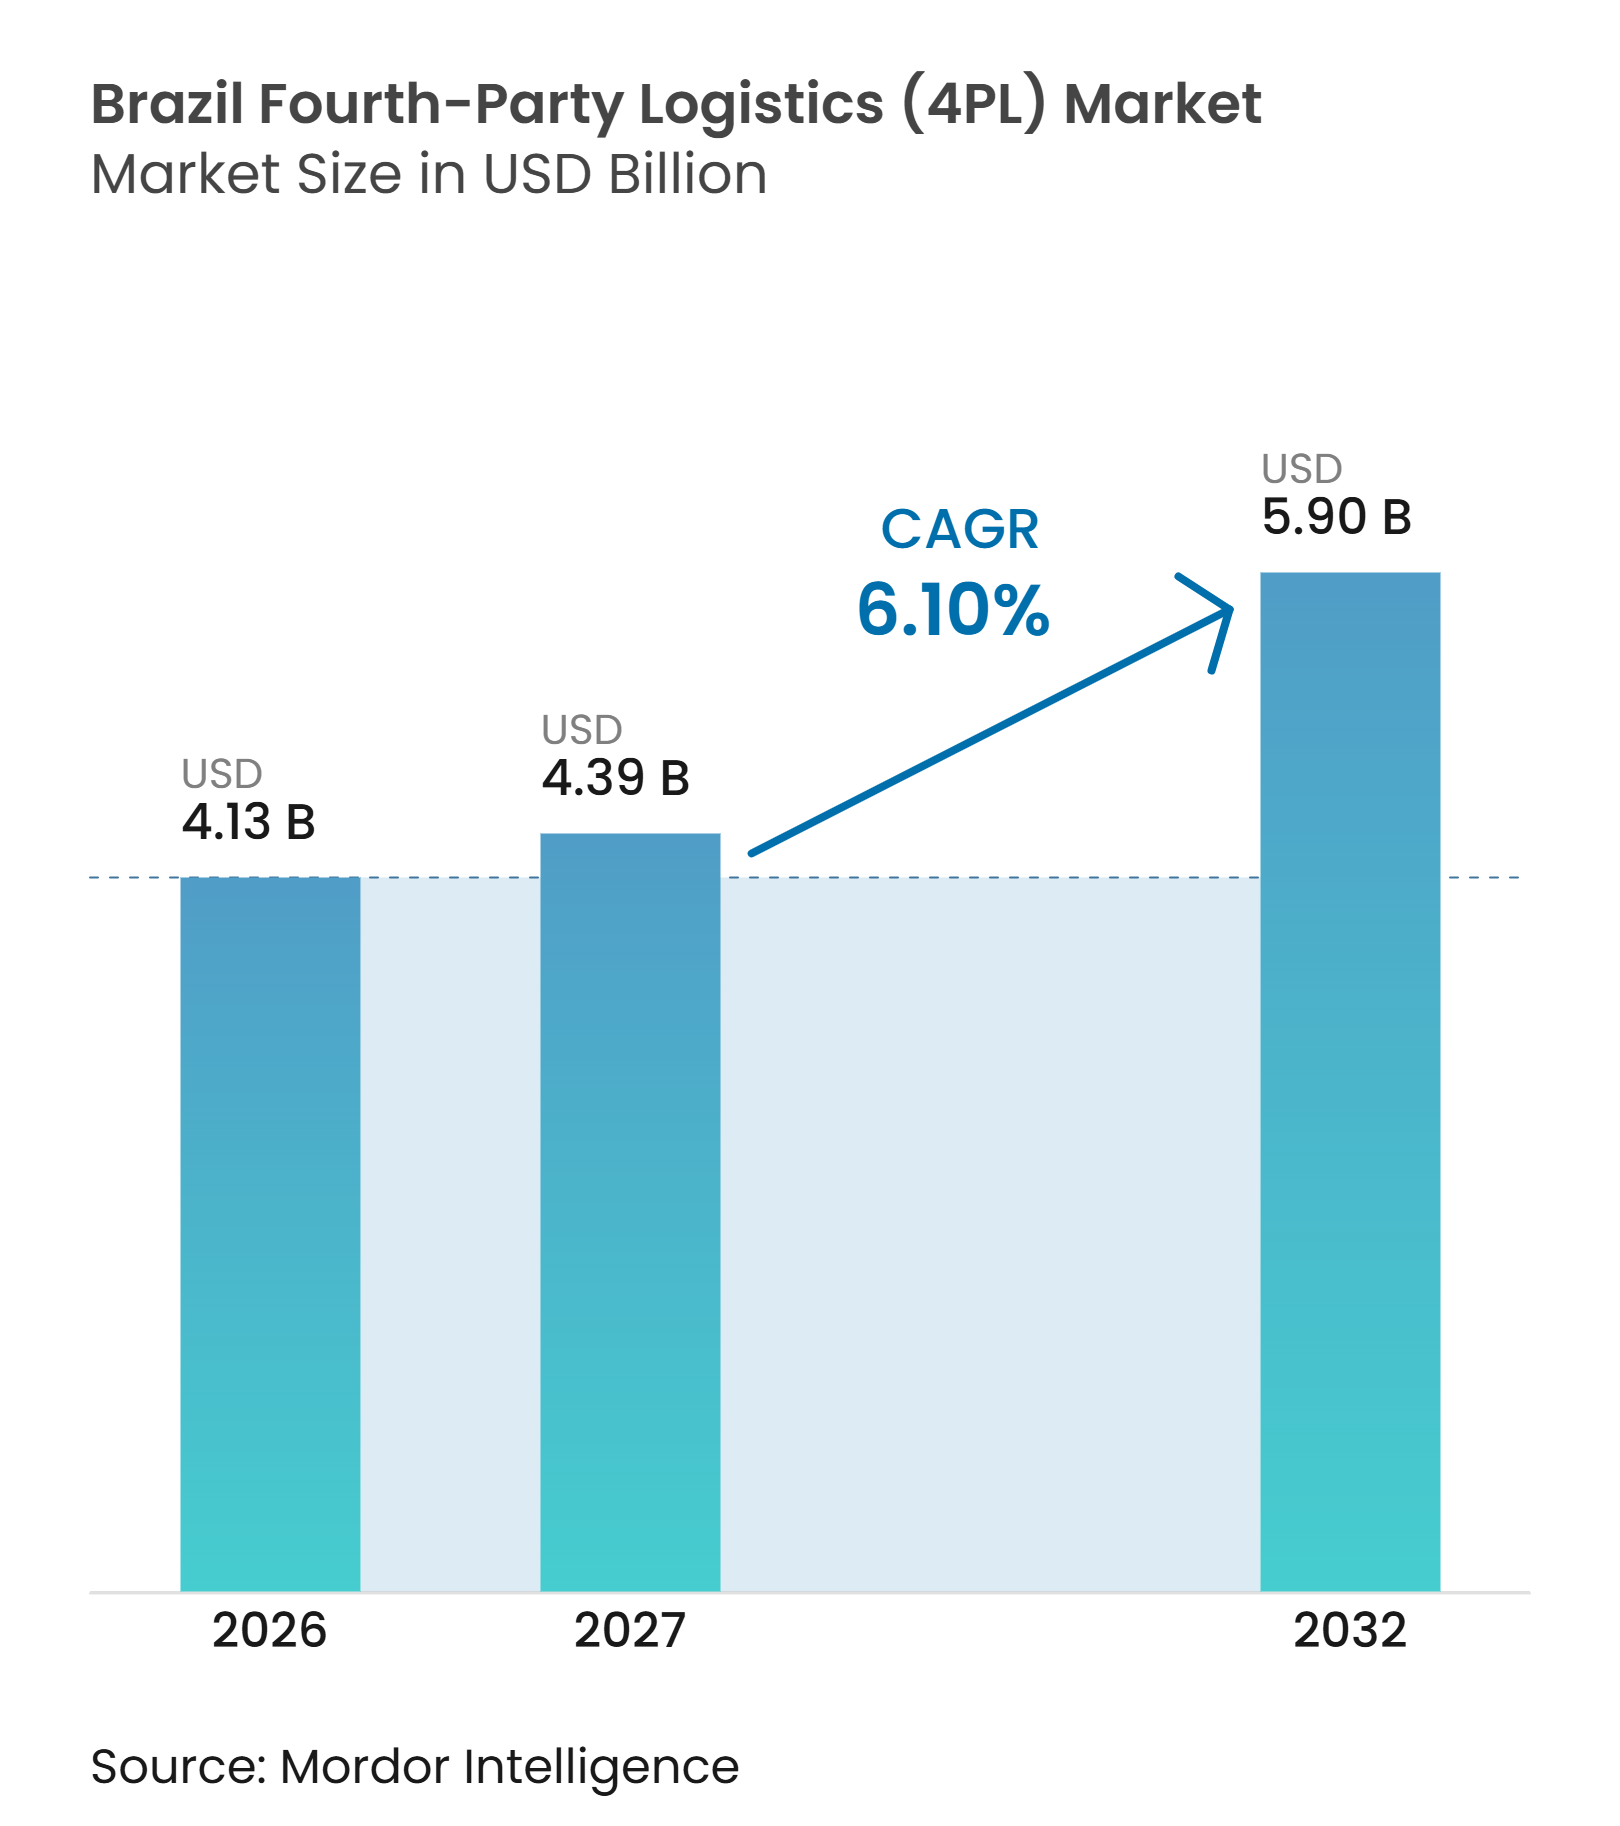
| Tamanho do mercado no ano base (2026) | 4.13 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.39 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.10 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Quarta Parte (4PL) do Brasil por Mordor Intelligence
O tamanho do mercado de logística de quarta parte do Brasil é avaliado em 4,13 bilhões de USD em 2026. Estima-se que cresça de 4,39 bilhões de USD em 2027 para atingir 5,90 bilhões de USD até 2032, a um CAGR de 6,10% durante o período de previsão de 2027 a 2032.
O mercado de logística de quarta parte do Brasil está em expansão à medida que os embarcadores consolidam redes de transportadoras fragmentadas e buscam uma única parte para coordenar o desempenho de transporte, armazenagem e entrega. Os planos de investimento público estão melhorando a base para a coordenação multimodal, incluindo o Plano Nacional de Logística 2050 e um programa de leilões de 2026 que abrange ferrovias, rodovias e portos. As grandes empresas continuam sendo centrais para a demanda contratual porque suas redes nacionais precisam de supervisão neutra de transportadoras e padrões de serviço mensuráveis. Os provedores também estão indo além da gestão de frete ao vincular torres de controle, processos de conformidade e operações especializadas de cadeia de frio a contratos de serviço de longo prazo. Essa combinação pode tornar os provedores mais centrais ao planejamento do cliente, pois a qualidade do serviço depende de informações compartilhadas entre vários parceiros operacionais, incluindo transportadoras, operadores de armazéns e fornecedores de tecnologia.
Principais Conclusões do Relatório
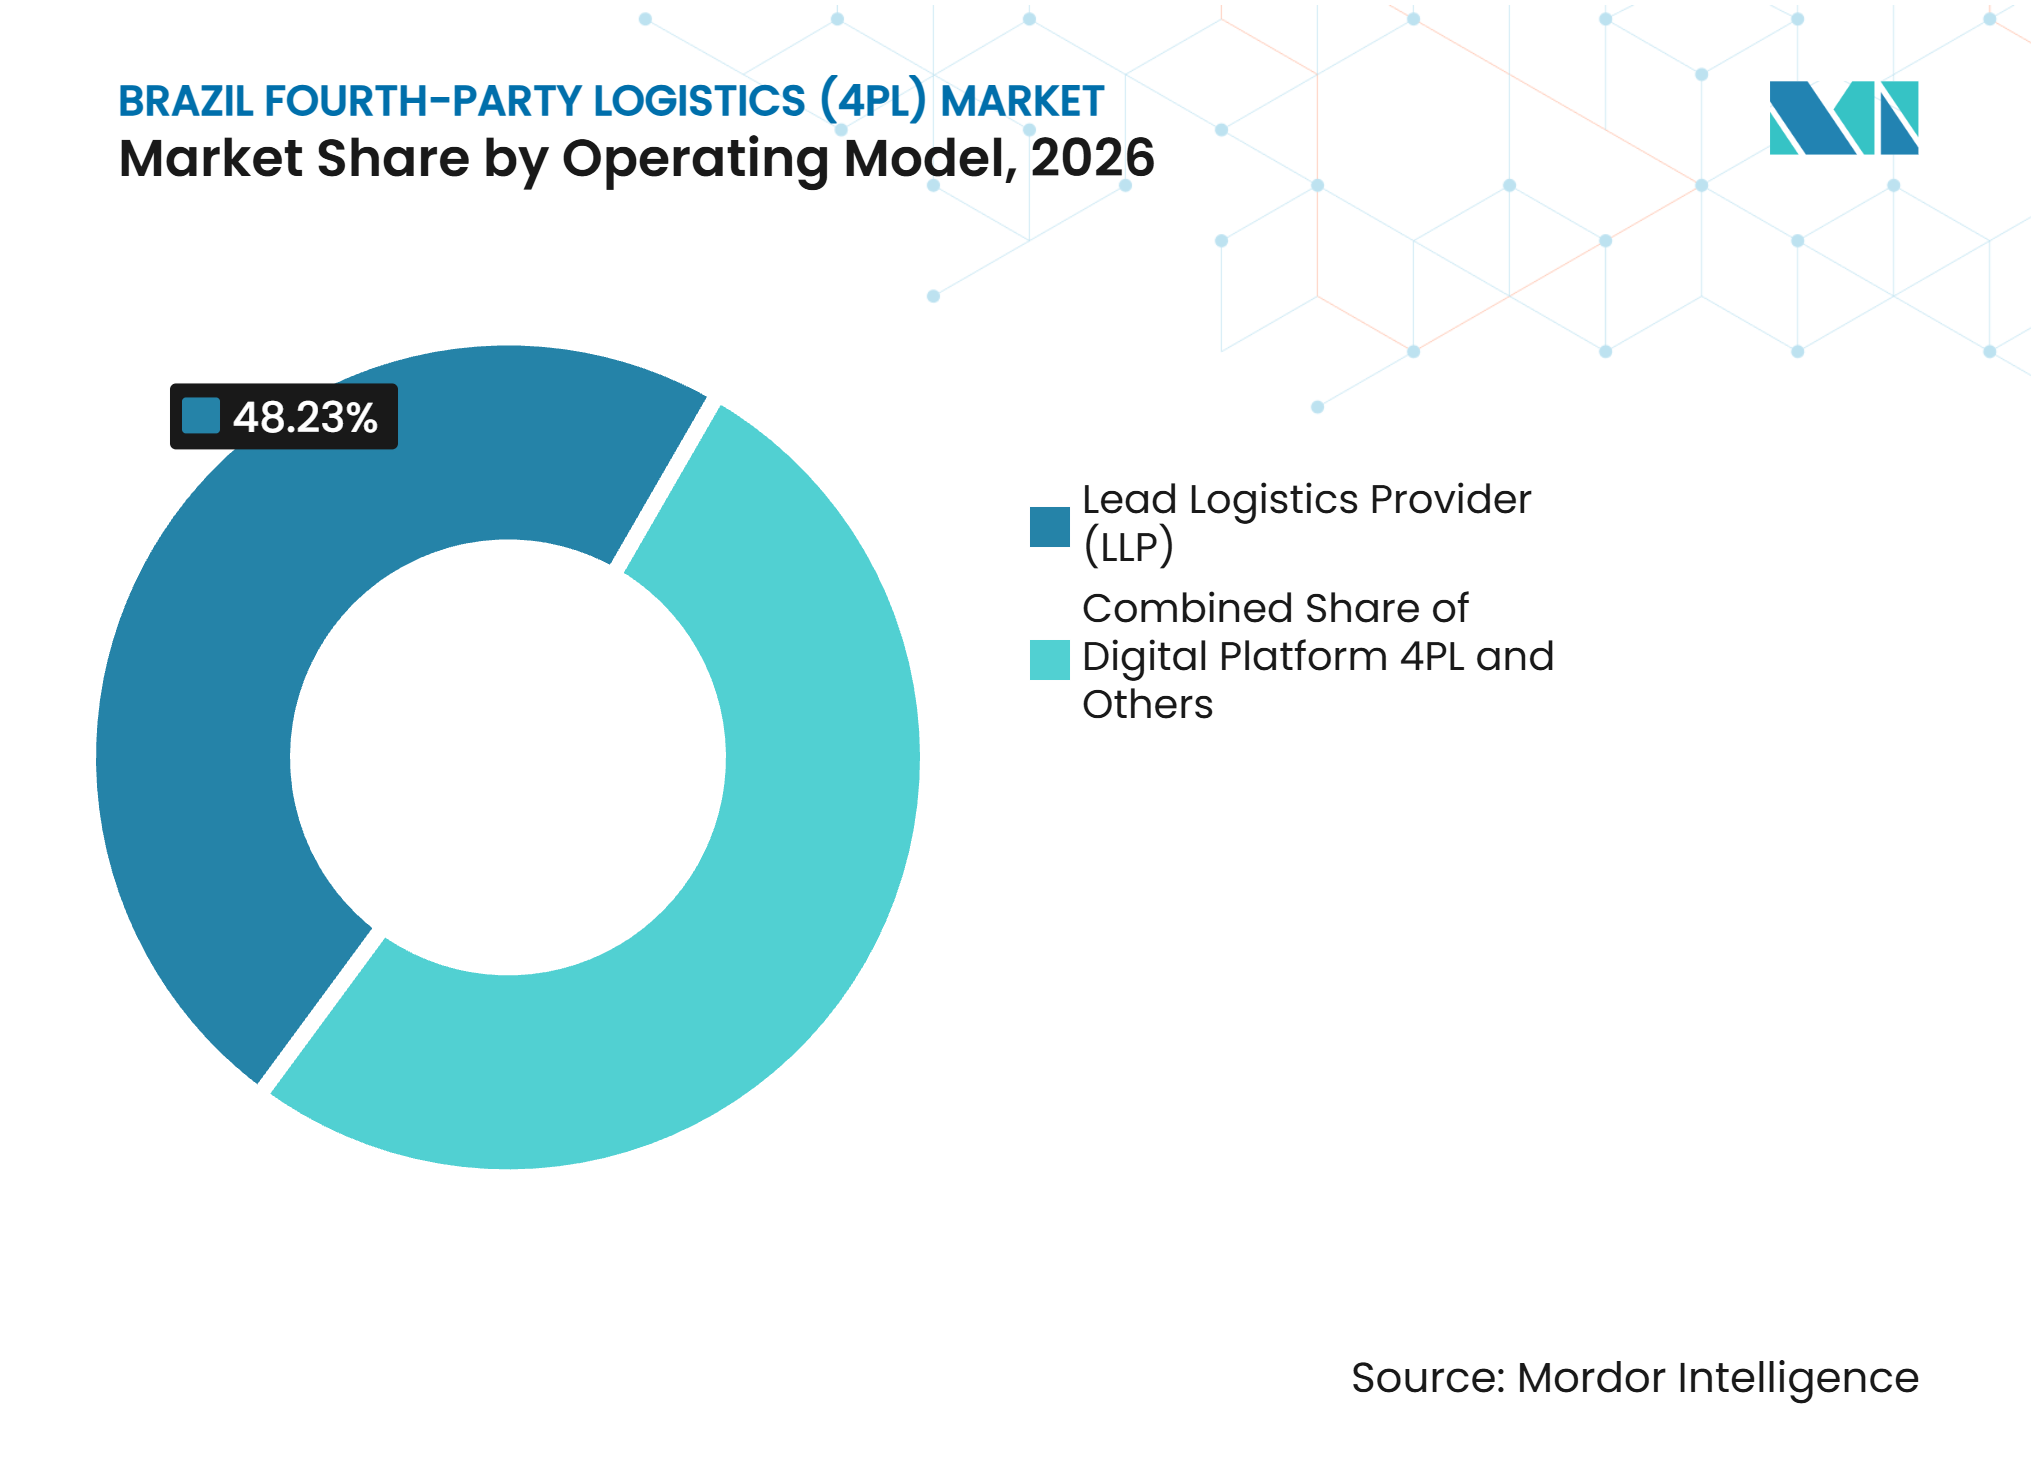
- Por modelo operacional, os provedores de logística líder (LLP) respondem por 48,23% da participação do mercado de logística de quarta parte do Brasil em 2026, enquanto a plataforma digital 4PL tem previsão de registrar um CAGR de 8,76% até 2032.
- Por setor de usuário final, o varejo e e-commerce responde por 33,65% do tamanho do mercado de logística de quarta parte do Brasil em 2026, enquanto o segmento refrigerado e farmacêutico tem previsão de avançar a um CAGR de 7,89% até 2032.
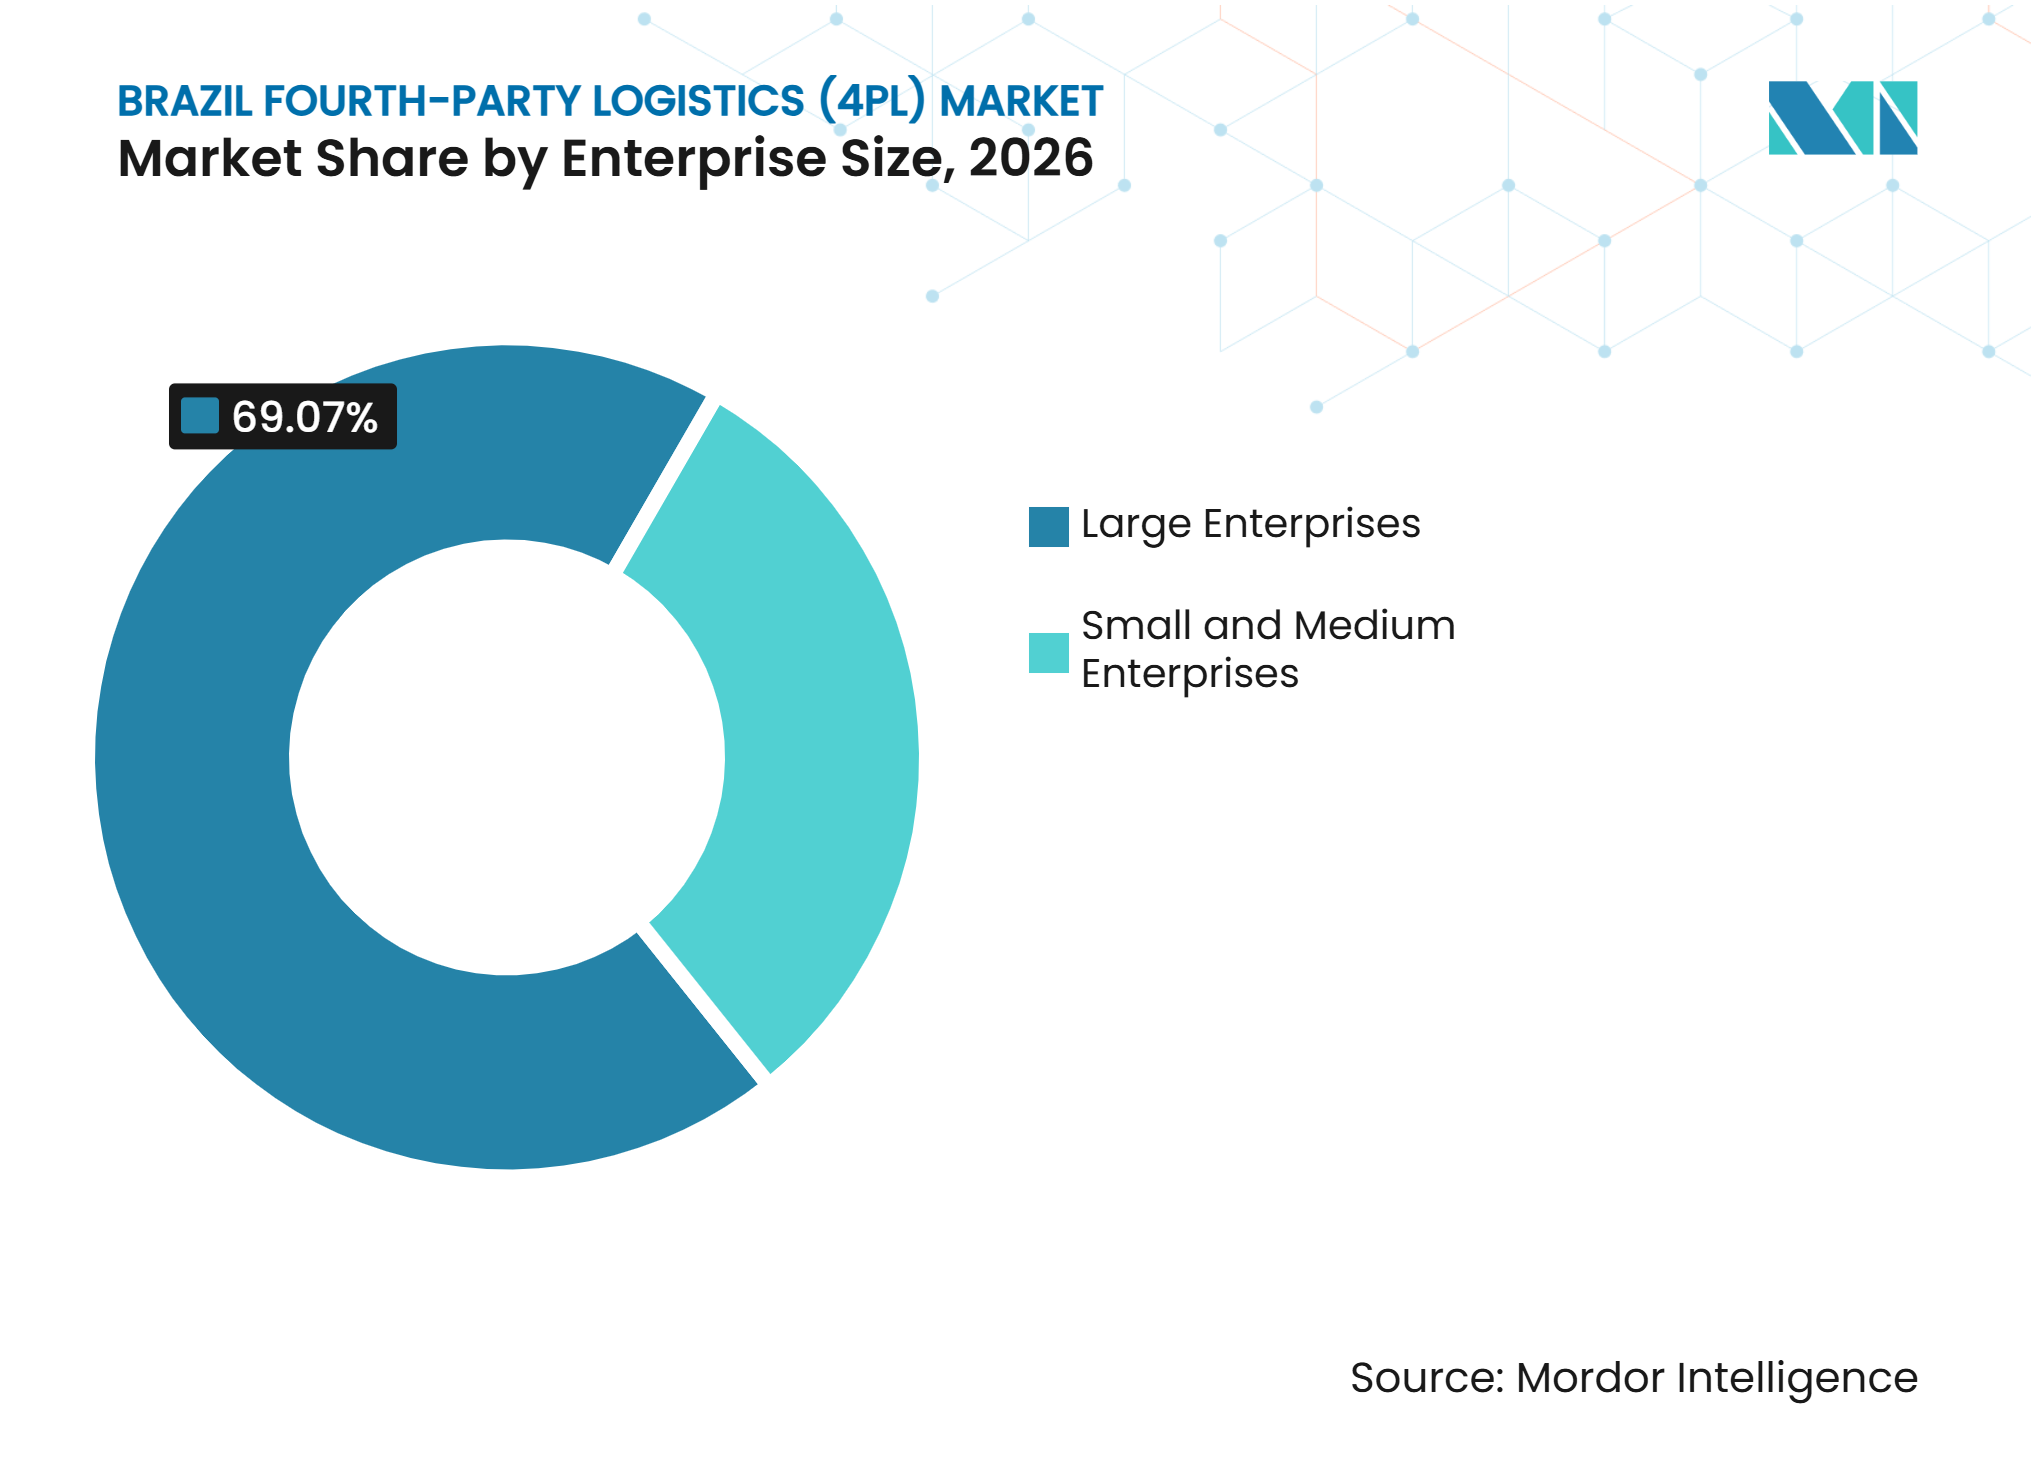
- Por porte empresarial, as grandes empresas respondem por 69,07% da participação do mercado de logística de quarta parte do Brasil em 2026, enquanto as pequenas e médias empresas têm previsão de registrar um CAGR de 8,22% até 2032.
- Por geografia, o Sudeste responde por 43,48% da participação do mercado de logística de quarta parte do Brasil em 2026, enquanto o Nordeste tem previsão de expandir a um CAGR de 8,61% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade do E-Commerce Aumentando a Demanda por Orquestração 4PL | +1.5% | Sudeste e Sul; transbordamento para o Nordeste | Curto prazo (≤ 2 anos) |
| Investimento Multimodal Ampliando os Requisitos de Logística Integrada | +1.2% | Nacional, ganhos iniciais em Mato Grosso, Pará e portos do Sudeste | Médio prazo (2–4 anos) |
| Adoção de Torre de Controle Fortalecendo a Visibilidade da Cadeia de Suprimentos de Ponta a Ponta | +0.9% | Nacional; mais forte nos clusters industriais do Sudeste | Médio prazo (2–4 anos) |
| Crescimento da Cadeia de Frio Aumentando a Coordenação de Logística Regulamentada | +0.8% | Nacional; concentrado no Sudeste, Sul e Nordeste | Médio prazo (2–4 anos) |
| Planejamento com IA Melhorando o Gerenciamento de Exceções e a Otimização | +0.7% | Nacional, liderado pelo corredor logístico de São Paulo | Longo prazo (≥ 4 anos) |
| Consolidação de Fornecedores Aumentando a Demanda por Orquestração de Rede Neutra | +0.6% | Nacional; maior impacto nos clusters automotivos e de bens de consumo | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade do E-Commerce Aumentando a Demanda por Orquestração 4PL.
O mercado de logística de quarta parte do Brasil se beneficia de redes de e-commerce que exigem coordenação entre centros de distribuição, transportadoras e destinos de varejo. A DHL Supply Chain iniciou seu arranjo de Provedor de Logística Líder com a Alpargatas em abril de 2025 e assumiu a responsabilidade pela operação de distribuição de Campina Grande[1]. O arranjo reduziu o número de transportadoras de 15 para 6 e introduziu uma torre de controle em São Paulo com automação robótica de processos. Esse modelo oferece ao embarcador uma visão operacional única das entregas ao varejo, mantendo o transporte físico com transportadoras especializadas. A ID Logistics anunciou 3 contratos estruturantes com 2 grandes plataformas de e-commerce em abril de 2026, adicionando quase 120.000 m² de espaço de armazém e mais de 2.000 empregos.
Investimento Multimodal Ampliando os Requisitos de Logística Integrada
O programa de investimento em transporte do Brasil está ampliando a gama de modais que podem ser combinados em uma única cadeia de suprimentos. O Ministério dos Transportes afirma que o Plano Nacional de Logística 2050 estabelece um marco de longo prazo para o investimento em infraestrutura e que 2026 inclui leilões planejados para 8 ferrovias, 13 rodovias e 18 projetos portuários. A nova capacidade de rede exigirá que os usuários coordenem as transferências entre rodovias, ferrovias, hidrovias e terminais portuários. A DP World e a MRS Logística lançaram um corredor de exportação agrícola em julho de 2026 que conecta as áreas de produção do Centro-Oeste ao Porto de Santos por meio de operações rodoviárias, ferroviárias e portuárias. O serviço pode lidar com até 84 TEUs por trem, demonstrando a escala operacional que o planejamento integrado deve gerenciar. O mercado de logística de quarta parte do Brasil pode se beneficiar quando os embarcadores exigem supervisão de desempenho independente em todos esses modais interligados.
Crescimento da Cadeia de Frio Aumentando a Coordenação de Logística Regulamentada
O frete sensível à temperatura requer um nível mais elevado de planejamento, documentação e gerenciamento de exceções do que a distribuição padrão. A DHL Supply Chain investiu mais de BRL 100 milhões (USD 18,07 milhões) em 2025 para expandir sua frota refrigerada em 60 caminhões, com mais 50 veículos planejados para 2026. A empresa também inaugurou um centro de serviços farmacêuticos DHL e SkyCell próximo ao Aeroporto de Guarulhos, utilizando contêineres projetados para manter de 2 °C a 8 °C por até 270 horas. O marco regulatório ANVISA RDC 430/2020 do Brasil torna o controle de temperatura e a rastreabilidade essenciais em toda a distribuição farmacêutica qualificada. Um provedor 4PL pode coordenar transportadoras e instalações enquanto monitora se os parceiros de serviço cumprem os procedimentos exigidos. Essa necessidade sustenta o mercado de logística de quarta parte do Brasil porque os embarcadores de saúde e alimentos devem manter um registro contínuo de execução em redes subcontratadas.
Planejamento com IA Melhorando o Gerenciamento de Exceções e a Otimização
As torres de controle estão se tornando um requisito operacional onde as redes nacionais precisam de respostas rápidas a interrupções. A DHL Supply Chain assumiu a orquestração logística nacional da GE HealthCare no Brasil em fevereiro de 2026, cobrindo o gerenciamento de quase 5.000 faturas mensais e aproximadamente 1.500 incidentes operacionais. O serviço inclui despacho de emergência no mesmo dia em até 45 minutos para localidades do Sudeste e Sul. Essas implantações tornam os dados operacionais, incluindo confiabilidade de transportadoras e registros de incidentes, centrais para o desempenho contratual. A GXO planeja implantar seu sistema operacional de armazém GXO IQ em mais de 50 sites globais em 2026, juntamente com quase 20.000 robôs. O mercado de logística de quarta parte do Brasil, portanto, tem uma abertura para provedores que convertem dados operacionais em decisões práticas de serviço sem assumir a propriedade de cada ativo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência Rodoviária Limitando a Eficiência da Rede Multimodal | -0.6% | Nacional; mais aguda no Norte e Nordeste | Longo prazo (≥ 4 anos) |
| Complexidade de Conformidade Aumentando o Ônus de Coordenação Interestadual | -0.4% | Nacional; impacto desproporcional nas operações 4PL interestaduais | Médio prazo (2–4 anos) |
| Exposição Fiscal Pressionando a Economia do 4PL Leve em Ativos | -0.2% | Nacional, concentrado nas operações de hub do Sudeste | Médio prazo (2–4 anos) |
| Preocupações com Cibersegurança Limitando a Integração de Dados e a Neutralidade | -0.1% | Nacional; maior exposição para plataformas digitais 4PL | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência Rodoviária Limitando a Eficiência da Rede Multimodal
O transporte rodoviário continua sendo essencial para o movimento de frete doméstico, mesmo com a expansão da capacidade ferroviária e portuária pelo setor público. Isso cria pressão de confiabilidade para operadores que assumem compromissos de serviço nacional em longos corredores rodoviários. Atrasos nas transferências de rodovia para ferrovia e de rodovia para porto podem enfraquecer a precisão de entrega prometida em contratos baseados em desempenho. O efeito é mais visível no Norte e Nordeste, onde as opções de transporte podem ser menos densas e a recuperação da rede pode levar mais tempo. O mercado de logística de quarta parte do Brasil deve, portanto, precificar e gerenciar a volatilidade do transporte por meio de capacidade diversificada, protocolos de exceção e níveis de serviço realistas. A agenda de leilões ferroviários e rodoviários do governo é uma resposta relevante, mas os benefícios da rede surgirão no médio e longo prazo, e não imediatamente.
Exposição Fiscal Pressionando a Economia do 4PL Leve em Ativos
A reforma do imposto sobre consumo do Brasil altera o contexto operacional para contratos de distribuição e logística. A reforma está migrando dos impostos existentes para o sistema IBS e CBS baseado no destino por meio de uma transição que se estende até 2033. As estruturas contratuais podem precisar ser alteradas à medida que os embarcadores reavaliarem localizações de instalações, caminhos de faturamento e tratamento de crédito. Provedores com forte governança fiscal podem oferecer maior certeza durante esses ajustes. A Kuehne+Nagel Brasil ingressou no primeiro grupo de 36 participantes do programa de conformidade fiscal cooperativa CONFIA em 2026, sendo a única empresa de logística nesse grupo[2]. Esse ambiente pode retardar as decisões de aquisição, mas também favorece os provedores 4PL que conseguem combinar coordenação operacional com processos de conformidade transparentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo Operacional:
LLP Detém a Maior Posição de Receita Enquanto as Plataformas Digitais AvançamO provedor de logística líder responde por 48,23% da participação do mercado de logística de quarta parte do Brasil em 2026. O modelo oferece ao embarcador uma única parte responsável pelo planejamento e supervisão de uma rede com múltiplas transportadoras. É adequado para empresas que desejam métricas de serviço comuns entre parceiros de armazém, transporte e entrega. O arranjo da DHL com a Alpargatas demonstra essa abordagem ao combinar a consolidação de transportadoras com uma torre de controle centralizada. Os Integradores de Soluções mantêm seu espaço em cadeias de suprimentos complexas que exigem coordenação personalizada entre atividades de engenharia, produção e pós-venda. As redes automotivas são especialmente relevantes porque a disponibilidade de peças e o prazo de entrega precisam de alinhamento próximo com os cronogramas de produção.
A plataforma digital 4PL tem previsão de registrar um CAGR de 8,76% até 2032, a maior taxa entre os modelos operacionais. Seu apelo reside no fato de que ferramentas baseadas em nuvem podem estender a visibilidade e o gerenciamento de exceções a embarcadores de médio porte sem exigir um arranjo completo de terceirização. A JSL reorganizou suas operações em 2025 e estabeleceu a JSL Digital como uma plataforma de gestão de transporte 100% leve em ativos. A plataforma conecta cargas de frete a uma rede de motoristas independentes e reflete uma tendência em direção à coordenação liderada por tecnologia. Essa parte do setor de logística de quarta parte do Brasil pode complementar as ofertas de LLP em vez de substituí-las em todas as contas. Clientes grandes e complexos ainda frequentemente exigem governança formal, capacidade especializada e um modelo operacional mais amplo.



Por Setor de Usuário Final:
Varejo e E-Commerce Lidera Enquanto Refrigerado e Farmacêutico Cresce Mais RápidoO varejo e e-commerce responde por 33,65% do tamanho do mercado de logística de quarta parte do Brasil em 2026. A categoria exige coordenação entre centros de distribuição, instalações de cross-docking, transportadoras de última milha e devoluções de clientes. A ID Logistics informou em abril de 2026 que seus novos contratos adicionaram quase 120.000 m² de espaço de armazém e mais de 2.000 empregos[3]. Esses investimentos sustentam a demanda contínua por design de rede e supervisão operacional. FMCG, automotivo e mobilidade, tecnologia e eletrônicos e manufatura industrial também sustentam a demanda porque cada um depende de serviço confiável em uma grande área geográfica.
O segmento refrigerado e farmacêutico tem previsão de registrar um CAGR de 7,89% até 2032. O segmento requer distribuição qualificada com múltiplas temperaturas, rastreabilidade e manuseio cuidadoso de biológicos e outros medicamentos termolábeis. O investimento da DHL em frota de cadeia de frio e no centro de serviços farmacêuticos aponta para uma necessidade crescente de coordenação de serviços especializados. A conformidade com a ANVISA aumenta a importância de manter registros em cada subcontratado da cadeia. O setor de logística de quarta parte do Brasil pode apoiar esses usuários tornando a responsabilidade operacional visível em transporte, armazenagem e entrega final. Outros usuários finais, incluindo bens de consumo ligados ao agronegócio, adicionam demanda sazonal que requer planejamento de capacidade flexível.
Por Porte Empresarial:
Grandes Empresas Lideram a Receita Enquanto as PMEs Ganham Acesso por Meio de PlataformasAs grandes empresas respondem por 69,07% do tamanho do mercado de logística de quarta parte do Brasil em 2026. Suas cadeias de suprimentos multirregionais têm maior probabilidade de necessitar de supervisão com múltiplas transportadoras, indicadores-chave de desempenho comuns e arranjos estruturados de terceirização. Empresas automotivas, de bens de consumo e farmacêuticas continuam sendo compradores importantes porque suas redes combinam altos volumes de remessa com exigentes requisitos de serviço. A ABOL e o ILOS relataram que os maiores 17% dos operadores logísticos brasileiros capturaram 77% da receita do setor em 2026. O resultado mostra o papel da escala nas aquisições e na capacidade de apoiar grandes programas de clientes. Os provedores que atendem a essas contas devem demonstrar tanto alcance de rede quanto um sistema credível para reportar desempenho.
As pequenas e médias empresas têm previsão de registrar um CAGR de 8,22% até 2032. As plataformas digitais de gestão de transporte reduzem a barreira de entrada ao conectar embarcadores menores com capacidade de transportadoras e dados operacionais. A JSL Digital oferece um modelo leve em ativos que pode dar a empresas menores acesso a uma rede de motoristas independentes. Esse modelo pode reduzir a necessidade de uma empresa desenvolver uma grande equipe interna de logística antes de utilizar serviços avançados de coordenação. Também torna o mercado de logística de quarta parte do Brasil menos dependente de um pequeno grupo de grandes contratos. No entanto, a adoção da plataforma dependerá de uma integração simples com os sistemas existentes de pedidos, armazém e finanças do cliente.

Análise Geográfica
O Sudeste responde por 43,48% do tamanho do mercado de logística de quarta parte do Brasil em 2026. São Paulo continua sendo o principal centro financeiro, industrial e logístico do país, sustentando fluxos densos entre produtores, instalações de distribuição e consumidores. A CEVA Logistics expandiu sua área de armazenagem em mais de 150.000 m² em 12 meses e estabeleceu uma meta de 620.000 m² até 2028. A empresa comprometeu mais de BRL 100 milhões (USD 18,07 milhões) com essa expansão. A concentração de clientes e instalações oferece aos provedores de torre de controle uma base prática para coordenar diversos parceiros de serviço. A reforma tributária também deve incentivar um maior foco na proximidade ao consumidor final quando as empresas decidirem onde alocar capacidade de distribuição. Essa mudança fortalece o argumento para o design de rede que vai além dos incentivos fiscais estaduais individuais.
O Nordeste tem previsão de registrar um CAGR de 8,61% até 2032, a taxa mais rápida entre as regiões do Brasil. A Maersk inaugurou um centro de distribuição em Suape, Pernambuco, em julho de 2026, com 11.920 m², 11.297 posições de paletes e 36 docas de carregamento[4]. A instalação integra transporte marítimo, cabotagem, transporte terrestre e armazenagem para clientes da região. Seus equipamentos de movimentação de materiais são totalmente elétricos, indicando que os padrões operacionais estão sendo considerados juntamente com o crescimento da capacidade. A cobertura de LLP da DHL para a Alpargatas em Campina Grande também demonstra que as cadeias de suprimentos de bens de consumo no Nordeste podem suportar orquestração estruturada.
O Sul, o Centro-Oeste e o Norte criam diferentes oportunidades para o mercado de logística de quarta parte do Brasil. A Maersk expandiu sua rede no Sul do Brasil em abril de 2026 com instalações em Rio Grande, Rio Grande do Sul, e Paranaguá, Paraná, para apoiar os fluxos de exportação do agronegócio. O depósito de Rio Grande cobre quase 70.000 m² para manuseio de contêineres secos e refrigerados, enquanto a expansão de Paranaguá ampliou a área de serviços de carga para 6.000 m². No Centro-Oeste, o corredor da DP World e MRS cria um fluxo único rodoviário, ferroviário e portuário entre as áreas de produção e Santos. A Tegma está investindo BRL 30 milhões (USD 5,42 milhões) em pátios automotivos próximos a Camaçari, Bahia, e Horizonte, Ceará, conectando a atividade manufatureira regional a redes logísticas mais amplas. O Norte permanece menos desenvolvido para serviços estruturados, mas o Plano Nacional de Logística 2050 inclui o corredor Arco Norte entre suas prioridades de infraestrutura. Provedores que compreendem a sazonalidade de commodities, interfaces portuárias e requisitos de conformidade regional podem construir posições mais duradouras nessas geografias diversificadas.
Cenário Competitivo
Concentração do Mercado
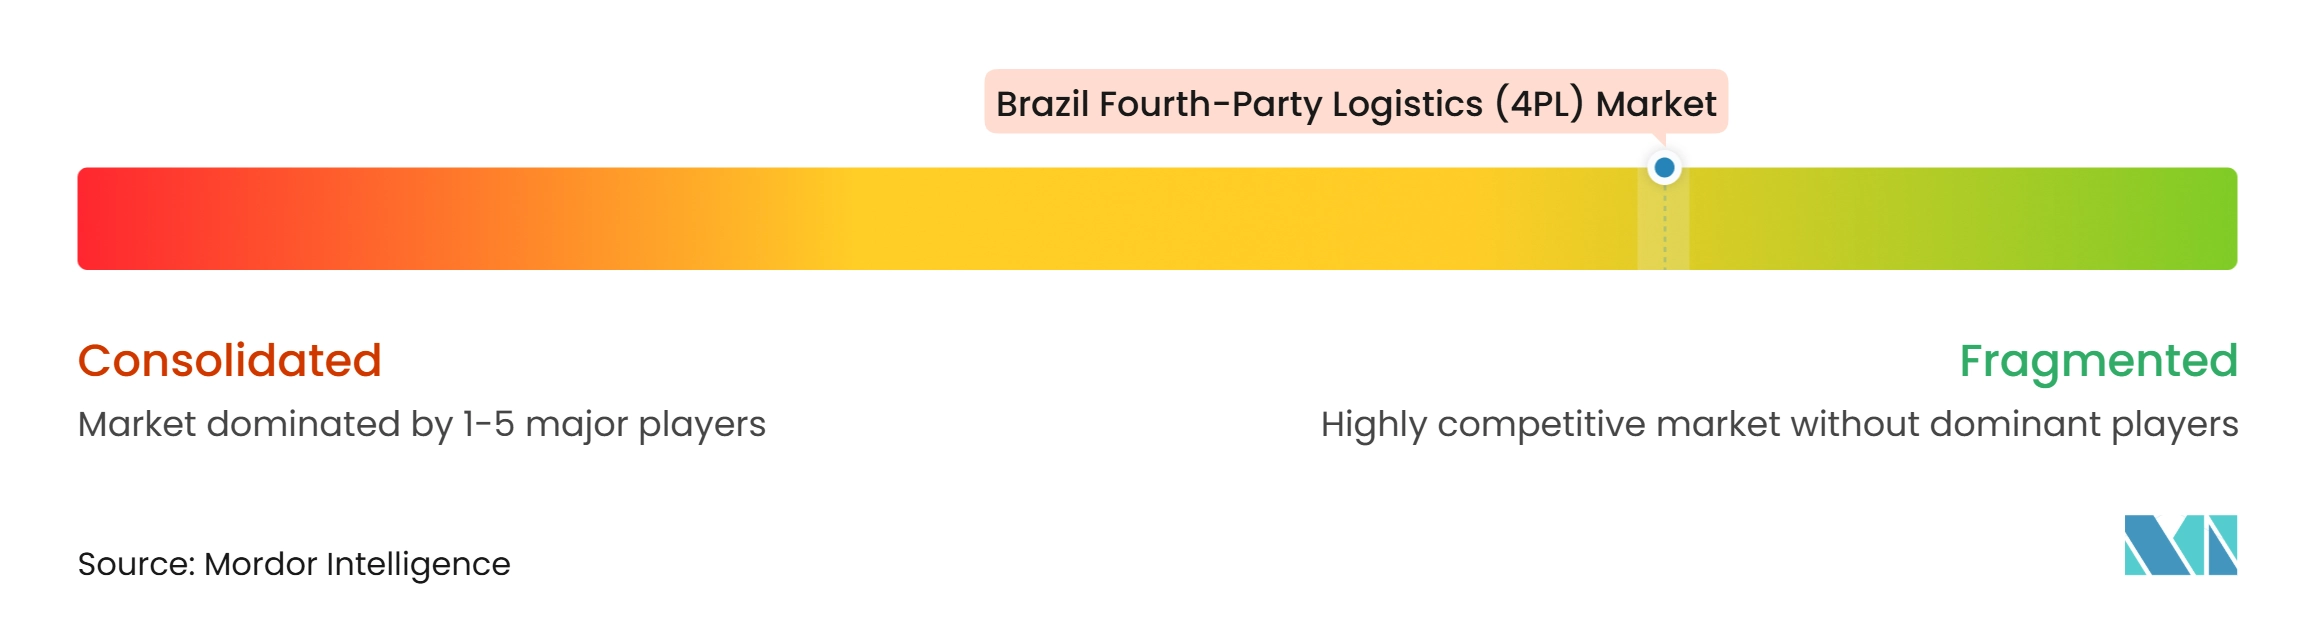
O mercado de logística de quarta parte do Brasil é um mercado fragmentado. Integradores globais, incluindo DHL Group, A.P. Moller-Maersk, CEVA Logistics, Kuehne+Nagel e DSV, competem utilizando capacidades de torre de controle, redes multimodais e relacionamentos nos setores de saúde, varejo e automotivo. Provedores domésticos como JSL e Tegma agregam conhecimento operacional local e acesso estabelecido a clientes. O investimento da CEVA em nova capacidade ilustra como a escala de rede pode apoiar propostas para trabalhos de logística integrada. Ao mesmo tempo, as ofertas leves em ativos podem competir com base em flexibilidade e visibilidade de dados em vez de propriedade de armazéns. Isso cria espaço para provedores especializados que podem coordenar parceiros sem replicar cada ativo físico.
O contrato da DHL Supply Chain com a GE HealthCare é um exemplo de provedor que aprofunda sua atuação na orquestração nacional. O arranjo abrange monitoramento de incidentes, processamento de faturas e requisitos de entrega urgente, o que vincula o papel do provedor aos resultados diários do serviço. A DP World e a MRS Logística fornecem outro exemplo por meio de seu corredor de exportação do Centro-Oeste para Santos, que une operações rodoviárias, ferroviárias e portuárias. O centro de distribuição da Maersk em Suape oferece um terceiro exemplo ao reunir transporte marítimo, cabotagem, transporte terrestre e armazenagem para clientes do Nordeste. Esses movimentos mostram que a força competitiva depende cada vez mais de conectar capacidades operacionais em uma proposta clara para o cliente. Provedores com processos eficazes de conformidade e qualidade terão vantagem em setores regulamentados.
A reorganização da JSL em 2025 criou uma unidade digital leve em ativos ao lado de seus negócios de logística e serviços dedicados. A integração concluída da Schenker pela DSV fortaleceu sua capacidade de oferecer uma base de serviços multimodais mais ampla no Brasil. A inclusão da Kuehne+Nagel no programa CONFIA também distingue sua abordagem à conformidade fiscal cooperativa. O campo competitivo, portanto, inclui tanto provedores internacionais ricos em ativos quanto modelos domésticos liderados por tecnologia. A competição provavelmente permanecerá ativa porque os clientes podem selecionar parceiros separados para transporte especializado, armazéns e coordenação digital.
Líderes do Setor de Logística de Quarta Parte (4PL) do Brasil
-
DHL Group
-
DSV A/S
-
JSL SA
-
BBM Logística SA
-
CMA CGM Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Quarta Parte (4PL) do Brasil Empresas cobertas neste relatório
- DHL Group
- DSV A/S
- CMA CGM Group
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- 4flow
- Penske Logistics
- GEODIS
- C.H. Robinson Worldwide Inc.
- Rhenus Logistics
- UPS Supply Chain Solutions
- FedEx Logistics
- GXO Logistics Inc.
- Nippon Express Co. Ltd
- DP World
- JSL SA
- ID Logistics
- Yusen Logistics Co. Ltd
- FM Logistic
- BBM Logistica SA
- Tegma Gestão Logística SA
- Multilog SA
Desenvolvimentos industriais recentes em Mercado de Logística de Quarta Parte (4PL) do Brasil
- Julho de 2026: A A.P. Moller-Maersk inaugurou um centro de distribuição em Suape, Pernambuco, com 11.920 m², 11.297 posições de paletes, 36 docas de carregamento e equipamentos de movimentação de materiais 100% elétricos, integrando transporte marítimo, cabotagem, transporte terrestre e armazenagem em uma única oferta para o Nordeste.
- Julho de 2026: A DP World e a MRS Logística lançaram um corredor multimodal de exportação agrícola do Centro-Oeste do Brasil ao Porto de Santos, integrando operações rodoviárias, ferroviárias e portuárias com capacidade de até 84 TEUs por trem e reduzindo as emissões de GEE em até 80% em comparação com alternativas exclusivamente rodoviárias.
- Abril de 2026: A DHL Supply Chain anunciou a orquestração das operações logísticas nacionais da GE HealthCare no Brasil, gerenciando aproximadamente 5.000 faturas e 1.500 incidentes operacionais mensalmente por meio de um modelo integrado de torre de controle.
- Abril de 2026: A ID Logistics assegurou 3 contratos estruturantes com 2 grandes plataformas de e-commerce, adicionando quase 120.000 m² de espaço de armazém e criando mais de 2.000 empregos, elevando a ID Logistics Brasil a 72 sites logísticos e mais de 1 milhão de m² de espaço de armazém.
Escopo do Relatório do Mercado de Logística de Quarta Parte (4PL) do Brasil
Visão geral da segmentação
| Provedor de Logística Líder (LLP) |
| Integrador de Soluções |
| Plataforma Digital 4PL |
| FMCG |
| Varejo e E-Commerce |
| Moda e Estilo de Vida |
| Tecnologia e Eletrônicos |
| Refrigerado e Farmacêutico |
| Automotivo e Mobilidade |
| Manufatura Industrial |
| Outros |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Modelo Operacional | Provedor de Logística Líder (LLP) |
| Integrador de Soluções | |
| Plataforma Digital 4PL | |
| Por Setor de Usuário Final | FMCG |
| Varejo e E-Commerce | |
| Moda e Estilo de Vida | |
| Tecnologia e Eletrônicos | |
| Refrigerado e Farmacêutico | |
| Automotivo e Mobilidade | |
| Manufatura Industrial | |
| Outros | |
| Por Porte Empresarial | Pequenas e Médias Empresas |
| Grandes Empresas | |
| Por Região | Norte |
| Nordeste | |
| Centro-Oeste | |
| Sudeste | |
| Sul |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de logística de quarta parte do Brasil até 2032?
O tamanho do mercado de logística de quarta parte do Brasil tem previsão de atingir 5,90 bilhões de USD até 2032, crescendo a um CAGR de 6,10% a partir de 2027.
Qual modelo operacional lidera o setor 4PL do Brasil?
O provedor de logística líder lidera com 48,23% da receita em 2026, enquanto a plataforma digital 4PL tem o maior CAGR previsto de 8,76% até 2032.
Qual segmento de clientes está crescendo mais rapidamente para os provedores 4PL no Brasil?
As pequenas e médias empresas têm previsão de registrar um CAGR de 8,22% até 2032, à medida que as plataformas digitais tornam os serviços de logística coordenada mais acessíveis.
Por que a logística refrigerada e farmacêutica é importante no Brasil?
O segmento refrigerado e farmacêutico tem previsão de registrar um CAGR de 7,89% até 2032, sustentado pelos rigorosos requisitos da ANVISA para rastreabilidade e controle de temperatura.
Qual região lidera a demanda por serviços de logística de quarta parte no Brasil?
O Sudeste lidera com 43,48% da receita em 2026, sustentado pela base industrial de São Paulo, pela concentração de consumidores e pela infraestrutura logística.
Como a reforma tributária está afetando os contratos de logística no Brasil?
A transição para o sistema tributário IBS e CBS até 2033 está levando as empresas a revisar localizações de distribuição, faturamento e processos de conformidade.