
Taille et part du marché de la logistique de quatrième partie (4PL) au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
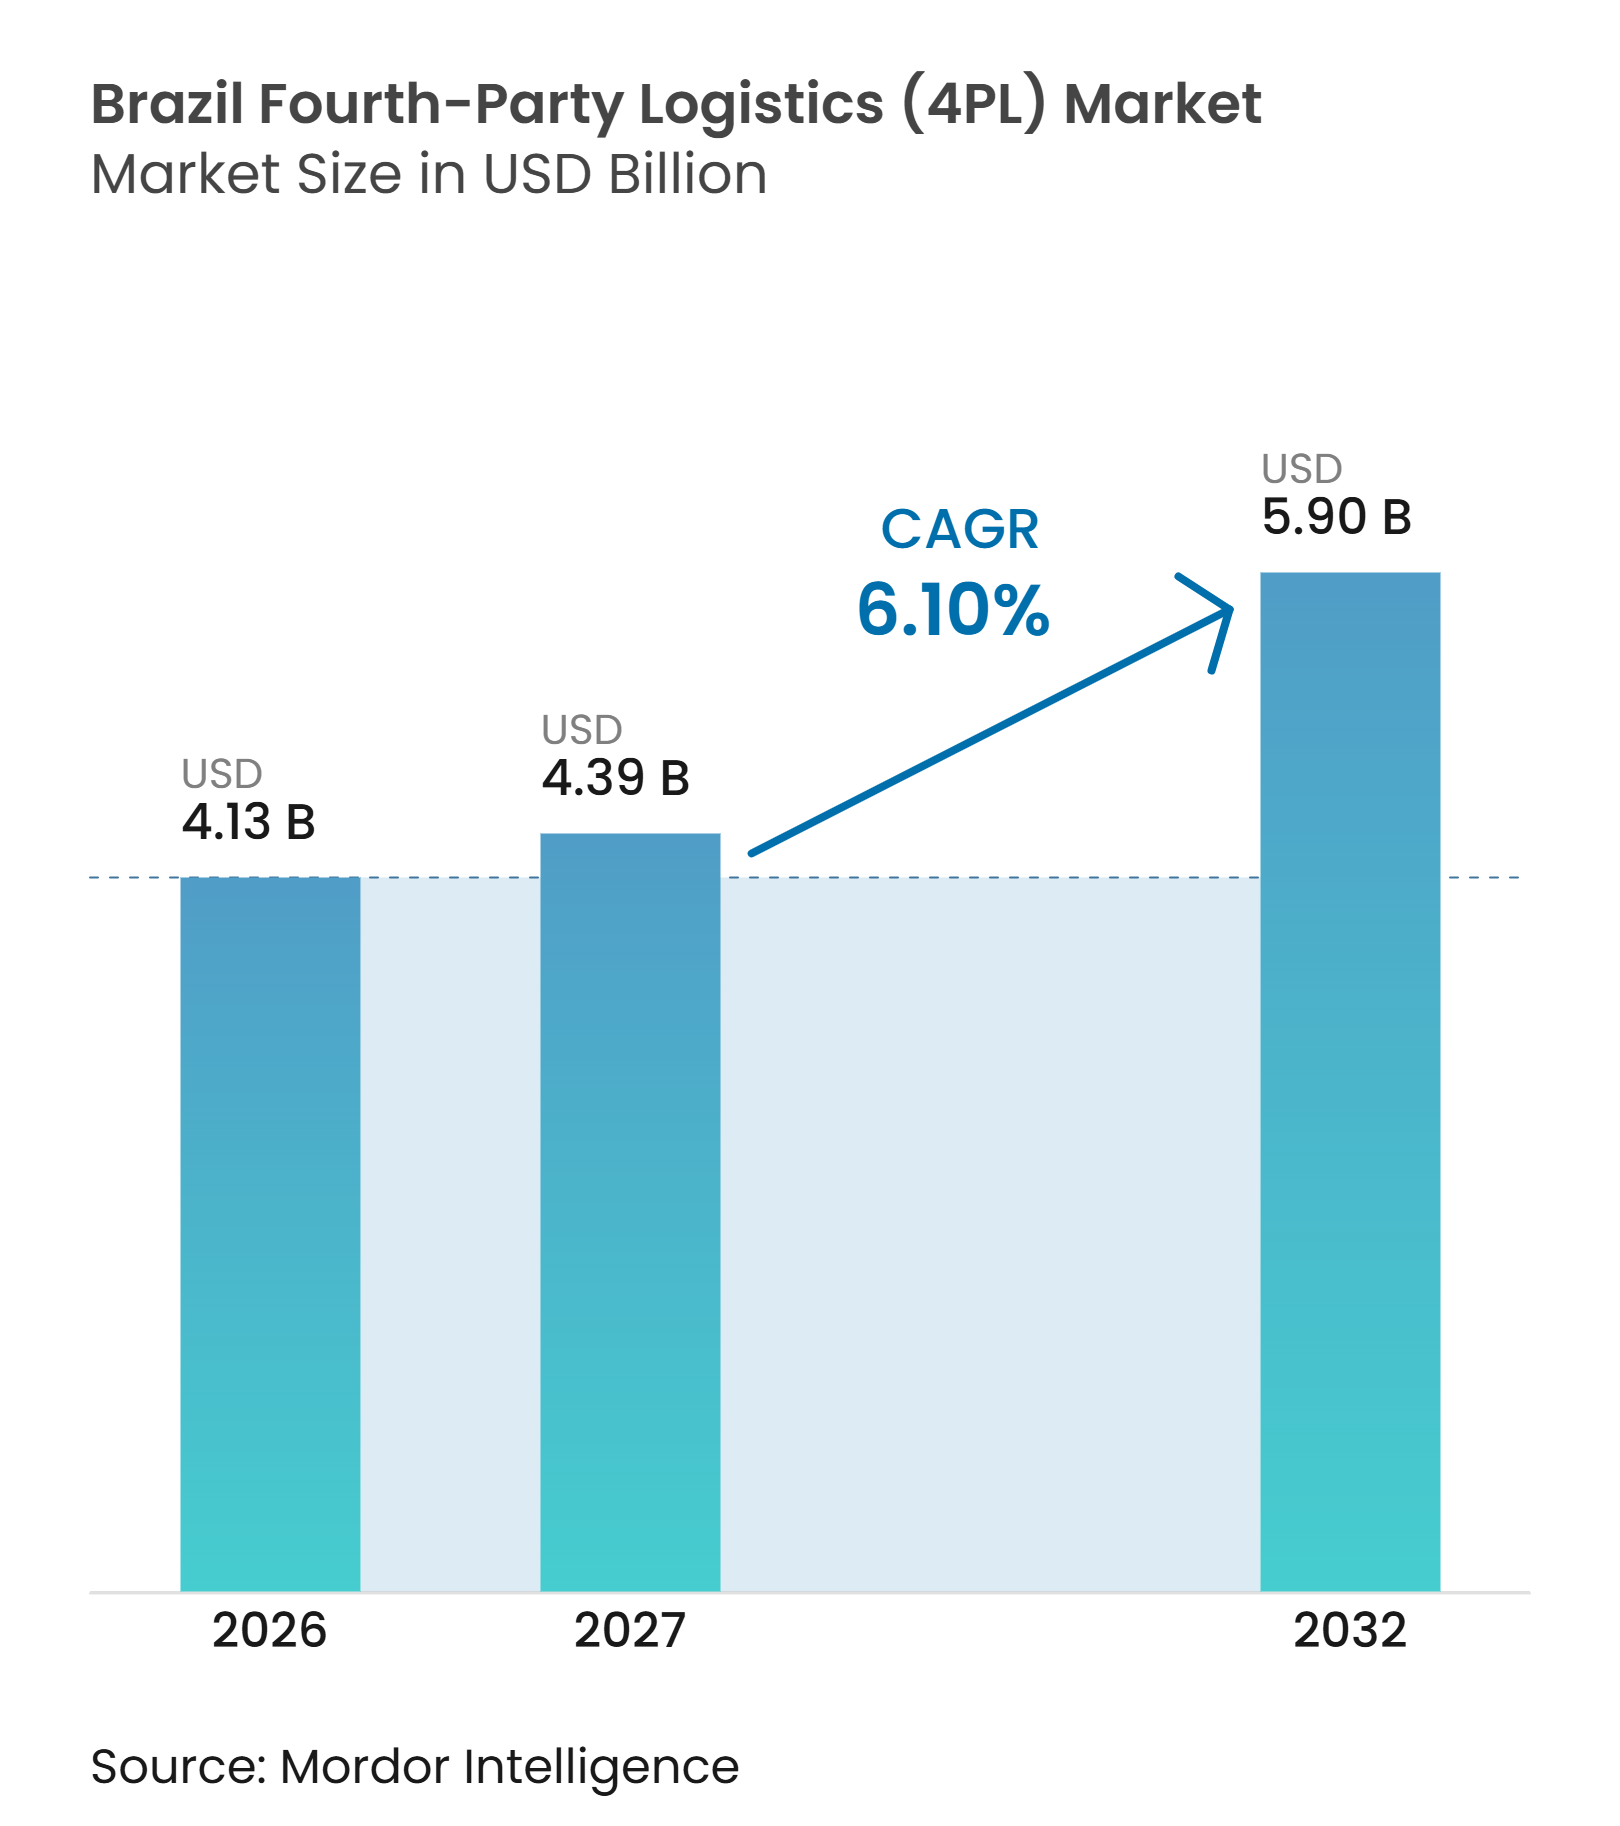
| Taille du marché de l'année de base (2026) | 4.13 Milliards de dollars |
| Taille du Marché (2027) | 4.39 Milliards de dollars |
| Taille du Marché (2032) | 5.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.10 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de quatrième partie (4PL) au Brésil par Mordor Intelligence
La taille du marché de la logistique de quatrième partie au Brésil est évaluée à 4,13 milliards USD en 2026. Il est estimé qu'il progressera de 4,39 milliards USD en 2027 pour atteindre 5,90 milliards USD d'ici 2032, à un CAGR de 6,10 % durant la période de prévision de 2027 à 2032.
Le marché de la logistique de quatrième partie au Brésil se développe à mesure que les chargeurs consolident des réseaux de transporteurs fragmentés et recherchent un interlocuteur unique pour coordonner les performances en matière de transport, d'entreposage et de livraison. Les plans d'investissement publics améliorent les bases de la coordination multimodale, notamment le Plan national de logistique 2050 et un programme d'appels d'offres 2026 couvrant les chemins de fer, les routes et les ports. Les grandes entreprises restent au cœur de la demande contractuelle car leurs réseaux nationaux nécessitent une supervision neutre vis-à-vis des transporteurs et des normes de service mesurables. Les prestataires vont également au-delà de la gestion du fret en intégrant les tours de contrôle, les processus de conformité et les opérations spécialisées de chaîne du froid dans des contrats de service à plus long terme. Cette combinaison peut rendre les prestataires plus centraux dans la planification des clients, car la qualité du service dépend des informations partagées entre plusieurs partenaires opérationnels, notamment les transporteurs, les opérateurs d'entrepôts et les fournisseurs de technologie.
Points clés du rapport
- Par modèle opérationnel, les prestataires logistiques pilotes représentent 48,23 % de la part du marché de la logistique de quatrième partie au Brésil en 2026, tandis que la 4PL sur plateforme numérique devrait enregistrer un CAGR de 8,76 % jusqu'en 2032.
- Par secteur d'utilisation final, le commerce de détail et l'e-commerce représentent 33,65 % de la taille du marché de la logistique de quatrième partie au Brésil en 2026, tandis que le secteur réfrigéré et pharma devrait progresser à un CAGR de 7,89 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises représentent 69,07 % de la part du marché de la logistique de quatrième partie au Brésil en 2026, tandis que les petites et moyennes entreprises devraient enregistrer un CAGR de 8,22 % jusqu'en 2032.
- Par zone géographique, le Sud-Est représente 43,48 % de la part du marché de la logistique de quatrième partie au Brésil en 2026, tandis que le Nordeste devrait se développer à un CAGR de 8,61 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La complexité du e-commerce accroît la demande d'orchestration 4PL | +1.5% | Sud-Est et Sud ; répercussions vers le Nordeste | Court terme (≤ 2 ans) |
| Les investissements multimodaux élargissent les exigences en matière de logistique intégrée | +1.2% | National, premiers gains dans le Mato Grosso, le Pará et les ports du Sud-Est | Moyen terme (2 à 4 ans) |
| L'adoption des tours de contrôle renforce la visibilité de bout en bout de la chaîne d'approvisionnement | +0.9% | National ; plus fort dans les clusters industriels du Sud-Est | Moyen terme (2 à 4 ans) |
| La croissance de la chaîne du froid accroît la coordination logistique réglementée | +0.8% | National ; concentré dans le Sud-Est, le Sud et le Nordeste | Moyen terme (2 à 4 ans) |
| La planification par IA améliore la gestion des exceptions et l'optimisation | +0.7% | National, porté par le corridor logistique de São Paulo | Long terme (≥ 4 ans) |
| La consolidation des fournisseurs accroît la demande d'orchestration de réseau neutre | +0.6% | National ; impact le plus élevé dans les clusters automobiles et biens de consommation | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La complexité du e-commerce accroît la demande d'orchestration 4PL.
Le marché de la logistique de quatrième partie au Brésil bénéficie de réseaux e-commerce qui nécessitent une coordination entre les sites de traitement des commandes, les transporteurs et les destinations de vente au détail. DHL Supply Chain a débuté son arrangement de prestataire logistique pilote avec Alpargatas en avril 2025 et a pris en charge l'opération de distribution de Campina Grande[1]. L'arrangement a réduit le nombre de transporteurs de 15 à 6 et a introduit une tour de contrôle à São Paulo avec automatisation des processus robotiques. Ce modèle offre à un chargeur une vue opérationnelle unique des livraisons aux détaillants tout en laissant le transport physique aux transporteurs spécialisés. ID Logistics a annoncé 3 contrats structurants avec 2 grandes plateformes e-commerce en avril 2026, ajoutant près de 120 000 m² d'espace d'entreposage et plus de 2 000 emplois.
Les investissements multimodaux élargissent les exigences en matière de logistique intégrée
Le programme d'investissement dans les transports au Brésil élargit l'éventail des modes pouvant être combinés au sein d'une seule chaîne d'approvisionnement. Le ministère des Transports indique que le Plan national de logistique 2050 établit un cadre à long terme pour les investissements dans les infrastructures et que 2026 comprend des appels d'offres planifiés pour 8 chemins de fer, 13 routes et 18 projets portuaires. La nouvelle capacité du réseau obligera les utilisateurs à coordonner les transferts entre la route, le rail, les voies navigables et les terminaux portuaires. DP World et MRS Logística ont lancé un corridor d'exportation agricole en juillet 2026 reliant les zones de production du Centre-Ouest au port de Santos via des opérations routières, ferroviaires et portuaires. Le service peut traiter jusqu'à 84 TEU par train, démontrant l'échelle opérationnelle que la planification intégrée doit gérer. Le marché de la logistique de quatrième partie au Brésil peut en bénéficier lorsque les chargeurs requièrent une supervision indépendante des performances sur ces modes interconnectés.
La croissance de la chaîne du froid accroît la coordination logistique réglementée
Le fret sensible à la température nécessite un niveau de planification, de documentation et de gestion des exceptions plus élevé que la distribution standard. DHL Supply Chain a investi plus de 100 millions BRL (18,07 millions USD) en 2025 pour agrandir sa flotte réfrigérée de 60 camions, avec 50 véhicules supplémentaires prévus pour 2026. La société a également ouvert un centre de services pharmaceutiques DHL et SkyCell près de l'aéroport de Guarulhos, utilisant des conteneurs conçus pour maintenir une température de 2 °C à 8 °C pendant jusqu'à 270 heures. Le cadre ANVISA RDC 430/2020 du Brésil rend le contrôle de la température et la traçabilité essentiels dans toute la distribution pharmaceutique qualifiée. Un prestataire 4PL peut coordonner les transporteurs et les installations tout en vérifiant que les partenaires de service respectent les procédures requises. Ce besoin soutient le marché de la logistique de quatrième partie au Brésil car les chargeurs du secteur de la santé et de l'alimentation doivent maintenir un enregistrement continu de l'exécution sur les réseaux sous-traités.
La planification par IA améliore la gestion des exceptions et l'optimisation
Les tours de contrôle deviennent une exigence opérationnelle là où les réseaux nationaux ont besoin de réponses rapides aux perturbations. DHL Supply Chain a pris en charge l'orchestration logistique nationale de GE HealthCare au Brésil en février 2026, couvrant la gestion de près de 5 000 factures mensuelles et d'environ 1 500 incidents opérationnels. Le service comprend une expédition d'urgence le jour même en 45 minutes pour les sites du Sud-Est et du Sud. Ces déploiements rendent les données opérationnelles, notamment la fiabilité des transporteurs et les enregistrements d'incidents, centrales dans la performance contractuelle. GXO prévoit de déployer son système d'exploitation d'entrepôt GXO IQ sur plus de 50 sites mondiaux en 2026, aux côtés de près de 20 000 robots. Le marché de la logistique de quatrième partie au Brésil offre donc une opportunité aux prestataires qui convertissent les données opérationnelles en décisions de service pratiques sans prendre possession de chaque actif.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La dépendance à la route limite l'efficacité du réseau multimodal | -0.6% | National ; plus aigu dans le Nord et le Nordeste | Long terme (≥ 4 ans) |
| La complexité de la conformité alourdit la charge de coordination inter-États | -0.4% | National ; impact disproportionné sur les opérations 4PL inter-États | Moyen terme (2 à 4 ans) |
| L'exposition fiscale pèse sur l'économie des 4PL à actifs légers | -0.2% | National, concentré dans les opérations des hubs du Sud-Est | Moyen terme (2 à 4 ans) |
| Les préoccupations en matière de cybersécurité limitent l'intégration des données et la neutralité | -0.1% | National ; exposition la plus élevée pour les 4PL sur plateformes numériques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La dépendance à la route limite l'efficacité du réseau multimodal
Le transport routier reste essentiel au mouvement du fret intérieur, même si le secteur public développe la capacité ferroviaire et portuaire. Cela crée une pression sur la fiabilité pour les opérateurs qui prennent des engagements de service national sur de longs corridors routiers. Les retards aux points de transfert route-rail et route-port peuvent affaiblir la précision de livraison promise dans les contrats basés sur la performance. L'effet est plus visible dans le Nord et le Nordeste, où les options de transport peuvent être moins denses et où le rétablissement du réseau peut prendre plus de temps. Le marché de la logistique de quatrième partie au Brésil doit donc tarifer et gérer la volatilité des transports grâce à une capacité diversifiée, des protocoles d'exception et des niveaux de service réalistes. Le programme d'appels d'offres ferroviaires et routiers du gouvernement constitue une réponse pertinente, mais les bénéfices pour le réseau se matérialiseront à moyen et long terme plutôt qu'immédiatement.
L'exposition fiscale pèse sur l'économie des 4PL à actifs légers
La réforme de la taxe sur la consommation au Brésil modifie le contexte opérationnel des contrats de distribution et de logistique. La réforme passe des taxes existantes vers le système IBS et CBS basé sur la destination, via une transition qui court jusqu'en 2033. Les structures contractuelles pourraient devoir évoluer à mesure que les chargeurs réévaluent les emplacements des installations, les circuits de facturation et le traitement des crédits. Les prestataires dotés d'une solide gouvernance fiscale peuvent offrir une plus grande certitude durant ces ajustements. Kuehne+Nagel Brésil a rejoint le premier groupe de 36 participants au programme de conformité fiscale coopérative CONFIA en 2026, et était la seule entreprise logistique de ce groupe[2]. Cet environnement peut ralentir les décisions d'achat, mais il favorise également les prestataires 4PL capables de combiner coordination opérationnelle et processus de conformité transparents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle opérationnel :
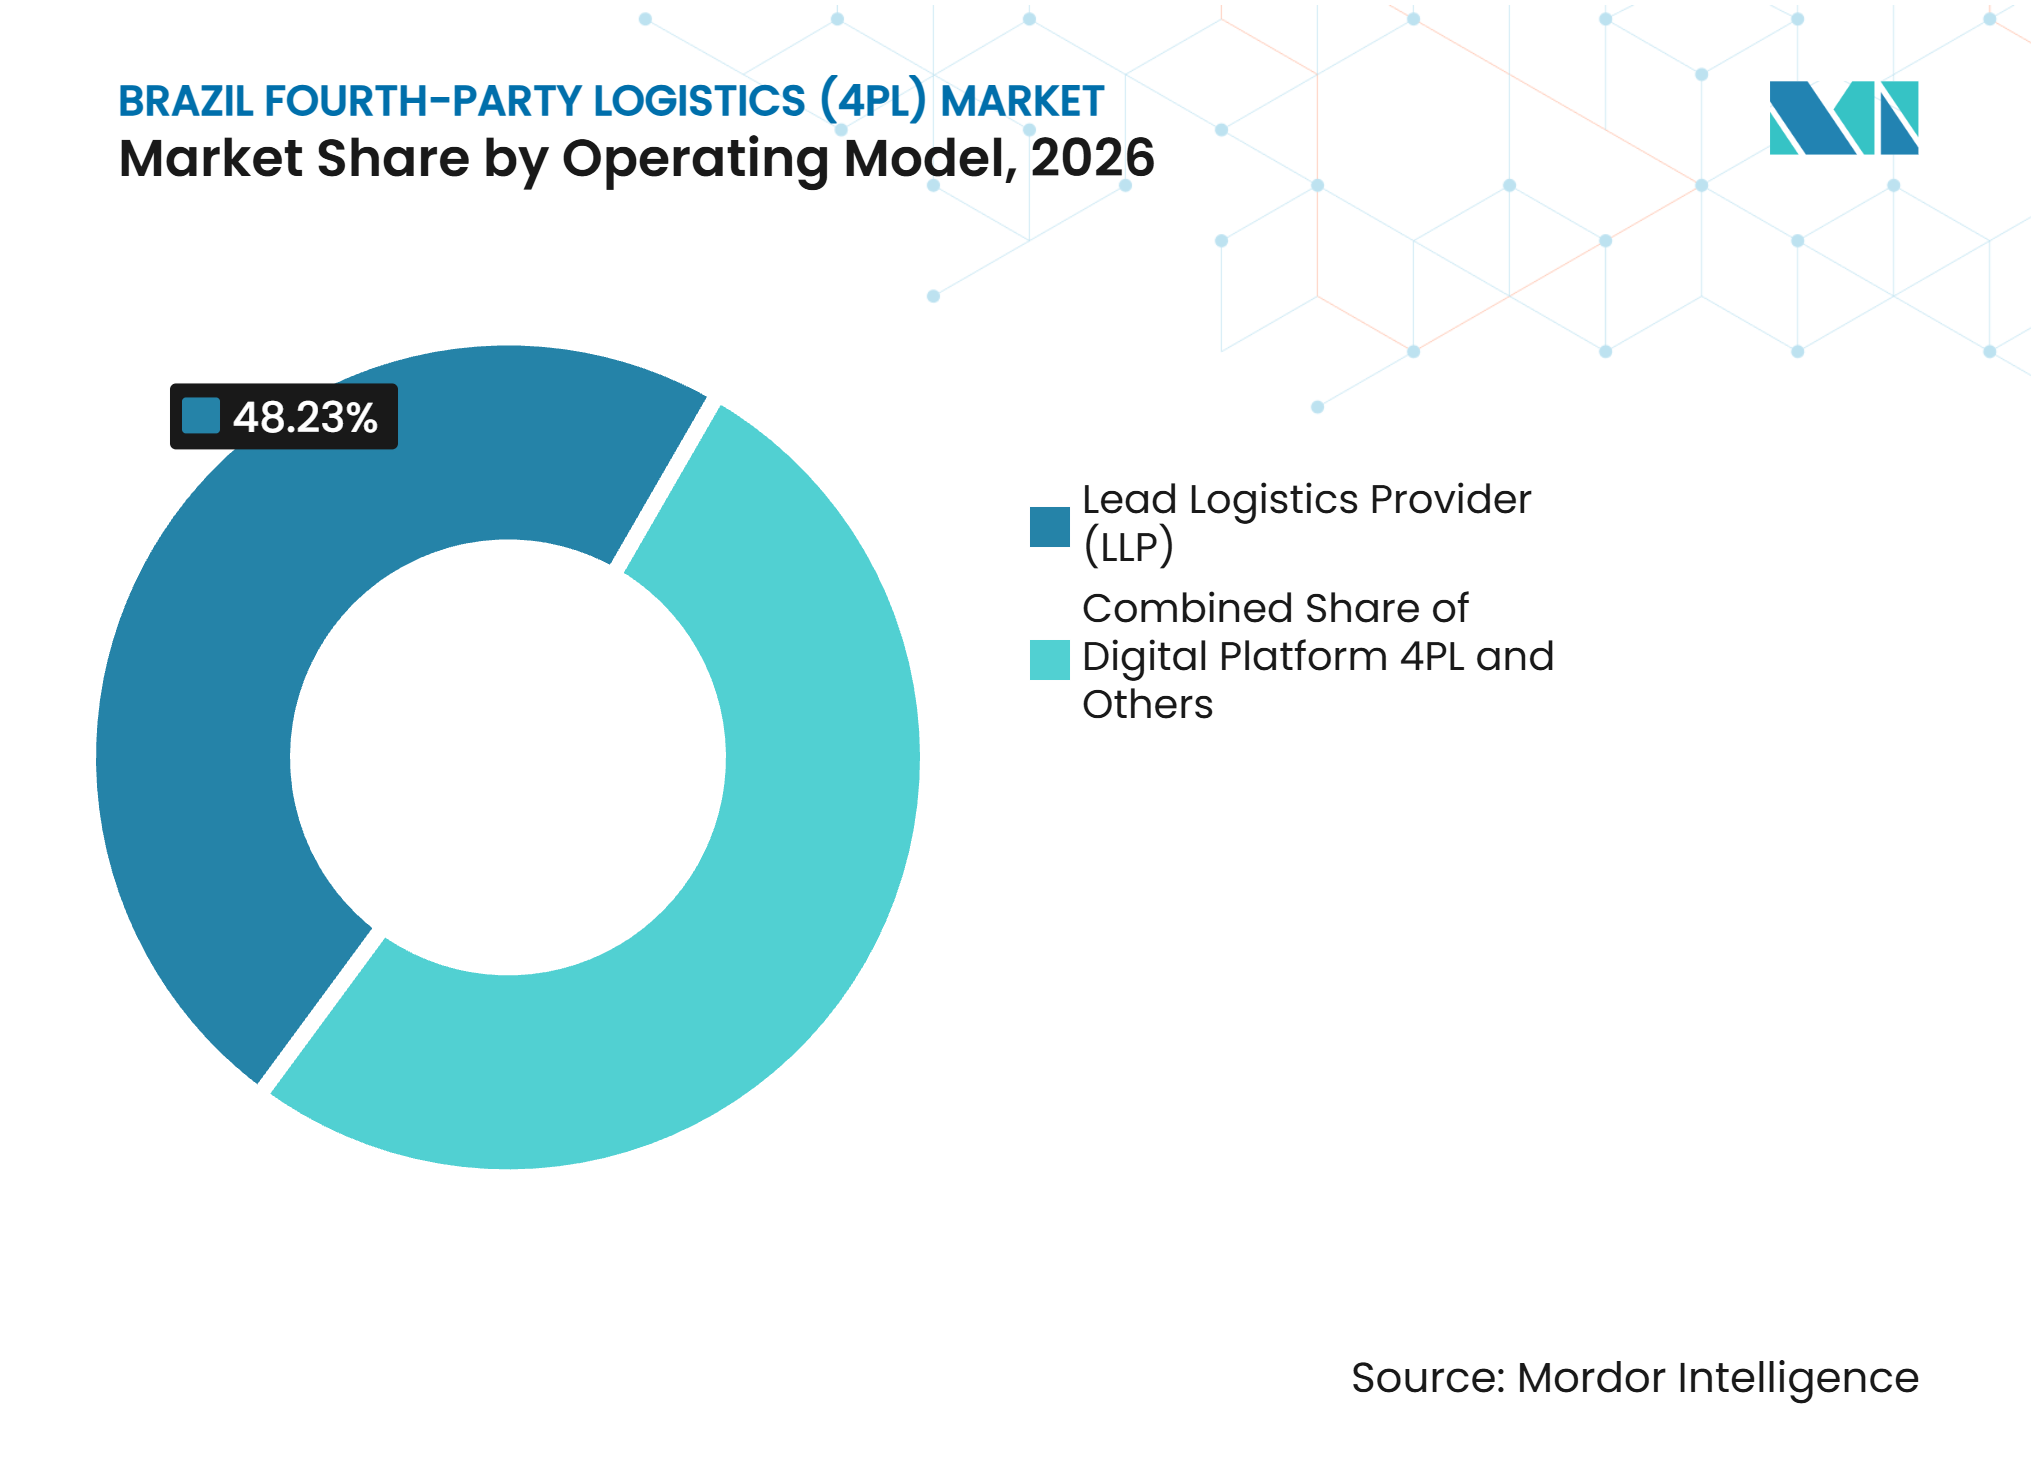
le LLP détient la position de revenus la plus importante tandis que les plateformes numériques progressentLe prestataire logistique pilote représente 48,23 % de la part du marché de la logistique de quatrième partie au Brésil en 2026. Le modèle offre à un chargeur un interlocuteur unique responsable de la planification et de la supervision d'un réseau multi-transporteurs. Il convient aux entreprises qui souhaitent des indicateurs de service communs entre les partenaires d'entreposage, de transport et de livraison. L'arrangement DHL-Alpargatas illustre cette approche en combinant la consolidation des transporteurs avec une tour de contrôle centralisée. Les intégrateurs de solutions maintiennent leur place dans les chaînes d'approvisionnement complexes qui nécessitent une coordination sur mesure entre les activités d'ingénierie, de production et d'après-vente. Les réseaux automobiles sont particulièrement pertinents car la disponibilité des pièces et les délais de livraison doivent être étroitement alignés sur les calendriers de production.
La 4PL sur plateforme numérique devrait enregistrer un CAGR de 8,76 % jusqu'en 2032, le taux le plus élevé parmi les modèles opérationnels. Son attrait réside dans le fait que les outils basés sur le cloud peuvent étendre la visibilité et la gestion des exceptions aux chargeurs de taille intermédiaire sans nécessiter un arrangement d'externalisation complet. JSL a réorganisé ses opérations en 2025 et a créé JSL Digital comme plateforme de gestion du transport 100 % à actifs légers. La plateforme relie les chargements de fret à un réseau de chauffeurs indépendants et reflète une évolution vers une coordination pilotée par la technologie. Cette partie du secteur de la logistique de quatrième partie au Brésil peut compléter les offres LLP plutôt que les remplacer dans chaque compte. Les clients grands et complexes nécessitent souvent encore une gouvernance formelle, une capacité spécialisée et un modèle opérationnel plus large.



Par secteur d'utilisation final :
le commerce de détail et l'e-commerce en tête tandis que le réfrigéré et le pharma croissent plus viteLe commerce de détail et l'e-commerce représentent 33,65 % de la taille du marché de la logistique de quatrième partie au Brésil en 2026. La catégorie nécessite une coordination entre les centres de distribution, les installations de cross-docking, les transporteurs de livraison intermédiaire et les retours clients. ID Logistics a indiqué en avril 2026 que ses nouveaux contrats avaient ajouté près de 120 000 m² d'espace d'entreposage et plus de 2 000 emplois[3]. Ces investissements soutiennent une demande continue en matière de conception de réseau et de supervision opérationnelle. Les FMCG, l'automobile et la mobilité, la technologie et l'électronique, ainsi que la fabrication industrielle soutiennent également la demande car chacun dépend d'un service fiable sur une grande zone géographique.
Le secteur réfrigéré et pharma devrait enregistrer un CAGR de 7,89 % jusqu'en 2032. Le segment nécessite une distribution multi-températures qualifiée, une traçabilité et une manipulation soigneuse des produits biologiques et autres médicaments thermolabiles. L'investissement de DHL dans la flotte de chaîne du froid et le centre de services pharmaceutiques témoigne d'un besoin croissant de coordination de services spécialisés. La conformité ANVISA renforce l'importance de la tenue des registres auprès de chaque sous-traitant de la chaîne. Le secteur de la logistique de quatrième partie au Brésil peut soutenir ces utilisateurs en rendant la responsabilité opérationnelle visible à travers le transport, l'entreposage et la livraison finale. D'autres utilisateurs finaux, notamment les biens de consommation liés à l'agro-industrie, ajoutent une demande saisonnière qui nécessite une planification de capacité flexible.
Par taille d'entreprise :
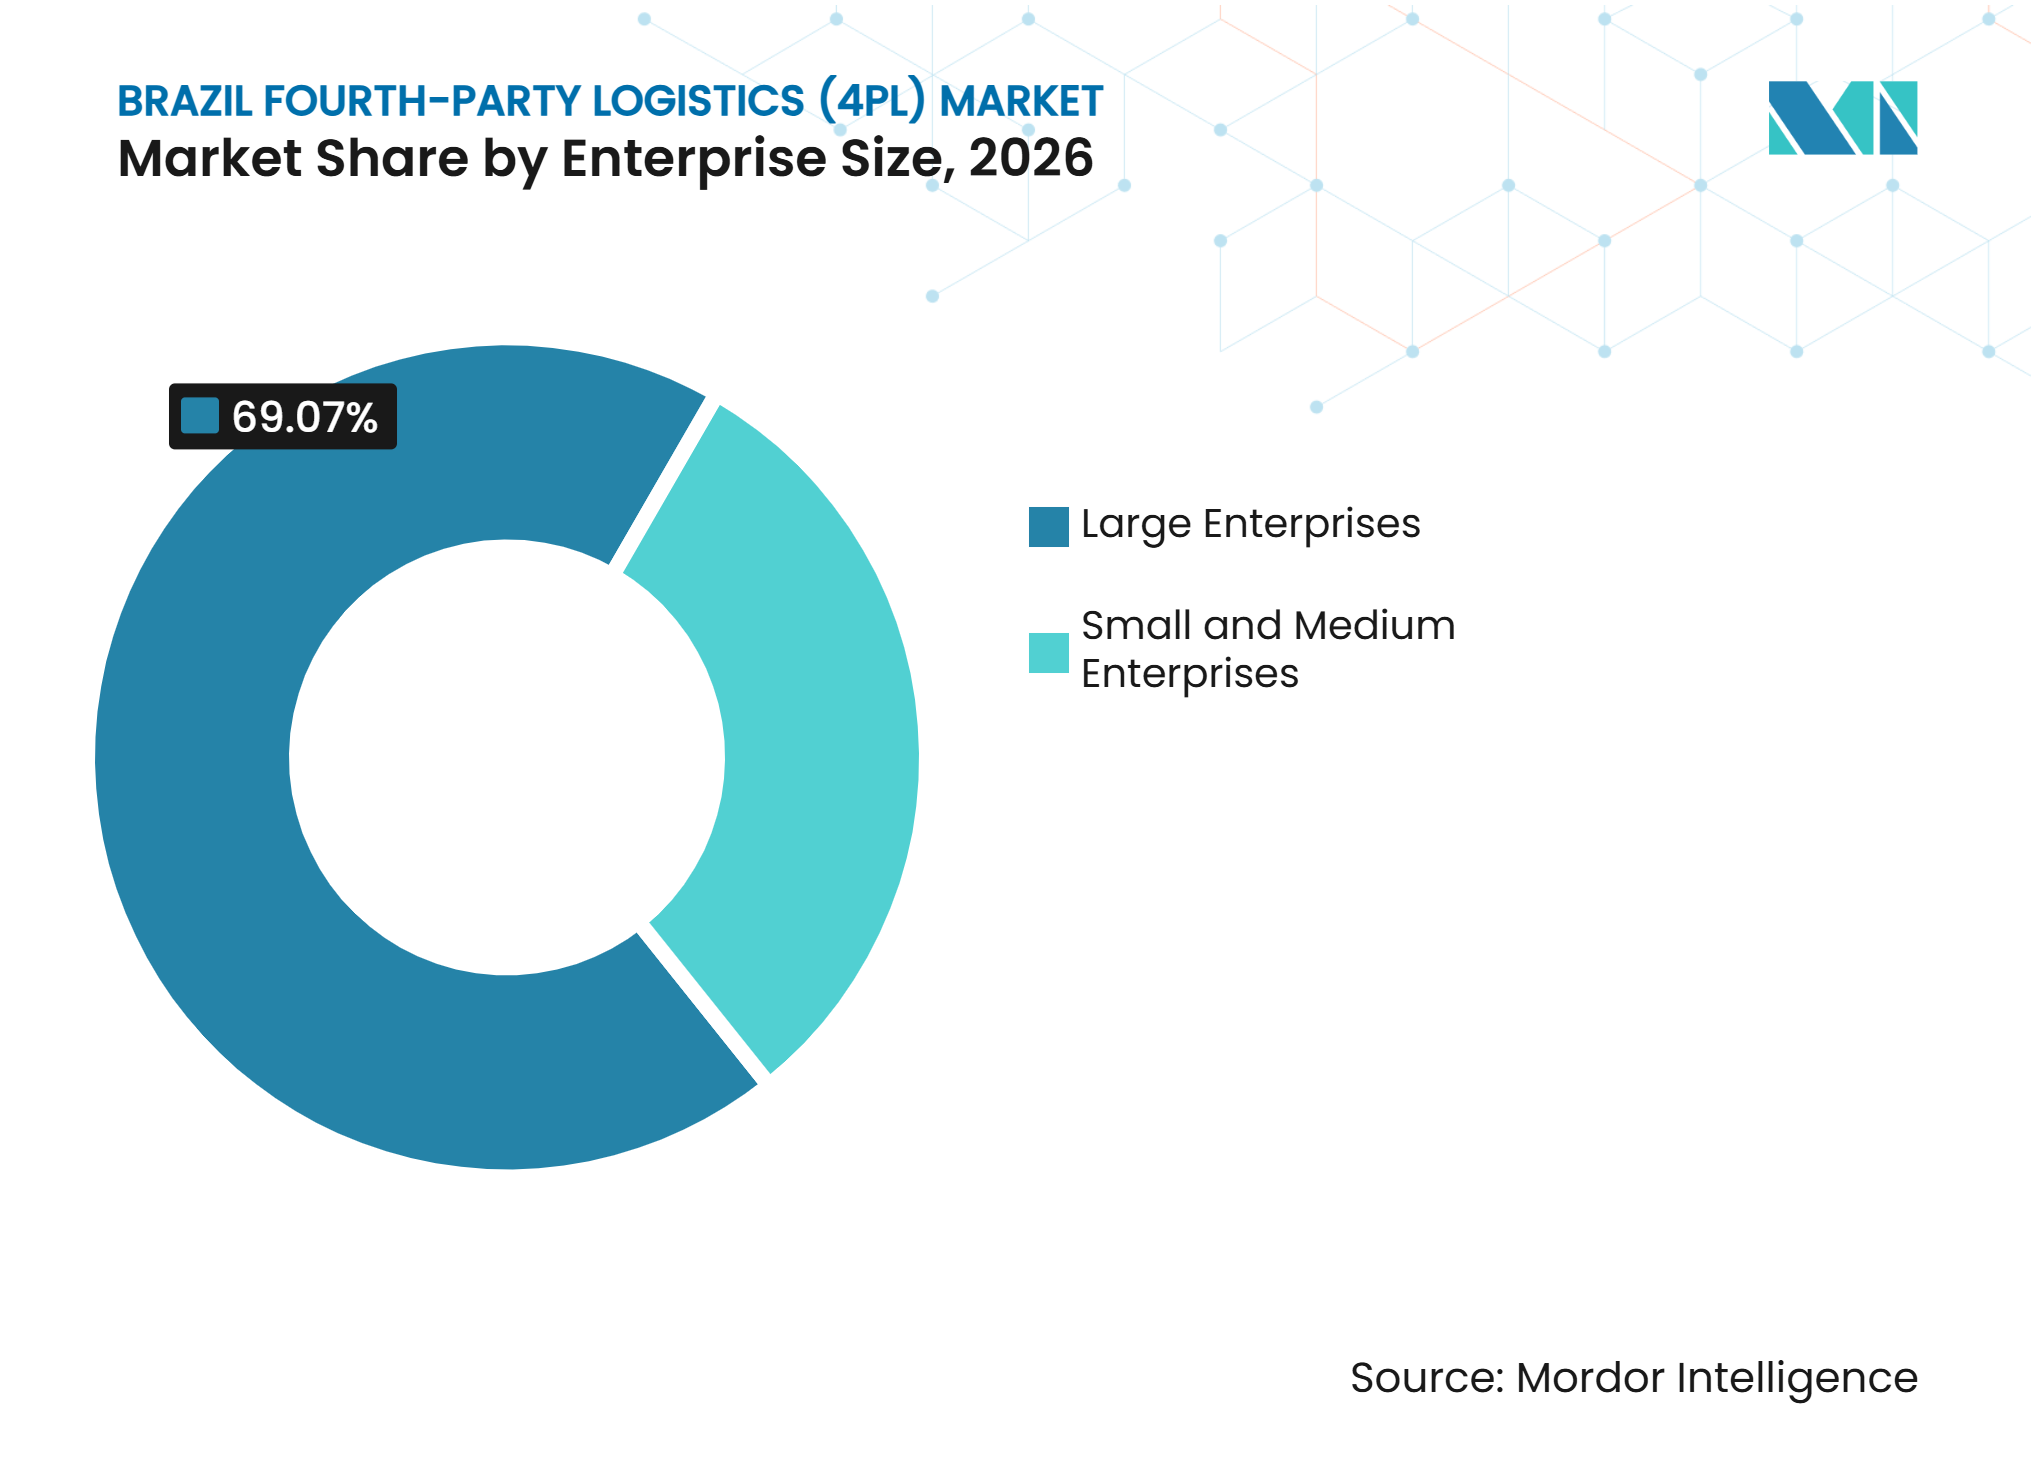
les grandes entreprises dominent les revenus tandis que les PME accèdent au marché via les plateformesLes grandes entreprises représentent 69,07 % de la taille du marché de la logistique de quatrime partie au Brésil en 2026. Leurs chaînes d'approvisionnement multi-régionales sont plus susceptibles de nécessiter une supervision multi-transporteurs, des indicateurs clés de performance communs et des arrangements d'externalisation structurés. Les entreprises automobiles, de biens de consommation et pharmaceutiques restent des acheteurs importants car leurs réseaux combinent des volumes d'expédition élevés avec des exigences de service exigeantes. ABOL et ILOS ont rapporté que les 17 % plus grands opérateurs logistiques brésiliens ont capturé 77 % des revenus du secteur en 2026. Ce résultat montre le rôle de l'échelle dans les achats et dans la capacité à soutenir de grands programmes clients. Les prestataires au service de ces comptes doivent démontrer à la fois une portée réseau et un système crédible de reporting des performances.
Les petites et moyennes entreprises devraient enregistrer un CAGR de 8,22 % jusqu'en 2032. Les plateformes numériques de gestion du transport abaissent la barrière à l'entrée en connectant les chargeurs plus petits à la capacité des transporteurs et aux données opérationnelles. JSL Digital propose un modèle à actifs légers qui peut donner aux petites entreprises accès à un réseau de chauffeurs indépendants. Ce modèle peut réduire la nécessité pour une entreprise de développer une grande équipe logistique interne avant d'utiliser des services de coordination avancés. Il rend également le marché de la logistique de quatrième partie au Brésil moins dépendant d'un petit groupe de contrats majeurs. Cependant, l'adoption de la plateforme dépendra d'une intégration simple avec les systèmes de commandes, d'entrepôt et de finance existants du client.

Analyse géographique
Le Sud-Est représente 43,48 % de la taille du marché de la logistique de quatrième partie au Brésil en 2026. São Paulo reste le principal centre financier, industriel et logistique du pays, soutenant des flux denses entre les producteurs, les installations de distribution et les consommateurs. CEVA Logistics a élargi son empreinte d'entreposage de plus de 150 000 m² en 12 mois et s'est fixé un objectif de 620 000 m² d'ici 2028. La société a engagé plus de 100 millions BRL (18,07 millions USD) pour cette expansion. La concentration de clients et d'installations offre aux prestataires de tours de contrôle une base pratique pour coordonner divers partenaires de service. La réforme fiscale est également susceptible d'encourager une plus grande attention à la proximité des consommateurs finaux lorsque les entreprises décident où placer leur capacité de distribution. Ce changement renforce l'argument en faveur d'une conception de réseau qui va au-delà des incitations fiscales individuelles par État.
Le Nordeste devrait enregistrer un CAGR de 8,61 % jusqu'en 2032, le taux le plus rapide parmi les régions du Brésil. Maersk a ouvert un centre de distribution à Suape, Pernambuco, en juillet 2026 avec 11 920 m², 11 297 positions de palettes et 36 quais de chargement[4]. L'installation intègre le transport maritime, le cabotage, le transport intérieur et l'entreposage pour les clients de la région. Son équipement de manutention est entièrement électrique, indiquant que les normes opérationnelles sont prises en compte parallèlement à la croissance de la capacité. La couverture LLP de DHL pour Alpargatas à Campina Grande montre également que les chaînes d'approvisionnement en biens de consommation dans le Nordeste peuvent soutenir une orchestration structurée.
Le Sud, le Centre-Ouest et le Nord créent différentes opportunités pour le marché de la logistique de quatrième partie au Brésil. Maersk a élargi son réseau dans le Sud du Brésil en avril 2026 avec des installations à Rio Grande, Rio Grande do Sul, et Paranaguá, Paraná, pour soutenir les flux d'exportation agro-industriels. Le dépôt de Rio Grande couvre près de 70 000 m² pour la manutention de conteneurs secs et réfrigérés, tandis que l'expansion de Paranaguá a porté la zone de services de cargaison à 6 000 m². Dans le Centre-Ouest, le corridor DP World et MRS crée un flux unique routier, ferroviaire et portuaire entre les zones de production et Santos. Tegma investit 30 millions BRL (5,42 millions USD) dans des parcs automobiles près de Camaçari, Bahia, et Horizonte, Ceará, reliant l'activité manufacturière régionale à des réseaux logistiques plus larges. Le Nord reste moins développé pour les services structurés, mais le Plan national de logistique 2050 place le corridor Arco Norte parmi ses priorités d'infrastructure. Les prestataires qui comprennent la saisonnalité des matières premières, les interfaces portuaires et les exigences de conformité régionales peuvent construire des positions plus durables dans ces zones géographiques mixtes.
Paysage concurrentiel
Concentration du Marché
Le marché de la logistique de quatrième partie au Brésil est un marché fragmenté. Les intégrateurs mondiaux, notamment DHL Group, A.P. Moller-Maersk, CEVA Logistics, Kuehne+Nagel et DSV, se font concurrence grâce à leurs capacités de tour de contrôle, leurs réseaux multimodaux et leurs relations dans les secteurs de la santé, du commerce de détail et de l'automobile. Les prestataires nationaux tels que JSL et Tegma apportent une connaissance opérationnelle locale et un accès établi aux clients. L'investissement de CEVA dans de nouvelles capacités illustre comment l'échelle du réseau peut soutenir les offres pour des travaux de logistique intégrée. Dans le même temps, les offres à actifs légers peuvent se démarquer par leur flexibilité et leur visibilité des données plutôt que par la propriété d'entrepôts. Cela crée de la place pour des prestataires spécialisés capables de coordonner des partenaires sans reproduire chaque actif physique.
Le contrat DHL Supply Chain avec GE HealthCare est un exemple de prestataire s'engageant plus profondément dans l'orchestration nationale. L'arrangement couvre la surveillance des incidents, le traitement des factures et les exigences de livraison urgente, ce qui lie le rôle du prestataire aux résultats quotidiens du service. DP World et MRS Logística fournissent un autre exemple à travers leur corridor d'exportation du Centre-Ouest vers Santos, qui relie les opérations routières, ferroviaires et portuaires. Le centre de distribution Maersk à Suape offre un troisième exemple en réunissant le transport maritime, le cabotage, le transport intérieur et l'entreposage pour les clients du Nordeste. Ces évolutions montrent que la force concurrentielle dépend de plus en plus de la connexion des capacités opérationnelles en une proposition client claire. Les prestataires dotés de processus de conformité et de qualité efficaces auront un avantage dans les secteurs réglementés.
La réorganisation de JSL en 2025 a créé une unité numérique à actifs légers aux côtés de ses activités logistiques et de services dédiés. L'intégration achevée de Schenker par DSV a renforcé sa capacité à offrir une base de services multimodaux plus large au Brésil. L'inclusion de Kuehne+Nagel dans le programme CONFIA distingue également son approche de la conformité fiscale coopérative. Le champ concurrentiel comprend donc à la fois des prestataires internationaux riches en actifs et des modèles nationaux pilotés par la technologie. La concurrence devrait rester active car les clients peuvent sélectionner des partenaires distincts pour le transport spécialisé, les entrepôts et la coordination numérique.
Leaders du secteur de la logistique de quatrième partie (4PL) au Brésil
-
DHL Group
-
DSV A/S
-
JSL SA
-
BBM Logística SA
-
CMA CGM Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique de quatrième partie (4PL) au Brésil Entreprises couvertes dans ce rapport
- DHL Group
- DSV A/S
- CMA CGM Group
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- 4flow
- Penske Logistics
- GEODIS
- C.H. Robinson Worldwide Inc.
- Rhenus Logistics
- UPS Supply Chain Solutions
- FedEx Logistics
- GXO Logistics Inc.
- Nippon Express Co. Ltd
- DP World
- JSL SA
- ID Logistics
- Yusen Logistics Co. Ltd
- FM Logistic
- BBM Logistica SA
- Tegma Gestão Logística SA
- Multilog SA
Développements industriels récents dans Marché de la logistique de quatrième partie (4PL) au Brésil
- Juillet 2026 : A.P. Moller-Maersk a inauguré un centre de distribution à Suape, Pernambuco, avec 11 920 m², 11 297 positions de palettes, 36 quais de chargement et un équipement de manutention 100 % électrique, intégrant le transport maritime, le cabotage, le transport intérieur et l'entreposage sous une seule offre pour le Nordeste.
- Juillet 2026 : DP World et MRS Logística ont lancé un corridor multimodal d'exportation agricole du Centre-Ouest du Brésil vers le port de Santos, intégrant des opérations routières, ferroviaires et portuaires traitant jusqu'à 84 TEU par train et réduisant les émissions de GES jusqu'à 80 % par rapport aux alternatives tout-routier.
- Avril 2026 : DHL Supply Chain a annoncé l'orchestration des opérations logistiques nationales de GE HealthCare au Brésil, gérant environ 5 000 factures et 1 500 incidents opérationnels mensuels via un modèle de tour de contrôle intégrée.
- Avril 2026 : ID Logistics a décroché 3 contrats structurants avec 2 grandes plateformes e-commerce, ajoutant près de 120 000 m² d'espace d'entreposage et créant plus de 2 000 emplois, portant ID Logistics Brésil à 72 sites logistiques et plus d'un million de m² d'espace d'entreposage.
Périmètre du rapport sur le marché de la logistique de quatrième partie (4PL) au Brésil
Aperçu de la segmentation
| Prestataire logistique pilote (LLP) |
| Intégrateur de solutions |
| 4PL sur plateforme numérique |
| FMCG |
| Commerce de détail et e-commerce |
| Mode et style de vie |
| Technologie et électronique |
| Réfrigéré et pharma |
| Automobile et mobilité |
| Fabrication industrielle |
| Autres |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Nord |
| Nordeste |
| Centre-Ouest |
| Sud-Est |
| Sud |
| Par modèle opérationnel | Prestataire logistique pilote (LLP) |
| Intégrateur de solutions | |
| 4PL sur plateforme numérique | |
| Par secteur d'utilisation final | FMCG |
| Commerce de détail et e-commerce | |
| Mode et style de vie | |
| Technologie et électronique | |
| Réfrigéré et pharma | |
| Automobile et mobilité | |
| Fabrication industrielle | |
| Autres | |
| Par taille d'entreprise | Petites et moyennes entreprises |
| Grandes entreprises | |
| Par région | Nord |
| Nordeste | |
| Centre-Ouest | |
| Sud-Est | |
| Sud |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur de la logistique de quatrième partie au Brésil d'ici 2032 ?
La taille du marché de la logistique de quatrième partie au Brésil devrait atteindre 5,90 milliards USD d'ici 2032, avec un CAGR de 6,10 % à partir de 2027.
Quel modèle opérationnel domine le secteur 4PL au Brésil ?
Le prestataire logistique pilote est en tête avec 48,23 % des revenus en 2026, tandis que la 4PL sur plateforme numérique affiche le CAGR prévisionnel le plus élevé à 8,76 % jusqu'en 2032.
Quel segment de clientèle connaît la croissance la plus rapide pour les prestataires 4PL au Brésil ?
Les petites et moyennes entreprises devraient enregistrer un CAGR de 8,22 % jusqu'en 2032, à mesure que les plateformes numériques rendent les services logistiques coordonnés plus accessibles.
Pourquoi la logistique réfrigérée et pharmaceutique est-elle importante au Brésil ?
Le secteur réfrigéré et pharma devrait enregistrer un CAGR de 7,89 % jusqu'en 2032, soutenu par les exigences strictes de l'ANVISA en matière de traçabilité et de contrôle de la température.
Quelle région est en tête de la demande de services de logistique de quatrième partie au Brésil ?
Le Sud-Est est en tête avec 43,48 % des revenus en 2026, soutenu par la base industrielle de São Paulo, la concentration des consommateurs et les infrastructures logistiques.
Comment la réforme fiscale affecte-t-elle les contrats logistiques au Brésil ?
Le passage au système fiscal IBS et CBS d'ici 2033 incite les entreprises à revoir leurs emplacements de distribution, leur facturation et leurs processus de conformité.