
ブラジル第四者物流(4PL)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 4.13 十億米ドル |
| 市場規模 (2027) | 4.39 十億米ドル |
| 市場規模 (2032) | 5.90 十億米ドル |
| 成長率 (2027 - 2032) | 6.10 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジル第四者物流(4PL)市場分析
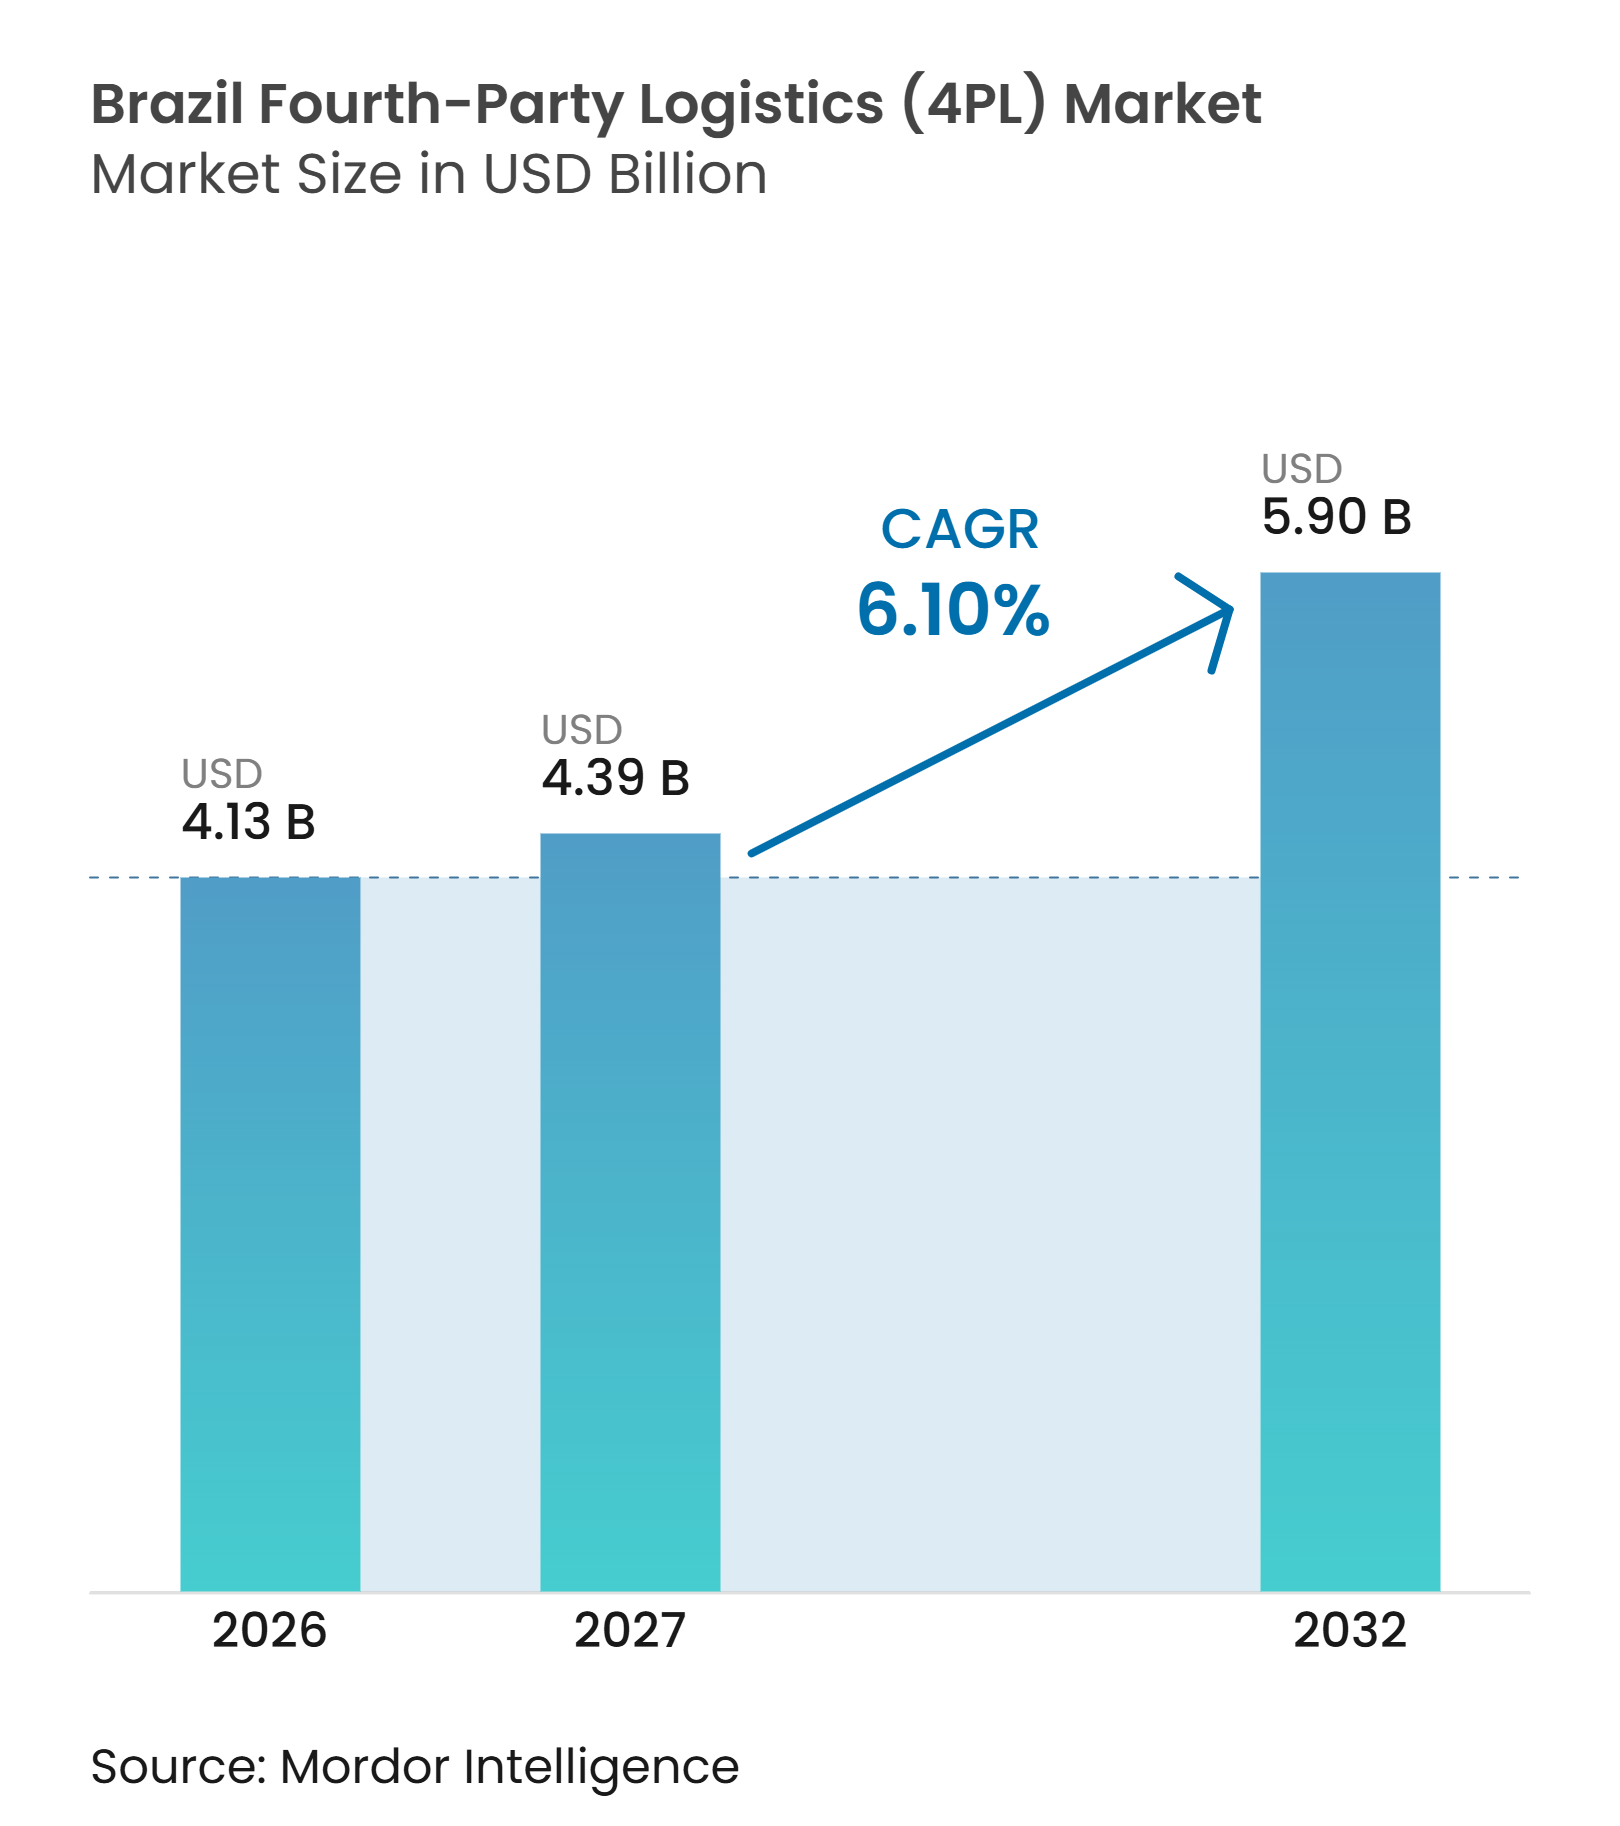
ブラジル第四者物流市場規模は2026年に4.13 ビリオン 米ドルと評価されています。2027年の4.39 ビリオン 米ドルから成長し、2032年には5.90 ビリオン 米ドルに達すると推定されており、2027年から2032年の予測期間中のCAGRは6.10%です。
ブラジル第四者物流市場は、荷主が分散したキャアネットワークを統合し、輸送・倉庫保管・配送パフォーマンスを調整する単一の当事者を求める中で拡大しています。国家物流計画2050や、鉄道・道路・港湾を対象とした2026年の入札プログラムを含む公共投資計画が、マルチモーダル調整の基盤を整備しています。大企業は、全国規模のネットワークにキャリア中立の監督と測定可能なサービス基準が必要なため、契約需要の中心であり続けています。プロバイダーはまた、コントロールタワー、コンプライアンスプロセス、専門的なコールドチェーン業務を長期サービス契約に組み込むことで、フレート管理を超えた領域へと移行しています。この組み合わせにより、プロバイダーは顧客の計画においてより中心的な役割を担うことができます。なぜなら、サービス品質は、キャリア、倉庫オペレーター、テクノロジーベンダーを含む複数の運営パートナー間で共有される情報に依存しているからです。
主要レポートのポイント
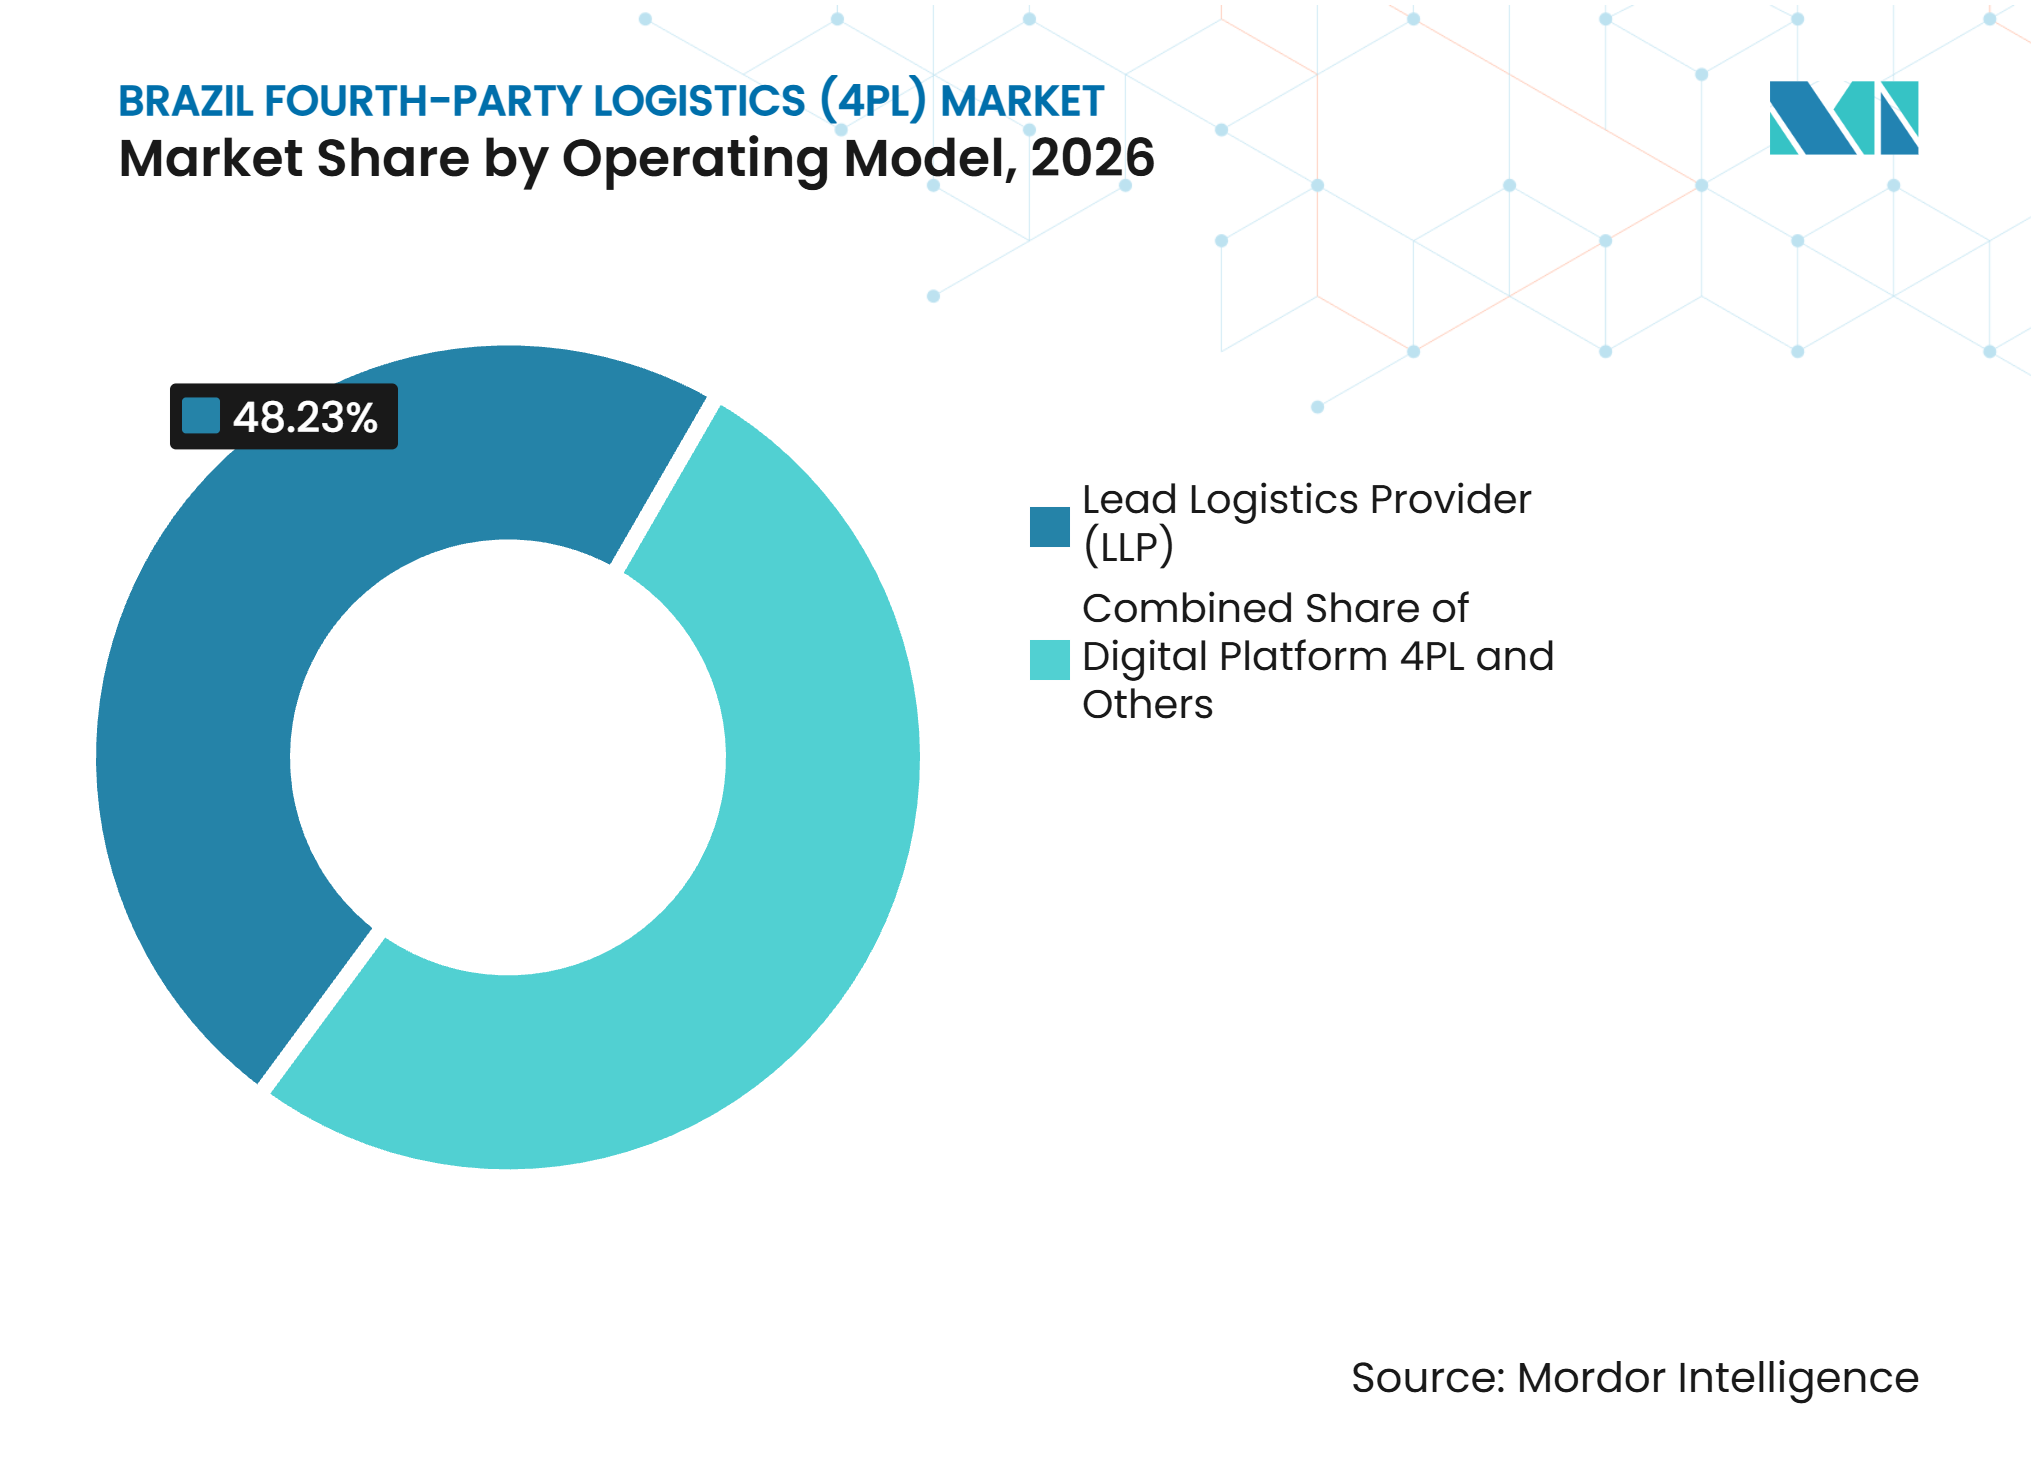
- 運営モデル別では、リードロジスティクスプロバイダーが2026年のブラジル第四者物流市場シェアの48.23%を占め、デジタルプラットフォーム4PLは2032年までに8.76%のCAGRを記録すると予測されています。
- エンドユーザー産業別では、小売・Eコマースが2026年のブラジル第四者物流市場規模の33.65%を占め、冷蔵・製薬は2032年までに7.89%のCAGRで成長すると予測されています。
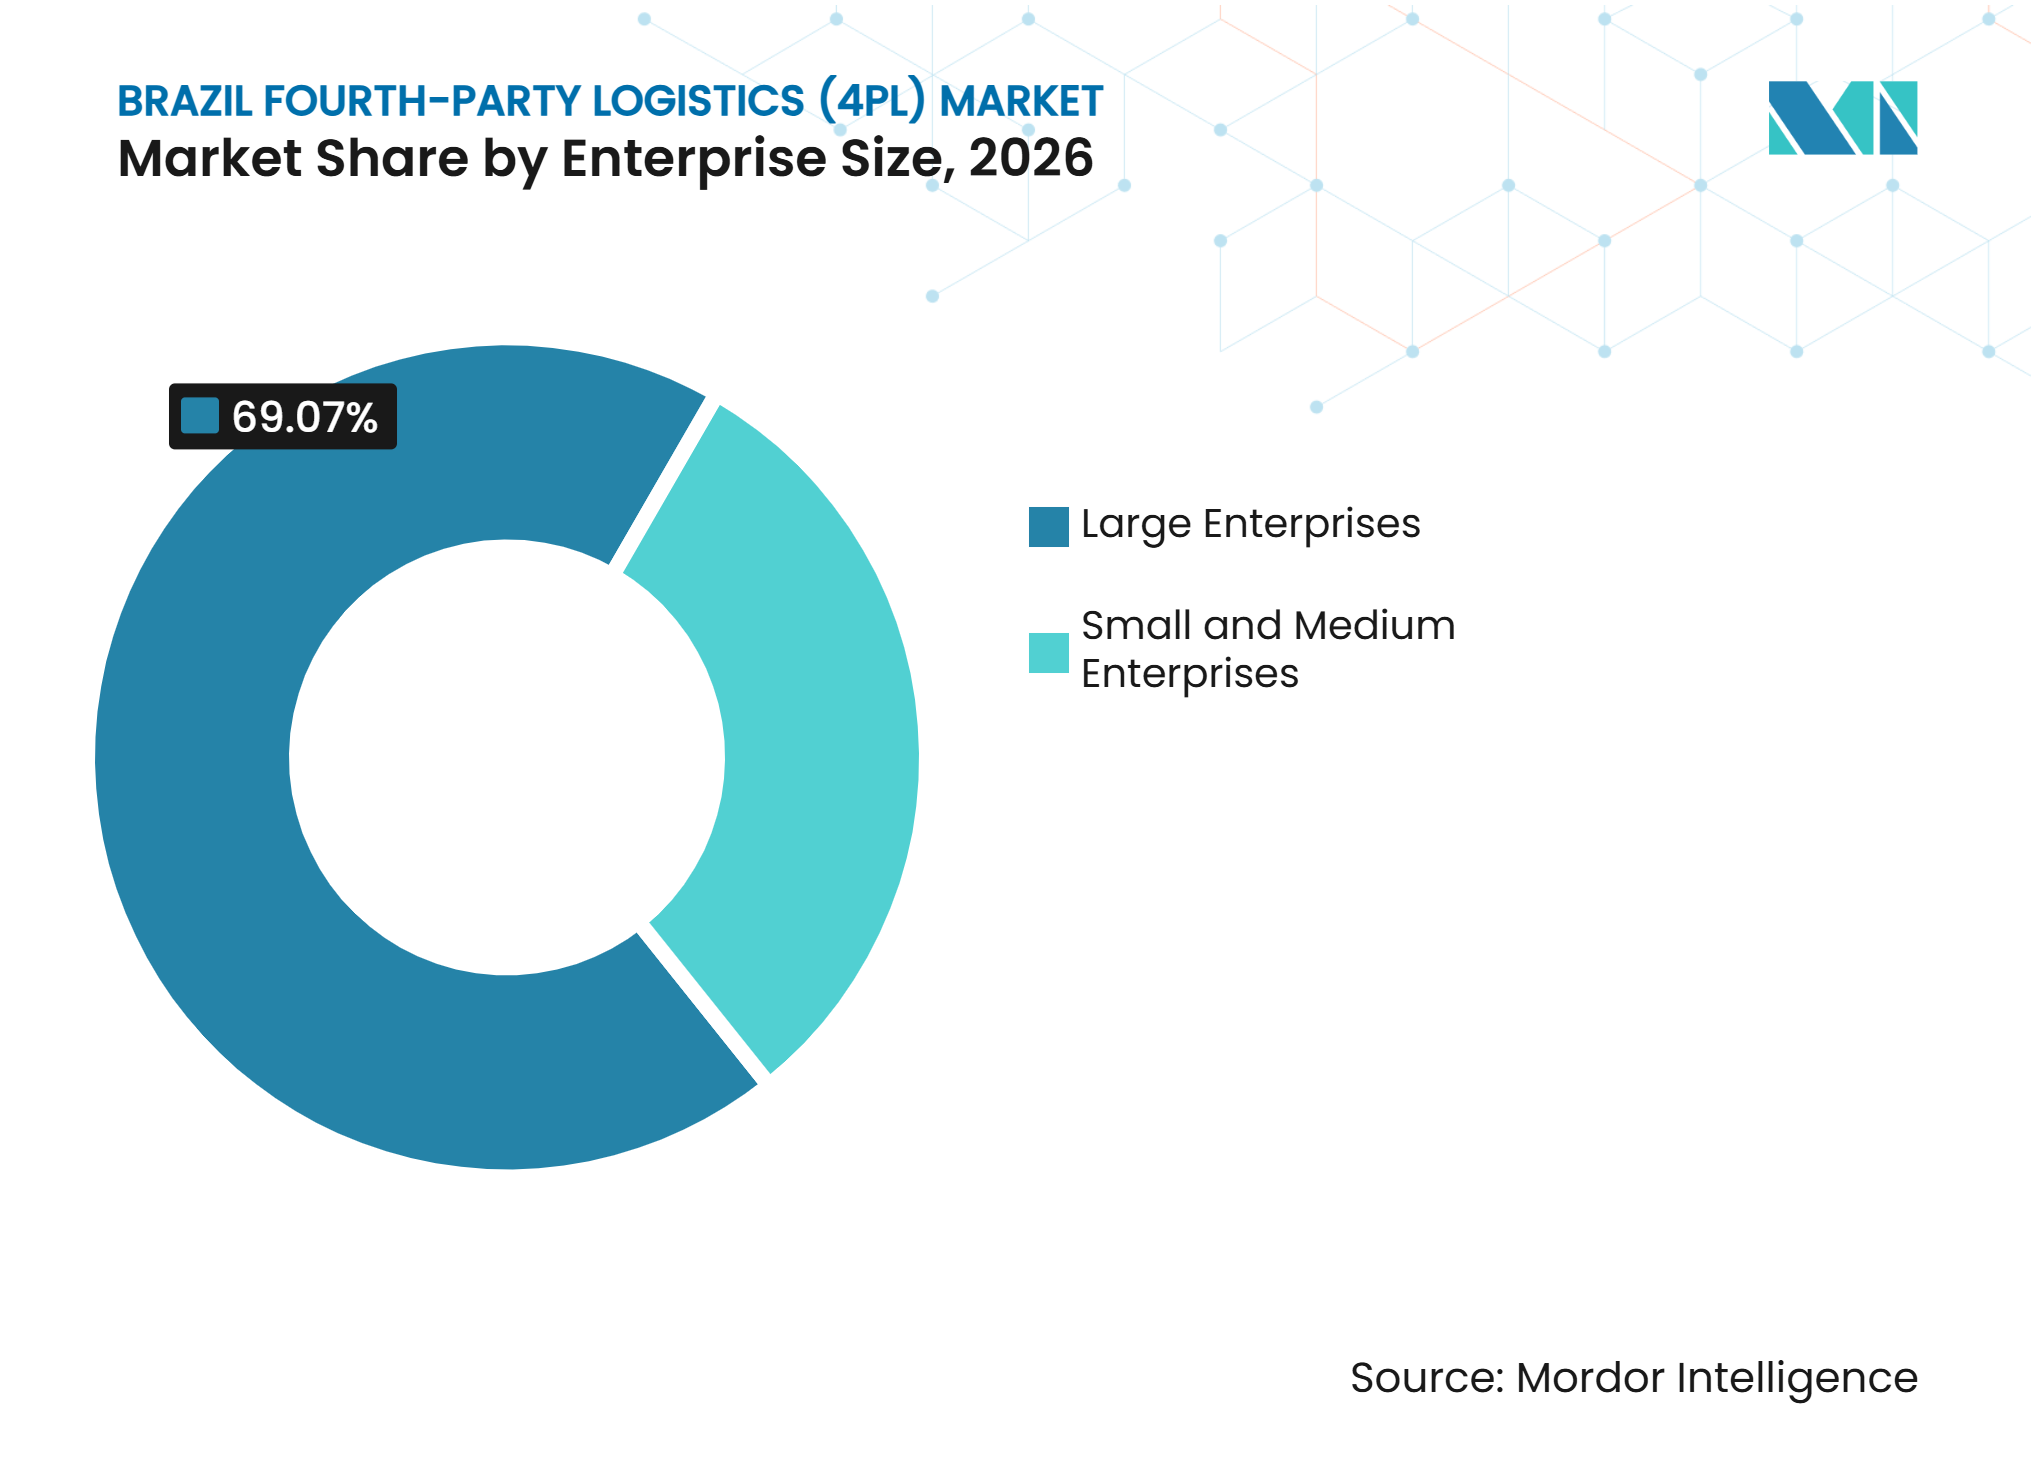
- 企業規模別では、大企業が2026年のブラジル第四者物流市場シェアの69.07%を占め、中小企業は2032年までに8.22%のCAGRを記録すると予測されています。
- 地域別では、南東部が2026年のブラジル第四者物流市場シェアの43.48%を占め、北東部は2032年までに8.61%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースの複雑化による4PLオーケストレーション需要の増加 | +1.5% | 南東部および南部、北東部への波及 | 短期(2年以内) |
| マルチモーダル投資による統合物流要件の拡大 | +1.2% | 全国規模、マット・グロッソ州、パラー州、南東部港湾での早期効果 | 中期(2〜4年) |
| コントロールタワーの導入によるエンドツーエンドのサプライチェーン可視性の強化 | +0.9% | 全国規模、南東部の産業クラスターで最も顕著 | 中期(2〜4年) |
| コールドチェーンの成長による規制対応物流調整の増加 | +0.8% | 全国規模、南東部・南部・北東部に集中 | 中期(2〜4年) |
| AI計画による例外管理と最適化の改善 | +0.7% | 全国規模、サンパウロ物流回廊が主導 | 長期(4年以上) |
| ベンダー統合による中立的ネットワークオーケストレーション需要の増加 | +0.6% | 全国規模、自動車・消費財クラスターで最大の影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマースの複雑化による4PLオーケストレーション需要の増加
ブラジル第四者物流市場は、フルフィルメントサイト、キャリア、小売先にわたる調整を必要とするEコマースネットワークから恩恵を受けています。DHL Supply Chainは2025年4月にAlpargatasとのリードロジスティクスパートナー契約を開始し、カンナ・グランデの配送業務の責任を引き受けました[1]。この契約によりキャリア数は15社から6社に削減され、ロボティックプロセスオートメーションを備えたサンパウロのコントロールタワーが導入されました。このモデルにより、荷主は物理的な輸送を専門キャリアに委ねながら、小売業者への配送を一元的に把握できます。ID Logisticsは2026年4月に2つの主要Eコマースプラットフォームとの3件の構造的契約を発表し、約120,000m²の倉庫スペースと2,000人以上の雇用を追加しました。
マルチモーダル投資による統合物流要件の拡大
ブラジルの輸送投資プログラムは、単一のサプライチェーン内で組み合わせ可能な輸送モードの範囲を拡大しています。運輸省は、国家物流計画2050がインフラ投資の長期的な枠組みを設定しており、2026年には8路線の鉄道、13路線の道路、18件の港湾プロジェクトの入札が計画されていると述べています。新たなネットワーク容量により、利用者は道路、鉄道、水路、港湾ターミナル間の引き渡しを調整する必要が生じます。DP WorldとMRS Logísticaは2026年7月に農産物輸出回廊を開設し、道路・鉄道・港湾業務を通じて中西部の生産地域とサントス港を結びました。このサービスは1列車あたり最大84TEUを処理でき、統合計画が管理しなければならない運営規模を示しています。荷主がこれらの連結モードにわたる独立したパフォーマンス監督を必要とする場合、ブラジル第四者物流市場は恩恵を受けることができます。
コールドチェーンの成長による規制対応物流調整の増加
温度管理が必要なフレートは、標準的な配送と比べて、より高度な計画、文書化、および例外管理を必要とします。DHL Supply Chainは2025年に1億レアル超(1,807万 米ドル)を投資して冷蔵トラックを60台増強し、2026年にはさらに50台の追加を計画しています。同社はまた、グアルーリョス空港近くにDHLとSkyCell製薬サービスセンターを開設し、最大270時間にわたって2℃〜8℃を維持するよう設計されたコンテナを使用しています。ブラジルのANVISA RDC 430/2020の枠組みにより、認定された医薬品流通全体にわたる温度管理とトレーサビリティが不可欠となっています。4PLプロバイダーは、サービスパートナーが必要な手順を満たしているかどうかを監視しながら、キャリアと施設を調整することができます。医療・食品の荷主は外注ネットワーク全体にわたる継続的な実行記録を維持しなければならないため、このニーズはブラジル第四者物流市場を支えています。
AI計画による例外管理と最適化の改善
コントロールタワーは、全国規模のネットワークが混乱に迅速に対応する必要がある場面で、運営上の要件となりつつあります。DHL Supply Chainは2026年2月にブラジルにおけるGE HealthCareの全国物流オーケストレーションを引き受け、月間約5,000件の請求書と約1,500件の運営インシデントの管理を担しています。このサービスには、南東部および南部の拠点向けに45分以内の当日緊急配送が含まれています。このような展開により、キャリアの信頼性やインシデント記録を含む運営データが契約パフォーマンスの中心となります。GXOは2026年に50以上のグローバルサイトにGXO IQ倉庫運営システムを展開する計画であり、約20,000台のロボットも導入予定です。したがって、ブラジル第四者物流市場は、すべての資産を所有することなく運営データを実践的なサービス判断に転換できるプロバイダーに機会をもたらしています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 道路依存によるマルチモーダルネットワーク効率の制限 | -0.6% | 全国規模、北部および北東部で最も深刻 | 長期(4年以上) |
| コンプライアンスの複雑さによる州間調整負担の増加 | -0.4% | 全国規模、州間4PL業務への不均衡な影響 | 中期(2〜4年) |
| 税務リスクによるアセットライト4PL経済性への圧力 | -0.2% | 全国規模、南東部ハブ業務に集中 | 中期(2〜4年) |
| サイバーセキュリティ上の懸念によるデータ統合と中立性の制限 | -0.1% | 全国規模、デジタルプラットフォーム4PLへの最大のリスク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
道路依存によるマルチモーダルネットワーク効率の制限
公共部門が鉄道・港湾容量を拡大する中でも、道路輸送は国内フレート輸送に不可欠であり続けています。これにより、長距離道路回廊にわたって全国サービスを約束するオペレーターに信頼性の圧力が生じます。道路から鉄道、道路から港湾への引き渡し時の遅延は、パフォーマンスベースの契約で約束された配送精度を損なう可能性があります。この影響は、輸送オプションが少なく、ネットワーク回復に時間がかかる北部および北東部でより顕著です。したがって、ブラジル第四者物流市場は、多様化した輸送能力、例外プロトコル、および現実的なサービスレベルを通じて輸送の変動性を価格設定・管理する必要があります。政府の鉄道・道路入札計画は適切な対応策ですが、ネットワークの恩恵は即座にではなく、中長期的に現れるでしょう。
税務リスクによるアセットライト4PL経済性への圧力
ブラジルの消費税改革は、流通・物流契約の運営環境を変えています。この改革は、2033年まで続く移行期間を通じて、既存の税制から仕向地ベースのIBSおよびCBSシステムへと移行しています。荷主が施設の立地、請求経路、税額控除の取り扱いを再評価するにつれて、契約構造の変更が必要になる場合があります。強固な税務ガバナンスを持つプロバイダーは、これらの調整期間中により大きな確実性を提供できます。Kuehne+Nagel Brazilは2026年にCONFIA協調的財政コンプライアンスプログラムの最初の36参加者グループに加わり、そのグループ内で唯一の物流会社でした[2]。この環境は調達の意思決定を遅らせる可能性がありますが、運営調整と透明なコンプライアンスプロセスを組合わせることができる4PLプロバイダーにとっては有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
運営モデル別:
LLPが最大の収益ポジションを維持しながらデジタルプラットフォームが前進リードロジスティクスプロバイダーは2026年のブラジル第四者物流市場シェアの48.23%を占めています。このモデルは、マルチキャリアネットワークを計画・監督する単一の責任当事者を荷主に提供します。倉庫、輸送、配送パートナーにわたる共通のサービス指標を求める企業に適しています。DHLのAlpargatas契約は、キャリア統合と集中型コントロールタワーを組み合わせることでこのアプローチを実証しています。ソリューションインテグレーターは、エンジニアリング、生産、アフターマーケット活動にわたる調整が必要な複雑なサプライチェーンにおいて地位を維持しています。自動車ネットワークは特に関連性が高く、部品の可用性と配送タイミングが生産スケジュールと密接に連携する必要があります。
デジタルプラットフォーム4PLは2032年までに8.76%のCAGRを記録すると予測されており、運営モデルの中で最も高い成長率です。その魅力は、クラウドベースのツールが完全なアウトソーシング契約を必要とせずに中規模の荷主に可視性と例外管理を拡張できる点にあります。JSLは2025年に業務を再編し、100%アセットライトの輸送管理プラットフォームとしてJSL Digitalを設立しました。このプラットフォームはフレート荷物と独立ドライバーネットワークを結びつけ、テクノロジー主導の調整への移行を反映しています。ブラジル第四者物流産業のこの部分は、すべての顧客においてLLPの提供を置き換えるのではなく、補完することができます。大規模で複雑なクライアントは依然として、正式なガバナンス、専門的な能力、およびより広範な運営モデルを必要とすることが多いです。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
小売・Eコマースがリードし、冷蔵・製薬がより速く成長小売・Eコマースは2026年のブラジル第四者物流市場規模の33.65%を占めています。このカテゴリーは、配送センター、クロスドッキング施設、ラストマイルキャリア、および顧客返品間の調整を必要とします。ID Logisticsは2026年4月に、新規契約により約120,000m²の倉庫スペースと2,000人以上の雇用が追加されたと報告しました[3]。これらの投資は、ネットワーク設計と運営監督への継続的な需要を支えていま。FMCG、自動車・モビリティ、テクノロジー・エレクトロニクス、産業製造もそれぞれ広大な地理にわたる信頼性の高いサービスに依存しているため、需要を維持しています。
冷蔵・製薬は2032年までに7.89%のCAGRを記録すると予測されています。このセグメントは、適格なマルチ温度配送、トレーサビリティ、および生物製剤やその他の熱不安定性医薬品の慎重な取り扱いを必要とします。DHLのコールドチェーンフリート投資と製薬サービスセンターは、専門的なサービス調整への高まるニーズを示しています。ANVISAコンプライアンスは、チェーン内のすべての下請業者にわたる記録保持の重要性を高めています。ブラジル第四者物流産業は、輸送、倉庫保管、最終配送にわたる運営責任を可視化することで、これらのユーザーを支援することができます。農業関連消費財を含むその他のエンドユーザーは、柔軟な能力計画を必要とする季節的な需要を追加します。
企業規模別:
大企業が収益をリードし、中小企業がプラットフォームを通じてアクセスを獲得大企業は2026年のブラジル第四者物流市場規模の69.07%を占めています。複数地域にわたるサプライチェーンは、マルチキャリアの監督、共通の主要業績評価指標、および構造化されたアウトソーシング契約を必要とする可能性が高いです。自動車、消費財、製薬会社は、高い出荷量と厳しいサービス要件を組み合わせたネットワークを持つため、重要な購買者であり続けています。ABOLとILOSは、ブラジルの物流オペレーターの上位17%が2026年のセクター収益の77%を獲得したと報告しました。この結果は、調達における規模の役割と、大規模な顧客プログラムを支援する能力を示しています。これらの顧客を担当するプロバイダーは、ネットワークリーチとパフォーマンス報告の信頼できるシステムの両方を実証する必要があります。
中小企業は2032年までに8.22%のCAGRを記録すると予測されています。デジタル輸送管理プラットフォームは、小規模な荷主をキャリア能力と運営データに結びつけることで参入障壁を下げています。JSL Digitalは、小規模企業が独立ドライバーのネットワークにアクセスできるアセットライトモデルを提供しています。このモデルにより、企業は高度な調整サービスを利用する前に大規模な社内物流チームを構築する必要性を減らすことができます。また、ブラジル第四者物流市場が少数の主要契約に依存しすぎることを防ぎます。ただし、プラットフォームの採用は、顧客の既存の受注、倉庫、財務システムとのシンプルな統合に依存します。

地域分析
南東部は2026年のブラジル第四者物流市場規模の43.48%を占めています。サンパウロは引き続き国内の主要な金融・産業・物流センターであり、生産者、配送施設、消費者間の密な流れを支えています。CEVA Logisticsは12ヶ月で倉庫スペースを150,000m²以上拡大し、2028年までに620,000m²を目標に設定しました。同社はこの拡張に1億レアル超(1,807万 米ドル)を投資しました。クライアントと施設の集中により、コントロールタワープロバイダーは多様なサービスパートナーを調整するための実践的な基盤を持っています。税制改革はまた、企業が配送能力をどこに配置するかを決定する際に、最終消費者への近接性をより重視するよう促す可能性があります。この変化は、個々の州の税制優遇措置を超えたネットワーク設計の必要性を強化します。
北東部は2032年までに8.61%のCAGRを記録すると予測されており、ブラジルの地域の中で最も速い成長率です。Maerskは2026年7月にペルナンブコ州スアペに11,920m²、11,297パレットポジション、36の積み込みドックを備えた配送センターを開設しました[4]。この施設は、地域の顧客向けに海上輸送、カボタージュ、内陸輸送、倉庫保管を統合しています。マテリアルハンドリング機器は完全電動化されており、能力拡大と並行して運営基準が考慮されていることを示しています。カンピナ・グランデにおけるAlpargatasへのDHLのLLPカバレッジも、北東部の消費財サプライチェーンが構造化されたオーケストレーションを支援できることを示しています。
南部、中西部、北部はブラジル第四者物流市場に異なる機会をもたらしています。Maerskは2026年4月に、農業輸出フローを支援するためにリオ・グランデ(リオ・グランデ・ド・スル州)とパラナグア(パラナ州)に施設を設けてブラジル南部ネットワークを拡大しました。リオ・グランデのデポは乾燥・冷蔵コンテナ取り扱いのために約70,000m²をカバーし、パラナグアの拡張によりカーゴサービスエリアは6,000m²になりました。中西部では、DP WorldとMRSの回廊が生産地域とサントスを結ぶ単一の道路・鉄道・港湾フローを構築しています。Tegmaはバイア州カマサリとセアラ州オリゾンテ近くの自動車ヤードに3,000万レアル(542万 米ドル)を投資し、地域の製造活動をより広い物流ネットワークに結びつけています。北部は構造化されたサービスの発展が遅れていますが、国家物流計画2050はアルコ・ノルテ回廊をインフラ優先事項に位置づけています。商品の季節性、港湾インターフェース、地域コンプライアンス要件を理解するプロバイダーは、これらの多様な地域にわたってより持続的なポジションを構築することができます。
競争環境
市場集中度
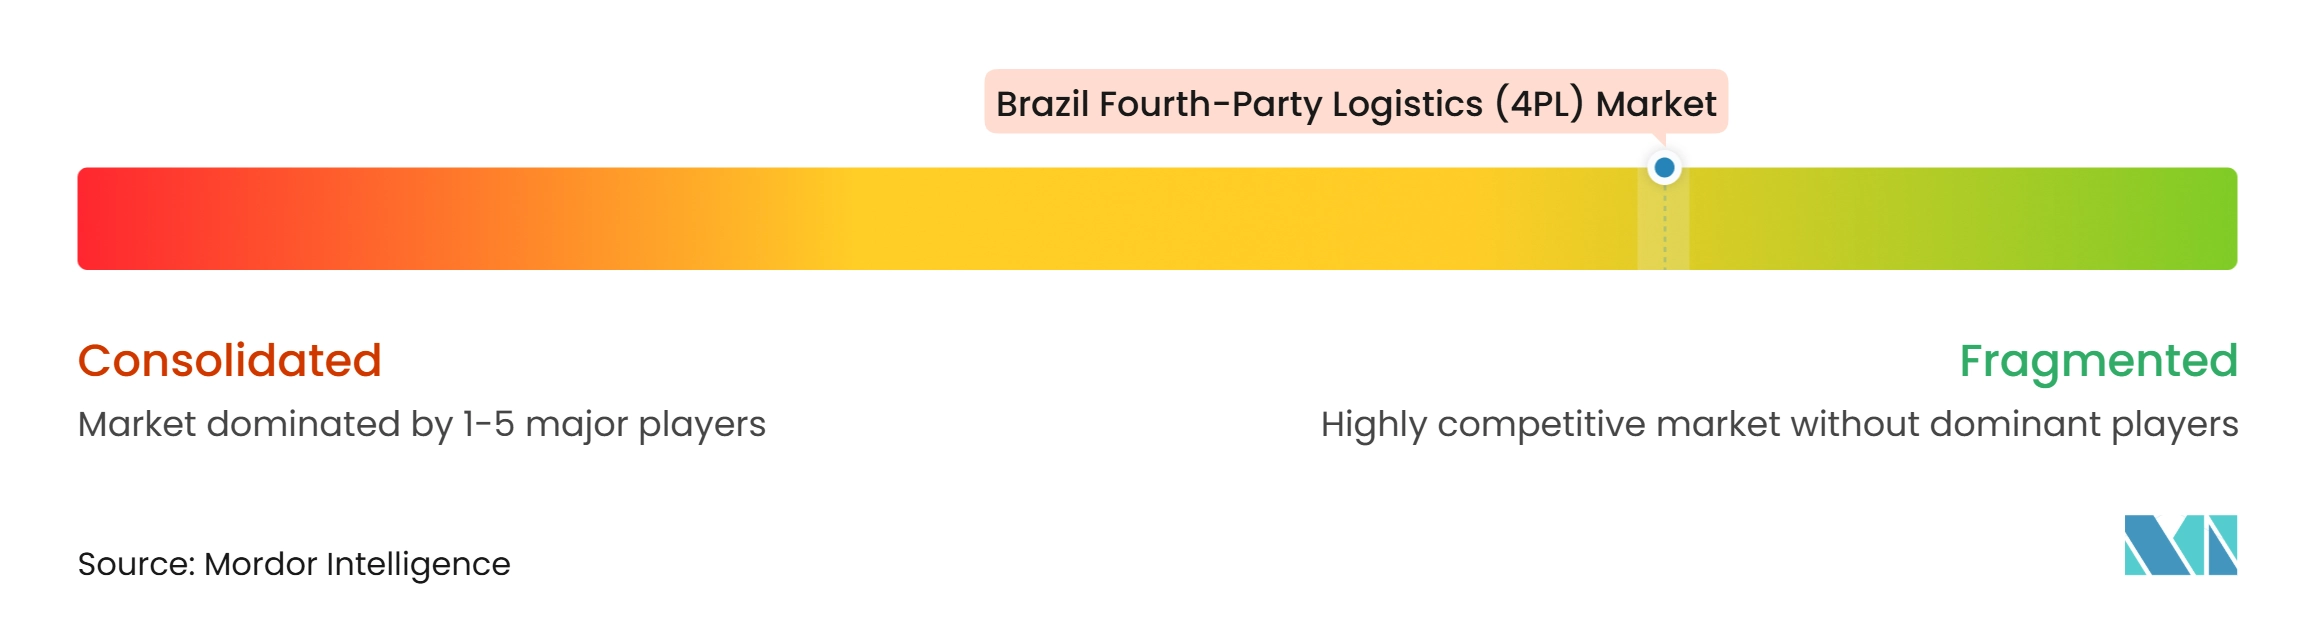
ブラジル第四者物流市場は断片化した市場です。DHL Group、A.P. Moller-Maersk、CEVA Logistics、Kuehne+Nagel、DSVを含むグローバルインテグレーターは、コントロールタワー能力、マルチモーダルネットワーク、医療・小売・自動車分野での関係を活用して競争しています。JSLやTegmaなどの国内プロバイダーは、地域の運営知識と確立された顧客アクセスを提供しています。CEVAの新規能力への投資は、ネットワーク規模が統合物流業務の入札をどのように支援できるかを示しています。同時に、アセットライトの提供は倉庫所有ではなく柔軟性とデータ可視性で競争することができます。これにより、すべての物理的資産を複製することなくパートナーを調整できる専門プロバイダーの余地が生まれます。
DHL Supply ChainのGE HealthCare契約は、プロバイダーが全国オーケストレーションにより深く関与する一例です。この契約はインシデント監視、請求書処理、緊急配送要件をカバーしており、プロバイダーの役割を日々のサービス成果に結びつけています。DP WorldとMRS Logísticaは、道路・鉄道・港湾業務を結合した中西部からサントスへの輸出回廊を通じて別の例を提供しています。MaerskのスアペにおけるMaersk配送センターは、北東部の顧客向けに海上輸送、カボタージュ、内陸輸送、倉庫保管を統合することで第三の例を示しています。これらの動きは、競争力が運営能力を明確な顧客提案に結びつけることにますます依存していることを示しています。効果的なコンプライアンスと品質プロセスを持つプロバイダーは、規制産業において優位性を持つでしょう。
JSLの2025年の再編により、物流・専用サービス事業と並んでアセットライトのデジタル部門が創設されました。DSVによるSchenkerの統合完了により、ブラジルでより広範なマルチモーダルサービス基盤を提供する能力が強化されました。Kuehne+NagelのCONFIAプログラムへの参加も、協調的な税務コンプライアンスへのアプローチを際立たせています。したがって、競争フィールドには資産豊富な国際プロバイダーとテクノロジー主導の国内モデルの両方が含まれています。クライアントが専門輸送、倉庫、デジタル調整のために別々のパートナーを選択できるため、競争は活発であり続ける可能性があります。
ブラジル第四者物流(4PL)産業リーダー
-
DHL Group
-
DSV A/S
-
JSL SA
-
BBM Logística SA
-
CMA CGM Group
- 注:主要企業の掲載順は順位を示すものではありません。
ブラジル第四者物流(4PL)市場 このレポートでカバーされる企業
- DHL Group
- DSV A/S
- CMA CGM Group
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- 4flow
- Penske Logistics
- GEODIS
- C.H. Robinson Worldwide Inc.
- Rhenus Logistics
- UPS Supply Chain Solutions
- FedEx Logistics
- GXO Logistics Inc.
- Nippon Express Co. Ltd
- DP World
- JSL SA
- ID Logistics
- Yusen Logistics Co. Ltd
- FM Logistic
- BBM Logistica SA
- Tegma Gestão Logística SA
- Multilog SA
最近の産業開発事情 ブラジル第四者物流(4PL)市場
- 2026年7月:A.P. Moller-Maerskがペルナンブコ州スアペに11,920m²、11,297パレットポジション、36の積み込みドック、100%電動マテリアルハンドリング機器を備えた配送センターを開設し、北東部向けに海上輸送、カボタージュ、内陸輸送、倉庫保管を一つの提供として統合しました。
- 2026年7月:DP WorldとMRS Logísticaがブラジル中西部からサントス港へのマルチモーダル農産物輸出回廊を開設し、道路・鉄道・港湾業務を統合して1列車あたり最大84TEUを処理し、道路のみの代替手段と比較してGHG排出量を最大80%削減しました。
- 2026年4月:DHL Supply ChainがブラジルにおけるGE HealthCareの全国物流業務のオーケストレーションを発表し、統合コントロールタワーモデルを通じて月間約5,000件の請求書と1,500件の運営インシデントを管理しています。
- 2026年4月:ID Logisticsが2つの主要Eコマースプラットフォームとの3件の構造的契約を獲得し、約120,000m²の倉庫スペースを追加して2,000人以上の雇用を創出し、ID Logistics Brazilを72の物流サイトと100万m²以上の倉庫スペースに拡大しました。
ブラジル第四者物流(4PL)市場レポートの範囲
セグメンテーション概要
| リードロジスティクスプロバイダー(LLP) |
| ソリューションインテグレーター |
| デジタルプラットフォーム4PL |
| FMCG |
| 小売・Eコマース |
| ファッション・ライフスタイル |
| テクノロジー・エレクトロニクス |
| 冷蔵・製薬 |
| 自動車・モビリティ |
| 産業製造 |
| その他 |
| 中小企業 |
| 大企業 |
| 北部 |
| 北東部 |
| 中西部 |
| 南東部 |
| 南部 |
| 運営モデル別 | リードロジスティクスプロバイダー(LLP) |
| ソリューションインテグレーター | |
| デジタルプラットフォーム4PL | |
| エンドユーザー産業別 | FMCG |
| 小売・Eコマース | |
| ファッション・ライフスタイル | |
| テクノロジー・エレクトロニクス | |
| 冷蔵・製薬 | |
| 自動車・モビリティ | |
| 産業製造 | |
| その他 | |
| 企業規模別 | 中小企業 |
| 大企業 | |
| 地域別 | 北部 |
| 北東部 | |
| 中西部 | |
| 南東部 | |
| 南部 |
レポートで回答される主要な質問
2032年までにブラジルの第四者物流セクターの予測値はいくらですか?
ブラジル第四者物流市場規模は2032年までに5.90 ビリオン 米ドルに達すると予測されており、2027年から6.10%のCAGRで成長します。
ブラジルの4PLセクターをリードする運営モデルはどれですか?
リードロジスティクスプロバイダーが2026年の収益の48.23%でリードしており、デジタルプラットフォーム4PLは2032年までに8.76%と最も高い予測CAGRを持っています。
ブラジルの4PLプロバイダーにとって最も速く成長している顧客セグメントはどれですか?
デジタルプラットフォームが調整された物流サービスをよりアクセスしやすくするにつれて、中小企業は2032年までに8.22%のCAGRを記録すると予測されています。
ブラジルで冷蔵・製薬物流が重要な理由は何ですか?
冷蔵・製薬はトレーサビリティと温度管理に関する厳格なANVISA要件に支えられ、2032年までに7.89%のCAGRを記録すると予測されています。
ブラジルで第四者物流サービスの需要をリードしている地域はどこですか?
南東部はサンパウロの産業基盤、消費者集中、物流インフラに支えられ、2026年の収益の43.48%でリードしています。
税制改革はブラジルの物流契約にどのような影響を与えていますか?
2033年までのIBSおよびCBSシステムへの移行により、企業は配送拠点、請求、コンプライアンスプロセスの見直しを迫られています。