
Tamaño y Participación del Mercado de Logística de Cuarta Parte (4PL) de Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
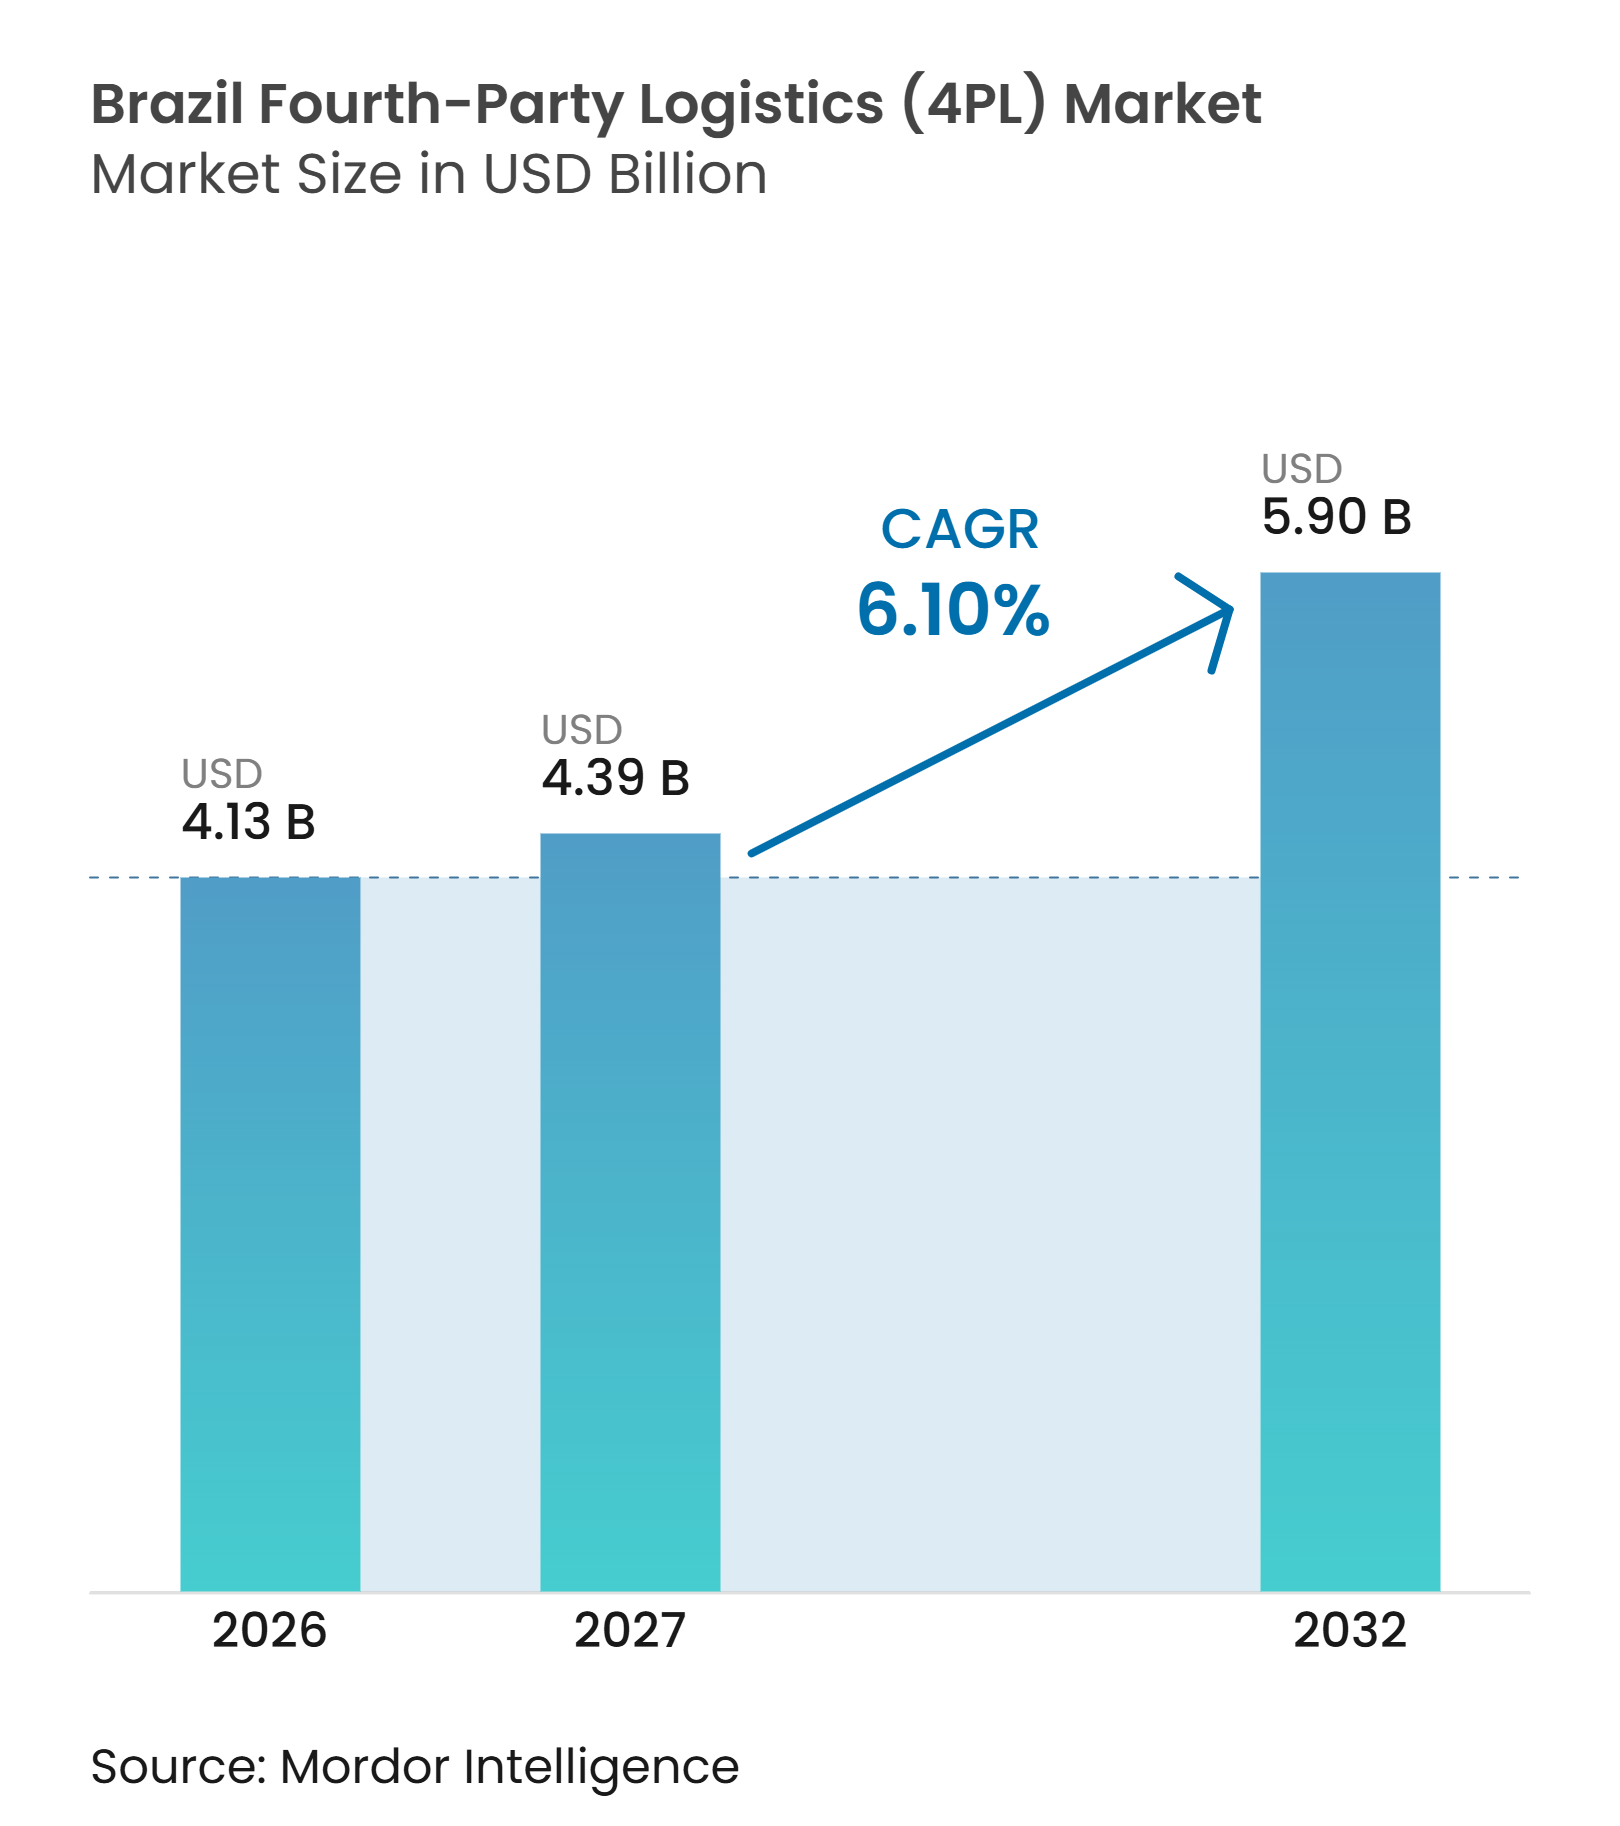
| Tamaño del mercado en el año base (2026) | 4.13 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.39 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.10 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Cuarta Parte (4PL) de Brasil por Mordor Intelligence
El tamaño del mercado de logística de cuarta parte de Brasil se valúa en 4,13 mil millones de USD en 2026. Se estima que crecerá desde 4,39 mil millones de USD en 2027 hasta alcanzar los 5,90 mil millones de USD para 2032, a una CAGR del 6,10% durante el período de pronóstico de 2027 a 2032.
El mercado de logística de cuarta parte de Brasil se está expandiendo a medida que los cargadores consolidan redes de transportistas fragmentadas y buscan una única parte que coordine el transporte, el almacenamiento y el rendimiento de las entregas. Los planes de inversión pública están mejorando la base para la coordinación multimodal, incluido el Plan Nacional de Logística 2050 y un programa de subastas de 2026 que abarca ferrocarriles, carreteras y puertos. Las grandes empresas siguen siendo fundamentales para la demanda contractual porque sus redes nacionales necesitan supervisión neutral de transportistas y estándares de servicio medibles. Los proveedores también están yendo más allá de la gestión del flete al vincular torres de control, procesos de cumplimiento normativo y operaciones especializadas de cadena de frío en contratos de servicio a más largo plazo. Esta combinación puede hacer que los proveedores sean más centrales para la planificación del cliente, ya que la calidad del servicio depende de la información compartida entre varios socios operativos, incluidos transportistas, operadores de almacenes y proveedores de tecnología.
Conclusiones Clave del Informe
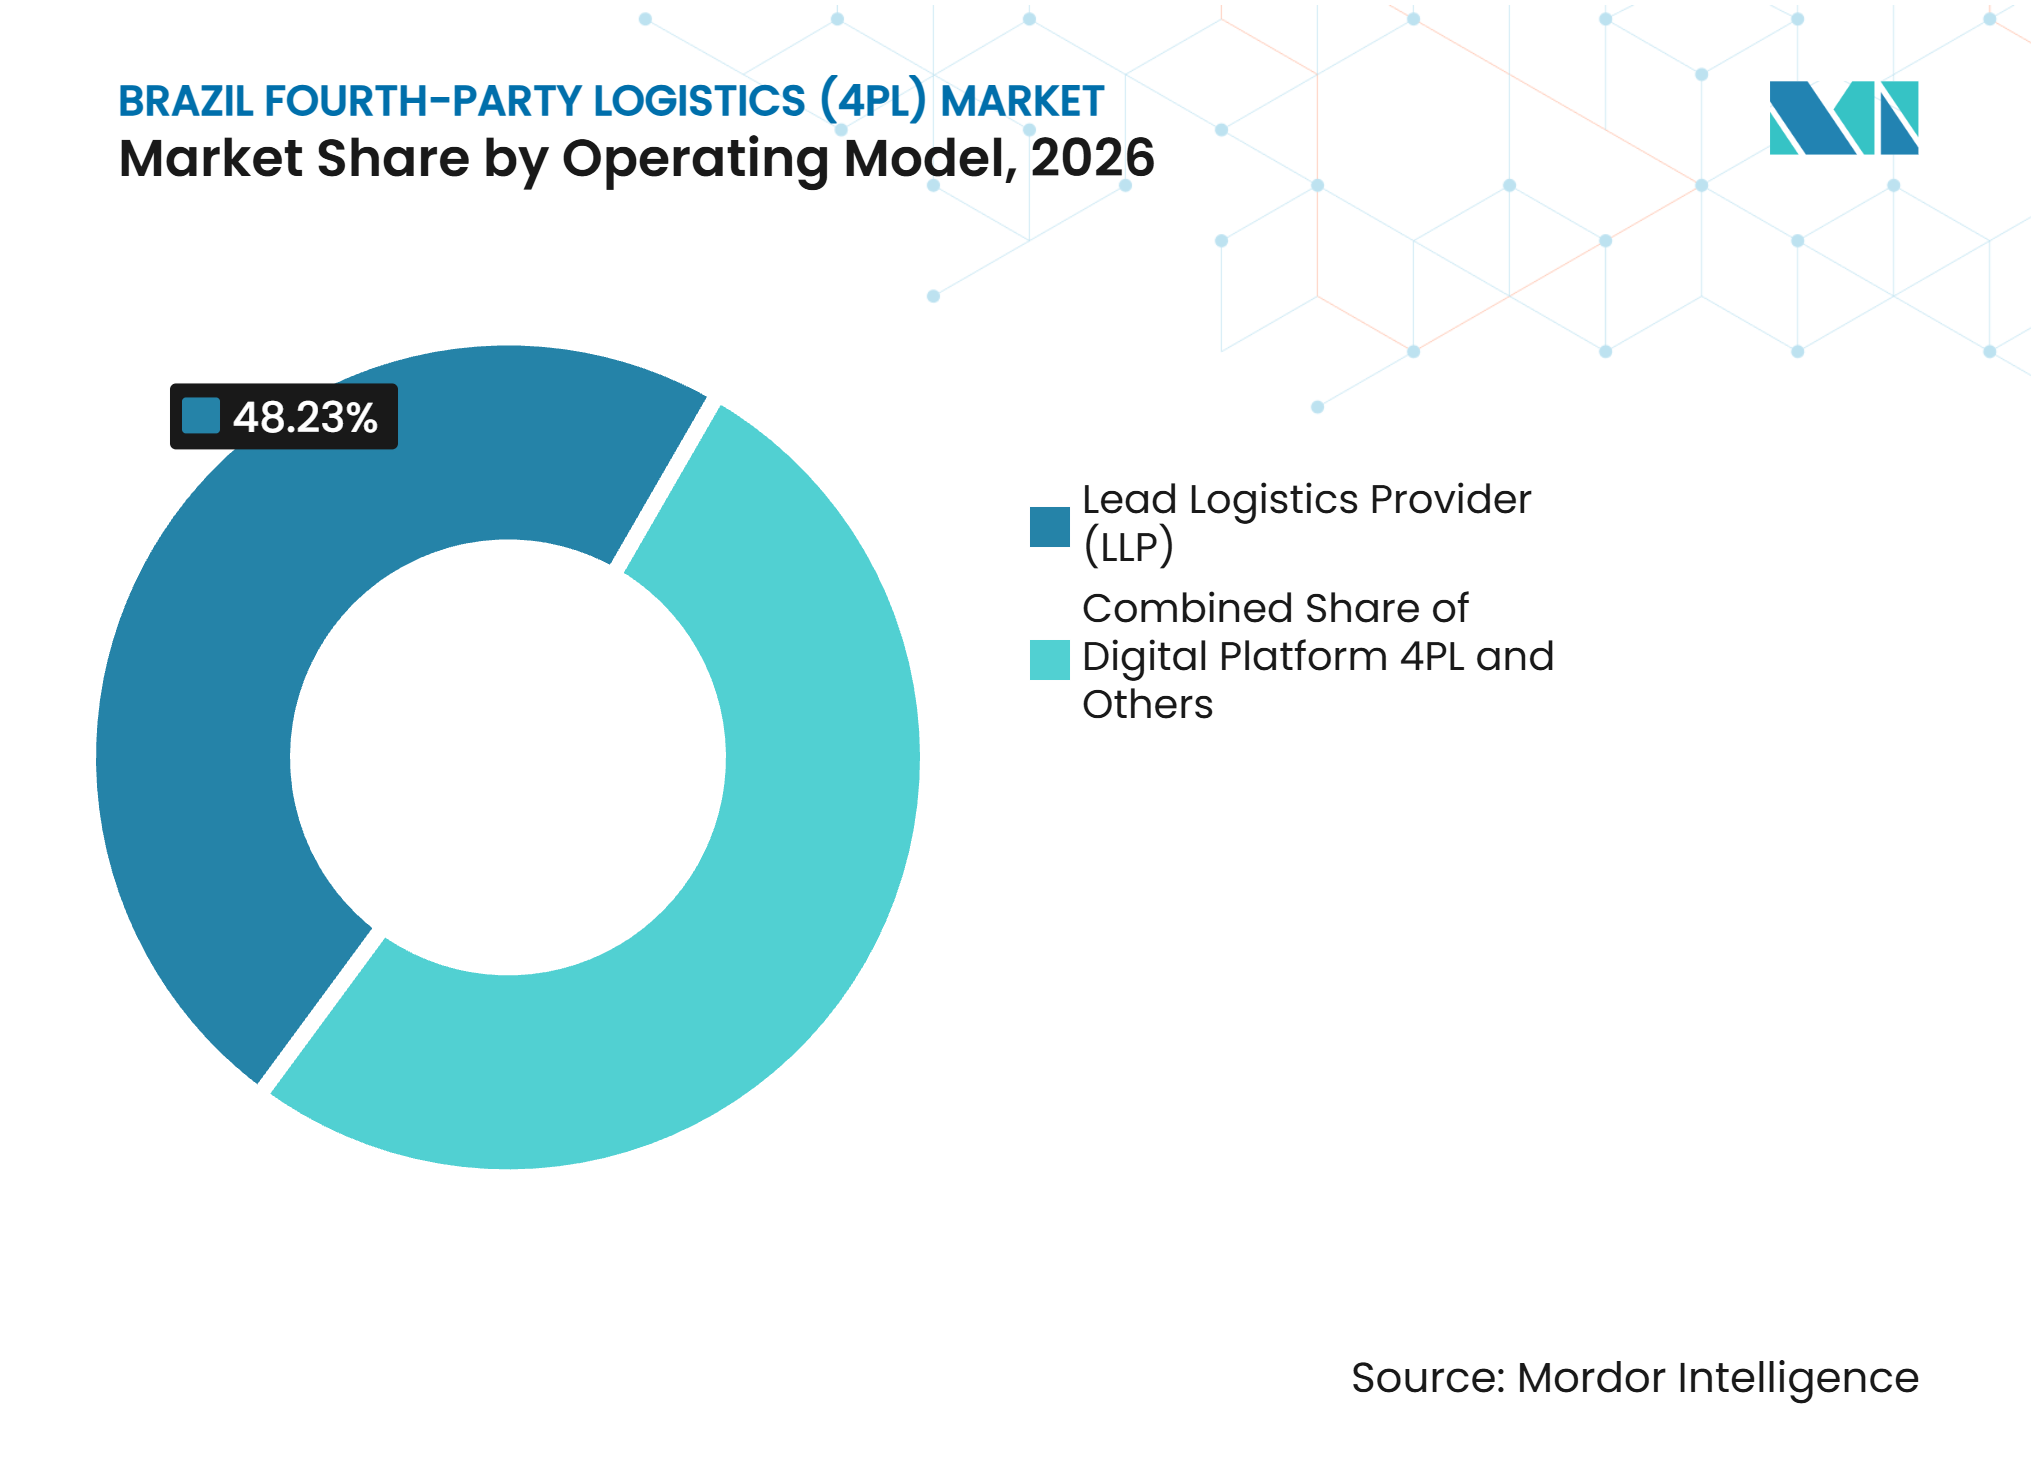
- Por modelo operativo, los proveedores de logística líder representan el 48,23% de la participación del mercado de logística de cuarta parte de Brasil en 2026, mientras que se prevé que la plataforma digital 4PL registre una CAGR del 8,76% hasta 2032.
- Por industria de usuario final, el comercio minorista y el comercio electrónico representan el 33,65% del tamaño del mercado de logística de cuarta parte de Brasil en 2026, mientras que se prevé que el sector refrigerado y farmacéutico avance a una CAGR del 7,89% hasta 2032.
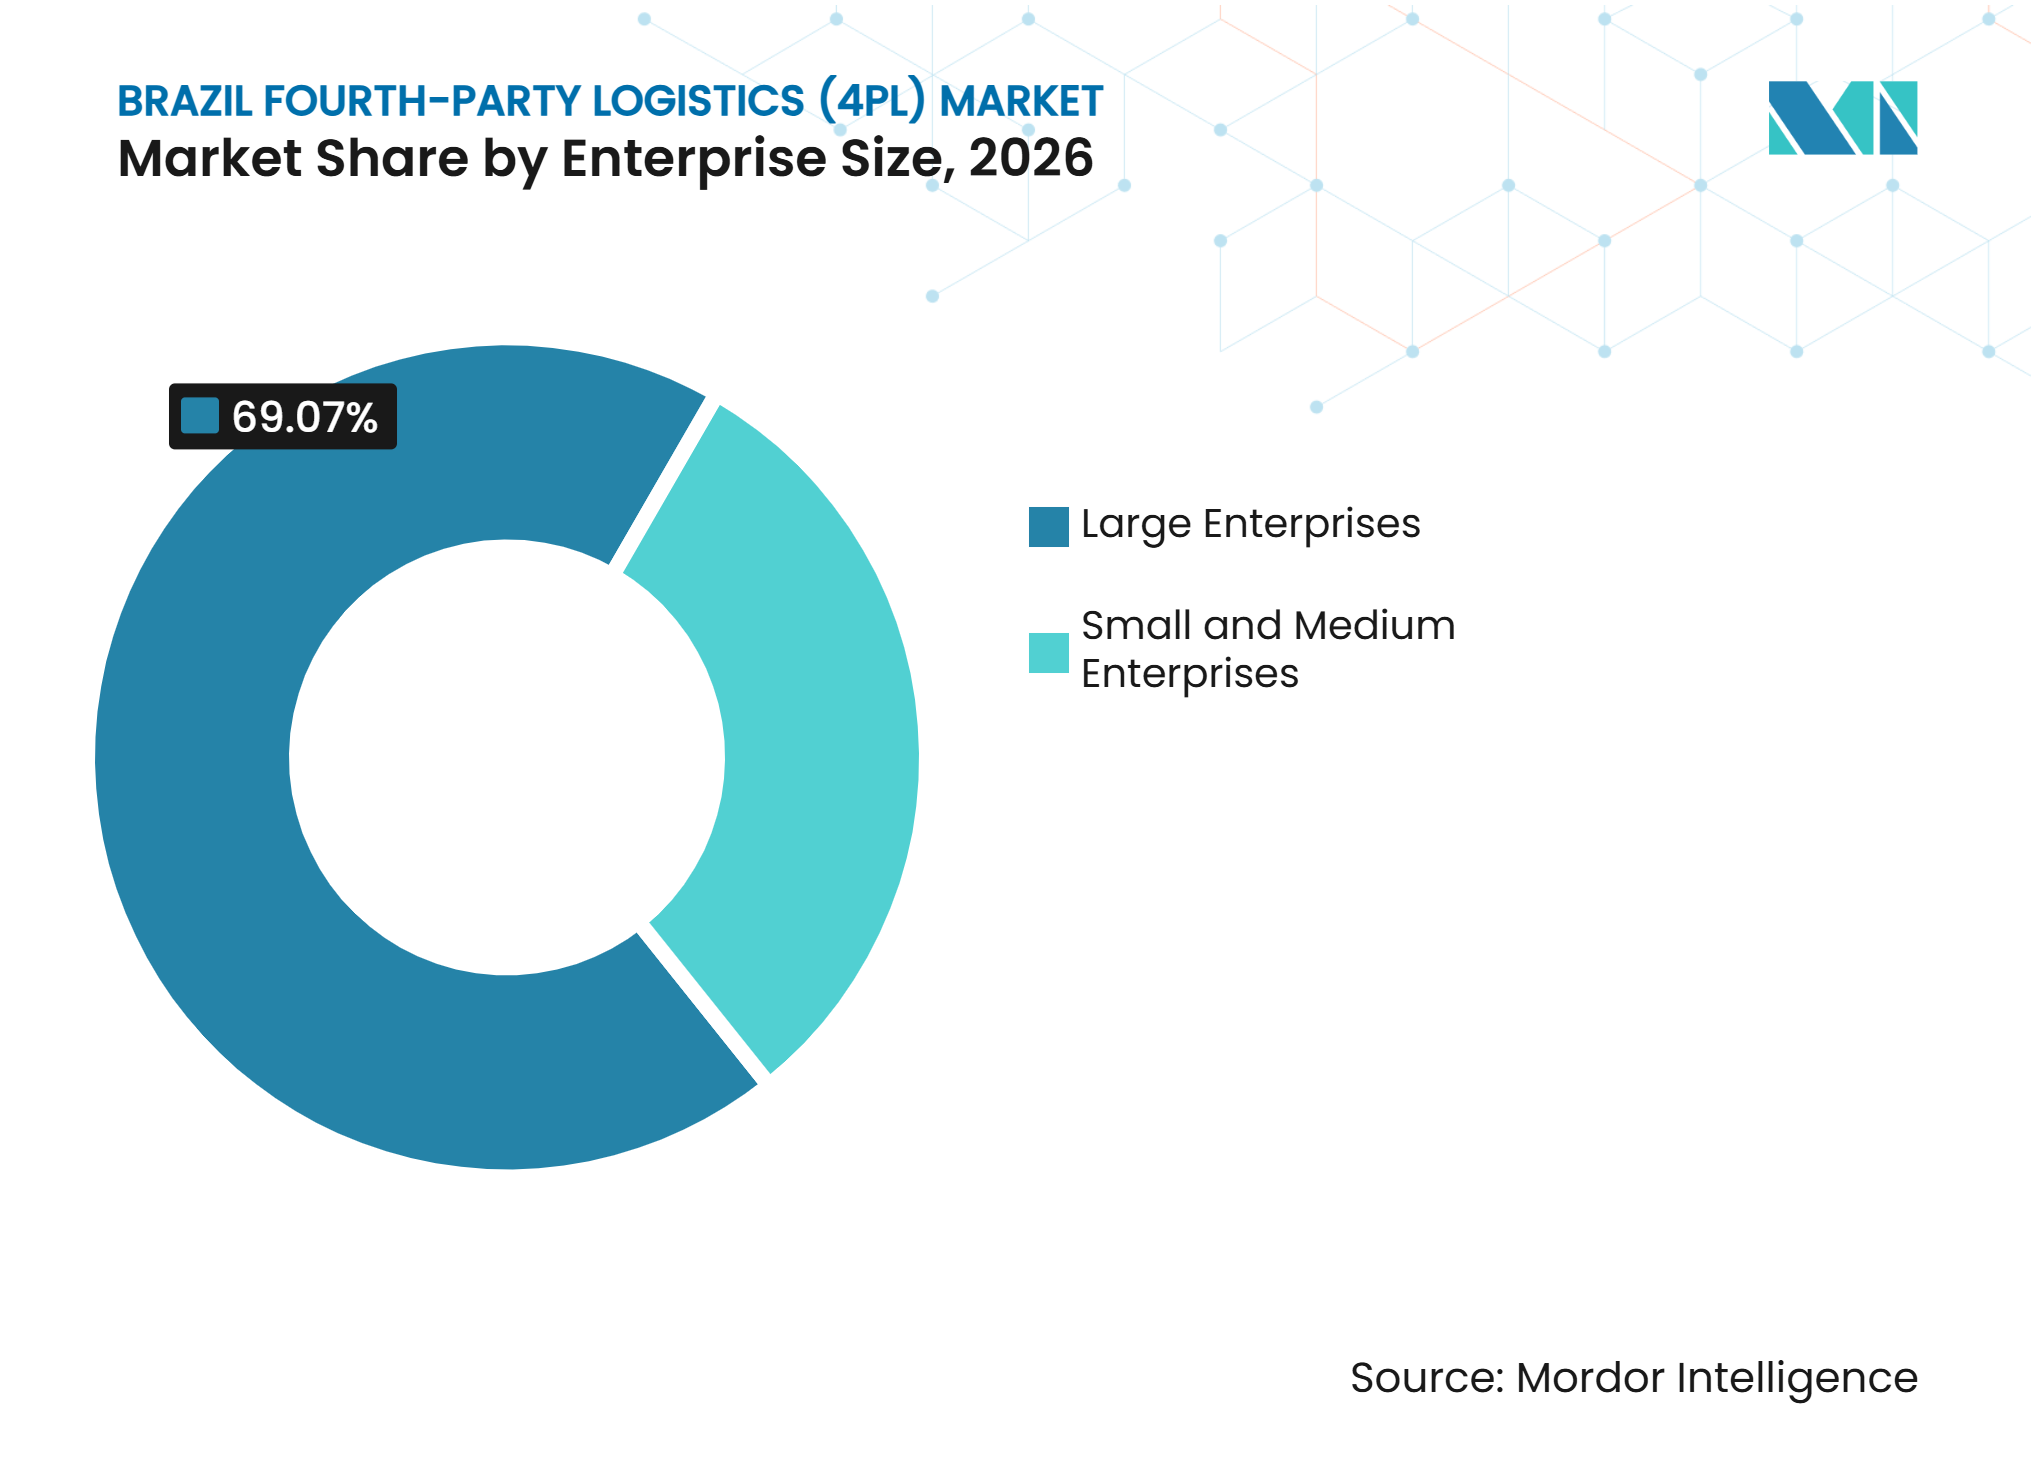
- Por tamaño de empresa, las grandes empresas representan el 69,07% de la participación del mercado de logística de cuarta parte de Brasil en 2026, mientras que se prevé que las pequeñas y medianas empresas registren una CAGR del 8,22% hasta 2032.
- Por geografía, el Sureste representa el 43,48% de la participación del mercado de logística de cuarta parte de Brasil en 2026, mientras que se prevé que el Noreste se expanda a una CAGR del 8,61% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad del Comercio Electrónico que Incrementa la Demanda de Orquestación 4PL | +1.5% | Sureste y Sur; expansión hacia el Noreste | Corto plazo (≤ 2 años) |
| Inversión Multimodal que Amplía los Requisitos de Logística Integrada | +1.2% | Nacional, ganancias tempranas en Mato Grosso, Pará y puertos del Sureste | Mediano plazo (2–4 años) |
| Adopción de Torres de Control que Fortalece la Visibilidad de la Cadena de Suministro de Extremo a Extremo | +0.9% | Nacional; más fuerte en los clústeres industriales del Sureste | Mediano plazo (2–4 años) |
| Crecimiento de la Cadena de Frío que Incrementa la Coordinación Logística Regulada | +0.8% | Nacional; concentrado en el Sureste, Sur y Noreste | Mediano plazo (2–4 años) |
| Planificación con IA que Mejora la Gestión de Excepciones y la Optimización | +0.7% | Nacional, liderado por el corredor logístico de São Paulo | Largo plazo (≥ 4 años) |
| Consolidación de Proveedores que Incrementa la Demanda de Orquestación de Redes Neutrales | +0.6% | Nacional; mayor impacto en los clústeres de automoción y bienes de consumo | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad del Comercio Electrónico que Incrementa la Demanda de Orquestación 4PL.
El mercado de logística de cuarta parte de Brasil se beneficia de las redes de comercio electrónico que requieren coordinación entre sitios de cumplimiento, transportistas y destinos minoristas. DHL Supply Chain inició su acuerdo de Proveedor de Logística Líder con Alpargatas en abril de 2025 y asumió la responsabilidad de la operación de distribución de Campina Grande[1]. El acuerdo redujo el número de transportistas de 15 a 6 e introdujo una torre de control en São Paulo con automatización robótica de procesos. Este modelo ofrece al cargador una visión operativa única de las entregas a minoristas, dejando el transporte físico en manos de transportistas especializados. ID Logistics anunció 3 contratos estructurantes con 2 grandes plataformas de comercio electrónico en abril de 2026, añadiendo casi 120.000 m² de espacio de almacén y más de 2.000 empleos.
Inversión Multimodal que Amplía los Requisitos de Logística Integrada
El programa de inversión en transporte de Brasil está ampliando la gama de modos que pueden combinarse dentro de una única cadena de suministro. El Ministerio de Transporte señala que el Plan Nacional de Logística 2050 establece un marco a largo plazo para la inversión en infraestructura y que 2026 incluye subastas planificadas para 8 ferrocarriles, 13 carreteras y 18 proyectos portuarios. La nueva capacidad de la red requerirá que los usuarios coordinen los traspasos entre carreteras, ferrocarriles, vías fluviales y terminales portuarias. DP World y MRS Logística lanzaron un corredor de exportación agrícola en julio de 2026 que conecta las zonas de producción del Centro-Oeste con el Puerto de Santos a través de operaciones por carretera, ferrocarril y puerto. El servicio puede manejar hasta 84 TEUs por tren, lo que demuestra la escala operativa que la planificación integrada debe gestionar. El mercado de logística de cuarta parte de Brasil puede beneficiarse cuando los cargadores requieren supervisión independiente del rendimiento en estos modos interconectados.
Crecimiento de la Cadena de Frío que Incrementa la Coordinación Logística Regulada
El flete sensible a la temperatura requiere un nivel más elevado de planificación, documentación y gestión de excepciones que la distribución estándar. DHL Supply Chain invirtió más de 100 millones de BRL (18,07 millones de USD) en 2025 para ampliar su flota refrigerada en 60 camiones, con 50 vehículos adicionales previstos para 2026. La empresa también inauguró un centro de servicios farmacéuticos DHL y SkyCell cerca del Aeropuerto de Guarulhos, utilizando contenedores diseñados para mantener entre 2 °C y 8 °C durante hasta 270 horas. El marco ANVISA RDC 430/2020 de Brasil hace que el control de temperatura y la trazabilidad sean esenciales en toda la distribución farmacéutica cualificada. Un proveedor 4PL puede coordinar transportistas e instalaciones mientras supervisa si los socios de servicio cumplen los procedimientos requeridos. Esta necesidad respalda el mercado de logística de cuarta parte de Brasil porque los cargadores del sector sanitario y alimentario deben mantener un registro continuo de la ejecución en redes subcontratadas.
Planificación con IA que Mejora la Gestión de Excepciones y la Optimización
Las torres de control se están convirtiendo en un requisito operativo donde las redes nacionales necesitan respuestas rápidas ante interrupciones. DHL Supply Chain asumió la orquestación logística nacional para GE HealthCare en Brasil en febrero de 2026, cubriendo la gestión de casi 5.000 facturas mensuales y aproximadamente 1.500 incidentes operativos. El servicio incluye despacho de emergencia el mismo día en un plazo de 45 minutos para las ubicaciones del Sureste y el Sur. Dichos despliegues hacen que los datos operativos, incluida la fiabilidad de los transportistas y los registros de incidentes, sean fundamentales para el rendimiento del contrato. GXO planea implementar su sistema operativo de almacén GXO IQ en más de 50 sitios globales en 2026, junto con casi 20.000 robots. El mercado de logística de cuarta parte de Brasil tiene, por tanto, una oportunidad para los proveedores que convierten los datos operativos en decisiones de servicio prácticas sin asumir la propiedad de cada activo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia de la Carretera que Limita la Eficiencia de la Red Multimodal | -0.6% | Nacional; más aguda en el Norte y el Noreste | Largo plazo (≥ 4 años) |
| Complejidad del Cumplimiento Normativo que Incrementa la Carga de Coordinación entre Estados | -0.4% | Nacional; impacto desproporcionado en las operaciones 4PL entre estados | Mediano plazo (2–4 años) |
| Exposición Fiscal que Presiona la Economía del 4PL de Activos Ligeros | -0.2% | Nacional, concentrado en las operaciones del centro del Sureste | Mediano plazo (2–4 años) |
| Preocupaciones de Ciberseguridad que Limitan la Integración de Datos y la Neutralidad | -0.1% | Nacional; mayor exposición para las plataformas digitales 4PL | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de la Carretera que Limita la Eficiencia de la Red Multimodal
El transporte por carretera sigue siendo esencial para el movimiento de flete doméstico, incluso cuando el sector público amplía la capacidad ferroviaria y portuaria. Esto crea presión sobre la fiabilidad de los operadores que asumen compromisos de servicio nacional en largos corredores de carretera. Los retrasos en los traspasos de carretera a ferrocarril y de carretera a puerto pueden debilitar la precisión de entrega prometida en los contratos basados en el rendimiento. El efecto es más visible en el Norte y el Noreste, donde las opciones de transporte pueden ser menos densas y la recuperación de la red puede tardar más. El mercado de logística de cuarta parte de Brasil debe, por tanto, valorar y gestionar la volatilidad del transporte mediante capacidad diversificada, protocolos de excepción y niveles de servicio realistas. La agenda de subastas ferroviarias y de carreteras del gobierno es una respuesta relevante, pero los beneficios de la red surgirán a mediano y largo plazo, no de forma inmediata.
Exposición Fiscal que Presiona la Economía del 4PL de Activos Ligeros
La reforma del impuesto al consumo de Brasil cambia el contexto operativo de los contratos de distribución y logística. La reforma está transitando desde los impuestos existentes hacia el sistema IBS y CBS basado en el destino a través de una transición que se extiende hasta 2033. Las estructuras contractuales pueden necesitar cambios a medida que los cargadores reevalúan las ubicaciones de las instalaciones, las rutas de facturación y el tratamiento de créditos. Los proveedores con una sólida gobernanza fiscal pueden ofrecer mayor certeza durante estos ajustes. Kuehne+Nagel Brasil se unió al primer grupo de 36 participantes en el programa de cumplimiento fiscal cooperativo CONFIA en 2026, siendo la única empresa de logística en ese grupo[2]. Este entorno puede ralentizar las decisiones de adquisición, pero también favorece a los proveedores 4PL que pueden combinar la coordinación operativa con procesos de cumplimiento normativo transparentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo Operativo:
LLP Mantiene la Mayor Posición en Ingresos Mientras las Plataformas Digitales AvanzanEl proveedor de logística líder representa el 48,23% de la participación del mercado de logística de cuarta parte de Brasil en 2026. El modelo ofrece al cargador una única parte responsable de planificar y supervisar una red de múltiples transportistas. Es adecuado para empresas que desean métricas de servicio comunes entre socios de almacén, transporte y entrega. El acuerdo de DHL con Alpargatas demuestra este enfoque al combinar la consolidación de transportistas con una torre de control centralizada. Los Integradores de Soluciones mantienen su lugar en cadenas de suministro complejas que requieren coordinación personalizada entre actividades de ingeniería, producción y posventa. Las redes de automoción son especialmente relevantes porque la disponibilidad de piezas y los plazos de entrega necesitan una estrecha alineación con los calendarios de producción.
Se prevé que la plataforma digital 4PL registre una CAGR del 8,76% hasta 2032, la tasa más alta entre los modelos operativos. Su atractivo radica en que las herramientas basadas en la nube pueden extender la visibilidad y la gestión de excepciones a los cargadores de tamaño mediano sin requerir un acuerdo de externalización completo. JSL reorganizó sus operaciones en 2025 y estableció JSL Digital como una plataforma de gestión de transporte 100% de activos ligeros. La plataforma conecta cargas de flete con una red de conductores independientes y refleja un movimiento hacia la coordinación liderada por la tecnología. Esta parte de la industria de logística de cuarta parte de Brasil puede complementar las ofertas de LLP en lugar de reemplazarlas en todas las cuentas. Los clientes grandes y complejos aún suelen requerir gobernanza formal, capacidad especializada y un modelo operativo más amplio.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
El Comercio Minorista y el Comercio Electrónico Lideran Mientras el Sector Refrigerado y Farmacéutico Crece Más RápidoEl comercio minorista y el comercio electrónico representan el 33,65% del tamaño del mercado de logística de cuarta parte de Brasil en 2026. La categoría requiere coordinación entre centros de distribución, instalaciones de cross-docking, transportistas de última milla y devoluciones de clientes. ID Logistics informó en abril de 2026 que sus nuevos contratos añadieron casi 120.000 m² de espacio de almacén y más de 2.000 empleos[3]. Estas inversiones respaldan la demanda continua de diseño de redes y supervisión operativa. Los sectores de FMCG, automoción y movilidad, tecnología y electrónica, y manufactura industrial también sostienen la demanda porque cada uno depende de un servicio fiable en una gran geografía.
Se prevé que el sector refrigerado y farmacéutico registre una CAGR del 7,89% hasta 2032. El segmento requiere distribución multitemperatura cualificada, trazabilidad y manejo cuidadoso de biológicos y otros medicamentos termolábiles. La inversión de DHL en su flota de cadena de frío y el centro de servicios farmacéuticos apuntan a una creciente necesidad de coordinación de servicios especializados. El cumplimiento de la normativa ANVISA aumenta la importancia de mantener registros en cada subcontratista de la cadena. La industria de logística de cuarta parte de Brasil puede apoyar a estos usuarios haciendo visible la responsabilidad operativa en el transporte, el almacenamiento y la entrega final. Otros usuarios finales, incluidos los bienes de consumo vinculados al agronegocio, añaden demanda estacional que requiere una planificación de capacidad flexible.
Por Tamaño de Empresa:
Las Grandes Empresas Lideran los Ingresos Mientras las PYMEs Ganan Acceso a Través de PlataformasLas grandes empresas representan el 69,07% del tamaño del mercado de logística de cuarta parte de Brasil en 2026. Sus cadenas de suministro multirregionales tienen más probabilidades de necesitar supervisión de múltiples transportistas, indicadores clave de rendimiento comunes y acuerdos de externalización estructurados. Las empresas de automoción, bienes de consumo y farmacéuticas siguen siendo compradores importantes porque sus redes combinan altos volúmenes de envíos con exigentes requisitos de servicio. ABOL e ILOS informaron que el 17% más grande de los operadores logísticos brasileños capturó el 77% de los ingresos del sector en 2026. El resultado muestra el papel de la escala en la adquisición y en la capacidad de apoyar grandes programas de clientes. Los proveedores que atienden estas cuentas deben demostrar tanto alcance de red como un sistema creíble para reportar el rendimiento.
Se prevé que las pequeñas y medianas empresas registren una CAGR del 8,22% hasta 2032. Las plataformas digitales de gestión de transporte reducen la barrera de entrada al conectar a los cargadores más pequeños con la capacidad de los transportistas y los datos operativos. JSL Digital ofrece un modelo de activos ligeros que puede dar a las empresas más pequeñas acceso a una red de conductores independientes. Este modelo puede reducir la necesidad de que una empresa desarrolle un gran equipo interno de logística antes de utilizar servicios avanzados de coordinación. También hace que el mercado de logística de cuarta parte de Brasil sea menos dependiente de un pequeño grupo de contratos importantes. Sin embargo, la adopción de la plataforma dependerá de una integración sencilla con los sistemas existentes de pedidos, almacén y finanzas del cliente.

Análisis Geográfico
El Sureste representa el 43,48% del tamaño del mercado de logística de cuarta parte de Brasil en 2026. São Paulo sigue siendo el principal centro financiero, industrial y logístico del país, apoyando flujos densos entre productores, instalaciones de distribución y consumidores. CEVA Logistics amplió su huella de almacenamiento en más de 150.000 m² en 12 meses y estableció un objetivo de 620.000 m² para 2028. La empresa comprometió más de 100 millones de BRL (18,07 millones de USD) para esta expansión. La concentración de clientes e instalaciones ofrece a los proveedores de torres de control una base práctica para coordinar diversos socios de servicio. La reforma fiscal también es probable que fomente un mayor enfoque en la proximidad a los consumidores finales cuando las empresas decidan dónde ubicar la capacidad de distribución. Ese cambio refuerza el argumento a favor del diseño de redes que va más allá de los incentivos fiscales de cada estado.
Se prevé que el Noreste registre una CAGR del 8,61% hasta 2032, la tasa más rápida entre las regiones de Brasil. Maersk inauguró un centro de distribución en Suape, Pernambuco, en julio de 2026 con 11.920 m², 11.297 posiciones de palés y 36 muelles de carga[4]. La instalación integra transporte marítimo, cabotaje, transporte interior y almacenamiento para los clientes de la región. Su equipo de manejo de materiales es totalmente eléctrico, lo que indica que los estándares operativos se están considerando junto con el crecimiento de la capacidad. La cobertura LLP de DHL para Alpargatas en Campina Grande también demuestra que las cadenas de suministro de bienes de consumo en el Noreste pueden soportar una orquestación estructurada.
El Sur, el Centro-Oeste y el Norte crean diferentes oportunidades para el mercado de logística de cuarta parte de Brasil. Maersk amplió su red en el Sur de Brasil en abril de 2026 con instalaciones en Rio Grande, Rio Grande do Sul, y Paranaguá, Paraná, para apoyar los flujos de exportación del agronegocio. El depósito de Rio Grande cubre casi 70.000 m² para el manejo de contenedores secos y refrigerados, mientras que la expansión de Paranaguá llevó el área de servicios de carga a 6.000 m². En el Centro-Oeste, el corredor de DP World y MRS crea un flujo único por carretera, ferrocarril y puerto entre las zonas de producción y Santos. Tegma está invirtiendo 30 millones de BRL (5,42 millones de USD) en patios de automoción cerca de Camaçari, Bahía, y Horizonte, Ceará, vinculando la actividad manufacturera regional a redes logísticas más amplias. El Norte sigue siendo menos desarrollado para los servicios estructurados, pero el Plan Nacional de Logística 2050 incluye el corredor Arco Norte entre sus prioridades de infraestructura. Los proveedores que comprenden la estacionalidad de los productos básicos, las interfaces portuarias y los requisitos de cumplimiento regional pueden construir posiciones más duraderas en estas geografías mixtas.
Panorama Competitivo
Concentración del Mercado
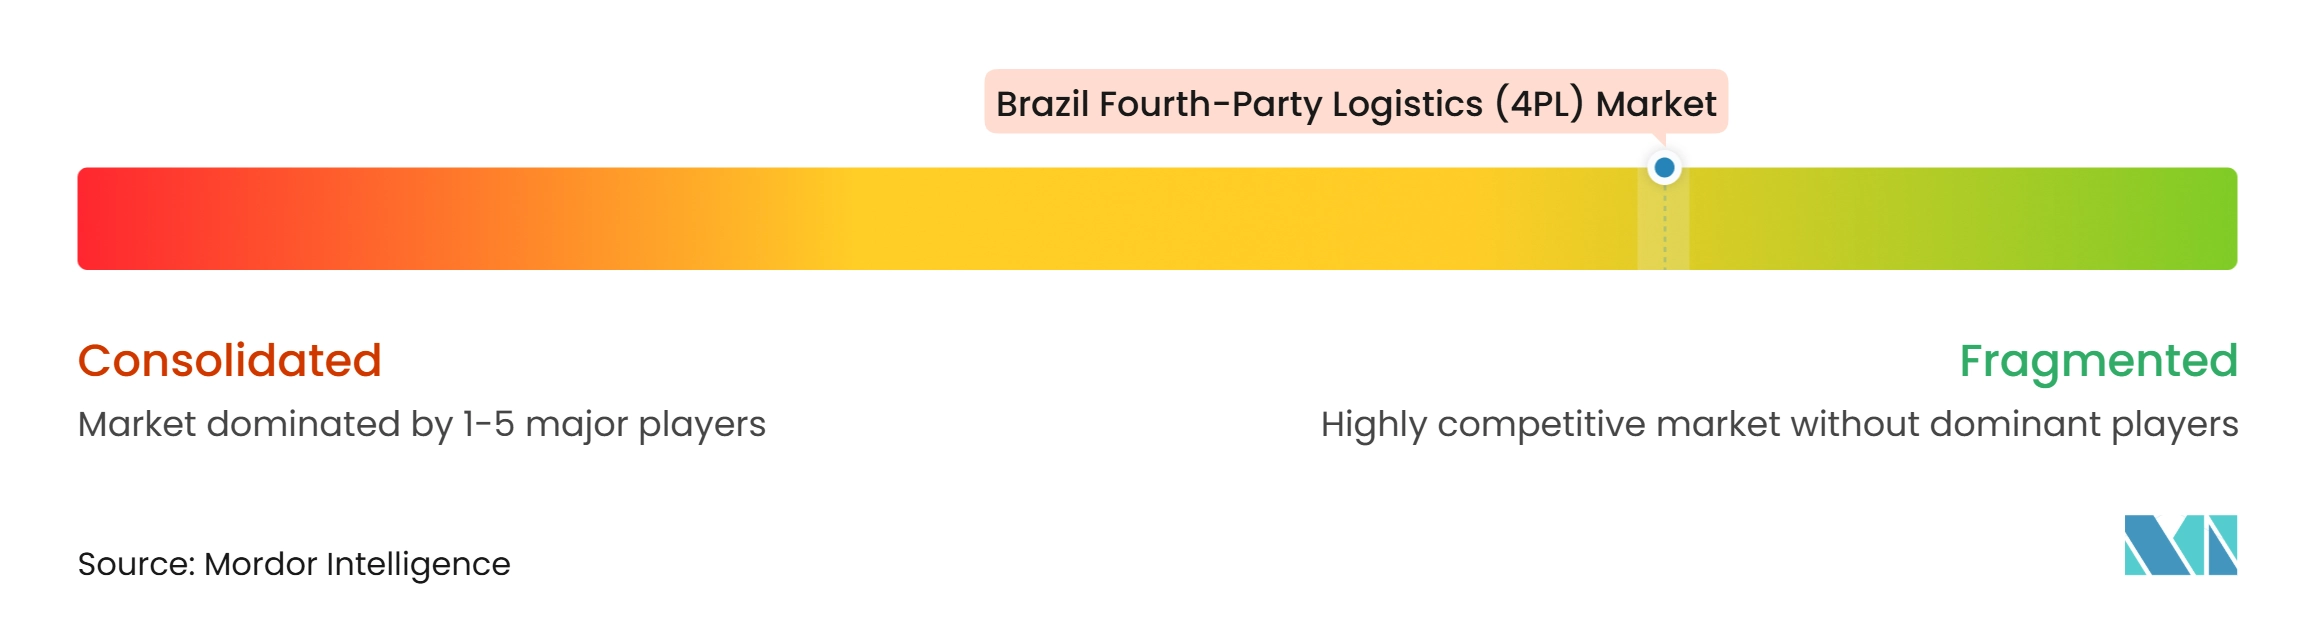
El mercado de logística de cuarta parte de Brasil es un mercado fragmentado. Los integradores globales, incluidos DHL Group, A.P. Moller-Maersk, CEVA Logistics, Kuehne+Nagel y DSV, compiten utilizando capacidades de torre de control, redes multimodales y relaciones en los sectores sanitario, minorista y de automoción. Los proveedores nacionales como JSL y Tegma aportan conocimiento operativo local y acceso establecido a clientes. La inversión de CEVA en nueva capacidad ilustra cómo la escala de la red puede respaldar las licitaciones para trabajos de logística integrada. Al mismo tiempo, las ofertas de activos ligeros pueden competir en flexibilidad y visibilidad de datos en lugar de en propiedad de almacenes. Esto crea espacio para proveedores especializados que pueden coordinar socios sin replicar cada activo físico.
El contrato de DHL Supply Chain con GE HealthCare es un ejemplo de un proveedor que profundiza en la orquestación nacional. El acuerdo cubre el monitoreo de incidentes, el procesamiento de facturas y los requisitos de entrega urgente, lo que vincula el papel del proveedor a los resultados del servicio diario. DP World y MRS Logística ofrecen otro ejemplo a través de su corredor de exportación del Centro-Oeste a Santos, que une operaciones por carretera, ferrocarril y puerto. El centro de distribución de Maersk en Suape ofrece un tercer ejemplo al reunir transporte marítimo, cabotaje, transporte interior y almacenamiento para los clientes del Noreste. Estos movimientos muestran que la fortaleza competitiva depende cada vez más de conectar las capacidades operativas en una propuesta de valor clara para el cliente. Los proveedores con procesos eficaces de cumplimiento normativo y calidad tendrán una ventaja en los sectores regulados.
La reorganización de JSL en 2025 creó una unidad digital de activos ligeros junto a sus negocios de logística y servicios dedicados. La integración completada de Schenker por parte de DSV fortaleció su capacidad de ofrecer una base de servicio multimodal más amplia en Brasil. La inclusión de Kuehne+Nagel en el programa CONFIA también distingue su enfoque hacia el cumplimiento fiscal cooperativo. El campo competitivo incluye, por tanto, tanto proveedores internacionales con activos intensivos como modelos nacionales liderados por la tecnología. Es probable que la competencia siga siendo activa porque los clientes pueden seleccionar socios separados para el transporte especializado, los almacenes y la coordinación digital.
Líderes de la Industria de Logística de Cuarta Parte (4PL) de Brasil
-
DHL Group
-
DSV A/S
-
JSL SA
-
BBM Logística SA
-
CMA CGM Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Cuarta Parte (4PL) de Brasil Empresas cubiertas en este informe
- DHL Group
- DSV A/S
- CMA CGM Group
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- 4flow
- Penske Logistics
- GEODIS
- C.H. Robinson Worldwide Inc.
- Rhenus Logistics
- UPS Supply Chain Solutions
- FedEx Logistics
- GXO Logistics Inc.
- Nippon Express Co. Ltd
- DP World
- JSL SA
- ID Logistics
- Yusen Logistics Co. Ltd
- FM Logistic
- BBM Logistica SA
- Tegma Gestão Logística SA
- Multilog SA
Desarrollos recientes de la industria en Mercado de Logística de Cuarta Parte (4PL) de Brasil
- Julio de 2026: A.P. Moller-Maersk inauguró un centro de distribución en Suape, Pernambuco, con 11.920 m², 11.297 posiciones de palés, 36 muelles de carga y equipos de manejo de materiales 100% eléctricos, integrando transporte marítimo, cabotaje, transporte interior y almacenamiento bajo una única oferta para el Noreste.
- Julio de 2026: DP World y MRS Logística lanzaron un corredor multimodal de exportación agrícola desde el Centro-Oeste de Brasil hasta el Puerto de Santos, integrando operaciones por carretera, ferrocarril y puerto con capacidad de hasta 84 TEUs por tren y reduciendo las emisiones de GEI hasta en un 80% en comparación con las alternativas exclusivamente por carretera.
- Abril de 2026: DHL Supply Chain anunció la orquestación de las operaciones logísticas nacionales de GE HealthCare en Brasil, gestionando aproximadamente 5.000 facturas y 1.500 incidentes operativos mensuales a través de un modelo integrado de torre de control.
- Abril de 2026: ID Logistics aseguró 3 contratos estructurantes con 2 grandes plataformas de comercio electrónico, añadiendo casi 120.000 m² de espacio de almacén y creando más de 2.000 empleos, llevando a ID Logistics Brasil a 72 sitios logísticos y más de 1 millón de m² de espacio de almacén.
Alcance del Informe del Mercado de Logística de Cuarta Parte (4PL) de Brasil
Resumen de la segmentación
| Proveedor de Logística Líder (LLP) |
| Integrador de Soluciones |
| Plataforma Digital 4PL |
| FMCG |
| Comercio Minorista y Comercio Electrónico |
| Moda y Estilo de Vida |
| Tecnología y Electrónica |
| Refrigerado y Farmacéutico |
| Automoción y Movilidad |
| Manufactura Industrial |
| Otros |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Norte |
| Noreste |
| Centro-Oeste |
| Sureste |
| Sur |
| Por Modelo Operativo | Proveedor de Logística Líder (LLP) |
| Integrador de Soluciones | |
| Plataforma Digital 4PL | |
| Por Industria de Usuario Final | FMCG |
| Comercio Minorista y Comercio Electrónico | |
| Moda y Estilo de Vida | |
| Tecnología y Electrónica | |
| Refrigerado y Farmacéutico | |
| Automoción y Movilidad | |
| Manufactura Industrial | |
| Otros | |
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas |
| Grandes Empresas | |
| Por Región | Norte |
| Noreste | |
| Centro-Oeste | |
| Sureste | |
| Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de logística de cuarta parte de Brasil para 2032?
Se prevé que el tamaño del mercado de logística de cuarta parte de Brasil alcance los 5,90 mil millones de USD para 2032, creciendo a una CAGR del 6,10% desde 2027.
¿Qué modelo operativo lidera el sector 4PL de Brasil?
El proveedor de logística líder lidera con el 48,23% de los ingresos en 2026, mientras que la plataforma digital 4PL tiene la CAGR pronosticada más alta con un 8,76% hasta 2032.
¿Qué segmento de clientes está creciendo más rápido para los proveedores 4PL en Brasil?
Se prevé que las pequeñas y medianas empresas registren una CAGR del 8,22% hasta 2032, a medida que las plataformas digitales hacen que los servicios de logística coordinada sean más accesibles.
¿Por qué es importante la logística refrigerada y farmacéutica en Brasil?
Se prevé que el sector refrigerado y farmacéutico registre una CAGR del 7,89% hasta 2032, respaldado por los estrictos requisitos de ANVISA en materia de trazabilidad y control de temperatura.
¿Qué región lidera la demanda de servicios de logística de cuarta parte en Brasil?
El Sureste lidera con el 43,48% de los ingresos en 2026, respaldado por la base industrial de São Paulo, la concentración de consumidores y la infraestructura logística.
¿Cómo está afectando la reforma fiscal a los contratos logísticos en Brasil?
La transición al sistema fiscal IBS y CBS hasta 2033 está llevando a las empresas a revisar las ubicaciones de distribución, la facturación y los procesos de cumplimiento normativo.