
Brasilien Viert-Partei-Logistik (4PL) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
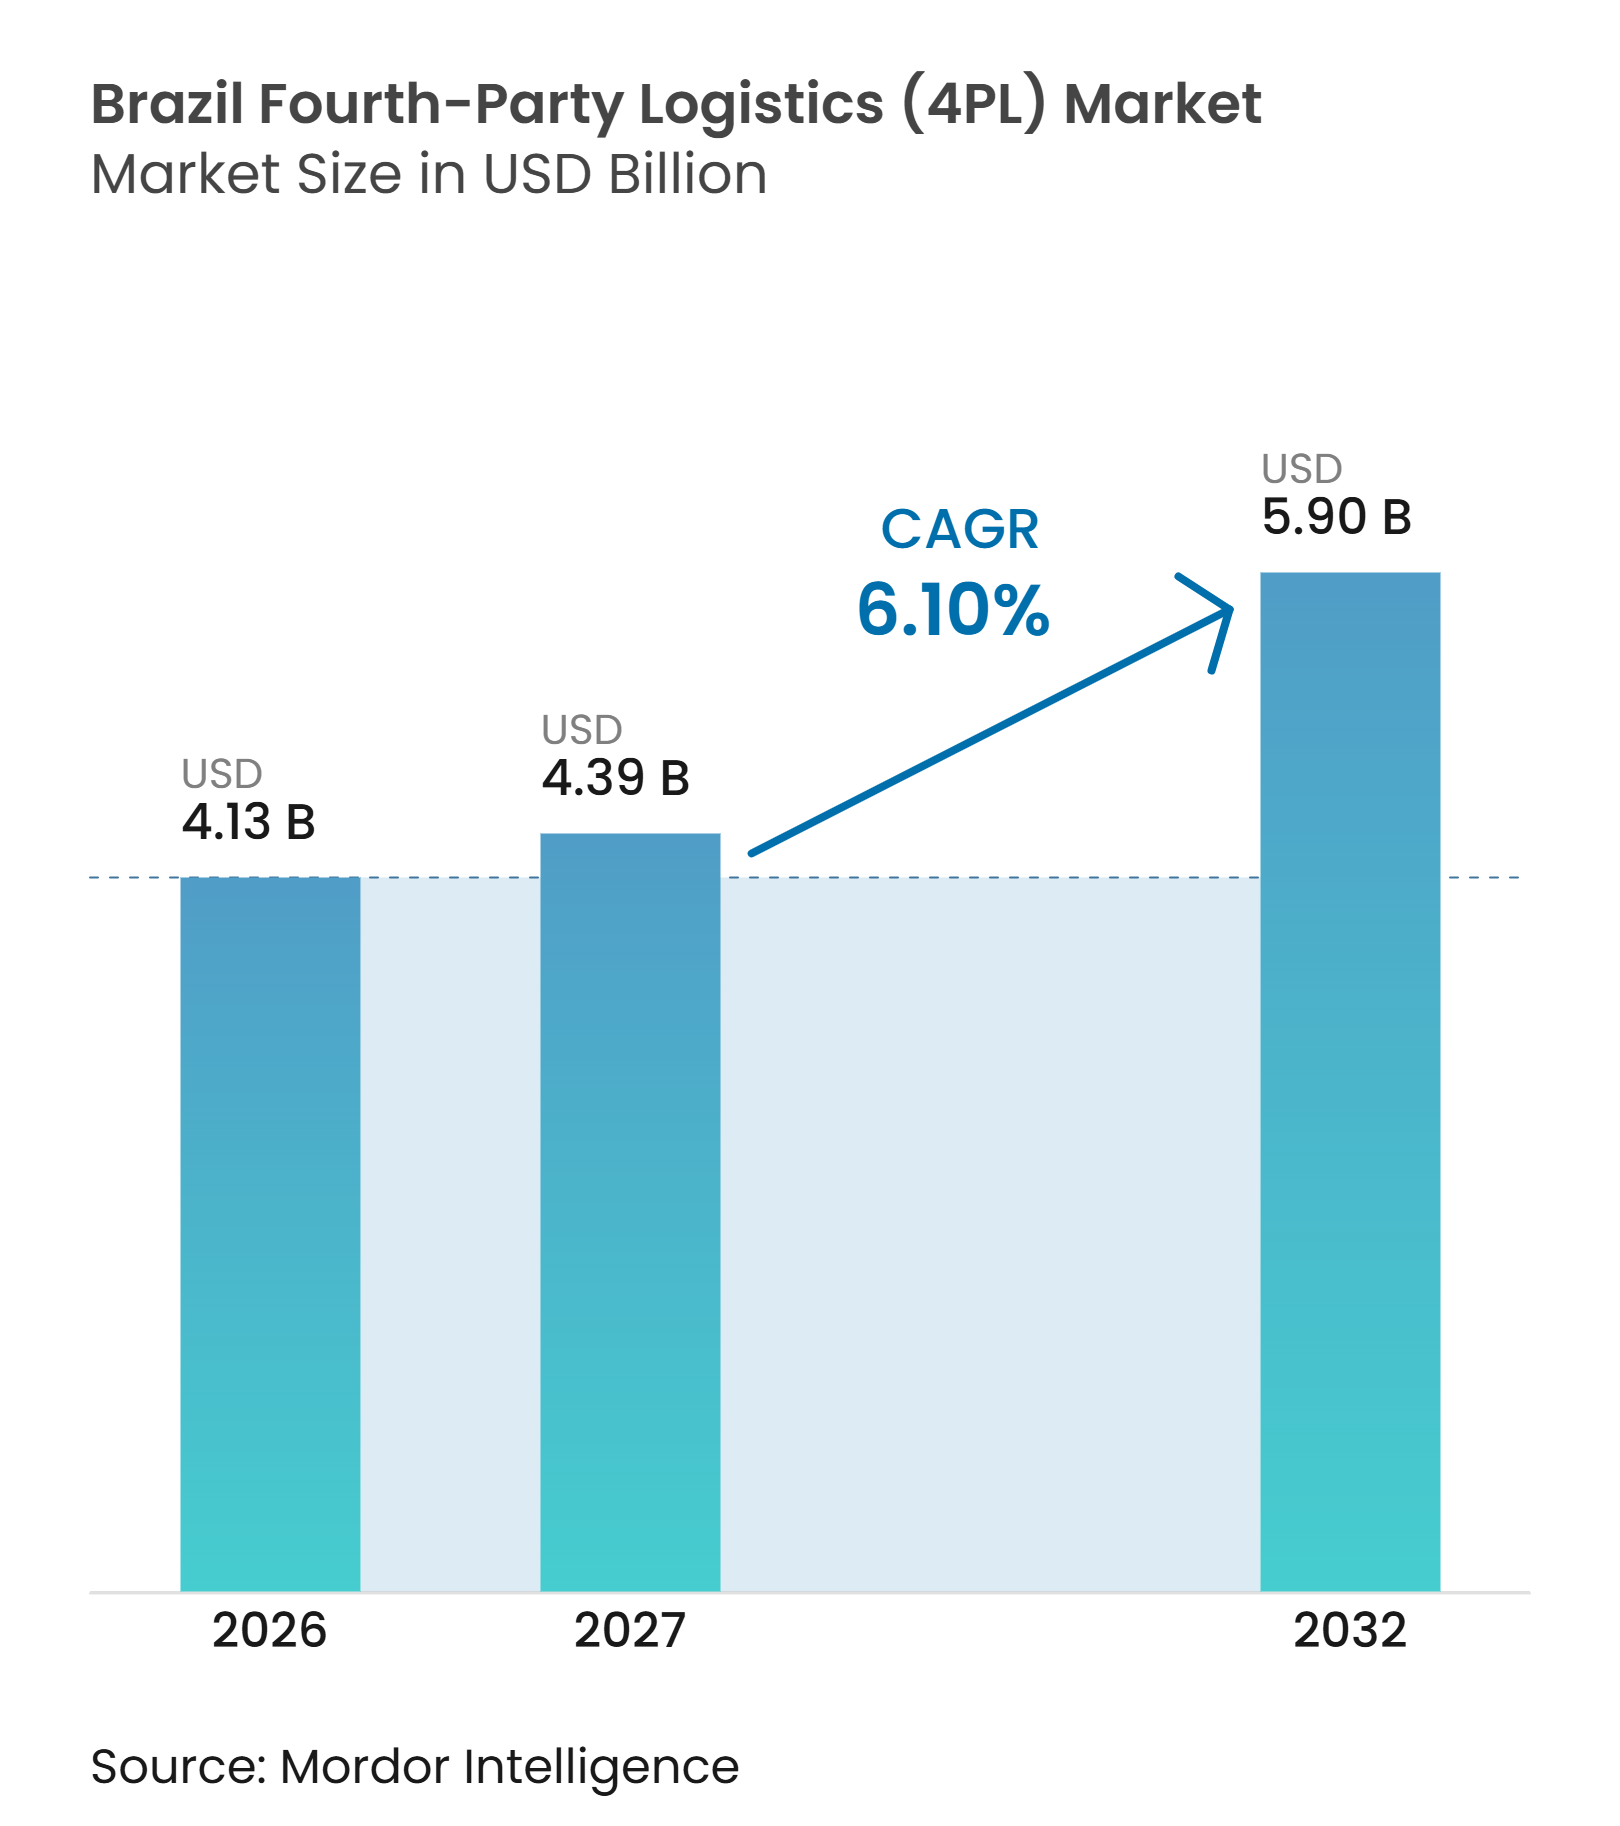
| Marktgröße im Basisjahr (2026) | 4.13 Milliarden US-Dollar |
| Marktgröße (2027) | 4.39 Milliarden US-Dollar |
| Marktgröße (2032) | 5.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.10 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Brasilien Viert-Partei-Logistik (4PL) Marktanalyse von Mordor Intelligence
Die Marktgröße des brasilianischen Viert-Partei-Logistik-Marktes wird im Jahr 2026 auf 4,13 Milliarden USD geschätzt. Es wird erwartet, dass er von 4,39 Milliarden USD im Jahr 2027 auf 5,90 Milliarden USD bis 2032 wächst, bei einem CAGR von 6,10 % während des Prognosezeitraums von 2027 bis 2032.
Der brasilianische Viert-Partei-Logistik-Markt expandiert, da Verlader fragmentierte Carrier-Netzwerke konsolidieren und eine einzige Partei suchen, die Transport, Lagerhaltung und Lieferleistung koordiniert. Öffentliche Investitionspläne verbessern die Grundlage für multimodale Koordination, darunter der Nationale Logistikplan 2050 und ein Auktionsprogramm für 2026, das Eisenbahnen, Straßen und Häfen umfasst. Großunternehmen bleiben zentral für die Vertragsnachfrage, da ihre nationalen Netzwerke eine carrier-neutrale Überwachung und messbare Servicestandards erfordern. Anbieter gehen auch über das Frachtmanagement hinaus, indem sie Kontrolltürme, Compliance-Prozesse und spezialisierte Kühlkettenoperationen in längerfristige Serviceverträge integrieren. Diese Kombination kann Anbieter zentraler für die Kundenplanung machen, da die Servicequalität von Informationen abhängt, die über mehrere Betriebspartner hinweg geteilt werden, darunter Carrier, Lagerbetreiber und Technologieanbieter.
Wichtigste Erkenntnisse des Berichts
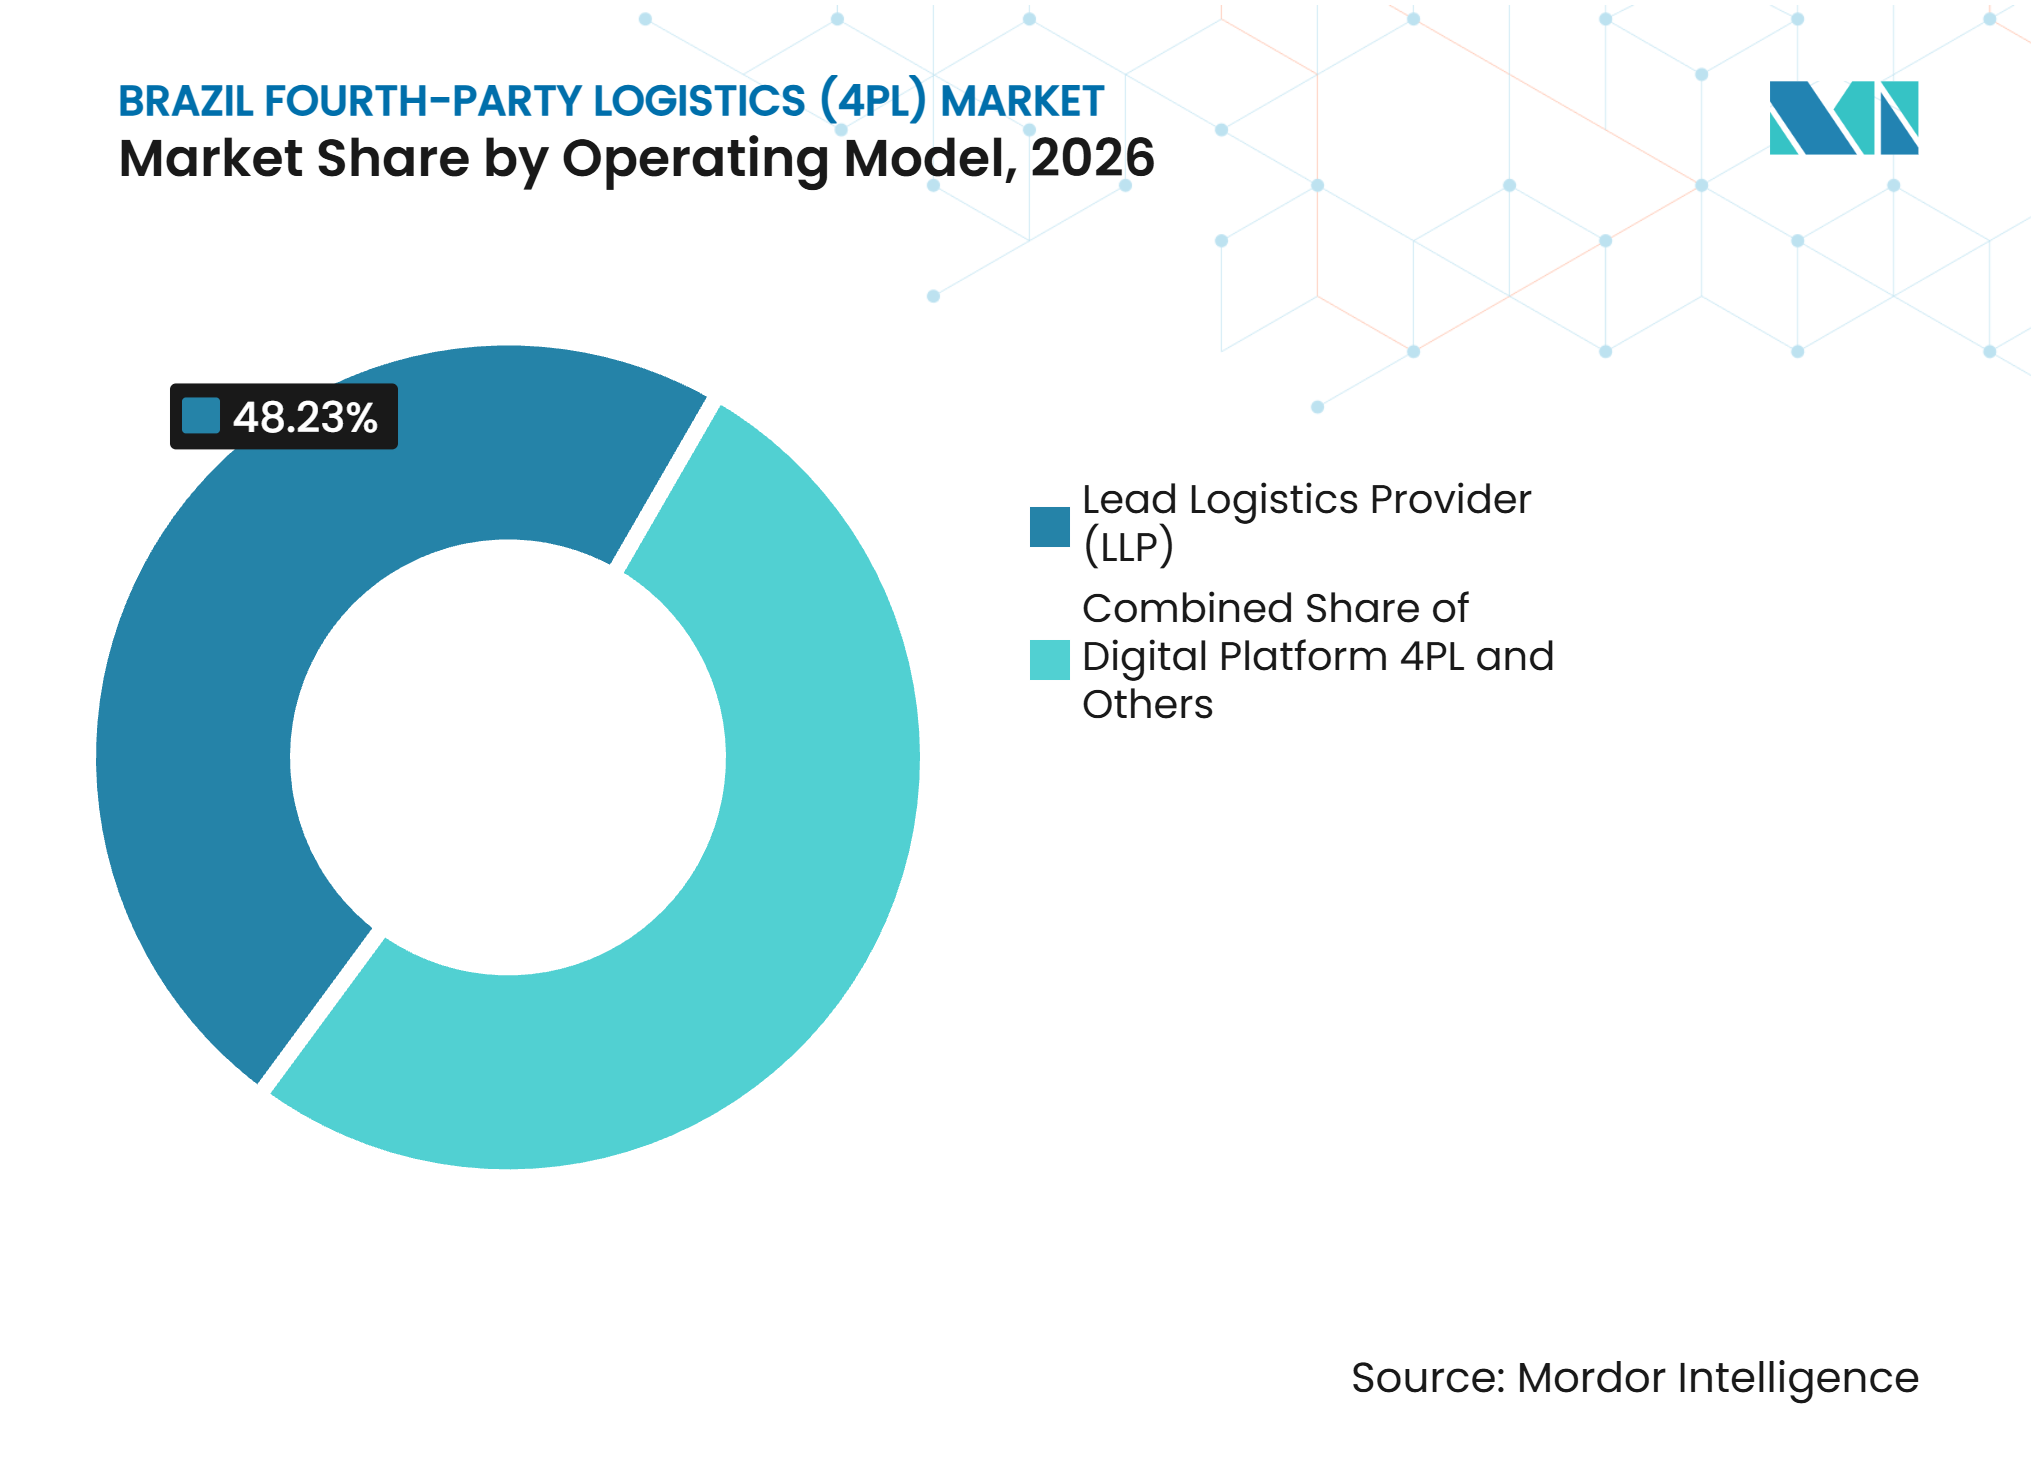
- Nach Betriebsmodell entfallen auf Lead-Logistics-Provider im Jahr 2026 48,23 % des Marktanteils des brasilianischen Viert-Partei-Logistik-Marktes, während für digitale Plattform-4PL bis 2032 ein CAGR von 8,76 % prognostiziert wird.
- Nach Endnutzerbranche entfallen auf Einzel- und E-Commerce im Jahr 2026 33,65 % der Marktgröße des brasilianischen Viert-Partei-Logistik-Marktes, während für Kühl- und Pharmalogistik bis 2032 ein CAGR von 7,89 % prognostiziert wird.
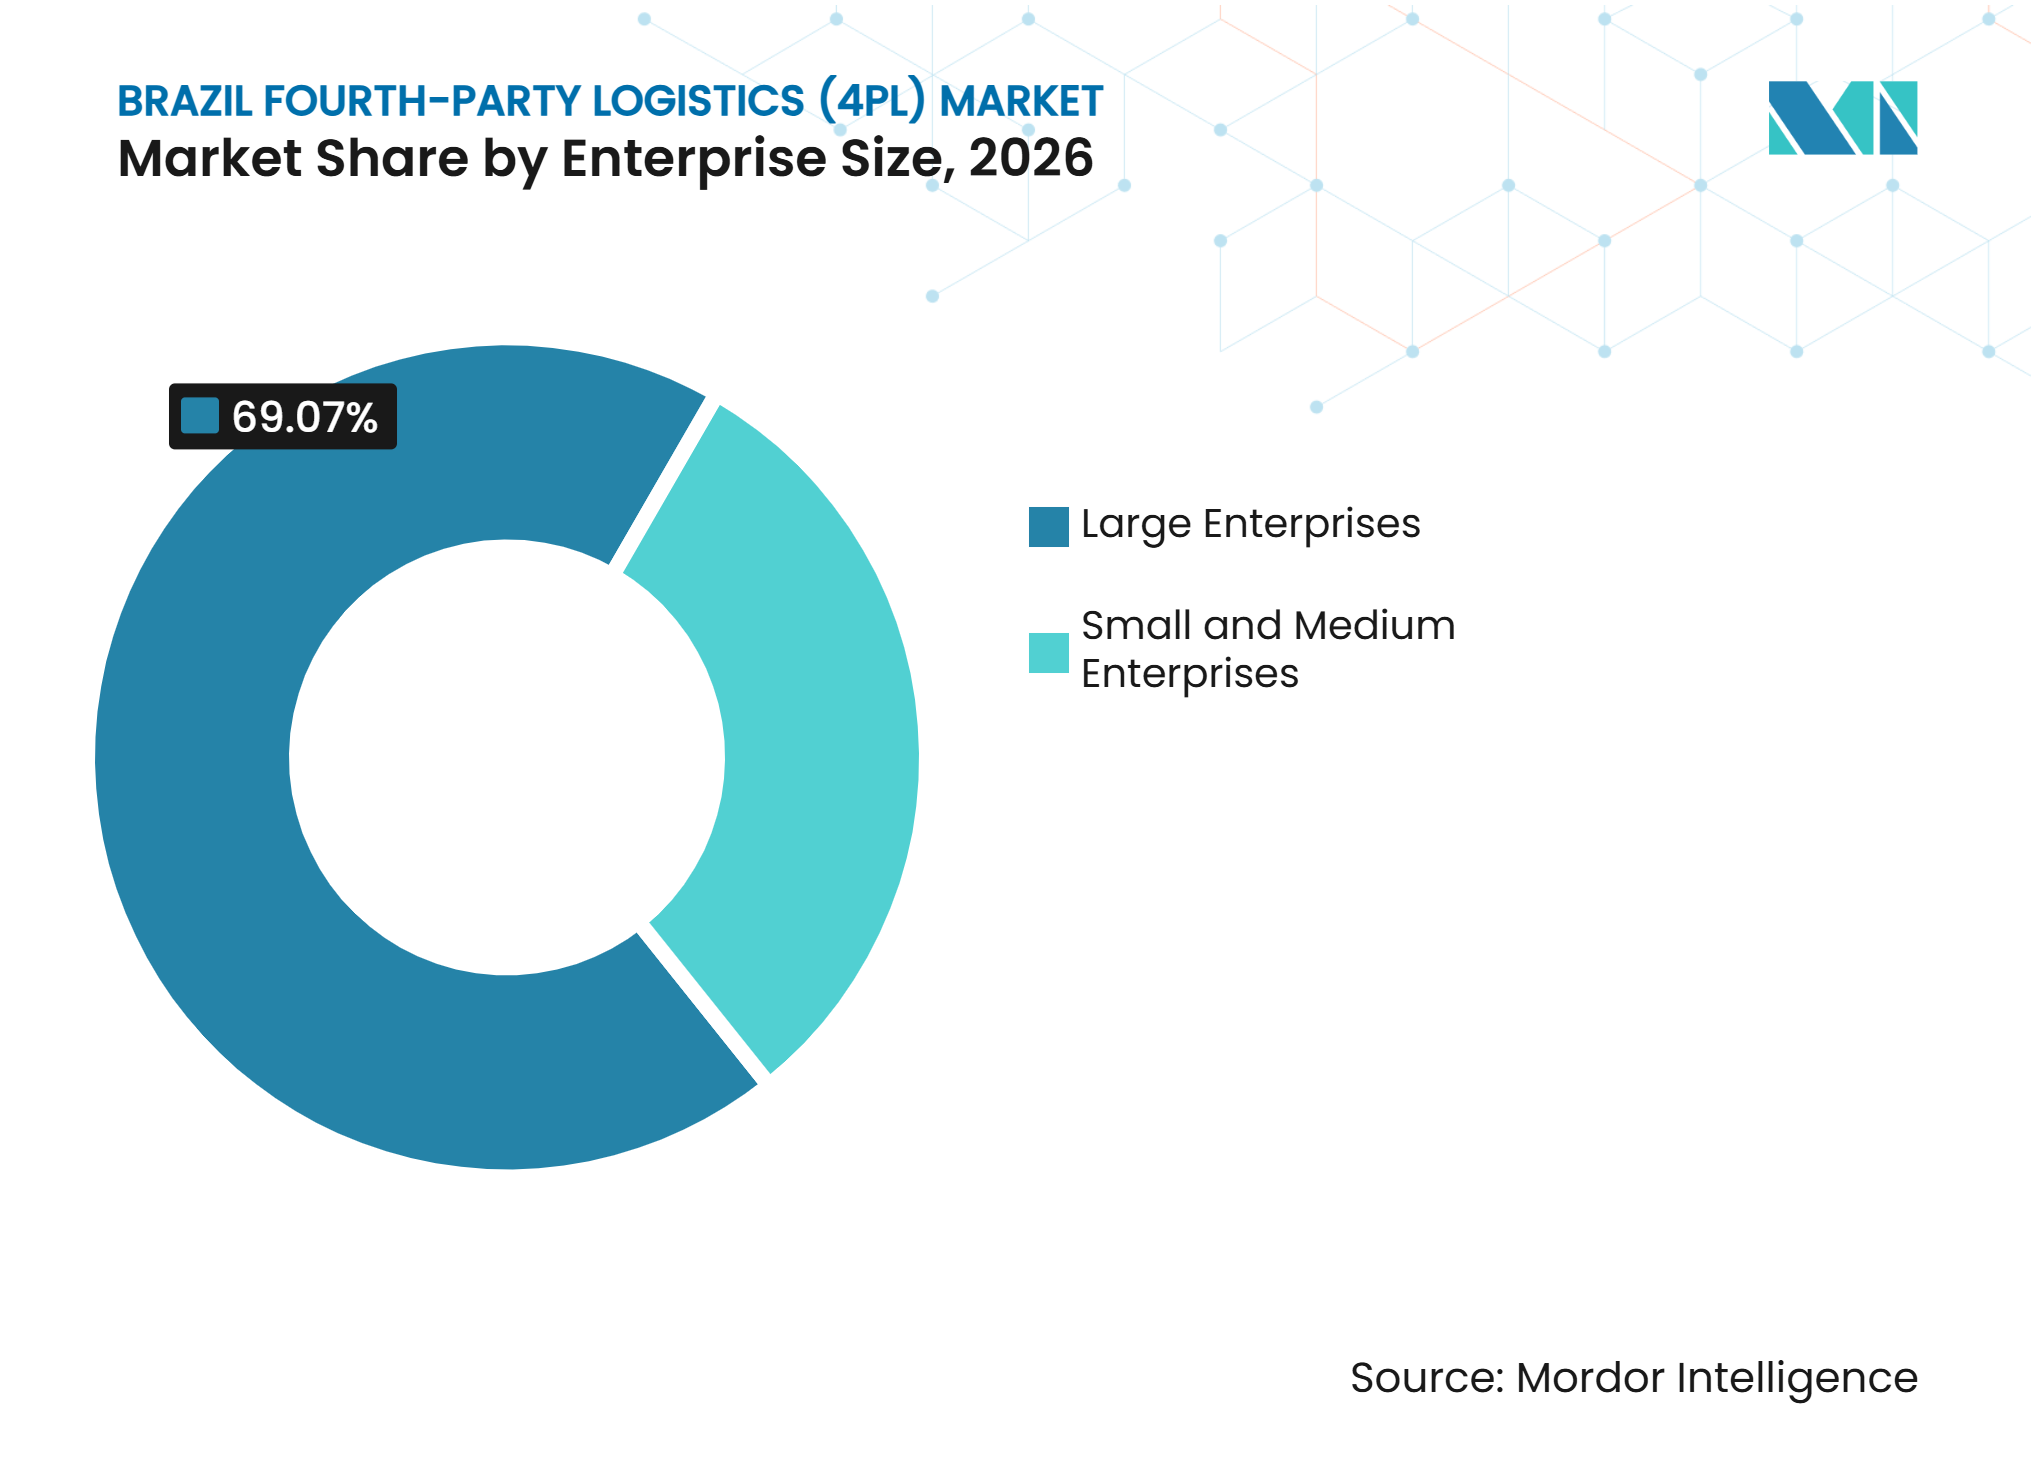
- Nach Unternehmensgröße entfallen auf Großunternehmen im Jahr 2026 69,07 % des Marktanteils des brasilianischen Viert-Partei-Logistik-Marktes, während für kleine und mittlere Unternehmen bis 2032 ein CAGR von 8,22 % prognostiziert wird.
- Nach Geografie entfällt auf den Südosten im Jahr 2026 43,48 % des Marktanteils des brasilianischen Viert-Partei-Logistik-Marktes, während für den Nordosten bis 2032 ein CAGR von 8,61 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende E-Commerce-Komplexität steigert die Nachfrage nach 4PL-Orchestrierung | +1.5% | Südosten und Süden; Ausstrahlungseffekte auf den Nordosten | Kurzfristig (≤ 2 Jahre) |
| Multimodale Investitionen weiten integrierte Logistikanforderungen aus | +1.2% | National; frühe Gewinne in Mato Grosso, Pará und Südosthäfen | Mittelfristig (2–4 Jahre) |
| Einführung von Kontrolltürmen stärkt die durchgängige Lieferkettentransparenz | +0.9% | National; am stärksten in industriellen Clustern des Südostens | Mittelfristig (2–4 Jahre) |
| Wachstum der Kühlkette erhöht die koordinierte regulierte Logistik | +0.8% | National; konzentriert im Südosten, Süden und Nordosten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Planung verbessert das Ausnahmemanagement und die Optimierung | +0.7% | National, angeführt vom Logistikkorridor São Paulo | Langfristig (≥ 4 Jahre) |
| Anbieterkonsolidierung steigert die Nachfrage nach neutraler Netzwerkorchestrierung | +0.6% | National; höchste Auswirkung in Automobil- und Konsumgüterclustern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende E-Commerce-Komplexität steigert die Nachfrage nach 4PL-Orchestrierung.
Der brasilianische Viert-Partei-Logistik-Markt profitiert von E-Commerce-Netzwerken, die eine Koordination über Fulfillment-Standorte, Carrier und Einzelhandelsziele hinweg erfordern. DHL Supply Chain begann im April 2025 seine Lead-Logistics-Partner-Vereinbarung mit Alpargatas und übernahm die Verantwortung für den Distributionsbetrieb in Campina Grande[1]. Die Vereinbarung reduzierte die Anzahl der Carrier von 15 auf 6 und führte einen Kontrollturm in São Paulo mit robotergestützter Prozessautomatisierung ein. Dieses Modell gibt einem Verlader eine einheitliche Betriebsübersicht über Einzelhandelslieferungen, während der physische Transport bei spezialisierten Carriern verbleibt. ID Logistics gab im April 2026 3 strukturierende Verträge mit 2 großen E-Commerce-Plattformen bekannt und fügte fast 120.000 m² Lagerfläche und mehr als 2.000 Arbeitsplätze hinzu.
Multimodale Investitionen weiten integrierte Logistikanforderungen aus
Brasiliens Transportinvestitionsprogramm erweitert die Bandbreite der Modi, die innerhalb einer einzigen Lieferkette kombiniert werden können. Das Verkehrsministerium erklärt, dass der Nationale Logistikplan 2050 einen langfristigen Rahmen für Infrastrukturinvestitionen setzt und dass 2026 geplante Auktionen für 8 Eisenbahnen, 13 Straßen und 18 Hafenprojekte umfasst. Die neue Netzwerkkapazität wird von den Nutzern verlangen, Übergaben zwischen Straße, Schiene, Wasserstraßen und Hafenterminals zu koordinieren. DP World und MRS Logística lancierten im Juli 2026 einen Agrarexportkorridor, der die Produktionsgebiete im Mittleren Westen über Straße, Schiene und Hafenbetrieb mit dem Hafen von Santos verbindet. Der Dienst kann bis zu 84 TEU pro Zug abwickeln, was den Betriebsmaßstab demonstriert, den integrierte Planung bewältigen muss. Der brasilianische Viert-Partei-Logistik-Markt kann davon profitieren, wenn Verlader eine unabhängige Leistungsüberwachung über diese verknüpften Modi hinweg benötigen.
Wachstum der Kühlkette erhöht die koordinierte regulierte Logistik
Temperatursensible Fracht erfordert ein höheres Maß an Planung, Dokumentation und Ausnahmemanagement als die Standarddistribution. DHL Supply Chain investierte 2025 mehr als 100 Millionen BRL (18,07 Millionen USD), um seine Kühlflotte um 60 Lkw zu erweitern, wobei 50 weitere Fahrzeuge für 2026 geplant sind. Das Unternehmen eröffnete auch ein pharmazeutisches DHL- und SkyCell-Servicezentrum in der Nähe des Flughafens Guarulhos, das Container verwendet, die dafür ausgelegt sind, 2 °C bis 8 °C für bis zu 270 Stunden aufrechtzuerhalten. Brasiliens ANVISA-RDC-430/2020-Rahmen macht Temperaturkontrolle und Rückverfolgbarkeit in der qualifizierten pharmazeutischen Distribution unverzichtbar. Ein 4PL-Anbieter kann Carrier und Einrichtungen koordinieren und gleichzeitig überwachen, ob Servicepartner die erforderlichen Verfahren einhalten. Dieser Bedarf unterstützt den brasilianischen Viert-Partei-Logistik-Markt, da Verlader aus dem Gesundheits- und Lebensmittelbereich eine kontinuierliche Ausführungsaufzeichnung über ausgelagerte Netzwerke hinweg aufrechterhalten müssen.
KI-gestützte Planung verbessert das Ausnahmemanagement und die Optimierung
Kontrolltürme werden zu einer betrieblichen Anforderung, wo nationale Netzwerke schnelle Reaktionen auf Störungen benötigen. DHL Supply Chain übernahm im Februar 2026 die nationale Logistikorchestrierung für GE HealthCare in Brasilien und deckte dabei die Verwaltung von fast 5.000 monatlichen Rechnungen und rund 1.500 Betriebsvorfällen ab. Der Dienst umfasst einen Notfalleinsatz am selben Tag innerhalb von 45 Minuten für Standorte im Südosten und Süden. Solche Einsätze machen operative Daten, einschließlich Carrier-Zuverlässigkeit und Vorfallsaufzeichnungen, zum Kern der Vertragsleistung. GXO plant, sein GXO-IQ-Lagerbetriebssystem im Jahr 2026 an mehr als 50 globalen Standorten einzusetzen, zusammen mit fast 20.000 Robotern. Der brasilianische Viert-Partei-Logistik-Markt bietet daher eine Öffnung für Anbieter, die operative Daten in praktische Serviceentscheidungen umwandeln, ohne das Eigentum an jedem Vermögenswert zu übernehmen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Straßenabhängigkeit begrenzt die Effizienz multimodaler Netzwerke | -0.6% | National; am stärksten ausgeprägt im Norden und Nordosten | Langfristig (≥ 4 Jahre) |
| Compliance-Komplexität erhöht die Koordinationsbelastung über Bundesstaatsgrenzen hinweg | -0.4% | National; unverhältnismäßige Auswirkung auf bundesstaatenübergreifende 4PL-Operationen | Mittelfristig (2–4 Jahre) |
| Steuerbelastung setzt die asset-leichte 4PL-Wirtschaftlichkeit unter Druck | -0.2% | National, konzentriert in Südost-Hub-Operationen | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsbedenken begrenzen die Datenintegration und Neutralität | -0.1% | National; höchste Exposition für digitale Plattform-4PLs | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Straßenabhängigkeit begrenzt die Effizienz multimodaler Netzwerke
Der Straßentransport bleibt für die inländische Frachtbewegung unverzichtbar, auch wenn der öffentliche Sektor die Schienen- und Hafenkapazität ausbaut. Dies erzeugt Zuverlässigkeitsdruck für Betreiber, die nationale Serviceverpflichtungen über lange Straßenkorridore hinweg eingehen. Verzögerungen an Straße-zu-Schiene- und Straße-zu-Hafen-Übergaben können die in leistungsbasierten Verträgen versprochene Lieferpräzision beeinträchtigen. Der Effekt ist im Norden und Nordosten stärker sichtbar, wo die Transportoptionen weniger dicht sein können und die Netzwerkerholung länger dauern kann. Der brasilianische Viert-Partei-Logistik-Markt muss daher Transportvolatilität durch diversifizierte Kapazitäten, Ausnahmeprotokolle und realistische Serviceniveaus einpreisen und managen. Die Schienen- und Straßenauktionsagenda der Regierung ist eine relevante Reaktion, aber die Netzwerkvorteile werden eher mittel- und langfristig als unmittelbar eintreten.
Steuerbelastung setzt die asset-leichte 4PL-Wirtschaftlichkeit unter Druck
Brasiliens Verbrauchsteuerreform verändert den Betriebskontext für Distributions- und Logistikverträge. Die Reform geht von den bestehenden Steuern auf das zielortbasierte IBS- und CBS-System über, durch einen Übergang, der bis 2033 läuft. Vertragsstrukturen müssen möglicherweise angepasst werden, da Verlader Einrichtungsstandorte, Rechnungswege und Kreditbehandlung neu bewerten. Anbieter mit starker Steuer-Governance können während dieser Anpassungen mehr Sicherheit bieten. Kuehne+Nagel Brasilien trat 2026 als einziges Logistikunternehmen der ersten Gruppe von 36 Teilnehmern am kooperativen Steuer-Compliance-Programm CONFIA bei[2]. Dieses Umfeld kann Beschaffungsentscheidungen verlangsamen, begünstigt aber auch 4PL-Anbieter, die operative Koordination mit transparenten Compliance-Prozessen verbinden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Betriebsmodell:
LLP hält die größte Umsatzposition, während digitale Plattformen vorrückenLead-Logistics-Provider entfallen im Jahr 2026 auf 48,23 % des Marktanteils des brasilianischen Viert-Partei-Logistik-Marktes. Das Modell gibt einem Verlader eine einzige verantwortliche Partei zur Planung und Überwachung eines Multi-Carrier-Netzwerks. Es eignet sich für Unternehmen, die gemeinsame Servicekennzahlen über Lager-, Transport- und Lieferpartner hinweg wünschen. DHLs Alpargatas-Vereinbarung demonstriert diesen Ansatz durch die Kombination von Carrier-Konsolidierung mit einem zentralisierten Kontrollturm. Lösungsintegratoren behalten ihren Platz in komplexen Lieferketten, die eine maßgeschneiderte Koordination über Technik, Produktion und Nachmarktaktivitäten hinweg erfordern. Automobilnetzwerke sind besonders relevant, da die Verfügbarkeit von Teilen und der Lieferzeitplan eng mit den Produktionsplänen abgestimmt sein müssen.
Für digitale Plattform-4PL wird bis 2032 ein CAGR von 8,76 % prognostiziert, die höchste Rate unter den Betriebsmodellen. Ihr Reiz liegt darin, dass cloudbasierte Tools die Transparenz und das Ausnahmemanagement auf mittelgroße Verlader ausweiten können, ohne eine vollständige Auslagerungsvereinbarung zu erfordern. JSL reorganisierte seine Aktivitäten im Jahr 2025 und etablierte JSL Digital als 100 % asset-leichte Transportmanagementplattform. Die Plattform verbindet Frachtladungen mit einem Netzwerk unabhängiger Fahrer und spiegelt eine Bewegung hin zur technologiegeführten Koordination wider. Dieser Teil der brasilianischen Viert-Partei-Logistik-Branche kann LLP-Angebote ergänzen, anstatt sie in jedem Konto zu ersetzen. Große, komplexe Kunden benötigen oft noch formelle Governance, spezialisierte Kapazitäten und ein breiteres Betriebsmodell.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Einzel- und E-Commerce führt, während Kühl- und Pharmalogistik schneller wächstEinzel- und E-Commerce entfallen im Jahr 2026 auf 33,65 % der Marktgröße des brasilianischen Viert-Partei-Logistik-Marktes. Die Kategorie erfordert eine Koordination zwischen Distributionszentren, Cross-Docking-Einrichtungen, Last-Mile-Carriern und Kundenretouren. ID Logistics berichtete im April 2026, dass seine neuen Verträge fast 120.000 m² Lagerfläche und mehr als 2.000 Arbeitsplätze hinzufügten[3]. Diese Investitionen unterstützen die anhaltende Nachfrage nach Netzwerkdesign und Betriebsüberwachung. FMCG, Automobil und Mobilität, Technologie und Elektronik sowie industrielle Fertigung halten ebenfalls die Nachfrage aufrecht, da jeder Bereich auf zuverlässigen Service über eine große Geografie hinweg angewiesen ist.
Für Kühl- und Pharmalogistik wird bis 2032 ein CAGR von 7,89 % prognostiziert. Das Segment erfordert qualifizierte Mehrtemperaturdistribution, Rückverfolgbarkeit und sorgfältige Handhabung von Biologika und anderen thermolabilen Arzneimitteln. DHLs Investition in die Kühlkettenflotte und das pharmazeutische Servicezentrum deuten auf einen wachsenden Bedarf an spezialisierter Servicekoordination hin. Die ANVISA-Compliance erhöht die Bedeutung der Aufzeichnungsführung über jeden Subunternehmer in der Kette. Die brasilianische Viert-Partei-Logistik-Branche kann diese Nutzer unterstützen, indem sie die operative Verantwortung über Transport, Lagerhaltung und Endlieferung hinweg sichtbar macht. Andere Endnutzer, einschließlich agrarindustriegebundener Konsumgüter, fügen saisonale Nachfrage hinzu, die eine flexible Kapazitätsplanung erfordert.
Nach Unternehmensgröße:
Großunternehmen führen beim Umsatz, während KMU durch Plattformen Zugang gewinnenGroßunternehmen entfallen im Jahr 2026 auf 69,07 % der Marktgröße des brasilianischen Viert-Partei-Logistik-Marktes. Ihre multiregionalen Lieferketten benötigen mit größerer Wahrscheinlichkeit eine Multi-Carrier-Überwachung, gemeinsame Key-Performance-Indikatoren und strukturierte Auslagerungsvereinbarungen. Automobil-, Konsumgüter- und Pharmaunternehmen bleiben wichtige Käufer, da ihre Netzwerke hohe Sendungsvolumina mit anspruchsvollen Serviceanforderungen verbinden. ABOL und ILOS berichteten, dass die größten 17 % der brasilianischen Logistikbetreiber im Jahr 2026 77 % des Branchenumsatzes erzielten. Das Ergebnis zeigt die Rolle der Skalierung bei der Beschaffung und bei der Fähigkeit, große Kundenprogramme zu unterstützen. Anbieter, die diese Konten bedienen, müssen sowohl Netzwerkreichweite als auch ein glaubwürdiges System zur Leistungsberichterstattung nachweisen.
Für kleine und mittlere Unternehmen wird bis 2032 ein CAGR von 8,22 % prognostiziert. Digitale Transportmanagementplattformen senken die Einstiegshürde, indem sie kleinere Verlader mit Carrier-Kapazitäten und operativen Daten verbinden. JSL Digital bietet ein asset-leichtes Modell, das kleineren Unternehmen Zugang zu einem Netzwerk unabhängiger Fahrer verschaffen kann. Dieses Modell kann den Bedarf eines Unternehmens reduzieren, ein großes internes Logistikteam aufzubauen, bevor es erweiterte Koordinationsdienstleistungen nutzt. Es macht den brasilianischen Viert-Partei-Logistik-Markt auch weniger abhängig von einer kleinen Gruppe von Großaufträgen. Die Plattformakzeptanz wird jedoch von einer einfachen Integration mit den bestehenden Bestell-, Lager- und Finanzsystemen eines Kunden abhängen.

Geografische Analyse
Der Südosten entfällt im Jahr 2026 auf 43,48 % der Marktgröße des brasilianischen Viert-Partei-Logistik-Marktes. São Paulo bleibt das wichtigste Finanz-, Industrie- und Logistikzentrum des Landes und unterstützt dichte Warenströme zwischen Produzenten, Distributionseinrichtungen und Verbrauchern. CEVA Logistics erweiterte seinen Lagerflächenbestand in 12 Monaten um mehr als 150.000 m² und setzte sich ein Ziel von 620.000 m² bis 2028. Das Unternehmen verpflichtete sich zu mehr als 100 Millionen BRL (18,07 Millionen USD) für diese Expansion. Die Konzentration von Kunden und Einrichtungen gibt Kontrollturm-Anbietern eine praktische Basis für die Koordination verschiedener Servicepartner. Die Steuerreform wird wahrscheinlich auch einen stärkeren Fokus auf die Nähe zu Endverbrauchern fördern, wenn Unternehmen entscheiden, wo sie Distributionskapazitäten platzieren. Diese Verschiebung stärkt den Fall für ein Netzwerkdesign, das über individuelle staatliche Steueranreize hinausblickt.
Für den Nordosten wird bis 2032 ein CAGR von 8,61 % prognostiziert, die schnellste Rate unter Brasiliens Regionen. Maersk eröffnete im Juli 2026 ein Distributionszentrum in Suape, Pernambuco, mit 11.920 m², 11.297 Palettenplätzen und 36 Laderampen[4]. Die Einrichtung integriert Ozean-, Kabotage-, Inlandstransport- und Lagerhaltungsleistungen für Kunden in der Region. Ihre Materialhandhabungsgeräte sind vollständig elektrisch, was darauf hindeutet, dass Betriebsstandards neben dem Kapazitätswachstum berücksichtigt werden. DHLs LLP-Abdeckung für Alpargatas in Campina Grande zeigt auch, dass Konsumgüterlieferketten im Nordosten eine strukturierte Orchestrierung unterstützen können.
Der Süden, der Mittlere Westen und der Norden schaffen unterschiedliche Möglichkeiten für den brasilianischen Viert-Partei-Logistik-Markt. Maersk erweiterte im April 2026 sein Netzwerk in Südbrasilien mit Einrichtungen in Rio Grande, Rio Grande do Sul, und Paranaguá, Paraná, um Agrarexportströme zu unterstützen. Das Depot in Rio Grande umfasst fast 70.000 m² für die Handhabung von Trocken- und Kühlcontainern, während die Expansion in Paranaguá die Frachtdienstleistungsfläche auf 6.000 m² brachte. Im Mittleren Westen schafft der DP-World- und MRS-Korridor einen einzigen Straßen-, Schienen- und Hafenfluss zwischen Produktionsgebieten und Santos. Tegma investiert 30 Millionen BRL (5,42 Millionen USD) in Automobilhöfe in der Nähe von Camaçari, Bahia, und Horizonte, Ceará, und verbindet regionale Fertigungsaktivitäten mit breiteren Logistiknetzwerken. Der Norden ist für strukturierte Dienstleistungen noch weniger entwickelt, aber der Nationale Logistikplan 2050 stellt den Arco-Norte-Korridor in seine Infrastrukturprioritäten. Anbieter, die Rohstoffsaisonalität, Hafenschnittstellen und regionale Compliance-Anforderungen verstehen, können dauerhaftere Positionen in diesen gemischten Geografien aufbauen.
Wettbewerbslandschaft
Marktkonzentration
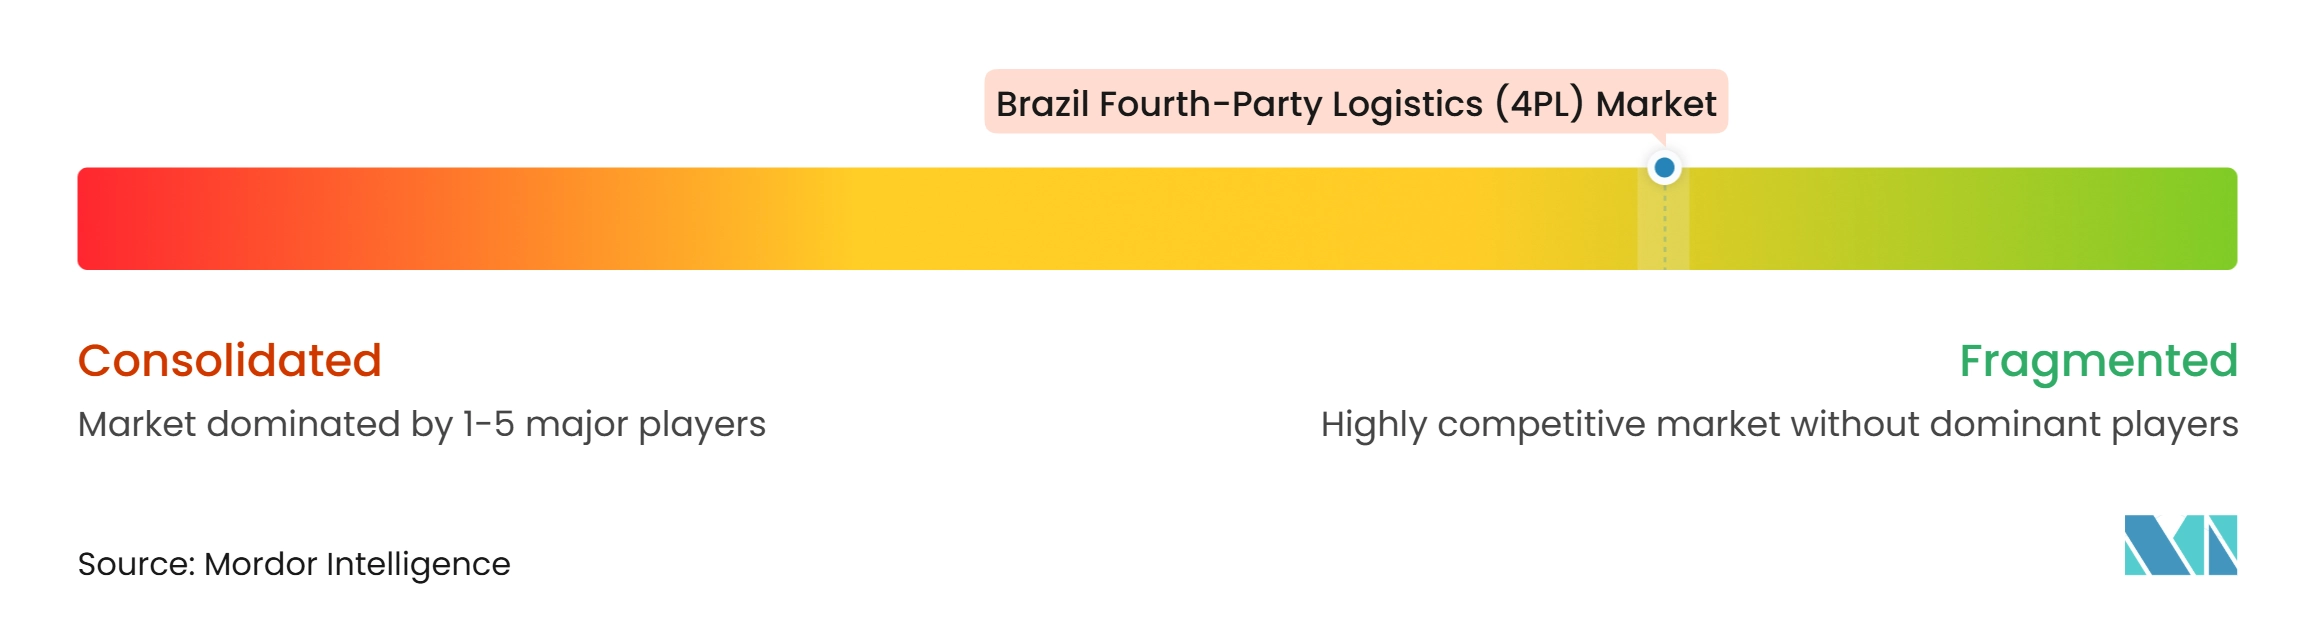
Der brasilianische Viert-Partei-Logistik-Markt ist ein fragmentierter Markt. Globale Integratoren, darunter DHL Group, A.P. Moller-Maersk, CEVA Logistics, Kuehne+Nagel und DSV, konkurrieren mit Kontrollturmfähigkeiten, multimodalen Netzwerken und Beziehungen im Gesundheitswesen, Einzelhandel und Automobilbereich. Inländische Anbieter wie JSL und Tegma fügen lokales Betriebswissen und etablierten Kundenzugang hinzu. CEVAs Investition in neue Kapazitäten veranschaulicht, wie Netzwerkskalierung Angebote für integrierte Logistikarbeit unterstützen kann. Gleichzeitig können asset-leichte Angebote bei Flexibilität und Datentransparenz konkurrieren, anstatt auf Lagerbesitz zu setzen. Dies schafft Raum für spezialisierte Anbieter, die Partner koordinieren können, ohne jeden physischen Vermögenswert zu replizieren.
DHLs GE-HealthCare-Vertrag ist ein Beispiel für einen Anbieter, der tiefer in die nationale Orchestrierung vordringt. Die Vereinbarung umfasst Vorfallsüberwachung, Rechnungsverarbeitung und dringende Lieferanforderungen, was die Rolle des Anbieters an tägliche Serviceergebnisse knüpft. DP World und MRS Logística bieten ein weiteres Beispiel durch ihren Export-Korridor vom Mittleren Westen nach Santos, der Straßen-, Schienen- und Hafenbetrieb verbindet. Maersks Distributionszentrum in Suape bietet ein drittes Beispiel, indem es Ozean-, Kabotage-, Inlandstransport- und Lagerhaltungsleistungen für Kunden im Nordosten zusammenführt. Diese Schritte zeigen, dass Wettbewerbsstärke zunehmend davon abhängt, operative Fähigkeiten in ein klares Kundenversprechen zu verbinden. Anbieter mit effektiven Compliance- und Qualitätsprozessen werden in regulierten Sektoren einen Vorteil haben.
JSLs Reorganisation im Jahr 2025 schuf eine asset-leichte digitale Einheit neben seinen Logistik- und Dedicated-Services-Geschäften. DSVs abgeschlossene Integration von Schenker stärkte seine Fähigkeit, in Brasilien eine breitere multimodale Servicebasis anzubieten. Kuehne+Nagels Aufnahme in das CONFIA-Programm unterscheidet auch seinen Ansatz zur kooperativen Steuer-Compliance. Das Wettbewerbsfeld umfasst daher sowohl asset-reiche internationale Anbieter als auch technologiegeführte inländische Modelle. Der Wettbewerb wird voraussichtlich aktiv bleiben, da Kunden separate Partner für spezialisierte Transporte, Lager und digitale Koordination auswählen können.
Branchenführer im brasilianischen Viert-Partei-Logistik (4PL) Markt
-
DHL Group
-
DSV A/S
-
JSL SA
-
BBM Logística SA
-
CMA CGM Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilien Viert-Partei-Logistik (4PL) Markt Unternehmen in diesem Bericht
- DHL Group
- DSV A/S
- CMA CGM Group
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- 4flow
- Penske Logistics
- GEODIS
- C.H. Robinson Worldwide Inc.
- Rhenus Logistics
- UPS Supply Chain Solutions
- FedEx Logistics
- GXO Logistics Inc.
- Nippon Express Co. Ltd
- DP World
- JSL SA
- ID Logistics
- Yusen Logistics Co. Ltd
- FM Logistic
- BBM Logistica SA
- Tegma Gestão Logística SA
- Multilog SA
Neueste Industrielle Entwicklungen in Brasilien Viert-Partei-Logistik (4PL) Markt
- Juli 2026: A.P. Moller-Maersk eröffnete ein Distributionszentrum in Suape, Pernambuco, mit 11.920 m², 11.297 Palettenplätzen, 36 Laderampen und 100 % elektrischen Materialhandhabungsgeräten, das Ozean-, Kabotage-, Inlandstransport- und Lagerhaltungsleistungen unter einem Angebot für den Nordosten integriert.
- Juli 2026: DP World und MRS Logística lancierten einen multimodalen Agrarexportkorridor vom Mittleren Westen Brasiliens zum Hafen von Santos, der Straßen-, Schienen- und Hafenbetrieb integriert, bis zu 84 TEU pro Zug abwickelt und die Treibhausgasemissionen im Vergleich zu reinen Straßenalternativen um bis zu 80 % reduziert.
- April 2026: DHL Supply Chain gab die Orchestrierung der nationalen Logistikoperationen von GE HealthCare in Brasilien bekannt und verwaltet monatlich rund 5.000 Rechnungen und 1.500 Betriebsvorfälle durch ein integriertes Kontrollturmmodell.
- April 2026: ID Logistics sicherte sich 3 strukturierende Verträge mit 2 großen E-Commerce-Plattformen, fügte fast 120.000 m² Lagerfläche hinzu und schuf mehr als 2.000 Arbeitsplätze, womit ID Logistics Brasilien auf 72 Logistikstandorte und über 1 Million m² Lagerfläche kommt.
Berichtsumfang des brasilianischen Viert-Partei-Logistik (4PL) Marktes
Segmentierungsübersicht
| Lead-Logistics-Provider (LLP) |
| Lösungsintegrator |
| Digitale Plattform-4PL |
| FMCG |
| Einzel- und E-Commerce |
| Mode und Lifestyle |
| Technologie und Elektronik |
| Kühl- und Pharmalogistik |
| Automobil und Mobilität |
| Industrielle Fertigung |
| Sonstige |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Norden |
| Nordosten |
| Mittlerer Westen |
| Südosten |
| Süden |
| Nach Betriebsmodell | Lead-Logistics-Provider (LLP) |
| Lösungsintegrator | |
| Digitale Plattform-4PL | |
| Nach Endnutzerbranche | FMCG |
| Einzel- und E-Commerce | |
| Mode und Lifestyle | |
| Technologie und Elektronik | |
| Kühl- und Pharmalogistik | |
| Automobil und Mobilität | |
| Industrielle Fertigung | |
| Sonstige | |
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen |
| Großunternehmen | |
| Nach Region | Norden |
| Nordosten | |
| Mittlerer Westen | |
| Südosten | |
| Süden |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Brasiliens Viert-Partei-Logistik-Sektor bis 2032 erreichen?
Die Marktgröße des brasilianischen Viert-Partei-Logistik-Marktes wird voraussichtlich bis 2032 5,90 Milliarden USD erreichen, mit einem CAGR von 6,10 % ab 2027.
Welches Betriebsmodell führt Brasiliens 4PL-Sektor an?
Lead-Logistics-Provider führt mit 48,23 % des Umsatzes im Jahr 2026, während digitale Plattform-4PL mit einem prognostizierten CAGR von 8,76 % bis 2032 die höchste Wachstumsrate aufweist.
Welches Kundensegment wächst bei 4PL-Anbietern in Brasilien am schnellsten?
Für kleine und mittlere Unternehmen wird bis 2032 ein CAGR von 8,22 % prognostiziert, da digitale Plattformen koordinierte Logistikdienstleistungen zugänglicher machen.
Warum ist die Kühl- und Pharmalogistik in Brasilien wichtig?
Für Kühl- und Pharmalogistik wird bis 2032 ein CAGR von 7,89 % prognostiziert, unterstützt durch strenge ANVISA-Anforderungen an Rückverfolgbarkeit und Temperaturkontrolle.
Welche Region führt die Nachfrage nach Viert-Partei-Logistikdienstleistungen in Brasilien an?
Der Südosten führt mit 43,48 % des Umsatzes im Jahr 2026, unterstützt durch die industrielle Basis São Paulos, die Verbraucherkonzentration und die Logistikinfrastruktur.
Wie wirkt sich die Steuerreform auf Logistikverträge in Brasilien aus?
Der Übergang zum IBS- und CBS-Steuersystem bis 2033 veranlasst Unternehmen, Distributionsstandorte, Rechnungsstellung und Compliance-Prozesse zu überprüfen.