
Tamanho e Participação do Mercado de Logística Contratada no Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
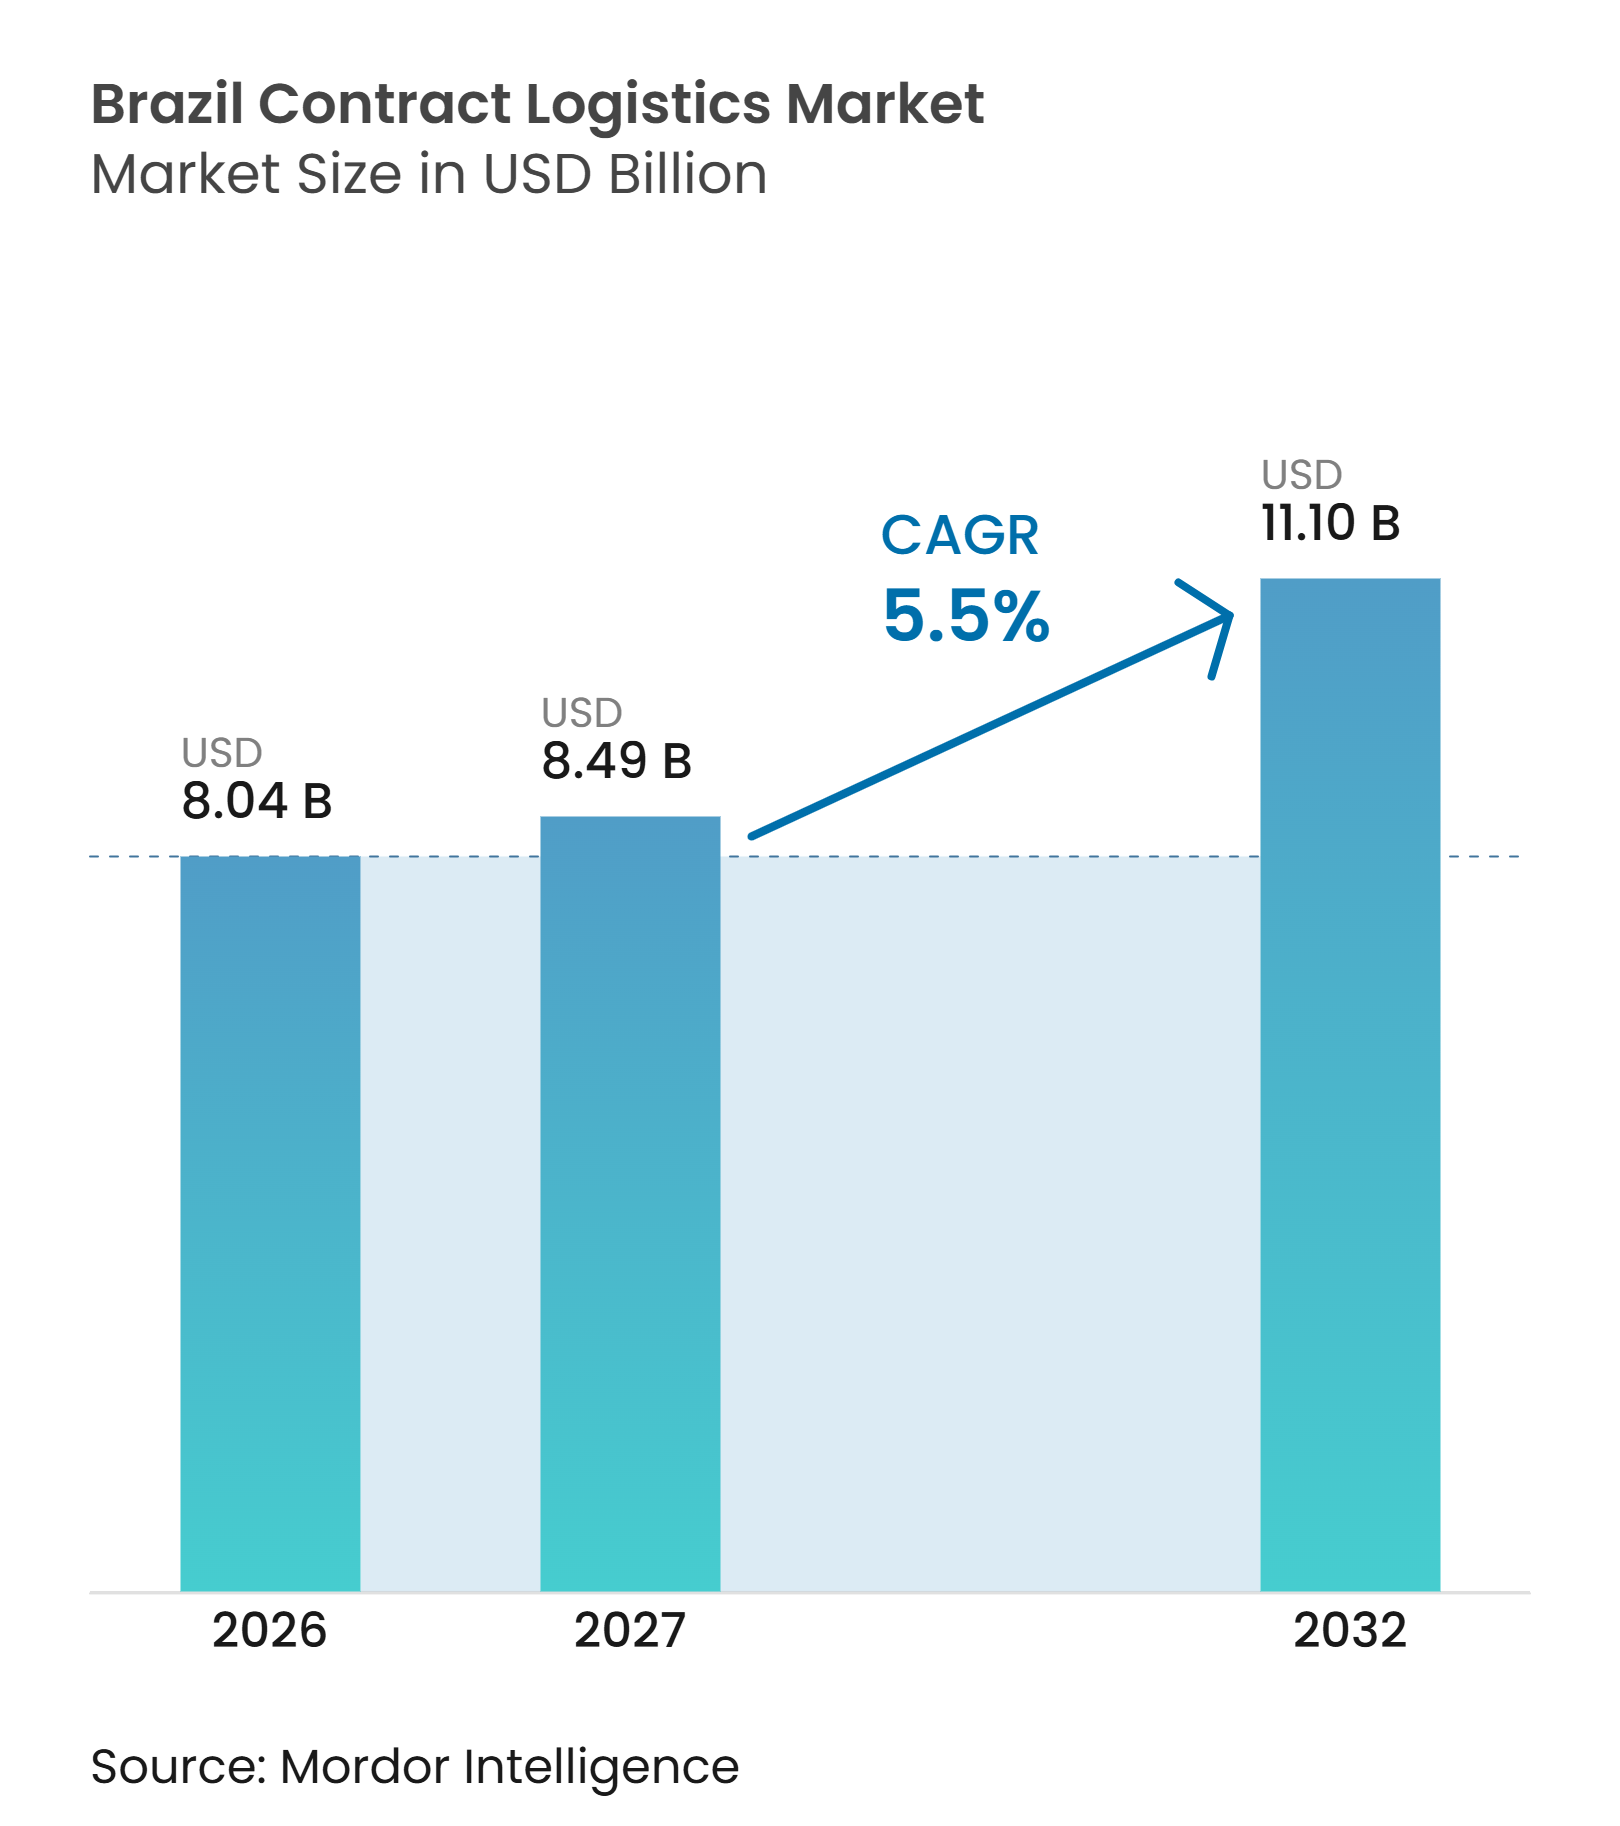
| Tamanho do mercado no ano base (2026) | 8.04 Bilhões de dólares |
| Tamanho do Mercado (2027) | 8.49 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.10 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.50 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Contratada no Brasil por Mordor Intelligence
O tamanho do mercado de logística contratada no Brasil é avaliado em 8,04 bilhões de USD em 2026. Estima-se que cresça de 8,49 bilhões de USD em 2027 para atingir 11,10 bilhões de USD até 2032, a um CAGR de 5,50% durante o período de previsão de 2027 a 2032.
O crescimento é sustentado por fabricantes e varejistas que transferem atividades intensivas em ativos de transporte, armazenagem e atendimento de pedidos para prestadores especializados, permitindo-lhes concentrar capital e atenção gerencial na produção, no merchandising e no atendimento ao cliente. A reforma tributária do Brasil também está alterando as decisões sobre redes de distribuição, pois as empresas estão revisando instalações que foram projetadas em torno de vantagens fiscais estaduais no sistema anterior. O mercado de logística contratada no Brasil favorece, portanto, prestadores que consigam combinar transporte, armazenagem, conformidade e visibilidade de estoque em um único modelo operacional. O varejo digital, a localização automotiva, os investimentos ferroviários e portuários e a distribuição com controle de temperatura estão reforçando a demanda por serviços especializados. Ao mesmo tempo, o congestionamento no transporte, as restrições de mão de obra qualificada e a necessidade de adaptar sistemas durante a transição tributária podem aumentar os custos operacionais e tornar a disciplina de execução um fator importante.
Principais Conclusões do Relatório
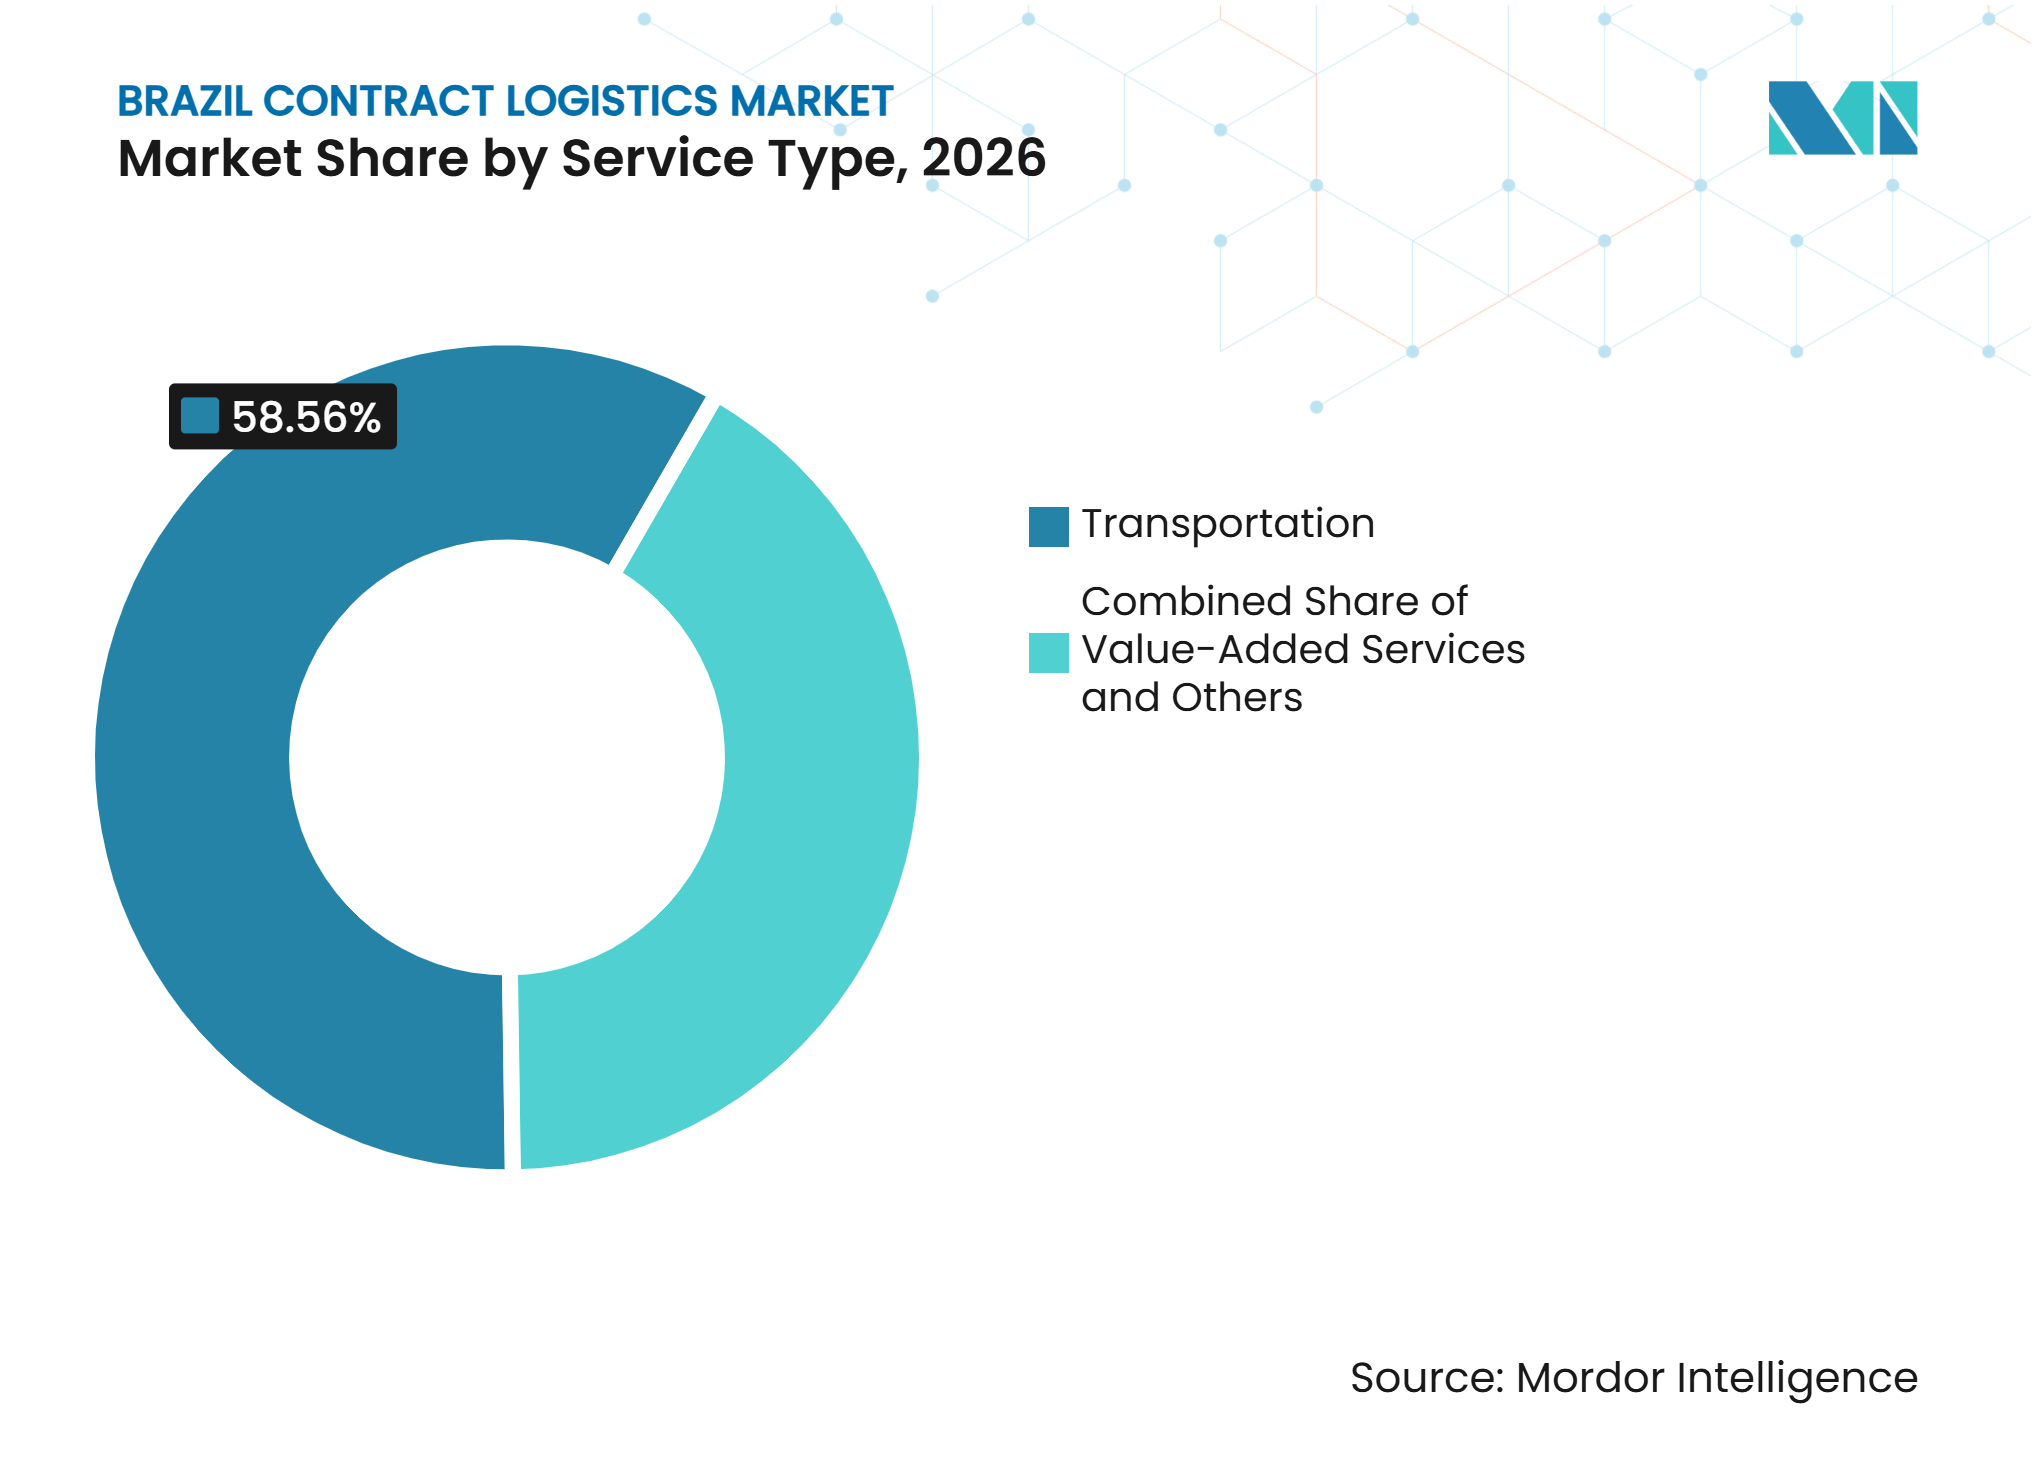
- Por tipo de serviço, o transporte representa 58,56% da participação do mercado de logística contratada no Brasil em 2026, enquanto os serviços de valor agregado têm previsão de registrar um CAGR de 7,89% até 2032.
- Por duração do contrato, acima de 3 anos representa 58,92% do tamanho do mercado de logística contratada no Brasil em 2026 e tem previsão de registrar um CAGR de 7,18% até 2032.
- Por setor do usuário final, manufatura e automotivo representa 26,23% da participação do mercado de logística contratada no Brasil em 2026, enquanto saúde e produtos farmacêuticos tem previsão de registrar um CAGR de 8,12% até 2032.
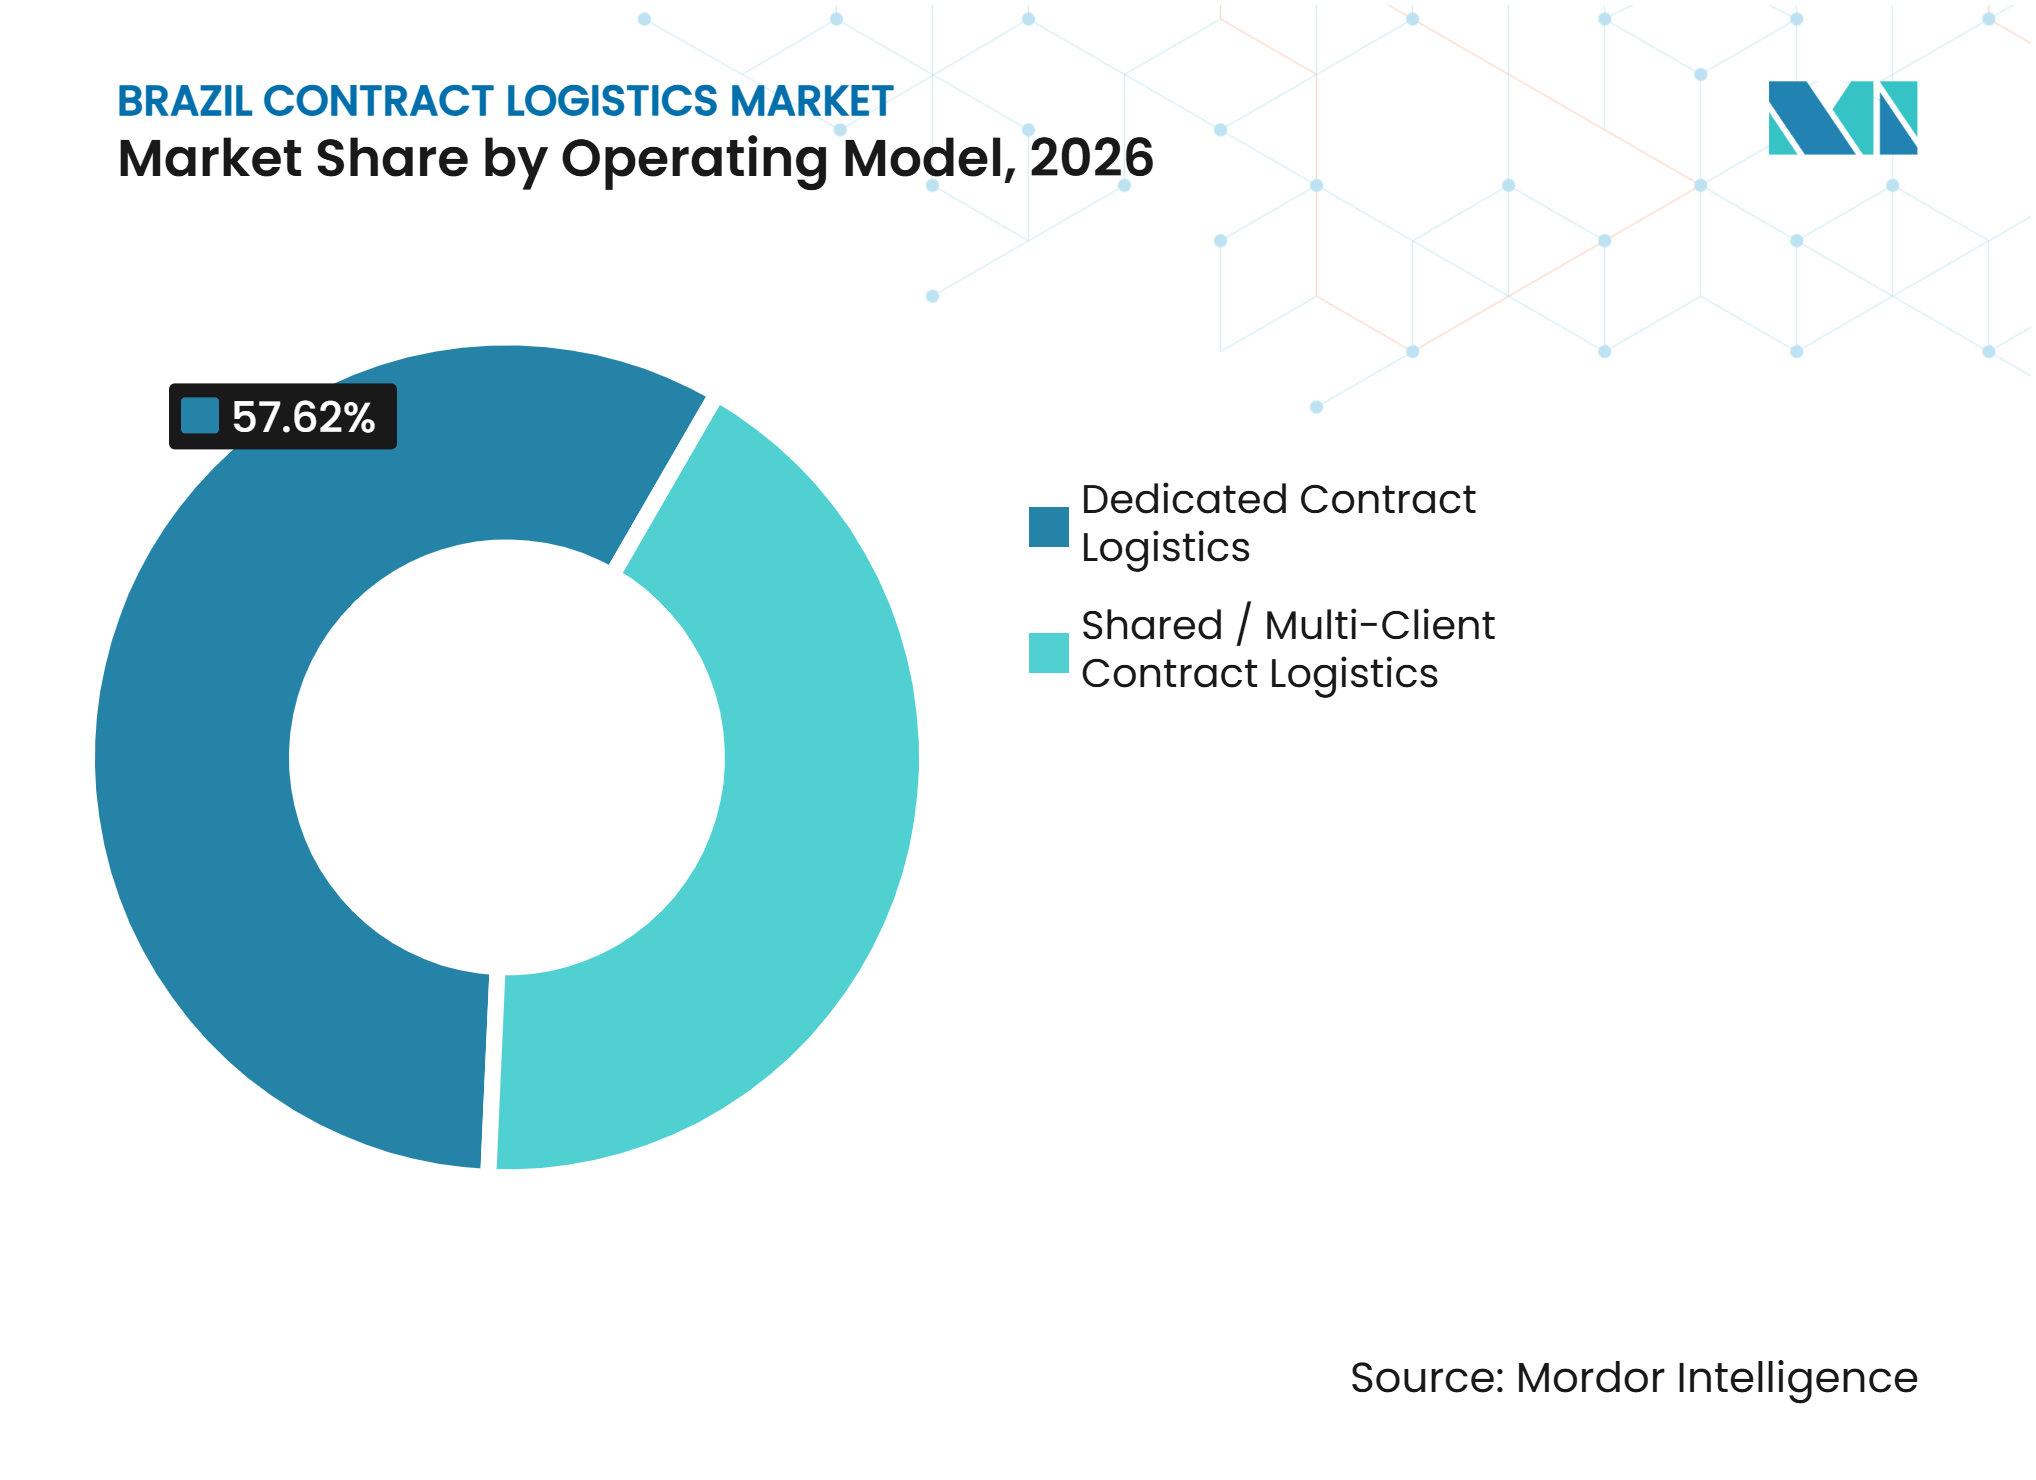
- Por modelo operacional, a logística contratada dedicada representa 57,62% do tamanho do mercado de logística contratada no Brasil em 2026, enquanto a logística contratada compartilhada ou multicliente tem previsão de registrar um CAGR de 6,39% até 2032.
- Por geografia, o Sudeste representa 42,14% da participação do mercado de logística contratada no Brasil em 2026, enquanto o Nordeste tem previsão de registrar um CAGR de 7,76% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Comércio Eletrônico Ampliando a Demanda por Logística Contratada | +1.2% | Nacional, maior intensidade no Sudeste e Nordeste | Curto prazo (≤ 2 anos) |
| Localização Automotiva Aumentando os Requisitos de Logística Sequenciada | +0.8% | Sudeste (São Paulo, Minas Gerais); Nordeste (Ceará) | Médio prazo (2 a 4 anos) |
| Investimento Multimodal Fortalecendo Redes de Distribuição Integradas | +0.9% | Nacional; ganhos iniciais nos corredores do Centro-Oeste, Norte e Nordeste | Longo prazo (≥ 4 anos) |
| Demanda por Cadeia de Frio Expandindo a Logística Contratada Especializada | +0.7% | Sudeste (44,7% do volume de cadeia de frio farmacêutica) com expansão para o Sul e Nordeste | Médio prazo (2 a 4 anos) |
| Atendimento em Cidades Secundárias Aumentando a Demanda por Armazenagem Distribuída | +0.5% | Nordeste e Centro-Oeste; mercados secundários no Sul | Curto prazo (≤ 2 anos) |
| Adoção de Torre de Controle Fortalecendo a Visibilidade Contratual da Cadeia de Suprimentos | +0.4% | Nacional, liderado pelos hubs logísticos de São Paulo | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Eletrônico Ampliando a Demanda por Logística Contratada
O varejo digital está aumentando a demanda por espaço de atendimento de pedidos capaz de processar volumes variados de pedidos e gerenciar despachos rápidos. O mercado de logística contratada no Brasil se beneficia quando plataformas online precisam de instalações que possam operar para várias contas de clientes, em vez de depender apenas de sites dedicados. Esse modelo permite que os prestadores distribuam mão de obra de armazém, sistemas e capacidade de transporte por uma base de clientes mais ampla. A CEVA Logistics inaugurou um centro de atendimento de pedidos da Amazon de 67.000 m² em Santa Maria, Distrito Federal, em 2025, demonstrando a escala das instalações utilizadas para atender redes nacionais de comércio eletrônico. A DHL Supply Chain e a Amazon também inauguraram um centro de distribuição de 31.000 m² em Cariacica em 2026, com capacidade para processar mais de 420.000 pacotes por semana[1]. Esses investimentos ampliam a capacidade de atendimento de pedidos além do eixo de São Paulo e aumentam o valor dos prestadores que conseguem iniciar operações rapidamente e manter um serviço consistente durante os picos de demanda.
Localização Automotiva Aumentando os Requisitos de Logística Sequenciada
A fabricação automotiva requer fluxos de entrada rigorosamente controlados, sequenciamento de peças, armazenagem e rastreabilidade. O mercado de logística contratada no Brasil se beneficia desse requisito porque montadoras e fornecedores de componentes frequentemente precisam de sistemas e mão de obra difíceis de reproduzir internamente. A CEVA Logistics assinou um contrato com o Iveco Group em novembro de 2025 para operar um centro de distribuição de peças de 20.000 m² em Pouso Alegre, Minas Gerais, enquanto a Iveco investiu BRL 93 milhões (USD 16,79 milhões) na instalação. Essas operações exigem que o prestador coordene a precisão do estoque, os movimentos no armazém e a disponibilidade de peças de reposição, em vez de simplesmente transportar frete. A atividade automotiva também sustenta a demanda por processos alfandegários, kitting e serviços de embalagem em locais próximos às plantas de montagem e aos corredores de peças. Os requisitos de conformidade para produtos controlados e documentação de transporte aumentam o valor de operadores com procedimentos estabelecidos e equipes treinadas.
Investimento Multimodal Fortalecendo Redes de Distribuição Integradas
A rede logística do Brasil continua predominantemente rodoviária, mas os investimentos em ferrovias, portos, terminais e cabotagem podem criar mais opções para os embarcadores. O mercado de logística contratada no Brasil pode capturar essa mudança quando os prestadores conectam armazenagem e distribuição interioranas com movimentos marítimos ou ferroviários. A DP World e a Maersk firmaram um acordo de oito anos em 2025 para expandir os serviços marítimos no Porto de Santos, incluindo 6 novos serviços e 8 escalas semanais no primeiro ano. A Maersk também expandiu a infraestrutura de depósitos em Rio Grande e Paranaguá em 2026 para apoiar exportações do agronegócio e cargas refrigeradas. O efeito prático é um argumento mais sólido para contratos integrados que abranjam manuseio portuário, posicionamento de estoque, coordenação aduaneira, movimentação interiorana e entrega. A integração de redes pode reduzir a dependência de uma única rota de transporte, embora os benefícios dependam de conexões confiáveis além dos principais gateways.
Demanda por Cadeia de Frio Expandindo a Logística Contratada Especializada
A logística com controle de temperatura requer instalações validadas, embalagens adequadas, equipes de manuseio treinadas e monitoramento contínuo. Essas necessidades criam uma barreira de entrada mais elevada do que o armazenamento e o transporte convencionais, o que sustenta a demanda especializada no mercado de logística contratada no Brasil. A associação brasileira de logística informou que a capacidade de logística refrigerada deveria crescer 4,5% em 2026, apesar dos desafios operacionais[2]. A DHL Supply Chain expandiu sua operação para a Bristol Myers Squibb em Extrema em 2026 com capacidades de controle climático para produtos de ciências da vida. Prestadores com operações de cadeia de frio validadas podem competir por contratos farmacêuticos e de saúde nos quais a qualidade do serviço, os registros de temperatura e a conformidade regulatória importam tanto quanto o preço. Essas capacidades também ajudam os clientes a limitar o risco de perda de produtos quando as condições de armazenagem mudam inesperadamente durante o carregamento, a entrega ou a transferência entre instalações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos Rodoviários e Portuários Reduzindo a Confiabilidade do Serviço | -0.7% | Nacional; mais agudo na BR-163 (Centro-Oeste ao Norte), Porto de Santos (Sudeste) e vias de acesso aos portos do Nordeste | Curto prazo (≤ 2 anos) |
| Complexidade de Conformidade Aumentando o Ônus Operacional Multiestaduais | -0.5% | Nacional; período de transição 2026–2033 sob a LC 214/2025 | Médio prazo (2 a 4 anos) |
| Escassez de Mão de Obra Qualificada Restringindo as Operações de Armazém | -0.4% | Nacional, maior concentração em São Paulo e nos hubs logísticos do Sudeste | Curto prazo (≤ 2 anos) |
| Exposição Cambial Pressionando as Margens da Logística Contratada | -0.3% | Nacional; mais agudo para prestadores multinacionais que faturam em USD | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos Rodoviários e Portuários Reduzindo a Confiabilidade do Serviço
O congestionamento rodoviário e as restrições de acesso portuário podem interromper cronogramas, aumentar as necessidades de estoque de segurança e elevar os custos de transporte emergencial. Isso é relevante para o mercado de logística contratada no Brasil porque os prestadores são frequentemente responsáveis por níveis de serviço que dependem de infraestrutura fora de seu controle direto. Os picos de demanda podem dificultar a manutenção das janelas de entrega para importadores, exportadores e fabricantes. Os operadores respondem utilizando instalações alternativas, planejando prazos de entrega adicionais e incorporando mais flexibilidade nos contratos. Essas ações protegem a continuidade do serviço, mas também podem limitar a expansão das margens quando os clientes resistem a custos logísticos mais elevados.
Escassez de Mão de Obra Qualificada Restringindo as Operações de Armazém
As operações de armazém e transporte dependem de supervisores, motoristas, operadores de equipamentos, planejadores e equipes técnicas capazes de trabalhar com sistemas cada vez mais digitais. A escassez de mão de obra é uma restrição porque a qualidade do serviço é prejudicada quando os prestadores não conseguem contratar pessoal para novas instalações no mesmo ritmo da demanda. A ABRALOG identificou a escassez de mão de obra qualificada como uma barreira estrutural para a logística no Brasil. A pressão é particularmente relevante nos grandes hubs logísticos, onde vários prestadores competem pela mesma força de trabalho experiente. As empresas podem responder com treinamento, automação e processos de armazém mais padronizados, mas essas medidas exigem investimento e tempo. O resultado é uma preferência mais forte por prestadores estabelecidos que já dispõem de equipes operacionais, controles de processos e capacidade de mobilizar mão de obra entre diferentes sites.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Os Serviços de Valor Agregado Crescem Mais Rápido do que o TransporteO transporte representa 58,56% da participação do mercado de logística contratada no Brasil em 2026, refletindo o papel central da movimentação de frete em um país geograficamente extenso. O transporte rodoviário continua sendo fundamental para o mix de serviços porque conecta clusters industriais, portos, pontos de varejo e bases de clientes no interior. A armazenagem e a distribuição formam a próxima camada principal de demanda por serviços, pois os clientes precisam de estoque posicionado próximo aos centros de consumo e produção. Espera-se cada vez mais que os prestadores coordenem o transporte com a gestão de estoque, em vez de tratar as duas atividades como serviços separados. Essa integração sustenta contratos que conectam recebimento, armazenagem, separação, despacho e gestão de devoluções. Também oferece aos clientes uma visão mais clara dos custos e do desempenho do serviço ao longo da cadeia de suprimentos.
Os serviços de valor agregado têm previsão de expandir a um CAGR de 7,89% até 2032, a taxa mais elevada dentro da segmentação por tipo de serviço. Montagem, etiquetagem, kitting, reembalagem e verificações de qualidade podem aproximar as operações do ponto de demanda e reduzir as etapas de manuseio para os clientes. Esses serviços são relevantes para o comércio eletrônico, peças automotivas, produtos de consumo e produtos de saúde, onde a precisão dos pedidos e a configuração dos produtos são importantes. A ID Logistics lançou uma solução de torre de controle no Brasil em 2025 que integra funções de ERP, TMS, WMS e Power BI para gestão de transporte e visibilidade operacional[3]. Esse tipo de capacidade ajuda o prestador a combinar manuseio físico com coordenação baseada em dados. À medida que os clientes buscam menos transferências entre fornecedores, prestadores de serviços com profundidade operacional e capacidade tecnológica podem garantir uma parcela maior de cada contrato.



Por Duração do Contrato:
Acordos de Maior Prazo Refletem a Complexidade OperacionalAcima de 3 anos representa 58,92% da participação do setor de logística contratada brasileiro em 2026 e tem previsão de registrar um CAGR de 7,18% até 2032. Acordos de maior prazo são comuns quando o prestador precisa dedicar ativos, sistemas, design de processos ou equipes treinadas à operação de um cliente. Esses arranjos são particularmente relevantes para trabalhos de cadeia de frio, automotivo, industrial e de grandes centros de distribuição. A troca de prestadores pode interromper o fluxo de estoque e exigir que o cliente repita integrações de sistemas e treinamentos de pessoal. Como resultado, os clientes frequentemente valorizam a continuidade quando a execução logística afeta diretamente a produção ou o manuseio de produtos regulamentados. Prazos mais longos também oferecem aos operadores mais tempo para recuperar investimentos em equipamentos e adaptações de instalações.
Acordos mais curtos continuam sendo úteis quando os clientes precisam de flexibilidade, especialmente em redes de atendimento de pedidos em rápida mudança. Clientes de comércio eletrônico podem ajustar sua presença em instalações à medida que a demanda se desloca entre cidades, as linhas de produtos mudam ou as expectativas de entrega aumentam. Os prestadores, portanto, precisam de um portfólio de contratos equilibrado que combine trabalho previsível de vários anos com atribuições flexíveis. A JSL e a Vamos assinaram um contrato de locação de frota de empilhadeiras de 7 anos avaliado em BRL 74,67 milhões (USD 13,49 milhões) em 2025 para um novo contrato de intralogística. O acordo ilustra o compromisso com equipamentos por trás de operações de longa duração. A transição tributária também pode incentivar termos comerciais mais claros, pois tanto o cliente quanto o prestador precisam de uma abordagem viável para os custos enquanto os sistemas e as regras tributárias evoluem.
Por Setor do Usuário Final:
O Automotivo Mantém o Volume Enquanto a Saúde Lidera o CrescimentoManufatura e automotivo representa 26,23% da participação do setor de logística contratada brasileiro em 2026. O segmento depende do fornecimento regular de peças de entrada, sequenciamento da linha de produção, armazenagem de componentes e distribuição de peças de reposição. Essas necessidades estão concentradas em torno das áreas industriais de São Paulo e Minas Gerais, enquanto novos investimentos automotivos também sustentam a atividade logística em outras regiões. Um prestador que atende a esse segmento deve garantir a disponibilidade de peças, controlar o estoque com cuidado e alinhar as entregas aos cronogramas das plantas. O contrato frequentemente vai além do frete convencional para abranger logística de site, manuseio de materiais e distribuição de peças de reposição. Isso torna o conhecimento do setor e as rotinas operacionais confiáveis fatores competitivos importantes.
Saúde e produtos farmacêuticos têm previsão de expandir a um CAGR de 8,12% até 2032, tornando-o o segmento de usuário final de crescimento mais rápido. Seu crescimento reflete a demanda por controle de temperatura validado e distribuição confiável de produtos que não toleram falhas de manuseio. O tamanho do mercado de logística contratada no Brasil para esse segmento é sustentado por processos rigorosos de armazenagem e distribuição, e não apenas por grandes volumes de frete. A operação expandida da DHL para a Bristol Myers Squibb em Extrema demonstra o investimento contínuo no manuseio farmacêutico com controle climático. A Kuehne+Nagel também iniciou uma operação de logística contratada de saúde no Brasil com a Opella em 2025, utilizando um centro de distribuição com controle de temperatura construído especificamente para essa finalidade. Prestadores que não conseguem documentar o desempenho de temperatura e atender aos requisitos do setor de saúde podem não conseguir competir por esses contratos.
Por Modelo Operacional:
Operações Dedicadas Lideram Enquanto Redes Compartilhadas Ganham DemandaA logística contratada dedicada representa 57,62% da participação do setor de logística contratada brasileiro em 2026. Grandes fabricantes preferem ativos dedicados quando os requisitos de produção, as características dos produtos ou os compromissos de serviço exigem controle rigoroso. Clientes automotivos podem exigir sequências de entrega específicas, enquanto clientes de produtos químicos e de saúde podem precisar de ambientes de armazenagem e manuseio cuidadosamente gerenciados. Um site dedicado oferece ao cliente acesso claro à mão de obra, veículos, sistemas e capacidade de armazém acordados. Também ajuda o operador a adaptar procedimentos aos produtos e fluxos de trabalho do cliente. Por essas razões, os contratos dedicados continuam sendo importantes quando uma interrupção logística pode paralisar a produção ou comprometer produtos regulamentados.
A logística contratada compartilhada ou multicliente tem previsão de registrar um CAGR de 6,39% até 2032. O modelo permite que os clientes utilizem rotas de transporte comuns, espaço de armazém e pools de mão de obra, em vez de arcar com o custo total de uma operação dedicada. Isso pode ser valioso para varejistas, fabricantes de menor porte e empresas de comércio eletrônico com demanda variável. A Maersk inaugurou um centro de distribuição de 11.920 m² próximo a Suape em 2026 para combinar armazenagem, atendimento de pedidos, cross-docking e serviços aduaneiros para vários setores de clientes. A instalação demonstra como a infraestrutura compartilhada pode suportar serviços integrados sem exigir que cada cliente desenvolva um site separado. O modelo continuará sendo mais atraente onde os prestadores conseguirem manter a qualidade do serviço enquanto equilibram os requisitos de múltiplos clientes.

Análise Geográfica
O Sudeste representa 42,14% da participação do mercado de logística contratada no Brasil em 2026. A concentração de manufatura, demanda do consumidor, centros de distribuição e o Porto de Santos sustenta sua posição. A expansão da DHL em 2026 de sua operação para a Bristol Myers Squibb em Extrema ilustra o papel da região na distribuição de ciências da vida. A rede regional se beneficia de corredores de transporte estabelecidos e de uma ampla base de fornecedores, embora o congestionamento possa criar riscos ao serviço. Os fatores de conformidade são importantes para as operações farmacêuticas porque os procedimentos validados de armazenagem e monitoramento são centrais para os requisitos dos clientes.
O Nordeste tem previsão de registrar um CAGR de 7,76% até 2032, a taxa mais rápida entre os segmentos geográficos. Seu crescimento está ligado à expansão do comércio eletrônico, ao aumento da atividade de distribuição e à nova infraestrutura próxima aos principais portos. A Maersk iniciou as operações comerciais no APM Terminals Suape em 2026, descrevendo a instalação como o primeiro terminal de contêineres totalmente eletrificado da América Latina, com capacidade inicial de 400.000 TEUs anuais. A Maersk também inaugurou um centro de distribuição próximo em Cabo de Santo Agostinho que conecta armazenagem com atendimento de pedidos, cross-docking, alfândega e transporte interiorano. A eletrificação em Suape também oferece aos embarcadores uma opção prática para considerar o desempenho ambiental nas contratações logísticas.
O Sul apoia as exportações do agronegócio e as cargas refrigeradas, enquanto o Centro-Oeste é moldado pela produção agrícola e o Norte depende mais do transporte fluvial. A Maersk expandiu a capacidade de depósitos em Rio Grande e Paranaguá em 2026 para atender aos requisitos de exportação e carga refrigerada. A Tegma aprovou BRL 22 milhões (USD 3,97 milhões) em 2026 para expandir sua frota de transporte fluvial de veículos entre Belém e Manaus[4]. Prestadores que operam nessas regiões precisam de designs de rede variados, pois um modelo que funciona próximo a um porto no Sul pode não ser adequado para a logística fluvial no Norte ou para os fluxos agrícolas no Centro-Oeste.
Cenário Competitivo
Concentração do Mercado
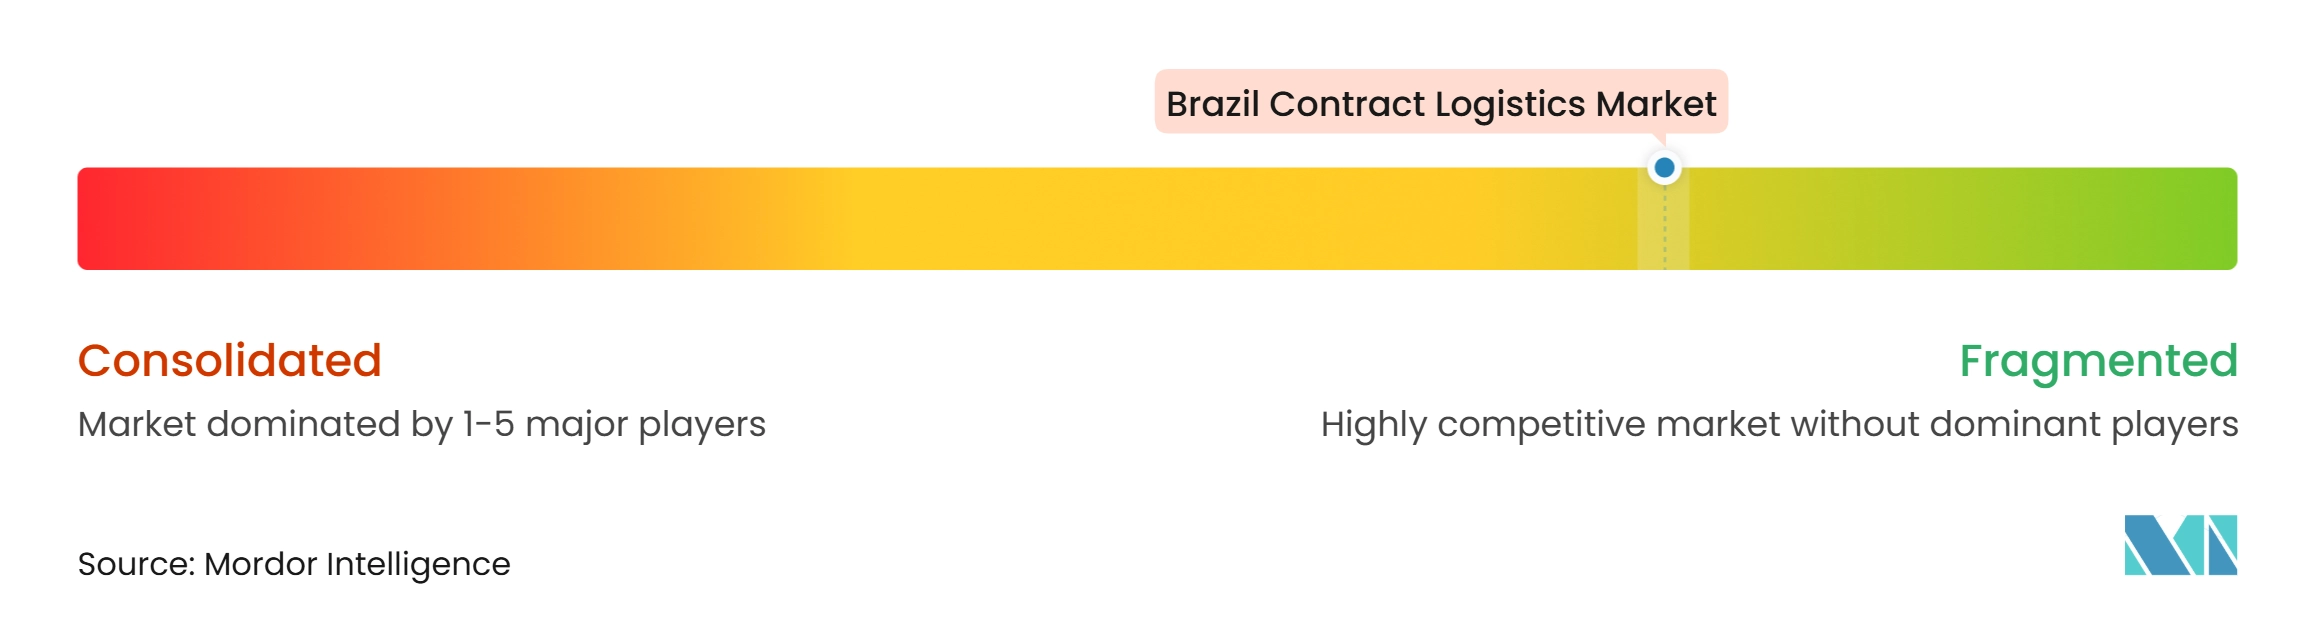
O mercado de logística contratada no Brasil é fragmentado, com integradores globais e especialistas domésticos atendendo a diferentes necessidades dos clientes. Os prestadores globais competem fortemente em comércio eletrônico, automotivo, saúde e cadeias de suprimentos internacionais porque essas atividades se beneficiam de processos padronizados e redes amplas. As empresas domésticas mantêm posições relevantes na distribuição regional, no transporte rodoviário, em instalações alfandegadas e no conhecimento operacional local. A concorrência se concentra cada vez mais na capacidade de combinar armazenagem, transporte, suporte aduaneiro, tecnologia e trabalho de valor agregado em um único contrato. A confiabilidade do serviço e a capacidade de gerenciar operações complexas influenciam a seleção dos clientes.
Diversas ações de empresas mostram como os concorrentes estão fortalecendo suas posições. A Maersk inaugurou o centro de distribuição de Suape em 2026 para conectar serviços oceânicos, armazenagem, atendimento de pedidos, cross-docking e atividades aduaneiras no Nordeste do Brasil. O contrato da CEVA para operar o centro de peças da Iveco em Pouso Alegre acrescenta uma referência automotiva especializada em Minas Gerais. A JSL lançou a Intralog como subsidiária independente em 2026, reportando receita anualizada de BRL 2,4 bilhões (USD 433,56 milhões), 65 centros de distribuição e operações em 14 estados brasileiros. A Multilog anunciou um programa de investimentos de BRL 900 milhões (USD 162,59 milhões) para 2026 a 2028, incluindo uma nova instalação de Porto Seco em Foz do Iguaçu.
Tecnologia e sustentabilidade estão se tornando mais visíveis nas ofertas competitivas. A Kuehne+Nagel aderiu ao programa de conformidade fiscal CONFIA do Brasil em 2026, tornando-se a única empresa de logística na primeira turma do programa. A FM Logistic recebeu a validação da SBTi em 2026 para uma meta de redução absoluta de 42% nas emissões de GEE até o ano fiscal de 2032. Essas ações podem ser relevantes para clientes com requisitos de conformidade e emissões, especialmente em bens de consumo e saúde.
Líderes do Setor de Logística Contratada no Brasil
-
DHL Group
-
JSL SA
-
ID Logistics
-
DSV A/S
-
CEVA Logistics (CMA CGM Group)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística Contratada no Brasil Empresas cobertas neste relatório
- DHL Group
- JSL SA
- ID Logistics
- CEVA Logistics
- DSV A/S
- Kuehne+Nagel International AG
- Penske Logistics
- GXO Logistics Inc.
- A.P. Moller - Maersk
- GEODIS
- BBM Logística SA
- Tegma Gestão Logística SA
- FM Logistic
- Luft Logistics
- TPC Logística Inteligente
- Multilog SA
- Rhenus Logistics
- Yusen Logistics Co. Ltd
- Nippon Express Co. Ltd
- UPS Supply Chain Solutions
- FedEx Logistics
- Expeditors International of Washington Inc.
Desenvolvimentos industriais recentes em Mercado de Logística Contratada no Brasil
- Setembro de 2026: A Amazon e a DHL Supply Chain inauguraram um centro de distribuição de 31.000 m² em Cariacica, Espírito Santo, com capacidade para processar mais de 420.000 pacotes por semana.
- Agosto de 2026: A Tegma Gestão Logística assinou um acordo para adquirir uma participação de 70% na TSS Holding, empresa controladora da Transcopa, por BRL 99,4 milhões (USD 17,95 milhões). A transação proposta visa fortalecer suas operações de logística integrada em transporte de produtos químicos e grãos.
- Julho de 2026: A Maersk inaugurou um centro de distribuição de 11.920 m² em Cabo de Santo Agostinho, Pernambuco, com 11.297 posições de paletes e 36 docas de carregamento. A instalação integra armazenagem, distribuição, frete oceânico, cabotagem e transporte interiorano, fortalecendo as capacidades de logística contratada da Maersk no Nordeste do Brasil.
- Abril de 2026: A ID Logistics assinou três novos contratos com 2 grandes plataformas de comércio eletrônico, abrangendo 120.000 m² de novo espaço de atendimento de pedidos no Rio de Janeiro e em Minas Gerais.
Escopo do Relatório do Mercado de Logística Contratada no Brasil
Visão geral da segmentação
| Transporte | Rodoviário |
| Ferroviário | |
| Aéreo | |
| Marítimo | |
| Armazenagem e Distribuição | |
| Serviços de Valor Agregado (Montagem, Etiquetagem, Kitting) |
| 1 a 3 Anos |
| Acima de 3 Anos |
| Manufatura e Automotivo |
| Alimentos e Bebidas |
| Varejo e Comércio Eletrônico |
| Saúde e Produtos Farmacêuticos |
| Produtos Químicos |
| Outros Setores |
| Logística Contratada Dedicada |
| Logística Contratada Compartilhada / Multicliente |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Tipo de Serviço | Transporte | Rodoviário |
| Ferroviário | ||
| Aéreo | ||
| Marítimo | ||
| Armazenagem e Distribuição | ||
| Serviços de Valor Agregado (Montagem, Etiquetagem, Kitting) | ||
| Por Duração do Contrato | 1 a 3 Anos | |
| Acima de 3 Anos | ||
| Por Setor do Usuário Final | Manufatura e Automotivo | |
| Alimentos e Bebidas | ||
| Varejo e Comércio Eletrônico | ||
| Saúde e Produtos Farmacêuticos | ||
| Produtos Químicos | ||
| Outros Setores | ||
| Por Modelo Operacional | Logística Contratada Dedicada | |
| Logística Contratada Compartilhada / Multicliente | ||
| Por Região | Norte | |
| Nordeste | ||
| Centro-Oeste | ||
| Sudeste | ||
| Sul |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da logística contratada no Brasil até 2032?
O mercado de logística contratada no Brasil tem previsão de atingir 11,10 bilhões de USD até 2032, crescendo de 8,49 bilhões de USD em 2027 a um CAGR de 5,50%.
Qual tipo de serviço tem o maior papel na logística contratada no Brasil?
O transporte representa a maior participação, com 58,56% em 2026, enquanto os serviços de valor agregado têm previsão de registrar crescimento mais rápido a um CAGR de 7,89% até 2032.
Por que os contratos logísticos de longo prazo são importantes no Brasil?
Contratos acima de 3 anos representam 58,92% em 2026 e têm previsão de expandir a um CAGR de 7,18% porque operações complexas exigem ativos, sistemas e equipes treinadas comprometidos.
Qual setor de clientes está se expandindo mais rapidamente para a logística terceirizada?
Saúde e produtos farmacêuticos tem previsão de registrar um CAGR de 8,12% até 2032, sustentado pela demanda por distribuição com controle de temperatura validado.
O que está impulsionando o crescimento da logística no Nordeste do Brasil?
O Nordeste tem previsão de expandir a um CAGR de 7,76% até 2032, sustentado pelo comércio eletrônico, pela distribuição vinculada a portos e por novas instalações próximas a Suape.
Qual modelo operacional está ganhando nova demanda dos embarcadores?
A logística contratada compartilhada ou multicliente tem previsão de registrar um CAGR de 6,39% até 2032 porque pode oferecer acesso flexível a espaço de armazém, transporte e mão de obra.