
Tamaño y Participación del Mercado de Logística Contractual en Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
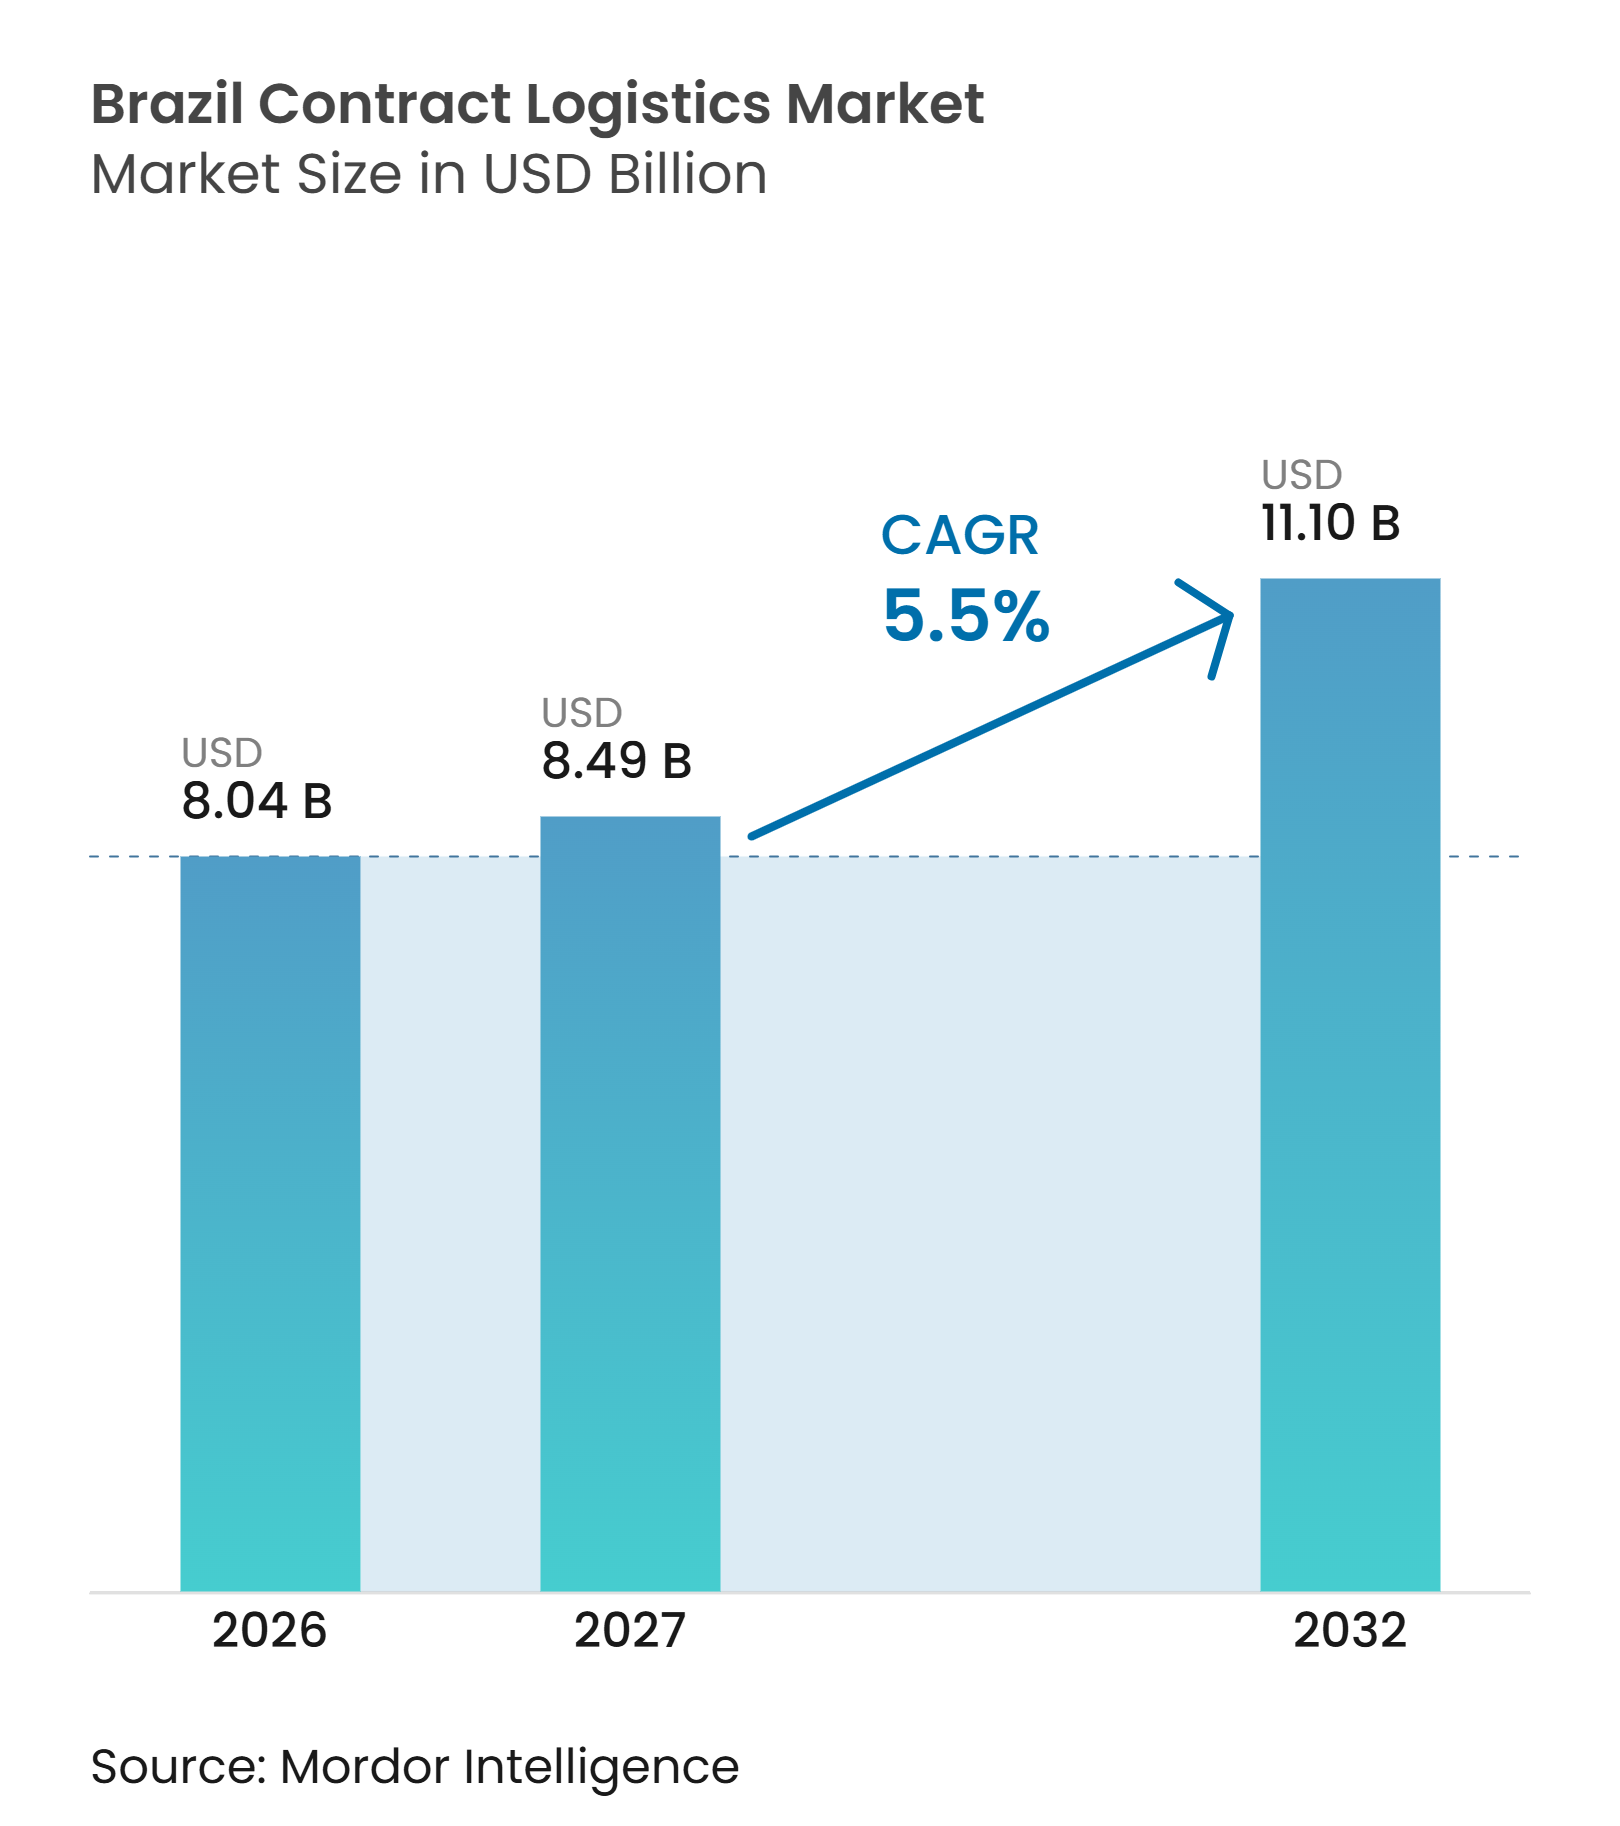
| Tamaño del mercado en el año base (2026) | 8.04 Mil millones de dólares |
| Tamaño del Mercado (2027) | 8.49 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.50 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Contractual en Brasil por Mordor Intelligence
El tamaño del mercado de logística contractual en Brasil se valúa en 8,04 mil millones de USD en 2026. Se estima que crecerá desde 8,49 mil millones de USD en 2027 hasta alcanzar los 11,10 mil millones de USD para 2032, a una CAGR del 5,50% durante el período de pronóstico de 2027 a 2032.
El crecimiento está respaldado por fabricantes y minoristas que transfieren el trabajo intensivo en activos de transporte, almacenamiento y cumplimiento de pedidos a proveedores especializados, lo que les permite concentrar el capital y la atención gerencial en la producción, la comercialización y el servicio al cliente. La reforma fiscal de Brasil también está modificando las decisiones sobre redes de distribución, ya que las empresas están revisando instalaciones que fueron diseñadas en torno a ventajas fiscales estatales bajo el sistema anterior. El mercado de logística contractual en Brasil favorece, por tanto, a los proveedores que pueden combinar transporte, almacenamiento, cumplimiento normativo y visibilidad del inventario en un único modelo operativo. El comercio minorista digital, la localización automotriz, la inversión en ferrocarriles y puertos, y la distribución en cadena de frío están reforzando la demanda de servicios especializados. Al mismo tiempo, la congestión del transporte, las limitaciones de mano de obra calificada y la necesidad de adaptar los sistemas durante la transición fiscal pueden incrementar los costos operativos y hacer que la disciplina en la ejecución sea importante.
Conclusiones Clave del Informe
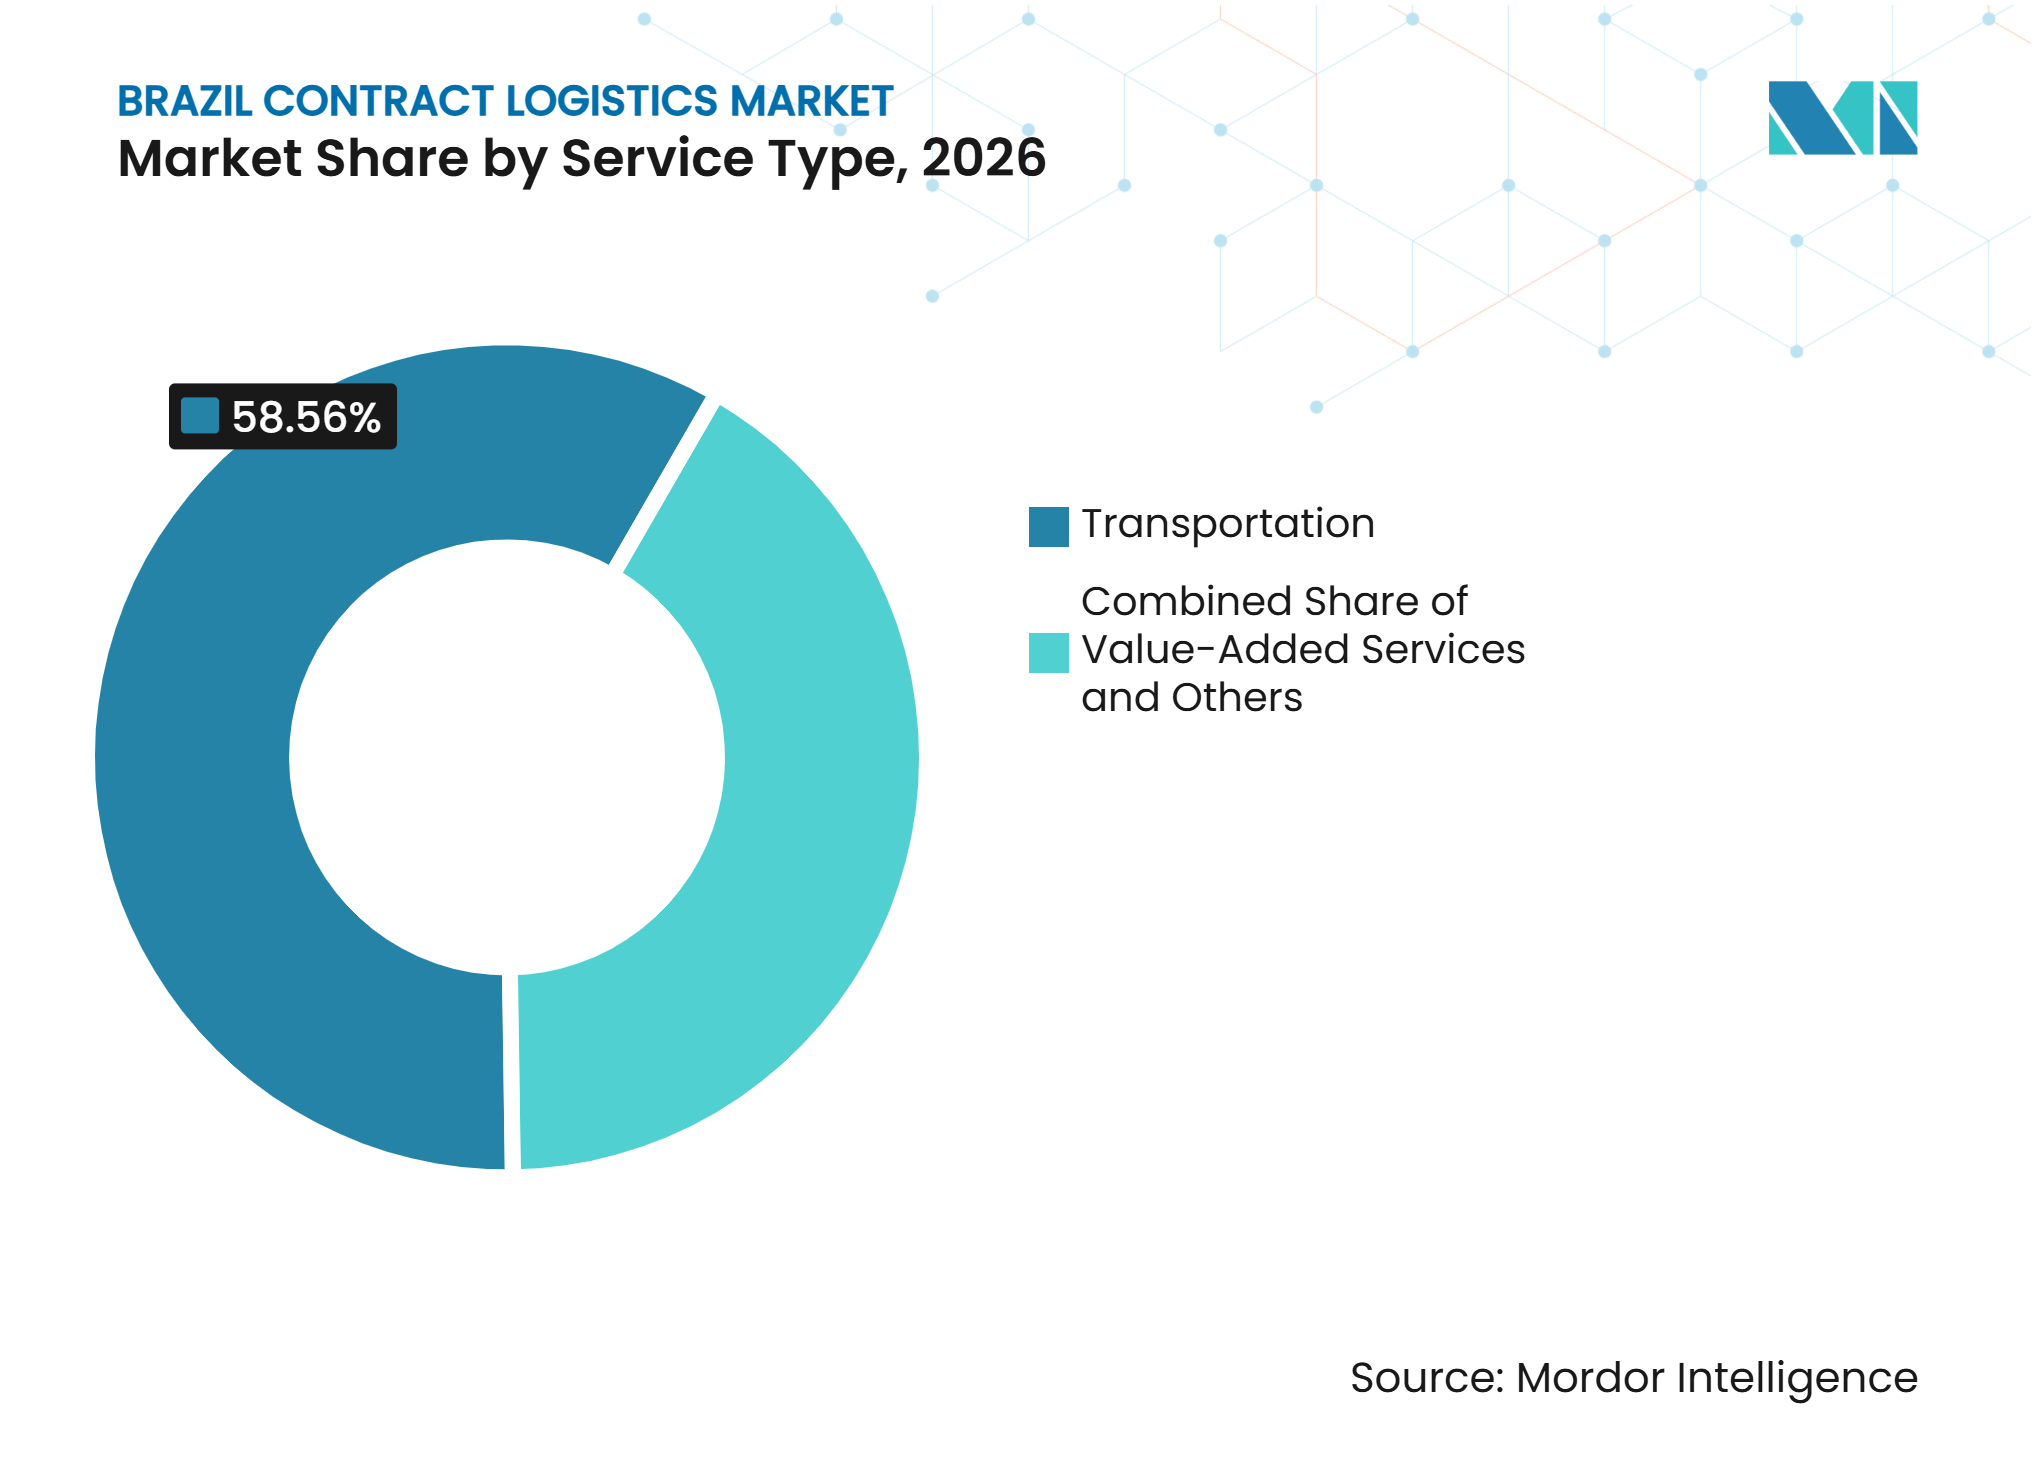
- Por tipo de servicio, el transporte representa el 58,56% de la participación del mercado de logística contractual en Brasil en 2026, mientras que se pronostica que los servicios de valor agregado registrarán una CAGR del 7,89% hasta 2032.
- Por duración del contrato, los contratos de más de 3 años representan el 58,92% del tamaño del mercado de logística contractual en Brasil en 2026 y se pronostica que registrarán una CAGR del 7,18% hasta 2032.
- Por industria de usuario final, manufactura y automotriz representa el 26,23% de la participación del mercado de logística contractual en Brasil en 2026, mientras que se pronostica que salud y productos farmacéuticos registrarán una CAGR del 8,12% hasta 2032.
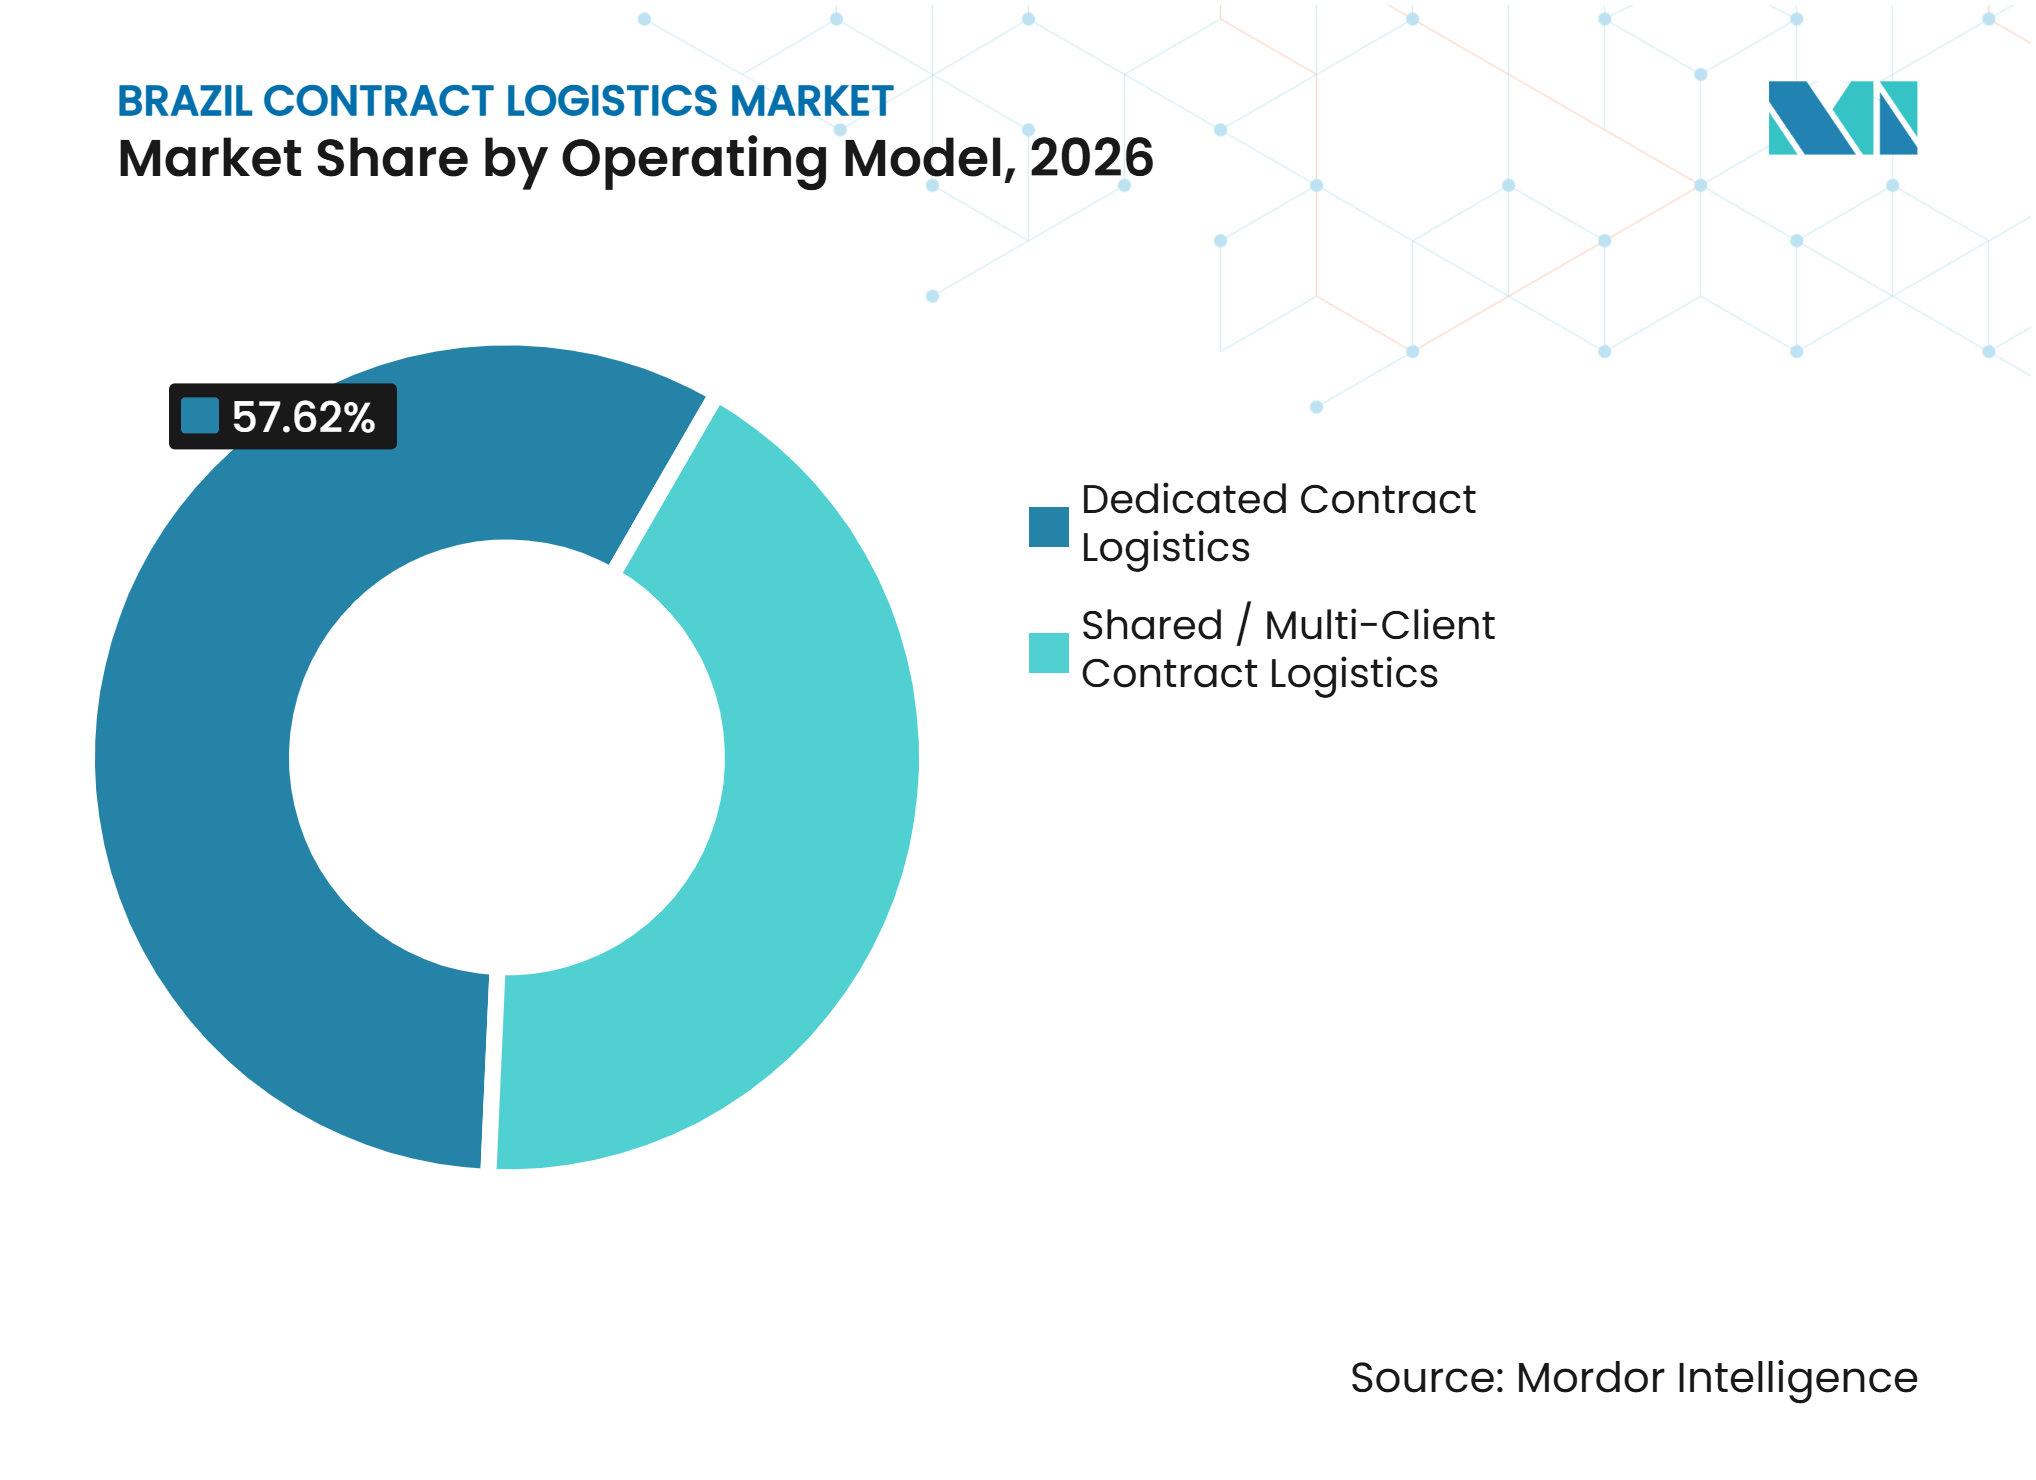
- Por modelo operativo, la logística contractual dedicada representa el 57,62% del tamaño del mercado de logística contractual en Brasil en 2026, mientras que se pronostica que la logística contractual compartida o multicliente registrará una CAGR del 6,39% hasta 2032.
- Por geografía, el Sureste representa el 42,14% de la participación del mercado de logística contractual en Brasil en 2026, mientras que se pronostica que el Noreste registrará una CAGR del 7,76% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Electrónico que Amplía la Demanda de Logística Contractual | +1.2% | Nacional, mayor intensidad en el Sureste y el Noreste | Corto plazo (≤ 2 años) |
| Localización Automotriz que Incrementa los Requisitos de Logística Secuenciada | +0.8% | Sureste (São Paulo, Minas Gerais); Noreste (Ceará) | Mediano plazo (2–4 años) |
| Inversión Multimodal que Fortalece las Redes de Distribución Integradas | +0.9% | Nacional; primeras ganancias en los corredores del Centro-Oeste, Norte y Noreste | Largo plazo (≥ 4 años) |
| Demanda de Cadena de Frío que Amplía la Logística Contractual Especializada | +0.7% | Sureste (44,7% del volumen de cadena de frío farmacéutica) con expansión hacia el Sur y el Noreste | Mediano plazo (2–4 años) |
| Cumplimiento de Pedidos en Ciudades Secundarias que Incrementa la Demanda de Almacenamiento Distribuido | +0.5% | Noreste y Centro-Oeste; mercados secundarios en el Sur | Corto plazo (≤ 2 años) |
| Adopción de Torre de Control que Fortalece la Visibilidad Contractual de la Cadena de Suministro | +0.4% | Nacional, liderado por los centros logísticos de São Paulo | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Electrónico que Amplía la Demanda de Logística Contractual
El comercio minorista digital está incrementando la demanda de espacio de cumplimiento de pedidos capaz de procesar volúmenes de pedidos variados y gestionar despachos rápidos. El mercado de logística contractual en Brasil se beneficia cuando las plataformas en línea necesitan instalaciones que puedan operar con varias cuentas de clientes en lugar de depender únicamente de sitios dedicados. Este modelo permite a los proveedores distribuir la mano de obra de almacén, los sistemas y la capacidad de transporte entre una base de clientes más amplia. CEVA Logistics inauguró un centro de cumplimiento de pedidos de Amazon de 67.000 m² en Santa Maria, Distrito Federal, durante 2025, lo que muestra la escala de las instalaciones utilizadas para atender redes nacionales de comercio electrónico. DHL Supply Chain y Amazon también inauguraron un centro de distribución de 31.000 m² en Cariacica durante 2026, con capacidad para procesar más de 420.000 paquetes por semana[1]. Estas inversiones amplían la capacidad de cumplimiento de pedidos más allá del eje de São Paulo e incrementan el valor de los proveedores que pueden iniciar operaciones rápidamente y mantener un servicio consistente durante los picos de demanda.
Localización Automotriz que Incrementa los Requisitos de Logística Secuenciada
La fabricación automotriz requiere flujos de entrada estrictamente controlados, secuenciación de piezas, almacenamiento y trazabilidad. El mercado de logística contractual en Brasil se beneficia de este requisito porque los fabricantes de vehículos y los proveedores de componentes a menudo necesitan sistemas y mano de obra que son difíciles de reproducir internamente. CEVA Logistics firmó un contrato con Iveco Group en noviembre de 2025 para operar un centro de distribución de piezas de 20.000 m² en Pouso Alegre, Minas Gerais, mientras que Iveco invirtió 93 millones de BRL (16,79 millones de USD) en la instalación. Estas operaciones requieren que el proveedor coordine la precisión del inventario, los movimientos en el almacén y la disponibilidad de posventa, en lugar de simplemente transportar flete. La actividad automotriz también respalda la demanda de procesos en depósito aduanero, ensamblaje de kits y servicios de empaque en ubicaciones cercanas a las plantas de ensamblaje y los corredores de piezas. Los requisitos de cumplimiento normativo para productos controlados y la documentación de transporte incrementan el valor de los operadores con procedimientos establecidos y personal capacitado.
Inversión Multimodal que Fortalece las Redes de Distribución Integradas
La red logística de Brasil sigue siendo predominantemente vial, pero las inversiones en ferrocarriles, puertos, terminales y transporte marítimo de cabotaje pueden crear más opciones para los cargadores. El mercado de logística contractual en Brasil puede capturar este cambio cuando los proveedores conectan el almacenamiento y la distribución interior con los movimientos marítimos o ferroviarios. DP World y Maersk firmaron un acuerdo de ocho años en 2025 para ampliar los servicios marítimos en el Puerto de Santos, incluyendo 6 nuevos servicios y 8 escalas semanales en el primer año. Maersk también amplió la infraestructura de depósitos en Rio Grande y Paranaguá en 2026 para apoyar las exportaciones agroindustriales y la carga refrigerada. El efecto práctico es un argumento más sólido para los contratos integrados que cubren el manejo portuario, la preparacin de inventario, la coordinación aduanera, el movimiento interior y la entrega. La integración de redes puede reducir la dependencia de una única ruta de transporte, aunque los beneficios dependen de conexiones confiables más allá de los principales puntos de acceso.
Demanda de Cadena de Frío que Amplía la Logística Contractual Especializada
La logística de temperatura controlada requiere instalaciones validadas, embalaje adecuado, equipos de manipulación capacitados y monitoreo continuo. Estas necesidades crean una barrera de entrada más alta que el almacenamiento y el transporte convencionales, lo que respalda la demanda especializada en el mercado de logística contractual en Brasil. La asociación logística de Brasil informó que se esperaba que la capacidad de logística refrigerada aumentara un 4,5% en 2026 a pesar de los desafíos operativos[2]. DHL Supply Chain amplió su operación de Bristol Myers Squibb en Extrema durante 2026 con capacidades de control climático para productos de ciencias de la vida. Los proveedores con operaciones de cadena de frío validadas pueden competir por contratos farmacéuticos y de atención médica donde la calidad del servicio, los registros de temperatura y la conformidad regulatoria importan tanto como el precio. Estas capacidades también ayudan a los clientes a limitar el riesgo de pérdida de productos cuando las condiciones de almacenamiento cambian inesperadamente durante la carga, la entrega o la transferencia entre instalaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de Botella en Carreteras y Puertos que Reducen la Confiabilidad del Servicio | -0.7% | Nacional; más agudo en la BR-163 (Centro-Oeste al Norte), Puerto de Santos (Sureste) y carreteras de acceso a puertos del Noreste | Corto plazo (≤ 2 años) |
| Complejidad del Cumplimiento Normativo que Incrementa la Carga Operativa Multiestatal | -0.5% | Nacional; período de transición 2026–2033 bajo la LC 214/2025 | Mediano plazo (2–4 años) |
| Escasez de Mano de Obra Calificada que Limita las Operaciones de Almacén | -0.4% | Nacional, mayor en São Paulo y los centros logísticos del Sureste | Corto plazo (≤ 2 años) |
| Exposición Cambiaria que Presiona los Márgenes de Logística Contractual | -0.3% | Nacional; más agudo para los proveedores multinacionales que facturan en USD | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en Carreteras y Puertos que Reducen la Confiabilidad del Servicio
La congestión vial y las restricciones de acceso a los puertos pueden interrumpir los cronogramas, incrementar las necesidades de inventario de seguridad y elevar los costos de transporte de emergencia. Esto es importante para el mercado de logística contractual en Brasil porque los proveedores son a menudo responsables de los niveles de servicio que dependen de infraestructura fuera de su control directo. La demanda máxima puede dificultar el mantenimiento de las ventanas de entrega para importadores, exportadores y fabricantes. Los operadores responden utilizando instalaciones alternativas, planificando tiempos de entrega adicionales y generando mayor flexibilidad en los contratos. Estas acciones protegen la continuidad del servicio, pero también pueden limitar la expansión del margen cuando los clientes se resisten a costos logísticos más altos.
Escasez de Mano de Obra Calificada que Limita las Operaciones de Almacén
Las operaciones de almacén y transporte dependen de supervisores, conductores, operadores de equipos, planificadores y personal técnico que puedan trabajar con sistemas cada vez más digitales. La escasez de mano de obra es una restricción porque la calidad del servicio se deteriora cuando los proveedores no pueden dotar de personal a las nuevas instalaciones al mismo ritmo que la demanda. ABRALOG identificó la escasez de mano de obra calificada como una barrera estructural para la logística en Brasil. La presión es particularmente relevante en los grandes centros logísticos donde varios proveedores compiten por la misma fuerza laboral experimentada. Las empresas pueden responder con capacitación, automatización y procesos de almacén más estandarizados, pero estas medidas requieren inversión y tiempo. El resultado es una preferencia más marcada por los proveedores establecidos que ya cuentan con equipos operativos, controles de procesos y la capacidad de movilizar mano de obra entre sitios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Valor Agregado Crecen Más Rápido que el TransporteEl transporte representa el 58,56% de la participación del mercado de logística contractual en Brasil en 2026, lo que refleja el papel central del movimiento de flete en un país geográficamente extenso. El transporte por carretera sigue siendo fundamental para la combinación de servicios porque conecta los clústeres industriales, los puertos, los puntos de venta minorista y las bases de clientes del interior. El almacenamiento y la distribución forman la siguiente capa principal de demanda de servicios porque los clientes necesitan inventario posicionado cerca de los centros de consumo y producción. Se espera cada vez más que los proveedores coordinen el transporte con la gestión de inventario en lugar de tratar ambas actividades como servicios separados. Esta integración respalda contratos que conectan la recepción, el almacenamiento, la preparación de pedidos, el despacho y la gestión de devoluciones. También ofrece a los clientes una visión más clara de los costos y el desempeño del servicio a lo largo de la cadena de suministro.
Se pronostica que los servicios de valor agregado se expandirán a una CAGR del 7,89% hasta 2032, la tasa más alta dentro de la segmentación por tipo de servicio. El ensamblaje, el etiquetado, el ensamblaje de kits, el reempaque y los controles de calidad pueden acercar las operaciones al punto de demanda y reducir los pasos de manipulación para los clientes. Estos servicios son relevantes para el comercio electrónico, las piezas automotrices, los productos de consumo y los bienes de atención médica, donde la precisión de los pedidos y la configuración del producto son importantes. ID Logistics lanzó una solución de torre de control en Brasil durante 2025 que integra funciones de ERP, TMS, WMS y Power BI para la gestión del transporte y la visibilidad operativa[3]. Este tipo de capacidad ayuda a un proveedor a combinar la manipulación física con la coordinación basada en datos. A medida que los clientes buscan menos transferencias entre proveedores, los prestadores de servicios con profundidad operativa y capacidad tecnológica pueden asegurar una mayor proporción de cada contrato.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Duración del Contrato:
Los Acuerdos de Mayor Duración Reflejan la Complejidad OperativaLos contratos de más de 3 años representan el 58,92% de la participación del sector de logística contractual en Brasil en 2026 y se pronostica que registrarán una CAGR del 7,18% hasta 2032. Los acuerdos de mayor duración son comunes cuando un proveedor debe dedicar activos, sistemas, diseño de procesos o equipos capacitados a la operación de un cliente. Estos acuerdos son particularmente relevantes para trabajos de cadena de frío, automotriz, industrial y de grandes centros de distribución. Cambiar de proveedor puede interrumpir el flujo de inventario y requerir que el cliente repita las integraciones de sistemas y la capacitación del personal. Como resultado, los clientes a menudo valoran la continuidad cuando la ejecución logística afecta directamente la producción o el manejo de productos regulados. Los plazos más largos también dan a los operadores más tiempo para recuperar las inversiones en equipos y modificaciones de sitio.
Los acuerdos más cortos siguen siendo útiles cuando los clientes necesitan flexibilidad, particularmente en redes de cumplimiento de pedidos que cambian rápidamente. Los clientes de comercio electrónico pueden ajustar su huella de instalaciones a medida que la demanda se desplaza entre ciudades, cambian las gamas de productos o aumentan las expectativas de entrega. Los proveedores, por tanto, necesitan una cartera de contratos equilibrada que combine trabajo plurianual predecible con asignaciones flexibles. JSL y Vamos firmaron un contrato de arrendamiento de flota de montacargas a 7 aos valorado en 74,67 millones de BRL (13,49 millones de USD) en 2025 para un nuevo contrato de intralogística. El acuerdo ilustra el compromiso de equipos detrás de las operaciones de larga duración. La transición fiscal también puede fomentar términos comerciales más claros porque tanto el cliente como el proveedor necesitan un enfoque viable para los costos mientras los sistemas y las normas fiscales evolucionan.
Por Industria de Usuario Final:
El Sector Automotriz Mantiene el Volumen Mientras que el Sector Salud Lidera el CrecimientoManufactura y automotriz representa el 26,23% de la participación del sector de logística contractual en Brasil en 2026. El segmento depende del suministro regular de piezas entrantes, la secuenciación de la línea de producción, el almacenamiento de componentes y la distribución de repuestos. Estas necesidades se concentran en torno a las zonas industriales de São Paulo y Minas Gerais, mientras que las nuevas inversiones automotrices también respaldan la actividad logística en otras regiones. Un proveedor que atiende a este segmento debe proteger la disponibilidad de piezas, rastrear el inventario cuidadosamente y alinear las entregas con los cronogramas de planta. El contrato a menudo se extiende más allá del flete convencional hacia la logística en sitio, el manejo de materiales y la distribución de posventa. Esto hace que el conocimiento de la industria y las rutinas operativas confiables sean factores competitivos importantes.
Se pronostica que salud y productos farmacéuticos se expandirán a una CAGR del 8,12% hasta 2032, convirtiéndolo en el segmento de usuario final de más rápido crecimiento. Su crecimiento refleja la demanda de control de temperatura validado y distribución confiable de productos que no pueden tolerar fallas en la manipulación. El tamaño del mercado de logística contractual en Brasil para este segmento está respaldado por procesos estrictos de almacenamiento y distribución más que por grandes volúmenes de flete únicamente. La ampliada operación de Bristol Myers Squibb de DHL en Extrema muestra la inversión continua en el manejo farmacéutico con control climático. Kuehne+Nagel también inició una operación de logística contractual de atención médica en Brasil con Opella durante 2025, utilizando un centro de distribución de temperatura controlada construido específicamente para ese fin. Los proveedores que no pueden documentar el desempeño de temperatura y cumplir con los requisitos del sector salud pueden no estar en condiciones de competir por estos contratos.
Por Modelo Operativo:
Las Operaciones Dedicadas Lideran Mientras las Redes Compartidas Ganan DemandaLa logística contractual dedicada representa el 57,62% de la participación del sector de logística contractual en Brasil en 2026. Los grandes fabricantes prefieren activos dedicados cuando los requisitos de producción, las características del producto o los compromisos de servicio necesitan un control estricto. Los clientes automotrices pueden requerir secuencias de entrega específicas, mientras que los clientes de productos químicos y atención médica pueden necesitar entornos de almacenamiento y manipulación cuidadosamente gestionados. Un sitio dedicado le da al cliente acceso claro a la mano de obra, los vehículos, los sistemas y la capacidad de almacén acordados. También ayuda al operador a adaptar los procedimientos a los productos y flujos de trabajo del cliente. Por estas razones, los contratos dedicados siguen siendo importantes cuando una interrupción logística podría detener la producción o comprometer los bienes regulados.
Se pronostica que la logística contractual compartida o multicliente registrará una CAGR del 6,39% hasta 2032. El modelo permite a los clientes utilizar rutas de transporte comunes, espacio de almacén y grupos de mano de obra en lugar de asumir el costo total de una operación dedicada. Esto puede ser valioso para minoristas, fabricantes más pequeños y empresas de comercio electrónico con demanda variable. Maersk inauguró un centro de distribución de 11.920 m² cerca de Suape en 2026 para combinar servicios de almacenamiento, cumplimiento de pedidos, cross-docking y aduanas para varios sectores de clientes. La instalación demuestra cómo la infraestructura compartida puede respaldar servicios integrados sin requerir que cada cliente desarrolle un sitio separado. El modelo seguirá siendo más atractivo donde los proveedores puedan mantener la calidad del servicio equilibrando los requisitos de múltiples clientes.

Análisis Geográfico
El Sureste representa el 42,14% de la participación del mercado de logística contractual en Brasil en 2026. La concentración de manufactura, demanda de consumo, centros de distribución y el Puerto de Santos respalda su posición. La expansión de DHL en 2026 de su operación de Bristol Myers Squibb en Extrema ilustra el papel de la región en la distribución de ciencias de la vida. La red regional se beneficia de corredores de transporte establecidos y una amplia base de proveedores, aunque la congestión puede generar riesgos de servicio. Los factores de cumplimiento normativo son importantes para las operaciones farmacéuticas porque los procedimientos validados de almacenamiento y monitoreo son fundamentales para los requisitos del cliente.
Se pronostica que el Noreste registrará una CAGR del 7,76% hasta 2032, la tasa más rápida entre los segmentos geográficos. Su crecimiento está vinculado a la expansión del comercio electrónico, el aumento de la actividad de distribución y la nueva infraestructura cerca de los principales puertos. Maersk inició operaciones comerciales en APM Terminals Suape en 2026, describiendo la instalación como la primera terminal de contenedores totalmente electrificada de América Latina, con una capacidad inicial de 400.000 TEU anuales. Maersk también inauguró un centro de distribución cercano en Cabo de Santo Agostinho que conecta el almacenamiento con el cumplimiento de pedidos, el cross-docking, la aduana y el transporte interior. La electrificación en Suape también ofrece a los cargadores una opción práctica para considerar el desempeño ambiental en la contratación logística.
El Sur respalda las exportaciones agroindustriales y la carga refrigerada, mientras que el Centro-Oeste está moldeado por la producción agrícola y el Norte depende más del transporte fluvial. Maersk amplió la capacidad de depósitos en Rio Grande y Paranaguá durante 2026 para atender los requisitos de exportación y carga refrigerada. Tegma aprobó 22 millones de BRL (3,97 millones de USD) en 2026 para ampliar su flota de transporte fluvial de vehículos entre Belém y Manaus[4]. Los proveedores que operan en estas regiones necesitan diseños de red variados porque un modelo que funciona cerca de un puerto del sur puede no ser adecuado para la logística fluvial en el Norte o los flujos agrícolas en el Centro-Oeste.
Panorama Competitivo
Concentración del Mercado
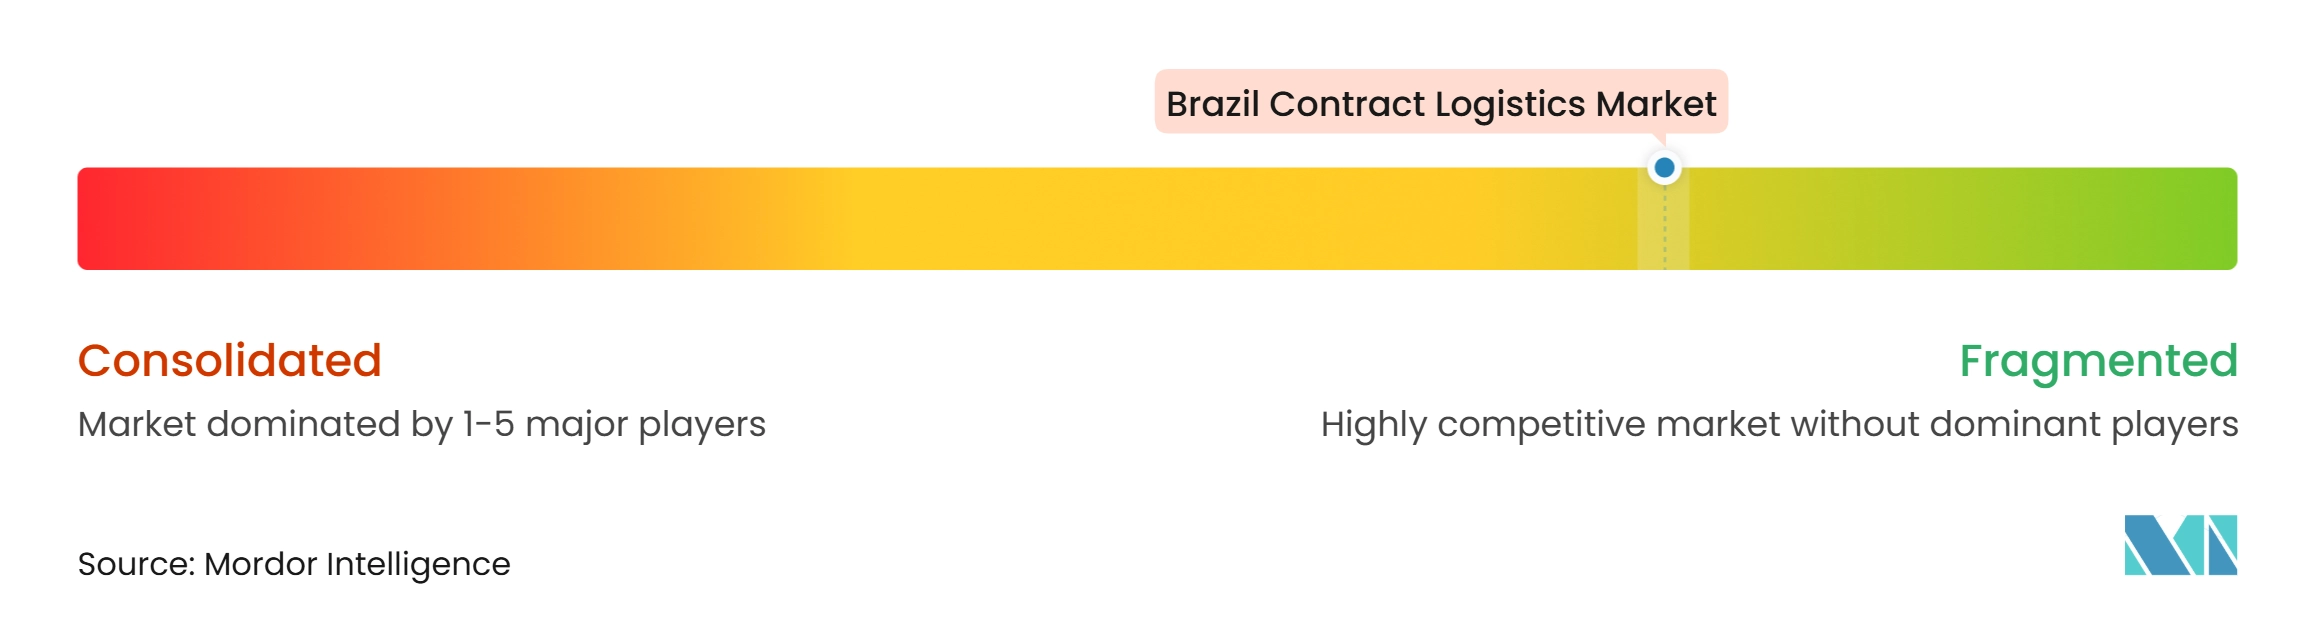
El mercado de logística contractual en Brasil está fragmentado, con integradores globales y especialistas nacionales que atienden diferentes necesidades de los clientes. Los proveedores globales compiten fuertemente en comercio electrónico, automotriz, atención médica y cadenas de suministro internacionales porque estas actividades se benefician de procesos estandarizados y redes amplias. Las empresas nacionales mantienen posiciones relevantes en distribución regional, transporte por carretera, instalaciones aduaneras y conocimiento operativo local. La competencia se centra cada vez más en la capacidad de combinar almacenamiento, transporte, apoyo aduanero, tecnología y trabajo de valor agregado dentro de un único contrato. La confiabilidad del servicio y la capacidad de gestionar operaciones complejas influyen en la selección de los clientes.
Varias acciones empresariales muestran cómo los competidores están fortaleciendo sus posiciones. Maersk inauguró el centro de distribución de Suape en 2026 para conectar los servicios oceánicos, el almacenamiento, el cumplimiento de pedidos, el cross-docking y la actividad aduanera en el Noreste de Brasil. El contrato de CEVA para operar el centro de piezas de Iveco en Pouso Alegre añade una referencia automotriz especializada en Minas Gerais. JSL lanzó Intralog como subsidiaria independiente en 2026, reportando ingresos anualizados de 2,4 mil millones de BRL (433,56 millones de USD), 65 centros de distribución y operaciones en 14 estados brasileños. Multilog anunció un programa de inversión de 900 millones de BRL (162,59 millones de USD) para 2026 a 2028, incluyendo una nueva instalación de Puerto Seco en Foz do Iguaçu.
La tecnología y la sostenibilidad se están volviendo más visibles en las ofertas competitivas. Kuehne+Nagel se unió al programa de cumplimiento fiscal CONFIA de Brasil en 2026, convirtiéndose en la única empresa logística en la primera cohorte del programa. FM Logistic recibió la validación de SBTi en 2026 para un objetivo de reducción absoluta del 42% de gases de efecto invernadero para el año fiscal 2032. Tales acciones pueden ser relevantes para los clientes con requisitos de cumplimiento normativo y emisiones, especialmente en bienes de consumo y atención médica.
Líderes de la Industria de Logística Contractual en Brasil
-
DHL Group
-
JSL SA
-
ID Logistics
-
DSV A/S
-
CEVA Logistics (CMA CGM Group)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística Contractual en Brasil Empresas cubiertas en este informe
- DHL Group
- JSL SA
- ID Logistics
- CEVA Logistics
- DSV A/S
- Kuehne+Nagel International AG
- Penske Logistics
- GXO Logistics Inc.
- A.P. Moller - Maersk
- GEODIS
- BBM Logística SA
- Tegma Gestão Logística SA
- FM Logistic
- Luft Logistics
- TPC Logística Inteligente
- Multilog SA
- Rhenus Logistics
- Yusen Logistics Co. Ltd
- Nippon Express Co. Ltd
- UPS Supply Chain Solutions
- FedEx Logistics
- Expeditors International of Washington Inc.
Desarrollos recientes de la industria en Mercado de Logística Contractual en Brasil
- Septiembre de 2026: Amazon y DHL Supply Chain inauguraron un centro de distribución de 31.000 m² en Cariacica, Espírito Santo, con capacidad para procesar más de 420.000 paquetes por semana.
- Agosto de 2026: Tegma Gestão Logística firmó un acuerdo para adquirir una participación del 70% en TSS Holding, la empresa matriz de Transcopa, por 99,4 millones de BRL (17,95 millones de USD). La transacción propuesta tiene como objetivo fortalecer sus operaciones de logística integrada en transporte de productos químicos y granos.
- Julio de 2026: Maersk inauguró un centro de distribución de 11.920 m² en Cabo de Santo Agostinho, Pernambuco, con 11.297 posiciones de palés y 36 muelles de carga. La instalación integra almacenamiento, distribución, flete oceánico, cabotaje y transporte interior, fortaleciendo las capacidades de logística contractual de Maersk en el Noreste de Brasil.
- Abril de 2026: ID Logistics firmó tres nuevos contratos con 2 grandes plataformas de comercio electrónico, cubriendo 120.000 m² de nuevo espacio de cumplimiento de pedidos en Río de Janeiro y Minas Gerais.
Alcance del Informe del Mercado de Logística Contractual en Brasil
Resumen de la segmentación
| Transporte | Carretera |
| Ferroviario | |
| Aéreo | |
| Marítimo | |
| Almacenamiento y Distribución | |
| Servicios de Valor Agregado (Ensamblaje, Etiquetado, Ensamblaje de Kits) |
| 1-3 Años |
| Más de 3 Años |
| Manufactura y Automotriz |
| Alimentos y Bebidas |
| Comercio Minorista y Comercio Electrónico |
| Salud y Productos Farmacéuticos |
| Productos Químicos |
| Otras Industrias |
| Logística Contractual Dedicada |
| Logística Contractual Compartida / Multicliente |
| Norte |
| Noreste |
| Centro-Oeste |
| Sureste |
| Sur |
| Por Tipo de Servicio | Transporte | Carretera |
| Ferroviario | ||
| Aéreo | ||
| Marítimo | ||
| Almacenamiento y Distribución | ||
| Servicios de Valor Agregado (Ensamblaje, Etiquetado, Ensamblaje de Kits) | ||
| Por Duración del Contrato | 1-3 Años | |
| Más de 3 Años | ||
| Por Industria de Usuario Final | Manufactura y Automotriz | |
| Alimentos y Bebidas | ||
| Comercio Minorista y Comercio Electrónico | ||
| Salud y Productos Farmacéuticos | ||
| Productos Químicos | ||
| Otras Industrias | ||
| Por Modelo Operativo | Logística Contractual Dedicada | |
| Logística Contractual Compartida / Multicliente | ||
| Por Región | Norte | |
| Noreste | ||
| Centro-Oeste | ||
| Sureste | ||
| Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la logística contractual en Brasil para 2032?
Se proyecta que el mercado de logística contractual en Brasil alcanzará los 11,10 mil millones de USD para 2032, aumentando desde 8,49 mil millones de USD en 2027 a una CAGR del 5,50%.
¿Qué tipo de servicio tiene el mayor protagonismo en la logística contractual en Brasil?
El transporte representa la mayor participación con el 58,56% en 2026, mientras que se pronostica que los servicios de valor agregado registrarán un crecimiento más rápido a una CAGR del 7,89% hasta 2032.
¿Por qué son importantes los contratos logísticos a largo plazo en Brasil?
Los contratos de más de 3 años representan el 58,92% en 2026 y se pronostica que se expandirán a una CAGR del 7,18% porque las operaciones complejas requieren activos, sistemas y equipos capacitados comprometidos.
¿Qué sector de clientes se está expandiendo más rápidamente en logística externalizada?
Se pronostica que salud y productos farmacéuticos registrarán una CAGR del 8,12% hasta 2032, respaldado por la demanda de distribución validada con temperatura controlada.
¿Qué está impulsando el crecimiento en la logística del Noreste de Brasil?
Se pronostica que el Noreste se expandirá a una CAGR del 7,76% hasta 2032, respaldado por el comercio electrónico, la distribución vinculada a puertos y las nuevas instalaciones cerca de Suape.
¿Qué modelo operativo está ganando nueva demanda de los cargadores?
Se pronostica que la logística contractual compartida o multicliente registrará una CAGR del 6,39% hasta 2032 porque puede ofrecer acceso flexible a espacio de almacén, transporte y mano de obra.