
Größe und Marktanteil des brasilianischen Kontraktlogistikmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 8.04 Milliarden US-Dollar |
| Marktgröße (2027) | 8.49 Milliarden US-Dollar |
| Marktgröße (2032) | 11.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.50 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Kontraktlogistikmarkts von Mordor Intelligence
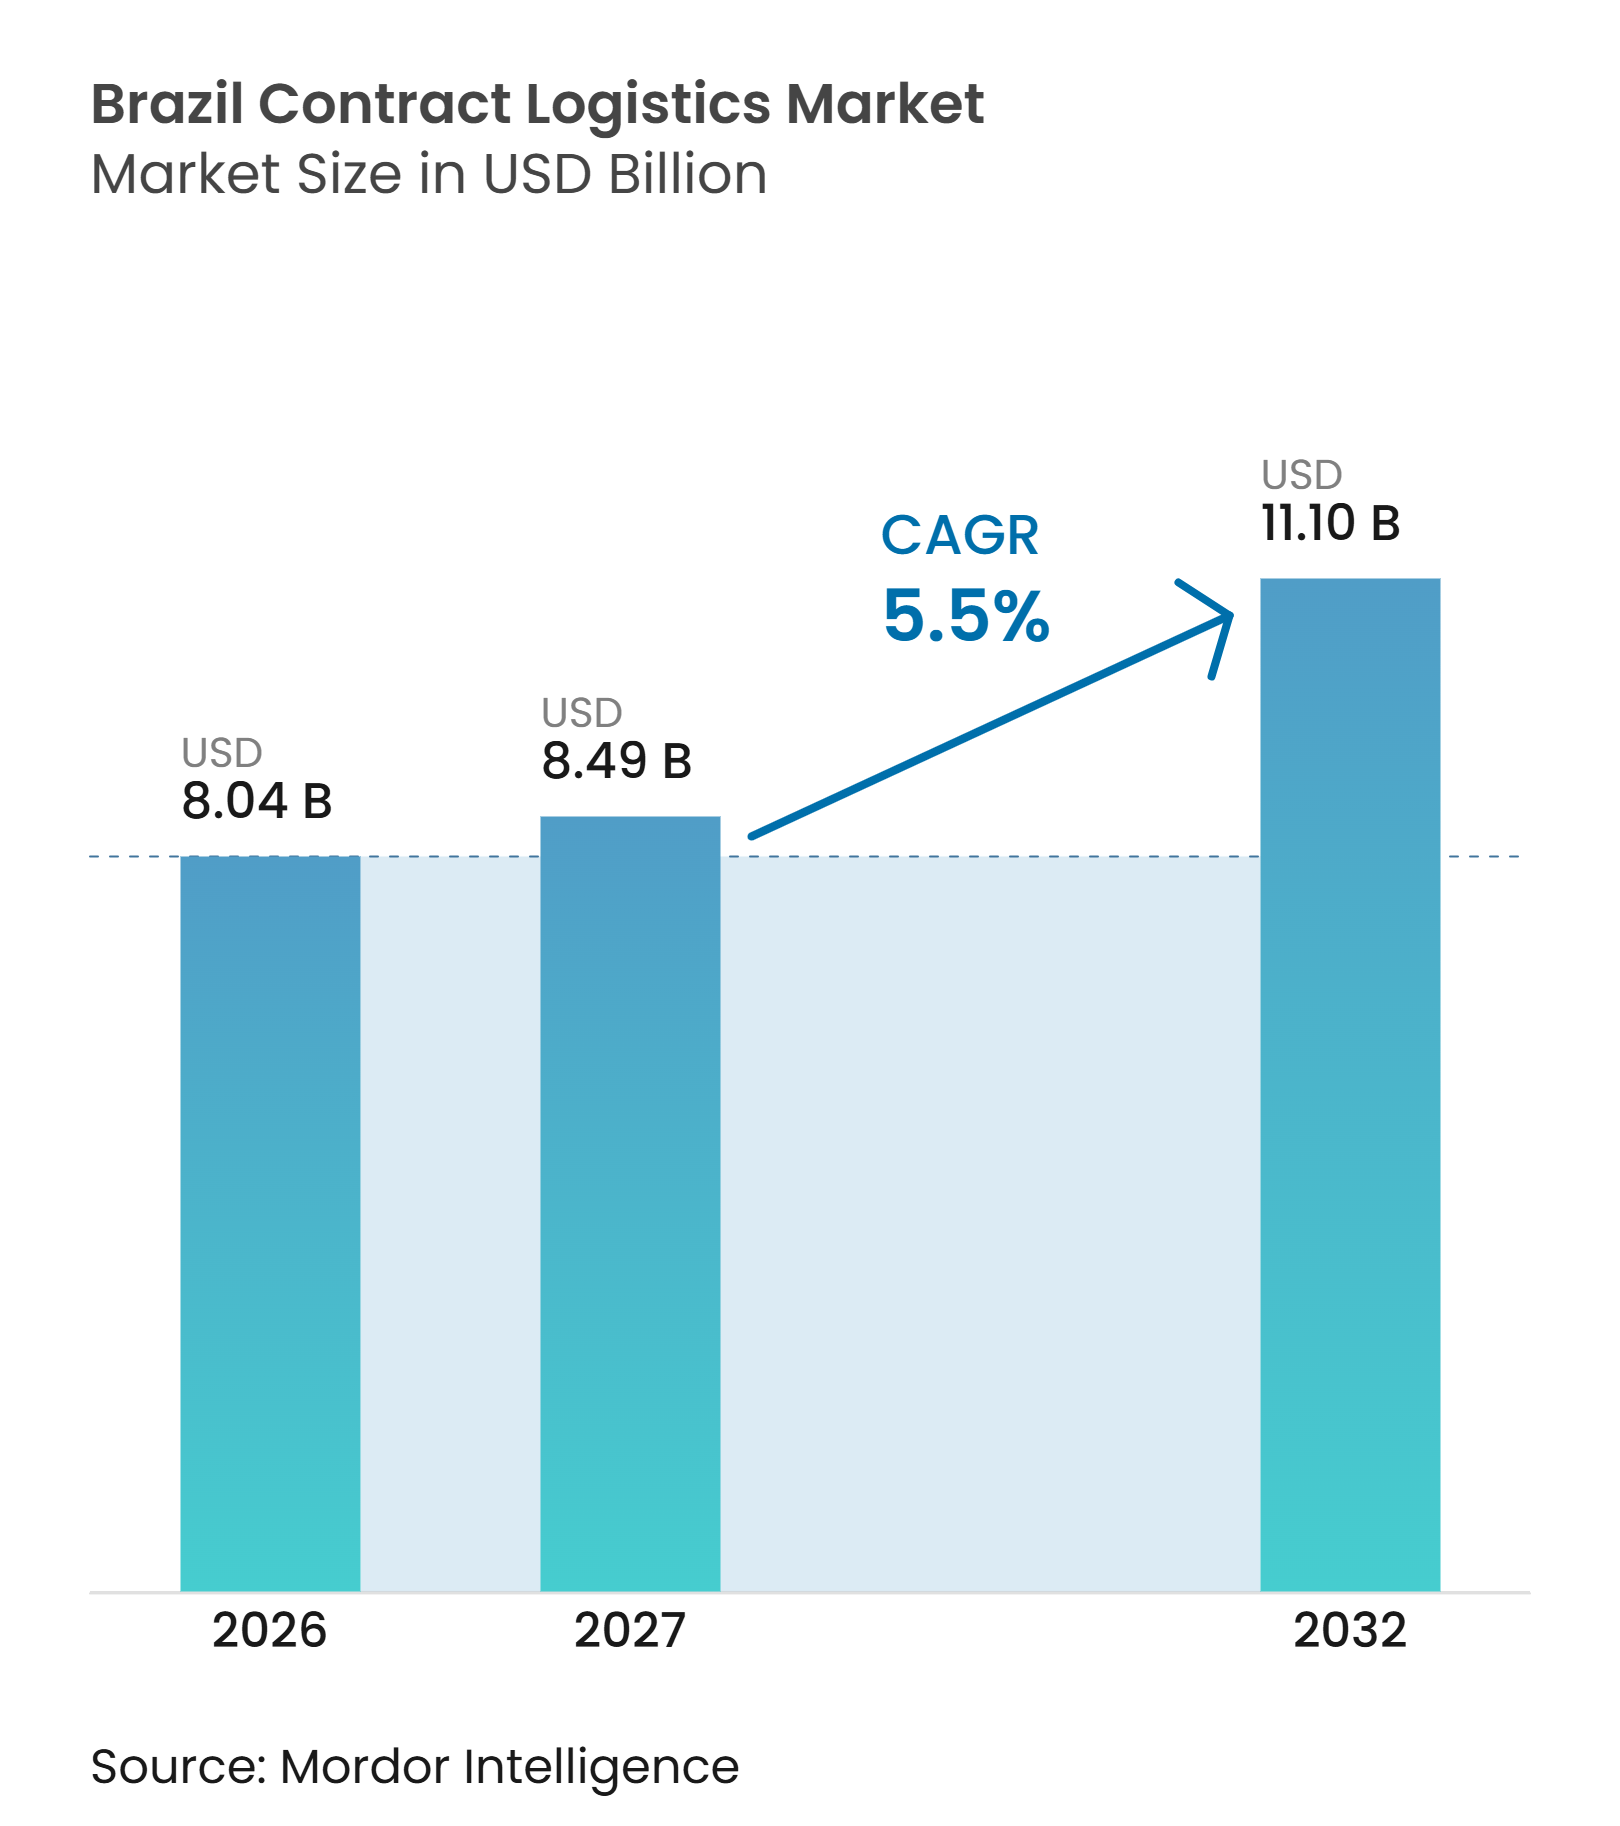
Die Größe des brasilianischen Kontraktlogistikmarkts wird im Jahr 2026 auf 8,04 Milliarden USD geschätzt. Es wird erwartet, dass er von 8,49 Milliarden USD im Jahr 2027 auf 11,10 Milliarden USD bis 2032 wächst, bei einer CAGR von 5,50% während des Prognosezeitraums von 2027 bis 2032.
Das Wachstum wird dadurch unterstützt, dass Hersteller und Einzelhändler anlagenintensive Transport-, Lager- und Fulfillment-Tätigkeiten an spezialisierte Anbieter auslagern, sodass sie Kapital und Managementaufmerksamkeit auf Produktion, Merchandising und Kundenservice konzentrieren können. Brasiliens Steuerreform verändert auch die Entscheidungen über Distributionsnetzwerke, da Unternehmen Einrichtungen überprüfen, die auf staatliche Steuervorteile im früheren System ausgelegt waren. Der brasilianische Kontraktlogistikmarkt begünstigt daher Anbieter, die Transport, Lagerung, Compliance und Bestandstransparenz in einem einzigen Betriebsmodell kombinieren können. Digitaler Einzelhandel, Automobillokalisation, Schienen- und Hafeninvestitionen sowie temperaturgeführte Distribution stärken die Nachfrage nach spezialisierten Dienstleistungen. Gleichzeitig können Transportstaus, Fachkräftemangel und die Notwendigkeit, Systeme während des Steuerübergangs anzupassen, die Betriebskosten erhöhen und die Ausführungsdisziplin wichtig machen.
Wichtigste Erkenntnisse des Berichts
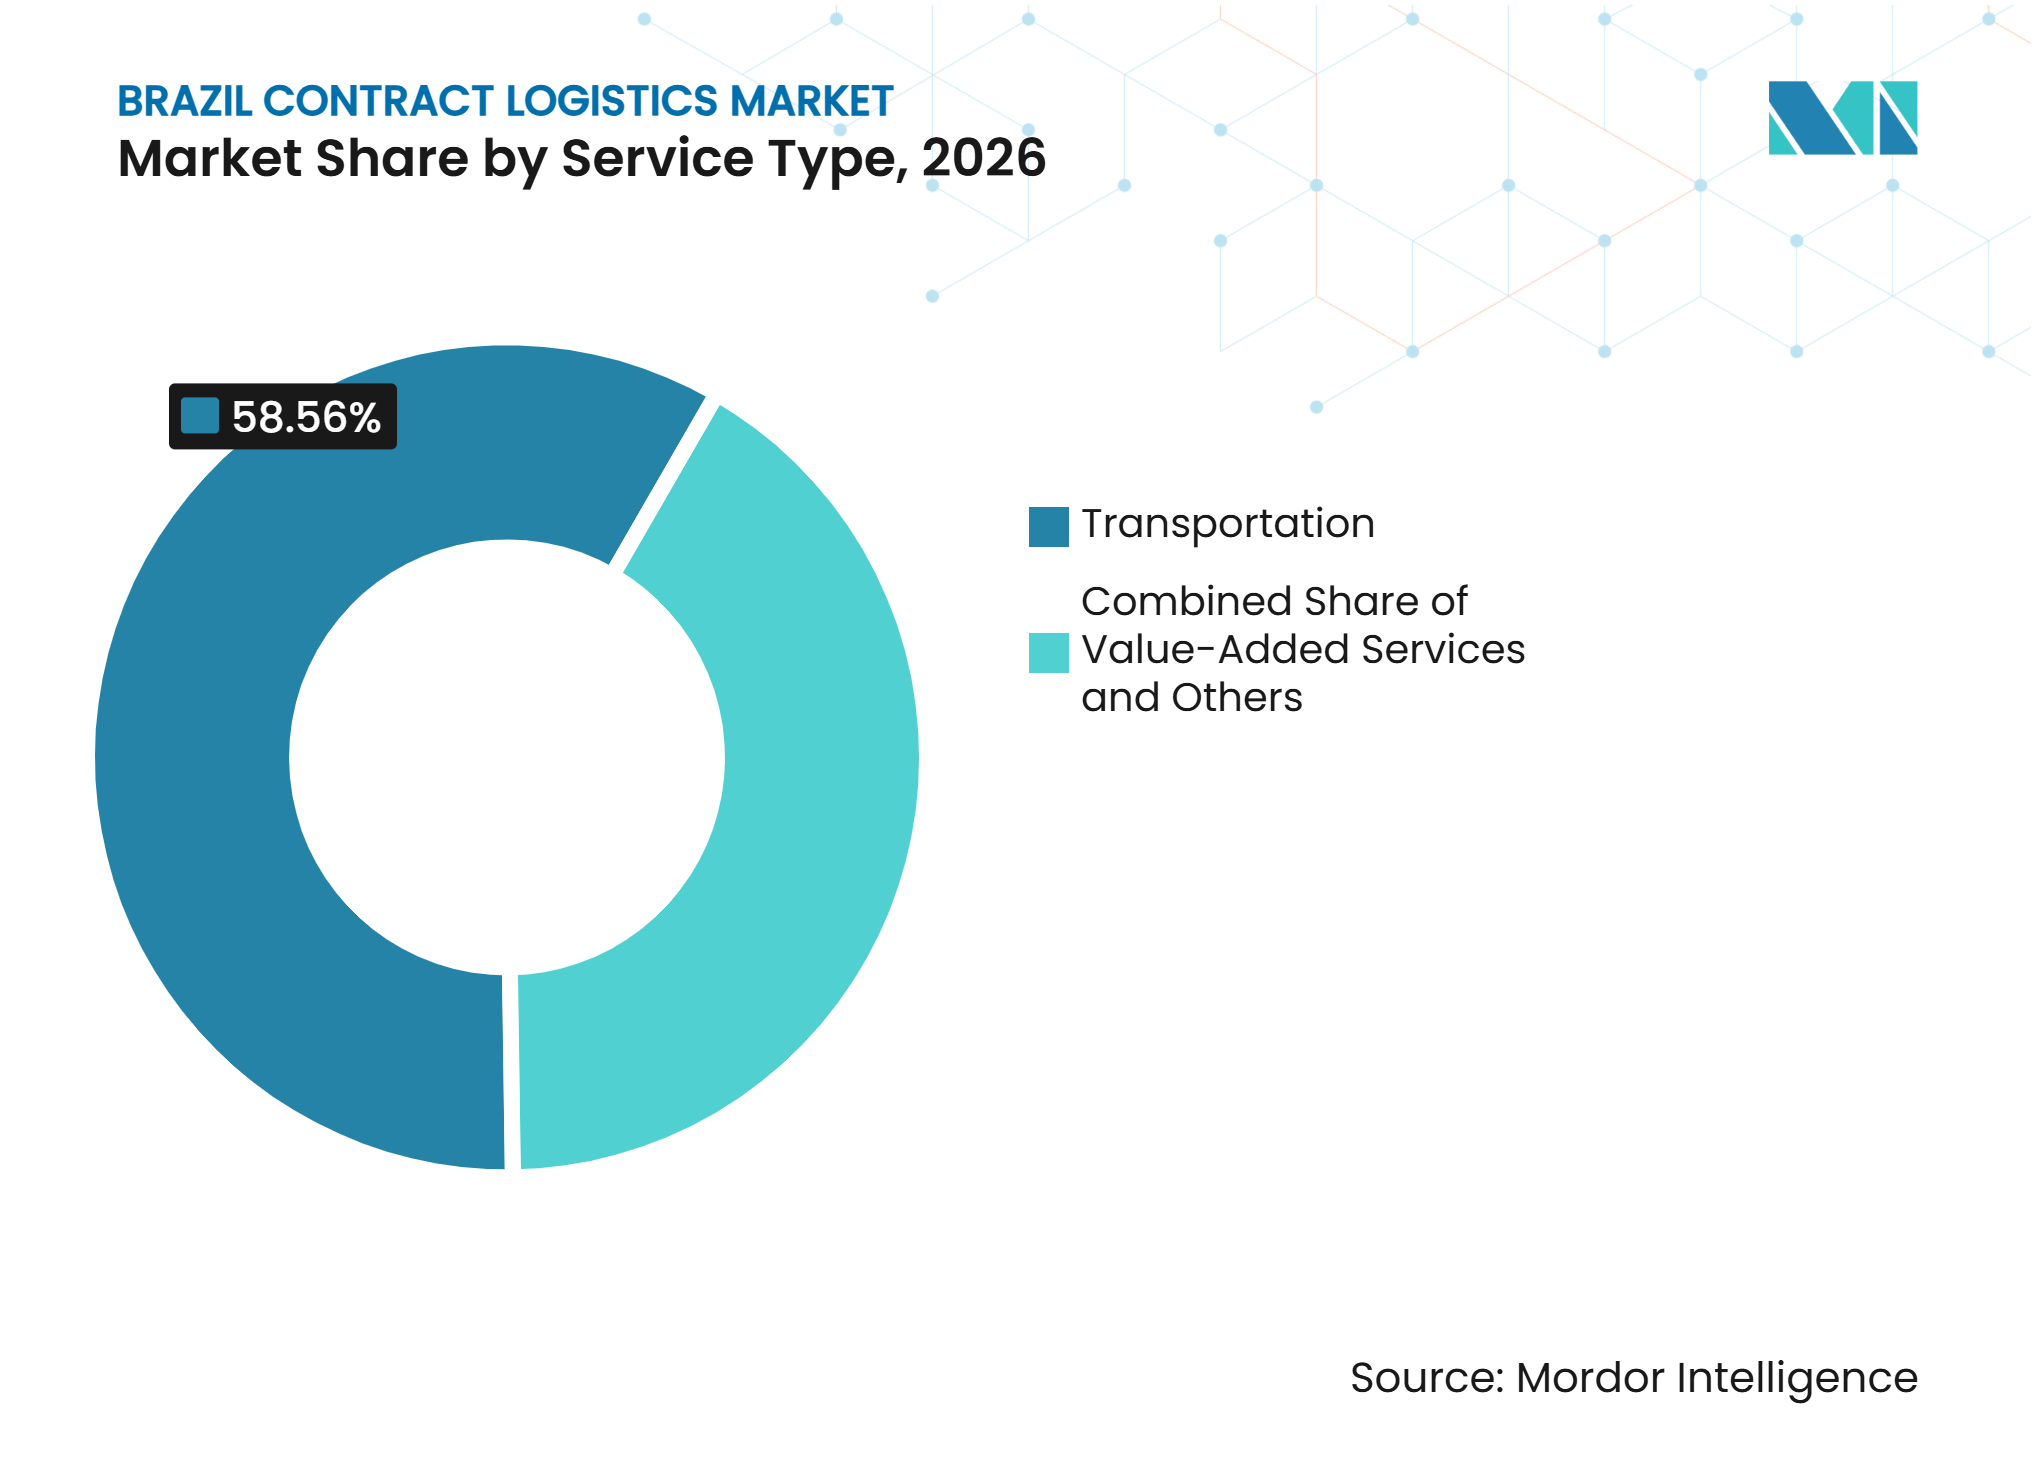
- Nach Servicetyp entfallen im Jahr 2026 58,56% des Marktanteils des brasilianischen Kontraktlogistikmarkts auf den Transport, während für Mehrwertdienste bis 2032 eine CAGR von 7,89% prognostiziert wird.
- Nach Vertragslaufzeit entfallen im Jahr 2026 58,92% der Marktgröße des brasilianischen Kontraktlogistikmarkts auf Laufzeiten von über 3 Jahren, für die bis 2032 eine CAGR von 7,18% prognostiziert wird.
- Nach Endverbraucherbranche entfallen im Jahr 2026 26,23% des Marktanteils des brasilianischen Kontraktlogistikmarkts auf Fertigung und Automobil, während für Gesundheitswesen und Pharmazeutika bis 2032 eine CAGR von 8,12% prognostiziert wird.
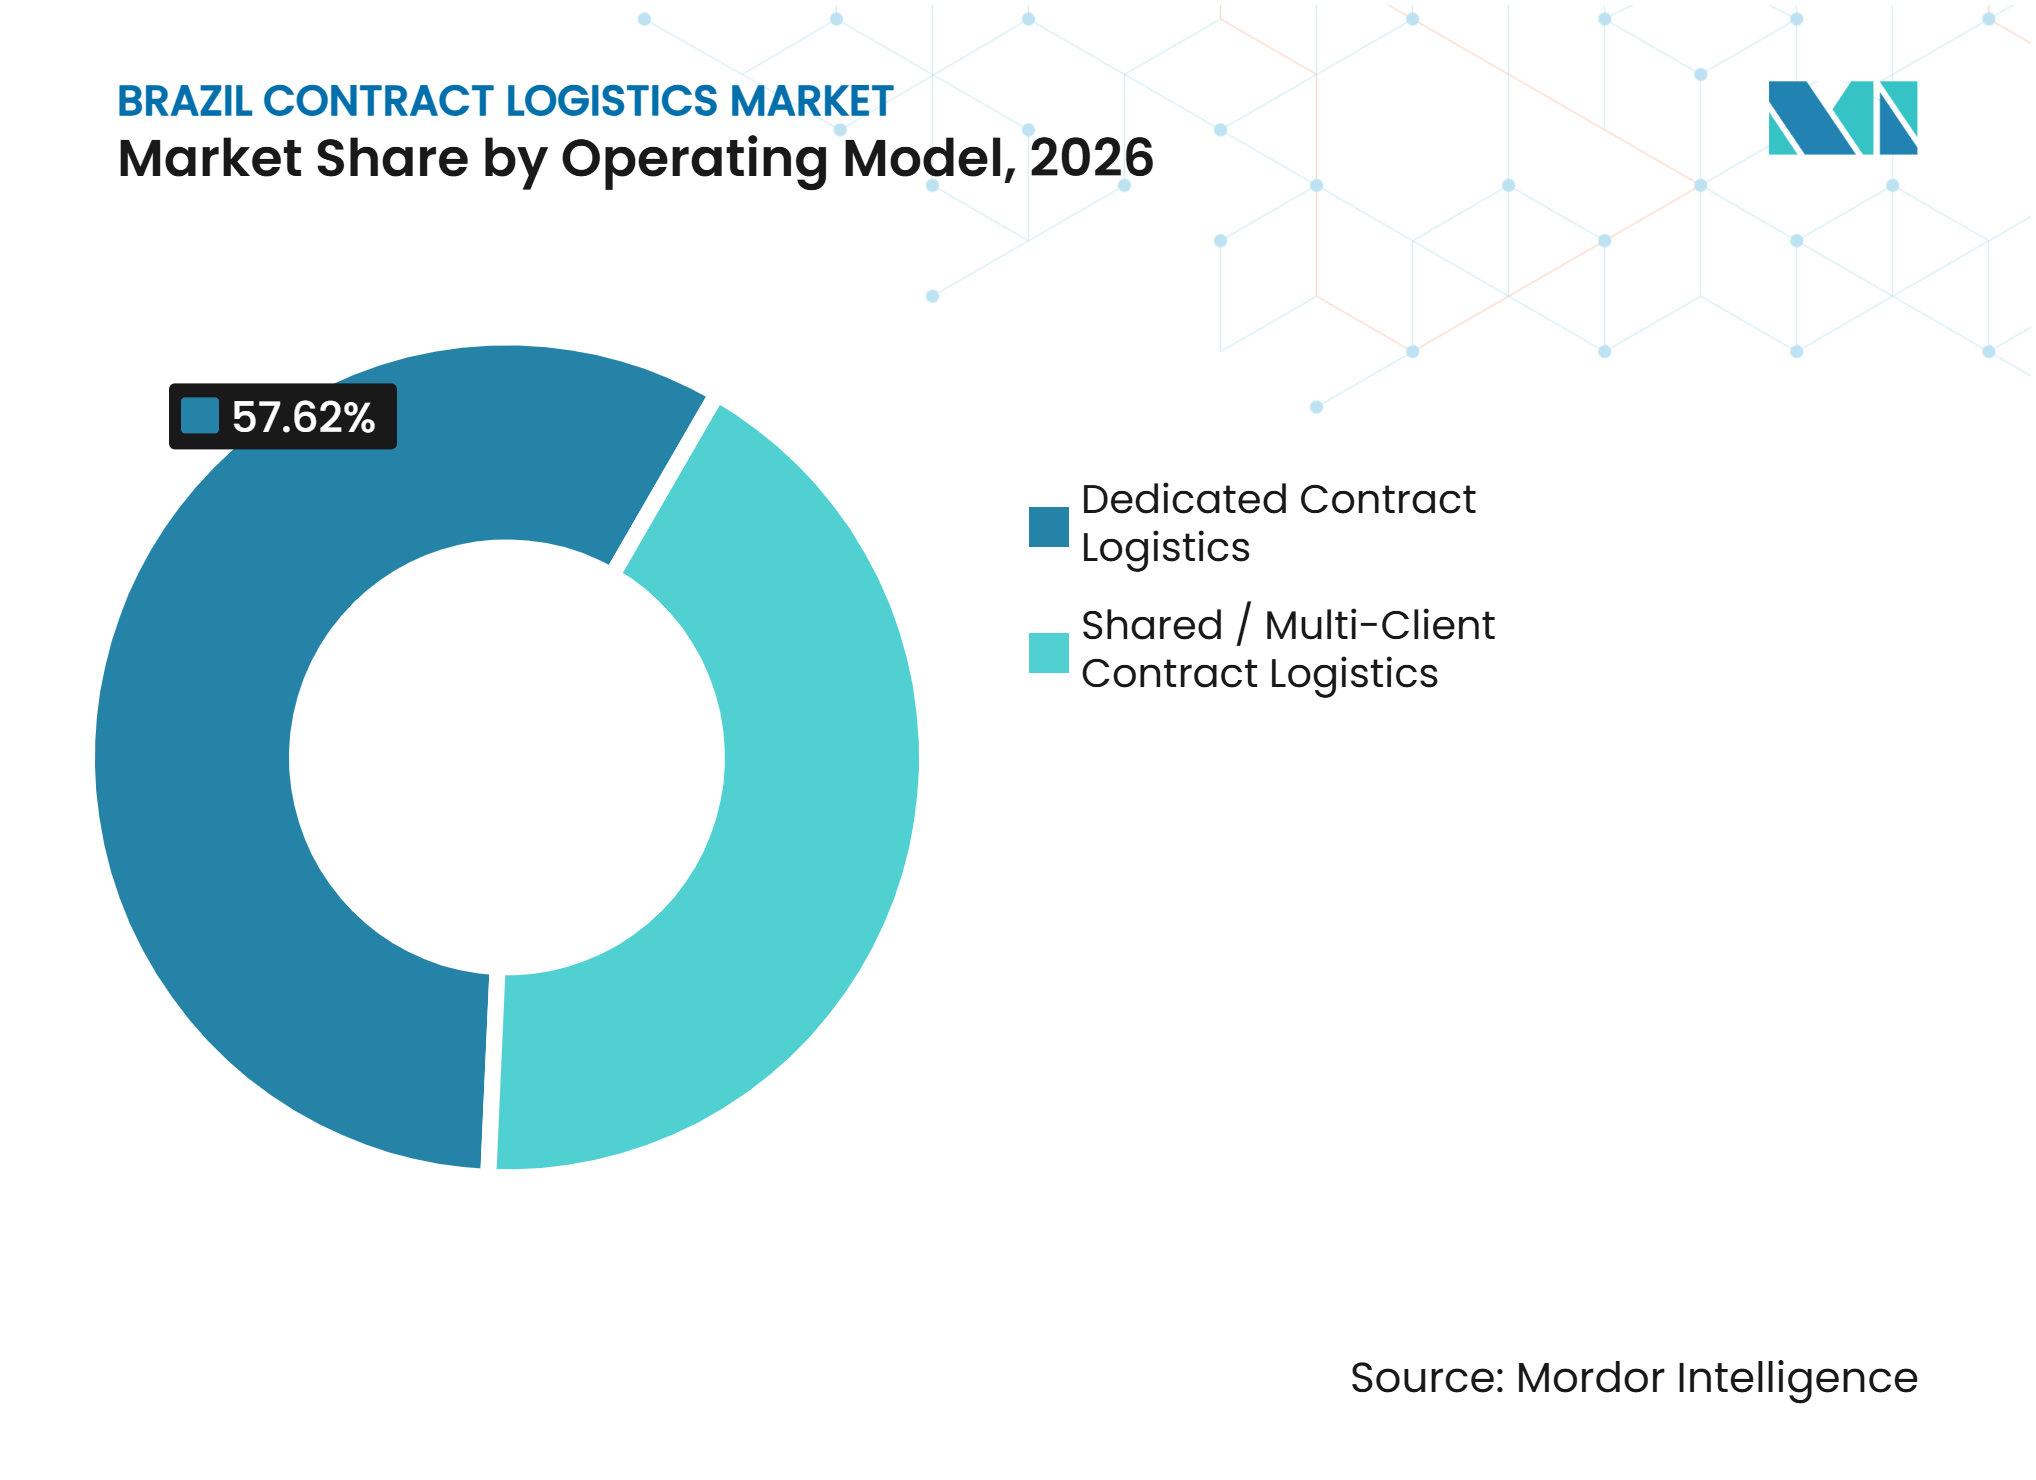
- Nach Betriebsmodell entfallen im Jahr 2026 57,62% der Marktgröße des brasilianischen Kontraktlogistikmarkts auf die dedizierte Kontraktlogistik, während für die geteilte oder Multi-Client-Kontraktlogistik bis 2032 eine CAGR von 6,39% prognostiziert wird.
- Nach Geografie entfallen im Jahr 2026 42,14% des Marktanteils des brasilianischen Kontraktlogistikmarkts auf den Südosten, während für den Nordosten bis 2032 eine CAGR von 7,76% prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Wachstum steigert die Nachfrage nach Kontraktlogistik | +1.2% | National, höchste Intensität im Südosten und Nordosten | Kurzfristig (≤ 2 Jahre) |
| Automobillokalisation erhöht sequenzierte Logistikanforderungen | +0.8% | Südosten (São Paulo, Minas Gerais); Nordosten (Ceará) | Mittelfristig (2–4 Jahre) |
| Multimodale Investitionen stärken integrierte Distributionsnetzwerke | +0.9% | National; frühe Gewinne in den Korridoren Mittlerer Westen, Norden und Nordosten | Langfristig (≥ 4 Jahre) |
| Kühlkettennachfrage erweitert spezialisierte Kontraktlogistik | +0.7% | Südosten (44,7% des pharmazeutischen Kühlkettenvolumens) mit Ausstrahlungseffekten auf Süden und Nordosten | Mittelfristig (2–4 Jahre) |
| Fulfillment in Sekundärstädten steigert die Nachfrage nach dezentraler Lagerhaltung | +0.5% | Nordosten und Mittlerer Westen; Sekundärmärkte im Süden | Kurzfristig (≤ 2 Jahre) |
| Einführung von Control-Tower-Lösungen stärkt die vertragliche Lieferkettentransparenz | +0.4% | National, angeführt von den Logistikzentren in São Paulo | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Wachstum steigert die Nachfrage nach Kontraktlogistik
Der digitale Einzelhandel steigert die Nachfrage nach Fulfillment-Flächen, die variable Auftragsvolumina verarbeiten und eine schnelle Versandabwicklung gewährleisten können. Der brasilianische Kontraktlogistikmarkt profitiert davon, wenn Online-Plattformen Einrichtungen benötigen, die mehrere Kundenkonten bedienen können, anstatt sich ausschließlich auf dedizierte Standorte zu stützen. Dieses Modell ermöglicht es Anbietern, Lagerpersonal, Systeme und Transportkapazitäten auf eine breitere Kundenbasis zu verteilen. CEVA Logistics eröffnete im Jahr 2025 ein 67.000 m² großes Amazon-Fulfillment-Center in Santa Maria, Distrito Federal, was den Umfang der Einrichtungen verdeutlicht, die zur Bedienung nationaler E-Commerce-Netzwerke eingesetzt werden. DHL Supply Chain und Amazon eröffneten im Jahr 2026 ebenfalls ein 31.000 m² großes Distributionszentrum in Cariacica mit einer Kapazität zur Verarbeitung von mehr als 420.000 Paketen pro Woche[1]. Diese Investitionen erweitern die Fulfillment-Kapazität über die Achse São Paulo hinaus und steigern den Wert von Anbietern, die den Betrieb schnell aufnehmen und während Nachfragespitzen einen konsistenten Service aufrechterhalten können.
Automobillokalisation erhöht sequenzierte Logistikanforderungen
Die Automobilfertigung erfordert streng kontrollierte Eingangsströme, Teilesequenzierung, Lagerung und Rückverfolgbarkeit. Der brasilianische Kontraktlogistikmarkt profitiert von dieser Anforderung, da Fahrzeughersteller und Komponentenlieferanten häufig Systeme und Personal benötigen, die intern schwer zu reproduzieren sind. CEVA Logistics schloss im November 2025 einen Vertrag mit der Iveco Group ab, um ein 20.000 m² großes Teile-Distributionszentrum in Pouso Alegre, Minas Gerais, zu betreiben, während Iveco 93 Millionen BRL (16,79 Millionen USD) in die Einrichtung investierte. Solche Betriebe erfordern von einem Anbieter die Koordination von Bestandsgenauigkeit, Lagerbewegungen und Ersatzteilverfügbarkeit, anstatt lediglich Fracht zu transportieren. Die Automobilaktivität unterstützt auch die Nachfrage nach Zollverfahren, Kitting und Verpackungsdienstleistungen an Standorten in der Nähe von Montagewerken und Teilekorridoren. Compliance-Anforderungen für kontrollierte Produkte und Transportdokumentation steigern den Wert von Betreibern mit etablierten Verfahren und geschulten Belegschaften.
Multimodale Investitionen stärken integrierte Distributionsnetzwerke
Brasiliens Logistiknetzwerk ist nach wie vor straßenorientiert, aber Investitionen in Schiene, Häfen, Terminals und Küstenschifffahrt können Verladern mehr Optionen bieten. Der brasilianische Kontraktlogistikmarkt kann diesen Wandel nutzen, wenn Anbieter Inlandslagerung und -distribution mit See- oder Schienentransporten verbinden. DP World und Maersk schlossen im Jahr 2025 eine Achtjahresvereinbarung zur Ausweitung der Seeverkehrsdienste im Hafen von Santos ab, einschließlich 6 neuer Dienste und 8 wöchentlicher Anläufe im ersten Jahr. Maersk erweiterte im Jahr 2026 auch die Depotinfrastruktur in Rio Grande und Paranaguá, um Agrarrohstoffexporte und Kühlgut zu unterstützen. Der praktische Effekt ist ein stärkeres Argument für Bündelverträge, die Hafenumschlag, Bestandsbereitstellung, Zollkoordination, Inlandstransport und Lieferung abdecken. Die Netzwerkintegration kann die Abhängigkeit von einer einzigen Transportroute verringern, obwohl die Vorteile von zuverlässigen Verbindungen über die wichtigsten Knotenpunkte hinaus abhängen.
Kühlkettennachfrage erweitert spezialisierte Kontraktlogistik
Temperaturgeführte Logistik erfordert validierte Einrichtungen, geeignete Verpackung, geschulte Handlingteams und kontinuierliche Überwachung. Diese Anforderungen schaffen eine höhere Markteintrittsbarriere als konventionelle Lagerung und Transport, was die spezialisierte Nachfrage im brasilianischen Kontraktlogistikmarkt unterstützt. Brasiliens Logistikverband berichtete, dass die Kapazität der Kühllogistik trotz betrieblicher Herausforderungen voraussichtlich um 4,5% im Jahr 2026 steigen wird[2]. DHL Supply Chain erweiterte im Jahr 2026 seinen Bristol Myers Squibb-Betrieb in Extrema um klimakontrollierte Kapazitäten für Life-Sciences-Produkte. Anbieter mit validierten Kühlkettenbetrieben können sich um pharmazeutische und Gesundheitsversorgungsverträge bewerben, bei denen Servicequalität, Temperaturaufzeichnungen und regulatorische Konformität ebenso wichtig sind wie der Preis. Diese Fähigkeiten helfen Kunden auch dabei, das Produktverlustrisiko zu begrenzen, wenn sich die Lagerbedingungen beim Be- und Entladen oder beim Transfer zwischen Einrichtungen unerwartet ändern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Straßen- und Hafenengpässe verringern die Zuverlässigkeit des Dienstleistungsangebots | -0.7% | National; am stärksten ausgeprägt auf der BR-163 (Mittlerer Westen nach Norden), im Hafen von Santos (Südosten) und auf den Hafenzufahrtsstraßen im Nordosten | Kurzfristig (≤ 2 Jahre) |
| Compliance-Komplexität erhöht die Betriebsbelastung in mehreren Bundesstaaten | -0.5% | National; Übergangszeitraum 2026–2033 gemäß LC 214/2025 | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel schränkt den Lagerbetrieb ein | -0.4% | National, am stärksten in São Paulo und den Logistikzentren im Südosten | Kurzfristig (≤ 2 Jahre) |
| Währungsrisiko belastet die Margen der Kontraktlogistik | -0.3% | National; am stärksten für multinationale Anbieter, die in USD abrechnen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Straßen- und Hafenengpässe verringern die Zuverlässigkeit des Dienstleistungsangebots
Straßenstaus und Hafenzugangsbeschränkungen können Zeitpläne unterbrechen, den Bedarf an Sicherheitsbeständen erhöhen und die Kosten für Nottransporte steigern. Dies ist für den brasilianischen Kontraktlogistikmarkt von Bedeutung, da Anbieter häufig für Serviceniveaus verantwortlich sind, die von einer Infrastruktur außerhalb ihrer direkten Kontrolle abhängen. Spitzennachfrage kann es schwieriger machen, Lieferfenster für Importeure, Exporteure und Hersteller einzuhalten. Betreiber reagieren darauf, indem sie alternative Einrichtungen nutzen, zusätzliche Vorlaufzeiten einplanen und mehr Flexibilität in Verträge einbauen. Diese Maßnahmen sichern die Servicekontinuität, können aber auch die Margenausweitung begrenzen, wenn Kunden höheren Logistikkosten widerstehen.
Fachkräftemangel schränkt den Lagerbetrieb ein
Lager- und Transportbetriebe sind auf Vorgesetzte, Fahrer, Gerätebediener, Planer und technisches Personal angewiesen, die mit zunehmend digitalen Systemen arbeiten können. Der Fachkräftemangel ist ein Hemmnis, weil die Servicequalität leidet, wenn Anbieter neue Einrichtungen nicht im gleichen Tempo wie die Nachfrage besetzen können. ABRALOG identifizierte den Mangel an qualifizierten Arbeitskräften als strukturelle Barriere für die Logistik in Brasilien. Der Druck ist besonders relevant in großen Logistikzentren, wo mehrere Anbieter um dieselbe erfahrene Belegschaft konkurrieren. Unternehmen können mit Schulungen, Automatisierung und standardisierteren Lagerprozessen reagieren, aber diese Maßnahmen erfordern Investitionen und Zeit. Das Ergebnis ist eine stärkere Präferenz für etablierte Anbieter, die bereits über Betriebsteams, Prozesskontrollen und die Kapazität verfügen, Personal standortübergreifend einzusetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Mehrwertdienste wachsen schneller als TransportDer Transport entfällt im Jahr 2026 auf 58,56% des Marktanteils des brasilianischen Kontraktlogistikmarkts, was die zentrale Rolle der Frachtbewegung in einem geografisch großen Land widerspiegelt. Der Straßentransport bleibt grundlegend für den Servicemix, da er Industriecluster, Häfen, Einzelhandelsstandorte und Binnenkunden verbindet. Lagerung und Distribution bilden die nächste wichtige Schicht der Servicenachfrage, da Kunden Bestände in der Nähe von Verbrauchs- und Produktionszentren positionieren müssen. Von Anbietern wird zunehmend erwartet, dass sie Transport mit Bestandsmanagement koordinieren, anstatt die beiden Tätigkeiten als separate Dienstleistungen zu behandeln. Diese Integration unterstützt Verträge, die Wareneingang, Lagerung, Kommissionierung, Versand und Retourenmanagement verbinden. Sie gibt Kunden auch einen klareren Überblick über Kosten und Serviceleistung in der gesamten Lieferkette.
Mehrwertdienste werden voraussichtlich bis 2032 mit einer CAGR von 7,89% wachsen, der höchsten Rate innerhalb der Servicetyp-Segmentierung. Montage, Etikettierung, Kitting, Umverpackung und Qualitätsprüfungen können Betriebe näher an den Bedarfspunkt verlagern und Handlingschritte für Kunden reduzieren. Diese Dienstleistungen sind relevant für E-Commerce, Automobilteile, Konsumgüter und Gesundheitsgüter, bei denen Auftragsgenauigkeit und Produktkonfiguration eine Rolle spielen. ID Logistics lancierte im Jahr 2025 in Brasilien eine Control-Tower-Lösung, die ERP-, TMS-, WMS- und Power-BI-Funktionen für das Transportmanagement und die betriebliche Transparenz integriert[3]. Diese Art von Fähigkeit hilft einem Anbieter, physisches Handling mit datenbasierter Koordination zu verbinden. Da Kunden weniger Übergaben zwischen Anbietern anstreben, können Dienstleister mit sowohl operativer Tiefe als auch technologischer Kompetenz einen größeren Anteil an jedem Vertrag sichern.



Nach Vertragslaufzeit:
Längere Vereinbarungen spiegeln die betriebliche Komplexität widerLaufzeiten von über 3 Jahren entfallen im Jahr 2026 auf 58,92% des Marktanteils des brasilianischen Kontraktlogistiksektors und werden voraussichtlich bis 2032 eine CAGR von 7,18% verzeichnen. Längere Vereinbarungen sind üblich, wenn ein Anbieter Vermögenswerte, Systeme, Prozessdesign oder geschulte Teams für den Betrieb eines Kunden bereitstellen muss. Diese Vereinbarungen sind besonders relevant für Kühlketten-, Automobil-, Industrie- und große Distributionszentrumsarbeiten. Ein Anbieterwechsel kann den Bestandsfluss stören und erfordert, dass ein Kunde Systemintegrationen und Mitarbeiterschulungen wiederholt. Daher schätzen Kunden häufig Kontinuität, wenn die Logistikausführung die Produktion oder den Umgang mit regulierten Produkten direkt beeinflusst. Längere Laufzeiten geben Betreibern auch mehr Zeit, Investitionen in Ausrüstung und Standortmodifikationen zu amortisieren.
Kürzere Vereinbarungen bleiben nützlich, wo Kunden Flexibilität benötigen, insbesondere in sich schnell verändernden Fulfillment-Netzwerken. E-Commerce-Kunden können ihren Einrichtungsbestand anpassen, wenn sich die Nachfrage zwischen Städten verlagert, Produktsortimente sich ändern oder Liefererwartungen steigen. Anbieter benötigen daher ein ausgewogenes Vertragsportfolio, das planbare mehrjährige Aufträge mit flexiblen Aufgaben kombiniert. JSL und Vamos unterzeichneten im Jahr 2025 einen 7-jährigen Gabelstapler-Flottenleasing-Vertrag im Wert von 74,67 Millionen BRL (13,49 Millionen USD) für einen neuen Intralogistikvertrag. Die Vereinbarung veranschaulicht das Ausrüstungsengagement hinter langfristigen Betrieben. Der Steuerübergang kann auch klarere kommerzielle Bedingungen fördern, da sowohl Kunde als auch Anbieter einen praktikablen Ansatz für Kosten benötigen, während sich Systeme und Steuerregeln weiterentwickeln.
Nach Endverbraucherbranche:
Automobil hält das Volumen, während Gesundheitswesen das Wachstum anführtFertigung und Automobil entfallen im Jahr 2026 auf 26,23% des Marktanteils des brasilianischen Kontraktlogistiksektors. Das Segment ist auf regelmäßige Eingangsversorgung mit Teilen, Produktionsliniensequenzierung, Komponentenlagerung und Ersatzteilverteilung angewiesen. Diese Anforderungen konzentrieren sich auf Industriegebiete in São Paulo und Minas Gerais, während neuere Automobilinvestitionen auch die Logistikaktivität in anderen Regionen unterstützen. Ein Anbieter, der dieses Segment bedient, muss die Teilverfügbarkeit sicherstellen, den Bestand sorgfältig verfolgen und Lieferungen an Werksfahrpläne anpassen. Der Vertrag erstreckt sich häufig über konventionellen Frachttransport hinaus auf Werkslogistik, Materialhandling und Aftermarket-Distribution. Dies macht Branchenkenntnisse und zuverlässige Betriebsroutinen zu wichtigen Wettbewerbsfaktoren.
Gesundheitswesen und Pharmazeutika werden voraussichtlich bis 2032 mit einer CAGR von 8,12% wachsen, was das am schnellsten wachsende Endverbrauchersegment darstellt. Das Wachstum spiegelt die Nachfrage nach validierter Temperaturkontrolle und zuverlässiger Distribution von Produkten wider, die keine Handlingfehler tolerieren können. Die Marktgröße des brasilianischen Kontraktlogistikmarkts für dieses Segment wird durch strenge Lager- und Distributionsprozesse und nicht allein durch große Frachtvolumina unterstützt. DHLs erweiterter Bristol Myers Squibb-Betrieb in Extrema zeigt kontinuierliche Investitionen in klimakontrolliertes pharmazeutisches Handling. Kuehne+Nagel begann im Jahr 2025 auch einen Kontraktlogistikbetrieb im Gesundheitswesen in Brasilien mit Opella unter Verwendung eines eigens errichteten temperaturgeführten Distributionszentrums. Anbieter, die keine Temperaturleistung dokumentieren und die Anforderungen des Gesundheitssektors erfüllen können, sind möglicherweise nicht in der Lage, sich um diese Verträge zu bewerben.
Nach Betriebsmodell:
Dedizierte Betriebe führen, während geteilte Netzwerke an Nachfrage gewinnenDedizierte Kontraktlogistik entfällt im Jahr 2026 auf 57,62% des Marktanteils des brasilianischen Kontraktlogistiksektors. Große Hersteller bevorzugen dedizierte Vermögenswerte, wenn Produktionsanforderungen, Produkteigenschaften oder Serviceverpflichtungen eine enge Kontrolle erfordern. Automobilkunden können spezifische Liefersequenzen verlangen, während Chemie- und Gesundheitskunden möglicherweise sorgfältig verwaltete Lager- und Handlingumgebungen benötigen. Ein dedizierter Standort gibt dem Kunden klaren Zugang zu vereinbartem Personal, Fahrzeugen, Systemen und Lagerkapazität. Es hilft dem Betreiber auch, Verfahren auf die Produkte und Arbeitsabläufe eines Kunden zuzuschneiden. Aus diesen Gründen bleiben dedizierte Verträge wichtig, wo eine Logistikunterbrechung die Produktion stoppen oder regulierte Güter gefährden könnte.
Geteilte oder Multi-Client-Kontraktlogistik wird voraussichtlich bis 2032 eine CAGR von 6,39% verzeichnen. Das Modell ermöglicht es Kunden, gemeinsame Transportrouten, Lagerflächen und Arbeitspools zu nutzen, anstatt die vollen Kosten eines dedizierten Betriebs zu tragen. Dies kann für Einzelhändler, kleinere Hersteller und E-Commerce-Unternehmen mit variabler Nachfrage wertvoll sein. Maersk eröffnete im Jahr 2026 ein 11.920 m² großes Distributionszentrum in der Nähe von Suape, um Lagerung, Fulfillment, Cross-Docking und Zolldienstleistungen für mehrere Kundensektoren zu kombinieren. Die Einrichtung zeigt, wie gemeinsame Infrastruktur integrierte Dienstleistungen unterstützen kann, ohne dass jeder Kunde einen separaten Standort entwickeln muss. Das Modell wird am überzeugendsten bleiben, wo Anbieter die Servicequalität aufrechterhalten können, während sie die Anforderungen mehrerer Kunden ausbalancieren.

Geografische Analyse
Der Südosten entfällt im Jahr 2026 auf 42,14% des Marktanteils des brasilianischen Kontraktlogistikmarkts. Die Konzentration von Fertigung, Verbrauchernachfrage, Distributionszentren und dem Hafen von Santos unterstützt seine Position. DHLs Erweiterung seines Bristol Myers Squibb-Betriebs in Extrema im Jahr 2026 veranschaulicht die Rolle der Region in der Life-Sciences-Distribution. Das regionale Netzwerk profitiert von etablierten Transportkorridoren und einer breiten Lieferantenbasis, obwohl Staus Servicerisiken schaffen können. Compliance-Faktoren sind für pharmazeutische Betriebe wichtig, da validierte Lager- und Überwachungsverfahren zentral für die Kundenanforderungen sind.
Der Nordosten wird voraussichtlich bis 2032 eine CAGR von 7,76% verzeichnen, die schnellste Rate unter den geografischen Segmenten. Sein Wachstum ist mit der E-Commerce-Expansion, steigender Distributionsaktivität und neuer Infrastruktur in der Nähe wichtiger Häfen verbunden. Maersk nahm im Jahr 2026 den kommerziellen Betrieb bei APM Terminals Suape auf und bezeichnete die Einrichtung als Lateinamerikas erstes vollständig elektrifiziertes Containerterminal mit einer Anfangskapazität von 400.000 TEU jährlich. Maersk eröffnete auch ein nahegelegenes Distributionszentrum in Cabo de Santo Agostinho, das Lagerung mit Fulfillment, Cross-Docking, Zoll und Inlandstransport verbindet. Die Elektrifizierung in Suape gibt Verladern auch eine praktische Option, die Umweltleistung bei der Logistikbeschaffung zu berücksichtigen.
Der Süden unterstützt Agrarrohstoffexporte und Kühlgut, während der Mittlere Westen durch die landwirtschaftliche Produktion geprägt ist und der Norden stärker auf flussgebundenen Transport angewiesen ist. Maersk erweiterte im Jahr 2026 die Depotkapazität in Rio Grande und Paranaguá, um Export- und Kühlgutanforderungen zu bedienen. Tegma genehmigte im Jahr 2026 22 Millionen BRL (3,97 Millionen USD) zur Erweiterung seiner flussbasierten Fahrzeugtransportflotte zwischen Belém und Manaus[4]. Anbieter, die in diesen Regionen tätig sind, benötigen unterschiedliche Netzwerkdesigns, da ein Modell, das in der Nähe eines südlichen Hafens funktioniert, möglicherweise nicht für die Flusslogistik im Norden oder die landwirtschaftlichen Ströme im Mittleren Westen geeignet ist.
Wettbewerbslandschaft
Marktkonzentration
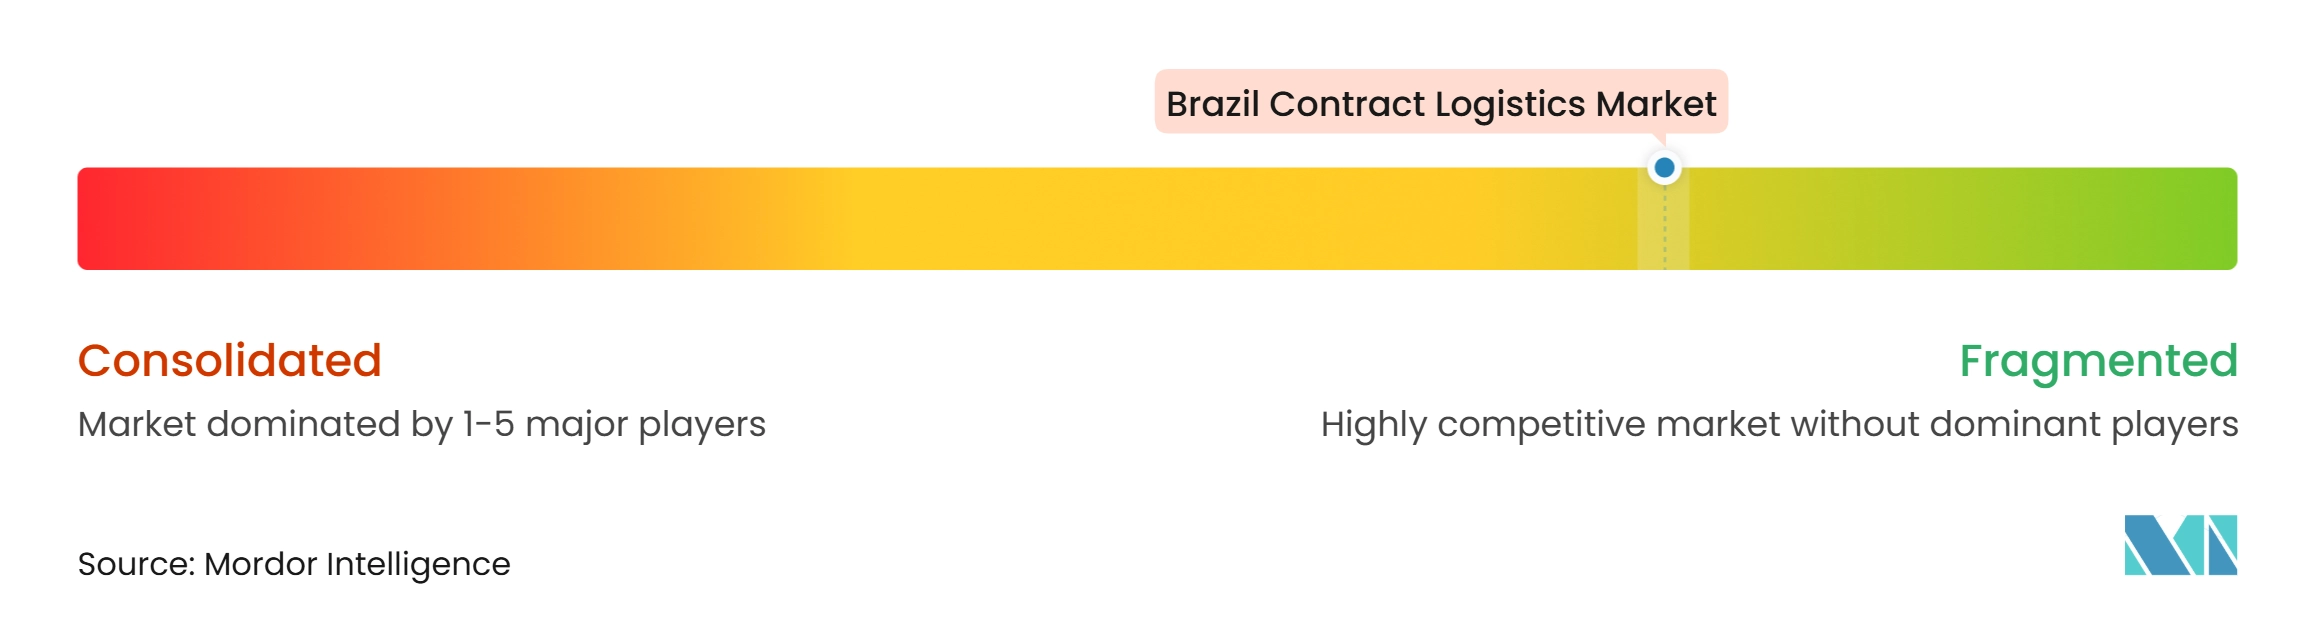
Der brasilianische Kontraktlogistikmarkt ist fragmentiert, wobei globale Integratoren und inländische Spezialisten unterschiedliche Kundenbedürfnisse bedienen. Globale Anbieter konkurrieren stark im E-Commerce, Automobil, Gesundheitswesen und internationalen Lieferketten, da diese Aktivitäten von standardisierten Prozessen und breiten Netzwerken profitieren. Inländische Unternehmen behalten relevante Positionen in der regionalen Distribution, im Straßentransport, in Zolllagern und im lokalen Betriebswissen. Der Wettbewerb konzentriert sich zunehmend auf die Fähigkeit, Lagerung, Transport, Zollunterstützung, Technologie und Mehrwertarbeit innerhalb eines einzigen Vertrags zu kombinieren. Servicezuverlässigkeit und die Kapazität zur Verwaltung komplexer Betriebe beeinflussen die Kundenauswahl.
Mehrere Unternehmensaktionen zeigen, wie Wettbewerber ihre Positionen stärken. Maersk eröffnete im Jahr 2026 das Suape-Distributionszentrum, um Seeverkehrsdienste, Lagerung, Fulfillment, Cross-Docking und Zollaktivitäten im Nordosten Brasiliens zu verbinden. CEVAs Vertrag zum Betrieb von Ivecos Teilezentrums in Pouso Alegre fügt eine spezialisierte Automobilreferenz in Minas Gerais hinzu. JSL lancierte Intralog im Jahr 2026 als unabhängige Tochtergesellschaft und meldete einen annualisierten Umsatz von 2,4 Milliarden BRL (433,56 Millionen USD), 65 Distributionszentren und Betriebe in 14 brasilianischen Bundesstaaten. Multilog kündigte ein Investitionsprogramm von 900 Millionen BRL (162,59 Millionen USD) für 2026 bis 2028 an, einschließlich einer neuen Porto-Seco-Einrichtung in Foz do Iguaçu.
Technologie und Nachhaltigkeit werden in Wettbewerbsangeboten sichtbarer. Kuehne+Nagel trat im Jahr 2026 Brasiliens CONFIA-Programm zur steuerlichen Compliance bei und ist damit das einzige Logistikunternehmen im ersten Jahrgang des Programms. FM Logistic erhielt im Jahr 2026 die SBTi-Validierung für ein Ziel zur absoluten Reduzierung der Treibhausgasemissionen um 42% bis zum Geschäftsjahr 2032. Solche Maßnahmen können für Kunden mit Compliance- und Emissionsanforderungen relevant sein, insbesondere in Konsumgütern und im Gesundheitswesen.
Marktführer in der brasilianischen Kontraktlogistikbranche
-
DHL Group
-
JSL SA
-
ID Logistics
-
DSV A/S
-
CEVA Logistics (CMA CGM Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Kontraktlogistikmarkt Unternehmen in diesem Bericht
- DHL Group
- JSL SA
- ID Logistics
- CEVA Logistics
- DSV A/S
- Kuehne+Nagel International AG
- Penske Logistics
- GXO Logistics Inc.
- A.P. Moller - Maersk
- GEODIS
- BBM Logística SA
- Tegma Gestão Logística SA
- FM Logistic
- Luft Logistics
- TPC Logística Inteligente
- Multilog SA
- Rhenus Logistics
- Yusen Logistics Co. Ltd
- Nippon Express Co. Ltd
- UPS Supply Chain Solutions
- FedEx Logistics
- Expeditors International of Washington Inc.
Neueste Industrielle Entwicklungen in Brasilianischer Kontraktlogistikmarkt
- September 2026: Amazon und DHL Supply Chain eröffneten ein 31.000 m² großes Distributionszentrum in Cariacica, Espírito Santo, das in der Lage ist, mehr als 420.000 Pakete pro Woche zu verarbeiten.
- August 2026: Tegma Gestão Logística unterzeichnete eine Vereinbarung zum Erwerb eines 70%-Anteils an TSS Holding, der Muttergesellschaft von Transcopa, für 99,4 Millionen BRL (17,95 Millionen USD). Die geplante Transaktion zielt darauf ab, die integrierten Logistikoperationen in den Bereichen Chemikalien und Getreidetransport zu stärken.
- Juli 2026: Maersk eröffnete ein 11.920 m² großes Distributionszentrum in Cabo de Santo Agostinho, Pernambuco, mit 11.297 Palettenplätzen und 36 Laderampen. Die Einrichtung integriert Lagerung, Distribution, Seefracht, Kabotage und Inlandstransport und stärkt Maersks Kontraktlogistikkapazitäten im Nordosten Brasiliens.
- April 2026: ID Logistics unterzeichnete drei neue Verträge mit 2 großen E-Commerce-Plattformen, die 120.000 m² neue Fulfillment-Fläche in Rio de Janeiro und Minas Gerais abdecken.
Berichtsumfang des brasilianischen Kontraktlogistikmarkts
Segmentierungsübersicht
| Transport | Straße |
| Schiene | |
| Luft | |
| See | |
| Lagerung und Distribution | |
| Mehrwertdienste (Montage, Etikettierung, Kitting) |
| 1–3 Jahre |
| Über 3 Jahre |
| Fertigung und Automobil |
| Lebensmittel und Getränke |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharmazeutika |
| Chemikalien |
| Sonstige Branchen |
| Dedizierte Kontraktlogistik |
| Geteilte / Multi-Client-Kontraktlogistik |
| Norden |
| Nordosten |
| Mittlerer Westen |
| Südosten |
| Süden |
| Nach Servicetyp | Transport | Straße |
| Schiene | ||
| Luft | ||
| See | ||
| Lagerung und Distribution | ||
| Mehrwertdienste (Montage, Etikettierung, Kitting) | ||
| Nach Vertragslaufzeit | 1–3 Jahre | |
| Über 3 Jahre | ||
| Nach Endverbraucherbranche | Fertigung und Automobil | |
| Lebensmittel und Getränke | ||
| Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Pharmazeutika | ||
| Chemikalien | ||
| Sonstige Branchen | ||
| Nach Betriebsmodell | Dedizierte Kontraktlogistik | |
| Geteilte / Multi-Client-Kontraktlogistik | ||
| Nach Region | Norden | |
| Nordosten | ||
| Mittlerer Westen | ||
| Südosten | ||
| Süden |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die brasilianische Kontraktlogistik bis 2032 erreichen?
Der brasilianische Kontraktlogistikmarkt wird voraussichtlich bis 2032 einen Wert von 11,10 Milliarden USD erreichen, ausgehend von 8,49 Milliarden USD im Jahr 2027 bei einer CAGR von 5,50%.
Welcher Servicetyp hat die größte Bedeutung in der brasilianischen Kontraktlogistik?
Der Transport entfällt im Jahr 2026 mit 58,56% auf den größten Anteil, während für Mehrwertdienste bis 2032 ein schnelleres Wachstum mit einer CAGR von 7,89% prognostiziert wird.
Warum sind langfristige Logistikverträge in Brasilien wichtig?
Verträge mit einer Laufzeit von über 3 Jahren entfallen im Jahr 2026 auf 58,92% und werden voraussichtlich mit einer CAGR von 7,18% wachsen, da komplexe Betriebe dedizierte Vermögenswerte, Systeme und geschulte Teams erfordern.
Welcher Kundensektor wächst am schnellsten bei der ausgelagerten Logistik?
Gesundheitswesen und Pharmazeutika werden voraussichtlich bis 2032 eine CAGR von 8,12% verzeichnen, unterstützt durch die Nachfrage nach validierter temperaturgeführter Distribution.
Was treibt das Wachstum der Logistik im Nordosten Brasiliens an?
Der Nordosten wird voraussichtlich bis 2032 mit einer CAGR von 7,76% wachsen, unterstützt durch E-Commerce, hafengebundene Distribution und neue Einrichtungen in der Nähe von Suape.
Welches Betriebsmodell gewinnt neue Nachfrage von Verladern?
Geteilte oder Multi-Client-Kontraktlogistik wird voraussichtlich bis 2032 eine CAGR von 6,39% verzeichnen, da sie flexiblen Zugang zu Lagerflächen, Transport und Personal bieten kann.