
ブラジル契約物流市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
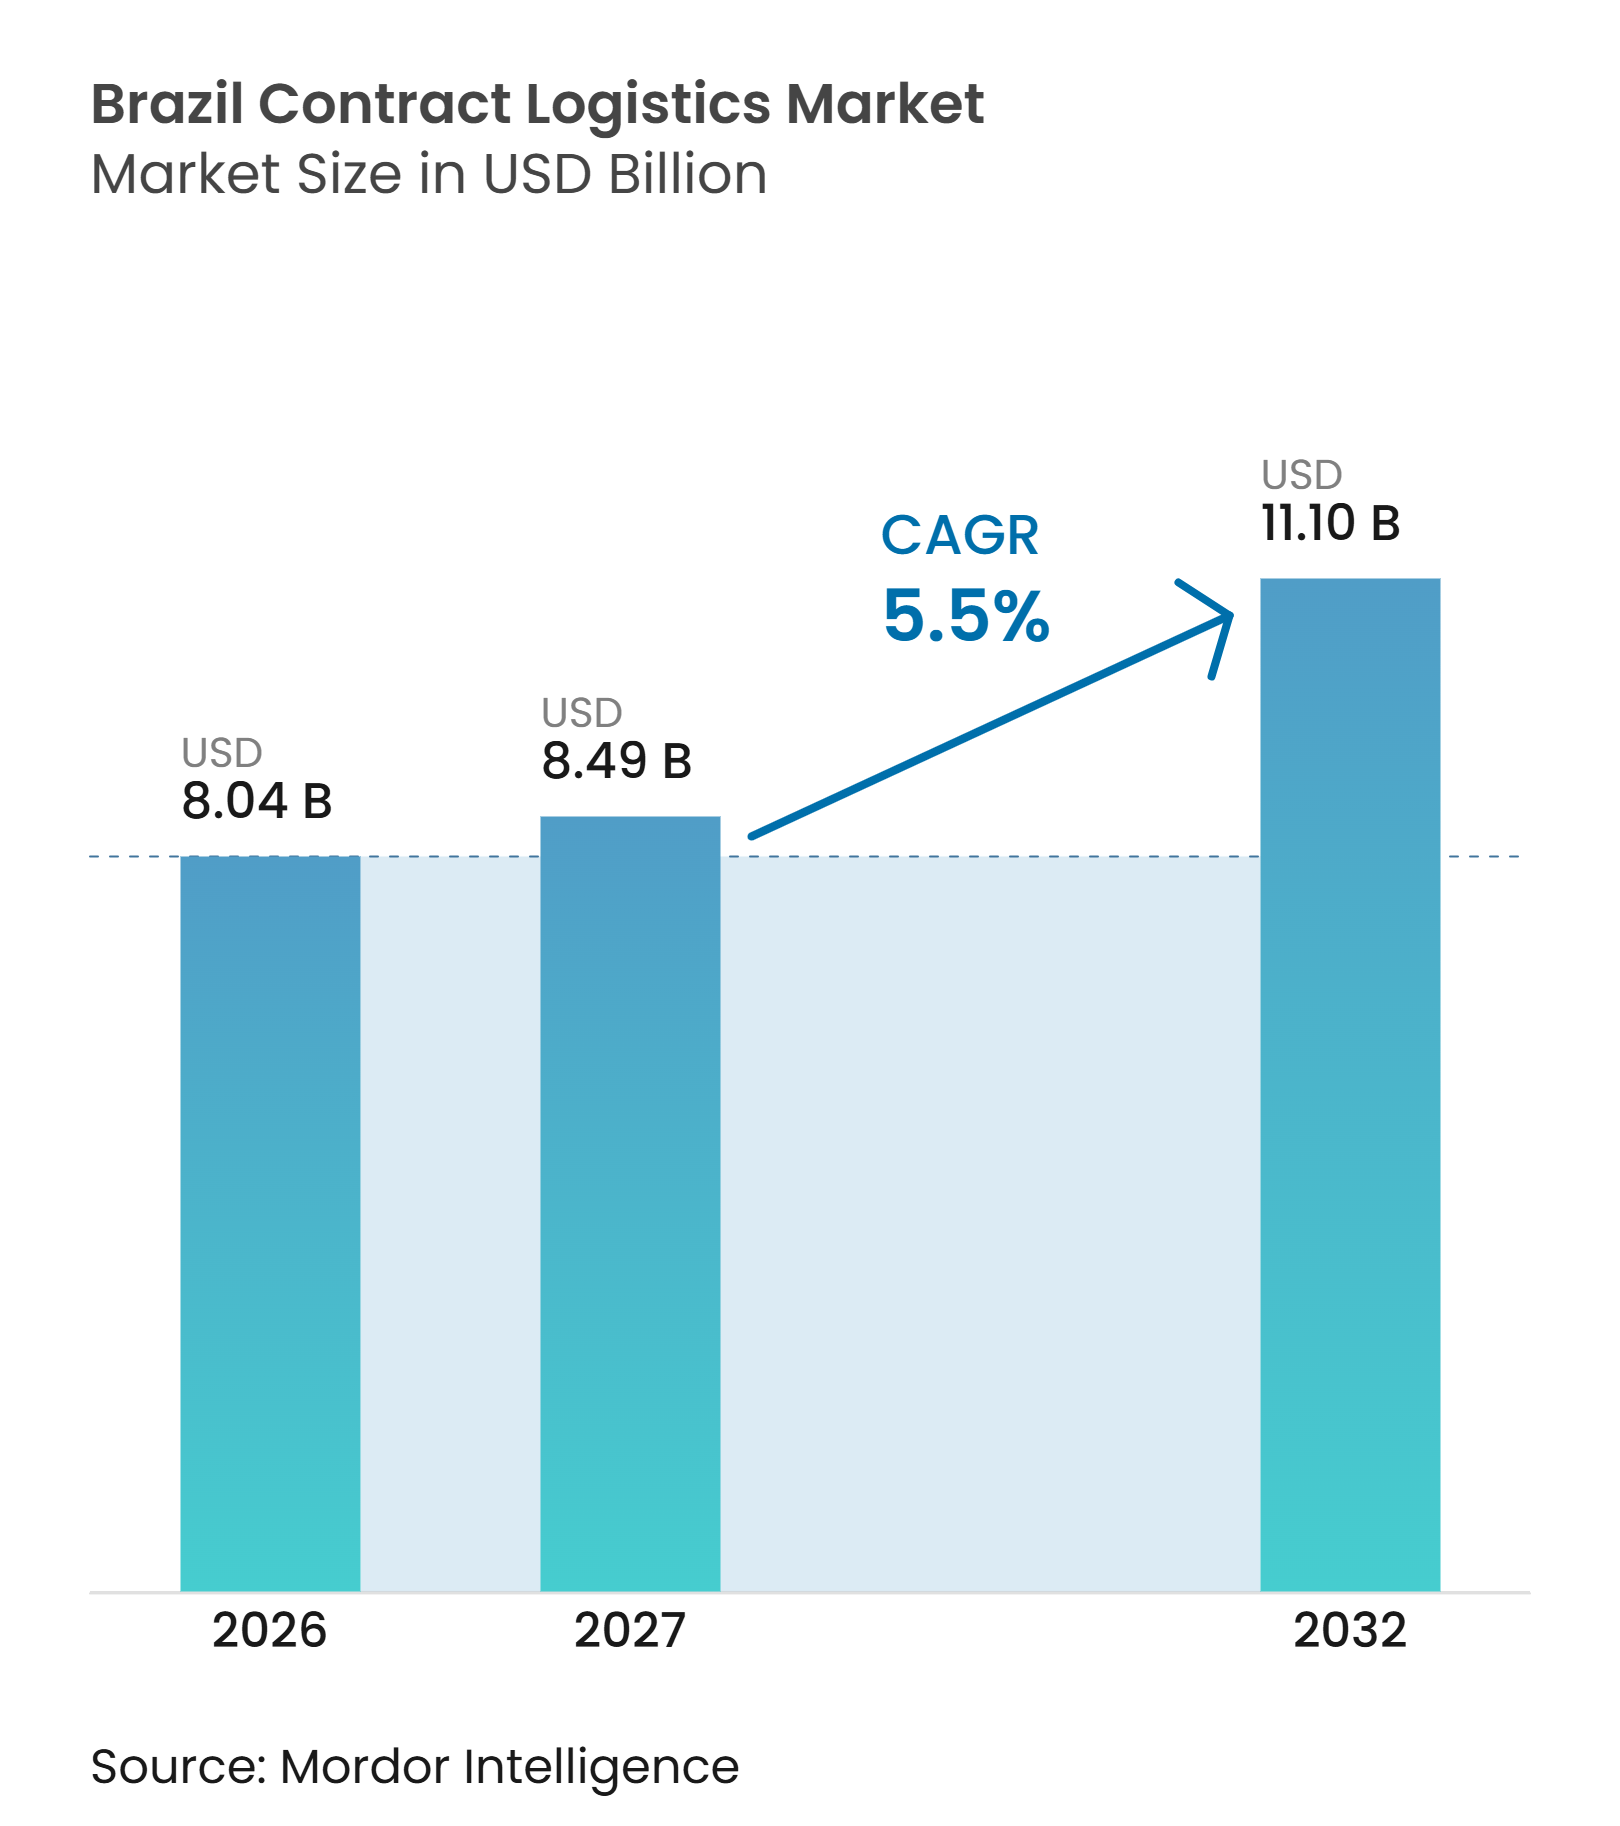
| 基準年の市場規模 (2026) | 8.04 十億米ドル |
| 市場規模 (2027) | 8.49 十億米ドル |
| 市場規模 (2032) | 11.10 十億米ドル |
| 成長率 (2027 - 2032) | 5.50 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジル契約物流市場分析
ブラジル契約物流市場規模は2026年に80.4億米ドルと評価されています。2027年の84.9億米ドルから2032年には111.0億米ドルに達すると推定され、2027年から2032年の予測期間中のCAGRは5.50%です。
成長は、製造業者や小売業者が資産集約型の輸送、倉庫保管、フルフィルメント業務を専門プロバイダーに移管することで支えられており、これにより生産、マーチャンダイジング、顧客サービスに資本と経営資源を集中させることができます。ブラジルの税制改革も流通ネットワークの意思決定を変えており、企業は旧制度下での州税優遇措置を前提に設計された施設を見直しています。そのため、ブラジル契約物流市場は、輸送、倉庫保管、コンプライアンス、在庫の可視性を一つの運営モデルに統合できるプロバイダーを優遇しています。デジタル小売、自動車のローカライゼーション、鉄道・港湾への投資、温度管理型流通が専門サービスへの需要を強化しています。同時に、輸送渋滞、熟練労働力の制約、税制移行期間中のシステム適応の必要性が運営コストを増加させ、実行規律を重要にする可能性があります。
主要レポートのポイント
- サービスタイプ別では、輸送が2026年のブラジル契約物流市場シェアの58.56%を占め、付加価値サービスは2032年までに7.89%のCAGRを記録すると予測されています。
- 契約期間別では、3年超が2026年のブラジル契約物流市場規模の58.92%を占め、2032年までに7.18%のCAGRを記録すると予測されています。
- エンドユーザー産業別では、製造業・自動車が2026年のブラジル契約物流市場シェアの26.23%を占め、ヘルスケア・医薬品は2032年までに8.12%のCAGRを記録すると予測されています。
- 運営モデル別では、専用契約物流が2026年のブラジル契約物流市場規模の57.62%を占め、共有型またはマルチクライアント契約物流は2032年までに6.39%のCAGRを記録すると予測されています。
- 地域別では、南東部が2026年のブラジル契約物流市場シェアの42.14%を占め、北東部は2032年までに7.76%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 契約物流需要を拡大するeコマースの成長 | +1.2% | 全国規模、南東部および北東部で最も高い強度 | 短期(2年以内) |
| 順序立てた物流要件を増加させる自動車のローカライゼーション | +0.8% | 南東部(サンパウロ、ミナスジェライス);北東部(セアラー) | 中期(2~4年) |
| 統合流通ネットワークを強化するマルチモーダル投資 | +0.9% | 全国規模;中西部、北部、北東部回廊での早期効果 | 長期(4年以上) |
| 専門的な契約物流を拡大するコールドチェーン需要 | +0.7% | 南東部(医薬品コールドチェーン量の44.7%)から南部・北東部への波及 | 中期(2~4年) |
| 分散型倉庫需要を増加させる地方都市フルフィルメント | +0.5% | 北東部および中西部;南部の二次市場 | 短期(2年以内) |
| 契約上のサプライチェーン可視性を強化するコントロールタワーの導入 | +0.4% | 全国規模、サンパウロの物流ハブが主導 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
契約物流需要を拡大するeコマースの成長
デジタル小売は、多様な注文量を処理し迅速な発送を管理できるフルフィルメントスペースへの需要を高めています。ブラジル契約物流市場は、オンラインプラットフォームが専用サイトのみに依存するのではなく、複数の顧客アカウントにわたって運営できる施設を必要とする場合に恩恵を受けます。このモデルにより、プロバイダーは倉庫労働力、システム、輸送能力をより広いクライアントベースに分散させることができます。CEVA Logisticsは2025年に連邦直轄区サンタマリアに67,000m²のAmazonフルフィルメントセンターを開設し、全国eコマースネットワークに対応するために使用される施設の規模を示しました。DHL Supply ChainとAmazonも2026年にカリアシカに31,000m²の物流センターを開設、毎週42万個以上の荷物を処理する能力を持っています[1]。これらの投資はサンパウロ軸を超えてフルフィルメント能力を拡大し、迅速に業務を開始し需要ピーク時に一貫したサービスを維持できるプロバイダーの価値を高めます。
順序立てた物流要件を増加させる自動車のローカライゼーション
自動車製造は、厳密に管理された入荷フロー、部品の順序付け、保管、トレーサビリティを必要とします。ブラジル契約物流市場は、自動車メーカーや部品サプライヤーが内部で再現することが難しいシステムと労働力を必要とすることが多いため、この要件から恩恵を受けます。CEVA Logisticsは2025年11月にIveco Groupと契約を締結し、ミナスジェライス州ポウゾアレグレに20,000m²の部品物流センターを運営することなりました。一方、Ivecoは同施設に9,300万レアル(1,679万米ドル)を投資しました。このような業務では、プロバイダーは単に貨物を輸送するだけでなく、在庫精度、倉庫内移動、アフターマーケットの可用性を調整する必要があります。自動車活動はまた、組立工場や部品回廊に近い場所でのボンデッドプロセス、キッティング、梱包サービスへの需要を支えています。管理製品や輸送書類に関するコンプライアンス要件は、確立された手順と訓練された労働力を持つオペレーターの価値を高めます。
統合流通ネットワークを強化するマルチモーダル投資
ブラジルの物流ネットワークは依然として道路主導ですが、鉄道、港湾、ターミナル、沿岸輸送への投資により、荷主にとってより多くの選択肢が生まれる可能性があります。ブラジル契約物流市場は、プロバイダーが内陸の保管・流通を海上または鉄道輸送と連携させる場合にこの変化を取り込むことができます。DP WorldとMaerskは2025年にサントス港での海上サービス拡大に関する8年間の協定を締結し、初年度に6つの新サービスと週8便の寄港を含みます。Maerskはまた、農業輸出および冷蔵貨物を支援するため、2026年にリオグランデとパラナグアのデポインフラを拡張しました。実際の効果は、港湾荷役、在庫ステージング、通関調整、内陸輸送、配送をカバーするバンドル契約のより強力な根拠となります。ネットワーク統合は単一の輸送ルートへの依存を軽減する可能性がありますが、その恩恵は主要ゲートウェイを超えた信頼性の高い接続に依存します。
専門的な契約物流を拡大するコールドチェーン需要
温度管理型物流は、検証済みの施設、適切な梱包、訓練された取扱チーム、継続的なモニタリングを必要とします。これらのニーズは、従来の保管・輸送よりも参入障壁が高く、ブラジル契約物流市場における専門的な需要を支えています。ブラジルの物流協会は、運営上の課題にもかかわらず、冷蔵物流能力が2026年に4.5%増加すると予想されると報告しました[2]。DHL Supply Chainは2026年にエクストレマのBristol Myers Squibb業務を拡張し、ライフサイエンス製品向けの気候制御機能を追加しました。検証済みのコールドチェーン業務を持つプロバイダーは、サービス品質、温度記録、規制適合が価格と同様に重要な医薬品・ヘルスケア契約を獲得するために競争できます。これらの能力はまた、積み込み、配送、または施設間の移送中に保管条件が予期せず変化した場合に、顧客が製品損失リスクを抑制するのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サービス信頼性を低下させる道路・港湾のボトルネック | -0.7% | 全国規模;BR-163(中西部から北部)、サントス港(南東部)、北東部港湾アクセス道路で最も深刻 | 短期(2年以内) |
| 多州運営負担を増加させるコンプライアンスの複雑 | -0.5% | 全国規模;LC 214/2025に基づく移行期間2026年~2033年 | 中期(2~4年) |
| 倉庫業務を制約する熟練労働力不足 | -0.4% | 全国規模、サンパウロおよび南東部の物流ハブで最も高い | 短期(2年以内) |
| 契約物流マージンを圧迫する為替リスク | -0.3% | 全国規模;米ドル建てで請求する多国籍プロバイダーで最も深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
サービス信頼性を低下させる道路・港湾のボトルネック
道路渋滞と港湾アクセスの制約は、スケジュールを中断させ、安全在庫の必要性を高め、緊急輸送コストを増加させる可能性があります。これはブラジル契約物流市場にとって重要です。なぜなら、プロバイダーは直接管理できないインフラに依存するサービスレベルに対して責任を負うことが多いからです。需要のピーク時には、輸入業者、輸出業者、製造業者の配送ウィンドウを維持することがより困難になる可能性があります。オペレーターは代替施設の使用、追加リードタイムの計画、契約への柔軟性の組み込みによって対応します。これらの措置はサービスの継続性を保護しますが、顧客が物流コストの上昇に抵抗する場合、マージン拡大を制限する可能性もあります。
倉庫業務を制約する熟練労働力不足
倉庫・輸送業務は、ますますデジタル化するシステムで作業できる監督者、ドライバー、機器オペレーター、プランナー、技術スタッフに依存しています。労働力不足は抑制要因です。なぜなら、プロバイダーが需要と同じペースで新施設に人員を配置できない場合、サービス品質が低下するからです。ABRALOGは、資格のある労働力の不足をブラジルの物流における構造的な障壁として特定しました。この圧力は、複数のプロバイダーが同じ経験豊富な労働力を奪い合う大規模な物流ハブで特に顕著です。企業は研修、自動化、より標準化された倉庫プロセスで対応できますが、これらの措置には投資と時間が必要です。その結果、すでに運営チーム、プロセス管理、サイト間で労働力を移動させる能力を持つ確立されたプロバイダーへの強い選好が生まれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
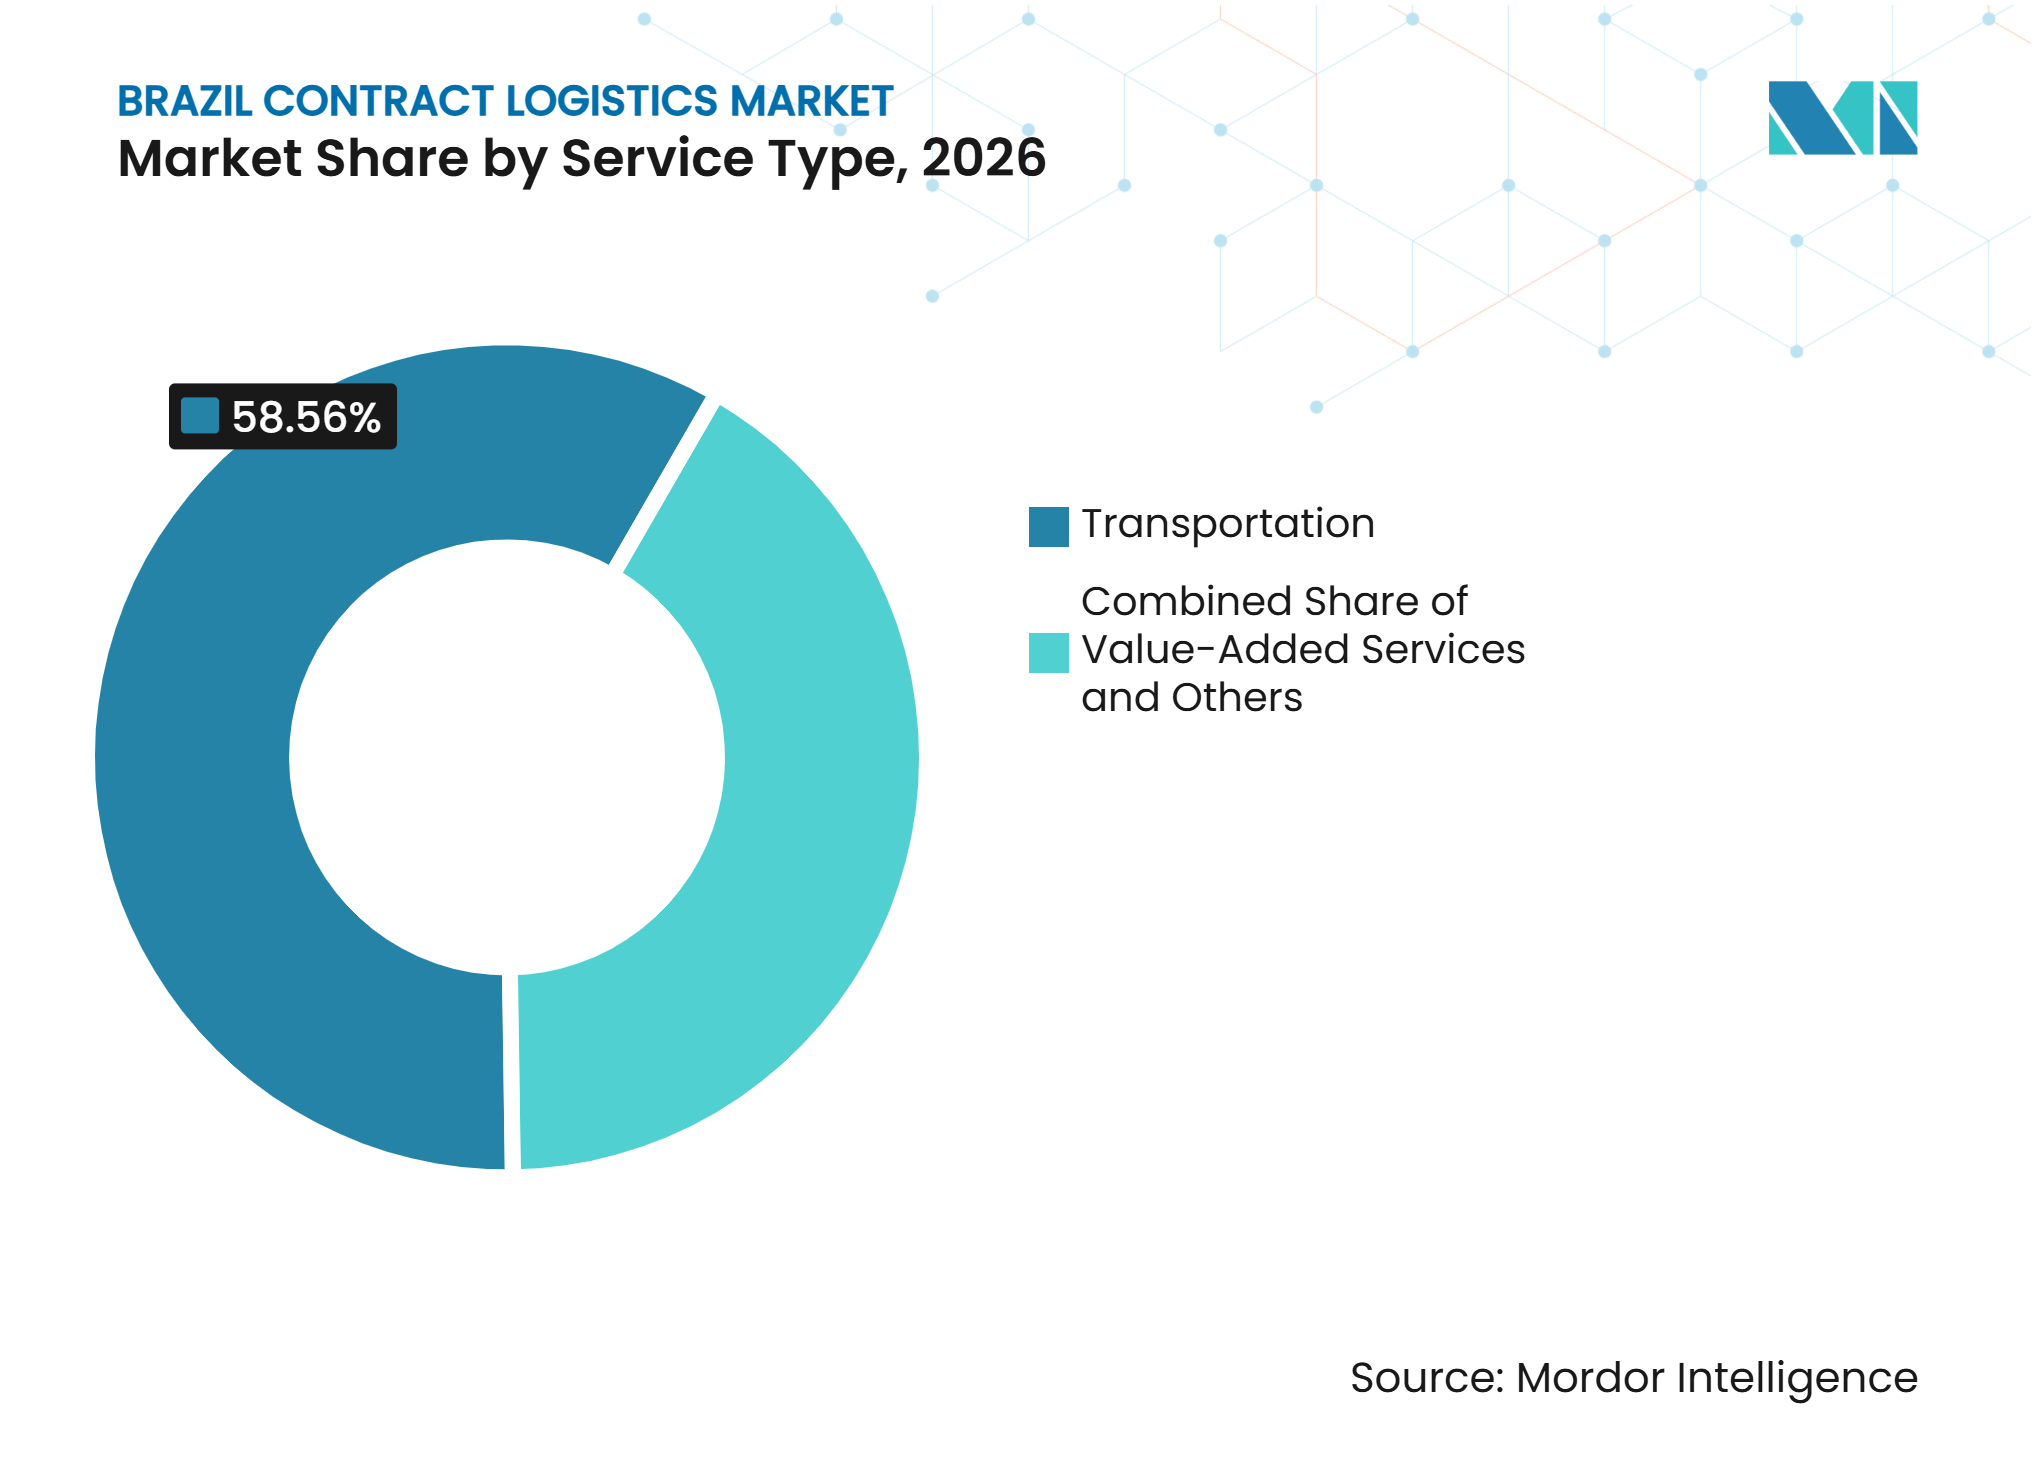
付加価値サービスは輸送より速く成長輸送は2026年のブラジル契約物流市場シェアの58.56%を占めており、地理的に広大な国における貨物輸送の中心的な役割を反映しています。道路輸送は、産業クラスター、港湾、小売拠点、内陸の顧客基盤を結ぶため、サービスミックスの基本として残っています。倉庫保管と流通は次の主要なサービス需要層を形成しており、顧客は消費・生産センターの近くに在庫を配置する必要があります。プロバイダーは、2つの活動を別々のサービスとして扱うのではなく、輸送と在庫管理を調整することがますます期待されています。この統合は、入荷、保管、ピッキング、出荷、返品管理を結ぶ契約を支えます。また、顧客にサプライチェーン全体のコストとサービスパフォーマンスをより明確に把握させます。
付加価値サービスは2032年までに7.89%のCAGRで拡大すると予測されており、サービスタイプのセグメント内で最も高い成長率です。組立、ラベリング、キッティング、再梱包、品質検査は、需要地点に近い場所での業務を可能にし、顧の取扱ステップを削減できます。これらのサービスは、注文精度と製品構成が重要なeコマース、自動車部品、消費財、ヘルスケア商品に関連しています。ID Logisticsは2025年にブラジルでコントロールタワーソリューションを立ち上げ、輸送管理と業務可視性のためにERP、TMS、WMS、Power BI機能を統合しました[3]。このタイプの能力は、プロバイダーが物理的な取扱とデータに基づく調整を組み合わせるのに役立ちます。顧客がベンダー間の引き渡しを減らすことを求める中、業務の深さと技術能力の両方を持つサービスプロバイダーが各契約のより大きな部分を確保できる可能性があります。


注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能
契約期間別:
長期契約は業務の複雑性を反映3年超は2026年のブラジル契約物流セクターシェアの58.92%を占め、2032年までに7.18%のCAGRを記録すると予測されています。プロバイダーが顧客の業務に資産、システム、プロセス設計、または訓練されたチームを専用に割り当てる必要がある場合、長期契約が一般的です。これらの取り決めは、コールドチェーン、自動車、産業、大規模物流センター業務に特に関連しています。プロバイダーを変更すると在庫フローが中断し、顧客はシステム統合とスタッフ研修を繰り返す必要があります。その結果、物流の実行が生産や規制製品の取扱に直接影響する場合、顧客は継続性を重視することが多いです。長期契約はまた、オペレーターが機器とサイト改修への投資を回収するためのより多くの時間を提供します。
短期契約は、特に急速に変化するフルフィルメントネットワークにおいて、顧客が柔軟性を必要とする場合に引き続き有用です。eコマースクライアントは、需要が都市間で移動したり、製品ラインが変わったり、配送への期待が高まったりするにつれて、施設のフットプリントを調整する場合があります。そのため、プロバイダーは予測可能な複数年の業務と柔軟な割り当てを組み合わせたバランスの取れた契約ポートフォリオを必要とします。JSLとVamosは2025年に、新しい構内物流契約のために7,467万レアル(1,349万米ドル)相当の7年間フォークリフトフリート賃貸契約を締結しました。この協定は、長期業務の背後にある機器へのコミットメントを示しています。税制移行は、顧客とプロバイダーの両方がシステムと税規則が進化する中でコストへの実行可能なアプローチを必要とするため、より明確な商業条件を促可能性もあります。
エンドユーザー産業別:
自動車が量を維持しヘルスケアが成長をリード製造業・自動車は2026年のブラジル契約物流セクターシェアの26.23%を占めています。このセグメントは、定期的な入荷部品供給、生産ライン順序付け、部品の保管、スペアパーツの流通に依存しています。これらのニーズはサンパウロとミナスジェライスの産業地域に集中しており、新たな自動車投資も他の地域での物流活動を支えています。このセグメントに対応するプロバイダーは、部品の可用性を保護し、在庫を慎重に追跡し、工場スケジュールに合わせて配送を調整する必要があります。契約は多くの場合、従来の貨物輸送を超えて、サイト物流、マテリアルハンドリング、アフターマーケット流通にまで及びます。これにより、業界知識と信頼性の高い運営ルーティンが重要な競争要因となります。
ヘルスケア・医薬品は2032年までに8.12%のCAGRで拡大すると予測されており、最も成長の速いエンドユーザーセグメントとなっています。その成長は、検証済みの温度管理と、取扱の失敗を許容できない製品の信頼性の高い流通への需要を反映しています。このセグメントのブラジル契約物流市場規模は、大量の貨物量だけでなく、厳格な保管・流通プロセスによって支えられています。エクストレマでのDHLのBristol Myers Squibb業務の拡張は、気候制御型医薬品取扱への継続的な投資を示しています。Kuehne+Nagelも2025年にOpellaとともにブラジルでヘルスケア契約物流業務を開始し、専用の温度管理型物流センターを使用しています。温度パフォーマンスを文書化し、医療セクターの要件を満たすことができないプロバイダーは、これらの契約を競争で獲得できない可能性があります。
運営モデル別:
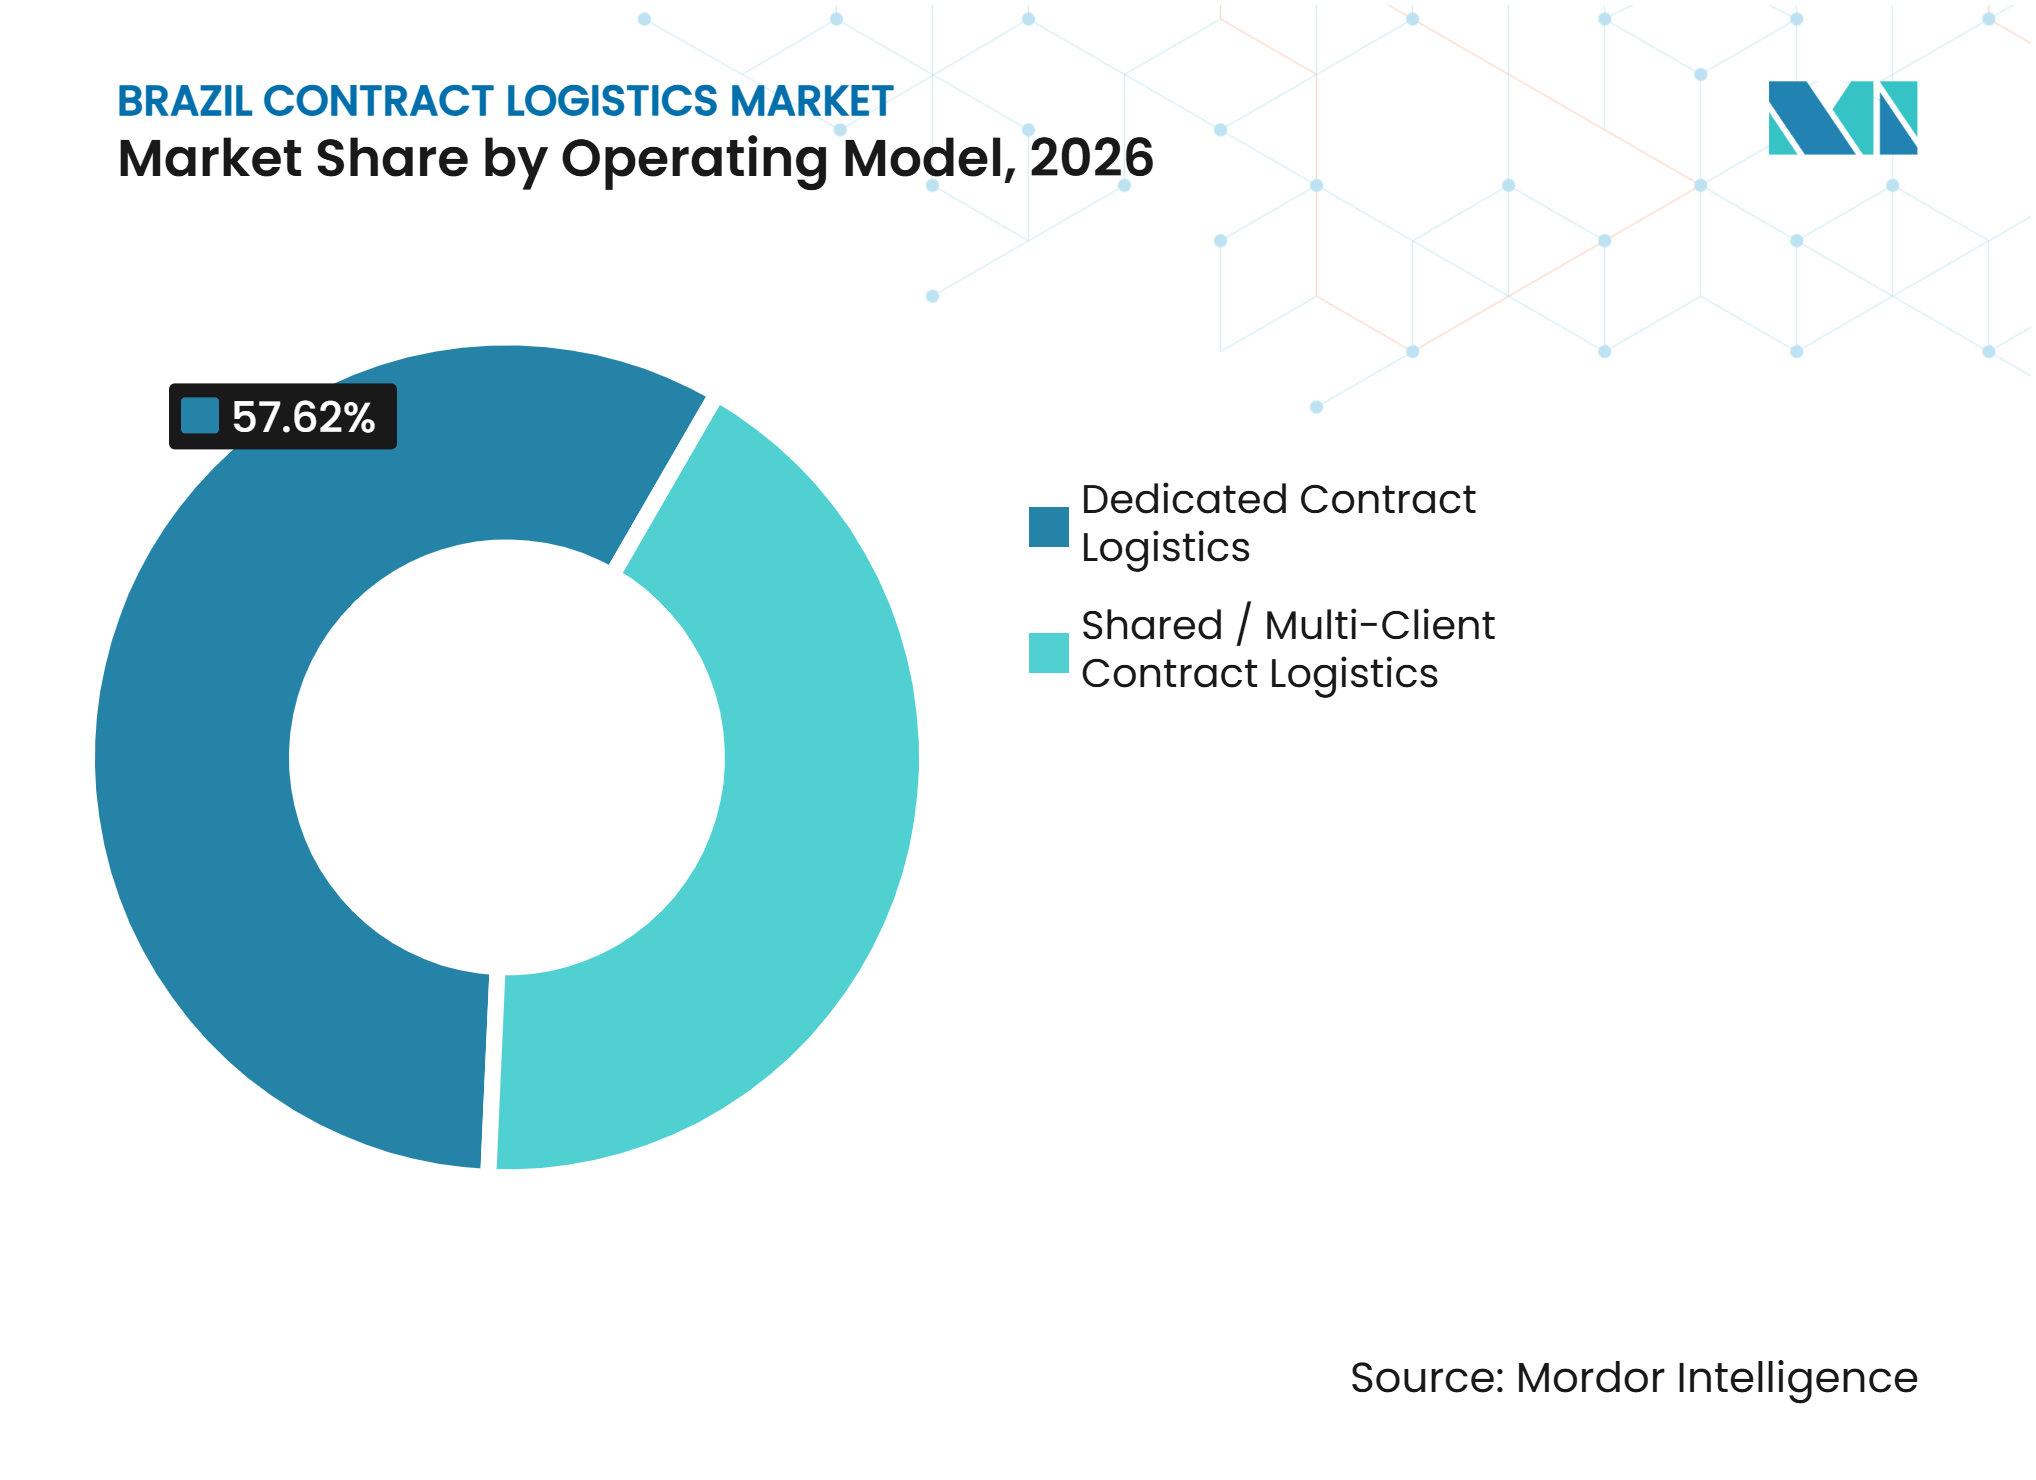
専用業務がリードし共有ネットワークが需要を獲得専用契約物流は2026年のブラジル契約物流セクターシェアの57.62%を占めています。大規模製造業者は、生産要件、製品特性、またはサービスコミットメントが厳密な管理を必要とする場合に専用資産を好みます。自動車顧客は特定の配送順序を要求する場合があり、化学品・ヘルスケア顧客は慎重に管理された保管・取扱環境を必要とする場合があります。専用サイトは、顧客に合意された労働力、車両、システム、倉庫能力への明確なアクセスを提供します。また、オペレーターが顧客の製品とワークフローに合わせた手順を調整するのに役立ちます。これらの理由から、物流の中断が生産を停止させたり規制製品を損なったりする可能性がある場合、専用契約は引き続き重要です。
共有型またはマルチクライアント契約物流は2032年までに6.39%のCAGRを記録すると予測されています。このモデルにより、顧客は専用業務の全コストを負担する代わりに、共通の輸送ルート、倉庫スペース、労働力プールを使用できます。これは、変動する需要を持つ小売業者、中小製造業者、eコマース企業にとって価値があります。Maerskは2026年にスアペ近くに11,920m²の物流センターを開設し、複数の顧客セクターに対して倉庫保管、フルフィルメント、クロスドッキング、通関サービスを組み合わせています。この施設は、すべての顧客が々のサイトを開発することなく、共有インフラが統合サービスをどのように支援できるかを示しています。このモデルは、プロバイダーが複数の顧客の要件のバランスを取りながらサービス品質を維持できる場合に最も魅力的であり続けるでしょう。

地域分析
南東部は2026年のブラジル契約物流市場シェアの42.14%を占めています。製造業、消費者需要、物流センター、サントス港の集中がその地位を支えています。エクストレマでのDHLの2026年Bristol Myers Squibb業務拡張は、ライフサイエンス流通における同地域の役割を示しています。地域ネットワークは確立された輸送回廊と広範なサプライヤーベースから恩恵を受けていますが、渋滞がサービスリスクを生む可能性があります。コンプライアンス要因は医薬品業務にとって重要です。なぜなら、検証済みの保管・モニタリング手順が顧客要件の中心だからです。
北東部は2032年までに7.76%のCAGRを記録すると予測されており、地理的セグメントの中で最も速い成長率です。その成長はeコマースの拡大、流通活動の増加、主要港湾近くの新インフラと結びついています。Maerskは2026年にAPMターミナルズスアペでの商業運営を開始し、同施設をラテンアメリカ初の完全電化コンテナターミナルと説明し、年間初期能力は40万TEUです。Maerskはまた、カボデサントアゴスチーニョに近接する物流センターを開設し、倉庫保管、フルフィルメント、クロスドッキング、通関、内陸輸送を結びつけています。スアペでの電化はまた、荷主に物流調達における環境パフォーマンスを考慮する実際的な選択肢を提供します。
南部は農業輸出と冷蔵貨物を支援し、中西部は農業生産によって形成され、北部は河川連結輸送により依存しています。Maerskは2026年にリオグランデとパラナグアのデポ能力を拡張し、輸出および冷蔵貨物の要件に対応しました。Tegmaは2026年にベレンとマナウス間の河川ベースの車両輸送フリートを拡張するために2,200万レアル(397万米ドル)を承認しました[4]。これらの地域にわたって運営するプロバイダーは、南部の港湾近くで機能するモデルが北部の河川物流や中西部の農業フローには適さない可能性があるため、多様なネットワーク設計を必要とします。
競争環境
市場集中度
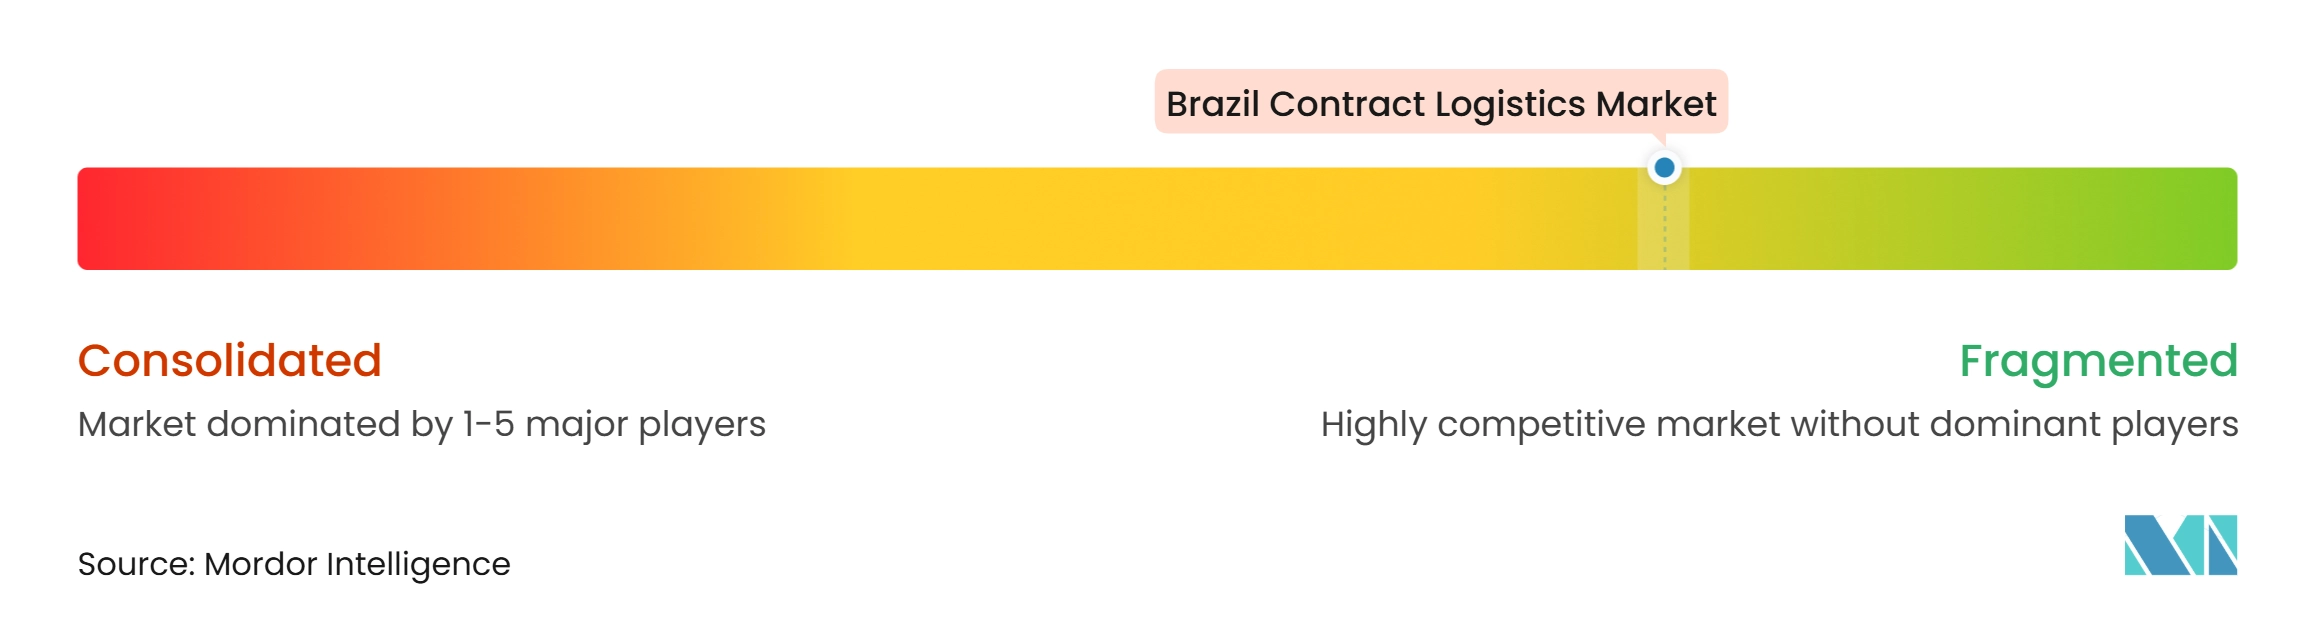
ブラジル契約物流市場は断片化しており、グローバルインテグレーターと国内専門業者が異なるクライアントニーズに対応しています。グローバルプロバイダーは、標準化されたプロセスと広範なネットワークから恩恵を受けるeコマース、自動車、ヘルスケア、国際サプライチェーンで強く競争しいます。国内企業は、地域流通、道路輸送、ボンデッド施設、地域の運営知識において関連するポジションを維持しています。競争はますます、倉庫保管、輸送、通関サポート、技術、付加価値業務を単一の契約内で組み合わせる能力に集中しています。サービスの信頼性と複雑な業務を管理する能力が顧客の選択に影響します。
いくつかの企業の行動は、競合他社がどのようにポジションを強化しているかを示しています。Maerskは2026年にスアペ物流センターを開設し、ブラジル北東部で海上サービス、倉庫保管、フルフィルメント、クロスドッキング、通関活動を結びつけました。CEVAのポウゾアレグレにあるIvecoの部品センターを運営する契約は、ミナスジェライスに専門的な自動車の実績を加えます。JSLは2026年にIntralogを独立子会社として立ち上げ、年換算収益24億レアル(4億3,356万米ドル)、65の物流センター、ブラジル14州での業務を報告しました。Multilogは2026年から2028年にかけて9億レアル(1億6,259万米ドル)の投資プログラムを発表し、フォスドイグアスに新しいポルトセコ施設を含みます。
技術とサステナビリティは競争上の提案においてより目立つようになっています。Kuehne+Nagelは2026年にブラジルのCONFIA財政コンプライアンスプログラムに参加し、プログラムの第1期コホートで唯一の物流会社となりました。FM Logisticは2026年に2032年度までに温室効果ガスを42%絶対削減するという目標についてSBTiの検証を受けました。このような行動は、特に消費財とヘルスケアにおいて、コンプライアンスと排出要件を持つ顧客にとって重要になる可能性があります。
ブラジル契約物流産業のリーダー企業
-
DHL Group
-
JSL SA
-
ID Logistics
-
DSV A/S
-
CEVA Logistics(CMA CGMグループ)
- 注:主要企業の掲載順は順位を示すものではありません。
ブラジル契約物流市場 このレポートでカバーされる企業
- DHL Group
- JSL SA
- ID Logistics
- CEVA Logistics
- DSV A/S
- Kuehne+Nagel International AG
- Penske Logistics
- GXO Logistics Inc.
- A.P. Moller - Maersk
- GEODIS
- BBM Logística SA
- Tegma Gestão Logística SA
- FM Logistic
- Luft Logistics
- TPC Logística Inteligente
- Multilog SA
- Rhenus Logistics
- Yusen Logistics Co. Ltd
- Nippon Express Co. Ltd
- UPS Supply Chain Solutions
- FedEx Logistics
- Expeditors International of Washington Inc.
最近の産業開発事情 ブラジル契約物流市場
- 2026年9月:AmazonとDHL Supply Chainは、エスピリトサント州カリアシカに31,000m²の物流センターを開設し、毎週42万個以上の荷物を処理する能力を持ちます。
- 2026年8月:Tegma Gestão Logísticaは、Transcopaの親会社であるTSS Holdingの70%株式を9,940万レアル(1,795万米ドル)で取得する協定を締結しました。この取引案は、化学品および穀物輸送における統合物流業務を強化することを目的としています。
- 2026年7月:Maerskはペルナンブコ州カボデサントアゴスチーニョに11,920m²の物流センターを開設し、11,297パレットポジションと36の積み込みドックを備えています。同施設は倉庫保管、流通、海上フレート、カボタージュ、内陸輸送を統合し、ブラジル北東部におけるMaerskの契約物流能力を強化しています。
- 2026年4月:ID Logisticsは2つの主要eコマースプラットフォームと3つの新契約を締結し、リオデジャネイロとミナスジェライスに12万m²の新フルフィルメントスペースをカバーしています。
ブラジル契約物流市場レポートの範囲
セグメンテーション概要
| 輸送 | 道路 |
| 鉄道 | |
| 航空 | |
| 海上 | |
| 倉庫保管と流通 | |
| 付加価値サービス(組立、ラベリング、キッティング) |
| 1~3年 |
| 3年超 |
| 製造業・自動車 |
| 食品・飲料 |
| 小売・eコマース |
| ヘルスケア・医薬品 |
| 化学品 |
| その他の産業 |
| 専用契約物流 |
| 共有型/マルチクライアント契約物流 |
| 北部 |
| 北東部 |
| 中西部 |
| 南東部 |
| 南部 |
| サービスタイプ別 | 輸送 | 道路 |
| 鉄道 | ||
| 航空 | ||
| 海上 | ||
| 倉庫保管と流通 | ||
| 付加価値サービス(組立、ラベリング、キッティング) | ||
| 契約期間別 | 1~3年 | |
| 3年超 | ||
| エンドユーザー産業別 | 製造業・自動車 | |
| 食品・飲料 | ||
| 小売・eコマース | ||
| ヘルスケア・医薬品 | ||
| 化学品 | ||
| その他の産業 | ||
| 運営モデル別 | 専用契約物流 | |
| 共有型/マルチクライアント契約物流 | ||
| 地域別 | 北部 | |
| 北東部 | ||
| 中西部 | ||
| 南東部 | ||
| 南部 |
レポートで回答される主要な質問
2032年のブラジル契約物流の予測値は?
ブラジル契約物流市場は、2027年の84.9億米ドルから5.50%のCAGRで成長し、2032年までに111.0億米ドルに達すると予測されています。
ブラジル契約物流において最大の役割を持つサービスタイプは何ですか?
輸送が2026年に58.56%で最大のシェアを占め、付加価値サービスは2032年までに7.89%のCAGRでより速く成長すると予測されています。
ブラジルで長期物流契約が重要な理由は何ですか?
3年超の契約は2026年に58.92%を占め、複雑な業務には専用の資産、システム、訓練されたチームが必要なため、7.18%のCAGRで拡大すると予測されています。
アウトソーシング物流で最も速く拡大している顧客セクターはどれですか?
ヘルスケア・医薬品は、検証済みの温度管理型流通への需要に支えられ、2032年までに8.12%のCAGRを記録すると予測されています。
ブラジル北東部の物流成長を牽引しているものは何ですか?
北東部は、eコマース、港湾連結流通、スアペ近くの新施設に支えられ、2032年までに7.76%のCAGRで拡大すると予測されています。
荷主から新たな需要を獲得している運営モデルは何ですか?
共有型またはマルチクライアント契約物流は、倉庫スペース、輸送、労働力への柔軟なアクセスを提供できるため、2032年までに6.39%のCAGRを記録すると予測されています。