
Taille et part du marché brésilien de la logistique contractuelle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 8.04 Milliards de dollars |
| Taille du Marché (2027) | 8.49 Milliards de dollars |
| Taille du Marché (2032) | 11.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.50 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché brésilien de la logistique contractuelle par Mordor Intelligence
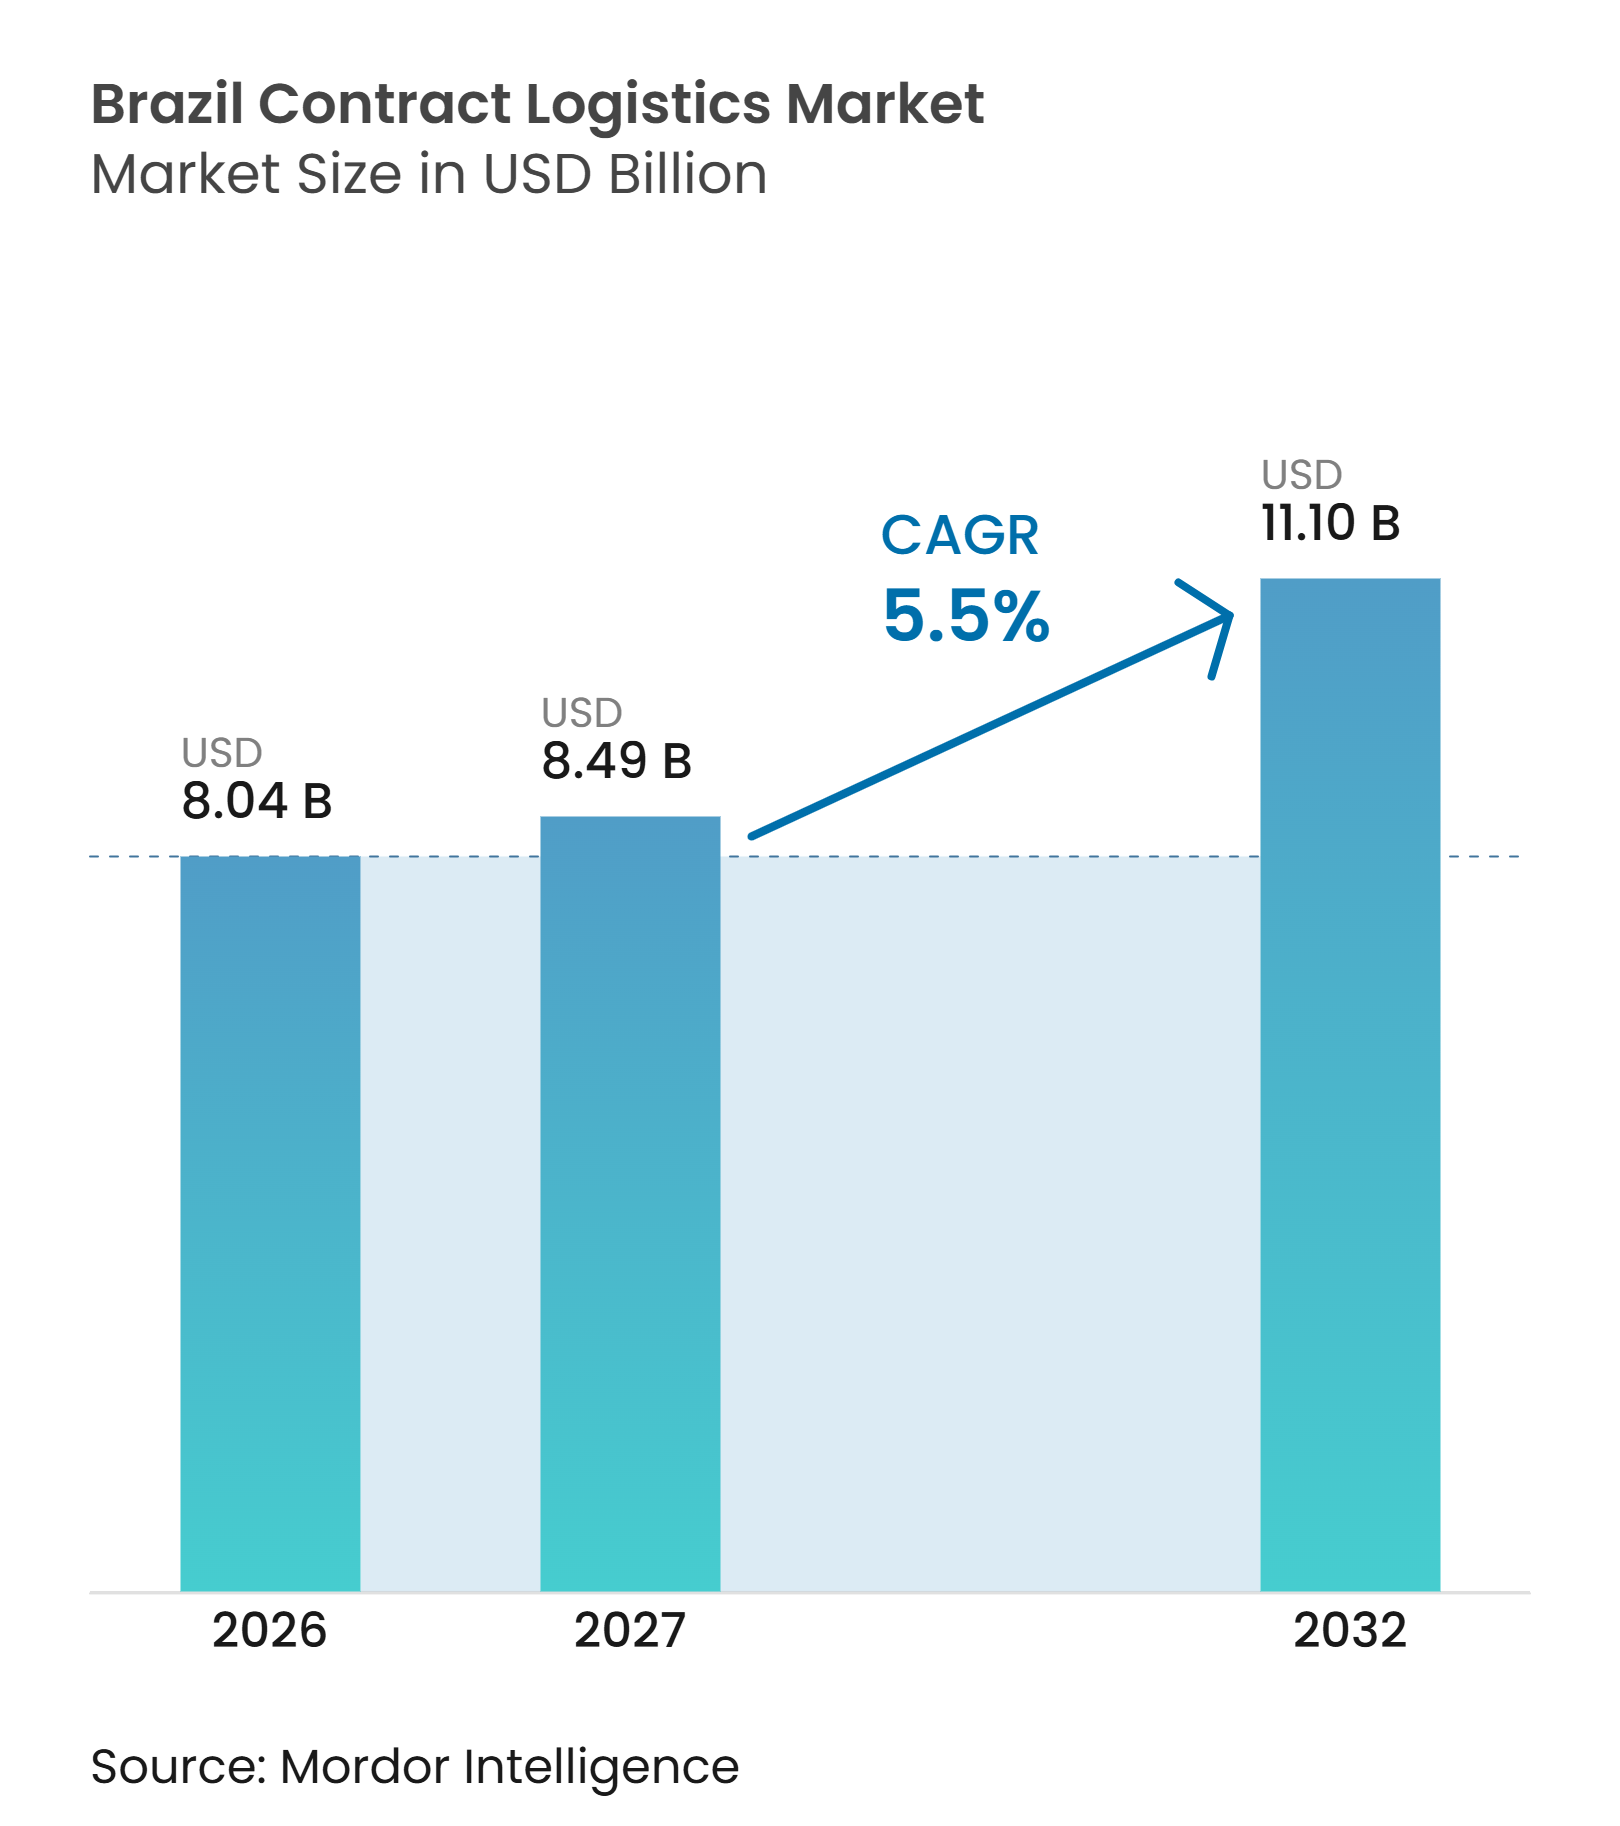
La taille du marché brésilien de la logistique contractuelle est évaluée à 8,04 milliards USD en 2026. Il est estimé qu'il progressera de 8,49 milliards USD en 2027 pour atteindre 11,10 milliards USD d'ici 2032, à un CAGR de 5,50 % durant la période de prévision de 2027 à 2032.
La croissance est soutenue par les fabricants et les détaillants qui confient les activités de transport, d'entreposage et d'exécution des commandes à forte intensité d'actifs à des prestataires spécialisés, leur permettant ainsi de concentrer leur capital et leur attention managériale sur la production, le merchandising et le service client. La réforme fiscale brésilienne modifie également les décisions relatives aux réseaux de distribution, car les entreprises réévaluent les installations conçues autour des avantages fiscaux des États dans le cadre de l'ancien système. Le marché brésilien de la logistique contractuelle favorise donc les prestataires capables de combiner transport, entreposage, conformité et visibilité des stocks dans un seul modèle opérationnel. Le commerce numérique, la localisation automobile, les investissements ferroviaires et portuaires, ainsi que la distribution à température contrôlée renforcent la demande de services spécialisés. Dans le même temps, la congestion des transports, les contraintes de main-d'œuvre qualifiée et la nécessité d'adapter les systèmes durant la transition fiscale peuvent augmenter les coûts opérationnels et rendre la discipline d'exécution importante.
Principaux enseignements du rapport
- Par type de service, le transport représente 58,56 % de la part du marché brésilien de la logistique contractuelle en 2026, tandis que les services à valeur ajoutée devraient enregistrer un CAGR de 7,89 % jusqu'en 2032.
- Par durée de contrat, les contrats de plus de 3 ans représentent 58,92 % de la taille du marché brésilien de la logistique contractuelle en 2026 et devraient enregistrer un CAGR de 7,18 % jusqu'en 2032.
- Par secteur d'utilisateur final, la fabrication et l'automobile représentent 26,23 % de la part du marché brésilien de la logistique contractuelle en 2026, tandis que la santé et les produits pharmaceutiques devraient enregistrer un CAGR de 8,12 % jusqu'en 2032.
- Par modèle opérationnel, la logistique contractuelle dédiée représente 57,62 % de la taille du marché brésilien de la logistique contractuelle en 2026, tandis que la logistique contractuelle partagée ou multi-clients devrait enregistrer un CAGR de 6,39 % jusqu'en 2032.
- Par zone géographique, le Sud-Est représente 42,14 % de la part du marché brésilien de la logistique contractuelle en 2026, tandis que le Nord-Est devrait enregistrer un CAGR de 7,76 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du commerce électronique élargissant la demande de logistique contractuelle | +1.2% | National, intensité la plus élevée dans le Sud-Est et le Nord-Est | Court terme (≤ 2 ans) |
| Localisation automobile accroissant les besoins en logistique séquencée | +0.8% | Sud-Est (São Paulo, Minas Gerais) ; Nord-Est (Ceará) | Moyen terme (2 à 4 ans) |
| Investissement multimodal renforçant les réseaux de distribution intégrés | +0.9% | National ; premiers gains dans les corridors Centre-Ouest, Nord et Nord-Est | Long terme (≥ 4 ans) |
| Demande en chaîne du froid élargissant la logistique contractuelle spécialisée | +0.7% | Sud-Est (44,7 % du volume de la chaîne du froid pharmaceutique) avec extension vers le Sud et le Nord-Est | Moyen terme (2 à 4 ans) |
| Exécution des commandes dans les villes secondaires accroissant la demande d'entreposage distribué | +0.5% | Nord-Est et Centre-Ouest ; marchés secondaires dans le Sud | Court terme (≤ 2 ans) |
| Adoption de la tour de contrôle renforçant la visibilité contractuelle de la chaîne d'approvisionnement | +0.4% | National, piloté par les pôles logistiques de São Paulo | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Essor du commerce électronique élargissant la demande de logistique contractuelle
Le commerce numérique accroît la demande d'espaces d'exécution capables de traiter des volumes de commandes variés et de gérer des expéditions rapides. Le marché brésilien de la logistique contractuelle bénéficie de la situation lorsque les plateformes en ligne ont besoin d'installations pouvant opérer pour plusieurs comptes clients au lieu de s'appuyer uniquement sur des sites dédiés. Ce modèle permet aux prestataires de répartir la main-d'œuvre d'entrepôt, les systèmes et la capacité de transport sur une base de clients plus large. CEVA Logistics a ouvert un centre d'exécution Amazon de 67 000 m² à Santa Maria, dans le Distrito Federal, en 2025, illustrant l'ampleur des installations utilisées pour desservir les réseaux nationaux de commerce électronique. DHL Supply Chain et Amazon ont également ouvert un centre de distribution de 31 000 m² à Cariacica en 2026, avec une capacité de traitement de plus de 420 000 colis par semaine[1]. Ces investissements étendent la capacité d'exécution au-delà de l'axe de São Paulo et accroissent la valeur des prestataires capables de démarrer rapidement les opérations et de maintenir un service constant durant les pics de demande.
Localisation automobile accroissant les besoins en logistique séquencée
La fabrication automobile nécessite des flux entrants étroitement contrôlés, un séquençage des pièces, un stockage et une traçabilité. Le marché brésilien de la logistique contractuelle tire profit de cette exigence car les constructeurs automobiles et les équipementiers ont souvent besoin de systèmes et de main-d'œuvre difficiles à reproduire en interne. CEVA Logistics a signé un contrat avec Iveco Group en novembre 2025 pour exploiter un centre de distribution de pièces de 20 000 m² à Pouso Alegre, dans le Minas Gerais, tandis qu'Iveco investissait 93 millions BRL (16,79 millions USD) dans l'installation. De telles opérations exigent qu'un prestataire coordonne la précision des stocks, les mouvements en entrepôt et la disponibilité des pièces de rechange, plutôt que de simplement transporter du fret. L'activité automobile soutient également la demande de processus sous douane, de kitting et de services d'emballage dans des sites proches des usines d'assemblage et des corridors de pièces. Les exigences de conformité pour les produits contrôlés et la documentation de transport accroissent la valeur des opérateurs disposant de procédures établies et de personnels formés.
Investissement multimodal renforçant les réseaux de distribution intégrés
Le réseau logistique brésilien reste dominé par la route, mais les investissements dans le rail, les ports, les terminaux et le cabotage peuvent créer davantage d'options pour les chargeurs. Le marché brésilien de la logistique contractuelle peut saisir ce changement lorsque les prestataires connectent le stockage et la distribution intérieurs aux mouvements maritimes ou ferroviaires. DP World et Maersk ont conclu un accord de huit ans en 2025 pour développer les services maritimes au Port de Santos, incluant 6 nouvelles lignes et 8 escales hebdomadaires la première année. Maersk a également étendu son infrastructure de dépôt à Rio Grande et Paranaguá en 2026 pour soutenir les exportations agro-industrielles et les marchandises réfrigérées. L'effet concret est un argument plus solide en faveur de contrats groupés couvrant la manutention portuaire, le positionnement des stocks, la coordination douanière, le transport intérieur et la livraison. L'intégration des réseaux peut réduire la dépendance à un seul axe de transport, bien que les avantages dépendent de connexions fiables au-delà des principales portes d'entrée.
Demande en chaîne du froid élargissant la logistique contractuelle spécialisée
La logistique à température contrôlée nécessite des installations validées, des emballages appropriés, des équipes de manutention formées et une surveillance continue. Ces besoins créent une barrière à l'entrée plus élevée que le stockage et le transport conventionnels, ce qui soutient la demande spécialisée sur le marché brésilien de la logistique contractuelle. L'association brésilienne de logistique a indiqué que la capacité de logistique réfrigérée devrait augmenter de 4,5 % en 2026 malgré les défis opérationnels[2]. DHL Supply Chain a étendu son opération Bristol Myers Squibb à Extrema en 2026 avec des capacités à température contrôlée pour les produits des sciences de la vie. Les prestataires disposant d'opérations de chaîne du froid validées peuvent concourir pour des contrats pharmaceutiques et de santé où la qualité de service, les relevés de température et la conformité réglementaire comptent autant que le prix. Ces capacités aident également les clients à limiter le risque de perte de produits lorsque les conditions de stockage changent de manière inattendue lors du chargement, de la livraison ou du transfert entre installations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulots d'étranglement routiers et portuaires réduisant la fiabilité du service | -0.7% | National ; plus aigu sur la BR-163 (Centre-Ouest vers le Nord), le Port de Santos (Sud-Est) et les routes d'accès aux ports du Nord-Est | Court terme (≤ 2 ans) |
| Complexité de la conformité accroissant la charge opérationnelle multi-États | -0.5% | National ; période de transition 2026-2033 dans le cadre de la LC 214/2025 | Moyen terme (2 à 4 ans) |
| Pénuries de main-d'œuvre qualifiée limitant les opérations d'entrepôt | -0.4% | National, plus élevé dans les pôles logistiques de São Paulo et du Sud-Est | Court terme (≤ 2 ans) |
| Exposition aux devises pesant sur les marges de la logistique contractuelle | -0.3% | National ; plus aigu pour les prestataires multinationaux facturant en USD | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement routiers et portuaires réduisant la fiabilité du service
La congestion routière et les contraintes d'accès aux ports peuvent perturber les calendriers, accroître les besoins en stocks de sécurité et augmenter les coûts de transport d'urgence. Cela est important pour le marché brésilien de la logistique contractuelle car les prestataires sont souvent responsables de niveaux de service qui dépendent d'infrastructures hors de leur contrôle direct. Les pics de demande peuvent rendre plus difficile le respect des fenêtres de livraison pour les importateurs, les exportateurs et les fabricants. Les opérateurs réagissent en utilisant des installations alternatives, en planifiant des délais supplémentaires et en intégrant davantage de flexibilité dans les contrats. Ces actions protègent la continuité du service, mais peuvent également limiter l'expansion des marges lorsque les clients résistent à la hausse des coûts logistiques.
Pénuries de main-d'œuvre qualifiée limitant les opérations d'entrepôt
Les opérations d'entrepôt et de transport dépendent de superviseurs, de chauffeurs, d'opérateurs d'équipements, de planificateurs et de personnels techniques capables de travailler avec des systèmes de plus en plus numériques. La pénurie de main-d'œuvre constitue un frein car la qualité du service se dégrade lorsque les prestataires ne peuvent pas doter les nouvelles installations en personnel au même rythme que la demande. L'ABRALOG a identifié la pénurie de main-d'œuvre qualifiée comme un obstacle structurel pour la logistique au Brésil. La pression est particulièrement pertinente dans les grands pôles logistiques où plusieurs prestataires se disputent la même main-d'œuvre expérimentée. Les entreprises peuvent réagir par la formation, l'automatisation et des processus d'entrepôt plus standardisés, mais ces mesures nécessitent des investissements et du temps. Il en résulte une préférence plus marquée pour les prestataires établis qui disposent déjà d'équipes opérationnelles, de contrôles de processus et de la capacité à déplacer la main-d'œuvre entre les sites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
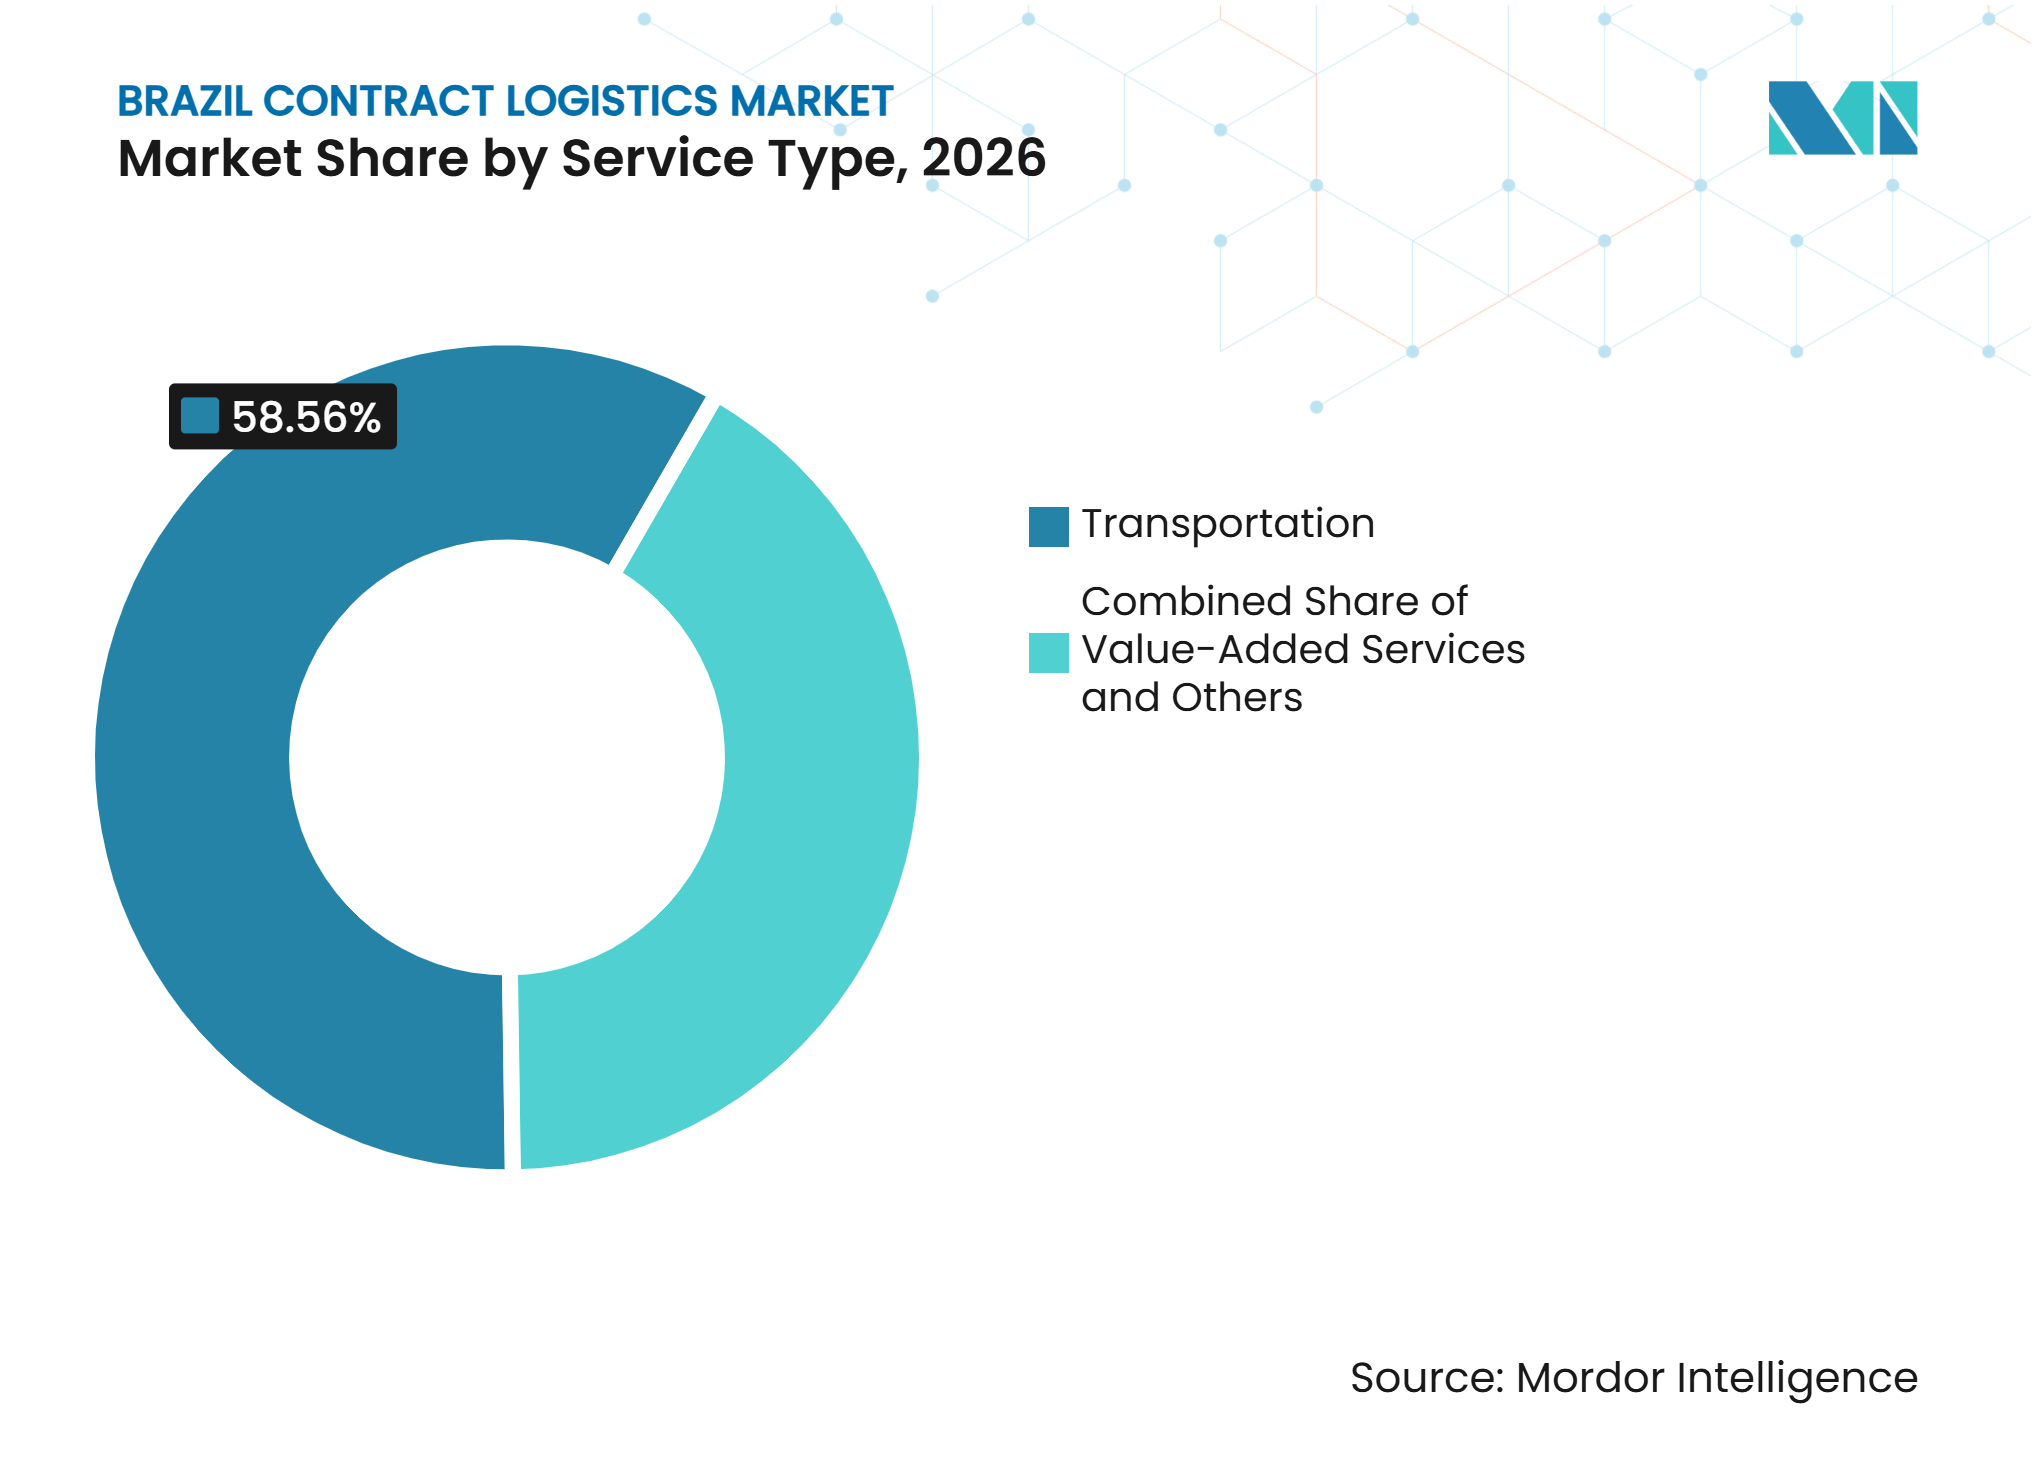
les services à valeur ajoutée croissent plus vite que le transportLe transport représente 58,56 % de la part du marché brésilien de la logistique contractuelle en 2026, reflétant le rôle central du mouvement de fret dans un pays géographiquement vaste. Le transport routier reste fondamental dans la gamme de services car il relie les clusters industriels, les ports, les points de vente au détail et les bases de clients intérieures. L'entreposage et la distribution constituent la prochaine couche majeure de la demande de services car les clients ont besoin de stocks positionnés près des centres de consommation et de production. Les prestataires sont de plus en plus attendus pour coordonner le transport avec la gestion des stocks plutôt que de traiter ces deux activités comme des services distincts. Cette intégration soutient des contrats qui connectent la réception, le stockage, le prélèvement, l'expédition et la gestion des retours. Elle offre également aux clients une vision plus claire des coûts et des performances de service tout au long de la chaîne d'approvisionnement.
Les services à valeur ajoutée devraient se développer à un CAGR de 7,89 % jusqu'en 2032, le taux le plus élevé au sein de la segmentation par type de service. L'assemblage, l'étiquetage, le kitting, le reconditionnement et les contrôles qualité peuvent rapprocher les opérations du point de demande et réduire les étapes de manutention pour les clients. Ces services sont pertinents pour le commerce électronique, les pièces automobiles, les produits de grande consommation et les produits de santé, où la précision des commandes et la configuration des produits comptent. ID Logistics a lancé une solution de tour de contrôle au Brésil en 2025 qui intègre les fonctions ERP, TMS, WMS et Power BI pour la gestion du transport et la visibilité opérationnelle[3]. Ce type de capacité aide un prestataire à combiner la manutention physique avec la coordination basée sur les données. À mesure que les clients cherchent à réduire les transferts entre fournisseurs, les prestataires de services disposant à la fois d'une profondeur opérationnelle et d'une capacité technologique peuvent sécuriser une plus grande part de chaque contrat.



Par durée de contrat :
les accords plus longs reflètent la complexité opérationnelleLes contrats de plus de 3 ans représentent 58,92 % de la part du secteur brésilien de la logistique contractuelle en 2026 et devraient enregistrer un CAGR de 7,18 % jusqu'en 2032. Les accords plus longs sont courants lorsqu'un prestataire doit dédier des actifs, des systèmes, une conception de processus ou des équipes formées à l'opération d'un client. Ces arrangements sont particulièrement pertinents pour la chaîne du froid, l'automobile, l'industrie et les grands centres de distribution. Changer de prestataire peut perturber les flux de stocks et obliger un client à répéter les intégrations de systèmes et la formation du personnel. Par conséquent, les clients valorisent souvent la continuité lorsque l'exécution logistique affecte directement la production ou la manutention de produits réglementés. Les durées plus longues donnent également aux opérateurs plus de temps pour amortir leurs investissements en équipements et en aménagements de sites.
Les accords plus courts restent utiles lorsque les clients ont besoin de flexibilité, notamment dans les réseaux d'exécution en évolution rapide. Les clients du commerce électronique peuvent ajuster leur empreinte d'installations à mesure que la demande se déplace entre les villes, que les gammes de produits changent ou que les attentes en matière de livraison augmentent. Les prestataires ont donc besoin d'un portefeuille de contrats équilibré combinant des travaux pluriannuels prévisibles et des missions flexibles. JSL et Vamos ont signé un contrat de location de flotte de chariots élévateurs de 7 ans d'une valeur de 74,67 millions BRL (13,49 millions USD) en 2025 pour un nouveau contrat d'intralogistique. L'accord illustre l'engagement en équipements derrière les opérations de longue durée. La transition fiscale peut également encourager des conditions commerciales plus claires car le client et le prestataire ont tous deux besoin d'une approche viable des coûts pendant que les systèmes et les règles fiscales évoluent.
Par secteur d'utilisateur final :
l'automobile maintient les volumes tandis que la santé mène la croissanceLa fabrication et l'automobile représentent 26,23 % de la part du secteur brésilien de la logistique contractuelle en 2026. Le segment repose sur un approvisionnement régulier en pièces entrantes, le séquençage des lignes de production, le stockage des composants et la distribution des pièces de rechange. Ces besoins sont concentrés autour des zones industrielles de São Paulo et du Minas Gerais, tandis que les nouveaux investissements automobiles soutiennent également l'activité logistique dans d'autres régions. Un prestataire desservant ce segment doit protéger la disponibilité des pièces, suivre les stocks avec soin et aligner les livraisons sur les calendriers des usines. Le contrat s'étend souvent au-delà du fret conventionnel vers la logistique de site, la manutention des matériaux et la distribution des pièces de rechange. Cela rend la connaissance du secteur et des routines opérationnelles fiables des facteurs concurrentiels importants.
La santé et les produits pharmaceutiques devraient se développer à un CAGR de 8,12 % jusqu'en 2032, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide. Sa croissance reflète la demande de contrôle de température validé et de distribution fiable de produits ne pouvant tolérer des défaillances de manutention. La taille du marché brésilien de la logistique contractuelle pour ce segment est soutenue par des processus stricts de stockage et de distribution plutôt que par de grands volumes de fret seuls. L'expansion par DHL de son opération Bristol Myers Squibb à Extrema illustre l'investissement continu dans la manutention pharmaceutique à température contrôlée. Kuehne+Nagel a également démarré une opération de logistique contractuelle de santé au Brésil avec Opella en 2025, en utilisant un centre de distribution à température contrôlée conçu à cet effet. Les prestataires qui ne peuvent pas documenter les performances de température et satisfaire aux exigences du secteur de la santé peuvent être dans l'incapacité de concourir pour ces contrats.
Par modèle opérationnel :
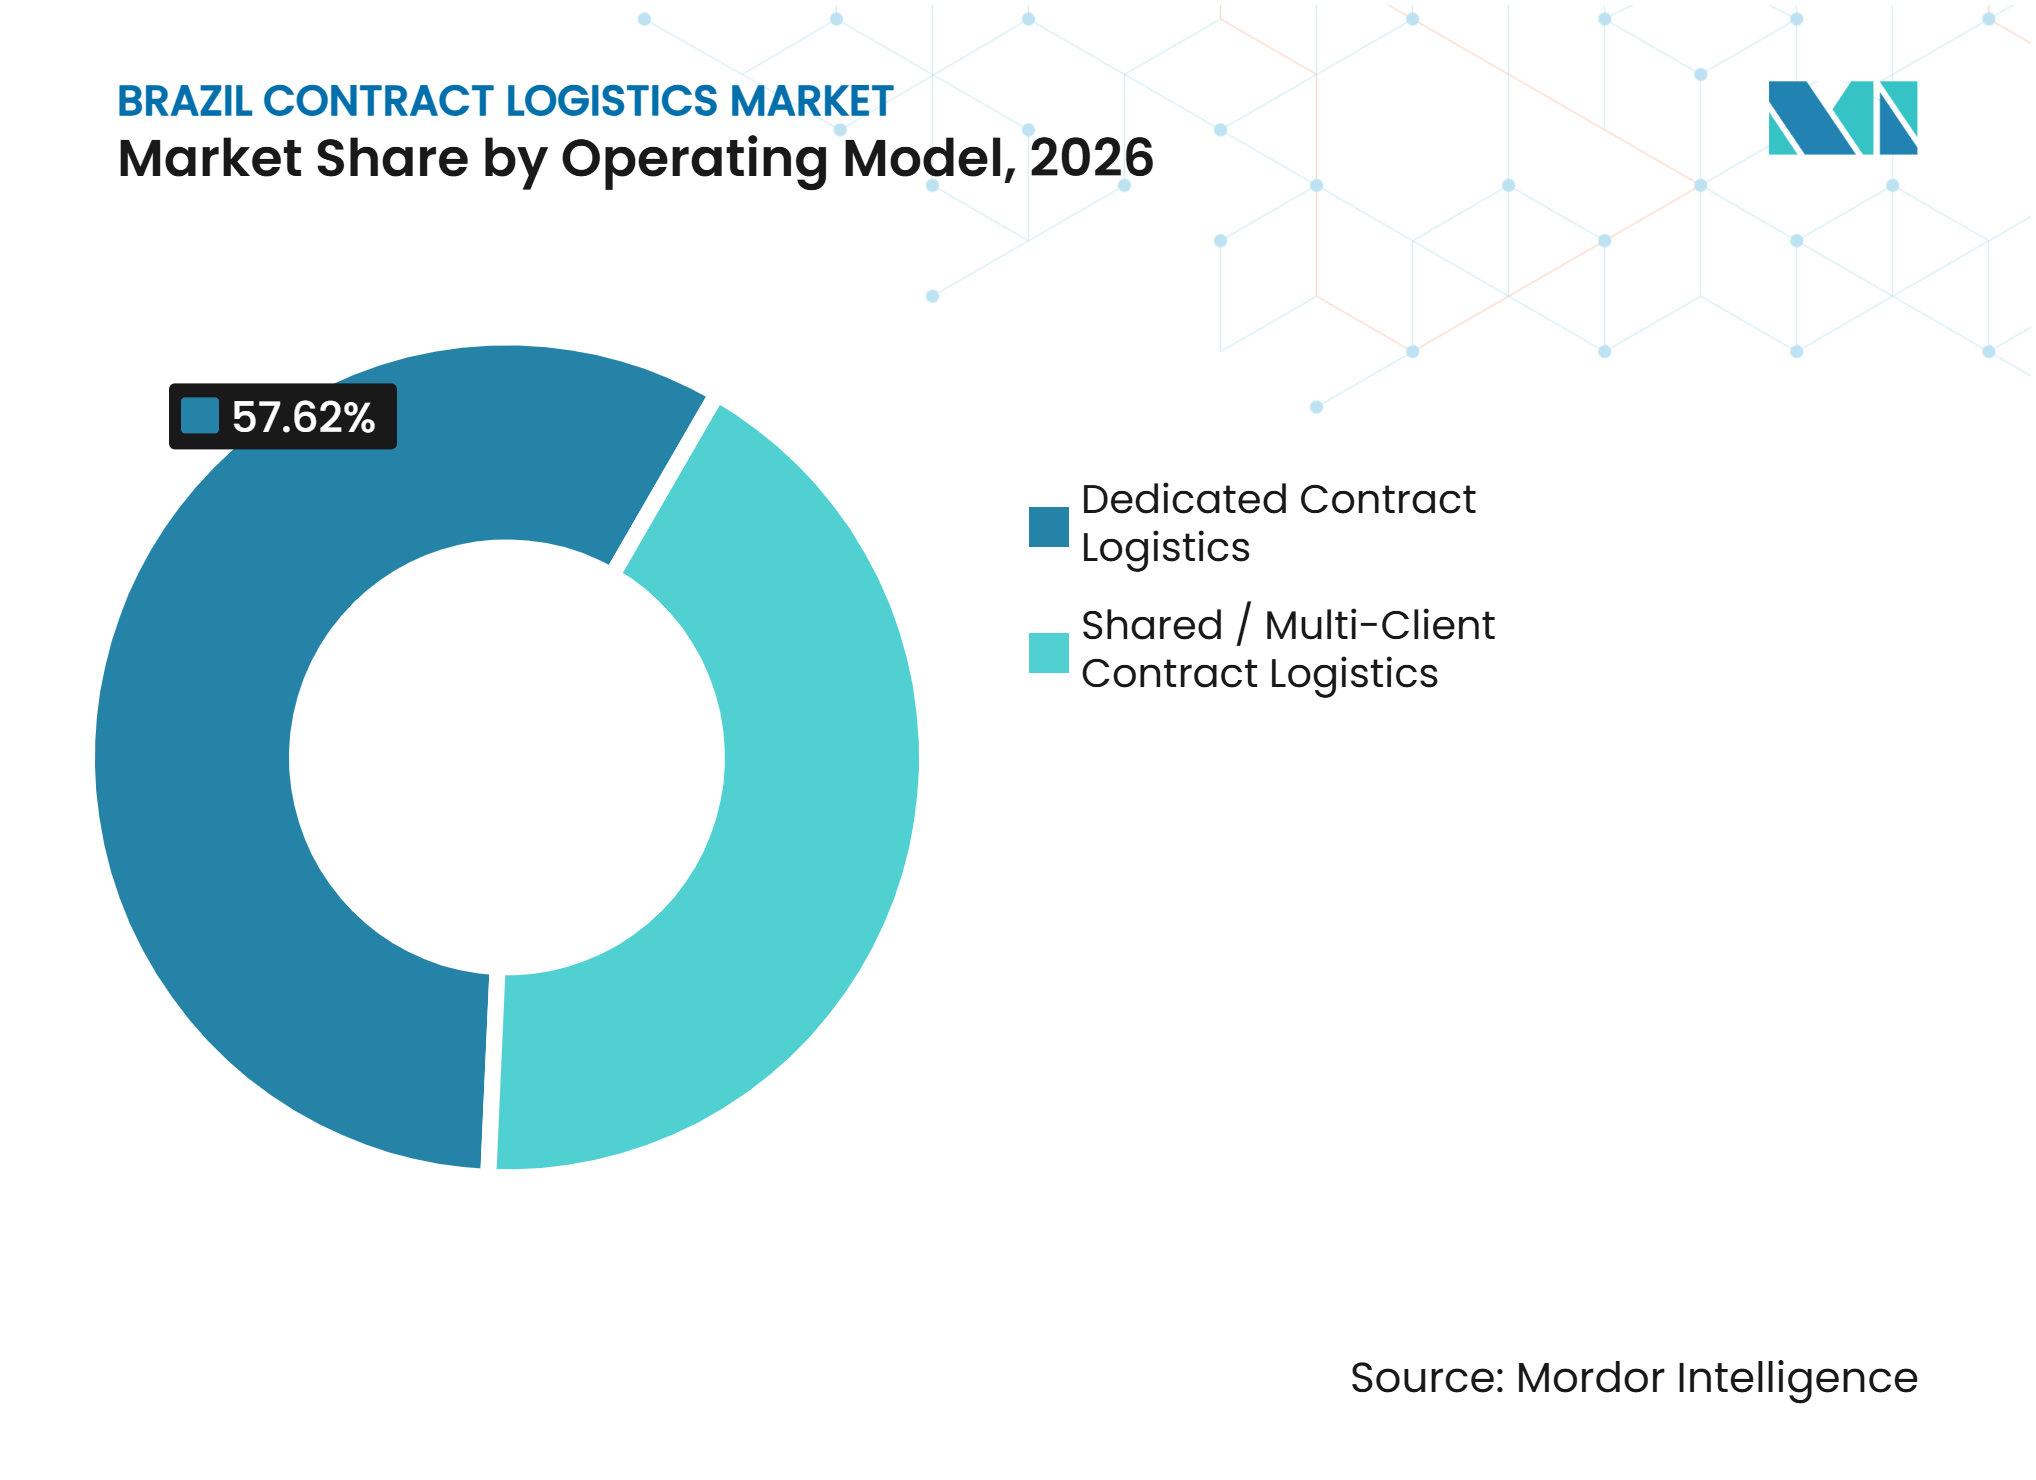
les opérations dédiées dominent tandis que les réseaux partagés gagnent en demandeLa logistique contractuelle dédiée représente 57,62 % de la part du secteur brésilien de la logistique contractuelle en 2026. Les grands fabricants privilégient les actifs dédiés lorsque les exigences de production, les caractéristiques des produits ou les engagements de service nécessitent un contrôle étroit. Les clients automobiles peuvent exiger des séquences de livraison spécifiques, tandis que les clients des secteurs chimique et de la santé peuvent avoir besoin d'environnements de stockage et de manutention soigneusement gérés. Un site dédié donne au client un accès clair à la main-d'œuvre, aux véhicules, aux systèmes et à la capacité d'entrepôt convenus. Il aide également l'opérateur à adapter les procédures aux produits et aux flux de travail d'un client. Pour ces raisons, les contrats dédiés restent importants lorsqu'une perturbation logistique pourrait arrêter la production ou compromettre des marchandises réglementées.
La logistique contractuelle partagée ou multi-clients devrait enregistrer un CAGR de 6,39 % jusqu'en 2032. Le modèle permet aux clients d'utiliser des axes de transport communs, des espaces d'entrepôt et des pools de main-d'œuvre au lieu de supporter le coût total d'une opération dédiée. Cela peut être précieux pour les détaillants, les petits fabricants et les entreprises de commerce électronique à demande variable. Maersk a ouvert un centre de distribution de 11 920 m² près de Suape en 2026 pour combiner l'entreposage, l'exécution des commandes, le cross-docking et les services douaniers pour plusieurs secteurs clients. L'installation démontre comment une infrastructure partagée peut soutenir des services intégrés sans que chaque client ait à développer un site séparé. Le modèle restera le plus convaincant là où les prestataires peuvent maintenir la qualité de service tout en équilibrant les exigences de plusieurs clients.

Analyse géographique
Le Sud-Est représente 42,14 % de la part du marché brésilien de la logistique contractuelle en 2026. La concentration de la fabrication, de la demande des consommateurs, des centres de distribution et du Port de Santos soutient sa position. L'expansion par DHL en 2026 de son opération Bristol Myers Squibb à Extrema illustre le rôle de la région dans la distribution des sciences de la vie. Le réseau régional bénéficie de corridors de transport établis et d'une large base de fournisseurs, bien que la congestion puisse créer des risques de service. Les facteurs de conformité sont importants pour les opérations pharmaceutiques car les procédures de stockage et de surveillance validées sont au cœur des exigences des clients.
Le Nord-Est devrait enregistrer un CAGR de 7,76 % jusqu'en 2032, le taux le plus rapide parmi les segments géographiques. Sa croissance est liée à l'expansion du commerce électronique, à l'augmentation de l'activité de distribution et aux nouvelles infrastructures près des principaux ports. Maersk a démarré ses opérations commerciales à APM Terminals Suape en 2026, décrivant l'installation comme le premier terminal à conteneurs entièrement électrifié d'Amérique latine, avec une capacité initiale de 400 000 EVP par an. Maersk a également ouvert un centre de distribution voisin à Cabo de Santo Agostinho qui connecte l'entreposage avec l'exécution des commandes, le cross-docking, les douanes et le transport intérieur. L'électrification à Suape offre également aux chargeurs une option pratique pour prendre en compte la performance environnementale dans les achats logistiques.
Le Sud soutient les exportations agro-industrielles et les marchandises réfrigérées, tandis que le Centre-Ouest est façonné par la production agricole et le Nord dépend davantage du transport fluvial. Maersk a étendu sa capacité de dépôt à Rio Grande et Paranaguá en 2026 pour répondre aux besoins d'exportation et de fret réfrigéré. Tegma a approuvé 22 millions BRL (3,97 millions USD) en 2026 pour étendre sa flotte de transport de véhicules par voie fluviale entre Belém et Manaus[4]. Les prestataires opérant dans ces régions ont besoin de conceptions de réseaux variées car un modèle qui fonctionne près d'un port du Sud peut ne pas convenir à la logistique fluviale dans le Nord ou aux flux agricoles dans le Centre-Ouest.
Paysage concurrentiel
Concentration du Marché
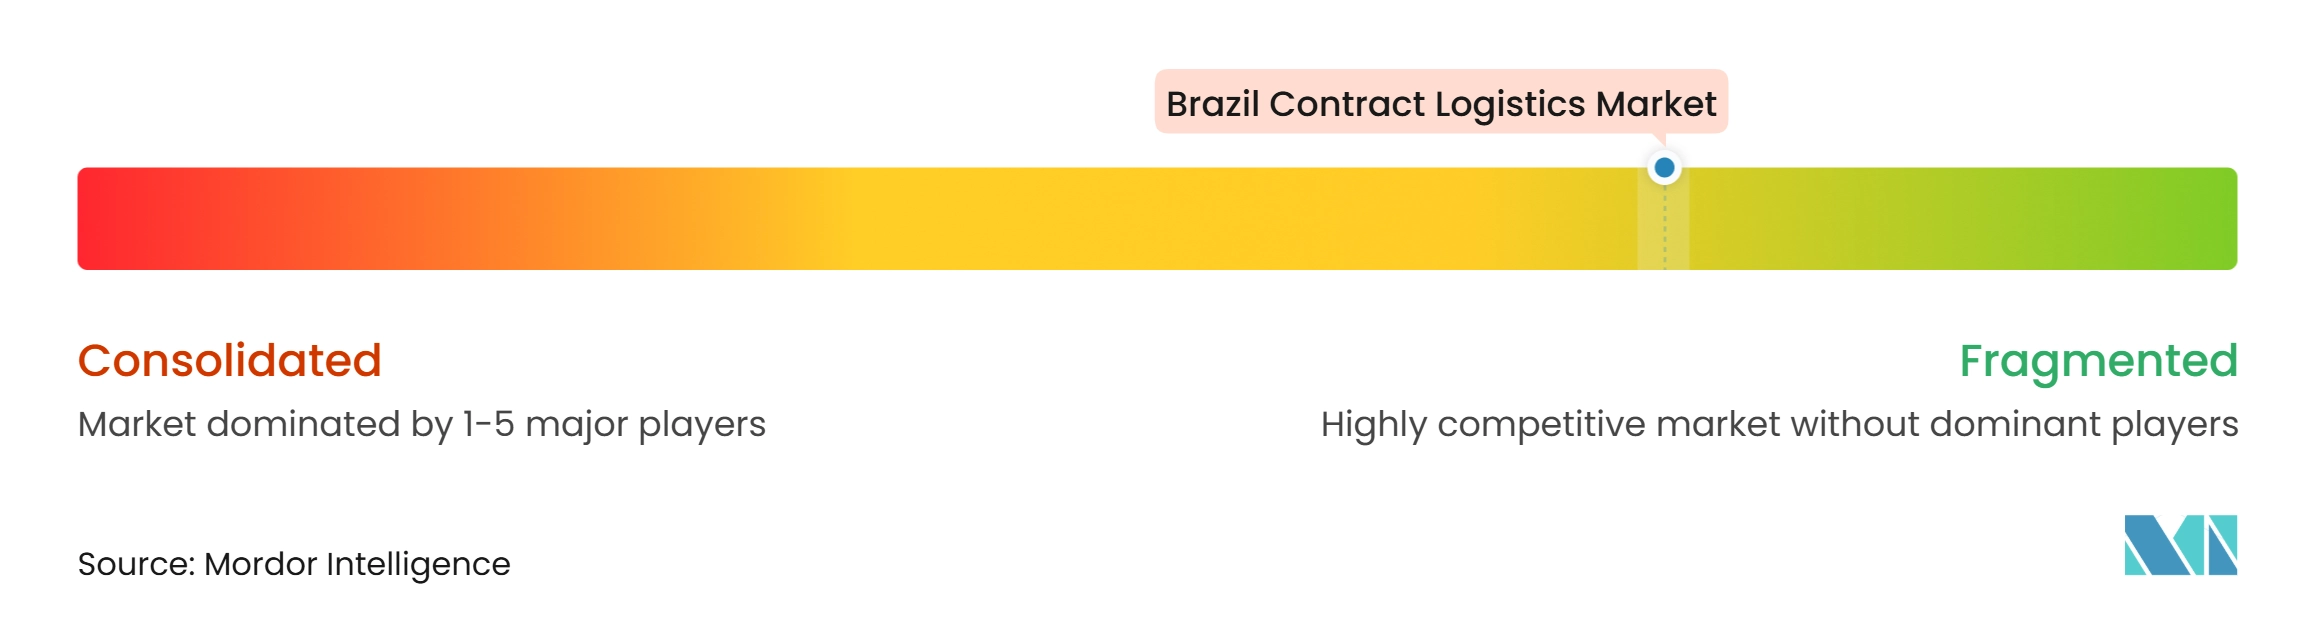
Le marché brésilien de la logistique contractuelle est fragmenté, avec des intégrateurs mondiaux et des spécialistes nationaux servant différents besoins clients. Les prestataires mondiaux sont fortement concurrentiels dans le commerce électronique, l'automobile, la santé et les chaînes d'approvisionnement internationales car ces activités bénéficient de processus standardisés et de réseaux étendus. Les entreprises nationales conservent des positions pertinentes dans la distribution régionale, le transport routier, les installations sous douane et la connaissance des opérations locales. La concurrence se concentre de plus en plus sur la capacité à combiner entreposage, transport, soutien douanier, technologie et travaux à valeur ajoutée dans un seul contrat. La fiabilité du service et la capacité à gérer des opérations complexes influencent la sélection des clients.
Plusieurs actions d'entreprises montrent comment les concurrents renforcent leurs positions. Maersk a ouvert le centre de distribution de Suape en 2026 pour connecter les services océaniques, l'entreposage, l'exécution des commandes, le cross-docking et l'activité douanière dans le Nord-Est du Brésil. Le contrat de CEVA pour exploiter le centre de pièces de Pouso Alegre d'Iveco ajoute une référence automobile spécialisée dans le Minas Gerais. JSL a lancé Intralog en tant que filiale indépendante en 2026, déclarant un chiffre d'affaires annualisé de 2,4 milliards BRL (433,56 millions USD), 65 centres de distribution et des opérations dans 14 États brésiliens. Multilog a annoncé un programme d'investissement de 900 millions BRL (162,59 millions USD) pour 2026 à 2028, incluant un nouveau Porto Seco à Foz do Iguaçu.
La technologie et la durabilité deviennent plus visibles dans les offres concurrentielles. Kuehne+Nagel a rejoint le programme brésilien de conformité fiscale CONFIA en 2026, devenant ainsi la seule entreprise logistique de la première cohorte du programme. FM Logistic a reçu la validation SBTi en 2026 pour un objectif de réduction absolue des émissions de GES de 42 % d'ici l'exercice fiscal 2032. Ces actions peuvent compter pour les clients ayant des exigences de conformité et d'émissions, notamment dans les biens de grande consommation et la santé.
Leaders du secteur brésilien de la logistique contractuelle
-
DHL Group
-
JSL SA
-
ID Logistics
-
DSV A/S
-
CEVA Logistics (CMA CGM Group)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché brésilien de la logistique contractuelle Entreprises couvertes dans ce rapport
- DHL Group
- JSL SA
- ID Logistics
- CEVA Logistics
- DSV A/S
- Kuehne+Nagel International AG
- Penske Logistics
- GXO Logistics Inc.
- A.P. Moller - Maersk
- GEODIS
- BBM Logística SA
- Tegma Gestão Logística SA
- FM Logistic
- Luft Logistics
- TPC Logística Inteligente
- Multilog SA
- Rhenus Logistics
- Yusen Logistics Co. Ltd
- Nippon Express Co. Ltd
- UPS Supply Chain Solutions
- FedEx Logistics
- Expeditors International of Washington Inc.
Développements industriels récents dans Marché brésilien de la logistique contractuelle
- Septembre 2026 : Amazon et DHL Supply Chain ont inauguré un centre de distribution de 31 000 m² à Cariacica, dans l'Espírito Santo, capable de traiter plus de 420 000 colis par semaine.
- Août 2026 : Tegma Gestão Logística a signé un accord pour acquérir une participation de 70 % dans TSS Holding, la société mère de Transcopa, pour 99,4 millions BRL (17,95 millions USD). La transaction proposée vise à renforcer ses opérations logistiques intégrées dans le transport de produits chimiques et de céréales.
- Juillet 2026 : Maersk a ouvert un centre de distribution de 11 920 m² à Cabo de Santo Agostinho, dans le Pernambuco, avec 11 297 positions de palettes et 36 quais de chargement. L'installation intègre l'entreposage, la distribution, le fret maritime, le cabotage et le transport intérieur, renforçant les capacités de logistique contractuelle de Maersk dans le Nord-Est du Brésil.
- Avril 2026 : ID Logistics a signé trois nouveaux contrats avec 2 grandes plateformes de commerce électronique, couvrant 120 000 m² de nouveaux espaces d'exécution des commandes à Rio de Janeiro et dans le Minas Gerais.
Périmètre du rapport sur le marché brésilien de la logistique contractuelle
Aperçu de la segmentation
| Transport | Route |
| Rail | |
| Aérien | |
| Maritime | |
| Entreposage et distribution | |
| Services à valeur ajoutée (assemblage, étiquetage, kitting) |
| 1 à 3 ans |
| Plus de 3 ans |
| Fabrication et automobile |
| Alimentation et boissons |
| Commerce de détail et commerce électronique |
| Santé et produits pharmaceutiques |
| Produits chimiques |
| Autres secteurs |
| Logistique contractuelle dédiée |
| Logistique contractuelle partagée / multi-clients |
| Nord |
| Nord-Est |
| Centre-Ouest |
| Sud-Est |
| Sud |
| Par type de service | Transport | Route |
| Rail | ||
| Aérien | ||
| Maritime | ||
| Entreposage et distribution | ||
| Services à valeur ajoutée (assemblage, étiquetage, kitting) | ||
| Par durée de contrat | 1 à 3 ans | |
| Plus de 3 ans | ||
| Par secteur d'utilisateur final | Fabrication et automobile | |
| Alimentation et boissons | ||
| Commerce de détail et commerce électronique | ||
| Santé et produits pharmaceutiques | ||
| Produits chimiques | ||
| Autres secteurs | ||
| Par modèle opérationnel | Logistique contractuelle dédiée | |
| Logistique contractuelle partagée / multi-clients | ||
| Par région | Nord | |
| Nord-Est | ||
| Centre-Ouest | ||
| Sud-Est | ||
| Sud |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée de la logistique contractuelle brésilienne d'ici 2032 ?
Le marché brésilien de la logistique contractuelle devrait atteindre 11,10 milliards USD d'ici 2032, en progression depuis 8,49 milliards USD en 2027 à un CAGR de 5,50 %.
Quel type de service joue le rôle le plus important dans la logistique contractuelle brésilienne ?
Le transport représente la plus grande part avec 58,56 % en 2026, tandis que les services à valeur ajoutée devraient enregistrer une croissance plus rapide à un CAGR de 7,89 % jusqu'en 2032.
Pourquoi les contrats logistiques à long terme sont-ils importants au Brésil ?
Les contrats de plus de 3 ans représentent 58,92 % en 2026 et devraient se développer à un CAGR de 7,18 % car les opérations complexes nécessitent des actifs, des systèmes et des équipes formées engagés.
Quel secteur client se développe le plus rapidement pour la logistique externalisée ?
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 8,12 % jusqu'en 2032, soutenu par la demande de distribution à température contrôlée validée.
Qu'est-ce qui stimule la croissance de la logistique dans le Nord-Est du Brésil ?
Le Nord-Est devrait se développer à un CAGR de 7,76 % jusqu'en 2032, soutenu par le commerce électronique, la distribution liée aux ports et les nouvelles installations près de Suape.
Quel modèle opérationnel gagne en demande de la part des chargeurs ?
La logistique contractuelle partagée ou multi-clients devrait enregistrer un CAGR de 6,39 % jusqu'en 2032 car elle peut offrir un accès flexible aux espaces d'entrepôt, au transport et à la main-d'œuvre.