
Tamanho e Participação do Mercado de Carboneto de Boro
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
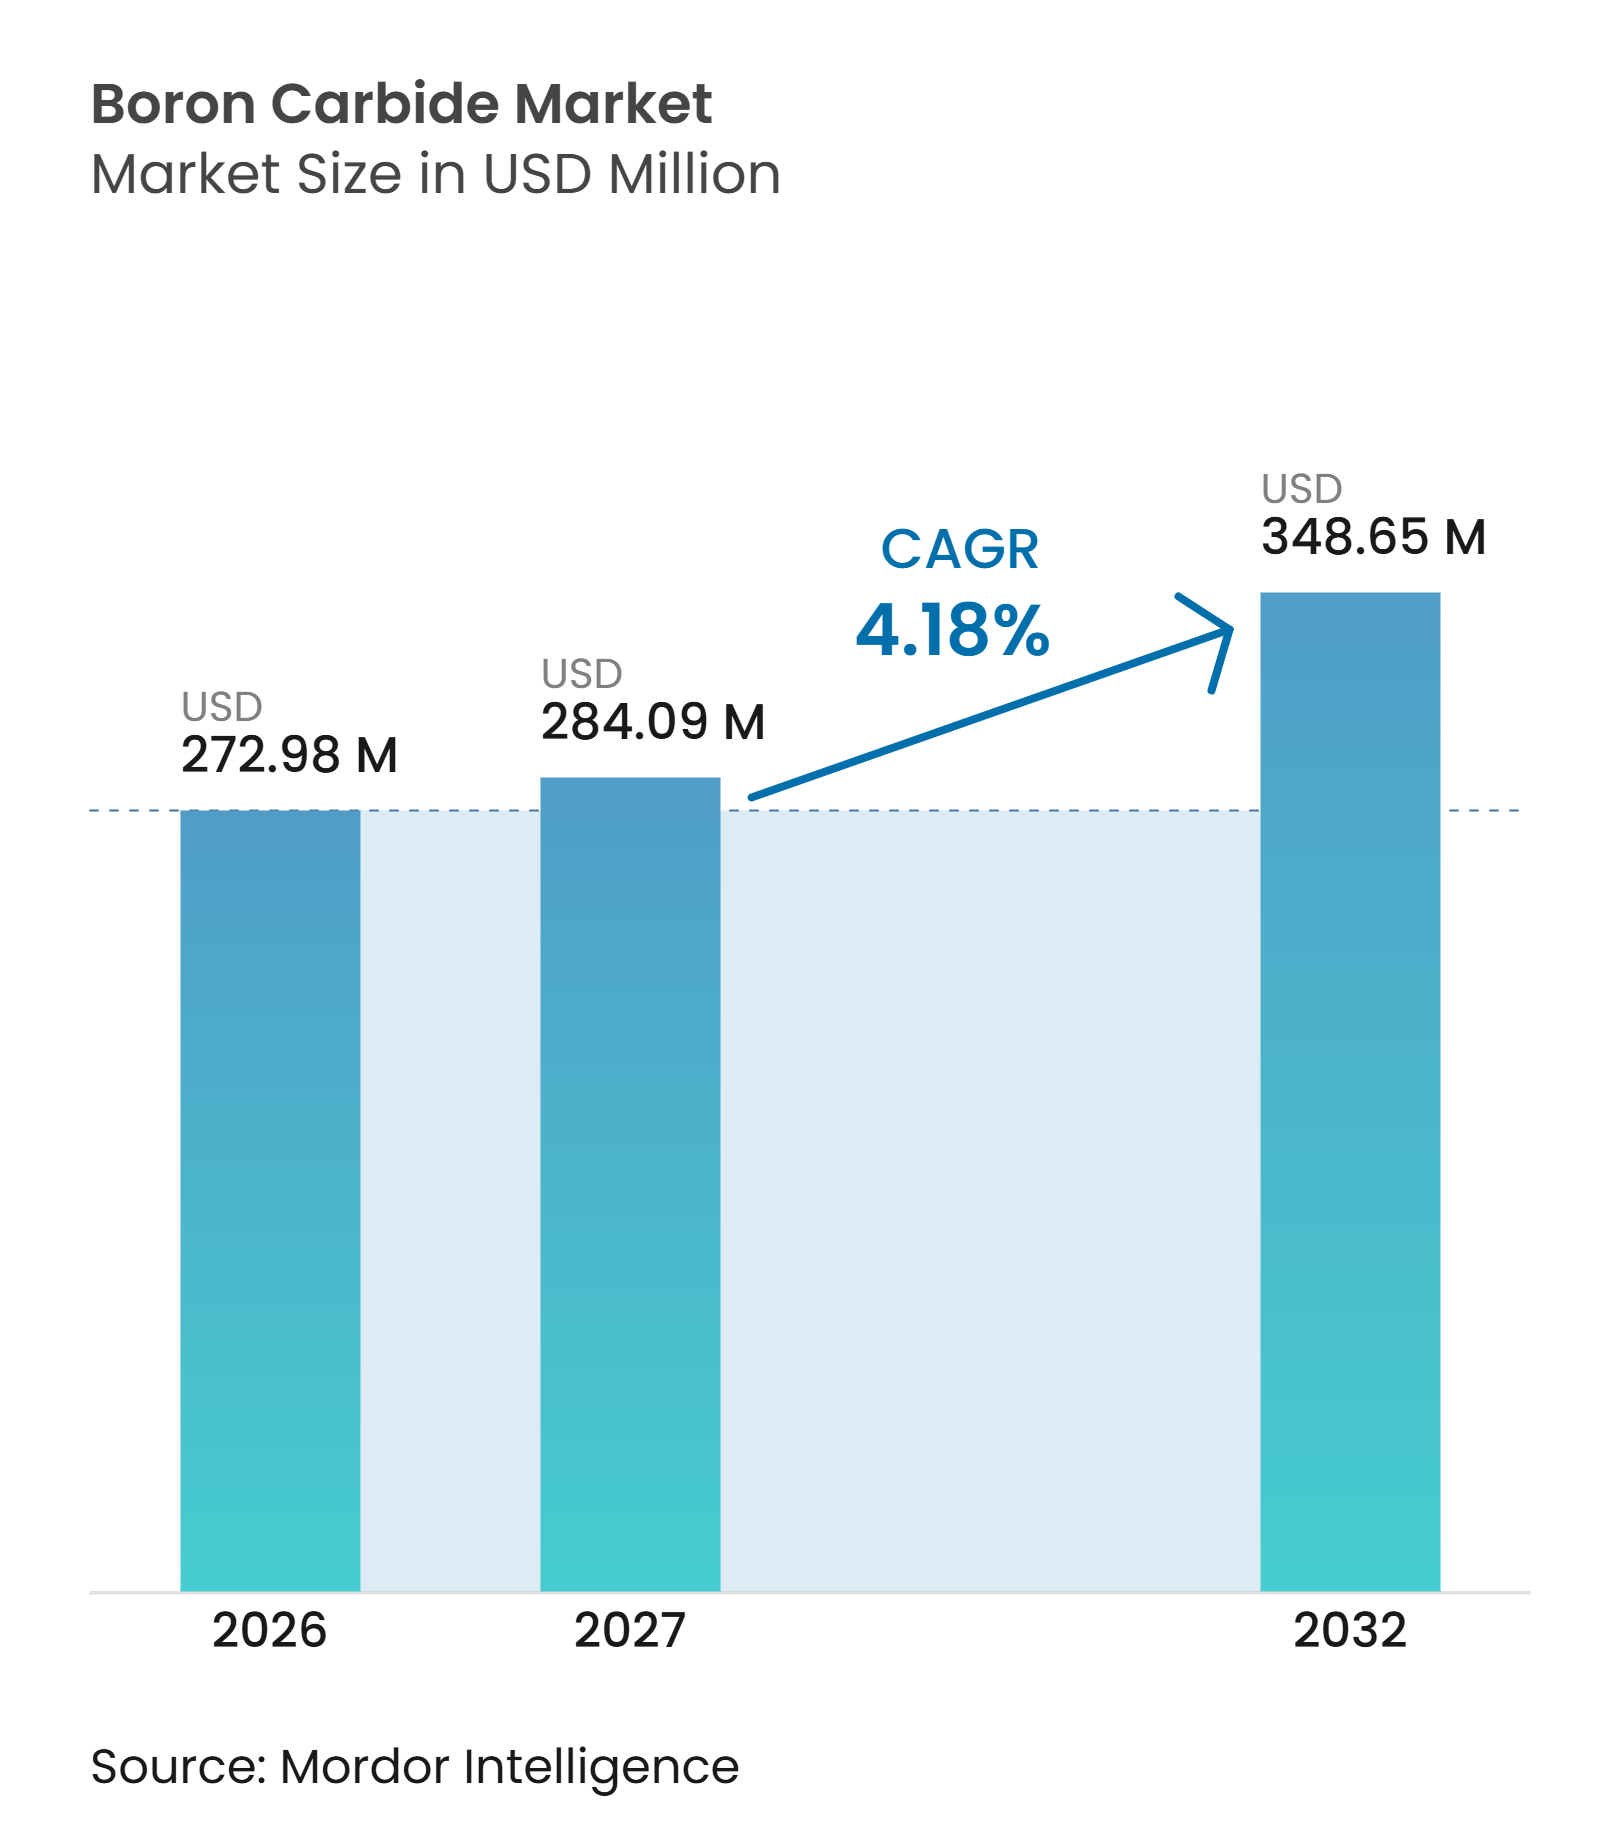
| Tamanho do Mercado (2027) | 284.09 Milhões de dólares |
| Tamanho do Mercado (2032) | 348.65 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carboneto de Boro por Mordor Intelligence
O tamanho do Mercado de Carboneto de Boro foi avaliado em 272,98 milhões de USD em 2026 e estima-se que cresça de 284,39 milhões de USD em 2027 para 348,65 milhões de USD até 2032, a um CAGR de 4,18% durante o período de previsão (2027-2032). O mercado de carboneto de boro é sustentado pela demanda de proteção balística, absorção de nêutrons nucleares e abrasivos industriais. Essas áreas de demanda possuem ciclos de aquisição distintos, o que reduz a dependência de um único uso final. Os programas nucleares sustentam a demanda por carboneto de boro, pois o material é utilizado como absorvedor de nêutrons em aplicações de controle e blindagem de reatores. As normas ASTM C750 e ASTM C751 estabelecem especificações para pó e pastilhas de grau nuclear, reforçando o papel da qualificação nas decisões de fornecimento. A concorrência está dividida entre o fornecimento de abrasivos em alto volume e componentes qualificados de defesa e nucleares, deixando oportunidades para produtores que atendam aos requisitos de material e certificação.
Principais Conclusões do Relatório
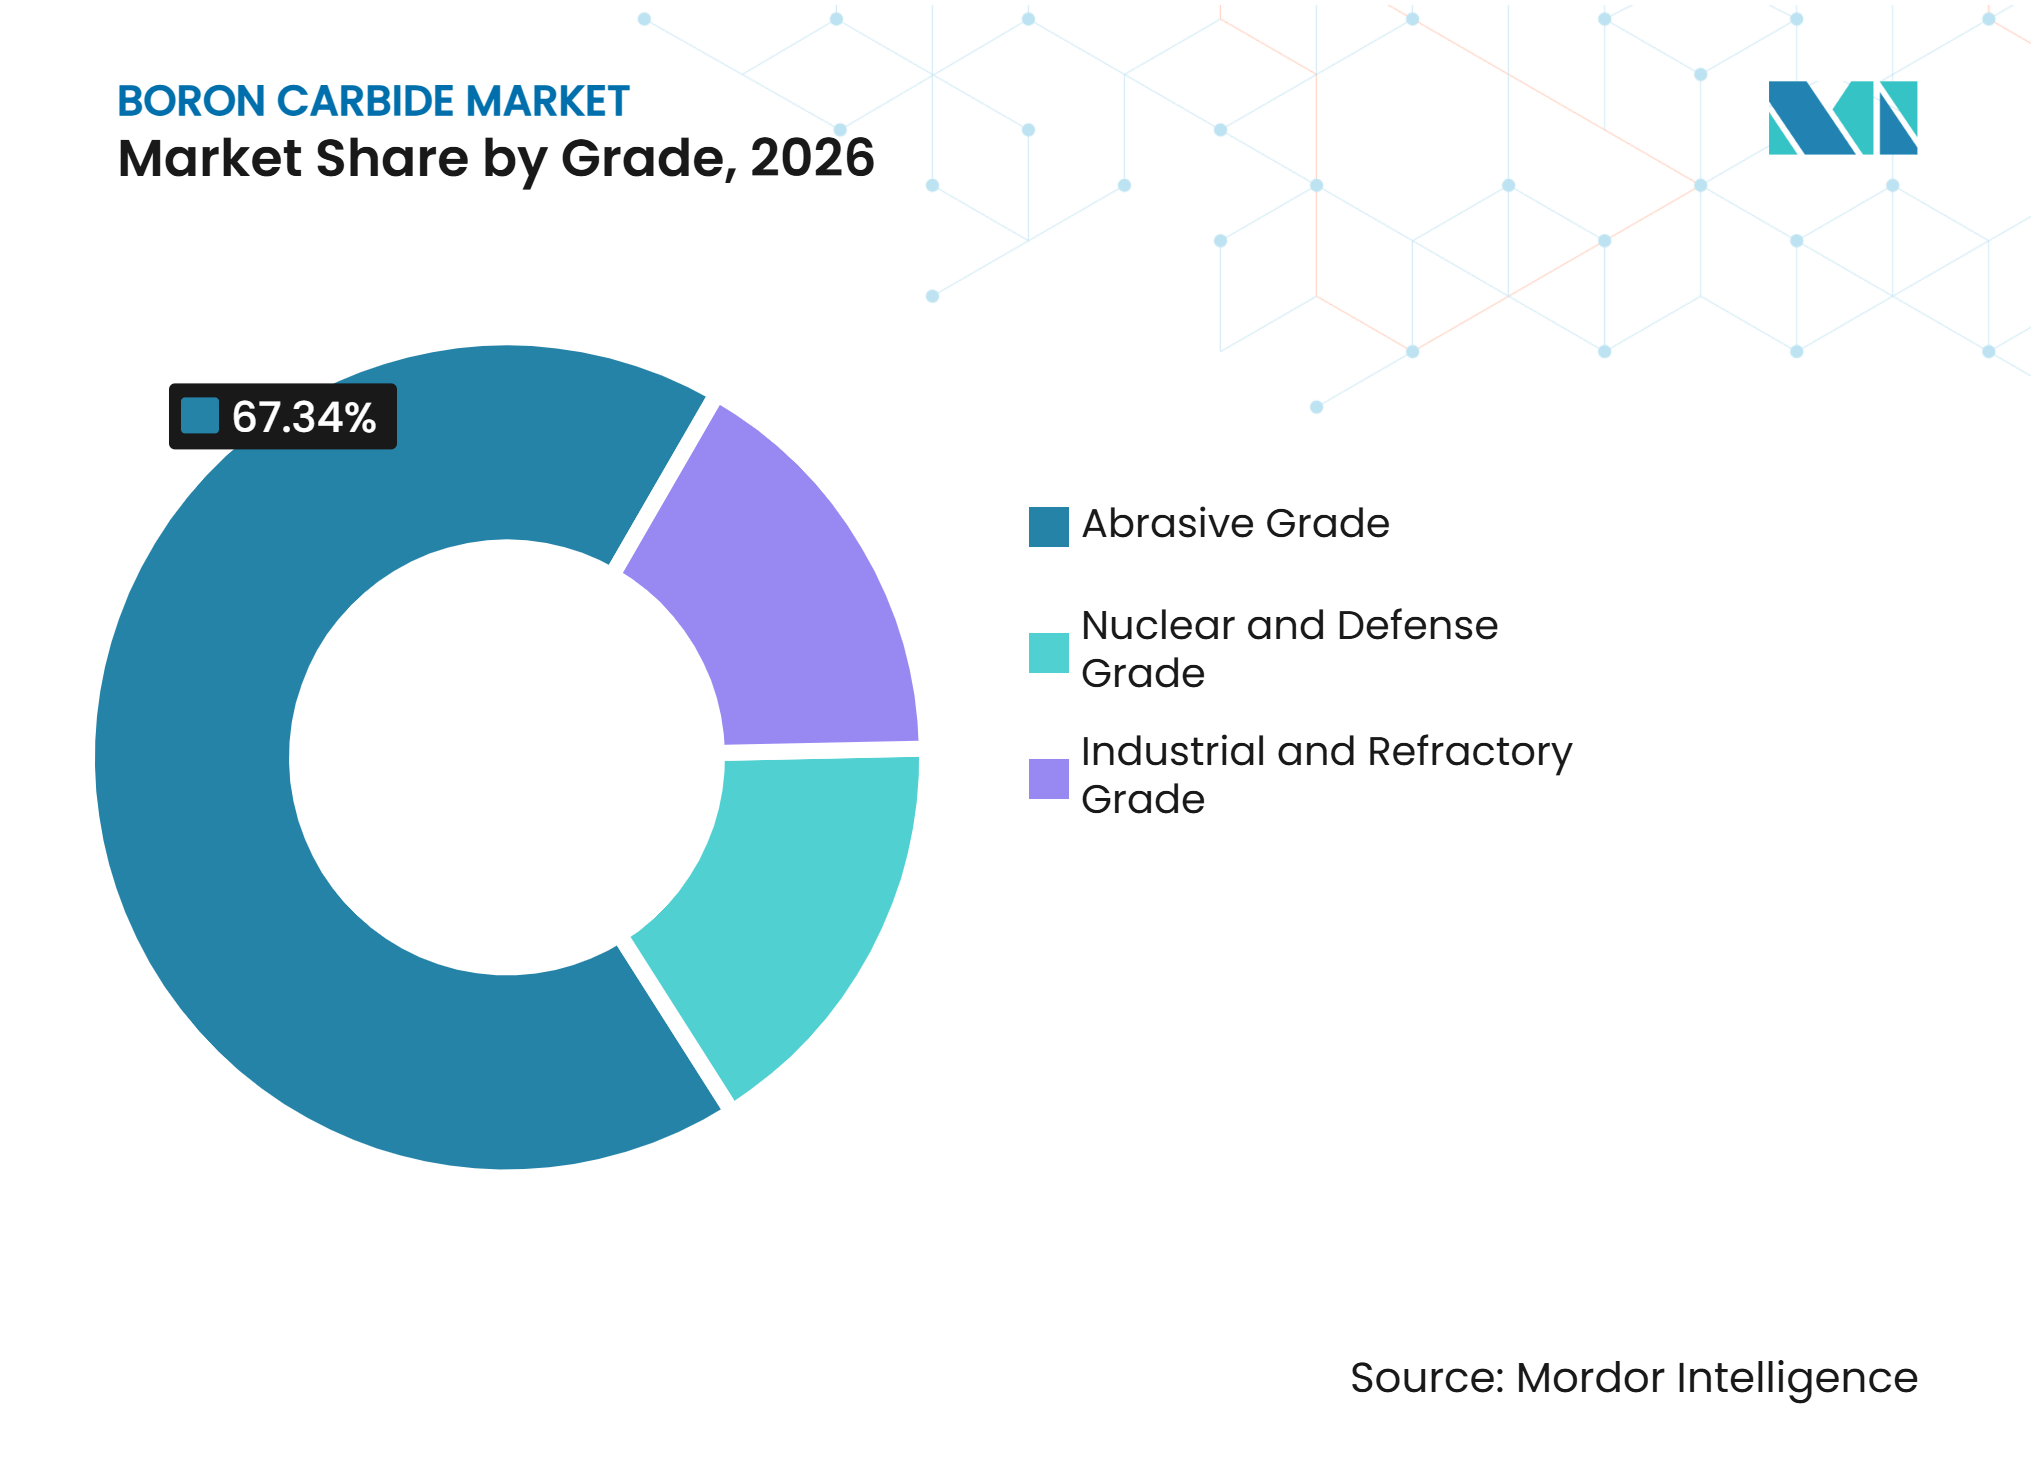
- Por grau, o Grau Abrasivo deteve 67,34% da participação do mercado de carboneto de boro em 2026, enquanto o Grau Nuclear e de Defesa deve crescer a um CAGR de 5,19% até 2032.
- Por forma do produto, o Pó representou 53,11% da participação do mercado de carboneto de boro em 2026 e deve crescer a um CAGR de 4,87% até 2032.
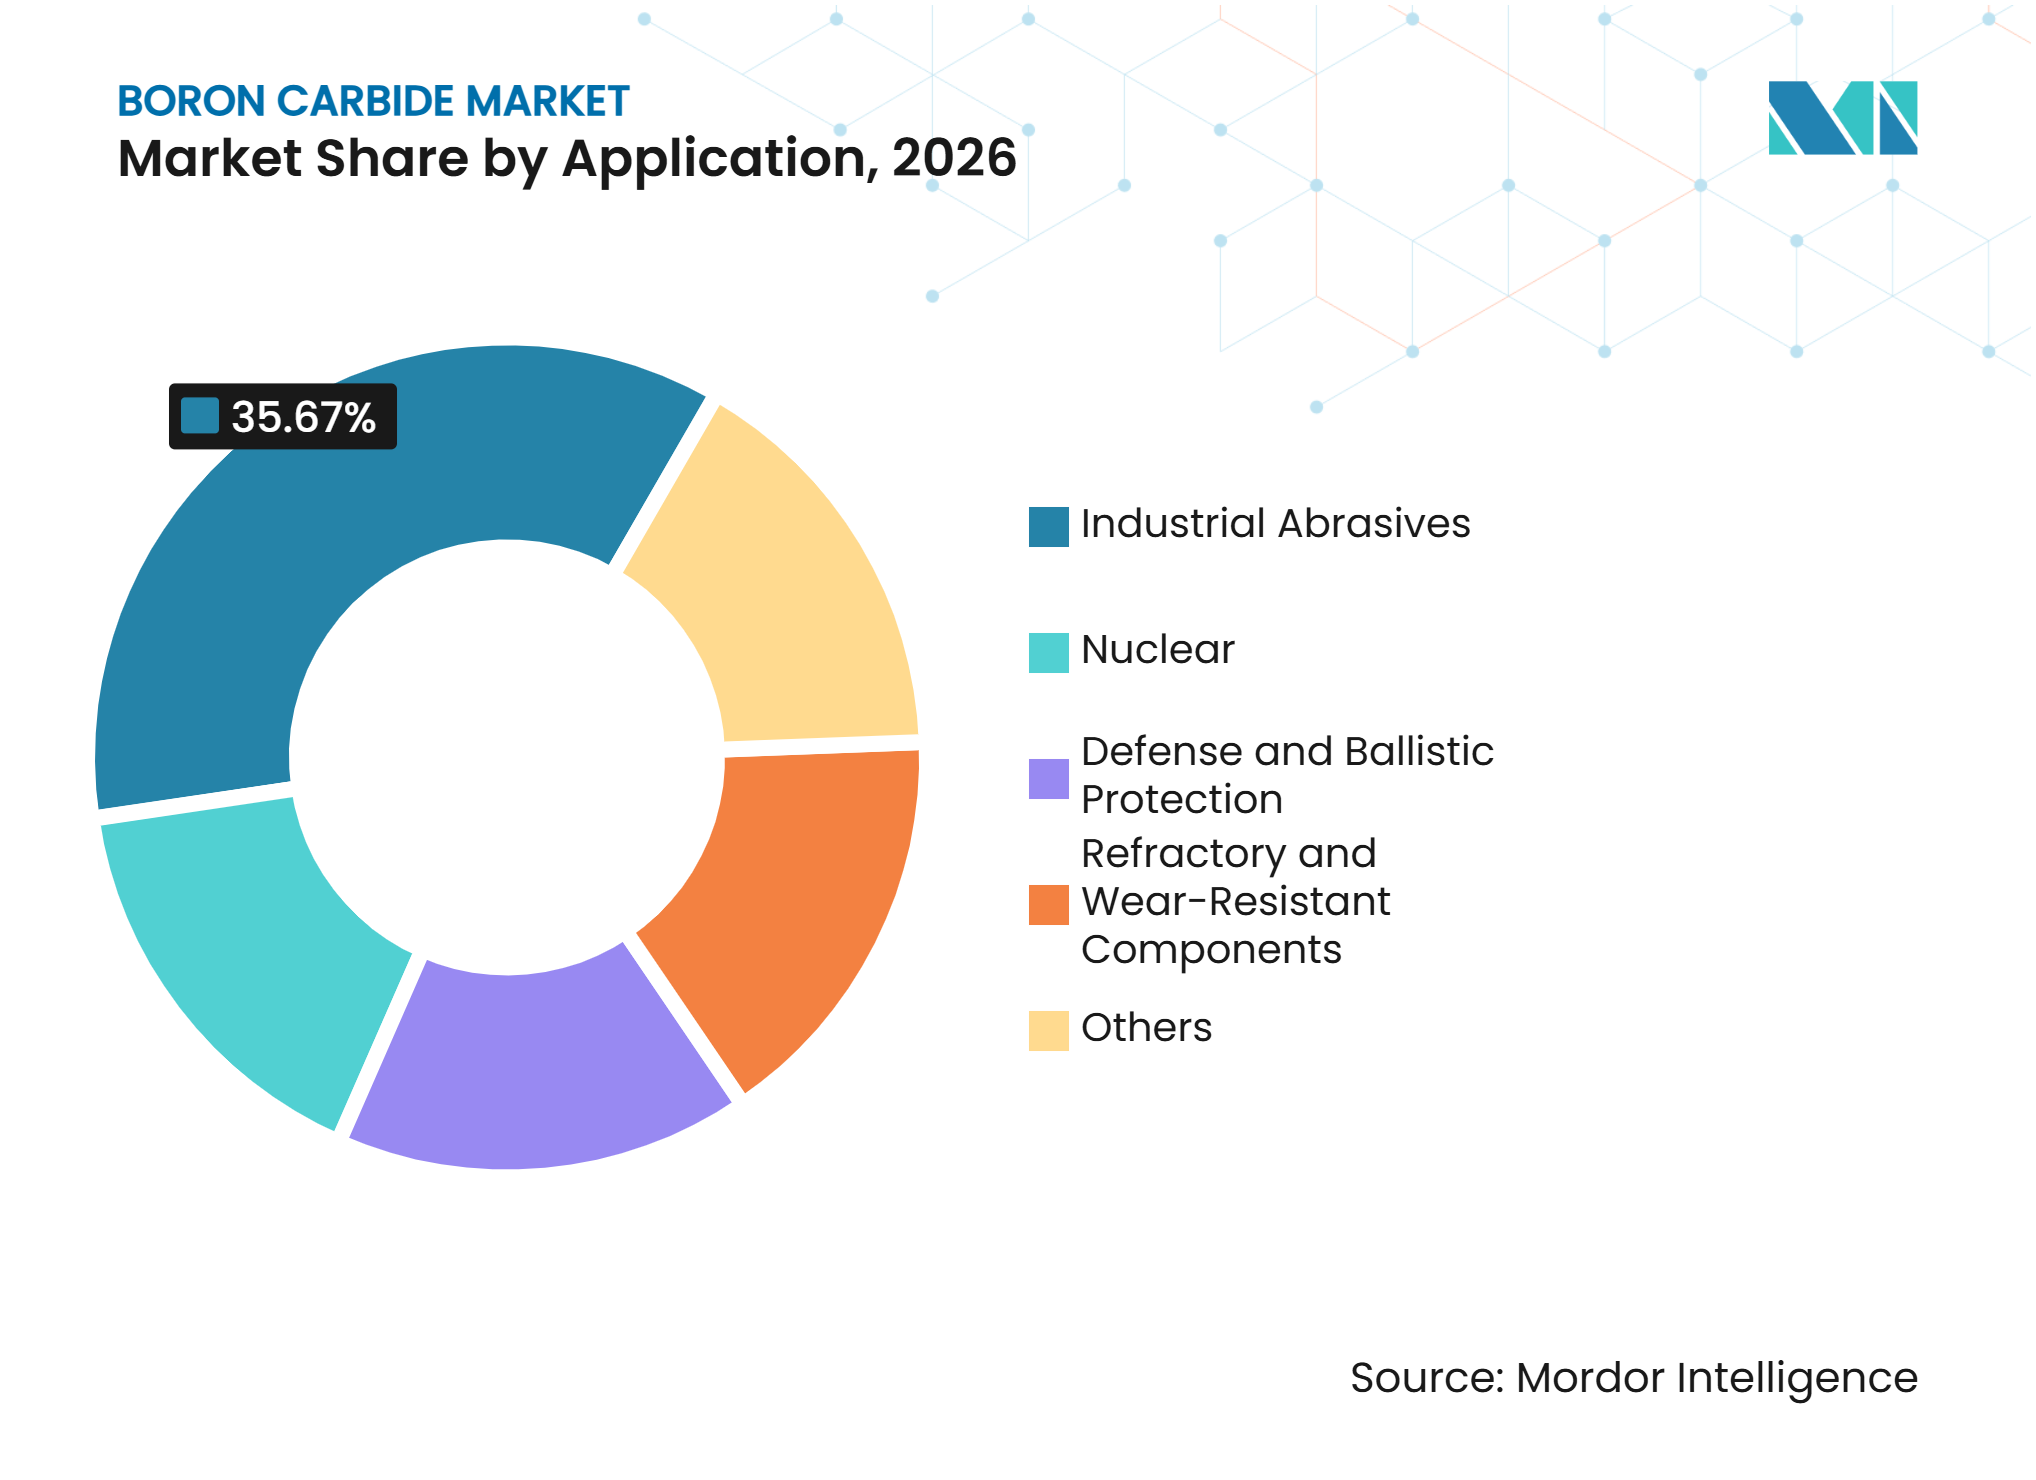
- Por aplicação, os Abrasivos Industriais representaram 35,67% do tamanho do Mercado de Carboneto de Boro em 2026, enquanto o segmento Nuclear deve expandir a um CAGR de 5,45% até 2032.
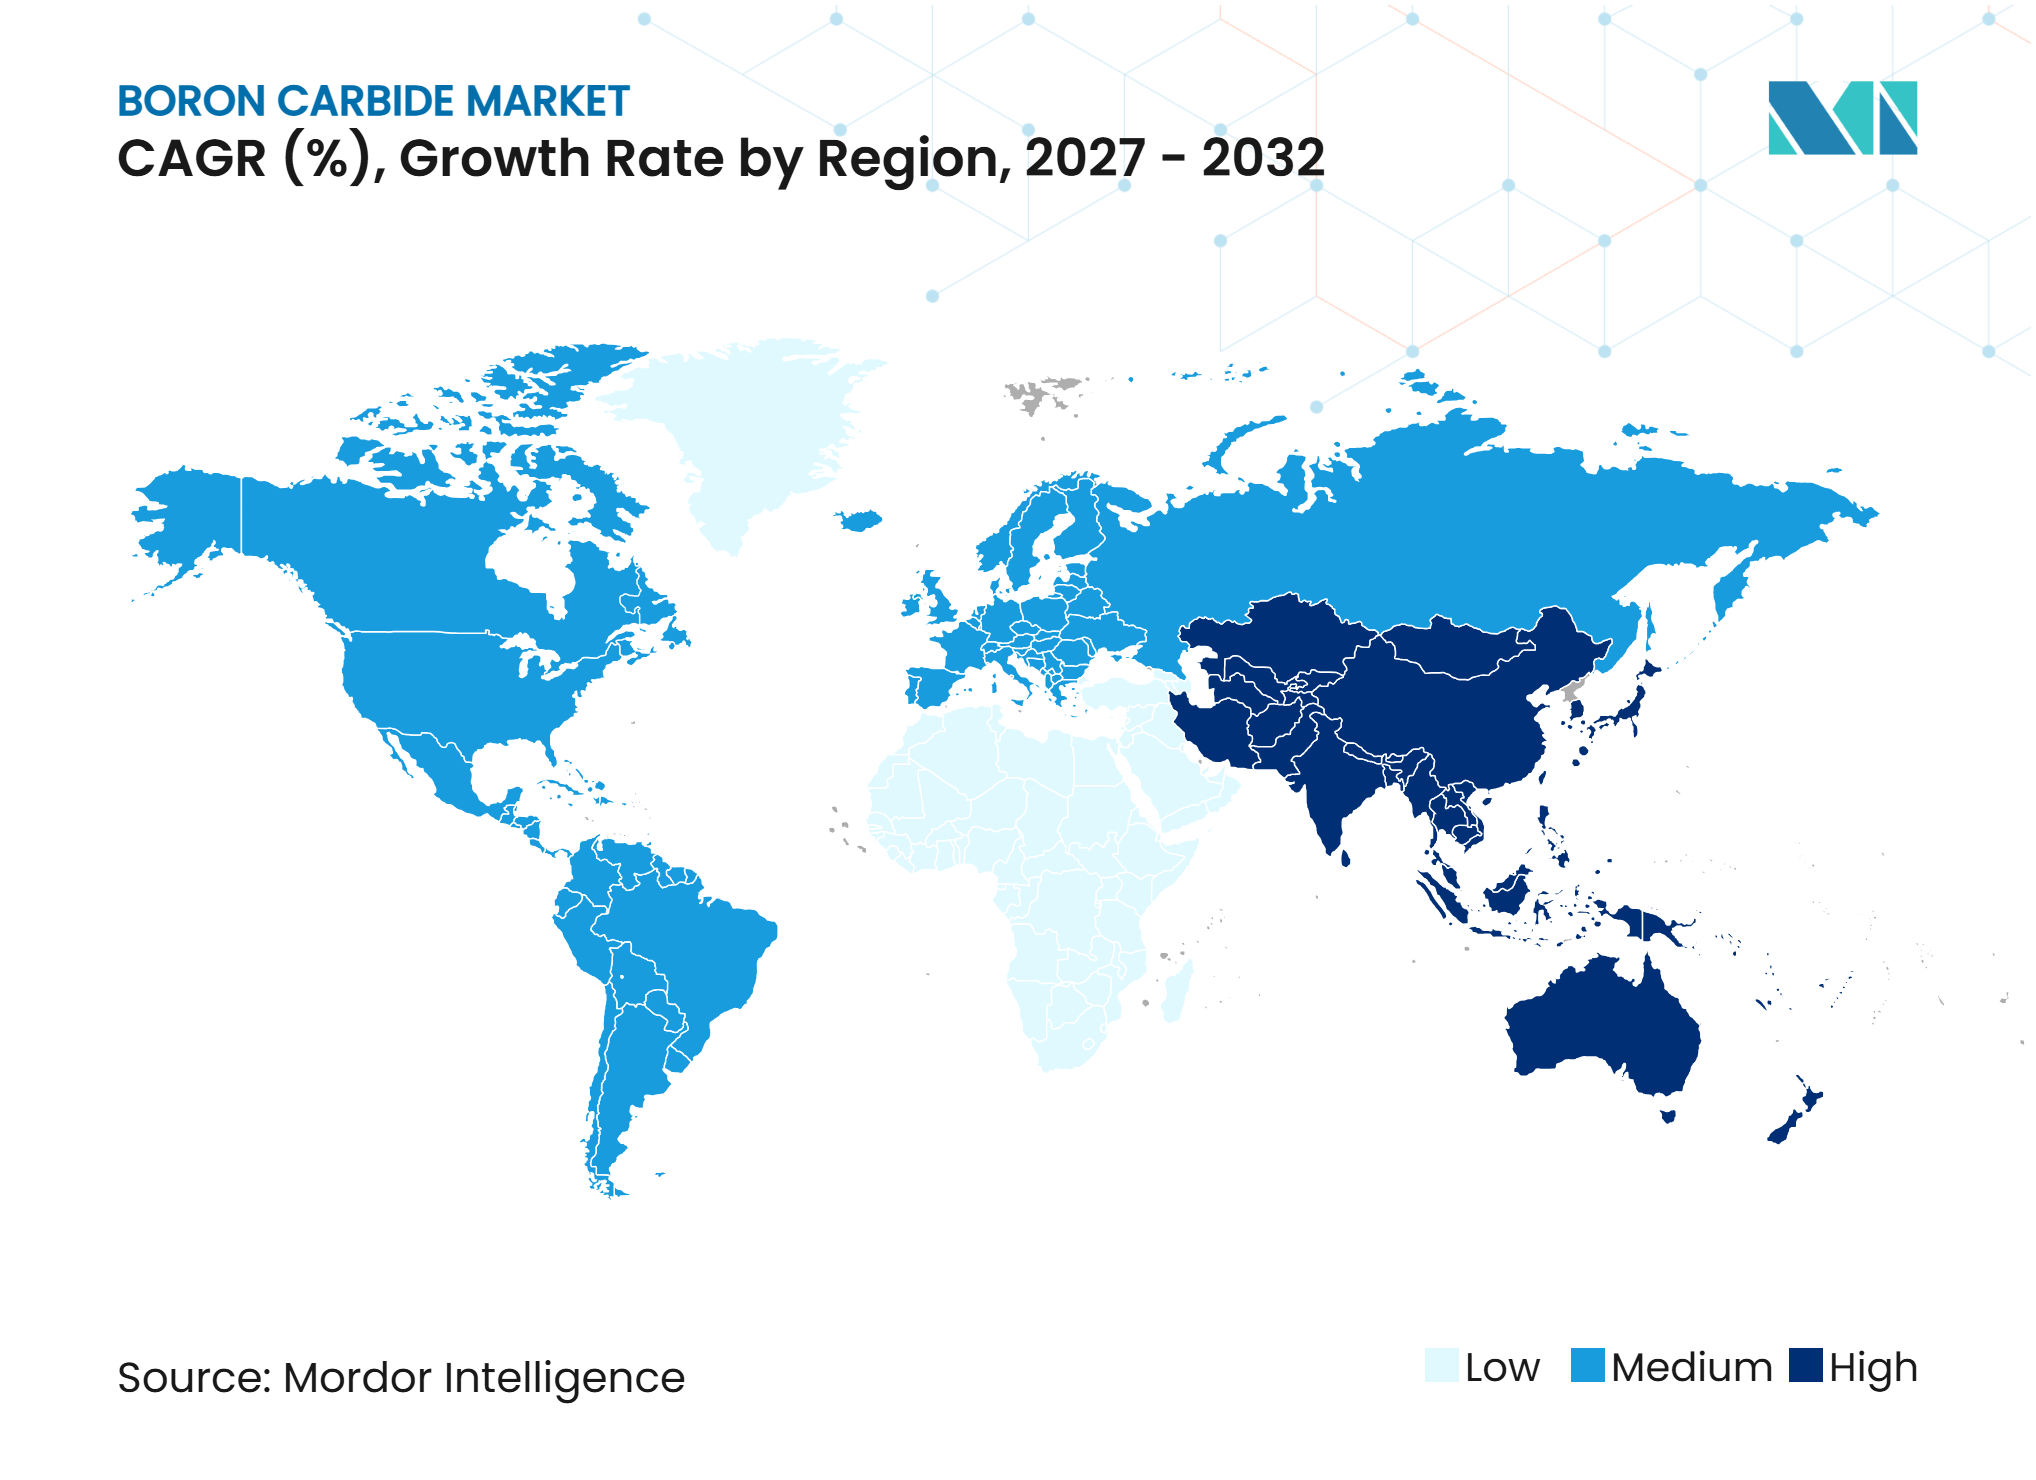
- Por geografia, a Ásia-Pacífico capturou 39,75% do tamanho do Mercado de Carboneto de Boro em 2026 e prevê-se que cresça a um CAGR de 5,33% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Proteção Balística Leve | +1.3% | Global, com gastos concentrados nos orçamentos de defesa da América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda por Controle e Blindagem de Reatores Nucleares | +0.9% | Global, liderada pelos programas de pequenos reatores modulares da China, Índia, Europa e Estados Unidos | Médio prazo (2-4 anos) |
| Acabamento de Precisão de Cerâmicas Duras e Substratos Semicondutores | +0.6% | Núcleo na Ásia-Pacífico, incluindo Coreia do Sul, Japão e Taiwan, com demanda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão de Aplicações Abrasivas de Alto Desempenho e de Jato de Água | +0.5% | Global, com ganhos iniciais na América do Norte, Alemanha e países industriais da ASEAN | Curto prazo (≤ 2 anos) |
| Programas de Capacidade Doméstica e Qualificação Apoiados pelo Governo | +0.4% | Estados Unidos, Índia, França, Arábia Saudita e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Proteção Balística Leve
Os programas de aquisição de defesa continuam a criar uma base de demanda estável para o mercado de carboneto de boro. Em setembro de 2025, o Exército dos Estados Unidos emitiu ordens de entrega no valor de 65,5 milhões de USD para a Hardwire LLC e a Leading Technology Composites para Inserções de Proteção Leve contra Armas Ligeiras. As ordens foram emitidas no âmbito do Programa de Proteção Vital do Torso, no valor de 416 milhões de USD, e estavam programadas para entrega até março de 2027[1]. Em agosto de 2025, Taiwan anunciou um plano para adquirir 48.000 placas cerâmicas à prova de balas utilizando carboneto de boro, com produção programada para 2028 e 2029. A Norma 0101.07 do Instituto Nacional de Justiça (NIJ) atualiza os métodos de teste balístico e os requisitos de nível de ameaça para coletes à prova de balas das forças de segurança dos Estados Unidos. Essas especificações podem aumentar o uso de carboneto de boro por placa quando os fabricantes reprojetam as estruturas das placas para desempenho em múltiplos impactos.
Demanda por Controle e Blindagem de Reatores Nucleares
O mercado de carboneto de boro atende aos sistemas de controle de reatores convencionais de água pressurizada e de água em ebulição, bem como a aplicações em reatores rápidos e pequenos reatores modulares. Essas aplicações requerem diferentes níveis de pureza e composições isotópicas, o que separa a aquisição em canais de fornecimento distintos. O Reator Protótipo de Reprodução Rápida de 500 MWe da Índia em Kalpakkam atingiu a primeira criticalidade em abril de 2026, e a Bhukhanvala Industries declarou ter fornecido os componentes de blindagem de nêutrons de carboneto de boro natural e o pó para o reator. Em abril de 2025, o Instituto de Energia Nuclear da China avançou com uma linha de produção de cerâmica de carboneto de boro em Sichuan para abastecer reatores rápidos. As normas ASTM C751 e ANSI/ANS 6.4.2 são relevantes para os requisitos de pastilhas nucleares e blindagem, tornando a conformidade central nos contratos de fornecimento. O apoio governamental à capacidade doméstica e aos programas de qualificação fortalece a demanda de longo prazo no mercado de carboneto de boro.
Acabamento de Precisão de Cerâmicas Duras e Substratos Semicondutores
O mercado de carboneto de boro se beneficia da demanda por materiais abrasivos utilizados no acabamento de wafers de safira, wafers de carboneto de silício, cerâmicas e componentes ópticos. O carboneto de boro pode remover materiais duros enquanto limita danos subsuperficiais em aplicações selecionadas de lapeamento. Uma pesquisa publicada em 2025 constatou que aditivos de carboneto de boro melhoraram a densificação em matrizes cerâmicas de carboneto de silício, apoiando o papel do material no processamento avançado de cerâmicas. O corte de wafers de silício fotovoltaico também utiliza micropó de carboneto de boro em operações de serra a fio com base em pasta abrasiva. Requisitos mais rigorosos de tamanho de partícula para geometrias de wafers finos sustentam a demanda por graus de pó controlados. Essas aplicações fornecem demanda de abrasivos industriais separada dos ciclos de aquisição de defesa.
Expansão de Aplicações Abrasivas de Alto Desempenho e de Jato de Água
Os fornecedores de bicos de jato de água utilizam carboneto de boro em produtos projetados para cortar metais não ferrosos e compósitos avançados. A estabilidade química e a resistência à erosão do material podem prolongar a vida útil dos bicos em condições de corte abrasivo. O acabamento abrasivo magnético também é uma aplicação especializada no mercado de carboneto de boro. Um estudo de 2025 sobre pás de compressores de turbinas relatou uma melhoria de 38,99% na rugosidade superficial sob condições de acabamento magnético testadas utilizando abrasivos de carboneto de boro. A Washington Mills fornece distribuições de tamanho de partícula personalizadas para aplicações que requerem tolerâncias abrasivas mais rigorosas. Tais requisitos reduzem a substituibilidade de pós de commodities padrão no acabamento de componentes semicondutores e de turbinas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade Energética e de Capital da Redução Carbotérmica e Sinterização | -0.8% | Global, mais aguda na Europa e na América do Norte, onde os custos de eletricidade são elevados | Longo prazo (≥ 4 anos) |
| Falha por Impacto Frágil e Compensações de Tenacidade à Fratura | -0.6% | Global, com maior relevância comercial para produtores de placas de grau de defesa nos Estados Unidos, Europa e Turquia | Médio prazo (2-4 anos) |
| Gargalos de Qualificação para Graus de Blindagem e Nuclear | -0.7% | Agências de aquisição nacionais nos Estados Unidos, Índia, França e Alemanha, juntamente com os sistemas de qualificação da OTAN | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade Energética e de Capital da Redução Carbotérmica e Sinterização
A redução carbotérmica requer temperaturas de forno de arco elétrico acima de 2.400 graus Celsius, tornando o consumo de energia um dos principais custos de produção no mercado de carboneto de boro. O processo requer de 15 a 20 kWh por quilograma de carboneto de boro produzido. A sinterização por prensagem a quente para componentes de defesa requer equipamentos dedicados, com custos de linha de forno chegando a 5 a 10 milhões de USD. Esses custos limitam a entrada de novos produtores e favorecem o fornecimento de pó ou projetos de qualificação com apoio público. Os produtores chineses se beneficiam da capacidade concentrada na Mongólia Interior e em Jiangxi, onde sua estrutura de fornecimento integrada sustenta a produção de grau abrasivo. Na Europa, o investimento do Schunk Group em um modelo de economia circular de carboneto de silício reflete a abordagem de resiliência de fornecimento que os produtores de cerâmicas avançadas estão adotando[2].
Gargalos de Qualificação para Graus de Blindagem e Nuclear
Os fornecedores de defesa e nucleares enfrentam requisitos de testes e documentação de vários anos antes da admissão em programas qualificados. Os marcos relevantes incluem a Norma NIJ 0101.07 para proteção balística, a ASTM C751 para pastilhas nucleares e o Acordo de Padronização da OTAN (STANAG) 4569 para blindagem de veículos. O comportamento de fratura frágil limita o desempenho do carboneto de boro contra certas ameaças de núcleo de tungstênio em hipervelocidade, aumentando a atenção à arquitetura do material e às compensações de tenacidade à fratura. A Nurol Teknoloji licenciou seus produtos de carboneto de boro sinterizado para 12 empresas dos Estados Unidos após vários anos de testes. O longo processo de qualificação pressiona os produtores de médio porte que não possuem receita do programa de defesa ou nuclear pretendido. Também concentra o fornecimento qualificado entre empresas com históricos de testes estabelecidos e documentação de produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau:
Grau Abrasivo Lidera em Volume enquanto Defesa e Nuclear Impulsionam o Crescimento da ReceitaO Grau Abrasivo deteve 67,34% da participação do mercado de carboneto de boro em 2026. É amplamente utilizado em lapeamento, polimento, bicos de jato de água e aplicações de revestimento duro. O pó abrasivo gera menor receita por tonelada do que as placas de defesa prensadas a quente. Os produtores neste segmento devem equilibrar a demanda de produção com a pressão de preços de commodities. O Grau Industrial e Refratário ocupa uma posição intermediária no mercado de carboneto de boro. É utilizado em bombas resistentes ao desgaste, bicos e revestimentos de fornos onde são necessárias inércia química e estabilidade térmica.
O Grau Nuclear e de Defesa deve crescer a um CAGR de 5,19% até 2032. O segmento se beneficia da modernização de coletes à prova de balas e da expansão dos programas nucleares. O material de defesa qualificado não pode ser facilmente substituído por pó abrasivo padrão, pois as especificações de desempenho e os requisitos de teste diferem. Um estudo de 2025 constatou que o carboneto de boro utilizado em barras de controle de reatores de gás de alta temperatura requer microestruturas porosas controladas para permitir a liberação de hélio após a captura de nêutrons. Esse requisito ilustra a distinção de material entre pós de grau nuclear e de grau abrasivo. Requisitos de qualificação mais elevados permitem que o Grau Nuclear e de Defesa aumente a receita mais rapidamente do que sua produção física.



Por Forma do Produto:
Pó Lidera tanto em Participação quanto em MomentumO Pó representou 53,11% da participação do mercado de carboneto de boro em 2026. É a forma inicial para prensagem a quente, sinterização sem pressão, ligação por reação e produção de compostos abrasivos. A norma ASTM C750 abrange os requisitos de pó de carboneto de boro de grau nuclear, incluindo composição química, razão isotópica, tamanho de partícula e certificação. Esses requisitos criam uma categoria de fornecimento nuclear especializada dentro do segmento de pó mais amplo. O pó também sustenta o modelo de fornecimento abrasivo orientado à exportação da China, pois é o formato comercial padrão para remessa internacional. Isso sustenta a demanda mesmo quando a formação a jusante ocorre em outros países.
O Pó também deve crescer a um CAGR de 4,87% até 2032. Índia, Coreia do Sul e países do Sudeste Asiático estão importando pó e expandindo a capacidade de sinterização doméstica para reter mais valor de fabricação. Os Grãos são utilizados principalmente em aplicações de jato de água e jateamento de areia que requerem formas de partículas mais grossas. Essa forma enfrenta maior concorrência do carboneto de silício em usos abrasivos de menor ameaça. Outras formas de produto incluem pastas, suspensões e matérias-primas compostas de carboneto de boro. Essas formas permanecem com uma participação menor, mas são relevantes à medida que a fabricação aditiva avança do trabalho laboratorial para a produção limitada de componentes de defesa.
Por Aplicação:
Abrasivos Industriais Defendem Participação enquanto Nuclear Ganha TerrenoOs Abrasivos Industriais representaram 35,67% do tamanho do mercado de carboneto de boro em 2026. A demanda está ligada ao lapeamento de wafers de silício, substratos de safira e componentes cerâmicos duros utilizados em aplicações semicondutoras e ópticas. O perfil de dureza por densidade do material sustenta esses usos onde a confiabilidade do processo é importante. Os Componentes Refratários e Resistentes ao Desgaste formam outro grupo de aplicação significativo, incluindo bicos de jateamento de areia, vedações de bombas e componentes de fornos utilizados em condições abrasivas e corrosivas. Defesa e Proteção Balística abrange placas de blindagem pessoal e ladrilhos cerâmicos para veículos, sustentados pelo Programa de Proteção Vital do Torso do Exército dos Estados Unidos de 2025.
O segmento Nuclear deve expandir a um CAGR de 5,45% até 2032, superando Defesa e Proteção Balística, pois a demanda nuclear abrange tanto a nova construção quanto a manutenção recorrente. A manutenção de barras de controle, a substituição de venenos queimáveis e as atualizações de blindagem geram necessidades de aquisição em frotas existentes de reatores de água pressurizada e de água em ebulição. Um estudo de 2025 examinou o comportamento de fusão eutética em barras de controle de carboneto de boro e aço inoxidável sob aquecimento radiativo, o que é relevante para o planejamento da reforma de reatores rápidos resfriados a sódio. A participação da Bhukhanvala Industries na cadeia de fornecimento do Reator Protótipo de Reprodução Rápida (PFBR) e o envolvimento com o programa de fusão do Reator Termonuclear Experimental Internacional (ITER) demonstram como produtores qualificados podem atender tanto aos requisitos de fissão quanto de fusão a partir da mesma base de produção. Essa combinação de aplicações aumenta a importância da qualificação, pureza e confiabilidade de entrega no mercado de carboneto de boro.

Análise Geográfica
Ásia-Pacífico: Onde a Profundidade da Cadeia de Fornecimento Encontra a Aceleração da Demanda
A Ásia-Pacífico representou 39,75% do Mercado de Carboneto de Boro em 2026 e deve crescer a um CAGR de 5,33% até 2032. A China permanece como uma base de fabricação central devido à sua cadeia de fornecimento integrada de carboneto de boro para material de grau abrasivo. Um projeto de 2025 em Sichuan para estabelecer uma linha de produção de cerâmica de carboneto de boro do Instituto de Energia Nuclear reflete um foco no fornecimento doméstico para reatores rápidos. A demanda da Índia está ligada ao seu programa de reator de reprodução rápida e à política de fabricação doméstica. A Bhukhanvala Industries forneceu componentes de blindagem de carboneto de boro natural e pó para o PFBR em Kalpakkam, que atingiu a primeira criticalidade em abril de 2026. A conformidade com os requisitos das normas ASTM C750 e ASTM C751 favorece fornecedores qualificados que atendem a programas nucleares.
América do Norte: Urgência no Fornecimento Doméstico Redefine a Estratégia de Aquisição
O Mercado de Carboneto de Boro da América do Norte é moldado pela aquisição de defesa e pelos esforços para reduzir a dependência de matéria-prima chinesa. O Programa de Proteção Vital do Torso do Exército dos Estados Unidos sustenta a demanda plurianual por placas de carboneto de boro prensadas a quente. A Washington Mills é o único produtor identificado de carboneto de boro bruto na América do Norte. As iniciativas de reciclagem para coletes à prova de balas Enhanced Small Arms Protective Insert (ESAPI) expirados visam recuperar o carboneto de boro e estabelecer um ciclo de fornecimento secundário. A Verco Materials LLC recebeu a Patente dos Estados Unidos 12.535.300 em janeiro de 2026 para um escudo balístico enrolável de proteção contra rifles que utiliza ladrilhos de carboneto de boro envoltos em fibra de carbono. A Norma NIJ 0101.07 define os requisitos de produto que os fornecedores de blindagem devem atender.
Divergência Estrutural Molda Europa, América do Sul e Oriente Médio e África
A Europa combina a recuperação da demanda de defesa com altos custos de energia para a produção doméstica de cerâmicas. A Schunk Technical Ceramics investiu 100 milhões de EUR em um modelo de economia circular de carboneto de silício por meio de sua aquisição da ESK-SIC, o que é relevante para a segurança de materiais regional. A Nurol Teknoloji fornece blindagem cerâmica para contratantes de defesa europeus e exibiu um veículo blindado com tecnologia de ladrilhos cerâmicos sinterizados na Feira Internacional da Indústria de Defesa (IDEF) 2025. A Lista Militar Comum da União Europeia impõe controles de licença de exportação sobre tecnologias cerâmicas avançadas. A América do Sul é principalmente um mercado impulsionado pela demanda industrial, com o Brasil utilizando componentes de desgaste em operações de petróleo e gás e avaliando o carboneto de boro para um programa de microrreator planejado. A demanda no Oriente Médio e África é sustentada pelos planos de fabricação de defesa da Arábia Saudita e pela base de abrasivos da África do Sul, embora ambas as regiões permaneçam dependentes de importações enquanto desenvolvem capacidade de acabamento local.
Cenário Competitivo
Concentração do Mercado
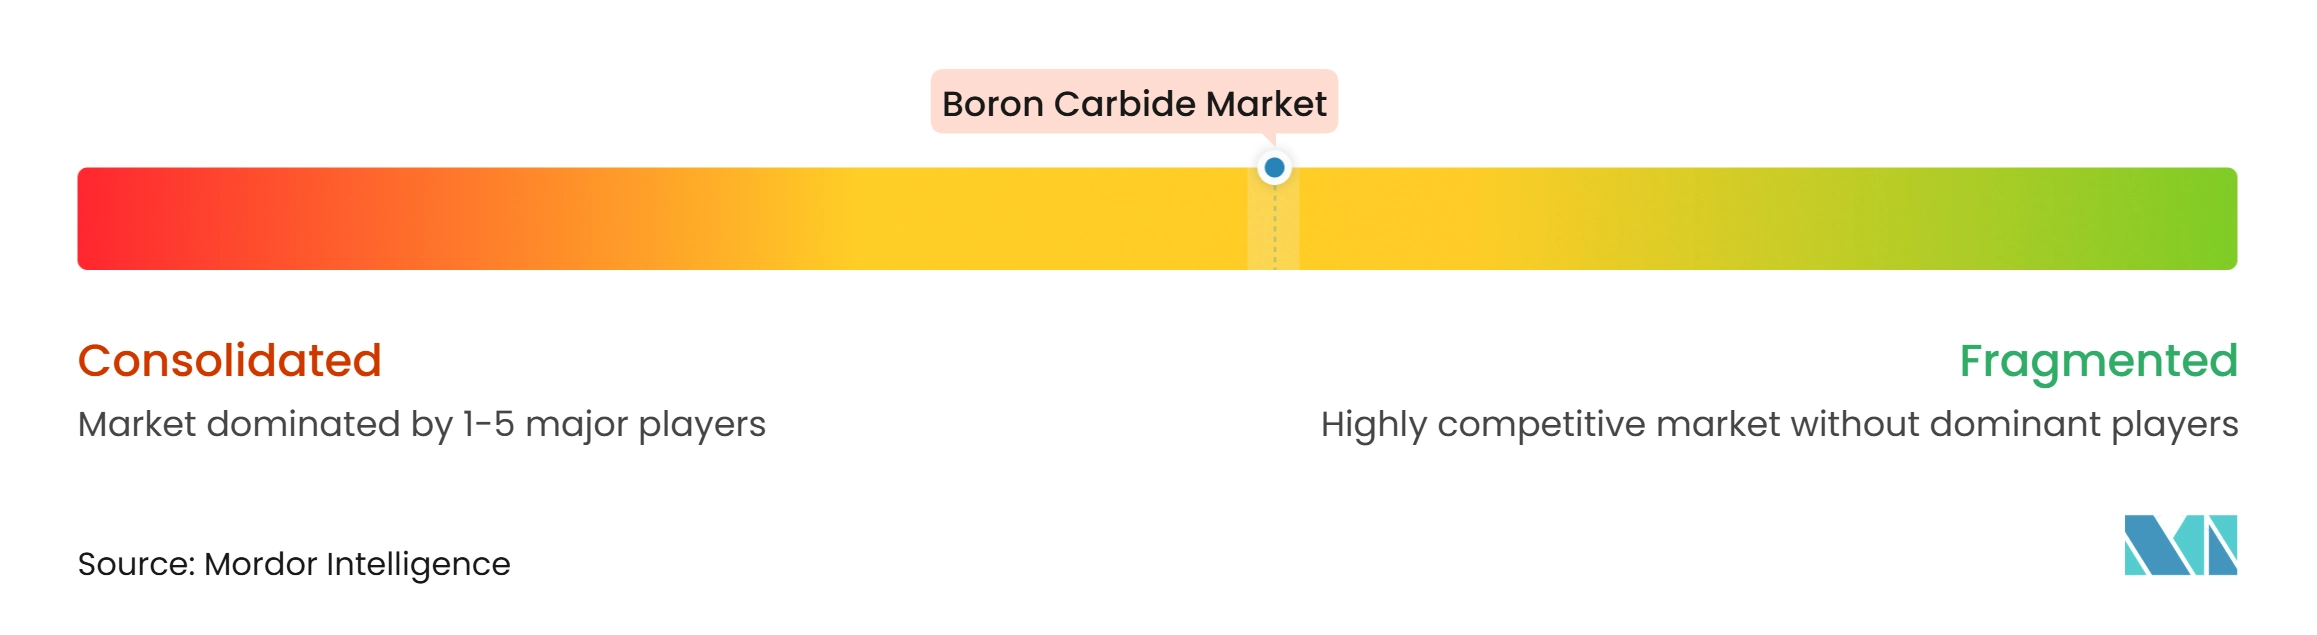
O mercado de carboneto de boro é moderadamente fragmentado. Os produtores chineses, incluindo o Dalian Jinma Boron Technology Group, detêm uma posição forte no fornecimento de abrasivos e refratários industriais por meio de operações integradas. Os fornecedores ocidentais concentram-se mais fortemente em materiais de defesa e nucleares que requerem processamento validado e qualificação formal. A CoorsTek, a 3M por meio da Ceradyne, e a Saint-Gobain estão posicionadas em componentes de maior valor, onde a qualificação de plataforma pode viabilizar relacionamentos de fornecimento de longo prazo. A Saint-Gobain recebeu a Patente dos Estados Unidos 12.435.006 em outubro de 2025 para blindagem de carboneto de boro e carboneto de silício de grão fino.
O mercado também oferece espaço para produtos com geometrias complexas, incluindo ladrilhos curvos para proteção de veículos e aeronaves. A prensagem a quente é custosa para essas formas, o que sustenta o interesse em alternativas de sinterização sem pressão e por reação. A patente de janeiro de 2026 da Verco Materials cobre uma estrutura de escudo flexível que utiliza ladrilhos de carboneto de boro sobrepostos, estendendo o uso do material além das placas rígidas convencionais. A KYOCERA firmou um acordo de codesenvolvimento em 2025 com a Kyoto Fusioneering para cerâmicas de energia de fusão e materiais de blindagem de nêutrons. Esses desenvolvimentos colocam o design de produto, a qualificação e as aplicações de energia avançada ao lado do custo como fatores competitivos relevantes.
A consolidação da distribuição também está afetando os abrasivos especiais. A GNPGraystar, subsidiária da SurfacePrep, adquiriu a UK Abrasives em maio de 2025, refletindo o valor de redes de distribuição de cerâmicas especiais mais amplas para materiais abrasivos. A Norma NIJ 0101.07 e o Acordo de Padronização da OTAN (STANAG) 4569 permanecem como barreiras comerciais para fornecedores de blindagem, pois a conformidade requer testes extensivos. Essa estrutura permite que fornecedores qualificados estabelecidos compitam com base em projetos aprovados e histórico de programas, em vez de apenas no preço de commodity.
Líderes da Indústria de Carboneto de Boro
-
Saint-Gobain
-
CoorsTek Inc.
-
3M
-
WASHINGTON MILLS
-
Elmet Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carboneto de Boro Empresas cobertas neste relatório
- 3M
- Adept Armor
- Bhukhanvala Industries Pvt. Ltd.
- CoorsTek Inc.
- Dalian Jinma Boron Technology Group Co., Ltd.
- Elmet Technologies
- KYOCERA Corporation
- Mudanjiang Qianjin Boron Carbide Co., Ltd.
- Nurol Holding A.Ş.
- Precision Ceramics Limited
- Saint-Gobain
- Schunk Technical
- UK Abrasives Inc.
- Verco Materials LLC
- WASHINGTON MILLS
Desenvolvimentos industriais recentes em Mercado de Carboneto de Boro
- Abril de 2026: O Reator Protótipo de Reprodução Rápida de 500 MWe da Índia em Kalpakkam atingiu a primeira criticalidade. A Bhukhanvala Industries Pvt. Ltd. forneceu os componentes completos de blindagem de nêutrons de carboneto de boro natural (B4C) e o pó para o reator, estabelecendo sua posição como principal produtor de B4C de grau nuclear da Índia e criando oportunidades para contratos adicionais de reatores rápidos e de Pequenos Reatores Modulares (SMR).
- Janeiro de 2026: A Verco Materials LLC recebeu a Patente dos Estados Unidos 12.535.300 para um escudo balístico enrolável compacto de proteção contra rifles utilizando ladrilhos de carboneto de boro (B4C) envoltos em fibra de carbono em padrão imbricado. A patente introduziu uma arquitetura de blindagem flexível que estendeu a aplicação do B4C a escudos implantáveis e formatos de proteção pessoal não planares.
Escopo do Relatório Global do Mercado de Carboneto de Boro
O carboneto de boro é um material cerâmico covalente cristalino preto extremamente duro, classificado logo atrás do diamante e do nitreto de boro cúbico entre as substâncias artificiais mais duras conhecidas. Combina dureza e resistência ao desgaste excepcionais com densidade muito baixa, tornando-o adequado para aplicações que requerem materiais que suportem tensão mecânica significativa enquanto minimizam o peso.
O mercado de carboneto de boro é segmentado por grau, forma do produto, aplicação e geografia. Por grau, o mercado é segmentado em grau abrasivo, grau nuclear e de defesa e grau industrial e refratário. Por forma do produto, o mercado é segmentado em pó, grãos e outros. Por aplicação, o mercado é segmentado em abrasivos industriais, nuclear, defesa e proteção balística, componentes refratários e resistentes ao desgaste e outros. O relatório também abrange tamanhos e previsões de mercado para carboneto de boro em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Grau Abrasivo |
| Grau Nuclear e de Defesa |
| Grau Industrial e Refratário |
| Pó |
| Grãos |
| Outros |
| Abrasivos Industriais |
| Nuclear |
| Defesa e Proteção Balística |
| Componentes Refratários e Resistentes ao Desgaste |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Grau | Grau Abrasivo | |
| Grau Nuclear e de Defesa | ||
| Grau Industrial e Refratário | ||
| Por Forma do Produto | Pó | |
| Grãos | ||
| Outros | ||
| Por Aplicação | Abrasivos Industriais | |
| Nuclear | ||
| Defesa e Proteção Balística | ||
| Componentes Refratários e Resistentes ao Desgaste | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Carboneto de Boro?
O tamanho do Mercado de Carboneto de Boro foi avaliado em 272,98 milhões de USD em 2026 e estima-se que cresça de 284,39 milhões de USD em 2027 para 348,65 milhões de USD até 2032, a um CAGR de 4,18% durante o período de previsão (2027-2032).
Qual aplicação deve crescer mais rapidamente?
As aplicações nucleares devem crescer a um CAGR de 5,45% até 2032, sustentadas pela construção de reatores, manutenção e necessidades de blindagem.
Por que a Ásia-Pacífico é importante para os fornecedores de carboneto de boro?
A Ásia-Pacífico deteve uma participação de 39,75% em 2026 e prevê-se que cresça a um CAGR de 5,33%, sustentada pela cadeia de fornecimento da China e pelo programa nuclear da Índia.
O que limita a entrada na produção de carboneto de boro de grau de defesa?
O processamento em alta temperatura, equipamentos de sinterização com uso intensivo de capital e testes plurianuais sob as normas do Instituto Nacional de Justiça (NIJ), da ASTM International (ASTM) e da OTAN limitam a entrada.