
Taille et part du marché du carbure de bore
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
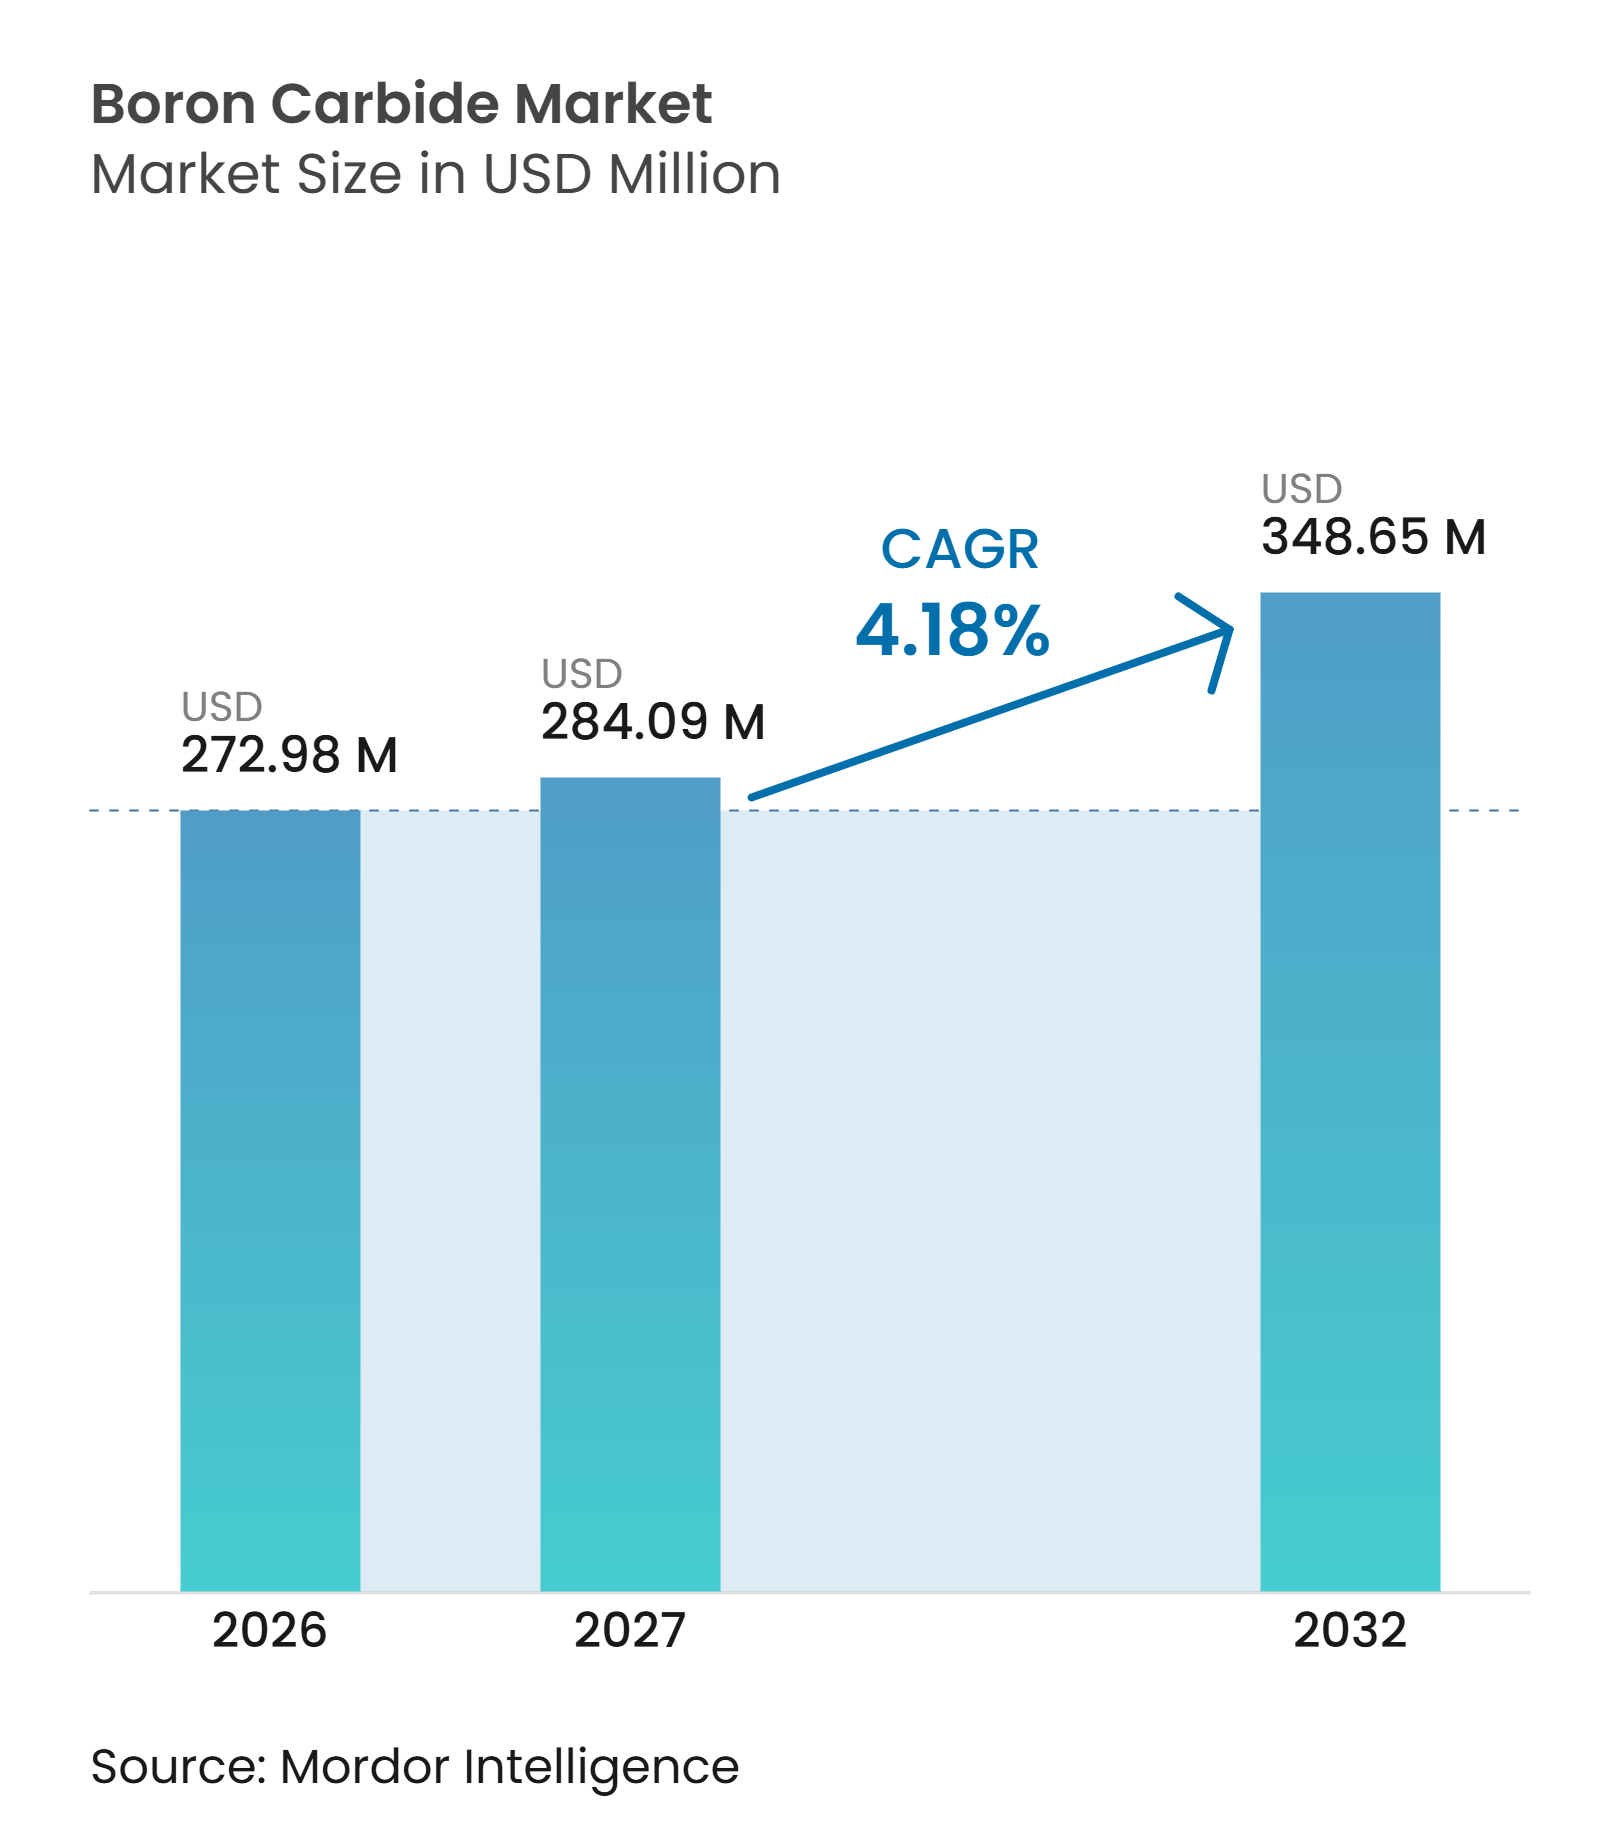
| Taille du Marché (2027) | 284.09 Millions de dollars américains |
| Taille du Marché (2032) | 348.65 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.18 % |
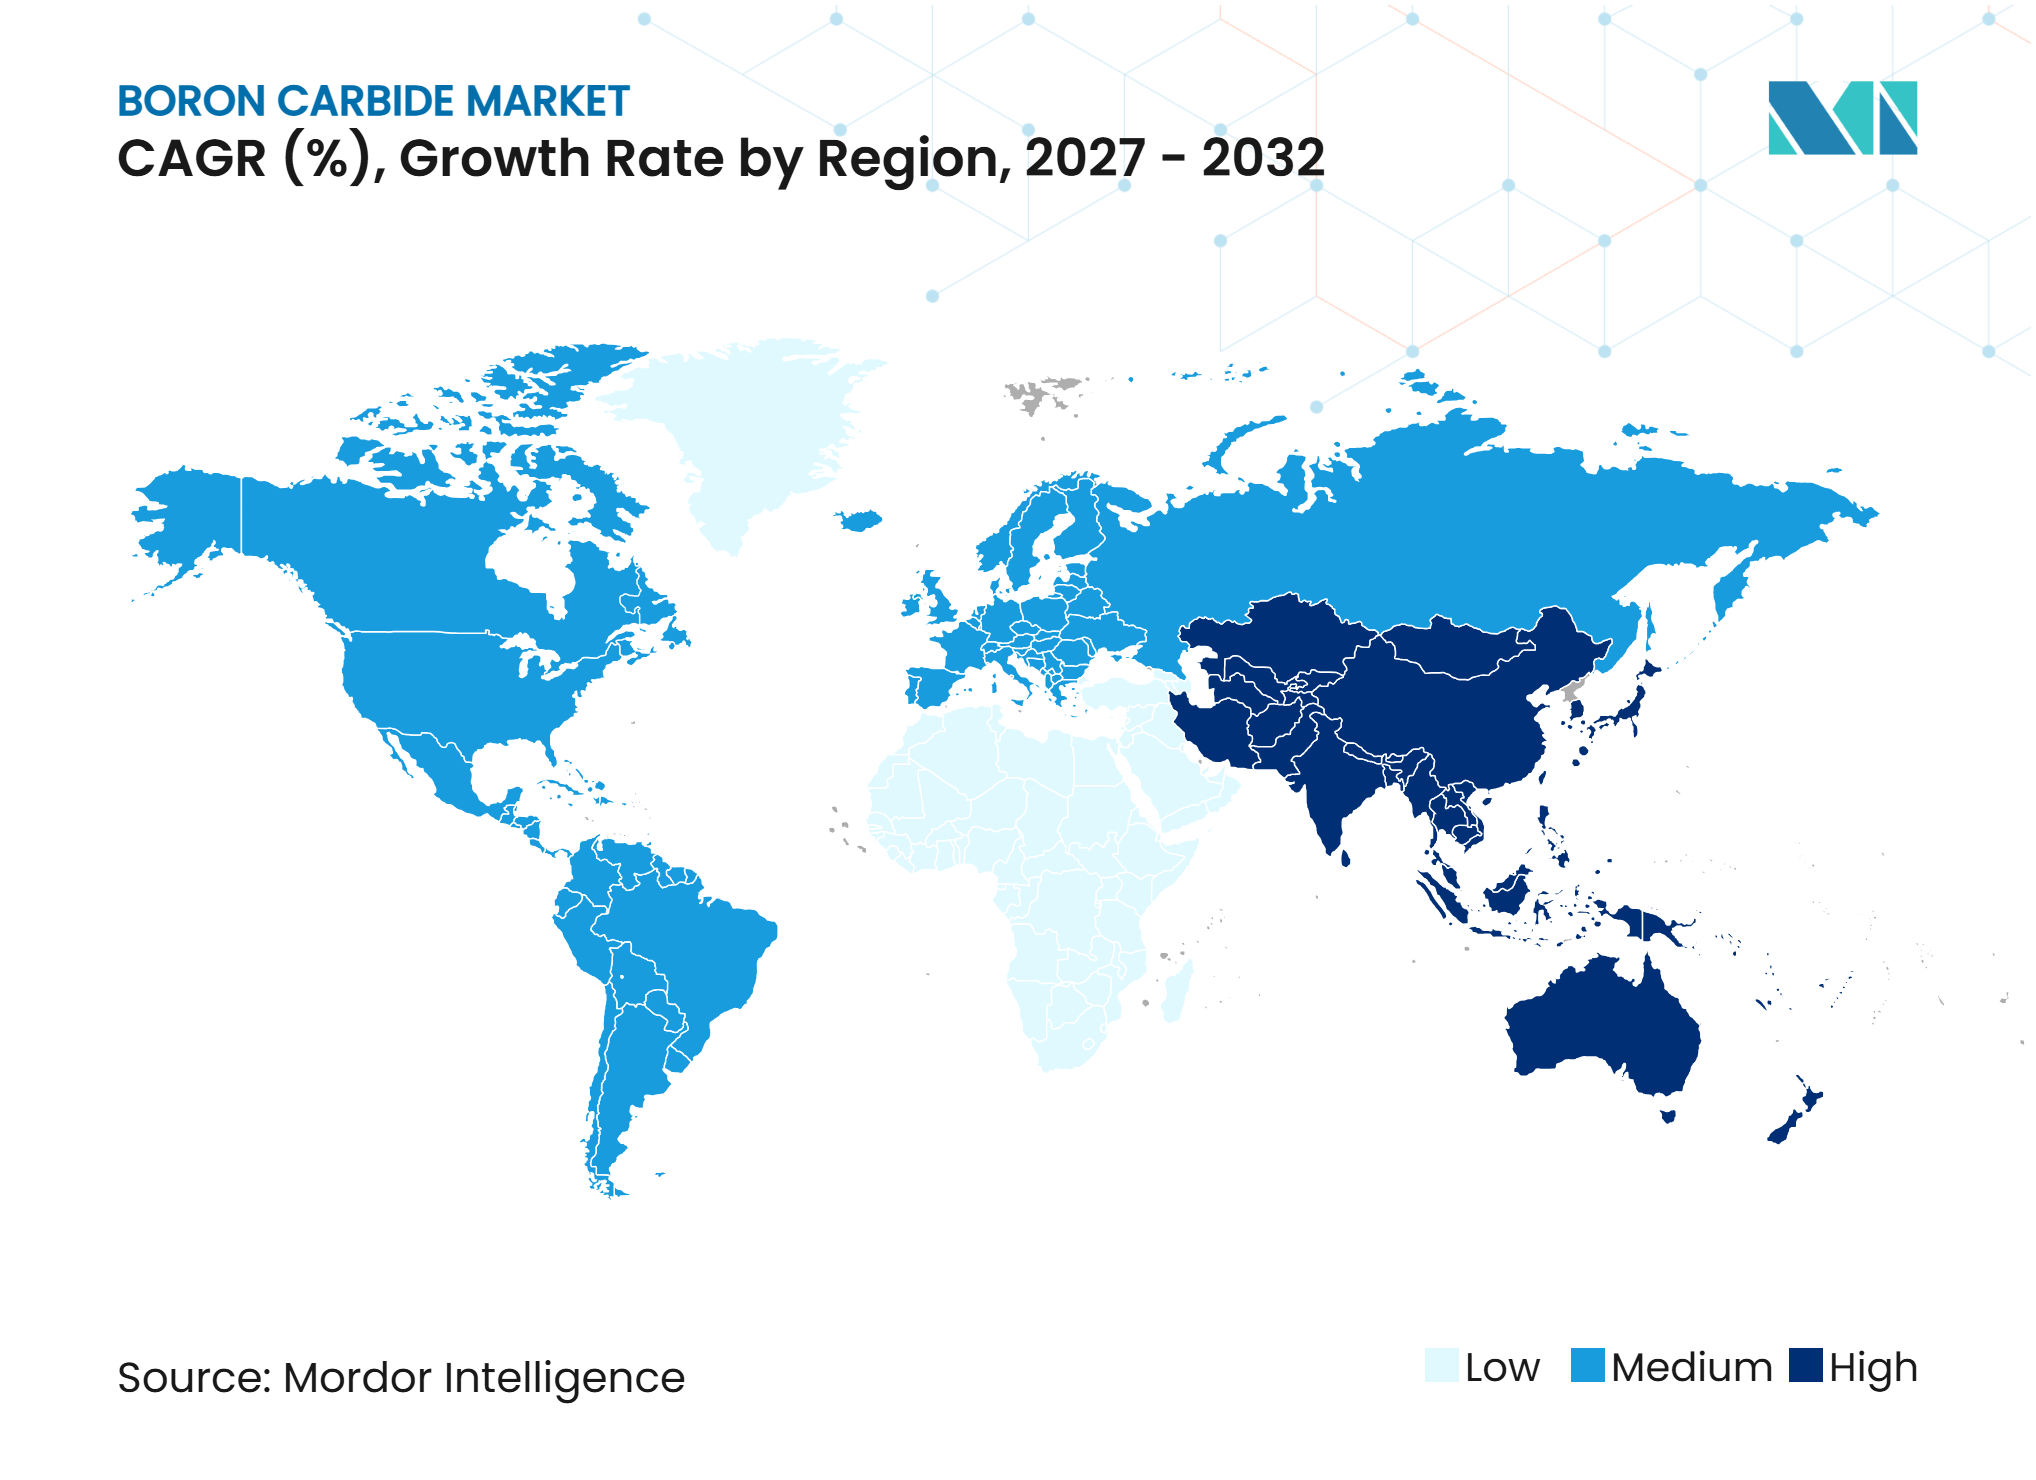
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du carbure de bore par Mordor Intelligence
La taille du marché du carbure de bore était évaluée à 272,98 millions USD en 2026 et devrait croître de 284,39 millions USD en 2027 à 348,65 millions USD d'ici 2032, à un CAGR de 4,18 % au cours de la période de prévision (2027-2032). Le marché du carbure de bore est soutenu par la demande en matière de protection balistique, d'absorption des neutrons nucléaires et d'abrasifs industriels. Ces domaines de demande ont des cycles d'approvisionnement distincts, ce qui réduit la dépendance à un seul usage final. Les programmes nucléaires soutiennent la demande de carbure de bore, ce matériau étant utilisé comme absorbeur de neutrons dans les applications de contrôle et de blindage des réacteurs. Les normes ASTM C750 et ASTM C751 établissent des spécifications pour la poudre et les pastilles de grade nucléaire, renforçant le rôle de la qualification dans les décisions d'approvisionnement. La concurrence est partagée entre l'approvisionnement en abrasifs à grand volume et les composants qualifiés pour la défense et le nucléaire, laissant des opportunités aux producteurs qui satisfont aux exigences en matière de matériaux et de certifications.
Principaux enseignements du rapport
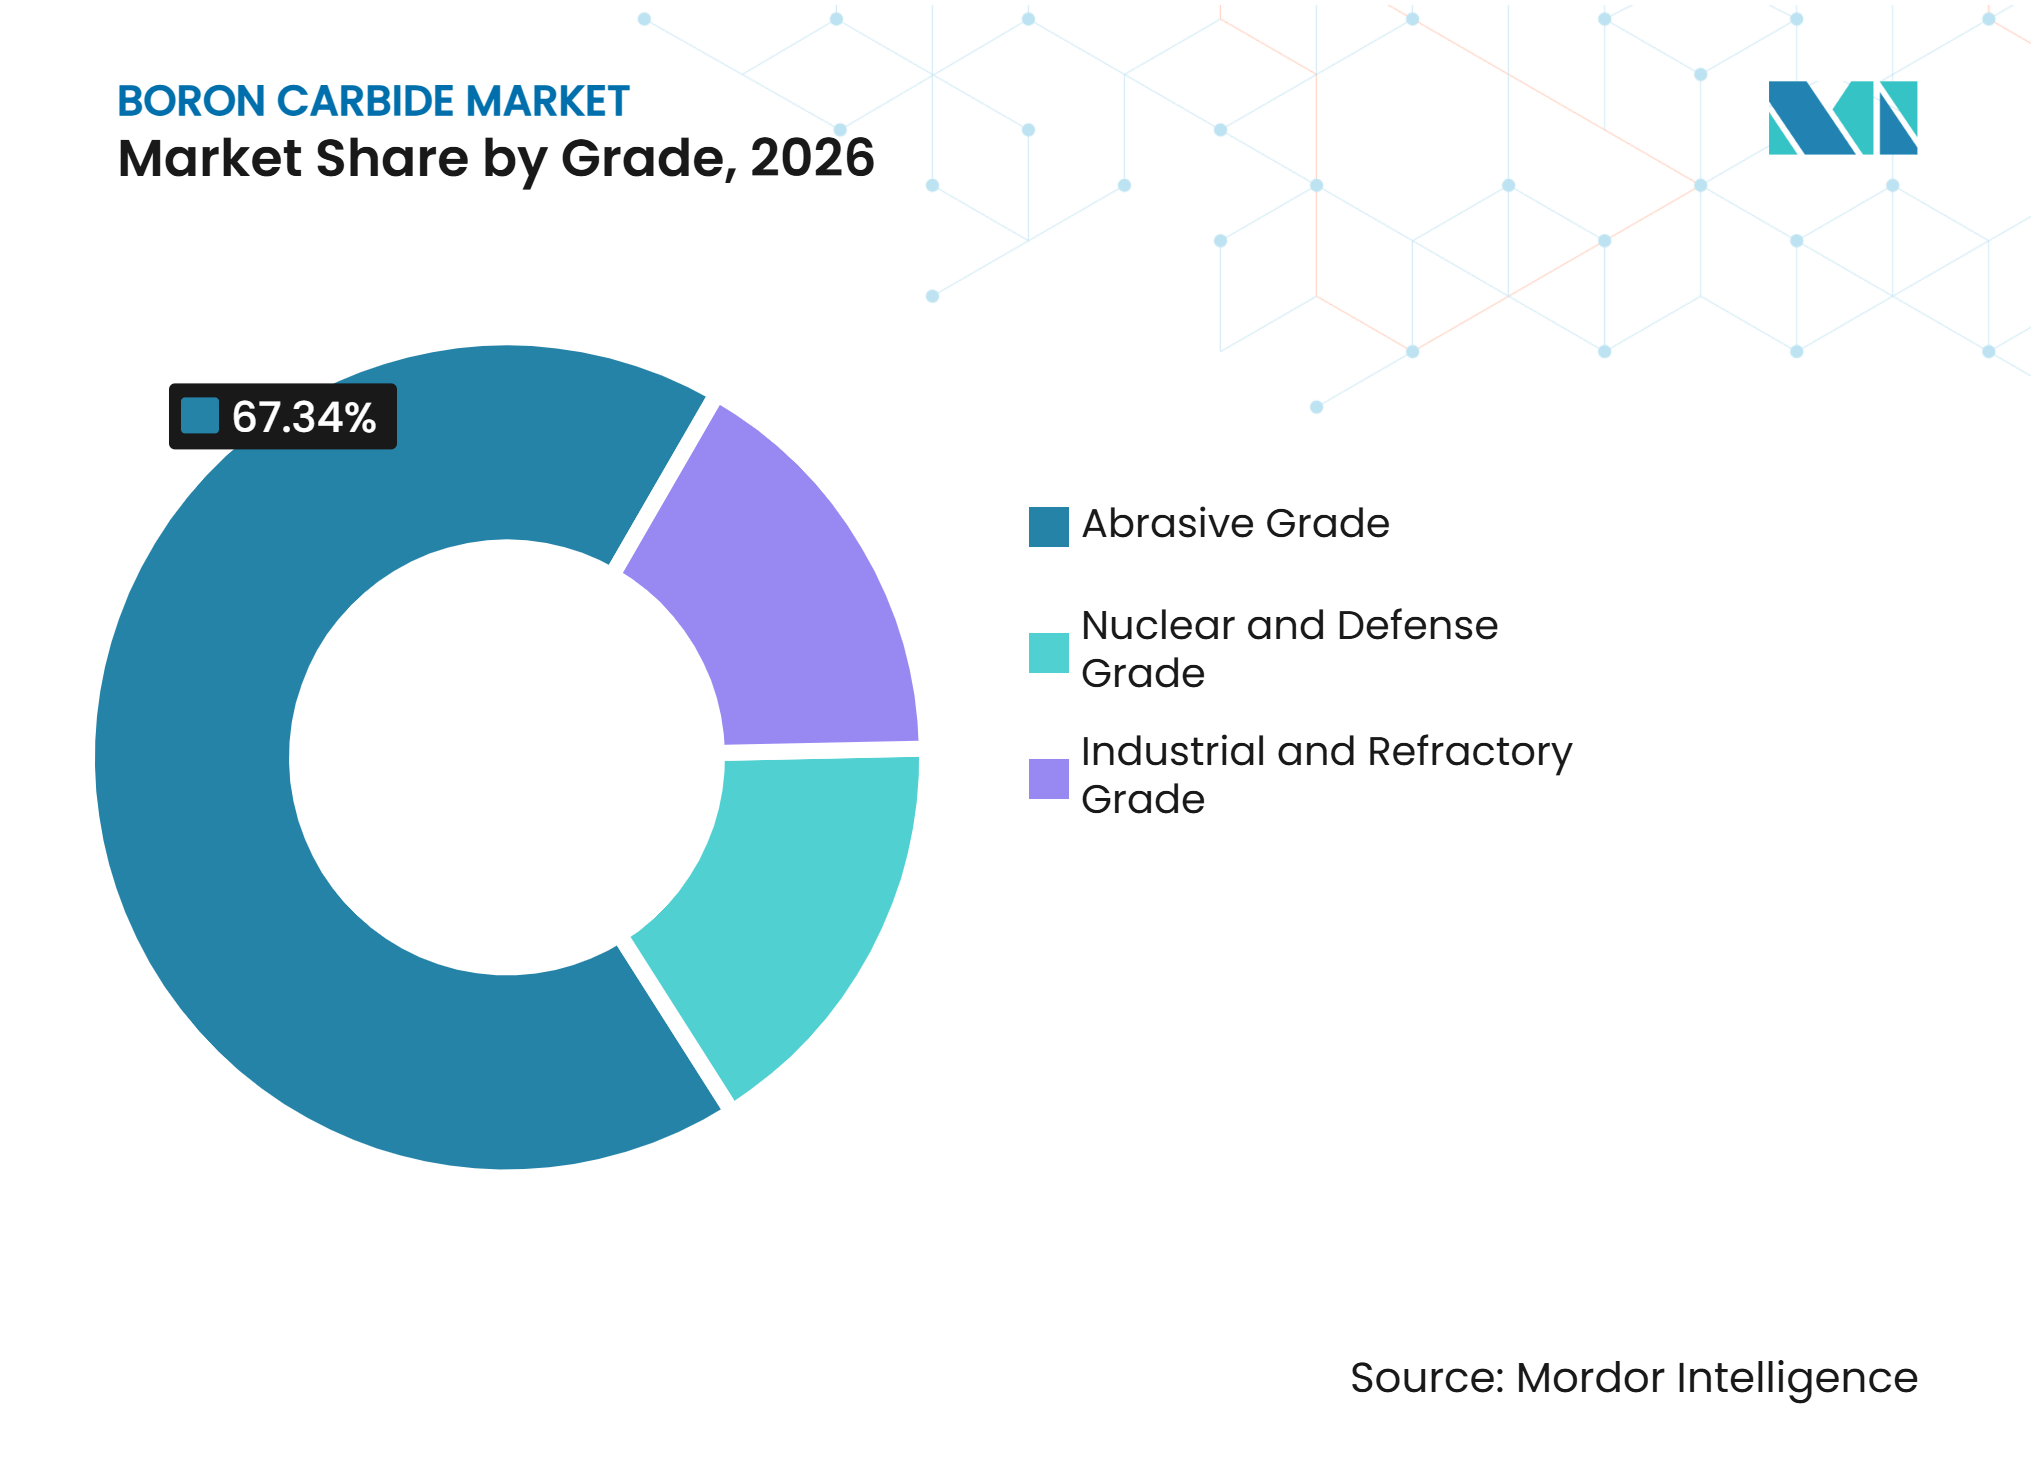
- Par grade, le grade abrasif détenait 67,34 % de la part du marché du carbure de bore en 2026, tandis que le grade nucléaire et défense devrait croître à un CAGR de 5,19 % jusqu'en 2032.
- Par forme de produit, la poudre représentait 53,11 % de la part du marché du carbure de bore en 2026 et devrait croître à un CAGR de 4,87 % jusqu'en 2032.
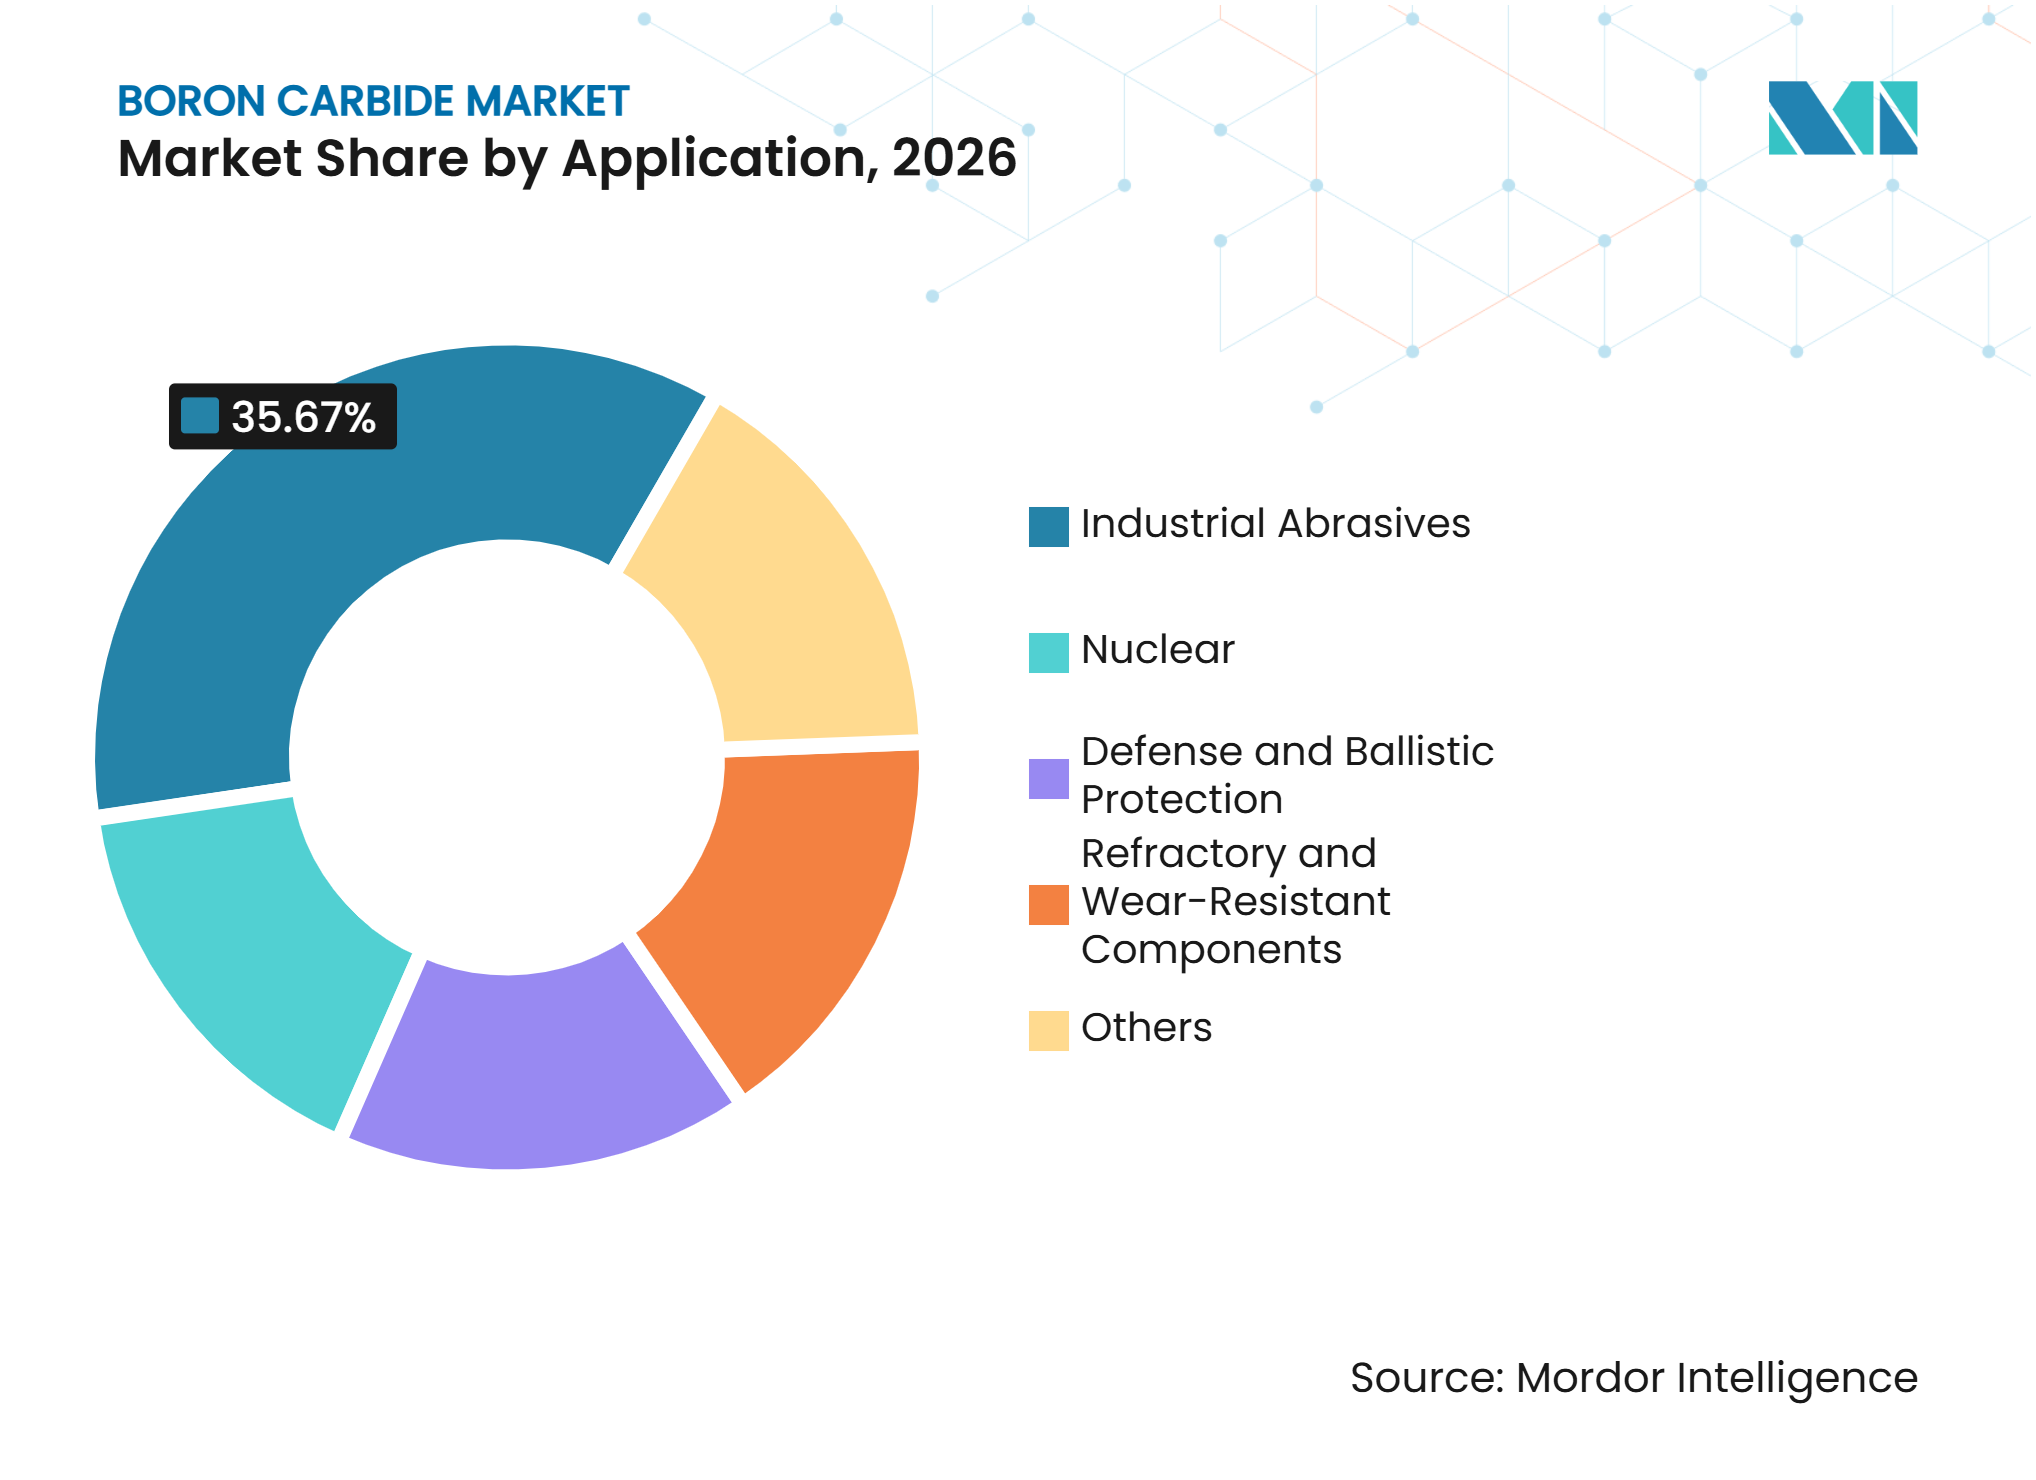
- Par application, les abrasifs industriels représentaient 35,67 % de la taille du marché du carbure de bore en 2026, tandis que le nucléaire devrait se développer à un CAGR de 5,45 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 39,75 % de la taille du marché du carbure de bore en 2026 et devrait croître à un CAGR de 5,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en matière de protection balistique légère | +1.3% | Mondiale, avec des dépenses concentrées dans les budgets de défense de l'Amérique du Nord, de l'Europe et de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande en matière de contrôle et de blindage des réacteurs nucléaires | +0.9% | Mondiale, portée par la Chine, l'Inde, l'Europe et les programmes de petits réacteurs modulaires des États-Unis | Moyen terme (2-4 ans) |
| Finition de précision des céramiques dures et des substrats semi-conducteurs | +0.6% | Cœur Asie-Pacifique, incluant la Corée du Sud, le Japon et Taïwan, avec une demande en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion des applications abrasives haute performance et de découpe par jet d'eau | +0.5% | Mondiale, avec des gains précoces en Amérique du Nord, en Allemagne et dans les pays industriels de l'ASEAN | Court terme (≤ 2 ans) |
| Programmes gouvernementaux de soutien à la capacité nationale et à la qualification | +0.4% | États-Unis, Inde, France, Arabie saoudite et Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en matière de protection balistique légère
Les programmes d'acquisition de la défense continuent de créer une base de demande stable pour le marché du carbure de bore. En septembre 2025, l'armée américaine a émis des bons de livraison d'un montant de 65,5 millions USD à Hardwire LLC et Leading Technology Composites pour des inserts de protection légère contre les armes légères. Ces bons ont été émis dans le cadre du programme de protection vitale du torse d'une valeur de 416 millions USD et étaient prévus pour une livraison jusqu'en mars 2027[1]. En août 2025, Taïwan a annoncé un plan d'acquisition de 48 000 plaques céramiques pare-balles en carbure de bore, avec une production prévue pour 2028 et 2029. La norme 0101.07 de l'Institut national de la justice (NIJ) met à jour les méthodes d'essai balistique et les exigences de niveau de menace pour les gilets pare-balles des forces de l'ordre américaines. Ces spécifications peuvent augmenter l'utilisation de carbure de bore par plaque lorsque les fabricants reconçoivent les structures de plaques pour des performances multi-impacts.
Demande en matière de contrôle et de blindage des réacteurs nucléaires
Le marché du carbure de bore sert les systèmes de contrôle des réacteurs à eau pressurisée et à eau bouillante conventionnels, ainsi que les applications de réacteurs rapides et de petits réacteurs modulaires. Ces applications nécessitent différents niveaux de pureté et compositions isotopiques, ce qui sépare l'approvisionnement en canaux d'approvisionnement distincts. Le réacteur surgénérateur rapide prototype de 500 MWe de l'Inde à Kalpakkam a atteint la première criticité en avril 2026, et Bhukhanvala Industries a déclaré avoir fourni les composants de blindage neutronique en carbure de bore naturel et la poudre du réacteur. En avril 2025, l'Institut de l'énergie nucléaire de Chine a mis en service une ligne de production de céramiques en carbure de bore dans le Sichuan pour approvisionner les réacteurs rapides. Les normes ASTM C751 et ANSI/ANS 6.4.2 sont pertinentes pour les exigences relatives aux pastilles nucléaires et au blindage, faisant de la conformité un élément central des contrats d'approvisionnement. Le soutien gouvernemental aux programmes nationaux de capacité et de qualification renforce la demande à long terme sur le marché du carbure de bore.
Finition de précision des céramiques dures et des substrats semi-conducteurs
Le marché du carbure de bore bénéficie de la demande de matériaux abrasifs utilisés dans la finition des plaquettes de saphir, des plaquettes de carbure de silicium, des céramiques et des composants optiques. Le carbure de bore peut éliminer les matériaux durs tout en limitant les dommages sous-surfaciques dans certaines applications de rodage. Des recherches publiées en 2025 ont révélé que les additifs de carbure de bore amélioraient la densification dans les matrices céramiques en carbure de silicium, soutenant le rôle du matériau dans le traitement avancé des céramiques. La découpe de plaquettes de silicium photovoltaïque utilise également de la micro-poudre de carbure de bore dans des opérations de sciage à fil à base de boue. Des exigences plus strictes en matière de granulométrie pour les géométries de plaquettes minces soutiennent la demande de grades de poudre contrôlés. Ces applications fournissent une demande d'abrasifs industriels distincte des cycles d'approvisionnement de la défense.
Expansion des applications abrasives haute performance et de découpe par jet d'eau
Les fournisseurs de buses pour jets d'eau utilisent le carbure de bore dans des produits conçus pour couper les métaux non ferreux et les composites avancés. La stabilité chimique et la résistance à l'érosion du matériau peuvent prolonger la durée de vie des buses dans des conditions de découpe abrasive. La finition abrasive magnétique est également une application spécialisée sur le marché du carbure de bore. Une étude de 2025 sur les aubes de compresseurs de turbines a rapporté une amélioration de 38,99 % de la rugosité de surface dans des conditions de finition magnétique testées utilisant des abrasifs en carbure de bore. Washington Mills fournit des distributions granulométriques personnalisées pour les applications nécessitant des tolérances abrasives plus strictes. Ces exigences réduisent la substituabilité des poudres de commodité standard dans la finition des composants semi-conducteurs et de turbines.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité énergétique et capitalistique élevée de la réduction carbothermique et du frittage | -0.8% | Mondiale, la plus aiguë en Europe et en Amérique du Nord où les coûts de l'électricité sont élevés | Long terme (≥ 4 ans) |
| Défaillance par impact fragile et compromis en matière de ténacité à la rupture | -0.6% | Mondiale, avec la plus grande pertinence commerciale pour les producteurs de plaques de grade défense aux États-Unis, en Europe et en Turquie | Moyen terme (2-4 ans) |
| Goulots d'étranglement de qualification pour les grades blindage et nucléaire | -0.7% | Agences nationales d'approvisionnement aux États-Unis, en Inde, en France et en Allemagne, ainsi que les systèmes de qualification de l'OTAN | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensité énergétique et capitalistique élevée de la réduction carbothermique et du frittage
La réduction carbothermique nécessite des températures de four à arc électrique supérieures à 2 400 degrés Celsius, faisant de la consommation d'énergie un coût de production majeur sur le marché du carbure de bore. Le procédé nécessite 15 à 20 kWh par kilogramme de carbure de bore produit. Le frittage par pressage à chaud pour les composants de défense nécessite des équipements dédiés, avec des coûts de ligne de four atteignant 5 à 10 millions USD. Ces coûts limitent l'entrée de nouveaux producteurs et favorisent l'approvisionnement en poudre ou les projets de qualification soutenus par les pouvoirs publics. Les producteurs chinois bénéficient d'une capacité concentrée en Mongolie intérieure et au Jiangxi, où leur structure d'approvisionnement intégrée soutient la production de grade abrasif. En Europe, l'investissement de Schunk Group dans un modèle d'économie circulaire pour le carbure de silicium reflète l'approche de résilience de l'approvisionnement que poursuivent les producteurs de céramiques avancées[2].
Goulots d'étranglement de qualification pour les grades blindage et nucléaire
Les fournisseurs de défense et du nucléaire font face à des exigences pluriannuelles de tests et de documentation avant d'être admis dans les programmes qualifiés. Les cadres pertinents comprennent la norme NIJ 0101.07 pour la protection balistique, la norme ASTM C751 pour les pastilles nucléaires, et l'Accord de normalisation de l'OTAN (STANAG) 4569 pour le blindage des véhicules. Le comportement à la rupture fragile limite les performances du carbure de bore face à certaines menaces de projectiles à noyau de tungstène à hypervélocité, accroissant l'attention portée à l'architecture des matériaux et aux compromis en matière de ténacité à la rupture. Nurol Teknoloji a accordé des licences pour ses produits en carbure de bore fritté à 12 entreprises américaines après plusieurs années de tests. Le long processus de qualification exerce une pression sur les producteurs de taille intermédiaire qui ne disposent pas de revenus provenant du programme de défense ou nucléaire visé. Il concentre également l'approvisionnement qualifié parmi les entreprises disposant d'historiques de tests établis et d'une documentation de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
le grade abrasif domine par le volume tandis que la défense et le nucléaire stimulent la croissance des revenusLe grade abrasif détenait 67,34 % de la part du marché du carbure de bore en 2026. Il est largement utilisé dans les applications de rodage, de polissage, de buses pour jets d'eau et de revêtements durs. La poudre abrasive génère des revenus par tonne inférieurs à ceux des tuiles de défense pressées à chaud. Les producteurs de ce segment doivent équilibrer la demande de production face à la pression sur les prix des produits de commodité. Le grade industriel et réfractaire occupe une position intermédiaire sur le marché du carbure de bore. Il est utilisé dans les pompes résistantes à l'usure, les buses et les revêtements de fours où l'inertie chimique et la stabilité thermique sont requises.
Le grade nucléaire et défense devrait croître à un CAGR de 5,19 % jusqu'en 2032. Le segment bénéficie de la modernisation des gilets pare-balles et de l'expansion des programmes nucléaires. Le matériau de défense qualifié ne peut pas être facilement substitué par de la poudre abrasive standard, car les spécifications de performance et les exigences de test diffèrent. Une étude de 2025 a révélé que le carbure de bore utilisé dans les barres de contrôle des réacteurs à gaz à haute température nécessite des microstructures poreuses contrôlées pour permettre la libération d'hélium après capture neutronique. Cette exigence illustre la distinction matérielle entre les poudres de grade nucléaire et de grade abrasif. Des exigences de qualification plus élevées permettent au grade nucléaire et défense de faire croître ses revenus plus rapidement que son volume physique.



Par forme de produit :
la poudre domine à la fois en part et en dynamiqueLa poudre représentait 53,11 % de la part du marché du carbure de bore en 2026. C'est la forme de départ pour le pressage à chaud, le frittage sans pression, le liage par réaction et la production de composés abrasifs. La norme ASTM C750 couvre les exigences relatives à la poudre de carbure de bore de grade nucléaire, notamment la composition chimique, le rapport isotopique, la granulométrie et la certification. Ces exigences créent une catégorie d'approvisionnement nucléaire spécialisée au sein du segment poudre plus large. La poudre soutient également le modèle d'approvisionnement abrasif orienté vers l'exportation de la Chine, car c'est le format commercial standard pour les expéditions internationales. Cela soutient la demande même lorsque la mise en forme en aval se produit dans d'autres pays.
La poudre devrait également croître à un CAGR de 4,87 % jusqu'en 2032. L'Inde, la Corée du Sud et les pays d'Asie du Sud-Est importent de la poudre et développent leur capacité de frittage nationale pour conserver davantage de valeur manufacturière. Les grains sont principalement utilisés dans les applications de jets d'eau et de sablage qui nécessitent des formes de particules plus grossières. Cette forme fait face à une concurrence accrue du carbure de silicium dans les utilisations abrasives à moindre menace. Les autres formes de produits comprennent les pâtes, les suspensions et les charges composites en carbure de bore. Ces formes restent une part plus faible mais sont pertinentes à mesure que la fabrication additive passe des travaux de laboratoire à la production limitée de composants de défense.
Par application :
les abrasifs industriels défendent leur part tandis que le nucléaire gagne du terrainLes abrasifs industriels représentaient 35,67 % de la taille du marché du carbure de bore en 2026. La demande est liée au rodage des plaquettes de silicium, des substrats de saphir et des composants céramiques durs utilisés dans les applications semi-conductrices et optiques. Le profil dureté/densité du matériau soutient ces utilisations où la fiabilité du procédé est importante. Les composants réfractaires et résistants à l'usure constituent un autre groupe d'applications significatif, comprenant les buses de sablage, les joints de pompes et les composants de fours utilisés dans des conditions abrasives et corrosives. La défense et la protection balistique couvrent les plaques de blindage personnel et les tuiles céramiques pour véhicules, soutenues par le programme de protection vitale du torse de l'armée américaine de 2025.
Le nucléaire devrait se développer à un CAGR de 5,45 % jusqu'en 2032, dépassant la défense et la protection balistique, car la demande nucléaire englobe à la fois la nouvelle construction et la maintenance récurrente. L'entretien des barres de contrôle, le remplacement des poisons combustibles et les mises à niveau du blindage génèrent des besoins d'achat dans les parcs existants de réacteurs à eau pressurisée et à eau bouillante. Une étude de 2025 a examiné le comportement de fusion eutectique dans les barres de contrôle en carbure de bore et en acier inoxydable sous chauffage radiatif, ce qui est pertinent pour la planification de la rénovation des réacteurs rapides refroidis au sodium. La participation de Bhukhanvala Industries à la chaîne d'approvisionnement du réacteur surgénérateur rapide prototype (PFBR) et son engagement dans le programme de fusion du Réacteur thermonucléaire expérimental international (ITER) démontrent comment les producteurs qualifiés peuvent répondre aux exigences de la fission et de la fusion à partir de la même base de production. Cette combinaison d'applications accroît l'importance de la qualification, de la pureté et de la fiabilité des livraisons sur le marché du carbure de bore.

Analyse géographique
Asie-Pacifique : là où la profondeur de la chaîne d'approvisionnement rencontre l'accélération de la demande
L'Asie-Pacifique représentait 39,75 % du marché du carbure de bore en 2026 et devrait croître à un CAGR de 5,33 % jusqu'en 2032. La Chine reste une base de fabrication centrale en raison de sa chaîne d'approvisionnement intégrée en carbure de bore pour les matériaux de grade abrasif. Un projet de 2025 dans le Sichuan visant à établir une ligne de production de céramiques en carbure de bore de l'Institut de l'énergie nucléaire reflète une orientation vers l'approvisionnement national en réacteurs rapides. La demande de l'Inde est liée à son programme de réacteurs surgénérateurs rapides et à sa politique de fabrication nationale. Bhukhanvala Industries a fourni des composants de blindage en carbure de bore naturel et de la poudre au PFBR de Kalpakkam, qui a atteint la première criticité en avril 2026. La conformité aux exigences des normes ASTM C750 et ASTM C751 favorise les fournisseurs qualifiés au service des programmes nucléaires.
Amérique du Nord : l'urgence d'un approvisionnement national redéfinit la stratégie d'approvisionnement
Le marché du carbure de bore en Amérique du Nord est façonné par les achats de défense et les efforts visant à réduire la dépendance aux matières premières chinoises. Le programme de protection vitale du torse de l'armée américaine soutient une demande pluriannuelle de plaques en carbure de bore pressées à chaud. Washington Mills est le seul producteur identifié de carbure de bore brut en Amérique du Nord. Les initiatives de recyclage des gilets pare-balles Enhanced Small Arms Protective Insert (ESAPI) périmés visent à récupérer le carbure de bore et à établir une boucle d'approvisionnement secondaire. Verco Materials LLC a reçu le brevet américain 12 535 300 en janvier 2026 pour un bouclier balistique de protection contre les fusils enroulable et compact utilisant des tuiles en carbure de bore enveloppées de fibres de carbone. La norme NIJ 0101.07 définit les exigences produit que les fournisseurs de blindage doivent respecter.
La divergence structurelle façonne l'Europe, l'Amérique du Sud et le Moyen-Orient et l'Afrique
L'Europe combine une demande de défense en reprise avec des coûts énergétiques élevés pour la production nationale de céramiques. Schunk Technical Ceramics a investi 100 millions EUR dans un modèle d'économie circulaire pour le carbure de silicium via son acquisition d'ESK-SIC, ce qui est pertinent pour la sécurité des matériaux dans la région. Nurol Teknoloji fournit des blindages céramiques aux contractants de défense européens et a présenté un véhicule blindé avec une technologie de tuiles céramiques frittées au Salon international de l'industrie de la défense (IDEF) 2025. La liste militaire commune de l'UE impose des contrôles de licences d'exportation sur les technologies céramiques avancées. L'Amérique du Sud est principalement un marché tiré par la demande industrielle, le Brésil utilisant des composants d'usure dans les opérations pétrolières et gazières et évaluant le carbure de bore pour un programme de microréacteur planifié. La demande au Moyen-Orient et en Afrique est soutenue par les plans de fabrication de défense saoudiens et la base d'abrasifs de l'Afrique du Sud, bien que les deux régions restent dépendantes des importations alors qu'elles développent leur capacité de finition locale.
Paysage concurrentiel
Concentration du Marché
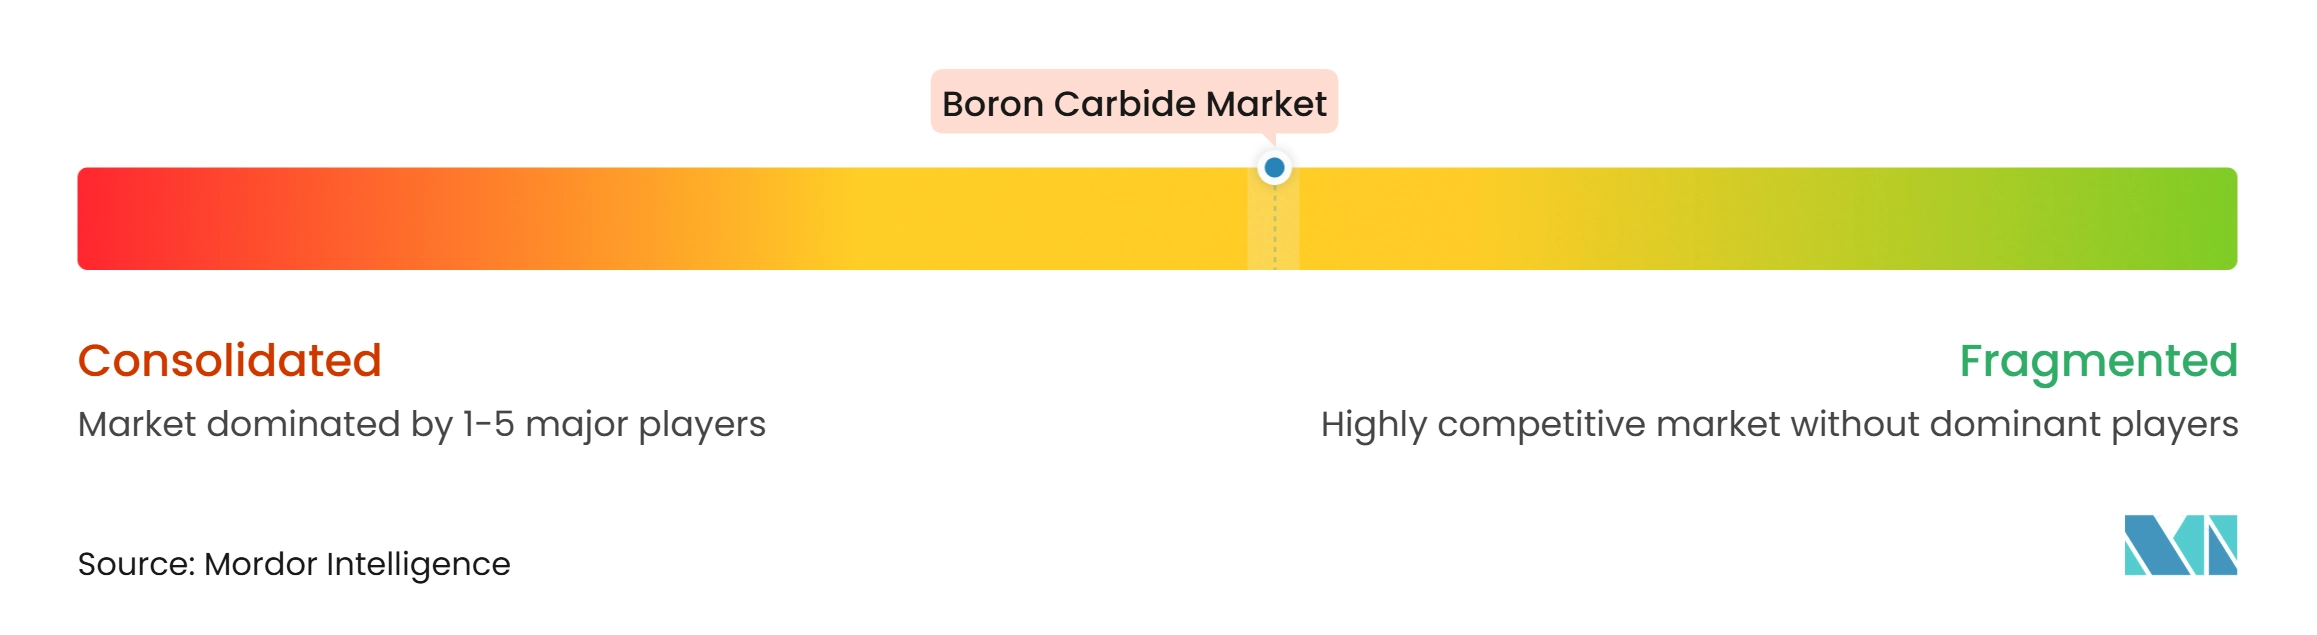
Le marché du carbure de bore est modérément fragmenté. Les producteurs chinois, dont Dalian Jinma Boron Technology Group, occupent une position solide dans la fourniture d'abrasifs et de réfractaires industriels grâce à des opérations intégrées. Les fournisseurs occidentaux se concentrent davantage sur les matériaux de défense et nucléaires qui nécessitent un traitement validé et une qualification formelle. CoorsTek, 3M via Ceradyne, et Saint-Gobain sont positionnés sur des composants à plus haute valeur ajoutée, où la qualification de plateforme peut permettre des relations d'approvisionnement à long terme. Saint-Gobain a reçu le brevet américain 12 435 006 en octobre 2025 pour un blindage en carbure de bore et carbure de silicium à grain fin.
Le marché offre également des possibilités pour des produits aux géométries complexes, notamment des tuiles courbes pour la protection des véhicules et des aéronefs. Le pressage à chaud est coûteux pour ces formes, ce qui suscite de l'intérêt pour les alternatives de frittage sans pression et par réaction. Le brevet de janvier 2026 de Verco Materials LLC couvre une structure de bouclier flexible utilisant des tuiles en carbure de bore superposées, étendant l'utilisation du matériau au-delà des plaques rigides conventionnelles. KYOCERA a conclu en 2025 un accord de co-développement avec Kyoto Fusioneering pour des céramiques destinées à l'énergie de fusion et des matériaux de blindage neutronique. Ces développements placent la conception de produits, la qualification et les applications énergétiques avancées aux côtés du coût comme facteurs concurrentiels pertinents.
La consolidation de la distribution affecte également les abrasifs de spécialité. GNPGraystar, une filiale de SurfacePrep, a acquis UK Abrasives en mai 2025, reflétant la valeur des réseaux de distribution de céramiques de spécialité plus larges pour les matériaux abrasifs. La norme NIJ 0101.07 et l'Accord de normalisation de l'OTAN (STANAG) 4569 restent des barrières commerciales pour les fournisseurs de blindage, car la conformité nécessite des tests approfondis. Cette structure permet aux fournisseurs qualifiés établis de concurrencer sur la base de conceptions approuvées et de l'historique des programmes plutôt que sur le seul prix des produits de commodité.
Leaders du secteur du carbure de bore
-
Saint-Gobain
-
CoorsTek Inc.
-
3M
-
WASHINGTON MILLS
-
Elmet Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du carbure de bore Entreprises couvertes dans ce rapport
- 3M
- Adept Armor
- Bhukhanvala Industries Pvt. Ltd.
- CoorsTek Inc.
- Dalian Jinma Boron Technology Group Co., Ltd.
- Elmet Technologies
- KYOCERA Corporation
- Mudanjiang Qianjin Boron Carbide Co., Ltd.
- Nurol Holding A.Ş.
- Precision Ceramics Limited
- Saint-Gobain
- Schunk Technical
- UK Abrasives Inc.
- Verco Materials LLC
- WASHINGTON MILLS
Développements industriels récents dans Marché du carbure de bore
- Avril 2026 : le réacteur surgénérateur rapide prototype de 500 MWe de l'Inde à Kalpakkam a atteint la première criticité. Bhukhanvala Industries Pvt. Ltd. a fourni l'ensemble des composants de blindage neutronique en carbure de bore naturel (B4C) et la poudre pour le réacteur, établissant sa position de principal producteur de B4C de grade nucléaire en Inde et créant des opportunités pour des contrats supplémentaires de réacteurs rapides et de petits réacteurs modulaires (SMR).
- Janvier 2026 : Verco Materials LLC a reçu le brevet américain 12 535 300 pour un bouclier balistique de protection contre les fusils enroulable et compact utilisant des tuiles en carbure de bore (B4C) enveloppées de fibres de carbone dans un motif imbriqué. Le brevet a introduit une architecture de blindage flexible qui a étendu l'application du B4C aux boucliers déployables et aux formats de protection personnelle non planaires.
Périmètre du rapport mondial sur le marché du carbure de bore
Le carbure de bore est un matériau céramique covalent cristallin noir extrêmement dur, se classant juste derrière le diamant et le nitrure de bore cubique parmi les substances artificielles les plus dures connues. Il combine une dureté et une résistance à l'usure exceptionnelles avec une très faible densité, le rendant adapté aux applications nécessitant des matériaux capables de résister à des contraintes mécaniques importantes tout en minimisant le poids.
Le marché du carbure de bore est segmenté par grade, forme de produit, application et géographie. Par grade, le marché est segmenté en grade abrasif, grade nucléaire et défense, et grade industriel et réfractaire. Par forme de produit, le marché est segmenté en poudre, grains et autres. Par application, le marché est segmenté en abrasifs industriels, nucléaire, défense et protection balistique, composants réfractaires et résistants à l'usure, et autres. Le rapport couvre également les tailles de marché et les prévisions pour le carbure de bore dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Grade abrasif |
| Grade nucléaire et défense |
| Grade industriel et réfractaire |
| Poudre |
| Grains |
| Autres |
| Abrasifs industriels |
| Nucléaire |
| Défense et protection balistique |
| Composants réfractaires et résistants à l'usure |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade abrasif | |
| Grade nucléaire et défense | ||
| Grade industriel et réfractaire | ||
| Par forme de produit | Poudre | |
| Grains | ||
| Autres | ||
| Par application | Abrasifs industriels | |
| Nucléaire | ||
| Défense et protection balistique | ||
| Composants réfractaires et résistants à l'usure | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du carbure de bore ?
La taille du marché du carbure de bore était évaluée à 272,98 millions USD en 2026 et devrait croître de 284,39 millions USD en 2027 à 348,65 millions USD d'ici 2032, à un CAGR de 4,18 % au cours de la période de prévision (2027-2032).
Quelle application devrait connaître la croissance la plus rapide ?
Les applications nucléaires devraient croître à un CAGR de 5,45 % jusqu'en 2032, soutenues par la construction de réacteurs, la maintenance et les besoins en blindage.
Pourquoi l'Asie-Pacifique est-elle importante pour les fournisseurs de carbure de bore ?
L'Asie-Pacifique détenait une part de 39,75 % en 2026 et devrait croître à un CAGR de 5,33 %, soutenue par la chaîne d'approvisionnement de la Chine et le programme nucléaire de l'Inde.
Qu'est-ce qui limite l'entrée dans la production de carbure de bore de grade défense ?
Le traitement à haute température, les équipements de frittage à forte intensité capitalistique et les tests pluriannuels selon les normes de l'Institut national de la justice (NIJ), de l'ASTM International (ASTM) et de l'OTAN limitent l'entrée.