
Tamaño y Participación del Mercado de Carburo de Boro
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
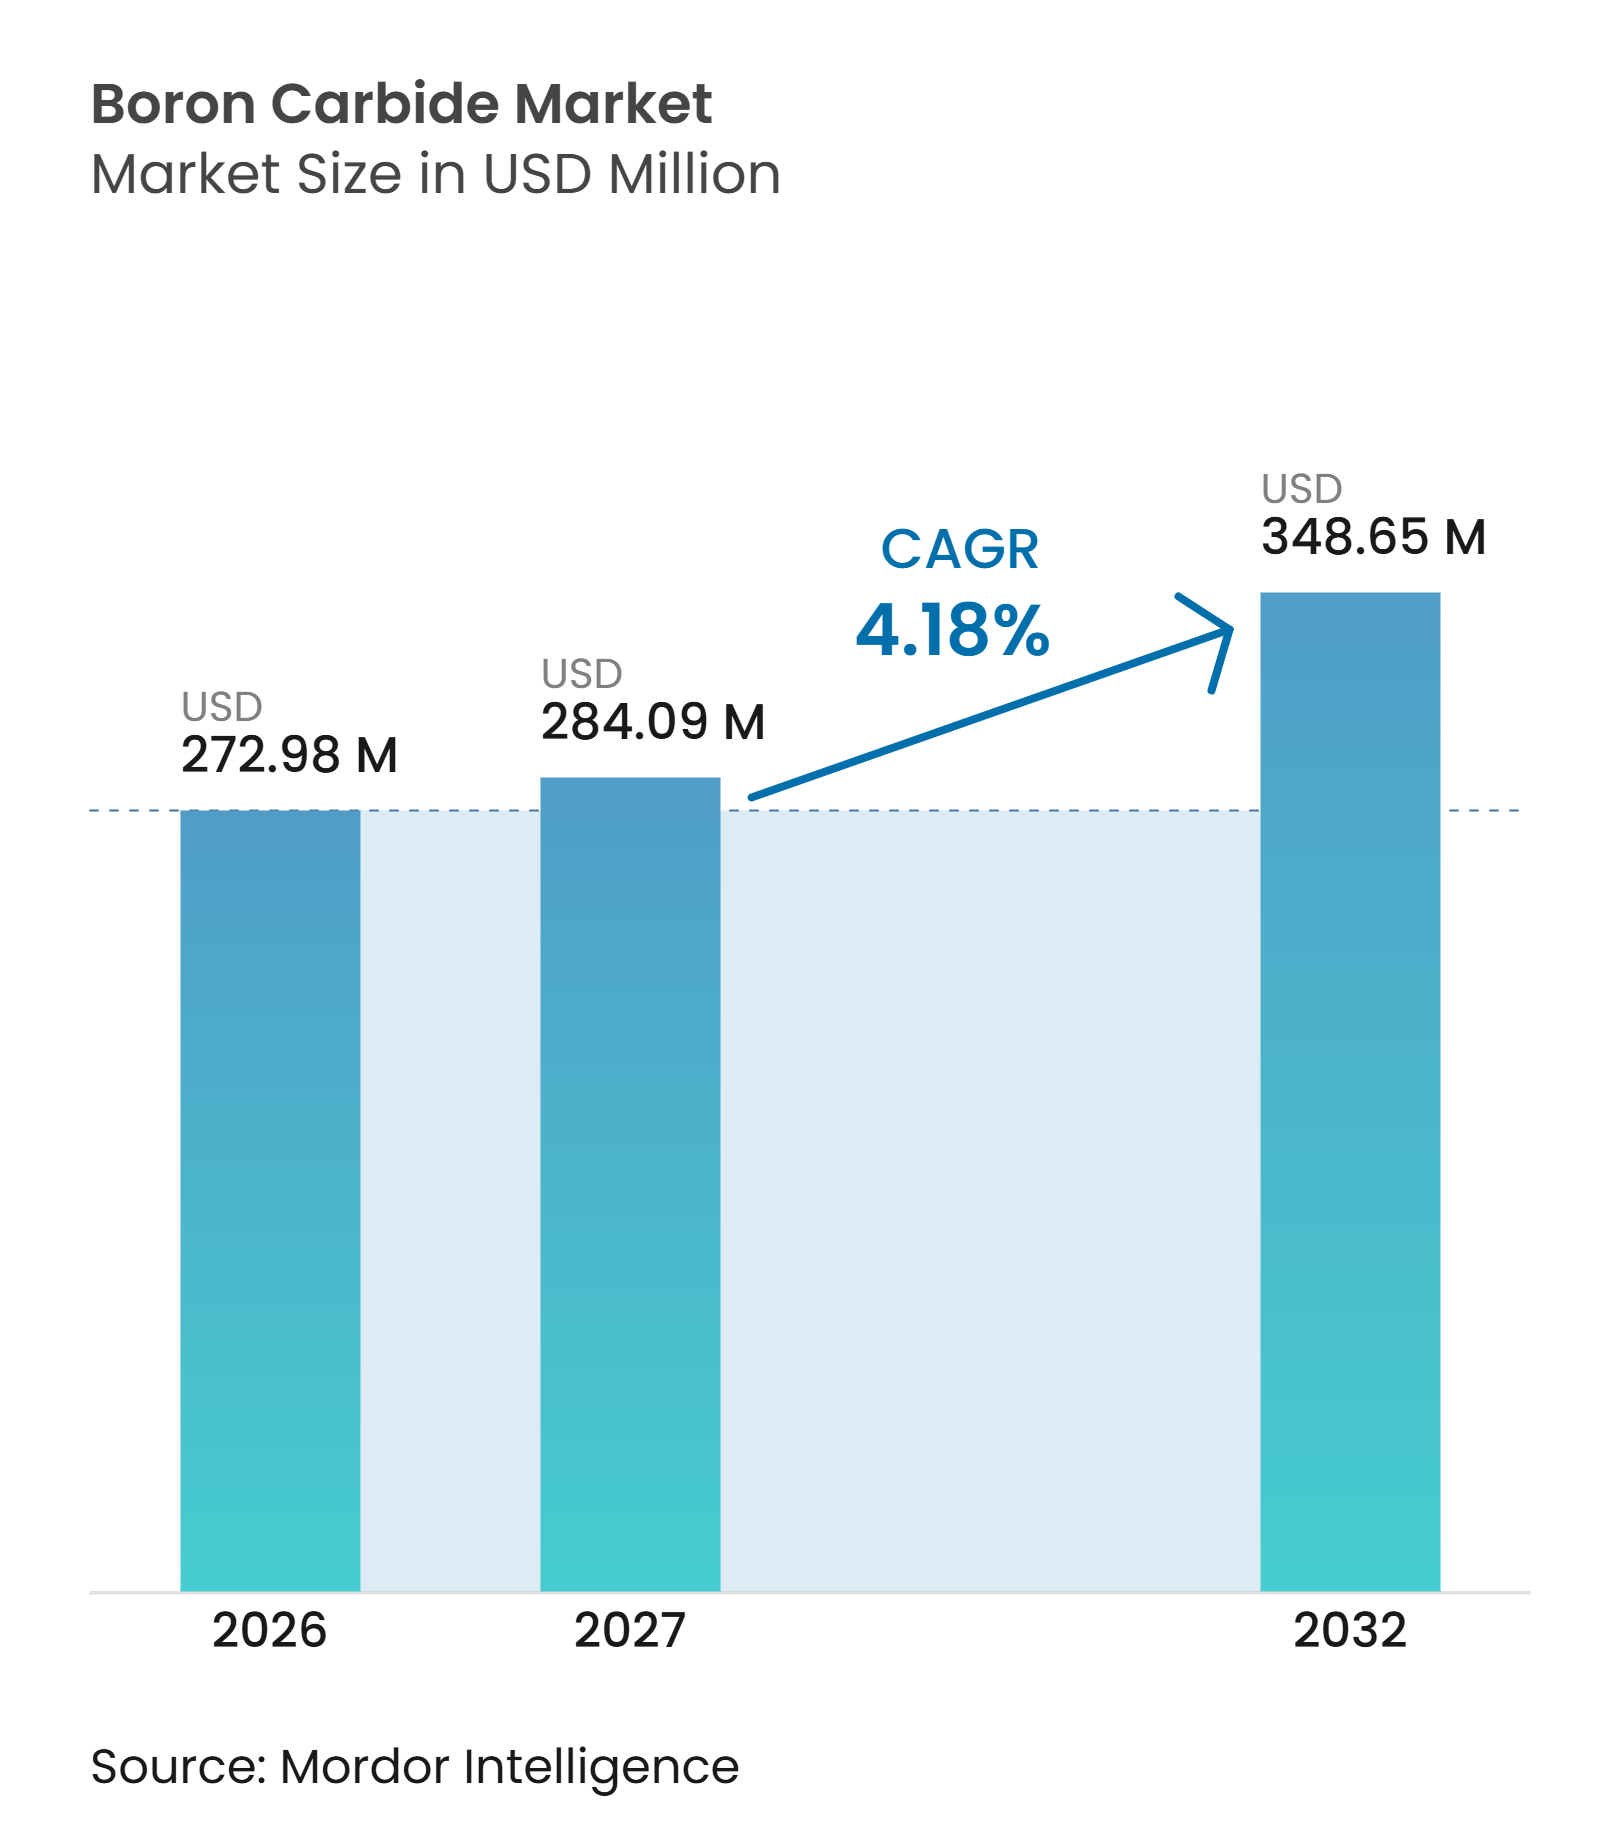
| Tamaño del Mercado (2027) | 284.09 Millones de dólares |
| Tamaño del Mercado (2032) | 348.65 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.18 % |
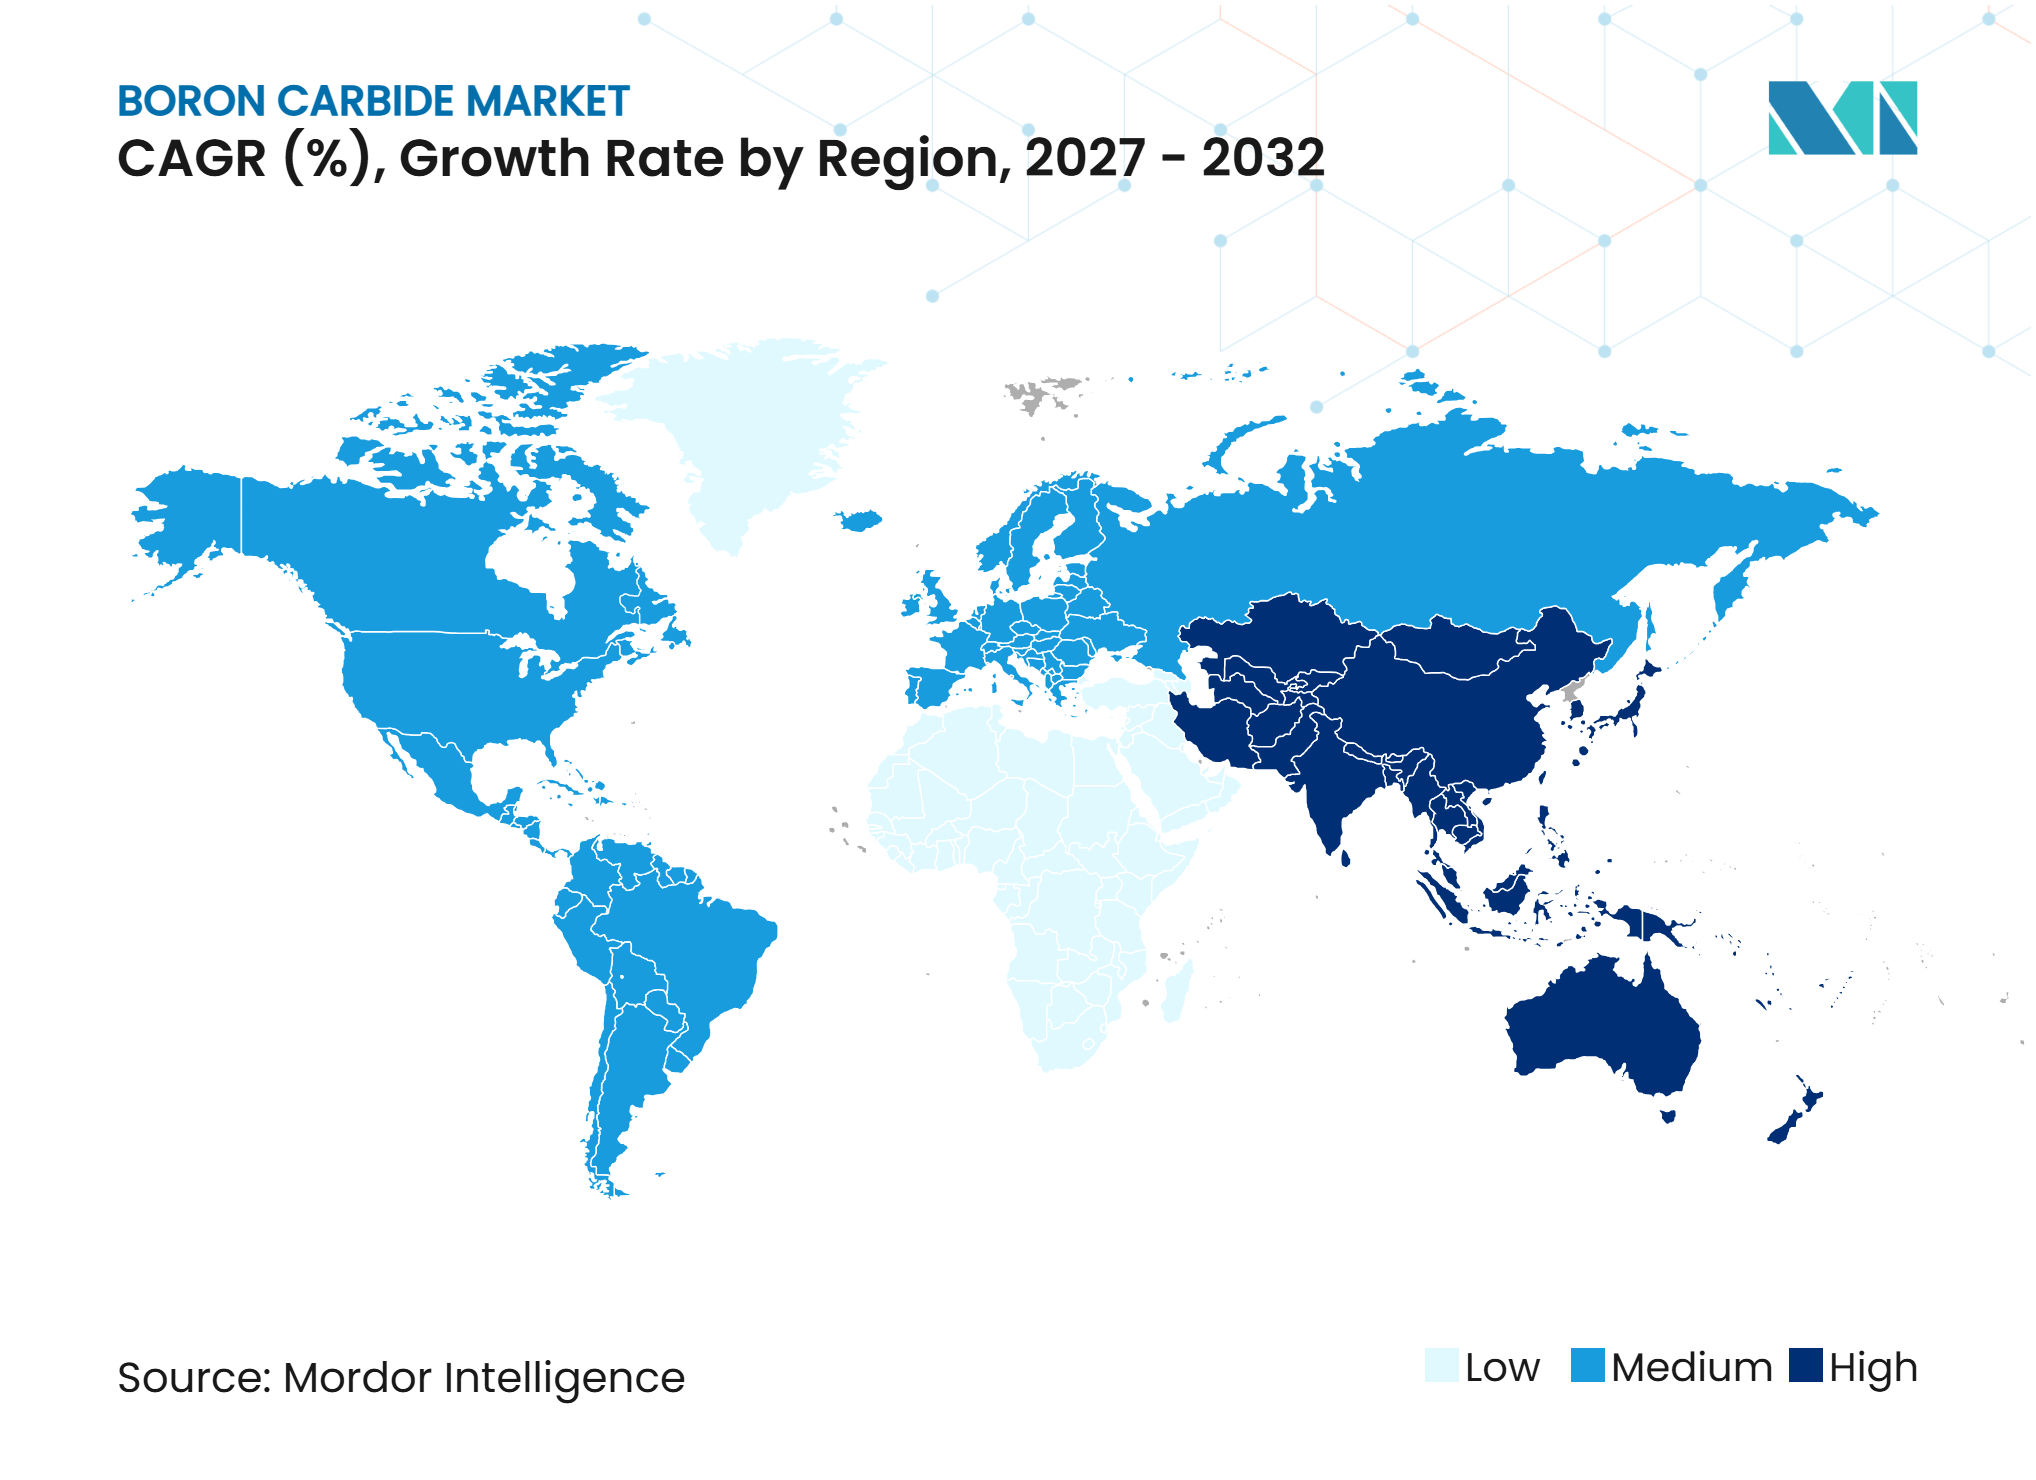
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carburo de Boro por Mordor Intelligence
El tamaño del Mercado de Carburo de Boro fue valorado en 272,98 millones de USD en 2026 y se estima que crecerá desde 284,39 millones de USD en 2027 hasta 348,65 millones de USD para 2032, a una CAGR del 4,18% durante el período de pronóstico (2027-2032). El mercado de carburo de boro está respaldado por la demanda de protección balística, absorción de neutrones nucleares y abrasivos industriales. Estas áreas de demanda tienen ciclos de adquisición separados, lo que reduce la dependencia de un único uso final. Los programas nucleares sostienen la demanda de carburo de boro, ya que el material se utiliza como absorbente de neutrones en aplicaciones de control y blindaje de reactores. Las normas ASTM C750 y ASTM C751 establecen especificaciones para polvo y pastillas de grado nuclear, reforzando el papel de la calificación en las decisiones de suministro. La competencia está dividida entre el suministro de abrasivos de alto volumen y los componentes calificados de defensa y nucleares, dejando oportunidades para los productores que cumplen con los requisitos de materiales y certificación.
Conclusiones Clave del Informe
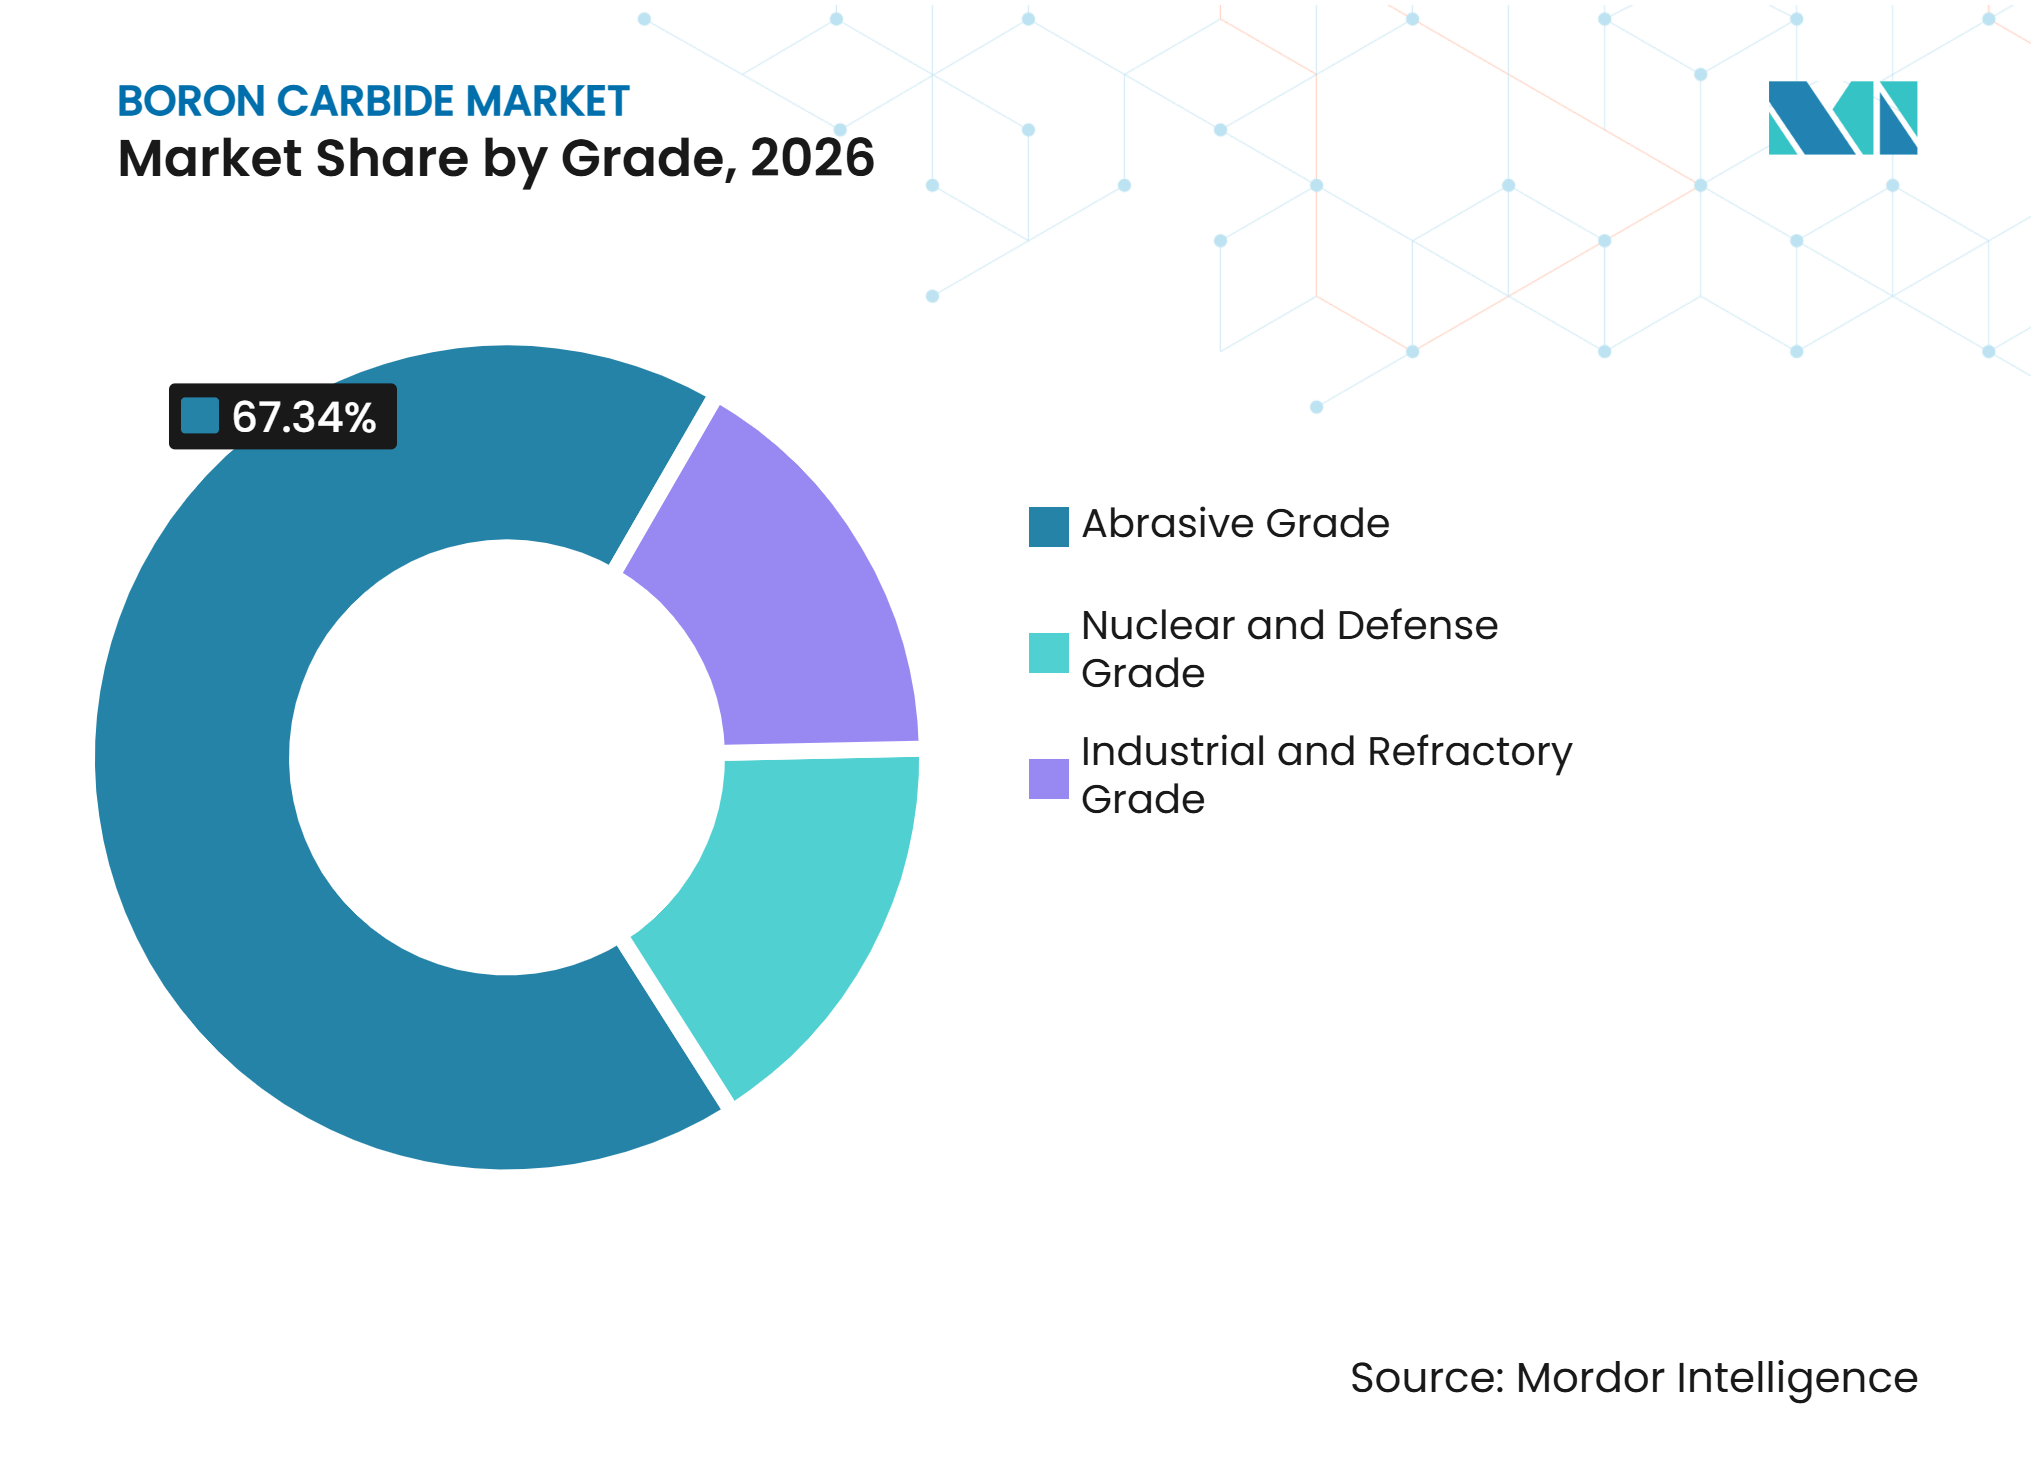
- Por grado, el Grado Abrasivo representó el 67,34% de la participación del mercado de carburo de boro en 2026, mientras que se proyecta que el Grado Nuclear y de Defensa crezca a una CAGR del 5,19% hasta 2032.
- Por forma del producto, el Polvo representó el 53,11% de la participación del mercado de carburo de boro en 2026 y se proyecta que crezca a una CAGR del 4,87% hasta 2032.
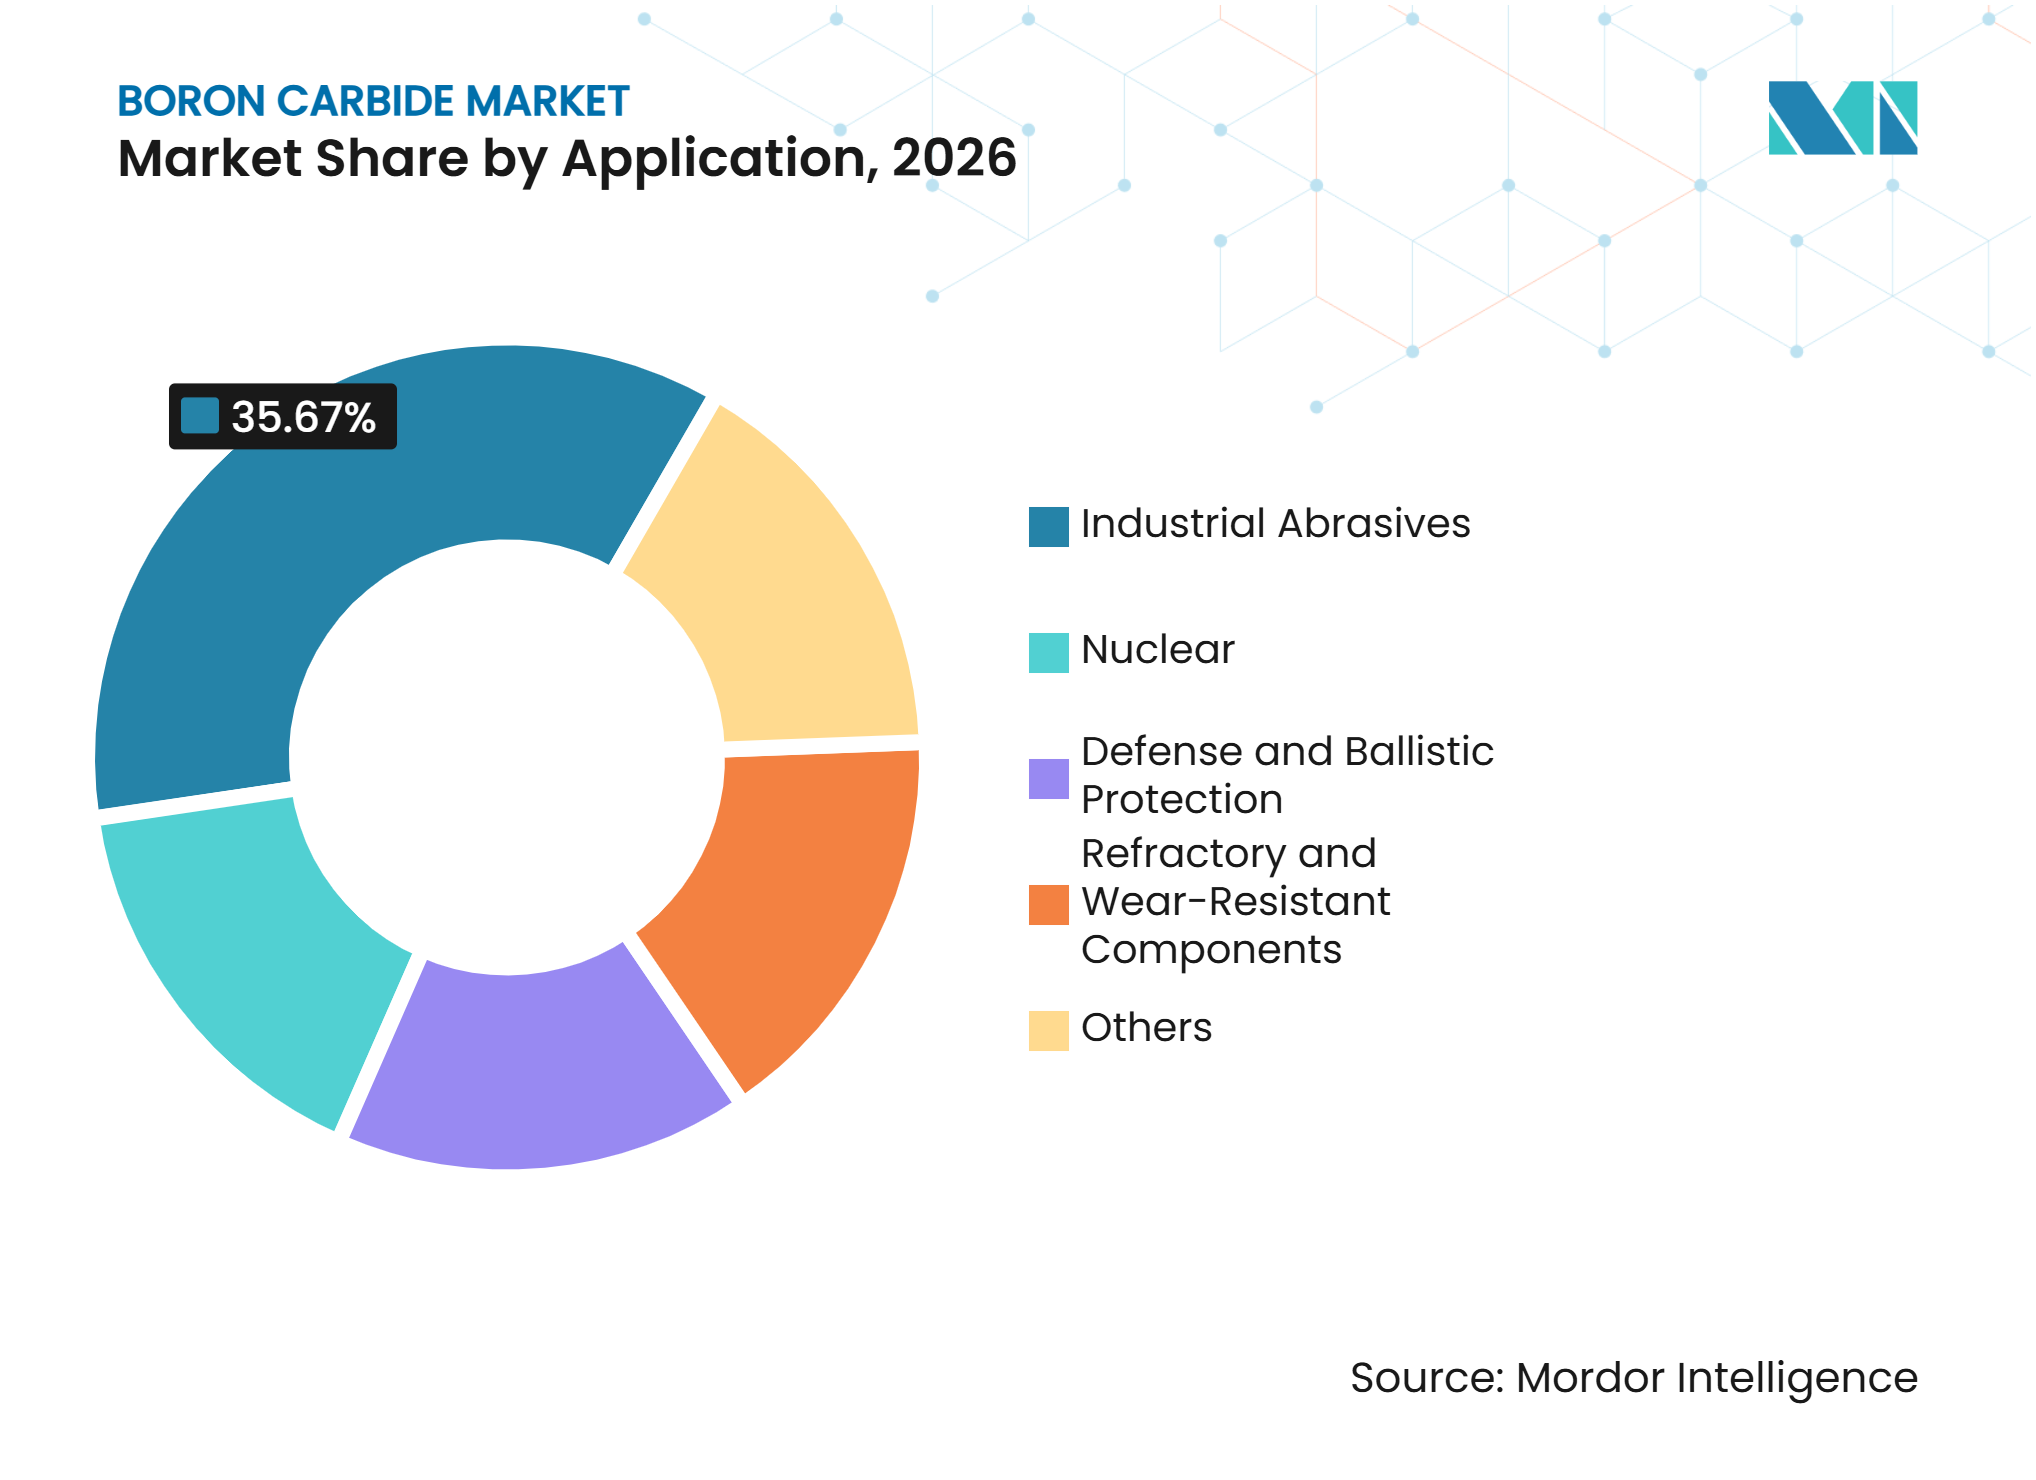
- Por aplicación, los Abrasivos Industriales representaron el 35,67% del tamaño del Mercado de Carburo de Boro en 2026, mientras que se proyecta que el sector Nuclear se expanda a una CAGR del 5,45% hasta 2032.
- Por geografía, Asia-Pacífico capturó el 39,75% del tamaño del Mercado de Carburo de Boro en 2026 y se prevé que crezca a una CAGR del 5,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Protección Balística Ligera | +1.3% | Global, con gasto concentrado en los presupuestos de defensa de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de Control y Blindaje de Reactores Nucleares | +0.9% | Global, liderada por China, India, Europa y los programas de reactores modulares pequeños de EE. UU. | Mediano plazo (2-4 años) |
| Acabado de Precisión de Cerámicas Duras y Sustratos de Semiconductores | +0.6% | Núcleo de Asia-Pacífico, incluidos Corea del Sur, Japón y Taiwán, con demanda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de Aplicaciones de Abrasivos de Alto Rendimiento y Chorro de Agua | +0.5% | Global, con ganancias tempranas en América del Norte, Alemania y países industriales de la ASEAN | Corto plazo (≤ 2 años) |
| Programas de Capacidad Doméstica y Calificación con Apoyo Gubernamental | +0.4% | Estados Unidos, India, Francia, Arabia Saudita y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Protección Balística Ligera
Los programas de adquisición de defensa continúan creando una base de demanda estable para el mercado de carburo de boro. En septiembre de 2025, el Ejército de los EE. UU. emitió órdenes de entrega por valor de 65,5 millones de USD a Hardwire LLC y Leading Technology Composites para Insertos de Protección Ligera contra Armas Pequeñas. Las órdenes fueron emitidas bajo el Programa de Protección Vital del Torso de 416 millones de USD y estaban programadas para su entrega hasta marzo de 2027[1]. En agosto de 2025, Taiwán anunció un plan para adquirir 48.000 placas cerámicas resistentes a balas utilizando carburo de boro, con producción programada para 2028 y 2029. Las actualizaciones de la Norma 0101.07 del Instituto Nacional de Justicia (NIJ) establecen métodos de prueba balística y requisitos de nivel de amenaza para el chaleco antibalas de las fuerzas del orden de EE. UU. Estas especificaciones pueden aumentar el uso de carburo de boro por placa cuando los fabricantes rediseñan las estructuras de las placas para un rendimiento de múltiples impactos.
Demanda de Control y Blindaje de Reactores Nucleares
El mercado de carburo de boro sirve a los sistemas de control de reactores convencionales de agua a presión y de agua en ebullición, así como a aplicaciones de reactores rápidos y reactores modulares pequeños. Estas aplicaciones requieren diferentes niveles de pureza y composiciones isotópicas, lo que separa la adquisición en canales de suministro distintos. El Reactor Prototipo Reproductor Rápido de 500 MWe de India en Kalpakkam alcanzó la primera criticidad en abril de 2026, y Bhukhanvala Industries declaró que suministró los componentes de blindaje de neutrones de carburo de boro natural y el polvo del reactor. En abril de 2025, el Instituto de Energía Nuclear de China avanzó en una línea de producción de cerámica de carburo de boro en Sichuan para abastecer a los reactores rápidos. Las normas ASTM C751 y ANSI/ANS 6.4.2 son relevantes para los requisitos de pastillas nucleares y blindaje, haciendo que el cumplimiento sea central en los contratos de suministro. El apoyo gubernamental a la capacidad doméstica y los programas de calificación refuerza la demanda a largo plazo en el mercado de carburo de boro.
Acabado de Precisión de Cerámicas Duras y Sustratos de Semiconductores
El mercado de carburo de boro se beneficia de la demanda de materiales abrasivos utilizados en el acabado de obleas de zafiro, obleas de carburo de silicio, cerámicas y componentes ópticos. El carburo de boro puede eliminar materiales duros mientras limita el daño subsuperficial en aplicaciones de lapeado seleccionadas. Una investigación publicada en 2025 encontró que los aditivos de carburo de boro mejoraron la densificación en matrices cerámicas de carburo de silicio, respaldando el papel del material en el procesamiento avanzado de cerámica. El corte de obleas de silicio fotovoltaico también utiliza micropolvos de carburo de boro en operaciones de sierra de hilo basadas en suspensión. Los requisitos más estrictos de tamaño de partícula para geometrías de obleas delgadas respaldan la demanda de grados de polvo controlados. Estas aplicaciones proporcionan demanda de abrasivos industriales que es independiente de los ciclos de adquisición de defensa.
Expansión de Aplicaciones de Abrasivos de Alto Rendimiento y Chorro de Agua
Los proveedores de boquillas de chorro de agua utilizan carburo de boro en productos diseñados para cortar metales no ferrosos y compuestos avanzados. La estabilidad química y la resistencia a la erosión del material pueden extender la vida útil de las boquillas bajo condiciones de corte abrasivo. El acabado abrasivo magnético es también una aplicación especializada en el mercado de carburo de boro. Un estudio de 2025 sobre álabes de compresor de turbina reportó una mejora del 38,99% en la rugosidad superficial bajo condiciones de acabado magnético probadas utilizando abrasivos de carburo de boro. Washington Mills suministra distribuciones de tamaño de partícula personalizadas para aplicaciones que requieren tolerancias abrasivas más estrictas. Tales requisitos reducen la sustituibilidad de los polvos de productos básicos estándar en el acabado de componentes de semiconductores y turbinas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad Energética y de Capital de la Reducción Carbotérmica y la Sinterización | -0.8% | Global, más aguda en Europa y América del Norte donde los costos de electricidad son elevados | Largo plazo (≥ 4 años) |
| Fallo por Impacto Frágil y Compromisos de Tenacidad a la Fractura | -0.6% | Global, con la mayor relevancia comercial para los productores de placas de grado de defensa en Estados Unidos, Europa y Turquía | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Calificación para Grados de Blindaje y Nuclear | -0.7% | Agencias de adquisición nacionales en Estados Unidos, India, Francia y Alemania, junto con los sistemas de calificación de la OTAN | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad Energética y de Capital de la Reducción Carbotérmica y la Sinterización
La reducción carbotérmica requiere temperaturas de horno de arco eléctrico superiores a 2.400 grados Celsius, lo que hace que el consumo de energía sea un costo de producción importante en el mercado de carburo de boro. El proceso requiere entre 15 y 20 kWh por kilogramo de carburo de boro producido. La sinterización por prensado en caliente para componentes de defensa requiere equipos dedicados, con costos de línea de horno que alcanzan entre 5 y 10 millones de USD. Estos costos limitan la entrada de nuevos productores y favorecen el suministro de polvo o proyectos de calificación con apoyo público. Los productores chinos se benefician de la capacidad concentrada en Mongolia Interior y Jiangxi, donde su estructura de suministro integrada respalda la producción de grado abrasivo. En Europa, la inversión de Schunk Group en un modelo de economía circular de carburo de silicio refleja el enfoque de resiliencia del suministro que están adoptando los productores de cerámica avanzada[2].
Cuellos de Botella en la Calificación para Grados de Blindaje y Nuclear
Los proveedores de defensa y nucleares enfrentan requisitos de pruebas y documentación de varios años antes de ser admitidos en programas calificados. Los marcos relevantes incluyen la Norma NIJ 0101.07 para protección balística, ASTM C751 para pastillas nucleares y el Acuerdo de Normalización de la OTAN (STANAG) 4569 para blindaje de vehículos. El comportamiento de fractura frágil limita el rendimiento del carburo de boro frente a ciertas amenazas de núcleo de tungsteno de hipervelocidad, aumentando la atención a la arquitectura del material y los compromisos de tenacidad a la fractura. Nurol Teknoloji ha licenciado sus productos de carburo de boro sinterizado a 12 empresas estadounidenses tras varios años de pruebas. El largo proceso de calificación presiona a los productores de nivel medio que carecen de ingresos del programa de defensa o nuclear previsto. También concentra el suministro calificado entre empresas con historiales de pruebas establecidos y documentación de producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
El Grado Abrasivo Lidera en Producción Mientras que Defensa y Nuclear Impulsan el Crecimiento de IngresosEl Grado Abrasivo representó el 67,34% de la participación del mercado de carburo de boro en 2026. Se utiliza ampliamente en lapeado, pulido, boquillas de chorro de agua y aplicaciones de recubrimiento duro. El polvo abrasivo genera menores ingresos por tonelada que las baldosas de defensa prensadas en caliente. Los productores en este segmento deben equilibrar la demanda de producción frente a la presión de precios de productos básicos. El Grado Industrial y Refractario ocupa una posición intermedia en el mercado de carburo de boro. Se utiliza en bombas resistentes al desgaste, boquillas y revestimientos de hornos donde se requiere inercia química y estabilidad térmica.
Se prevé que el Grado Nuclear y de Defensa crezca a una CAGR del 5,19% hasta 2032. El segmento se beneficia de la modernización del blindaje corporal y la expansión de los programas nucleares. El material de defensa calificado no puede ser fácilmente sustituido por polvo abrasivo estándar, ya que las especificaciones de rendimiento y los requisitos de prueba difieren. Un estudio de 2025 encontró que el carburo de boro utilizado en barras de control de reactores de gas a alta temperatura requiere microestructuras porosas controladas para permitir la liberación de helio después de la captura de neutrones. Este requisito ilustra la distinción material entre los polvos de grado nuclear y de grado abrasivo. Los mayores requisitos de calificación permiten que el Grado Nuclear y de Defensa aumente los ingresos más rápidamente que su producción física.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma del Producto:
El Polvo Lidera tanto en Participación como en ImpulsoEl Polvo representó el 53,11% de la participación del mercado de carburo de boro en 2026. Es la forma de partida para el prensado en caliente, la sinterización sin presión, el enlace por reacción y la producción de compuestos abrasivos. La norma ASTM C750 cubre los requisitos del polvo de carburo de boro de grado nuclear, incluida la composición química, la relación isotópica, el tamaño de partícula y la certificación. Estos requisitos crean una categoría de suministro nuclear especializada dentro del segmento de polvo más amplio. El polvo también respalda el modelo de suministro abrasivo orientado a la exportación de China, ya que es el formato comercial estándar para el envío internacional. Esto sostiene la demanda incluso cuando la formación posterior ocurre en otros países.
También se proyecta que el Polvo crezca a una CAGR del 4,87% hasta 2032. India, Corea del Sur y los países del Sudeste Asiático están importando polvo y expandiendo la capacidad de sinterización doméstica para retener más valor manufacturero. Los Granos se utilizan principalmente en aplicaciones de chorro de agua y chorro de arena que requieren formas de partículas más gruesas. Esta forma enfrenta mayor competencia del carburo de silicio en usos abrasivos de menor amenaza. Otras formas de producto incluyen pastas, suspensiones y materias primas compuestas de carburo de boro. Estas formas siguen siendo una participación menor, pero son relevantes a medida que la fabricación aditiva pasa del trabajo de laboratorio a la producción limitada de componentes de defensa.
Por Aplicación:
Los Abrasivos Industriales Defienden su Participación mientras el Sector Nuclear Gana TerrenoLos Abrasivos Industriales representaron el 35,67% del tamaño del mercado de carburo de boro en 2026. La demanda está vinculada al lapeado de obleas de silicio, sustratos de zafiro y componentes cerámicos duros utilizados en aplicaciones de semiconductores y óptica. El perfil de dureza frente a densidad del material respalda estos usos donde la fiabilidad del proceso es importante. Los Componentes Refractarios y Resistentes al Desgaste forman otro grupo de aplicaciones significativo, que incluye boquillas de chorro de arena, sellos de bombas y componentes de hornos utilizados en condiciones abrasivas y corrosivas. La Defensa y Protección Balística cubre placas de blindaje personal y baldosas cerámicas para vehículos, respaldadas por el Programa de Protección Vital del Torso del Ejército de los EE. UU. de 2025.
Se prevé que el sector Nuclear se expanda a una CAGR del 5,45% hasta 2032, superando a Defensa y Protección Balística, ya que la demanda nuclear abarca tanto la nueva construcción como el mantenimiento recurrente. El mantenimiento de barras de control, la sustitución de venenos quemables y las actualizaciones de blindaje generan necesidades de compra en las flotas existentes de reactores de agua a presión y de agua en ebullición. Un estudio de 2025 examinó el comportamiento de fusión eutéctica en barras de control de carburo de boro y acero inoxidable bajo calentamiento radiativo, lo cual es relevante para la planificación de la renovación de reactores rápidos enfriados por sodio. La participación de Bhukhanvala Industries en la cadena de suministro del Reactor Prototipo Reproductor Rápido (PFBR) y su participación en el programa de fusión del Reactor Termonuclear Experimental Internacional (ITER) demuestran cómo los productores calificados pueden abordar tanto los requisitos de fisión como de fusión desde la misma base de producción. Esta combinación de aplicaciones aumenta la importancia de la calificación, la pureza y la fiabilidad de entrega en el mercado de carburo de boro.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico: Donde la Profundidad de la Cadena de Suministro se Encuentra con la Aceleración de la Demanda
Asia-Pacífico representó el 39,75% del Mercado de Carburo de Boro en 2026 y se proyecta que crezca a una CAGR del 5,33% hasta 2032. China sigue siendo una base de fabricación central debido a su cadena de suministro integrada de carburo de boro para material de grado abrasivo. Un proyecto de 2025 en Sichuan para establecer una línea de producción de cerámica de carburo de boro del Instituto de Energía Nuclear refleja un enfoque en el suministro doméstico de reactores rápidos. La demanda de India está vinculada a su programa de reactores reproductores rápidos y a la política de fabricación doméstica. Bhukhanvala Industries suministró componentes de blindaje de carburo de boro natural y polvo al PFBR en Kalpakkam, que alcanzó la primera criticidad en abril de 2026. El cumplimiento de los requisitos de las normas ASTM C750 y ASTM C751 favorece a los proveedores calificados que sirven a los programas nucleares.
América del Norte: La Urgencia del Suministro Doméstico Redefine la Estrategia de Adquisición
El Mercado de Carburo de Boro de América del Norte está moldeado por la adquisición de defensa y los esfuerzos para reducir la dependencia de las materias primas chinas. El Programa de Protección Vital del Torso del Ejército de los EE. UU. respalda la demanda plurianual de placas de carburo de boro prensadas en caliente. Washington Mills es el único productor identificado de carburo de boro crudo en América del Norte. Las iniciativas de reciclaje para el blindaje corporal caducado de Insertos de Protección Mejorada contra Armas Pequeñas (ESAPI) tienen como objetivo recuperar el carburo de boro y establecer un circuito de suministro secundario. Verco Materials LLC recibió la Patente de EE. UU. 12.535.300 en enero de 2026 para un escudo balístico enrollable de protección contra rifles que utiliza baldosas de carburo de boro envueltas en fibra de carbono. La Norma NIJ 0101.07 define los requisitos del producto que deben cumplir los proveedores de blindaje.
La Divergencia Estructural da Forma a Europa, América del Sur, y Oriente Medio y África
Europa combina la recuperación de la demanda de defensa con los altos costos de energía para la producción doméstica de cerámica. Schunk Technical Ceramics invirtió 100 millones de EUR en un modelo de economía circular de carburo de silicio a través de su adquisición de ESK-SIC, lo cual es relevante para la seguridad de materiales regional. Nurol Teknoloji suministra blindaje cerámico a contratistas de defensa europeos y exhibió un vehículo blindado con tecnología de baldosas cerámicas sinterizadas en la Feria Internacional de la Industria de Defensa (IDEF) 2025. La Lista Militar Común de la UE impone controles de licencias de exportación sobre tecnologías cerámicas avanzadas. América del Sur es principalmente un mercado impulsado por la demanda industrial, con Brasil utilizando componentes de desgaste en operaciones de petróleo y gas y evaluando el carburo de boro para un programa de microreactor planificado. La demanda en Oriente Medio y África está respaldada por los planes de fabricación de defensa de Arabia Saudita y la base de abrasivos de Sudáfrica, aunque ambas regiones siguen siendo dependientes de las importaciones mientras desarrollan capacidad de acabado local.
Panorama Competitivo
Concentración del Mercado
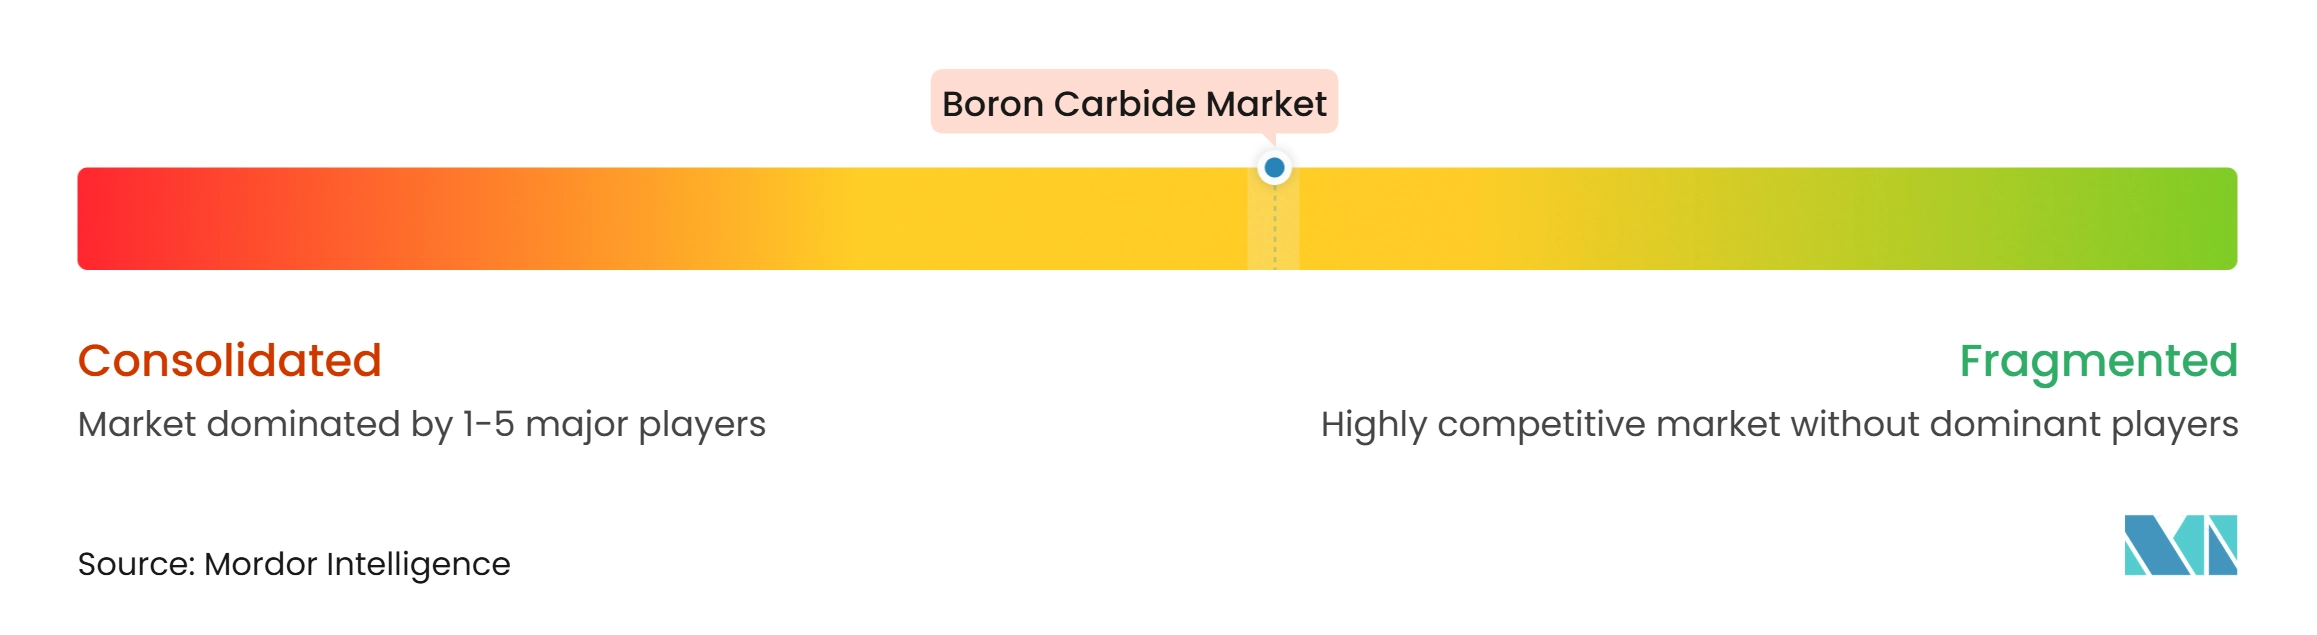
El mercado de carburo de boro está moderadamente fragmentado. Los productores chinos, incluido Dalian Jinma Boron Technology Group, tienen una posición sólida en el suministro de abrasivos y refractarios industriales a través de operaciones integradas. Los proveedores occidentales se centran más en materiales de defensa y nucleares que requieren procesamiento validado y calificación formal. CoorsTek, 3M a través de Ceradyne, y Saint-Gobain están posicionados en componentes de mayor valor, donde la calificación de plataforma puede habilitar relaciones de suministro a largo plazo. Saint-Gobain recibió la Patente de EE. UU. 12.435.006 en octubre de 2025 para blindaje de placas de carburo de boro y carburo de silicio de grano fino.
El mercado también ofrece alcance para productos con geometrías complejas, incluidas baldosas curvas para la protección de vehículos y aeronaves. El prensado en caliente es costoso para estas formas, lo que respalda el interés en alternativas de sinterización sin presión y por reacción. La patente de enero de 2026 de Verco Materials LLC cubre una estructura de escudo flexible que utiliza baldosas de carburo de boro superpuestas, extendiendo el uso del material más allá de las placas rígidas convencionales. KYOCERA Corporation celebró un acuerdo de codesarrollo en 2025 con Kyoto Fusioneering para cerámica de energía de fusión y materiales de blindaje de neutrones. Estos desarrollos sitúan el diseño de productos, la calificación y las aplicaciones de energía avanzada junto con el costo como factores competitivos relevantes.
La consolidación de la distribución también está afectando a los abrasivos especiales. GNPGraystar, una subsidiaria de SurfacePrep, adquirió UK Abrasives en mayo de 2025, lo que refleja el valor de las redes de distribución de cerámica especial más amplias para materiales abrasivos. La Norma NIJ 0101.07 y el Acuerdo de Normalización de la OTAN (STANAG) 4569 siguen siendo barreras comerciales para los proveedores de blindaje, ya que el cumplimiento requiere pruebas extensas. Esta estructura permite a los proveedores calificados establecidos competir en diseños aprobados e historial de programas en lugar de solo en precio de productos básicos.
Líderes de la Industria del Carburo de Boro
-
Saint-Gobain
-
CoorsTek Inc.
-
3M
-
WASHINGTON MILLS
-
Elmet Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carburo de Boro Empresas cubiertas en este informe
- 3M
- Adept Armor
- Bhukhanvala Industries Pvt. Ltd.
- CoorsTek Inc.
- Dalian Jinma Boron Technology Group Co., Ltd.
- Elmet Technologies
- KYOCERA Corporation
- Mudanjiang Qianjin Boron Carbide Co., Ltd.
- Nurol Holding A.Ş.
- Precision Ceramics Limited
- Saint-Gobain
- Schunk Technical
- UK Abrasives Inc.
- Verco Materials LLC
- WASHINGTON MILLS
Desarrollos recientes de la industria en Mercado de Carburo de Boro
- Abril de 2026: El Reactor Prototipo Reproductor Rápido de 500 MWe de India en Kalpakkam alcanzó la primera criticidad. Bhukhanvala Industries Pvt. Ltd. suministró los componentes completos de blindaje de neutrones de carburo de boro natural (B4C) y el polvo para el reactor, estableciendo su posición como el principal productor de B4C de grado nuclear de India y creando oportunidades para contratos adicionales de reactores rápidos y Reactores Modulares Pequeños (SMR).
- Enero de 2026: Verco Materials LLC recibió la Patente de EE. UU. 12.535.300 para un escudo balístico enrollable compacto de protección contra rifles que utiliza baldosas de carburo de boro (B4C) envueltas en fibra de carbono en un patrón imbricado. La patente introdujo una arquitectura de blindaje flexible que extendió la aplicación del B4C a escudos desplegables y formatos de protección personal no planos.
Alcance del Informe Global del Mercado de Carburo de Boro
El carburo de boro es un material cerámico covalente cristalino negro extremadamente duro, que se sitúa justo detrás del diamante y el nitruro de boro cúbico entre las sustancias artificiales más duras conocidas. Combina una dureza y resistencia al desgaste excepcionales con una densidad muy baja, lo que lo hace adecuado para aplicaciones que requieren materiales que soporten un estrés mecánico significativo mientras minimizan el peso.
El mercado de carburo de boro está segmentado por grado, forma del producto, aplicación y geografía. Por grado, el mercado está segmentado en grado abrasivo, grado nuclear y de defensa, y grado industrial y refractario. Por forma del producto, el mercado está segmentado en polvo, granos y otros. Por aplicación, el mercado está segmentado en abrasivos industriales, nuclear, defensa y protección balística, componentes refractarios y resistentes al desgaste, y otros. El informe también cubre los tamaños de mercado y los pronósticos para el carburo de boro en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Grado Abrasivo |
| Grado Nuclear y de Defensa |
| Grado Industrial y Refractario |
| Polvo |
| Granos |
| Otros |
| Abrasivos Industriales |
| Nuclear |
| Defensa y Protección Balística |
| Componentes Refractarios y Resistentes al Desgaste |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Grado Abrasivo | |
| Grado Nuclear y de Defensa | ||
| Grado Industrial y Refractario | ||
| Por Forma del Producto | Polvo | |
| Granos | ||
| Otros | ||
| Por Aplicación | Abrasivos Industriales | |
| Nuclear | ||
| Defensa y Protección Balística | ||
| Componentes Refractarios y Resistentes al Desgaste | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Carburo de Boro?
El tamaño del Mercado de Carburo de Boro fue valorado en 272,98 millones de USD en 2026 y se estima que crecerá desde 284,39 millones de USD en 2027 hasta 348,65 millones de USD para 2032, a una CAGR del 4,18% durante el período de pronóstico (2027-2032).
¿Qué aplicación se proyecta que crezca más rápido?
Se proyecta que las aplicaciones nucleares crezcan a una CAGR del 5,45% hasta 2032, respaldadas por la construcción de reactores, el mantenimiento y las necesidades de blindaje.
¿Por qué es importante Asia-Pacífico para los proveedores de carburo de boro?
Asia-Pacífico tuvo una participación del 39,75% en 2026 y se prevé que crezca a una CAGR del 5,33%, respaldada por la cadena de suministro de China y el programa nuclear de India.
¿Qué limita la entrada en la producción de carburo de boro de grado de defensa?
El procesamiento a alta temperatura, los equipos de sinterización intensivos en capital y las pruebas plurianuales bajo las normas del Instituto Nacional de Justicia (NIJ), ASTM International (ASTM) y la OTAN limitan la entrada.