
炭化ホウ素市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 284.09 百万米ドル |
| 市場規模 (2032) | 348.65 百万米ドル |
| 成長率 (2027 - 2032) | 4.18 % |
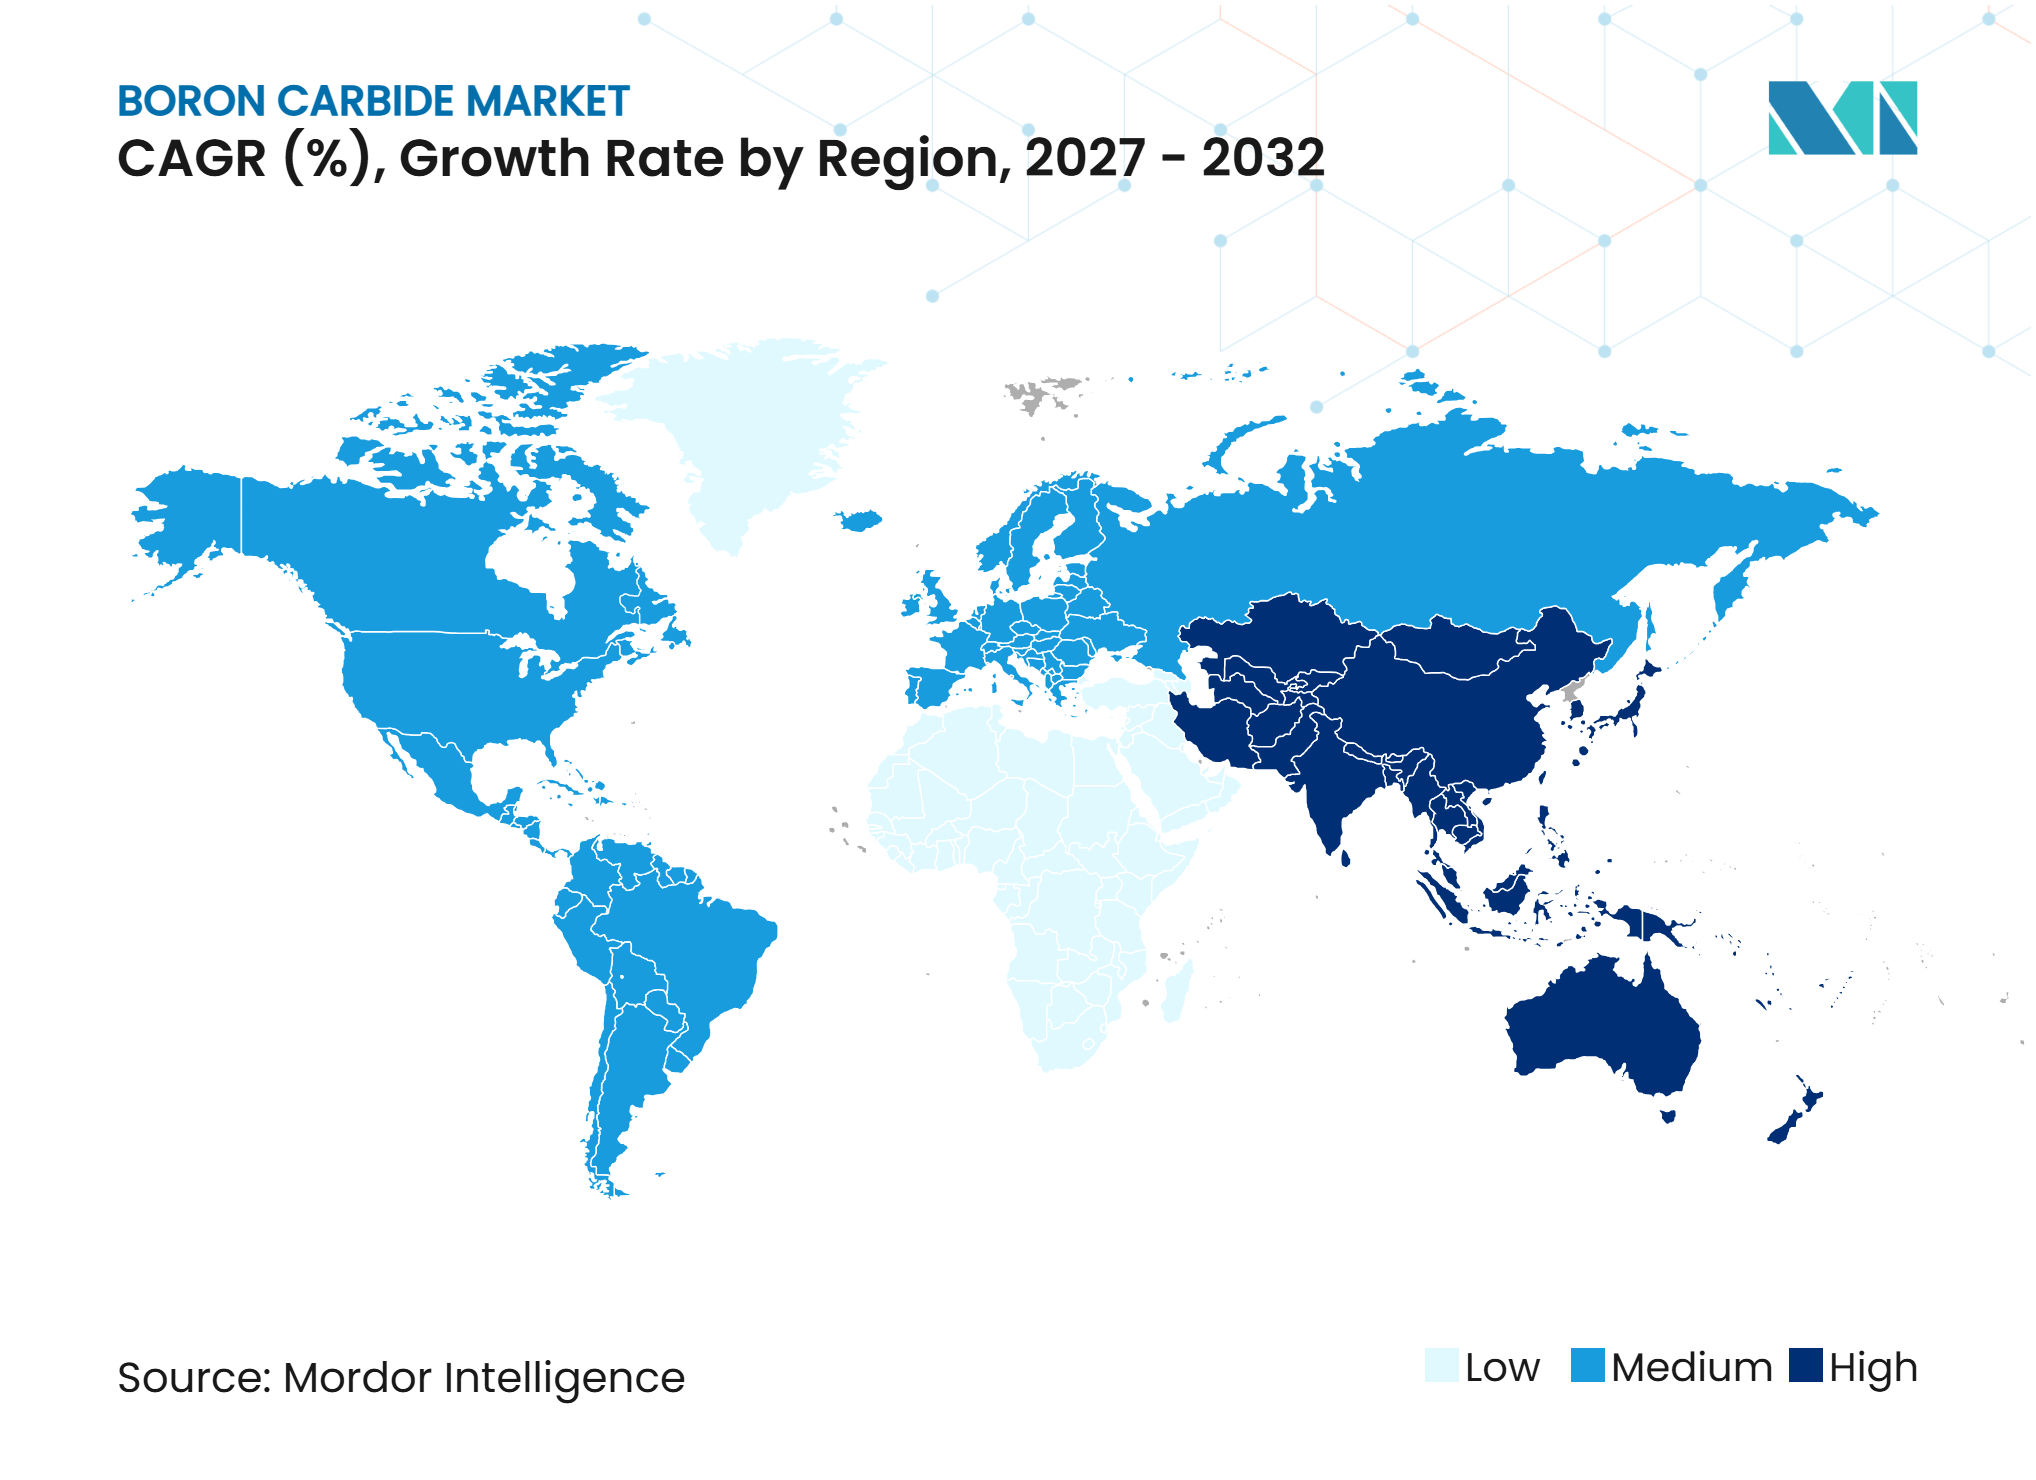
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる炭化ホウ素市場分析
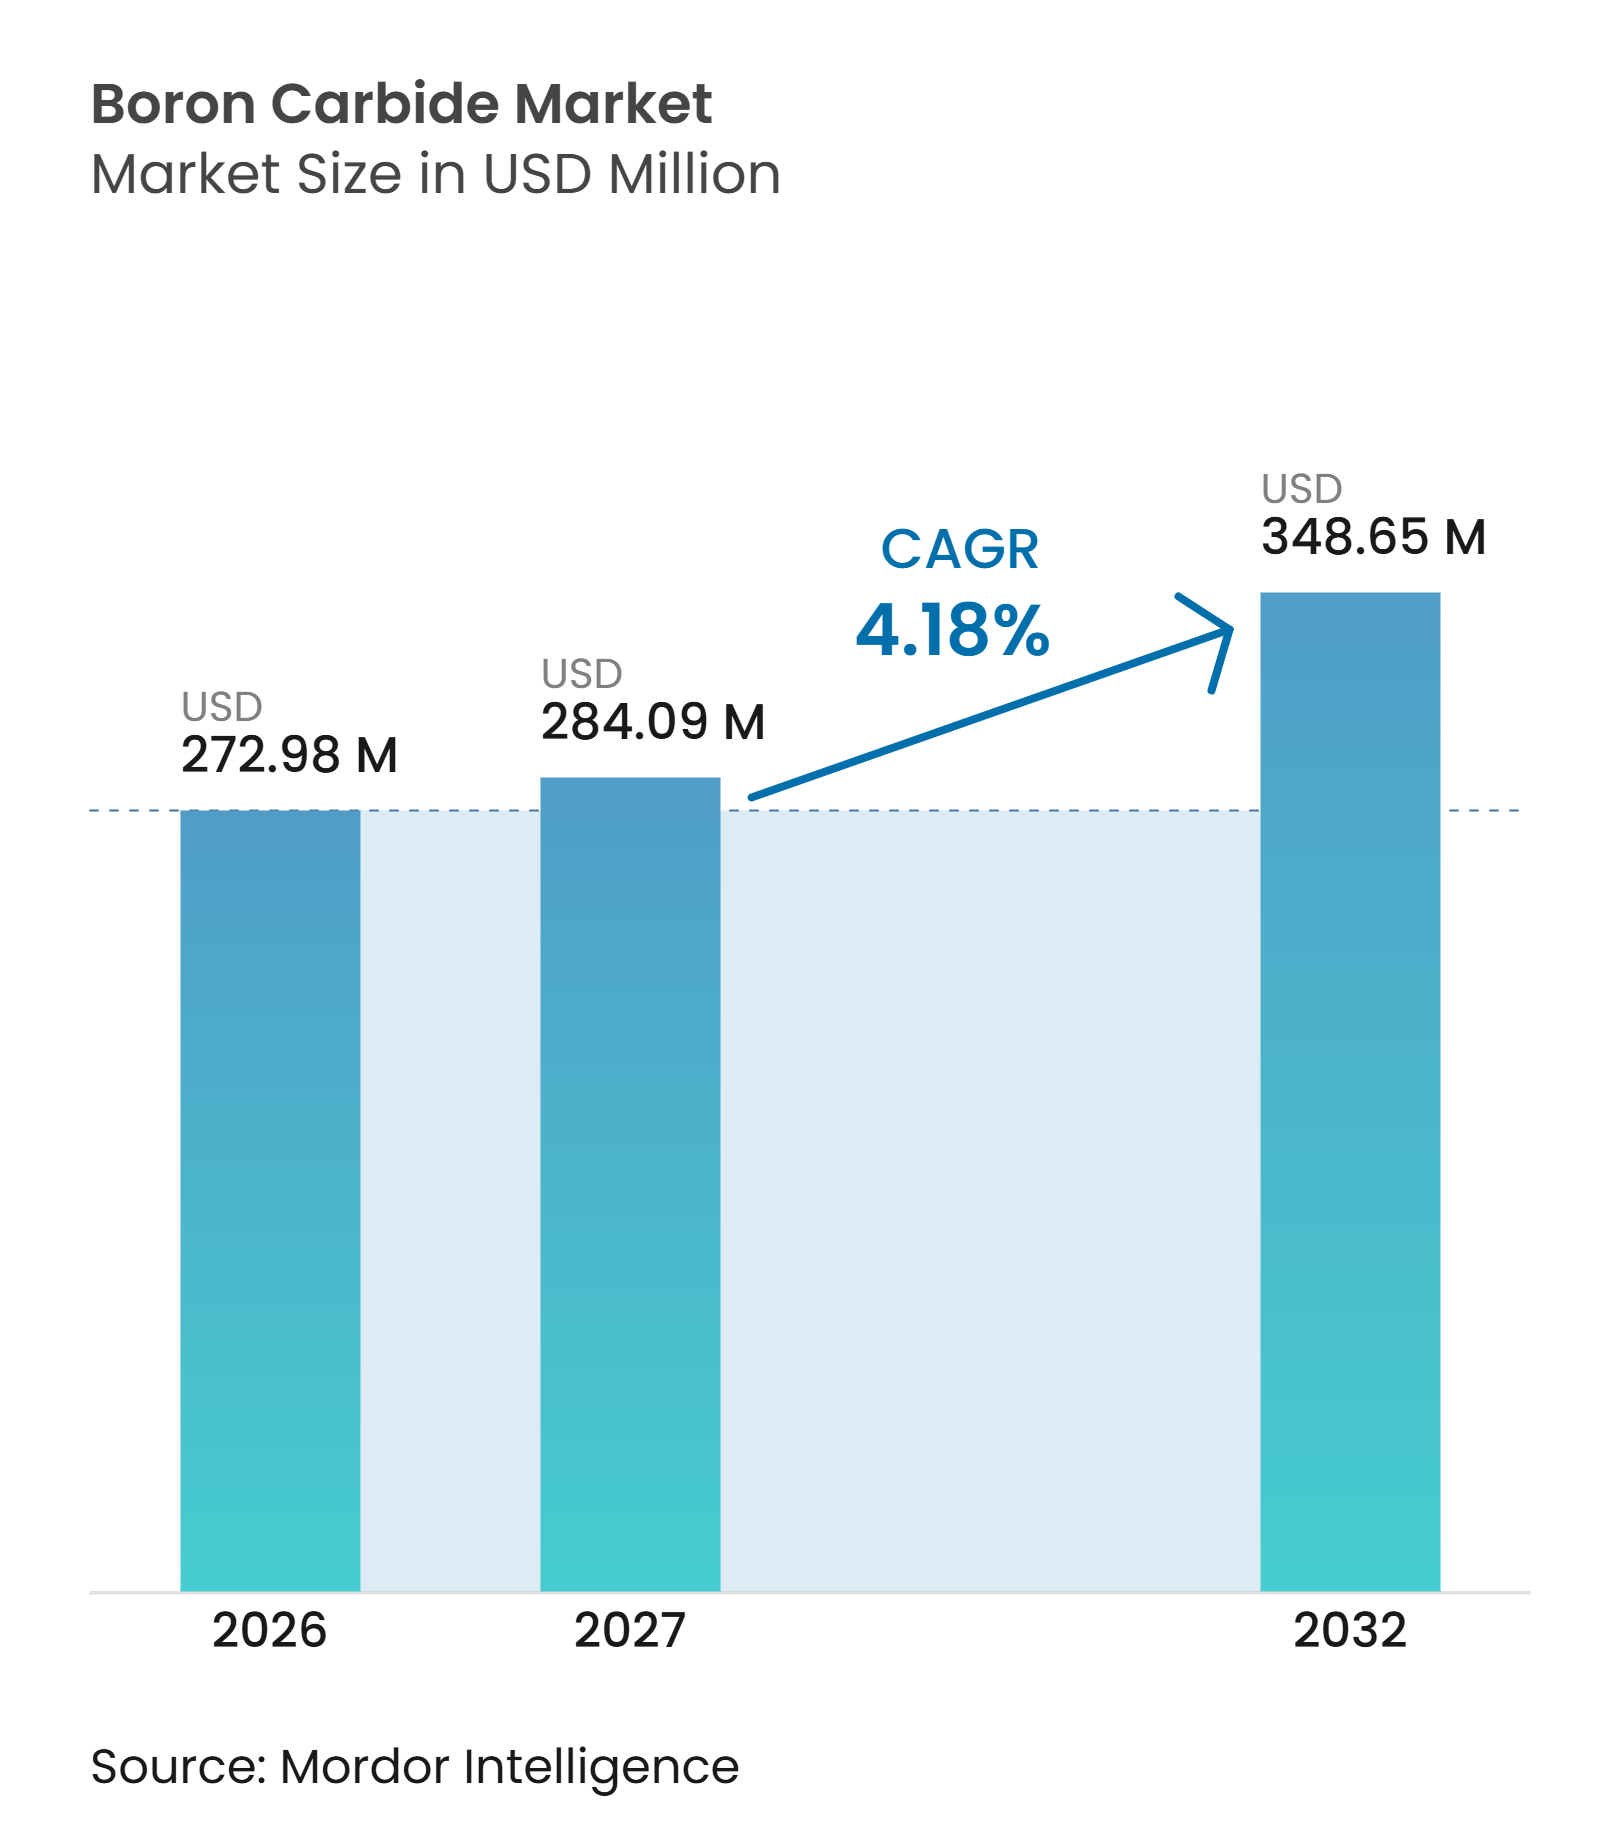
炭化ホウ素市場規模は2026年に2億7,298万米ドルと評価され、2027年の2億8,439万米ドルから2032年には3億4,865万米ドルへと成長すると推定されており、予測期間(2027年~2032年)中のCAGRは4.18%です。炭化ホウ素市場は、弾道防護、原子力中性子吸収、産業用研磨材からの需要によって支えられています。これらの需要領域はそれぞれ独立した調達サイクルを持ち、単一の最終用途への依存を低減しています。原子力プログラムは、炭化ホウ素が原子炉制御・遮蔽用途における中性子吸収材として使用されることから、同材料への需要を支えています。ASTM C750およびASTM C751は原子力グレードの粉末およびペレットの仕様を規定しており、供給決定における資格認の役割を強化しています。競争は大量供給の研磨材と資格認定済みの防衛・原子力部品との間で分かれており、材料および認証要件を満たすメーカーに機会をもたらしています。
レポートの主要ポイント
- グレード別では、研磨グレードが2026年の炭化ホウ素市場シェアの67.34%を占め、原子力・防衛グレードは2032年までに5.19%のCAGRで成長すると予測されています。
- 製品形態別では、粉末が2026年の炭化ホウ素市場シェアの53.11%を占め、2032年までに4.87%のCAGRで成長すると予測されています。
- 用途別では、産業用研磨材が2026年の炭化ホウ素市場規模の35.67%を占め、原子力は2032年までに5.45%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の炭化ホウ素市場規模の39.75%を占め、2032年までに5.33%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量弾道防護需要 | +1.3% | 北米、欧州、アジア太平洋の防衛予算に集中した支出を伴うグローバル | 短期(2年以内) |
| 原子炉制御・遮蔽需要 | +0.9% | 中国、インド、欧州、および米国の小型モジュール炉プログラムが主導するグローバル | 中期(2~4年) |
| 硬質セラミックスおよび半導体基板の精密仕上げ | +0.6% | 韓国、日本、台湾を含むアジア太平洋が中核で、北米および欧州にも需要あり | 中期(2~4年) |
| 高性能研磨材およびウォータージェット用途の拡大 | +0.5% | 北米、ドイツ、および産業系ASEAN諸国で早期の成果を伴うグローバル | 短期(2年以内) |
| 政府支援による国内生産能力・資格認定プログラム | +0.4% | 米国、インド、フランス、サウジアラビア、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量弾道防護需要
防衛調達プログラムは、炭化ホウ素市場に安定した需要基盤を引き続き生み出しています。2025年9月、米陸軍はHardwire LLCおよびLeading Technology Compositesに対し、軽量小火器防護インサートに関する6,550万米ドルの納入注文を発行しました。この注文は4億1,600万米ドルの重要胴体防護プログラムの下で発行され、2027年3月までの納入が予定されていました[1]。2025年8月、台湾は炭化ホウ素を使用した防弾セラミックプレート4万8,000枚を調達する計画を発表し、生産は2028年および2029年に予定されています。米国司法省(NIJ)標準0101.07は、米国法執行機関向けボディアーマーの弾道試験方法および脅威レベル要件を更新しています。これらの仕様は、メーカーが多発弾性能に向けてプレート構造を再設計する際に、プレート1枚あたりの炭化ホウ素使用量を増加させる可能性があります。
原子炉制御・遮蔽需要
炭化ホウ素市場は、従来の加圧水型および沸騰水型原子炉の制御システム、ならびに高速炉および小型モジュール炉の用途に対応しています。これらの用途は異なる純度レベルおよび同位体組成を必要とし、調達を独立した供給チャネルに分離しています。インドのカルパッカムにある500MWe原型高速増殖炉は2026年4月に初臨界を達成し、Bhukhanvala Industries Pvt. Ltd.は同炉の天然炭化ホウ素中性子遮蔽部品および粉末を供給したと述べています。2025年4月、中国の核電力研究所は四川省で高速炉への供給を目的とした炭化ホウ素セラミック生産ラインを推進しました。ASTM C751およびANSI/ANS 6.4.2は原子力ペレットおよび遮蔽要件に関連しており、コンプライアンスが供給契約の中心となっています。国内生産能力および資格認定プログラムに対する政府支援は、炭化ホウ素市場における長期的な需要を強化しています。
硬質セラミックスおよび半導体基板の精密仕上げ
炭化ホウ素市場は、サファイアウェーハ、炭化ケイ素ウェーハ、セラミックス、および光学部品の仕上げに使用される研磨材料への需要から恩恵を受けています。炭化ホウ素は、選択されたラッピング用途において表面下損傷を抑制しながら硬質材料を除去することができます。2025年に発表された研究では、炭化ホウ素添加剤が炭化ケイ素セラミックマトリックスの緻密化を改善し、先進セラミック加工における同材料の役割を支持することが明らかになりました。太陽光発電用シリコンウェーハの切断においても、スラリーベースのワイヤーソー操作に炭化ホウ素微粉末が使用されています。薄型ウェーハ形状に対するより厳格な粒子径要件は、制御された粉末グレードへの需要を支えています。これらの用途は、防衛調達サイクルとは独立した産業用研磨材需要を提供しています。
高性能研磨材およびウォータージェット用途の拡大
ウォータージェットノズルサプライヤーは、非鉄金属および先進複合材料を切断するために設計された製品に炭化ホウ素を使用しています。同材料の化学的安定性と耐侵食性は、研磨切断条件下でのノズル寿命を延長することができます。磁気研磨仕上げも炭化ホウ素市場における特殊用途の一つです。タービン圧縮機ブレードに関する2025年の研究では、炭化ホウ素研磨材を使用した磁気仕上げ条件下で表面粗さが38.99%改善されたことが報告されています。WASHINGTON MILLSは、より厳格な研磨公差を必要とする用途向けにカスタム粒子径分布を供給しています。このような要件は、半導体およびタービン部品仕上げにおける標準コモディティ粉末の代替可能性を低下させています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 炭素熱還元および焼結の高エネルギー・資本集約性 | -0.8% | グローバル、電力コストが高い欧州および北米で最も深刻 | 長期(4年以上) |
| 脆性衝撃破壊および破壊靭性のトレードオフ | -0.6% | グローバル、米国、欧州、トルコの防衛グレードプレートメーカーにとって最大の商業的関連性あり | 中期(2~4年) |
| 装甲・原子力グレードの資格認定ボトルネック | -0.7% | 米国、インド、フランス、ドイツの国家調達機関、およびNATO資格認定システム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
炭素熱還元および焼結の高エネルギー・資本集約性
炭素熱還元は2,400度摂氏を超えるアーク炉温度を必要とし、エネルギー消費が炭化ホウ素市場における主要な生産コストとなっています。このプロセスは炭化ホウ素1キログラムの生産に15~20kWhを必要とします。防衛部品けのホットプレス焼結には専用設備が必要であり、炉ラインのコストは500万~1,000万米ドルに達します。これらのコストは新規参入者の参入を制限し、粉末供給または公的支援を受けた資格認定プロジェクトを優位にしています。中国のメーカーは内モンゴルおよび江西省に集中した生産能力から恩恵を受けており、統合された供給構造が研磨グレードの生産を支えています。欧州では、Schunk Groupの炭化ケイ素循環経済モデルへの投資が、先進セラミックスメーカーが追求しているサプライチェーン強靭化アプローチを反映しています[2]。
装甲・原子力グレードの資格認定ボトルネック
防衛・原子力サプライヤーは、資格認定プログラムへの参入前に数年にわたる試験および文書化要件に直面しています。関連する枠組みには、弾道防護に関するNIJ標準0101.07、原子力ペレットに関するASTM C751、および車両装甲に関するNATO標準化協定(STANAG)4569が含まれます。脆性破壊挙動は特定の超高速タングステンコア脅威に対する炭化ホウ素の性能を制限し、材料アーキテクチャおよび破壊靭性のトレードオフへの注目を高めています。Nurol Teknoloji社は数年間の試験を経て、焼結炭化ホウ素製品を米国の12社にライセンス供与しています。長期にわたる資格認定プロセスは、対象となる防衛または原子力プログラムからの収益を持たない中堅メーカーに圧力をかけています。また、確立された試験履歴と生産文書を持つ企業に資格認定済みの供給を集中させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
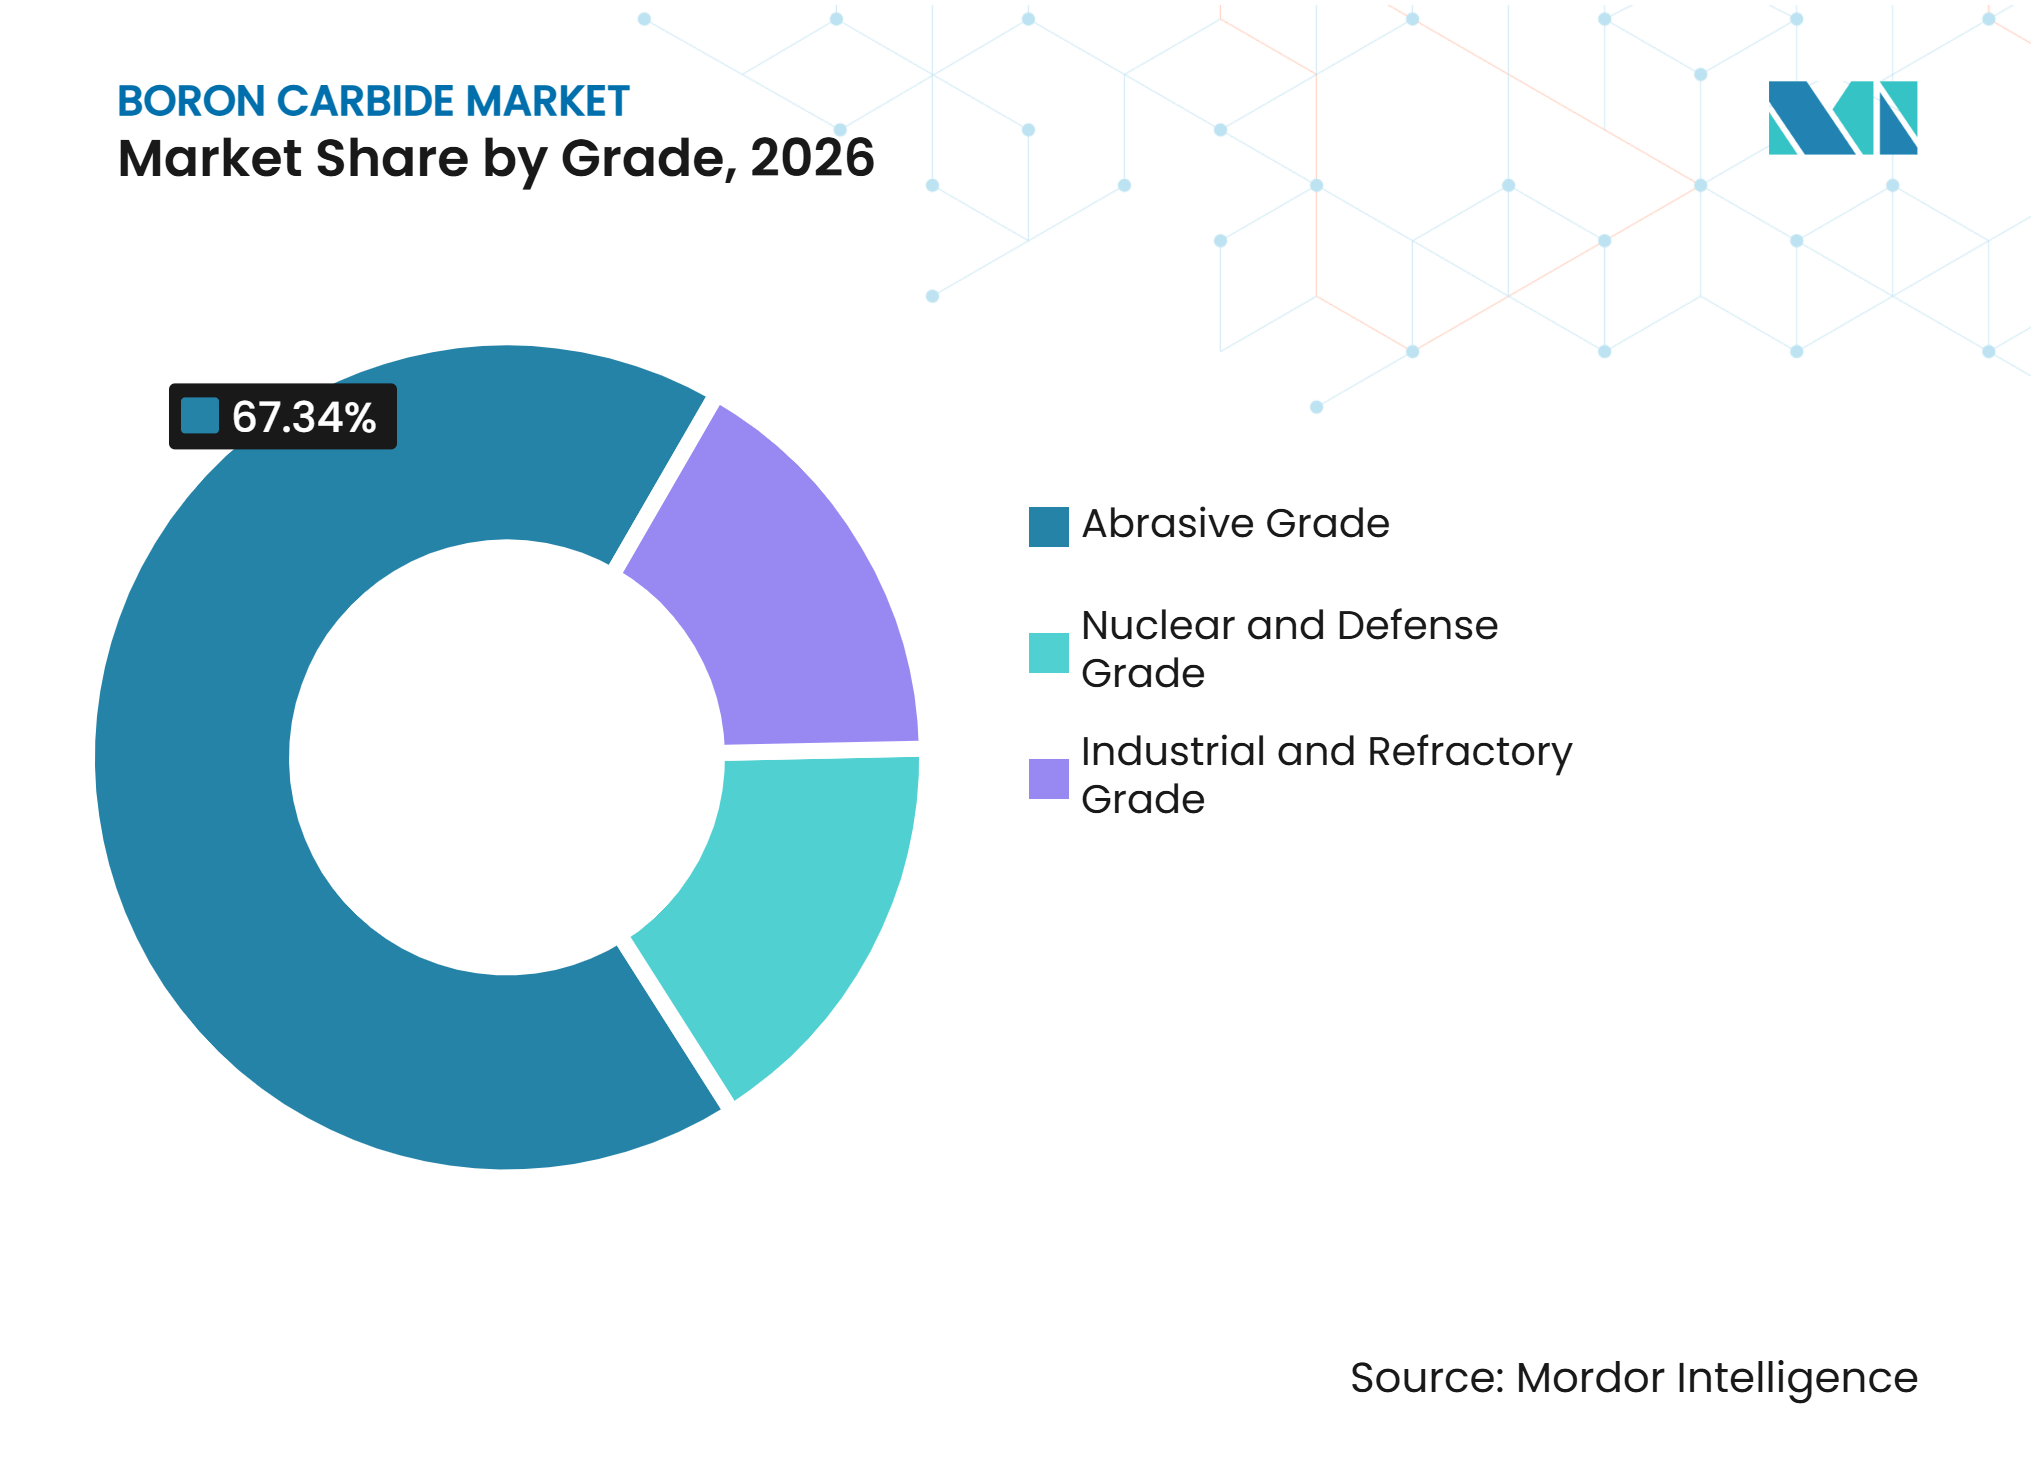
研磨グレードが生産量でリードし、防衛・原子力が収益成長を牽引研磨グレードは2026年の炭化ホウ素市場シェアの67.34%を占めました。ラッピング、研磨、ウォータージェットノズル、硬質コーティング用途に広く使用されています。研磨粉末はホットプレス防衛タイルよりもトン当たりの収益が低くなっています。このセグメントのメーカーは、コモディティ価格圧力に対して生産量需要のバランスを取る必要があります。産業・耐火物グレードは炭化ホウ素市場において中間的な位置を占めています。化学的不活性性と熱安定性が求められる耐摩耗性ポンプ、ノズル、炉ライニングに使用されています。
原子力・防衛グレードは2032年までに5.19%のCAGRで成長すると予測されています。このセグメントはボディアーマーの近代化と原子力プログラムの拡大から恩恵を受けています。性能仕様と試験要件が異なるため、資格認定済みの防衛材料は標準研磨粉末で容易に代替することができません。2025年の研究では、高温ガス冷却炉の制御棒に使用される炭化ホウ素は、中性子捕獲後のヘリウム放出を可能にするために制御された多孔質微細構造が必要であることが明らかになりました。この要件は、原子力グレードと研磨グレードの粉末の材料的差異を示しています。より高い資格認定要件により、原子力・防衛グレードは物理的な生産量よりも速く収益を成長させることができます。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
製品形態別:
粉末がシェアと成長勢いの両面でリード粉末は2026年の炭化ホウ素市場シェアの53.11%を占めました。ホットプレス、無加圧焼結、反応結合、および研磨コンパウンド生産の出発形態です。ASTM C750は、化学組成、同位体比、粒子径、および認証を含む原子力グレード炭化ホウ素粉末の要件を規定しています。これらの要件は、より広い粉末セグメント内に特化した原子力供給カテゴリーを生み出しています。粉末はまた、国際輸送の標準的な商業形態として、中国の輸出志向型研磨材供給モデルを支えています。これにより、下流の成形が他国で行われる場合でも需要が維持されます。
粉末はまた、2032年までに4.87%のCAGRで成長すると予測されています。インド、韓国、東南アジア諸国は粉末を輸入し、より多くの製造付加価値を確保するために国内焼結能力を拡大しています。粒状品は主に、より粗い粒子形状を必要とするウォータージェットおよびサンドブラスト用途に使用されています。この形態は、低脅威の研磨用途において炭化ケイ素との競争が激しくなっています。その他の製品形態には、ペースト、懸濁液、および炭化ホウ素複合フィードストックが含まれます。これらの形態はシェアが小さいままですが、付加製造が実験室作業から防衛部品の限定生産へと移行するにつれて関連性が高まっています。
用途別:
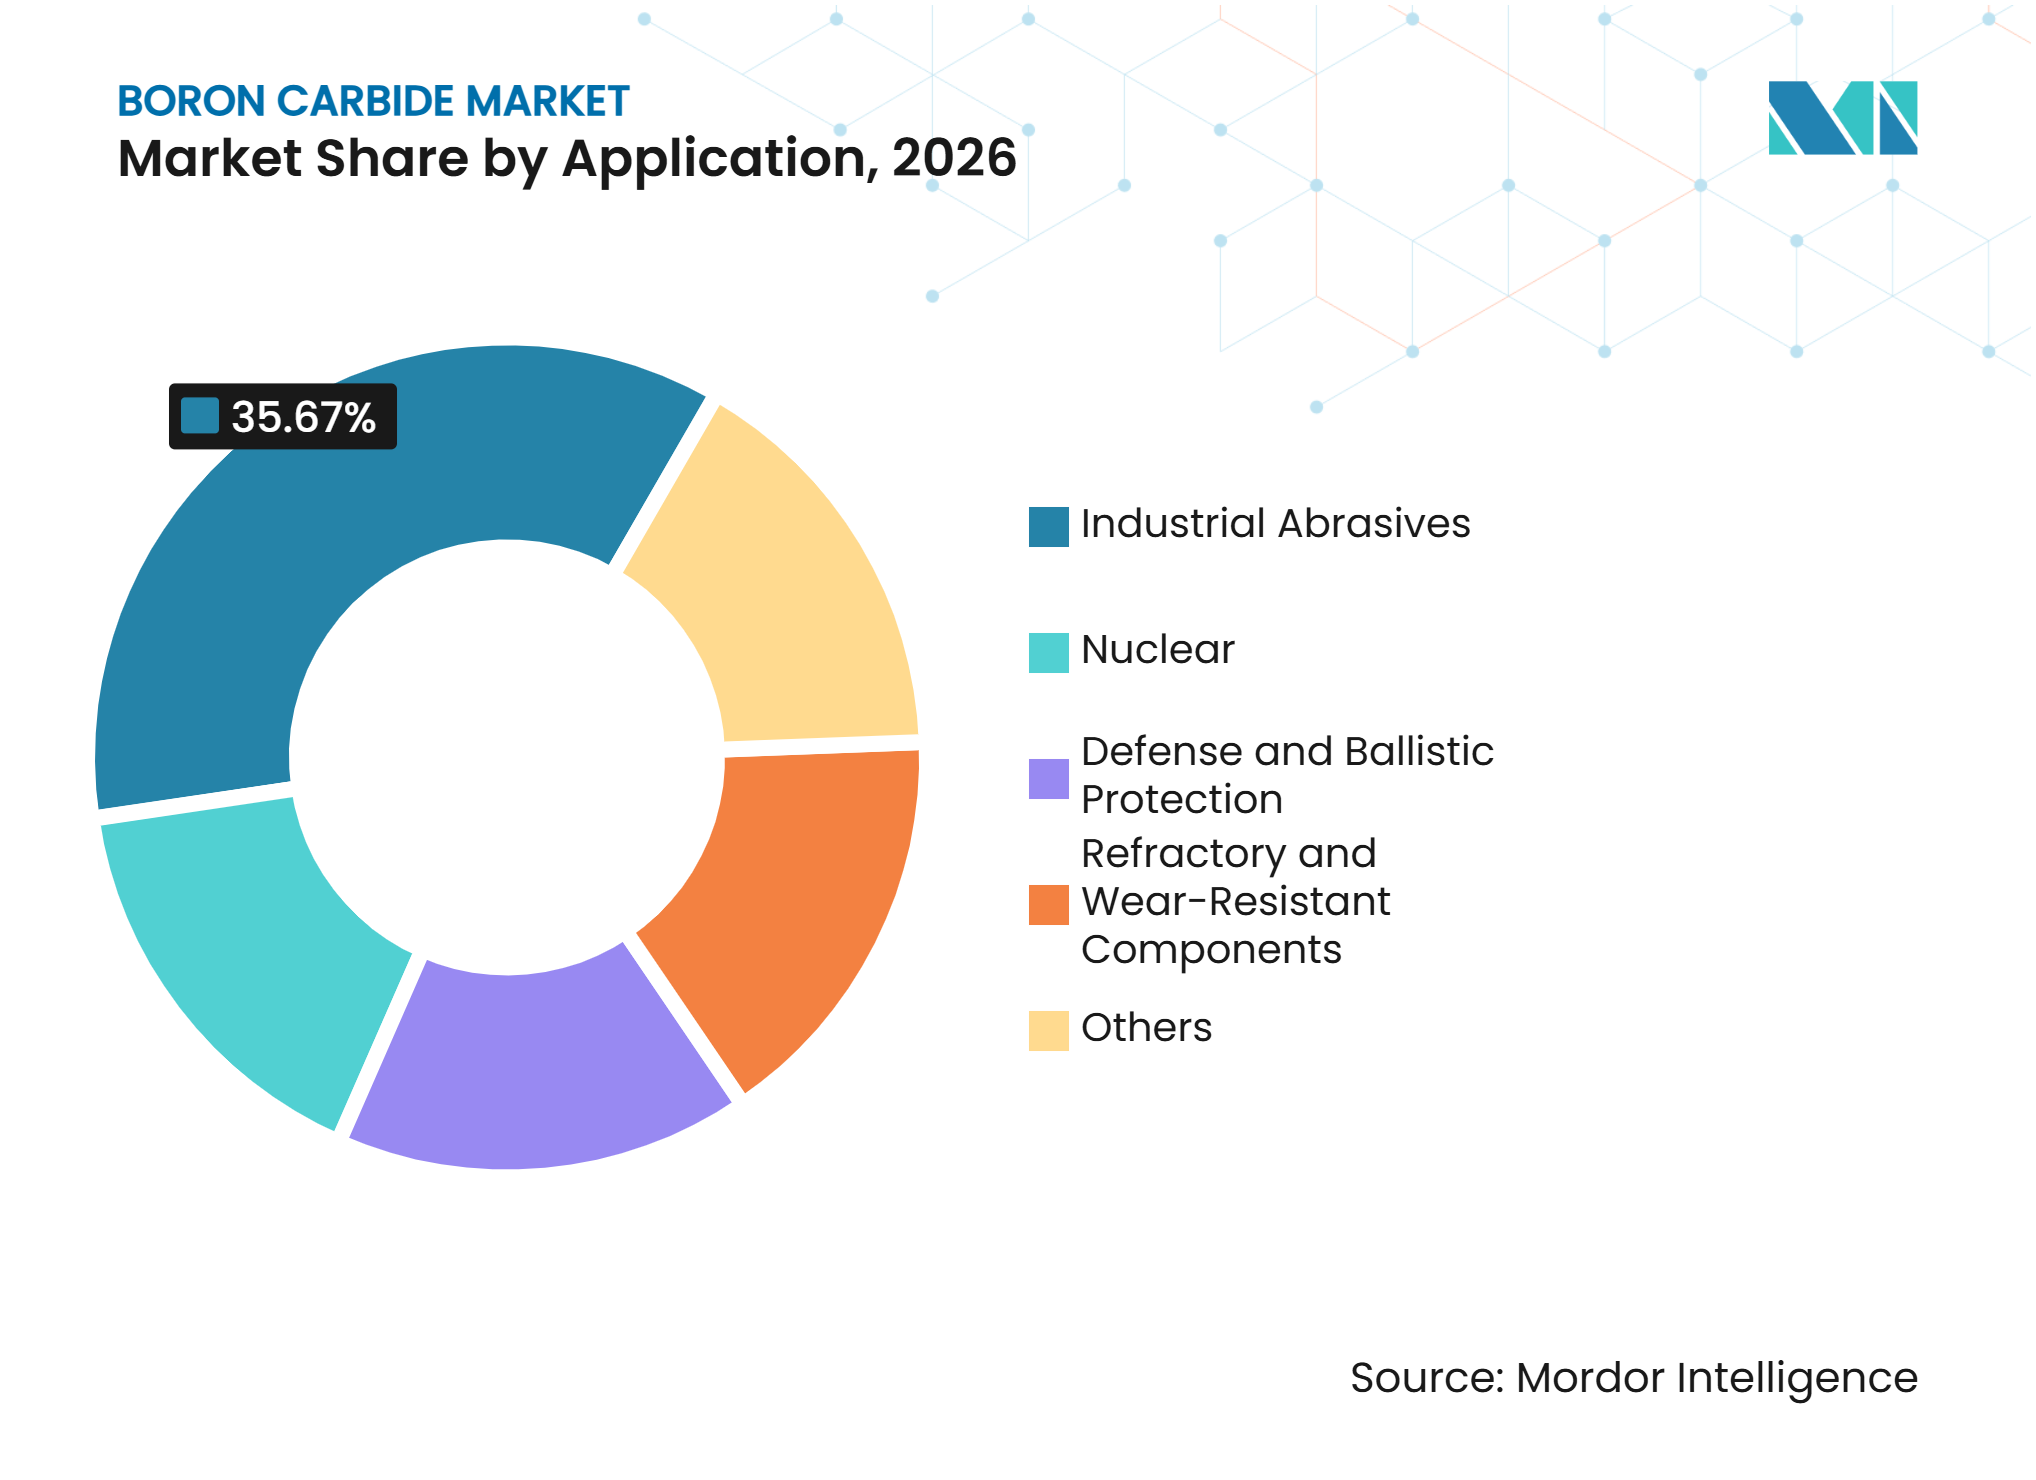
産業用研磨材がシェアを維持しながら原子力が台頭産業用研磨材は2026年の炭化ホウ素市場規模の35.67%を占めました。需要は、半導体および光学用途に使用されるシリコンウェーハ、サファイア基板、硬質セラミック部品のラッピングと関連しています。同材料の硬度対密度プロファイルは、プロセスの信頼性が重要なこれらの用途を支えています。耐火物・耐摩耗部品は、研磨性および腐食性条件下で使用されるサンドブラストノズル、ポンプシール、炉部品を含む別の重要な用途グループを形成しています。防衛・弾道防護は、米陸軍の2025年重要胴体防護プログラムに支えられた個人用装甲プレートおよび車両用セラミックタイルをカバーしています。
原子力は2032年までに5.45%のCAGRで拡大すると予測されており、原子力需要が新規建設と定期保守の両方を包含することから、防衛・弾道防護を上回るペースで成長しています。制御棒の保守、可燃性毒物の交換、および遮蔽アップグレードは、既存の加圧水型および沸騰水型原子炉群全体にわたって購買ニーズを生み出しています。2025年の研究では、放射加熱下における炭化ホウ素とステンレス鋼制御棒の共晶溶融挙動が検討されており、これはナトリウム冷却高速炉の改修計画に関連しています。Bhukhanvala Industries Pvt. Ltd.の原型高速増殖炉(PFBR)サプライチェーンへの参加と国際熱核融合実験炉(ITER)核融合プログラムへの関与は、資格認定済みメーカーが同一の生産基盤から核分裂と核融合の両方の要件に対応できることを示しています。この用途の組み合わせは、炭化ホウ素市場における資格認定、純度、および納期信頼性の重要性を高めています。

注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋:サプライチェーンの深さが需要加速と交わる地域
アジア太平洋は2026年の炭化ホウ素市場の39.75%を占め、2032年までに5.33%のCAGRで成長すると予測されています。中国は研磨グレード材料の統合された炭化ホウ素サプライチェーンにより、中心的な製造拠点であり続けています。2025年に四川省で核電力研究所の炭化ホウ素セラミック生産ラインを設立するプロジェクトは、国内高速炉供給への注力を反映しています。インドの需要は高速増殖炉プログラムと国内製造政策に関連しています。Bhukhanvala Industries Pvt. Ltd.は、2026年4月に初臨界を達成したカルパッカムのPFBRに天然炭化ホウ素遮蔽部品および粉末を供給しました。ASTM C750およびASTM C751要件へのコンプライアンスは、原子力プログラムに対応する資格認定済みサプライヤーを優位にしています。
北米:国内供給の緊急性が調達戦略を再定義
北米の炭化ホウ素市場は、防衛調達と中国フィードストックへの依存低減の取り組みによって形成されています。米陸軍の重要胴体防護プログラムは、ホットプレス炭化ホウ素プレートへの複数年にわたる需要を支えています。WASHINGTON MILLSは北米で粗炭化ホウ素の唯一の確認済みメーカーです。期限切れの強化小火器防護インサート(ESAPI)ボディアーマーのリサイクル取り組みは、炭化ホウ素を回収し二次供給ループを確立することを目的としています。Verco Materials LLCは2026年1月に、重なり合う炭化ホウ素タイルを使用した折り畳み可能なライフル防護弾道シールドに関する米国特許第12,535,300号を取得しました。NIJ標準0101.07は、装甲サプライヤーが満たすべき製品要件を定義しています。
欧州、南米、中東・アフリカの構造的乖離
欧州は、国内セラミックス生産の高エネルギーコストと回復しつつある防衛需要を組み合わせています。Schunk Technical CeramicsはESK-SIC買収を通じて炭化ケイ素循環経済モデルに1億ユーロを投資しており、これは地域の材料安全保障に関連しています。Nurol Teknoloji社は欧州の防衛請負業者にセラミック装甲を供給し、国際防衛産業見本市(IDEF)2025において焼結セラミックタイル技術を搭載した装甲車両を展示しました。EU共通軍事リストは先進セラミック技術に輸出許可管理を課しています。南米は主に産業需要に牽引される市場であり、ブラジルは石油・ガス操業における耐摩耗部品に炭化ホウ素を使用し、計画中のマイクロ原子炉プログラムへの炭化ホウ素の評価を行っています。中東・アフリカの需要はサウジアラビアの防衛製造計画と南アフリカの研磨材基盤によって支えられていますが、両地域は地域の仕上げ能力を開発しながら輸入依存が続いています。
競合状況
市場集中度
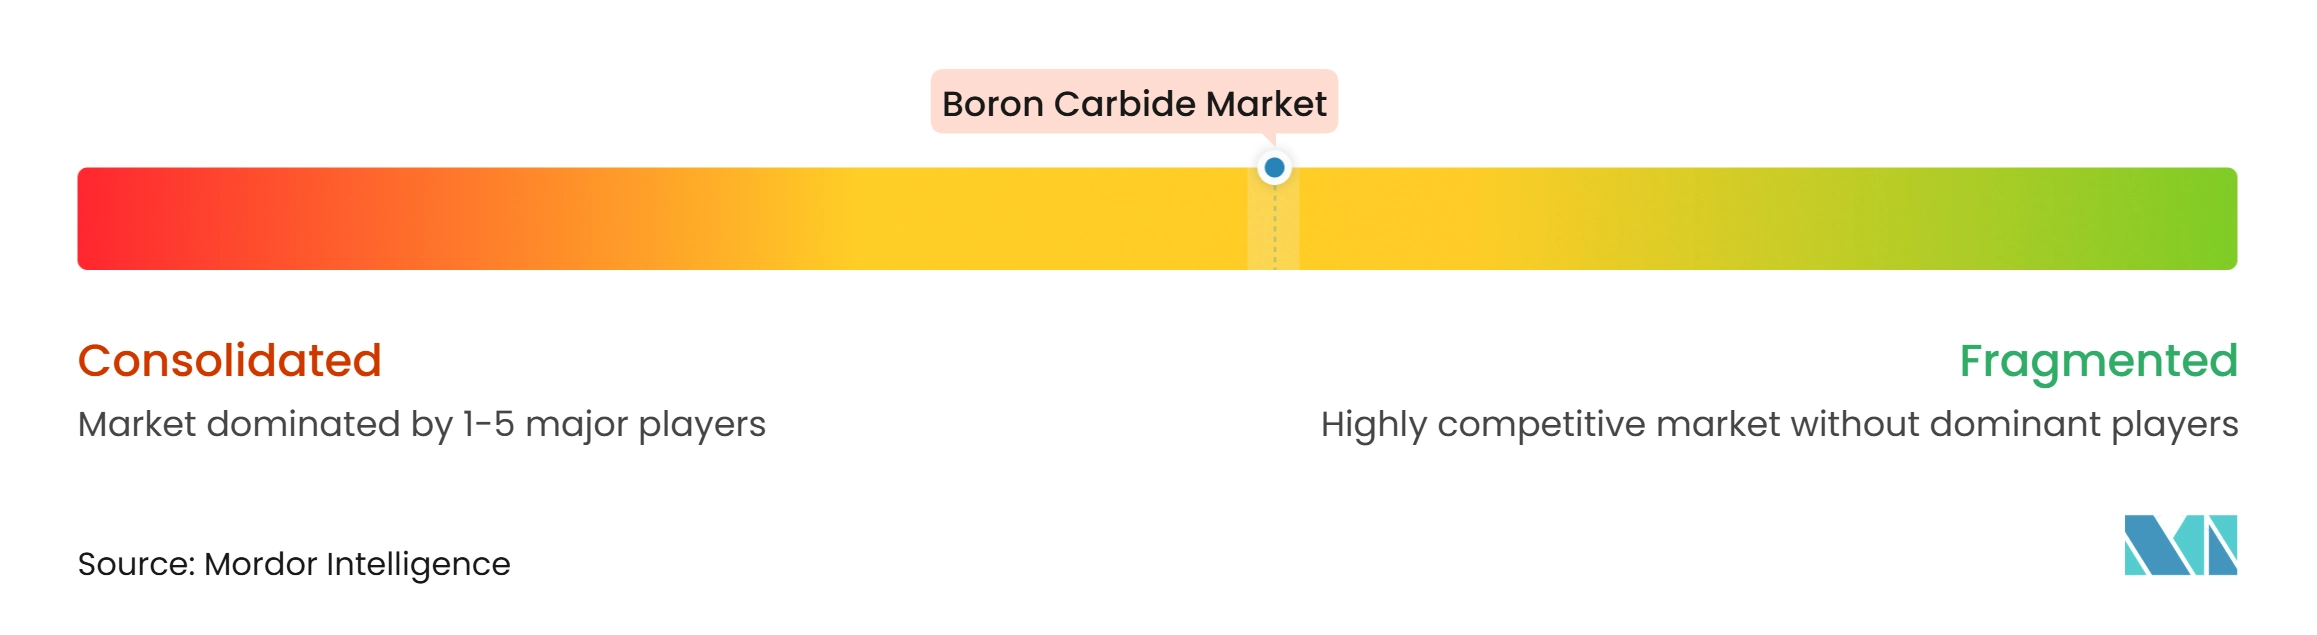
炭化ホウ素市場は中程度に分散しています。Dalian Jinma Boron Technology Group Co., Ltd.を含む中国のメーカーは、統合された事業を通じて研磨材および産業用耐火物の供給において強固な地位を占めています。西側サプライヤーは、検証済みの加工と正式な資格認定を必要とする防衛・原子力材料により重点を置いています。CoorsTek、CeradyneブランドのもとでのおよびSaint-Gobainは、プラットフォーム資格認定が長期的な供給関係を可能にする高付加価値部品に位置付けられています。Saint-Gobainは2025年10月に微粒炭化ホウ素および炭化ケイ素装甲プレートに関する米国特許第12,435,006号を取得しました。
市場はまた、車両および航空機防護用の曲面タイルを含む複雑な形状の製品にも範囲を広げています。ホットプレスはこれらの形状にコストがかかるため、無加圧および反応焼結代替品への関心を支えています。Verco Materials LLCの2026年1月の特許は、重なり合う炭化ホウ素タイルを使用した柔軟なシールド構造をカバーしており、同材料の用途を従来の剛性プレートを超えて拡大しています。KYOCERAは2025年にKyoto Fusioneering社と核融合エネルギーセラミックスおよび中性子遮蔽材料に関する共同開発契約を締結しました。これらの動向は、製品設計、資格認定、および先進エネルギー用途をコストと並ぶ競争要因として位置付けています。
流通の統合も特殊研磨材に影響を与えています。SurfacePrepの子会社であるGNPGraystarは2025年5月にUK Abrasives Inc.を買収し、研磨材料に対するより広い特殊セラミックス流通ネットワークの価値を反映しています。NIJ標準0101.07およびNATO標準化協定(STANAG)4569は、コンプライアンスに広範な試験が必要なため、装甲サプライヤーにとって引き続き商業的参入障壁となっています。この構造により、資格認定済みの確立されたサプライヤーは、コモディティ価格だけでなく承認済みの設計とプログラム実績で競争することができます。
炭化ホウ素産業のリーダー企業
-
Saint-Gobain
-
CoorsTek Inc.
-
3M
-
WASHINGTON MILLS
-
Elmet Technologies
- 注:主要企業の掲載順は順位を示すものではありません。
炭化ホウ素市場 このレポートでカバーされる企業
- 3M
- Adept Armor
- Bhukhanvala Industries Pvt. Ltd.
- CoorsTek Inc.
- Dalian Jinma Boron Technology Group Co., Ltd.
- Elmet Technologies
- KYOCERA Corporation
- Mudanjiang Qianjin Boron Carbide Co., Ltd.
- Nurol Holding A.Ş.
- Precision Ceramics Limited
- Saint-Gobain
- Schunk Technical
- UK Abrasives Inc.
- Verco Materials LLC
- WASHINGTON MILLS
最近の産業開発事情 炭化ホウ素市場
- 2026年4月:インドのカルパッカムにある500MWe原型高速増殖炉が初臨界を達成しました。Bhukhanvala Industries Pvt. Ltd.は同炉の天然炭化ホウ素(B4C)中性子遮蔽部品および粉末を一式供給し、インドの主要な原子力グレードB4Cメーカーとしての地位を確立するとともに、追加の高速および小型モジュール炉(SMR)契約の機会を創出しました。
- 2026年1月:Verco Materials LLCは、重なり合うパターンで炭素繊維で包まれた炭化ホウ素(B4C)タイルを使用したコンパクトな折り畳み可能ライフル防護弾道シールドに関する米国特許第12,535,300号を取得しました。この特許は、B4Cの用途を展開可能なシールドおよび非平面型個人防護形態に拡大する柔軟な装甲アーキテクチャを導入しました。
世界の炭化ホウ素市場レポートの範囲
炭化ホウ素は、既知の人工物質の中でダイヤモンドおよび立方晶窒化ホウ素に次ぐ硬度を持つ、極めて硬い黒色結晶性共有結合セラミック材料です。例外的な硬度と耐摩耗性を非常に低い密度と組み合わせており、重量を最小化しながら大きな機械的応力に耐える材料を必要とする用途に適しています。
炭化ホウ素市場は、グレード、製品形態、用途、および地域によってセグメント化されています。グレード別では、市場は研磨グレード、原子力・防衛グレード、産業・耐火物グレードにセグメント化されています。製品形態別では、市場は粉末、粒状、その他にセグメント化されています。用途別では、市場は産業用研磨材、原子力、防衛・弾道防護、耐火物・耐摩耗部品、その他にセグメント化されています。本レポートはまた、主要地域の15カ国における炭化ホウ素の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 研磨グレード |
| 原子力・防衛グレード |
| 産業・耐火物グレード |
| 粉末 |
| 粒状 |
| その他 |
| 産業用研磨材 |
| 原子力 |
| 防衛・弾道防護 |
| 耐火物・耐摩耗部品 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | 研磨グレード | |
| 原子力・防衛グレード | ||
| 産業・耐火物グレード | ||
| 製品形態別 | 粉末 | |
| 粒状 | ||
| その他 | ||
| 用途別 | 産業用研磨材 | |
| 原子力 | ||
| 防衛・弾道防護 | ||
| 耐火物・耐摩耗部品 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
炭化ホウ素市場の現在の市場規模は?
炭化ホウ素市場規模は2026年に2億7,298万米ドルと評価され、2027年の2億8,439万米ドルから2032年には3億4,865万米ドルへと成長すると推定されており、予測期間(2027年~2032年)中のCAGRは4.18%です。
最も速く成長すると予測される用途は?
原子力用途は2032年までに5.45%のCAGRで成長すると予測されており、原子炉建設、保守、および遮蔽ニーズによって支えられています。
炭化ホウ素サプライヤーにとってアジア太平洋が重要な理由は?
アジア太平洋は2026年に39.75%のシェアを占め、中国のサプライチェーンとインドの原子力プログラムに支えられ、5.33%のCAGRで成長すると予測されています。
防衛グレード炭化ホウ素生産への参入を制限するものは何ですか?
高温加工、資本集約的な焼結設備、および米国司法省(NIJ)、ASTM International(ASTM)、NATO標準に基づく数年間の試験が参入を制しています。