
Borcarbid-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 284.09 Millionen US-Dollar |
| Marktgröße (2032) | 348.65 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.18 % |
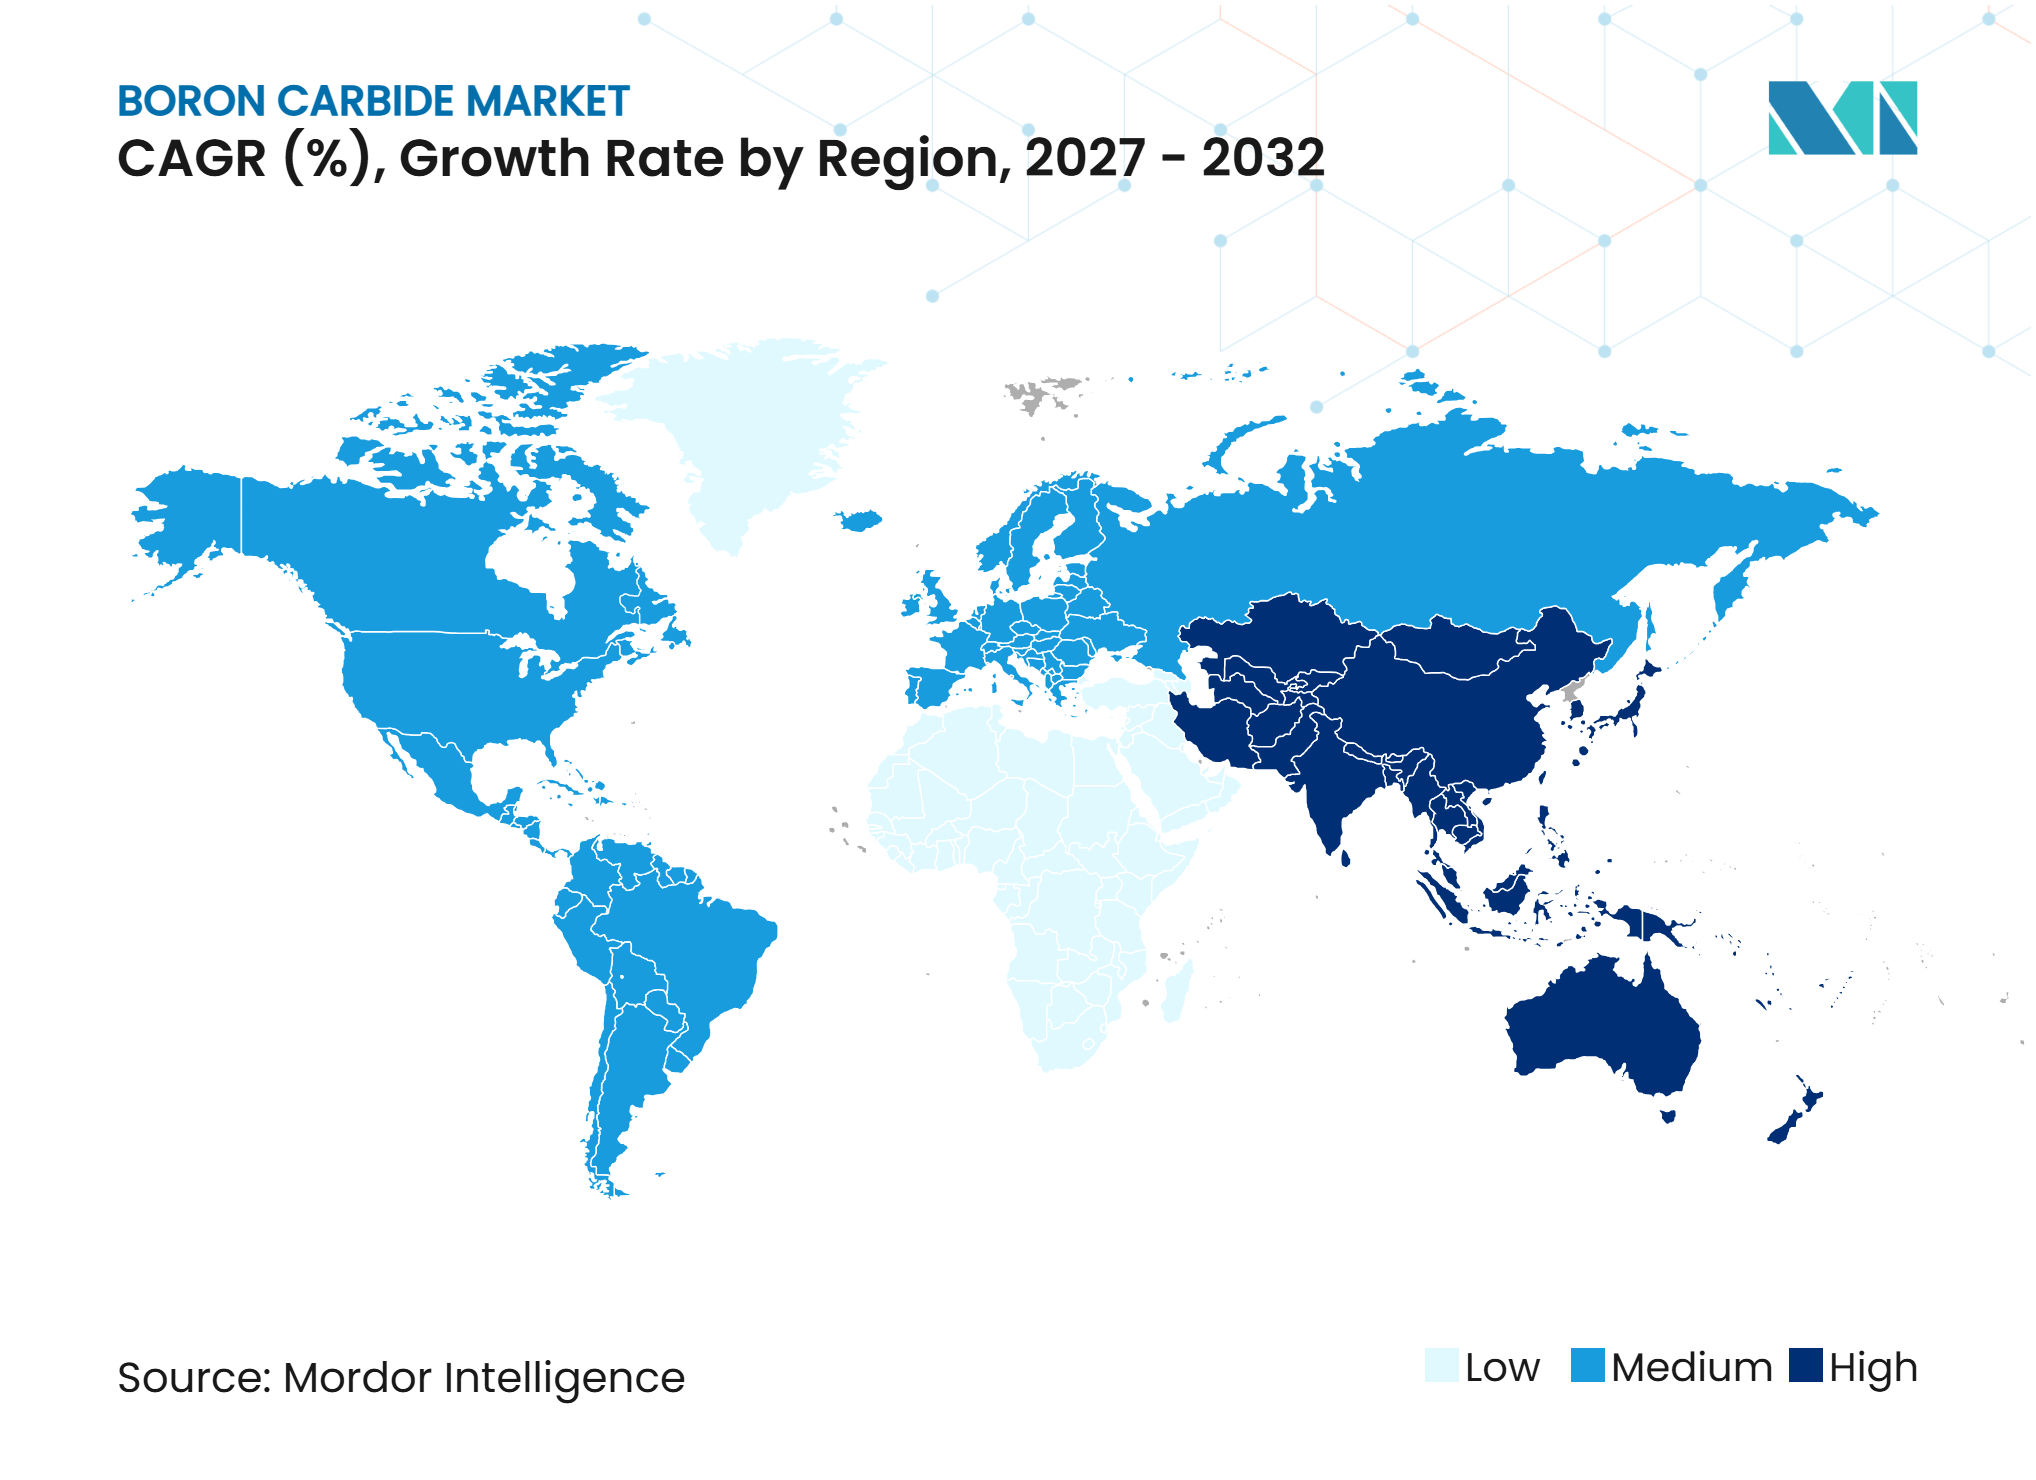
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Borcarbid-Marktanalyse von Mordor Intelligence
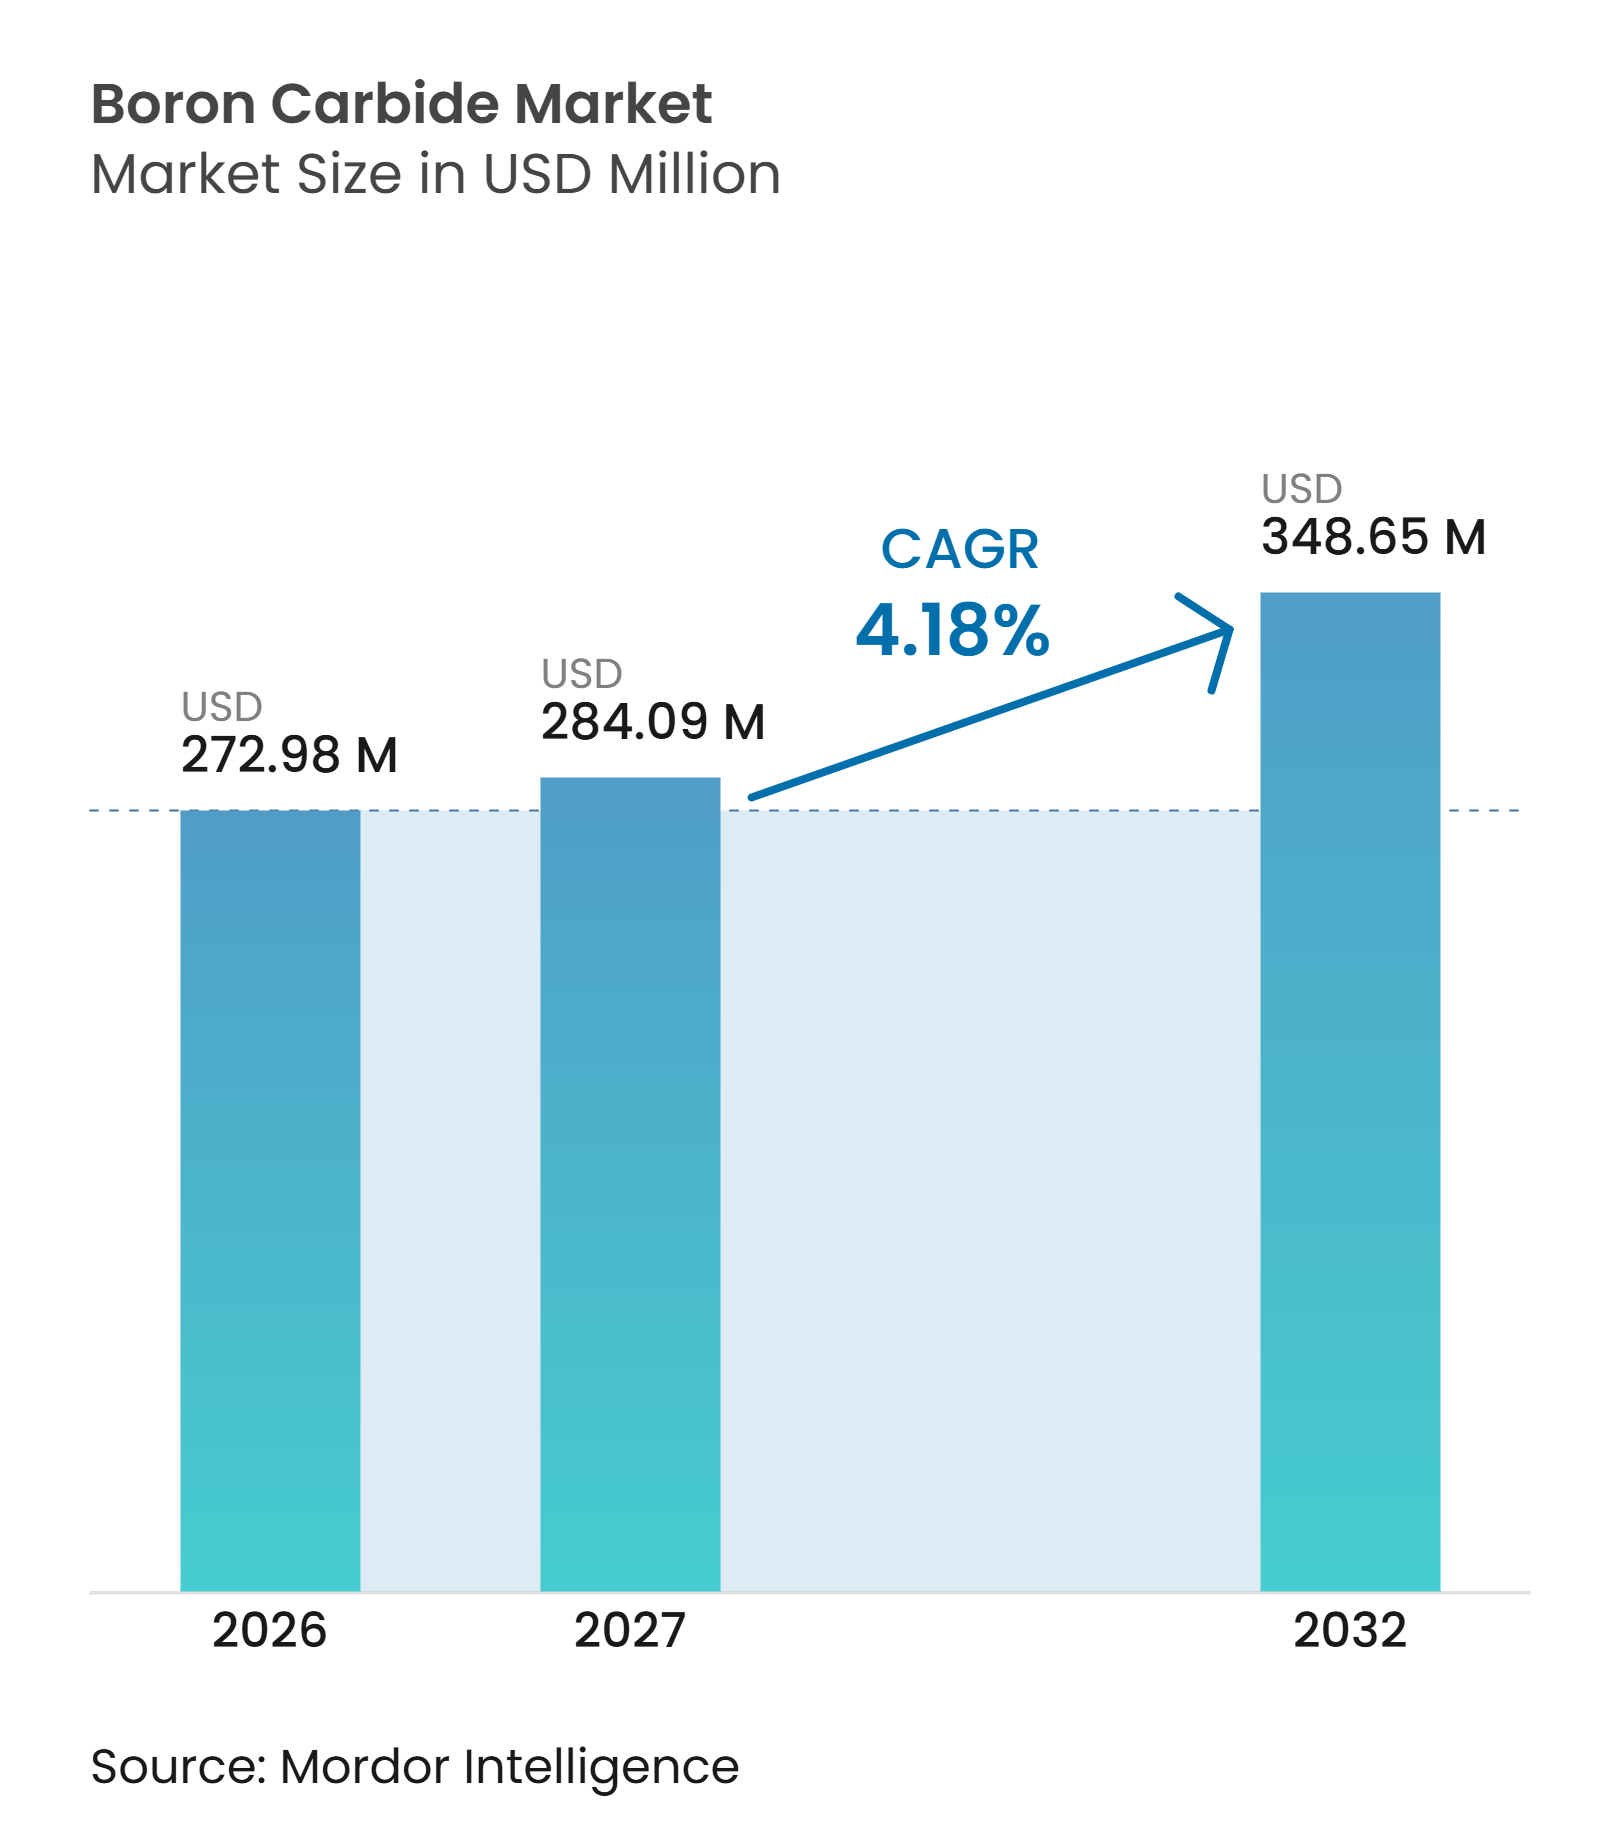
Die Borcarbid-Marktgröße wurde im Jahr 2026 auf 272,98 Millionen USD geschätzt und soll von 284,39 Millionen USD im Jahr 2027 auf 348,65 Millionen USD bis 2032 wachsen, bei einer CAGR von 4,18 % während des Prognosezeitraums (2027–2032). Der Borcarbid-Markt wird durch die Nachfrage aus den Bereichen ballistischer Schutz, nukleare Neutronenabsorption und industrielle Schleifmittel gestützt. Diese Nachfragebereiche verfügen über separate Beschaffungszyklen, was die Abhängigkeit von einem einzigen Endverwendungszweck verringert. Nuklearprogramme stützen die Nachfrage nach Borcarbid, da das Material als Neutronenabsorber in Reaktorsteuerungs- und Abschirmungsanwendungen eingesetzt wird. ASTM C750 und ASTM C751 legen Spezifikationen für Pulver und Pellets in Kernqualität fest und stärken die Rolle der Qualifizierung bei Lieferentscheidungen. Der Wettbewerb ist zwischen der Versorgung mit Schleifmitteln in großen Mengen und qualifizierten Verteidigungs- und Kernkomponenten aufgeteilt, was Chancen für Hersteller bietet, die die Material- und Zertifizierungsanforderungen erfüllen.
Wichtigste Erkenntnisse des Berichts
- Nach Qualitätsstufe hielt die Schleifmittelqualität im Jahr 2026 einen Marktanteil von 67,34 % am Borcarbid-Markt, während die Kern- und Verteidigungsqualität bis 2032 voraussichtlich mit einer CAGR von 5,19 % wachsen wird.
- Nach Produktform entfiel auf Pulver im Jahr 2026 ein Marktanteil von 53,11 % am Borcarbid-Markt, und es wird bis 2032 voraussichtlich mit einer CAGR von 4,87 % wachsen.
- Nach Anwendung entfielen auf Industrieschleifmittel im Jahr 2026 35,67 % der Borcarbid-Marktgröße, während der Bereich Kernenergie bis 2032 voraussichtlich mit einer CAGR von 5,45 % expandieren wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Anteil von 39,75 % an der Borcarbid-Marktgröße, und es wird bis 2032 voraussichtlich mit einer CAGR von 5,33 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach leichtem balistischem Schutz | +1.3% | Global, mit konzentrierten Ausgaben in den Verteidigungsbudgets Nordamerikas, Europas und des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Kernreaktorsteuerung und -abschirmung | +0.9% | Global, angeführt von China, Indien, Europa und den US-amerikanischen Programmen für kleine modulare Reaktoren | Mittelfristig (2–4 Jahre) |
| Präzisionsbearbeitung von Hartkeramik und Halbleitersubstraten | +0.6% | Schwerpunkt Asien-Pazifik, einschließlich Südkorea, Japan und Taiwan, mit Nachfrage in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung von Hochleistungsschleifmittel- und Wasserstrahl-Anwendungen | +0.5% | Global, mit frühen Gewinnen in Nordamerika, Deutschland und den industriellen ASEAN-Ländern | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte inländische Kapazitäts- und Qualifizierungsprogramme | +0.4% | Vereinigte Staaten, Indien, Frankreich, Saudi-Arabien und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach leichtem balistischem Schutz
Verteidigungsbeschaffungsprogramme schaffen weiterhin eine stabile Nachfragebasis für den Borcarbid-Markt. Im September 2025 erteilte die US-Armee Lieferaufträge in Höhe von 65,5 Millionen USD an Hardwire LLC und Leading Technology Composites für leichte Schutzeinlagen gegen Kleinwaffenbeschuss. Die Aufträge wurden im Rahmen des Vital Torso Protection Program im Wert von 416 Millionen USD erteilt und waren für die Lieferung bis März 2027 vorgesehen[1]. Im August 2025 kündigte Taiwan einen Plan zur Beschaffung von 48.000 kugelsicheren Keramikplatten aus Borcarbid an, mit einer für 2028 und 2029 geplanten Produktion. Der NIJ-Standard 0101.07 des National Institute of Justice aktualisiert ballistische Testmethoden und Bedrohungsstufenanforderungen für kugelsichere Westen der US-amerikanischen Strafverfolgungsbehörden. Diese Spezifikationen können den Borcarbid-Einsatz pro Platte erhöhen, wenn Hersteller die Plattenstrukturen für Mehrfachtreffer-Leistung neu gestalten.
Nachfrage nach Kernreaktorsteuerung und -abschirmung
Der Borcarbid-Markt bedient konventionelle Druckwasser- und Siedewasserreaktor-Steuersysteme sowie Anwendungen in schnellen Reaktoren und kleinen modularen Reaktoren. Diese Anwendungen erfordern unterschiedliche Reinheitsgrade und Isotopenzusammensetzungen, was die Beschaffung in separate Versorgungskanäle aufteilt. Indiens 500-MWe-Prototyp-Schnellbrüterreaktor in Kalpakkam erreichte im April 2026 die erste Kritikalität, und Bhukhanvala Industries Pvt. Ltd. erklärte, dass es die natürlichen Borcarbid-Neutronenabschirmungskomponenten und das Pulver für den Reaktor geliefert hat. Im April 2025 brachte das Nuclear Power Institute Chinas eine Borcarbid-Keramikproduktionslinie in Sichuan voran, um schnelle Reaktoren zu beliefern. ASTM C751 und ANSI/ANS 6.4.2 sind für nukleare Pellet- und Abschirmungsanforderungen relevant, wodurch die Einhaltung dieser Normen für Lieferverträge von zentraler Bedeutung ist. Die staatliche Unterstützung für inländische Kapazitäts- und Qualifizierungsprogramme stärkt die längerfristige Nachfrage im Borcarbid-Markt.
Präzisionsbearbeitung von Hartkeramik und Halbleitersubstraten
Der Borcarbid-Markt profitiert von der Nachfrage nach Schleifmaterialien, die bei der Bearbeitung von Saphirwafern, Siliziumkarbidwafern, Keramik und optischen Komponenten eingesetzt werden. Borcarbid kann harte Materialien abtragen und dabei Schäden unterhalb der Oberfläche bei ausgewählten Läppanwendungen begrenzen. Eine 2025 veröffentlichte Studie ergab, dass Borcarbid-Zusätze die Verdichtung in Siliziumkarbid-Keramikmatrizen verbesserten und damit die Rolle des Materials bei der fortschrittlichen Keramikverarbeitung stärkten. Das Schneiden von Photovoltaik-Siliziumwafern verwendet ebenfalls Borcarbid-Mikropulver in aufschlämmungsbasierten Drahtsägeoperationen. Engere Partikelgrößenanforderungen für Dünnwafer-Geometrien stützen die Nachfrage nach kontrollierten Pulverqualitäten. Diese Anwendungen liefern industrielle Schleifmittelnachfrage, die von den Verteidigungsbeschaffungszyklen getrennt ist.
Ausweitung von Hochleistungsschleifmittel- und Wasserstrahl-Anwendungen
Lieferanten von Wasserstrahl-Düsen verwenden Borcarbid in Produkten, die zum Schneiden von Nichteisenmetallen und fortschrittlichen Verbundwerkstoffen ausgelegt sind. Die chemische Stabilität und Erosionsbeständigkeit des Materials kann die Düsenlebensdauer unter abrasiven Schneidbedingungen verlängern. Magnetisches Schleiffinishing ist ebenfalls eine spezialisierte Anwendung im Borcarbid-Markt. Eine 2025 durchgeführte Studie an Turbinenverdichterschaufeln berichtete von einer Verbesserung der Oberflächenrauheit um 38,99 % unter getesteten magnetischen Finishingbedingungen mit Borcarbid-Schleifmitteln. Washington Mills liefert maßgeschneiderte Partikelgrößenverteilungen für Anwendungen, die engere Schleifmitteltoleranzen erfordern. Solche Anforderungen verringern die Substituierbarkeit von Standard-Massenpulvern bei der Bearbeitung von Halbleiter- und Turbinenkomponenten.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Energie- und Kapitalaufwand der karbothermischen Reduktion und Sinterung | -0.8% | Global, am stärksten ausgeprägt in Europa und Nordamerika, wo die Stromkosten erhöht sind | Langfristig (≥ 4 Jahre) |
| Sprödbruchversagen und Kompromisse bei der Bruchzähigkeit | -0.6% | Global, mit der gröten kommerziellen Relevanz für Hersteller von Platten in Verteidigungsqualität in den Vereinigten Staaten, Europa und der Türkei | Mittelfristig (2–4 Jahre) |
| Qualifizierungsengpässe für Panzer- und Kernqualitäten | -0.7% | Nationale Beschaffungsbehörden in den Vereinigten Staaten, Indien, Frankreich und Deutschland sowie NATO-Qualifizierungssysteme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Energie- und Kapitalaufwand der karbothermischen Reduktion und Sinterung
Die karbothermische Reduktion erfordert Lichtbogenofentemperaturen von über 2.400 Grad Celsius, was den Energieverbrauch zu einem wesentlichen Produktionskostenfaktor im Borcarbid-Markt macht. Der Prozess erfordert 15–20 kWh pro Kilogramm produziertem Borcarbid. Das Heißpressen für Verteidigungskomponenten erfordert dedizierte Ausrüstung, wobei die Kosten für eine Ofenlinie 5–10 Millionen USD erreichen. Diese Kosten begrenzen den Markteintritt neuer Hersteller und begünstigen die Pulverversorgung oder öffentlich geförderte Qualifizierungsprojekte. Chinesische Hersteller profitieren von konzentrierter Kapazität in der Inneren Mongolei und Jiangxi, wo ihre integrierte Versorgungsstruktur die Produktion von Schleifmittelqualität unterstützt. In Europa spiegelt die Investition der Schunk Group in ein Siliziumkarbid-Kreislaufwirtschaftsmodell den Ansatz zur Versorgungssicherheit wider, den Hersteller von Hochleistungskeramik verfolgen[2].
Qualifizierungsengpässe für Panzer- und Kernqualitäten
Verteidigungs- und Nuklearlieferanten sehen sich vor der Aufnahme in qualifizierte Programme mit mehrjährigen Test- und Dokumentationsanforderungen konfrontiert. Relevante Rahmenbedingungen umfassen den NIJ-Standard 0101.07 für ballistischen Schutz, ASTM C751 für nukleare Pellets und das NATO-Standardisierungsabkommen (STANAG) 4569 für Fahrzeugpanzerung. Sprödbruchverhalten begrenzt die Borcarbid-Leistung gegenüber bestimmten hyperschnellen Wolframkern-Bedrohungen, was die Aufmerksamkeit auf Materialarchitektur und Kompromisse bei der Bruchzähigkeit lenkt. Nurol Teknoloji hat seine gesinterten Borcarbid-Produkte nach mehrjährigen Tests an 12 US-amerikanische Unternehmen lizenziert. Der lange Qualifizierungsprozess belastet mittelständische Hersteller, denen Einnahmen aus dem angestrebten Verteidigungs- oder Nuklearprogramm fehlen. Er konzentriert auch qualifizierte Lieferanten bei Unternehmen mit etablierten Testhistorien und Produktionsdokumentation.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
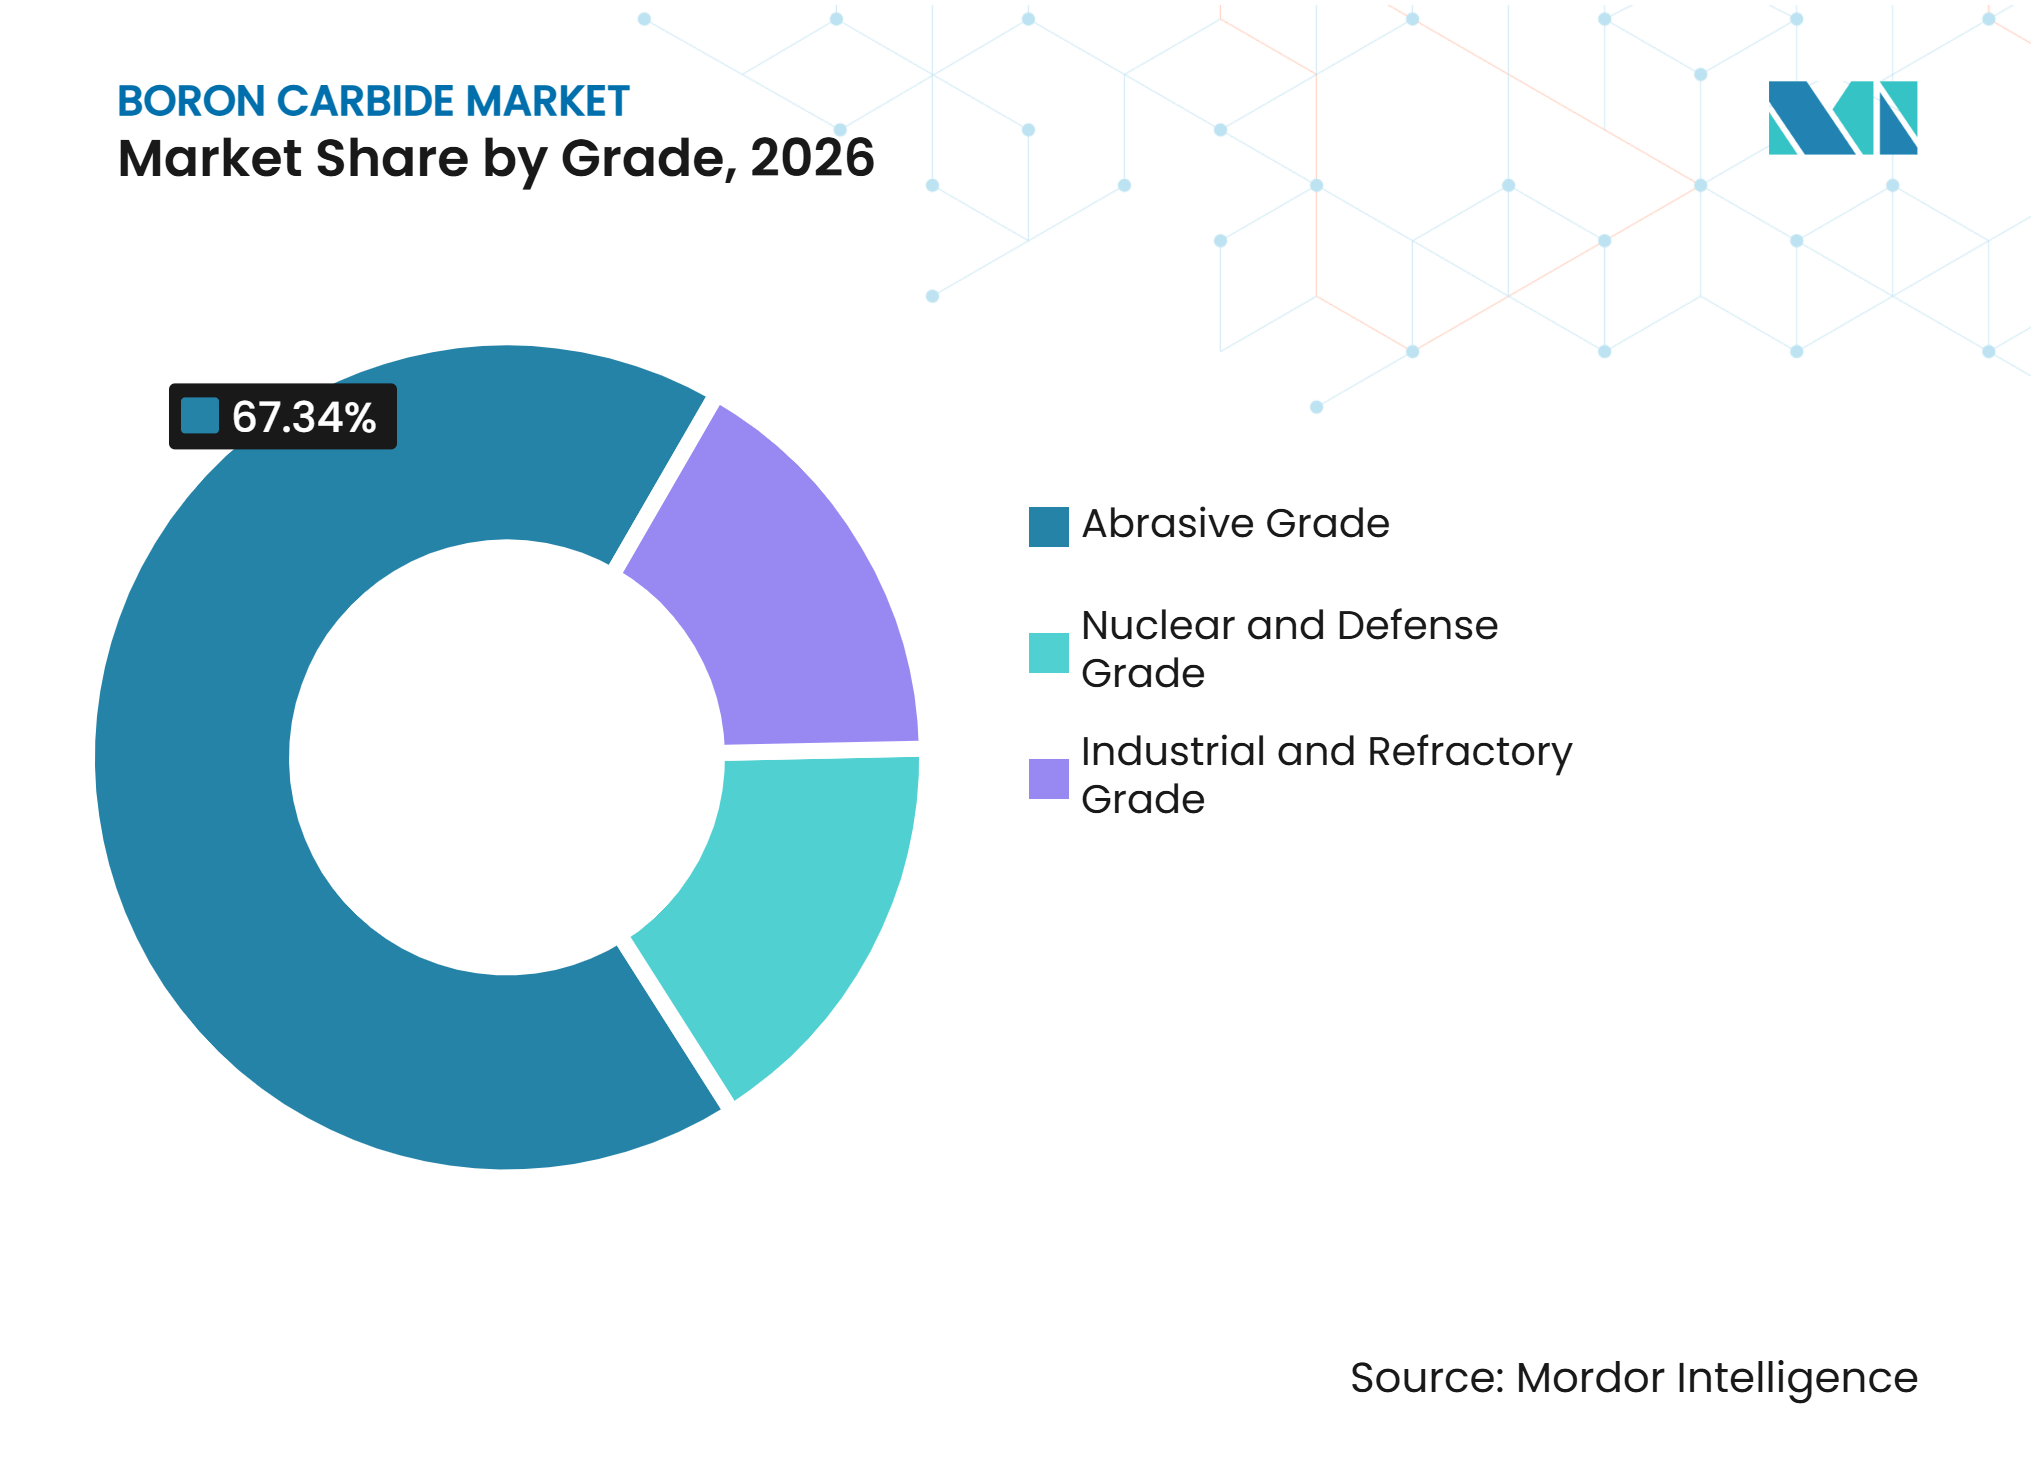
Schleifmittelqualität führt nach Produktionsvolumen, während Verteidigungs- und Kernqualität das Umsatzwachstum antreibtDie Schleifmittelqualität hielt im Jahr 2026 einen Marktanteil von 67,34 % am Borcarbid-Markt. Sie wird häufig beim Läppen, Polieren, in Wasserstrahl-Düsen und bei Hartstoffbeschichtungsanwendungen eingesetzt. Schleifmittelpulver erzielt einen geringeren Umsatz pro Tonne als heißgepresste Verteidigungsplatten. Hersteller in diesem Segment müssen die Produktionsnachfrage gegen den Preisdruck bei Massengütern abwägen. Industrie- und Feuerfestqualität nimmt eine mittlere Position im Borcarbid-Markt ein. Sie wird in verschleißfesten Pumpen, Düsen und Ofenauskleidungen eingesetzt, wo chemische Inertheit und thermische Stabilität erforderlich sind.
Die Kern- und Verteidigungsqualität soll bis 2032 mit einer CAGR von 5,19 % wachsen. Das Segment profitiert von der Modernisierung von Körperschutzausrüstung und der Ausweitung von Nuklearprogrammen. Qualifiziertes Verteidigungsmaterial kann nicht ohne Weiteres durch Standard-Schleifmittelpulver ersetzt werden, da sich Leistungsspezifikationen und Testanforderungen unterscheiden. Eine 2025 durchgeführte Studie ergab, dass Borcarbid, das in Steuerstäben von Hochtemperatur-Gasreaktoren eingesetzt wird, kontrollierte poröse Mikrostrukturen erfordert, um die Heliumfreisetzung nach dem Neutroneneinfang zu ermöglichen. Diese Anforderung verdeutlicht den Materialunterschied zwischen Kernqualitäts- und Schleifmittelqualitätspulvern. Höhere Qualifizierungsanforderungen ermöglichen es der Kern- und Verteidigungsqualität, den Umsatz schneller zu steigern als das physische Produktionsvolumen.



Nach Produktform:
Pulver führt sowohl bei Marktanteil als auch bei WachstumsdynamikPulver entfiel im Jahr 2026 auf einen Marktanteil von 53,11 % am Borcarbid-Markt. Es ist die Ausgangsform für Heißpressen, druckloses Sintern, Reaktionsbonden und die Herstellung von Schleifmittelverbindungen. ASTM C750 deckt die Anforderungen an Borcarbidpulver in Kernqualität ab, einschließlich chemischer Zusammensetzung, Isotopenverhältnis, Partikelgröße und Zertifizierung. Diese Anforderungen schaffen eine spezialisierte Kernversorgungskategorie innerhalb des breiteren Pulversegments. Pulver unterstützt auch Chinas exportorientiertes Schleifmittelversorgungsmodell, da es das Standard-Handelsformat für den internationalen Versand ist. Dies hält die Nachfrage aufrecht, auch wenn die nachgelagerte Formgebung in anderen Ländern erfolgt.
Pulver soll bis 2032 ebenfalls mit einer CAGR von 4,87 % wachsen. Indien, Südkorea und südostasiatische Länder importieren Pulver und bauen inländische Sinterkapazitäten aus, um mehr Fertigungswertschöpfung zu erhalten. Körner werden hauptsächlich in Wasserstrahl- und Sandstrahlanwendungen eingesetzt, die gröbere Partikelformen erfordern. Diese Form steht bei weniger anspruchsvollen Schleifmittelanwendungen in stärkerem Wettbewerb mit Siliziumkarbid. Andere Produktformen umfassen Pasten, Suspensionen und Borcarbid-Verbundwerkstoffe als Ausgangsmaterial. Diese Formen haben zwar einen kleineren Anteil, sind aber relevant, da die additive Fertigung von der Laborarbeit zur begrenzten Produktion von Verteidigungskomponenten übergeht.
Nach Anwendung:
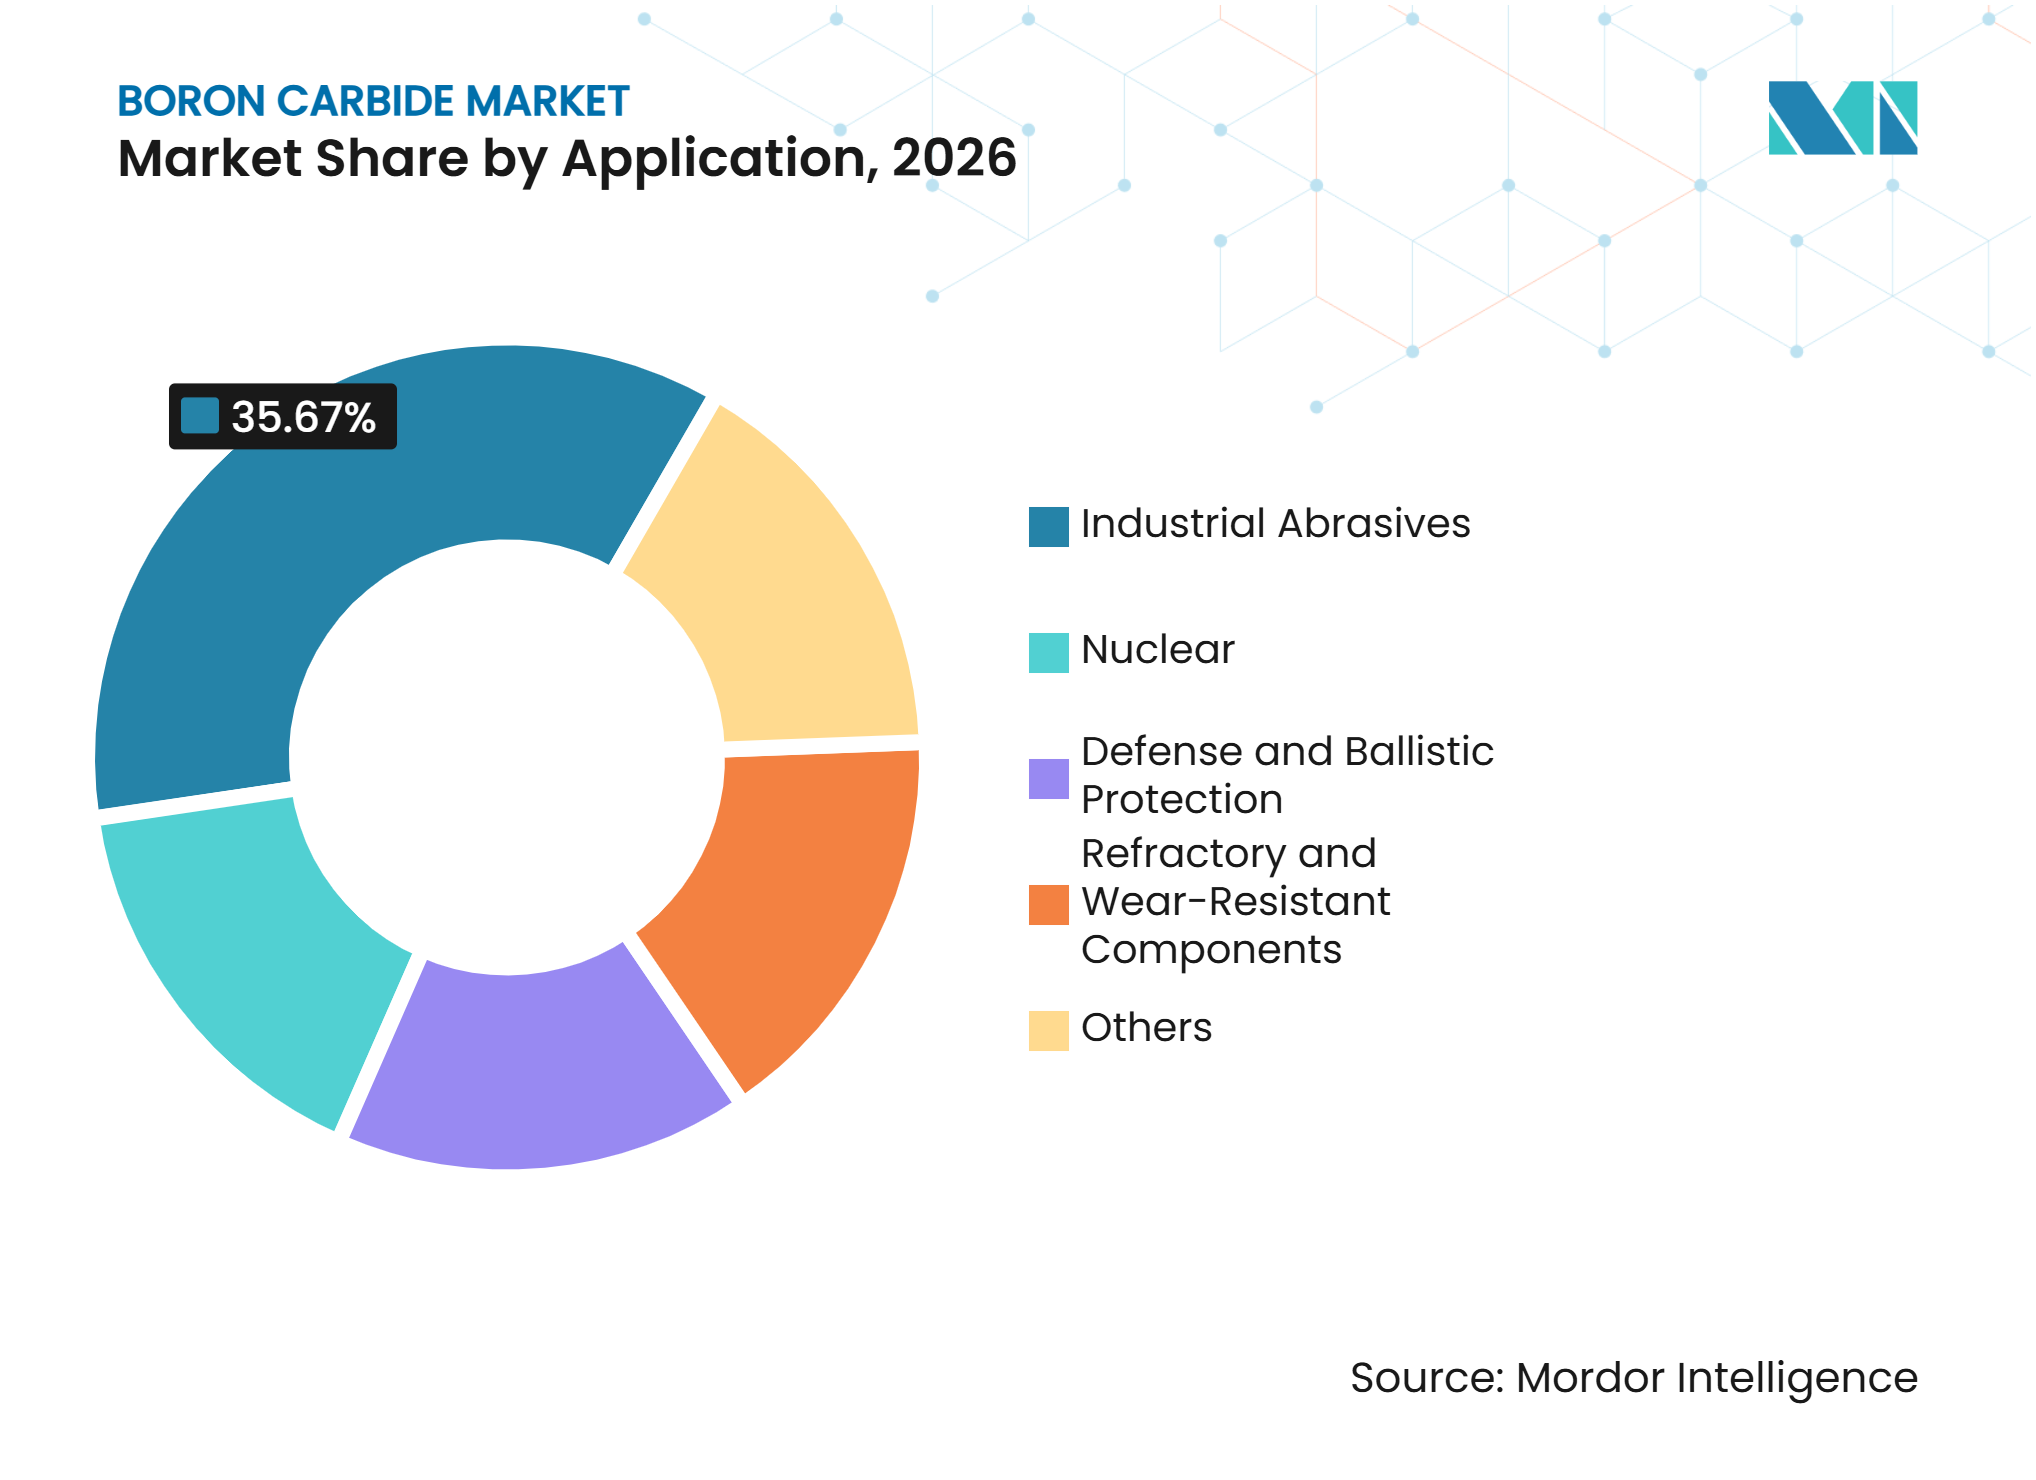
Industrieschleifmittel verteidigen Marktanteil, während Kernenergie an Boden gewinntIndustrieschleifmittel entfielen im Jahr 2026 auf 35,67 % der Borcarbid-Marktgröße. Die Nachfrage ist mit dem Läppen von Siliziumwafern, Saphirsubstraten und Hartkeramikkomponenten verbunden, die in Halbleiter- und optischen Anwendungen eingesetzt werden. Das Härte-Dichte-Profil des Materials unterstützt diese Verwendungen, bei denen die Prozesszuverlässigkeit wichtig ist. Feuerfest- und verschleißfeste Komponenten bilden eine weitere bedeutende Anwendungsgruppe, darunter Sandstrahldüsen, Pumpendichtungen und Ofenkomponenten, die unter abrasiven und korrosiven Bedingungen eingesetzt werden. Verteidigung und ballistischer Schutz umfasst persönliche Panzerplatten und keramische Fahrzeugkacheln, unterstützt durch das US-amerikanische Vital Torso Protection Program von 2025.
Kernenergie soll bis 2032 mit einer CAGR von 5,45 % expandieren und damit Verteidigung und ballistischen Schutz übertreffen, da die Kernnachfrage sowohl Neubauten als auch wiederkehrende Wartungsarbeiten umfasst. Steuerstabwartung, Austausch von abbrennendem Gift und Abschirmungsaufrüstungen erzeugen Beschaffungsbedarf in bestehenden Druckwasser- und Siedewasserreaktorflotten. Eine 2025 durchgeführte Studie untersuchte das eutektische Schmelzverhalten in Borcarbid- und Edelstahl-Steuerstäben unter Strahlungserwärmung, was für die Planung der Sanierung natriumgekühlter schneller Reaktoren relevant ist. Die Beteiligung von Bhukhanvala Industries Pvt. Ltd. an der Lieferkette des Prototyp-Schnellbrüterreaktors (PFBR) und das Engagement im Programm des Internationalen Thermonuklearen Experimentalreaktors (ITER) zeigen, wie qualifizierte Hersteller sowohl Spaltungs- als auch Fusionsanforderungen von derselben Produktionsbasis aus bedienen können. Dieser Anwendungsmix erhöht die Bedeutung von Qualifizierung, Reinheit und Lieferzuverlässigkeit im Borcarbid-Markt.

Geografische Analyse
Asien-Pazifik: Wo Lieferkettenbreite auf Nachfragebeschleunigung trifft
Asien-Pazifik entfiel im Jahr 2026 auf 39,75 % des Borcarbid-Markts und soll bis 2032 mit einer CAGR von 5,33 % wachsen. China bleibt aufgrund seiner integrierten Borcarbid-Lieferkette für Schleifmittelqualität eine zentrale Fertigungsbasis. Ein 2025 gestartetes Projekt in Sichuan zur Einrichtung einer Borcarbid-Keramikproduktionslinie des Nuclear Power Institute spiegelt den Fokus auf die inländische Versorgung schneller Reaktoren wider. Indiens Nachfrage ist mit seinem Schnellbrüterreaktorprogramm und der inländischen Fertigungspolitik verknüpft. Bhukhanvala Industries Pvt. Ltd. lieferte natürliche Borcarbid-Abschirmungskomponenten und Pulver an den PFBR in Kalpakkam, der im April 2026 die erste Kritikalität erreichte. Die Einhaltung der Anforderungen von ASTM C750 und ASTM C751 begünstigt qualifizierte Lieferanten, die Nuklearprogramme bedienen.
Nordamerika: Dringlichkeit der inländischen Versorgung definiert Beschaffungsstrategie neu
Der nordamerikanische Borcarbid-Markt wird durch Verteidigungsbeschaffung und Bemühungen zur Verringerung der Abhängigkeit von chinesischen Ausgangsmaterialien geprägt. Das Vital Torso Protection Program der US-Armee unterstützt die mehrjährige Nachfrage nach heißgepressten Borcarbidplatten. Washington Mills ist der einzige identifizierte Hersteller von rohem Borcarbid in Nordamerika. Recyclinginitiativen für abgelaufene Enhanced Small Arms Protective Insert (ESAPI)-Körperschutzausrüstungen zielen darauf ab, Borcarbid zurückzugewinnen und einen sekundären Versorgungskreislauf zu etablieren. Verco Materials LLC erhielt im Januar 2026 das US-Patent 12.535.300 für einen rollbaren ballistischen Schutzschild gegen Gewehrfeuer, der kohlefaserumwickelte Borcarbidkacheln verwendet. Der NIJ-Standard 0101.07 definiert die Produktanforderungen, die Panzerlieferanten erfüllen müssen.
Strukturelle Divergenz prägt Europa, Südamerika sowie Naher Osten und Afrika
Europa kombiniert eine sich erholende Verteidigungsnachfrage mit hohen Energiekosten für die inländische Keramikproduktion. Schunk Technical Ceramics investierte 100 Millionen EUR in ein Siliziumkarbid-Kreislaufwirtschaftsmodell durch die Übernahme von ESK-SIC, was für die regionale Materialsicherheit relevant ist. Nurol Teknoloji beliefert europäische Verteidigungsunternehmen mit Keramikpanzerung und präsentierte auf der International Defense Industry Fair (IDEF) 2025 ein gepanzertes Fahrzeug mit gesinterter Keramikkacheltechnologie. Die EU-Gemeinsame Militärgüterliste erlegt fortschrittlichen Keramiktechnologien Exportlizenzkontrollpflichten auf. Südamerika ist in erster Linie ein durch industrielle Nachfrage getriebener Markt, wobei Brasilien Verschleißkomponenten in der Öl- und Gasindustrie einsetzt und Borcarbid für ein geplantes Mikroreaktorprogramm evaluiert. Die Nachfrage im Nahen Osten und Afrika wird durch saudische Verteidigungsfertigungspläne und Südafrikas Schleifmittelbasis gestützt, obwohl beide Regionen importabhängig bleiben, während sie lokale Veredelungskapazitäten aufbauen.
Wettbewerbslandschaft
Marktkonzentration
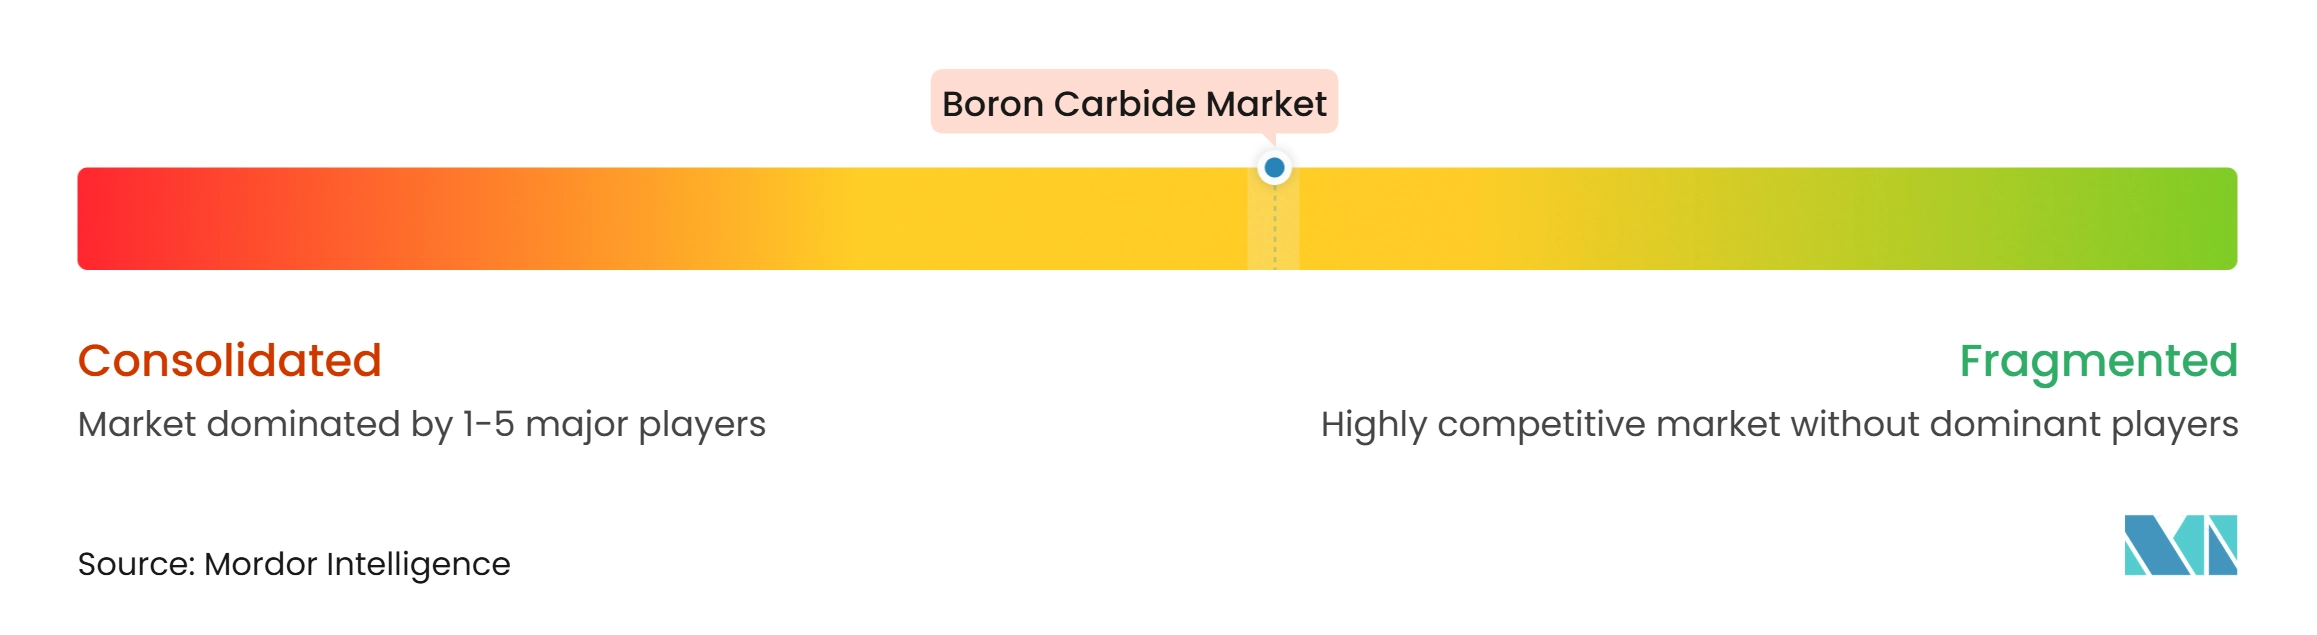
Der Borcarbid-Markt ist mäßig fragmentiert. Chinesische Hersteller, darunter Dalian Jinma Boron Technology Group, nehmen durch integrierte Betriebe eine starke Position bei der Versorgung mit Schleifmitteln und industriellen Feuerfestmaterialien ein. Westliche Lieferanten konzentrieren sich stärker auf Verteidigungs- und Kernmaterialien, die eine validierte Verarbeitung und formale Qualifizierung erfordern. CoorsTek, 3M durch Ceradyne und Saint-Gobain sind bei höherwertigen Komponenten positioniert, wo die Plattformqualifizierung langfristige Lieferbeziehungen ermöglichen kann. Saint-Gobain erhielt im Oktober 2025 das US-Patent 12.435.006 für feinkörnige Borcarbid- und Siliziumkarbid-Panzerplatten.
Der Markt bietet auch Spielraum für Produkte mit komplexen Geometrien, einschließlich gebogener Kacheln für Fahrzeug- und Flugzeugschutz. Das Heißpressen ist für diese Formen kostspielig, was das Interesse an drucklosen und reaktionsgesinterten Alternativen fördert. Das Patent von Verco Materials LLC vom Januar 2026 umfasst eine flexible Schutzstruktur, die überlappende Borcarbidkacheln verwendet und die Anwendung des Materials über konventionelle starre Platten hinaus erweitert. KYOCERA Corporation schloss 2025 eine gemeinsame Entwicklungsvereinbarung mit Kyoto Fusioneering für Fusionsenergie-Keramik und Neutronenabschirmmaterialien. Diese Entwicklungen stellen Produktdesign, Qualifizierung und fortschrittliche Energieanwendungen neben den Kosten als relevante Wettbewerbsfaktoren.
Die Konsolidierung im Vertrieb wirkt sich auch auf Spezialschleifmittel aus. GNPGraystar, eine Tochtergesellschaft von SurfacePrep, übernahm UK Abrasives im Mai 2025, was den Wert breiterer Spezialkeramik-Vertriebsnetze für Schleifmaterialien widerspiegelt. Der NIJ-Standard 0101.07 und das NATO-Standardisierungsabkommen (STANAG) 4569 bleiben kommerzielle Marktzutrittsschranken für Panzerlieferanten, da die Einhaltung umfangreiche Tests erfordert. Diese Struktur ermöglicht es etablierten qualifizierten Lieferanten, auf der Grundlage genehmigter Designs und Programmhistorie statt auf Basis des Massenwarenpreises zu konkurrieren.
Marktführer der Borcarbid-Branche
-
Saint-Gobain
-
CoorsTek Inc.
-
3M
-
WASHINGTON MILLS
-
Elmet Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Borcarbid-Markt Unternehmen in diesem Bericht
- 3M
- Adept Armor
- Bhukhanvala Industries Pvt. Ltd.
- CoorsTek Inc.
- Dalian Jinma Boron Technology Group Co., Ltd.
- Elmet Technologies
- KYOCERA Corporation
- Mudanjiang Qianjin Boron Carbide Co., Ltd.
- Nurol Holding A.Ş.
- Precision Ceramics Limited
- Saint-Gobain
- Schunk Technical
- UK Abrasives Inc.
- Verco Materials LLC
- WASHINGTON MILLS
Neueste Industrielle Entwicklungen in Borcarbid-Markt
- April 2026: Indiens 500-MWe-Prototyp-Schnellbrüterreaktor in Kalpakkam erreichte die erste Kritikalität. Bhukhanvala Industries Pvt. Ltd. lieferte die vollständigen natürlichen Borcarbid (B4C)-Neutronenabschirmungskomponenten und das Pulver für den Reaktor und festigte damit seine Position als Indiens führender Hersteller von B4C in Kernqualität, was Möglichkeiten für weitere Schnellbrüterreaktor- und Small Modular Reactor (SMR)-Verträge schafft.
- Januar 2026: Verco Materials LLC erhielt das US-Patent 12.535.300 für einen kompakten rollbaren ballistischen Schutzschild gegen Gewehrfeuer, der kohlefaserumwickelte Borcarbid (B4C)-Kacheln in einem Dachziegelmuster verwendet. Das Patent führte eine flexible Panzerarchitektur ein, die die Anwendung von B4C auf einsetzbare Schutzschilde und nicht-planare persönliche Schutzformate ausdehnte.
Berichtsumfang des globalen Borcarbid-Markts
Borcarbid ist ein extrem hartes, schwarzes kristallines kovalentes Keramikmaterial, das unter den härtesten bekannten künstlichen Substanzen nur hinter Diamant und kubischem Bornitrid rangiert. Es vereint außergewöhnliche Härte und Verschleißfestigkeit mit sehr geringer Dichte, was es für Anwendungen geeignet macht, die Materialien erfordern, die erheblichem mechanischen Stress standhalten und gleichzeitig das Gewicht minimieren.
Der Borcarbid-Markt ist nach Qualitätsstufe, Produktform, Anwendung und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in Schleifmittelqualität, Kern- und Verteidigungsqualität sowie Industrie- und Feuerfestqualität segmentiert. Nach Produktform ist der Markt in Pulver, Körner und Sonstiges segmentiert. Nach Anwendung ist der Markt in Industrieschleifmittel, Kernenergie, Verteidigung und ballistischer Schutz, Feuerfest- und verschleißfeste Komponenten sowie Sonstiges segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Borcarbid in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Schleifmittelqualität |
| Kern- und Verteidigungsqualität |
| Industrie- und Feuerfestqualität |
| Pulver |
| Körner |
| Sonstiges |
| Industrieschleifmittel |
| Kernenergie |
| Verteidigung und ballistischer Schutz |
| Feuerfest- und verschleißfeste Komponenten |
| Sonstiges |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Schleifmittelqualität | |
| Kern- und Verteidigungsqualität | ||
| Industrie- und Feuerfestqualität | ||
| Nach Produktform | Pulver | |
| Körner | ||
| Sonstiges | ||
| Nach Anwendung | Industrieschleifmittel | |
| Kernenergie | ||
| Verteidigung und ballistischer Schutz | ||
| Feuerfest- und verschleißfeste Komponenten | ||
| Sonstiges | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Borcarbid-Markts?
Die Borcarbid-Marktgröße wurde im Jahr 2026 auf 272,98 Millionen USD geschätzt und soll von 284,39 Millionen USD im Jahr 2027 auf 348,65 Millionen USD bis 2032 wachsen, bei einer CAGR von 4,18 % während des Prognosezeitraums (2027–2032).
Welche Anwendung soll am schnellsten wachsen?
Kernenergietechnische Anwendungen sollen bis 2032 mit einer CAGR von 5,45 % wachsen, unterstützt durch Reaktorbau, Wartung und Abschirmungsbedarf.
Warum ist Asien-Pazifik für Borcarbid-Lieferanten wichtig?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 39,75 % und soll mit einer CAGR von 5,33 % wachsen, unterstützt durch Chinas Lieferkette und Indiens Nuklearprogramm.
Was begrenzt den Markteintritt in die Produktion von Borcarbid in Verteidigungsqualität?
Hochtemperaturverarbeitung, kapitalintensive Sinteranlagen sowie mehrjährige Tests nach den Standards des National Institute of Justice (NIJ), ASTM International (ASTM) und der NATO begrenzen den Markteintritt.