
Tamanho e Participação do Mercado de Adesivos para Encadernação
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.19 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.74 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.53 % |
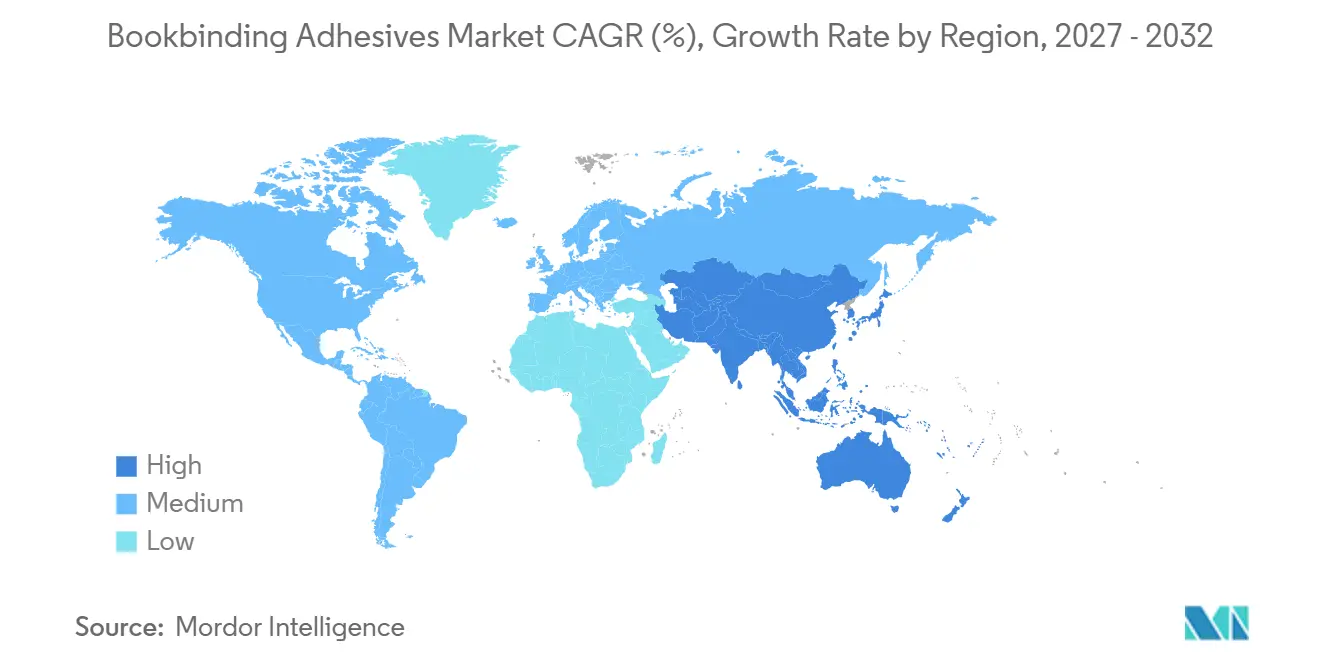
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
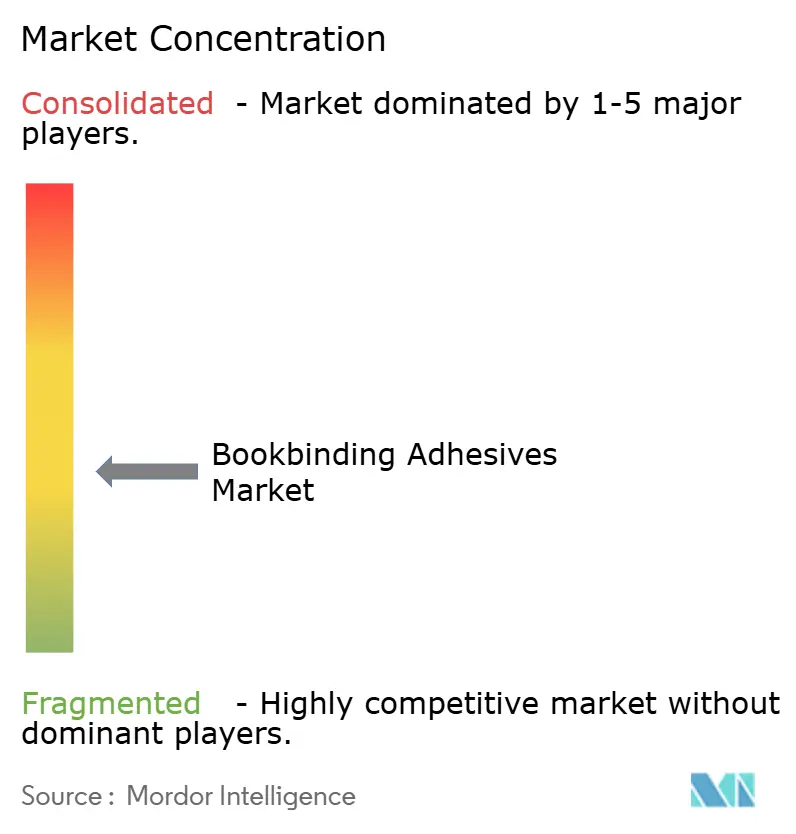
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivos para Encadernação por Mordor Intelligence
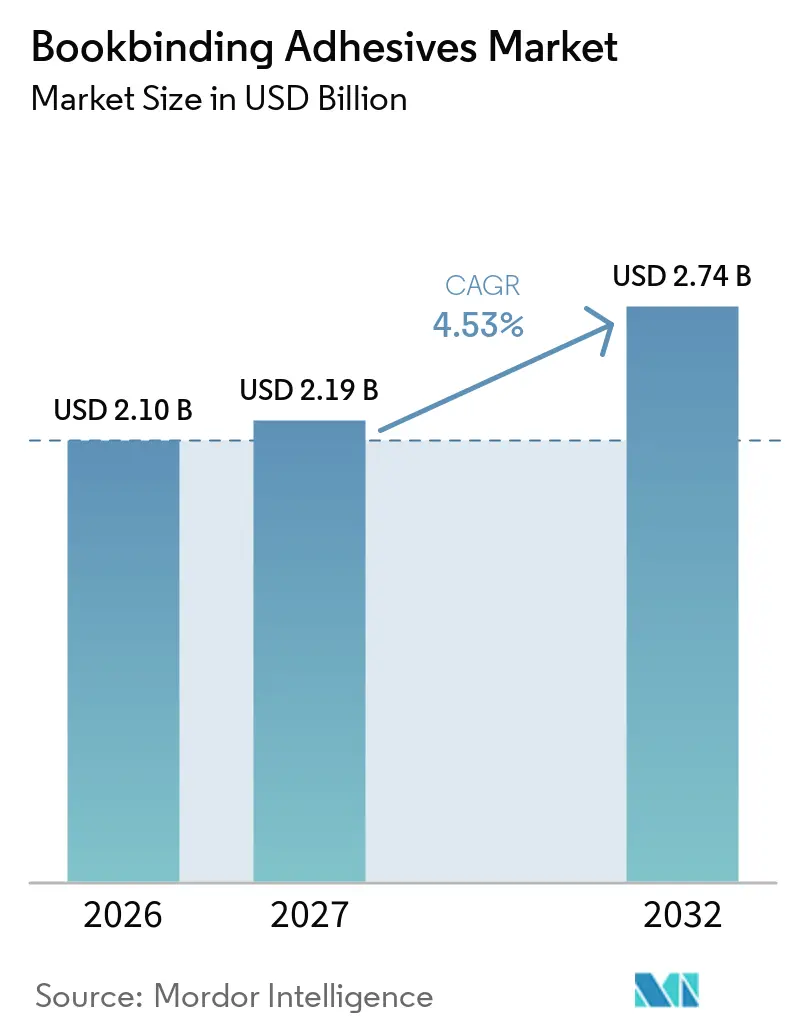
O tamanho do Mercado de Adesivos para Encadernação foi avaliado em 2,10 bilhões de USD em 2026 e estima-se que cresça de 2,19 bilhões de USD em 2027 para 2,74 bilhões de USD até 2032, a um CAGR de 4,53% durante o período de previsão (2027-2032). O mercado de adesivos para encadernação é sustentado pela publicação comercial, educacional e profissional, onde são necessárias ligações confiáveis em altas velocidades de produção e em uma variedade de tipos de papel. A impressão de tiragens curtas aumenta a necessidade de adesivos que unam papéis com base de toner, revestidos com UV e reciclados sem comprometer a resistência da lombada ou a tração das páginas. Os fornecedores estão migrando para produtos de Poliuretano Reativo (PUR), poliolefina avançada, baixa temperatura e base biológica, onde os produtos padrão de Acetato de Etileno e Vinila (EVA) não atendem aos requisitos de substrato, durabilidade ou processamento. Os requisitos de sustentabilidade na Europa estão tornando as reivindicações de reciclabilidade, emissões e conteúdo renovável mais importantes no desenvolvimento de produtos e na qualificação de fornecedores. A concorrência entre grupos químicos globais e fornecedores regionais centra-se no preço, fornecimento local, serviço técnico e suporte de aplicação.
Principais Conclusões do Relatório
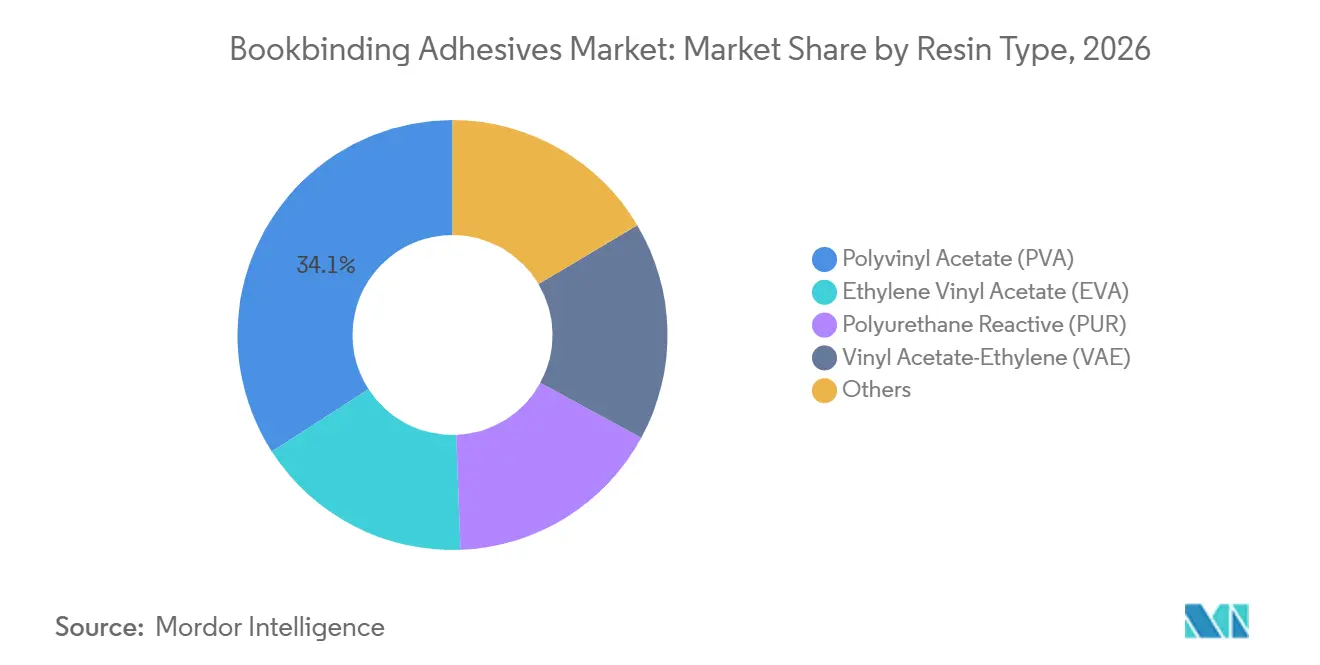
- Por tipo de resina, o Acetato de Polivinila (PVA) detinha 34,12% da participação do mercado de adesivos para encadernação em 2026, enquanto o PUR tem previsão de crescer a um CAGR de 5,34% até 2032.
- Por tecnologia, os adesivos hot melt representaram 42,56% da participação do mercado de adesivos para encadernação em 2026 e têm previsão de crescer a um CAGR de 5,78% até 2032.
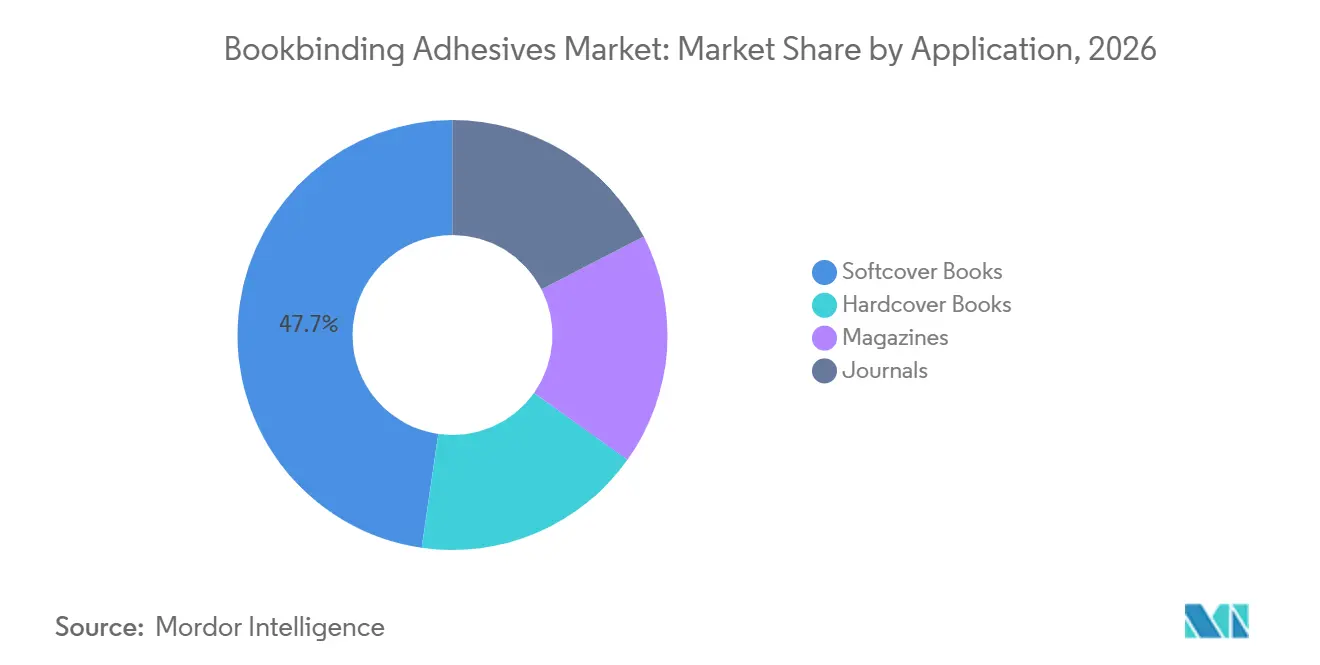
- Por aplicação, os livros com capa mole representaram 47,71% da participação do mercado de adesivos para encadernação em 2026 e têm previsão de expandir a um CAGR de 6,05% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,67% da participação do mercado de adesivos para encadernação em 2026 e tem previsão de crescer a um CAGR de 5,71% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impressão sob Demanda e Publicação de Tiragens Curtas | +0.9% | Global, concentrado na América do Norte, Europa e Índia | Curto prazo (≤ 2 anos) |
| Crescimento na Publicação Educacional e Profissional | +1.0% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Automação e Linhas de Encadernação de Alta Velocidade | +0.8% | Global, com ganhos iniciais na Alemanha, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Formatos de Livros Premium, Duráveis e de Abertura Plana | +0.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Compatibilidade com Tinta Digital, Papel Revestido e Papel Reciclado | +0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Impressão sob Demanda e Publicação de Tiragens Curtas
A impressão sob demanda está mudando as condições de produção que os fornecedores de adesivos devem atender no mercado de adesivos para encadernação. Os editores utilizam tiragens menores para limitar a exposição de estoques, preservar o capital de giro e atender títulos especializados sem comprometer grandes inventários. Essas tiragens utilizam cada vez mais papéis impressos digitalmente com superfícies de toner ou tinta UV, em vez dos papéis offset utilizados em muitos processos de encadernação estabelecidos. Tais superfícies podem enfraquecer as ligações formadas com hot melts convencionais de acetato de etileno e vinila (EVA) e criar maior variação nas condições que uma encadernadora experimenta. Os sistemas de poliuretano reativo (PUR) e EVA-PUR avançados podem atender aos requisitos resultantes de tração de página e durabilidade, embora seus custos de material e requisitos de equipamento sejam mais elevados. As vendas de publicações nos EUA atingiram 33,4 bilhões de USD em 2025, mantendo uma base substancial para a produção comercial de livros, mesmo com os editores ajustando os modelos de produção.
Crescimento na Publicação Educacional e Profissional
A publicação educacional fornece ao mercado de adesivos para encadernação uma fonte de demanda mais estável do que muitas categorias de impressão voltadas ao consumidor. Os títulos escolares e de ensino superior frequentemente dependem de ciclos formais de aquisição, atualizações curriculares e compras institucionais, em vez da demanda de varejo de curto prazo. Na Índia, os programas de livros didáticos multilíngues no âmbito da Política Nacional de Educação aumentaram a necessidade de produção gráfica coordenada entre conselhos regionais e edições em diferentes idiomas. Esse padrão pode manter as linhas de encadernação perfeita ativas em torno de lançamentos sincronizados de livros didáticos, mesmo quando as condições de publicação discricionária são menos favoráveis. A investigação sobre publicação escolar na Itália descreveu a importância contínua dos ciclos regulamentados de livros didáticos para o setor editorial. Esses ciclos de compras oferecem aos formuladores uma base mais clara para planejar o fornecimento de matérias-primas, a capacidade de produção e o suporte de serviços para clientes de alto volume.
Automação e Linhas de Encadernação de Alta Velocidade
A automação está aumentando a importância do comportamento dos adesivos em linhas de encadernação de alta velocidade. Em velocidades de linha elevadas, o tempo em aberto, a viscosidade, a velocidade de fixação e a consistência da ligação podem afetar a produção tanto quanto o desempenho da máquina, pois uma pequena perturbação pode gerar desperdício ao longo de uma execução contínua. Isso sustenta a demanda por fornecedores que possam oferecer testes, dados de processo e assistência de aplicação juntamente com os produtos adesivos. O serviço FullVision da H.B. Fuller monitora a aplicação de adesivos em linhas de encadernação de capa mole e identifica desvios em tempo real, ajudando os usuários a manter a repetibilidade de turno a turno. A KLEIBERIT afirma que seus sistemas E-Melt PUR operam a 80-100°C, o que pode reduzir o consumo de energia e prolongar a vida útil do pot em comparação com o processamento convencional de PUR. Esses serviços e sistemas de temperatura mais baixa podem tornar uma encadernadora menos propensa a trocar de fornecedor com base apenas no preço unitário, especialmente quando a confiabilidade da linha tem implicações diretas de custo.
Formatos de Livros Premium, Duráveis e de Abertura Plana
Os formatos premium representam uma parcela de maior valor da demanda no mercado de adesivos para encadernação. Fotolivros, edições de arte, livros culinários, manuais técnicos e formatos de colecionador exigem lombadas flexíveis que possam suportar aberturas repetidas mantendo uma aparência acabada aceitável. Os sistemas EVA convencionais são menos adequados para certos requisitos de abertura a 180 graus, especialmente quando um livro deve ficar plano sem tensão excessiva na lombada. Os sistemas PUR e híbridos fornecem a resistência de ligação e a flexibilidade necessárias para essas aplicações, oferecendo aos formuladores oportunidades além dos produtos padrão. A Planatol apresenta sua linha Planamelt para aplicações de encadernação que exigem ligações duráveis e flexíveis. A Gluecom também fornece colas proteicas em gel para livros de arte e restauração, onde a reversibilidade permanece importante e os hot melts não podem oferecer a mesma opção de tratamento[1].
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Matérias-Primas Petroquímicas e Energia | -0.7% | Global, particularmente Ásia-Pacfico e Europa | Médio prazo (2-4 anos) |
| Risco de Compatibilidade com Reciclagem e Contaminação por Resíduos Adesivos | -0.4% | Europa, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Custos de Qualificação, Armazenamento e Retrofit de Equipamentos para PUR | -0.5% | América do Norte e Europa, com expansão para a América do Sul | Médio prazo (2-4 anos) |
| Substituição Digital de Volumes Selecionados de Impressão | -0.6% | América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Matérias-Primas Petroquímicas e Energia
Os custos de matérias-primas e energia continuam sendo uma restrição para o mercado de adesivos para encadernação, pois os principais insumos estão vinculados às cadeias de suprimentos petroquímicas. O monômero de acetato de vinila é utilizado em produtos de Acetato de Polivinila (PVA) e Acetato de Etileno e Vinila (EVA), enquanto o Diisocianato de Difenilmetano (MDI) é um componente reativo central nos sistemas de Poliuretano Reativo (PUR), expondo os fornecedores a diferentes padrões de custo em seus portfólios. Esses insumos podem se mover de forma independente, dificultando para os formuladores o gerenciamento de custos com uma única abordagem de compras ou pela substituição de química. A incerteza na cadeia de suprimentos manteve as aquisições cautelosas entre os produtores petroquímicos asiáticos. As encadernadoras menores frequentemente têm capacidade limitada para se proteger contra mudanças nos preços dos insumos e podem enfrentar pressão imediata sobre as margens quando os custos dos adesivos aumentam. Os acordos anuais de fornecimento em mercados de impressão sensíveis ao preço também podem limitar a capacidade de repassar custos mais elevados aos clientes, enquanto os requisitos técnicos restringem a capacidade de trocar materiais rapidamente.
Substituição Digital de Volumes Selecionados de Impressão
A substituição digital continua sendo uma restrição de demanda na parcela de commodities do mercado de adesivos para encadernação. As aplicações de revistas e diretórios são particularmente expostas porque dependem de tiragens de impressão de alto volume e sensíveis ao preço, onde a seleção de adesivos é frequentemente baseada no custo e nas configurações estabelecidas das máquinas. As vendas de livros impressos nos EUA caíram 0,90% nos primeiros nove meses de 2025, enquanto a não ficção adulta recuou 2,00% no mesmo período[2]. Essas quedas afetaram os produtos PVA de base aquosa e EVA padrão que atendiam aplicações de grandes tiragens mais do que os produtos especializados utilizados em trabalhos de encadernação exigentes. Os fornecedores responderam priorizando formatos educacionais, duráveis, personalizados e premium, onde os requisitos de desempenho sustentam a diferenciação de produtos. Essa mudança direcionou o desenvolvimento de produtos para aplicações onde o desempenho técnico, a compatibilidade e o serviço são mais importantes do que o preço do adesivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
PVA Lidera em Participação enquanto PUR Ganha Espaço em EspecificaçõesO PVA detinha 34,12% da participação do mercado de adesivos para encadernação em 2026, enquanto o PUR tem previsão de crescer a um CAGR de 5,34% até 2032. O PVA permanece estabelecido em dispersões de base aquosa utilizadas para encaixe de capa, colagem de folhas de guarda e produção de capa dura, onde o tack úmido confiável e a penetração no substrato são importantes. Seu tempo em aberto suporta aplicações onde os operadores precisam de penetração do adesivo em papel poroso e papelão antes do fechamento da junta. O EVA serve à encadernação perfeita de alta velocidade porque fixa rapidamente, se adapta a métodos de produção familiares e permanece adequado para muitos tipos de papel padrão. As dispersões VAE são relevantes onde formulações de menor emissão são buscadas para produtos impressos que entram em fluxos de reciclagem de papel e onde os fornecedores precisam atender especificações ambientais sem alterar os requisitos básicos de fluxo de trabalho.
O PUR é utilizado onde substratos revestidos ou impressos digitalmente requerem maior resistência de ligação e flexibilidade ao longo da vida útil do livro acabado. O mercado de adesivos para encadernação para PUR se beneficia de aplicações onde os produtos EVA padrão não lidam consistentemente com toner ou tinta UV na superfície. Os sistemas de poliolefina e metaloceno oferecem uma alternativa para usuários que buscam redução no uso de adesivos, menor peso de aplicação ou alternativas à química à base de isocianato. A Tex Year afirma que seus hot melts de encadernação MPO utilizam menos adesivo por peso do que os produtos EVA e PUR, mantendo a eficiência de produção. Uma patente europeia publicada em julho de 2025 descreve uma formulação de hot melt para encadernação com mais de 42% de conteúdo de base biológica, vinculando o desenvolvimento de resinas tanto ao desempenho do material quanto aos requisitos de conteúdo renovável.

Por Tecnologia:
A Vantagem de Automação do Hot Melt Sustenta a Dupla LiderançaOs adesivos hot melt detinham 42,56% da participação do mercado de adesivos para encadernação em 2026 e têm previsão de crescer a um CAGR de 5,78% até 2032. Sua fixação rápida suporta linhas automatizadas que não podem acomodar atrasos devido à evaporação de água, especialmente em linhas de produção que processam uma série contínua de blocos de livros. Isso sustenta tempos de ciclo estáveis e ajuda as encadernadoras a evitar atrasos que reduziriam o valor do investimento em automação. Os sistemas hot melt incluem variantes convencionais de EVA, PUR e de temperatura mais baixa, permitindo que os usuários combinem a química ao tipo de papel, velocidade e requisitos de desempenho final. Essa variedade permite que uma única tecnologia atenda tanto à produção padrão quanto a formatos de livros mais exigentes, sem exigir condições de processo uniformes em todas as aplicações.
Os adesivos de base aquosa continuam importantes para trabalhos manuais e semiautomatizados, particularmente na encadernação de capa dura e na colagem de folhas de guarda, onde o tempo de secagem pode ser acomodado. A Gluecom e a Planatol oferecem sistemas de base aquosa para aplicações de artes gráficas e encadernação, refletindo o papel contínuo da química de dispersão nos fluxos de trabalho tradicionais. Os produtos à base de solvente têm um papel menor, pois as alternativas sem solvente evitam demandas comparáveis de ventilação e abordam restrições associadas a espaços de fabricação fechados. Os requisitos do REACH também influenciam a seleção de materiais em locais de trabalho onde o manuseio de produtos químicos, a exposição dos trabalhadores e a conformidade dos produtos são avaliados. A linha E-Melt da KLEIBERIT reflete a mudança em direção a sistemas de temperatura mais baixa que podem reduzir a energia de processamento mantendo o desempenho da ligação.
Por Aplicação:
Os Formatos de Capa Mole Impulsionam a Demanda por Adesivos de Encadernação PerfeitaOs livros com capa mole representaram 47,71% da participação do mercado de adesivos para encadernação em 2026 e têm previsão de crescer a um CAGR de 6,05% até 2032. A encadernação perfeita utiliza adesivo na lombada e em aplicações de cola lateral, colocando o desempenho do adesivo no centro tanto da qualidade estrutural quanto da velocidade de produção. Isso torna a produção de capa mole mais intensiva em adesivos do que os formatos que utilizam papelões pré-revestidos ou menos adesivo durante a montagem final. A publicação comercial e os livros didáticos educacionais dependem amplamente dos formatos de capa mole porque oferecem um equilíbrio prático entre a economia de produção e a durabilidade funcional. Sua escala sustenta a demanda por produtos hot melt de alta velocidade e de base aquosa, enquanto o uso crescente de papéis variados cria espaço para grades de adesivos de maior desempenho.
Os livros com capa dura permanecem uma aplicação secundária estável para dispersões de PVA e colas proteicas em gel, que suportam formatos com diferentes necessidades de manuseio e preservação. Esses produtos atendem a formatos premium, de arquivo, de presente, de arte e infantis, onde a aparência, a durabilidade e a capacidade de suportar uso repetido podem ser mais importantes do que a velocidade do ciclo. Revistas e periódicos continuam a usar sistemas hot melt de alta velocidade, embora os canais digitais pressionem os volumes de impressão e reduzam a demanda em algumas aplicações de commodities. O mercado de adesivos para encadernação para capas moles também se beneficia de tiragens menores e títulos personalizados que se encaixam nos fluxos de trabalho de encadernação perfeita e exigem ajustes mais frequentes de materiais. A orientação de reciclabilidade de 2025 da Federação Europeia de Fabricantes de Papelão Ondulado (FEFCO) identifica considerações de design relevantes para a recuperação de materiais e circularidade, reforçando a necessidade de considerar o desempenho no fim da vida útil juntamente com a resistência da ligação.
Análise Geográfica
Ásia-Pacífico: Escala e Crescimento de Demanda em uma Única Região
A Ásia-Pacífico detinha 38,67% da participação do mercado de adesivos para encadernação em 2026 e tem previsão de expandir a um CAGR de 5,71% até 2032. A publicação educacional e comercial sustenta a demanda na China, Índia, Taiwan e Coreia do Sul, onde grandes bases de impressão e capacidade técnica em expansão sustentam a posição da região. As compras governamentais de livros didáticos reduzem a dependência dos gastos discricionários do consumidor e limitam a exposição a mudanças na demanda de publicação comercial. A Índia continua a usar livros físicos no ensino fundamental, médio e superior, e os materiais multilíngues adicionam complexidade de produção que requer fluxos de trabalho de encadernação confiáveis. A NANPAO e a Tex Year oferecem hot melts para encadernação e redes de fornecimento orientadas para exportação em toda a região, dando às gráficas locais acesso a formulações padrão e especializadas.
América do Norte: Automação Premium e Adoção de Análise de Adesivos
A América do Norte possui alta automação de linhas de encadernação e demanda por produtos PUR e EVA-PUR. A eficiência de mão de obra, o controle de processos e a redução de desperdícios moldam a seleção de adesivos no mercado regional de adesivos para encadernação, onde os clientes atribuem alto valor ao desempenho de produção rastreável. As vendas de publicações nos EUA de 33,4 bilhões de USD em 2025 sustentaram a demanda nas categorias infantil, acadêmica e especializada, cada uma com diferentes tamanhos de tiragem e requisitos de formato. A plataforma FullVision da H.B. Fuller adiciona monitoramento de produção e rastreabilidade às operações de encadernação, vinculando a aplicação de adesivos ao processo mais amplo de controle de qualidade de uma planta. A Capital Adhesives fornece produtos PUR, EVA e PVA para as principais plataformas de maquinário de encadernação, e o suporte de aplicação local continua sendo central para a seleção de fornecedores quando os operadores precisam manter a produção em trabalhos variados.
Europa e Mercados Emergentes: Impulso Regulatório e Demanda Emergente
A Europa possui formuladores especializados localizados próximos aos fabricantes de equipamentos de encadernação, apoiando o desenvolvimento conjunto de produtos e o refinamento mais rápido das especificações de produtos. Os critérios do Anjo Azul alemão e o REACH da UE influenciam a demanda por produtos de menor emissão e compatíveis com reciclagem, tornando a conformidade regulatória um insumo direto para o design de adesivos. A Jowat lançou o Jowacoll GROW 125.00 com 30% de conteúdo de base biológica certificado sob a ISO 16620-4, ilustrando como os fornecedores incorporam conteúdo renovável verificado no desenvolvimento de produtos. A demanda na América do Sul concentra-se no Brasil e na Argentina, enquanto a demanda no Oriente Médio e na África está se desenvolvendo paralelamente ao investimento em educação e alfabetização. A Sanyhot fornece produtos hot melt para operações de lombada e cola lateral nas plataformas de maquinário relevantes nesses mercados.
Cenário Competitivo
O mercado de adesivos para encadernação é moderadamente fragmentado. Henkel AG & Co. KGaA, Arkema por meio da Bostik, e H.B. Fuller competem com Jowat SE, KLEIBERIT SE & Co. KG, Planatol GmbH e fornecedores regionais. Os fornecedores globais oferecem amplos portfólios de formulações, sistemas de fornecimento e recursos em múltiplas categorias de adesivos industriais. Os especialistas competem oferecendo desenvolvimento de aplicações mais rápido, suporte técnico mais próximo e maior familiaridade com fluxos de trabalho específicos de encadernação.
O portfólio Technomelt da Henkel AG & Co. KGaA sustenta sua posição no mercado de adesivos hot melt. A Henkel AG & Co. KGaA reportou EUR 10.667 milhões (~USD 11.921,7 milhões) em vendas de Tecnologias de Adesivos em 2025 e concordou em adquirir a ATP Adhesive Systems AG para expandir sua capacidade especializada de base aquosa. Em 2025, a Arkema adquiriu o negócio de adesivos de laminação para embalagens flexíveis da Dow, ampliando a presença da Bostik em aplicações de conversão adjacentes e adicionando produtos que atendem a clientes relacionados de embalagens e conversão de papel. A H.B. Fuller conecta o fornecimento de adesivos com o monitoramento de linhas de encadernação por meio do FullVision, que converte informações de processo em um componente de serviço técnico do relacionamento com o fornecedor. Esses desenvolvimentos trouxeram tecnologia adicional e capacidades de serviço para os relacionamentos de fornecimento de adesivos.
Formulações de base biológica, otimização de processos com suporte de dados e sistemas de poliuretano reativo (PUR) de baixa temperatura são áreas ativas de desenvolvimento. Uma publicação do Escritório Europeu de Patentes sobre um hot melt com mais de 42% de conteúdo de base biológica sustenta o trabalho contínuo em produtos de conteúdo renovável que atendem aos requisitos de desempenho. Os requisitos de conformidade com o Regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) e as expectativas de reciclabilidade do papel aumentam o trabalho de qualificação para novos fornecedores, especialmente onde os resíduos de adesivos podem afetar os resultados da reciclagem. A Tex Year e a NANPAO combinam distribuição de exportação com produção certificada para mercados sensíveis ao custo, criando pressão competitiva para fornecedores estabelecidos em aplicações padrão.
Líderes do Setor de Adesivos para Encadernação
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Jowat SE
-
Pidilite Industries Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adesivos para Encadernação Empresas cobertas neste relatório
- Arkema
- Capital Adhesives, Inc.
- Cattie Adhesives
- Gluecom nv
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Jowat SE
- KLEIBERIT SE & Co. KG
- NANPAO RESINS CHEMICAL GROUP
- OM MIDWEST INDUSTRIES
- Pidilite Industries Ltd.
- Planatol GmbH
- Sanyhot Adhesivos, S.A.
- Sika AG
- Tex Year Industrial Adhesives Private Limited
- Yashbond Adhesive Co.
Desenvolvimentos industriais recentes em Mercado de Adesivos para Encadernação
- Janeiro de 2026: A Henkel AG & Co. KGaA concordou em adquirir a ATP Adhesive Systems AG, fornecedora de adesivos especializados de base aquosa e fitas, por EUR 270 milhões (~USD 301,75 milhões). A aquisição expandiu o portfólio de adesivos de base aquosa da Henkel AG & Co. KGaA nos segmentos automotivo, eletrônico, médico, de construção e gráfico na América do Norte e na Europa.
- Maio de 2025: A Tex Year Group reportou crescimento nas vendas de adesivos hot melt para encadernação MPO (poliolefina metaloceno). Publicações japonesas sobre impressão e encadernação apresentaram esses produtos de adesivos hot melt para encadernação MPO em maio de 2025, refletindo a adoção entre empresas de impressão e encadernação.
Escopo do Relatório Global do Mercado de Adesivos para Encadernação
O adesivo para encadernação é uma cola, pasta ou composto polimérico utilizado para unir as páginas, a lombada e a capa de um livro. Esses adesivos são formulados para proporcionar ligação durável em uma variedade de formatos de livros, incluindo livros de bolso, capa dura e encadernados em caixa. Eles são aplicados durante o processo de fabricação para garantir a integridade estrutural e a longevidade do produto acabado.
O mercado de adesivos para encadernação é segmentado por tipo de resina, tecnologia, aplicação e geografia. Por tipo de resina, o mercado é segmentado em acetato de polivinila (PVA), acetato de etileno e vinila (EVA), poliuretano reativo (PUR), acetato de vinila-etileno (VAE) e outros. Por tecnologia, o mercado é segmentado em base aquosa, hot melt, base solvente e outros. Por aplicação, o mercado é segmentado em livros com capa dura, livros com capa mole, revistas e periódicos. O relatório também abrange tamanhos de mercado e previsões para adesivos para encadernação em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Acetato de Polivinila (PVA) |
| Acetato de Etileno e Vinila (EVA) |
| Poliuretano Reativo (PUR) |
| Acetato de Vinila-Etileno (VAE) |
| Outros |
| Base Aquosa |
| Hot Melt |
| Base Solvente |
| Outros |
| Livros com Capa Dura |
| Livros com Capa Mole |
| Revistas |
| Periódicos |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Acetato de Polivinila (PVA) | |
| Acetato de Etileno e Vinila (EVA) | ||
| Poliuretano Reativo (PUR) | ||
| Acetato de Vinila-Etileno (VAE) | ||
| Outros | ||
| Por Tecnologia | Base Aquosa | |
| Hot Melt | ||
| Base Solvente | ||
| Outros | ||
| Por Aplicação | Livros com Capa Dura | |
| Livros com Capa Mole | ||
| Revistas | ||
| Periódicos | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Adesivos para Encadernação?
O tamanho do Mercado de Adesivos para Encadernação foi avaliado em 2,10 bilhões de USD em 2026 e estima-se que cresça de 2,19 bilhões de USD em 2027 para 2,74 bilhões de USD até 2032, a um CAGR de 4,53% durante o período de previsão (2027-2032).
Qual tecnologia de adesivo está crescendo mais rapidamente para encadernação?
Os adesivos hot melt detinham uma participação de 42,56% em 2026 e têm projeção de crescer a um CAGR de 5,78% até 2032.
Qual formato de livro cria a maior demanda por adesivos de encadernação?
Os livros com capa mole detinham 47,71% da demanda em 2026 e têm previsão de crescer a um CAGR de 6,05% até 2032.
Qual região lidera na demanda por adesivos para encadernação?
A Ásia-Pacífico detinha 38,67% da demanda em 2026 e tem previsão de expandir a um CAGR de 5,71% até 2032.