
Marktgröße und Marktanteil für Buchbindeklebstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.19 Milliarden US-Dollar |
| Marktgröße (2032) | 2.74 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.53 % |
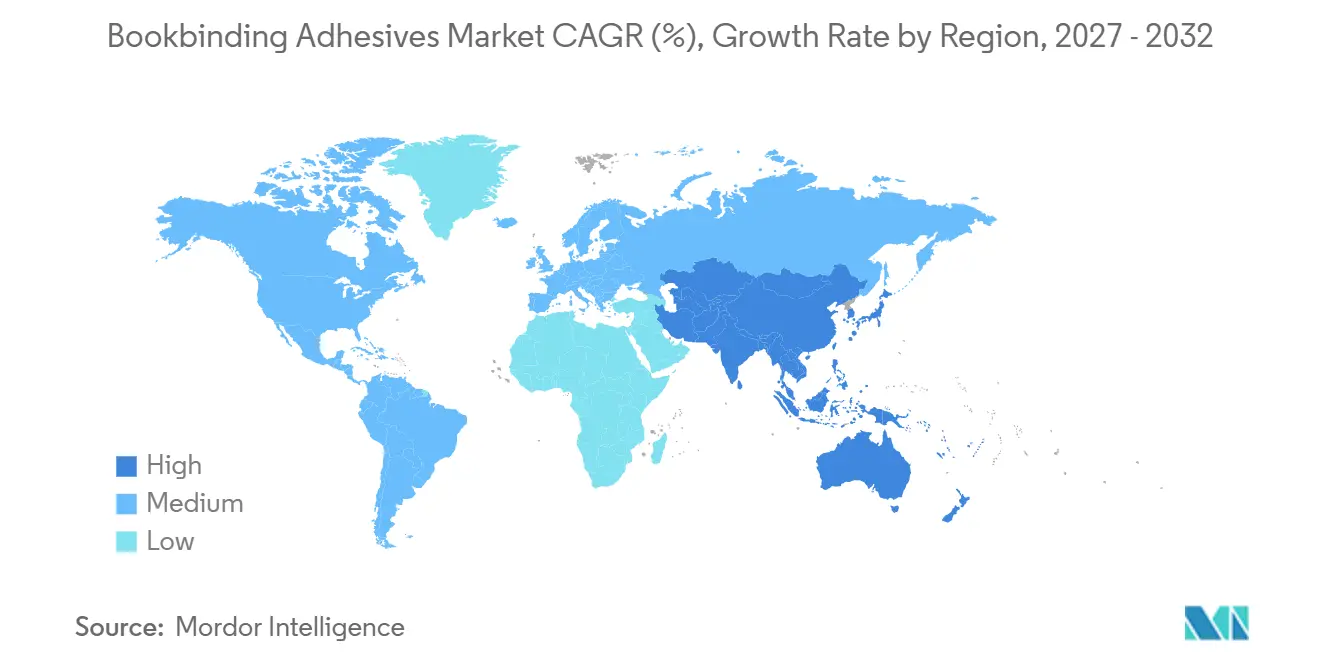
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
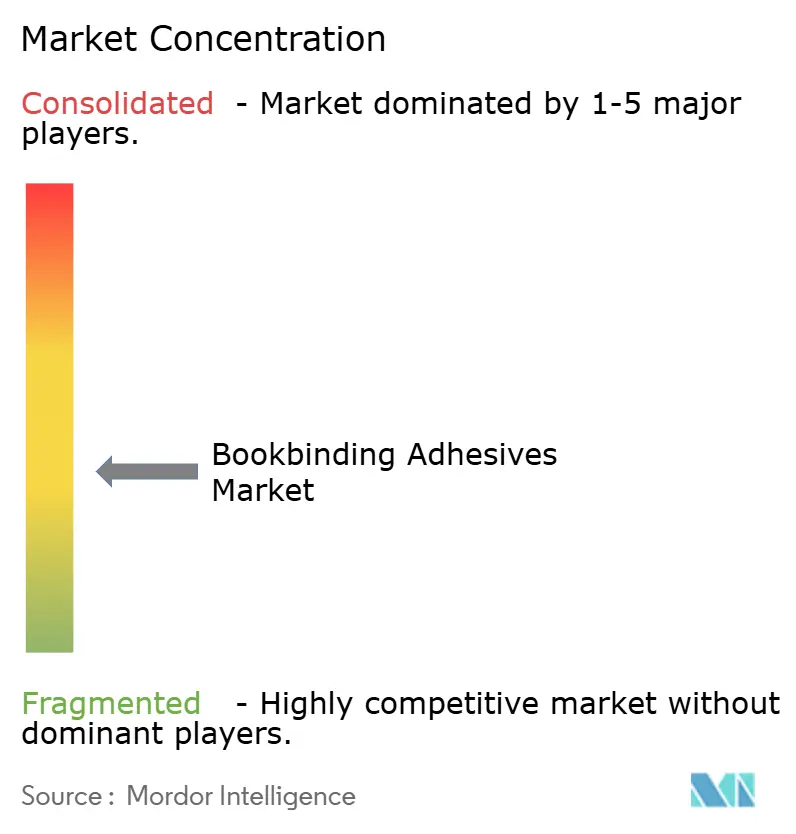
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Buchbindeklebstoffe von Mordor Intelligence
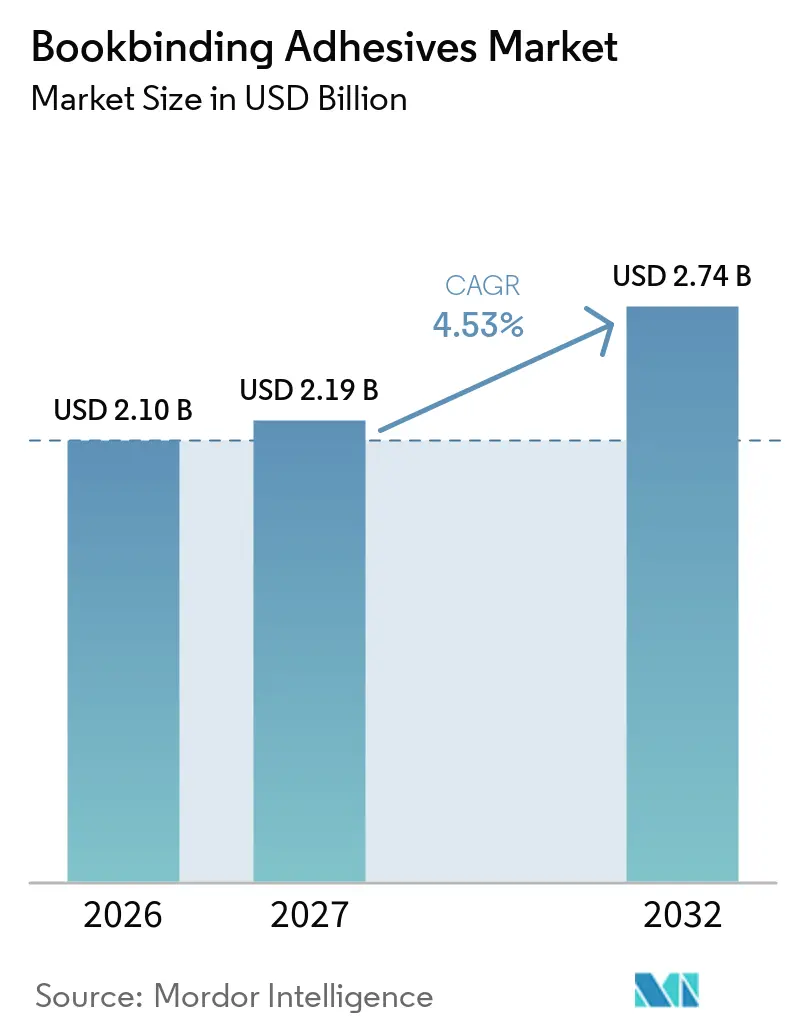
Die Marktgröße für Buchbindeklebstoffe wurde 2026 auf 2,10 Milliarden USD geschätzt und soll von 2,19 Milliarden USD im Jahr 2027 auf 2,74 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,53 % während des Prognosezeitraums (2027–2032). Der Markt für Buchbindeklebstoffe wird durch das kommerzielle, bildungsbezogene und fachliche Verlagswesen gestützt, in dem zuverlässige Verbindungen bei hohen Produktionsgeschwindigkeiten und über eine Vielzahl von Papiersorten hinweg erforderlich sind. Kurzauflagen-Druck erhöht den Bedarf an Klebstoffen, die tonerbasierte, UV-beschichtete und recycelte Papiere binden, ohne die Rückenstärke oder den Seitenzug zu beeinträchtigen. Lieferanten wechseln zu Polyurethan-Reaktiv (PUR)-, fortschrittlichen Polyolefin-, Niedertemperatur- und biobasierten Produkten, wenn Standard-Ethylenvinylacetat (EVA)-Produkte die Anforderungen an Substrat, Haltbarkeit oder Verarbeitung nicht erfüllen. Nachhaltigkeitsanforderungen in Europa machen Recyclingfähigkeit, Emissionen und Ansprüche auf erneuerbare Inhaltsstoffe bei der Produktentwicklung und Lieferantenqualifizierung immer wichtiger. Der Wettbewerb zwischen globalen Chemiekonzernen und regionalen Lieferanten konzentriert sich auf Preis, lokale Versorgung, technischen Service und Anwendungsunterstützung.
Wichtigste Erkenntnisse des Berichts
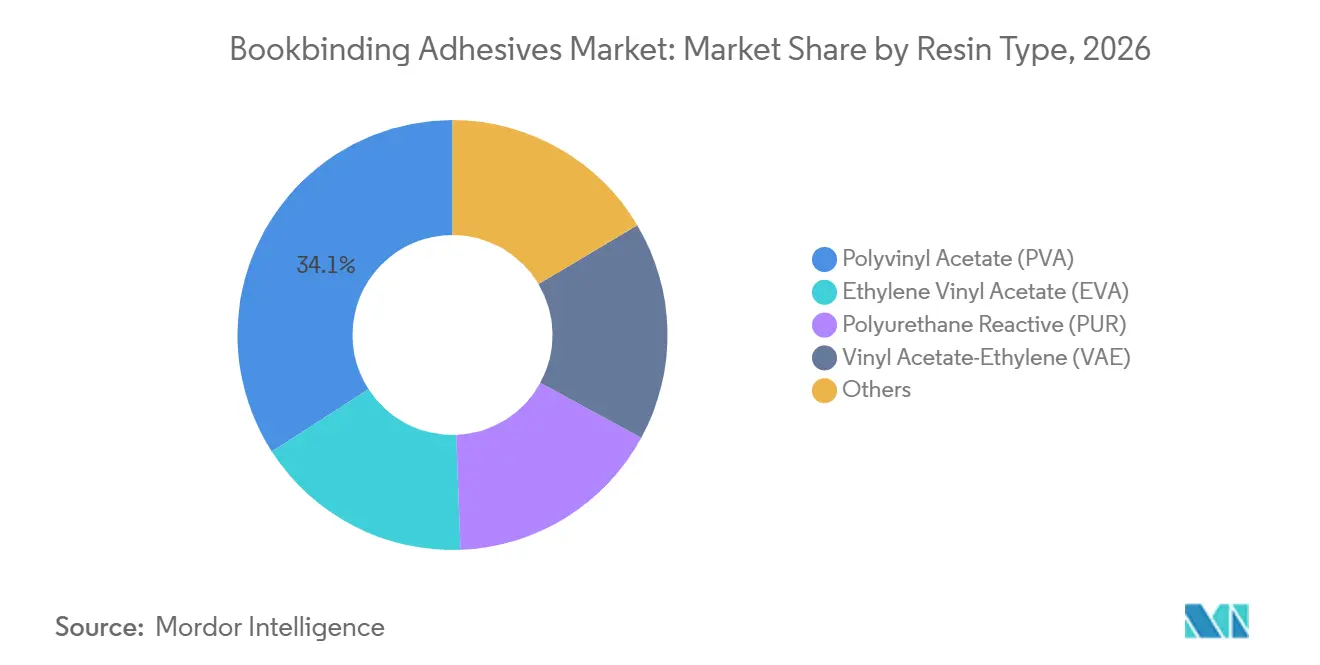
- Nach Harztyp hielt Polyvinylacetat (PVA) im Jahr 2026 einen Marktanteil von 34,12 % am Markt für Buchbindeklebstoffe, während PUR bis 2032 mit einer CAGR von 5,34 % wachsen soll.
- Nach Technologie entfielen auf Schmelzklebstoffe im Jahr 2026 42,56 % des Marktanteils für Buchbindeklebstoffe, und sie sollen bis 2032 mit einer CAGR von 5,78 % wachsen.
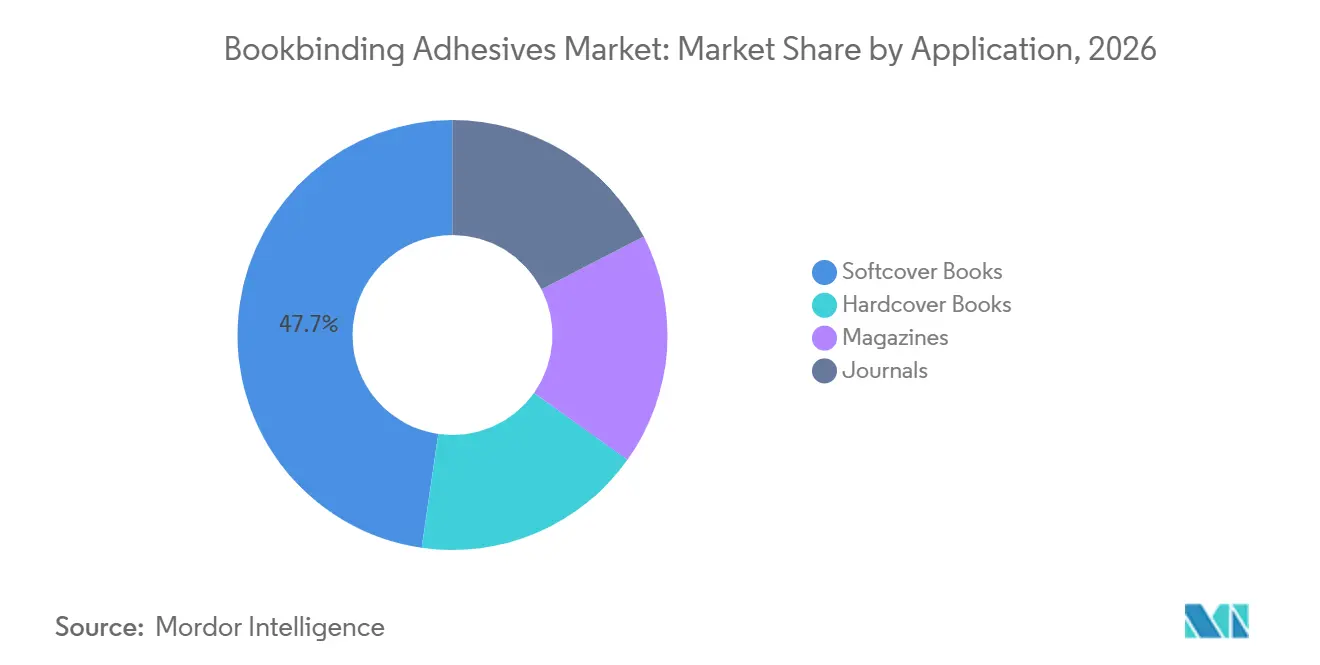
- Nach Anwendung entfielen auf Softcover-Bücher im Jahr 2026 47,71 % des Marktanteils für Buchbindeklebstoffe, und sie sollen bis 2032 mit einer CAGR von 6,05 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,67 % am Markt für Buchbindeklebstoffe und soll bis 2032 mit einer CAGR von 5,71 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Print-on-Demand und Kurzauflagen-Verlagswesen | +0.9% | Global, konzentriert in Nordamerika, Europa und Indien | Kurzfristig (≤ 2 Jahre) |
| Wachstum im Bildungs- und Fachverlagswesen | +1.0% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Automatisierung und Hochgeschwindigkeits-Bindelinien | +0.8% | Global, mit frühen Gewinnen in Deutschland, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Premium-, langlebige und aufklappbare Buchformate | +0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kompatibilität mit Digitaldruck, beschichtetem Papier und Recyclingpapier | +0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Print-on-Demand und Kurzauflagen-Verlagswesen
Print-on-Demand verändert die Produktionsbedingungen, denen Klebstofflieferanten im Markt für Buchbindeklebstoffe gerecht werden müssen. Verlage nutzen kürzere Auflagen, um das Lagerrisiko zu begrenzen, das Betriebskapital zu schonen und Spezialtitel zu bedienen, ohne sich auf große Lagerbestände festzulegen. Diese Auflagen verwenden zunehmend digital bedruckte Papiere mit Toner- oder UV-Tintenoberflächen anstelle der Offsetpapiere, die in vielen etablierten Bindeverfahren verwendet werden. Solche Oberflächen können die mit herkömmlichen Ethylenvinylacetat (EVA)-Schmelzklebstoffen gebildeten Verbindungen schwächen und zu einer größeren Variation der Bedingungen führen, denen ein Buchbinder ausgesetzt ist. Polyurethan-Reaktiv (PUR)- und fortschrittliche EVA-PUR-Systeme können die daraus resultierenden Anforderungen an Seitenzug und Haltbarkeit erfüllen, obwohl ihre Materialkosten und Geräteanforderungen höher sind. Der US-amerikanische Verlagsumsatz erreichte 2025 33,4 Milliarden USD und bildet damit eine substanzielle Basis für die kommerzielle Buchproduktion, auch wenn Verlage ihre Produktionsmodelle anpassen.
Wachstum im Bildungs- und Fachverlagswesen
Das Bildungsverlagswesen bietet dem Markt für Buchbindeklebstoffe eine stabilere Nachfragequelle als viele verbrauchergetriebene Druckkategorien. Schul- und Hochschultitel sind häufig von formalen Beschaffungszyklen, Lehrplananpassungen und institutionellen Käufen abhängig und nicht von kurzfristiger Einzelhandelsnachfrage. In Indien haben mehrsprachige Schulbuchprogramme im Rahmen der Nationalen Bildungspolitik den Bedarf an koordinierter Druckproduktion über regionale Schulbehörden und Sprachausgaben hinweg erhöht. Dieses Muster kann Klebebindelinien rund um synchronisierte Schulbucheinführungen aktiv halten, selbst wenn die Bedingungen im Ermessensverlagswesen weniger günstig sind. Italiens Schulverlagsuntersuchung beschrieb die anhaltende Bedeutung regulierter Schulbuchzyklen für den Verlagssektor. Diese Beschaffungszyklen geben Formulierern eine klarere Grundlage für die Planung der Rohstoffversorgung, der Produktionskapazität und der Serviceunterstützung für Großkunden.
Automatisierung und Hochgeschwindigkeits-Bindelinien
Die Automatisierung erhöht die Bedeutung des Klebstoffverhaltens auf Hochgeschwindigkeits-Bindelinien. Bei erhöhten Liniengeschwindigkeiten können offene Zeit, Viskosität, Abbindegeschwindigkeit und Bindekonsistenz die Produktion ebenso stark beeinflussen wie die Maschinenleistung, da eine kleine Störung in einem kontinuierlichen Lauf zu Ausschuss führen kann. Dies unterstützt die Nachfrage nach Lieferanten, die neben Klebstoffprodukten auch Tests, Prozessdaten und Anwendungsunterstützung anbieten können. H.B. Fullers FullVision-Service überwacht die Klebstoffapplikation auf Softcover-Bindelinien und identifiziert Abweichungen in Echtzeit, was den Nutzern hilft, die Wiederholbarkeit von Schicht zu Schicht aufrechtzuerhalten. KLEIBERIT gibt an, dass seine E-Melt PUR-Systeme bei 80–100 °C arbeiten, was den Energieverbrauch senken und die Topfzeit im Vergleich zur herkömmlichen PUR-Verarbeitung verlängern kann. Diese Dienstleistungen und Niedertemperatursysteme können dazu beitragen, dass ein Buchbinder weniger geneigt ist, den Lieferanten allein aufgrund des Stückpreises zu wechseln, insbesondere wenn die Linienzuverlässigkeit direkte Kostenauswirkungen hat.
Premium-, langlebige und aufklappbare Buchformate
Premium-Formate machen einen höherwertigen Anteil der Nachfrage im Markt für Buchbindeklebstoffe aus. Fotobücher, Kunstausgaben, Kochbücher, technische Handbücher und Sammlerformate erfordern flexible Rücken, die wiederholtes Öffnen standhalten, während sie ein akzeptables Erscheinungsbild behalten. Herkömmliche EVA-Systeme sind für bestimmte 180-Grad-Öffnungsanforderungen weniger geeignet, insbesondere wenn ein Buch flach liegen muss, ohne übermäßige Rückenbelastung. PUR- und Hybridsysteme bieten die erforderliche Bindefestigkeit und Flexibilität für diese Anwendungen und geben Formulierern Möglichkeiten jenseits von Standardprodukten. Planatol präsentiert seine Planamelt-Reihe für Buchbindeanwendungen, die langlebige, flexible Verbindungen erfordern. Gluecom liefert auch Proteingeleime für Kunstbücher und Restaurierungen, bei denen Reversibilität wichtig bleibt und Schmelzklebstoffe nicht dieselbe Behandlungsoption bieten können[1].
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei petrochemischen Rohstoffen und Energiekosten | -0.7% | Global, insbesondere Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Recyclingkompatibilität und Risiko durch klebrige Verunreinigungen | -0.4% | Europa, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| PUR-Qualifizierung, Lagerung und Kosten für Gerätenachrüstung | -0.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Südamerika | Mittelfristig (2–4 Jahre) |
| Digitale Substitution ausgewählter Druckvolumina | -0.6% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei petrochemischen Rohstoffen und Energiekosten
Rohstoff- und Energiekosten bleiben eine Einschränkung für den Markt für Buchbindeklebstoffe, da wichtige Rohstoffe mit petrochemischen Lieferketten verbunden sind. Vinylacetatmonomer wird in Polyvinylacetat (PVA)- und Ethylenvinylacetat (EVA)-Produkten verwendet, während Methylendiphenyldiisocyanat (MDI) ein zentrales reaktives Bestandteil in Polyurethan-Reaktiv (PUR)-Systemen ist, was Lieferanten unterschiedlichen Kostenmustern in ihren Portfolios aussetzt. Diese Inputs können sich unabhängig voneinander bewegen, was es für Formulierer schwierig macht, Kosten mit einem einzigen Beschaffungsansatz oder durch den Austausch von Chemie zu steuern. Die Unsicherheit in der Lieferkette hat die Beschaffung bei asiatischen petrochemischen Produzenten vorsichtig gehalten. Kleinere Buchbindereien haben oft begrenzte Kapazitäten, um sich gegen Inputpreisänderungen abzusichern, und können bei steigenden Klebstoffkosten unmittelbarem Margendruck ausgesetzt sein. Jahresliefervereinbarungen in preissensiblen Druckmärkten können auch die Möglichkeit einschränken, höhere Kosten an Kunden weiterzugeben, während technische Anforderungen die Möglichkeit einschränken, Materialien schnell zu wechseln.
Digitale Substitution ausgewählter Druckvolumina
Die digitale Substitution bleibt eine Nachfragebeschränkung für den Massenbereich des Marktes für Buchbindeklebstoffe. Zeitschriften- und Verzeichnisanwendungen sind besonders exponiert, da sie auf hochvolumige, preissensible Druckauflagen angewiesen sind, bei denen die Klebstoffauswahl häufig auf Kosten und etablierten Maschineneinstellungen basiert. Die US-amerikanischen Druckbuchverkäufe sanken in den ersten neun Monaten des Jahres 2025 um 0,90 %, während Sachbücher für Erwachsene im gleichen Zeitraum um 2,00 % zurückgingen[2]. Diese Rückgänge betrafen wasserbasierte PVA- und Standard-EVA-Produkte, die Großauflagen-Anwendungen bedienten, stärker als die Spezialprodukte, die bei anspruchsvollen Bindearbeiten eingesetzt werden. Lieferanten reagierten, indem sie Bildungs-, langlebige, personalisierte und Premium-Formate priorisierten, bei denen Leistungsanforderungen die Produktdifferenzierung unterstützen. Diese Verlagerung lenkte die Produktentwicklung auf Anwendungen, bei denen technische Leistung, Kompatibilität und Service wichtiger sind als der Klebstoffpreis.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
PVA führt nach Marktanteil, während PUR an Spezifikationsrelevanz gewinntPVA hielt 2026 einen Marktanteil von 34,12 % am Markt für Buchbindeklebstoffe, während PUR bis 2032 mit einer CAGR von 5,34 % wachsen soll. PVA ist weiterhin in wasserbasierten Dispersionen für das Einkleben, das Kleben von Vorsatzpapieren und die Hardcover-Produktion etabliert, wo zuverlässige Nassklebebindung und Substratdurchdringung wichtig sind. Seine offene Zeit unterstützt Anwendungen, bei denen Bediener eine Klebstoffdurchdringung in poröses Papier und Karton benötigen, bevor die Verbindung geschlossen wird. EVA dient der Hochgeschwindigkeits-Klebebindung, da es schnell abbindet, zu vertrauten Produktionsmethoden passt und für viele Standard-Papiersorten geeignet bleibt. VAE-Dispersionen sind relevant, wo emissionsärmere Formulierungen für Druckprodukte gesucht werden, die in Papierrecyclingströme gelangen, und wo Lieferanten Umweltspezifikationen erfüllen müssen, ohne grundlegende Arbeitsabläufe zu ändern.
PUR wird eingesetzt, wenn beschichtete oder digital bedruckte Substrate eine höhere Bindefestigkeit und Flexibilität über die Lebensdauer des fertigen Buches erfordern. Der Markt für Buchbindeklebstoffe für PUR profitiert von Anwendungen, bei denen Standard-EVA-Produkte Toner oder UV-Tinte auf der Oberfläche nicht konsistent verarbeiten. Polyolefin- und Metallocen-Systeme bieten eine Alternative für Anwender, die einen reduzierten Klebstoffeinsatz, ein geringeres Auftragsgewicht oder Alternativen zur isocyanatbasierten Chemie suchen. Tex Year gibt an, dass seine MPO-Buchbinde-Schmelzklebstoffe weniger Klebstoff nach Gewicht verwenden als EVA- und PUR-Produkte, während die Produktionseffizienz erhalten bleibt. Ein im Juli 2025 veröffentlichtes europäisches Patent beschreibt eine Buchbinde-Schmelzklebstoffformulierung mit mehr als 42 % biobasiertem Inhalt, die die Harzentwicklung sowohl mit Materialleistung als auch mit Anforderungen an erneuerbare Inhaltsstoffe verknüpft.

Nach Technologie:
Automatisierungsvorteil von Schmelzklebstoffen sichert doppelte FührungspositionSchmelzklebstoffe hielten 2026 einen Marktanteil von 42,56 % am Markt für Buchbindeklebstoffe und sollen bis 2032 mit einer CAGR von 5,78 % wachsen. Ihr schnelles Abbinden unterstützt automatisierte Linien, die keine Verzögerungen durch Wasserverdunstung tolerieren können, insbesondere auf Produktionslinien, die eine kontinuierliche Reihe von Buchblöcken verarbeiten. Dies unterstützt stabile Zykluszeiten und hilft Buchbindern, Verzögerungen zu vermeiden, die den Wert von Automatisierungsinvestitionen mindern würden. Schmelzklebstoffsysteme umfassen herkömmliche EVA-, PUR- und Niedertemperaturvarianten, sodass Anwender die Chemie auf Papiertyp, Geschwindigkeit und endgültige Leistungsanforderungen abstimmen können. Diese Bandbreite ermöglicht es einer einzigen Technologie, sowohl Standardproduktion als auch anspruchsvollere Buchformate zu bedienen, ohne einheitliche Prozessbedingungen für alle Anwendungen zu erfordern.
Wasserbasierte Klebstoffe bleiben für manuelle und halbautomatisierte Arbeiten wichtig, insbesondere für die Einbandherstellung und das Kleben von Vorsatzpapieren, wo Trocknungszeiten berücksichtigt werden können. Gluecom und Planatol bieten wasserbasierte Systeme für grafische Künste und Buchbindeanwendungen an, was die anhaltende Rolle der Dispersionschemie in traditionellen Arbeitsabläufen widerspiegelt. Lösungsmittelbasierte Produkte spielen eine kleinere Rolle, da lösungsmittelfreie Alternativen vergleichbare Belüftungsanforderungen vermeiden und Einschränkungen im Zusammenhang mit geschlossenen Produktionsräumen berücksichtigen. REACH-Anforderungen beeinflussen auch die Materialauswahl in Arbeitsstätten, wo chemische Handhabung, Arbeitnehmerexposition und Produktkonformität bewertet werden. KELIBERITs E-Melt-Reihe spiegelt den Wandel hin zu Niedertemperatursystemen wider, die den Verarbeitungsenergieverbrauch senken können, während die Bindeleistung erhalten bleibt.
Nach Anwendung:
Softcover-Formate treiben die Nachfrage nach Klebebinde-KlebstoffenSoftcover-Bücher machten 2026 47,71 % des Marktanteils für Buchbindeklebstoffe aus und sollen bis 2032 mit einer CAGR von 6,05 % wachsen. Die Klebebindung verwendet Klebstoff am Rücken und in Seitenklebe-Anwendungen, wodurch die Klebstoffleistung sowohl für die strukturelle Qualität als auch für die Produktionsgeschwindigkeit zentral ist. Dies macht die Softcover-Produktion klebstoffintensiver als Formate, die vorbeschichtete Kartons verwenden oder beim Endmontage weniger Klebstoff benötigen. Handelsverlage und Bildungslehrbücher verlassen sich beide stark auf Softcover-Formate, da sie eine praktische Balance zwischen Produktionswirtschaftlichkeit und funktionaler Haltbarkeit bieten. Ihr Umfang unterstützt die Nachfrage nach Hochgeschwindigkeits-Schmelzklebstoffen und wasserbasierten Produkten, während die zunehmende Verwendung verschiedener Papiere Spielraum für leistungsstärkere Klebstoffqualitäten schafft.
Hardcover-Bücher bleiben eine stabile sekundäre Anwendung für PVA-Dispersionen und Proteingeleime, die Formate mit unterschiedlichen Handhabungs- und Konservierungsanforderungen unterstützen. Diese Produkte dienen Premium-, Archiv-, Geschenk-, Kunst- und Kinderformaten, bei denen Erscheinungsbild, Haltbarkeit und die Fähigkeit, wiederholte Nutzung zu bewältigen, wichtiger sein können als die Zyklusgeschwindigkeit. Zeitschriften und Fachzeitschriften verwenden weiterhin Hochgeschwindigkeits-Schmelzklebstoffsysteme, obwohl digitale Kanäle Druck auf Druckvolumina ausüben und die Nachfrage in einigen Massenanwendungen reduzieren. Der Markt für Buchbindeklebstoffe für Softcover profitiert auch von kürzeren Auflagen und personalisierten Titeln, die zu Klebebinde-Arbeitsabläufen passen und häufigere Materialanpassungen erfordern. Die Leitlinien zur Recyclingfähigkeit 2025 des Europäischen Verbands der Wellpappenhersteller (FEFCO) identifizieren Designüberlegungen, die für die Materialrückgewinnung und Kreislaufwirtschaft relevant sind, und unterstreichen die Notwendigkeit, die End-of-Life-Leistung neben der Bindefestigkeit zu berücksichtigen.
Geografische Analyse
Asien-Pazifik: Skalierung und Nachfragewachstum in einer Region
Asien-Pazifik hielt 2026 einen Marktanteil von 38,67 % am Markt für Buchbindeklebstoffe und soll bis 2032 mit einer CAGR von 5,71 % wachsen. Bildungs- und kommerzielles Verlagswesen stützen die Nachfrage in China, Indien, Taiwan und Südkorea, wo große Druckbasen und wachsende technische Kapazitäten die Position der Region unterstützen. Staatliche Schulbuchbeschaffung reduziert die Abhängigkeit von diskretionären Verbraucherausgaben und begrenzt die Exposition gegenüber Veränderungen in der Handelsverlags-Nachfrage. Indien verwendet weiterhin physische Bücher in Schul- und Hochschulumgebungen, und mehrsprachige Materialien erhöhen die Produktionskomplexität, die zuverlässige Buchbinde-Arbeitsabläufe erfordert. NANPAO und Tex Year bieten Buchbinde-Schmelzklebstoffe und exportorientierte Versorgungsnetzwerke in der gesamten Region an und geben lokalen Druckereien Zugang zu Standard- und Spezialformulierungen.
Nordamerika: Automatisierungsprämie und Einführung von Klebstoffanalytik
Nordamerika verfügt über eine hohe Automatisierung von Bindelinien und eine starke Nachfrage nach PUR- und EVA-PUR-Produkten. Arbeitseffizienz, Prozesskontrolle und Abfallreduzierung prägen die Klebstoffauswahl im regionalen Markt für Buchbindeklebstoffe, wo Kunden einen hohen Wert auf nachvollziehbare Produktionsleistung legen. Der US-amerikanische Verlagsumsatz von 33,4 Milliarden USD im Jahr 2025 stützte die Nachfrage in den Kategorien Kinder-, Fach- und Spezialbücher, jeweils mit unterschiedlichen Auflagengrößen und Formatanforderungen. H.B. Fullers FullVision-Plattform fügt Produktionsüberwachung und Rückverfolgbarkeit zu Bindevorgängen hinzu und verknüpft die Klebstoffapplikation mit dem umfassenderen Qualitätskontrollprozess einer Anlage. Capital Adhesives liefert PUR-, EVA- und PVA-Produkte für wichtige Bindemaschinen-Plattformen, und lokale Anwendungsunterstützung bleibt bei der Lieferantenauswahl zentral, wenn Bediener die Produktion über verschiedene Aufträge hinweg aufrechterhalten müssen.
Europa und Schwellenmärkte: Regulatorischer Anreiz und aufkommende Nachfrage
Europa verfügt über spezialisierte Formulierer in der Nähe von Buchbindegeräteherstellern, was gemeinsame Produktentwicklung und schnellere Verfeinerung von Produktspezifikationen unterstützt. Die Kriterien des Blauen Engels in Deutschland und die EU-REACH-Verordnung beeinflussen die Nachfrage nach emissionsärmeren und recyclingkompatiblen Produkten und machen die Einhaltung von Vorschriften zu einem direkten Input für das Klebstoffdesign. Jowat brachte Jowacoll GROW 125.00 mit 30 % biobasiertem Inhalt auf den Markt, zertifiziert nach ISO 16620-4, was veranschaulicht, wie Lieferanten verifizierten erneuerbaren Inhalt in die Produktentwicklung integrieren. Die südamerikanische Nachfrage konzentriert sich auf Brasilien und Argentinien, während die Nachfrage im Nahen Osten und in Afrika parallel zu Investitionen in Bildung und Alphabetisierung wächst. Sanyhot liefert Schmelzklebstoffprodukte für Rücken- und Seitenklebe-Operationen auf relevanten Maschinenplattformen in diesen Märkten.
Wettbewerbslandschaft
Der Markt für Buchbindeklebstoffe ist mäßig fragmentiert. Henkel AG & Co. KGaA, Arkema über Bostik und H.B. Fuller Company konkurrieren mit Jowat SE, KLEIBERIT SE & Co. KG, Planatol GmbH und regionalen Lieferanten. Globale Lieferanten bieten breite Formulierungsportfolios, Versorgungssysteme und Ressourcen in mehreren industriellen Klebstoffkategorien. Spezialisten konkurrieren durch schnellere Anwendungsentwicklung, engere technische Unterstützung und größere Vertrautheit mit spezifischen Bindeworkflows.
Henkels Technomelt-Portfolio stützt seine Position im Markt für Schmelzklebstoffe. Henkel AG & Co. KGaA meldete 10.667 Millionen EUR (~11.921,7 Millionen USD) Umsatz im Bereich Klebstofftechnologien im Jahr 2025 und vereinbarte die Übernahme von ATP Adhesive Systems AG, um seine wasserbasierte Spezialkapazität zu erweitern. Im Jahr 2025 übernahm Arkema das Geschäft mit Laminierungsklebstoffen für flexible Verpackungen von Dow und erweiterte damit die Präsenz von Bostik in angrenzenden Verarbeitungsanwendungen sowie Produkte für verwandte Verpackungs- und Papierverarbeitungskunden. H.B. Fuller Company verbindet die Klebstoffversorgung mit der Überwachung von Bindelinien durch FullVision, das Prozessinformationen in eine technische Servicekomponente der Lieferantenbeziehung umwandelt. Diese Entwicklungen brachten zusätzliche Technologie- und Servicefähigkeiten in Klebstofflieferbeziehungen ein.
Biobasierte Formulierungen, datengestützte Prozessoptimierung und Niedertemperatur-Polyurethan-Reaktiv (PUR)-Systeme sind aktive Entwicklungsbereiche. Eine Veröffentlichung des Europäischen Patentamts über einen Schmelzklebstoff mit mehr als 42 % biobasiertem Inhalt unterstützt die weitere Arbeit an Produkten mit erneuerbarem Inhalt, die Leistungsanforderungen erfüllen. Die Anforderungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) und die Erwartungen an die Papierrecyclingfähigkeit erhöhen den Qualifizierungsaufwand für neue Lieferanten, insbesondere wenn Klebstoffrückstände die Recyclingergebnisse beeinflussen können. Tex Year Industrial Adhesives Private Limited und NANPAO RESINS CHEMICAL GROUP kombinieren Exportvertrieb mit zertifizierter Produktion für kostensensible Märkte und schaffen Wettbewerbsdruck für etablierte Lieferanten in Standardanwendungen.
Marktführer in der Buchbindeklebstoffbranche
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Jowat SE
-
Pidilite Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Buchbindeklebstoffe Unternehmen in diesem Bericht
- Arkema
- Capital Adhesives, Inc.
- Cattie Adhesives
- Gluecom nv
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Jowat SE
- KLEIBERIT SE & Co. KG
- NANPAO RESINS CHEMICAL GROUP
- OM MIDWEST INDUSTRIES
- Pidilite Industries Ltd.
- Planatol GmbH
- Sanyhot Adhesivos, S.A.
- Sika AG
- Tex Year Industrial Adhesives Private Limited
- Yashbond Adhesive Co.
Neueste Industrielle Entwicklungen in Markt für Buchbindeklebstoffe
- Januar 2026: Henkel AG & Co. KGaA vereinbarte die Übernahme von ATP Adhesive Systems AG, einem Anbieter wasserbasierter Spezialklebstoffe und -bänder, für 270 Millionen EUR (~301,75 Millionen USD). Die Übernahme erweiterte Henkels wasserbasiertes Klebstoffportfolio in den Segmenten Automobil, Elektronik, Medizin, Bau und Grafik in Nordamerika und Europa.
- Mai 2025: Tex Year Group meldete Wachstum beim Umsatz mit MPO (Metallocen-Polyolefin)-Schmelzklebstoffen für die Buchbindung. Japanische Publikationen über Druck und Buchbindung stellten diese MPO-Buchbinde-Klebstoffprodukte im Mai 2025 vor, was die Akzeptanz bei Druck- und Buchbindeunternehmen widerspiegelt.
Berichtsumfang des globalen Marktes für Buchbindeklebstoffe
Ein Buchbindeklebstoff ist ein Leim, eine Paste oder eine Polymerverbindung, die verwendet wird, um die Seiten, den Rücken und den Einband eines Buches zusammenzuhalten. Diese Klebstoffe sind so formuliert, dass sie eine dauerhafte Bindung über eine Reihe von Buchformaten hinweg bieten, einschließlich Taschenbücher, Hardcover und gebundene Bücher. Sie werden während des Herstellungsprozesses aufgetragen, um die strukturelle Integrität und Langlebigkeit des fertigen Produkts zu gewährleisten.
Der Markt für Buchbindeklebstoffe ist nach Harztyp, Technologie, Anwendung und Geografie segmentiert. Nach Harztyp ist der Markt in Polyvinylacetat (PVA), Ethylenvinylacetat (EVA), Polyurethan-Reaktiv (PUR), Vinylacetat-Ethylen (VAE) und sonstige segmentiert. Nach Technologie ist der Markt in wasserbasiert, Schmelzklebstoff, lösungsmittelbasiert und sonstige segmentiert. Nach Anwendung ist der Markt in Hardcover-Bücher, Softcover-Bücher, Zeitschriften und Fachzeitschriften segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Buchbindeklebstoffe in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polyvinylacetat (PVA) |
| Ethylenvinylacetat (EVA) |
| Polyurethan-Reaktiv (PUR) |
| Vinylacetat-Ethylen (VAE) |
| Sonstige |
| Wasserbasiert |
| Schmelzklebstoff |
| Lösungsmittelbasiert |
| Sonstige |
| Hardcover-Bücher |
| Softcover-Bücher |
| Zeitschriften |
| Fachzeitschriften |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Polyvinylacetat (PVA) | |
| Ethylenvinylacetat (EVA) | ||
| Polyurethan-Reaktiv (PUR) | ||
| Vinylacetat-Ethylen (VAE) | ||
| Sonstige | ||
| Nach Technologie | Wasserbasiert | |
| Schmelzklebstoff | ||
| Lösungsmittelbasiert | ||
| Sonstige | ||
| Nach Anwendung | Hardcover-Bücher | |
| Softcover-Bücher | ||
| Zeitschriften | ||
| Fachzeitschriften | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Buchbindeklebstoffe?
Die Marktgröße für Buchbindeklebstoffe wurde 2026 auf 2,10 Milliarden USD geschätzt und soll von 2,19 Milliarden USD im Jahr 2027 auf 2,74 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,53 % während des Prognosezeitraums (2027–2032).
Welche Klebstofftechnologie wächst am schnellsten für die Buchbindung?
Schmelzklebstoffe hielten 2026 einen Anteil von 42,56 % und sollen bis 2032 mit einer CAGR von 5,78 % wachsen.
Welches Buchformat erzeugt die größte Nachfrage nach Buchbindeklebstoffen?
Softcover-Bücher hielten 2026 47,71 % der Nachfrage und sollen bis 2032 mit einer CAGR von 6,05 % wachsen.
Welche Region führt bei der Nachfrage nach Buchbindeklebstoffen?
Asien-Pazifik hielt 2026 38,67 % der Nachfrage und soll bis 2032 mit einer CAGR von 5,71 % wachsen.