
製本用接着剤市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.19 十億米ドル |
| 市場規模 (2032) | 2.74 十億米ドル |
| 成長率 (2027 - 2032) | 4.53 % |
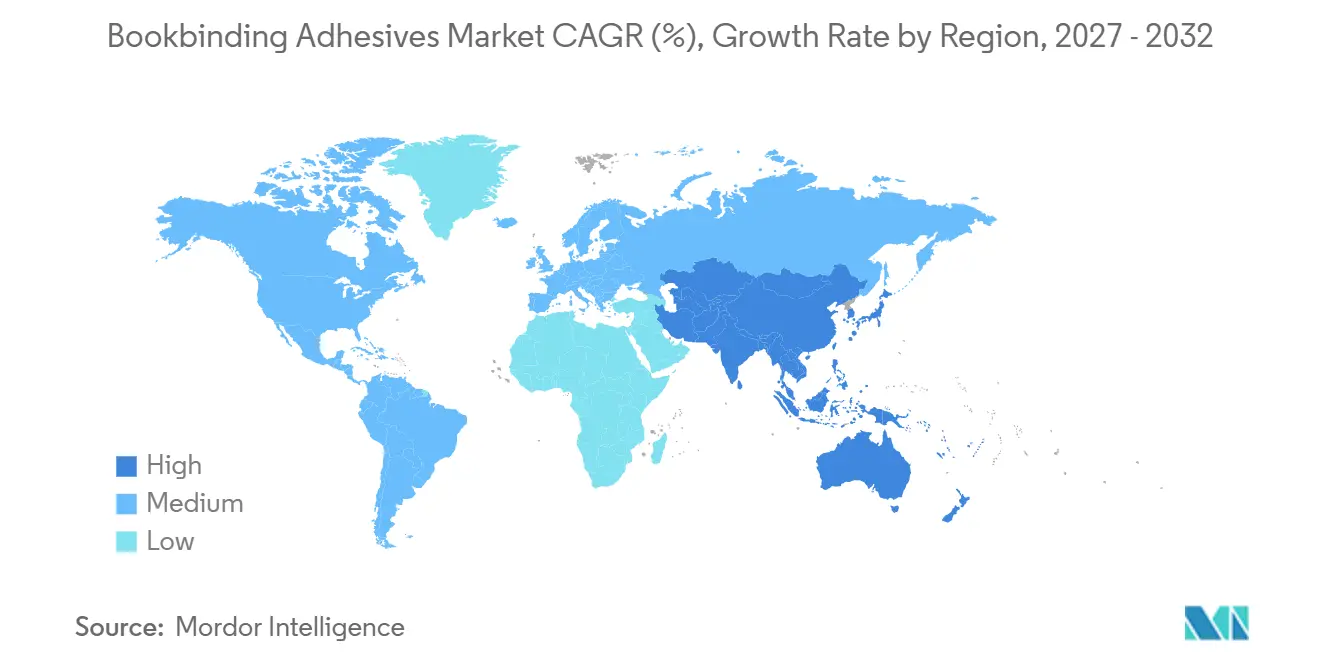
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
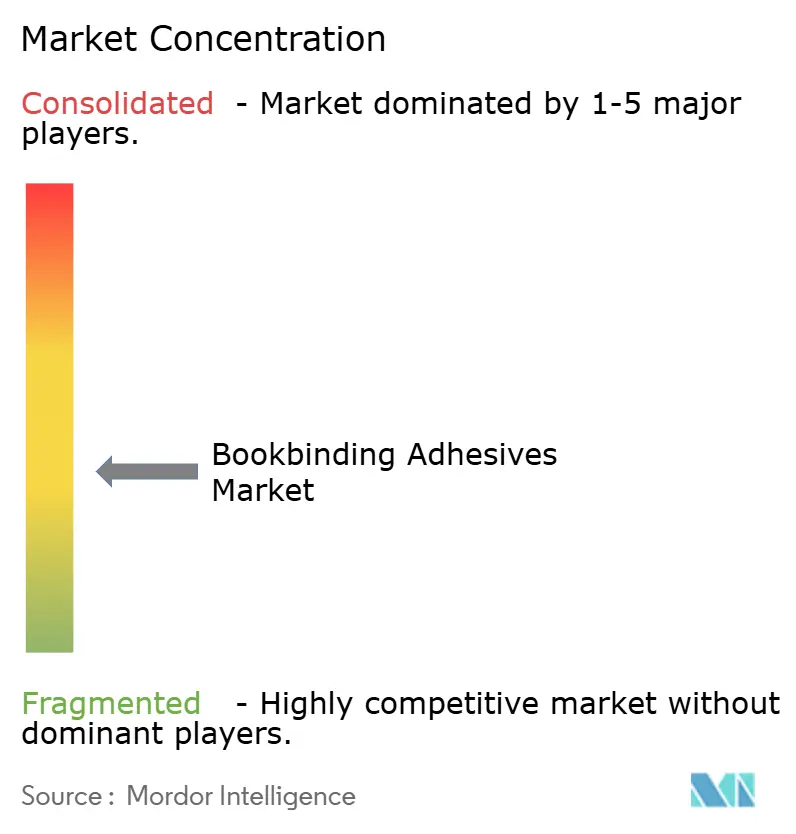
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる製本用接着剤市場分析
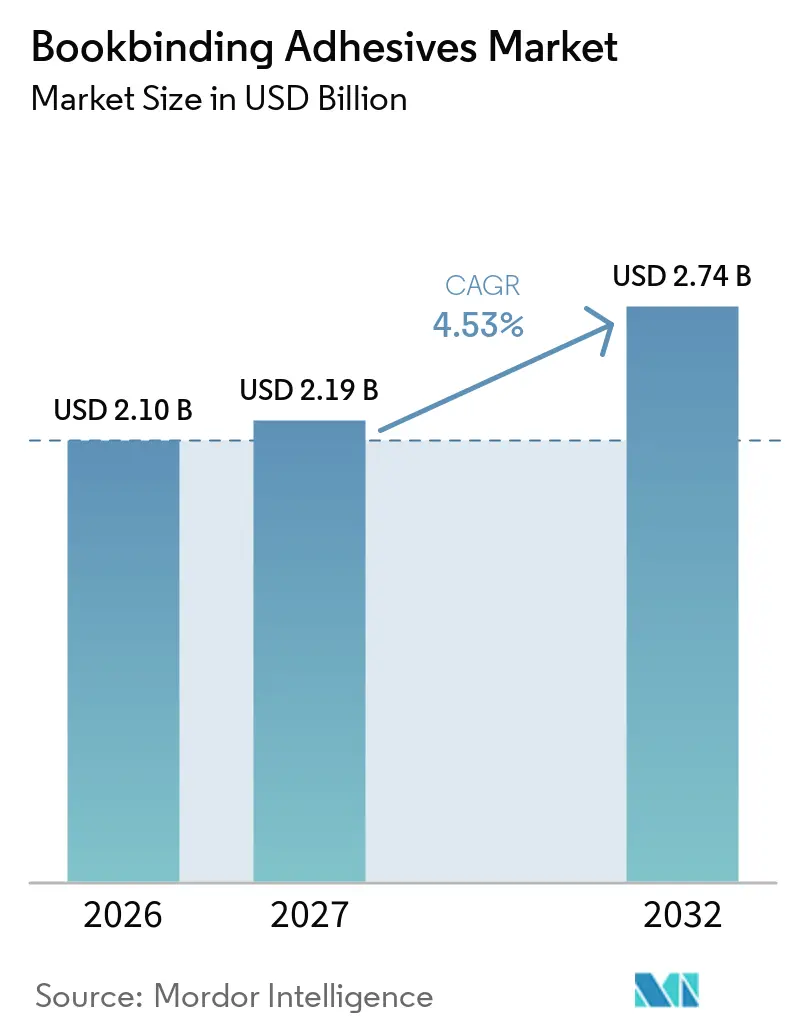
製本用接着剤市場規模は2026年に2.10 ビリオン 米ドルと評価され、予測期間(2027年~2032年)にCAGR 4.53%で、2027年の2.19 ビリオン 米ドルから2032年には2.74 ビリオン 米ドルへと成長すると推定されています。製本用接着剤市場は、商業出版、教育出版、および専門出版によって支えられており、これらの分野では高速生産および多様な紙種において信頼性の高い接着が求められます。小部数印刷は、従来の製本工程で使用されるオフセット用紙ではなく、トナーベースやUVコーティング、再生紙に対しても脊部強度やページ引張強度を損なわずに接着できる接着剤の需要を高めています。サプライヤーは、標準的なエチレン酢酸ビニル(EVA)製品が基材、耐久性、または加工要件を満たさない場合に、ポリウレタン反応型(PUR)、高度なポリオレフィン、低温型、およびバイオベース製品へと移行しています。欧州における持続可能性要件により、製品開発およびサプライヤー認定において、リサイクル適合性、排出量、および再生可能原料の主張がより重要になっています。グローバルな化学グループと地域サプライヤー間の競争は、価格、地域供給、技術サービス、およびアプリケーションサポートを中心に展開されています。
レポートの主要ポイント
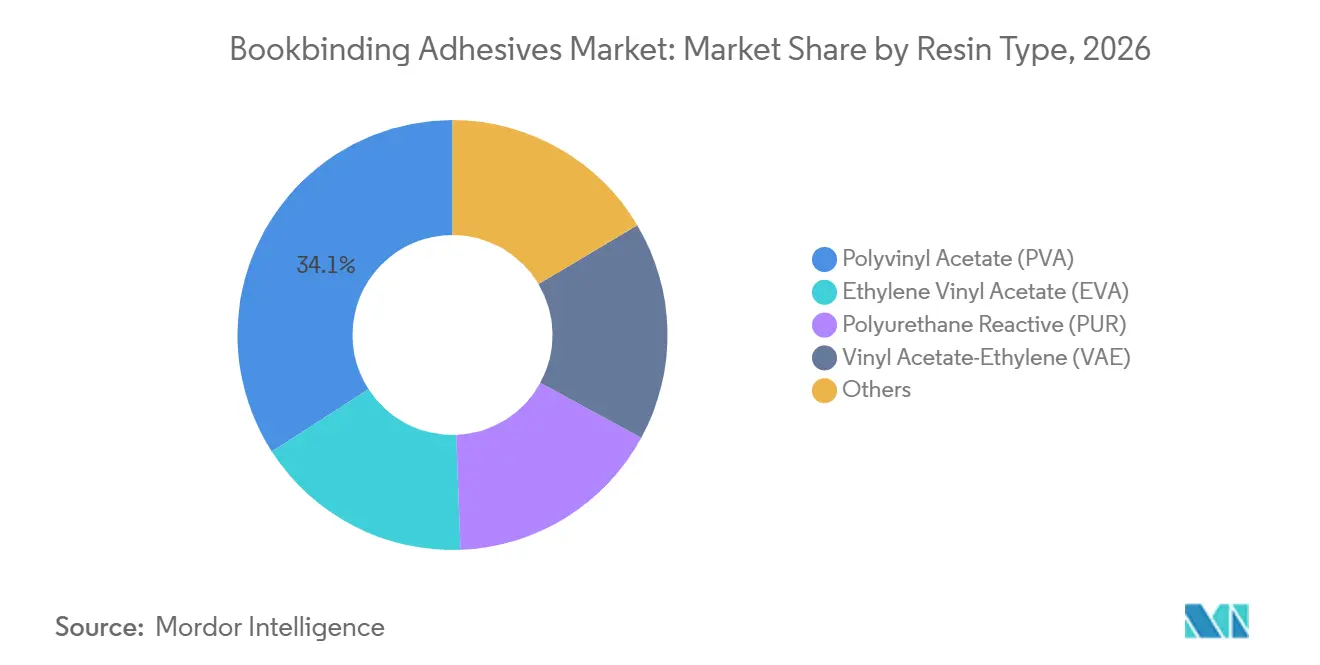
- 樹脂タイプ別では、ポリ酢酸ビニル(PVA)が2026年の製本用接着剤市場シェアの34.12%を占め、PURは2032年までCAGR 5.34%で成長すると予測されています。
- 技術別では、ホットメルト接着剤が2026年の製本用接着剤市場シェアの42.56%を占め、2032年までCAGR 5.78%で成長すると予測されています。
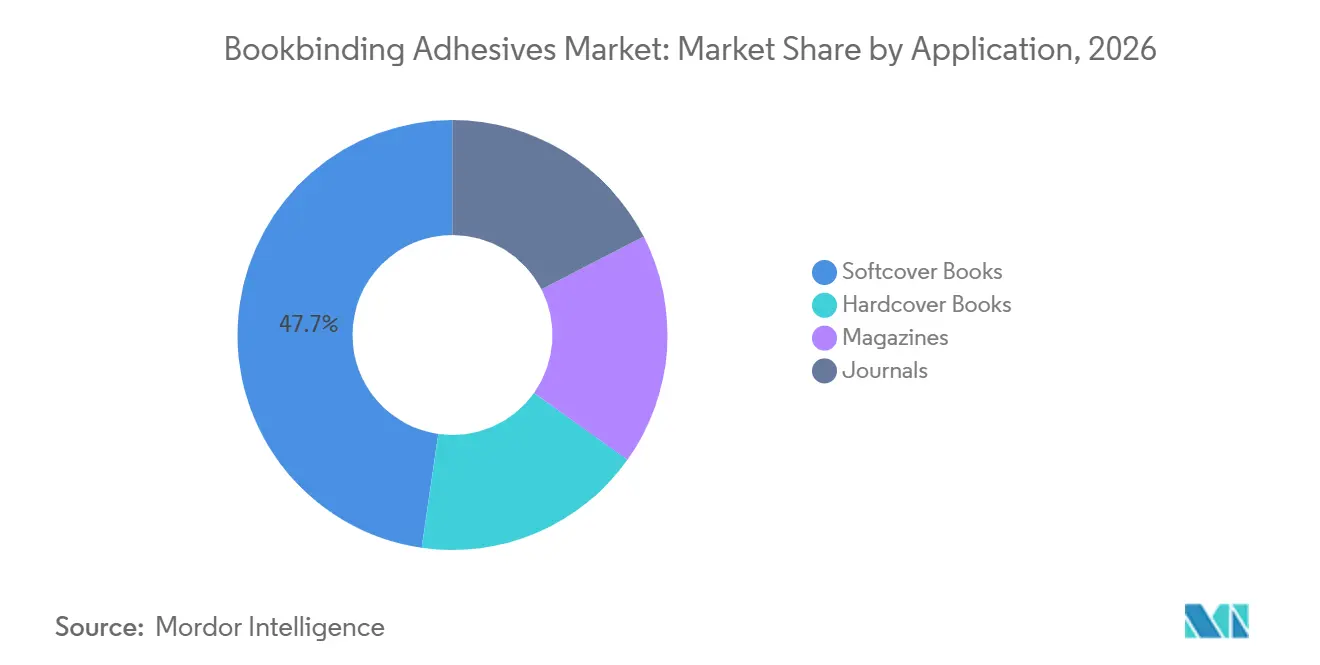
- 用途別では、ソフトカバー書籍が2026年の製本用接着剤市場シェアの47.71%を占め、2032年までCAGR 6.05%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の製本用接着剤市場シェアの38.67%を占め、2032年までCAGR 5.71%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プリント・オン・デマンドおよび小部数出版 | +0.9% | グローバル、特に北米、欧州、インドに集中 | 短期(2年以内) |
| 教育・専門出版の成長 | +1.0% | アジア太平洋が中心、中東・アフリカへの波及あり | 中期(2~4年) |
| 自動化および高速製本ライン | +0.8% | グローバル、ドイツ、日本、韓国での早期普及 | 中期(2~4年) |
| プレミアム・耐久性・フラットオープン型書籍フォーマット | +0.5% | 北米および欧州 | 短期(2年以内) |
| デジタルインク・コーティング紙・再生紙への適合性 | +0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プリント・オン・デマンドおよび小部数出版
プリント・オン・デマンドは、製本用接着剤市場においてサプライヤーが対応しなければならない生産条件を変えつつあります。出版社は在庫リスクを抑え、運転資本を確保し、大量在庫を抱えることなく専門タイトルに対応するために、より短い部数での印刷を活用しています。これらの印刷物は、多くの既存製本工程で使用されるオフセット用紙ではなく、トナーまたはUVインク面を持つデジタル印刷紙を使用することが増えています。このような表面は、従来のエチレン酢酸ビニル(EVA)ホットメルトで形成された接着を弱め、製本機が経験する条件のばらつきを大きくする可能性があります。ポリウレタン反応型(PUR)および高度なEVA-PURシステムは、材料コストと設備要件が高くなるものの、結果として生じるページ引張強度と耐久性の要件を満たすことができます。米国の出版売上高は2025年に33.4 ビリオン 米ドルに達し、出版社が生産モデルを調整する中でも、商業的な書籍生産の実質的な基盤を維持しています。
教育・専門出版の成長
教育出版は、多くの消費者主導の印刷カテゴリーよりも安定した需要源を製本用接着剤市場に提供しています。学校および高等教育向けタイトルは、短期的な小売需要ではなく、正式な調達サイクル、カリキュラム更新、および機関購買に依存することが多いです。インドでは、国家教育政策に基づく多言語教科書プログラムにより、地域の教育委員会や言語版にまたがる協調的な印刷生産の必要性が高まっています。このパターンにより、裁量的な出版条件が好ましくない場合でも、同期した教科書の発行に合わせて完全製本ラインを稼働させ続けることができます。イタリアの学校出版調査は、出版セクターにおける規制された教科書サイクルの継続的な重要性を示しています。これらの購買サイクルは、原材料供給、生産能力、および大口顧客向けサービスサポートの計画において、製剤業者により明確な基盤を提供します。
自動化および高速製本ライン
自動化により、高速製本ラインにおける接着剤の挙動の重要性が高まっています。ラインスピードが上がると、オープンタイム、粘度、セット速度、および接着の一貫性が、機械性能と同様に生産量に影響を与える可能性があります。これは、接着剤製品と並行してテスト、プロセスデータ、およびアプリケーション支援を提供できるサプライヤーへの需要を支えています。H.B. Fuller社のFullVisionサービスは、ソフトカバー製本ラインにおける接着剤の塗布をモニタリングし、リアルタイムで偏差を特定することで、シフトごとの再現性維持を支援します。KLEIBERITは、同社のE-Melt PURシステムが80~100℃で動作し、従来のPUR加工と比較してエネルギー使用量を削減し、ポットライフを延長できると述べています。これらのサービスと低温システムにより、特にラインの信頼性が直接的なコストに影響する場合、製本業者は単価のみを理由にサプライヤーを変更する可能性が低くなります。
プレミアム・耐久性・フラットオープン型書籍フォーマット
プレミアムフォーマットは、製本用接着剤市場において高付加価値の需要シェアを占めています。フォトブック、アート版、料理書、技術マニュアル、コレクター向けフォーマットは、許容できる仕上がり外観を維持しながら繰り返しの開閉に耐えられる柔軟な背部を必とします。従来のEVAシステムは、特に書籍が背部に過度なストレスをかけずに平らに開く必要がある場合、特定の180度開き要件には適していません。PURおよびハイブリッドシステムは、これらの用途に必要な接着強度と柔軟性を提供し、製剤業者に標準製品を超えた機会をもたらします。Planatol社は、耐久性と柔軟性のある接着を必要とする製本用途向けにPlanameltシリーズを提供しています。Gluecom社もアート書籍や修復向けにタンパク質ゼリーグルーを供給しており、可逆性が重要でホットメルトでは同様の処理オプションを提供できない場合に対応しています[1]。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学原料およびエネルギーコストの変動 | -0.7% | グローバル、特にアジア太平洋および欧州 | 中期(2~4年) |
| リサイクル適合性および粘着汚染リスク | -0.4% | 欧州、北米への波及あり | 長期(4年以上) |
| PUR認定、保管、および設備改造コスト | -0.5% | 北米および欧州、南米への波及あり | 中期(2~4年) |
| 特定の印刷物量のデジタル代替 | -0.6% | 北米および西欧 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
石油化学原料およびエネルギーコストの変動
主要原材料が石油化学サプライチェーンに連動しているため、原料およびエネルギーコストは製本用接着剤市場の制約要因であり続けています。酢酸ビニルモノマーはポリ酢酸ビニル(PVA)およびエチレン酢酸ビニル(EVA)製品に使用され、メチレンジフェニルジイソシアネート(MDI)はポリウレタン反応型(PUR)システムの主要反応成分であり、サプライヤーはポートフォリオ全体で異なるコストパターンにさらされています。これらの原料は独立して変動する可能性があり、製剤業者が単一の購買アプローチや化学の代替によってコストを管理することを困難にしています。サプライチェーンの不確実性により、アジアの石油化学メーカーの間では調達が慎重になっています。小規模な製本業者は、原料価格変動に対するヘッジ能力が限られており、接着剤コストが上昇した際に即座の利益率圧力に直面する可能性があります。価格に敏感な印刷市場における年間供給契約も、顧客へのコスト転嫁能力を制限する可能性があり、技術的要件により材料を迅速に切り替える能力も制限されます。
特定の印刷物量のデジタル代替
デジタル代替は、製本用接着剤市場のコモディティ部分における需要制約要因であり続けています。雑誌およびディレクトリ用途は特に影響を受けやすく、高出力・価格敏感な印刷物に依存しており、接着剤の選択はコストと既存の機械設定に基づくことが多いです。米国の印刷書籍売上高は2025年の最初の9ヶ月間で0.90%減少し、成人向けノンフィクションは同期間に2.00%減少しました[2]。これらの減少は、要求の高い製本作業に使用される特殊製品よりも、大部数用途に対応する水性PVAよび標準EVA製品に影響を与えました。サプライヤーは、性能要件が製品差別化を支える教育、耐久性、パーソナライズ、およびプレミアムフォーマットを優先することで対応しました。このシフトにより、製品開発は接着剤価格よりも技術性能、適合性、およびサービスがより重要な用途へと向けられました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
PVAがシェアをリードし、PURが仕様採用で地位を拡大PVAは2026年の製本用接着剤市場シェアの34.12%を占め、PURは2032年までCAGR 5.34%で成長すると予測されています。PVAは、信頼性の高い湿潤タックと基材への浸透が重要なケーシングイン、エンドシート接着、およびハードカバー製造に使用される水性分散液において確立された地位を維持しています。そのオープンタイムは、接合部を閉じる前に多孔質の紙や板紙への接着剤浸透が必要な用途をサポートします。EVAは、素早くセットし、慣れ親しんだ生産方法に適合し、多くの標準的な紙種に適しているため、高速完全製本に対応します。VAE分散液は、印刷物が紙リサイクルストリームに入る際に低排出量の製剤が求められる場合や、基本的なワークフロー要件を変えずに環境仕様に対応する必要があるサプライヤーに関連しています。
PURは、コーティングまたはデジタル印刷された基材が完成した書籍の寿命にわたってより高い接着強度と柔軟性を必要とする場合に使用されます。PURの製本用接着剤市場は、標準的なEVA製品が表面のトナーやUVインクを一貫して処理できない用途から恩恵を受けています。ポリオレフィンおよびメタロセンシステムは、接着剤使用量の削減、塗布重量の低減、またはイソシアネートベース化学の代替を求めるユーザーに選択肢を提供します。Tex Year社は、同社のMPO製本用ホットメルトがEVAおよびPUR製品よりも重量あたりの接着剤使用量が少ないながらも生産効率を維持すると述べています。2025年7月に公開された欧州特許は、42%以上のバイオベース含有量を持つ製本用ホットメルト製剤を説明しており、樹脂開発を材料性能と再生可能原料要件の両方に結びつけています。

技術別:
ホットメルトの自動化優位性が二重リーダーシップを維持ホットメルト接着剤は2026年の製本用接着剤市場シェアの42.56%を占め、2032年までCAGR 5.78%で成長すると予測されています。その高速セットは、特に連続した書籍ブロックを処理する生産ラインにおいて、水分蒸発による遅延を許容できない自動化ラインをサポートします。これにより安定したサイクルタイムが維持され、製本業者は自動化投資の価値を低下させる遅延を回避できます。ホットメルトシステムには従来のEVA、PUR、および低温バリアントが含まれており、ユーザーは紙の種類、速度、および最終性能要件に合わせて化学を選択できます。この多様性により、単一の技術がすべての用途で均一なプロセス条件を必要とせずに、標準的な生産とり要求の高い書籍フォーマットの両方に対応できます。
水性接着剤は、乾燥時間を確保できる手動および半自動作業、特にケースバインディングおよびエンドシート接着において引き続き重要です。GluecomおよびPlanatol社は、グラフィックアーツおよび製本用途向けに水性システムを提供しており、従来のワークフローにおける分散化学の継続的な役割を反映しています。溶剤系製品は役割が小さく、無溶剤代替品は同等の換気要求を回避し、密閉された製造空間に関連する制限に対応します。REACH要件も、化学物質の取り扱い、作業者の暴露、および製品コンプライアンスが評価される職場での材料選択に影響を与えます。KLEIBERITのE-Meltシリーズは、接着性能を維持しながら加工エネルギーを削減できる低温システムへの移行を反映しています。
用途別:
ソフトカバーフォーマットが完全製本用接着剤需要を牽引ソフトカバー書籍は2026年の製本用接着剤市場シェアの47.71%を占め、2032年までCAGR 6.05%で成長すると予測されています。完全製本は背部および側面接着用途に接着剤を使用し、接着剤性能を構造品質と生産速度の両方の中心に置きます。これにより、ソフトカバー生産は、事前コーティングされたボードを使用するフォーマットや最終組み立て時の接着剤使用量が少ないフォーマットよりも接着剤集約的になります。一般書籍出版および教育教科書はいずれも、生産経済性と機能的耐久性の実用的なバランスを提供するため、ソフトカバーフォーマットに広く依存しています。その規模は高速ホットメルトおよび水性製品への需要を支え、多様な紙の使用増加により高性能接着剤グレードの余地が生まれています。
ハードカバー書籍は、異なる取り扱いおよび保存ニーズを持つフォーマットをサポートするPVA分散液およびタンパク質ゼリーグルーの安定した二次用途として残っています。これらの製品は、外観、耐久性、および繰り返し使用への対応能力がサイクル速度よりも重要なプレミアム、アーカイブ、ギフト、アート、および子供向けフォーマットに対応します。雑誌および学術誌は引き続き高速ホットメルトシステムを使用していますが、デジタルチャネルが印刷物量に圧力をかけ、一部のコモディティ用途での需要を減少させています。ソフトカバーの製本用接着剤市場は、完全製本ワークフローに適合し、より頻繁な材料調整を必要とする小部数およびパーソナライズタイトルからも恩恵を受けています。欧州段ボール製造業者連盟(FEFCO)の2025年リサイクル適合性ガイダンスは、材料回収と循環性に関連する設計上の考慮事項を特定しており、接着強度と並んでライフエンド性能を考慮する必要性を強化しています。
地域分析
アジア太平洋:一地域における規模と需要成長
アジア太平洋は2026年の製本用接着剤市場シェアの38.67%を占め、2032年までCAGR 5.71%で拡大すると予測されています。教育出版および商業出版が中国、インド、台湾、韓国における需要を支えており、大模な印刷基盤と拡大する技術能力が同地域の地位を支えています。政府による教科書購入は、裁量的な消費者支出への依存を低減し、一般書籍出版需要の変化へのエクスポージャーを制限します。インドは学校および高等教育の場で引き続き物理的な書籍を使用しており、多言語教材は信頼性の高い製本ワークフローを必要とする生産上の複雑さを加えています。NANPAOおよびTex Year社は、地域全体で製本用ホットメルトと輸出志向のサプライネットワークを提供しており、地域の印刷業者が標準および特殊製剤の両方にアクセスできるようにしています。
北米:自動化プレミアムと接着剤アナリティクスの採用
北米は製本ラインの自動化水準が高く、PURおよびEVA-PUR製品への需要があります。労働効率、プロセス制御、および廃棄物削減が地域の製本用接着剤市場における接着剤選択を形成しており、顧客はトレーサブルな生産性能に高い価値を置いています。2025年の米国出版売上高33.4 ビリオン 米ドルは、それぞれ異なる部数規模とフォーマット要件を持つ子供向け、学術、および専門カテゴリー全体の需要を支えました。H.B. Fuller社のFullVisionプラットフォームは、製本作業に生産モニタリングとトレーサビリティを追加し、接着剤塗布を工場の広範な品質管理プロセスと連携させます。Capital Adhesives社は主要な製本機械プラットフォーム向けにPUR、EVA、およびPVA製品を供給しており、オペレーターが多様な作業にわたって生産量を維持しなければならない場合、地域のアプリケーションサポートがサプライヤー選定の中心であり続けています。
欧州および新興市場:規制による牽引と新興需要
欧州には製本設備メーカーの近くに専門製剤業者が位置しており、共同製品開発と製品仕様の迅速な改良を支援しています。ドイツのブラウアーエンゲル基準とEU REACHは、低排出量およびリサイクル適合製品への需要に影響を与え、規制コンプライアンスを接着剤設計への直接的なインプットとしています。Jowat社は、ISO 16620-4に基づいて認証された30%バイオベース含有量を持つJowacoll GROW 125.00を発売し、サプライヤーが検証済みの再生可能原料を製品開発に組み込む方法を示しています。南米の需要はブラジルとアルゼンチンを中心としており、中東・アフリカの需要は教育および識字率への投資とともに発展しています。Sanyhot社は、これらの市場の関連する機械プラットフォームにおける背部および側面接着操作向けにホットメルト製品を供給しています。
競合ランドスケープ
製本用接着剤市場は中程度に分散しています。Henkel、Bostikを通じたArkema、およびH.B. Fullerは、Jowat、KLEIBERIT、Planatol、および地域サプライヤーと競合しています。グローバルサプライヤーは、複数の産業用接着剤カテゴリーにわたる幅広い製剤ポートフォリオ、供給システム、およびリソースを提供しています。専門業者は、より迅速なアプリケーション開発、より密接な技術サポート、および特定の製本ワークフローへの深い精通によって競争しています。
HenkelのTechnomeltポートフォリオは、ホットメルト接着剤市場における同社の地位を支えています。Henkelは2025年に接着剤技術部門の売上高として106,670 ミリオン ユーロ(約11,921.7 ミリオン 米ドル)を報告し、水性特殊能力を拡大するためにATP Adhesive Systems AGの買収に合意しました。2025年、ArkemaはDow社のフレキシブルパッケージングラミネート接着剤事業を買収し、隣接するコンバーティング用途におけるBostikのプレゼンスを拡大し、関連するパッケージングおよび紙コンバーティング顧客に対応する製品を追加しました。H.B. Fullerは、FullVisionを通じて接着剤供給と製本ラインモニタリングを結びつけ、プロセス情報をサプライヤー関係の技術サービスコンポーネントに変換しています。これらの動向により、接着剤供給関係に追加の技術およびサービス能力がもたらされました。
バイオベース製剤、データに基づくプロセス最適化、および低温ポリウレタン反応型(PUR)システムが活発な開発分野です。42%以上のバイオベース含有量を持つホットメルトに関する欧州特許庁の公開は、性能要件を満たす再生可能原料製品に関する継続的な研究を支援しています。化学品の登録・評価・認可・制限(REACH)コンプライアンス要件および紙のリサイクル適合性への期待は、特に接着剤残留物がリサイクル結果に影響を与える可能性がある場合、新規サプライヤーの認定作業を増加させます。Tex YearおよびNANPAOは、コスト敏感な市場向けに輸出流通と認定生産を組み合わせ、標準用途における既存サプライヤーへの競争圧力を生み出しています。
製本用接着剤業界リーダー
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Jowat SE
-
Pidilite Industries Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
製本用接着剤市場 このレポートでカバーされる企業
- Arkema
- Capital Adhesives, Inc.
- Cattie Adhesives
- Gluecom nv
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Jowat SE
- KLEIBERIT SE & Co. KG
- NANPAO RESINS CHEMICAL GROUP
- OM MIDWEST INDUSTRIES
- Pidilite Industries Ltd.
- Planatol GmbH
- Sanyhot Adhesivos, S.A.
- Sika AG
- Tex Year Industrial Adhesives Private Limited
- Yashbond Adhesive Co.
最近の産業開発事情 製本用接着剤市場
- 2026年1月:Henkel AG & Co. KGaAは、水性特殊接着剤およびテープのプロバイダーであるATP Adhesive Systems AGを2億7,000万ユーロ(約3億175万米ドル)で買収することに合意しました。この買収により、北米および欧州における自動車、電子機器、医療、建設、およびグラフィックスセグメントにわたるHenkelの水性接着剤ポートフォリオが拡大しました。
- 2025年5月:Tex Year Groupは、MPO(メタロセンポリオレフィン)ホトメルト製本用接着剤の売上成長を報告しました。印刷・製本に関する日本の出版物が2025年5月にこれらのMPO製本用接着剤製品を特集し、印刷・製本会社での採用を反映しました。
グローバル製本用接着剤市場レポートの範囲
製本用接着剤とは、書籍のページ、背部、および表紙を結合するために使用される糊、ペースト、またはポリマー化合物です。これらの接着剤は、ペーパーバック、ハードカバー、ケースバウンド書籍を含む多様な書籍フォーマットにわたって耐久性のある接着を提供するように製剤化されています。製造工程中に塗布され、完成品の構造的完全性と耐久性を確保します。
製本用接着剤市場は、樹脂タイプ、技術、用途、および地域別にセグメント化されています。樹脂タイプ別では、市場はポリ酢酸ビニル(PVA)、エチレン酢酸ビニル(EVA)、ポリウレタン反応型(PUR)、酢酸ビニル-エチレン(VAE)、およびその他にセグメント化されています。技術別では、市場は水性、ホットメルト、溶剤系、およびその他にセグメント化されています。用途別では、市場はハードカバー書籍、ソフトカバー書籍、雑誌、および学術誌にセグメント化されています。レポートはまた、主要地域の15カ国における製本用接着剤の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ポリ酢酸ビニル(PVA) |
| エチレン酢酸ビニル(EVA) |
| ポリウレタン反応型(PUR) |
| 酢酸ビニル-エチレン(VAE) |
| その他 |
| 水性 |
| ホットメルト |
| 溶剤系 |
| その他 |
| ハードカバー書籍 |
| ソフトカバー書籍 |
| 雑誌 |
| 学術誌 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | ポリ酢酸ビニル(PVA) | |
| エチレン酢酸ビニル(EVA) | ||
| ポリウレタン反応型(PUR) | ||
| 酢酸ビニル-エチレン(VAE) | ||
| その他 | ||
| 技術別 | 水性 | |
| ホットメルト | ||
| 溶剤系 | ||
| その他 | ||
| 用途別 | ハードカバー書籍 | |
| ソフトカバー書籍 | ||
| 雑誌 | ||
| 学術誌 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
製本用接着剤市場の現在の市場規模は?
製本用接着剤市場規模は2026年に2.10 ビリオン 米ドルと評価され、予測期間(2027年~2032年)にCAGR 4.53%で、2027年の2.19 ビリオン 米ドルから2032年には2.74 ビリオン 米ドルへと成長すると推定されています。
製本において最も成長が速い接着剤技術はどれですか?
ホットメルト接着剤は2026年に42.56%のシェアを占め、2032年までCAGR 5.78%で成長すると予測されています。
製本用接着剤の需要を最も生み出している書籍フォーマットはどれですか?
ソフトカバー書籍は2026年に需要の47.71%を占め、2032年までCAGR 6.05%で成長すると予測されています。
製本用接着剤の需要をリードしている地域はどこですか?
アジア太平洋は2026年に需要の38.67%を占め、2032年までCAGR 5.71%で拡大すると予測されています。