
Taille et part du marché des adhésifs pour reliure
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.19 Milliards de dollars |
| Taille du Marché (2032) | 2.74 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.53 % |
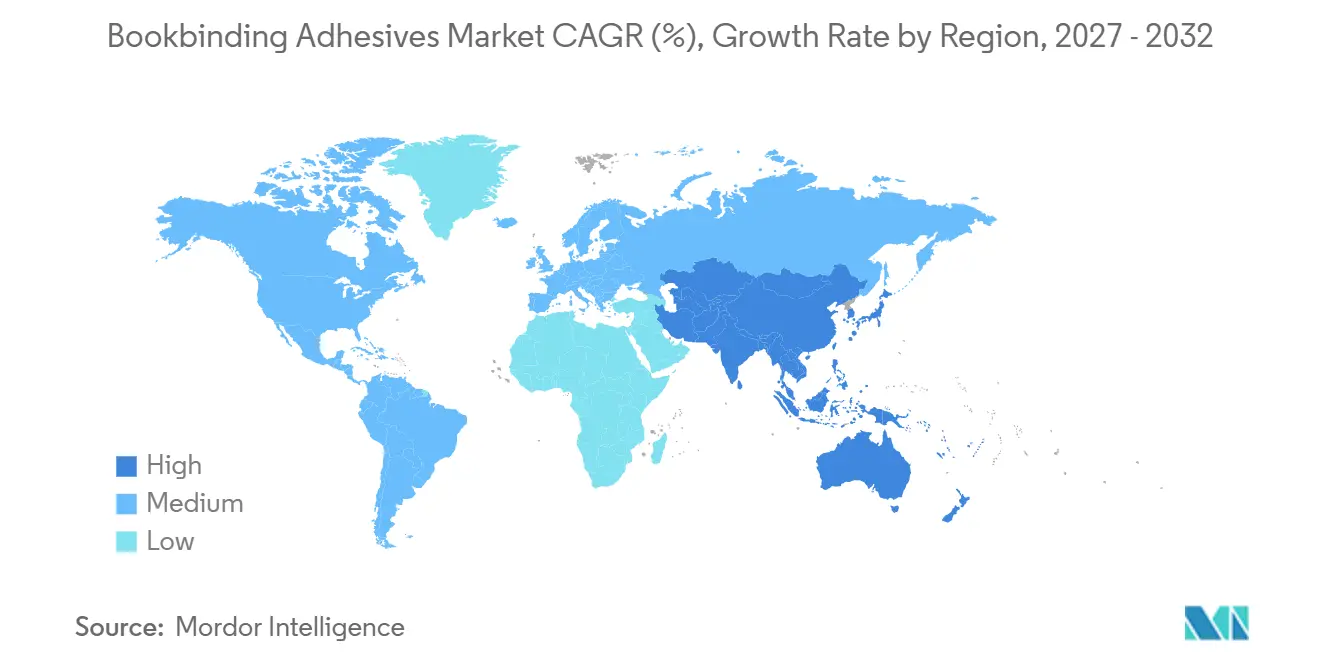
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
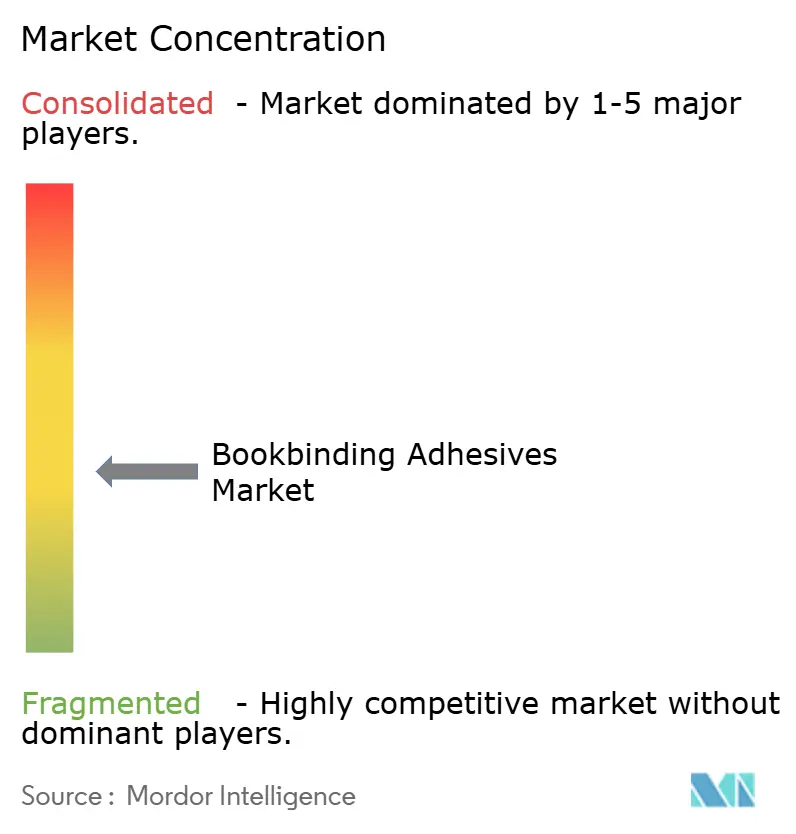
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs pour reliure par Mordor Intelligence
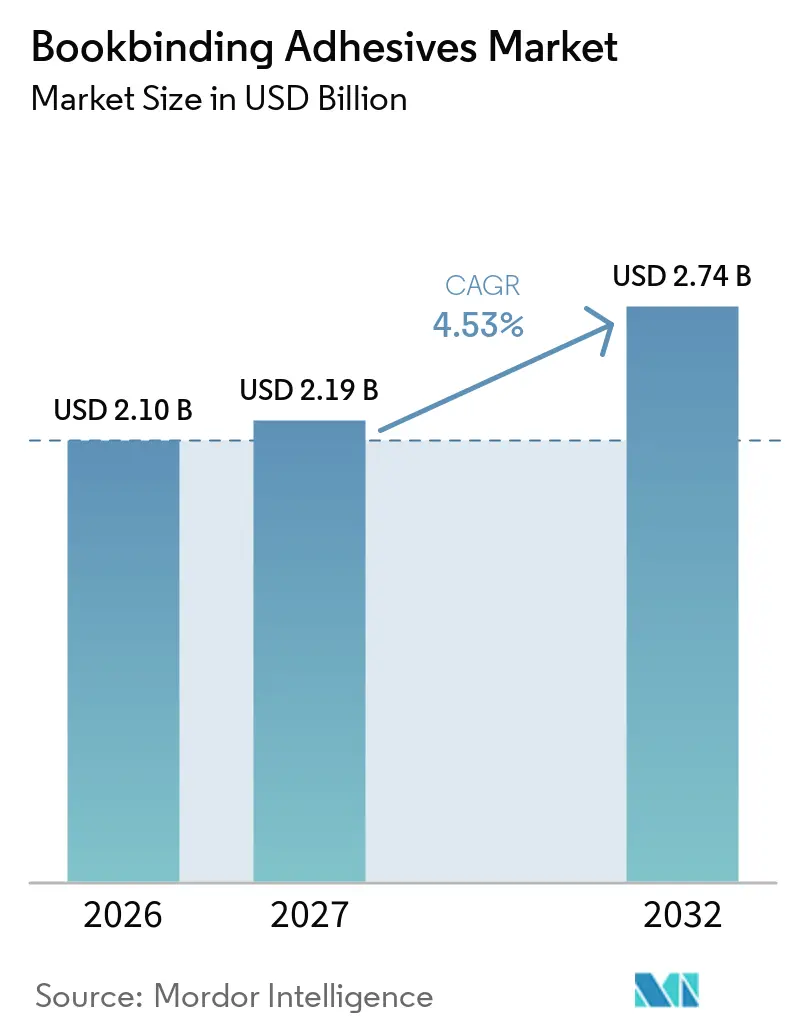
La taille du marché des adhésifs pour reliure était évaluée à 2,10 milliards USD en 2026 et devrait croître de 2,19 milliards USD en 2027 à 2,74 milliards USD d'ici 2032, à un CAGR de 4,53 % pendant la période de prévision (2027-2032). Le marché des adhésifs pour reliure est soutenu par l'édition commerciale, éducative et professionnelle, où des liaisons fiables sont requises à des vitesses de production élevées et sur une gamme de types de papier. L'impression en petits tirages accroît le besoin d'adhésifs qui collent les papiers à base de toner, revêtus UV et recyclés sans compromettre la résistance du dos ni la traction des pages. Les fournisseurs s'orientent vers des produits à base de polyuréthane réactif (PUR), de polyoléfine avancée, à basse température et biosourcés, là où les produits standard à base d'acétate de vinyle-éthylène (EVA) ne répondent pas aux exigences de substrat, de durabilité ou de traitement. Les exigences de durabilité en Europe rendent les allégations de recyclabilité, d'émissions et de contenu renouvelable plus importantes dans le développement de produits et la qualification des fournisseurs. La concurrence entre les groupes chimiques mondiaux et les fournisseurs régionaux se concentre sur le prix, l'approvisionnement local, le service technique et le support applicatif.
Principaux enseignements du rapport
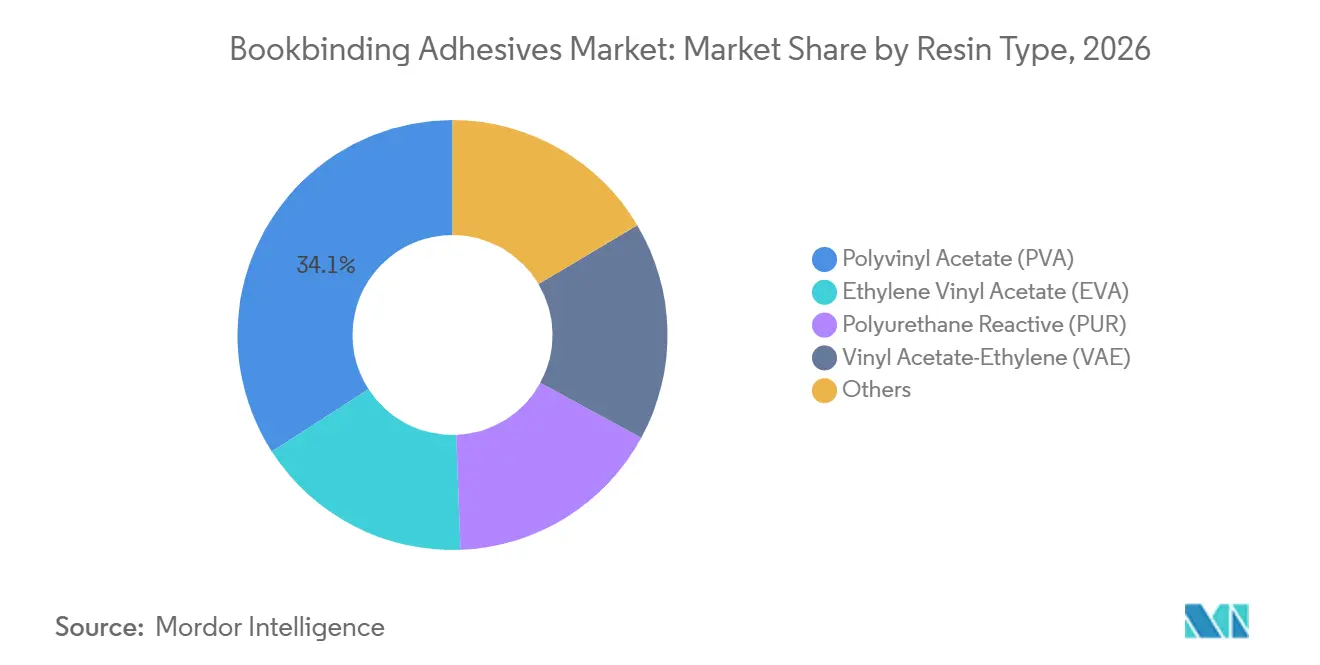
- Par type de résine, l'acétate de polyvinyle (PVA) détenait 34,12 % de la part du marché des adhésifs pour reliure en 2026, tandis que le PUR devrait croître à un CAGR de 5,34 % jusqu'en 2032.
- Par technologie, les adhésifs thermofusibles représentaient 42,56 % de la part du marché des adhésifs pour reliure en 2026 et devraient croître à un CAGR de 5,78 % jusqu'en 2032.
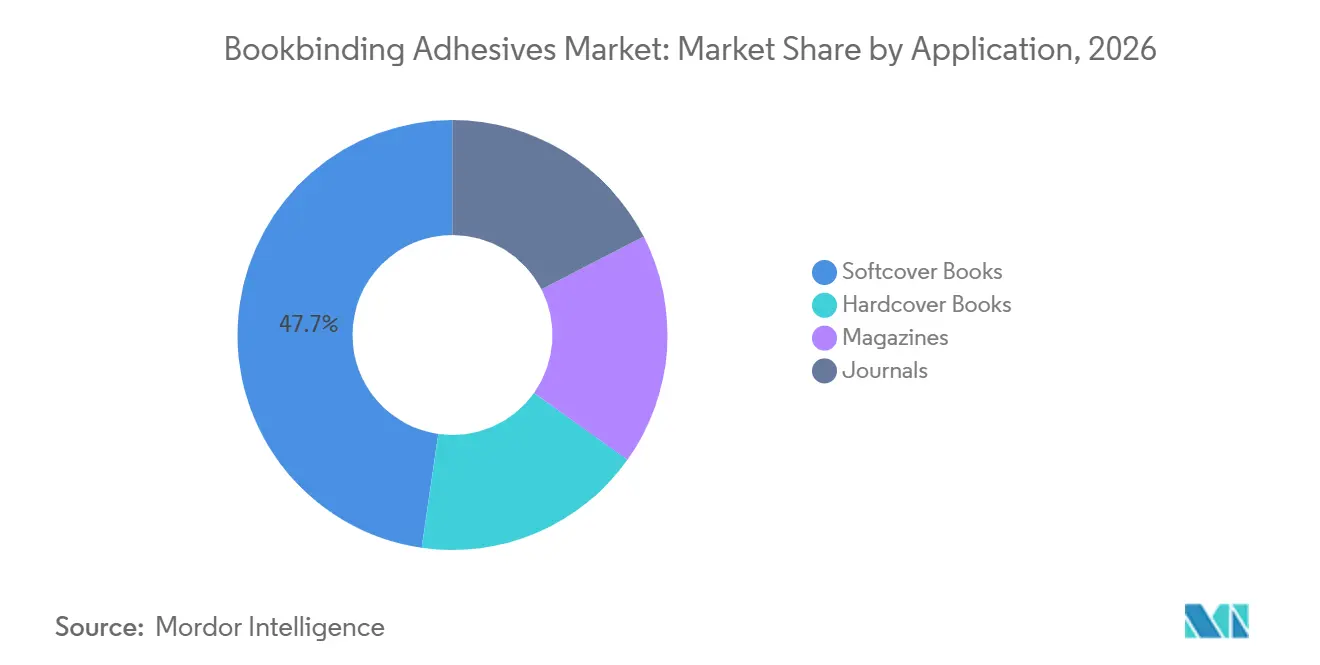
- Par application, les livres brochés représentaient 47,71 % de la part du marché des adhésifs pour reliure en 2026 et devraient se développer à un CAGR de 6,05 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,67 % de la part du marché des adhésifs pour reliure en 2026 et devrait croître à un CAGR de 5,71 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Impression à la demande et édition en petits tirages | +0.9% | Mondial, concentré en Amérique du Nord, en Europe et en Inde | Court terme (≤ 2 ans) |
| Croissance de l'édition éducative et professionnelle | +1.0% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Automatisation et lignes de reliure à grande vitesse | +0.8% | Mondial, avec des gains précoces en Allemagne, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Formats de livres premium, durables et à plat | +0.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Compatibilité avec l'encre numérique, les papiers couchés et les papiers recyclés | +0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Impression à la demande et édition en petits tirages
L'impression à la demande modifie les conditions de production que les fournisseurs d'adhésifs doivent servir sur le marché des adhésifs pour reliure. Les éditeurs utilisent des tirages plus courts pour limiter l'exposition aux stocks, préserver le fonds de roulement et traiter des titres spécialisés sans s'engager dans de grands inventaires. Ces tirages utilisent de plus en plus des papiers imprimés numériquement avec des surfaces à base de toner ou d'encre UV, plutôt que les supports offset utilisés dans de nombreux procédés de reliure établis. Ces surfaces peuvent affaiblir les liaisons formées avec les thermofusibles conventionnels à base d'acétate de vinyle-éthylène (EVA) et créer une plus grande variation dans les conditions qu'un relieur rencontre. Les systèmes polyuréthane réactif (PUR) et EVA-PUR avancs peuvent répondre aux exigences de traction de page et de durabilité qui en résultent, bien que leurs coûts matériaux et leurs exigences en équipement soient plus élevés. Les ventes de l'édition américaine ont atteint 33,4 milliards USD en 2025, maintenant une base substantielle pour la production commerciale de livres, même si les éditeurs ajustent leurs modèles de production.
Croissance de l'édition éducative et professionnelle
L'édition éducative fournit au marché des adhésifs pour reliure une source de demande plus stable que de nombreuses catégories d'impression orientées vers le consommateur. Les titres scolaires et d'enseignement supérieur dépendent souvent de cycles d'approvisionnement formels, de mises à jour des programmes et d'achats institutionnels plutôt que de la demande de détail à court terme. En Inde, les programmes de manuels scolaires multilingues dans le cadre de la Politique nationale d'éducation ont accru le besoin d'une production imprimée coordonnée entre les conseils régionaux et les éditions linguistiques. Ce schéma peut maintenir les lignes de reliure parfaite actives autour des lancements synchronisés de manuels scolaires, même lorsque les conditions d'édition discrétionnaire sont moins favorables. L'enquête italienne sur l'édition scolaire a décrit l'importance continue des cycles réglementés de manuels scolaires pour le secteur de l'édition. Ces cycles d'achat donnent aux formulateurs une base plus claire pour planifier l'approvisionnement en matières premières, la capacité de production et le support de service pour les clients à fort volume.
Automatisation et lignes de reliure à grande vitesse
L'automatisation accroît l'importance du comportement des adhésifs sur les lignes de reliure à grande vitesse. À des vitesses de ligne élevées, le temps ouvert, la viscosité, la vitesse de prise et la consistance de la liaison peuvent affecter la production autant que les performances de la machine, car une petite perturbation peut créer des déchets tout au long d'une série continue. Cela soutient la demande de fournisseurs capables de fournir des tests, des données de processus et une assistance applicative aux côtés des produits adhésifs. Le service FullVision de H.B. Fuller surveille l'application des adhésifs sur les lignes de reliure de livres brochés et identifie les écarts en temps réel, aidant les utilisateurs à maintenir la répétabilité d'un poste à l'autre. KLEIBERIT indique que ses systèmes E-Melt PUR fonctionnent à 80-100 °C, ce qui peut réduire la consommation d'énergie et prolonger la durée de vie en pot par rapport au traitement PUR conventionnel. Ces services et systèmes à basse température peuvent rendre un relieur moins susceptible de changer de fournisseur uniquement sur la base du prix unitaire, en particulier lorsque la fiabilité de la ligne a des implications directes sur les coûts.
Formats de livres premium, durables et à plat
Les formats premium représentent une part de valeur plus élevée de la demande sur le marché des adhésifs pour reliure. Les livres photo, les éditions d'art, les livres culinaires, les manuels techniques et les formats de collection nécessitent des dos flexibles capables de résister à des ouvertures répétées tout en maintenant une apparence finie acceptable. Les systèmes EVA conventionnels sont moins adaptés à certaines exigences d'ouverture à 180 degrés, en particulier lorsqu'un livre doit rester à plat sans contrainte excessive sur le dos. Les systèmes PUR et hybrides offrent la résistance de liaison et la flexibilité requises pour ces applications, offrant aux formulateurs des opportunités au-delà des produits standard. Planatol présente sa gamme Planamelt pour les applications de reliure nécessitant des liaisons durables et flexibles. Gluecom fournit également des colles protéinées en gelée pour les livres d'art et la restauration, où la réversibilité reste importante et où les thermofusibles ne peuvent pas offrir la même option de traitement[1].
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des matières premières pétrochimiques et des coûts énergétiques | -0.7% | Mondial, particulièrement en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Compatibilité au recyclage et risque de contamination collante | -0.4% | Europe, avec des retombées en Amérique du Nord | Long terme (≥ 4 ans) |
| Coûts de qualification, de stockage et de modernisation des équipements pour le PUR | -0.5% | Amérique du Nord et Europe, avec des retombées en Amérique du Sud | Moyen terme (2-4 ans) |
| Substitution numérique de certains volumes d'impression | -0.6% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des matières premières pétrochimiques et des coûts énergétiques
Les coûts des matières premières et de l'énergie restent une contrainte pour le marché des adhésifs pour reliure, car les principales matières premières sont liées aux chaînes d'approvisionnement pétrochimiques. Le monomère d'acétate de vinyle est utilisé dans les produits à base d'acétate de polyvinyle (PVA) et d'acétate de vinyle-éthylène (EVA), tandis que le diisocyanate de diphénylméthane (MDI) est un composant réactif essentiel dans les systèmes de polyuréthane réactif (PUR), exposant les fournisseurs à différents schémas de coûts dans leurs portefeuilles. Ces intrants peuvent évoluer indépendamment, rendant difficile pour les formulateurs la gestion des coûts avec une seule approche d'achat ou par substitution chimique. L'incertitude de la chaîne d'approvisionnement a maintenu la prudence des achats parmi les producteurs pétrochimiques asiatiques. Les petites reliures ont souvent une capacité limitée à se couvrir contre les variations des prix des intrants et peuvent faire face à une pression immédiate sur les marges lorsque les coûts des adhésifs augmentent. Les accords d'approvisionnement annuels sur les marchés d'impression sensibles aux prix peuvent également limiter la capacité à répercuter les coûts plus élevés sur les clients, tandis que les exigences techniques restreignent la capacité à changer rapidement de matériaux.
Substitution numérique de certains volumes d'impression
La substitution numérique reste une contrainte de demande sur la partie produit de base du marché des adhésifs pour reliure. Les applications de magazines et d'annuaires sont particulièrement exposées car elles reposent sur des tirages d'impression à fort volume et sensibles aux prix, où la sélection des adhésifs est souvent basée sur le coût et les réglages établis des machines. Les ventes de livres imprimés aux États-Unis ont chuté de 0,90 % au cours des neuf premiers mois de 2025, tandis que la non-fiction adulte a diminué de 2,00 % sur la même période[2]. Ces baisses ont davantage affecté les produits PVA à base d'eau et les produits EVA standard qui servaient les applications à grands tirages que les produits spécialisés utilisés dans les travaux de reliure exigeants. Les fournisseurs ont répondu en donnant la priorité aux formats éducatifs, durables, personnalisés et premium où les exigences de performance soutiennent la différenciation des produits. Ce changement a orienté le développement de produits vers des applications où la performance technique, la compatibilité et le service sont plus importants que le prix de l'adhésif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de rsine :
le PVA domine par sa part tandis que le PUR gagne du terrain en matière de spécificationLe PVA détenait 34,12 % de la part du marché des adhésifs pour reliure en 2026, tandis que le PUR devrait croître à un CAGR de 5,34 % jusqu'en 2032. Le PVA reste établi dans les dispersions à base d'eau utilisées pour l'encartage, le collage des gardes et la production de livres reliés, où le collant à l'état humide et la pénétration du substrat sont importants. Son temps ouvert soutient les applications où les opérateurs ont besoin que l'adhésif pénètre dans le papier poreux et le carton avant que le joint ne soit fermé. L'EVA sert la reliure parfaite à grande vitesse car il prend rapidement, s'adapte aux méthodes de production familières et reste adapté à de nombreux types de papier standard. Les dispersions VAE sont pertinentes là où des formulations à faibles émissions sont recherchées pour les produits imprimés entrant dans les flux de recyclage du papier et où les fournisseurs doivent répondre aux spécifications environnementales sans modifier les exigences de base du flux de travail.
Le PUR est utilisé là où des substrats couchés ou imprimés numériquement nécessitent une résistance de liaison et une flexibilité plus élevées sur la durée de vie du livre fini. Le marché des adhésifs pour reliure pour le PUR bénéficie d'applications où les produits EVA standard ne gèrent pas de manière cohérente le toner ou l'encre UV en surface. Les systèmes polyoléfine et métallocène offrent une alternative aux utilisateurs cherchant à réduire l'utilisation d'adhésifs, à diminuer le poids d'application ou à trouver des alternatives à la chimie à base d'isocyanate. Tex Year indique que ses thermofusibles MPO pour reliure utilisent moins d'adhésif en poids que les produits EVA et PUR tout en maintenant l'efficacité de production. Un brevet européen publié en juillet 2025 décrit une formulation de thermofusible pour reliure avec plus de 42 % de contenu biosourcé, reliant le développement de résines à la fois aux performances des matériaux et aux exigences de contenu renouvelable.

Par technologie :
l'avantage d'automatisation des thermofusibles maintient un double leadershipLes adhésifs thermofusibles détenaient 42,56 % de la part du marché des adhésifs pour reliure en 2026 et devraient croître à un CAGR de 5,78 % jusqu'en 2032. Leur prise rapide soutient les lignes automatisées qui ne peuvent pas accommoder les délais dus à l'évaporation de l'eau, en particulier sur les lignes de production qui traitent une série continue de blocs de livres. Cela soutient des temps de cycle stables et aide les relieurs à éviter les retards qui réduiraient la valeur de l'investissement en automatisation. Les systèmes thermofusibles comprennent des variantes EVA conventionnelles, PUR et à basse température, permettant aux utilisateurs d'adapter la chimie au type de papier, à la vitesse et aux exigences de performance finale. Cette gamme permet à une seule technologie de répondre à la fois à la production standard et aux formats de livres plus exigeants sans nécessiter des conditions de processus uniformes pour toutes les applications.
Les adhésifs à base d'eau restent importants pour les travaux manuels et semi-automatisés, en particulier la reliure en boîtier et le collage des gardes où le temps de séchage peut être accommodé. Gluecom et Planatol proposent des systèmes à base d'eau pour les arts graphiques et les applications de reliure, reflétant le rôle continu de la chimie de dispersion dans les flux de travail traditionnels. Les produits à base de solvants ont un rôle plus restreint, car les alternatives sans solvant évitent des exigences de ventilation comparables et répondent aux restrictions associées aux espaces de fabrication fermés. Les exigences REACH influencent également la sélection des matériaux dans les lieux de travail où la manipulation des produits chimiques, l'exposition des travailleurs et la conformité des produits sont évaluées. La gamme E-Melt de KLEIBERIT reflète l'évolution vers des systèmes à basse température qui peuvent réduire l'énergie de traitement tout en maintenant les performances de liaison.
Par application :
les formats brochés stimulent la demande d'adhésifs pour reliure parfaiteLes livres brochés représentaient 47,71 % de la part du marché des adhésifs pour reliure en 2026 et devraient croître à un CAGR de 6,05 % jusqu'en 2032. La reliure parfaite utilise de l'adhésif au dos et dans les applications de collage latéral, plaçant les performances de l'adhésif au centre à la fois de la qualité structurelle et de la vitesse de production. Cela rend la production de livres brochés plus intensive en adhésifs que les formats qui utilisent des cartons pré-encollés ou moins d'adhésif lors de l'assemblage final. L'édition commerciale et les manuels scolaires s'appuient tous deux largement sur les formats brochés car ils offrent un équilibre pratique entre l'économie de production et la durabilité fonctionnelle. Leur échelle soutient la demande de produits thermofusibles à grande vitesse et à base d'eau, tandis que l'utilisation croissante de papiers variés crée une marge pour des grades d'adhésifs plus performants.
Les livres reliés restent une application secondaire stable pour les dispersions PVA et les colles protéinées en gelée, qui soutiennent les formats avec différents besoins de manipulation et de conservation. Ces produits servent les formats premium, d'archives, cadeaux, d'art et pour enfants, où l'apparence, la durabilité et la capacité à supporter une utilisation répétée peuvent être plus importantes que la vitesse de cycle. Les magazines et les revues continuent d'utiliser des systèmes thermofusibles à grande vitesse, bien que les canaux numériques exercent une pression sur les volumes d'impression et réduisent la demande dans certaines applications de produits de base. Le marché des adhésifs pour reliure pour les livres brochés bénéficie également de tirages plus courts et de titres personnalisés qui s'adaptent aux flux de travail de reliure parfaite et nécessitent des ajustements de matériaux plus fréquents. Les orientations de recyclabilité 2025 de la Fédération européenne des fabricants de carton ondulé (FEFCO) identifient des considérations de conception pertinentes pour la récupération des matériaux et la circularité, renforçant la nécessité de prendre en compte les performances en fin de vie aux côtés de la résistance de liaison.
Analyse géographique
Asie-Pacifique : échelle et croissance de la demande dans une seule région
L'Asie-Pacifique détenait 38,67 % de la part du marché des adhésifs pour reliure en 2026 et devrait se développer à un CAGR de 5,71 % jusqu'en 2032. L'édition éducative et commerciale sous-tend la demande en Chine, en Inde, à Taïwan et en Corée du Sud, où de grandes bases d'impression et une capacité technique en expansion soutiennent la position de la région. Les achats gouvernementaux de manuels scolaires réduisent la dépendance aux dépenses discrétionnaires des consommateurs et limitent l'exposition aux changements de la demande d'édition commerciale. L'Inde continue d'utiliser des livres physiques dans les établissements scolaires et d'enseignement supérieur, et les matériaux multilingues ajoutent une complexité de production qui nécessite des flux de travail de reliure fiables. NANPAO et Tex Year proposent des thermofusibles pour reliure et des réseaux d'approvisionnement orientés vers l'exportation dans toute la région, donnant aux imprimeurs locaux accès à des formulations standard et spécialisées.
Amérique du Nord : automatisation premium et adoption de l'analyse des adhésifs
L'Amérique du Nord dispose d'une automatisation élevée des lignes de reliure et d'une demande de produits PUR et EVA-PUR. L'efficacité de la main-d'œuvre, le contrôle des processus et la réduction des déchets façonnent la sélection des adhésifs sur le marché régional des adhésifs pour reliure, où les clients accordent une grande valeur à la traçabilité des performances de production. Les ventes de l'édition américaine de 33,4 milliards USD en 2025 ont soutenu la demande dans les catégories jeunesse, académique et spécialisée, chacune avec des tailles de tirage et des exigences de format différentes. La plateforme FullVision de H.B. Fuller ajoute la surveillance de la production et la traçabilité aux opérations de reliure, reliant l'application des adhésifs au processus de contrôle qualité global d'une usine. Capital Adhesives, Inc. fournit des produits PUR, EVA et PVA pour les principales plateformes de machines de reliure, et le support applicatif local reste central dans la sélection des fournisseurs lorsque les opérateurs doivent maintenir la production sur des travaux variés.
Europe et marchés émergents : impulsion réglementaire et demande émergente
L'Europe dispose de formulateurs spécialisés situés à proximité des fabricants d'équipements de reliure, soutenant le développement conjoint de produits et un affinement plus rapide des spécifications de produits. Les critères Blauer Engel allemands et le règlement REACH de l'UE influencent la demande de produits à faibles émissions et compatibles avec le recyclage, faisant de la conformité réglementaire un intrant direct à la conception des adhésifs. Jowat a lancé Jowacoll GROW 125.00 avec 30 % de contenu biosourcé certifié selon la norme ISO 16620-4, illustrant comment les fournisseurs intègrent un contenu renouvelable vérifié dans le développement de produits. La demande en Amérique du Sud se concentre sur le Brésil et l'Argentine, tandis que la demande au Moyen-Orient et en Afrique se développe parallèlement aux investissements dans l'éducation et l'alphabétisation. Sanyhot fournit des produits thermofusibles pour les opérations de collage du dos et latéral sur les plateformes de machines pertinentes dans ces marchés.
Paysage concurrentiel
Le marché des adhésifs pour reliure est modérément fragmenté. Henkel AG & Co. KGaA, Arkema via Bostik et H.B. Fuller sont en concurrence avec Jowat SE, KLEIBERIT SE & Co. KG, Planatol GmbH et des fournisseurs régionaux. Les fournisseurs mondiaux offrent de larges portefeuilles de formulations, des systèmes d'approvisionnement et des ressources dans plusieurs catégories d'adhésifs industriels. Les spécialistes se démarquent en offrant un développement applicatif plus rapide, un support technique plus étroit et une plus grande familiarité avec des flux de travail de reliure spécifiques.
Le portefeuille Technomelt de Henkel AG & Co. KGaA soutient sa position sur le marché des adhésifs thermofusibles. Henkel AG & Co. KGaA a déclaré 10 667 millions EUR (~11 921,7 millions USD) de ventes en Technologies d'adhésifs en 2025 et a accepté d'acquérir ATP Adhesive Systems AG pour élargir ses capacités spécialisées à base d'eau. En 2025, Arkema a acquis l'activité d'adhésifs de stratification pour emballages souples de Dow, étendant la présence de Bostik dans les applications de conversion adjacentes et ajoutant des produits qui servent des clients connexes dans l'emballage et la conversion du papier. H.B. Fuller relie l'approvisionnement en adhésifs à la surveillance des lignes de reliure via FullVision, qui convertit les informations de processus en une composante de service technique de la relation fournisseur. Ces développements ont apporté des capacités technologiques et de service supplémentaires dans les relations d'approvisionnement en adhésifs.
Les formulations biosourcées, l'optimisation des processus assistée par les données et les systèmes de polyuréthane réactif (PUR) à basse température sont des domaines de développement actifs. Une publication de l'Office européen des brevets sur un thermofusible avec plus de 42 % de contenu biosourcé soutient la poursuite des travaux sur les produits à contenu renouvelable répondant aux exigences de performance. Les exigences de conformité au règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) et les attentes en matière de recyclabilité du papier augmentent le travail de qualification pour les nouveaux fournisseurs, en particulier lorsque les résidus d'adhésifs peuvent affecter les résultats du recyclage. Tex Year et NANPAO combinent la distribution à l'exportation avec une production certifiée pour les marchés sensibles aux coûts, créant une pression concurrentielle pour les fournisseurs établis dans les applications standard.
Leaders du secteur des adhésifs pour reliure
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Jowat SE
-
Pidilite Industries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des adhésifs pour reliure Entreprises couvertes dans ce rapport
- Arkema
- Capital Adhesives, Inc.
- Cattie Adhesives
- Gluecom nv
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Jowat SE
- KLEIBERIT SE & Co. KG
- NANPAO RESINS CHEMICAL GROUP
- OM MIDWEST INDUSTRIES
- Pidilite Industries Ltd.
- Planatol GmbH
- Sanyhot Adhesivos, S.A.
- Sika AG
- Tex Year Industrial Adhesives Private Limited
- Yashbond Adhesive Co.
Développements industriels récents dans Marché des adhésifs pour reliure
- Janvier 2026 : Henkel AG & Co. KGaA a accepté d'acquérir ATP Adhesive Systems AG, un fournisseur d'adhésifs spéciaux à base d'eau et de rubans adhésifs, pour 270 millions EUR (~301,75 millions USD). L'acquisition a élargi le portefeuille d'adhésifs à base d'eau de Henkel AG & Co. KGaA dans les segments automobile, électronique, médical, construction et arts graphiques en Amérique du Nord et en Europe.
- Mai 2025 : Tex Year Group a signalé une croissance des ventes d'adhésifs thermofusibles MPO (polyoléfine métallocène) pour reliure. Des publications japonaises sur l'impression et la reliure ont présenté ces produits d'adhésifs MPO pour reliure en mai 2025, reflétant leur adoption par les entreprises d'impression et de reliure.
Périmètre du rapport mondial sur le marché des adhésifs pour reliure
L'adhésif pour reliure est une colle, une pâte ou un composé polymère utilisé pour maintenir ensemble les pages, le dos et la couverture d'un livre. Ces adhésifs sont formulés pour fournir une liaison durable sur une gamme de formats de livres, notamment les livres de poche, les livres reliés et les livres cartonnés. Ils sont appliqués pendant le processus de fabrication pour assurer l'intégrité structurelle et la longévité du produit fini.
Le marché des adhésifs pour reliure est segmenté par type de résine, technologie, application et géographie. Par type de résine, le marché est segmenté en acétate de polyvinyle (PVA), acétate de vinyle-éthylène (EVA), polyuréthane réactif (PUR), acétate de vinyle-éthylène (VAE) et autres. Par technologie, le marché est segmenté en à base d'eau, thermofusible, à base de solvant et autres. Par application, le marché est segmenté en livres reliés, livres brochés, magazines et revues. Le rapport couvre également les tailles de marché et les prévisions pour les adhésifs pour reliure dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acétate de polyvinyle (PVA) |
| Acétate de vinyle-éthylène (EVA) |
| Polyuréthane réactif (PUR) |
| Acétate de vinyle-éthylène (VAE) |
| Autres |
| À base d'eau |
| Thermofusible |
| À base de solvant |
| Autres |
| Livres reliés |
| Livres brochés |
| Magazines |
| Revues |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Acétate de polyvinyle (PVA) | |
| Acétate de vinyle-éthylène (EVA) | ||
| Polyuréthane réactif (PUR) | ||
| Acétate de vinyle-éthylène (VAE) | ||
| Autres | ||
| Par technologie | À base d'eau | |
| Thermofusible | ||
| À base de solvant | ||
| Autres | ||
| Par application | Livres reliés | |
| Livres brochés | ||
| Magazines | ||
| Revues | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des adhésifs pour reliure ?
La taille du marché des adhésifs pour reliure était évaluée à 2,10 milliards USD en 2026 et devrait croître de 2,19 milliards USD en 2027 à 2,74 milliards USD d'ici 2032, à un CAGR de 4,53 % pendant la période de prévision (2027-2032).
Quelle technologie d'adhésif connaît la croissance la plus rapide pour la reliure ?
Les adhésifs thermofusibles détenaient une part de 42,56 % en 2026 et devraient croître à un CAGR de 5,78 % jusqu'en 2032.
Quel format de livre génère le plus de demande en adhésifs pour reliure ?
Les livres brochés représentaient 47,71 % de la demande en 2026 et devraient croître à un CAGR de 6,05 % jusqu'en 2032.
Quelle région est en tête de la demande en adhésifs pour reliure ?
L'Asie-Pacifique détenait 38,67 % de la demande en 2026 et devrait se développer à un CAGR de 5,71 % jusqu'en 2032.