
Tamaño y Participación del Mercado de Adhesivos para Encuadernación
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
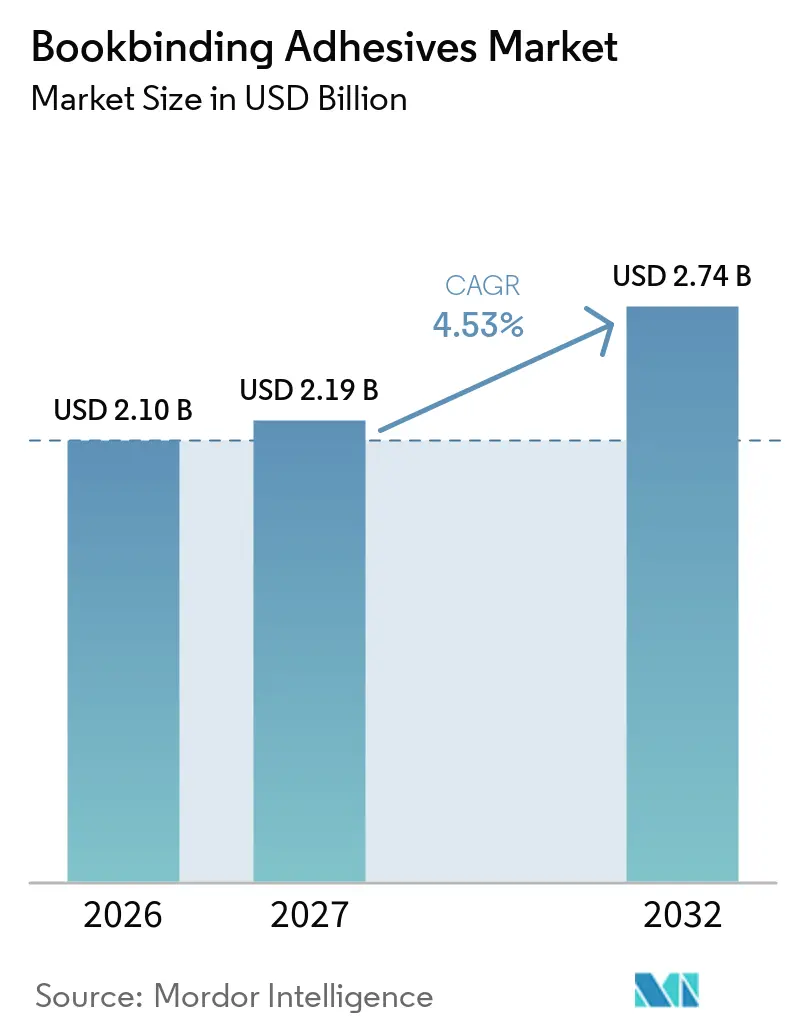
| Tamaño del Mercado (2027) | 2.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.74 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Adhesivos para Encuadernación por Mordor Intelligence
El tamaño del Mercado de Adhesivos para Encuadernación se valoró en 2,10 mil millones de USD en 2026 y se estima que crecerá desde 2,19 mil millones de USD en 2027 hasta 2,74 mil millones de USD en 2032, a una CAGR del 4,53% durante el período de pronóstico (2027-2032). El mercado de adhesivos para encuadernación está respaldado por la publicación comercial, educativa y profesional, donde se requieren uniones confiables a altas velocidades de producción y en una variedad de tipos de papel. La impresión de tiradas cortas aumenta la necesidad de adhesivos que unan papeles con tóner, recubiertos con UV y reciclados sin comprometer la resistencia del lomo ni la tracción de las páginas. Los proveedores están avanzando hacia productos de poliuretano reactivo (PUR), poliolefina avanzada, baja temperatura y base biológica donde los productos estándar de acetato de vinilo y etileno (EVA) no cumplen con los requisitos de sustrato, durabilidad o procesamiento. Los requisitos de sostenibilidad en Europa están haciendo que la reciclabilidad, las emisiones y las declaraciones de contenido renovable sean más importantes en el desarrollo de productos y la calificación de proveedores. La competencia entre los grupos químicos globales y los proveedores regionales se centra en el precio, el suministro local, el servicio técnico y el soporte de aplicaciones.
Conclusiones Clave del Informe
- Por tipo de resina, el acetato de polivinilo (PVA) representó el 34,12% de la participación del mercado de adhesivos para encuadernación en 2026, mientras que se pronostica que el PUR crecerá a una CAGR del 5,34% hasta 2032.
- Por tecnología, los adhesivos de fusión en caliente representaron el 42,56% de la participación del mercado de adhesivos para encuadernación en 2026 y se pronostica que crecerán a una CAGR del 5,78% hasta 2032.
- Por aplicación, los libros de tapa blanda representaron el 47,71% de la participación del mercado de adhesivos para encuadernación en 2026 y se pronostica que se expandirán a una CAGR del 6,05% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,67% de la participación del mercado de adhesivos para encuadernación en 2026 y se pronostica que crecerá a una CAGR del 5,71% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impresión bajo Demanda y Publicación de Tiradas Cortas | +0.9% | Global, concentrado en América del Norte, Europa e India | Corto plazo (≤ 2 años) |
| Crecimiento en la Publicación Educativa y Profesional | +1.0% | Núcleo en Asia-Pacífico, con expansión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Automatización y Líneas de Encuadernación de Alta Velocidad | +0.8% | Global, con ganancias tempranas en Alemania, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Formatos de Libros Premium, Duraderos y de Apertura Plana | +0.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Compatibilidad con Tinta Digital, Papel Recubierto y Papel Reciclado | +0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Impresión bajo Demanda y Publicación de Tiradas Cortas
La impresión bajo demanda está cambiando las condiciones de producción que los proveedores de adhesivos deben atender en el mercado de adhesivos para encuadernación. Los editores utilizan tiradas más cortas para limitar la exposición al inventario, preservar el capital de trabajo y abordar títulos especializados sin comprometerse con grandes inventarios. Estas tiradas utilizan cada vez más papeles impresos digitalmente con superficies de tóner o tinta UV, en lugar de los papeles offset utilizados en muchos procesos de encuadernación establecidos. Dichas superficies pueden debilitar los enlaces formados con las fusiones en caliente convencionales de acetato de vinilo y etileno (EVA) y crear mayor variación en las condiciones que experimenta una encuadernadora. Los sistemas reactivos de poliuretano (PUR) y los sistemas avanzados EVA-PUR pueden cumplir con los requisitos resultantes de tracción de páginas y durabilidad, aunque sus costos de materiales y requisitos de equipos son más elevados. Las ventas editoriales en Estados Unidos alcanzaron 33,4 mil millones de USD en 2025, manteniendo una base sustancial para la producción comercial de libros incluso cuando los editores ajustan sus modelos de producción.
Crecimiento en la Publicación Educativa y Profesional
La publicación educativa proporciona al mercado de adhesivos para encuadernación una fuente de demanda más estable que muchas categorías de impresión orientadas al consumidor. Los títulos escolares y de educación superior a menudo dependen de ciclos de adquisición formales, actualizaciones curriculares y compras institucionales en lugar de la demanda minorista a corto plazo. En India, los programas de libros de texto multilingües bajo la Política Nacional de Educación han aumentado la necesidad de producción de impresión coordinada en juntas regionales y ediciones de idiomas. Este patrón puede mantener activas las líneas de encuadernación perfecta en torno a lanzamientos sincronizados de libros de texto, incluso cuando las condiciones de publicación discrecional son menos favorables. La investigación sobre publicación escolar en Italia describió la continua importancia de los ciclos regulados de libros de texto para el sector editorial. Estos ciclos de compra ofrecen a los formuladores una base más clara para planificar el suministro de materias primas, la capacidad de producción y el soporte de servicio para clientes de alto volumen.
Automatización y Líneas de Encuadernación de Alta Velocidad
La automatización está aumentando la importancia del comportamiento de los adhesivos en las líneas de encuadernación de alta velocidad. A velocidades de línea elevadas, el tiempo abierto, la viscosidad, la velocidad de fraguado y la consistencia del enlace pueden afectar la producción tanto como el rendimiento de la máquina, porque una pequeña perturbación puede generar desperdicio a lo largo de una tirada continua. Esto respalda la demanda de proveedores que puedan ofrecer pruebas, datos de proceso y asistencia de aplicación junto con los productos adhesivos. El servicio FullVision de H.B. Fuller monitorea la aplicación de adhesivos en líneas de encuadernación de tapa blanda e identifica desviaciones en tiempo real, ayudando a los usuarios a mantener la repetibilidad de turno a turno. KLEIBERIT indica que sus sistemas E-Melt PUR operan a 80-100°C, lo que puede reducir el consumo de energía y extender la vida útil en el recipiente en comparación con el procesamiento convencional de PUR. Estos servicios y sistemas de menor temperatura pueden hacer que una encuadernadora sea menos propensa a cambiar de proveedor basándose únicamente en el precio unitario, especialmente cuando la fiabilidad de la línea tiene implicaciones directas en los costos.
Formatos de Libros Premium, Duraderos y de Apertura Plana
Los formatos premium representan una participación de mayor valor en la demanda del mercado de adhesivos para encuadernación. Los fotolibros, las ediciones de arte, los libros de cocina, los manuales técnicos y los formatos de coleccionista requieren lomos flexibles que puedan soportar aperturas repetidas manteniendo una apariencia terminada aceptable. Los sistemas EVA convencionales son menos adecuados para ciertos requisitos de apertura a 180 grados, especialmente cuando un libro debe quedar plano sin estrés excesivo en el lomo. Los sistemas PUR e híbridos proporcionan la resistencia de unión y la flexibilidad requeridas para estas aplicaciones, ofreciendo a los formuladores oportunidades más allá de los productos estándar. Planatol presenta su gama Planamelt para aplicaciones de encuadernación que requieren uniones duraderas y flexibles. Gluecom también suministra colas de proteína en gelatina para libros de arte y restauración, donde la reversibilidad sigue siendo importante y las fusiones en caliente no pueden proporcionar la misma opción de tratamiento[1].
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Materias Primas Petroquímicas y Energía | -0.7% | Global, particularmente Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Compatibilidad con el Reciclaje y Riesgo de Contaminación por Residuos Adhesivos | -0.4% | Europa, con expansión a América del Norte | Largo plazo (≥ 4 años) |
| Costos de Calificación, Almacenamiento y Adaptación de Equipos para PUR | -0.5% | América del Norte y Europa, con expansión a América del Sur | Mediano plazo (2-4 años) |
| Sustitución Digital de Volúmenes de Impresión Seleccionados | -0.6% | América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Materias Primas Petroquímicas y Energía
Los costos de materias primas y energía siguen siendo una restricción para el mercado de adhesivos para encuadernación porque los materiales clave están vinculados a las cadenas de suministro petroquímicas. El monómero de acetato de vinilo se utiliza en productos de acetato de polivinilo (PVA) y acetato de vinilo y etileno (EVA), mientras que el diisocianato de difenilmetano (MDI) es un componente reactivo central en los sistemas de poliuretano reactivo (PUR), exponiendo a los proveedores a diferentes patrones de costos en sus carteras. Estos insumos pueden moverse de forma independiente, lo que dificulta que los formuladores gestionen los costos con un único enfoque de compra o mediante la sustitución de química. La incertidumbre en la cadena de suministro ha mantenido cautelosas las adquisiciones entre los productores petroquímicos asiáticos. Las encuadernadoras más pequeñas a menudo tienen capacidad limitada para cubrirse contra los cambios en los precios de los insumos y pueden enfrentar presión inmediata sobre los márgenes cuando aumentan los costos de los adhesivos. Los acuerdos de suministro anuales en mercados de impresión sensibles al precio también pueden limitar la capacidad de trasladar costos más altos a los clientes, mientras que los requisitos técnicos restringen la capacidad de cambiar materiales rápidamente.
Sustitución Digital de Volúmenes de Impresión Seleccionados
La sustitución digital sigue siendo una restricción de demanda en la parte de productos básicos del mercado de adhesivos para encuadernación. Las aplicaciones de revistas y directorios están particularmente expuestas porque dependen de tiradas de impresión de alto volumen y sensibles al precio, donde la selección de adhesivos a menudo se basa en el costo y la configuración establecida de las máquinas. Las ventas de libros impresos en Estados Unidos cayeron un 0,90% en los primeros nueve meses de 2025, mientras que la no ficción para adultos disminuyó un 2,00% en el mismo período[2]. Estas caídas afectaron más a los productos PVA de base acuosa y EVA estándar que servían a aplicaciones de grandes tiradas que a los productos especializados utilizados en trabajos de encuadernación exigentes. Los proveedores respondieron priorizando los formatos educativos, duraderos, personalizados y premium donde los requisitos de rendimiento respaldan la diferenciación de productos. Este cambio dirigió el desarrollo de productos hacia aplicaciones donde el rendimiento técnico, la compatibilidad y el servicio son más importantes que el precio del adhesivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina:
El PVA Lidera en Participación Mientras el PUR Gana Terreno en EspecificacionesEl PVA representó el 34,12% de la participación del mercado de adhesivos para encuadernación en 2026, mientras que se pronostica que el PUR crecerá a una CAGR del 5,34% hasta 2032. El PVA sigue siendo establecido en dispersiones de base acuosa utilizadas para el encolado de tapas, el pegado de guardas y la producción de tapa dura, donde el tack húmedo confiable y la penetración en el sustrato son importantes. Su tiempo abierto respalda aplicaciones donde los operadores necesitan que el adhesivo penetre en el papel poroso y el cartón antes de cerrar la unión. El EVA sirve para la encuadernación perfecta de alta velocidad porque fragua rápidamente, se adapta a métodos de producción conocidos y sigue siendo adecuado para muchos tipos de papel estándar. Las dispersiones VAE son relevantes donde se buscan formulaciones de menores emisiones para productos impresos que ingresan a las corrientes de reciclaje de papel y donde los proveedores necesitan abordar especificaciones ambientales sin cambiar los requisitos básicos del flujo de trabajo.
El PUR se utiliza donde los sustratos recubiertos o impresos digitalmente requieren mayor resistencia de unión y flexibilidad durante la vida útil del libro terminado. El mercado de adhesivos para encuadernación para PUR se beneficia de aplicaciones donde los productos EVA estándar no manejan de manera consistente el tóner o la tinta UV en la superficie. Los sistemas de poliolefina y metaloceno ofrecen una alternativa para los usuarios que buscan reducir el uso de adhesivos, menor peso de aplicación o alternativas a la química basada en isocianatos. Tex Year indica que sus fusiones en caliente MPO para encuadernación utilizan menos adhesivo por peso que los productos EVA y PUR mientras mantienen la eficiencia de producción. Una patente europea publicada en julio de 2025 describe una formulación de fusión en caliente para encuadernación con más del 42% de contenido de base biológica, vinculando el desarrollo de resinas tanto con el rendimiento del material como con los requisitos de contenido renovable.
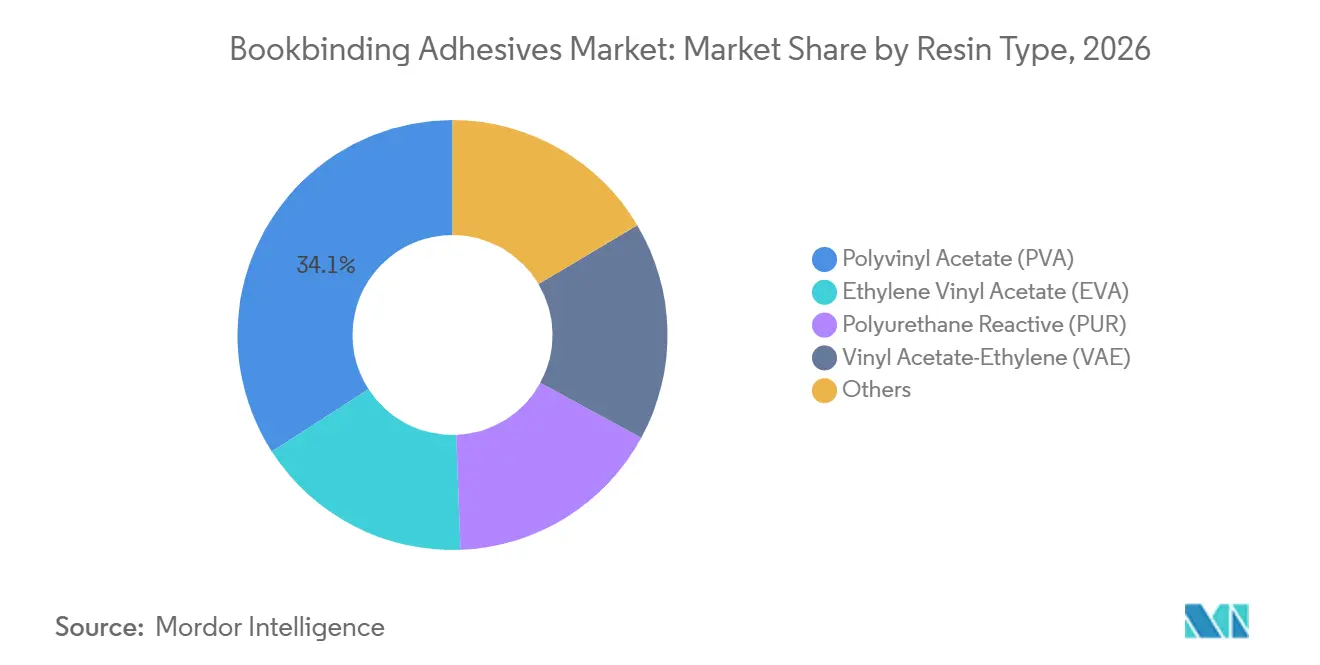
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Ventaja de Automatización de la Fusión en Caliente Sostiene el Doble LiderazgoLos adhesivos de fusión en caliente representaron el 42,56% de la participación del mercado de adhesivos para encuadernación en 2026 y se pronostica que crecerán a una CAGR del 5,78% hasta 2032. Su rápido fraguado respalda las líneas automatizadas que no pueden acomodar retrasos debidos a la evaporación del agua, especialmente en líneas de producción que procesan una serie continua de bloques de libros. Esto respalda tiempos de ciclo estables y ayuda a las encuadernadoras a evitar retrasos que reducirían el valor de la inversión en automatización. Los sistemas de fusión en caliente incluyen variantes convencionales de EVA, PUR y de menor temperatura, lo que permite a los usuarios adaptar la química al tipo de papel, la velocidad y los requisitos de rendimiento final. Esta gama permite que una sola tecnología aborde tanto la producción estándar como los formatos de libros más exigentes sin requerir condiciones de proceso uniformes en todas las aplicaciones.
Los adhesivos de base acuosa siguen siendo importantes para el trabajo manual y semiautomatizado, particularmente en la encuadernación en tapa dura y el pegado de guardas donde se puede acomodar el tiempo de secado. Gluecom y Planatol ofrecen sistemas de base acuosa para aplicaciones de artes gráficas y encuadernación, lo que refleja el papel continuo de la química de dispersión en los flujos de trabajo tradicionales. Los productos de base solvente tienen un papel menor, ya que las alternativas sin solvente evitan demandas comparables de ventilación y abordan las restricciones asociadas con los espacios de fabricación cerrados. Los requisitos de REACH también influyen en la selección de materiales en los lugares de trabajo donde se evalúan el manejo de productos químicos, la exposición de los trabajadores y el cumplimiento de los productos. La gama E-Melt de KLEIBERIT refleja el cambio hacia sistemas de menor temperatura que pueden reducir la energía de procesamiento mientras mantienen el rendimiento de la unión.
Por Aplicación:
Los Formatos de Tapa Blanda Impulsan la Demanda de Adhesivos para Encuadernación PerfectaLos libros de tapa blanda representaron el 47,71% de la participación del mercado de adhesivos para encuadernación en 2026 y se pronostica que crecerán a una CAGR del 6,05% hasta 2032. La encuadernación perfecta utiliza adhesivo en el lomo y en aplicaciones de cola lateral, colocando el rendimiento del adhesivo en el centro tanto de la calidad estructural como de la velocidad de producción. Esto hace que la producción de tapa blanda sea más intensiva en adhesivos que los formatos que utilizan cartones prerecubiertos o menos adhesivo durante el ensamblaje final. La publicación comercial y los libros de texto educativos dependen ampliamente de los formatos de tapa blanda porque proporcionan un equilibrio práctico entre la economía de producción y la durabilidad funcional. Su escala respalda la demanda de productos de fusión en caliente de alta velocidad y de base acuosa, mientras que el uso creciente de papeles variados crea margen para grados de adhesivos de mayor rendimiento.
Los libros de tapa dura siguen siendo una aplicación secundaria estable para las dispersiones de PVA y las colas de proteína en gelatina, que respaldan formatos con diferentes necesidades de manejo y conservación. Estos productos sirven a formatos premium, de archivo, de regalo, de arte y para niños, donde la apariencia, la durabilidad y la capacidad de soportar el uso repetido pueden importar más que la velocidad del ciclo. Las revistas y publicaciones periódicas continúan utilizando sistemas de fusión en caliente de alta velocidad, aunque los canales digitales presionan los volúmenes de impresión y reducen la demanda en algunas aplicaciones de productos básicos. El mercado de adhesivos para encuadernación para tapas blandas también se beneficia de tiradas más cortas y títulos personalizados que se adaptan a los flujos de trabajo de encuadernación perfecta y requieren ajustes de materiales más frecuentes. La guía de reciclabilidad 2025 de la Federación Europea de Fabricantes de Cartón Ondulado (FEFCO) identifica consideraciones de diseño relevantes para la recuperación de materiales y la circularidad, reforzando la necesidad de considerar el rendimiento al final de la vida útil junto con la resistencia de la unión.
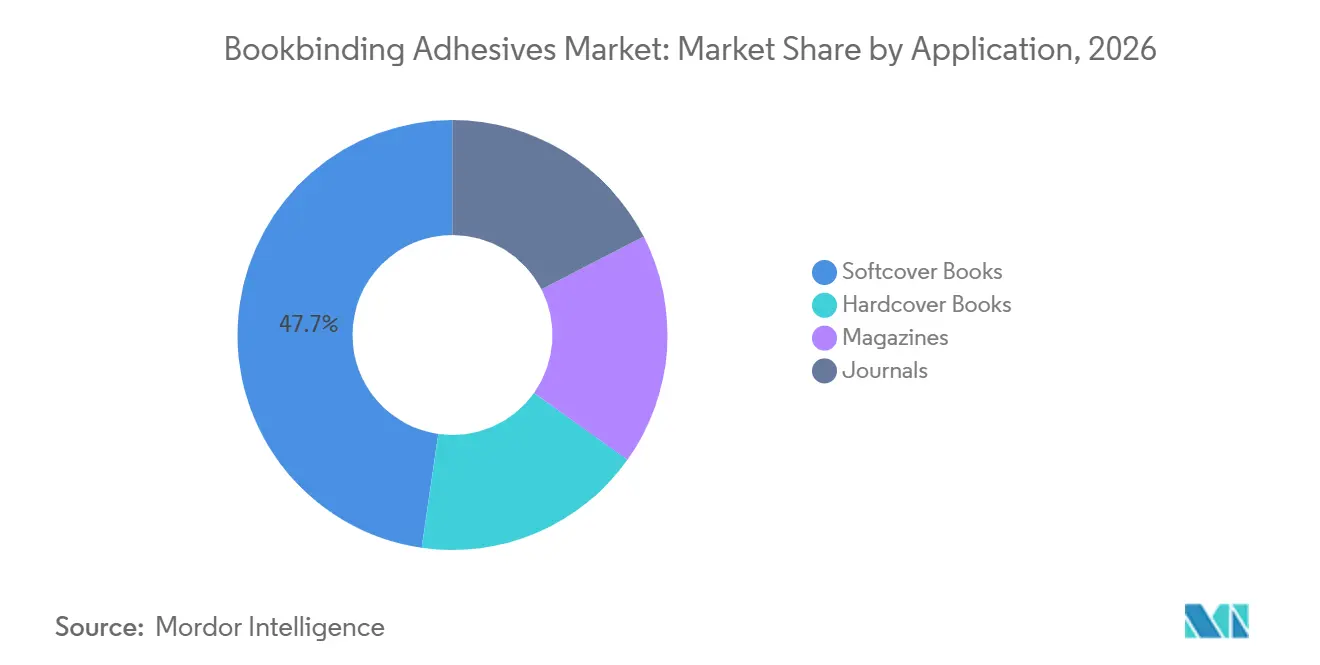
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico: Escala y Crecimiento de la Demanda en una Sola Región
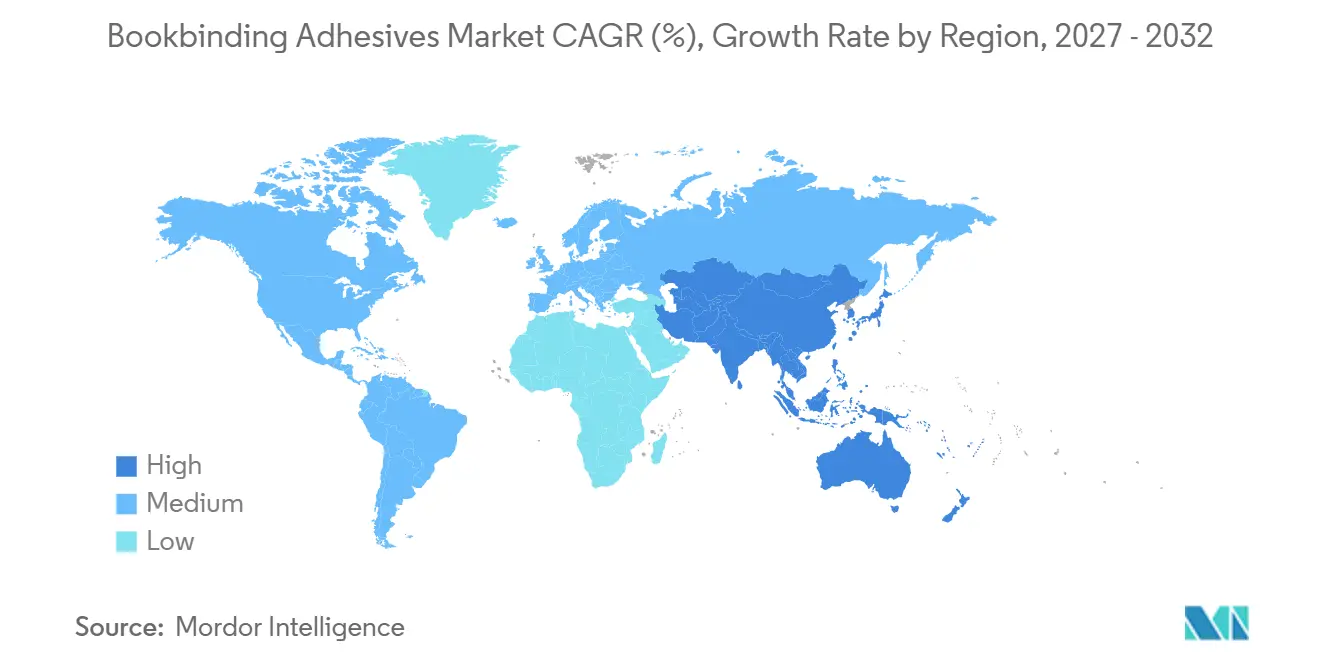
Asia-Pacífico representó el 38,67% de la participación del mercado de adhesivos para encuadernación en 2026 y se pronostica que se expandirá a una CAGR del 5,71% hasta 2032. La publicación educativa y comercial sustenta la demanda en China, India, Taiwán y Corea del Sur, donde las grandes bases de impresión y la creciente capacidad técnica respaldan la posición de la región. Las compras gubernamentales de libros de texto reducen la dependencia del gasto discrecional del consumidor y limitan la exposición a los cambios en la demanda de publicación comercial. India continúa utilizando libros físicos en entornos escolares y de educación superior, y los materiales multilingües añaden complejidad de producción que requiere flujos de trabajo de encuadernación confiables. NANPAO y Tex Year ofrecen fusiones en caliente para encuadernación y redes de suministro orientadas a la exportación en toda la región, brindando a las imprentas locales acceso a formulaciones tanto estándar como especializadas.
América del Norte: Automatización Premium y Adopción de Análisis de Adhesivos
América del Norte tiene una alta automatización de líneas de encuadernación y demanda de productos PUR y EVA-PUR. La eficiencia laboral, el control de procesos y la reducción de residuos dan forma a la selección de adhesivos en el mercado regional de adhesivos para encuadernación, donde los clientes otorgan gran valor al rendimiento de producción trazable. Las ventas editoriales en Estados Unidos de 33,4 mil millones de USD en 2025 respaldaron la demanda en las categorías infantil, académica y de especialidad, cada una con diferentes tamaños de tirada y requisitos de formato. La plataforma FullVision de H.B. Fuller añade monitoreo de producción y trazabilidad a las operaciones de encuadernación, vinculando la aplicación de adhesivos con el proceso de control de calidad más amplio de la planta. Capital Adhesives suministra productos PUR, EVA y PVA para las principales plataformas de maquinaria de encuadernación, y el soporte de aplicación local sigue siendo central para la selección de proveedores cuando los operadores deben mantener la producción en trabajos variados.
Europa y Mercados Emergentes: Impulso Regulatorio y Demanda Emergente
Europa cuenta con formuladores especializados ubicados cerca de los productores de equipos de encuadernación, lo que respalda el desarrollo conjunto de productos y el refinamiento más rápido de las especificaciones de productos. Los criterios del Ángel Azul alemán y el REACH de la UE influyen en la demanda de productos de menores emisiones y compatibles con el reciclaje, haciendo del cumplimiento normativo un insumo directo para el diseño de adhesivos. Jowat lanzó Jowacoll GROW 125.00 con un 30% de contenido de base biológica certificado bajo ISO 16620-4, ilustrando cómo los proveedores incorporan contenido renovable verificado en el desarrollo de productos. La demanda en América del Sur se centra en Brasil y Argentina, mientras que la demanda en Oriente Medio y África se está desarrollando junto con la inversión en educación y alfabetización. Sanyhot suministra productos de fusión en caliente para operaciones de lomo y cola lateral en las plataformas de maquinaria relevantes en estos mercados.
Panorama Competitivo
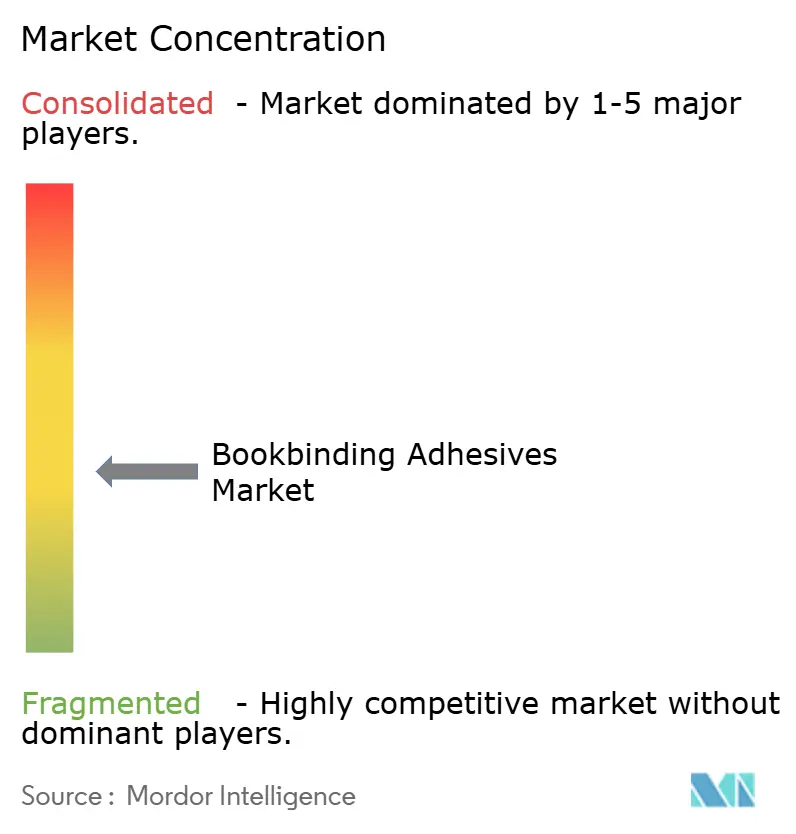
El mercado de adhesivos para encuadernación está moderadamente fragmentado. Henkel AG & Co. KGaA, Arkema a través de Bostik y H.B. Fuller compiten con Jowat SE, KLEIBERIT SE & Co. KG, Planatol GmbH y proveedores regionales. Los proveedores globales ofrecen amplias carteras de formulaciones, sistemas de suministro y recursos en múltiples categorías de adhesivos industriales. Los especialistas compiten ofreciendo un desarrollo de aplicaciones más rápido, soporte técnico más cercano y mayor familiaridad con flujos de trabajo de encuadernación específicos.
La cartera Technomelt de Henkel AG & Co. KGaA respalda su posición en el mercado de adhesivos de fusión en caliente. Henkel AG & Co. KGaA reportó 10.667 millones de EUR (~11.921,7 millones de USD) en ventas de Tecnologías Adhesivas en 2025 y acordó adquirir ATP Adhesive Systems AG para ampliar su capacidad en adhesivos especiales de base acuosa. En 2025, Arkema adquirió el negocio de adhesivos laminantes para envases flexibles de Dow, extendiendo la presencia de Bostik en aplicaciones de conversión adyacentes y añadiendo productos que sirven a clientes relacionados con el envasado y la conversión de papel. H.B. Fuller conecta el suministro de adhesivos con el monitoreo de líneas de encuadernación a través de FullVision, que convierte la información del proceso en un componente de servicio técnico de la relación con el proveedor. Estos desarrollos aportaron capacidades adicionales de tecnología y servicio a las relaciones de suministro de adhesivos.
Las formulaciones de base biológica, la optimización de procesos respaldada por datos y los sistemas de poliuretano reactivo (PUR) de baja temperatura son áreas activas de desarrollo. Una publicación de la Oficina Europea de Patentes sobre una fusión en caliente con más del 42% de contenido de base biológica respalda el trabajo continuo en productos de contenido renovable que cumplen con los requisitos de rendimiento. Los requisitos de cumplimiento del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) y las expectativas de reciclabilidad del papel aumentan el trabajo de calificación para los nuevos proveedores, particularmente donde los residuos de adhesivos pueden afectar los resultados del reciclaje. Tex Year Industrial Adhesives Private Limited y NANPAO RESINS CHEMICAL GROUP combinan la distribución de exportación con la producción certificada para mercados sensibles al precio, creando presión competitiva para los proveedores establecidos en aplicaciones estándar.
Líderes de la Industria de Adhesivos para Encuadernación
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Jowat SE
-
Pidilite Industries Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Adhesivos para Encuadernación Empresas cubiertas en este informe
- Arkema
- Capital Adhesives, Inc.
- Cattie Adhesives
- Gluecom nv
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Jowat SE
- KLEIBERIT SE & Co. KG
- NANPAO RESINS CHEMICAL GROUP
- OM MIDWEST INDUSTRIES
- Pidilite Industries Ltd.
- Planatol GmbH
- Sanyhot Adhesivos, S.A.
- Sika AG
- Tex Year Industrial Adhesives Private Limited
- Yashbond Adhesive Co.
Desarrollos recientes de la industria en Mercado de Adhesivos para Encuadernación
- Enero de 2026: Henkel AG & Co. KGaA acordó adquirir ATP Adhesive Systems AG, un proveedor de adhesivos especiales de base acuosa y cintas, por 270 millones de EUR (~301,75 millones de USD). La adquisición amplió la cartera de adhesivos de base acuosa de Henkel AG & Co. KGaA en los segmentos automotriz, electrónico, médico, de construcción y gráfico en América del Norte y Europa.
- Mayo de 2025: Tex Year Group reportó crecimiento en las ventas de adhesivos de fusión en caliente MPO (poliolefina metalocénica) para encuadernación. Las publicaciones japonesas sobre impresión y encuadernación destacaron estos productos adhesivos MPO para encuadernación en mayo de 2025, reflejando su adopción entre las empresas de impresión y encuadernación.
Alcance del Informe Global del Mercado de Adhesivos para Encuadernación
El adhesivo para encuadernación es una cola, pasta o compuesto polimérico utilizado para unir las páginas, el lomo y la cubierta de un libro. Estos adhesivos están formulados para proporcionar una unión duradera en una variedad de formatos de libros, incluidos los de bolsillo, tapa dura y encuadernación en cartoné. Se aplican durante el proceso de fabricación para garantizar la integridad estructural y la longevidad del producto terminado.
El mercado de adhesivos para encuadernación está segmentado por tipo de resina, tecnología, aplicación y geografía. Por tipo de resina, el mercado está segmentado en acetato de polivinilo (PVA), acetato de vinilo y etileno (EVA), poliuretano reactivo (PUR), acetato de vinilo-etileno (VAE) y otros. Por tecnología, el mercado está segmentado en base acuosa, fusión en caliente, base solvente y otros. Por aplicación, el mercado está segmentado en libros de tapa dura, libros de tapa blanda, revistas y publicaciones periódicas. El informe también cubre los tamaños y pronósticos del mercado de adhesivos para encuadernación en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Acetato de Polivinilo (PVA) |
| Acetato de Vinilo y Etileno (EVA) |
| Poliuretano Reactivo (PUR) |
| Acetato de Vinilo-Etileno (VAE) |
| Otros |
| Base Acuosa |
| Fusión en Caliente |
| Base Solvente |
| Otros |
| Libros de Tapa Dura |
| Libros de Tapa Blanda |
| Revistas |
| Publicaciones Periódicas |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Acetato de Polivinilo (PVA) | |
| Acetato de Vinilo y Etileno (EVA) | ||
| Poliuretano Reactivo (PUR) | ||
| Acetato de Vinilo-Etileno (VAE) | ||
| Otros | ||
| Por Tecnología | Base Acuosa | |
| Fusión en Caliente | ||
| Base Solvente | ||
| Otros | ||
| Por Aplicación | Libros de Tapa Dura | |
| Libros de Tapa Blanda | ||
| Revistas | ||
| Publicaciones Periódicas | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Adhesivos para Encuadernación?
El tamaño del Mercado de Adhesivos para Encuadernación se valoró en 2,10 mil millones de USD en 2026 y se estima que crecerá desde 2,19 mil millones de USD en 2027 hasta 2,74 mil millones de USD en 2032, a una CAGR del 4,53% durante el período de pronóstico (2027-2032).
¿Qué tecnología de adhesivos está creciendo más rápido para la encuadernación?
Los adhesivos de fusión en caliente representaron una participación del 42,56% en 2026 y se proyecta que crecerán a una CAGR del 5,78% hasta 2032.
¿Qué formato de libro genera la mayor demanda de adhesivos para encuadernación?
Los libros de tapa blanda representaron el 47,71% de la demanda en 2026 y se pronostica que crecerán a una CAGR del 6,05% hasta 2032.
¿Qué región lidera en la demanda de adhesivos para encuadernación?
Asia-Pacífico representó el 38,67% de la demanda en 2026 y se pronostica que se expandirá a una CAGR del 5,71% hasta 2032.