
Tamanho e Participação do Mercado de Folhas de Ligação
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
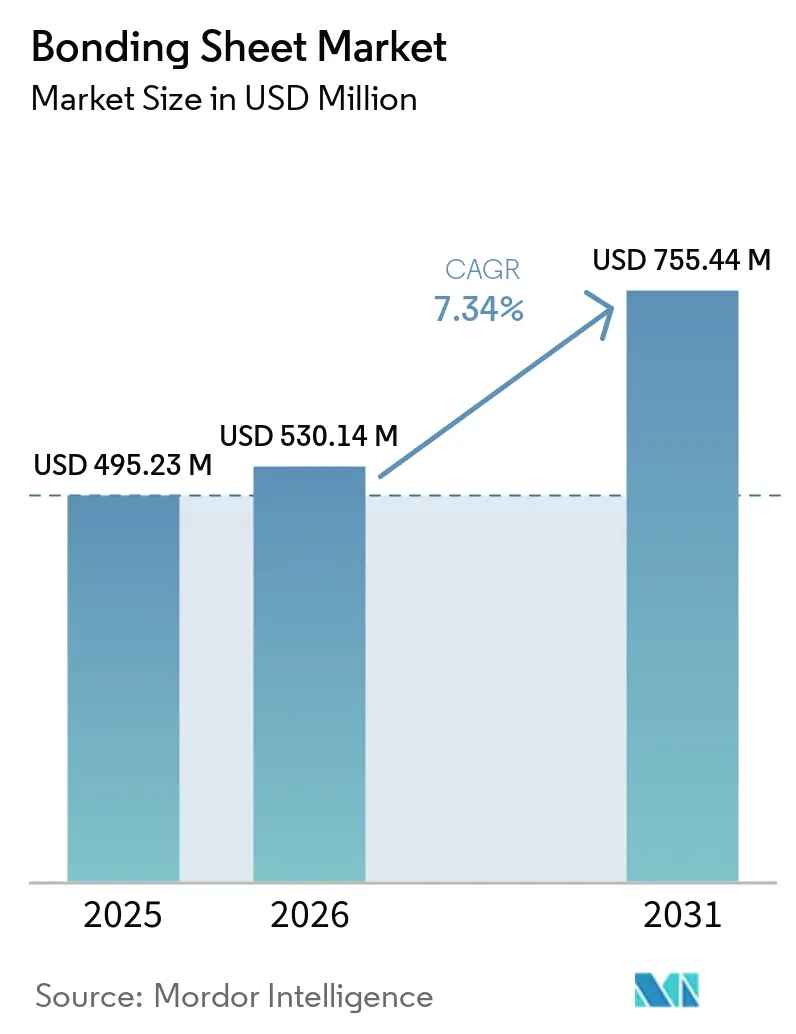
| Tamanho do Mercado (2026) | 530.14 Milhões de dólares |
| Tamanho do Mercado (2031) | 755.44 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Folhas de Ligação por Mordor Intelligence
O tamanho do Mercado de Folhas de Ligação foi avaliado em 495,23 milhões de USD em 2025 e estima-se que cresça de 530,14 milhões de USD em 2026 para 755,44 milhões de USD até 2031, a um CAGR de 7,34% durante o período de previsão (2026-2031). O crescimento no mercado de folhas de ligação reflete o aumento dos requisitos técnicos no encapsulamento de semicondutores, na eletrônica veicular e em equipamentos de radiofrequência, onde a camada de ligação deve atender simultaneamente às demandas elétricas, térmicas e mecânicas em produtos que estão se tornando menores e mais complexos. A integração de chiplets está impulsionando a demanda por filmes finos que permitem padronização precisa, cura controlada, desempenho dielétrico confiável e resultados estáveis na fabricação de pacotes de alta densidade, mantendo-se compatíveis com os processos de montagem existentes, desde o manuseio do filme até a montagem final do pacote e os ciclos térmicos subsequentes. Os fabricantes também precisam de materiais que suportem smartphones mais finos, dispositivos vestíveis, displays e outros conjuntos eletrônicos compactos sem adicionar espessura, causar danos durante a laminação ou restringir a flexibilidade de design em componentes multicamadas. Os fornecedores estão respondendo por meio de portfólios de filmes específicos para cada aplicação, formulações de menor perda, materiais projetados para condições térmicas mais exigentes e produtos que podem ser qualificados nos processos de produção dos clientes. O mercado de folhas de ligação também enfrenta pressão de custos proveniente de insumos químicos especiais e ciclos de aprovação mais longos em aplicações críticas para a segurança, tornando os relacionamentos estabelecidos com fornecedores, o conhecimento de materiais upstream, o suporte de fabricação confiável e as capacidades de documentação fatores importantes para os participantes do mercado.
Principais Conclusões do Relatório
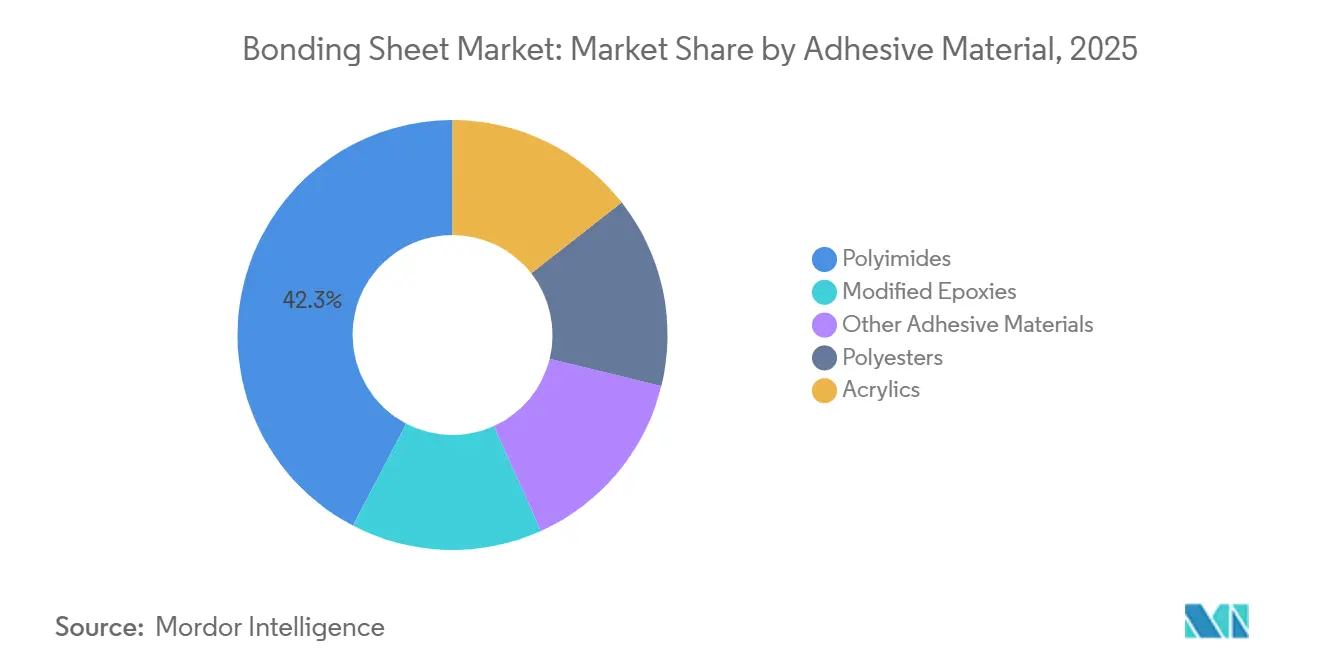
- Por material adesivo, as poliimidas detinham 42,34% da participação do mercado de folhas de ligação em 2025, enquanto o segmento de poliimidas tem previsão de crescer a um CAGR de 7,76% até 2031.
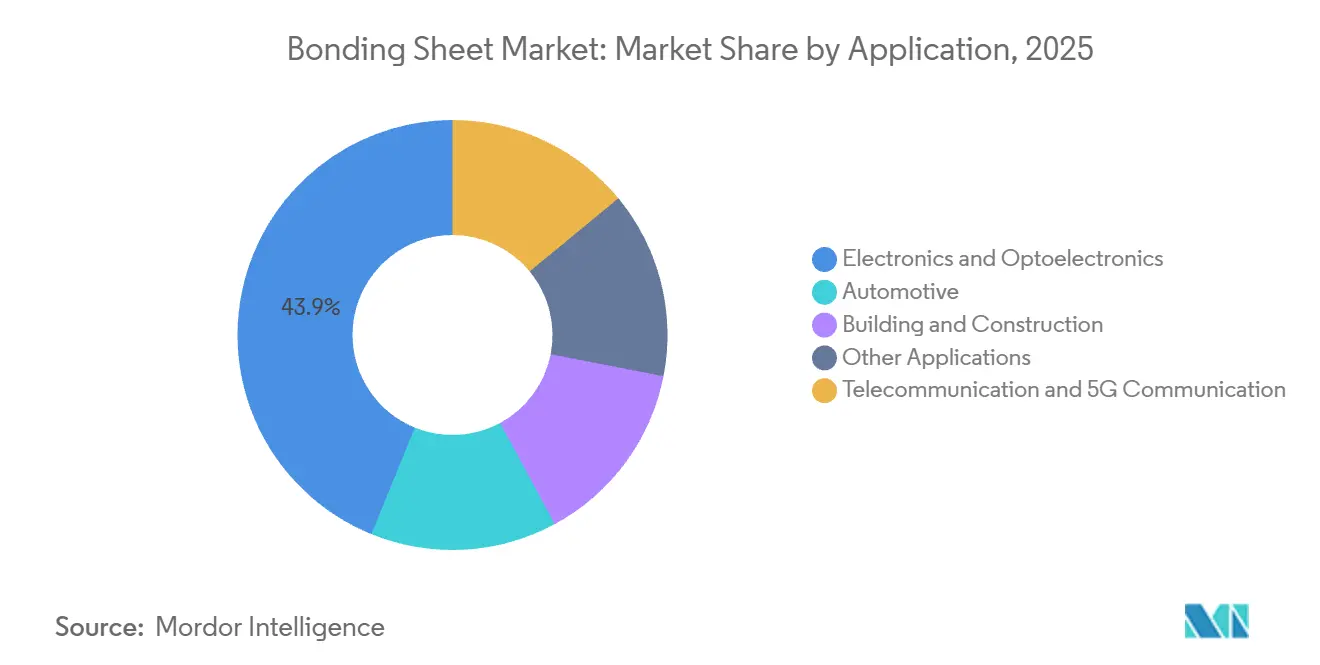
- Por aplicação, eletrônica e optoeletrônica representavam 43,85% do mercado de folhas de ligação em 2025, e este segmento tem previsão de crescer a um CAGR de 8,29% até 2031.
- Por geografia, a Ásia-Pacífico representava 40,17% da receita em 2025 e tem previsão de crescer a um CAGR de 7,94% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade do Encapsulamento de Semicondutores e Integração Avançada de Pacotes | +2.2% | Global, concentrado no Japão, Coreia do Sul, Taiwan e China | Médio prazo (2-4 anos) |
| Miniaturização de Dispositivos Eletrônicos e Optoeletrônicos | +1.5% | Global, mais forte nos centros de eletrônicos de consumo da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Eletrificação e Redução de Peso em Plataformas Automotivas | +1.2% | Global, mais forte na Europa, China e América do Norte | Médio prazo (2-4 anos) |
| Requisitos de Desempenho em Alta Frequência provenientes do 5G e Conectividade Avançada | +1.4% | Global, com Ásia-Pacífico e América do Norte como regiões centrais | Médio prazo (2-4 anos) |
| Qualificação de Folhas de Ligação Específicas para Aplicações por meio de Controle Digital de Processos | +0.8% | Global, com adoção antecipada no Japão, Coreia do Sul e Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade do Encapsulamento de Semicondutores e Integração Avançada de Pacotes
A integração 2,5D e 3D baseada em chiplets está alterando os requisitos de desempenho para filmes utilizados em camadas de substrato e fixação de chips, particularmente onde vários componentes são unidos dentro de um pacote compacto. Os pacotes convencionais de nível de wafer fan-out aceitam tolerâncias dielétricas mais amplas do que os projetos emergentes de substrato com núcleo de vidro, que impõem exigências mais rígidas a cada camada isolante e de ligação. Esses projetos mais recentes requerem materiais que suportem padronização de vias abaixo de 10 micrômetros, preenchimento sem vazios de vias através do vidro, retração térmica limitada durante a cura e adesão estável ao longo de ciclos térmicos repetidos. As folhas de poliimida fotossensíveis atendem a essas necessidades em escala e fortalecem seu papel no mercado de folhas de ligação quando os fabricantes de pacotes precisam de um material que atenda tanto às regras de design quanto aos requisitos do processo de fabricação. A Toray desenvolveu uma folha de poliimida foto-definível negativa para encapsulamento de semicondutores de próxima geração que reduziu o módulo elástico em um terço em comparação com seu produto anterior e estava planejada para produção em massa a partir de abril de 2026[1]. Este produto aborda o problema de trincas no vidro causadas por diferenças de tensão térmica, razão pela qual o desempenho do material, a documentação e a confiabilidade do processo são centrais para a seleção de fornecedores em programas de pacotes avançados.
Miniaturização de Dispositivos Eletrônicos e Optoeletrônicos
A demanda por smartphones mais finos, dispositivos vestíveis e hardware de realidade aumentada está reduzindo o espaço disponível para conjuntos multicamadas, deixando menos espaço para filmes que adicionam altura ou criam interfaces irregulares. Isso favorece as folhas de ligação que mantêm a integridade mecânica em espessuras abaixo de 25 micrômetros, preservando as propriedades de manuseio necessárias na fabricação em massa. O mercado de folhas de ligação se beneficia de produtos que combinam adesão, baixa expansão térmica, capacidade de padronização fina e desempenho confiável após a laminação. Uma pesquisa publicada no ACS Applied Polymer Materials relatou que filmes de poliimida fotossensíveis com baixo coeficiente de expansão térmica (CTE) alcançaram forte adesão ao cobre e resolução litográfica abaixo de 10 micrômetros. A mesma pesquisa descreveu coeficientes de expansão abaixo de 25 ppm/K, o que suporta seu uso em camadas de redistribuição onde a estabilidade dimensional afeta a precisão de estruturas de interconexão finas. Essas características também suportam a demanda por formatos de laminado sem adesivo quando os projetistas requerem espessura reduzida, desempenho elétrico estável e materiais adequados para conjuntos cada vez mais compactos.
Eletrificação e Redução de Peso em Plataformas Automotivas
Os veículos elétricos a bateria utilizam materiais de ligação em módulos de bateria, inversores de potência de carboneto de silício e conjuntos de sensores de sistemas avançados de assistência ao condutor, aumentando o número de interfaces exigentes em cada veículo. Esses sistemas requerem transferência de carga estrutural, gerenciamento térmico e isolamento dielétrico nas condições operacionais automotivas, em vez de uma única função adesiva. As folhas de ligação podem distribuir o estresse de forma mais uniforme em alumínio, polímero reforçado com fibra de carbono e invólucros de polímero do que os fixadores mecânicos, particularmente onde substratos diferentes respondem de forma distinta ao calor e à vibração. Isso suporta projetos de veículos que buscam reduções de peso de 20% em conjuntos colados, mantendo a durabilidade e evitando pontos de estresse localizado associados a alguns métodos de união mecânica. Uma revisão de 2025 na Discover Mechanical Engineering identificou materiais de ligação de epóxi, poliuretano e silicone na ligação célula a célula, proteção de barramento, gerenciamento térmico de placa de resfriamento e vedação. O Teroson EP 52 da Henkel ilustra a demanda por adesivos estruturais de epóxi que combinam alto amortecimento com requisitos de ligação de carroceria bruta, refletindo a preferência mais ampla por materiais que servem a múltiplas funções dentro de um único conjunto automotivo.
Requisitos de Desempenho em Alta Frequência provenientes do 5G e Conectividade Avançada
As estações base 5G de ondas milimétricas e os módulos de antena em pacote requerem materiais com propriedades elétricas estáveis em altas frequências, onde pequenas mudanças no comportamento dielétrico podem afetar a qualidade do sinal. As especificações-alvo incluem valores de constante dielétrica abaixo de 3,0 e fatores de dissipação abaixo de 0,003 a 10 GHz, criando uma distinção clara em relação a aplicações com requisitos elétricos menos exigentes. Os prepregs de epóxi convencionais podem ter dificuldade em atender a esses requisitos a 28 GHz e frequências mais altas, particularmente quando o desempenho deve permanecer estável após o processamento e em serviço. As folhas de ligação à base de poliimida modificada, polímero de cristal líquido e PTFE são, portanto, mais relevantes em hardware de rede de acesso por rádio, onde a contribuição elétrica da camada de ligação se torna parte do projeto geral. O mercado de folhas de ligação está se movendo em direção à competição baseada em perda dielétrica, estabilidade dimensional, precisão de processamento e fornecimento confiável, em vez de apenas preço por unidade de área. Essa mudança também torna as formulações de poliimida de baixa perda relevantes para módulos de antena e outros conjuntos de alta frequência que continuam a exigir filmes de ligação físicos à medida que as especificações de conectividade se tornam mais exigentes.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Custos de Poliimida, Epóxi, Polímeros Especiais e Insumos Químicos | -1.8% | Global, com maior exposição de margem na Ásia-Pacífico e repercussão na América do Norte | Curto prazo (≤ 2 anos) |
| Prazos de Qualificação e Custos de Mudança em Aplicações Críticas para a Segurança | -1.2% | Global, mais agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Requisitos Crescentes de Reciclabilidade, Baixas Emissões e Separação no Fim da Vida Útil | -0.9% | A Europa é primária, enquanto a América do Norte e a Ásia-Pacífico estão emergindo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Poliimida, Epóxi, Polímeros Especiais e Insumos Químicos
As folhas de ligação à base de poliimida têm uma estrutura de custos sensível a mudanças nos insumos químicos especiais, de modo que as margens de material podem mudar mesmo quando a demanda dos clientes permanece estável. O dianidrido piromelítico (PMDA) representa 46-51% dos custos totais de matéria-prima da poliimida. Essa exposição torna o preço do filme sensível às condições petroquímicas mais amplas e complica as discussões de preços para produtos com longos ciclos de desenvolvimento e aprovação. Os produtores da Ásia-Pacífico enfrentam pressão quando os preços à vista caem, enquanto os conversores na América do Norte enfrentam custos de insumos mais elevados durante interrupções no fornecimento, resultando em condições de custo diferentes ao longo da mesma cadeia de suprimentos. Os acordos de preço fixo com clientes podem limitar a capacidade dos fornecedores de recuperar rapidamente os aumentos de custos, particularmente para fornecedores que carecem de integração upstream para insumos de dianidrido ou diamina. As restrições a certos co-monômeros de diamina na Europa, Coreia do Sul e Japão também podem estender as mudanças de formulação em 12-18 meses, aumentando o custo e o risco de prazo da substituição de matérias-primas.
Prazos de Qualificação e Custos de Mudança em Aplicações Críticas para a Segurança
As folhas de ligação utilizadas em chicotes aeroespaciais, dispositivos de monitoramento cardíaco e módulos de potência de veículos elétricos requerem longos processos de aprovação de produtos porque o material se torna parte de um sistema crítico para a segurança. A qualificação pode envolver os requisitos de laminado IPC-4101 da Associação de Conexão de Indústrias Eletrônicas (IPC), os testes de estresse automotivo AEC-Q200 do Conselho de Eletrônica Automotiva (AEC), ou padrões equivalentes que examinam o desempenho sob condições mecânicas, térmicas e elétricas definidas. Esses processos podem levar de 12 a 36 meses desde a submissão do primeiro artigo até a aprovação de produção, atrasando o uso comercial de um novo material mesmo após a conclusão de seu desenvolvimento técnico. Uma revisão de química pode reiniciar as atividades de qualificação depois que um material já foi selecionado para um produto, tornando os clientes cautelosos em relação à mudança de um filme comprovado. Isso limita a velocidade com que compradores e novos fornecedores podem adotar materiais aprimorados ou ajustar suas escolhas de materiais em resposta a especificações em mudança. Os dispositivos médicos podem enfrentar requisitos adicionais de controle de mudanças sob a ISO 13485 e a FDA 21 CFR Parte 820, estendendo o processo de aprovação e aumentando a documentação necessária para uma mudança de material.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material Adesivo:
As Poliimidas Lideram as Aplicações de Alto DesempenhoAs folhas à base de poliimida detinham 42,34% da participação de receita em 2025, e o tamanho do mercado de folhas de ligação para poliimidas está projetado para se expandir a um CAGR de 7,76% de 2026 a 2031. Sua posição reflete uma combinação de constante dielétrica abaixo de 3,5, estabilidade térmica de até 260°C e compatibilidade com padronização fotolitográfica, que juntas atendem aos requisitos de estruturas de pacotes exigentes. Essas propriedades são adequadas para pacotes avançados onde as camadas isolantes requerem desempenho térmico confiável, registro preciso e condições de processamento rigorosamente controladas. À medida que a integração heterogênea avança em direção a projetos com núcleo de vidro e em nível de painel, os requisitos dielétricos se tornam mais exigentes e a escolha do material fica intimamente ligada ao rendimento do processo. Esse desenvolvimento favorece materiais já utilizados em camadas dielétricas de alto desempenho, particularmente onde os fornecedores entendem tanto a química do filme quanto a sequência de laminação do cliente. Em maio de 2026, a Asahi Kasei anunciou um filme de poliimida fotossensível para encapsulamento avanado de semicondutores. Sua plataforma de resina Pimel e o processamento de laminação de filme seco foram projetados para formar camadas isolantes uniformes em grandes áreas de painel, permitindo que um formato de filme aborde um desafio de produção no encapsulamento em nível de painel. Isso aborda uma restrição de rendimento que os processos de resina líquida podem não lidar bem, ao mesmo tempo em que reforça a demanda por materiais adaptados a métodos de encapsulamento avançados.
Os poliésteres são usados principalmente em laminados de construção civil sensíveis ao preço e em eletrônicos de commodities onde os requisitos térmicos permanecem abaixo de 100°C e o custo do material é um fator de seleção importante. Os acrílicos servem como folhas de ligação para filmes de corte e para aplicações de fixação temporária no processamento de semicondutores de back-end, onde uma ligação segura, porém controlada, é necessária durante etapas específicas de fabricação. Sua adesão sensível à pressão e o processamento à temperatura ambiente são úteis quando a descolagem por UV ou a funcionalidade de cura sob demanda é mais importante do que a alta resistência ao calor. Os produtos de epóxi modificado estão ganhando uso em aplicações de fixação de chips automotivos, onde a ligação deve suportar condições operacionais térmicas e mecânicas exigentes. Esses produtos atendem à necessidade de cura a baixa temperatura e temperaturas de transição vítrea pós-cura acima de 150°C sem comprometer a adesão ao cobre. O setor de folhas de ligação contém funções técnicas distintas para essas classes de materiais, em vez de um único caminho de substituição. Essa combinação permite que os fornecedores atendam tanto a aplicações orientadas ao desempenho quanto a usos em grande escala e sensíveis ao custo, enquanto os clientes podem selecionar materiais com base nos requisitos do produto final.

Por Aplicação:
Eletrônica e Optoeletrônica Mantêm a Posição de LiderançaEletrônica e optoeletrônica detinham 43,85% da participação do mercado de folhas de ligação em 2025, e o tamanho do mercado de folhas de ligação para esta aplicação tem previsão de crescer a um CAGR de 8,29% até 2031. A demanda se estende de smartphones e tablets ao encapsulamento de aceleradores de inteligência artificial, pilhas de memória de alta largura de banda e displays OLED dobráveis, ampliando a base de uso final para filmes de alto desempenho. Esses produtos requerem filmes dielétricos finos e de baixa perda com adesão confiável, comportamento de processo preciso e propriedades elétricas estáveis durante a operação. O encapsulamento avançado também traz requisitos mais rígidos para camadas de redistribuição e estruturas de interconexão multicamadas, de modo que o desempenho do material pode afetar tanto o projeto do pacote quanto o rendimento de fabricação. Pesquisas do IEEE examinaram a ligação híbrida à base de poliimida para processamento a temperaturas mais baixas, sublinhando a relevância técnica desses materiais para o encapsulamento eletrônico avançado. As aplicações eletrônicas, portanto, permanecem importantes para o mercado de folhas de ligação à medida que o encapsulamento avança em direção a maior densidade e estruturas mais complexas. Os fornecedores com filmes foto-definíveis e qualificações estabelecidas com clientes estão posicionados para atender a esses requisitos, pois podem suportar o projeto do produto, a integração do processo e a consistência do material. A documentação ambiental também está se tornando mais relevante à medida que os clientes avaliam as escolhas de materiais dentro de controles de fabricação mais amplos.
As aplicações de telecomunicações e comunicação 5G estão se expandindo à medida que os operadores constroem infraestrutura de pequenas células de ondas milimétricas e buscam materiais que preservem o desempenho do sinal em conjuntos de antenas compactos. Essas instalações requerem filmes com valores de constante dielétrica e fator de dissipação rigorosamente controlados, tornando o desempenho elétrico tão importante quanto a resistência física da ligação. As aplicações automotivas também estão se tornando uma fonte mais significativa de demanda à medida que os sistemas veiculares adicionam eletrônica de potência, conjuntos de sensores e componentes de bateria. Os veículos elétricos a bateria utilizam folhas de ligação em eletrônica de potência, módulos de bateria e juntas estruturais de carroceria bruta, cada um com requisitos mecânicos e térmicos distintos. O uso de material por veículo em veículos elétricos a bateria pode exceder o de veículos comparáveis com motor de combustão interna porque mais conjuntos eletrônicos e relacionados à bateria devem ser unidos e protegidos. Construção civil permanece o grupo de aplicações mais sensível à demanda e fornece uma base estável para os graus de poliéster e acrílico. Outras aplicações incluem dispositivos médicos, aeroespacial e células solares flexíveis, onde menores quantidades de produção são equilibradas por requisitos detalhados de desempenho e aprovação. Esses usos envolvem quantidades menores, mas podem oferecer margens mais altas devido aos requisitos de qualificação e longos ciclos de produto. Essa combinação de aplicações dá ao setor de folhas de ligação exposição tanto à eletrônica de alto volume quanto a usos finais especializados, reduzindo a dependência de qualquer aplicação downstream única.
Análise Geográfica
Mercado de Folhas de Ligação da APAC
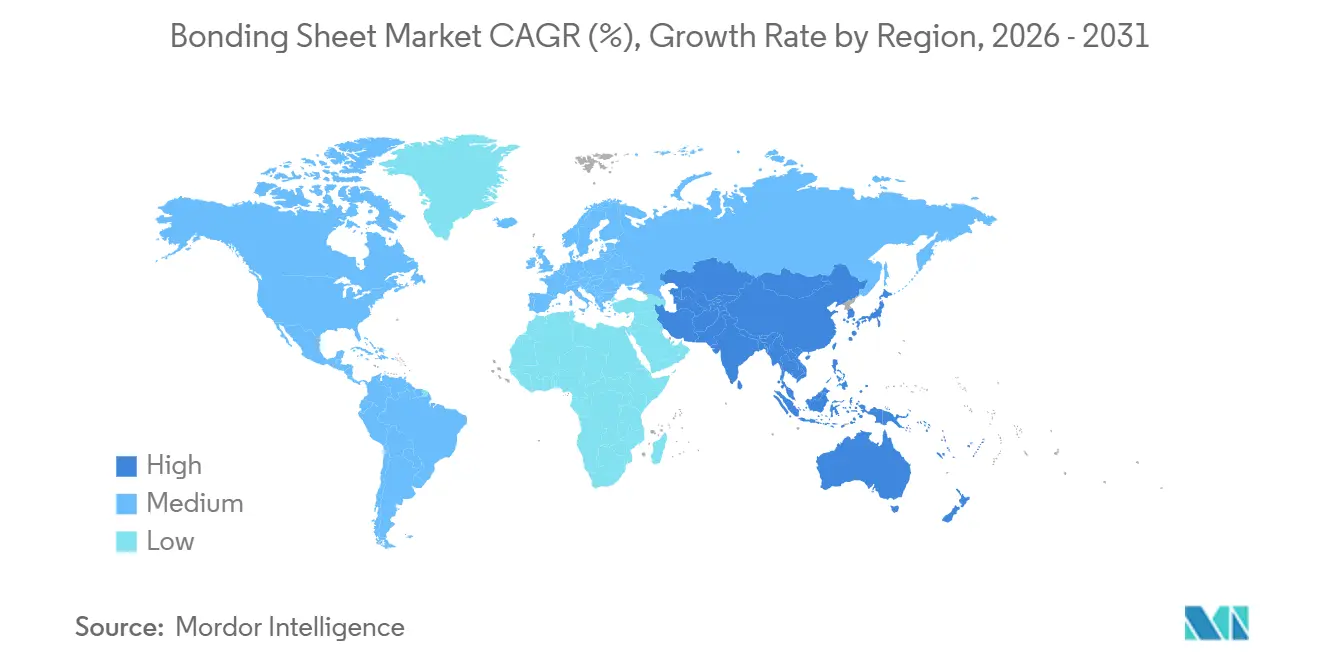
A Ásia-Pacífico detinha 40,17% da participação no mercado de folhas de ligação em 2025 e tem previsão de crescimento a um CAGR de 7,94% até 2031. Japão, Coreia do Sul, Taiwan e China concentram grandes fabricantes de circuitos impressos flexíveis, fornecedores de embalagens avançadas, fundições e produtores de eletrônicos de consumo, criando vínculos estreitos entre fornecedores de materiais e grandes usuários finais. Essas instalações são usuárias diretas de materiais de folhas de ligação para produtos que vão desde circuitos flexíveis até pacotes de semicondutores complexos. O Japão permanece como centro de filmes de alta especificação utilizados em substratos de núcleo de vidro, displays OLED dobráveis e módulos de antena 5G. Toray, Nitto Denko, Dexerials e LINTEC estabeleceram programas de materiais avançados que atendem a essas aplicações e apoiam o desenvolvimento contínuo de produtos. A expansão de embalagens avançadas da China dividiu a demanda entre filmes importados premium para chiplets de ponta e produtos locais otimizados em custo para aplicações em nós maduros, criando condições competitivas distintas em todo o mercado regional.
Mercado de Folhas de Ligação da América do Norte e Europa
A América do Norte representa uma parcela significativa do mercado de folhas de ligação em 2026, sustentada por requisitos aeroespaciais e de defesa, investimentos em fabricação de semicondutores e cadeias de suprimentos de veículos elétricos. Os clientes regionais priorizam alta confiabilidade e relacionamentos de fornecimento de longo prazo, pois alterações de materiais podem exigir validação detalhada em aplicações regulamentadas ou de segurança crítica. A DuPont desenvolveu um dielétrico fotoimaginável de filme seco de alta resolução para camadas de redistribuição em aplicações de embalagens avançadas[2]. A Europa é sustentada por fornecedores Tier-1 automotivos na Alemanha e nos países nórdicos. A transição para veículos elétricos a bateria está aumentando o conteúdo de adesivos por veículo e impulsionando o desenvolvimento de materiais em direção a sistemas recicláveis e de menores emissões.
Mercado de Folhas de Ligação do Oriente Médio e África e América do Sul
A América do Sul, o Oriente Médio e a África permanecem como partes menores do mercado de folhas de ligação. O polo eletrônico de Manaus, no Brasil, e as instalações de montagem automotiva consomem materiais para módulos de display e eletrônicos automotivos, fornecendo uma base regional de demanda. O programa Visão 2030 da Arábia Saudita e os investimentos adjacentes a semicondutores sustentam a demanda regional, enquanto o setor automotivo da África do Sul fornece uma base para o consumo de filmes estruturais. Essas regiões utilizam principalmente grades de poliéster e acrílico otimizados em custo, pois muitas aplicações dão maior ênfase ao custo e às condições de processamento padrão. O crescimento nessas regiões está projetado para permanecer abaixo da média global até 2031. Os fornecedores que atendem a essas regiões requerem estruturas de custo competitivas, arranjos de fornecimento local confiáveis e ofertas de produtos alinhadas com os requisitos dos clientes de montagem de eletrônicos e veículos.
Cenário Competitivo
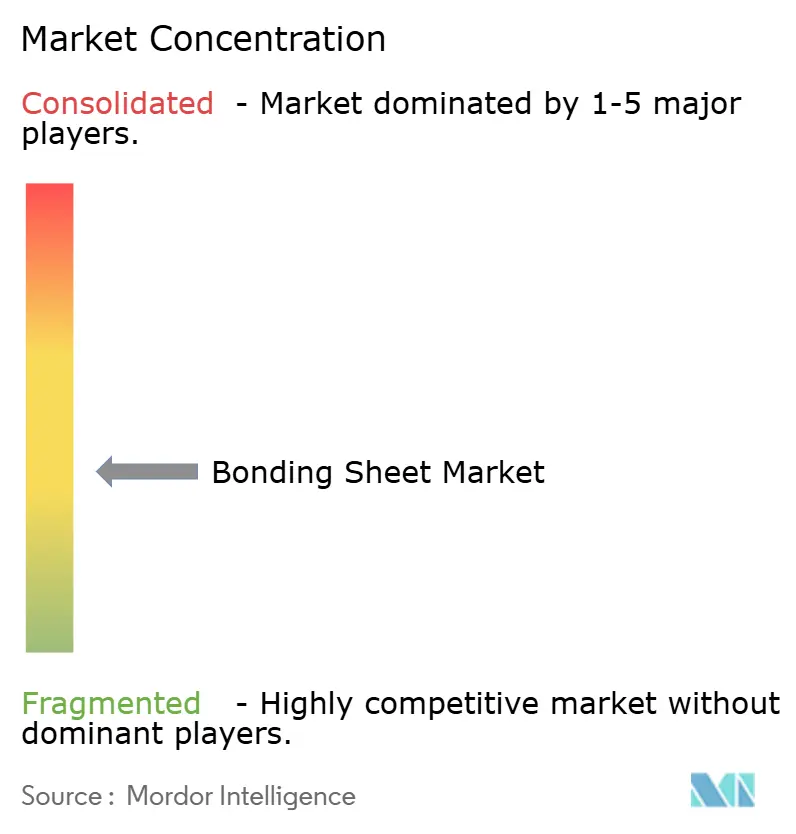
O mercado de folhas de ligação é moderadamente fragmentado. Nitto Denko, Dexerials, LINTEC, Arisawa Manufacturing, NIKKAN INDUSTRIES, Nippon Mektron e Mitsubishi Chemical Group formam um grupo importante de fornecedores de filmes de poliimida de alta especificação e filmes condutores anisotrópicos. Suas posições são sustentadas pelo desenvolvimento de aplicações com fabricantes de eletrônicos, portfólios de patentes, capacidades de monômeros upstream e processos estabelecidos de qualificação de clientes. DuPont, Rogers Corporation e Henkel são participantes ocidentais importantes com expertise em materiais e históricos de qualificação em eletrônicos especializados, aplicações aeroespaciais e automotivas. A concorrência é mais intensa onde os fornecedores devem atender aos requisitos técnicos para equipamentos de alta frequência, sistemas aeroespaciais e eletrônica automotiva. Os fornecedores que podem combinar materiais qualificados com suporte de fabricação consistente, serviço técnico e uma resposta estável às necessidades de processo específicas do cliente detêm uma vantagem competitiva neste mercado.
As estratégias competitivas se concentram no desempenho dielétrico de baixa perda para substratos 5G e 6G, condutividade térmica para encapsulamento de inteligência artificial e eletrônica de potência, e capacidade de descolagem sob demanda para aplicações com requisitos de circularidade. A Henkel lançou a série de filmes de fixação de chips condutores LOCTITE ABLESTIK CDF900 em agosto de 2026. O produto alcançou uma condutividade térmica acima de 8 W/(m·K) e atendeu às necessidades de gerenciamento térmico em pacotes avançados, onde a dissipação de calor pode limitar o desempenho e as opções de fabricação. A folha de poliimida foto-definível da Toray para substratos com núcleo de vidro é outro exemplo de um fornecedor visando uma restrição específica de encapsulamento. O desenvolvimento de poliimida em filme seco da Asahi Kasei visa formar camadas isolantes uniformes para encapsulamento em nível de painel. Esses desenvolvimentos indicam que a especialização técnica permanece central para a diferenciação à medida que os fornecedores respondem a requisitos específicos de processamento, elétricos e térmicos.
Fornecedores menores coreanos e taiwaneses, incluindo a subsidiária de materiais avançados do Hanwha Group e a NAMICS CORPORATION, estão adicionando pressão competitiva em aplicações automotivas e de telecomunicações de nível intermediário. Eles utilizam cadeias de suprimentos localizadas e prazos de entrega mais curtos para competir por programas que não requerem as especificações mais avançadas. Ao mesmo tempo, os concorrentes maiores mantêm vantagens em qualificações de longa data para materiais avançados, amplos portfólios de produtos e relacionamentos estabelecidos com clientes. Também existe uma oportunidade para folhas de ligação de base biológica e totalmente recicláveis que atendam aos requisitos europeus de fim de vida útil sem comprometer o desempenho elétrico ou adesivo.
Líderes do Setor de Folhas de Ligação
-
Nitto Denko Corporation
-
DuPont
-
Arisawa Manufacturing Co., Ltd.
-
Dexerials Corporation
-
Mitsubishi Chemical Group Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Folhas de Ligação Empresas cobertas neste relatório
- Arisawa Manufacturing Co., Ltd.
- Dexerials Corporation
- DuPont
- Fujikura Ltd.
- Hanwha Group
- Henkel AG & Co. KGaA
- LINTEC Corporation
- Microcosm Technology Co., Ltd.
- Mitsubishi Chemical Group Corporation
- NAMICS CORPORATION
- NIKKAN INDUSTRIES CO., LTD.
- Nippon Mektron, Ltd.
- Nitto Denko Corporation
- Panasonic Holdings Corporation
- Rogers Corporation
- Shin-Etsu Polymer Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Folhas de Ligação
- Maio de 2026: A Asahi Kasei anunciou o desenvolvimento de um filme de poliimida fotossensível para encapsulamento avançado de semicondutores de inteligência artificial. O produto combina sua plataforma de resina fotossensível Paimel com processamento de laminação de filme seco para permitir camadas isolantes uniformes em grandes áreas de painel para aplicações de encapsulamento em nível de painel.
- Maio de 2026: As empresas sul-coreanas Viacore e Aqlaser divulgaram conjuntamente um processo de ligação molecular que elimina as camadas intermediárias adesivas convencionais e alcança mais de 40% de menor perda de sinal em alta frequência em comparação com os métodos convencionais de substrato, conforme rastreado na Folha de Ligação. O processo visa módulos de antena em pacote 6G e componentes de satélite.
Escopo do Relatório Global do Mercado de Folhas de Ligação
Uma folha de ligação é uma camada fina e independente de filme adesivo puro utilizada na fabricação de eletrônicos para unir diferentes materiais. Ela atua como uma interface entre substratos, fornecendo adesão estrutural sem a necessidade de adesivos líquidos ou fixadores mecânicos.
O mercado de folhas de ligação é segmentado por material adesivo, aplicação e geografia. Por material adesivo, o mercado é segmentado em poliésteres, poliimidas, acrílicos, epóxis modificados e outros materiais adesivos. Por aplicação, o mercado é segmentado em eletrônica e optoeletrônica, telecomunicações e comunicação 5G, automotivo, construção civil e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para folhas de ligação em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Poliésteres |
| Poliimidas |
| Acrílicos |
| Epóxis Modificados |
| Outros Materiais Adesivos |
| Eletrônica e Optoeletrônica |
| Telecomunicações e Comunicação 5G |
| Automotivo |
| Construção Civil |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Material Adesivo | Poliésteres | |
| Poliimidas | ||
| Acrílicos | ||
| Epóxis Modificados | ||
| Outros Materiais Adesivos | ||
| Por Aplicação | Eletrônica e Optoeletrônica | |
| Telecomunicações e Comunicação 5G | ||
| Automotivo | ||
| Construção Civil | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Folhas de Ligação?
O tamanho do Mercado de Folhas de Ligação foi avaliado em 495,23 milhões de USD em 2025 e estima-se que cresça de 530,14 milhões de USD em 2026 para 755,44 milhões de USD até 2031, a um CAGR de 7,34% durante o período de previsão (2026-2031).
Qual material adesivo lidera a demanda por folhas de ligação?
A poliimida detinha 42,34% da participação de receita em 2025 e tem projeção de crescer a um CAGR de 7,76% até 2031.
Qual aplicação representa o maior uso de folhas de ligação?
Eletrônica e optoeletrônica detinham 43,85% da participação de receita em 2025 e têm projeção de crescer a um CAGR de 8,29% até 2031.
Qual região lidera a demanda por materiais de folhas de ligação?
A Ásia-Pacífico detinha 40,17% da participação de receita em 2025 e tem previsão de se expandir a um CAGR de 7,94% até 2031.