
Taille et part du marché des feuilles de collage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
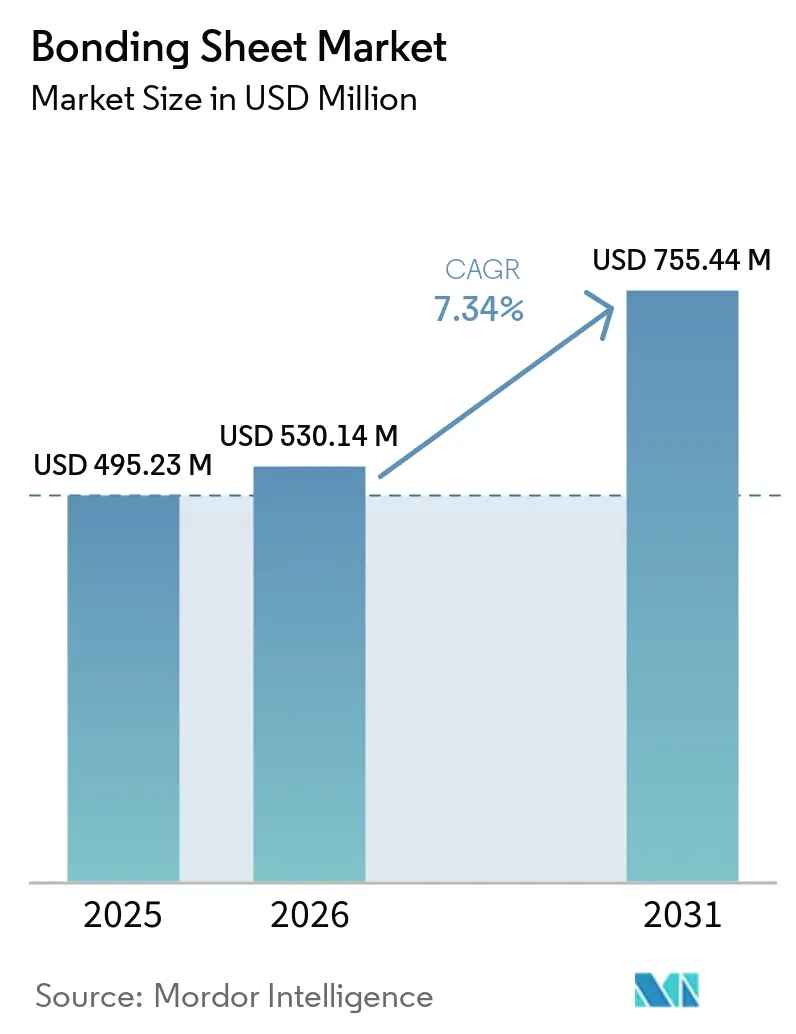
| Taille du Marché (2026) | 530.14 Millions de dollars américains |
| Taille du Marché (2031) | 755.44 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des feuilles de collage par Mordor Intelligence
La taille du marché des feuilles de collage était évaluée à 495,23 millions USD en 2025 et devrait croître de 530,14 millions USD en 2026 à 755,44 millions USD d'ici 2031, à un CAGR de 7,34 % au cours de la période de prévision (2026-2031). La croissance du marché des feuilles de collage reflète des exigences techniques croissantes dans l'encapsulation des semi-conducteurs, l'électronique embarquée dans les véhicules et les équipements radiofréquences, où la couche de collage doit répondre simultanément aux exigences électriques, thermiques et mécaniques dans des produits qui deviennent de plus en plus petits et complexes. L'intégration de chiplets stimule la demande de films minces permettant un motif précis, une polymérisation contrôlée, des performances diélectriques fiables et des résultats stables dans la fabrication de boîtiers haute densité, tout en restant compatibles avec les procédés d'assemblage existants, de la manipulation du film jusqu'à l'assemblage final du boîtier et aux cycles thermiques ultérieurs. Les fabricants ont également besoin de matériaux qui permettent des smartphones plus fins, des objets connectés, des écrans et d'autres assemblages électroniques compacts sans ajouter d'épaisseur, provoquer des dommages lors de la lamination ou restreindre la flexibilité de conception dans les composants multicouches. Les fournisseurs répondent à ces besoins par des gammes de films spécifiques aux applications, des formulations à faibles pertes, des matériaux conçus pour des conditions thermiques plus exigeantes et des produits pouvant être qualifiés dans les processus de production des clients. Le marché des feuilles de collage est également confronté à des pressions sur les coûts liées aux intrants chimiques de spécialité et à des cycles d'approbation plus longs dans les applications critiques pour la sécurité, ce qui fait des relations établies avec les fournisseurs, de la connaissance des matériaux en amont, du soutien fiable à la fabrication et des capacités de documentation des facteurs importants pour les acteurs du marché.
Points clés du rapport
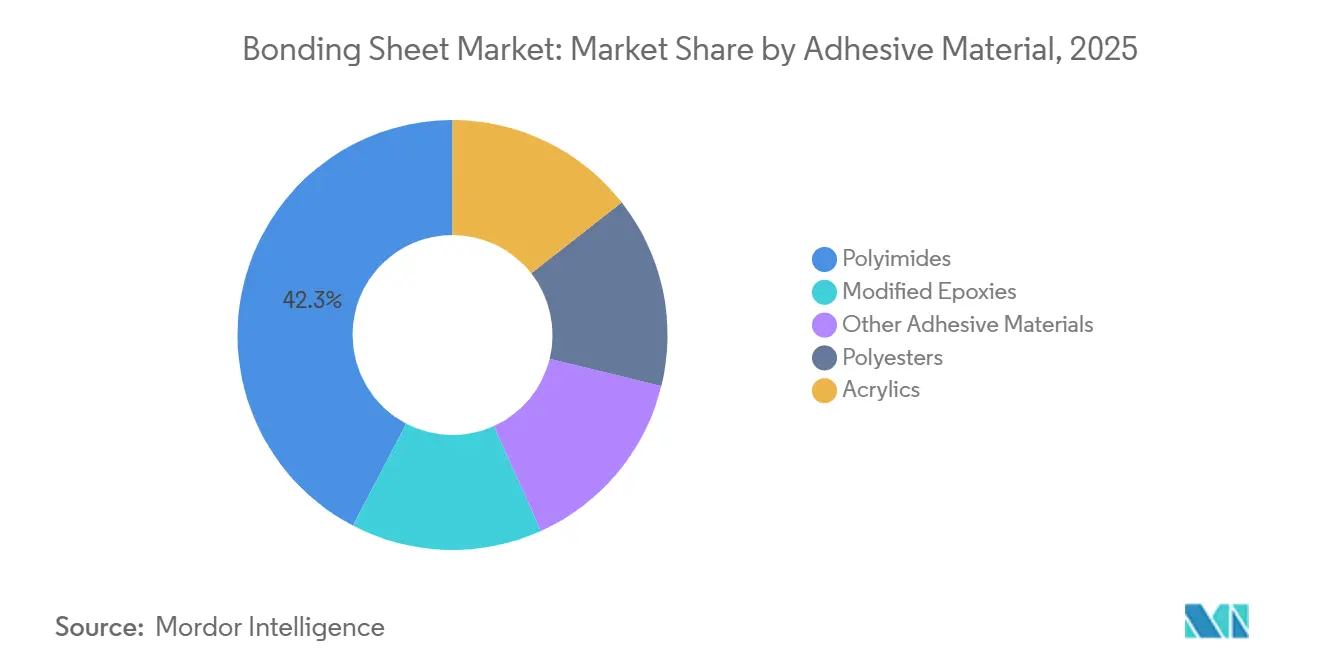
- Par matériau adhésif, les polyimides détenaient 42,34 % de la part du marché des feuilles de collage en 2025, tandis que le segment des polyimides devrait croître à un CAGR de 7,76 % jusqu'en 2031.
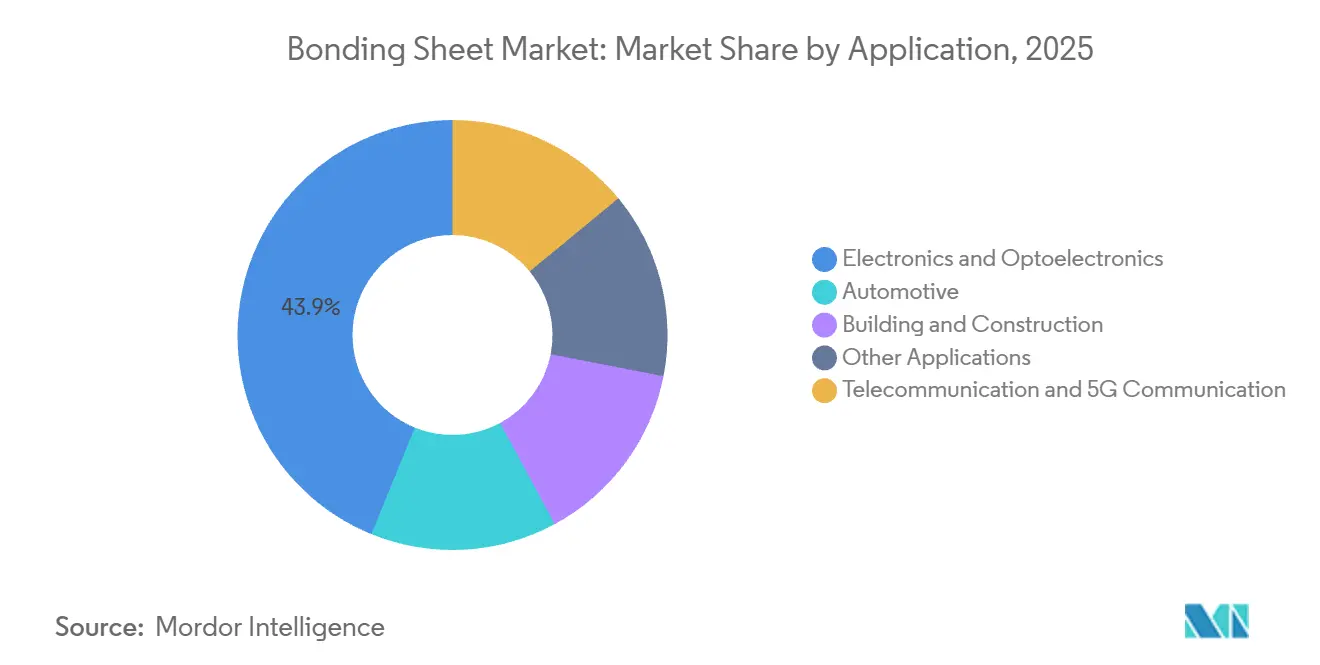
- Par application, l'électronique et l'optoélectronique représentaient 43,85 % du marché des feuilles de collage en 2025, et ce segment devrait croître à un CAGR de 8,29 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 40,17 % des revenus en 2025 et devrait croître à un CAGR de 7,94 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de l'encapsulation des semi-conducteurs et intégration avancée des boîtiers | +2.2% | Mondial, concentré au Japon, en Corée du Sud, à Taïwan et en Chine | Moyen terme (2-4 ans) |
| Miniaturisation des dispositifs électroniques et optoélectroniques | +1.5% | Mondial, plus fort dans les pôles d'électronique grand public d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Électrification et allègement des plateformes automobiles | +1.2% | Mondial, plus fort en Europe, en Chine et en Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences de performance haute fréquence liées à la 5G et aux connectivités avancées | +1.4% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord comme régions clés | Moyen terme (2-4 ans) |
| Qualification des feuilles de collage spécifiques aux applications par le contrôle numérique des procédés | +0.8% | Mondial, avec une adoption précoce au Japon, en Corée du Sud et aux États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'encapsulation des semi-conducteurs et intégration avancée des boîtiers
L'intégration 2,5D et 3D à base de chiplets modifie les exigences de performance des films utilisés dans les couches de substrat et de fixation des puces, en particulier lorsque plusieurs composants sont assemblés dans un boîtier compact. Les boîtiers conventionnels de type fan-out au niveau de la tranche acceptent des tolérances diélectriques plus larges que les nouvelles conceptions de substrats à cœur de verre, qui imposent des exigences plus strictes à chaque couche isolante et de collage. Ces nouvelles conceptions nécessitent des matériaux qui permettent un motif de vias inférieur à 10 micromètres, un remplissage sans vide des vias traversant le verre, un retrait thermique limité lors de la polymérisation et une adhérence stable à travers des cycles thermiques répétés. Les feuilles de polyimide photosensibles répondent à ces besoins à grande échelle et renforcent leur rôle sur le marché des feuilles de collage lorsque les fabricants de boîtiers ont besoin d'un matériau qui satisfait à la fois aux règles de conception et aux exigences du procédé de fabrication. Toray a développé une feuille de polyimide photo-définissable négative pour l'encapsulation de semi-conducteurs de nouvelle génération, réduisant le module d'élasticité d'un tiers par rapport à son produit précédent, avec une production de masse prévue à partir d'avril 2026[1]. Ce produit répond aux problèmes de fissuration du verre causés par les différences de contraintes thermiques, ce qui explique pourquoi la performance des matériaux, la documentation et la fiabilité des procédés sont au cœur de la sélection des fournisseurs pour les programmes d'encapsulation avancée.
Miniaturisation des dispositifs électroniques et optoélectroniques
La demande de smartphones plus fins, d'objets connectés et de matériels de réalité augmentée réduit l'espace disponible pour les assemblages multicouches, laissant moins de place aux films qui ajoutent de la hauteur ou créent des interfaces irrégulières. Cela favorise les feuilles de collage qui maintiennent leur intégrité mécanique à des épaisseurs inférieures à 25 micromètres tout en conservant les propriétés de manipulation requises dans la fabrication en grande série. Le marché des feuilles de collage bénéficie de produits qui combinent adhérence, faible dilatation thermique, capacité de motif fin et performances fiables après lamination. Des recherches publiées dans ACS Applied Polymer Materials ont rapporté que des films de polyimide photosensibles à faible coefficient de dilatation thermique (CTE) ont atteint une forte adhérence au cuivre et une résolution lithographique inférieure à 10 micromètres. La même recherche a décrit des coefficients de dilatation inférieurs à 25 ppm/K, ce qui soutient leur utilisation dans les couches de redistribution où la stabilité dimensionnelle affecte la précision des structures d'interconnexion fines. Ces caractéristiques soutiennent également la demande de formats de stratifiés sans adhésif lorsque les concepteurs exigent une épaisseur réduite, des performances électriques stables et des matériaux adaptés à des assemblages de plus en plus compacts.
Électrification et allègement des plateformes automobiles
Les véhicules électriques à batterie utilisent des matériaux de collage dans les modules de batterie, les onduleurs de puissance en carbure de silicium et les réseaux de capteurs d'aide à la conduite avancée, augmentant le nombre d'interfaces exigeantes au sein de chaque véhicule. Ces systèmes nécessitent un transfert de charge structurel, une gestion thermique et une isolation diélectrique dans les conditions de fonctionnement automobile, plutôt qu'une simple fonction adhésive. Les feuilles de collage peuvent répartir les contraintes de manière plus uniforme sur l'aluminium, les polymères renforcés de fibres de carbone et les boîtiers en polymère que les fixations mécaniques, en particulier lorsque des substrats dissemblables réagissent différemment à la chaleur et aux vibrations. Cela soutient les conceptions de véhicules visant des réductions de poids de 20 % dans les assemblages collés tout en maintenant la durabilité et en évitant les points de contrainte localisés associés à certaines méthodes d'assemblage mécanique. Une revue de 2025 publiée dans Discover Mechanical Engineering a identifié des matériaux de collage à base d'époxy, de polyuréthane et de silicone dans le collage cellule à cellule, la protection des barres omnibus, la gestion thermique des plaques de refroidissement et l'étanchéité. Le Teroson EP 52 de Henkel illustre la demande d'adhésifs structuraux époxy combinant un fort amortissement avec les exigences de collage de la caisse en blanc, reflétant la préférence générale pour des matériaux remplissant plusieurs fonctions au sein d'un même assemblage automobile.
Exigences de performance haute fréquence liées à la 5G et aux connectivités avancées
Les stations de base 5G en ondes millimétriques et les modules d'antenne en boîtier nécessitent des matériaux aux propriétés électriques stables à haute fréquence, où de faibles variations du comportement diélectrique peuvent affecter la qualité du signal. Les spécifications cibles comprennent des valeurs de constante diélectrique inférieures à 3,0 et des facteurs de dissipation inférieurs à 0,003 à 10 GHz, créant une distinction nette par rapport aux applications aux exigences électriques moins contraignantes. Les préimprégnés époxy conventionnels peuvent avoir du mal à satisfaire ces exigences à 28 GHz et aux fréquences supérieures, en particulier lorsque les performances doivent rester stables après le traitement et en service. Les films de collage à base de polyimide modifié, de polymère à cristaux liquides et de PTFE sont donc plus pertinents dans le matériel de réseau d'accès radio, où la contribution électrique de la couche de collage fait partie de la conception globale. Le marché des feuilles de collage évolue vers une concurrence basée sur les pertes diélectriques, la stabilité dimensionnelle, la précision de traitement et la fiabilité de l'approvisionnement plutôt que sur le seul prix par unité de surface. Cette évolution rend également les formulations de polyimide à faibles pertes pertinentes pour les modules d'antenne et d'autres assemblages haute fréquence qui continuent de nécessiter des films de collage physiques à mesure que les spécifications de connectivité deviennent plus exigeantes.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des intrants en polyimide, époxy, polymères de spécialité et produits chimiques | -1.8% | Mondial, avec la plus grande exposition aux marges en Asie-Pacifique et des répercussions en Amérique du Nord | Court terme (≤ 2 ans) |
| Délais de qualification et coûts de changement dans les applications critiques pour la sécurité | -1.2% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de recyclabilité, de faibles émissions et de séparation en fin de vie | -0.9% | L'Europe est en tête, tandis que l'Amérique du Nord et l'Asie-Pacifique sont en développement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des intrants en polyimide, époxy, polymères de spécialité et produits chimiques
Les feuilles de collage à base de polyimide ont une structure de coûts sensible aux variations des intrants chimiques de spécialité, de sorte que les marges sur les matériaux peuvent fluctuer même lorsque la demande des clients reste stable. Le dianhydride pyromellitique (PMDA) représente 46 à 51 % du coût total des matières premières du polyimide. Cette exposition rend la tarification des films sensible aux conditions pétrochimiques générales et complique les discussions tarifaires pour les produits ayant de longs cycles de développement et d'approbation. Les producteurs d'Asie-Pacifique subissent des pressions lorsque les prix au comptant baissent, tandis que les transformateurs en Amérique du Nord font face à des coûts d'intrants plus élevés lors des perturbations d'approvisionnement, entraînant des conditions de coûts différentes au sein d'une même chaîne d'approvisionnement. Les accords à prix fixe avec les clients peuvent limiter la capacité des fournisseurs à récupérer rapidement les hausses de coûts, en particulier pour les fournisseurs qui ne disposent pas d'une intégration en amont pour les intrants dianhydride ou diamine. Les restrictions sur certains co-monomères diamine en Europe, en Corée du Sud et au Japon peuvent également prolonger les modifications de formulation de 12 à 18 mois, augmentant le coût et le risque de calendrier lié à la substitution des matières premières.
Délais de qualification et coûts de changement dans les applications critiques pour la sécurité
Les feuilles de collage utilisées dans les faisceaux aérospatiaux, les dispositifs de surveillance cardiaque et les modules de puissance pour véhicules électriques nécessitent de longs processus d'approbation des produits, car le matériau fait partie d'un système critique pour la sécurité. La qualification peut impliquer les exigences de stratifiés IPC-4101 de l'Association Connecting Electronics Industries, les tests de contrainte automobile AEC-Q200 de l'Automotive Electronics Council, ou des normes équivalentes qui examinent les performances dans des conditions mécaniques, thermiques et électriques définies. Ces processus peuvent prendre de 12 à 36 mois, de la soumission du premier article à l'approbation de production, retardant l'utilisation commerciale d'un nouveau matériau même après l'achèvement de son développement technique. Une révision chimique peut relancer les activités de qualification après qu'un matériau a déjà été sélectionné pour un produit, rendant les clients prudents quant au changement d'un film éprouvé. Cela limite la vitesse à laquelle les acheteurs et les nouveaux fournisseurs peuvent adopter des matériaux améliorés ou ajuster leurs choix de matériaux en réponse à l'évolution des spécifications. Les dispositifs médicaux peuvent faire face à des exigences supplmentaires de contrôle des modifications en vertu de la norme ISO 13485 et de la réglementation FDA 21 CFR Part 820, prolongeant le processus d'approbation et augmentant la documentation requise pour un changement de matériau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau adhésif :
les polyimides dominent les applications haute performanceLes feuilles à base de polyimide détenaient 42,34 % de la part des revenus en 2025, et la taille du marché des feuilles de collage pour les polyimides devrait s'étendre à un CAGR de 7,76 % de 2026 à 2031. Leur position reflète une combinaison d'une constante diélectrique inférieure à 3,5, d'une stabilité thermique jusqu'à 260 °C et d'une compatibilité avec le motif photolithographique, qui répondent ensemble aux exigences des structures de boîtiers exigeantes. Ces propriétés conviennent aux boîtiers avancés où les couches isolantes nécessitent des performances thermiques fiables, un alignement précis et des conditions de traitement étroitement contrôlées. À mesure que l'intégration hétérogène évolue vers des conceptions à cœur de verre et au niveau du panneau, les exigences diélectriques deviennent plus contraignantes et le choix des matériaux est étroitement lié au rendement du procédé. Cette évolution favorise les matériaux déjà utilisés dans les couches diélectriques haute performance, en particulier lorsque les fournisseurs comprennent à la fois la chimie du film et la séquence de lamination du client. En mai 2026, Asahi Kasei a annoncé un film de polyimide photosensible pour l'encapsulation avancée de semi-conducteurs. Sa plateforme de résine Pimel et son traitement par lamination de film sec ont été conçus pour former des couches isolantes uniformes sur de grandes surfaces de panneaux, permettant à un format de film de répondre à un défi de production dans l'encapsulation au niveau du panneau. Cela répond à une contrainte de rendement que les procédés à résine liquide peuvent ne pas bien gérer, tout en renforçant la demande de matériaux adaptés aux méthodes d'encapsulation avancée.
Les polyesters sont principalement utilisés dans les stratifiés de construction et de bâtiment sensibles aux prix et dans l'électronique grand public où les exigences thermiques restent inférieures à 100 °C et où le coût des matériaux est un facteur de sélection majeur. Les acryliques servent de feuilles de collage pour films de découpe et pour les applications de maintien temporaire dans le traitement en back-end des semi-conducteurs, où un collage sécurisé mais contrôlé est requis lors d'étapes de fabrication spécifiques. Leur adhérence sensible à la pression et leur traitement à température ambiante sont utiles lorsque le décollage par UV ou la fonctionnalité de polymérisation à la demande est plus importante que la résistance à la chaleur élevée. Les produits époxy modifiés gagnent du terrain dans les applications de fixation de puces automobiles, où le collage doit supporter des conditions de fonctionnement thermiques et mécaniques exigeantes. Ces produits répondent au besoin de polymérisation à basse température et de températures de transition vitreuse après polymérisation supérieures à 150 °C sans compromettre l'adhérence au cuivre. Le secteur des feuilles de collage contient des rôles techniques distincts pour ces classes de matériaux plutôt qu'une voie de remplacement unique. Ce mélange permet aux fournisseurs de répondre à la fois aux applications axées sur la performance et aux utilisations à grande échelle et sensibles aux coûts, tandis que les clients peuvent sélectionner les matériaux en fonction des exigences du produit final.

Par application :
l'électronique et l'optoélectronique conservent la position de leaderL'électronique et l'optoélectronique détenaient 43,85 % de la part du marché des feuilles de collage en 2025, et la taille du marché des feuilles de collage pour cette application devrait croître à un CAGR de 8,29 % jusqu'en 2031. La demande s'étend des smartphones et tablettes aux boîtiers d'accélérateurs d'intelligence artificielle, aux piles de mémoire à haute bande passante et aux écrans OLED pliables, élargissant la base d'utilisation finale des films haute performance. Ces produits nécessitent des films diélectriques minces à faibles pertes avec une adhérence fiable, un comportement de traitement précis et des propriétés électriques stables en fonctionnement. L'encapsulation avancée impose également des exigences plus strictes pour les couches de redistribution et les structures d'interconnexion multicouches, de sorte que les performances des matériaux peuvent affecter à la fois la conception du boîtier et le rendement de fabrication. Des recherches de l'IEEE ont examiné le collage hybride à base de polyimide pour un traitement à plus basse température, soulignant la pertinence technique de ces matériaux pour l'encapsulation électronique avancée. Les applications électroniques restent donc importantes pour le marché des feuilles de collage à mesure que l'encapsulation évolue vers une densité plus élevée et des structures plus complexes. Les fournisseurs disposant de films photo-définissables et de qualifications clients établies sont bien positionnés pour répondre à ces exigences, car ils peuvent soutenir la conception des produits, l'intégration des procédés et la cohérence des matériaux. La documentation environnementale devient également plus pertinente à mesure que les clients évaluent les choix de matériaux dans le cadre de contrôles de fabrication plus larges.
Les applications de télécommunications et de communications 5G se développent à mesure que les opérateurs construisent des infrastructures de petites cellules en ondes millimétriques et recherchent des matériaux qui préservent les performances du signal dans des assemblages d'antennes compacts. Ces installations nécessitent des films aux valeurs de constante diélectrique et de facteur de dissipation étroitement contrôlées, rendant les performances électriques aussi importantes que la résistance physique du collage. Les applications automobiles deviennent également une source de demande plus significative à mesure que les systèmes de véhicules ajoutent de l'électronique de puissance, des réseaux de capteurs et des composants de batterie. Les véhicules électriques à batterie utilisent des feuilles de collage dans l'électronique de puissance, les modules de batterie et les joints structuraux de caisse en blanc, chacun avec des exigences mécaniques et thermiques distinctes. L'utilisation de matériaux par véhicule dans les véhicules électriques à batterie peut dépasser celle des véhicules à moteur à combustion interne comparables, car davantage d'assemblages électroniques et liés à la batterie doivent être joints et protégés. Le bâtiment et la construction restent le groupe d'applications le plus sensible à la demande et fournissent une base stable pour les grades polyester et acrylique. Les autres applications comprennent les dispositifs médicaux, l'aérospatiale et les cellules solaires flexibles, où des quantités de production plus faibles sont compensées par des exigences de performance et d'approbation détaillées. Ces utilisations impliquent des quantités plus faibles mais peuvent offrir des marges plus élevées en raison des exigences de qualification et des longs cycles de produits. Ce mix d'applications donne au secteur des feuilles de collage une exposition à la fois à l'électronique en grande quantité et aux utilisations finales spécialisées, réduisant la dépendance à une seule application en aval.
Analyse géographique
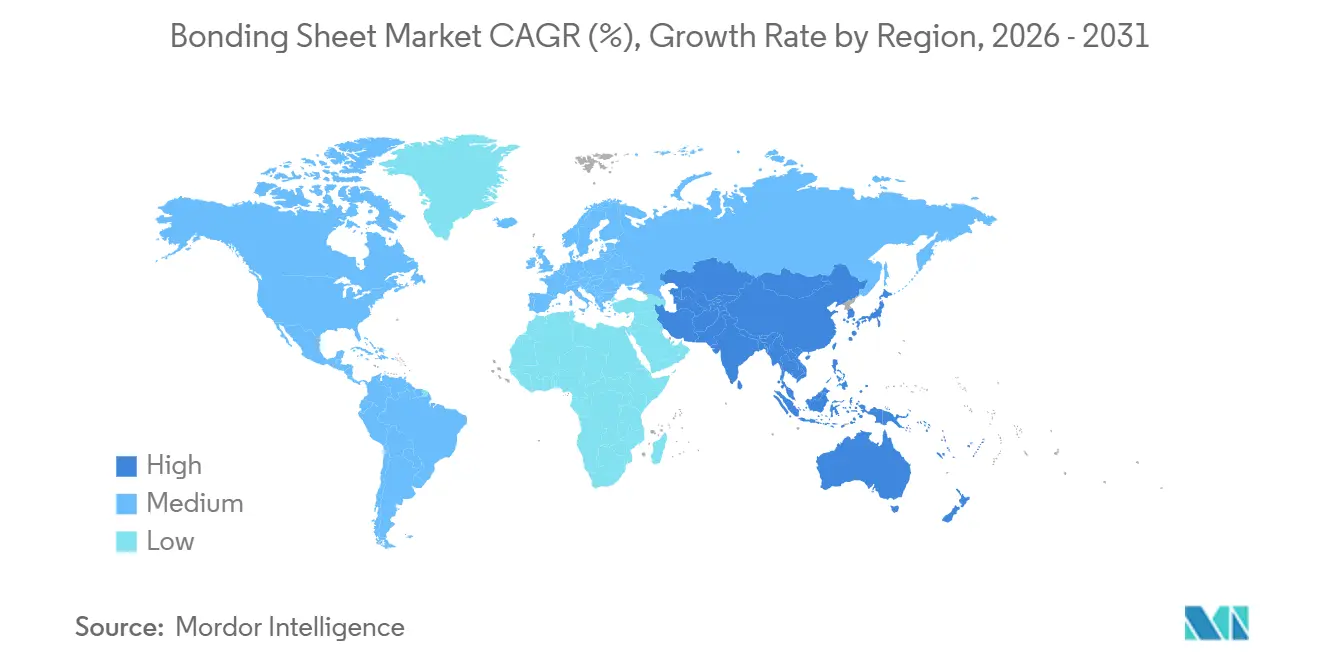
Marché des Feuilles de Liaison en Asie-Pacifique
L'Asie-Pacifique détenait 40,17 % de la part de marché des feuilles de liaison en 2025 et devrait croître à un CAGR de 7,94 % jusqu'en 2031. Le Japon, la Corée du Sud, Taïwan et la Chine accueillent d'importantes concentrations de fabricants de circuits imprimés flexibles, de fournisseurs d'emballages avancés, de fonderies et de producteurs d'électronique grand public, créant des liens étroits entre les fournisseurs de matériaux et les grands utilisateurs finaux. Ces installations sont des utilisateurs directs de matériaux en feuilles de liaison pour des produits allant des circuits flexibles aux boîtiers de semi-conducteurs complexes. Le Japon reste un centre pour les films à haute spécification utilisés dans les substrats à cœur de verre, les écrans OLED pliables et les modules d'antennes 5G. Toray, Nitto Denko, Dexerials et LINTEC ont mis en place des programmes de matériaux avancés qui répondent à ces applications et soutiennent le développement continu de produits. L'expansion de l'emballage avancé en Chine a divisé la demande entre les films importés haut de gamme pour les chiplets de pointe et les produits locaux optimisés en termes de coûts pour les applications à nœuds matures, créant des conditions concurrentielles distinctes sur l'ensemble du marché régional.
Marché des Feuilles de Liaison en Amérique du Nord et en Europe
L'Amérique du Nord représente une part significative du marché des feuilles de liaison en 2026, soutenue par les exigences de l'aérospatiale et de la défense, les investissements dans la fabrication de semi-conducteurs et les chaînes d'approvisionnement des véhicules électriques. Les clients régionaux accordent la priorité à la haute fiabilité et aux relations d'approvisionnement à long terme, car les changements de matériaux peuvent nécessiter une validation détaillée dans les applications réglementées ou critiques pour la sécurité. DuPont a développé un diélectrique photo-imageables en film sec haute résolution pour les couches de redistribution dans les applications d'emballage avancé[2]. L'Europe est soutenue par les fournisseurs automobiles de rang 1 en Allemagne et dans les pays nordiques. La transition vers les véhicules électriques à batterie augmente la teneur en adhésifs par véhicule et oriente le développement des matériaux vers des systèmes recyclables à faibles émissions.
Marché des Feuilles de Liaison au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des parties plus modestes du marché des feuilles de liaison. Le pôle électronique de Manaus au Brésil et les installations d'assemblage automobile consomment des matériaux pour les modules d'affichage et l'électronique automobile, constituant une base régionale de la demande. Le programme Vision 2030 de l'Arabie Saoudite et les investissements adjacents aux semi-conducteurs soutiennent la demande régionale, tandis que le secteur automobile d'Afrique du Sud fournit une base pour la consommation de films structurels. Ces régions utilisent principalement des grades de polyester et d'acrylique optimisés en termes de coûts, car de nombreuses applications accordent une plus grande importance au coût et aux conditions de traitement standard. La croissance dans ces régions devrait rester inférieure à la moyenne mondiale jusqu'en 2031. Les fournisseurs desservant ces régions nécessitent des structures de coûts compétitives, des arrangements d'approvisionnement local fiables et des offres de produits alignées sur les exigences des clients en électronique et en assemblage de véhicules.
Paysage concurrentiel
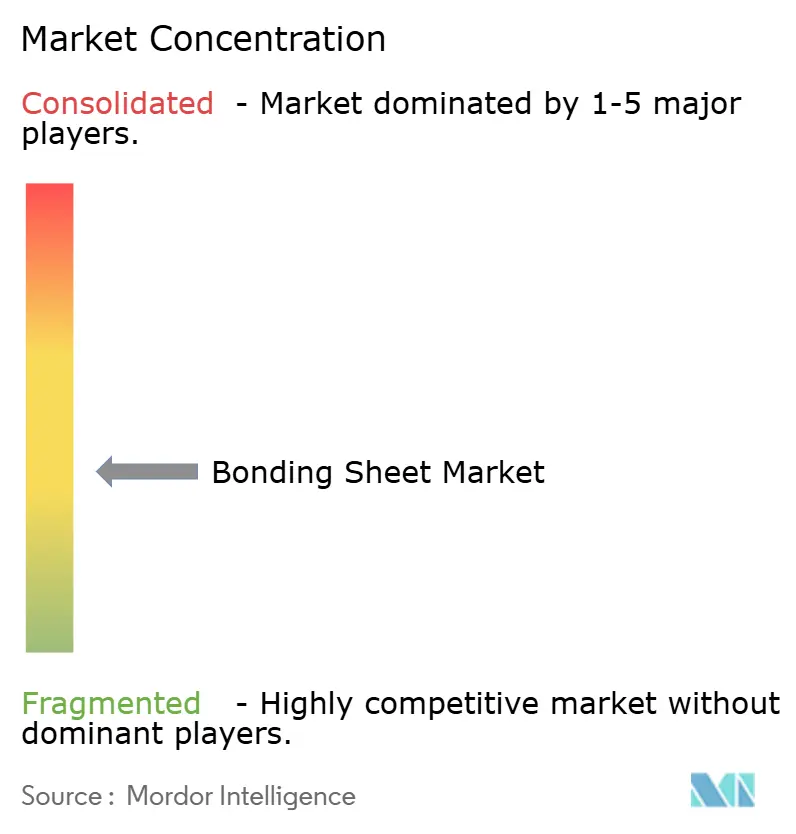
Le marché des feuilles de collage est modérément fragmenté. Nitto Denko, Dexerials, LINTEC, Arisawa Manufacturing, NIKKAN INDUSTRIES, Nippon Mektron et Mitsubishi Chemical Group forment un groupe majeur de fournisseurs de films polyimide haute spécification et de films conducteurs anisotropes. Leurs positions sont soutenues par le développement d'applications avec les fabricants d'électronique, les portefeuilles de brevets, les capacités en monomères en amont et les processus de qualification clients établis. DuPont, Rogers Corporation et Henkel sont des acteurs occidentaux clés avec une expertise en matériaux et des historiques de qualification dans l'électronique spécialisée, l'aérospatiale et les applications automobiles. La concurrence est la plus forte là où les fournisseurs doivent satisfaire aux exigences techniques pour les équipements haute fréquence, les systèmes aérospatiaux et l'électronique automobile. Les fournisseurs capables de combiner des matériaux qualifiés avec un soutien à la fabrication cohérent, un service technique et une réponse stable aux besoins de procédés spécifiques aux clients détiennent un avantage concurrentiel sur ce marché.
Les stratégies concurrentielles se concentrent sur les performances diélectriques à faibles pertes pour les substrats 5G et 6G, la conductivité thermique pour les boîtiers d'intelligence artificielle et d'électronique de puissance, et la capacité de décollage à la demande pour les applications avec des exigences de circularité. Henkel a lancé la série de films conducteurs de fixation de puces LOCTITE ABLESTIK CDF900 en août 2026. Le produit a atteint une conductivité thermique supérieure à 8 W/(m·K) et a répondu aux besoins de gestion thermique dans les boîtiers avancés, où la dissipation de chaleur peut limiter les performances et les options de fabrication. La feuille de polyimide photo-définissable de Toray pour les substrats à cœur de verre est un autre exemple d'un fournisseur ciblant une contrainte d'encapsulation spécifique. Le développement par Asahi Kasei d'un polyimide en film sec vise à former des couches isolantes uniformes pour l'encapsulation au niveau du panneau. Ces développements indiquent que la spécialisation technique reste au cœur de la différenciation à mesure que les fournisseurs répondent à des exigences spécifiques de traitement, électriques et thermiques.
Des fournisseurs coréens et taïwanais de taille intermédiaire, notamment la filiale de matériaux avancés de Hanwha Group et NAMICS CORPORATION, exercent une pression concurrentielle croissante dans les applications automobiles et de télécommunications de milieu de gamme. Ils utilisent des chaînes d'approvisionnement localisées et des délais plus courts pour concourir sur des programmes qui ne nécessitent pas les spécifications les plus élevées. Dans le même temps, les concurrents plus importants conservent des avantages dans les qualifications de longue date pour les matériaux avancés, les larges portefeuilles de produits et les relations clients établies. Il existe également une opportunité pour des feuilles de collage biosourcées et entièrement recyclables qui satisfont aux exigences européennes de fin de vie sans compromettre les performances électriques ou adhésives.
Leaders du secteur des feuilles de collage
-
Nitto Denko Corporation
-
DuPont
-
Arisawa Manufacturing Co., Ltd.
-
Dexerials Corporation
-
Mitsubishi Chemical Group Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Feuilles de Liaison Entreprises couvertes dans ce rapport
- Arisawa Manufacturing Co., Ltd.
- Dexerials Corporation
- DuPont
- Fujikura Ltd.
- Hanwha Group
- Henkel AG & Co. KGaA
- LINTEC Corporation
- Microcosm Technology Co., Ltd.
- Mitsubishi Chemical Group Corporation
- NAMICS CORPORATION
- NIKKAN INDUSTRIES CO., LTD.
- Nippon Mektron, Ltd.
- Nitto Denko Corporation
- Panasonic Holdings Corporation
- Rogers Corporation
- Shin-Etsu Polymer Co., Ltd.
Développements industriels récents dans Marché des Feuilles de Liaison
- Mai 2026 : Asahi Kasei a annoncé le développement d'un film de polyimide photosensible pour l'encapsulation avancée de semi-conducteurs pour l'intelligence artificielle. Le produit combine sa plateforme de résine photosensible Paimel avec un traitement par lamination de film sec pour permettre des couches isolantes uniformes sur de grandes surfaces de panneaux pour les applications d'encapsulation au niveau du panneau.
- Mai 2026 : Les entreprises sud-coréennes Viacore et Aqlaser ont conjointement divulgué un procédé de collage moléculaire qui élimine les couches intermédiaires adhésives conventionnelles et atteint plus de 40 % de réduction des pertes de signal haute fréquence par rapport aux méthodes de substrat conventionnelles, tel que suivi dans le cadre des feuilles de collage. Le procédé cible les modules d'antenne en boîtier 6G et les composants satellitaires.
Périmètre du rapport mondial sur le marché des feuilles de collage
Une feuille de collage est une couche mince et autonome de film adhésif pur utilisée dans la fabrication électronique pour assembler différents matériaux. Elle agit comme une interface entre les substrats, assurant une adhérence structurelle sans nécessiter d'adhésifs liquides ni de fixations mécaniques.
Le marché des feuilles de collage est segmenté par matériau adhésif, application et géographie. Par matériau adhésif, le marché est segmenté en polyesters, polyimides, acryliques, époxys modifiés et autres matériaux adhésifs. Par application, le marché est segmenté en électronique et optoélectronique, télécommunications et communications 5G, automobile, bâtiment et construction, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les feuilles de collage dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Polyesters |
| Polyimides |
| Acryliques |
| Époxys modifiés |
| Autres matériaux adhésifs |
| Électronique et optoélectronique |
| Télécommunications et communications 5G |
| Automobile |
| Bâtiment et construction |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau adhésif | Polyesters | |
| Polyimides | ||
| Acryliques | ||
| Époxys modifiés | ||
| Autres matériaux adhésifs | ||
| Par application | Électronique et optoélectronique | |
| Télécommunications et communications 5G | ||
| Automobile | ||
| Bâtiment et construction | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des feuilles de collage ?
La taille du marché des feuilles de collage était évaluée à 495,23 millions USD en 2025 et devrait croître de 530,14 millions USD en 2026 à 755,44 millions USD d'ici 2031, à un CAGR de 7,34 % au cours de la période de prévision (2026-2031).
Quel matériau adhésif génère la plus forte demande de feuilles de collage ?
Le polyimide détenait 42,34 % de la part des revenus en 2025 et devrait croître à un CAGR de 7,76 % jusqu'en 2031.
Quelle application représente la plus grande utilisation des feuilles de collage ?
L'électronique et l'optoélectronique détenaient 43,85 % de la part des revenus en 2025 et devraient croître à un CAGR de 8,29 % jusqu'en 2031.
Quelle région génère la plus forte demande de matériaux pour feuilles de collage ?
L'Asie-Pacifique détenait 40,17 % de la part des revenus en 2025 et devrait s'étendre à un CAGR de 7,94 % jusqu'en 2031.